
通信タワー市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 30.07 十億米ドル |
| 市場規模 (2031) | 34.30 十億米ドル |
| 成長率 (2026 - 2031) | 2.67 % |
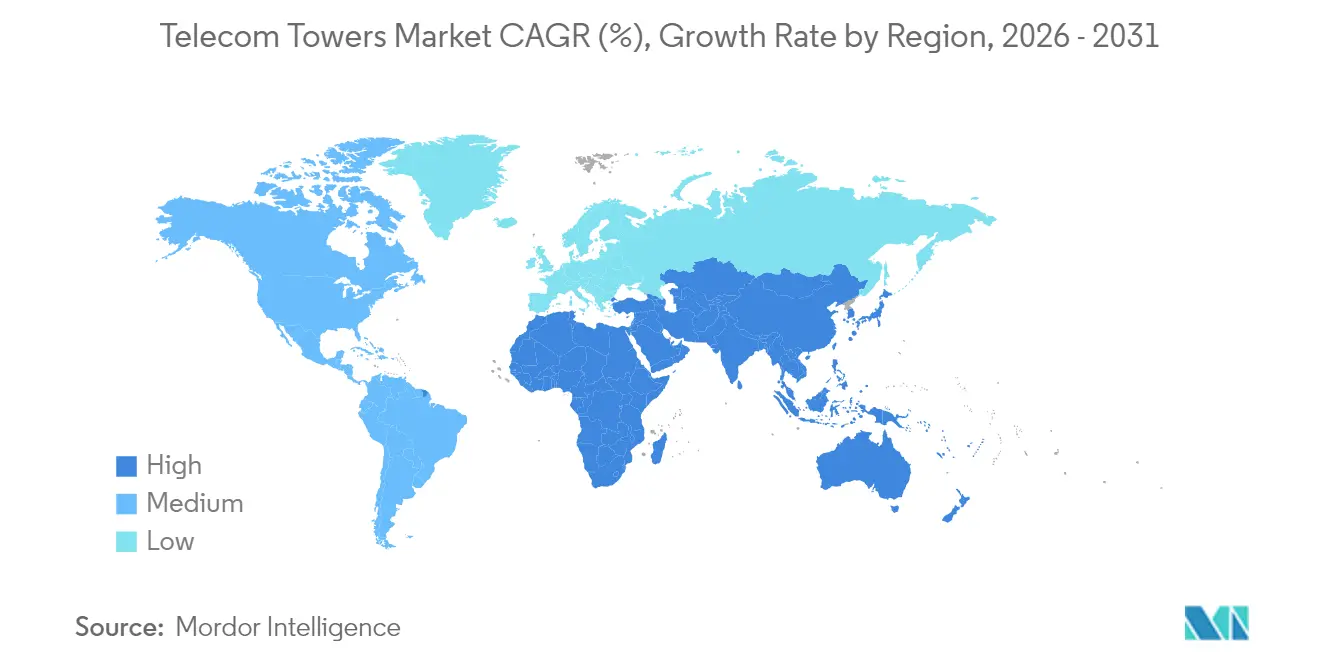
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
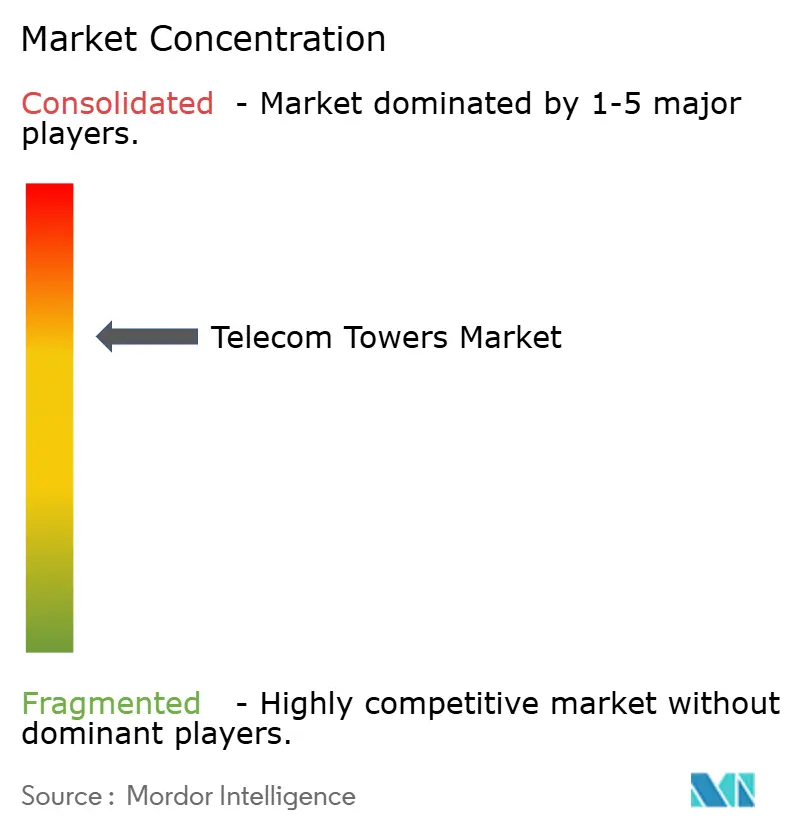
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる通信タワー市場分析
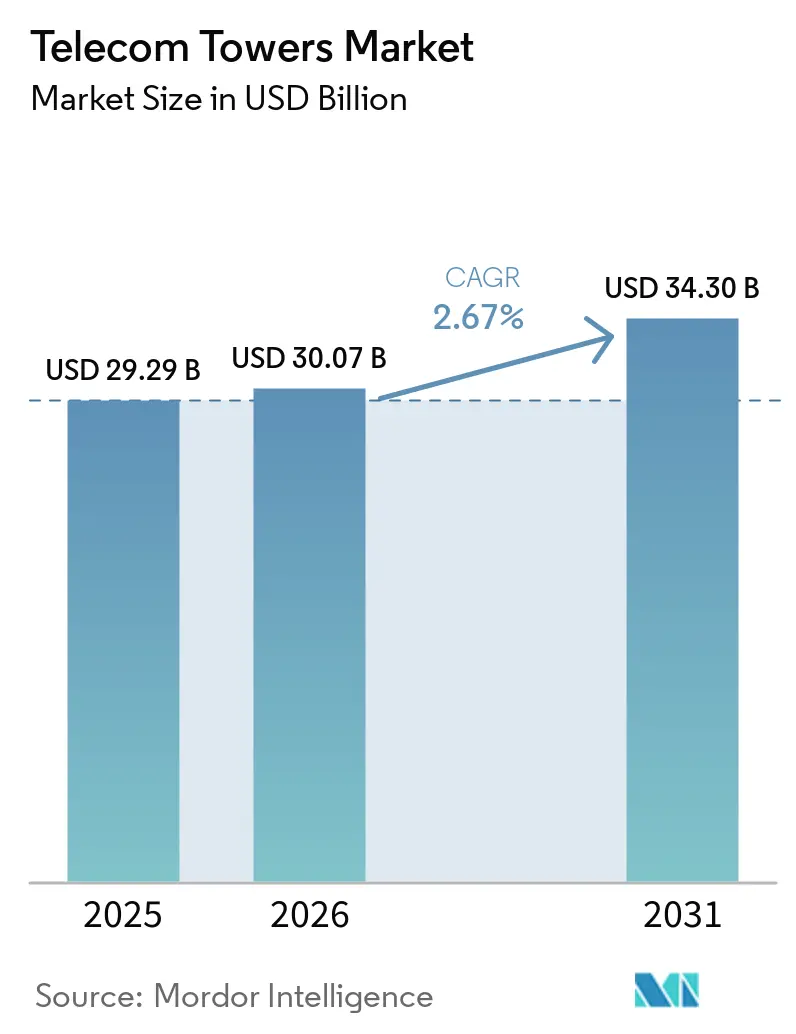
通信タワー市場規模は2025年に292億9,000万米ドルと評価され、2026年の300億7,000万米ドルから2031年には343億米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは2.67%です。この安定した成長軌道は、移動体通信事業者(MNO)が急速なグリーンフィールド展開から、資本集約的な環境においてマージンを守るためのインフラ共有およびエネルギー効率の高いアップグレードへと移行していることを反映しています。5Gの継続的な高密度化、政府主導の農村部カバレッジプログラム、およびハイブリッド再生可能電力システムの急速な普及が需要を底堅く支えていますが、コロケーション比率の上昇と周波数コストが通信事業者の予算を圧迫しているため、全体的なペースは緩やかにとどまっています。地域別では、China Towerの204万サイトのポートフォリオとインドの161億米ドルの農村接続計画を背景にアジア太平洋が成長をリードしており、北米と欧州はゾーニング上の逆風の中で既存資産の最適化に注力しています。取引活動はこのセクターの成熟を示しており、通信事業者はタワーポートフォリオを収益化し、その資金を周波数帯域とコアネットワークのアップグレードに再投資しており、アセットライト型の事業モデルへの戦略的転換が鮮明になっています。[1]
レポートの主要ポイント
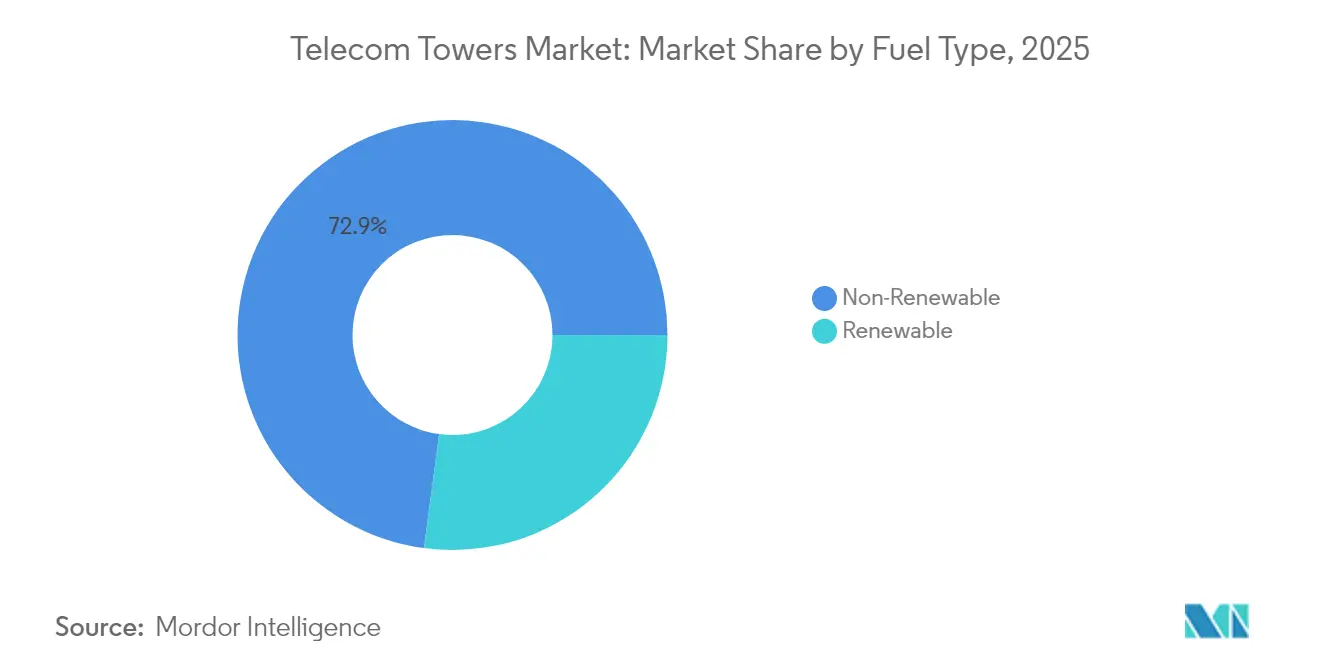
- 燃料タイプ別では、非再生可能エネルギー源が2025年の通信タワー市場シェアの72.88%を占めており、再生可能エネルギーシステムは2031年にかけてCAGR 5.22%で拡大しています。
- タワータイプ別では、格子型構造が2025年に55.62%の収益シェアを占めており、モノポールタワーはCAGR 4.12%で成長すると予測されています。
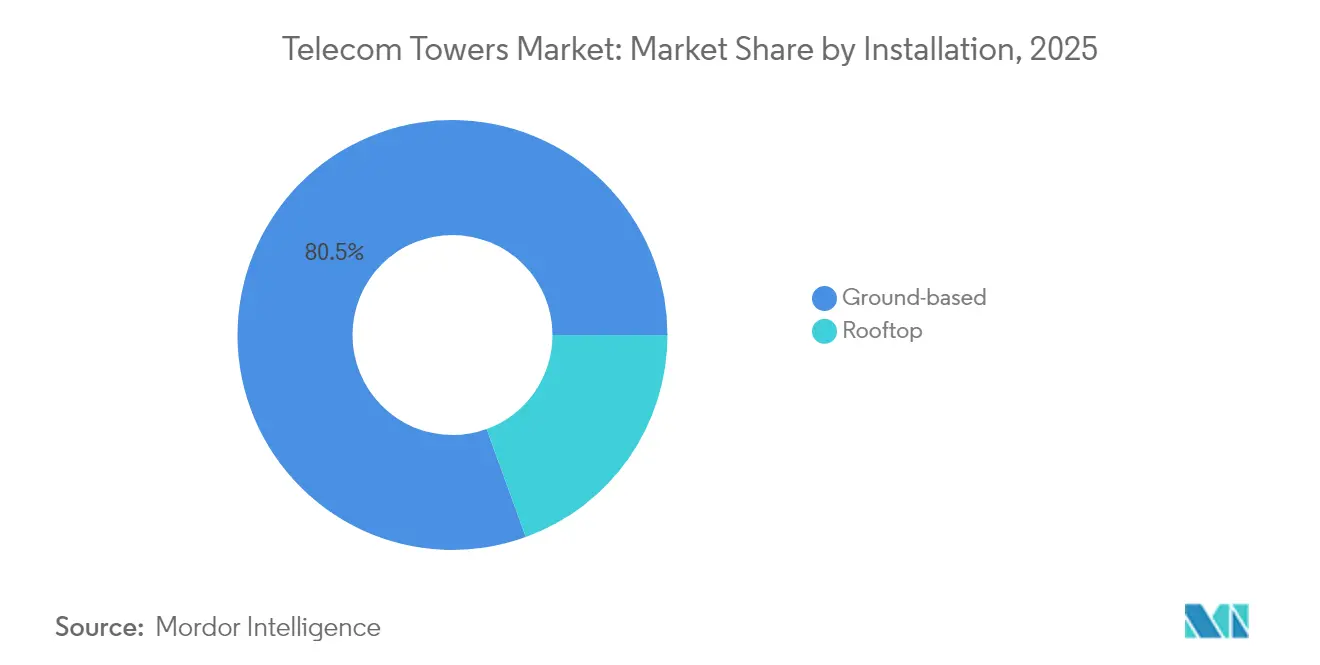
- 設置方法別では、地上設置サイトが2025年の通信タワー市場規模の80.54%を占めていますが、屋上設置はCAGR 4.68%で成長しています。
- 所有形態別では、通信事業者所有の資産が2025年の通信タワー市場規模の61.02%のシェアを保持しており、民間所有タワーはCAGR 4.86%で増加しています。
- 地域別では、アジア太平洋が2025年に最も速い収益拡大を達成しており、2031年まで成長リーダーとしての地位を維持すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gネットワークの展開 | +0.80% | アジア太平洋および北米が先行するグローバル規模 | 中期(2〜4年) |
| モバイルデータおよびスマートフォン利用の増加 | +0.60% | 新興市場で最も強いグローバル規模 | 長期(4年以上) |
| 農村部接続プログラム | +0.50% | アジア太平洋、アフリカ、ラテンアメリカ | 中期(2〜4年) |
| MNOのタワー資産収益化 | +0.40% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| エッジデータセンターのコロケーション需要 | +0.30% | 北米、欧州、都市部アジア太平洋 | 長期(4年以上) |
| ハイブリッド再生可能電力システムの普及 | +0.20% | オフグリッド地域に重点を置いたグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gネットワーク展開がインフラの高密度化を促進
高帯域ミリ波スペクトルにおける5Gの低遅延目標を達成するために、通信事業者は4Gと比較してサイト密度を3〜5倍に高める必要があります。ラテンアメリカだけでも2030年までに4億2,500万件の5G接続に達すると予想されており、従来のマクロタワーとスモールセルの増加する層の両方が必要となります。規制当局も対応しており、カナダ放送通信委員会(CRTC)は、通信事業者が長期的な許可なしに既存の構造物に5G無線機を追加できるよう、接続ルールを合理化しました。こうした政策転換により展開サイクルが短縮され、主要な都市回廊全体で新規および改良されたタワーサイトへの安定した上向きの需要が支えられています。
モバイルデータ利用の増加がネットワーク容量を圧迫
ビデオストリーミング、クラウドゲーミング、エンタープライズモビリティの普及により、米国のワイヤレスデータ消費量は2024年に36%増加し、Crown Castleのテナントなどの通信事業者は都市部のフットプリントを高密度化し、農村部のカバレッジを拡大せざるを得なくなっています。[2]新興市場でも手頃な価格のスマートフォンの普及に伴い、同様の急増が見られます。キャリアアグリゲーションやマッシブMIMOなどの技術はスペクトルを拡張できますが、物理的なインフラが依然として制約要因となっています。その結果、通信タワー市場は引き続き緩やかながら持続的な拡大を示しており、通信事業者はタワー会社に依存して容量需要への対応を加速させています。
農村部接続プログラムが新たな市場機会を開拓
農村部補助金は、低密度地域における展開経済を再構築しています。インドの161億米ドルの農村計画と米国の90億米ドルの農村5G基金は、民間のROIが薄い地域でのタワー建設を補助しています。[3]オーストラリアや英国における同様の取り組みは、タワー共有義務の資金提供と相まって、独立系タワー会社にとって有利なテナンシーパイプラインを生み出し、通信タワー市場の長期的な上昇余地を強化しています。
MNOのタワー資産収益化が業界再編を加速
VerizonのVertical Bridgeへの33億米ドルの売却と、BrookfieldによるATC Indiaの25億米ドルの買収は、通信事業者が長期マスターリース契約を通じてサービスの継続性を維持しながら資本を解放する方法を示す好例です。これらの取引はテナンシー比率を高め、サイト管理を専門化し、バックアップ電源、自動化、エッジ対応シェルター要素への投資を促進し、通信タワー市場全体の収益性と回復力を強化しています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タワー共有の飽和 | -0.40% | 北米および欧州の成熟市場 | 短期(2年以内) |
| 環境規制およびゾーニング規制 | -0.30% | 先進国市場で最も深刻なグローバル規模 | 中期(2〜4年) |
| 高強度鋼および複合材料の供給制約 | -0.20% | グローバルな製造・サプライチェーン | 短期(2年以内) |
| LEO衛星による農村部カバレッジの代替 | -0.10% | 世界の農村部および遠隔地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タワー共有の飽和が成熟市場の上昇余地を制限
北米および西欧のコロケーション比率はタワー1基あたり約2.7テナントで推移しており、追加リース収益の余地は限られています。構造上の制限により、より重い5G機器へのアップグレードが複雑になり、コストのかかる補強が必要となってリターンが低下しています。新興経済圏ではテナンシーパイプラインが引き続き健全ですが、飽和状態が確立された地域での成長を抑制し、世界の通信タワー市場をより均衡のとれた拡大プロファイルへと向かわせています。
環境規制およびゾーニング規制が展開を複雑化
新しい構造物に対するコミュニティの抵抗により、連邦規則が過度な地方規制を排除しようとしているにもかかわらず、米国の一部の自治体では承認タイムラインが最大18ヶ月延長されています。[4]厳格な設計基準と健康影響に関する議論が不確実性を高め、保有コストを増加させ、場合によっては通信事業者をより高価なステルスまたは屋上ソリューションへと向かわせています。このような規制上の遅延は、5Gサイト数を増やさなければならない高密度都市部に不均衡な影響を与え、短期的な成長モメンタムを弱めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
燃料タイプ別:
再生可能エネルギーへの移行が加速非再生可能エネルギー源は2025年の通信タワー市場シェアの72.88%を占め、マクロセルサイトのグリッド電力とディーゼル発電機が中心となっています。しかし、通信事業者が遠隔地での運営費を大幅に削減するソーラーバッテリーハイブリッドシステムに移行するにつれ、再生可能エネルギーはCAGR 5.22%で最も速い成長を遂げています。再生可能エネルギーの普及は、不安定なグリッド供給とディーゼル物流コストが高い地域で最も顕著であり、Telefónicaドイツのエネルギーセルフサフィシェントなステルスタワーは温帯気候での実現可能性を示しています。ハイブリッドシステムはまた炭素排出量を抑制し、インフラプロバイダーを厳格化するESG義務に沿わせ、通信タワー市場にグリーンファイナンス資本を引き寄せています。
先進的なタワー会社は現在、エネルギー・アズ・ア・サービス契約をバンドルし、MNOがサイトと電力管理の両方をアウトソーシングできるようにしています。スマートコントローラーとAI駆動のバッテリー分析が消費カーブを最適化するにつれ、通信タワー産業はエネルギー消費者から地域エネルギー生産者へと移行しています。この進化はマージン機会を広げ、収益を多様化し、持続可能な接続における当セクターの役割を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
タワータイプ別:
モノポールの成長が格子型の優位性に挑戦格子型タワーは、三角形鋼構造が経済的なコストで重量のあるマルチバンドペイロードを支持できるため、2025年に55.62%のシェアを維持した。アジア太平洋地域およびアフリカの農村部における広域カバレッジのバックボーンであり続けている。地上設置型サイトは2024年のアジア太平洋地域の通信タワー市場規模の64.56%を占め、多様な地形にわたる広域カバレッジを支えている。一方、モノポールは都市部の回廊において4.12%のCAGRで最も高い成長を示している。単柱型のフォームファクターにより、通行権の取得が容易となり、景観上の問題を回避できるため、許可取得サイクルの短縮が可能となる。2024年に入されたカーボンファイバー製モノポールは、鋼鉄の12分の1の重量でありながら12倍の引張強度を発揮し、輸送・基礎工事のコストを抑えつつ資産寿命を延ばしている。
ステルス型およびガイドワイヤー型は、ポートフォリオを補完する存在である。ステルス型ソリューションは歴史的地区のゾーニング規制に対応し、ガイドワイヤー型タワーは土地が豊富な超高層用途に対応する。多様な設計を組み合わせることで、通信タワー市場は経済性を損なうことなく、高密度化と農村部への普及という両方の目標に対応できる。
設置方法別:
屋上設置が勢いを増す地上設置サイトは2025年の通信タワー市場規模の80.54%を占めており、構造的安定性、十分な敷地スペース、マルチテナント改修の容易さが主な要因です。これらの特性は郊外およびグリーンフィールドの文脈において引き続き最重要です。都市部の現実は異なり、急騰する土地コストと短縮されたタイムラインにより、MNOはCAGR 4.68%で成長している屋上設置へと向かっています。分散アンテナシステムは現在、ビル管理システムとシームレスに統合され、データを多用する入居者の屋内カバレッジを改善しています。
屋上設置には依然として課題があり、荷重制約、建物オーナーとの交渉、機器の垂直輸送などがありますが、エンジニアリングの進歩とプレハブマウントにより設置が合理化されています。予測期間を通じて、地上設置タワーは通信タワー市場の主力であり続け、屋上設置が高密度化のギャップを埋め、スモールセルグリッドを補完します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
所有形態別:
収益化の波の中で民間所有が加速通信事業者所有のポートフォリオは2025年の世界収益の61.02%を占めており、3Gおよび初期4G時代に一般的だった建設・所有モデルを反映しています。資本予算の逼迫が現在、資産売却を促進しており、インフラファンドや専門タワー会社が資産を取得し、通信事業者と長期リース契約を締結するにつれ、民間所有タワーはCAGR 4.86%で拡大しています。BrookfieldによるATC Indiaの25億米ドルの買収は、数十年にわたるテナンシー契約に結びついた予測可能なキャッシュフローへの投資家の意欲を示す好例です。
民間オーナーはスケールを活用して機器調達の交渉力を高め、メンテナンスを集中化し、EBITDAマージンを向上させるサイト自動化プラットフォームを展開しています。したがって、通信タワー市場はMNOにとってのアセットライト戦略と投資家にとっての運営専門化への顕著な傾向を示しています。MNOキャプティブ構造は地域の株式参加を義務付ける規制ルールが存在する場合に継続しますが、長期的なトレンドはマスターリース契約と組み合わせた第三者所有を支持しています。
地域分析
アジア太平洋地域 通信タワー市場
アジア太平洋地域は、中国の204万サイトにおける設置実績とインドの積極的な5G目標(2030年までに数十万件の新規テナンシーを追加予定)を背景に、引き続き世界的成長のエンジンであり続けています。政府の政策は支援的であり、周波数オークションはカバレッジを優先し、農村部への補助金は採算性のギャップを縮小しています。日本と韓国は、スモールセルをマクログリッドに重ねる超高密度アーキテクチャを洗練させており、東南アジア市場はタワー共有フレームワークを推進してロールアウトを加速しコストを抑制しています。こうしたダイナミクスにより、アジア太平洋地域は通信タワー市場において最大かつ最も成長の速いセグメントとしての地位を確固たるものにしています。
北米 通信タワー市場
北米は成熟しているものの、技術的に高度な市場環境を呈しています。広範なコロケーションにより新規建設量は抑制されていますが、5Gアップグレードおよびエッジデータセンー構想がリース需要を支えています。農村部5G基金などの連邦プログラムは、人口希薄地域における経済性を補完し、未整備コミュニティへの段階的成長を促進しています。規制上の逆風は地方自治体レベルで生じており、ゾーニングの停滞や景観上の反対意見がプロジェクトのタイムラインを延長させる可能性がありますが、連邦の先占措置により地方拒否権の余地は縮小しつつあります。
欧州・中東・アフリカおよびラテンアメリカ 通信タワー市場
欧州は二極化したパターンを示しています。西欧市場は飽和状態と厳格な環境規制に直面しており、タワー企業は再生可能エネルギーを活用したサイトや環境重視の規制を満たすステルスデザインを採用することで革新を図っています。一方、東欧およびバルカン諸国は5G普及の初期段階にあり、周波数オークションとEUの接続性基金がグリーンフィールド建設を支援し、地域全体の勢いを高めています。中東では統合が進み、STCのTAWALおよびZainのTASCプラットフォームを背景にタワー会社のシェアが44%を超えています。ラテンアメリカはAmérica Móvilのラジルへの77億米ドルのコミットメントと拡大する5Gオークションの恩恵を受けており、アフリカの長期的なポテンシャルは、衛星バックホール、農村補助金、ユニバーサルサービス義務を組み合わせた政府のデジタル化計画に依拠しています。
規制環境
通信タワーの展開と改修は、改修に伴う許認可手続きを短縮し、インフラ共有を制度化する政策によってますます形作られている。米国では、セクション6409(a)に基づく連邦措置(2025年12月)により、無線インフラの改修に関連する適格施設要請の承認経路が強化され、既存構造物の改修を通じた5Gの高密度化が迅速化された。カナダでは、Innovation, Science and Economic Development Canada(ISED)が2026年5月にCPC-2-0-17の免許条件を更新し、アンテナ塔の設置プロセスを近代化するとともに、義務的なタワーおよびサイト共有の要件を強化した。
新興市場でも、重複を抑制しながらカバレッジを拡大するため、共有インフラに関する規則が厳格化されつつある。Rwanda Utilities Regulatory Authority(RURA)は2026年1月、通信インフラ共有を規定する規則N 20/R/ICT/RURA/2026を制定し、規則を遵守していない免許事業者に対して6か月の猶予期間を設けた。国内措置に加え、国際的な技術指針の整備も進んでおり、通信用電柱および架空設備の保守に関するITU-T勧告L.341(2025年5月)、ネットワークインフラ管理向けにID技術を用いた運用支援システムに関するL.360(2025年5月)などが、タワー所有者がポートフォリオ全体で保守やサイト運用を標準化する助けとなっている。
競争環境
通信タワー市場は適度に集中しています。American Tower Corporation、Cellnex、Indus Towers、China Towerなどのグローバル大手は広範な多地域ポートフォリオを保有しており、Vertical Bridgeのような専門オーナーが特定の地域を支配しています。戦略的差別化はテナンシーの最大化、エネルギーイノベーション、エッジコンピューティングキャビネットなどのデジタルレイヤーの付加価値に集中しています。American Towerの最高執行責任者交代などの最近の人事は、運営上の卓越性と自動化への継続的な推進を示しています。
インフラファンドが予測可能なインフレ連動キャッシュフローを追求する中、投資意欲は引き続き旺盛です。取引は好循環を示しており、MNOの資産売却がタワー会社の規模を拡大し、規模が設備投資のシナジーと低い資本コストを解放し、節約分がサイトアップグレードと再生可能エネルギーへの移行に投入されてさらなるテナントを引き付けます。特許記録は炭素繊維ポールとAI対応予知保全における研究開発の増加を示しており、持続的な技術競争を示唆しています。しかし、FAA照明規則から自治体設計基準に至るまでの規制遵守は、参入障壁を高めることで既存企業を守り続けています。
ホワイトスペースの機会はエッジコンピューティングとパワー・アズ・ア・サービスに集中しています。早期採用者はタワー基部にマイクロデータセンターをコロケーションし、低遅延配信を必要とするコンテンツデリバリーネットワークからの即時需要に応えています。同時に、ESG連動ファイナンスが再生可能エネルギーへの改修を加速させ、市場リーダーがコスト削減とサステナビリティプレミアムの両方を獲得できる立場に置いています。
通信タワー産業リーダー
-
American Tower Corporation
-
Helios Towers PLC
-
Indus Towers Limited(Bharti Infratel)
-
China Tower Corporation
-
SBA Communications Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
通信タワー市場
- American Tower Corporation
- Cellnex Telecom S.A.
- China Tower Corporation Limited
- SBA Communications Corporation
- Indus Towers Limited
- Helios Towers PLC
- IHS Holding Limited
- Vantage Towers AG
- Deutsche Funkturm GmbH
- TAWAL Company Ltd.
- Telxius Telecom S.A.
- Telesites S.A.B. de C.V.
- AT&T Inc.
- T-Mobile US, Inc.
- GTL Infrastructure Limited
- Orange S.A.
- Telenor ASA
- PT Dayamitra Telekomunikasi Tbk (Mitratel)
- Ooredoo Q.P.S.C.
- Zong Pakistan (CMPak Limited)
市場機会と将来展望
ホワイトスペースの機会は、政策に裏付けられたカバレッジ拡大プログラムや通信事業者の建設計画が新たなテナントパイプラインを生み出す場所、およびタワーサイトをエネルギー耐性のあるマルチサービスインフラへと改修できる場所に集中している。インドでは、Vodafone Ideaが2026年5月、12~18か月かけて60,000~70,000カ所の新規モバイルサイトを展開する計画を発表し、新規の地上設置型・屋上設置型施設に加え、既存資産へのコロケーション需要も拡大させている。欧州では、Vodafone Germanyが2026年1月にネットワーク拡張プログラムを開始し、10,600件の建設・改修プロジェクトを対象としており、都市部・地方部双方でのタワー改修、新規基地局、容量主導の高密度化に対する短期的な需要を強めている。
もう一つの機会領域は、補助金付きまたは政府主導のタワー展開を通じた地方・僻地の接続性向上と、オフグリッドサイトにおけるより環境に配慮した電源システムの導入である。ナイジェリアは2026年6月、Nigeria Universal Communication Access Project(NUCAP)を立ち上げ、地方や河川流域へのカバレッジ拡大のためにグリーン通信タワー3,700基を展開することとした。これにより、タワー建設およびエネルギーソリューションに対する明確なプログラムベースのパイプラインが生まれている。こうした短期的な建設サイクルに加え、業界は6G標準化の正式な作業を開始しており、3GPPが2026年6月にRelease 21のもとで6Gの検討を開始した。これにより、サイトの準備状況(電源、スペース、バックホール、マルチバンド負荷)への注目が高まり、タワーの改修、自動化、そしてMNOの運用上の摩擦を軽減するエネルギー・アズ・ア・サービスの提供に対するビジネスケースを後押ししている。
Recent Industry Developments in 通信タワー市場
- 2026年5月:Helios Towersは、コンゴ民主共和国における大規模な投資コミットメントを発表した。公開情報によると、ネットワーク拡張に関連しておよそ1億米ドル規模のプログラムとされている。この投資は、浸透率の低い市場における新規建設および改修に対する短期的な需要を支え、カバレッジ拡大とデータ成長が追加のテナント契約を促す中で、アフリカにおけるHelios Towersの地位を強化するものである。
- 2025年6月:American TowerはSwift Solarと提携し、米国のタワーインフラサイトへの導入に向けて先進的なペロブスカイト太陽光発電技術を評価した。この取り組みは、送電網の制約に直面するサイトにおけるエネルギー密度の向上と耐性強化を目指すもので、ハイブリッド再生可能電源システムへの広範な移行およびタワーでの運用コスト削減という流れに沿っている。
- 2024年7月:American TowerとStonepeakは、コロラド州デンバーに新しいデータセンターを建設するための合弁事業を設立した。このプロジェクトは、タワー不動産とデジタルインフラの融合を強化し、従来のマクロリースを超えてタワー隣接資産の価値を高め得るエッジ指向型コロケーション戦略を後押しするものである。
通信タワー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートにおる通信タワー市場は、無線ネットワーク機器を収容する通信タワーインフラから生じる収益として定義される。具体的には、タワー構造物および事業者がアンテナや無線機器を設置するための関連パッシブサイト要素が含まれる。
対象外の範囲:アクティブネットワーク電子機器およびコアネットワーク機器の収益は除外され、集計はタワーおよびサイトインフラ関連収益に限定される。
セグメンテーション概要
- 燃料タイプ別
- 再生可能エネルギー
- 非再生可能エネルギー
- タワータイプ別
- 格子型タワー
- ガイドワイヤー型タワー
- モノポールタワー
- ステルスタワー
- 設置方法別
- 屋上設置
- 地上設置
- 所有形態別
- 通信事業者所有
- 合弁事業
- 民間所有
- MNOキャプティブ
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他アジア
- 中東
- イスラエル
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他中東
- アフリカ
- 南アフリカ
- エジプト
- その他アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、タワーストック、展開ペース、および新規建設・改修に影響を与える政策環境に関する初期データセットの構築に使用された。ITU指標、世界銀行の接続性・インフラシリーズ、各国通信規制当局の公表資料、政府のスペクトルおよびブロードバンドプログラム文書、タワー部品がサイト活動の代理指標となる税関・貿易統計など、有料購読を必要としない公開情報源を活用した。
入力情報の実用性を確保するため、報告されたタワー数、農村カバレッジ目標、4Gから5Gへのアップグレードタイムラインは、事業者の開示資料投資家向けプレゼンテーション、業界団体のウェブサイト、テナント契約・リース動向に関する信頼性の高い報道と照合した。また、主要国における非公開タワー事業者の見落としを防ぎ、収益の内訳を標準化するため、企業財務情報・インテリジェンスの有料購読サービスも選択的に活用した。ここに記載したデスクリサーチのソースは例示であり、調査プロセスを通じてデータポイントの収集・検証・明確化のために他の多くの公開情報源も活用した。
一次インタビューおよびサーベイ
一次調査は、サイト活動のうちどの部分が認識された通信タワー収益に転換されるか、またテナント契約や電力構成に応じて価格がどのように変動するかを検証することに重点を置いた。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のタワーオーナー、移動体通信事業者、建設業者、サイト運営チームと対話し、新規建設、改修、廃止、および典型的なリース構造に関する前提条件を確認した。これらの回答者からの情報は、テナント主導型および電力パススルー型の成果に関するモルレンジの精緻化に活用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:15% | アジア太平洋地域:38% |
| 中位層:55% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ地域:36% |
| 小規模プレーヤー:17% | マネージャー:51% | 南北アメリカ地域:26% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップを組み合わせたアプローチで構築された。通信タワー収益は、まずアクティブサイトとテナント行動の需要プールから再構築され、次いで供給側・事業者側のシグナルと照合される。
トップダウンの構築では、地域別のタワーおよびルーフトップサイトの設置基数から始め、追加・廃止率を適用し、テナント比率、典型的なリース料、サイトレベルの電力構成を用いて収益に換算する。
モデルで使用する主要インプットには、設置済みタワー基数と純増数、5Gアップグレードに連動した改修の強度、テナント契約とコロケーションの動向、地上設置型とルーフトップ設置型の比率、および運営パススルーに影響を与える再生可能エネルギーと非再生可能エネルギーのサイト電力構成が含まれる。予測は、5G高密度化とシェアリング普及に関するインタビューベースの期待値から基本・保守・加速展開の各シナリオを作成し、現実的な地域別展開制約に照らして整合させるシナリオ分析によって処理された。
選択的なボトムアップ検証は、開示済みのタワー会社収益をサンプリングし、サイト当たりの推定収益をモデル出力と比較することで実施された。乖離が生じた場合は、非公開所有の空白部分や非典型的な価格環境に対して調整を行った。国レベルで明確な開示が得られない場合は、タワー数の動向、事業者の設備投資の方向性、規制当局への届出などの代理指標を用いて空白を補完し、地域間で一貫したロジックを適用することで合計値の比較可能性を確保した。
データ検証と更新サイクル
検証は複数の層で実施された。まず内部整合性チェックにより、タワー数、純増数、サイト当たりの推定収益が既知の展開サイクルと同じ方向に動いているかを確認した。次に、事業者のネットワーク拡張関するコメンタリー、タワーの売買・リース活動パターン、地域レベルの技術アップグレードのタイミングなど独立したシグナルと出力を比較し、承認前に異常値を精査した。
各モデルパスは別のアナリストがレビューし、テナント、価格推移、電力構成に関する前提条件を検証する。数値が想定範囲を外れた場合や、主要な政策・取引イベントによってサイト経済性が変化した場合は、情報源に再確認を行う。レポートは年次で更新され、重要なイベントが発生した場合は中間更新も実施される。納品前には最終レビューを完了し、クライアントが入手可能な最新情報に基づく最新の見解を受け取れるようにしている。
Mordor Intelligenceの通信タワー市場規模と他の公表推計との比較
通信タワーの公表市場規模がしばしば異なるのは、市場の境界が常に同一の方法で扱われるわけではなく、サイト電力およびテナント関連収益の計上方法が異なる場合があるためである。また、通貨換算に使用する年度、リース料の上昇速度の前提、および予測が現実的なタワー増加数に基づくか積極的な5Gシナリオに基づくかによっても差異が生じる。
ベンチマーク表に大きな幅が見られる主な理由は、一部の推計がより広範な通信インフラやアクティブネットワーク支出を合計に含めているためである。Mordor Intelligenceのモデルは収益を通信タワーインフラおよびパッシブサイト経済性に紐付けており、アクティブ無線機器およびコアネットワーク支出は計上されない。成長率は、包括的な5G乗数ではなく、タワー基数とテナントシグナルと整合的に維持されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 290.29 ミリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 304.10 ミリオン 米ドル(2025年) | タワー部品と電力システム収益の扱いをより広範に含む範囲を採用しているとみられ、近代化およびバックアップ電力アップグレードをより広く計上する場合に合計値が高くなる可能性がある。 |
| 業界出版社B | 678.70 ミリオン 米ドル(2025年) | タワーを超えた隣接する通信インフラおよび展開カテゴリーを含む可能性が高く、タワー基数の増加や現実的なテナント変化よも市場を急速に拡大させる高成長前提を適用している。 |
総合すると、この比較は乖離の最大の要因が範囲と収益認識にあり、次いで価格と展開に使用される速度前提にあることを示している。入力を観察可能なタワー基数の動向、設置構成、テナント行動に基づいて維持することで、推計は明確なレバーに追跡可能な状態を保ち、繰り返し可能な方法で再確認・更新することができる。
レポートで回答される主要な質問
通信タワー市場の規模はどのくらいですか?
通信タワー市場規模は2026年に300億7,000万米ドルに達し、CAGRは2.67%で成長して2031年までに343億米ドルに達すると予測されています。
通信タワー市場の現在の規模はどのくらいですか?
2026年、通信タワー市場規模は300億7,000万米ドルに達すると予測されています。
通信タワー市場の主要プレーヤーは誰ですか?
American Tower Corporation、Helios Towers PLC、Indus Towers Limited(Bharti Infratel)、China Tower Corporation、SBA Communications Corporationが通信タワー市場で事業を展開する主要企業です。
通信タワー市場で最も成長の速い地域はどこですか?
アジア太平洋が予測期間(2026年~2031年)において最も高いCAGRで成長すると推定されています。
通信タワー市場で最大のシェアを持つ地域はどこですか?
2025年、アジア太平洋が通信タワー市場において最大の市場シェアを占めています。
この通信タワー市場レポートはどの年をカバーしており、2025年の市場規模はどのくらいでしたか?
2025年、通信タワー市場の規模は30.07 ビリオン 米ドルと推定されました。