
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- Chile
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones del Reino Unido por Mordor Intelligence
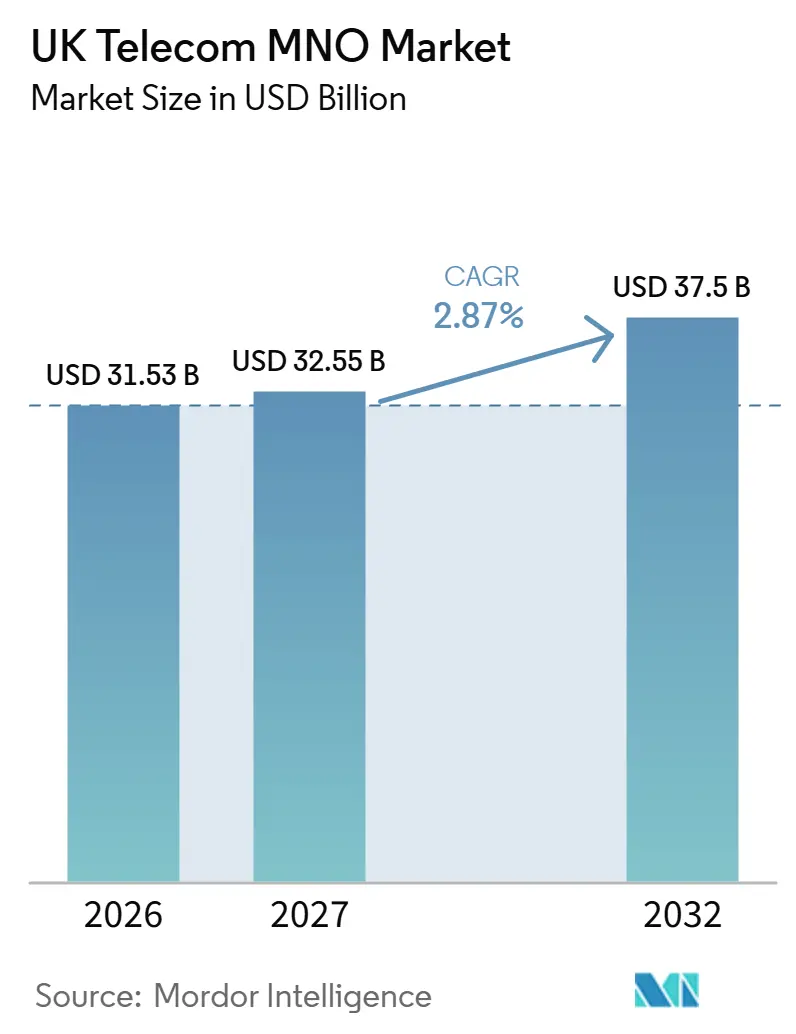
El tamaño del mercado de MNO de Telecomunicaciones del Reino Unido se valoró en 31,53 mil millones de USD en 2026 y se estima que crecerá desde 32,55 mil millones de USD en 2027 hasta alcanzar 37,5 mil millones de USD en 2032, con un CAGR del 2,87% durante el período de previsión (2027-2032). El volumen de suscripciones fue de 91,65 millones de suscripciones en 2026 y se estima que crecerá desde 92,2 millones de suscripciones en 2027 hasta alcanzar 95 millones de suscripciones en 2032, con un CAGR del 0,6% durante el período de previsión (2027-2032).
La expansión de la cobertura abre más lugares para vender servicios móviles en el Reino Unido. Los paquetes para hogares y la conectividad empresarial ofrecen formas distintas de monetizar ese alcance. La competencia de precios y los costes operativos limitan los fondos disponibles para una mayor expansión. El uso compartido de redes por parte de los operadores y el network slicing 5G ofrecen a los operadores formas de ampliar la cobertura y vender un rendimiento local garantizado a los compradores empresariales. En conjunto, estas fuerzas favorecen un mayor valor de servicio por conexión dentro de una base de suscripciones en lenta expansión.
Conclusiones Clave del Informe
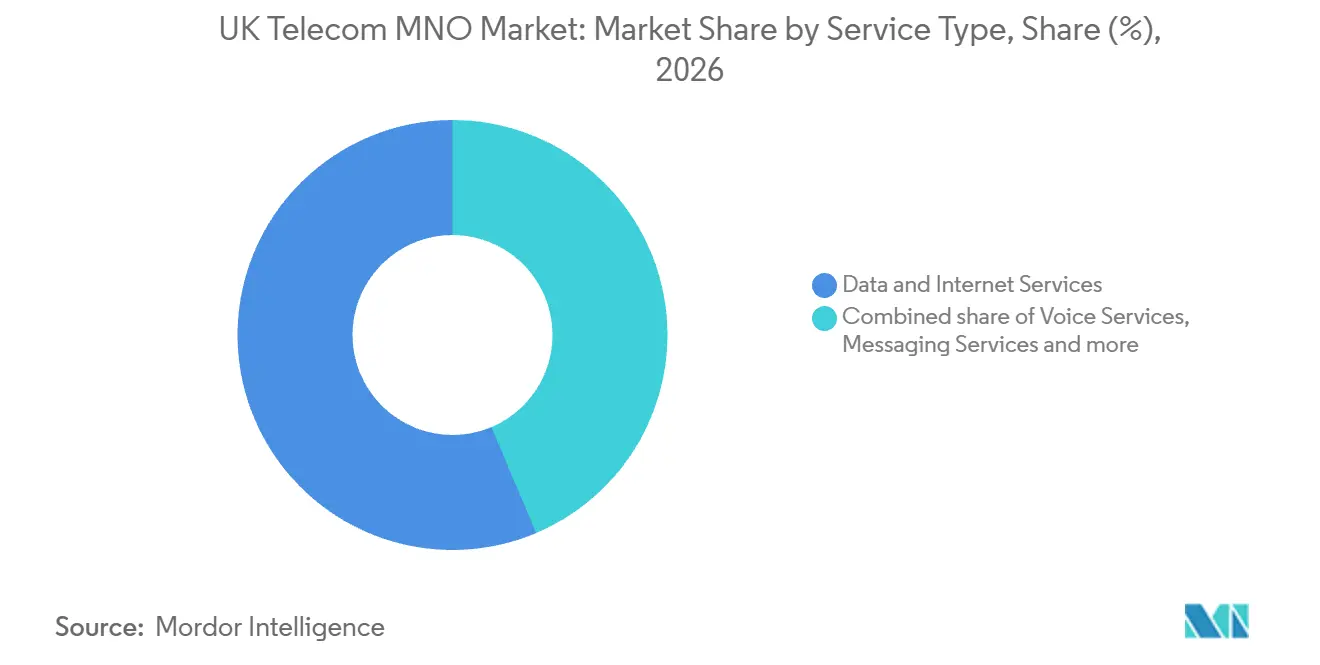
- Por tipo de servicio, los servicios de datos e internet representaron una participación del 56,36% en el mercado de MNO de Telecomunicaciones del Reino Unido en 2026, mientras que se prevé que los servicios de IoT y M2M sean el segmento de mayor crecimiento, con un CAGR del 4,2% durante 2027-2032.
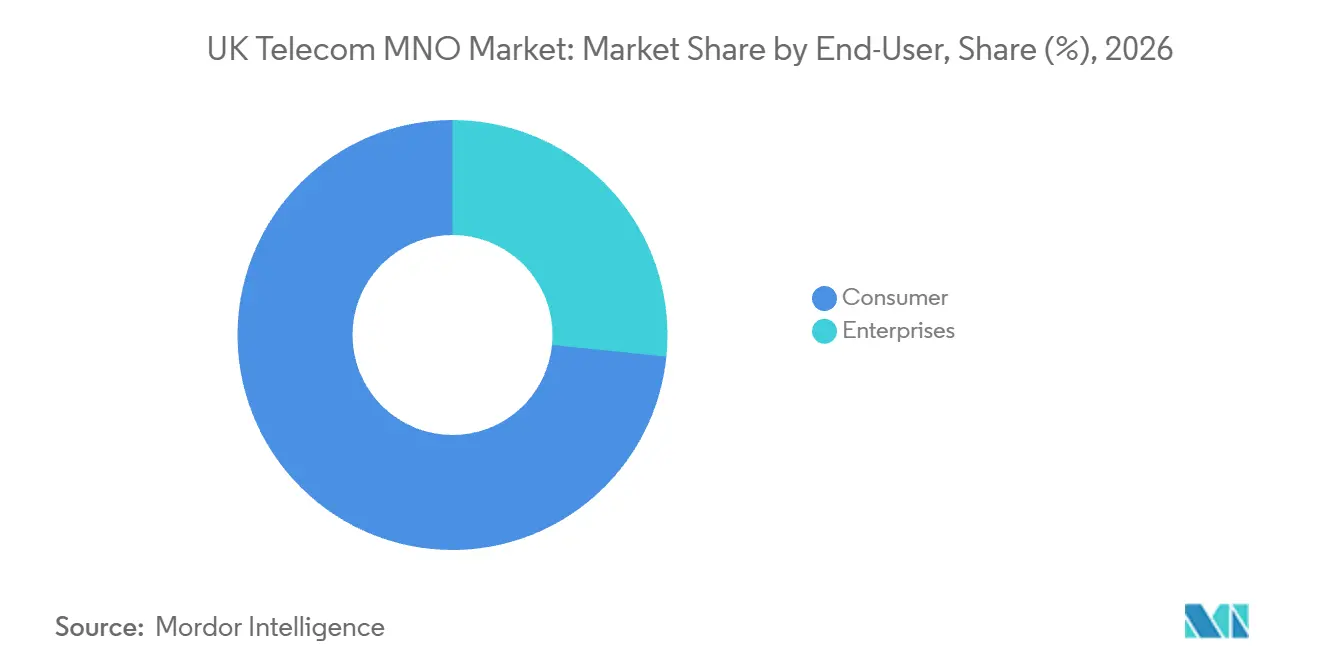
- Entre los usuarios finales, el segmento de consumidores representó una participación del 73,4% del tamaño del mercado de MNO de Telecomunicaciones del Reino Unido en 2026, con las empresas previstas como el segmento de mayor crecimiento, con un CAGR del 3,35% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| El Despliegue del 5G Autónomo Acelera el Incremento del ARPU Premium | +1.4% | A nivel nacional | Medio plazo (2-4 años) |
| Los Paquetes de Convergencia Fijo-Móvil Profundizan la Reducción de la Tasa de Abandono | +1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| La Red Rural Compartida Amplía la Cobertura hacia Nuevas Bolsas de Demanda | +0.9% | Distrito de los Lagos, Snowdonia y Exmoor | Medio plazo (2-4 años) |
| La Indexación Anual de Tarifas CPI+3,9% Protegió Anteriormente el Crecimiento de los Ingresos Totales | +0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Las Garantías de Network Slicing para Aplicaciones Verticales Basadas en MEC Desbloquean Nuevas Fuentes de Ingresos | +0.5% | A nivel nacional | Medio plazo (2-4 años) |
| Los Requisitos de Diversidad de Proveedores OpenRAN de Ofcom Reducen los Tiempos de Obtención de Permisos para el Despliegue de Small Cells 5G | +0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Despliegue de 5G Autónomo Acelera el Incremento del ARPU Premium
La expansión del 5G autónomo amplía el área sobre la que los operadores pueden ofrecer un servicio móvil diferenciado con un cargo adicional. En enero de 2026, la cobertura autónoma de alta confianza fuera de los locales del Reino Unido oscilaba entre el 49% y el 85% en las 3 redes MNO que lo habían desplegado. El rango comparable de julio de 2025 era del 47% al 65%. En septiembre de 2026, Vodafone Business lanzó un plan para empresas de 1 a 9 empleados en el segmento nacional de consumidores, a partir de 3 GBP (4,02 USD) adicionales al mes con IVA incluido. El acceso requería cobertura relevante, un dispositivo compatible y un plan compatible. Una tarifa premium se convierte así en una oferta comercial específica, con el grupo de compradores potenciales delimitado por las ubicaciones y los dispositivos donde se puede utilizar el servicio.
Los Paquetes de Convergencia Fijo-Móvil Profundizan la Reducción de la Tasa de Abandono
Una propuesta combinada para el hogar puede reforzar la retención incluso cuando el propio servicio móvil tiene un período de compromiso corto. La participación de BT Group en hogares con móvil de consumo o banda ancha que contratan tanto banda ancha como móvil de pospago aumentó del 24,6% en el ejercicio fiscal 2025 al 26,6% en el ejercicio fiscal 2026. En sus comentarios sobre los resultados del ejercicio fiscal 2026, BT Group informó que el móvil en EE One, su propuesta de convergencia, tenía una tasa de abandono un 35% inferior a la media, aunque la oferta se vendía principalmente con contratos de 30 días. La comparación de la tasa de abandono de EE One muestra que una baja tasa de abandono puede coexistir con compromisos móviles cortos, mientras que el aumento de la participación de hogares muestra la expansión del modelo de paquetes. Virgin Media O2, en su informe VMED O2 UK Holdings, registró 1,8 millones de clientes UK Volt a 31 de diciembre de 2025, combinando la banda ancha de Virgin Media con un plan móvil O2 compatible.
La Red Rural Compartida Amplía la Cobertura hacia Nuevas Bolsas de Demanda
La expansión de la cobertura rural ofrece a los operadores una vía hacia la demanda en lugares donde la disponibilidad del servicio limita la utilidad de una suscripción. En agosto de 2026, más de 150 actualizaciones de mástiles 4G financiadas por el gobierno estaban activas a través de la Red Rural Compartida, proporcionando cobertura adicional en más de 5.684 kilómetros cuadrados combinados en todo el Reino Unido.[1] Las actualizaciones utilizaron infraestructura existente para proteger los parajes pintorescos e incluyeron el Distrito de los Lagos, Snowdonia y Exmoor. El financiamiento gubernamental respaldó las actualizaciones de los mástiles, mientras que los operadores móviles proporcionaron las redes que recibieron la cobertura adicional. La demanda en estos paisajes depende, por tanto, de que los residentes y visitantes utilicen los servicios en las redes de los operadores actualizados.
Indexación Anual de Tarifas CPI+3,9% Protegió Anteriormente el Crecimiento de los Ingresos Totales
La indexación de tarifas heredada respaldó los ingresos por contrato retenido sin requerir una suscripción adicional ni un cambio en el uso del servicio. En 2025, BT aplicó un cambio de precio del 6,4% a los clientes que ya estaban en sus condiciones de CPI+3,9%, utilizando la tasa de IPC de diciembre del 2,5% de la Oficina de Estadísticas Nacionales. En enero de 2026, BT anunció que comenzaría a trasladar a los clientes de BT y EE fuera de contrato elegibles a condiciones en libras esterlinas a partir del 1 de marzo de 2026. La fecha efectiva de cada cliente sería confirmada mediante notificación, sin un nuevo plazo mínimo. BT indicó que los cambios de precio anuales para los clientes dentro de su plazo mínimo no serían ajustados. La transición anunciada segmenta la base de precios según el estado del contrato, con condiciones diferentes para los clientes fuera de contrato elegibles.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión del CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Los Costes de Espectro y Energía Comprimen los Márgenes EBITDA | -0.8% | A nivel nacional | Medio plazo (2-4 años) |
| La Migración a MVNO Diluye el ARPU Nominal en la Crisis del Coste de la Vida | -0.6% | A nivel nacional | Corto plazo (≤ 2 años) |
| Los Objetivos de Cero Emisiones Netas Adelantan el Capex para Redes más Ecológicas | -0.3% | A nivel nacional | Medio plazo (2-4 años) |
| La Neutralidad de Red y los Gravámenes Medioambientales Limitan la Fijación de Precios Diferencial para Casos de Uso 5G de Alto ARPU | -0.2% | A nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Costes de Espectro y Energía Comprimen los Márgenes EBITDA
Los cargos por espectro y los costes de energía de la red compiten con los fondos que los operadores pueden destinar a la expansión y mejora de los servicios móviles. El Índice del Mercado Móvil de VodafoneThree de julio de 2026 clasificó a los operadores del Reino Unido como los segundos con mayores costes de energía entre sus 10 mercados nacionales. El índice también identificó los elevados cargos por espectro como una presión sobre los operadores de redes móviles del Reino Unido. En conjunto, estas cargas limitan la expansión al dejar menos de un determinado ingreso por servicio disponible para financiar capacidad de red adicional. BT Group informó de una reducción del 6% en el consumo de energía en sus redes en el ejercicio fiscal 2026, lo que ilustra una posible respuesta de eficiencia a nivel de grupo. Incluso con un menor consumo, los operadores deben absorber los cargos por espectro y la factura energética restante antes de que los ingresos adicionales puedan respaldar la inversin en servicios.
La Migración a MVNO Diluye el ARPU Nominal en la Crisis del Coste de la Vida
Las ofertas de redes virtuales a precios más bajos limitan los cargos que los MNO pueden mantener cuando los clientes dan mayor importancia al precio del servicio móvil. En marzo de 2026, el gobierno del Reino Unido señaló que los MVNO habían seguido creciendo y generalmente ofrecían tarifas más baratas que los MNO. Identificó la presión a la baja sobre los precios derivada de esas ofertas como una fuerza que podría limitar los ingresos del mercado en su conjunto. Dado que los MVNO venden servicios bajo sus propias marcas utilizando las redes de los MNO anfitriones, la participación en la red y la relación con el cliente minorista ofrecen posiciones comerciales diferentes. Un operador anfitrión puede conservar la oportunidad de suministrar conectividad tras perder una relación directa con el cliente, pero esa oportunidad no elimina la presión sobre su propuesta minorista competidora.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Ingresos Totales de Telecomunicaciones y ARPU:
El Crecimiento Minorista y la Combinación de Suscriptores Requieren Decisiones SeparadasLos ingresos minoristas móviles miden el tamaño del conjunto de ingresos, mientras que el ingreso medio por usuario (ARPU) mide el valor por suscriptor. Ofcom informó de ingresos nominales del sector de telecomunicaciones del Reino Unido de 34,7 mil millones de GBP (45,75 mil millones de USD) en el año natural 2025, una caída del 0,8% interanual. Por separado, los ingresos minoristas de telefonía móvil del Reino Unido fueron de 3,72 mil millones de GBP (2,77 mil millones de USD) en el segundo trimestre de 2026, un aumento de 38 millones de GBP (28,29 millones de USD), o el 1%, interanual. Los ingresos minoristas móviles mensuales medios fueron de 13,63 GBP (10,15 USD) por suscriptor en el segundo trimestre de 2026, por lo que cada conexión añadida eleva o diluye la media ponderada según si genera ingresos por encima o por debajo de ese nivel.
Las tablas del segundo trimestre de 2026 de Ofcom mostraron ingresos minoristas móviles mensuales medios de 16,22 GBP (12,07 USD) por suscriptor de contrato de pospago frente a 5,41 GBP (4,03 USD) para prepago. Con esas medias, 3 conexiones de prepago aportan aproximadamente los ingresos minoristas mensuales de una conexión de pospago. Los objetivos de número de clientes necesitan, por tanto, componentes separados de pospago y prepago para describir los ingresos minoristas asociados a las altas.
Por Tipo de Servicio:
La Escala de Datos y los Dispositivos Conectados Configuran la Combinación de IngresosLos servicios de datos e internet representaron una participación del 56,36% del tamaño del mercado de MNO de Telecomunicaciones del Reino Unido en 2026, convirtiéndose en el segmento más grande. El tráfico de datos móviles del Reino Unido, una medida de volumen, totalizó 3.294 PB en el segundo trimestre de 2026, un aumento del 13,2% interanual.[2] El creciente volumen de tráfico refuerza el argumento a favor de la capacidad orientada a los datos, aunque un mayor uso por sí solo no garantiza un crecimiento de ingresos proporcional. El valor para el operador depende, por tanto, de cómo las ofertas comerciales traducen un uso más intensivo en ingresos por servicio, al tiempo que respaldan la capacidad que ese uso requiere.
Se prevé que los servicios de IoT y M2M sean el segmento de mayor crecimiento, con un CAGR del 4,2% durante 2027-2032. Ofcom contabilizó aproximadamente 27,7 millones de conexiones IoT activas en las redes MNO del Reino Unido en 2025, un aumento del 4% interanual. Se prevé que los servicios de voz se contraigan, y los minutos de llamadas originadas en móviles en el Reino Unido cayeron un 5,1% interanual hasta 35,2 mil millones de minutos en el segundo trimestre de 2026. También se prevé que los servicios de mensajería se contraigan, con los mensajes móviles, incluidos SMS y MMS, cayendo un 17,1% interanual hasta 4,51 mil millones en el segundo trimestre de 2026. Este contraste convierte el mantenimiento de los ingresos por comunicaciones tradicionales en una tarea comercial separada de la de añadir conexiones a la creciente base de dispositivos conectados.



Por Usuario Final:
La Escala del Consumidor se Encuentra con la Demanda de Conectividad InstitucionalEl segmento de consumidores representó una participación del 73,4% en el mercado de MNO de Telecomunicaciones del Reino Unido en 2026. Como el segmento más grande, proporciona la base de ingresos principal sobre la que los operadores pueden desarrollar servicios adicionales y relaciones con los clientes. VodafoneThree informó de 219.000 altas netas totales de consumidores en el ejercicio fiscal 2026. Por separado, la división de Consumidores de BT atendió a 4,2 millones de clientes de banda ancha de fibra hasta el hogar en el ejercicio fiscal 2026 tras añadir 976.000 clientes interanualmente. Los clientes de fibra hasta el hogar representaron el 51% de la base total de banda ancha de BT en el ejercicio fiscal 2026, por lo que algo más de la mitad de sus relaciones de banda ancha doméstica ya funcionaban con fibra hasta el hogar.
Se prevé que las empresas sean el segmento de mayor crecimiento, con un CAGR del 3,35% durante 2027-2032. El 1 de mayo de 2025, BT firmó un contrato con el Departamento de Medio Ambiente, Alimentación y Asuntos Rurales del Reino Unido para que EE proporcionara 34.000 conexiones móviles para trabajadores y dispositivos. El contrato firmado cubría Inglaterra, Escocia y Gales y tenía un plazo declarado de hasta 5 años. O2 Daisy se lanzó en agosto de 2025, con un 70% de propiedad de Virgin Media O2 y un 30% de Daisy Group, con cientos de miles de clientes que abarcan pymes, grandes empresas, organismos del sector público y socios indirectos. Estos ejemplos sitúan la conectividad dentro de las relaciones con cuentas institucionales, junto con servicios gestionados y ofertas de TI en el caso de O2 Daisy.

Análisis Geográfico
Londres demuestra por qué una red móvil debe llegar a los lugares donde los clientes viajan, además de a los lugares donde viven y trabajan. En julio de 2025, Transport for London y Boldyn Networks ampliaron la cobertura 4G y 5G a tramos adicionales del metro, incluida la línea Northern entre Balham y South Wimbledon. La autoridad de transporte y el proveedor de infraestructura neutral entregaron la infraestructura, con los operadores móviles participando en el despliegue más amplio. Para los operadores móviles, conectar esos entornos de transporte puede profundizar el valor práctico de las suscripciones existentes, de modo que una oportunidad comercial urbana puede surgir de eliminar una interrupción de cobertura específica dentro de una ciudad ya atendida.
En ubicaciones remotas de las Tierras Altas, una actualización de emplazamiento compartido puede mejorar la propuesta de servicio para los clientes de varios operadores a la vez. El 9 de julio de 2026, la Red Rural Compartida activó un mástil 4G financiado por el gobierno cerca de Branault en Ardnamurchan, en Escocia. El propósito declarado era mejorar la conectividad de residentes, visitantes y empresas locales para los servicios en línea y la ayuda de emergencia, independientemente de su red móvil. Esto hace que una actualización rural compartida sea comercialmente diferente de una inversión en capacidad exclusiva, porque los operadores pueden obtener una mejora de cobertura común mientras compiten a través del resto de su oferta de servicios.
Glasgow en Escocia y Newcastle en el norte de Inglaterra ilustran la distinción entre adquirir espectro y desplegar un servicio móvil de alta capacidad. Virgin Media O2 adquirió espectro de 26 GHz y 40 GHz en octubre de 2025, con las adjudicaciones de Ofcom cubriendo 68 áreas de alta densidad del Reino Unido, incluidas esas 2 ciudades. Las frecuencias adquiridas estaban destinadas a respaldar futuros servicios móviles que requieren capacidades y velocidades muy elevadas. Para un operador, las licencias en un área urbana particular crean una opción de despliegue cuyo valor comercial depende de hacer coincidir la capacidad adicional con una ubicación de servicio útil. Glasgow y Newcastle presentan, en consecuencia, una oportunidad urbana orientada a la capacidad, distinta de la extensión de cobertura rural en torno a Branault.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el marco del Código aplicable en todo el Reino Unido y las normas de planificación de Escocia desde la perspectiva de despliegue de un operador de red móvil. Ofcom aplica las competencias del Código de Comunicaciones Electrónicas a las personas elegibles mediante resolución. Estos derechos facilitan la instalación y el mantenimiento de redes, mientras que los permisos de planificación siguen siendo una cuestión regulatoria distinta. Las decisiones de despliegue deben, por tanto, distinguir el estado del operador en virtud del Código del tratamiento urbanístico del emplazamiento concreto.
Tabla Regulatoria
| Factor de decisión | Reino Unido | Escocia |
|---|---|---|
| Autoridad principal | Ofcom | Autoridades de planificación escocesas |
| Instrumentos o resoluciones clave | Código de Comunicaciones Electrónicas, aplicado mediante resolución | La Clase 67 permite obras específicas a operadores del Código, incluidos nuevos mástiles de base en suelo de hasta 30 metros fuera de zonas designadas |
| Efecto comercial | Facilita la instalación y el mantenimiento de redes para los titulares de competencias del Código | Vía definida para mástiles que cumplan los requisitos, con una determinación de aprobación previa para nuevos mástiles de base en suelo |
| Atractivo de la política actual | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación del Reino Unido refleja los derechos del Código que facilitan la instalación para los operadores elegibles, dejando la cuestión de planificación por separado. La calificación de Escocia equilibra el apoyo político a las propuestas de baja conectividad que cumplen los requisitos frente a las pruebas de emplazamiento, impacto visual, alternativas y obstrucción, junto con el proceso de la Clase 67. La ausencia de cambios refleja la combinación continua de derechos condicionales del Código y controles de planificación a nivel de emplazamiento, que respalda el despliegue a través de vías definidas al tiempo que mantiene los requisitos específicos de cada propuesta.
Etapas de la Cadena de Valor
Esta cadena de valor compara los roles de los proveedores, los ingresos y las dependencias de entrega en la construcción y operación de redes móviles en el Reino Unido. En septiembre de 2025, VodafoneThree nombró a Ericsson y Nokia como socios tecnológicos para su anunciada construcción de red de 8 años. Sus socios de construcción de emplazamientos incluyeron a Beacon Communication Services Limited, Circet Wireless Limited, M Group Limited y WHP Telecoms Limited. La separación del suministro tecnológico y la construcción crea oportunidades de ingresos distintas, con la coordinación determinando cuándo el equipo suministrado puede contribuir a un servicio operativo.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de tecnología de red | Proveedores de tecnología de red como Ericsson y Nokia | Ventas de equipos y servicios de integración | Alinear la entrega de tecnología con la disponibilidad del emplazamiento | Entregas por etapas según hitos de construcción acordados |
| Construcción y actualización de emplazamientos | Contratistas de construcción de emplazamientos como Beacon Communication Services Limited, Circet Wireless Limited y WHP Telecoms Limited | Contratos de construcción y actualización | Coordinación de múltiples socios de construcción | Asignar paquetes de trabajo y criterios de aceptación comunes |
| Acceso a infraestructura compartida | Proveedores de infraestructura y de infraestructura neutral como Cellnex, Freshwave y Wireless Infrastructure Group | Tarifas de acceso a emplazamientos y alojamiento | Acomodar múltiples redes en emplazamientos compartidos | Acordar especificaciones de emplazamiento compartido antes de las actualizaciones |
| Operación del servicio móvil | Operadores de redes móviles como VodafoneThree | Ingresos por servicio móvil | Alinear la activación del emplazamiento con el acceso útil al cliente | Verificar el servicio en las bases de clientes participantes |
| Fuente: Mordor Intelligence | ||||
En noviembre de 2025, Cellnex había entregado un mástil consolidado en Burnley que proporcionaba cobertura 4G y 5G a los clientes de Vodafone y Three. Este ejemplo de emplazamiento único conecta la entrega de infraestructura con la capacidad de bases de clientes separadas para utilizar la ubicación actualizada. Un emplazamiento compartido puede, por tanto, respaldar los ingresos de infraestructura y los ingresos por servicio minorista en paralelo, otorgando al proveedor del emplazamiento un papel comercial en bases de clientes anteriormente separadas.
Panorama Competitivo
Concentración del Mercado
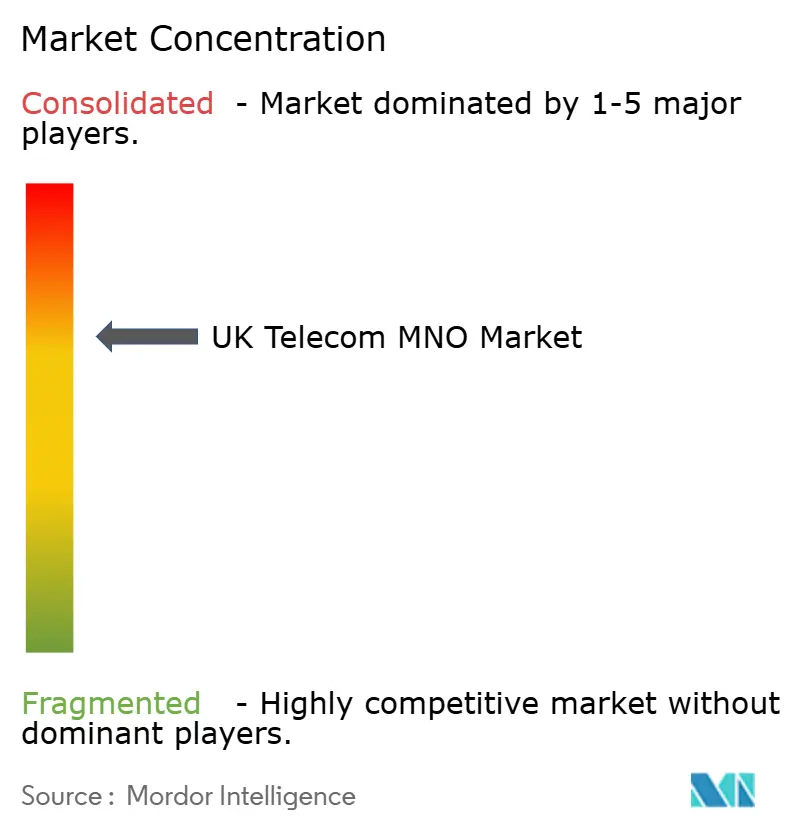
EE Limited (BT Group), Virgin Media O2 y VodafoneThree forman un grupo concentrado de competidores propietarios de redes, con la escala de infraestructura configurando su capacidad para ofrecer servicios móviles diferenciados. Vodafone UK y Three UK completaron su fusión el 31 de mayo de 2025, formando VodafoneThree. En el momento de la finalización, Vodafone Group Plc poseía el 51% y CK Hutchison Group Telecom Holdings Limited poseía el 49% de VodafoneThree. Virgin Media O2 registró 382.400 altas de conexiones móviles mayoristas en 2025, demostrando su papel como propietario de red que suministra a los MVNO.
La cobertura de población 5G+ de EE aumentó del 43% en el ejercicio fiscal 2025 al 73% en el ejercicio fiscal 2026. En su informe de progreso del 29 de septiembre de 2026 bajo los compromisos de fusión de la Autoridad de Competencia y Mercados, VodafoneThree informó de la activación completada del uso compartido de red en más de 10.000 emplazamientos al final de su primer año de informe. Su actualización de mayo de 2026 combinó el uso compartido a nivel de núcleo con la infraestructura de uso compartido de radio existente en una red 4G y 5G multifabricante. Para los compradores, la expansión de EE amplía el alcance potencial del 5G+, mientras que la integración de VodafoneThree convierte la infraestructura de núcleo y radio compartida en la plataforma para atender a los clientes de las redes combinadas.
Vodafone Group Plc se convirtió en el único propietario de VodafoneThree el 30 de julio de 2026. Tras la adquisición, la Autoridad de Competencia y Mercados confirmó que los compromisos de Vodafone no habían cambiado, mientras que CK Hutchison Group Telecom Holdings Limited dejó de estar vinculada tras perder el control.[3] Las obligaciones de Vodafone se aplican mientras controla la empresa combinada e incluyen el compromiso de red y las protecciones minoristas de duración limitada y las condiciones de acceso mayorista. Un MVNO del Reino Unido solicitante debe presentar su solicitud antes del Hito del Compromiso de Red del Año 3, la fecha de vencimiento de la oferta mayorista, con un plan de negocio que especifique su modelo técnico, segmento objetivo y previsión de tráfico de datos móviles, acordar la resolución de disputas, firmar un acuerdo de confidencialidad y superar las verificaciones de conocimiento del cliente y de crédito que sean necesarias. Los aspirantes a MVNO tienen, por tanto, una vía de acceso restringida y de duración limitada, con VodafoneThree evaluando razonablemente si cada solicitante representa un riesgo financiero, legal o reputacional inaceptable.
Líderes de la Industria de MNO de Telecomunicaciones del Reino Unido
-
EE Limited (BT Group)
-
Virgin Media O2
-
VodafoneThree
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de MNO de Telecomunicaciones del Reino Unido Empresas cubiertas en este informe
- EE Limited (BT Group)
- Virgin Media O2
- VodafoneThree
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan grupos de compradores con necesidades distintas de capacidad móvil dedicada, conectividad prioritaria o continuidad durante la migración de red. Está previsto que los operadores móviles del Reino Unido apaguen las redes 2G entre 2029 y 2033, lo que requerirá que los usuarios de teléfonos y dispositivos inteligentes exclusivamente 2G actualicen a dispositivos con capacidad 4G o 5G. Ese calendario da a los usuarios afectados una razón definida para preparar la conectividad de sustitución antes de que su propia red cierre. La diferenciación del servicio empresarial crea una oportunidad separada para vender conectividad en torno a un requisito empresarial específico en lugar de únicamente el número de conexiones.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Adopción de capacidad móvil empresarial dedicada | Segmento 5G+ exclusivo para empresas a nivel nacional lanzado en septiembre de 2026 | Cuentas móviles empresariales | Calificar cuentas que necesitan capacidad reservada para el tráfico empresarial | Se requiere cobertura relevante, plan compatible y dispositivo elegible | Vodafone Business dentro de VodafoneThree, propiedad de Vodafone Group Plc |
| Conectividad prioritaria para servicios críticos | Segmento separado para servicios críticos previsto para 2027 | Servicios de primera respuesta y servicios públicos críticos | Preparar los requisitos del servicio y calificar a los usuarios antes de la adopción comercial | Disponibilidad del servicio planificado y acceso dependiente de la cobertura | Vodafone Business dentro de VodafoneThree |
| Migración de conexiones móviles heredadas | El cierre programado del 2G crea un plazo de sustitución | Usuarios de teléfonos y dispositivos inteligentes exclusivamente 2G | Hacer coincidir las conexiones de sustitución con el parque de dispositivos afectados y el calendario del operador | Las actualizaciones de dispositivos deben preceder al cierre de la red correspondiente | Operadores móviles del Reino Unido como VodafoneThree y Virgin Media O2 |
| Fuente: Mordor Intelligence | |||||
La capacidad empresarial dedicada es la apertura más próxima, porque Vodafone Business lanzó su segmento exclusivo para empresas en septiembre de 2026, mientras que su segmento separado para servicios críticos estaba previsto para 2027. El acceso requiere cobertura relevante, un plan compatible y un dispositivo elegible, lo que convierte la calificación de cuentas en el primer paso de ventas. Esa secuencia sitúa las cuentas del segmento empresarial calificadas por delante del trabajo de migración del 2G a más largo plazo, cuyas actualizaciones de dispositivos exclusivamente 2G deben preceder al apagado de cada operador dentro de la ventana de 2029 a 2033.
Desarrollos recientes de la industria en Mercado de MNO de Telecomunicaciones del Reino Unido
- Sep 2026: Vodafone Business, el brazo empresarial de VodafoneThree, lanzó su segmento 5G+ exclusivo para empresas a nivel nacional, reservando capacidad para el tráfico empresarial. El acceso requería cobertura relevante, un plan compatible y un dispositivo elegible.
- Ago 2026: EE lanzó comercialmente Fast Lane 5G+ para consumidores y pequeñas empresas. El acceso requería planes, dispositivos, SIM y cobertura habilitada compatibles. El acceso para pequeñas empresas cubrió inicialmente a los nuevos clientes empresariales de EE Full Works o a los que renovaban su contrato.
- Jul 2026: Vodafone Group Plc completó la adquisición de CK Hutchison Group Telecom Holdings Limited el 30 de julio y se convirtió en el único propietario de VodafoneThree.
Mercado de MNO de Telecomunicaciones del Reino Unido Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El Mercado de MNO de Telecomunicaciones del Reino Unido mide los ingresos anuales por servicios de telecomunicaciones generados en el Reino Unido a partir de servicios de conectividad y comunicación vendidos a cuentas de consumidores y empresas. Abarca los ingresos por servicios minoristas y mayoristas directamente vinculados a la prestación de servicios de telecomunicaciones.
Exclusiones del alcance: Se excluyen las ventas de dispositivos de telefonía, las suscripciones de contenido multimedia independientes vendidas de forma independiente por proveedores de medios, los servicios de TI puros y los ingresos por instalación de equipos no relacionados.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y Televisión de Pago
- Otros Servicios (Servicios de Valor Añadido, Itinerancia e Internacional, Empresarial y Mayorista, etc.)
- Usuario Final
- Empresas
- Consumidores
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los datos del mercado de telecomunicaciones de Ofcom proporcionan indicadores de ingresos por servicios, suscripciones, ARPU, uso y tráfico, mientras que el estudio sectorial del Departamento de Ciencia, Innovación y Tecnología añade contexto sobre las empresas y el ecosistema de telecomunicaciones del Reino Unido. Otras fuentes útiles incluyen los índices de precios de la Oficina de Estadísticas Nacionales y los informes anuales de BT Group, que ayudan a evaluar las condiciones de precios y a conciliar las divulgaciones de servicios y operaciones de los proveedores.
Los informes de las empresas, los materiales para inversores, las publicaciones regulatorias y la prensa empresarial del Reino Unido de buena reputación pueden complementar estas series aclarando las clasificaciones de servicios, las tendencias de suscriptores, la inversión en redes y los eventos comerciales relevantes. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con operadores de redes móviles del Reino Unido, proveedores mayoristas, compradores de conectividad empresarial y analistas de telecomunicaciones pueden poner a prueba cómo los ingresos por servicios, la actividad de suscriptores y la demanda de los compradores se manifiestan en la práctica operativa. Los analistas pueden utilizar esas conversaciones para cuestionar las clasificaciones de fuentes secundarias y explicar los cambios materiales en el ARPU, la combinación de servicios o el crecimiento de conexiones. Cuando la evidencia es contradictoria o un segmento carece de informes directos, las preguntas de seguimiento y la triangulación con los informes públicos y los datos del regulador pueden identificar un rango defendible.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos: 15% | |
| Nivel medio: 50% | Líderes funcionales/de unidad: 40% | |
| Actores más pequeños: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación descendente de los ingresos anuales por servicios de telecomunicaciones del Reino Unido y las suscripciones, y luego verifica el resultado de forma selectiva con los ingresos por servicios declarados por los operadores y los ingresos medios por suscripción muestreados multiplicados por las conexiones activas. Los indicadores principales incluyen las series de ingresos minoristas y mayoristas de Ofcom, las suscripciones activas y el ARPU, el tráfico de datos y la actividad de dispositivos conectados, los índices de precios de la Oficina de Estadísticas Nacionales y los cambios declarados en la cobertura de red o el despliegue. Estos datos muestran cómo el volumen de clientes, el precio y la combinación de servicios, y los nuevos casos de uso afectan al valor y al volumen por separado. El análisis de escenarios proyecta los ingresos bajo diferentes trayectorias de ARPU, suscriptores y combinación de servicios, mientras que las tendencias de series temporales pueden informar las previsiones de suscripciones. Las participaciones de servicios y usuarios finales parten de la combinación de servicios y compradores más reciente disponible, se actualizan con indicadores de ingresos, uso, compradores y proveedores, y son revisadas por los analistas para verificar su coherencia con el total del mercado. Los analistas pueden utilizar entrevistas con operadores del Reino Unido, proveedores mayoristas y compradores empresariales para cuestionar los supuestos a nivel de variable, y cuando una verificación de proveedor o canal muestreada está incompleta, pueden utilizar un proxy público documentado, mantener un rango y contrastar el resultado con el total descendente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los informes de los operadores, las series de Ofcom y los indicadores de demanda independientes, y luego investigaron los valores atípicos, las rupturas interanuales y las diferencias materiales entre los ingresos declarados y las señales de suscriptores o ARPU. Un segundo analista revisa las definiciones de las fuentes, los cálculos, las participaciones de segmento y las anomalías resueltas antes de la aprobación. Las discrepancias materiales no resueltas desencadenan verificaciones de fuentes específicas o la recontactación de los encuestados. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales de precios, regulatorios, de fusiones o de redes, y se somete a una revisión fresca de fuentes y cálculos antes de la entrega.
Estimación del Mercado de Telecomunicaciones del Reino Unido de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los datos utilizados para modelar la demanda. El Mercado de MNO de Telecomunicaciones del Reino Unido mide los ingresos anuales por servicios de telecomunicaciones generados en el Reino Unido a partir de servicios de conectividad y comunicación vendidos a cuentas de consumidores y empresas.
Los principales factores de diferencia incluyen la cobertura definida del estudio y las decisiones de modelización específicas del mercado. Las participaciones de servicios y usuarios finales parten de la combinación de servicios y compradores más reciente disponible, se actualizan con indicadores de ingresos, uso, compradores y proveedores, y son revisadas por los analistas para verificar su coherencia con el total del mercado.
Comparación de referencia
| Fuente | Tamaño del Mercado | Deficiencias en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | Valor: 32,55 mil millones de USD (2027) / Volumen: 92,2 millones de Suscripciones (2027) | |
| Publicación de Investigación de la Industria A | 32,55 mil millones de USD (2025) | Su estimación publicada incluye la voz fija junto con la voz inalámbrica, los datos y la mensajería, y los servicios OTT y de televisión de pago. |
| Revista Especializada B | 24,48 mil millones de USD (2025) | Su total publicado combina los ingresos de voz fija y servicios móviles, un conjunto más reducido de categorías de servicios declarados. |
Los analistas de Mordor Intelligence triangularon los informes de los operadores, las series de Ofcom y los indicadores de demanda independientes, y luego investigaron los valores atípicos, las rupturas interanuales y las diferencias materiales entre los ingresos declarados y las señales de suscriptores o ARPU.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de MNO de Telecomunicaciones del Reino Unido?
El tamaño se estima en 32,55 mil millones de USD en 2027 y se prevé que alcance 37,5 mil millones de USD en 2032, con un CAGR del 2,87% durante 2027-2032.
¿Qué respalda la demanda de servicios de redes móviles en el Reino Unido?
La expansión del 5G autónomo y los paquetes fijo-móvil respaldan la demanda. La participación de BT en hogares con móvil de consumo o banda ancha que contratan tanto banda ancha como móvil de pospago alcanzó el 26,6% en el ejercicio fiscal 2026.
¿Qué categoría de servicio móvil tiene la mayor participación en los ingresos?
Los servicios de datos e internet representaron el 56,36% de los ingresos del mercado en 2026. Se prevé que los servicios de IoT y M2M crezcan más rápido, con un CAGR del 4,2% durante 2027-2032.
¿Quiénes son los principales competidores de redes móviles del Reino Unido?
EE Limited (BT Group), Virgin Media O2 y VodafoneThree son los principales operadores. Vodafone Group Plc se convirtió en el único propietario de VodafoneThree el 30 de julio de 2026.
¿Cuál es el principal desafío comercial para los operadores de redes móviles del Reino Unido?
El índice de julio de 2026 de VodafoneThree identificó los elevados costes de energía y espectro, mientras que las ofertas de MVNO generalmente más baratas pueden limitar los ingresos.
¿Cómo difieren las oportunidades de conectividad móvil regional en el Reino Unido?
Las extensiones de cobertura en el metro de Londres abordan la conectividad de los pasajeros, mientras que el mástil de julio de 2026 cerca de Branault se dirigía a los residentes, visitantes y empresas de las Tierras Altas.