
Taille et part du marché des MNO des télécommunications au Royaume-Uni
Analyse du marché des MNO des télécommunications au Royaume-Uni par Mordor Intelligence
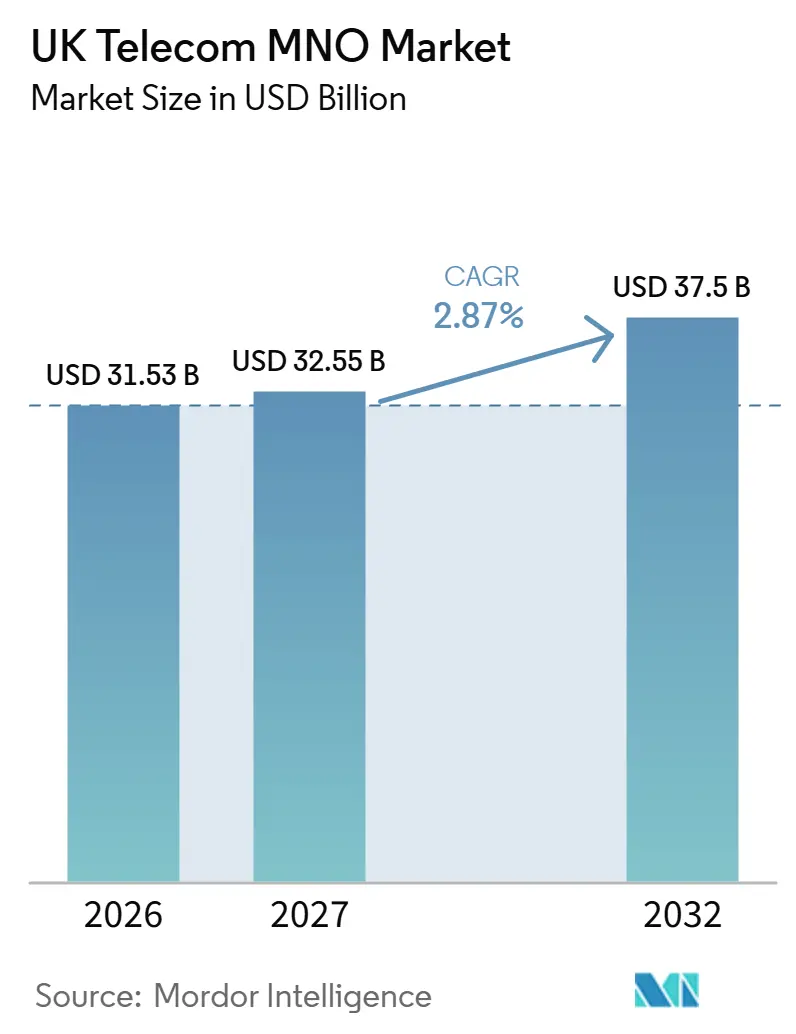
La taille du marché des MNO des télécommunications au Royaume-Uni était évaluée à 31,53 milliards USD en 2026 et devrait croître de 32,55 milliards USD en 2027 pour atteindre 37,5 milliards USD d'ici 2032, à un CAGR de 2,87 % durant la période de prévision (2027-2032). Le volume d'abonnements était de 91,65 millions d'abonnements en 2026 et devrait croître de 92,2 millions d'abonnements en 2027 pour atteindre 95 millions d'abonnements d'ici 2032, à un CAGR de 0,6 % durant la période de prévision (2027-2032).
L'expansion de la couverture ouvre davantage de zones à la commercialisation des services mobiles au Royaume-Uni. Les offres groupées pour les ménages et la connectivité d'entreprise offrent des moyens distincts de monétiser cette portée. La concurrence par les prix et les coûts d'exploitation limitent les fonds disponibles pour une expansion supplémentaire. Le partage de réseau entre opérateurs et le découpage réseau 5G donnent aux opérateurs des moyens d'étendre la couverture et de vendre des performances locales garanties aux acheteurs professionnels. Ensemble, ces forces favorisent une plus grande valeur de service par connexion au sein d'une base d'abonnements en expansion lente.
Points clés du rapport
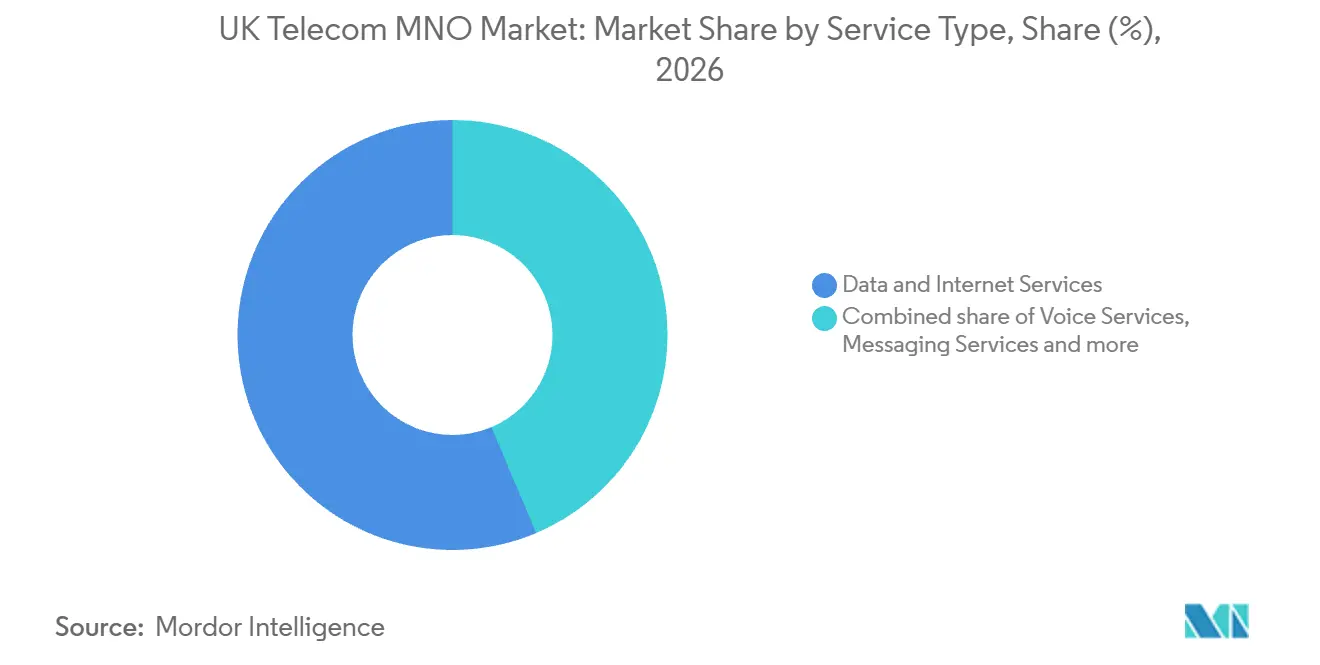
- Par type de service, les services de données et d'internet détenaient une part de marché de 56,36 % sur le marché des MNO des télécommunications au Royaume-Uni en 2026, tandis que les services IoT et M2M sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 4,2 % durant la période 2027-2032.
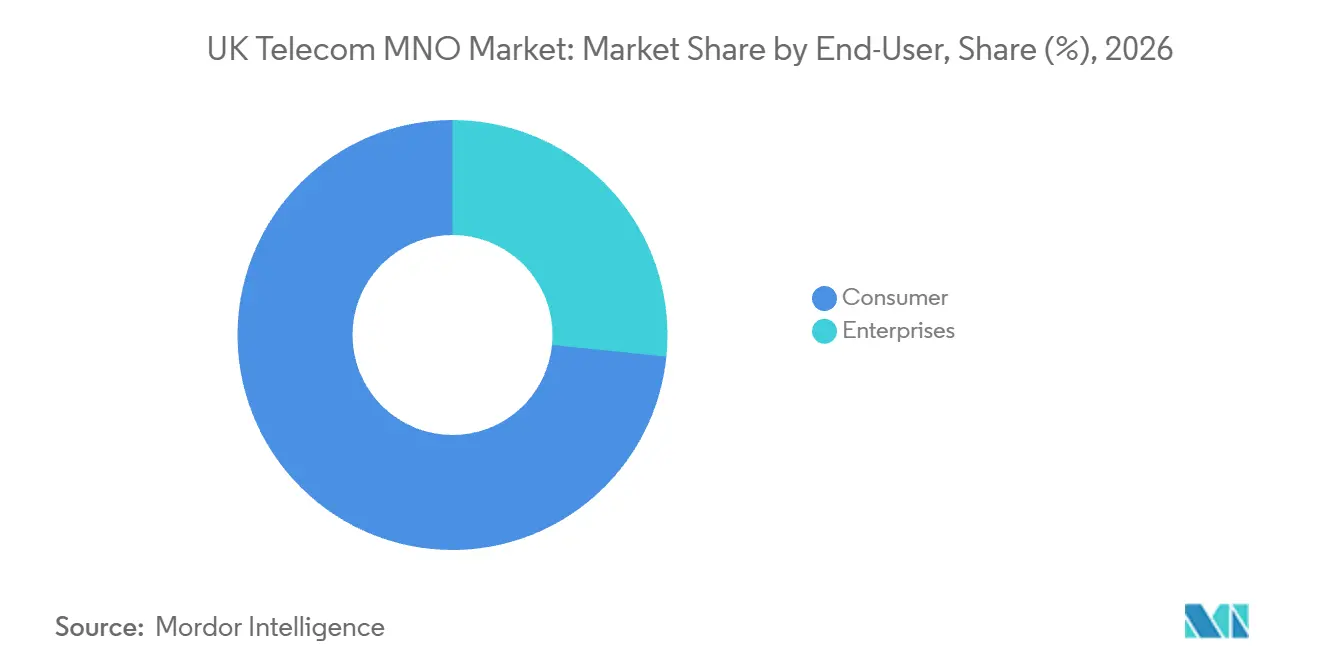
- Parmi les utilisateurs finaux, le segment des consommateurs représentait une part de 73,4 % de la taille du marché des MNO des télécommunications au Royaume-Uni en 2026, les entreprises étant prévues comme le segment à la croissance la plus rapide, avec un CAGR de 3,35 % durant la période 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des MNO des télécommunications au Royaume-Uni
Analyse de l'impact des moteurs*
| Facteur moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Le déploiement du réseau 5G autonome accélère la hausse de l'ARPU premium | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Les offres groupées de convergence fixe-mobile approfondissent la réduction du taux de résiliation | +1.1% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Le réseau rural partagé étend la couverture vers de nouveaux bassins de demande | +0.9% | Lake District, Snowdonia et Exmoor | Moyen terme (2 à 4 ans) |
| L'indexation tarifaire annuelle IPC+3,9 % protégeait auparavant la croissance du chiffre d'affaires | +0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Les garanties de découpage réseau pour les applications verticales basées sur le MEC débloquent de nouveaux flux de revenus | +0.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Les exigences de diversité des fournisseurs OpenRAN d'Ofcom réduisent les délais d'autorisation de déploiement des petites cellules 5G | +0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le déploiement de la 5G autonome accélère la hausse de l'ARPU premium
L'expansion du réseau 5G autonome élargit l'empreinte sur laquelle les opérateurs peuvent proposer un service mobile différencié moyennant un supplément tarifaire. En janvier 2026, la couverture autonome à haute confiance hors des locaux au Royaume-Uni variait de 49 % à 85 % parmi les 3 réseaux MNO qui l'avaient déployée. La plage comparable pour juillet 2025 était de 47 % à 65 %. En septembre 2026, Vodafone Business a lancé une offre pour les entreprises de 1 à 9 employés sur la tranche nationale grand public, à partir d'un supplément de 3 GBP (4,02 USD) par mois TVA incluse. L'accès nécessitait une couverture adéquate, un appareil éligible et un forfait compatible. Une offre premium devient ainsi une proposition commerciale spécifique, dont le bassin d'acheteurs potentiels est délimité par les zones et les appareils où le service peut être utilisé.
Les forfaits de convergence fixe-mobile approfondissent la réduction du taux de désabonnement
Une offre groupée pour les ménages peut renforcer la fidélisation même lorsque le service mobile lui-même comporte une courte période d'engagement. La part des ménages consommateurs de BT Group souscrivant à la fois au haut débit et au mobile postpayé est passée de 24,6 % en exercice 2025 à 26,6 % en exercice 2026. Dans ses commentaires sur les résultats de l'exercice 2026, BT Group a indiqué que le mobile sur EE One, son offre de convergence, affichait un taux de résiliation inférieur de 35 % à la moyenne, bien que l'offre ait été principalement vendue sous forme de contrats de 30 jours. La comparaison du taux de résiliation d'EE One montre qu'un faible taux de résiliation peut coexister avec de courts engagements mobiles, tandis que la hausse de la part des ménages témoigne de la diffusion du modèle groupé. Virgin Media O2, dans son rapport VMED O2 UK Holdings, a enregistré 1,8 million de clients UK Volt au 31 décembre 2025, associant le haut débit Virgin Media à un forfait mobile O2 éligible.
Le réseau rural partagé étend la couverture vers de nouvelles poches de demande
L'extension de la couverture rurale offre aux opérateurs un accès à la demande dans des zones où la disponibilité du service limite l'utilité d'un abonnement. En août 2026, plus de 150 mises à niveau de pylônes 4G financées par le gouvernement étaient opérationnelles dans le cadre du réseau rural partagé, offrant une couverture supplémentaire sur plus de 5 684 kilomètres carrés combinés à travers le Royaume-Uni.[1] Les mises à niveau ont utilisé l'infrastructure existante pour préserver les sites pittoresques et ont inclus le Lake District, le Snowdonia et l'Exmoor. Le financement gouvernemental a soutenu les mises à niveau des pylônes, tandis que les opérateurs mobiles ont fourni les réseaux bénéficiant de la couverture supplémentaire. La demande dans ces paysages dépend donc des résidents et des visiteurs utilisant les services sur les réseaux des opérateurs mis à niveau.
L'indexation tarifaire annuelle IPC+3,9 % protégeait auparavant la croissance du chiffre d'affaires
L'indexation tarifaire héritée soutenait le revenu par contrat conservé sans nécessiter d'abonnement supplémentaire ni de changement d'utilisation du service. En 2025, BT a appliqué une hausse de prix de 6,4 % aux clients déjà soumis à ses conditions IPC+3,9 %, en utilisant le taux d'IPC de décembre de 2,5 % de l'Office for National Statistics. En janvier 2026, BT a annoncé qu'il commencerait à transférer les clients BT et EE éligibles hors contrat vers des tarifs en livres sterling et en pence à partir du 1er mars 2026. La date d'entrée en vigueur pour chaque client serait confirmée par notification, sans nouvelle durée minimale. BT a indiqué que les hausses de prix annuelles pour les clients dans leur durée minimale ne seraient pas modifiées. La transition annoncée segmente la base tarifaire selon le statut contractuel, avec des conditions différentes pour les clients éligibles hors contrat.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les coûts du spectre et de l'énergie compriment les marges d'EBITDA | -0.8% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| La migration vers les MVNO dilue l'ARPU global en période de crise du coût de la vie | -0.6% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Les objectifs de neutralité carbone alourdissent les dépenses d'investissement pour des réseaux plus écologiques | -0.3% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| La neutralité du net et les taxes environnementales limitent la tarification différenciée pour les cas d'usage 5G à ARPU élevé | -0.2% | À l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les coûts du spectre et de l'énergie compriment les marges d'EBITDA
Les redevances de spectre et les coûts d'alimentation du réseau entrent en concurrence avec les fonds que les opérateurs peuvent consacrer à l'expansion et à l'amélioration des services mobiles. L'indice du marché mobile de juillet 2026 de VodafoneThree a classé les opérateurs britanniques au deuxième rang pour les coûts énergétiques parmi ses 10 marchés nationaux. L'indice a également identifié les redevances de spectre élevées comme une pression sur les opérateurs de réseau mobile au Royaume-Uni. Ensemble, ces charges contraignent l'expansion en laissant une part moindre d'un revenu de service donné disponible pour financer des capacités réseau supplémentaires. BT Group a fait état d'une réduction de 6 % de sa consommation d'énergie sur l'ensemble de ses réseaux au cours de l'exercice 2026, illustrant une réponse potentielle en matière d'efficacité au niveau du groupe. Même avec une consommation réduite, les opérateurs doivent absorber les redevances de spectre et la facture énergétique résiduelle avant que des revenus supplémentaires puissent soutenir l'investissement dans les services.
La migration vers les MVNO dilue l'ARPU global en période de crise du coût de la vie
Les offres de réseau virtuel à prix réduit contraignent les tarifs que les MNO peuvent maintenir lorsque les clients accordent davantage d'importance au prix du service mobile. En mars 2026, le gouvernement britannique a indiqué que les MVNO avaient continué à croître et proposaient généralement des offres moins chères que les MNO. Il a identifié la pression à la baisse sur les prix exercée par ces offres comme une force susceptible de limiter les revenus à l'échelle du marché. Étant donné que les MVNO vendent des services sous leurs propres marques en utilisant les réseaux des MNO hôtes, la participation au réseau et la relation avec le client de détail offrent des positions commerciales différentes. Un opérateur hôte peut conserver la possibilité de fournir de la connectivité après avoir perdu une relation directe avec le client, mais cette possibilité ne supprime pas la pression sur son offre de détail concurrente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par revenu global des télécommunications et ARPU : la croissance du commerce de détail et la composition des abonnés nécessitent des décisions distinctes
Le revenu mobile de détail mesure la taille du bassin de revenus, tandis que le revenu moyen par utilisateur (ARPU) mesure la valeur par abonné. Ofcom a rapporté un revenu nominal du secteur des télécommunications au Royaume-Uni de 34,7 milliards GBP (45,75 milliards USD) pour l'année civile 2025, en baisse de 0,8 % d'une année sur l'autre. Par ailleurs, le revenu de détail de la téléphonie mobile au Royaume-Uni s'est établi à 3,72 milliards GBP (2,77 milliards USD) au deuxième trimestre 2026, en hausse de 38 millions GBP (28,29 millions USD), soit 1 %, d'une année sur l'autre. Le revenu mensuel moyen de détail mobile était de 13,63 GBP (10,15 USD) par abonné au deuxième trimestre 2026, de sorte que chaque connexion supplémentaire augmente ou dilue la moyenne pondérée selon qu'elle génère un revenu supérieur ou inférieur à ce niveau.
Les tableaux d'Ofcom pour le deuxième trimestre 2026 indiquaient un revenu mensuel moyen de détail mobile de 16,22 GBP (12,07 USD) par abonné postpayé contre 5,41 GBP (4,03 USD) pour le prépayé. À ces moyennes, 3 connexions prépayées contribuent approximativement au revenu mensuel de détail d'une connexion postpayée. Les objectifs en termes de nombre de clients nécessitent donc des composantes postpayées et prépayées distinctes pour décrire le revenu de détail associé aux nouvelles souscriptions.
Par type de service : le volume de données et les appareils connectés façonnent la composition des revenus
Les services de données et d'internet représentaient une part de 56,36 % de la taille du marché des MNO des télécommunications au Royaume-Uni en 2026, ce qui en faisait le segment le plus important. Le trafic de données mobiles au Royaume-Uni, une mesure de volume, a totalisé 3 294 Po au deuxième trimestre 2026, en hausse de 13,2 % d'une année sur l'autre.[2] L'expansion du bassin de trafic renforce l'argument en faveur d'une capacité axée sur les données, bien qu'une utilisation plus élevée seule ne garantisse pas une croissance proportionnelle des revenus. La valeur pour l'opérateur dépend donc de la manière dont les offres commerciales traduisent une utilisation plus intensive en revenus de service tout en soutenant la capacité que cette utilisation requiert.
Les services IoT et M2M sont prévus comme le segment à la croissance la plus rapide, avec un CAGR de 4,2 % durant la période 2027-2032. Ofcom a dénombré environ 27,7 millions de connexions IoT actives sur les réseaux MNO au Royaume-Uni en 2025, en hausse de 4 % d'une année sur l'autre. Les services vocaux sont prévus en contraction, et les minutes d'appels mobiles émis au Royaume-Uni ont chuté de 5,1 % d'une année sur l'autre pour atteindre 35,2 milliards de minutes au deuxième trimestre 2026. Les services de messagerie sont également prévus en contraction, avec les messages mobiles, y compris les SMS et MMS, en baisse de 17,1 % d'une année sur l'autre à 4,51 milliards au deuxième trimestre 2026. Ce contraste fait du maintien des recettes issues des communications traditionnelles une tâche commerciale distincte de l'ajout de connexions à la base croissante d'appareils connectés.

Par utilisateur final : l'échelle du segment consommateur face à la demande de connectivité institutionnelle
Le segment des consommateurs représentait une part de marché de 73,4 % sur le marché des MNO des télécommunications au Royaume-Uni en 2026. En tant que segment le plus important, il constitue la principale base de revenus à partir de laquelle les opérateurs peuvent développer des services supplémentaires et des relations clients. VodafoneThree a enregistré 219 000 ajouts nets totaux de clients grand public au cours de l'exercice 2026. Par ailleurs, la division grand public de BT desservait 4,2 millions de clients haut débit en fibre jusqu'aux locaux au cours de l'exercice 2026, après avoir ajouté 976 000 clients d'une année sur l'autre. Les clients en fibre jusqu'aux locaux représentaient 51 % de la base haut débit totale de BT au cours de l'exercice 2026, de sorte que juste plus de la moitié de ses relations haut débit résidentielles fonctionnaient déjà sur la fibre jusqu'aux locaux.
Les entreprises sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 3,35 % durant la période 2027-2032. Le 1er mai 2025, BT a signé un contrat avec le Département de l'environnement, de l'alimentation et des affaires rurales du Royaume-Uni pour qu'EE fournisse 34 000 connexions mobiles pour les travailleurs et les appareils. Le contrat signé couvrait l'Angleterre, l'Écosse et le Pays de Galles et avait une durée déclarée pouvant aller jusqu'à 5 ans. O2 Daisy a été lancé en août 2025, détenu à 70 % par Virgin Media O2 et à 30 % par Daisy Group, avec des centaines de milliers de clients couvrant les PME, les grandes entreprises, les organismes du secteur public et les partenaires indirects. Ces exemples intègrent la connectivité dans des relations de comptes institutionnels, aux côtés des services gérés et des offres informatiques dans le cas d'O2 Daisy.
Analyse géographique
Londres illustre pourquoi une empreinte mobile doit atteindre les endroits où les clients se déplacent, ainsi que les endroits où ils vivent et travaillent. En juillet 2025, Transport for London et Boldyn Networks ont étendu la couverture 4G et 5G sur des sections supplémentaires du métro, notamment la ligne Northern entre Balham et South Wimbledon. L'autorité de transport et le fournisseur d'infrastructure neutre ont livré l'infrastructure, les opérateurs mobiles participant au déploiement plus large. Pour les opérateurs mobiles, la connexion de ces environnements de transport peut approfondir la valeur pratique des abonnements existants, de sorte qu'une opportunité commerciale urbaine peut découler de la suppression d'une interruption de couverture spécifique au sein d'une ville déjà desservie.
Dans les zones reculées des Highlands, une mise à niveau de site partagé peut améliorer simultanément l'offre de service pour les clients de plusieurs opérateurs. Le 9 juillet 2026, le réseau rural partagé a activé un pylône 4G financé par le gouvernement près de Branault sur l'Ardnamurchan en Écosse. L'objectif déclaré était de mieux connecter les résidents, les visiteurs et les entreprises locales pour les services en ligne et les secours d'urgence, quel que soit leur réseau mobile. Cela rend une mise à niveau rurale partagée commercialement différente d'un investissement en capacité exclusif, car les opérateurs peuvent bénéficier d'une amélioration commune de la couverture tout en se concurrençant par le reste de leur offre de service.
Glasgow en Écosse et Newcastle dans le nord de l'Angleterre illustrent la distinction entre l'acquisition de spectre et le déploiement d'un service mobile à haute capacité. Virgin Media O2 a acquis du spectre à 26 GHz et 40 GHz en octobre 2025, les attributions d'Ofcom couvrant 68 zones à haute densité au Royaume-Uni, dont ces 2 villes. Les fréquences acquises étaient destinées à soutenir les futurs services mobiles nécessitant une très haute capacité et des vitesses élevées. Pour un opérateur, les licences dans une zone urbaine particulière créent une option de déploiement dont la valeur commerciale dépend de l'adéquation entre la capacité supplémentaire et un emplacement de service utile. Glasgow et Newcastle présentent donc une opportunité urbaine axée sur la capacité, distincte de l'extension de la couverture rurale autour de Branault.
Cadre réglementaire et perspectives
Cette comparaison de juridictions sélectionnées examine le cadre du Code applicable à l'ensemble du Royaume-Uni et les règles d'urbanisme de l'Écosse du point de vue du déploiement d'un opérateur de réseau mobile. Ofcom applique les pouvoirs du Code des communications électroniques aux personnes éligibles par voie de direction. Ces droits facilitent l'installation et la maintenance du réseau, tandis que les permis d'urbanisme restent une question réglementaire distincte. Les décisions de déploiement doivent donc distinguer le statut d'un opérateur au titre du Code du traitement urbanistique du site particulier.
Tableau réglementaire
| Facteur de décision | Royaume-Uni | Écosse |
|---|---|---|
| Autorité principale | Ofcom | Autorités d'urbanisme écossaises |
| Instruments ou directions clés | Code des communications électroniques, appliqué par voie de direction | La classe 67 autorise les travaux spécifiés des opérateurs du Code, y compris les nouveaux pylônes au sol jusqu'à 30 mètres en dehors des zones désignées |
| Effet commercial | Facilite l'installation et la maintenance du réseau pour les titulaires de droits au titre du Code | Voie définie pour les pylônes éligibles, avec une décision d'approbation préalable pour les nouveaux pylônes au sol |
| Attractivité actuelle de la politique | Moyenne | Moyenne |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La notation du Royaume-Uni reflète les droits au titre du Code qui facilitent l'installation pour les opérateurs éligibles tout en laissant la question de l'urbanisme séparée. La notation de l'Écosse équilibre le soutien politique aux propositions éligibles à faible connectivité par rapport aux critères d'implantation, d'aménagement, d'alternatives et d'obstruction, ainsi que le processus de la classe 67. L'absence de changement reflète la combinaison continue de droits conditionnels au titre du Code et de contrôles d'urbanisme au niveau du site, qui soutient le déploiement par des voies définies tout en maintenant des exigences spécifiques à chaque proposition.
Étapes de la chaîne de valeur
Cette chaîne de valeur compare les rôles des fournisseurs, les revenus et les dépendances de livraison dans la construction et l'exploitation des réseaux mobiles au Royaume-Uni. En septembre 2025, VodafoneThree a désigné Ericsson et Nokia comme partenaires technologiques pour sa construction de réseau annoncée sur 8 ans. Ses partenaires de construction de sites comprenaient Beacon Communication Services Limited, Circet Wireless Limited, M Group Limited et WHP Telecoms Limited. La séparation de la fourniture technologique et de la construction crée des opportunités de revenus distinctes, la coordination déterminant le moment où l'équipement fourni peut contribuer à un service opérationnel.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fourniture de technologie réseau | Fournisseurs de technologie réseau tels qu'Ericsson et Nokia | Ventes d'équipements et services d'intégration | Alignement de la livraison technologique avec la disponibilité des sites | Livraisons par étapes selon des jalons de construction convenus |
| Construction et mise à niveau de sites | Entrepreneurs en construction de sites tels que Beacon Communication Services Limited, Circet Wireless Limited et WHP Telecoms Limited | Contrats de construction et de mise à niveau | Coordination de plusieurs partenaires de construction | Attribution de lots de travaux et critères d'acceptation communs |
| Accès à l'infrastructure partagée | Fournisseurs d'infrastructure et d'hébergement neutre tels que Cellnex, Freshwave et Wireless Infrastructure Group | Frais d'accès aux sites et d'hébergement | Accueil de plusieurs réseaux sur des sites partagés | Accord sur les spécifications des sites partagés avant les mises à niveau |
| Exploitation du service mobile | Opérateurs de réseau mobile tels que VodafoneThree | Revenus du service mobile | Alignement de l'activation des sites avec l'accès utilisable par les clients | Vérification du service auprès des bases de clients participantes |
| Source: Mordor Intelligence | ||||
En novembre 2025, Cellnex avait livré un pylône consolidé à Burnley offrant une couverture 4G et 5G aux clients de Vodafone et Three. Cet exemple de site unique relie la livraison d'infrastructure à la capacité de bases de clients distinctes à utiliser l'emplacement mis à niveau. Un site partagé peut donc soutenir les revenus d'infrastructure et les revenus du service de détail en parallèle, donnant au fournisseur du site un rôle commercial auprès de bases de clients autrefois distinctes.
Paysage concurrentiel
EE Limited (BT Group), Virgin Media O2 et VodafoneThree forment un groupe concentré de concurrents propriétaires de réseaux, dont l'échelle d'infrastructure façonne leur capacité à fournir des services mobiles différenciés. Vodafone UK et Three UK ont finalisé leur fusion le 31 mai 2025, formant VodafoneThree. À la finalisation, Vodafone Group Plc détenait 51 % et CK Hutchison Group Telecom Holdings Limited détenait 49 % de VodafoneThree. Virgin Media O2 a enregistré 382 400 ajouts de connexions mobiles en gros en 2025, démontrant son rôle d'opérateur de réseau fournissant des services aux MVNO.
La couverture de la population au Royaume-Uni par le réseau 5G+ d'EE est passée de 43 % au cours de l'exercice 2025 à 73 % au cours de l'exercice 2026. Dans son rapport d'avancement du 29 septembre 2026 au titre des engagements de fusion de l'Autorité de la concurrence et des marchés, VodafoneThree a signalé l'activation du partage de réseau sur plus de 10 000 sites à la fin de sa première année de reporting. Sa mise à niveau de mai 2026 a combiné le partage au niveau du cœur de réseau avec l'infrastructure de partage radio existante sur un réseau 4G et 5G multi-fournisseurs. Pour les acheteurs, l'expansion d'EE élargit la portée potentielle du réseau 5G+, tandis que l'intégration de VodafoneThree fait de l'infrastructure de cœur de réseau et de radio partagée la plateforme pour desservir les clients des réseaux combinés.
Vodafone Group Plc est devenu le seul propriétaire de VodafoneThree le 30 juillet 2026. Après le rachat, l'Autorité de la concurrence et des marchés a confirmé que les engagements de Vodafone restaient inchangés, tandis que CK Hutchison Group Telecom Holdings Limited a cessé d'être lié après avoir perdu le contrôle.[3] Les obligations de Vodafone s'appliquent tant qu'il contrôle la société combinée et comprennent l'engagement réseau ainsi que des protections de détail à durée limitée et des conditions d'accès en gros. Un MVNO britannique demandeur doit déposer sa demande avant le jalon d'engagement réseau de l'année 3, date d'expiration de l'offre en gros, avec un plan d'affaires précisant son modèle technique, son segment cible et ses prévisions de trafic de données mobiles, accepter le règlement des litiges, signer un accord de non-divulgation et réussir les vérifications requises de connaissance du client et de solvabilité. Les candidats MVNO disposent donc d'une voie d'accès conditionnelle et à durée limitée, VodafoneThree évaluant raisonnablement si chaque demandeur présente un risque financier, juridique ou réputationnel inacceptable.
Leaders du secteur des MNO des télécommunications au Royaume-Uni
-
EE Limited (BT Group)
-
Virgin Media O2
-
VodafoneThree
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Principales opportunités pour les acteurs du marché
Ces opportunités comparent des groupes d'acheteurs aux besoins distincts en matière de capacité mobile dédiée, de connectivité prioritaire ou de continuité lors de la migration de réseau. Les opérateurs mobiles au Royaume-Uni sont programmés pour éteindre les réseaux 2G entre 2029 et 2033, obligeant les utilisateurs de téléphones et d'appareils intelligents uniquement 2G à passer à des appareils compatibles 4G ou 5G. Ce calendrier donne aux utilisateurs concernés une raison précise de préparer une connectivité de remplacement avant la fermeture de leur propre réseau. La différenciation des services aux entreprises crée une opportunité distincte de vendre de la connectivité autour d'une exigence commerciale spécifique plutôt que du seul nombre de connexions.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Approche recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Adoption de capacité mobile dédiée aux entreprises | Tranche nationale réservée aux entreprises 5G+ lancée en septembre 2026 | Comptes mobiles d'entreprise | Qualifier les comptes nécessitant une capacité réservée au trafic professionnel | Une couverture adéquate, un forfait compatible et un appareil éligible sont requis | Vodafone Business au sein de VodafoneThree, détenu par Vodafone Group Plc |
| Connectivité prioritaire pour les services critiques | Tranche dédiée aux services critiques prévue pour 2027 | Premiers intervenants et services publics critiques | Préparer les exigences de service et qualifier les utilisateurs avant l'adoption commerciale | Disponibilité du service planifiée et accès dépendant de la couverture | Vodafone Business au sein de VodafoneThree |
| Migration des connexions mobiles héritées | La fermeture programmée du réseau 2G crée une échéance de remplacement | Utilisateurs de téléphones et d'appareils intelligents uniquement 2G | Faire correspondre les connexions de remplacement au parc d'appareils concernés et au calendrier de l'opérateur | Les mises à niveau des appareils doivent précéder la fermeture du réseau concerné | Opérateurs mobiles au Royaume-Uni tels que VodafoneThree et Virgin Media O2 |
| Source: Mordor Intelligence | |||||
La capacité dédiée aux entreprises est l'opportunité la plus proche, car Vodafone Business a lancé sa tranche réservée aux entreprises en septembre 2026, tandis que sa tranche distincte pour les services critiques était prévue pour 2027. L'accès nécessite une couverture adéquate, un forfait compatible et un appareil éligible, faisant de la qualification des comptes la première étape commerciale. Cette séquence place les comptes qualifiés pour la tranche entreprise avant les travaux de migration 2G à plus long horizon, dont les mises à niveau des appareils uniquement 2G doivent précéder la fermeture de chaque opérateur dans la fenêtre 2029 à 2033.
Développements récents du secteur
- Septembre 2026 : Vodafone Business, la branche entreprise de VodafoneThree, a lancé sa tranche nationale 5G+ réservée aux entreprises, réservant de la capacité pour le trafic d'entreprise. L'accès nécessitait une couverture adéquate, un forfait compatible et un appareil éligible.
- Août 2026 : EE a lancé commercialement Fast Lane 5G+ pour les consommateurs et les petites entreprises. L'accès nécessitait des forfaits, des appareils, des cartes SIM et une couverture activée compatibles. L'accès pour les petites entreprises couvrait initialement les nouveaux clients ou les clients renouvelant leur contrat EE Full Works pour les entreprises.
- Juillet 2026 : Vodafone Group Plc a finalisé le rachat de CK Hutchison Group Telecom Holdings Limited le 30 juillet et est devenu le seul propriétaire de VodafoneThree.
Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Le marché des MNO des télécommunications au Royaume-Uni mesure le revenu annuel des services de télécommunications généré au Royaume-Uni à partir des services de connectivité et de communication vendus aux comptes consommateurs et entreprises. Il couvre les revenus des services de détail et de gros directement liés à la fourniture de services de télécommunications.
Exclusions du périmètre : les ventes d'appareils mobiles, les abonnements à des contenus médias autonomes vendus indépendamment par des fournisseurs de médias, les services informatiques purs et les revenus d'installation d'équipements non liés sont exclus.
Aperçu de la segmentation
- Revenus globaux des télécommunications et ARPU
- Type de service
- Services vocaux
- Services de données et d'internet
- Services de messagerie
- Services IoT et M2M
- Services OTT et PayTV
- Autres services (services à valeur ajoutée, itinérance et international, entreprises et gros, etc.)
- Utilisateur final
- Entreprises
- Consommateurs
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données du marché des télécommunications d'Ofcom fournissent des indicateurs de revenus de service, d'abonnements, d'ARPU, d'utilisation et de trafic, tandis que l'étude sectorielle du Département des sciences, de l'innovation et de la technologie ajoute le contexte des entreprises et de l'écosystème des télécommunications au Royaume-Uni. D'autres sources utiles comprennent les indices de prix de l'Office for National Statistics et les rapports annuels de BT Group, qui aident à évaluer les conditions de prix et à rapprocher les informations sur les services et les opérations des fournisseurs.
Les dépôts d'entreprises, les documents destinés aux investisseurs, les communiqués réglementaires et la presse économique britannique réputée peuvent compléter ces séries en clarifiant les classifications de services, les tendances des abonnés, les investissements réseau et les événements commerciaux importants. Les sources nommées ne sont pas exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens avec des opérateurs de réseau mobile au Royaume-Uni, des fournisseurs en gros, des acheteurs de connectivité d'entreprise et des analystes en télécommunications peuvent permettre de tester la manière dont les revenus de service, l'activité des abonnés et la demande des acheteurs se manifestent dans la pratique opérationnelle. Les analystes peuvent utiliser ces discussions pour remettre en question les classifications des sources secondaires et expliquer les changements importants dans l'ARPU, la composition des services ou la croissance des connexions. Lorsque les preuves sont contradictoires ou qu'un segment manque de reporting direct, des questions de suivi et une triangulation avec les dépôts publics et les données des régulateurs peuvent identifier une fourchette défendable.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 15 % | |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 40 % | |
| Petits acteurs : 20 % | Responsables : 45 % |
Dimensionnement du marché et prévisions
Le modèle commence par une estimation descendante du revenu annuel des services de télécommunications au Royaume-Uni et des abonnements, puis vérifie le résultat de manière sélective par rapport aux revenus de service déclarés par les opérateurs et au revenu moyen par abonnement échantillonné multiplié par les connexions actives. Les indicateurs principaux comprennent les séries de revenus de détail et de gros d'Ofcom, les abonnements actifs et l'ARPU, le trafic de données et l'activité des appareils connectés, les indices de prix de l'ONS, ainsi que les changements déclarés de couverture réseau ou de déploiement. Ces données montrent comment le volume de clients, le prix et la composition des services, et les nouveaux cas d'usage affectent séparément la valeur et le volume. L'analyse de scénarios projette les revenus selon différentes trajectoires d'ARPU, d'abonnés et de composition des services, tandis que les tendances des séries chronologiques peuvent informer les prévisions d'abonnements. Les parts de service et d'utilisateurs finaux partent de la composition de service et d'acheteurs la plus récente disponible, sont mises à jour avec des indicateurs de revenus, d'utilisation, d'acheteurs et de fournisseurs, et sont examinées par les analystes pour leur cohérence avec le total du marché. Les analystes peuvent utiliser des entretiens avec des opérateurs, des fournisseurs en gros et des acheteurs d'entreprise au Royaume-Uni pour remettre en question les hypothèses au niveau des variables, et lorsqu'une vérification auprès d'un fournisseur ou d'un canal échantillonné est incomplète, ils peuvent utiliser un proxy public documenté, conserver une fourchette et tester le résultat par rapport au total descendant.
Cycle de validation et de mise à jour des données
Les analystes triangulent les dépôts des opérateurs, les séries d'Ofcom et les indicateurs de demande indépendants, puis examinent les valeurs aberrantes, les ruptures d'une année sur l'autre et les différences importantes entre les revenus déclarés et les signaux d'abonnés ou d'ARPU. Un second analyste examine les définitions des sources, les calculs, les parts de segment et les anomalies résolues avant la validation finale. Les écarts importants non résolus déclenchent des vérifications ciblées des sources ou une reprise de contact avec les répondants. Le modèle est actualisé annuellement, mis à jour entre les cycles après des événements importants de tarification, réglementaires, de fusion ou de réseau, et fait l'objet d'une révision complète des sources et des calculs avant la livraison.
Estimation du marché des télécommunications au Royaume-Uni par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des MNO des télécommunications au Royaume-Uni mesure le revenu annuel des services de télécommunications généré au Royaume-Uni à partir des services de connectivité et de communication vendus aux comptes consommateurs et entreprises.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts de service et d'utilisateurs finaux partent de la composition de service et d'acheteurs la plus récente disponible, sont mises à jour avec des indicateurs de revenus, d'utilisation, d'acheteurs et de fournisseurs, et sont examinées par les analystes pour leur cohérence avec le total du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | Valeur : 32,55 milliards USD (2027) / Volume : 92,2 millions d'abonnements (2027) | |
| Éditeur de recherche sectorielle A | 36,83 milliards USD (2025) | Son estimation publiée inclut la voix filaire aux côtés de la voix sans fil, des données et de la messagerie, ainsi que des services OTT et Pay-TV. |
| Journal professionnel B | 24,48 milliards USD (2025) | Son total publié combine les revenus de la voix fixe et des services mobiles, un ensemble plus restreint de catégories de services déclarées. |
Les analystes de Mordor Intelligence triangulent les dépôts des opérateurs, les séries d'Ofcom et les indicateurs de demande indépendants, puis examinent les valeurs aberrantes, les ruptures d'une année sur l'autre et les différences importantes entre les revenus déclarés et les signaux d'abonnés ou d'ARPU.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des MNO des télécommunications au Royaume-Uni et ses perspectives de croissance ?
La taille est estimée à 32,55 milliards USD en 2027 et devrait atteindre 37,5 milliards USD d'ici 2032, à un CAGR de 2,87 % durant la période 2027-2032.
Qu'est-ce qui soutient la demande de services de réseau mobile au Royaume-Uni ?
L'expansion du réseau 5G autonome et les offres groupées fixe-mobile soutiennent la demande. La part des ménages consommateurs de BT souscrivant à la fois au haut débit et au mobile postpayé a atteint 26,6 % au cours de l'exercice 2026.
Quelle catégorie de service mobile détient la plus grande part de revenus ?
Les services de données et d'internet représentaient 56,36 % des revenus du marché en 2026. Les services IoT et M2M sont prévus comme les plus rapides à croître, avec un CAGR de 4,2 % durant la période 2027-2032.
Qui sont les principaux concurrents du réseau mobile au Royaume-Uni ?
EE Limited (BT Group), Virgin Media O2 et VodafoneThree sont les principaux opérateurs. Vodafone Group Plc est devenu le seul propriétaire de VodafoneThree le 30 juillet 2026.
Quel est le principal défi commercial pour les opérateurs de réseau mobile au Royaume-Uni ?
L'indice de juillet 2026 de VodafoneThree a identifié des coûts élevés d'énergie et de spectre, tandis que les offres MVNO généralement moins chères peuvent limiter les revenus.
En quoi les opportunités de connectivité mobile régionale au Royaume-Uni diffèrent-elles ?
Les extensions de couverture dans le métro de Londres répondent à la connectivité des passagers, tandis que le pylône de juillet 2026 près de Branault ciblait les résidents, les visiteurs et les entreprises des Highlands.