
Taille et part du marché du e-commerce
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
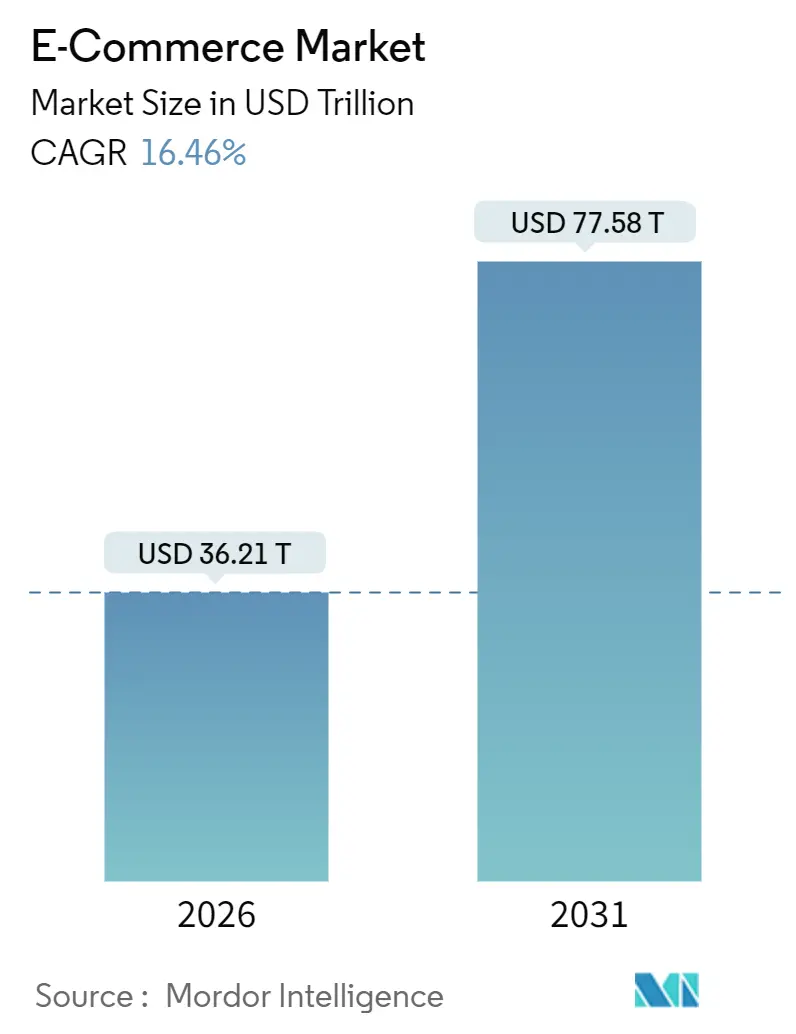
| Taille du Marché (2026) | 36.21 Trillions de dollars américains |
| Taille du Marché (2031) | 77.58 Trillions de dollars américains |
| Taux de croissance (2026 - 2031) | 16.46 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Asie-Pacifique |
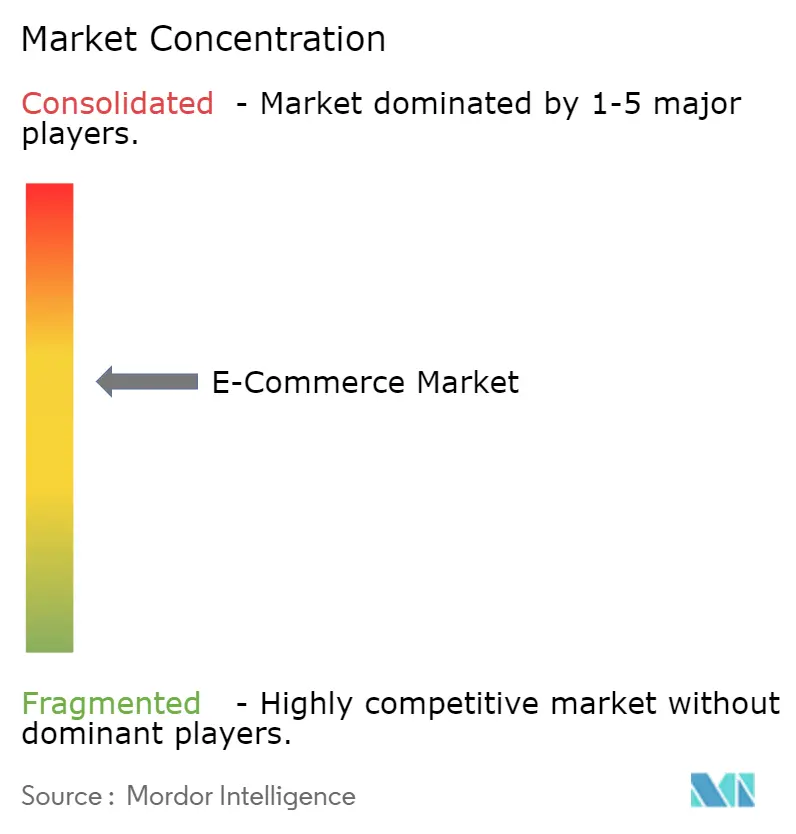
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du e-commerce par Mordor Intelligence
La taille du marché du e-commerce s'établit à 36,21 billions USD en 2026 et devrait atteindre 77,58 billions USD d'ici 2031, progressant à un CAGR de 16,46 %. L'adoption du mobile en priorité, la finance intégrée et le merchandising par intelligence artificielle générative raccourcissent les parcours d'achat, tandis que la couverture 5G et les portefeuilles numériques ont réduit les frictions au moment du paiement. Les couches de conformité spécifiques aux régions, mises en place en réponse aux règles de localisation des données, accélèrent paradoxalement la pénétration locale, et les rails de paiement souverains tels que l'UPI indien et le Pix brésilien élargissent la demande adressable. Les entreprises déploient des agents d'intelligence artificielle qui négocient les prix et composent des paniers, transformant les flux de travail d'approvisionnement, et le commerce de biens virtuels émerge comme un nouveau vivier de revenus.
Principaux points à retenir du rapport
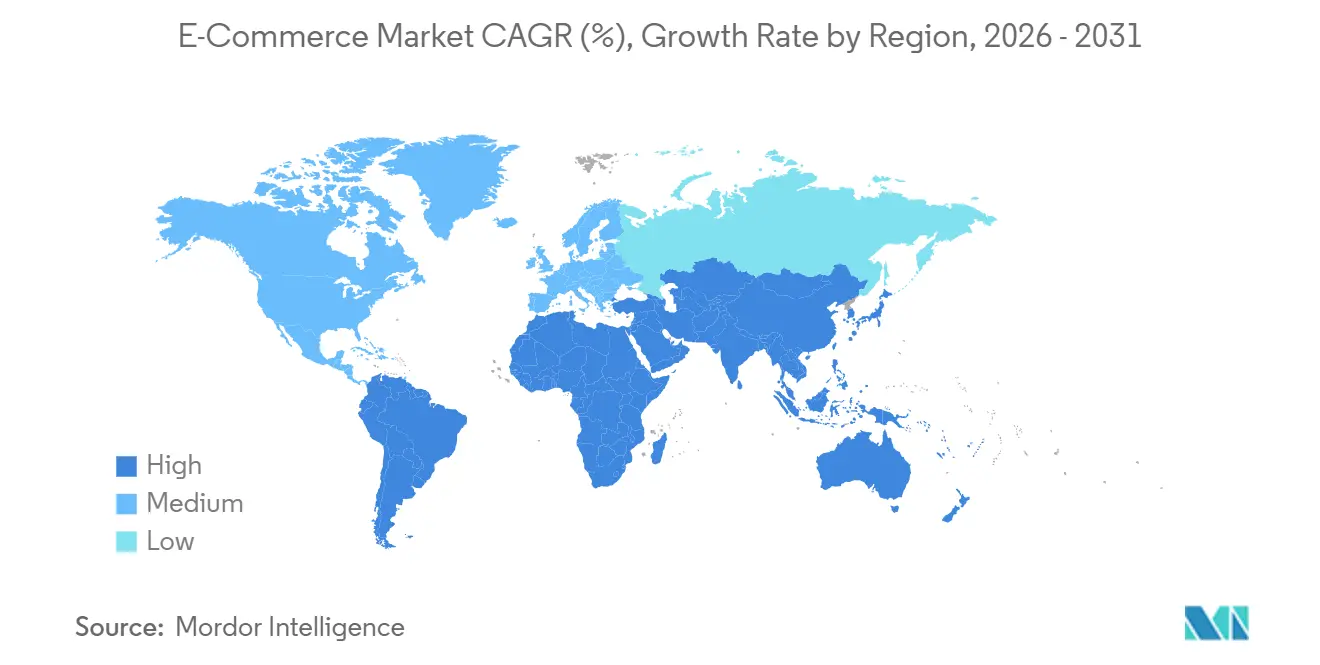
- Par géographie, l'Asie-Pacifique a représenté 54,46 % du chiffre d'affaires en 2025, tandis que l'Amérique du Sud devrait progresser à un CAGR de 18,12 % jusqu'en 2031.
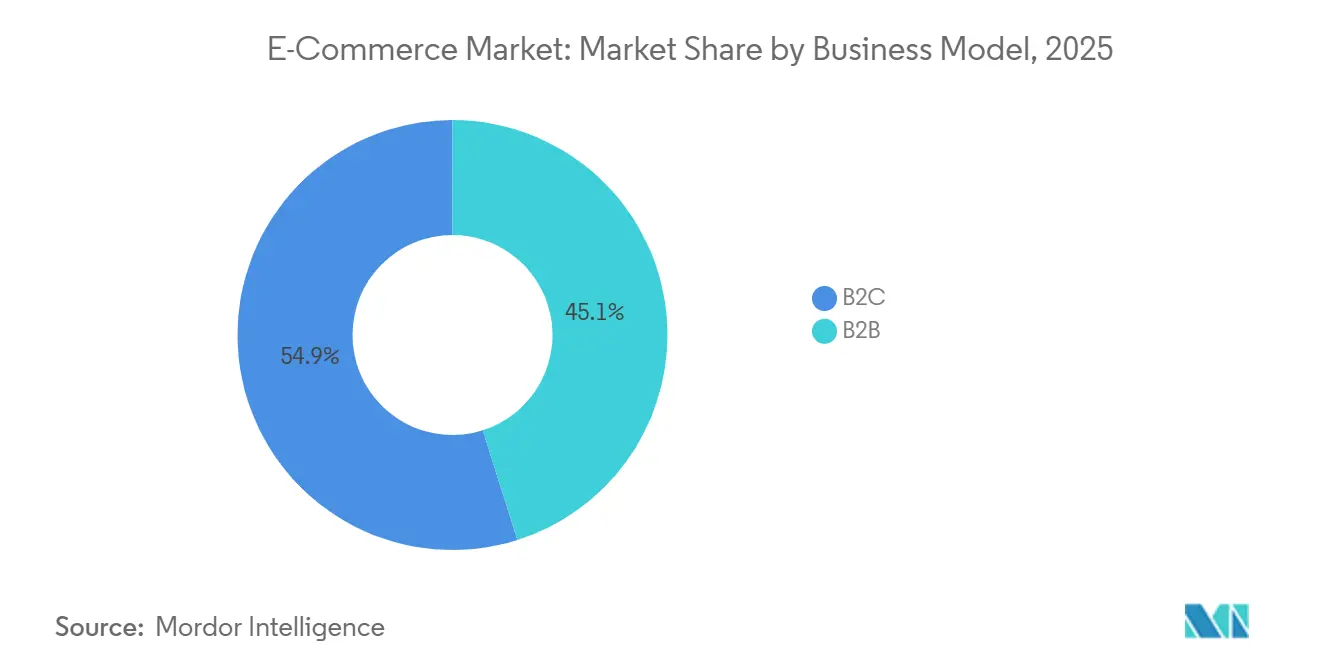
- Par modèle commercial, le B2C a dominé avec une part de 54,89 % en 2025 ; le B2B progresse à un CAGR de 17,43 % jusqu'en 2031.
- Par type d'appareil, les smartphones ont capté 72,67 % de la part du marché du e-commerce en 2025 et enregistrent un CAGR de 18,17 % jusqu'en 2031.
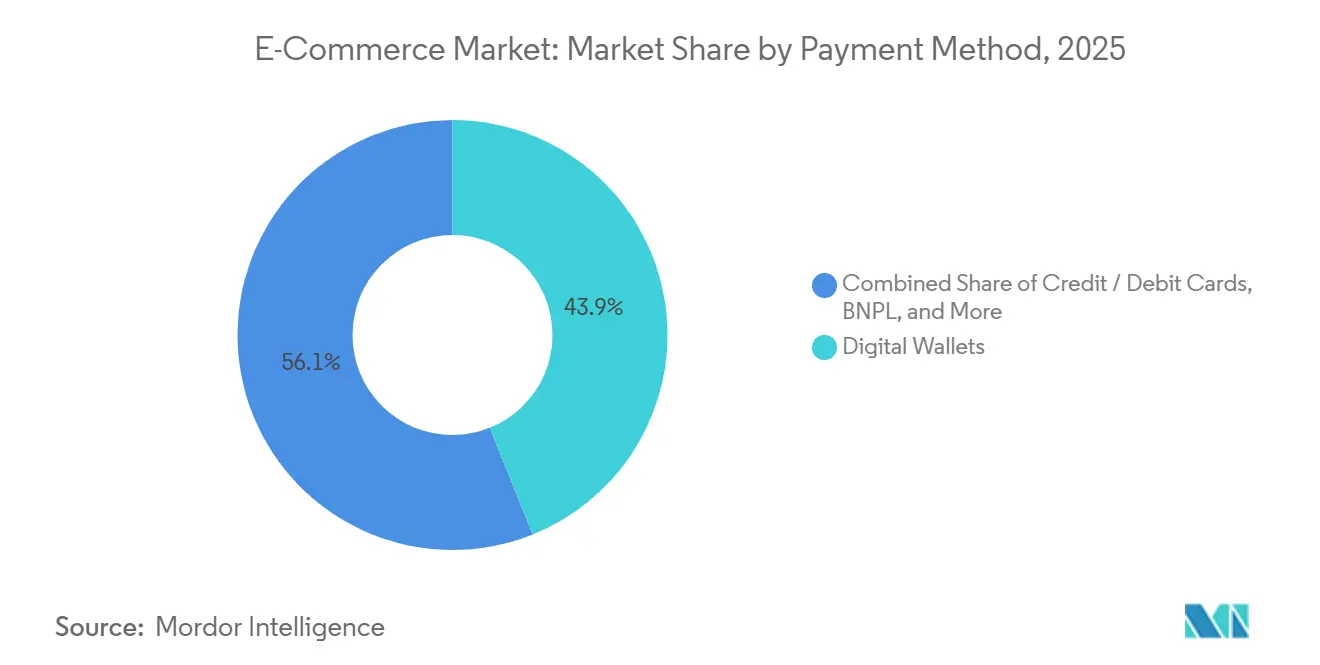
- Par méthode de paiement, les portefeuilles numériques ont contribué à hauteur de 43,92 % à la taille du marché du e-commerce en 2025, et le paiement fractionné (Buy Now Pay Later) progresse à un CAGR de 19,28 %.
- Par catégorie de produits, l'électronique grand public détenait 27,88 % de la taille du marché du e-commerce en 2025, tandis que l'alimentation et les boissons progressent à un CAGR de 18,86 %.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Accélération de l'adoption d'Internet mobile et de la 5G | +3.2% | Mondial, Asie-Pacifique et Moyen-Orient | Moyen terme (2 à 4 ans) |
| Pouvoir d'achat croissant de la classe moyenne | +2.8% | Cœur Asie-Pacifique, extension vers l'Afrique | Long terme (≥ 4 ans) |
| Expansion des portefeuilles numériques et de la finance intégrée | +2.5% | Mondial, fort en Amérique du Sud et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Merchandising personnalisé propulsé par l'IA générative | +2.1% | Amérique du Nord et Europe, déploiement vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Plateformes de commerce en tant que service permettant des canaux détenus par les marques | +1.8% | Mondial, adoption PME la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Essor du commerce d'avatars directs et de biens virtuels | +1.4% | Amérique du Nord, Corée du Sud, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de l'adoption d'Internet mobile et de la 5G
Les abonnements mondiaux à l'internet mobile ont atteint 5,6 milliards en 2025, et la 5G couvre désormais 40 % de la population. La latence est tombée en dessous de 10 millisecondes, permettant des essayages en réalité augmentée en temps réel qui convertissent 30 % mieux que les pages statiques. Les cœurs de réseau 5G autonomes en Inde et en Indonésie aident les commerçants ruraux à référencer leurs stocks sans connexion haut débit fixe. Les utilisateurs exclusivement mobiles d'Asie du Sud-Est attendent une livraison le jour même, ce qui pousse les prestataires logistiques à égaler les niveaux de service urbains. Le marché du e-commerce déplace donc ses budgets d'infrastructure vers les nœuds de périphérie et les centres de micro-fulfillment.
Pouvoir d'achat croissant de la classe moyenne
L'Asie-Pacifique a contribué à 70 % des 150 millions de nouveaux ménages de classe moyenne formés entre 2020 et 2025.[1]Banque mondiale, "Perspectives mondiales de la classe moyenne," worldbank.org La croissance du revenu disponible en Inde, au Vietnam et aux Philippines oriente les dépenses vers des catégories discrétionnaires à valeur de commande moyenne plus élevée. Les plateformes localisent les interfaces linguistiques et maintiennent les options de paiement à la livraison là où la pénétration du crédit est faible. Les coûts d'acquisition de clients dans ces marchés sont dix fois inférieurs à ceux des économies matures, soutenant des stratégies de subvention agressives. En conséquence, le marché du e-commerce bénéficie de vents porteurs durables qui compensent la saturation ailleurs.
Expansion des portefeuilles numériques et de la finance intégrée
Les portefeuilles numériques ont traité 9,5 billions USD en 2024, dépassant les cartes.[2]JPMorgan Payments, "Tendances mondiales des paiements 2024," jpmorgan.com Le Pix brésilien a enregistré 42 milliards de transactions de paiement instantané en 2024.[3]Banco Central do Brasil, "Statistiques Pix 2024," bcb.gov.br La finance intégrée permet aux plateformes d'accorder de petits prêts en utilisant les données de transaction dans des bacs à sable réglementaires à Singapour, aux Émirats arabes unis et au Royaume-Uni. Ces capacités augmentent les taux de conversion de 18 % et génèrent des données comportementales pour la tarification dynamique. Le contrôle du rail de paiement assure un avantage concurrentiel défendable sur le marché du e-commerce.
Merchandising personnalisé propulsé par l'IA générative
Rufus d'Amazon a traité 100 millions de requêtes clients par mois en décembre 2025. Sidekick de Shopify a réduit les délais de lancement de références de 40 %. Les modèles génératifs synthétisent les avis, les stocks et les données de navigation pour augmenter les taux de clics de 22 %. Les premiers pilotes montrent des agents d'intelligence artificielle négociant des remises, remettant en cause la tarification statique des catalogues. Les plateformes qui entraînent des modèles propriétaires sur des milliards de transactions domineront la qualité des recommandations et, par extension, la part de portefeuille au sein du marché du e-commerce.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Escalade des risques de cybersécurité et de fraude | -1.6% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Complexité réglementaire et fiscale transfrontalière | -1.3% | Mondial, aiguë dans l'UE, en Inde, au Royaume-Uni post-Brexit | Moyen terme (2 à 4 ans) |
| Dépréciation des cookies perturbant le ciblage publicitaire | -1.1% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Suppléments de livraison liés à la durabilité | -0.9% | Europe, Californie, certaines villes d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade des risques de cybersécurité et de fraude
Les incidents de rançongiciels ont doublé entre 2023 et 2025, avec des coûts de remédiation dépassant 200 millions USD. La fraude aux paiements a atteint 38 milliards USD en 2024. La loi européenne sur la résilience opérationnelle numérique, en vigueur depuis janvier 2025, impose un signalement des violations sous 24 heures et des amendes pouvant atteindre 2 % du chiffre d'affaires mondial.[4]Commission européenne, "Loi sur la résilience opérationnelle numérique," ec.europa.eu Les petits commerçants font face à des coûts de conformité disproportionnés, ce qui les pousse à migrer vers des plateformes gérées. Cette consolidation élève les barrières à l'entrée sur le marché du e-commerce.
Complexité réglementaire et fiscale transfrontalière
L'impôt minimum de 15 % de l'OCDE et le guichet unique TVA européen ont augmenté les coûts de conformité pour les vendeurs transfrontaliers jusqu'à 18 %.[5]Organisation de coopération et de développement économiques, "Le Pilier Deux expliqué," oecd.org La taxe d'égalisation indienne ajoute 2 % aux transactions pour les plateformes sans filiales locales. Les solutions de contournement, telles que le géoblocage ou les partenariats locaux, fragmentent les stocks et diluent les économies d'échelle. Les frictions administratives persistantes tempèrent les plans d'expansion internationale au sein du marché du e-commerce.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle commercial :
la numérisation des achats B2B s'accélèreLe B2C représentait 54,89 % de la part du marché du e-commerce en 2025, mais les transactions B2B connaissent une croissance plus rapide avec un CAGR de 17,43 %. La plateforme 1688.com d'Alibaba a traité 1,2 trillion USD de commandes B2B en 2024.[6]Alibaba Group, "Rapport annuel FY2025," alibabagroup.com Les plateformes sociales brouillent la frontière entre la découverte et le passage en caisse ; Instagram et Facebook ont collectivement influencé 1,2 trillion USD de ventes en 2024, générant un trafic supplémentaire vers les applications marchandes et renforçant la primauté du mobile au sein du Marché du e-commerce B2C. Des valeurs moyennes de commande plus élevées et des conditions de crédit intégrées améliorent l'économie unitaire.
Les canaux B2C continuent de bénéficier de l'intégration du commerce social, mais la croissance sur les marchés saturés repose davantage sur la rapidité de livraison et la personnalisation que sur l'acquisition de clients. Par conséquent, les opérateurs de plateformes considèrent la numérisation des fournitures industrielles, des achats dans le secteur de la santé et de la distribution en restauration collective comme la prochaine frontière de revenus sur le marché du e-commerce.


Par type d'appareil :
la domination du mobile remodèle l'architecture du commerceLes smartphones ont capté 72,67 % des transactions en 2025, progressant à un CAGR de 18,17 %. La conception native mobile de TikTok Shop a généré 20 milliards USD de valeur brute de marchandises aux États-Unis en 2024. L'authentification biométrique a réduit l'abandon au moment du paiement de 25 %.
L'utilisation des ordinateurs de bureau reste pertinente pour les achats B2B à valeur élevée, mais les réassorts activés par la voix via les enceintes connectées gagnent du terrain. Les plateformes optimisant la latence et le paiement en un clic sur les applications mobiles assureront un avantage concurrentiel durable sur le marché du e-commerce.
Par méthode de paiement :
la clarté réglementaire autour du BNPL stimule l'adoptionLes portefeuilles numériques représentaient 43,92 % du volume de paiement en 2025, tandis que le segment paiement fractionné (Buy Now Pay Later) progresse à un CAGR de 19,28 %. Klarna, Affirm et Afterpay ont traité 350 milliards USD en 2024 avec des taux de défaut inférieurs à 2 %. Les règles de divulgation réglementaire au Royaume-Uni et aux États-Unis ont légitimé le modèle.
La part des cartes s'érode à mesure que les portefeuilles numériques et le paiement fractionné offrent des expériences utilisateur sans friction. Les plateformes intègrent plusieurs rails et un routage intelligent pour réduire les coûts et augmenter les taux d'approbation, élargissant ainsi davantage la taille du marché du e-commerce.

Par catégorie de produits B2C :
le commerce rapide transforme l'alimentation et les boissonsL'électronique grand public détenait 27,88 % de la taille du marché du e-commerce en 2025, mais l'alimentation et les boissons progressent à un CAGR de 18,86 %. Des entreprises de commerce rapide telles que Getir et Gopuff ont levé 3 milliards USD en 2024 pour financer des réseaux de micro-fulfillment.
Les catégories mode, beauté et maison affichent une croissance moyenne et bénéficient des essayages virtuels qui réduisent les taux de retour. Des plateformes verticales de niche émergent dans les pièces automobiles et les fournitures pour animaux de compagnie, forçant les places de marché généralistes à lancer des vitrines dédiées pour conserver leur part au sein du marché du e-commerce.
Analyse géographique
Marché du commerce électronique en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique a généré 54,46 % des revenus mondiaux en 2025, avec les bases de commerce électronique de la Chine à 2 800 milliards USD et de l'Inde à 350 milliards USD, soutenues par les 131 milliards de transactions UPI en 2024. L'Amérique du Sud, portée par le Brésil, est la région à la croissance la plus rapide avec un TCAC de 18,12 %, le Pix ayant réduit les frictions lors du paiement et MercadoLibre ayant étendu sa couverture logistique.
Marché du commerce électronique en Amérique du Nord, en Europe et au Moyen-Orient
L'Amérique du Nord et l'Europe demeurent des marchés importants, progressant de plus de 14 % par an à mesure que les réseaux de livraison le jour même et les modèles d'abonnement renforcent l'engagement. Le Moyen-Orient connaît une expansion rapide, les Émirats arabes unis et l'Arabie saoudite proposant des zones de commerce électronique en franchise de droits et des options de paiement à la livraison adaptées aux préférences locales.
Marché du commerce électronique en Afrique
L'Afrique présente le potentiel latent le plus élevé ; l'omniprésence de la monnaie mobile, illustrée par M-Pesa, compense la faible pénétration bancaire. Jumia et Konga développent des réseaux de traitement des commandes malgré la volatilité des devises et les lacunes infrastructurelles. Les entreprises capables de résoudre les contraintes logistiques débloqueront la prochaine vague de croissance du marché du commerce électronique sur le continent.

Paysage concurrentiel
Les cinq plus grandes plateformes, Amazon, Alibaba, Walmart, JD.com et Shopify, contrôlaient environ 35 % de la valeur brute de marchandises en 2025. Elles s'appuient sur des flottes logistiques propriétaires, des infrastructures cloud et des moteurs de recommandation par intelligence artificielle pour protéger leurs positions. Des entrants axés sur le social tels que TikTok Shop et Temu gagnent des parts en intégrant le commerce dans le contenu et en proposant des prix directs usine.
Le déploiement technologique est le principal facteur de différenciation. Shopify a déposé des brevets sur la gestion décentralisée des stocks et la tarification en temps réel en 2024. Amazon exploite 400 000 véhicules de livraison, et le réseau Cainiao d'Alibaba couvre 200 pays, illustrant l'intégration verticale.
La consolidation régionale s'accélère, Sea Ltd acquérant des startups de livraison du dernier kilomètre en Asie du Sud-Est et MercadoLibre investissant 2,5 milliards USD pour étendre la couverture en livraison le jour même en Amérique du Sud. Des opportunités d'espaces vierges persistent dans l'approvisionnement B2B et le commerce rapide d'épicerie dans les villes de deuxième rang au sein du marché du e-commerce.
Leaders du secteur du e-commerce
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
JD.com Inc.
-
eBay Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du e-commerce
- Amazon.com Inc.
- Alibaba Group Holding Ltd.
- Walmart Inc.
- JD.com Inc.
- eBay Inc.
- Shopify Inc.
- Rakuten Group Inc.
- MercadoLibre Inc.
- Sea Ltd. (Shopee)
- Zalando SE
- Flipkart Internet Pvt. Ltd.
- ByteDance Ltd. (TikTok Shop)
- Coupang Inc.
- Otto Group
- Pinduoduo Inc.
- Etsy Inc.
- ASOS plc
- Best Buy Co. Inc.
- Inter IKEA Systems B.V.
- Wayfair Inc.
- Noon eCommerce Platform
- Jumia Technologies AG
- Konga Online Shopping Ltd.
- Lazada Group

Recent Industry Developments in Marché du e-commerce
- Décembre 2025 : Amazon Web Services a lancé des outils d'IA générative qui ont réduit les coûts d'acquisition de vendeurs de 15 %.
- Novembre 2025 : MercadoLibre s'est engagé à investir 2 500 millions USD pour ajouter 50 centres de distribution en Amérique du Sud.
- Avril 2025 : Shopify a intégré Shop Pay avec TikTok, permettant des achats en un clic pour 150 millions d'utilisateurs aux États-Unis.
- Mars 2025 : Cainiao d'Alibaba a acquis 51 % de Yurtiçi Kargo pour 1 100 millions USD, étendant la distribution en Europe.


Marché du e-commerce Portée du rapport et méthodologie de recherche
Définitions du marché et périmètre de couverture
Notre étude définit le marché mondial du e-commerce comme la valeur totale des biens et services achetés via des transactions effectuées par internet dans les modèles business-to-consumer, business-to-business et consumer-to-consumer, mesurée au moment de l'autorisation du paiement et convertie en USD constants de 2025. Les commandes numériques passées via des sites web, des applications mobiles, des flux de commerce social, des assistants vocaux et des API intégrées sont prises en compte, tandis que les revenus logistiques ou de traitement des paiements qui en découlent ne le sont pas.
Exclusions du périmètre : La déchéance des cartes-cadeaux, les paiements « click-and-collect » en magasin réglés hors ligne et la valeur brute de la publicité en ligne sont exclus.
Aperçu de la segmentation
-
Par modèle commercial
- B2C
- B2B
-
Par type d'appareil (B2C)
- Smartphone / Mobile
- Ordinateur de bureau et ordinateur portable
- Autres types d'appareils
-
Par méthode de paiement (B2C)
- Cartes de crédit / débit
- Portefeuilles numériques
- BNPL
- Autres méthodes de paiement
-
Par catégorie de produits (B2C)
- Beauté et soins personnels
- Électronique grand public
- Mode et habillement
- Alimentation et boissons
- Mobilier et maison
- Jouets, bricolage et médias
- Autres catégories de produits
-
Par géographie
-
Amérique du Nord
- États-Unis
- Canada
- Mexique
-
Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Pays-Bas
- Russie
- Reste de l'Europe
-
Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Indonésie
- Thaïlande
- Malaisie
- Reste de l'Asie-Pacifique
-
Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
-
Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Israël
- Reste du Moyen-Orient
-
Afrique
- Afrique du Sud
- Nigéria
- Kenya
- Égypte
- Reste de l'Afrique
-
Amérique du Nord
Méthodologie de recherche détaillée et validation des données
Recherche primaire
Les analystes de Mordor ont échangé avec des opérateurs de places de marché, des passerelles de paiement, des responsables de prestataires logistiques tiers (3PL), des directeurs du commerce numérique de marques et des exportateurs PME en Asie, en Amérique du Nord, en Europe et sur les principaux marchés émergents. Ces entretiens ont permis de valider les hypothèses de taux de conversion, les variations saisonnières et la rapidité avec laquelle les outils BNPL et de commerce en direct augmentent les paniers moyens.
Recherche documentaire
Nous avons d'abord cartographié le bassin de la demande en utilisant des ensembles de données ouverts tels que les indices du commerce électronique B2C de la CNUCED, les comptages de serveurs sécurisés de la Banque mondiale, les ventes trimestrielles du commerce de détail en ligne du Bureau du recensement des États-Unis, les statistiques sur l'économie numérique d'Eurostat et les données douanières nationales sur les colis transfrontaliers. Les rapports annuels (10-K) des entreprises, les présentations aux investisseurs et les grandes enquêtes sur les TIC auprès des ménages ont contribué à affiner le taux de pénétration des acheteurs et la valeur moyenne des commandes par région. Des ressources payantes sélectionnées, notamment D&B Hoovers pour les revenus des marchands et Dow Jones Factiva pour les actualités sur les transactions, ont comblé des lacunes critiques. Cette liste est illustrative ; de nombreuses autres sources publiques et propriétaires ont alimenté la base de données probantes.
Dimensionnement du marché et prévisions
Une construction descendante met à l'échelle la consommation des ménages par pays, les achats des entreprises et le chiffre d'affaires du commerce de gros, en appliquant des ratios de pénétration en ligne calibrés, des parts transfrontalières et des majorations par canal. Les résultats sont soumis à des tests de résistance par des vérifications ascendantes sélectives du GMV des principales plateformes et des volumes d'unités × prix de vente moyen (ASP) échantillonnés. Des variables telles que le taux de pénétration des smartphones, l'utilisation des portefeuilles numériques, le coût logistique par livraison, le taux de retour moyen et le coût d'acquisition marketing guident les ajustements annuels. Une régression multivariée avec des indicateurs macroéconomiques décalés, complétée par une analyse de scénarios (de base, optimiste, pessimiste), projette les valeurs pour 2025-2030. Les fourchettes de consensus issues des appels d'experts orientent la pondération finale des scénarios. Les lacunes sur les marchés peu documentés sont comblées par des analogies régionales normalisées selon les indices de revenu et de connectivité.
Cycle de validation des données et de mise à jour
Les résultats passent par une révision analytique en deux étapes et un filtrage des écarts par rapport aux volumes commerciaux, fiscaux et de paiement. Les modèles sont actualisés annuellement, et nous déclenchons des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements de politique, des fusions majeures de plateformes ou des chocs à l'échelle d'une pandémie. Une vérification de bon sens de dernier kilomètre est effectuée avant chaque livraison client.
Pourquoi notre référence mondiale en matière de e-commerce est fiable
Les chiffres publiés divergent souvent parce que les entreprises appliquent des seuils de pénétration en ligne différents, incluent ou omettent les flux B2B et figent les taux de change à des dates variables.
Les principaux facteurs d'écart sont l'étendue des modèles commerciaux couverts, la cadence de conversion des devises et le traitement du GMV par rapport aux ventes nettes. Certains éditeurs excluent les achats industriels ou intègrent les frais d'expédition, tandis que d'autres reconduisent la croissance historique sans étudier l'essor du commerce en direct ni les tendances d'adoption des solutions fintech.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 31,22 Tn USD (2025) | Mordor Intelligence | |
| 29,46 Tn USD (2024) | Cabinet de conseil mondial A | Exclut les marchés émergents du commerce en direct et applique les taux de change moyens de 2023 |
| 26,80 Tn USD (2024) | Association professionnelle B | Axé sur le B2C, omet les transactions B2B côté fournisseur |
| 5,58 Tn USD (2022) | Cabinet de conseil régional C | Couvre uniquement les biens de détail, sans les services ni les flux transfrontaliers |
Ces comparaisons montrent que le périmètre rigoureux de Mordor, le réalignement des devises en dollars constants de 2025 et le recalibrage annuel du comportement des acheteurs fournissent une référence équilibrée et transparente que les décideurs peuvent relier à des variables clairement énoncées et à des étapes reproductibles.


Questions clés auxquelles le rapport répond
À quel rythme le marché mondial du e-commerce devrait-il croître jusqu'en 2031 ?
Le marché du e-commerce devrait progresser à un CAGR de 16,46 %, pour atteindre 77,58 billions USD d'ici 2031.
Quelle région mènera la croissance au cours des cinq prochaines années ?
L'Amérique du Sud devrait afficher le TCAC régional le plus rapide à 18,12 %, soutenu par les paiements instantanés Pix et l'expansion de la capacité logistique.
Qu'est-ce qui stimule l'adoption du BNPL au moment du paiement ?
La clarté réglementaire au Royaume-Uni et aux États-Unis a légitimé le BNPL, permettant aux prestataires de traiter 350 milliards USD en 2024 avec des taux de défaut inférieurs à 2 %.
Pourquoi le commerce électronique B2B gagne-t-il du terrain ?
Les entreprises souhaitent des expériences de qualité grand public et des conditions de crédit intégrées, ce qui pousse les canaux B2B à croître à un TCAC de 17,43 % jusqu'en 2031.
Comment les plateformes font-elles face aux risques de cybersécurité ?
Les nouvelles règles européennes imposent une notification des violations sous 24 heures, poussant les petits commerçants vers des plateformes gérées capables d'absorber les coûts de conformité et de sécurité.
Quel type d'appareil représente la majorité des transactions en ligne ?
Les smartphones ont représenté 72,67 % des transactions en 2025 et continueront de dominer à mesure que le paiement biométrique en un clic deviendra la norme.
Dernière mise à jour de la page le:


