
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
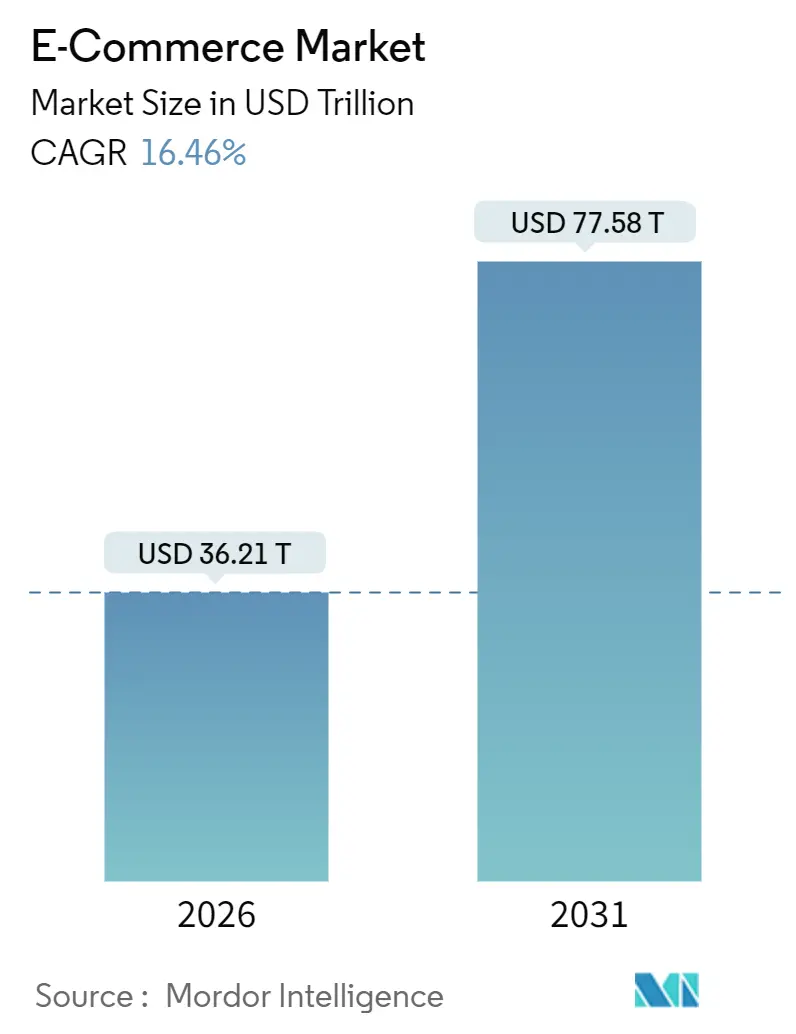
| Marktgröße (2026) | 36.21 Billionen US-Dollar |
| Marktgröße (2031) | 77.58 Billionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.46 % |
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Analyse des E-Commerce-Markts von Mordor Intelligence
Die Größe des E-Commerce-Markts beläuft sich im Jahr 2026 auf 36,21 Billionen USD und wird voraussichtlich bis 2031 auf 77,58 Billionen USD anwachsen, was einer CAGR von 16,46 % entspricht. Die Verbreitung von Mobile-First-Ansätzen, eingebettete Finanzdienstleistungen und generative KI im Merchandising verkürzen die Kaufprozesse, während die 5G-Abdeckung und digitale Geldbörsen die Kaufabwicklung vereinfacht haben. Regionsspezifische Compliance-Schichten, die als Reaktion auf Datenlokalisierungsvorschriften entwickelt wurden, beschleunigen paradoxerweise die lokale Durchdringung, und staatliche Zahlungsinfrastrukturen wie Indiens UPI und Brasiliens Pix vergrößern die adressierbare Nachfrage. Unternehmen setzen KI-Agenten ein, die Preise verhandeln und Warenkörbe zusammenstellen, wodurch Beschaffungsabläufe transformiert werden, und der Handel mit virtuellen Gütern entwickelt sich zu einem neuen Umsatzpool.
Wichtigste Erkenntnisse des Berichts
- Nach Geografie entfiel im Jahr 2025 ein Umsatzanteil von 54,46 % auf den asiatisch-pazifischen Raum, während für Südamerika bis 2031 eine CAGR von 18,12 % prognostiziert wird.
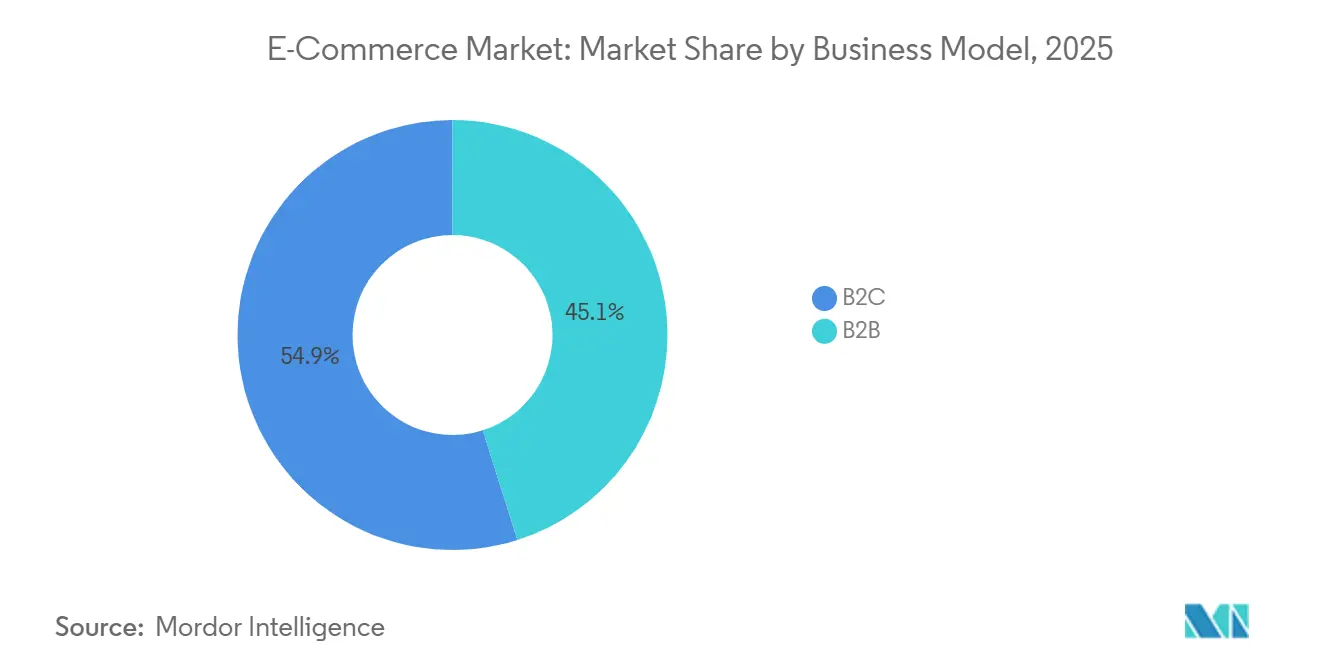
- Nach Geschäftsmodell führte B2C im Jahr 2025 mit einem Anteil von 54,89 %; B2B wächst bis 2031 mit einer CAGR von 17,43 %.
- Nach Gerätetyp entfielen im Jahr 2025 72,67 % des Marktanteils im E-Commerce-Markt auf Smartphones, die bis 2031 eine CAGR von 18,17 % verzeichnen.
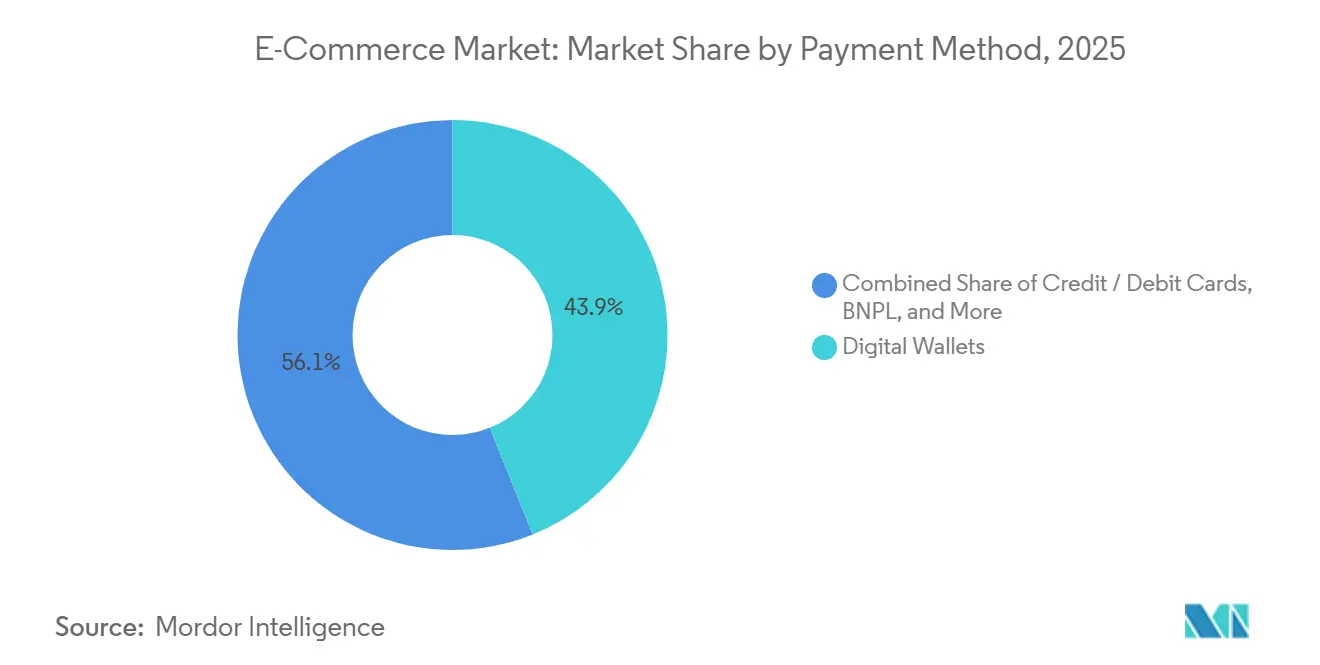
- Nach Zahlungsmethode trugen digitale Geldbörsen im Jahr 2025 43,92 % zur Größe des E-Commerce-Markts bei, und „Jetzt kaufen, später zahlen” wächst mit einer CAGR von 19,28 %.
- Nach Produktkategorie hielt Unterhaltungselektronik im Jahr 2025 einen Anteil von 27,88 % an der Größe des E-Commerce-Markts, während Lebensmittel und Getränke mit einer CAGR von 18,86 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Beschleunigung der mobilen Internetnutzung und 5G-Verbreitung | +3.2% | Weltweit, APAC und Naher Osten | Mittelfristig (2–4 Jahre) |
| Wachsende Kaufkraft der Mittelschicht | +2.8% | APAC-Kernmärkte, Ausstrahlung auf Afrika | Langfristig (≥ 4 Jahre) |
| Expansion digitaler Geldbörsen und eingebetteter Finanzdienstleistungen | +2.5% | Weltweit, besonders stark in Südamerika und APAC | Kurzfristig (≤ 2 Jahre) |
| Generative-KI-gestütztes personalisiertes Merchandising | +2.1% | Nordamerika und Europa, Ausdehnung auf APAC | Mittelfristig (2–4 Jahre) |
| Commerce-as-a-Service-Plattformen zur Erschließung markeneigener Kanäle | +1.8% | Weltweit, höchste KMU-Übernahme in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Direkter Avatar-Handel und Boom des Handels mit virtuellen Gütern | +1.4% | Nordamerika, Südkorea, Japan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung der mobilen Internetnutzung und 5G-Verbreitung
Die Anzahl der globalen mobilen Internetabonnements erreichte im Jahr 2025 5,6 Milliarden, und 5G deckt mittlerweile 40 % der Bevölkerung ab. Die Latenz ist auf unter 10 Millisekunden gesunken, was Augmented-Reality-Anproben in Echtzeit ermöglicht, die eine um 30 % höhere Konversionsrate erzielen als statische Seiten. Eigenständige 5G-Kerne in Indien und Indonesien helfen Händlern im ländlichen Raum, Bestände ohne Festbreitband zu listen. Mobile-only-Nutzer in Südostasien erwarten Same-Day-Delivery und setzen Logistikanbieter unter Druck, städtische Serviceniveaus zu erreichen. Der E-Commerce-Markt verlagert daher Infrastrukturbudgets in Richtung Edge-Knoten und Mikro-Fulfillment-Center.
Wachsende Kaufkraft der Mittelschicht
Der asiatisch-pazifische Raum verzeichnete 70 % der 150 Millionen neuen Mittelklasse-Haushalte, die zwischen 2020 und 2025 entstanden sind.[1] Das Wachstum des verfügbaren Einkommens in Indien, Vietnam und den Philippinen lenkt die Ausgaben in Richtung diskretionärer Kategorien mit höheren durchschnittlichen Bestellwerten. Plattformen lokalisieren Sprachoberflächen und behalten Nachnahmeoptionen bei, wo die Kreditdurchdringung gering ist. Die Kosten für die Kundengewinnung in diesen Märkten betragen ein Zehntel der Kosten in reifen Volkswirtschaften, was aggressive Subventionsstrategien unterstützt. Infolgedessen profitiert der E-Commerce-Markt von dauerhaften Nachfragetreibern, die eine Sättigung andernorts ausgleichen.
Expansion digitaler Geldbörsen und eingebetteter Finanzdienstleistungen
Digitale Geldbörsen verarbeiteten 2024 Transaktionen im Wert von 9,5 Billionen USD und überholten damit Karten.[2] Brasiliens Pix verzeichnete 2024 42 Milliarden Sofortzahlungstransaktionen.[3] Eingebettete Finanzdienstleistungen ermöglichen es Plattformen, mithilfe von Transaktionsdaten innerhalb regulatorischer Sandboxes in Singapur, den VAE und dem Vereinigten Königreich Kleinkredite zu vergeben. Diese Funktionen steigern die Konversionsraten um 18 % und generieren Verhaltensdaten für die dynamische Preisgestaltung. Die Kontrolle über die Zahlungsinfrastruktur sichert einen verteidigungsfähigen Wettbewerbsvorteil.
Generative-KI-gestütztes personalisiertes Merchandising
Amazons Rufus bearbeitete bis Dezember 2025 100 Millionen Kundenanfragen pro Monat. Shopifys Sidekick verkürzte die SKU-Einführungszeiten um 40 %. Generative Modelle synthetisieren Bewertungen, Lagerbestände und Browsing-Daten, um die Klickraten um 22 % zu steigern. Frühe Pilotprojekte zeigen, dass KI-Agenten Rabatte aushandeln und damit die statische Katalogpreisgestaltung herausfordern. Plattformen, die proprietäre Modelle auf der Grundlage von Milliarden von Transaktionen trainieren, werden die Empfehlungsqualität und damit den Marktanteil dominieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Eskalierender Cybersicherheits- und Betrugsrisiken | -1.6% | Weltweit, konzentriert in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Komplexität und Steuerkomplexität im grenzüberschreitenden Handel | -1.3% | Weltweit, akut in der EU, Indien, dem Vereinigten Königreich nach dem Brexit | Mittelfristig (2–4 Jahre) |
| Cookie-Abschaffung stört die Anzeigenausrichtung | -1.1% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachhaltigkeitsgebundene Lieferzuschläge | -0.9% | Europa, Kalifornien, ausgewählte APAC-Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eskalierender Cybersicherheits- und Betrugsrisiken
Ransomware-Vorfälle haben sich zwischen 2023 und 2025 verdoppelt, wobei die Behebungskosten 200 Millionen USD überstiegen. Zahlungsbetrug erreichte im Jahr 2024 38 Milliarden USD. Der Digital Operational Resilience Act der EU, der im Januar 2025 in Kraft trat, schreibt eine 24-stündige Meldepflicht bei Datenschutzverletzungen und Bußgelder von bis zu 2 % des globalen Umsatzes vor.[4] Kleinere Händler sind mit unverhältnismäßig hohen Compliance-Kosten konfrontiert, was zur Migration auf verwaltete Plattformen führt. Diese Konsolidierung erhöht die Markteintrittsbarrieren im E-Commerce-Markt.
Regulatorische Komplexität und Steuerkomplexität im grenzüberschreitenden Handel
Die Mindeststeuer von 15 % der OECD und der EU-weite Mehrwertsteuer-One-Stop-Shop haben die Compliance-Kosten für grenzüberschreitende Verkäufer um bis zu 18 % erhöht.[5] Indiens Ausgleichsabgabe fügt Transaktionen für Plattformen ohne lokale Tochtergesellschaften 2 % hinzu. Umgehungsmaßnahmen wie Geo-Blocking oder lokale Partnerschaften fragmentieren das Inventar und verwässern Skaleneffekte. Anhaltende administrative Reibungsverluste dämpfen internationale Expansionspläne im E-Commerce-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Digitalisierung der B2B-Beschaffung nimmt Fahrt aufB2C hatte im Jahr 2025 einen Anteil von 54,89 % am E-Commerce-Markt, jedoch wachsen B2B-Transaktionen mit einer CAGR von 17,43 % schneller. Alibabas 1688.com verarbeitete im Jahr 2024 B2B-Bestellungen im Wert von 1,2 Billionen USD.[6] Soziale Plattformen verwischen die Grenze zwischen Entdeckung und Kaufabschluss; Instagram und Facebook beeinflussten im Jahr 2024 gemeinsam Umsätze in Höhe von 1,2 Billionen USD, trieben inkrementellen Traffic zu Händler-Apps und festigten die Vorrangstellung mobiler Geräte im B2C-E-Commerce-Markt. Höhere durchschnittliche Bestellwerte und eingebettete Kreditkonditionen verbessern die Stückökonomie.
B2C-Kanäle profitieren weiterhin von der Integration des Social Commerce, doch das Wachstum in gesättigten Märkten hängt eher von Liefergeschwindigkeit und Personalisierung als von der Kundengewinnung ab. Infolgedessen betrachten Plattformbetreiber die Digitalisierung von Industriebedarf, Gesundheitsbeschaffung und Foodservice-Distribution als die nächste Umsatzgrenze im E-Commerce-Markt.


Nach Gerätetyp:
Mobile Dominanz verändert die Commerce-ArchitekturSmartphones erfassten 2025 72,67 % der Transaktionen und wuchsen mit einem CAGR von 18,17 %. TikTok Shops mobil-natives Design erzielte 2024 einen Bruttoumsatz von 20 Milliarden USD in den USA. Biometrische Authentifizierung hat den Kaufabbruch beim Bezahlvorgang um 25 % reduziert.
Die Desktop-Nutzung bleibt für hochpreisige B2B-Käufe relevant, doch sprachaktivierte Nachbestellungen über Smart Speaker gewinnen an Bedeutung. Plattformen, die Latenz und Ein-Tipp-Checkout in mobilen Apps optimieren, werden sich einen dauerhaften Wettbewerbsvorteil im Markt sichern.
Nach Zahlungsmethode:
Regulatorische Klarheit bei BNPL fördert die AkzeptanzDigitale Geldbörsen repräsentierten 2025 43,92 % des Zahlungsvolumens, während das Segment Jetzt kaufen, später bezahlen mit einem CAGR von 19,28 % wächst. Klarna, Affirm und Afterpay verarbeiteten 2024 350 Milliarden USD bei Ausfallraten unter 2 %. Regulatorische Offenlegungsvorschriften im Vereinigten Königreich und in den USA haben das Modell legitimiert.
Der Kartenanteil erodiert, da digitale Geldbörsen und „Jetzt kaufen, später bezahlen” reibungslose Nutzererlebnisse bieten. Plattformen integrieren mehrere Zahlungsinfrastrukturen und intelligentes Routing, um Kosten zu senken und Genehmigungsraten zu erhöhen, was die Größe des E-Commerce-Marktes weiter ausdehnt.

Notiz: Segmentanteile aller Einzelsegmente sind beim Berichtskauf verfügbar
Nach B2C-Produktkategorie:
Quick Commerce transformiert Lebensmittel und GetränkeUnterhaltungselektronik hielt im Jahr 2025 einen Anteil von 27,88 % an der Größe des E-Commerce-Markts, doch Lebensmittel und Getränke wachsen mit einer CAGR von 18,86 %. Quick-Commerce-Unternehmen wie Getir und Gopuff sammelten im Jahr 2024 3 Milliarden USD ein, um Mikro-Fulfillment-Netzwerke zu finanzieren.
Mode, Schönheit und Heimkategorien verzeichnen durchschnittliches Wachstum und profitieren von virtuellen Anproben, die die Retourenquoten senken. Nischensenkrechte Plattformen entstehen im Bereich Kfz-Teile und Heimtierbedarf und zwingen generalistische Marktplätze, dedizierte Storefronts zu eröffnen, um Marktanteile im E-Commerce-Markt zu halten.
Geografische Analyse
APAC- und Südamerika-E-Commerce-Markt
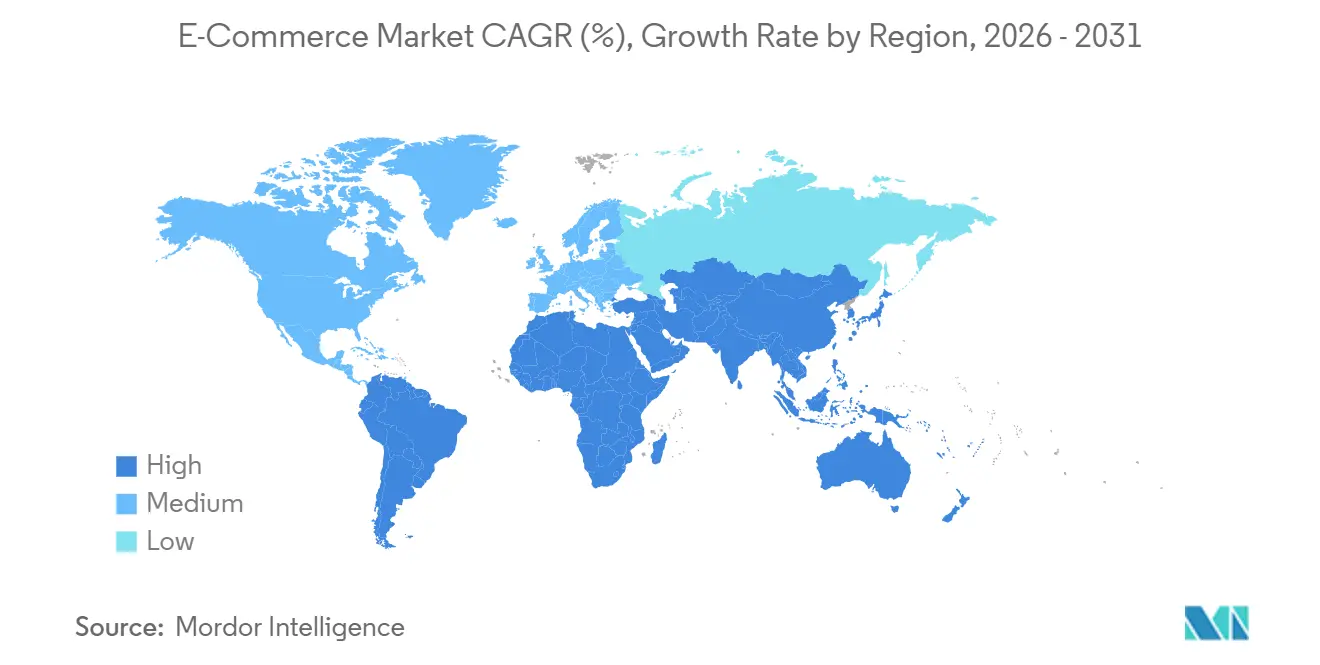
Asien-Pazifik erwirtschaftete 2025 54,46 % des weltweiten Umsatzes, wobei Chinas E-Commerce-Basis von 2,8 Billionen USD und Indiens E-Commerce-Basis von 350 Milliarden USD durch die 131 Milliarden Transaktionen von UPI im Jahr 2024 gestützt wurden. Südamerika, angeführt von Brasilien, ist die am schnellsten wachsende Region mit einem CAGR von 18,12 %, da Pix die Reibungsverluste beim Bezahlvorgang verringerte und MercadoLibre seine Logistikabdeckung ausbaute.
Nordamerika-, Europa- und Naher-Osten-E-Commerce-Markt
Nordamerika und Europa bleiben bedeutende Märkte und wachsen jährlich um mehr als 14 %, da Same-Day-Delivery-Netzwerke und Abonnementmodelle die Kundenbindung vertiefen. Der Nahe Osten wächst rasant, wobei die Vereinigten Arabischen Emirate und Saudi-Arabien zollfreie E-Commerce-Zonen und Barzahlung bei Lieferung anbieten, die auf lokale Präferenzen zugeschnitten sind.
Afrika-E-Commerce-Markt
Afrika weist das höchste latente Potenzial auf; die Allgegenwart von Mobile Money, verkörpert durch M-Pesa, gleicht die geringe Bankendurchdringung aus. Jumia und Konga bauen Fulfillment-Netzwerke auf, trotz Währungsvolatilität und Infrastrukturlücken. Unternehmen, die logistische Engpässe lösen können, werden die nächste Wachstumswelle des E-Commerce-Markts auf dem Kontinent erschließen.
Regionale Ausgaben
Alle Regionen
Wettbewerbslandschaft
Marktkonzentration
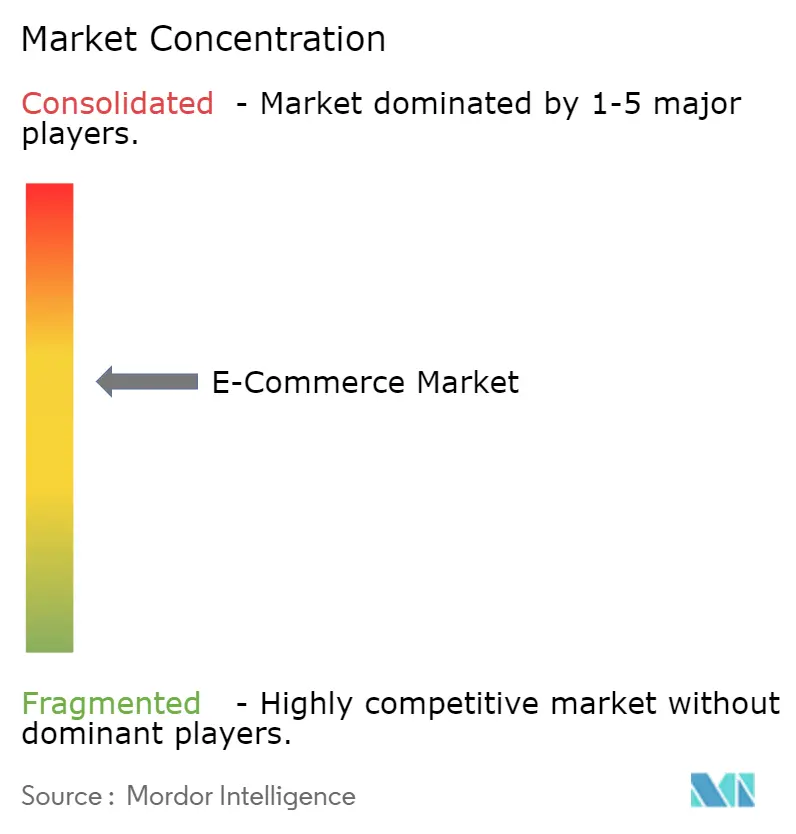
Die fünf größten Plattformen – Amazon, Alibaba, Walmart, JD.com und Shopify – kontrollierten im Jahr 2025 rund 35 % des Bruttowarenwerts. Sie nutzen proprietäre Logistikflotten, Cloud-Infrastruktur und KI-Empfehlungsmaschinen, um ihre Positionen zu schützen. Social-First-Neueinsteiger wie TikTok Shop und Temu gewinnen Marktanteile, indem sie Commerce in Inhalte einbetten und Direktpreise ab Werk anbieten.
Der Technologieeinsatz ist der wichtigste Differenzierungsfaktor. Shopify meldete im Jahr 2024 Patente auf dezentrales Bestandsmanagement und Echtzeit-Preisgestaltung an. Amazon betreibt 400.000 Lieferfahrzeuge, und Alibabas Cainiao-Netzwerk erstreckt sich über 200 Länder und demonstriert vertikale Integration.
Die regionale Konsolidierung beschleunigt sich, wobei Sea Ltd. Last-Mile-Startups in Südostasien übernimmt und MercadoLibre 2,5 Milliarden USD investiert, um die Same-Day-Abdeckung in Südamerika auszubauen. Chancen bestehen weiterhin im B2B-Beschaffungsbereich und im Quick-Commerce-Lebensmittelhandel in Städten der zweiten Reihe im E-Commerce-Markt.
Marktführer im E-Commerce-Markt
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
JD.com Inc.
-
eBay Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon.com Inc.
- Alibaba Group Holding Ltd.
- Walmart Inc.
- JD.com Inc.
- eBay Inc.
- Shopify Inc.
- Rakuten Group Inc.
- MercadoLibre Inc.
- Sea Ltd. (Shopee)
- Zalando SE
- Flipkart Internet Pvt. Ltd.
- ByteDance Ltd. (TikTok Shop)
- Coupang Inc.
- Otto Group
- Pinduoduo Inc.
- Etsy Inc.
- ASOS plc
- Best Buy Co. Inc.
- Inter IKEA Systems B.V.
- Wayfair Inc.
- Noon eCommerce Platform
- Jumia Technologies AG
- Konga Online Shopping Ltd.
- Lazada Group
Neueste Industrielle Entwicklungen in E-Commerce-Markt
- Dezember 2025: Amazon Web Services führte generative KI-Tools ein, die die Händlerakquisitionskosten um 15 % gesenkt haben.
- November 2025: MercadoLibre verpflichtete sich, 2,5 Milliarden USD zu investieren, um 50 Erfüllungszentren in Südamerika hinzuzufügen.
- April 2025: Shopify integrierte Shop Pay mit TikTok und ermöglichte so Ein-Klick-Käufe für 150 Millionen US-Nutzer.
- März 2025: Alibabas Cainiao erwarb 51 % von Yurtiçi Kargo für 1,1 Milliarden USD und baute damit die europäische Erfüllungsinfrastruktur aus.
E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen E-Commerce-Markt als den Gesamtwert der Waren und Dienstleistungen, die über internetgestützte Transaktionen in den Modellen Business-to-Consumer, Business-to-Business und Consumer-to-Consumer erworben werden, gemessen zum Zeitpunkt der Zahlungsautorisierung und in konstante US-Dollar des Jahres 2025 umgerechnet. Digitale Bestellungen, die über Websites, mobile Apps, Social-Commerce-Feeds, Sprachassistenten und eingebettete APIs aufgegeben werden, sind erfasst, während nachgelagerte Logistik- oder Zahlungsabwicklungserlöse nicht berücksichtigt werden.
Ausschlüsse aus dem Geltungsbereich: Gutscheinverfallswerte, Zahlungen für „Click-and-Collect”-Käufe im Geschäft, die offline abgewickelt werden, sowie der Bruttowert von Online-Werbung sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- / Debitkarten
- Digitale Geldbörsen
- BNPL
- Sonstige Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heim
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Niederlande
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Indonesien
- Thailand
- Malaysia
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Chile
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Israel
- Übriger Naher Osten
- Afrika
- Südafrika
- Nigeria
- Kenia
- Ägypten
- Übriges Afrika
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Mordor-Analysten sprachen mit Marktplatzbetreibern, Zahlungsgateway-Anbietern, 3PL-Managern, Leitern des digitalen Handels bei Markenunternehmen sowie KMU-Exporteuren in Asien, Nordamerika, Europa und wichtigen Schwellenmärkten. Diese Interviews validierten Annahmen zu Konversionsraten, saisonalen Verschiebungen sowie die Geschwindigkeit, mit der BNPL- und Live-Commerce-Tools die Warenkorbgrößen steigern.
Desk Research
Zunächst wurde der Nachfragepool mithilfe offener Datensätze kartiert, darunter UNCTAD B2C-E-Commerce-Indizes, Zählungen sicherer Server der Weltbank, vierteljährliche Einzelhandels-E-Commerce-Umsätze des U.S. Census Bureau, Statistiken der Eurostat zur digitalen Wirtschaft sowie nationale Zolldaten zu grenzüberschreitenden Paketen. Unternehmens-10-Ks, Investorenpräsentationen und groß angelegte IKT-Haushaltserhebungen halfen dabei, die Käuferdurchdringung und den durchschnittlichen Bestellwert nach Region zu verfeinern. Ausgewählte kostenpflichtige Ressourcen, insbesondere D&B Hoovers für Händlerumsätze und Dow Jones Factiva für Deal-Nachrichten, schlossen kritische Lücken. Diese Liste ist illustrativ; zahlreiche weitere öffentliche und proprietäre Quellen flossen in die Evidenzbasis ein.
Marktgrößenbestimmung und Prognose
Ein Top-down-Ansatz skaliert den privaten Haushaltskonsum, die Unternehmensbeschaffung und den Großhandelsumsatz auf Länderebene und wendet dabei kalibrierte Online-Penetrationsquoten, grenzüberschreitende Anteile und Kanalaufschläge an. Die Ergebnisse werden durch selektive Bottom-up-Überprüfungen des GMV führender Plattformen sowie stichprobenartige Berechnungen aus Durchschnittsverkaufspreisen und Stückvolumina einem Stresstest unterzogen. Variablen wie Smartphone-Penetration, Nutzung digitaler Geldbörsen, Logistikkosten je Lieferung, durchschnittliche Retourenquote und Marketingkosten für die Kundengewinnung steuern die jährlichen Anpassungen. Eine multivariate Regression mit verzögerten Makroindikatoren sowie eine Szenarioanalyse (Basis, Aufwärts, Abwärts) projiziert die Werte für 2026–2031. Konsensbandbreiten aus Expertengesprächen leiten die abschließende Szenariogewichtung. Lücken in dünn besiedelten Märkten werden durch regionale Analogien überbrückt, die nach Einkommens- und Konnektivitätsindizes normiert sind.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen eine zweistufige Analysten-Überprüfung und ein Varianz-Screening anhand von Handels-, Steuer- und Zahlungsvolumina. Die Modelle werden jährlich aktualisiert, und wir lösen Zwischenaktualisierungen aus, wenn wesentliche Ereignisse eintreten, wie etwa politische Kurswechsel, größere Plattformfusionen oder Schocks in der Größenordnung einer Pandemie. Vor jeder Kundenlieferung wird eine abschließende Plausibilitätsprüfung durchgeführt.
Warum unsere globale E-Commerce-Basislinie Verlässlichkeit bietet
Veröffentlichte Zahlen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Online-Penetrationsschwellenwerte anwenden, B2B-Ströme einschließen oder ausschließen und Wechselkurse zu unterschiedlichen Stichtagen einfrieren.
Wesentliche Treiber dieser Abweichungen sind die Breite der abgedeckten Geschäftsmodelle, der Rhythmus der Währungsumrechnung sowie die Behandlung von GMV gegenüber Nettoumsatz. Einige Anbieter schließen industrielle Beschaffung aus oder betten Versandgebühren ein, während andere historische Wachstumsraten fortschreiben, ohne Live-Commerce-Uplift oder Trends bei der Fintech-Akzeptanz zu erheben.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 31,22 Bio. USD (2025) | Mordor Intelligence | |
| 29,46 Bio. USD (2024) | Globales Beratungsunternehmen A | Schließt aufkommende Live-Commerce-Märkte aus und wendet durchschnittliche Wechselkurse von 2023 an |
| 26,80 Bio. USD (2024) | Branchenverband B | B2C-Fokus, lässt angebotsseitige B2B-Transaktionen außer Acht |
| 5,58 Bio. USD (2022) | Regionales Beratungsunternehmen C | Deckt nur Einzelhandelswaren ab, keine Dienstleistungen oder grenzüberschreitende Ströme |
Diese Vergleiche zeigen, dass Mordors disziplinierter Geltungsbereich, die Währungsanpassung auf konstante US-Dollar des Jahres 2025 und die jährliche Neukalibrierung des Käuferverhaltens eine ausgewogene, transparente Basislinie liefern, die Entscheidungsträger auf klar formulierte Variablen und wiederholbare Schritte zurückverfolgen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-Commerce-Markt?
Der E-Commerce-Markt wird voraussichtlich mit einer CAGR von 16,46 % wachsen und bis 2031 einen Wert von 77,58 Billionen USD erreichen.
Welche Region wird das Wachstum in den nächsten fünf Jahren anführen?
Südamerika wird voraussichtlich die höchste regionale CAGR von 18,12 % verzeichnen, unterstützt durch Pix-Sofortzahlungen und den Ausbau der Logistikkapazitäten.
Was treibt die Akzeptanz von Buy Now Pay Later an der Kasse voran?
Regulatorische Klarheit im Vereinigten Königreich und in den USA hat BNPL legitimiert und ermöglicht es Anbietern, im Jahr 2024 350 Milliarden USD zu verarbeiten, bei Ausfallquoten unter 2 %.
Warum gewinnt B2B-E-Commerce an Bedeutung?
Unternehmen wünschen sich verbraucherorientierte Erlebnisse und eingebettete Kreditkonditionen, was B2B-Kanäle dazu veranlasst, bis 2031 mit einer CAGR von 17,43 % zu wachsen.
Wie gehen Plattformen mit Cybersicherheitsrisiken um?
Neue EU-Vorschriften schreiben eine Meldepflicht für Datenschutzverletzungen innerhalb von 24 Stunden vor, was kleinere Händler dazu veranlasst, auf verwaltete Plattformen umzusteigen, die Compliance- und Sicherheitskosten absorbieren können.
Welcher Gerätetyp dominiert den Großteil der Online-Transaktionen?
Smartphones machten im Jahr 2025 72,67 % der Transaktionen aus und werden weiterhin dominieren, da die biometrische Ein-Tipp-Kaufabwicklung zum Standard wird.