
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
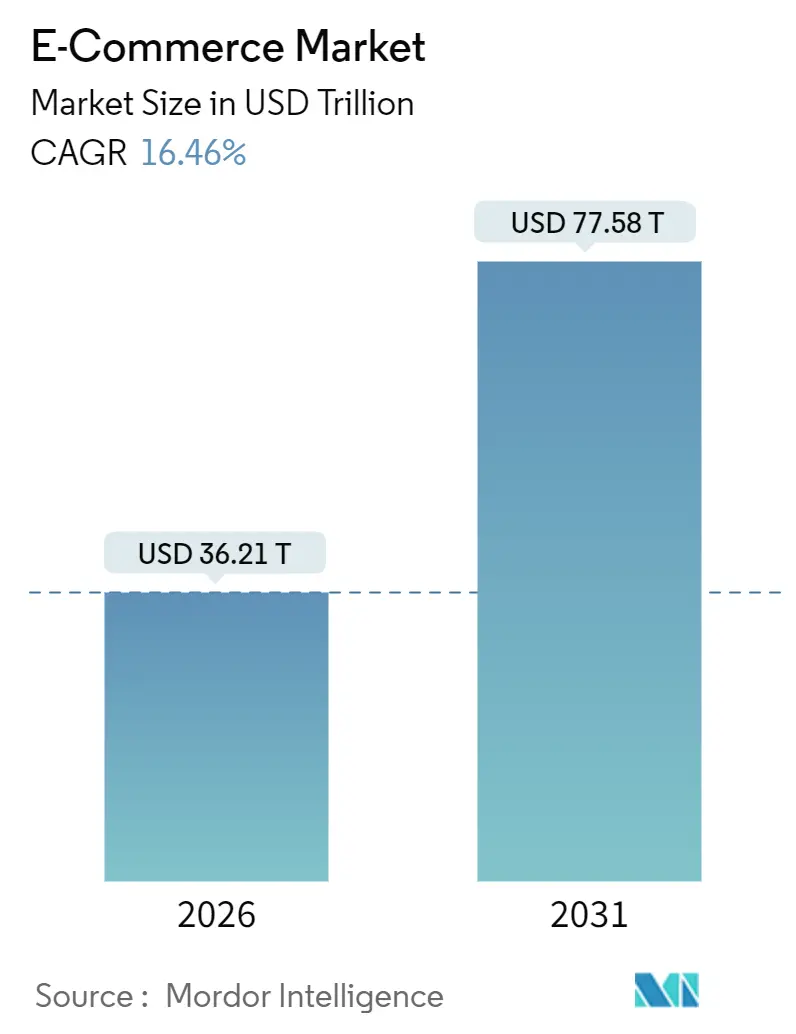
| Tamanho do Mercado (2026) | 36.21 Trilhões de dólares |
| Tamanho do Mercado (2031) | 77.58 Trilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.46 % |
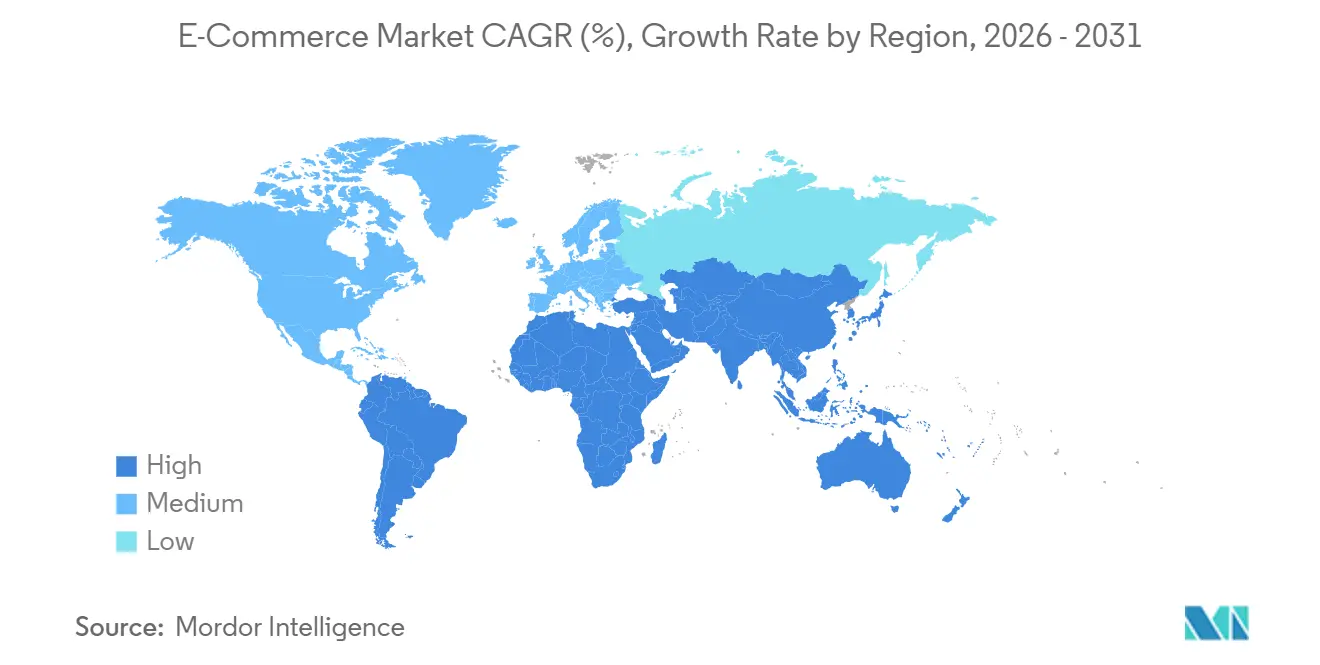
| Mercado de Crescimento Mais Rápido | América do Sul |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
- África do Sul
- Albânia
- Alemanha
- América do Norte
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Chipre
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Macedônia do Norte
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Turquia
- Vietnã
Análise do Mercado de E-commerce por Mordor Intelligence
O tamanho do Mercado de E-commerce é de 36,21 trilhões de USD em 2026 e está projetado para atingir 77,58 trilhões de USD até 2031, expandindo-se a um CAGR de 16,46%. A adoção com foco em dispositivos móveis, as finanças incorporadas e a comercialização por inteligência artificial generativa estão encurtando as jornadas de compra, enquanto a cobertura 5G e as carteiras digitais reduziram o atrito no checkout. Camadas de conformidade específicas por região, criadas em resposta às regras de localização de dados, estão paradoxalmente acelerando a penetração local, e trilhos de pagamento soberanos como o UPI da Índia e o Pix do Brasil estão ampliando a demanda endereçável. As empresas estão implantando agentes de inteligência artificial que negociam preços e selecionam cestas de compras, transformando os fluxos de trabalho de aquisição, e o comércio de bens virtuais está emergindo como um novo pool de receita.
Principais Conclusões do Relatório
- Por geografia, a Ásia-Pacífico respondeu por 54,46% da receita em 2025, enquanto a América do Sul tem previsão de expansão a um CAGR de 18,12% até 2031.
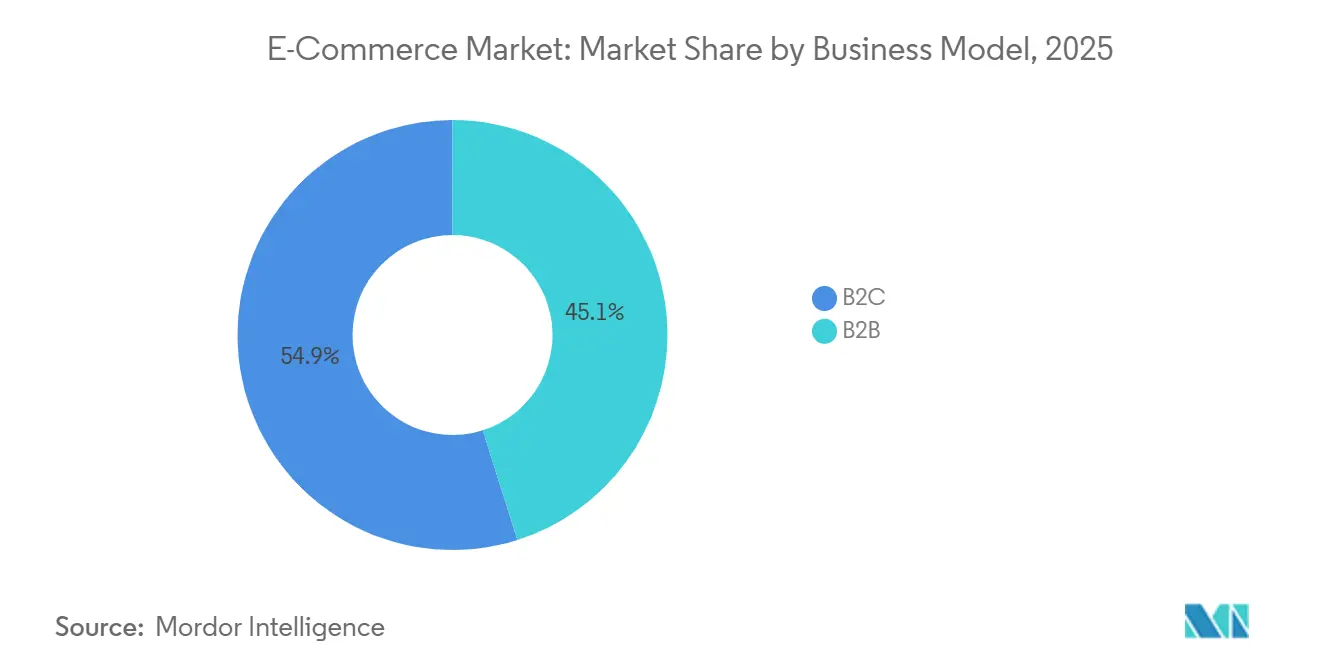
- Por modelo de negócio, o B2C liderou com 54,89% de participação em 2025; o B2B está avançando a um CAGR de 17,43% até 2031.
- Por tipo de dispositivo, os smartphones capturaram 72,67% da participação do Mercado de E-commerce em 2025 e estão registrando um CAGR de 18,17% até 2031.
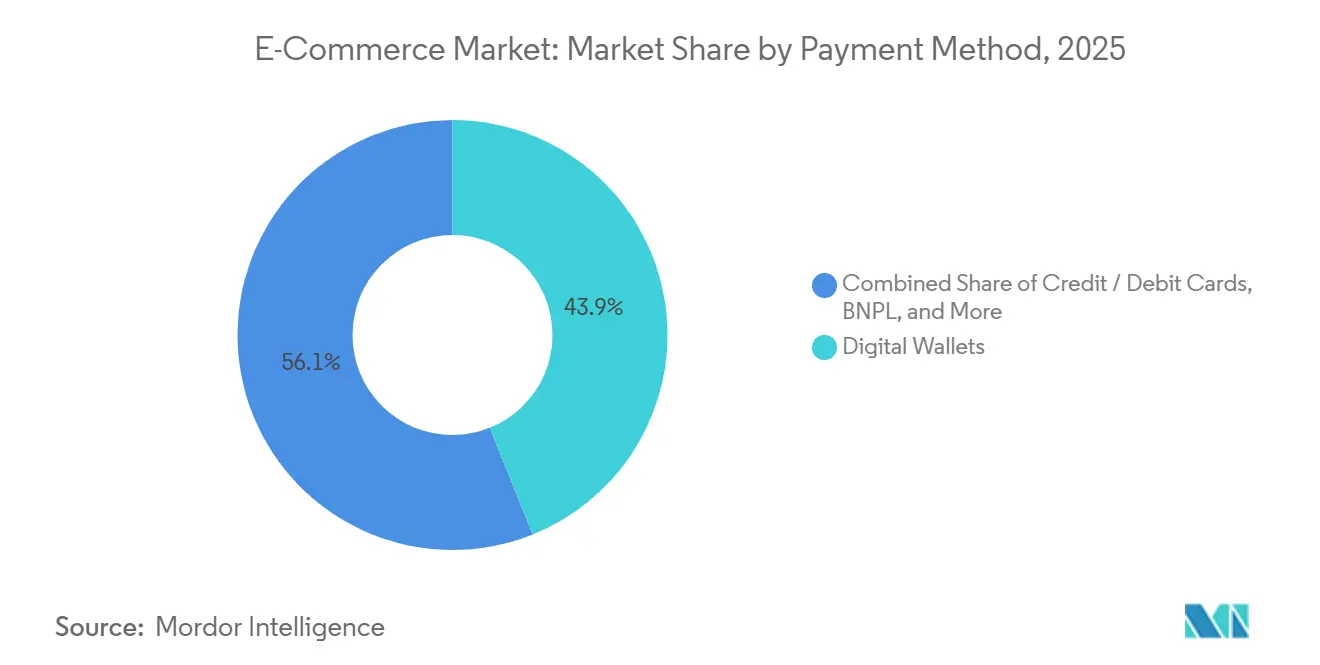
- Por método de pagamento, as carteiras digitais contribuíram com 43,92% para o tamanho do Mercado de E-commerce em 2025 e o Compre Agora Pague Depois está crescendo a um CAGR de 19,28%.
- Por categoria de produto, os eletrônicos de consumo detinham 27,88% do tamanho do Mercado de E-commerce em 2025, enquanto alimentos e bebidas está crescendo a um CAGR de 18,86%.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Adoção de Internet Móvel e 5G | +3.2% | Global, APAC e Oriente Médio | Médio prazo (2 a 4 anos) |
| Aumento do Poder de Compra da Classe Média | +2.8% | Núcleo da APAC, expansão para a África | Longo prazo (≥ 4 anos) |
| Expansão de Carteiras Digitais e Finanças Embutidas | +2.5% | Global, forte na América do Sul e APAC | Curto prazo (≤ 2 anos) |
| Merchandising Personalizado Potencializado por IA Generativa | +2.1% | América do Norte e Europa, escalando para a APAC | Médio prazo (2 a 4 anos) |
| Plataformas de Commerce-as-a-Service Habilitando Canais de Marca Própria | +1.8% | Global, maior adoção por PMEs na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Boom do Comércio de Avatares Diretos e Bens Virtuais | +1.4% | América do Norte, Coreia do Sul, Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Adoção de Internet Móvel e 5G
As assinaturas globais de internet móvel atingiram 5,6 bilhões em 2025, e o 5G agora cobre 40% da população. A latência caiu abaixo de 10 milissegundos, permitindo experimentações em realidade aumentada em tempo real que convertem 30% melhor do que páginas estáticas. Núcleos 5G autônomos na Índia e na Indonésia estão ajudando comerciantes rurais a listar inventário sem banda larga fixa. Os usuários exclusivamente móveis do Sudeste Asiático esperam entrega no mesmo dia, pressionando os provedores de logística a igualar os níveis de serviço urbanos. O Mercado de E-commerce está, portanto, deslocando os orçamentos de infraestrutura para nós de borda e centros de microfulfillment.
Aumento do Poder de Compra da Classe Média
A Ásia-Pacífico adicionou 70% dos 150 milhões de novos domicílios de classe média formados entre 2020 e 2025.[1] O crescimento da renda disponível na Índia, no Vietnã e nas Filipinas está direcionando os gastos para categorias discricionárias com valores médios de pedido mais elevados. As plataformas estão localizando interfaces de idioma e mantendo opções de pagamento na entrega onde a penetração de crédito é baixa. Os custos de aquisição de clientes nesses mercados são um décimo dos verificados em economias maduras, apoiando estratégias agressivas de subsídio. Como resultado, o Mercado de E-commerce desfruta de ventos favoráveis de demanda duradouros que compensam a saturação em outros lugares.
Expansão de Carteiras Digitais e Finanças Embutidas
As carteiras digitais processaram 9,5 trilhões de USD em 2024, superando os cartões.[2] O Pix do Brasil registrou 42 bilhões de transações de pagamento instantâneo em 2024.[3] As finanças incorporadas permitem que plataformas concedam pequenos empréstimos utilizando dados de transações dentro de sandboxes regulatórios em Singapura, nos Emirados Árabes Unidos e no Reino Unido. Essas capacidades elevam as taxas de conversão em 18% e geram dados comportamentais para precificação dinâmica. O controle do canal de pagamento assegura uma vantagem competitiva defensável.
Merchandising Personalizado Potencializado por IA Generativa
O Rufus da Amazon processou 100 milhões de consultas de clientes por mês até dezembro de 2025. O Sidekick da Shopify reduziu os tempos de lançamento de SKU em 40%. Os modelos generativos sintetizam avaliações, dados de estoque e de navegação para aumentar as taxas de cliques em 22%. Pilotos iniciais mostram agentes de inteligência artificial negociando descontos, desafiando a precificação estática de catálogos. As plataformas que treinarem modelos proprietários com bilhões de transações dominarão a qualidade das recomendações e, por consequência, a participação na carteira dos consumidores.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escalada dos Riscos de Cibersegurança e Fraude | -1.6% | Global, concentrado na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Complexidade Regulatória e Tributária Transfronteiriça | -1.3% | Global, aguda na UE, Índia e Reino Unido pós-Brexit | Médio prazo (2 a 4 anos) |
| Depreciação de Cookies Perturbando a Segmentação de Anúncios | -1.1% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Taxas Adicionais de Entrega Vinculadas à Sustentabilidade | -0.9% | Europa, Califórnia, cidades selecionadas da APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escalada dos Riscos de Cibersegurança e Fraude
Os incidentes de ransomware dobraram entre 2023 e 2025, com custos de remediação superando 200 milhões de USD. A fraude em pagamentos atingiu 38 bilhões de USD em 2024. O Ato de Resiliência Operacional Digital da União Europeia, em vigor desde janeiro de 2025, exige notificação de violações em 24 horas e multas de até 2% da receita global.[4] Os comerciantes menores enfrentam custos de conformidade desproporcionais, impulsionando a migração para plataformas gerenciadas. Essa consolidação eleva as barreiras de entrada no Mercado de E-commerce.
Complexidade Regulatória e Tributária Transfronteiriça
O imposto mínimo de 15% da OCDE e o Balcão Único de IVA da Europa aumentaram os custos de conformidade para vendedores transfronteiriços em até 18%.[5] A taxa de equalização da Índia acrescenta 2% às transações de plataformas sem subsidiárias locais. Soluções alternativas, como o geobloqueio ou parcerias locais, fragmentam o inventário e diluem as economias de escala. O atrito administrativo persistente modera os planos de expansão internacional dentro do Mercado de E-commerce.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
A Digitalização do Procurement B2B AceleraO B2C representou 54,89% da participação no Mercado de E-commerce em 2025, mas as transações B2B estão crescendo mais rapidamente, a um CAGR de 17,43%. O 1688.com do Alibaba processou 1,2 trilhões de USD em pedidos B2B em 2024.[6] As plataformas sociais diluem a fronteira entre descoberta e finalização de compra; Instagram e Facebook influenciaram coletivamente 1,2 trilhões de USD em vendas durante 2024, gerando tráfego incremental para aplicativos de comerciantes e reforçando a primazia do mobile dentro do Mercado de E-commerce B2C. Valores médios de pedido mais elevados e condições de crédito incorporadas melhoram a economia unitária.
Os canais B2C continuam a se beneficiar da integração com o comércio social, mas o crescimento em mercados saturados depende da velocidade de entrega e da personalização, em vez da aquisição de clientes. Consequentemente, os operadores de plataformas veem a digitalização de suprimentos industriais, a aquisição de produtos de saúde e a distribuição de serviços de alimentação como a próxima fronteira de receita no Mercado de E-commerce.


Por Tipo de Dispositivo:
A Dominância Mobile Reformula a Arquitetura do ComércioOs smartphones responderam por 72,67% das transações em 2025, expandindo-se a um CAGR de 18,17%. O design mobile nativo do TikTok Shop gerou 20 bilhões de USD em valor bruto de mercadoria nos Estados Unidos em 2024. A autenticação biométrica reduziu o abandono no checkout em 25%.
O uso em desktop permanece relevante para compras B2B de alto valor, embora os reordenamentos ativados por voz por meio de alto-falantes inteligentes estejam ganhando espaço. As plataformas que otimizarem a latência e o checkout com um único toque em aplicativos móveis garantirão vantagem competitiva duradoura no mercado.
Por Método de Pagamento:
A Clareza Regulatória do BNPL Impulsiona a AdoçãoAs carteiras digitais representaram 43,92% do volume de pagamentos em 2025, enquanto o segmento de Compre Agora, Pague Depois cresce a um CAGR de 19,28%. Klarna, Affirm e Afterpay processaram 350 bilhões de USD em 2024 com taxas de inadimplência abaixo de 2%. As regras de divulgação regulatória no Reino Unido e nos Estados Unidos legitimaram o modelo.
A participação dos cartões está diminuindo à medida que as carteiras digitais e o Compre Agora, Pague Depois oferecem experiências de usuário sem fricção. As plataformas estão integrando múltiplos canais e roteamento inteligente para reduzir custos e aumentar as taxas de aprovação, expandindo ainda mais o tamanho do mercado de e-commerce.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Categoria de Produto B2C:
O Quick Commerce Transforma Alimentos e BebidasOs eletrônicos de consumo detinham 27,88% do tamanho do Mercado de E-commerce em 2025, mas alimentos e bebidas está crescendo a um CAGR de 18,86%. Empresas de quick-commerce como Getir e Gopuff captaram 3 bilhões de USD em 2024 para financiar redes de microfulfillment.
As categorias de moda, beleza e casa apresentam crescimento médio e se beneficiam de experimentações virtuais que reduzem as taxas de devolução. Plataformas verticais de nicho estão surgindo em peças automotivas e suprimentos para animais de estimação, forçando os marketplaces generalistas a lançar vitrines dedicadas para manter a participação no Mercado de E-commerce.
Análise Geográfica
Mercado de E-commerce da APAC e América do Sul
A Ásia-Pacífico gerou 54,46% da receita global em 2025, com as bases de e-commerce da China de 2,8 trilhões de USD e da Índia de 350 bilhões de USD sustentadas por 131 bilhões de transações do UPI em 2024. A América do Sul, liderada pelo Brasil, é a região de crescimento mais rápido, com um CAGR de 18,12%, à medida que o Pix reduziu o atrito no checkout e o MercadoLibre expandiu a cobertura logística.
Mercado de E-commerce da América do Norte, Europa e Oriente Médio
A América do Norte e a Europa permanecem mercados expressivos, avançando acima de 14% ao ano à medida que as redes de entrega no mesmo dia e os modelos de assinatura aprofundam o engajamento. O Oriente Médio está crescendo rapidamente, com os Emirados Árabes Unidos e a Arábia Saudita oferecendo zonas de e-commerce isentas de impostos e suporte a pagamento na entrega que atendem às preferências locais.
Mercado de E-commerce da África
A África apresenta o maior potencial latente; a ubiquidade do dinheiro móvel, exemplificada pelo M-Pesa, compensa a baixa penetração bancária. Jumia e Konga estão construindo redes de fulfillment apesar da volatilidade cambial e das lacunas de infraestrutura. As empresas capazes de resolver as restrições logísticas desbloquearão a próxima onda de crescimento do Mercado de E-commerce no continente.
Edições regionais
Todas as regiões
Cenário Competitivo
Concentração do Mercado
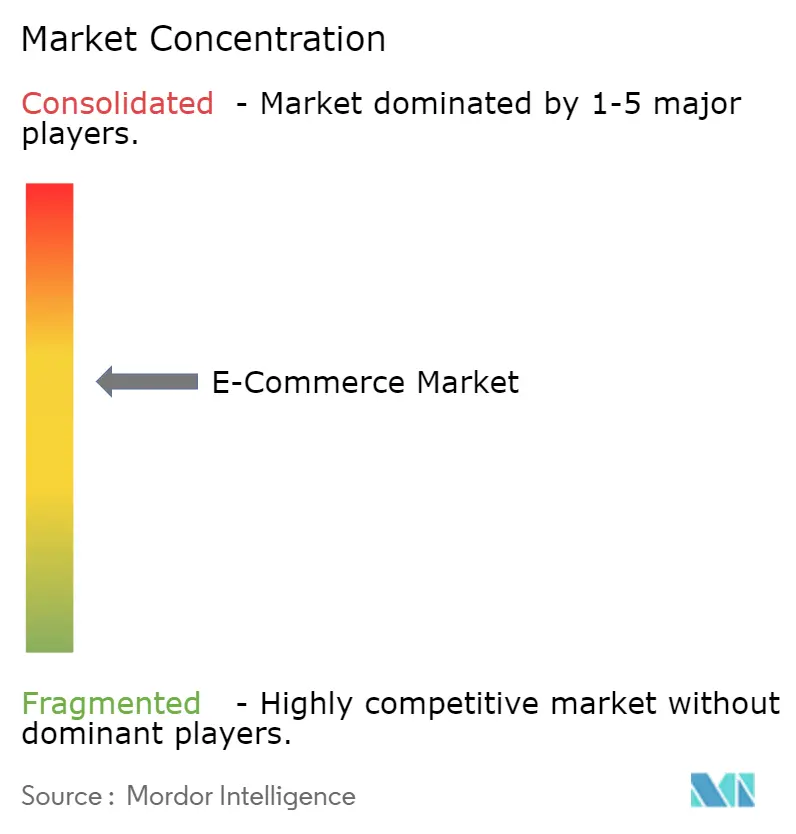
As cinco maiores plataformas — Amazon, Alibaba, Walmart, JD.com e Shopify — controlavam aproximadamente 35% do valor bruto de mercadoria em 2025. Elas aproveitam frotas logísticas proprietárias, infraestrutura em nuvem e mecanismos de recomendação por inteligência artificial para proteger suas posições. Entrantes com foco em redes sociais, como TikTok Shop e Temu, estão ganhando participação ao incorporar o comércio ao conteúdo e oferecer preços diretos de fábrica.
A implantação de tecnologia é o principal diferenciador. A Shopify registrou patentes sobre gestão descentralizada de inventário e precificação em tempo real em 2024. A Amazon opera 400.000 veículos de entrega, e a rede Cainiao da Alibaba abrange 200 países, demonstrando integração vertical.
A consolidação regional está se acelerando, com a Sea Ltd adquirindo startups de última milha no Sudeste Asiático e a MercadoLibre investindo 2,5 bilhões de USD para ampliar a cobertura de entrega no mesmo dia na América do Sul. Oportunidades de espaço em branco persistem em aquisição B2B e quick-commerce de mercearia em cidades de segundo nível em todo o Mercado de E-commerce.
Líderes do Setor de E-commerce
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
JD.com Inc.
-
eBay Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-commerce Empresas cobertas neste relatório
- Amazon.com Inc.
- Alibaba Group Holding Ltd.
- Walmart Inc.
- JD.com Inc.
- eBay Inc.
- Shopify Inc.
- Rakuten Group Inc.
- MercadoLibre Inc.
- Sea Ltd. (Shopee)
- Zalando SE
- Flipkart Internet Pvt. Ltd.
- ByteDance Ltd. (TikTok Shop)
- Coupang Inc.
- Otto Group
- Pinduoduo Inc.
- Etsy Inc.
- ASOS plc
- Best Buy Co. Inc.
- Inter IKEA Systems B.V.
- Wayfair Inc.
- Noon eCommerce Platform
- Jumia Technologies AG
- Konga Online Shopping Ltd.
- Lazada Group
Desenvolvimentos industriais recentes em Mercado de E-commerce
- Dezembro de 2025: A Amazon Web Services lançou ferramentas de IA generativa que reduziram os custos de aquisição de vendedores em 15%.
- Novembro de 2025: A MercadoLibre comprometeu USD 2,5 bilhões para adicionar 50 centros de fulfillment na América do Sul.
- Abril de 2025: A Shopify integrou o Shop Pay ao TikTok, habilitando compras de um toque para 150 milhões de usuários nos Estados Unidos.
- Março de 2025: A Cainiao da Alibaba adquiriu 51% da Yurtiçi Kargo por USD 1,1 bilhão, expandindo o fulfillment na Europa.
Mercado de E-commerce Escopo do relatório e metodologia de pesquisa
Definições de Mercado e Principais Coberturas
Nosso estudo define o mercado global de e-commerce como o valor total de bens e serviços adquiridos por meio de transações habilitadas pela internet nos modelos business-to-consumer, business-to-business e consumer-to-consumer, medido no momento da autorização do pagamento e convertido para USD constante de 2025. Pedidos digitais realizados por meio de sites, aplicativos móveis, feeds de comércio social, assistentes de voz e APIs incorporadas são capturados, enquanto as receitas subsequentes de logística ou processamento de pagamentos não são incluídas.
Exclusões de Escopo: Quebra de cartões-presente, pagamentos de "clique e retire" em loja liquidados offline e o valor bruto da publicidade online são excluídos.
Visão Geral da Segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Smartphone / Celular
- Desktop e Notebook
- Outros Tipos de Dispositivo
- Por Método de Pagamento (B2C)
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outros Métodos de Pagamento
- Por Categoria de Produto (B2C)
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Faça Você Mesmo e Mídia
- Outras Categorias de Produto
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Países Baixos
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Indonésia
- Tailândia
- Malásia
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Chile
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Israel
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Quênia
- Egito
- Restante da África
- América do Norte
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Os analistas da Mordor Intelligence conversaram com operadores de marketplaces, gateways de pagamento, gestores de operadores logísticos terceirizados (3PL), responsáveis pelo comércio digital de marcas e exportadores de pequenas e médias empresas na Ásia, América do Norte, Europa e principais mercados emergentes. Essas entrevistas validaram premissas de taxa de conversão, variações de sazonalidade e a velocidade com que as ferramentas de BNPL e comércio ao vivo elevam os valores dos carrinhos de compra.
Pesquisa Documental
Primeiramente, mapeamos o conjunto de demanda utilizando conjuntos de dados abertos, como os índices de e-commerce B2C da UNCTAD, contagens de servidores seguros do Banco Mundial, vendas trimestrais de e-commerce no varejo do U.S. Census, estatísticas de Economia Digital do Eurostat e dados alfandegários nacionais sobre encomendas transfronteiriças. Relatórios anuais (10-Ks) de empresas, apresentações para investidores e pesquisas domiciliares de TIC em larga escala ajudaram a refinar a penetração de compradores e o valor médio de pedido por região. Recursos pagos selecionados, notadamente D&B Hoovers para receitas de comerciantes e Dow Jones Factiva para notícias sobre negociações, preencheram lacunas críticas. Esta lista é ilustrativa; muitas outras fontes públicas e proprietárias embasaram a evidência.
Dimensionamento de Mercado e Previsão
Uma construção top-down escala o consumo domiciliar por país, a aquisição empresarial e o faturamento no atacado, aplicando índices de penetração online calibrados, participações transfronteiriças e margens por canal. Os resultados são testados sob pressão por meio de verificações bottom-up seletivas do GMV das principais plataformas e volumes de unidades × preço médio de venda (ASP) amostrados. Variáveis como penetração de smartphones, uso de carteiras digitais, custo logístico por entrega, taxa média de devolução e custo de aquisição de marketing orientam os ajustes anuais. Uma regressão multivariada com indicadores macroeconômicos defasados, além de análise de cenários (base, otimista, pessimista), projeta os valores de 2026 a 2031. As faixas de consenso obtidas em consultas com especialistas orientam a ponderação final dos cenários. As lacunas em mercados com dados escassos são preenchidas com analogias regionais normalizadas por índices de renda e conectividade.
Validação de Dados e Ciclo de Atualização
Os resultados passam por uma revisão analítica em duas etapas e por uma triagem de variância em relação a volumes de comércio, tributação e pagamentos. Os modelos são atualizados anualmente, e acionamos atualizações intermediárias quando ocorrem eventos relevantes, como mudanças de política, grandes fusões de plataformas ou choques de escala pandêmica. Uma verificação de senso de última milha é concluída antes de cada entrega ao cliente.
Por que Nossa Linha de Base Global de E-commerce Inspira Confiabilidade
Os dados publicados frequentemente divergem porque as empresas aplicam diferentes cortes de penetração online, incluem ou omitem fluxos B2B e fixam taxas de câmbio em datas distintas.
Os principais fatores de divergência são a amplitude dos modelos de negócio cobertos, a cadência de conversão cambial e o tratamento do GMV versus vendas líquidas. Alguns publicadores excluem a aquisição industrial ou incorporam taxas de frete, enquanto outros projetam crescimento histórico sem pesquisar o incremento do comércio ao vivo ou as tendências de adoção de fintech.
Comparação de Referência
| Tamanho do Mercado | Fonte Anonimizada | Principal Fator de Divergência |
|---|---|---|
| 31,22 trilhões de USD (2025) | Mordor Intelligence | |
| 29,46 trilhões de USD (2024) | Consultoria Global A | Exclui mercados emergentes de comércio ao vivo e aplica taxas de câmbio médias de 2023 |
| 26,80 trilhões de USD (2024) | Associação Setorial B | Foco em B2C, omite transações B2B do lado do fornecedor |
| 5,58 trilhões de USD (2022) | Consultoria Regional C | Abrange apenas bens de varejo, sem serviços ou fluxos transfronteiriços |
Essas comparações demonstram que o escopo disciplinado da Mordor Intelligence, o realinhamento cambial para dólares constantes de 2025 e a recalibração anual do comportamento do comprador fornecem uma linha de base equilibrada e transparente que os tomadores de decisão podem rastrear até variáveis claramente definidas e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de e-commerce?
O Mercado de E-commerce está previsto para se expandir a um CAGR de 16,46%, atingindo 77,58 trilhões de USD até 2031.
Qual região liderará o crescimento nos próximos cinco anos?
A América do Sul está projetada para registrar o CAGR regional mais rápido, de 18,12%, apoiada pelos pagamentos instantâneos via Pix e pela ampliação da capacidade logística.
O que está impulsionando a adoção do Compre Agora Pague Depois no checkout?
A clareza regulatória no Reino Unido e nos EUA legitimou o BNPL, permitindo que os provedores processassem 350 bilhões de USD em 2024 com taxas de inadimplência abaixo de 2%.
Por que o e-commerce B2B está ganhando força?
As empresas desejam experiências equivalentes às do consumidor final e condições de crédito integradas, levando os canais B2B a crescerem a um CAGR de 17,43% até 2031.
Como as plataformas estão lidando com os riscos de cibersegurança?
As novas regras da UE exigem a notificação de violações em até 24 horas, impulsionando os comerciantes de menor porte a migrarem para plataformas gerenciadas capazes de absorver os custos de conformidade e segurança.
Qual tipo de dispositivo concentra a maioria das transações online?
Os smartphones responderam por 72,67% das transações em 2025 e continuarão a dominar à medida que o checkout biométrico com um único toque se torna padrão.