
Eコマース市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
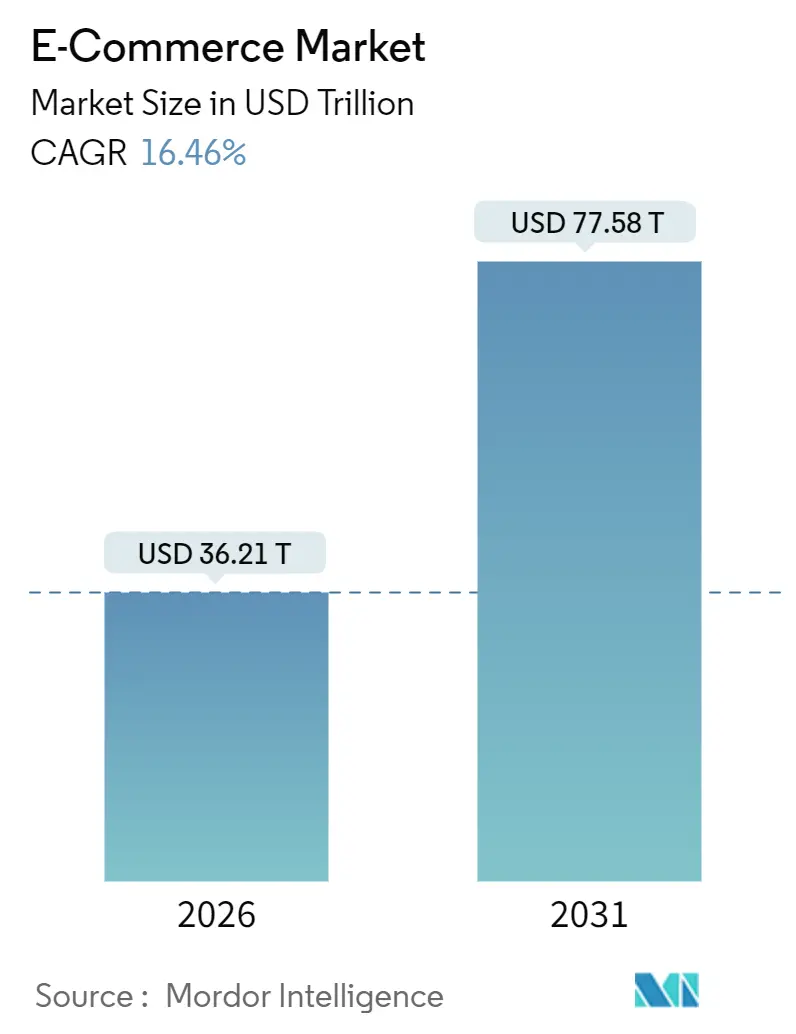
| 市場規模 (2026) | 36.21 兆米ドル |
| 市場規模 (2031) | 77.58 兆米ドル |
| 成長率 (2026 - 2031) | 16.46 % |
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋 |
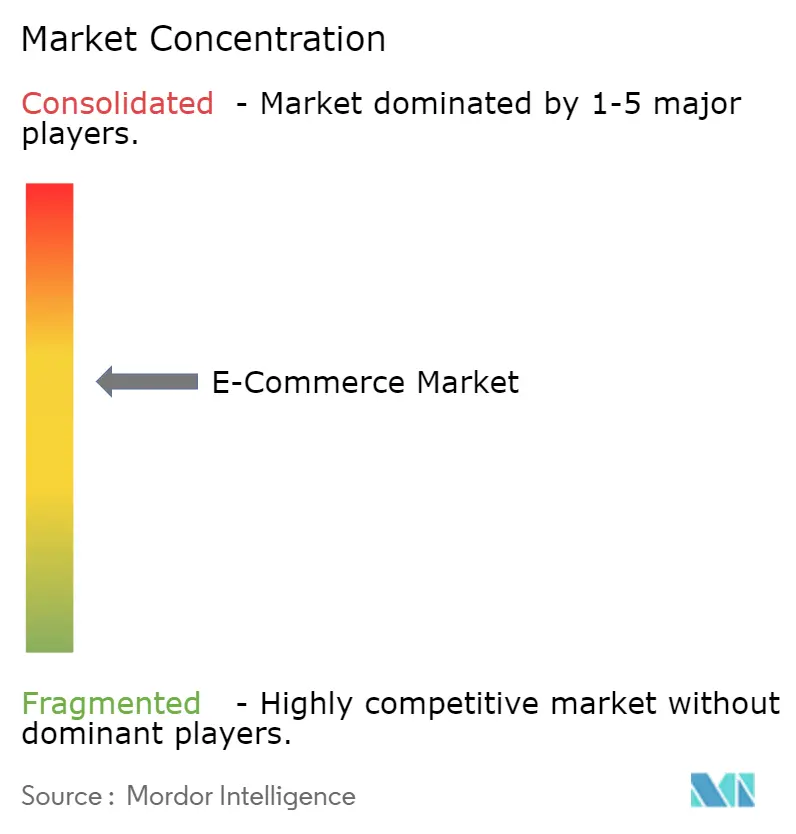
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマース市場分析
Eコマース市場規模は2026年に36.21 トリリオン 米ドルに達し、2031年までに77.58 トリリオン 米ドルに拡大する見込みで、CAGRは16.46%です。モバイルファーストの普及、組み込み型融、ジェネレーティブAIによるマーチャンダイジングが購買プロセスを短縮し、5Gカバレッジとデジタルウォレットがチェックアウト時の摩擦を低減しています。データローカライゼーション規制への対応として構築された地域固有のコンプライアンス層が、逆説的にローカル市場への浸透を加速させており、インドのUPIやブラジルのPixといった国家主導の決済インフラが対応可能な需要を拡大しています。企業は価格交渉やバスケットのキュレーションを行うAIエージェントを導入し、調達ワークフローを変革しており、バーチャルグッズコマースが新たな収益源として台頭しています。
レポートの主要なポイント
- 地域別では、アジア太平洋地域が2025年の収益の54.46%を占め、南米は2031年にかけてCAGR 18.12%で拡大する見込みです。
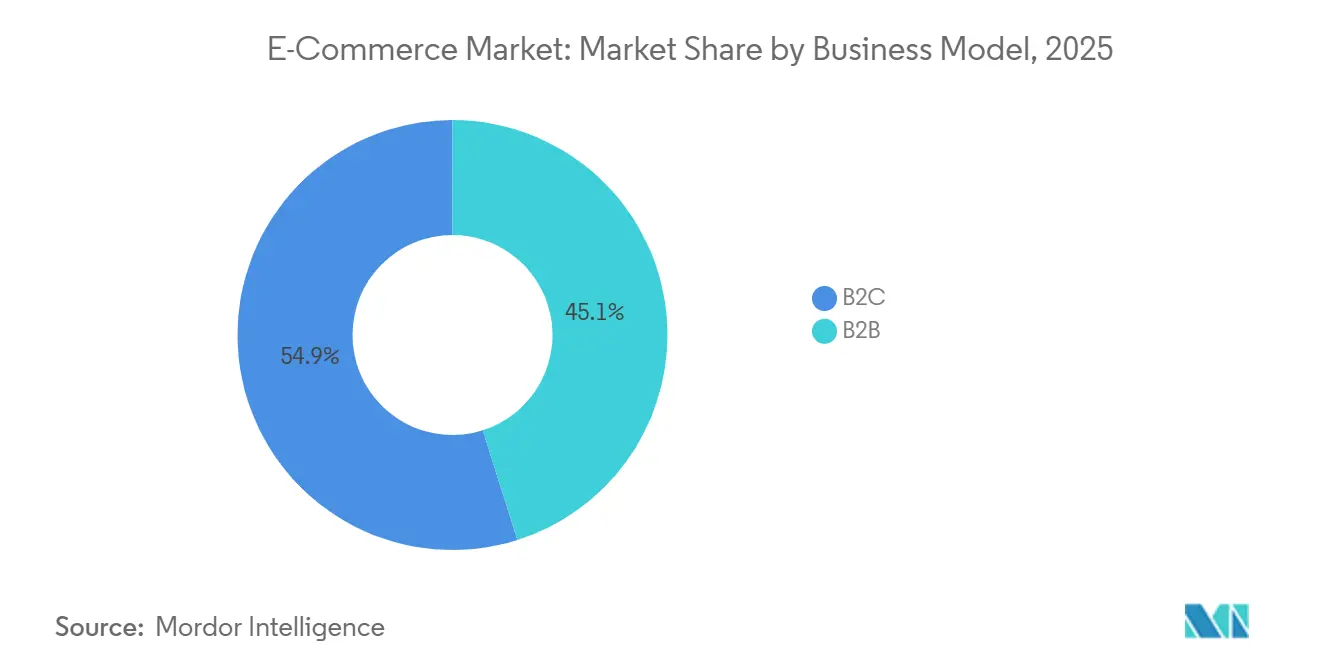
- ビジネスモデル別では、B2Cが2025年に54.89%のシェアでリードし、B2Bは2031年にかけてCAGR 17.43%で成長しています。
- デバイスタイプ別では、スマートフォンが2025年のEコマース市場シェアの72.67%を占め、2031年にかけてCAGR 18.17%を記録しています。
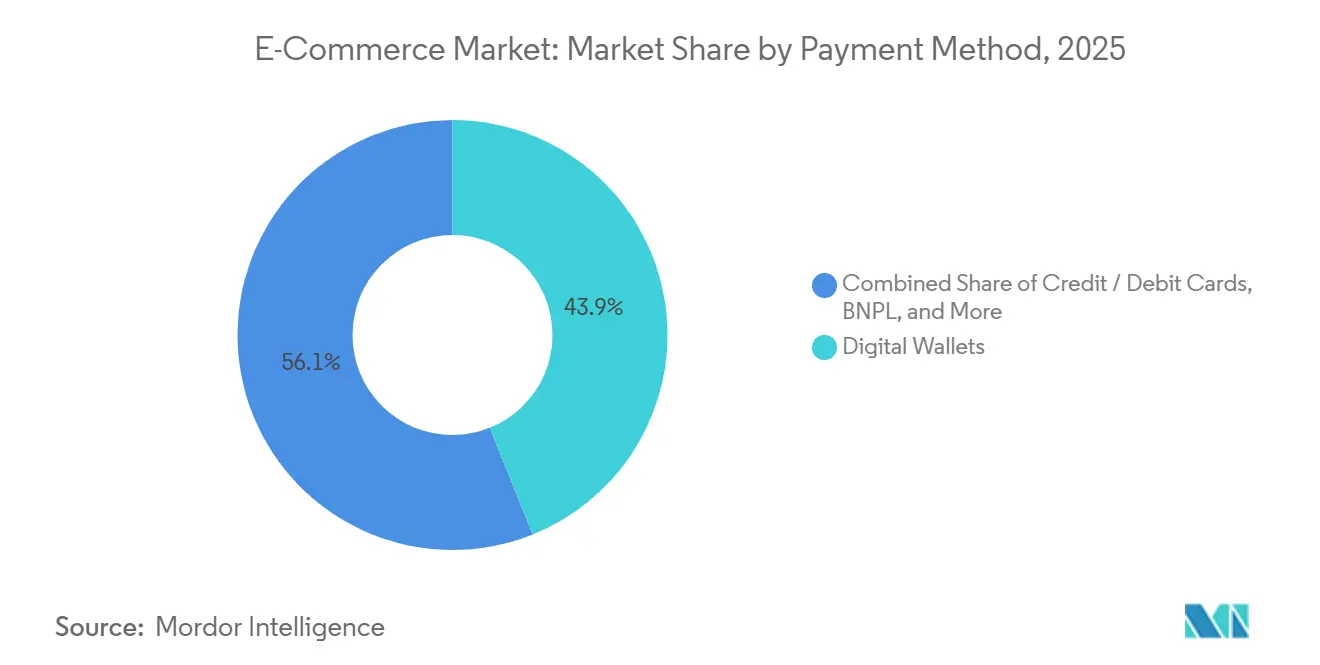
- 決済方法別では、デジタルウォレットが2025年のEコマース市場規模の43.92%を占め、後払い(BNPL)はCAGR 19.28%で上昇しています。
- 製品カテゴリ別では、コンシューマーエレクトロニクスが2025年のEコマース市場規模の27.88%を占め、食品・飲料はCAGR 18.86%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| モバイルインターネットおよび5G普及の加速 | +3.2% | グローバル、アジア太平洋および中東 | 中期(2〜4年) |
| 中間層の購買力の上昇 | +2.8% | アジア太平洋中核、アフリカへの波及 | 長期(4年以上) |
| デジタルウォレットおよびエンベデッドファイナンスの拡大 | +2.5% | グローバル、南米およびアジア太平洋で強力 | 短期(2年以内) |
| 生成AI搭載のパーソナライズド商品化 | +2.1% | 北米およびヨーロッパ、アジア太平洋へ拡大中 | 中期(2〜4年) |
| ブランド独自チャネルを可能にするコマース・アズ・ア・サービスプラットフォーム | +1.8% | グローバル、北米およびヨーロッパでSMB採用が最も高い | 短期(2年以内) |
| アバター向けおよびバーチャルグッズ商取引ブーム | +1.4% | 北米、韓国、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルインターネットおよび5G普及の加速
グローバルのモバイルインターネット契約数は2025年に56 ビリオン 件に達し、5Gは人口の40%をカバーしています。レイテンシーは10ミリ秒未満に低下し、静的ページと比較してコンバージョン率が30%高いリアルタイム拡張現実試着が実現しています。インドおよびインドネシアにおけるスタンドアロン5Gコアは、固定ブロードバンドなしで農村部の販売者が在庫を登録するのを支援しています。東南アジアのモバイル専用ユーザーは当日配送を期待しており、物流プロバイダーに都市部と同水準のサービスを求める圧力がかかっています。そのため、Eコマース市場はインフラ予算をエッジノードとマイクロフルフィルメントセンターへとシフトさせています。
中間層の購買力の上昇
アジア太平洋地域は、2020年から2025年間に新たに形成された1億5,000万世帯の中間層の70%を占めました。[1] インド、ベトナム、フィリピンにおける可処分所得の増加は、平均注文額が高い選択的消費カテゴリへの支出を促しています。プラットフォームは言語インターフェースをローカライズし、クレジット普及率が低い地域では代金引換オプションを維持しています。これらの市場における顧客獲得コストは成熟経済の10分の1であり、積極的な補助金戦略を支えています。その結果、Eコマース市場は他地域での飽和を相殺する持続的な需要の追い風を享受しています。
デジタルウォレットおよびエンベデッドファイナンスの拡大
デジタルウォレットは2024年に9.5 トリリオン 米ドルを処理し、カードを上回った。[2] ブラジルのPixは2024年に420億件のインスタント決済取引を記録した。[3] エンベデッド・ファイナンスにより、プラットフォームはシンガポール、UAE、英国の規制サンドボックス内でトランザクションデータを活用した小口融資の引き受けが可能となっている。これらの機能はコンバージョン率を18%向上させ、ダイナミックプライシングのための行動データを生成する。決済レールを掌握することで、防御可能な競争優位性が確保される。
生成AI搭載のパーソナライズド商品化
AmazonのRufusは2025年12月までに月間1億件の顧客クエリを処理した。ShopifyのSidekickはSKUの立ち上げ時間を40%短縮した。生成モデルはレビュー、在庫、閲覧データを統合し、クリックスルー率を22%向上させる。初期パイロットでは、AIエージェントが割引交渉を行い、静的カタログ価格に挑戦していることが示されている。数十億件のトランザクションで独自モデルを訓練するプラットフォームが、レコメンデーション品質、ひいてはウォレットシェアを支配することになる。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| サイバーセキュリティおよび詐欺リスクの深刻化 | -1.6% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| 国境を越えた規制および税務の複雑性 | -1.3% | グローバル、EU、インド、ポストブレグジットの英国で深刻 | 中期(2〜4年) |
| クッキーの廃止による広告ターゲティングへの打撃 | -1.1% | 北米およびヨーロッパ | 短期(2年以内) |
| サステナビリティ連動配送割増料金 | -0.9% | ヨーロッパ、カリフォルニア、一部のアジア太平洋都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティおよび詐欺リスクの深刻化
ランサムウェアのインシデントは2023年から2025年の間に倍増し、修復コストは2億 米ドルを超えました。決済詐欺は2024年に380 ビリオン 米ドルに達しました。2025年1月に施行されたEUのデジタル運用レジリエンス法は、24時間以内の侵害報告を義務付け、グローバル収益の最大2%の罰金を規定しています。[4] 中小規模の販売者は不均衡なコンプライアンスコストに直面しており、マネージドプラットフォームへの移行が促進されています。この統合化はEコマース市場への参入障壁を高めています。
国境を越えた規制および税務の複雑性
OECDの15%最低税率とEUのVATワンストップショップにより、越境販売者のコンプライアンスコストは最大18%増加しました。[5] インドの均等化課税は、現地子会社を持たないプラットフォームの取引に2%を上乗せします。ジオブロッキングや現地パートナーシップなどの回避策は在庫を分断し、規模の経済を希薄化させます。持続的な行政上の摩擦がEコマース市場における国際展開計画を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
B2B調達のデジタル化が加速2025年のEコマース市場シェアにおいてB2Cが54.89%を占めているが、B2B取引はCAGR 17.43%でより速いペースで成長している。Alibaba Group の1688.comは2024年に1.2 トリリオン 米ドルのB2B受注を処理した。[6] ソーシャルプラットフォームは商品発見とチェックアウトの境界を曖昧にしており、InstagramとFacebookは2024年に合計1.2 トリリオン 米ドルの売上に影響を与え、マーチャントアプリへのインクリメンタルトラフィックを促進し、B2C Eコマース市場におけるモバイルの優位性を強化している。より高い平均注文金額と組み込み型クレジット条件がユニットエコノミクスを向上させている。
B2Cチャネルはソーシャルコマース統合の恩恵を受け続けているが、飽和市場における成長は顧客獲得よりも配送スピードとパーソナライゼーションに依存している。その結果、プラットフォーム事業者は産業用資材、医療調達、フードサービス流通のデジタル化をEコマース市場における次の収益フロンティアとして位置づけている。
デバイスタイプ別:
モバイルの優位性が商取引アーキテクチャを再構築スマートフォンは2025年に取引の72.67%を占め、18.17%のCAGRで拡大している。TikTok Shopのモバイルネイティブデザインは、2024年に米国で200億 ミリオン 米ドルの総商品取引額を達成した。生体認証によりチェックアウト離脱率が25%低下した。
デスクトップの利用は高額B2B購買において依然として重要であるが、スマートスピーカーを介した音声起動による再注文が普及しつつある。モバイルアプリ全体でレイテンシとワンタップチェックアウトを最適化するプラットフォームが、市場において持続的な競争優位性を確保するだろう。
決済方法別:
BNPLの規制整備が普及を促進デジタルウォレットは2025年の決済量の43.92%を占め、一方で後払い決済(Buy Now Pay Later)セグメントは19.28%のCAGRで成長している。Klarna、Affirm、Afterpayは2024年に3,500億 ミリオン 米ドルを処理し、デフォルト率は2%未満であった。英国および米国における規制上の情報開示規則により、このモデルの正当性が確立された。
デジタルウォレットとBNPLがシームレスなユーザー体験を提供する中、カードのシェアは低下しつつある。プラットフォームは複数の決済レールとインテリジェントルーティングを統合し、コスト削減と承認率向上を図っており、これによりEコマース市場規模はさらに拡大している。
注記: 個々のセグメントのシェアはレポート購入後に閲覧可能です
B2C製品カテゴリー別:
クイックコマースが食品・飲料を変革コンシューマーエレクトロニクスは2025年のEコマース市場規模の27.88%を占めましたが、食品・飲料はCAGR 18.86%で成長しています。GetirやGopuffなどのクイックコマース企業は2024年にマイクロフルフィルメントネットワークの構築に30 ビリオン 米ドルを調達しました。
ファッション、ビューティー、ホームカテゴリは平均的な成長を示し、返品率を低下させるバーチャル試着の恩恵を受けています。自動車部品やペット用品においてニッチな垂直型プラットフォームが台頭しており、総合型マーケットプレイスはEコマース市場内でシェアを維持するために専用ストアフロントを立ち上げることを余儀なくされています。
地域分析
アジア太平洋および南米のEコマース市場
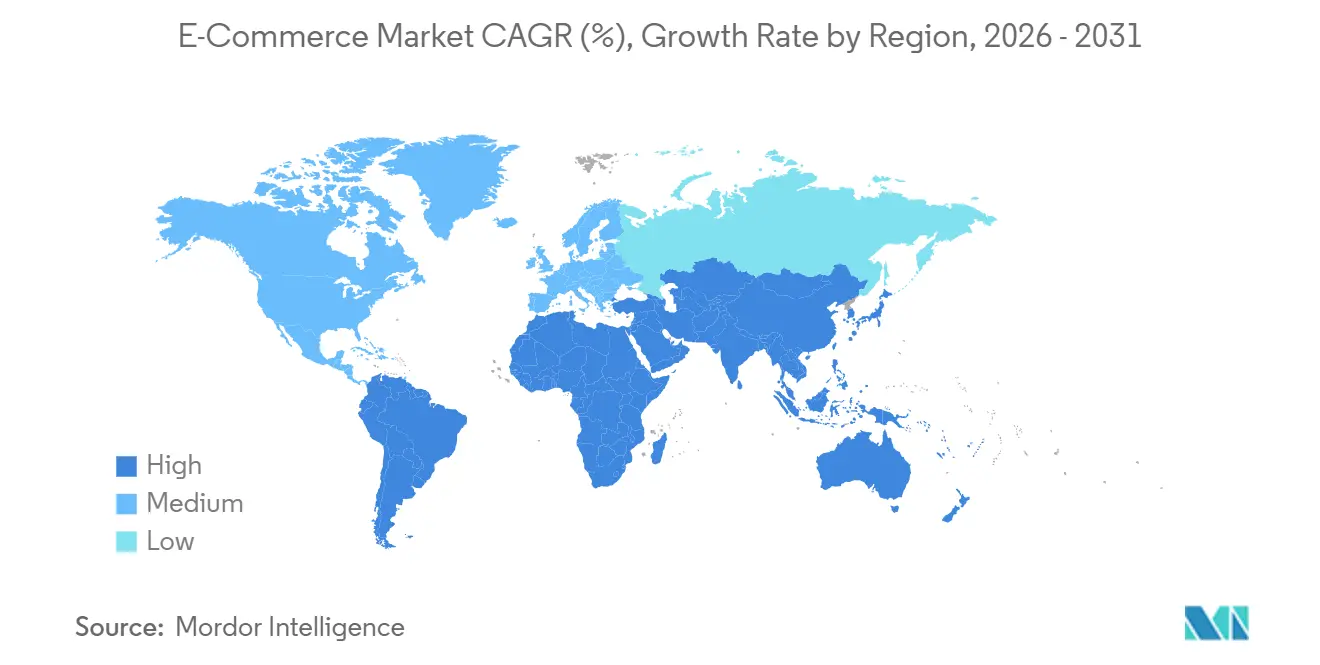
アジア太平洋地域は2025年に世界収益の54.46%を創出し、中国の2.8 トリリオン 米ドルおよびインドの350 ビリオン 米ドルのEコマース基盤は、2024年にUPIの1,310億件の取引によって支えられています。南米はブラジルを筆頭に、Pixが決済時の摩擦を低減しMercadoLibreが物流カバレッジを拡大したことにより、18.12%のCAGRで最も成長の速い地域となっています。
北米、欧州および中東のEコマース市場
北米と欧州は依然として大規模な市であり、当日配送ネットワークとサブスクリプションモデルがエンゲージメントを深めることで、年率14%超の成長を続けています。中東は急速に拡大しており、アラブ首長国連邦とサウジアラビアは免税Eコマースゾーンと代金引換サポートを提供し、現地の嗜好に対応しています。
アフリカのEコマース市場
アフリカは最も高い潜在的成長力を示しており、M-Pesaに代表されるモバイルマネーの普及が低い銀行口座普及率を補っています。JumiaとKongaは、通貨の変動性とインフラの課題にもかかわらず、フルフィルメントネットワークを構築しています。物流上の制約を解決できる企業は、アフリカ大陸における次のEコマース市場成長の波を解き放つことになるでしょう。
競争環境
Amazon、Alibaba、Walmart、JD.com、Shopifyの上位5プラットフォームは、2025年のグロスマーチャンダイズバリューの約35%を支配しました。これらは独自の物流フリート、クラウドインフラ、AIレコメンデーションエンジンを活用してポジションを守っています。TikTok ShopやTemuなどのソーシャルファーストの参入者は、コンテンツにコマースを組み込み、工場直送価格を提供することでシェアを獲得しています。
技術の導入が主要な差別化要因です。Shopifyは2024年に分散型在庫管理とリアルタイムプライシングに関する特許を申請しました。Amazonは40万台の配送車両を運営し、AlibabaのCainiao networkは200カ国に展開しており、垂直統合を示しています。
地域統合が加速しており、Sea Ltd.が東南アジアのラストマイルスタートアップを買収し、MercadoLibreが南米での当日配送カバレッジ拡大に25 ビリオン 米ドルを投資しています。B2B調達とEコマース市場全体の第二層都市におけるクイックコマース食料品において、ホワイトスペースの機会が依然として存在しています。
Eコマース産業のリーダー企業
-
Amazon.com Inc.
-
Alibaba Group Holding Limited
-
Walmart Inc.
-
JD.com Inc.
-
eBay Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
Eコマース市場 このレポートでカバーされる企業
- Amazon.com Inc.
- Alibaba Group Holding Ltd.
- Walmart Inc.
- JD.com Inc.
- eBay Inc.
- Shopify Inc.
- Rakuten Group Inc.
- MercadoLibre Inc.
- Sea Ltd. (Shopee)
- Zalando SE
- Flipkart Internet Pvt. Ltd.
- ByteDance Ltd. (TikTok Shop)
- Coupang Inc.
- Otto Group
- Pinduoduo Inc.
- Etsy Inc.
- ASOS plc
- Best Buy Co. Inc.
- Inter IKEA Systems B.V.
- Wayfair Inc.
- Noon eCommerce Platform
- Jumia Technologies AG
- Konga Online Shopping Ltd.
- Lazada Group
最近の産業開発事情 Eコマース市場
- 2025年12月:Amazon Web Servicesが販売者獲得コストを15%削減する生成AIツールを発表しました。
- 2025年11月:MercadoLibreが南米に50のフルフィルメントセンターを追加するために25億USDを投資することを約束しました。
- 2025年4月:ShopifyがShop PayをTikTokと統合し、米国の1億5,000万人のユーザーにワンタップ購入を可能にしました。
- 2025年3月:AlibabaのCainiao(菜鳥)がYurtiçi Kargoの51%を11億USDで取得し、ヨーロッパのフルフィルメントを拡大しました。
Eコマース市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査では、グローバルEコマース市場を、企業間取引(B2B)、企業対消費者取引(B2C)、消費者間取引(C2C)の各モデルにおいて、インターネットを介した取引を通じて購入された財およびサービスの総額として定義する。測定は支払い承認時点を基準とし、2025年の固定米ドルに換算する。ウェブサイト、モバイルアプリ、ソーシャルコマースフィード、音声アシスタント、および組み込みAPIを通じて行われたデジタル注文を対象とし、その後の物流収益や決済処理収益は含まない。
対象外事項:ギフトカードの未使用残高、オフラインで決済された店舗内「クリック&コレクト」支払い、およびオンライン広告の総額は除外する。
セグメンテーション概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別(B2C)
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別(B2C)
- クレジット/デビットカード
- デジタルウォレット
- BNPL
- その他の決済方法
- 製品カテゴリー別(B2C)
- 美容・パーソナルケア
- コンシューマーエレクトロニクス
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIYおよびメディア
- その他の製品カテゴリー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- スペイン
- イタリア
- オランダ
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- インドネシア
- タイ
- マレーシア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- エジプト
- その他のアフリカ
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アジア、北米、欧州、および主要フロンティア市場にいて、マーケットプレイス運営者、決済ゲートウェイ事業者、3PLマネージャー、ブランドのデジタルコマース責任者、およびSME輸出業者と対話を行った。これらのインタビューにより、コンバージョン率の前提条件、季節性の変化、ならびにBNPLおよびライブコマースツールがバスケットサイズを拡大させるスピードが検証された。
デスクリサーチ
まず、UNCTADのB2Cコマースインデックス、世界銀行のセキュアサーバー数、米国国勢調査局の小売Eコマース四半期売上、EurostatのデジタルエコノミーEコマース統計、および越境小包に関する各国税関データなどのオープンデータセットを活用して需要プールをマッピングした。企業の10-K報告書、投資家向け資料、および大規模な家庭ICT調査は、地域別の購買者浸透率および平均注文額の精緻化に役立てた。特に、マーチャント収益に関するD&B Hooversおよびディール情報に関するDow Jones Factivaなどの有料リソースが重要なデータギャップを補完した。このリストは例示的なものであり、多数の追加的な公開・独自情報源がエビデンスベースを形成している。
市場規模算定と予測
トップダウン構造では、国内家計消費、企業調達、および卸売売上高をスケールアップし、精緻化されたオンライン浸透率、越境シェア、およびチャネルマークアップを適用する。結果は、主要プラットフォームのGMVおよびサンプリングされた平均販売価格×販売数量のボトムアップ検証によってストレステストを実施する。スマートフォン普及率、デジタルウォレット利用率、配送コスト、平均返品率、および顧客獲得マーケティングコストなどの変数が年次調整を駆動する。ラグ付きマクロ指標を用いた多変量回帰とシナリオ分析(ベース、アップサイド、ダウンサイド)により、2026年から2031年の値を予測する。専門家との対話から得られたコンセンサス範囲が最終的なシナリオウェイティングを導く。データが希薄な市場のギャップは、所得および接続性インデックスで正規化された地域類似市場によって補完する。
データ検証と更新サイクル
アウトプットは、二段階のアナリストレビューおよび貿易・税務・決済量に対する分散スクリーニングを経る。モデルは年で更新され、政策変更、主要プラットフォームの合併、またはパンデミック規模のショックなど重大なイベントが発生した場合には中間更新を実施する。各クライアント納品前にラストマイルのセンスチェックを完了する。
グローバルEコマースベースラインの信頼性
公表数値がしばしば乖離するのは、各社がオンライン浸透率のカットオフを異なる基準で適用し、B2Bフローを含めるか除外するかが異なり、為替レートの固定日が異なるためである。
主要なギャップ要因は、カバーするビジネスモデルの幅、通貨換算の頻度、およびGMVと純売上高の取り扱いである。一部の調査機関は産業調達を除外したり配送料を含めたりする一方、他の機関はライブコマースの上乗せ効果やフィンテック普及トレンドを調査せずに過去の成長率をそのまま延長している。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 310.22 トリリオン 米ドル(2025年) | Mordor Intelligence | |
| 294.6 トリリオン 米ドル(2024年) | グローバルコンサルタンシーA | 新興ライブコマース市場を除外し、2023年の平為替レートを適用 |
| 268.0 トリリオン 米ドル(2024年) | 業界団体B | B2Cに特化し、サプライヤー側のB2B取引を除外 |
| 55.8 トリリオン 米ドル(2022年) | 地域コンサルタンシーC | 小売商品のみを対象とし、サービスや越境フローを含まない |
これらの比較は、Mordorの厳格なスコープ定義、2025年固定ドルへの通貨再調整、および年次の購買者行動再較正が、意思決定者が明確に定義された変数と再現可能なステップに遡ることができる、バランスのとれた透明性の高いベースラインを提供することを示している。
レポートで回答された主要な質問
eコマース市場の規模はどのくらいですか?
eコマース市場は16.46%のCAGRで拡大し、2031年までに77.58 トリリオン 米ドルに達すると予測されています。
今後5年間で最も高い成長を示す地域はどこですか?
南米は、Pixインスタン決済および物流能力の拡大に支えられ、最も高い地域CAGRである18.12%を記録すると予測されています。
チェックアウト時における後払い(BNPL)の導入を促進している要因は何ですか?
英国および米国における規制の明確化によりBNPLが正当化され、プロバイダーは2024年に350 ビリオン 米ドルを処理し、デフォルト率は2%未満となっています。
B2Beコマースが注目を集めている理由は何ですか?
企業はコンシューマーグレードの体験と組み込み型の信用条件を求めており、これによりB2Bチャネルは2031年までに17.43%のCAGRで成長しています。
プラットフォームはサイバーセキュリティリスクにどのように対処していますか?
EUの新規則により24時間以内のセキュリティ侵害報告が義務付けられ、中小規模の販売業者はコンプライアンスおよびセキュリティコストを吸収できるマネージドプラットフォームへの移行を余儀なくされています。
オンライン取引の大部分を占めるデバイスの種類はどれですか?
スマートフォンは2025年の取引の72.67%を占めており、生体認証によるワンタップチェックアウが標準化されるにつれて引き続き主流であり続けるでしょう。