
Tamanho e Participação do Mercado de Bens Digitais
Análise do Mercado de Bens Digitais por Mordor Intelligence
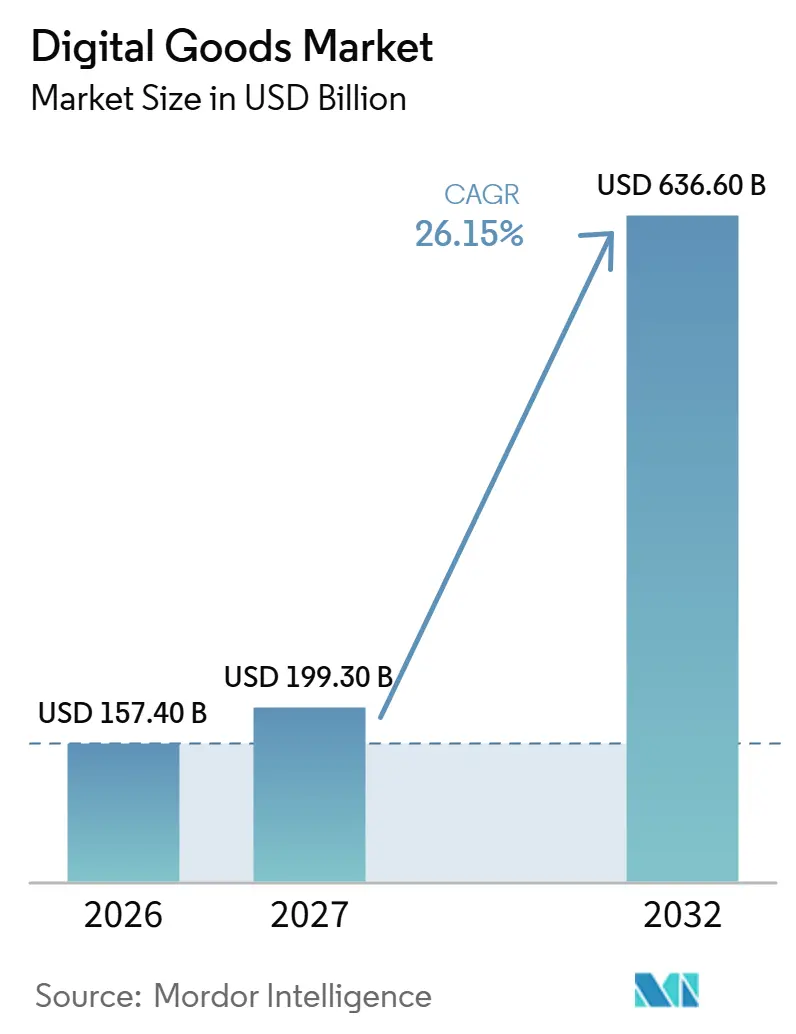
O tamanho do mercado de bens digitais é estimado em 157,4 bilhões de USD em 2026 e tem projeção de atingir 199,3 bilhões de USD em 2027, chegando a 636,6 bilhões de USD até 2032, crescendo a um CAGR de 26,15% de 2027 a 2032.
O acesso móvel na Índia amplia o público potencial para jogos e conteúdo transmitido por streaming, enquanto a monetização de criadores adiciona rotas de receita ao relacionamento com o conteúdo. Os pacotes conectam esse acesso a itens virtuais ou complementos de audiolivros, ampliando o valor comercial do mesmo serviço. O empilhamento de assinaturas e as comissões de plataformas pressionam as decisões de renovação e as receitas dos fornecedores. A concorrência, portanto, abrange conteúdo, agregação de público e administração de transações, criando um papel comercial para fornecedores especializados ao lado das grandes plataformas de consumo. O crescimento comercial depende do valor de um uso pago adicional e das receitas líquidas disponíveis para sustentar o fornecimento de conteúdo.
Principais Conclusões do Relatório
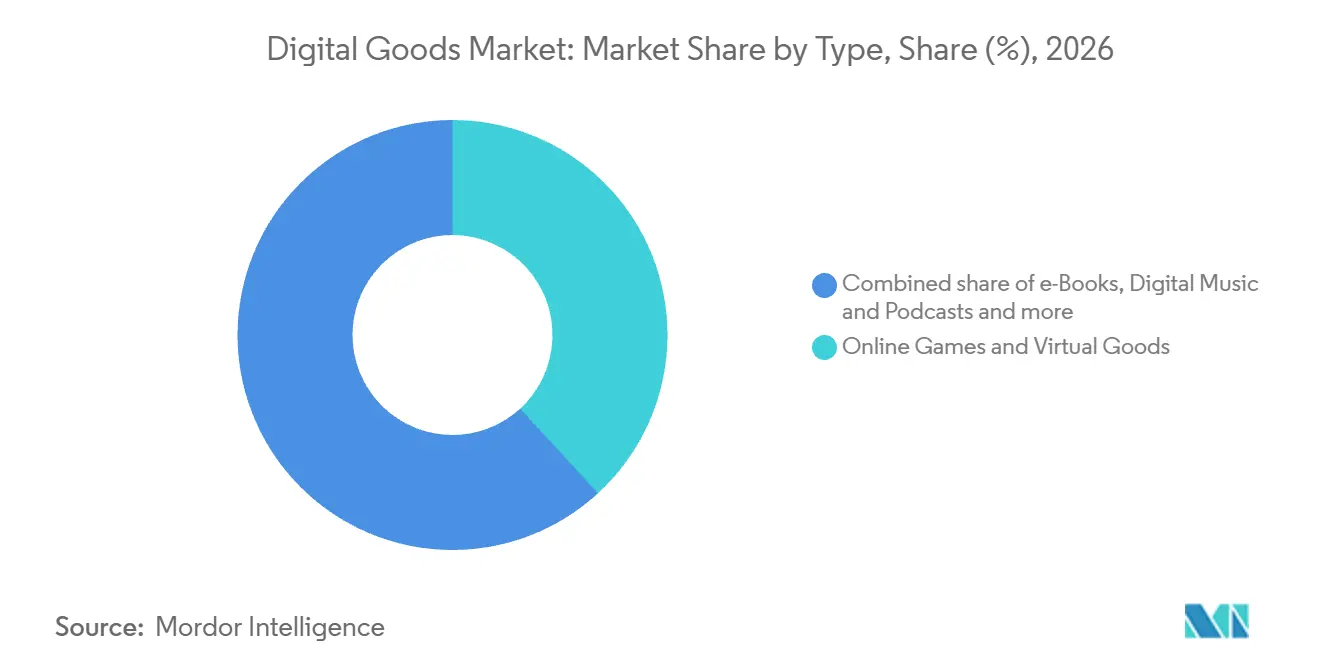
- Por tipo, jogos online e bens virtuais lideraram com uma participação de 38,17% no mercado de bens digitais em 2026 e têm projeção de crescimento mais rápido, com um CAGR de 28,6% de 2027 a 2032.
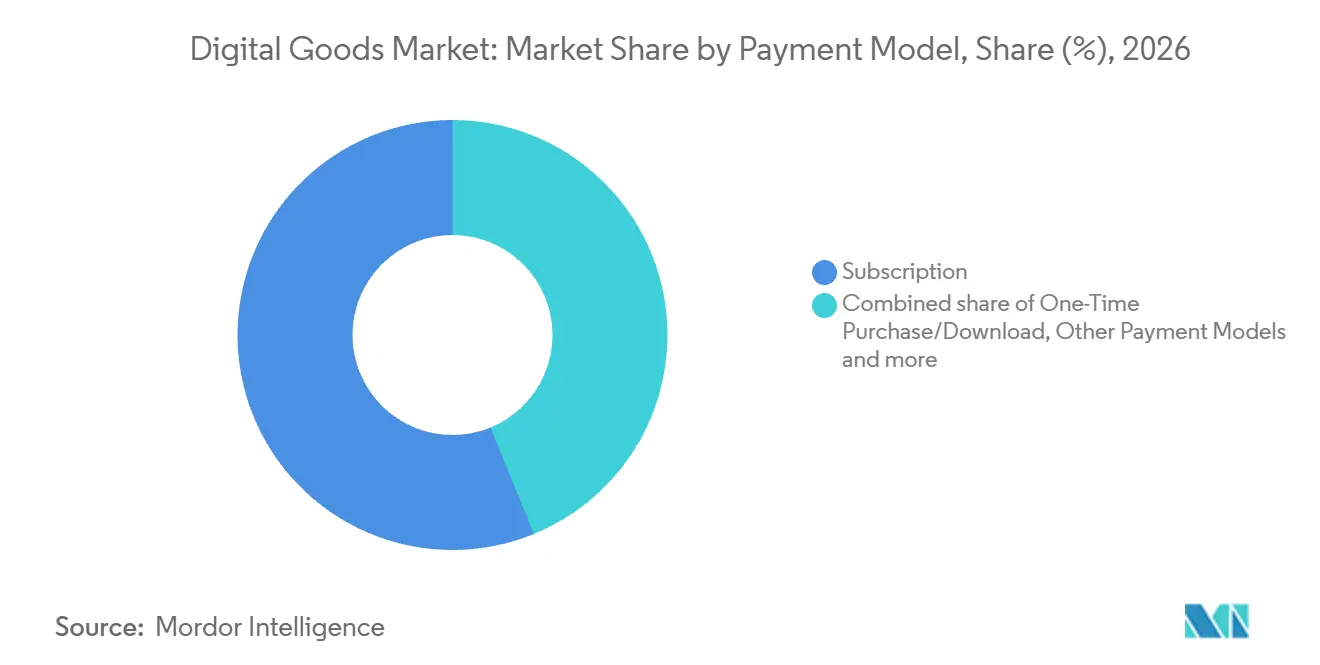
- Entre os modelos de pagamento, as assinaturas representaram uma participação de 56,18% no tamanho do mercado de bens digitais em 2026, enquanto outros modelos de pagamento têm previsão de crescimento mais rápido, com um CAGR de 29,6% de 2027 a 2032.
- Smartphones e tablets lideraram a categoria de dispositivos com uma participação de mercado de 62,98% em 2026 e têm previsão de crescimento mais rápido, com um CAGR de 27,9% de 2027 a 2032.
- Por gênero, os consumidores do sexo masculino detinham uma participação de mercado de 50,77% em 2026, enquanto o segmento Outros tem projeção de crescimento mais rápido, com um CAGR de 30,4% de 2027 a 2032.
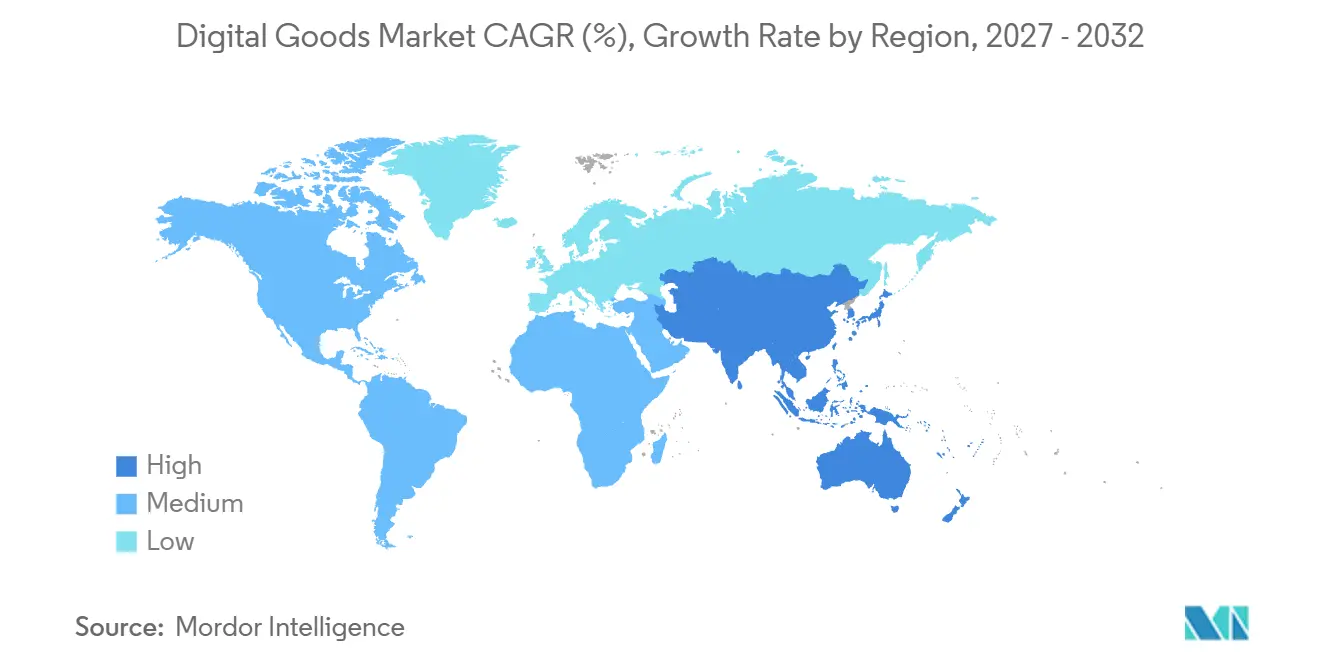
- Geograficamente, a América do Norte detinha uma participação de mercado de 32,38% em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento mais rápido, com um CAGR de 26,5% de 2027 a 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Explosiva do Modelo Mobile-First em Mercados Emergentes da Ásia-Pacífico | +9% | Ásia-Pacífico, especialmente a Índia | Médio prazo (2 a 4 anos) |
| Monetização de Marketplaces da Economia de Criadores (ex.: NFTs, gorjetas em aplicativos) | +7.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Cloud Gaming e Jogo Multiplataforma Catalisando Compras no Jogo | +6.5% | Canadá e Reino Unido | Médio prazo (2 a 4 anos) |
| Agrupamento de Streaming de Áudio com Complementos de Podcast e Audiolivro | +5.5% | Reino Unido, Alemanha, França, Austrália e Nova Zelândia | Curto prazo (≤ 2 anos) |
| Pressão Regulatória por e-Books no EdTech do Ensino Básico e Médio na América do Norte e nos Países Nórdicos | +1.5% | Estados Unidos e Noruega | Longo prazo (≥ 4 anos) |
| Modelos de Assinatura Agrupados com Operadoras de Telecomunicações Impulsionando a Adesão no Oriente Médio e África | +2% | Oriente Médio e Norte da África | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Explosiva do Modelo Mobile-First em Mercados Emergentes da Ásia-Pacífico
Um amplo público de smartphones oferece aos fornecedores de conteúdo digital na Ásia-Pacífico emergente um caminho até os consumidores sem exigir outro dispositivo dedicado, apoiando o crescimento do mercado de bens digitais na região. O Escritório Nacional de Estatísticas da Índia estimou que 96,4% dos usuários de telefone celular com idades entre 15 e 29 anos utilizaram um smartphone durante os 3 meses anteriores à sua pesquisa de janeiro a março de 2025. A TRAI informou que o uso médio de dados sem fio por assinante de dados sem fio por mês na Índia aumentou 18,49%, passando de 21,53 GB no exercício fiscal 2024-25 para 25,51 GB no exercício fiscal 2025-26.[1] Na Índia em 2025, mais de 100 milhões dos 143 milhões de domicílios que pagavam por vídeo OTT utilizavam pacotes de comércio eletrônico, agregadores ou operadoras de telecomunicações. Com a maioria dos domicílios pagantes sendo alcançados por meio de pacotes de comércio eletrônico, agregadores ou operadoras de telecomunicações, a distribuição por parceiros é a principal rota para assinantes de vídeo pagos na Índia.
Monetização de Marketplaces da Economia de Criadores (ex.: NFTs, gorjetas em aplicativos)
Os mercados de criadores podem expandir a oferta de conteúdo digital quando os ganhos tornam a participação comercialmente significativa para produtores individuais. Os criadores da Roblox Corporation ganharam 1,5 bilhão de USD por meio do Developer Exchange em 2025, em comparação com 922,8 milhões de USD em 2024, com pagamentos sujeitos à elegibilidade do programa, destacando as oportunidades de ganho dentro do mercado de bens digitais. Em maio de 2026, a Twitch expandiu assinaturas, Bits, emotes, emblemas e Channel Points globalmente para streamers elegíveis. Os streamers precisavam ter status de Parceiro ou Afiliado para receber pagamentos em dinheiro. A combinação de um maior conjunto demonstrado de pagamentos e acesso mais amplo à monetização oferece aos criadores mais caminhos para ganhar com experiências digitais e relacionamentos com o público. A elegibilidade para pagamento separa o acesso às ferramentas de monetização da renda em dinheiro, portanto, a maior oportunidade para criadores depende tanto da qualificação quanto da atração de públicos pagantes.
Cloud Gaming e Jogo Multiplataforma Catalisando Compras no Jogo
As assinaturas de jogos em nuvem podem tornar os benefícios de itens virtuais parte do valor recorrente oferecido aos jogadores. A Microsoft Corporation adicionou o Fortnite Crew ao Xbox Game Pass Ultimate em 18 de novembro de 2025, combinando benefícios do Fortnite com uma assinatura que incluía o Xbox Cloud Gaming. O pacote de lançamento fornecia 1.000 V-Bucks por mês para itens da Loja Fortnite enquanto os clientes permanecessem assinantes. Os assinantes começavam a acumular benefícios após fazer login no Fortnite e no Rocket League no console Xbox, no Xbox para PC ou em um dispositivo portátil de jogos compatível. A Microsoft Corporation também anunciou a disponibilidade do Fortnite no Xbox Play Anywhere para 18 de novembro de 2025, com progresso e compras acompanhando os jogadores em consoles Xbox, PC e dispositivos portáteis de jogos compatíveis. Um item virtual pode manter sua utilidade quando um jogador muda de dispositivo compatível, estendendo o valor de sua aquisição além de um único ambiente de jogo.
Agrupamento de Streaming de Áudio com Complementos de Podcast e Audiolivro
Agrupar audiolivros com um serviço estabelecido de música e podcasts cria uma oportunidade de compra adicional dentro do mesmo relacionamento de escuta. A Spotify Technology S.A. informou que os ouvintes mensais de seu serviço de audiolivros cresceram quase 40% no ano até outubro de 2026. Em outubro de 2026, a Spotify Technology S.A. reportou mais de 1 milhão de assinantes do Audiobooks+ e receita recorrente anual superior a 100 milhões de USD, pouco mais de um ano após o lançamento.[2] Em 16 de julho de 2025, a Spotify Technology S.A. lançou o Audiobooks+, um complemento mensal recorrente para horas de escuta adicionais, para usuários Premium em 11 países, incluindo o Reino Unido, a Alemanha e a Austrália. O complemento foi estendido à Suécia, Dinamarca, Finlândia, Islândia e Mônaco em 18 de novembro de 2025. Como o Audiobooks+ é vendido como acréscimo ao Premium, sua contagem de assinantes mede os ouvintes que pagam além do plano base, o que uma franquia incluída no Premium não evidenciaria.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fadiga do Consumidor pelo Empilhamento de Assinaturas em Mercados da OCDE | -2.5% | Reino Unido | Curto prazo (≤ 2 anos) |
| Crescente Escrutínio das Comissões de Lojas de Aplicativos e Obrigações de Faturamento Alternativo | -1.8% | União Europeia e Reino Unido | Curto prazo (≤ 2 anos) |
| A Pirataria por Meio de Bibliotecas Digitais Não Licenciadas Prejudica o Mercado | -1% | Japão, China, Vietnã, França, Estados Unidos e Brasil | Longo prazo (≥ 4 anos) |
| Padrões Fragmentados de Ativos Digitais Dificultando a Portabilidade Multiplataforma | -0.5% | América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fadiga do Consumidor pelo Empilhamento de Assinaturas em Mercados da OCDE
O empilhamento de assinaturas faz com que a retenção dependa do lugar de um serviço dentro dos compromissos combinados de um domicílio com conteúdo pago. Na pesquisa do YouGov de outubro de 2025 na Grã-Bretanha, 23% dos espectadores disseram que o número de assinaturas já contratadas influenciaria a decisão de cancelar um serviço de streaming. O custo foi uma consideração para 70%, tornando a acessibilidade uma preocupação mais ampla do que apenas a quantidade de assinaturas. Essas pressões restringem assinaturas adicionais porque outra cobrança recorrente precisa justificar seu lugar ao lado dos serviços existentes. Um uso recorrente distinto é necessário para defender a renovação quando o custo é a objeção mais citada pelos espectadores, pois adicionar títulos não reduz a cobrança recorrente.
Crescente Escrutínio das Comissões de Lojas de Aplicativos e Obrigações de Faturamento Alternativo
Os termos da App Store da Apple Inc. na UE entraram em vigor em 1.º de outubro de 2026, cobrando 20% sobre bens e serviços digitais adquiridos por meio de processamento de pagamento alternativo no aplicativo. As compras por link externo atraem 15%, com taxas reduzidas de 10% aplicáveis a desenvolvedores em programas específicos. Os desenvolvedores da UE devem manter as opções de pagamento selecionadas por 12 meses, adicionando comprometimento à escolha da rota de pagamento. Essas comissões reduzem os recursos disponíveis para financiar a produção de conteúdo ou reduções de preços, mesmo quando os desenvolvedores organizam o pagamento fora do sistema de faturamento padrão. A Alphabet Inc. (Google) anunciou opções de faturamento expandidas no EEE e no Reino Unido em junho de 2026, dispensando a taxa de faturamento separada em transações alternativas enquanto mantinha uma taxa de serviço, acrescentando mais uma consideração para os desenvolvedores do setor de bens digitais. O pagamento alternativo pode eliminar uma taxa de faturamento enquanto mantém uma taxa de serviço ou comissão, de modo que os desenvolvedores estão escolhendo uma estrutura de taxas em vez de escapar das cobranças da plataforma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Monetização de Jogos Vai Além do Alcance do PúblicoJogos online e bens virtuais responderam por uma participação de 38,17% no tamanho do mercado de bens digitais em 2026 e são o segmento de crescimento mais rápido, com um CAGR de 28,6% de 2027 a 2032. O segmento de jogos da VNG reportou que sua taxa de pagantes subiu de 3,7% em 2024 para 4,6% em 2025, um aumento de 0,9 ponto percentual. A VNG atribuiu a melhoria na monetização a atualizações de precificação direcionada e progressão em seus títulos perenes principais em 2025. As editoras podem buscar uma monetização mais profunda de títulos estabelecidos sem tornar a expansão do público o único mecanismo de crescimento.
O streaming de vídeo e OTT oferece uma base de demanda diferente, com 70% dos domicílios do Reino Unido detendo pelo menos uma assinatura de serviço de vídeo sob demanda no primeiro trimestre de 2026. Esse modelo de acesso domiciliar oferece aos fornecedores um relacionamento recorrente em todo um catálogo, tornando a amplitude do conteúdo parte da proposta do produto à medida que o mercado de bens digitais evolui para o consumo baseado em assinatura. A música digital e os podcasts também apresentam uso audiovisual, com 80% dos consumidores semanais de podcasts nos EUA com 13 anos ou mais relatando já ter ouvido podcasts somente em áudio no primeiro trimestre de 2026. Na mesma pesquisa, 78% relataram já ter assistido ativamente a podcasts em vídeo enquanto ouviam. O alcance semelhante da visualização e da escuta somente em áudio apoia um lançamento em formato duplo, em vez de presumir que o áudio sozinho atende a todas as preferências de consumo.

Por Modelo de Pagamento:
Precificação e Atividade Paga Moldam a ReceitaAs assinaturas representaram uma participação de 56,18% no mercado de bens digitais em 2026, tornando-as o maior segmento. A Spotify reportou 300 milhões de assinantes Premium no segundo trimestre de 2026, um aumento de 9% em relação ao segundo trimestre de 2025. A receita média por usuário Premium cresceu 7,4% em base de moeda constante no mesmo período. O alcance pago e a receita por usuário oferecem a um negócio de acesso recorrente 2 fontes distintas de expansão. O mix de produtos e mercados compensou parte do benefício do aumento de preços da Spotify, de modo que o rendimento realizado por assinante cresceu menos do que o aumento de preços sozinho implicaria.
O segmento de outros modelos de pagamento é o de crescimento mais rápido, com um CAGR projetado de 29,6% de 2027 a 2032. A Roblox reportou crescimento superior a 20% ano a ano nos gastos com Robux em experiências fora de seu top 10 no segundo trimestre de 2026. Os jogos da PLAYSTUDIOS são gratuitos, e historicamente a empresa derivou substancialmente toda a sua receita de compras voluntárias de moeda virtual no jogo, ilustrando a monetização sem uma taxa de acesso recorrente. As compras/downloads únicos fornecem um modelo separado, ilustrado pela receita líquida de downloads de jogos digitais completos da Electronic Arts no exercício fiscal de 2026, de 1,71 bilhão de USD, um aumento de 16% em relação ao exercício fiscal de 2025, cobrindo principalmente jogos de console e PC e certas receitas de licenciamento. Como esse crescimento de Robux veio de experiências fora do top 10 da Roblox, os gastos com moeda no jogo estão se expandindo além de um punhado de títulos líderes, o que é consistente com o crescimento rápido deste segmento.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Dispositivo:
Escala Mobile Encontra Ciclos de TítulosSmartphones e tablets lideraram com uma participação de 62,98% em 2026 e são o segmento de crescimento mais rápido, com um CAGR projetado de 27,9% de 2027 a 2032. A Sensor Tower estimou que a receita global de compras no aplicativo em jogos para dispositivos móveis se aproximou de 82 bilhões de USD em 2025, alta de 1,3% em relação a 2024. Como qualificação em nível de empresa, a Bilibili reportou receita de jogos para dispositivos móveis no primeiro semestre de 2026 de CNY 2,91 bilhões (USD 429,5 milhões à taxa de conveniência de 30 de junho de 2026), queda de 13% em relação ao ano anterior. A empresa atribuiu o declínio à alta base do ano anterior referente a San Guo: Mou Ding Tian Xia, à medida que o título entrou em uma fase mais madura. O resultado da Bilibili mostra que um título de sucesso em maturação pode reduzir a receita de jogos para dispositivos móveis de uma editora, de modo que o alcance do canal não elimina a dependência de lançamentos individuais no setor de bens digitais.
Outros dispositivos fornecem uma rota complementar para o áudio digital, com alto-falantes inteligentes servindo ao uso de escuta domiciliar. Em 2025, 63% dos proprietários de alto-falantes inteligentes no Reino Unido relataram usar seu dispositivo para streaming de música, de acordo com a Ofcom. A mesma pesquisa constatou que 58% usavam seu dispositivo para ouvir rádio. Com o uso de rádio também sendo comum entre esses proprietários, um serviço de música no mesmo alto-falante compete com a escuta de rádio pelo tempo de uso.
Por Gênero:
Padrões de Compra Informam Ofertas de Conteúdo DistintasOs consumidores do sexo masculino formaram o maior segmento, com uma participação de 50,77% em 2026. O Eurostat constatou que 17% dos usuários masculinos de internet na UE com idades entre 16 e 74 anos que haviam utilizado a internet nos 3 meses anteriores compraram downloads de jogos em 2025. Na mesma população, 9% tinham uma assinatura paga de um serviço de streaming de jogos em 2025. Esses 2 modos de compra oferecem aos fornecedores de jogos diferentes relacionamentos comerciais, com uma venda de download avulso e acesso contínuo atendendo a usos distintos no mercado de bens digitais. Como os downloads alcançaram quase o dobro da participação dos usuários masculinos de internet na UE em comparação com as assinaturas de streaming de jogos, as vendas únicas foram a rota de compra mais ampla para esses compradores.
Os consumidores do segmento de gênero Outros são o segmento de crescimento mais rápido, com um CAGR projetado de 30,4% de 2027 a 2032. As usuárias de internet na UE com idades entre 16 e 74 anos que haviam estado online nos 3 meses anteriores tinham mais probabilidade do que os homens de comprar e-books ou audiolivros online em 2025, por menos de 3 pontos percentuais. Como Outros é o menor dos 3 grupos de gênero, um determinado aumento no gasto total representa um ganho proporcional maior do que representaria para os grupos maiores.
Análise Geográfica
Mercado de Bens Digitais da América do Norte
A América do Norte representou uma participação de 32,38% no tamanho do mercado de bens digitais em 2026, tornando-a a maior geografia. A pesquisa da Deloitte de maio de 2026 nos Estados Unidos constatou que mais de 90% dos consumidores disseram que seu domicílio pagava por pelo menos uma assinatura de streaming de vídeo, com os domicílios assinantes tendo em média 4 serviços. Os domicílios assinantes relataram gastos médios com streaming de vídeo pago de 76 USD por mês em todos os serviços. A alta adoção domiciliar coloca maior peso nos gastos por domicílio assinante como fonte de crescimento da receita de vídeo nos Estados Unidos, com a pesquisa reportando um aumento de 9% ano a ano.
Mercado de Bens Digitais da Ásia-Pacífico
A Ásia-Pacífico é a geografia de crescimento mais rápido, com um CAGR projetado de 26,5% de 2027 a 2032. A receita real de vendas do mercado doméstico de jogos da China cresceu 8,08% ano a ano em agosto de 2026, de acordo com o relatório mensal da associação do setor. No mesmo mês, a receita real de vendas de jogos para dispositivos móveis domésticos cresceu 8,6% ano a ano, enquanto a receita de jogos para cliente cresceu 2,13%, portanto, o crescimento se inclinou para a entrega móvel. Para as editoras que alocam novo conteúdo, os resultados de agosto fornecem um argumento de crescimento de receita mais forte para jogos móveis na China, juntamente com a atividade contínua de jogos para cliente.
O público de assinaturas da Europa inclui a União Europeia, onde 33% dos usuários de internet assinaram serviços de streaming de filmes, séries ou esportes em 2025. Na América do Sul, obras brasileiras compreenderam 6,3% das obras do catálogo nas 5 plataformas de VoD de maior audiência do Brasil em agosto de 2025, deixando esses catálogos predominantemente estrangeiros. O Oriente Médio tem um público de pagamento recorrente na Arábia Saudita, onde aproximadamente 7 em cada 10 jogadores fizeram pagamentos mensais de jogos eletrônicos na pesquisa da SCOP de 2025. Na África, a MTN Uganda lançou a MTNTV com a Afromobile em agosto de 2026, combinando televisão local e internacional, rádio, filmes, esportes, notícias e conteúdo sob demanda. A participação paga estabelecida apoia a monetização de conteúdo na União Europeia e na Arábia Saudita, enquanto a agregação liderada por operadora de telecomunicações em Uganda oferece às editoras um parceiro de distribuição e o mix de catálogo do Brasil destaca uma decisão de posicionamento de conteúdo local.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas por meio de regras que afetam plataformas de conteúdo digital voltadas ao consumidor, desde privacidade infantil e salvaguardas de conteúdo até revisão de aplicativos, administração tributária e exibição de jogos. As classificações refletem a perspectiva do operador da plataforma sobre essas obrigações específicas e sua direção de implementação. A exposição de conformidade de uma plataforma segue seus usuários, funções de geração de conteúdo e modelo de distribuição, portanto, um único catálogo pode acarretar diferentes obrigações em diferentes jurisdições.
Tabela Regulatória
| Fator de decisão | Estados Unidos | Alemanha | China | Brasil | Emirados Árabes Unidos | África do Sul |
|---|---|---|---|---|---|---|
| Autoridade principal | Comissão Federal de Comércio | Coordenador de Serviços Digitais da Bundesnetzagentur; Comissão Europeia para as regras mais rígidas de plataformas muito grandes | Administração do Ciberespaço da China; autoridades de telecomunicações, segurança pública e radiodifusão, por competência | Agência Nacional de Proteção de Dados (ANPD) | Autoridade Federal de Tributação | Conselho de Filmes e Publicações |
| Principais instrumentos ou direção | Regra de privacidade infantil da COPPA alterada; a maior parte da conformidade exigida até 22 de abril de 2026 | Lei de Serviços Digitais da União Europeia (DSA); Digitale-Dienste-Gesetz | Medidas de rotulagem de conteúdo de IA em vigor desde 1º de setembro de 2025; rascunho de julho de 2026 propõe rotulagem por provedores de serviços de geração de IA sob regras aplicáveis e normas nacionais obrigatórias | ECA Digital, Lei 15.211/2025, em vigor desde 17 de março de 2026; ações de fiscalização de verificação de idade programadas a partir de janeiro de 2027 | Orientação de IVA sobre serviços eletrônicos para conteúdo entregue automaticamente, incluindo e-books, música sob demanda, filmes e jogos | Lei de Filmes e Publicações; plano de implementação 2026/27 |
| Efeito comercial | Operadores de serviços direcionados a crianças menores de 13 anos, ou que coletam seus dados com conhecimento, devem notificar os pais e obter consentimento verificável antes da coleta, uso ou divulgação | Supervisão da DSA para plataformas cobertas, com exceções especificadas para micro e pequenas empresas | Os distribuidores de aplicativos devem verificar os materiais de rotulagem quando um provedor de aplicativo oferece serviços de conteúdo gerado por IA ou sintético | Serviços direcionados a crianças e adolescentes ou com probabilidade de serem acessados por eles devem receber informações de idade e implementar seus próprios mecanismos para impedir o acesso inadequado à idade, independentemente das medidas do sistema operacional/loja de aplicativos | Vendedores não residentes de fornecimentos tributáveis nos Emirados Árabes Unidos devem se registrar, a menos que outra parte dos Emirados Árabes Unidos seja responsável pelo pagamento do IVA; a localização do serviço eletrônico segue o uso e o aproveitamento | Classificação antes da exibição pública de jogos, incluindo demos/trailers; violações de restrição de idade são infrações |
| Atratividade atual da política | Média | Média | Média | Baixa | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração | Endurecimento | Endurecimento | Sem alteração | Endurecimento |
| Fonte: Mordor Intelligence | ||||||
Os Estados Unidos e a Alemanha recebem classificações Médias porque os deveres estabelecidos de consentimento parental e supervisão de plataformas adicionam trabalho operacional, enquanto seus marcos operativos apoiam a continuidade. O dever condicional de revisão de aplicativos da China e a proposta de provedor de IA de julho de 2026 justificam Médio e Endurecimento, enquanto o dever condicional de registro de IVA dos Emirados Árabes Unidos apoia a atratividade Média e a continuidade. O Brasil recebe Baixo e Endurecimento porque os deveres independentes de proteção de idade se combinam com uma janela de adaptação de agosto a novembro de 2026 e ações de fiscalização de verificação de idade programadas a partir de janeiro de 2027. A classificação Média da África do Sul reflete a classificação de exibição pública e as restrições de idade, e sua perspectiva de Endurecimento se baseia no trabalho de implementação planejado pelo Conselho de Filmes e Publicações para 2026/27.
Etapas da Cadeia de Valor
A captura de valor é comparada entre produção de conteúdo, distribuição digital e administração de transações. A Take-Two Interactive Software, Inc. desenvolve, opera e publica entretenimento interativo principalmente por meio da Rockstar Games, 2K e Zynga, obtendo receita digital de downloads, moeda virtual e conteúdo adicional.[3] Um serviço separado de comerciante de registro captura a receita de transações sob um modelo de compartilhamento de receita, ilustrando como a administração pode se tornar um negócio de fornecedor ao lado da criação de conteúdo.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Principais participantes | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Produção e publicação de conteúdo | Desenvolvedores e editoras de jogos, como a Take-Two Interactive Software, Inc., por meio da Rockstar Games, 2K e Zynga | Downloads digitais, moeda virtual e vendas de conteúdo adicional | Manter o engajamento pago à medida que os títulos envelhecem | Diversificar as ofertas de títulos e escalonar os lançamentos de conteúdo adicional |
| Descoberta e distribuição digital | Operadores de lojas de aplicativos e jogos, como Apple Inc. e Valve Corporation (Steam) | Comissões de vendas da Apple; taxas de integração da Valve, condicionalmente recuperáveis | Dependência dos termos comerciais da loja | Usar uma combinação de rotas de distribuição elegíveis |
| Administração de transações e pagamentos | Comerciantes de registro, como a Bright Market, LLC (FastSpring) | Comissões de transação sob um modelo de compartilhamento de receita | Carga de comissão em cada venda concluída | Incorporar as taxas de transação na precificação em nível de produto |
| Fonte: Mordor Intelligence | ||||
A taxa não reembolsável de 100 USD do Steam Direct da Valve por novo aplicativo é recuperável em um pagamento posterior após um produto atingir pelo menos 1.000 USD em receita bruta ajustada da Steam Store ou de compras no aplicativo. As editoras de conteúdo capturam valor da demanda por seus produtos, enquanto as lojas e os provedores de transações capturam valor pela rota que uma venda percorre. Cada transação de item virtual pode gerar receita de comissão após uma venda de download, vinculando a receita do intermediário à atividade paga contínua da editora.
Cenário Competitivo
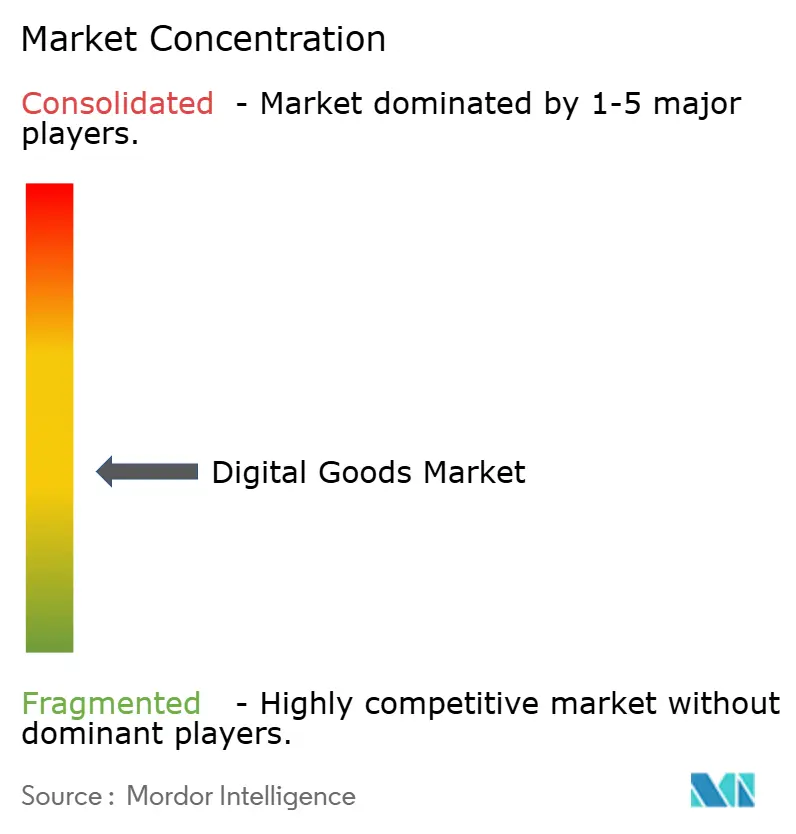
A concorrência é fragmentada entre funções de conteúdo e comércio, com grandes plataformas de consumo operando ao lado de assinaturas especializadas e intermediários de transações. A App Store da Apple Inc. teve em média mais de 850 milhões de usuários semanais em 175 países e regiões em 2025, demonstrando o alcance de uma plataforma de distribuição ao consumidor. Netflix, Inc. e Walt Disney Company competem no entretenimento em vídeo por meio de serviços de streaming, incluindo a oferta de assinatura da Netflix e o serviço direto ao consumidor ESPN nos Estados Unidos da Disney. A Bright Market, LLC (FastSpring) fornece serviços de comerciante de registro, enquanto a Skillshare, Inc. vende acesso ilimitado a aulas criativas online por meio de assinaturas. A escala do público e a especialização em conteúdo apoiam diferentes posições competitivas, deixando a administração de transações como uma forma distinta de participar das vendas de conteúdo digital.
A receita da Netflix cresceu 13,4% ano a ano para 12,56 bilhões de USD no segundo trimestre de 2026, impulsionada principalmente pelo crescimento de membros, precificação e aumento da receita publicitária. Esses impulsionadores de receita conjuntos oferecem a um negócio de streaming várias alavancas comerciais, combinando alcance de público, rendimento de assinatura e receita publicitária em uma única oferta. A Disney reportou que sua subsidiária ESPN lançou seu serviço direto ao consumidor completo nos Estados Unidos e o aplicativo aprimorado no quarto trimestre do exercício fiscal de 2025, tornando seu conjunto de redes diretamente disponível para os fãs. O contraste estratégico está entre aprofundar a monetização de um relacionamento de streaming existente e abrir o acesso direto a um portfólio esportivo completo, com diferentes rotas para ampliar o uso de conteúdo pago.
Em maio de 2026, a FastSpring disse ter garantido um investimento estratégico da LLR Partners, que se juntou ao patrocinador financeiro existente Accel-KKR. O evento adiciona uma forma distinta de recurso competitivo a um provedor de comércio, ao lado dos ativos de público e conteúdo das plataformas de streaming ao consumidor. Como comerciante de registro, a FastSpring coleta, registra e remete impostos sobre vendas por meio de sua plataforma, calculando-os pela localização do cliente e tipo de produto. Essa divisão de trabalho oferece aos vendedores de conteúdo digital um caminho para externalizar a administração de impostos sobre transações, mantendo seu papel como editora, criadora ou provedora de produtos. A FastSpring também anunciou suporte a UPI para a Índia e suporte a Hipercard e Elo no Brasil em maio de 2025, adicionando métodos de pagamento locais ao checkout que seus comerciantes utilizam.
Líderes do Setor de Bens Digitais
-
Apple Inc.
-
Netflix, Inc.
-
Walt Disney Company
-
Bright Market, LLC (FastSpring)
-
Skillshare, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bens Digitais Empresas cobertas neste relatório
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC (FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation (Steam)
- Deezer S.A.
Principais Oportunidades para os Participantes do Mercado
As oportunidades são comparadas entre distribuição de audiolivros e jogos criados por criadores, com foco em como os fornecedores podem alcançar um público e obter receita com o uso adicional de conteúdo. Em 7 de outubro de 2026, a Spotify anunciou planos de expandir o acesso a audiolivros de 22 mercados para mais de 180 até o final de 2026. Esse aumento de distribuição planejado oferece perspectivas separadas para ampliar a disponibilidade de um catálogo e melhorar a descoberta dentro de uma oferta de áudio maior. A Roblox iniciou as Recompensas de Engajamento Diário em 24 de julho de 2025, enquanto as Recompensas de Expansão de Público exigem uma conta verificada por ID em boa situação e uma conta DevEx válida.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Distribuição de audiolivros em mercados recém-atendidos | Expansão geográfica planejada pela Spotify para o final de 2026 | Ouvintes em mercados de audiolivros recém-atendidos | Oferecer um catálogo inicial focado de audiolivros para novos ouvintes | Dependência do cronograma de expansão | Editoras de audiolivros, autores e Spotify |
| Descoberta para catálogos especializados de audiolivros | Mais de 350.000 títulos planejados para novos mercados | Ouvintes que buscam uma seleção focada de audiolivros | Usar uma proposta temática clara para distinguir um catálogo especializado | Destacar-se dentro da amplitude do catálogo planejado | Editoras e autores especializados em audiolivros |
| Monetização de jogos baseada em engajamento | Programa aberto de Recompensas para Criadores após o início das Recompensas de Engajamento Diário em 24 de julho de 2025 | Criadores da Roblox que desenvolvem jogos envolventes | Projetar para engajamento sustentado e se qualificar separadamente para recompensas de expansão de público | Atrair engajamento sustentado; as Recompensas de Expansão de Público também exigem verificação de ID, boa situação e uma conta DevEx válida | Criadores de jogos elegíveis da Roblox e Roblox |
| Fonte: Mordor Intelligence | |||||
A abertura central é a distribuição focada de audiolivros dentro da expansão planejada da Spotify. A amplitude do catálogo planejado torna a distribuição e o posicionamento de conteúdo decisões comerciais conjuntas. Um lançamento focado em torno de um interesse de escuta claramente definido oferece às editoras de audiolivros uma estratégia de entrada viável, enquanto os criadores da Roblox enfrentam condições separadas de elegibilidade de conta para recompensas de expansão de público.
Desenvolvimentos industriais recentes em Mercado de Bens Digitais
- Out 2026: A Spotify anunciou planos de expandir o acesso a audiolivros de 22 para mais de 180 mercados até o final de 2026, oferecendo opções de streaming e compra.
- Ago 2026: A Apple anunciou termos comerciais revisados para aplicativos na União Europeia, que entraram em vigor em 1º de outubro de 2026.
- Mai 2026: A Twitch começou a expandir o acesso a Channel Points, assinaturas, emotes, emblemas e Bits para streamers elegíveis globalmente durante a semana que começou em 13 de maio.
Mercado de Bens Digitais Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de bens digitais mede os gastos anuais com bens intangíveis e conteúdo entregue ou acessado em formato digital em todo o mundo. Abrange compras pagas e acesso recorrente por compradores consumidores e empresariais, classificados por tipo de produto, modelo de pagamento, dispositivo, gênero do usuário final e geografia.
Exclusões do escopo: Livros físicos, discos e outras mídias físicas, dispositivos físicos vendidos separadamente, telecomunicações e acesso à internet e infraestrutura de nuvem ou hospedagem vendidos separadamente, e conteúdo digital não pago ou pirata estão excluídos.
Visão Geral da Segmentação
- Por Tipo
- e-Books
- Música Digital e Podcasts
- Streaming de Vídeo e OTT
- Jogos Online e Bens Virtuais
- Outro Conteúdo Digital (Fotos de Banco de Imagens, Modelos, Chaves de Software)
- Por Modelo de Pagamento
- Compra Única/Download
- Assinatura
- Outros Modelos de Pagamento
- Por Dispositivo
- Smartphones e Tablets
- PCs e Laptops
- Outros Dispositivos
- Por Gênero
- Masculino
- Feminino
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- México
- Restante da América do Sul
- Oriente Médio
- Emirados Árabes Unidos
- Arábia Saudita
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes ilustrativas, como as estatísticas de compras culturais do Eurostat, incluindo os metadados de sua pesquisa de TIC, ajudam a distinguir assinaturas e downloads digitais pagos de compras físicas e a esclarecer a população por trás desses indicadores. As estimativas de conectividade global da União Internacional de Telecomunicações informam o alcance endereçável regional, enquanto o quadro de oferta e uso do Departamento de Análise Econômica dos EUA e o trabalho de economia criativa da OMPI ajudam a delimitar os produtos digitais e os papéis de criadores, serviços e distribuição.
Registros de empresas, relatórios 10-K, materiais para investidores e imprensa de reputação podem acrescentar evidências de receita digital, assinantes, preços e produtos reportados para verificação cruzada com sinais de categoria e regionais. Essas fontes nomeadas são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas com editoras de conteúdo digital, fornecedores de software, operadores de plataformas e assinaturas, especialistas em pagamentos e compradores empresariais podem testar as evidências secundárias sobre categorias pagas, valores de transações e atribuição de canais em regiões globais. Os respondentes podem verificar as principais variáveis de previsão e participações de segmentos, esclarecer diferenças entre gastos de clientes e receitas de fornecedores, e identificar lacunas para triangulação com registros, estatísticas públicas e divulgações de empresas comparáveis.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 36% | CXOs: 20% | APAC: 40% |
| Nível intermediário: 40% | Líderes Funcionais/de Unidade: 35% | EMEA: 32% |
| Participantes menores: 24% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão de Mercado
A estimativa começa de cima para baixo com os gastos anuais globais pagos nos produtos e acessos digitais incluídos, depois aloca o valor por tipo, modelo de pagamento, dispositivo, gênero e geografia usando o mix de vendas reportado, indicadores de uso e compra e divulgações de fornecedores. Os principais insumos são a população conectada endereçável, adoção paga e frequência de compra, retenção de assinaturas, gasto realizado por usuário pagante e vendas digitais reportadas por produto e região. Cada um ajuda a distinguir o crescimento do público das mudanças no gasto por comprador. A análise de cenários leva esses fatores adiante por região e categoria, com respondentes primários verificando a direção e o intervalo prático das premissas de adoção, retenção e gasto.
Verificações seletivas de baixo para cima comparam totalizações de receita de fornecedores e canais amostrados ou volume pago multiplicado pelos preços médios de venda observados com os totais de cima para baixo. Onde a cobertura de empresas ou os preços são incompletos, os analistas usam mixes de receita divulgados, dados de compra públicos e evidências regionais ou de produtos comparáveis como proxies, retendo então a lacuna para revisão em vez de tratá-la como vendas observadas.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam divulgações de empresas, indicadores oficiais de compra e conectividade e sinais de mercado em nível de categoria, investigando então as diferenças de cobertura, timing, moeda e valor para o cliente versus fornecedor antes da aprovação. Anomalias e grandes variações recebem uma revisão de fonte e cálculo, seguida de novo contato quando a resposta de um respondente conflita com evidências documentadas ou uma definição material permanece pouco clara. O modelo é atualizado anualmente, revisitado entre ciclos após eventos materiais de mercado e verificado novamente em uma nova revisão pré-entrega.
Tamanho do Mercado de Bens Digitais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de bens digitais mede os gastos anuais com bens intangíveis e conteúdo entregue ou acessado em formato digital em todo o mundo.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A estimativa começa de cima para baixo com os gastos anuais globais pagos nos produtos e acessos digitais incluídos, depois aloca o valor por tipo, modelo de pagamento, dispositivo, gênero e geografia usando o mix de vendas reportado, indicadores de uso e compra e divulgações de fornecedores.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 199,3 bilhões de USD (2027) | |
| Consultoria Global A | 35,7 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 82,1% abaixo do valor de 2027 deste relatório de 199,3 bilhões de USD, 2 anos depois. A estimativa de conteúdo de 2025 utiliza uma taxonomia de ferramentas e serviços e quatro formatos, com um caminho de previsão declarado mais lento do que a perspectiva aceita. |
| Consultoria Global B | 152,2 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 23,6% abaixo do valor de 2027 deste relatório de 199,3 bilhões de USD, 2 anos depois. A estimativa utiliza receita no nível da fábrica e inclui dispositivos físicos e entrega com suporte de publicidade, com um caminho de previsão declarado mais lento. |
Os analistas da Mordor Intelligence triangulam divulgações de empresas, indicadores oficiais de compra e conectividade e sinais de mercado em nível de categoria, investigando então as diferenças de cobertura, timing, moeda e valor para o cliente versus fornecedor antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de bens digitais?
O tamanho é projetado em 199,3 bilhões de USD em 2027 e 636,6 bilhões de USD até 2032, com um CAGR de 26,15% de 2027 a 2032.
O que está impulsionando a demanda por conteúdo digital pago?
O acesso móvel, a monetização de criadores, os pacotes de jogos habilitados para nuvem e os complementos de áudio sustentam a demanda. A Spotify reportou mais de 1 milhão de assinantes do Audiobooks+ até outubro de 2026.
Qual categoria de bens digitais detém a maior participação?
Jogos online e bens virtuais lideraram com uma participação de 38,17% em 2026 e têm previsão de crescimento a um CAGR de 28,6% de 2027 a 2032.
Quais empresas são os principais participantes do mercado de bens digitais?
Apple Inc., Netflix, Inc., Walt Disney Company, Bright Market, LLC (FastSpring) e Skillshare, Inc. são os principais participantes.
Qual é o principal desafio para as assinaturas de conteúdo digital?
O empilhamento de assinaturas pode pressionar as decisões de renovação. Na pesquisa do YouGov de outubro de 2025 na Grã-Bretanha, 23% dos espectadores disseram que a quantidade de assinaturas existentes influenciaria a decisão de cancelar um serviço de streaming.
Quais regiões lideram a demanda e o crescimento de bens digitais?
A América do Norte detinha uma participação de 32,38% em 2026, e a Ásia-Pacífico tem previsão de crescimento mais rápido, com um CAGR de 26,5% de 2027 a 2032.