
- África do Sul
- Albânia
- Alemanha
- América do Norte
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- Chipre
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Macedônia do Norte
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Turquia
- Vietnã
Análise do Mercado de E-commerce da China por Mordor Intelligence
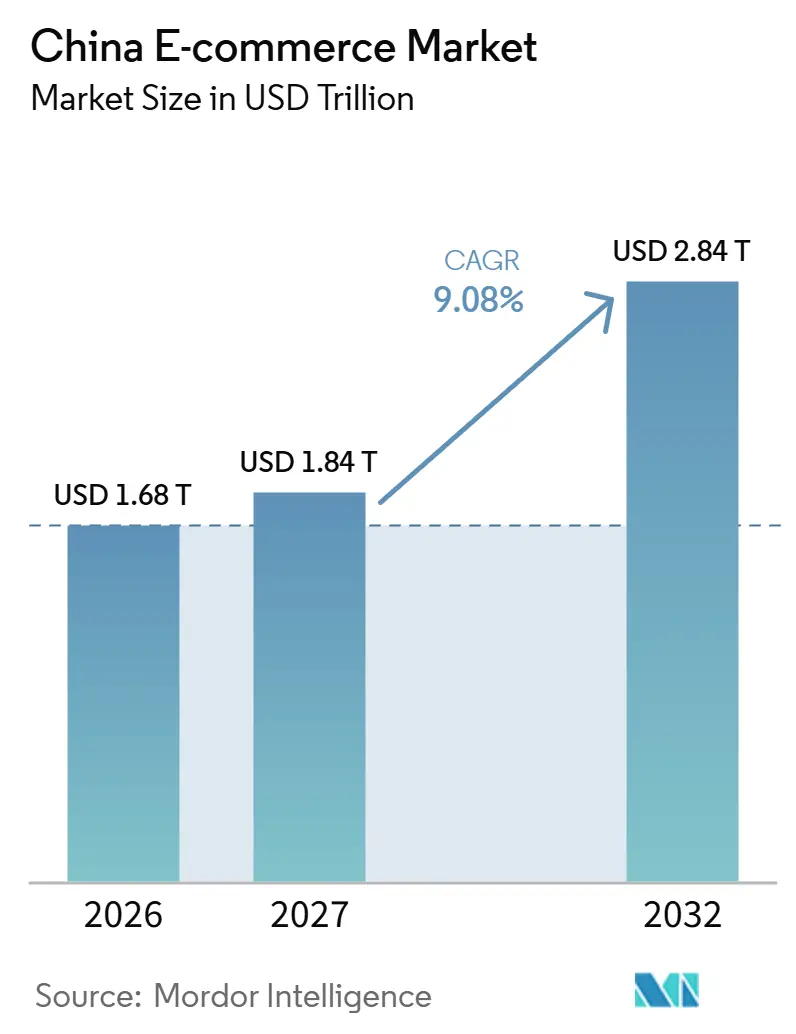
O tamanho do mercado de e-commerce da China é estimado em 1,68 trilhões de USD em 2026 e tem projeção de ser 1,84 trilhões de USD em 2027, atingindo 2,84 trilhões de USD até 2032, crescendo a um CAGR de 9,08% de 2027 a 2032.
A oportunidade de crescimento da China repousa em uma atividade de compra mais aprofundada dentro de um público online já estabelecido, especialmente para alimentos frescos atendidos por meio de formatos de varejo instantâneo. Ferramentas para comerciantes e fluxos de trabalho móveis integrados podem ampliar a participação e apoiar uma parcela maior de cada transação de compra. A concorrência, portanto, vincula a descoberta de produtos ao cumprimento de pedidos, uma vez que as redes de varejo físico oferecem outra rota para um atendimento ao cliente diferenciado. As obrigações de privacidade e as proteções aos comerciantes limitam as opções de monetização, tornando termos claros e execução confiável elementos centrais para o valor comercial desse alcance mais amplo.
Principais Conclusões do Relatório
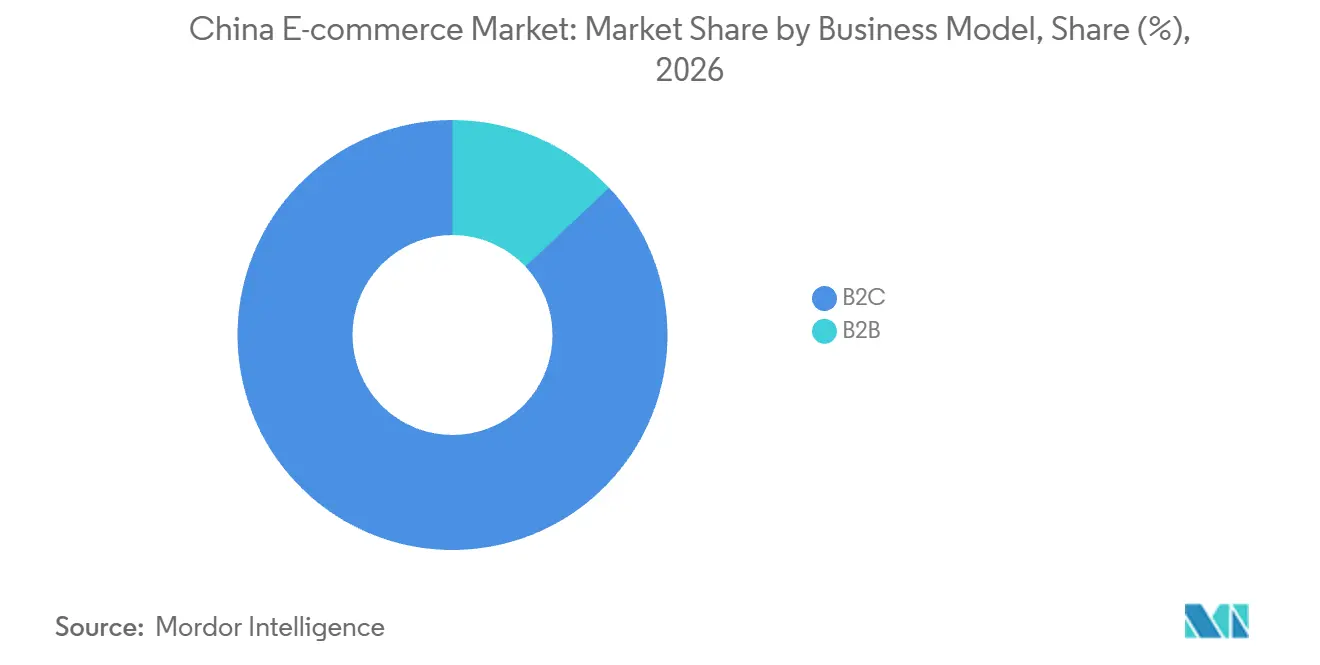
- Por modelo de negócio, o B2C deteve uma participação de 87,01% no mercado de e-commerce da China em 2026, enquanto o B2B tem previsão de crescer mais rapidamente, com um CAGR de 11,02% de 2027 a 2032.
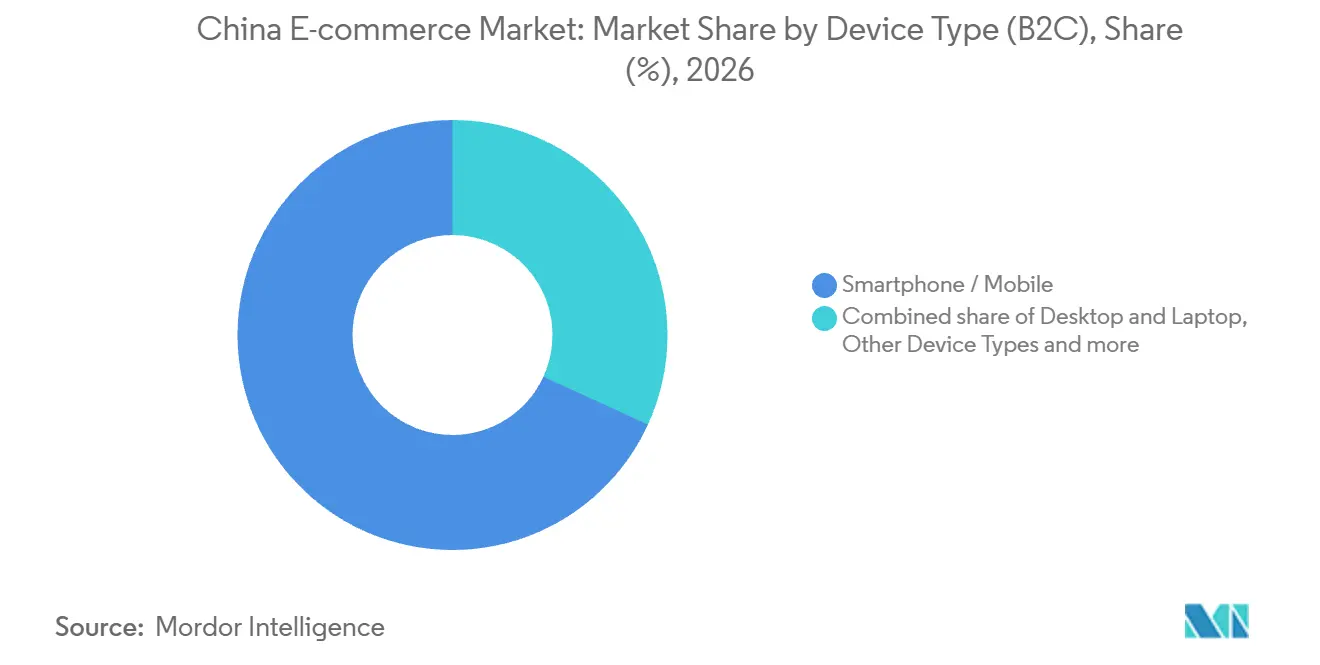
- Entre os tipos de dispositivos, smartphone/celular liderou com uma participação de 68,16% em 2026 e tem projeção de crescer mais rapidamente, com um CAGR de 9,76% de 2027 a 2032.
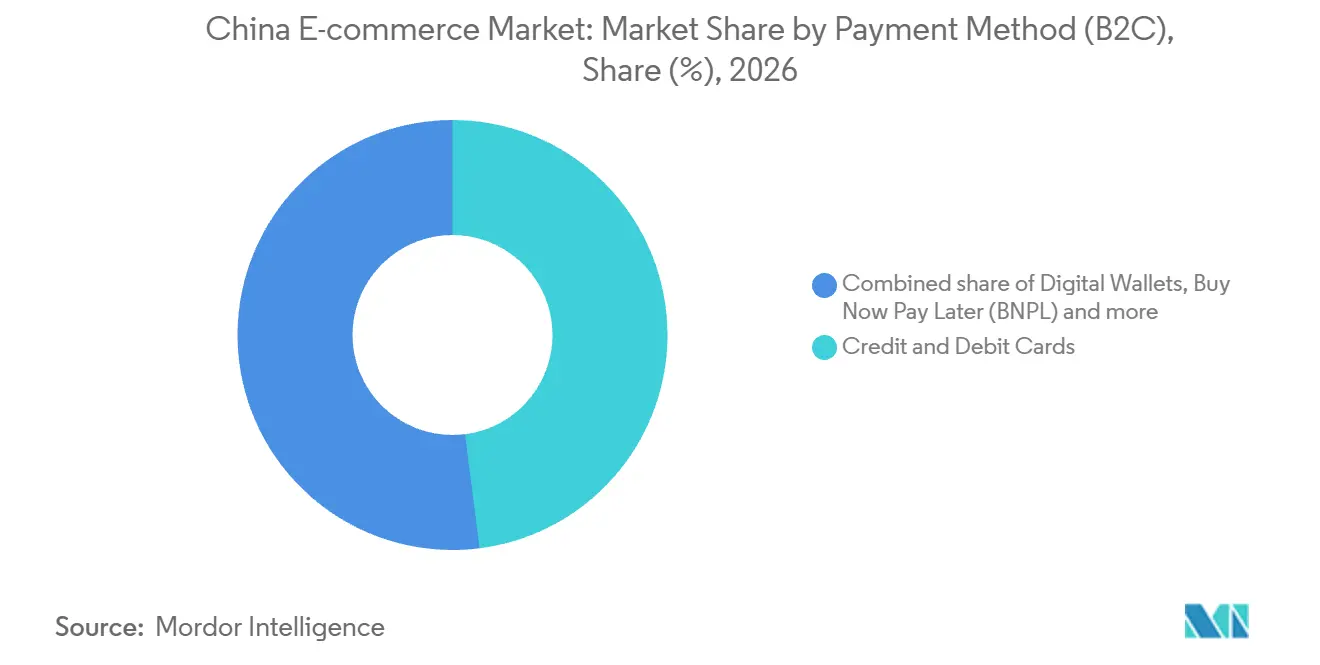
- Os métodos de pagamento foram liderados por cartões de crédito e débito, com uma participação de 47,99% em 2026, enquanto as carteiras digitais têm projeção de crescer mais rapidamente, com um CAGR de 12,2% de 2027 a 2032.
- Dentro das categorias de produtos, os eletrônicos de consumo responderam por uma participação de 21,58% do tamanho do mercado de e-commerce da China em 2026, e alimentos e bebidas têm previsão de crescer mais rapidamente, com um CAGR de 11,45% de 2027 a 2032.
- Geograficamente, o Leste da China liderou em 2025, apoiado pela demanda online estabelecida em Jiangsu, Zhejiang e Xangai.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do comércio via transmissão ao vivo em cidades de menor nível | +3.2% | Cinturões industriais baseados em municípios em todo o país | Médio prazo (2-4 anos) |
| Logística no mesmo dia desbloqueando FMCG e produtos frescos de supermercado online | +3.5% | Cidades em toda a China | Curto prazo (≤ 2 anos) |
| Habilitação de mini-programas WeChat de tráfego privado para PMEs | +2.2% | Em todo o país | Médio prazo (2-4 anos) |
| Isenção de impostos no comércio transfronteiriço impulsionando cosméticos importados | +1.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Soluções de dimensionamento personalizado impulsionadas por IA reduzindo devoluções | +0.7% | Em todo o país | Médio prazo (2-4 anos) |
| Centros de dados movidos a energia renovável aumentando o apelo ESG | +0.3% | Guangdong, Jiangsu, Sichuan | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do comércio via transmissão ao vivo em cidades de menor hierarquia
Os comerciantes de cidades de menor hierarquia podem usar o formato de apresentação em tempo real do comércio via transmissão ao vivo para tornar os produtos compreensíveis durante o encontro de venda. Para bens cujo apelo depende de caimento, aparência ou uso demonstrado, esse formato pode responder a uma dúvida de compra antes que um pedido seja feito. Um vendedor com um sortimento restrito pode concentrar a sessão em um pequeno conjunto de decisões de produto, conferindo à qualidade da apresentação um papel comercial direto. A oportunidade resultante depende de vincular o interesse ao pedido e ao cumprimento, pois o alcance do público por si só não cria uma venda concluída. O crescimento da plataforma por meio desse canal, portanto, depende de ajudar os comerciantes a transformar um público de visualização geograficamente disperso em transações que possam ser efetivamente atendidas.
Logística no mesmo dia desbloqueando FMCG e alimentos frescos online
Para vendedores de alimentos frescos, a velocidade de entrega determina quais ocasiões de consumo imediato um canal online pode realisticamente atender. A Meituan lançou o Flash Purchase em toda a China em 15 de abril de 2025, com um tempo médio de entrega relatado de 30 minutos após o pedido.[1] Vegetais e frutas estavam entre as categorias oferecidas, conectando o cumprimento rápido diretamente às compras domésticas de produtos perecíveis. Separadamente, o Xiaoxiang Supermarket da Meituan expandiu-se para 68 cidades em operação no segundo trimestre de 2026, ampliando a abrangência geográfica de seu negócio de varejo de mercearia. Esses desenvolvimentos tornam a cobertura de serviço de bairro um limite significativo para a demanda endereçável, uma vez que a promessa comercial depende de alcançar a localização do comprador dentro de um intervalo de compra útil.
Habilitação de mini-programas WeChat de tráfego privado para PMEs
Pequenos comerciantes obtêm uma rota mais prática para o comércio online quando as ferramentas de criação de lojas se conectam a um ambiente de comércio estabelecido. No primeiro semestre de 2025, a ferramenta de criação de lojas com inteligência artificial (IA) WIME da Weimob atendeu operadores de e-commerce de pequeno e micro porte e ingressou no Mercado de Serviços de Mini Loja WeChat. Uma integração separada da Weimob conectou a Mini Loja WeChat com os Mini Programas. Entre os comerciantes que habilitaram esse recurso, o crescimento médio mês a mês nos pedidos mensais foi de 27% durante o primeiro semestre de 2025. A adesão mensal nesse mesmo grupo cresceu 26% em média mês a mês durante o período. O mecanismo comercial é a capacidade adicional do comerciante de operar vitrines conectadas, ampliando a oportunidade de transação por meio das ferramentas disponíveis no ambiente de comércio do WeChat.
Isenção de impostos alfandegários transfronteiriços impulsionando cosméticos importados
Os cosméticos importados obtêm uma rota baseada em preço para os consumidores chineses quando as transações se qualificam para a tributação preferencial de importação de varejo transfronteiriço. Sob a política vigente a partir de 1º de janeiro de 2019, as importações qualificadas dentro dos limites prescritos recebem uma tarifa de 0%, enquanto o IVA e o imposto sobre consumo são cobrados a 70% dos valores legais. A lista ajustada com vigência a partir de 1º de março de 2022 inclui batom, maquiagem para os olhos, cosméticos para unhas, pó e produtos para cuidados com a pele. Exclusões de importação proibida e condições de documentação de fauna silvestre restringem a elegibilidade para mercadorias especificadas. Um único item qualificado acima do limite de transação, mas abaixo do teto anual, é totalmente tributado, enquanto a superação desse teto aciona a gestão de comércio geral. Essas condições tornam a classificação tarifária e o design da transação elementos centrais para determinar se um sortimento de beleza importado pode sustentar sua vantagem de preço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Regulamentações de privacidade de dados e antitruste limitando a monetização | -1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Aplicação fraca de propriedade intelectual inibindo a presença de marcas de luxo | -0.7% | Em todo o país | Longo prazo (≥ 4 anos) |
| Saturação de usuários de internet móvel em cidades de primeiro nível | -0.5% | Em todo o país | Médio prazo (2-4 anos) |
| Tarifas de carbono transfronteiriças inflacionando os custos de envio | -0.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações de privacidade de dados e antitruste limitando a monetização
A monetização das plataformas enfrenta limites quando a receita depende de marketing individualizado ou das taxas cobradas dos comerciantes participantes. O Artigo 24 da Lei de Proteção de Informações Pessoais da China, em vigor desde 1º de novembro de 2021, exige que os processadores de informações pessoais que utilizam marketing comercial automatizado ofereçam uma opção não personalizada ou recusa conveniente. A orientação não vinculante de fevereiro de 2026 da Administração Estatal para Regulação do Mercado sinaliza que taxas de plataformas dominantes muito acima de serviços comparáveis em condições similares, ou aumentos acima do normal quando os custos são amplamente estáveis, representam riscos antitruste. O alcance comercial, portanto, não pode ser automaticamente tratado como permissão para personalizar cada mensagem ou aumentar cada taxa de comerciante. No exercício fiscal de 2026, mais de 41 milhões de usuários acessaram o módulo de privacidade do Taobao, que permite alterações de consentimento para permissões, anúncios e recomendações. A conformidade torna-se um custo de design recorrente para publicidade e cobrança de comerciantes, mesmo após a instalação de controles de consentimento utilizáveis.
Aplicação fraca de propriedade intelectual inibindo a presença de marcas de luxo
O risco de autenticidade pode tornar as compras de luxo online custosas de resolver, mesmo quando a maior parte de um produto parece ser genuína. Um comprador no Douyin adquiriu uma bolsa de ombro Louis Vuitton seminova de segunda mão após o vendedor afirmar ser genuína, mas o exame identificou acabamento de zíper não genuíno. As demais partes foram descritas como utilizando acabamento genuíno, tornando a falha uma questão de autenticidade no nível do componente. Citando o tempo decorrido desde a entrega, o vendedor recusou o reembolso integral, e as partes chegaram posteriormente a um acordo mediado após um tribunal de Jiangsu constatar fraude. A verificação no nível do componente e o tratamento de disputas pós-venda podem, portanto, tornar as transações de luxo de segunda mão mais caras de suportar, mesmo quando o recurso legal acaba sendo bem-sucedido.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Escala do Consumidor Encontra a Expansão EmpresarialO B2C foi o maior segmento por modelo de negócio em 2026, respondendo por uma participação de mercado de 87,01%. A base de usuários de compras online da China continental caiu de 974,4 milhões em dezembro de 2024 para 936,9 milhões em dezembro de 2025. Um grande público consumidor pode sustentar a escala do B2C mesmo quando o número de compradores online diminui, tornando o tamanho do público e a atividade de transação considerações comerciais distintas. A diferenciação, portanto, depende de converter um público substancial em atividade de compra sustentada, uma tarefa mais exigente do que simplesmente alcançar consumidores que já compram online.
O B2B é o segmento de modelo de negócio de crescimento mais rápido, com um CAGR projetado de 11,02% de 2027 a 2032. O valor bruto de mercadoria (GMV) da JINGDONG Industrials proveniente de clientes empresariais-chave cresceu 26,5% em 2025. O número de tais clientes atendidos aumentou de cerca de 10.600 em 2024 para cerca de 13.300 em 2025. A empresa atribuiu o aumento do GMV principalmente à expansão em sua base de clientes empresariais-chave atendidos, conectando o crescimento das transações com a cobertura de contas. A cobertura empresarial torna-se um ativo comercial porque cada relacionamento comercial adicional pode acrescentar atividade de aquisição, oferecendo às plataformas industriais uma rota específica para expandir sua base de transações.



Por Tipo de Dispositivo (B2C):
Aplicativos Móveis Ampliam o Fluxo de Trabalho de ComprasSmartphone/celular foi o maior e mais rápido segmento de dispositivos em crescimento, com uma participação de 68,16% em 2026 e um CAGR projetado de 9,76% de 2027 a 2032. A JD.com relatou que mais de 90% dos pedidos que cumpriu em 2025 foram feitos por meio de seus aplicativos móveis. Nesse nível de uso, a interface móvel carrega a responsabilidade comercial associada a um canal principal de pedidos. Os varejistas que atendem a um mix de pedidos semelhante têm uma razão clara para priorizar o checkout móvel e a continuidade do serviço, uma vez que as melhorias alcançam a interface usada para fazer a maioria das compras.
O desenvolvimento móvel também amplia o leque de tarefas de transação que um único aplicativo pode suportar para um comprador. Em 11 de maio de 2026, a Alibaba lançou um assistente de compras baseado em Qwen no aplicativo Taobao, permitindo que usuários na China naveguem, comparem, façam pedidos e gerenciem entregas por meio de conversa. Reunir essas tarefas oferece ao operador uma forma de conectar a descoberta de produtos ao serviço pós-pedido na mesma interface. A interface de compra torna-se, consequentemente, também uma interface de serviço, oferecendo aos operadores de aplicativos um campo de diferenciação mais amplo do que apenas a descoberta de produtos.

Por Método de Pagamento (B2C):
Cartões Ancoram o Acesso enquanto o Uso de Carteiras se AmpliaOs cartões de crédito e débito representaram uma participação de 47,99% no mercado de e-commerce da China em 2026, tornando-os o maior segmento de pagamento. A China tinha 10,22 bilhões de cartões bancários em circulação no final de 2025, compreendendo 9,52 bilhões de cartões de débito e 696 milhões de cartões de crédito e cartões combinados de crédito e débito. Essa base instalada confere ao comércio baseado em cartões um substancial conjunto de instrumentos de pagamento existentes, permitindo que a expansão se apoie em contas já abertas. A oportunidade de venda é colocar essa capacidade instalada em uso no checkout, onde um instrumento disponível pode suportar uma compra online concluída.
As carteiras digitais são o segmento de pagamento de crescimento mais rápido, com um CAGR projetado de 12,2% de 2027 a 2032. As carteiras tiveram um papel substancial no valor das transações de e-commerce da China em 2025. A Tencent relatou crescimento ano a ano no volume de transações de pagamento comercial no segundo trimestre de 2026 em comparação com o segundo trimestre de 2025. O Weixin Pay é a ferramenta de pagamento móvel voltada ao consumidor da Tencent, enquanto o volume de transações abrange sua atividade de pagamento comercial mais ampla. A rota de crescimento comercial é uma participação de pagamento mais profunda no comércio, o que dá aos comerciantes uma razão para tratar a aceitação de carteiras como parte da venda em todas as categorias de produtos.
Por Categoria de Produto (B2C):
Escala de Eletrônicos e Expansão de AlimentosOs eletrônicos de consumo responderam por uma participação de 21,58% do tamanho do mercado de e-commerce da China em 2026, tornando-o o maior segmento de produto. As vendas online de eletrodomésticos e equipamentos audiovisuais cresceram 4,8% ano a ano na China em 2025. As vendas online de equipamentos de comunicação aumentaram 10,2% ano a ano no mesmo período, fornecendo outro sinal de crescimento dentro das categorias de eletrônicos relacionadas. Essas diferentes trajetórias de produto tornam os eletrônicos uma oportunidade específica por sortimento, com os equipamentos de comunicação fornecendo um sinal de vendas online recente mais forte do que os equipamentos domésticos e audiovisuais.
Alimentos e bebidas são o segmento de produto de crescimento mais rápido, com um CAGR projetado de 11,45% de 2027 a 2032. As vendas no varejo online de bens da categoria de alimentos da China cresceram 15,8% ano a ano em janeiro-setembro de 2026. A Dingdong identificou mais usuários realizando transações mensalmente e maior frequência de pedidos no quarto trimestre de 2025, juntamente com novas estações de cumprimento de linha de frente que melhoraram a densidade e a penetração de mercado no Leste da China. Esses mecanismos conectam a atividade do cliente com o alcance físico do cumprimento de mercearia, tornando a intensidade do serviço local parte da oportunidade de crescimento. A vantagem comercial vem de apoiar mais ocasiões de compra utilizáveis dentro de uma área de serviço, conectando a demanda a uma rede operacional capaz de atendê-la.
Análise Geográfica
Mercado de E-commerce do Leste da China
O Leste da China liderou o mercado de e-commerce da China em 2025, com substancial atividade online em seus principais centros de demanda. Jiangsu registrou vendas no varejo online de CNY 1,37 trilhão (USD 191,2 bilhões) em 2025, alta de 7,9%. As vendas no varejo online de bens físicos de Zhejiang totalizaram CNY 1,75 trilhão (USD 242,8 bilhões) naquele ano, alta de 2,1%. O valor das transações de compras online de Xangai, abrangendo bens e serviços, atingiu CNY 2,21 trilhões (USD 307,5 bilhões) em 2025, alta de 21,3%. Os varejistas podem construir escala regional em vários centros de demanda substanciais, tornando o apelo comercial do Leste da China mais amplo do que a dependência de uma única cidade.
A especialização regional divide a oportunidade entre serviços para oferta concentrada de comerciantes e serviços para transações transfronteiriças, mesmo dentro de uma base de consumo doméstico estabelecida. Jiangsu tinha 123 cinturões industriais especializados em e-commerce e 42 clusters de e-commerce em nível de município em 2025, fornecendo um ecossistema de comerciantes geograficamente distribuído para provedores que buscam clientes de clusters industriais.[2] As exportações de e-commerce transfronteiriço de Zhejiang cresceram 24,9% em 2025, enquanto as importações de compras online em regime de entreposto aduaneiro transfronteiriço de Ningbo ficaram em segundo lugar no ranking nacional naquele ano. Vender o mesmo serviço em todos esses locais ignoraria se o cliente está organizando o fornecimento industrial, concluindo uma transação de exportação ou distribuindo importações em regime de entreposto.
A distinção em nível de cidade diz respeito aos operadores de varejo estabelecidos e sua contribuição para o consumo local, acrescentando uma oportunidade de desenvolvimento de canal doméstico aos papéis transfronteiriços. As unidades de porte acima do designado de Hangzhou registraram crescimento de 15,6% nas vendas no varejo por redes públicas em 2025. Em Suzhou, as unidades de atacado e varejo de porte acima do designado registraram crescimento de 5,4% por redes públicas em 2025, contribuindo com 0,8 ponto percentual para o crescimento total das vendas no varejo. Essa contribuição confere ao comércio online local uma relevância que vai além do faturamento de vendedores online individuais. Os varejistas de porte acima do designado oferecem, consequentemente, um grupo de clientes definido para serviços de comércio contínuos, com a contribuição de Suzhou conectando a execução de vendas online ao crescimento agregado do varejo.
Estrutura Regulatória e Perspectivas
A tabela compara jurisdições selecionadas da perspectiva de um operador de plataforma de negociação online, distinguindo as obrigações nacionais das proteções locais aos comerciantes de Xangai. As medidas nacionais de regras de plataforma promulgadas em 18 de dezembro de 2025 entraram em vigor em 1º de fevereiro de 2026 e regem a formulação, alteração e implementação das regras de plataforma.[3] A maioria das alterações exige pelo menos 7 dias de aviso público, enquanto regras que envolvem um número muito grande de usuários, revisões extensas ou interesses importantes exigem pelo menos 15 dias. Esses procedimentos tornam as alterações de regras um compromisso operacional que deve se encaixar nos cronogramas de lançamento comercial.
Tabela Regulatória
| Fator de decisão | China | Xangai |
|---|---|---|
| Autoridade principal | Administração Estatal para Regulação do Mercado e Administração do Ciberespaço da China | Administração Municipal de Regulação do Mercado de Xangai |
| Principais instrumentos ou direção | Medidas de regras de plataforma em vigor a partir de fevereiro de 2026; projeto de emenda à Lei de E-commerce de julho de 2026 | Orientação sobre regras para comerciantes de junho de 2025; medidas nacionais de regras de plataforma e emenda proposta |
| Efeito comercial | Consulta pública e publicação antecipada de alterações nas regras de plataforma | Aviso de pelo menos 7 dias sobre regras para comerciantes e proteção contra participação forçada em promoções sob orientação local |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Em endurecimento |
| Fonte: Mordor Intelligence | ||
A classificação Média da China reflete obrigações claras de publicação que acrescentam custos procedimentais e limitam a velocidade das alterações nas regras de plataforma. A classificação Média de Xangai também reflete as proteções locais aos comerciantes, com seu regulador monitorando 9 plataformas-chave e orientando 48 plataformas e agências de serviços de transmissão ao vivo em 2025. O projeto de consulta de julho de 2026 propôs obrigações mais amplas para as plataformas e ferramentas de fiscalização, com prazo de feedback em 4 de agosto de 2026. Essas propostas sustentam uma direção de Endurecimento para ambas as colunas, pois acrescentariam obrigações para os operadores de plataforma em Xangai, bem como em outras partes da China.
Etapas da Cadeia de Valor
A cadeia de valor compara como os vendedores de mercadorias, os operadores de marketplace e os provedores de cumprimento obtêm receita da mesma compra online. Até o final de 2025, o serviço de varejo sob demanda da JD Fashion havia integrado mais de 1.000 comerciantes, incluindo varejistas e marcas de vestuário e esportes. A Alibaba obteve a maior parte de sua receita de varejo de comércio na China a partir de serviços de gestão de clientes no exercício fiscal de 2025, cobrando principalmente por cliques, impressões, tempo e vendas. A distinção importa porque a expansão do volume de mercadorias cria diferentes oportunidades de receita para o vendedor, a plataforma que conecta a transação e o prestador de serviços que movimenta os bens.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento e venda de mercadorias | Comerciantes como Topsports, ANTA, Li-Ning | Vendas de bens | Conectar um sortimento à demanda online | Diversificar os canais de venda e adequar os sortimentos a cada canal |
| Descoberta e transações | Operadores de marketplace como Alibaba Group Holding Ltd., JD.com Inc. | Taxas de marketing e transação de comerciantes | Converter a atenção do cliente em compras concluídas | Alinhar os serviços ao comerciante com ações mensuráveis do cliente |
| Armazenagem e cumprimento | Provedores de rede logística como Cainiao, JD Logistics | Receita de serviços logísticos e de cadeia de suprimentos | Adequar a capacidade de armazenagem e separação aos picos promocionais | Combinar automação adequada com capacidade de rede de parceiros |
| Fonte: Mordor Intelligence | ||||
A resiliência do cumprimento depende de adequar a capacidade física à atividade de transação gerada a montante. Até 31 de dezembro de 2025, a JD Logistics tinha mais de 20 armazéns automatizados LangzuTech em operação em quase 20 cidades chinesas, suportando armazenagem de alta densidade e separação de milhões de unidades de manutenção de estoque. A Cainiao atende aos negócios da Alibaba, incluindo o Tmall Supermarket, e a terceiros por meio de seus serviços de logística e cadeia de suprimentos na China. As capacidades logísticas compartilhadas, portanto, criam uma abertura para provedores especializados obterem receita além de uma única vitrine, enquanto a automação torna a escolha dos nós operacionais mais consequente.
Cenário Competitivo
Concentração do Mercado
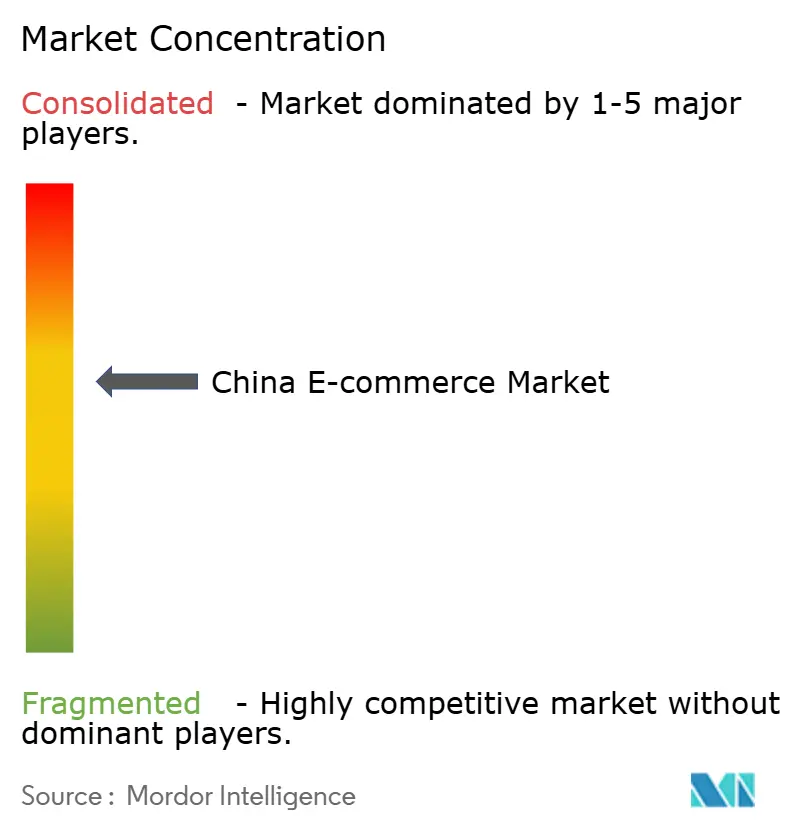
A concorrência se concentra em vários grandes grupos de plataformas, com varejistas diferenciados preservando posições distintas ao lado deles. A JD.com Inc. fornece serviços de varejo, marketplace e marketing focados na China, enquanto a PDD Holdings Inc. opera o Pinduoduo na China separadamente do Temu. A Suning.com Co. Ltd. atende aos mercados de municípios e townships por meio do Retail Cloud, enquanto a Alibaba Group Holding Ltd. opera o Taobao e o Tmall. A Vipshop Holdings Ltd., varejista online de marcas com desconto, registrou 732,4 milhões de pedidos em toda a empresa em 2025, em seu aplicativo, site e Mini Programa WeChat. A especialização pode, portanto, sustentar uma atividade de transação substancial ao lado de plataformas amplas, oferecendo aos varejistas de marcas com desconto uma via comercial distinta de competir em todas as categorias de varejo.
O investimento em varejo físico oferece aos operadores online outra forma de diferenciar suas capacidades voltadas ao cliente e o alcance geográfico de seus negócios de eletrônicos e eletrodomésticos. A JD.com inaugurou o primeiro JD MALL de Fujian em Xiamen e lançou as Lojas Flagship JD Appliance City em 15 cidades no quarto trimestre de 2025. A Suning.com fechou 238 lojas de baixa eficiência e abriu ou reformou 79 lojas de experiência Suning Max e Suning Pro em 2025. A expansão e a reestruturação seletiva apresentam, portanto, diferentes rotas para uma presença no varejo mais forte, com o teste comercial sendo se cada localização acrescenta serviço ao cliente suficientemente útil para justificar os recursos operacionais comprometidos com ela.
Uma rota competitiva adicional conecta a descoberta de conteúdo à execução de transações, acrescentando interfaces de parceiros às capacidades que um operador de comércio deve gerenciar. Em maio de 2025, a Alibaba informou que o Taobao e o Tmall haviam aprofundado sua parceria com o Xiaohongshu, permitindo links diretos de conteúdo para vitrines. Esse arranjo permite que um parceiro de conteúdo participe da descoberta, enquanto as vitrines estabelecidas fornecem a interface de transação, criando uma rota para parceiros especializados. Regras claras que regem essas interfaces também podem apoiar uma proposta ao comerciante mais confiável, conferindo à governança transparente da plataforma um papel competitivo. Os especialistas podem competir na interface de referência, enquanto o operador da plataforma arca com o ônus de coordenação mais amplo de transformar a atenção externa em uma compra confiável.
Líderes do Setor de E-commerce da China
-
JD.com Inc.
-
PDD Holdings Inc.
-
Suning.com Co. Ltd.
-
Alibaba Group Holding Ltd.
-
Vipshop Holdings Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-commerce da China Empresas cobertas neste relatório
- Alibaba Group Holding Ltd.
- JD.com Inc.
- PDD Holdings Inc.
- Vipshop Holdings Ltd.
- Suning.com Co. Ltd.
- Meituan (Beijing) Technology Co., Ltd.
- Xingyin Information Technology (Shanghai) Co., Ltd.
- Dangdang Inc.
- Mogu Inc.
- NetEase (Hangzhou) Network Co., Ltd.
- SHEIN (Roadget Business Pte. Ltd.)
- Kaola E-commerce (China) Co., Ltd.
- Hangzhou Weidian Technology Co., Ltd.
- Shanghai Shizhuang Information Technology Co., Ltd.
- Beijing DHgate Information Technology Co., Ltd.
- 1688.com (Alibaba (China) Co., Ltd.)
- Beijing Xiaomi Electronic Products Co., Ltd.
- Beijing Douyin Information Service Co., Ltd.
- Beijing Kuaishou Technology Co., Ltd.
- Taobao Instant Commerce (Shanghai Rajax Information Technology Co., Ltd.)
Principais Oportunidades para os Participantes do Mercado
As oportunidades comparam formas de ajudar comerciantes menores a ingressar no comércio online, melhorar as operações diárias e acessar recursos comerciais compartilhados. O plano de ação de julho de 2026 da China identifica cadeias de suprimentos fragmentadas, altos custos logísticos e fraca capacidade de marketing entre os negócios individuais. Esses obstáculos práticos favorecem serviços vinculados a uma tarefa operacional específica, oferecendo aos provedores uma proposta comercial mais clara do que um pacote tecnológico amplo que requer a adoção de várias capacidades.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Entrada guiada na venda em plataformas | O plano de julho de 2026 visa treinamento, ferramentas e menores custos de transformação até o final de 2027 | Comerciantes de plataformas de negócios individuais | Combinar a integração de vitrine com treinamento operacional prático | Custos de transformação e capacidade operacional limitada | Plataformas participantes e provedores de serviços para comerciantes |
| Ferramentas operacionais de varejo focadas | A orientação de julho de 2026 apoia a digitalização do varejo e os serviços de tecnologia para comerciantes menores ao longo de 2026-2030 | Comerciantes online de pequeno e médio porte | Começar com um fluxo de trabalho de varejo definido e expandir após a adoção | Integrar ferramentas nas operações do comerciante | Provedores de software de comércio e unidades de serviço de plataforma |
| Coordenação compartilhada de fornecimento e entrega | A coordenação de recursos de comerciantes locais está incluída no plano de ação de 2026 | Negócios individuais em setores locais | Organizar serviços de fornecimento e entrega em torno de um cluster de comerciantes | Fornecimento fragmentado e altos custos logísticos | Plataformas participantes e parceiros de serviços logísticos |
| Fonte: Mordor Intelligence | |||||
A abertura central é o suporte operacional contínuo para comerciantes cujas limitações práticas os impedem de usar uma vitrine de forma eficaz. O treinamento pode tornar uma ferramenta utilizável, enquanto o fornecimento e a entrega coordenados podem tornar suas transações executáveis. Um provedor que conecta essas tarefas pode buscar receita de serviço recorrente, tornando a atividade contínua do comerciante comercialmente mais valiosa do que uma contagem de integração única.
Desenvolvimentos industriais recentes em Mercado de E-commerce da China
- Ago 2026: A ALO fez parceria com o Tmall como sua plataforma exclusiva de e-commerce na China, anunciando uma loja flagship para 12 de agosto, quando a marca de moda e estilo de vida entrou no país.
- Jul 2026: A Costco fez parceria com a JD.com em 22 de julho como seu único parceiro oficial de e-commerce na China, oferecendo produtos globais selecionados por meio de sua loja flagship na JD.com, com entrega tão rápida quanto no mesmo dia.
- Mai 2026: A Alibaba conectou o Qwen a todo o catálogo de produtos do Taobao e lançou um assistente de compras conversacional no aplicativo Taobao em 11 de maio, permitindo que usuários na China naveguem, comparem, façam pedidos e gerenciem entregas.
Mercado de E-commerce da China Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de e-commerce da China mede o valor anual de bens e serviços transacionados online por residentes e empresas localizados na China continental, incluindo transações transfronteiriças quando o comprador ou vendedor está dentro da China. Os valores são o valor bruto de mercadoria a preços do comprador final em transações de consumidor, empresariais e de consumidor para consumidor.
Exclusões de escopo: Conteúdo puramente digital, itens de jogos, ativos criptográficos, tarifas de transporte por aplicativo e transações online sem comprador ou vendedor na China continental estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Smartphone / Mobile
- Desktop e Laptop
- Outros Tipos de Dispositivo
- Por Método de Pagamento (B2C)
- Cartões de Crédito e Débito
- Carteiras Digitais
- Compre Agora Pague Depois (BNPL)
- Outros Métodos de Pagamento
- Por Categoria de Produto (B2C)
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Mobiliário e Casa
- Brinquedos, Bricolage e Mídia
- Outras Categorias de Produto
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes oficiais como o Departamento Nacional de Estatísticas da China, o Ministério do Comércio da China, a Administração de Comércio Internacional dos EUA e o Departamento de Agricultura dos EUA fornecem vendas no varejo online, crescimento por categoria, atividade rural e transfronteiriça, formatos de plataforma e contexto de comércio de categoria de alimentos que ancoram a demanda e verificam os totais modelados. As séries estatísticas e os guias de mercado das agências fornecem medidas complementares de atividade de varejo, alcance geográfico e condições de comércio.
Registros de empresas, materiais para investidores e imprensa de reputação podem esclarecer o crescimento de transações, o investimento em cumprimento e as mudanças nos modelos de negócio, e podem verificar padrões em indicadores públicos. Essas fontes são ilustrativas e não exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
As entrevistas e pesquisas estruturadas incluiriam executivos de marketplace e serviços para comerciantes com base na China, vendedores online, especialistas em pagamentos, operadores logísticos e líderes de categoria, com funções dos respondentes abrangendo responsabilidades estratégicas, funcionais e operacionais. Os analistas usariam suas explicações para testar as definições de fontes secundárias e as principais premissas, investigar lacunas nas evidências de segmentos e triangular os impulsionadores e restrições de transações entre modelos de negócio e categorias de produtos.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | |
| Segundo nível: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O modelo começa com uma estimativa de cima para baixo do valor anual de transações online da China a preços do comprador final, depois verifica componentes selecionados com evidências de fornecedores e canais e preço médio de venda amostrado multiplicado pelo volume de transações onde existem insumos confiáveis. As vendas no varejo online nacional e as vendas de bens físicos ancoram o conjunto de consumidores, enquanto a atividade de aquisição empresarial e o comércio transfronteiriço ajudam a avaliar as transações empresariais e as transações com uma parte da China continental. A participação em compras pela internet, as vendas online rurais, as vendas por categoria e a atividade de entrega expressa indicam mudanças no alcance, na frequência de compra e na capacidade de cumprimento. As participações de segmento são construídas a partir do mix de transações disponível por modelo de negócio, dispositivo, método de pagamento e categoria de produto, com a mesma venda contada uma vez e as classificações de dispositivo ou pagamento tratadas como atributos das transações B2C.
Para as previsões, uma regressão multivariada pode relacionar o valor das transações a esses indicadores de demanda, acesso e cumprimento, com análise de cenários para mudanças materiais de política ou logística e verificações de sensibilidade onde as séries estão incompletas. Especialistas primários examinariam se a direção e o momento de cada variável se adequam às condições do mercado chinês e ajudariam a interpretar lacunas nas séries reportadas. Estimativas seletivas de fornecedores ou canais seriam retidas apenas quando suas definições se alinhassem, com insumos ausentes delimitados em relação aos totais oficiais e sinais históricos comparáveis.
Ciclo de Validação de Dados e Atualização
Os analistas triangulam as séries oficiais de varejo e comércio com divulgações de empresas, indicadores de plataformas e logística, e verificações seletivas de canais, depois investigam anomalias e variações materiais em relação a períodos anteriores ou indicadores relacionados antes da aprovação. Um segundo analista revisa as definições, os cálculos e as reconciliações de segmentos, e o recontato direcionado é acionado quando uma fonte muda sua base, um evento importante desloca a atividade ou sinais independentes permanecem inconsistentes. As evidências são atualizadas anualmente, revisadas entre ciclos após eventos materiais de mercado ou política, e verificadas novamente em uma nova passagem pré-entrega.
Tamanho do Mercado de E-commerce da China da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado de e-commerce da China mede o valor anual de bens e serviços transacionados online por residentes e empresas localizados na China continental, incluindo transações transfronteiriças quando o comprador ou vendedor está dentro da China.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Para as previsões, uma regressão multivariada pode relacionar o valor das transações a esses indicadores de demanda, acesso e cumprimento, com análise de cenários para mudanças materiais de política ou logística e verificações de sensibilidade onde as séries estão incompletas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,84 T (2027) | |
| Consultoria Regional A | USD 1,07 T (2025) | Em sua base de 2025, esta estimativa está 41,8% abaixo do valor de 2027 deste relatório de USD 1,84 T, 2 anos depois. A base de medição anterior e a perspectiva de crescimento declarada colocam a estimativa abaixo do ano do relatório posterior. |
| Consultoria Regional B | USD 1,19 T (2024) | Em sua base de 2024, esta estimativa está 35,3% abaixo do valor de 2027 deste relatório de USD 1,84 T, 3 anos depois. A base de medição anterior e a perspectiva de crescimento declarada colocam a estimativa abaixo do ano do relatório posterior. |
Os analistas da Mordor Intelligence triangulam as séries oficiais de varejo e comércio com divulgações de empresas, indicadores de plataformas e logística, e verificações seletivas de canais, depois investigam anomalias e variações materiais em relação a períodos anteriores ou indicadores relacionados antes da aprovação.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de e-commerce da China?
O mercado é estimado em 1,68 trilhões de USD em 2026 e tem projeção de atingir 2,84 trilhões de USD até 2032, com um CAGR de 9,08% de 2027 a 2032.
Quais forças sustentam a demanda de varejo online na China?
O cumprimento rápido de mercearia e as ferramentas para comerciantes sustentam a atividade online. O Xiaoxiang Supermarket da Meituan expandiu-se para 68 cidades em operação no segundo trimestre de 2026.
Qual modelo de negócio lidera o comércio online da China?
O B2C liderou com uma participação de 87,01% em 2026. O B2B tem previsão de crescer mais rapidamente, com um CAGR de 11,02% de 2027 a 2032.
Quais empresas são os principais concorrentes de e-commerce na China?
Os principais concorrentes incluem JD.com Inc., PDD Holdings Inc., Suning.com Co. Ltd., Alibaba Group Holding Ltd. e Vipshop Holdings Ltd., abrangendo plataformas e varejistas especializados.
Quais desafios moldam as perspectivas para as plataformas de e-commerce da China?
O Artigo 24 da Lei de Proteção de Informações Pessoais da China exige que os processadores de informações pessoais que utilizam marketing comercial automatizado ofereçam uma opção não personalizada ou recusa conveniente. A conformidade acrescenta trabalho operacional recorrente à medida que o comércio online se expande.
Qual parte da China liderou a atividade de e-commerce?
O Leste da China foi a principal geografia em 2025, apoiado pela atividade online em Jiangsu, Zhejiang e Xangai.