
Tamanho e Participação do Mercado de E commerce da Irlanda
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
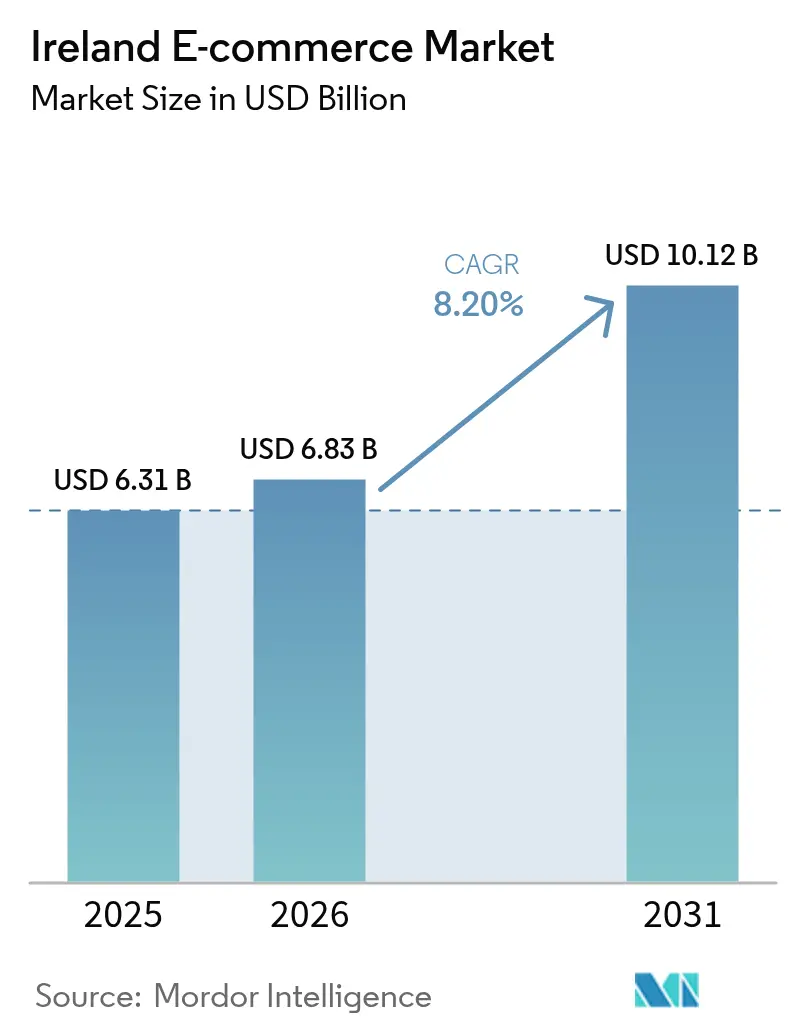
| Tamanho do mercado no ano base (2025) | 6.31 Bilhões de dólares |
| Tamanho do Mercado (2026) | 6.83 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.12 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.20 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E commerce da Irlanda por Mordor Intelligence
O tamanho do mercado de e-commerce da Irlanda deverá crescer de USD 6,31 bilhões em 2025 para USD 6,83 bilhões em 2026 e está previsto para atingir USD 10,12 bilhões até 2031 a um CAGR de 8,2% no período 2026-2031. O momentum de demanda é sustentado por programas governamentais que tratam a economia digital como um pilar estratégico de crescimento equivalente a 13% do PIB nacional.[1]Administração Internacional de Comércio, "Irlanda - Economia Digital," trade.gov A posição única da Irlanda como uma porta de entrada anglófona e denominada em euros entre a UE e o Reino Unido acrescenta vantagem adicional, especialmente após o Brexit ter complicado os fluxos diretos de e-commerce do Reino Unido para a UE. Os lançamentos de entrega no mesmo dia pela An Post e por players globais como a Amazon redefiniram as expectativas dos consumidores em relação à velocidade, elevando os valores médios dos pedidos e incentivando investimentos omnicanal por parte dos varejistas domésticos.[2]An Post, "Compras Online e Devoluções," anpost.com Um conjunto de políticas voltado para PMEs — liderado por vouchers Grow Digital, créditos fiscais e centros de assessoria — está rapidamente reduzindo a lacuna de adoção tecnológica, com dois terços das pequenas empresas agora em nível básico de intensidade digital e quase a mesma proporção experimentando ferramentas de IA e nuvem. Do lado do consumidor, o aumento dos limites de pagamento por aproximação e o crescimento das opções de Compre Agora, Pague Depois (BNPL) estão se traduzindo em cestas de compras maiores e taxas de abandono de carrinho materialmente menores, enquanto normas mais rígidas de direitos do consumidor da UE elevaram os indicadores de confiança a máximas históricas.
Principais Conclusões do Relatório
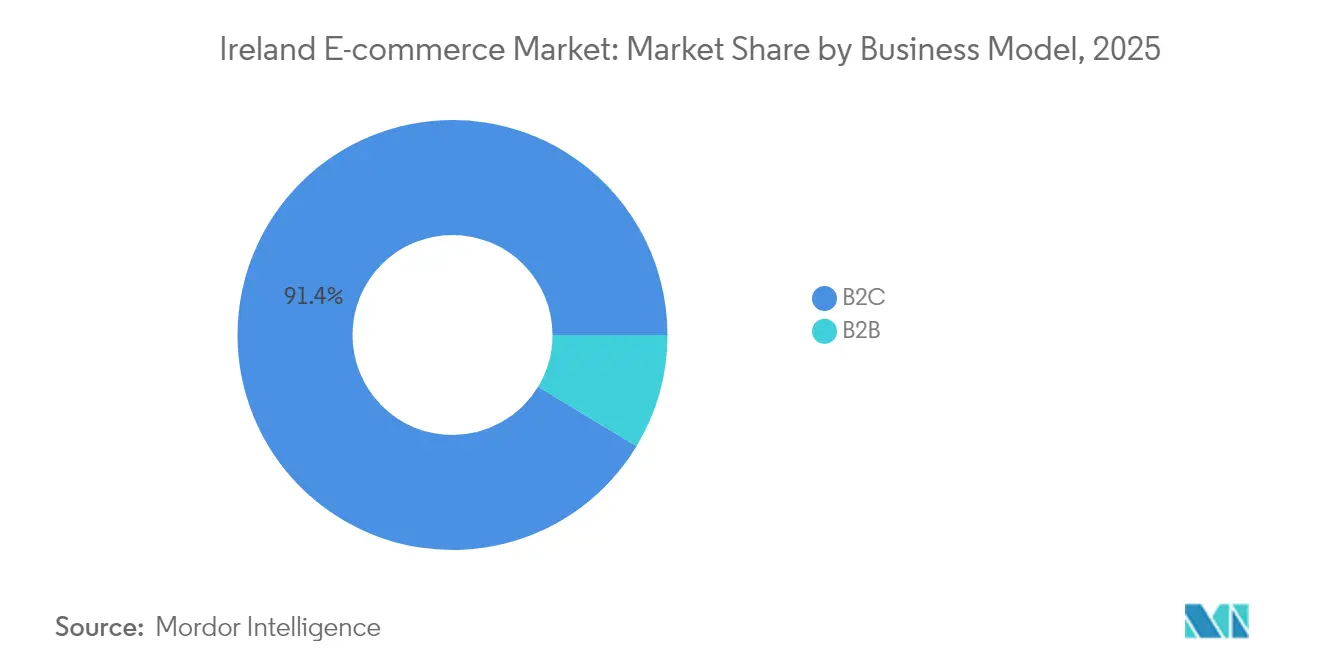
- Por modelo de negócio, o segmento B2C deteve 91,35% da participação do mercado de e-commerce da Irlanda em 2025; espera-se que o B2B se expanda a um CAGR de 12,4% até 2031.
- Por tipo de dispositivo, smartphones e tablets representaram 67,10% do tamanho do mercado de e-commerce da Irlanda em 2025, com perspectiva de CAGR de 10,3% até 2031.
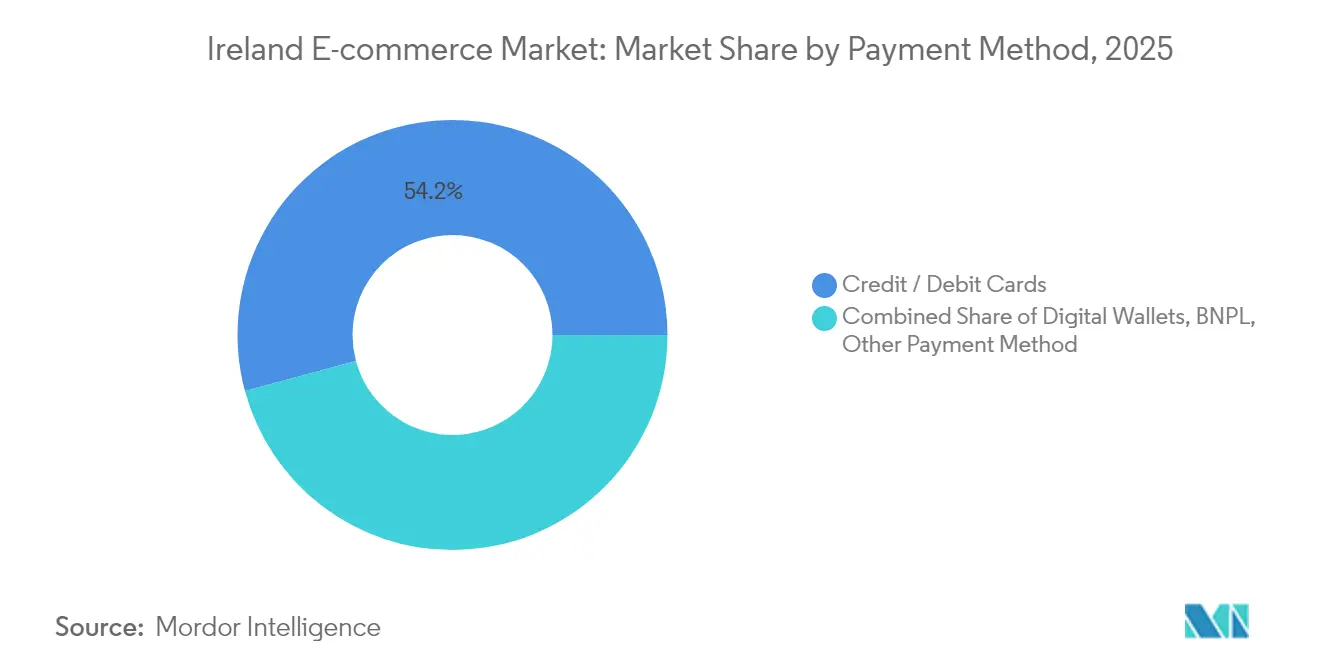
- Por método de pagamento, cartões de crédito e débito retiveram 54,20% de participação no tamanho do mercado de e-commerce da Irlanda em 2025, enquanto o BNPL avança a um CAGR de 13,1% até 2031.
- Por categoria de produto B2C, moda e vestuário liderou com 26,40% de participação na receita em 2025, enquanto beleza e cuidados pessoais é o segmento de crescimento mais rápido, com um CAGR de 11,8%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E commerce da Irlanda
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Proliferação de infraestrutura de entrega no mesmo dia nos centros urbanos irlandeses | +1.8% | Áreas metropolitanas de Dublin, Cork e Galway | Curto prazo (≤ 2 anos) |
| Diretiva Revisada de Direitos do Consumidor Digital da UE impulsionando a confiança do consumidor online | +1.2% | Nacional, com maior impacto em áreas rurais | Médio prazo (2-4 anos) |
| Aumento rápido nos limites de cartão de débito por aproximação, impulsionando maior AOV | +0.9% | Nacional, concentrado em centros urbanos | Curto prazo (≤ 2 anos) |
| Subsídios da Estratégia Digital Nacional 2030 acelerando o cadastramento de webshops de PMEs irlandesas | +1.5% | Nacional, priorizando regiões rurais e menos atendidas | Longo prazo (≥ 4 anos) |
| Adoção de Compre Agora, Pague Depois (BNPL) entre compradores millennials e da Geração Z | +1.1% | Nacional, com maior concentração na faixa demográfica de 18 a 35 anos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Proliferação de Infraestrutura de Entrega no Mesmo Dia nos Centros Urbanos Irlandeses
An Post, DPD e Fastway operam conjuntamente 47 centros de triagem automatizados e 312 armários para encomendas, permitindo que os varejistas prometam entrega no mesmo dia para 2,1 milhões de domicílios que realizam pedidos antes das 14h00. O valor médio dos pedidos para essas entregas é 23% superior ao das cestas de entrega padrão, levando incumbentes omnicanal como a SuperValu a pilotar robótica de micro-atendimento para precisão de estoque. O mercado de e-commerce da Irlanda, portanto, desfruta de níveis de serviço metropolitano comparáveis aos pares mais avançados da UE, embora os consumidores rurais ainda enfrentem prazos de 2 a 3 dias, preservando espaço para crescimento adicional.
Diretiva Revisada de Direitos do Consumidor Digital da UE Impulsionando a Confiança do Consumidor Online
A implementação pós-2024 da Lei de Serviços Digitais (DSA) aumentou a confiança do consumidor irlandês nas compras online para 78%, acima dos 65% do ano anterior, à medida que os prazos de resolução de disputas diminuíram e os estornos caíram 31%.[3]Comissão Europeia, "Uma Europa Apta para a Era Digital," ec.europa.eu A supervisão é dividida entre o regulador de mídia Coimisiún na Meán e a Comissão de Concorrência e Proteção do Consumidor, proporcionando uma estrutura de aplicação de dupla camada que as plataformas internacionais agora enxergam como vantagem competitiva em vez de custo de conformidade. O mercado de e-commerce da Irlanda beneficia-se assim de um dividendo de confiança que reduz diretamente os gastos com aquisição.
Aumento Rápido nos Limites de Cartão de Débito por Aproximação Impulsionando Maior AOV
Dados do Bank of Ireland mostram um aumento de 34% nos volumes de pagamento por aproximação após o limite ter sido elevado para EUR 50 (USD 54) em 2025. Os trilhos de liquidação instantânea defendidos pelo Banco Central eliminaram pontos de atrito nos pagamentos que historicamente desencorajavam grandes compras online. As carteiras digitais já representam 29% de todas as transações com cartão, e sua experiência do usuário voltada para mobile entrega taxas de conversão 18% superiores aos fluxos de inserção estática de cartão.
Subsídios da Estratégia Digital Nacional 2030 Acelerando o Cadastramento de Webshops de PMEs Irlandesas
Os vouchers Grow Digital distribuíram EUR 47 milhões (USD 51 milhões) para 9.400 PMEs em 2024, cobrindo o desenvolvimento de plataformas e gastos com marketing digital. A assessoria Digital-for-Business da Enterprise Ireland adicionou expertise técnica a 3.200 empresas, com 85% lançando webshops ativos em seis meses. Como resultado, a participação no mercado de e-commerce da Irlanda entre as PMEs agora gera 30% do total de suas vendas, superando o benchmark da UE de 20%.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atritos alfandegários pós-Brexit elevando o custo de entrega e o tempo de trânsito de vendedores do Reino Unido | -1.4% | Nacional, com maior impacto nos condados de fronteira | Longo prazo (≥ 4 anos) |
| Alto custo de logística de última milha no Oeste e Noroeste rurais | -0.8% | Principalmente as regiões de Connacht e Ulster | Médio prazo (2-4 anos) |
| Recorrentes violações cibernéticas no e-commerce que corroem a confiança dos compradores | -0.6% | Nacional, concentrado em segmentos de transações de alto valor | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Atritos Alfandegários Pós-Brexit Elevando o Custo de Entrega e o Tempo de Trânsito de Vendedores do Reino Unido
A burocracia alfandegária adicional e as taxas de manuseio de EUR 8-15 (USD 9-16) por remessa acrescentam 2 a 4 dias de latência nos pedidos do Reino Unido, reduzindo os volumes transfronteiriços do Reino Unido para a Irlanda em 27% desde 2024. Muitos comerciantes do Reino Unido saíram do mercado em vez de navegar pelos limiares de IVA abaixo de EUR 135 (USD 146), levando os consumidores irlandeses a adquirir mais produtos de fornecedores da UE.
Alto Custo de Logística de Última Milha no Oeste e Noroeste Rurais Dificulta o Mercado
Apesar do lançamento do Plano Nacional de Banda Larga para 544.000 instalações, as transportadoras de encomendas enfrentam custos por parada 40-60% mais altos em Leitrim e nos condados vizinhos devido às baixas densidades de entrega e ao terreno difícil. Os pilotos de entrega compartilhada permanecem fragmentados, prolongando um mercado de e-commerce da Irlanda em duas velocidades, no qual a conversão de carrinhos rurais fica aquém das normas urbanas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Aceleração do B2B Supera a Maturação do B2C
As transações B2C continuaram a dominar com uma participação de 91,35% em 2025, mas os volumes B2B estão a caminho de um CAGR de 12,4% até 2031, à medida que empresas de manufatura e serviços digitalizam a aquisição de suprimentos. Essa interação sugere que o tamanho do mercado de e-commerce da Irlanda para B2B poderá se aproximar de um quinto do GMV total até o final da década. Os subsídios da Enterprise Ireland e as altas taxas de adoção de nuvem por PMEs sustentam a tendência, enquanto o crescimento europeu de 39% da Applied Nutrition demonstra como os canais de atacado digital contornam os distribuidores tradicionais.
O crescimento do B2C é constante, mas não explosivo, auxiliado pelas velocidades de checkout mobile que já capturam 65% de todos os pedidos dos consumidores. Os relatórios de progresso do livro branco governamental mostram 85% dos marcos de transformação digital no prazo, o que implica ganhos adicionais de eficiência para ambos os lados do marketplace.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Dispositivo: A Dominância do Mobile Impulsiona o Investimento em Infraestrutura
Smartphones e tablets detinham 67,10% de participação no tráfego em 2025 e estão preparados para se expandir a um CAGR de 10,3% à medida que a cobertura 5G amadurece. Isso coloca o segmento de dispositivos no caminho para representar aproximadamente 74% do tamanho do mercado de e-commerce da Irlanda até 2031. A busca por comércio de baixa latência impulsionou nós de computação de borda em clusters metropolitanos, enquanto o desktop permanece relevante para pedidos B2B de alto valor onde a análise de especificações é mais detalhada.
Assistentes de voz e smart TVs ainda são nicho, mas os primeiros adotantes estão experimentando o comércio conversacional, apontando para novos pontos de contato para profissionais de marketing que precisam alcançar consumidores independentes de tela.
Por Método de Pagamento: BNPL Perturba a Dominância Tradicional dos Cartões
Os cartões ainda processam 54,20% do GMV de 2025, mas a perspectiva de CAGR de 13,1% do BNPL moveria sua participação para a faixa intermediária até 2031, impulsionada por estruturas de taxas transparentes e experiência do usuário de checkout incorporado. As carteiras digitais se beneficiam dos trilhos de open banking PSD2, enquanto o futuro euro digital promete transações instantâneas que poderiam comprimir ainda mais as taxas dos comerciantes. A participação do mercado de e-commerce da Irlanda mantida pelos cartões tradicionais permanecerá considerável, mas menos dominante, à medida que a orquestração de pagamentos multicanal se torna a norma.
Nota: As participações dos segmentos de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Categoria de Produto B2C: Beleza Emerge como Líder de Crescimento
Moda e vestuário entregou 26,40% do GMV de consumidores em 2025, mas beleza e cuidados pessoais é o motor de crescimento ponderado por volume a um CAGR de 11,8%. O estilo de vida de trabalho híbrido mantém os eletrônicos de consumo resilientes, enquanto as plataformas de entrega de alimentos por demanda ampliam o mercado endereçável para produtos de mercearia. O tamanho do mercado de e-commerce da Irlanda para categorias discricionárias, portanto, aproveita tanto a premiumização de autocuidado quanto a demanda por conveniência, com programas de fidelidade omnicanal como o Red Tab da Levi's criando relacionamentos mais duradouros com os clientes.
Análise Geográfica
O mercado doméstico conta com penetração de internet acima de 95%, colocando a Irlanda no quartil superior da UE. Dublin sozinha gera aproximadamente 40% do volume de negócios online graças aos clusters de tecnologia multinacional, um amplo pool de talentos e redes densas de última milha. Cork e Galway formam o próximo nível, auxiliadas por ecossistemas universitários que aceleram os padrões de consumo nativos digitais.
As regiões rurais se beneficiam de banda larga de alta velocidade, mas ainda pagam prêmios de entrega de 40 a 60%, um diferencial de preços que reduz a frequência das transações. O tamanho do mercado de e-commerce da Irlanda medido numa base per capita é, portanto, materialmente mais alto em Leinster do que em Connacht e Ulster, reforçando o argumento para parcerias logísticas que agregam a demanda rural em rotas compartilhadas.
No front transfronteiriço, 38% dos consumidores irlandeses ainda compram internacionalmente apesar dos atritos pós-Brexit, auxiliados pela harmonização da Lei de Mercados Digitais da UE que torna as compras continentais mais fáceis. O lançamento do domínio irlandês da Amazon em março de 2025, com inventário precificado em EUR e promessas de entrega em um dia, ressalta o papel da ilha como produtor e consumidor, servindo de ponte entre o Reino Unido e a UE.
Panorama regulatório
O ambiente regulatório do comércio eletrônico da Irlanda é moldado pelas regras digitais da UE implementadas por meio de legislação nacional e aplicadas por diversas autoridades competentes. A Digital Services Act 2024 (Lei nº 2 de 2024), promulgada em fevereiro de 2024, designa a Coimisiun na Mean como o Coordenador de Serviços Digitais da Irlanda, enquanto a Competition and Consumer Protection Commission (CCPC) é designada como autoridade competente com responsabilidades específicas para marketplaces online, incluindo obrigações de marketplace vinculadas à DSA. Paralelamente, a venda online continua sendo regida por requisitos de direito do consumidor, como o Consumer Rights Act 2022, incluindo informações pré-contratuais obrigatórias e o período de reflexão de 14 dias para contratos à distância.
Os mecanismos de financiamento e aplicação tornaram-se mais explícitos no âmbito do quadro de implementação da DSA. O Digital Services Act 2024 (Amendment) Act 2024 (Lei nº 26 de 2024) prevê taxas sobre prestadores de serviços intermediários e provedores de plataformas online para financiar a supervisão, reforçando o foco em custos de conformidade e relatórios para plataformas que operam na Irlanda. A CCPC também continua sendo um órgão de fiscalização irlandês fundamental para as regras da UE que afetam diretamente comerciantes que utilizam grandes plataformas, incluindo o Regulamento Platform-to-Business (UE 2019/1150) e o Regulamento de Geo-bloqueio (UE 2018/302), apoiando a transparência em classificações, alterações de termos e acesso para consumidores da UE.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico da Irlanda abrange o sourcing de comerciantes e a propriedade de marcas, a habilitação de lojas e marketplaces, pagamentos e gestão de risco, e a logística doméstica e transfronteiriça. No lado operacional, provedores de logística terceirizada e fulfillment, como DPD Ireland, 2Flow e Masterlink Logistics, apoiam operações de armazenagem, pick-pack-ship, gestão de estoque e entrega de última milha, o que é central para a diferenciação de nível de serviço à medida que as expectativas de entrega no mesmo dia e no dia seguinte se expandem nas principais áreas urbanas. Pagamentos e conformidade operam em paralelo, com aquisição, redes de cartões, carteiras digitais e opções BNPL incorporadas ao checkout, e com requisitos de plataforma e proteção ao consumidor influenciando a forma como os marketplaces integram comerciantes e apresentam informações de produtos e vendedores.
Os custos vinculados à regulamentação e os gargalos logísticos influenciam a estrutura de margem em toda a cadeia. A implementação da DSA na Irlanda introduziu financiamento baseado em taxas para supervisão, incluindo o mecanismo de taxa para provedores de plataformas online de consumo (introduzido via S.I. nº 190/2025, em vigor a partir de 1º de junho de 2025), o que adiciona uma camada contínua de custos para plataformas dentro do escopo. Restrições físicas também persistem, incluindo pressões de capacidade portuária que afetam os fluxos de entrada, atritos de planejamento e licenciamento para a implantação de infraestrutura digital, e um perfil desigual de custo de atendimento em municípios rurais, mantendo a densidade de fulfillment e o tratamento de devoluções como alavancas operacionais fundamentais para comerciantes e seus parceiros logísticos.
Cenário Competitivo
A concorrência permanece intensa, mas ainda não é do tipo em que o vencedor fica com tudo. O lançamento local da Amazon elevou as expectativas de nível de serviço, mas marcas domésticas como Tesco.ie e Currys.ie ainda defendem participação por meio da conveniência do clique e retire e da comercialização local. A adoção pela SuperValu de robôs de escaneamento de prateleiras Tally ilustra como os varejistas tradicionais de alimentos utilizam a tecnologia para manter o ritmo em precisão de estoque e velocidade de atendimento.
A inovação em fintech tornou-se um diferenciador no campo de batalha. O modelo de financiamento baseado em receita da Wayflyer injeta capital de giro em comerciantes de alto potencial, enquanto a aquisição completa da AIB Merchant Services pela Fiserv sinaliza uma consolidação acelerada da pilha de pagamentos. O espaço em branco no mercado persiste em atendimento rural, aquisição de suprimentos B2B e nichos verticais que exigem expertise regulatória, dando às startups irlandesas ágeis espaço para manobrar antes que os gigantes globais se voltem para esses micro-segmentos.
Os movimentos estratégicos agora se concentram na construção de ecossistemas em vez de puro volume de vendas: alianças de armários para encomendas, iniciativas de finanças incorporadas e plataformas de marketplace multilocatário figuram com destaque. O mercado de e-commerce da Irlanda, portanto, tende ao agrupamento de serviços, com logística, pagamentos e análise de dados oferecidos como soluções integradas que fidelizam tanto os comerciantes quanto os compradores.
Líderes do Setor de E commerce da Irlanda
Amazon.co.uk
Argos Distributors (Ireland) Limited
Tesco Ireland
Currys Ireland Limited
Littlewoods Ireland
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
As oportunidades no mercado de comércio eletrônico da Irlanda estão cada vez mais ligadas a expectativas mais elevadas de nível de serviço, regulamentação mais rígida das plataformas e crescente automação no fulfillment. Do lado da oferta, novas capacidades e pontos de controle estão sendo adicionados, incluindo a abertura pela Shein de uma instalação logística de 16.000 pés quadrados no Greenogue Business Park, Rathcoole, Dublin (junho de 2026) e o investimento anunciado de EUR 10 milhões da DPD Ireland em um novo centro de distribuição em Dublin, no Gateway Logistics Park, Newlands Cross, com planos de utilizar 270 robôs autônomos e atingir uma capacidade de 10.000 pacotes por hora quando operacional (anunciado em julho de 2026, meta operacional para outubro de 2026). Esses movimentos criam espaço em branco para comerciantes e facilitadores que conseguem integrar entrega rápida, devoluções e precisão de estoque em uma única promessa ao cliente, especialmente à medida que os padrões de serviço se redefinem após a localização das plataformas e a expansão da entrega no mesmo dia.
Uma segunda área de oportunidade é a habilitação orientada por conformidade e a infraestrutura de confiança para plataformas e comerciantes que operam sob as regras digitais da UE implementadas na Irlanda. Com a Coimisiun na Mean e a CCPC designadas como autoridades competentes para a Digital Services Act, e com mecanismos de supervisão financiados por taxas já em vigor, cresce a demanda por ferramentas e serviços que operacionalizem a transparência dos marketplaces, fluxos de trabalho de identificação de comerciantes, processos de notificação e ação, e divulgações de direitos do consumidor em vitrines web e móveis. Programas digitais governamentais também impulsionam a digitalização de PMEs e o uso digital no setor público, incluindo a National Digital and AI Strategy (90 ações) e o Digital Public Services Plan 2030 (metas para disponibilidade online e consumo digital), abrindo espaço para software de comércio, análise e serviços de adoção de IA que varejistas menores podem implementar sem grandes equipes internas.
Desenvolvimentos recentes do setor
- Julho de 2026: A DPD Ireland anunciou um investimento de EUR 10 milhões em um novo centro de distribuição em Dublin, no Gateway Logistics Park, Newlands Cross, projetado em torno de triagem automatizada com 270 robôs autônomos. A instalação está planejada para lidar com até 10.000 pacotes por hora e tem como meta estar operacional até outubro de 2026, fortalecendo a velocidade de entrega e os horários de corte para comerciantes de comércio eletrônico que atendem a região metropolitana de Dublin.
- Junho de 2025: A Fiserv concluiu a aquisição da AIB Merchant Services, combinando aquisição, POS e serviços de pagamento de valor agregado em uma única oferta para comerciantes irlandeses. O acordo consolida as capacidades de aceitação de pagamentos para varejistas que operam modelos omnichannel e apoia uma integração mais rápida para vendedores online que precisam de opções de processamento transfronteiriço.
- Fevereiro de 2024: A Digital Services Act 2024 (Lei nº 2 de 2024) foi promulgada na Irlanda, designando a Coimisiun na Mean como Coordenador de Serviços Digitais e atribuindo à CCPC responsabilidades específicas para marketplaces online sob o quadro da DSA. A implementação esclareceu os papéis de supervisão para conformidade das plataformas, aumentando a importância da governança, transparência dos vendedores e processos de proteção ao consumidor em marketplaces e lojas online.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de comércio eletrônico da Irlanda é definido como o valor das compras realizadas online por compradores na Irlanda, abrangendo transações domésticas e transfronteiriças de bens e serviços entregues digitalmente, medido no ponto de pagamento.
Exclusões de escopo: excluímos classificados peer-to-peer, jogos de azar online e receitas de publicidade digital dos totais de mercado.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo
- Smartphone / Mobile
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outro Método de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Faça Você Mesmo e Mídia
- Outras Categorias de Produtos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para estabelecer os limites externos do que pode razoavelmente ser considerado comércio eletrônico na Irlanda, e para ancorar os principais sinais de demanda antes do início das entrevistas. Baseamo-nos em fontes públicas como o Central Statistics Office Ireland para indicadores de compras online e conectividade domiciliar, a Comissão Europeia para o contexto de Economia e Sociedade Digital, e orientações relacionadas ao IVA de autoridades irlandesas e quadros da UE que influenciam as compras online transfronteiriças. Insumos direcionais adicionais foram obtidos de fontes de orientação comercial e de negócios internacionais, como a US International Trade Administration, juntamente com divulgações de pagamentos e varejo disponíveis em relatórios anuais e apresentações a investidores.
Para manter o modelo fundamentado em atividade comercial real, também revisamos cobertura de imprensa, atualizações de associações e anúncios de varejistas que indicam mudanças na capacidade de entrega, políticas de devolução e adoção de checkout. Quando as divisões financeiras em nível de empresa não estavam diretamente visíveis, utilizamos bases de dados pagas para dados financeiros de empresas e triagem de notícias, e depois verificamos os fatos de apoio cruzando bases de dados de patentes e contratos ou licitações relevantes para logística e fulfillment. Essas fontes documentais são ilustrativas, e muitas outras referências públicas também foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto durante o trabalho.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com executivos de comércio eletrônico, especialistas em canais, profissionais de pagamentos e gestores de varejo baseados na Irlanda esclarecem a demanda online, a atividade transfronteiriça, os valores médios de pedidos e as vendas entre empresas no mercado irlandês. Suas contribuições são usadas para testar indicadores secundários, abordar lacunas na cobertura de marketplaces e empresas, e examinar premissas incomuns antes da finalização do modelo. O recontato é considerado quando as opiniões dos especialistas entram em conflito com a atividade observada no varejo, nos pagamentos ou nos compradores irlandeses.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% |
| Participantes menores: 25% | Gerentes: 50% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado começa com uma construção top-down, na qual os sinais de demanda nacional e o comportamento de compras online são convertidos em um pool de valor que corresponde às realidades de compra na Irlanda, e depois reconciliados com o escopo incluído. Na prática, utilizamos indicadores como penetração de compradores online, participação de compras online transfronteiriças, valores médios de pedido por cestas comuns, mudanças na combinação de categorias (por exemplo, vestuário versus viagens e ingressos), e intensidade de entrega e devoluções como um proxy prático para mudanças no volume de transações.
Uma vez formado o pool macro, verificações bottom-up seletivas foram utilizadas para manter os totais realistas, incluindo consolidações de receita de vendedores amostrados onde havia divulgações, verificações de canal sobre preço e tamanho dos pedidos, e verificações de sensibilidade em nível de unidade utilizando tendências observadas de atividade de pacotes e frequência típica de pedidos. Quando as divulgações estavam ausentes, as lacunas foram tratadas utilizando benchmarks de pares de modelos operacionais semelhantes na Irlanda, e depois ajustadas por meio de feedback de entrevistas.
Para a previsão, a análise de cenários foi aplicada em torno de um caso central, já que a demanda por comércio eletrônico em uma pequena economia aberta pode variar com a confiança do consumidor, a inflação e as diferenças de preços transfronteiriços. As premissas foram então revisadas com especialistas quanto a faixas prováveis para adoção online, progressão do valor médio de pedido e o ritmo de transição do offline para o online em categorias do dia a dia. A trajetória final foi definida somente após esses fatores estarem consistentemente alinhados.
Validação de dados e ciclo de atualização
A validação foi realizada por meio de verificações simples, porém repetidas, nas quais os resultados do modelo foram comparados com sinais independentes, como taxas de compra online domiciliar, mudanças observadas em cestas de produtos-chave, e as restrições práticas criadas pela cobertura de entrega e devoluções. Se um ano apresentava um salto ou queda incomum, era sinalizado, revisado por outro analista e depois reverificado por meio de conversas de acompanhamento, para que anomalias não ficassem sem explicação.
Antes da aprovação final, o conjunto completo de premissas é revisado passo a passo, e as variações em relação a versões anteriores são documentadas para que as mudanças permaneçam rastreáveis. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças tributárias que afetam fluxos transfronteiriços ou uma mudança visível na capacidade de entrega. Imediatamente antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de comércio eletrônico da Irlanda segundo a Mordor Intelligence versus outras estimativas publicadas
Os valores de mercado publicados para o comércio eletrônico da Irlanda podem diferir mesmo quando o mesmo ano está sendo discutido, porque os autores nem sempre contabilizam os mesmos tipos de transações ou aplicam o mesmo tratamento de tempo e moeda. As diferenças também aparecem quando uma estimativa depende mais de sinais exclusivamente de varejo, enquanto outra inclui serviços entregues digitalmente ou compras transfronteiriças como parte do valor endereçável.
Em nossas verificações, os principais fatores de divergência tendem a ser se o B2B está incluído, se viagens e emissão de ingressos são contabilizados como comércio eletrônico ou deixados sob serviços, e como os pedidos transfronteiriços são tratados quando o pagamento é processado fora da Irlanda. O momento da conversão de moeda também importa, já que uma taxa média anual versus uma taxa à vista pode alterar um valor em USD. A tabela aponta para essa dispersão, na qual as compras de serviços entregues digitalmente e o valor de checkout transfronteiriço são incluídos no total, uma escolha de escopo aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,31 bilhões de USD (2025) | |
| Boletim Comercial Governamental A | 6,69 bilhões de USD (2025) | Frequentemente apresentado como uma cifra de mercado orientada ao varejo, com tratamento menos explícito do que é excluído, o que pode alterar os totais quando serviços, atividade B2B e reconhecimento de pagamentos transfronteiriços são tratados de forma diferente. |
| Plataforma de Dados de Comércio Eletrônico B | 6,61 bilhões de USD (2025) | Normalmente construído a partir de definições de receita de varejo online rastreada e conjuntos de dados de categorias, que podem não estar totalmente alinhados com a inclusão de serviços entregues digitalmente e podem aplicar diferentes premissas de participação online e mapeamento de categorias. |
Nos três valores, a direção da diferença é consistente com escolhas de escopo e contabilização, e não com uma discordância sobre a tendência de compras online da Irlanda. Ao manter explícitos os tipos de transação incluídos e depois testar sob estresse alavancas-chave como participação transfronteiriça e valores médios de pedido, o número final permanece mais fácil de acompanhar e repetir ano a ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de e-commerce da Irlanda?
O mercado de e-commerce da Irlanda está avaliado em USD 6,83 bilhões em 2026 e está projetado para atingir USD 10,12 bilhões até 2031.
Qual modelo de negócio está se expandindo mais rapidamente?
O e-commerce B2B está previsto para crescer a um CAGR de 12,4% até 2031, superando o segmento B2C maduro, mas ainda dominante.
Por que o BNPL é importante na Irlanda?
As soluções de BNPL estão se expandindo a um CAGR de 13,1%, pois millennials e a Geração Z preferem parcelas sem juros ao crédito rotativo tradicional.
Qual é a importância do comércio mobile?
Smartphones e tablets representam 67,10% das transações online atualmente e estão a caminho de um CAGR de 10,3%, impulsionados pelo 5G e pela adoção de carteiras mobile.
Quais barreiras limitam a adoção do e-commerce em áreas rurais?
Custos mais altos de entrega de última milha — até 60% acima das tarifas urbanas — e menos localizações de armários para encomendas mantêm as taxas de conversão rurais abaixo dos benchmarks urbanos.
Como o Brexit afetou o varejo online da Irlanda?
As taxas alfandegárias e os maiores prazos de trânsito reduziram os pedidos de origem do Reino Unido em 27%, levando os compradores irlandeses a se voltarem para fornecedores da UE e plataformas domésticas.
Página atualizada pela última vez em:


