
- Albânia
- Alemanha
- América do Norte
- Arábia Saudita
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Chipre
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Macedônia do Norte
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Turquia
- Vietnã
Análise do Mercado de E-commerce da África do Sul por Mordor Intelligence
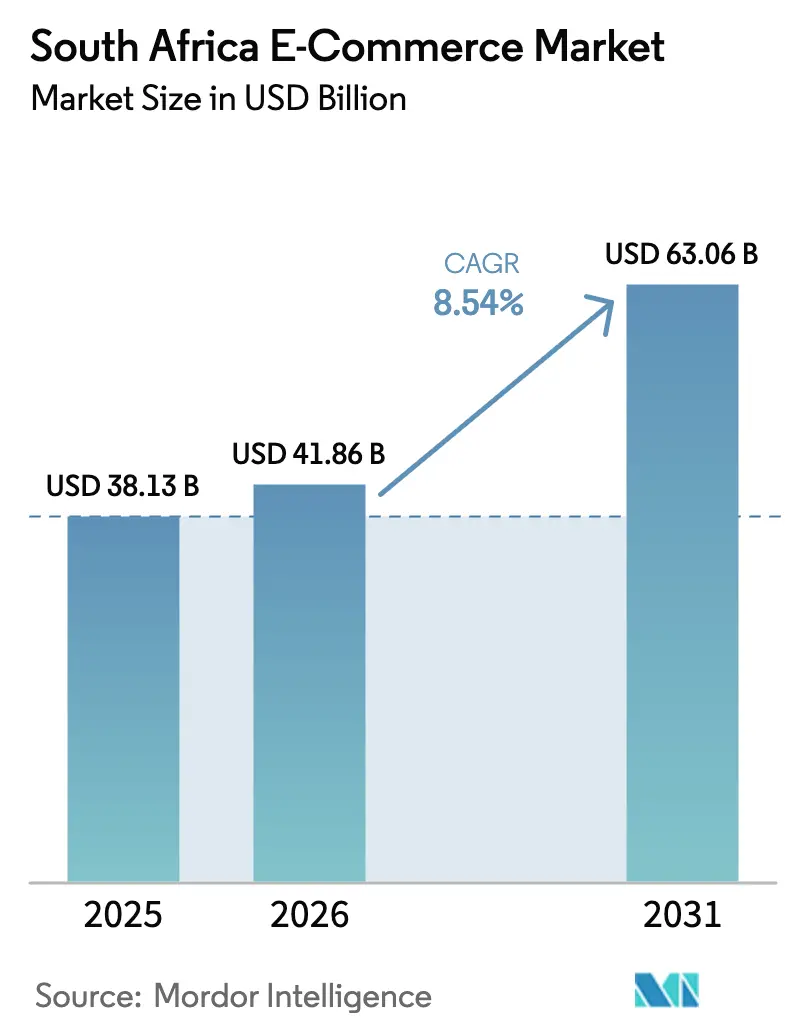
O tamanho do mercado de e-commerce da África do Sul foi avaliado em 41,86 bilhões de USD em 2026 e estima-se que cresça de 45,43 bilhões de USD em 2027 para atingir 69,68 bilhões de USD até 2032, a um CAGR de 8,93% durante o período de previsão (2027-2032).
Os pedidos via dispositivos móveis e o acesso mais amplo à entrega sustentam a demanda por produtos online na África do Sul, conectando a seleção digital de produtos a uma rota prática para o recebimento. As opções de parcelamento podem ampliar os carrinhos de compras viáveis, enquanto os marketplaces transfronteiriços oferecem aos compradores alternativas adicionais aos vendedores domésticos. O desenvolvimento de aplicativos e os serviços de fulfillment compartilhados conectam a aquisição de clientes à capacidade de executar os pedidos resultantes. A fraude de vendedores pode interromper essa progressão do interesse ao pagamento. Os operadores de marketplace podem, portanto, ampliar o volume de pedidos, mas enfrentam riscos de confiança decorrentes de golpes no nível do vendedor, enquanto os varejistas de moda que gerenciam devoluções de loja e online em conjunto podem incorrer em custos de recuperação fora de seus orçamentos.
Principais Conclusões do Relatório
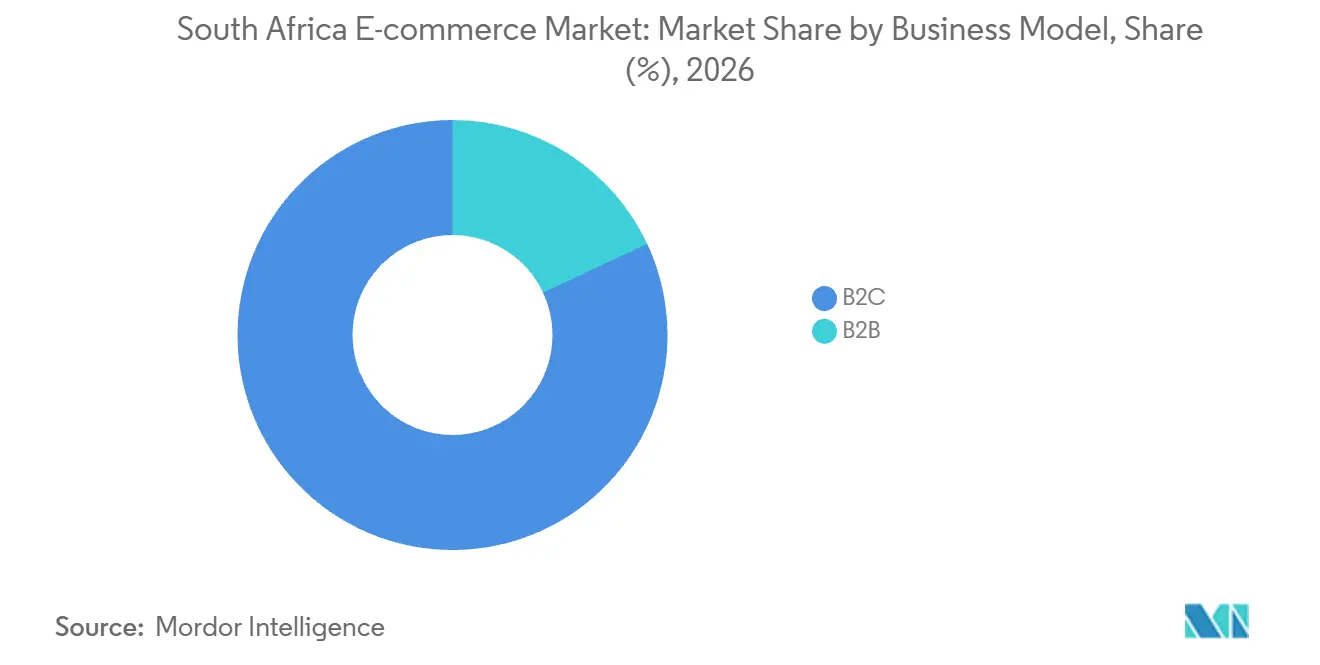
- Por modelo de negócio, o B2C detinha 81,97% da participação do mercado de e-commerce da África do Sul em 2026, enquanto o B2B tem previsão de crescimento mais rápido, com um CAGR de 11,2% durante 2027-2032.
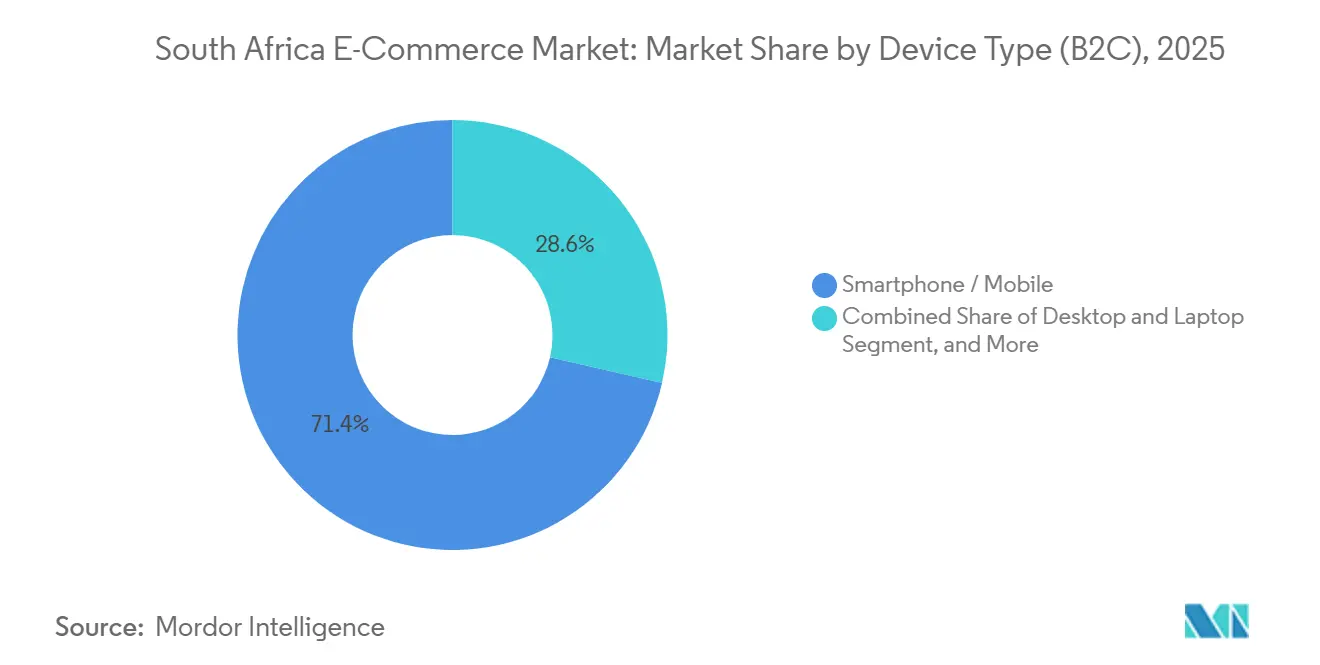
- Por tipo de dispositivo, smartphone/dispositivo móvel liderou com uma participação de 72,06% dos pedidos B2C em 2026 e também tem previsão de crescimento mais rápido, com um CAGR de 9,4% durante 2027-2032.
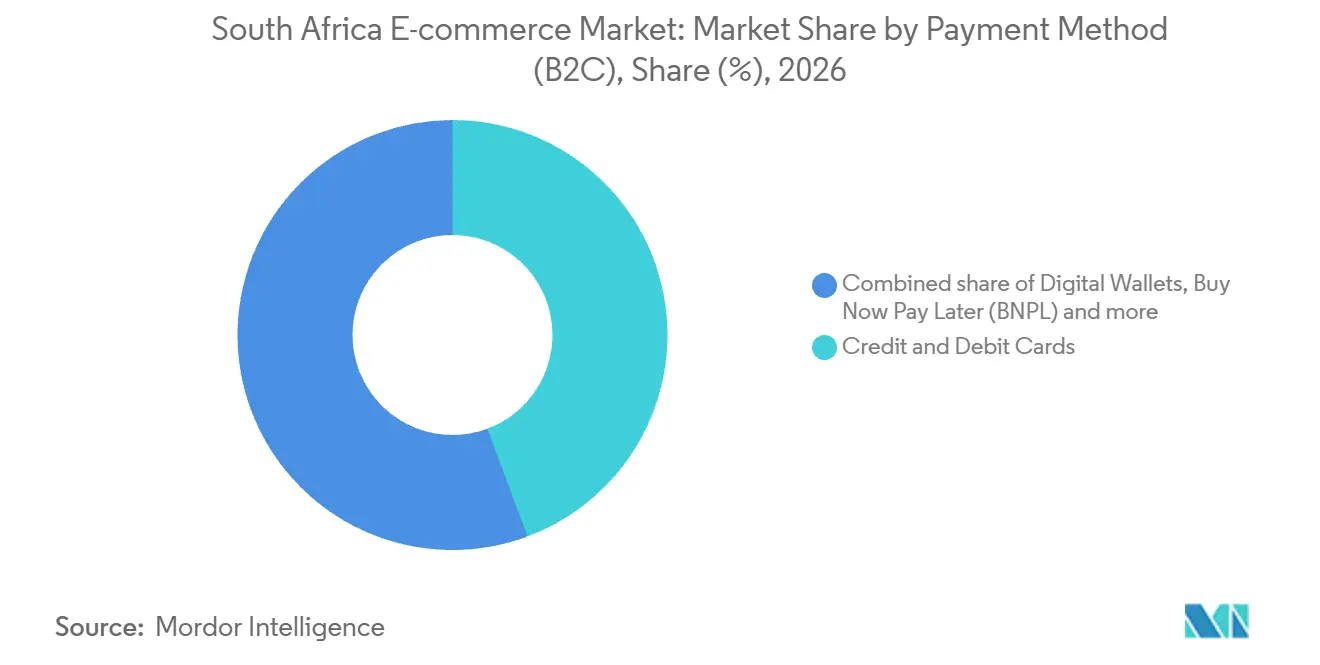
- Nos métodos de pagamento B2C, os cartões de crédito e débito detinham uma participação de 44,33% dos pedidos B2C em 2026, enquanto o BNPL tem previsão de crescimento mais rápido, com um CAGR de 11,6% durante 2027-2032.
- Por categoria de produto, moda e vestuário liderou com uma participação de 24,48% dos pedidos B2C em 2026, enquanto alimentos e bebidas tem previsão de crescimento mais rápido, com um CAGR de 12,1% durante 2027-2032.
- Entre as regiões da África do Sul, Gauteng liderou a penetração de compras online em 2025, quando 46,9% de seus adultos compraram online.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento de Compradores Exclusivamente Móveis nas Economias das Townships Impulsionado por Aparelhos Android de Baixo Custo | +3.1% | Em todo o país | Médio prazo (2 a 4 anos) |
| Expansão das Redes de Logística Doméstica para a Última Milha Rural e nas Townships | +3% | Mamelodi, Ivory Park e Hammanskraal | Médio prazo (2-4 anos) |
| Rápida Adoção de BNPL por Consumidores da Geração Z Impulsionando o Valor Médio do Pedido | +2.2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Entrada de Marketplaces Globais de Moda Rápida (Shein, Temu) Catalisando Volumes Transfronteiriços | +2% | Em todo o país | Curto prazo (≤ 2 anos) |
| Leilão de Espectro do Governo e Implantação do 5G Reduzindo os Custos de Dados | +1.2% | Em todo o país | Longo prazo (≥ 4 anos) |
| Parcerias de Varejistas com Armários Inteligentes em Terminais de Táxi Melhorando a Conveniência | +0.6% | Em todo o país | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Compradores Exclusivamente Móveis nas Economias das Townships Impulsionado por Aparelhos Android de Baixo Custo
O acesso a aparelhos em townships e os pedidos assistidos abordam diferentes barreiras para alcançar um varejista online. Em maio de 2025, a MTN África do Sul havia distribuído cerca de 1.700 smartphones 4G em Soweto. O modelo Itel inicial planejado para o lançamento foi especificado com Android 14 Go. Em setembro de 2026, a Takealot reportou mais de 16.000 empreendedores Personal Shopper ajudando clientes a acessar sua plataforma por meio de uma rede que faz parte de sua Iniciativa de Economia de Township. A Takealot lançou um aplicativo dedicado naquele mês para ajudar os intermediários a gerenciar pedidos e a comunicação com clientes. A disponibilidade de aparelhos pode ampliar o público potencial, enquanto o software para intermediários apoia uma rota separada para a demanda de clientes que precisam de assistência para compras.
Expansão das Redes de Logística Doméstica para a Última Milha Rural e nas Townships
As parcerias de entrega em townships podem transformar uma oferta de supermercado online em um serviço acessível sem exigir que o varejista construa cada rota por conta própria. Em maio de 2025, a SPAR havia firmado parcerias com a KasiD e a Delivery KA Speed para pedidos SPAR2U em Mamelodi, Ivory Park e Hammanskraal. Os moradores dessas áreas podiam então fazer pedidos pelo SPAR2U, com os parceiros responsáveis pela entrega. A divisão de responsabilidades permite que a captura de pedidos e a distribuição local se expandam juntas, atribuindo cada tarefa a um operador designado. Para um varejista de supermercado, isso torna a cobertura de entrega uma extensão concreta de seu canal de vendas. Os parceiros de entrega locais, consequentemente, ganham uma rota para a demanda varejista por meio da integração com o serviço de pedidos do varejista.
Rápida Adoção de BNPL por Consumidores da Geração Z Impulsionando o Valor Médio do Pedido
Distribuir uma compra em parcelas pode tornar um carrinho de compras online maior viável sem reduzir seu preço total. Na pesquisa do terceiro trimestre de 2025 da TransUnion, 55% dos respondentes sul-africanos da Geração Z relataram uso de BNPL nos 12 meses anteriores.[1] Em 15 de julho de 2026, a PayJustNow adicionou 3 parcelas sem juros à Bash, a plataforma de varejo online do The Foschini Group. Essa implantação conecta o mecanismo de pagamento a um checkout online real, onde o valor imediato devido pode influenciar a compra viável. Para os varejistas, a abertura comercial é acomodar gastos ao longo das datas de pagamento, mantendo clara a obrigação total de compra. A expansão do carrinho, portanto, depende da acessibilidade ao longo do cronograma de reembolso, e não apenas da primeira parcela.
Entrada de Marketplaces Globais de Moda Rápida (Shein, Temu) Catalisando Volumes Transfronteiriços
A entrada de marketplaces internacionais oferece aos compradores sul-africanos uma rota de importação direta para pedidos de produtos. O relatório de 2025 da World Wide Worx descreveu o modelo da Shein e da Temu como importações diretas ao consumidor, contornando atacadistas locais e redes de lojas. Em uma pesquisa de 2026, 21,5% dos compradores online sul-africanos usaram a Shein e 11,6% usaram a Temu. Nos marketplaces transfronteiriços em conjunto, aproximadamente 19 milhões de pedidos foram realizados na África do Sul em 2025, representando 18,6% das transações de e-commerce. O relatório de 2026 atribuiu o crescimento mais lento do comércio transfronteiriço em parte às mudanças de novembro de 2024 na tributação de importações de pequenas encomendas. Para os varejistas domésticos, esse substancial canal de transações transfronteiriças significa que a cobertura de lojas locais por si só não pode garantir a demanda online contra plataformas que conectam compradores diretamente ao fornecimento no exterior.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fraude Persistente em Pagamentos Digitais Impulsionando o Abandono de Carrinho | -1.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Alto Custo de Logística Reversa para Devoluções de Moda | -1% | Em todo o país | Curto prazo (≤ 2 anos) |
| Potenciais Interrupções por Cortes de Energia no Tempo de Atividade dos Centros de Fulfillment | -0.2% | Em todo o país | Médio prazo (2-4 anos) |
| Atrasos no Desembaraço Aduaneiro de Encomendas Transfronteiriças | -0.5% | Em todo o país | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fraude Persistente em Pagamentos Digitais Impulsionando o Abandono de Carrinho
A fraude pode restringir uma compra online mesmo quando a própria plataforma é legítima, pois o vendedor individual pode criar uma fonte separada de risco. As descobertas da TransUnion abrangeram consumidores sul-africanos que relataram perdas por fraude digital no ano anterior ao seu lançamento em junho de 2026. Entre esses consumidores, 33% atribuíram suas perdas a golpes de vendedores terceiros em plataformas de e-commerce legítimas. Para um comprador em potencial, essa distinção significa reconhecer que a plataforma pode não resolver preocupações sobre a oferta específica. A exposição, portanto, recai sobre modelos de marketplace que listam vendedores terceiros, onde a confiança na plataforma não estabelece a confiabilidade de cada oferta.
Alto Custo de Logística Reversa para Devoluções de Moda
Os varejistas de moda que gerenciam devoluções de loja e online por meio de uma única rede arcam com um custo de logística reversa que pode ficar fora de seus orçamentos. Em um estudo qualitativo de 2023 sobre varejistas de moda sul-africanos durante a recuperação de interrupções na cadeia de suprimentos, os participantes descreveram a logística reversa omnicanal como cara. A exposição comercial, portanto, vai além de concluir a venda original para recuperar mercadorias por meio dessa rede combinada. Os participantes do estudo associaram despesas ocultas de recuperação a potenciais reduções nas margens de lucro quando os varejistas precisavam fornecer capital adicional não orçado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Escala do Consumidor Encontra Compras Empresariais DedicadasO B2C representou uma participação de 81,97% do tamanho do mercado de e-commerce da África do Sul em 2026. A Pick n Pay reportou crescimento de 31,8% no faturamento online do grupo durante as 48 semanas encerradas em 1º de fevereiro de 2026.[2] O varejista atribuiu seu desempenho online ao asap! e identificou o canal como um motor de crescimento em sua recuperação. Para os varejistas de consumo, esse exemplo ilustra como um negócio varejista estabelecido pode tornar os pedidos online um canal de vendas relevante. Para um varejista reconstruindo seu negócio, uma plataforma de pedidos ao consumidor pode, consequentemente, tornar-se parte do esforço central de recuperação.
O B2B tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11,2% durante 2027-2032. Em setembro de 2025, a Takealot havia relançado a Takealot for Business como um serviço de compras B2B voltado para compradores de PMEs a grandes empresas. Essa gama de usuários pretendidos confere ao serviço uma tarefa comercial diferente de atrair um domicílio individual para uma loja online. Uma proposta focada em empresas pode organizar os pedidos de produtos em torno das necessidades de um comprador corporativo, aproveitando o alcance online existente do varejista. A abertura para os vendedores B2B é, consequentemente, tornar esse alcance de produtos útil para compras empresariais em organizações de diferentes tamanhos.



Por Tipo de Dispositivo (B2C):
Escala Móvel Apoia o Desenvolvimento Adicional de AplicativosSmartphone / dispositivo móvel foi o maior segmento, com uma participação de 72,06% dos pedidos B2C em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 9,4% durante 2027-2032. Até 25 de julho de 2025, o aplicativo de entrega de supermercado Sixty60 da Shoprite Holdings havia entregado 100 milhões de pedidos desde o lançamento na África do Sul. Esse marco cumulativo demonstra a escala que um canal varejista baseado em aplicativo pode alcançar por meio de entregas concluídas. Para um varejista, a capacidade relevante vai além de apresentar uma oferta online até a execução do pedido de produto resultante. O comércio móvel, portanto, confere ao desempenho operacional de entrega um papel direto na sustentação da utilidade da interface de compras.
A adoção móvel adicional também pode depender de como um serviço existente muda sua experiência digital. Em dezembro de 2025, a Pick n Pay reportou crescimento de 131% em compradores de primeira viagem desde a transformação do aplicativo asap! em abril de 2025. A empresa afirmou que 78% desses novos clientes originaram-se da plataforma reformulada. Esse resultado torna a participação de novos clientes uma consideração comercial distinta ao avaliar investimentos em um aplicativo varejista, ao lado da escala de uma base de usuários estabelecida. O resultado de aquisição confere ao desenvolvimento de aplicativos um propósito comercial específico, alcançando clientes adicionais de supermercado por meio do serviço redesenhado de um varejista existente.

Por Método de Pagamento (B2C):
Cartões Ancoram o Checkout Enquanto o BNPL Constrói Uso RecorrenteOs cartões de crédito e débito representaram uma participação de 44,33% dos pedidos B2C em 2026, tornando-os o maior segmento. A pesquisa com consumidores da Payfast constatou que os cartões foram o método de compra online mais preferido tanto em 2024 quanto em 2025. Essa preferência confere à aceitação de cartões um papel central na forma como um varejista online apresenta suas opções de pagamento aos compradores. A posição de liderança do segmento, no entanto, deixa espaço significativo para outros métodos, de modo que concentrar todo o design do checkout em uma única rota de pagamento estreitaria a oferta. Uma experiência de pagamento liderada por cartões pode preservar uma escolha familiar, deixando outra rota disponível para concluir um pedido.
O compre agora pague depois (BNPL) tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 11,6% durante 2027-2032. No primeiro semestre de 2026, a Weaver Fintech reportou 93% de retenção entre seus clientes de BNPL, que realizaram transações 5,1 vezes por ano. Essas métricas específicas do provedor mostram um relacionamento com o cliente que vai além de uma única compra financiada. Para os comerciantes que consideram o BNPL, a atividade recorrente torna a disponibilidade contínua do checkout comercialmente relevante, ao lado da decisão inicial de oferecer parcelamento.
Por Categoria de Produto (B2C):
Alcance do Vestuário Contrasta com a Expansão do Canal de SupermercadoModa e vestuário foi o maior segmento, representando 24,48% dos pedidos B2C em 2026. O relatório de pagamentos ao consumidor de 2026 da Stitch constatou que 78,1% dos consumidores compraram roupas e vestuário online. Para os consumidores que já compram vestuário online, os vendedores competem pela escolha entre peças individuais e varejistas além da decisão inicial de adotar as compras de roupas online. Informações claras sobre o tamanho das peças e os termos de devolução, portanto, oferecem aos vendedores de vestuário formas concretas de competir por compras dentro da demanda existente da categoria.
Alimentos e bebidas tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 12,1% durante 2027-2032. No exercício fiscal de 2026, a receita de entrega sob demanda da Woolworths Food cresceu 19,6%, enquanto as vendas online contribuíram com 7,3% de suas vendas de alimentos na África do Sul. A combinação ilustra a expansão do canal digital dentro de um varejista cujo negócio de alimentos vai muito além das vendas online. Também torna a oferta de entrega comercialmente relevante para o negócio de alimentos sem exigir que toda a proposta ao cliente migre para o online de uma vez. Para os varejistas de alimentos estabelecidos, isso cria espaço para desenvolver os pedidos online como uma rota crescente para os clientes, ao lado de uma operação de venda de alimentos muito mais ampla.
Análise Geográfica
Mercado de E-commerce de Gauteng
Gauteng liderou as províncias sul-africanas em penetração de compras online em 2025, quando 46,9% de seus adultos compraram online. Em setembro de 2026, a Inospace abriu uma operação de fulfillment em Joanesburgo oferecendo armazenagem terceirizada, separação e embalagem de pedidos, gestão de devoluções e integração com transportadoras para clientes, incluindo empresas de e-commerce. A combinação dessas funções pode tornar a província útil para comerciantes que precisam de execução coordenada de pedidos sem se comprometer imediatamente com um armazém com equipe própria. Para vendedores menores, a combinação oferece uma forma de atender a uma base estabelecida de compradores online, contratando a execução do armazém em vez de contratar pessoal para uma instalação própria.
O investimento no Cabo Ocidental ilustra uma abordagem mais localizada para construir capacidade de supermercado online em torno de uma área de entrega definida. Em junho de 2026, a Woolworths abriu um centro de fulfillment online em Wynberg, na Cidade do Cabo, para atender os clientes do Woolies Dash nos Subúrbios do Sul. Uma instalação dedicada a essa área de captação pode alinhar os recursos de fulfillment do varejista com a área que sua oferta de entrega rápida pretende atender, em vez de tratar a presença provincial como suficiente. Para os operadores de supermercado, a decisão de expansão relevante é, consequentemente, onde um local de fulfillment adicional melhora a relação entre a promessa de serviço e os clientes que ela foi projetada para alcançar.
O desenvolvimento na área de Durban, em KwaZulu-Natal, destaca a importância da elegibilidade do serviço durante períodos de compras concentradas. Para o pico de fim de ano de 2025, a Amazon África do Sul expandiu a cobertura de entrega em Durban e arredores com opções de entrega no mesmo dia e no dia seguinte em milhares de produtos. A entrega no mesmo dia se aplicava a produtos elegíveis enviados pela Amazon, com pedidos realizados até as 14h entregues até as 20h do mesmo dia. Essa estrutura torna a velocidade de entrega um compromisso de produto e localização, de modo que a oferta regional de um varejista depende de quais itens ele pode incluir no serviço qualificado. Para compradores que comparam compras sensíveis ao tempo, um compromisso de entrega com limites precisos pode ser mais útil do que uma declaração ampla de cobertura regional.
Estrutura Regulatória e Perspectivas
As jurisdições selecionadas comparam as obrigações nacionais com o papel de reparação ao consumidor provincial de Gauteng, sob a perspectiva de varejistas online de produtos que também realizam marketing direto. A Lei de Comunicações e Transações Eletrônicas da África do Sul exige que os fornecedores que realizam transações eletrônicas forneçam informações especificadas quando seus bens ou serviços são oferecidos online. A comparação comercial pondera a clareza dessas obrigações em relação ao trabalho administrativo de manter divulgações, procedimentos de listas de marketing e respostas a reclamações.
Tabela Regulatória
| Fator de decisão | África do Sul | Gauteng |
|---|---|---|
| Autoridade principal | Comissão Nacional do Consumidor | Escritório de Assuntos do Consumidor de Gauteng |
| Principais instrumentos ou diretrizes | Lei de Proteção ao Consumidor e implantação do Registro Nacional de Exclusão | Lei de Assuntos do Consumidor (Práticas Comerciais Desleais) e funções provinciais específicas da Lei de Proteção ao Consumidor |
| Efeito comercial | Divulgações no site e obrigações de registro de marketing direto em fases e de limpeza de listas | Tratamento local de reclamações e adjudicação de determinados assuntos de consumidores encaminhados |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Em endurecimento | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média reflete obrigações definidas ao consumidor, enquanto Em endurecimento reflete a conformidade de marketing em fases e as recomendações de março de 2026 para possíveis emendas à Lei de Proteção ao Consumidor e à Lei de Comunicações e Transações Eletrônicas sobre resfriamento online, custos de devolução e descrições comerciais. A Comissão Nacional do Consumidor abriu o registro de profissionais de marketing em 15 de setembro de 2026, com limpeza de listas programada de dezembro de 2026 a abril de 2027 e registro de consumidores a partir de maio de 2027.[3] O Projeto de Lei de Proteção ao Consumidor de Gauteng foi publicado para consulta pública no exercício fiscal de 2023/24, e as estimativas de 2025/26 da província descreveram sua promulgação como esperada. As avaliações Média e Sem alteração de Gauteng refletem as obrigações de reclamações e assuntos encaminhados específicos do Escritório de Assuntos do Consumidor, uma vez que a consulta, a promulgação esperada e as recomendações de emendas nacionais não substituem por si mesmas esse papel estatutário provincial.
Etapas da Cadeia de Valor
A comparação acompanha um pedido de produto online desde a venda varejista, passando pelo processamento de pagamento, até a entrega da encomenda. A Takealot.com vende produtos online e apoia os vendedores do marketplace com armazenagem e logística. A separação dessas atividades mostra onde um comerciante captura a receita de venda do produto e onde os provedores especializados ganham taxas por concluir a transação e movimentar a encomenda.
Tabela de Análise da Cadeia de Valor
| Atividade principal | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Venda online de produtos | Varejistas e marketplaces online, como a Takealot.com | Receita de venda do produto para o comerciante vendedor | Aceitar pedidos além da capacidade de fulfillment do vendedor | Alinhar as ofertas vendáveis a uma capacidade de despacho definida |
| Processamento de pagamento | Processadores de pagamento, como a Payfast | Taxas de transação de agregação e preços de Gateway personalizados para comerciantes maiores | Escolher um arranjo de processamento que não se adeque à configuração da conta do comerciante | Alinhar o arranjo de serviço com os requisitos da conta do comerciante |
| Entrega de encomendas | Provedores de logística, como a Pargo | Taxas de serviço sob uma Proposta de Tarifas assinada e emendas acordadas | Uma lacuna entre a entrega prometida e o escopo do serviço contratado | Especificar as responsabilidades de entrega, devoluções e rastreamento no contrato de serviço |
| Fonte: Mordor Intelligence | ||||
Pedidos processados adicionais podem gerar receita adicional de taxas de transação para o serviço de Agregação da Payfast, enquanto os ganhos de entrega da Pargo dependem dos serviços e preços que o comerciante contratou. Para os comerciantes, o desafio de integração é tornar a promessa ao comprador consistente com ambos os arranjos. Isso cria um limite de coordenação para o comerciante, pois o volume de pagamentos pode crescer sem ampliar os serviços de encomenda cobertos pelo seu contrato de entrega.
Cenário Competitivo
Concentração do Mercado
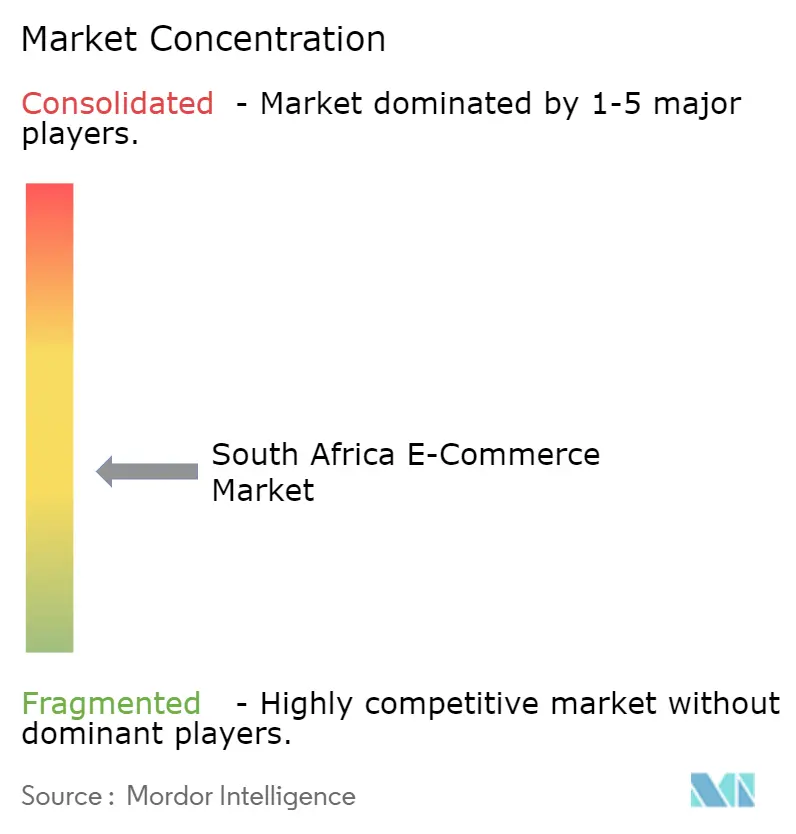
O campo competitivo inclui Takealot Online (Pty) Ltd., Decathlon South Africa, SoFresh (Pty) Ltd., Superbalist.com (Pty) Ltd. e Checkers Sixty60 (Shoprite Holdings Ltd.). A Takealot.com opera uma plataforma de mercadorias gerais, a Decathlon vende produtos esportivos por canais físicos e online, e a Checkers Sixty60 oferece entrega de supermercado. Em uma pesquisa de 2026 com 1.400 compradores online sul-africanos, a Takealot foi utilizada por 35,3% dos respondentes e a Checkers Sixty60 por 15%. A Takealot.com reportou crescimento de 15% no valor bruto de mercadorias no exercício fiscal de 2026. O uso de 35,3% da Takealot na pesquisa, mais do que o dobro dos 15% da Checkers Sixty60, coloca a plataforma geral à frente em alcance pesquisado, enquanto a Sixty60 e a Decathlon atendem cada uma a uma necessidade mais específica em entrega de supermercado e produtos esportivos.
Os arranjos de fulfillment também conectam empresas que competem por compras online, criando uma distinção entre a propriedade da proposta ao cliente e a operação de sua logística. Em seus resultados do exercício fiscal de 2026, o Takealot Group identificou a Superbalist como cliente da Takealot Fulfilment Solutions, seu provedor de fulfillment de e-commerce para empresas externas. A Shoprite Holdings reportou que as vendas da plataforma Sixty60, incluindo a Medirite Plus, aumentaram 34,7% no exercício fiscal de 2026. A Superbalist acessa o fulfillment por meio de outro grupo varejista, enquanto a Shoprite opera a plataforma de entrega de supermercado da Sixty60, mostrando que os varejistas podem usar um serviço de fulfillment externo ou combinar varejo e entrega dentro de um único grupo.
A concorrência também está se ampliando entre os operadores estabelecidos, pois a Shoprite Holdings reportou crescimento de 66,3% nas vendas online de mercadorias gerais no exercício fiscal de 2026. O marketplace da Takealot.com contribuiu com 60% do GMV de sua plataforma no exercício fiscal de 2026 e contava com 15.000 vendedores ativos. A orientação final de 2025 da Comissão de Concorrência, publicada em fevereiro de 2026, abordou as principais plataformas com poder de mercado, declarando que não era vinculante e que os casos seriam avaliados por seus méritos. Seus tópicos incluíam autofavorecimento, dados comercialmente sensíveis e termos de negociação diferenciados entre usuários empresariais. Para um operador de marketplace como a Takealot, esse posicionamento regulatório torna os termos de participação dos vendedores relevantes para um modelo que gera grande parte de seu valor de mercadorias por meio de terceiros.
Líderes do Setor de E-commerce da África do Sul
-
Takealot Online (Pty) Ltd.
-
Decathlon South Africa
-
SoFresh (Pty) Ltd.
-
Superbalist.com (Pty) Ltd.
-
Checkers Sixty60 (Shoprite Holdings Ltd.)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-commerce da África do Sul Empresas cobertas neste relatório
- Takealot Online (Pty) Ltd.
- Checkers Sixty60 (Shoprite Holdings Ltd.)
- Woolworths Holdings Ltd. (Woolworths.co.za)
- Superbalist.com (Pty) Ltd.
- Shein Group Ltd.
- Zando (Jumia Technologies AG)
- Makro (Massmart Holdings Ltd.)
- Pick n Pay asap! (Pick n Pay Stores Ltd.)
- Mr Price Group Ltd.
- Yuppiechef (Pick n Pay Stores Ltd.)
- NetFlorist (Pty) Ltd.
- Bob Shop (Bob Group Pty Ltd.)
- Evetech (Pty) Ltd.
- HomeChoice (HomeChoice International plc)
- Bash (The Foschini Group Ltd.)
- Sportscene (The Foschini Group Ltd.)
- Amazon.com Inc.
- Temu (PDD Holdings Inc.)
- UCook (Silvertree Holdings)
- SoFresh (Pty) Ltd.
- Decathlon South Africa
Principais Oportunidades para os Participantes do Mercado
A comparação identifica oportunidades para trazer empresas de vestuário, alimentos e móveis de townships para as vendas online de produtos. Em 22 de junho de 2026, a 22 On Sloane abriu inscrições para um programa de e-commerce de townships do Cabo Ocidental cobrindo esses setores, com requisitos de localização, adequação do produto, histórico operacional, negócio ativo, envolvimento, documentação e plataforma. Esse suporte direcionado fornece uma base para desenvolver propostas de venda distintas, embora cada categoria de produto exija uma abordagem diferente para tornar um pedido remoto viável.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador / principal | Ação recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pedidos de produtos de vestuário em townships | Suporte direcionado de acesso ao mercado do Cabo Ocidental | Compradores de roupas online e empresas de vestuário em townships | Construir coleções bem especificadas com opções claras de tamanho | Transmitir o caimento antes da compra | Empresas elegíveis de vestuário e têxteis |
| Pedidos de alimentos e bebidas em townships | Empresas de alimentos incluídas no mesmo programa | Compradores de alimentos online e produtores de alimentos em townships | Definir quantidades de produtos e compromissos de entrega em conjunto | Adequar o produto oferecido a uma promessa de entrega viável | Empresas elegíveis de alimentos, bebidas e panificação |
| Pedidos de produtos de móveis em townships | Empresas de móveis incluídas no mesmo programa | Compradores de produtos para o lar online e empresas de móveis em townships | Especificar dimensões e uma área de entrega antes de aceitar pedidos | Resolver remotamente os requisitos de manuseio e acesso | Empresas elegíveis de móveis |
| Fonte: Mordor Intelligence | |||||
A abertura central é ampliar o alcance de vendas de empresas de produtos estabelecidas nos townships do Cabo Ocidental visados. Os requisitos de histórico operacional e vendas ativas do programa tornam isso uma oportunidade de extensão de canal para comerciantes existentes. Uma gama online inicial pode, consequentemente, basear-se no histórico comercial de um produtor, limitando os pedidos a produtos e compromissos de entrega que ele possa cumprir.
Desenvolvimentos industriais recentes em Mercado de E-commerce da África do Sul
- Set 2026: A Takealot lançou um aplicativo para ajudar sua rede de mais de 16.000 empreendedores Personal Shopper a gerenciar clientes, pedidos e seus negócios na África do Sul.
- Ago 2026: A Pick n Pay lançou o Inspire dentro de seu aplicativo asap!, permitindo que os clientes na África do Sul adicionem produtos apresentados em seus vídeos compráveis diretamente aos seus carrinhos.
- Jul 2026: O serviço da PayJustNow tornou-se disponível na plataforma de varejo online Bash do The Foschini Group, oferecendo 3 parcelas sem juros e uma opção separada de pagamento em 12 meses com juros.
Mercado de E-commerce da África do Sul Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de e-commerce da África do Sul mede o valor anual dos pedidos de produtos realizados online por consumidores e empresas localizados na África do Sul, independentemente da localização do vendedor. Cada pedido é valorado ao preço da transação do comprador em USD.
Exclusões de escopo: Vendas de produtos offline, plataforma de e-commerce vendida separadamente, serviços de processamento de pagamento e logística, dispositivos e serviços de conectividade usados para acessar lojas online, e pedidos de produtos online por compradores fora da África do Sul estão excluídos.
Visão Geral da Segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo (B2C)
- Smartphone / Celular
- Desktop e Laptop
- Outros Tipos de Dispositivo
- Por Método de Pagamento (B2C)
- Cartões de Crédito e Débito
- Carteiras Digitais
- Compre Agora Pague Depois (BNPL)
- Outros Métodos de Pagamento
- Por Categoria de Produto (B2C)
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Bricolagem e Mídia
- Outras Categorias de Produto
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a série mensal de Vendas do Comércio Varejista da Statistics South Africa, o relatório Estado do Setor de TIC da ICASA, o Relatório Anual 2024/25 do Banco de Reserva da frica do Sul e o inquérito sobre Plataformas de Intermediação Online da Comissão de Concorrência fornecem tendências de atividade varejista, condições de conectividade, opções de pagamento e condições de plataforma. Essas fontes ajudam a selecionar variáveis de demanda, acesso e transação e a estruturar verificações sobre a atividade de venda online.
Relatórios anuais de empresas, apresentações a investidores e a imprensa empresarial sul-africana de reputação podem complementar as estatísticas públicas com informações sobre faturamento online, crescimento de pedidos, mix de categorias e fulfillment, com datas e coberturas reportadas verificadas em relação à divulgação original. As fontes mencionadas não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
A pesquisa primária utiliza entrevistas estruturadas com líderes responsáveis por e-commerce, varejo digital, pagamentos e fulfillment, juntamente com pesquisas direcionadas a comerciantes de diferentes portes na África do Sul. Os roteiros de entrevistas e os questionários de pesquisa testam as estimativas secundárias para localização do comprador, valor do pedido de produto online, mix de categorias e crescimento do canal. As lacunas não resolvidas são trianguladas com registros e indicadores públicos e mantidas como premissas delimitadas até que uma fonte adicional ou verificação especializada as esclareça.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 40% | Diretores executivos (CXOs): 15% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 15% | Gerentes: 50% |
Dimensionamento do Mercado e Previsão
Um modelo anual de cima para baixo começa com o valor sul-africano dos pedidos de produtos online e verifica sua escala em relação ao comércio varejista a preços correntes e ao faturamento de e-commerce reportado. As previsões são feitas com uma relação multivariada com a atividade varejista, acesso móvel e de banda larga, uso de pagamentos digitais, vendas online ou crescimento de pedidos reportados por varejistas e capacidade de entrega. A análise de cenários ajusta o ritmo quando uma série de impulsionadores é curta ou interrompida. As participações por categoria de produto e modelo de negócio são construídas a partir de vendas online reportadas, mix de transações e compras, e evidências de categoria, enquanto as divisões por dispositivo e pagamento classificam os pedidos B2C sem contá-los novamente. Quando os relatórios de varejistas usam definições de categoria diferentes, os analistas as alinham antes de derivar as participações por categoria de produto. Se as fontes de pagamento descrevem o método de transação em vez do valor do pedido, elas informam o mix de pagamento sem adicionar receita de pagamento às vendas. Verificações seletivas de baixo para cima multiplicam os volumes online divulgados pelos valores médios dos pedidos quando ambos estão disponíveis e consolidam os valores de varejistas ou canais amostrados em relação ao total de cima para baixo, com dados de pedido, valor ou categoria ausentes mantidos como premissas delimitadas em vez de extrapolados de um único vendedor. Entrevistas com líderes de e-commerce, varejo, pagamentos e fulfillment sul-africanos verificam a razoabilidade de cada caminho de variável e participação, e evidências divergentes levam os analistas a revisar as definições de fonte e os intervalos de cenário antes de manter uma premissa.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam sinais independentes de estatísticas oficiais de varejo e TIC, evidências do sistema de pagamento, registros de varejistas e indicadores selecionados de compradores ou transações, verificando se se referem a pedidos de produtos online e ao mesmo ano. Valores discrepantes ou variações materiais em relação a uma série anterior motivam uma revisão da definição da fonte, verificações aritméticas e uma segunda revisão por analista, com perguntas de acompanhamento a um respondente ou proprietário da fonte quando um item inexplicado poderia alterar uma estimativa de mercado ou segmento. O modelo de mercado é atualizado anualmente, revisado entre ciclos após um evento material de política, pagamento, varejista ou entrega, e revisado novamente imediatamente antes da entrega.
Tamanho do Mercado de E-commerce da África do Sul da Mordor Intelligence Comparado com Outras Estimativas Publicadas
O mercado de e-commerce da África do Sul mede o valor anual dos pedidos de produtos realizados online por consumidores e empresas localizados na África do Sul, independentemente da localização do vendedor. As participações por categoria de produto e modelo de negócio são construídas a partir de vendas online reportadas, mix de transações e compras, e evidências de categoria, enquanto as divisões por dispositivo e pagamento classificam os pedidos B2C sem contá-los novamente.
Os principais fatores de lacuna são abordados por meio de um limite de transação consistente, insumos de demanda específicos do mercado e verificações cruzadas ao longo do estudo. Os analistas triangulam sinais independentes de estatísticas oficiais de varejo e TIC, evidências do sistema de pagamento, registros de varejistas e indicadores selecionados de compradores ou transações, verificando se se referem a pedidos de produtos online e ao mesmo ano.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 45,43 bilhões de USD (2027) | |
| Empresa de Pesquisa de Mercado A | 11,85 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 73,9% abaixo do valor de 2027 deste relatório de 45,43 bilhões de USD, 1 ano depois. A estimativa é apenas B2C, excluindo os pedidos de produtos online de compradores empresariais sul-africanos, embora seu total coberto também inclua atividades de viagens, serviços de alimentação, mídia, saúde e tecnologia. |
| Empresa de Pesquisa de Mercado B | 101 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 122,3% acima do valor de 2027 deste relatório de 45,43 bilhões de USD, 2 anos depois. A estimativa inclui serviços C2C, financeiros e de conteúdo digital, além de viagens e lazer ao lado do e-tailing e categorias de produtos, indo além dos pedidos de produtos. |
A Mordor Intelligence vincula a estimativa à cobertura definida e ao modelo de demanda do estudo. Os analistas triangulam sinais independentes de estatísticas oficiais de varejo e TIC, evidências do sistema de pagamento, registros de varejistas e indicadores selecionados de compradores ou transações, verificando se se referem a pedidos de produtos online e ao mesmo ano.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de e-commerce da África do Sul?
O tamanho é estimado em 45,43 bilhões de USD em 2027 e tem previsão de atingir 69,68 bilhões de USD até 2032, a um CAGR de 8,93% durante 2027-2032.
Quais forças sustentam a demanda por produtos online na África do Sul?
O acesso à entrega e as opções de parcelamento sustentam a demanda. Em maio de 2025, a SPAR havia firmado parcerias de entrega SPAR2U cobrindo Mamelodi, Ivory Park e Hammanskraal.
Qual categoria de produto representa a maior participação dos pedidos B2C na África do Sul?
Moda e vestuário detinha uma participação de 24,48% dos pedidos B2C em 2026. Alimentos e bebidas tem previsão de crescimento mais rápido, com um CAGR de 12,1% durante 2027-2032.
Quais empresas competem pelos pedidos de produtos online sul-africanos?
Os concorrentes incluem Takealot Online (Pty) Ltd., Decathlon South Africa e Checkers Sixty60 (Shoprite Holdings Ltd.).
Qual desafio de custo afeta as perspectivas para os vendedores de moda online?
Um estudo qualitativo de 2023 sobre varejistas de moda sul-africanos durante a recuperação de interrupções constatou que a logística reversa omnicanal poderia acarretar custos ocultos que exigem capital não orçado.
Qual região lidera a atividade de e-commerce na África do Sul?
Gauteng liderou as províncias em penetração de compras online em 2025, quando 46,9% de seus adultos compraram online. Em setembro de 2026, a Inospace abriu uma operação de fulfillment em Joanesburgo para clientes, incluindo empresas de e-commerce.