
Tamanho e Participação do Mercado de E commerce da Finlândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
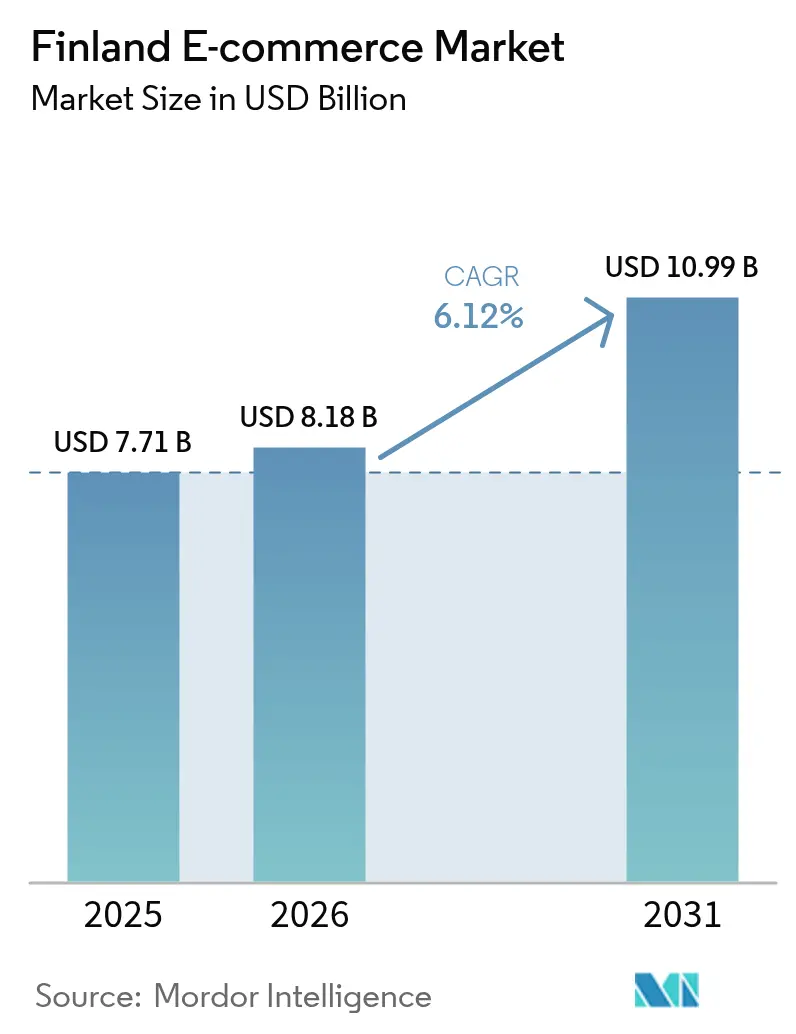
| Tamanho do mercado no ano base (2025) | 7.71 Bilhões de dólares |
| Tamanho do Mercado (2026) | 8.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.99 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.12 % |
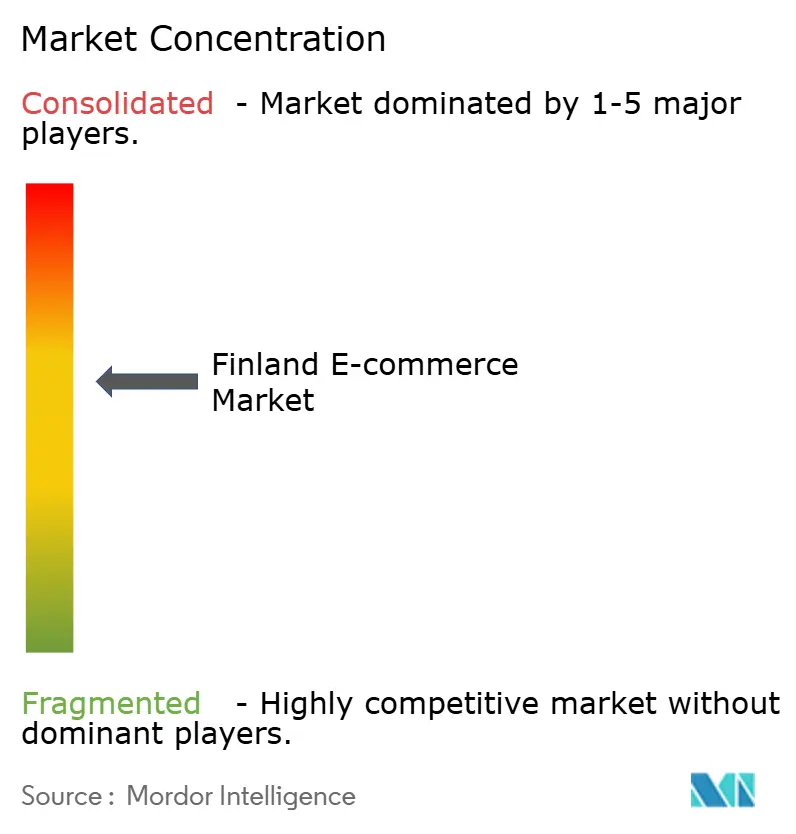
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E commerce da Finlândia por Mordor Intelligence
O tamanho do mercado de e-commerce da Finlândia em 2026 é estimado em USD 8,18 bilhões, crescendo a partir do valor de 2025 de USD 7,71 bilhões com projeções para 2031 mostrando USD 10,99 bilhões, crescendo a um CAGR de 6,12% no período de 2026-2031. A robusta infraestrutura digital, a alta penetração de cartões e um programa de IA do setor público de EUR 10 milhões (USD 10,9 milhões) estão reforçando a confiança dos consumidores nas transações online.[1]Governo da Finlândia, "Anúncio do Orçamento de Integração de IA," govinsider.asia O MobilePay e aplicativos similares estão normalizando os pagamentos instantâneos, enquanto armários automatizados de encomendas eliminam a fricção logística em regiões esparsamente povoadas. As compras transfronteiriças permanecem influentes, pois 47% dos finlandeses compram em sites estrangeiros para acessar preços mais baixos e sortimentos mais amplos.[2]Paytrail, "E commerce na Finlândia 2024," paytrail.com A intensidade competitiva cresce à medida que a Zalando adquire a ABOUT YOU, enquanto a líder local Verkkokauppa.com prioriza margens em detrimento de volumes em meio ao baixo sentimento do consumidor.
Principais Conclusões do Relatório
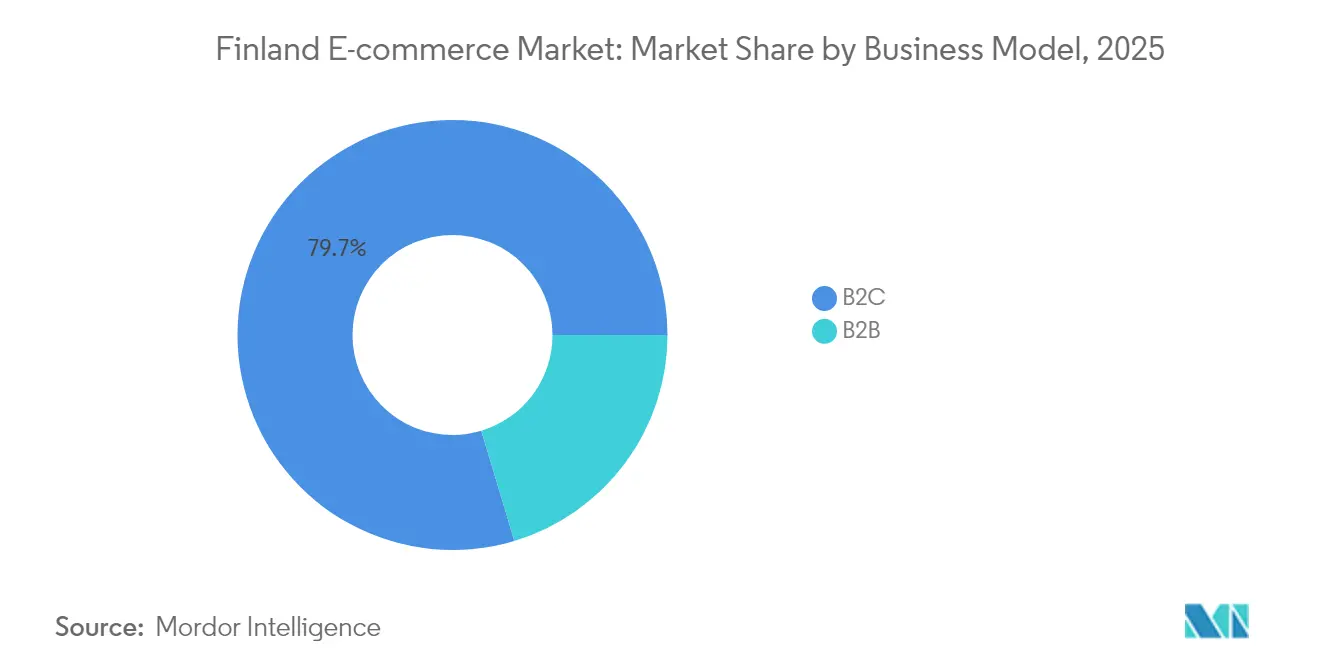
- Por modelo de negócio, as transações B2C lideraram com 79,65% de participação na receita em 2025; o B2B está projetado para expandir a um CAGR de 8,12% até 2031.
- Por tipo de dispositivo, os smartphones capturaram 68,10% da participação do mercado de e-commerce da Finlândia em 2025, enquanto os smartphones avançam a um CAGR de 7,10% até 2031.
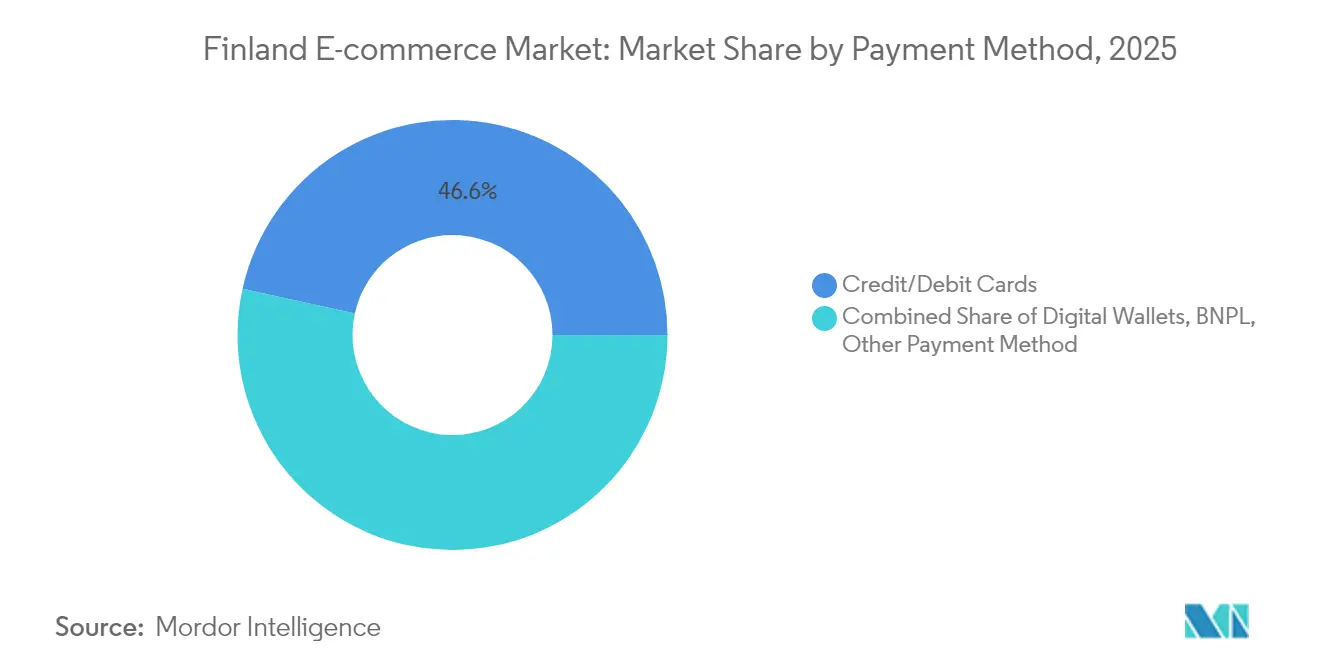
- Por método de pagamento, os cartões de crédito e débito comandaram 46,55% de participação do tamanho do mercado de e-commerce da Finlândia em 2025; as soluções BNPL estão crescendo a um CAGR de 9,66% até 2031.
- Por categoria de produto B2C, moda e vestuário deteve 24,72% de participação na receita em 2025; alimentos e bebidas está previsto para crescer a um CAGR de 11,25% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E commerce da Finlândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção Generalizada do MobilePay e Outros Aplicativos de Pagamento Instantâneo Impulsionando as Taxas de Conversão | +1.2% | Nacional, com maior penetração em áreas urbanas | Curto prazo (≤ 2 anos) |
| Expansão Rápida das Redes de Armários Automatizados de Encomendas em Regiões Sub-Árticas e Rurais | +0.8% | Nacional, com foco em regiões rurais e sub-árticas | Médio prazo (2-4 anos) |
| Serviços Públicos Digitais Liderados pelo Governo Normalizando as Transações Online | +0.9% | Nacional | Médio prazo (2-4 anos) |
| Preferência do Consumidor Nórdico por Plataformas Sustentáveis de "Re-commerce" | +0.7% | Nacional, com repercussão para a região nórdica | Longo prazo (≥ 4 anos) |
| Varejistas Transfronteiriços Alemães e Suecos Aumentando a Variedade de SKU | +0.6% | Nacional, com implicações transfronteiriças | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção Generalizada do MobilePay e Outros Aplicativos de Pagamento Instantâneo Impulsionando as Taxas de Conversão
Os pagamentos instantâneos agora sustentam checkouts sem fricção, ajudando os comerciantes a reduzir o abandono e as taxas de processamento, pois o banco online ainda representa 55% das preferências, mas concentra-se em usuários mais velhos.[3]Stripe, "Relatório de Pagamentos Nórdicos 2024," stripe.com O fundo de digitalização de EUR 100 milhões (USD 109 milhões) moderniza as infraestruturas de pagamento e incentiva a aceitação pelos comerciantes. Esse impulso acelera o mercado de e-commerce da Finlândia além das restrições centradas em cartões, elevando as taxas de conversão gerais e ampliando os volumes endereçáveis pelos comerciantes.
Expansão Rápida das Redes de Armários Automatizados de Encomendas em Regiões Sub-Árticas e Rurais
A Posti opera quase 2.000 armários, garantindo retirada segura e à prova de intempéries mesmo a −20 °C. Os protocolos unificados de armários nórdicos, que entram em vigor em 2025, simplificam o cumprimento transfronteiriço e reduzem os custos de entrega rural. Com taxas de resposta a notificações de 90%, os armários ampliam o acesso regional e desbloqueiam demanda incremental que anteriormente carecia de confiabilidade na última milha.
Serviços Públicos Digitais Liderados pelo Governo Normalizando as Transações Online
O e-ID nacional, o ID bancário e os logins por ID móvel tornam as tarefas oficiais prioritariamente digitais, transferindo confiança para as plataformas de varejo e elevando o engajamento online entre idosos e adotantes tardios. Balcões de atendimento inclusivos garantem a adoção, enquanto um orçamento de IA de EUR 10 milhões (USD 10,9 milhões) eleva os padrões de experiência do utilizador que se repercutem no comércio privado.
Preferência do Consumidor Nórdico por Plataformas Sustentáveis de "Re-commerce"
Cinquenta e sete por cento dos compradores finlandeses consideram o impacto ambiental, impulsionando serviços circulares como a troca de roupas por eletrônicos da Emmy-Inrego. O programa de troca "Vaihtokauppa" da Verkkokauppa.com e os projetos de recondicionamento do K-Group incorporam modelos de reutilização, diferenciando as ofertas ao mesmo tempo que capturam valor dos produtos devolvidos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altas Taxas de Devolução na Categoria de Moda Gerando Custos de Logística Reversa | -0.6% | Nacional, com maior impacto em áreas urbanas | Curto prazo (≤ 2 anos) |
| Rigorosa Conformidade com o Balcão Único de IVA (OSS) da UE para PMEs | -0.4% | Nacional, com implicações transfronteiriças | Médio prazo (2-4 anos) |
| Mercado Endereçável Doméstico Relativamente Pequeno Limitando Economias de Escala | -0.3% | Nacional | Longo prazo (≥ 4 anos) |
| Expectativas de Entrega no Mesmo Dia Escalando a Base de Custos de Cumprimento | -0.5% | Áreas urbanas, com repercussão para regiões suburbanas | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altas Taxas de Devolução na Categoria de Moda Gerando Custos de Logística Reversa
As devoluções próximas de 40% prejudicam as margens ao elevar as despesas de inspeção, reembalagem e descarte. Os varejistas implantam ferramentas de dimensionamento baseadas em IA, mecanismos de perfilagem de clientes e programas consolidados de retirada para reduzir devoluções repetidas, preservando a fidelidade dos clientes.
Rigorosa Conformidade com o Balcão Único de IVA (OSS) da UE para PMEs
A partir de janeiro de 2025, os vendedores finlandeses que superarem EUR 100.000 (USD 109.000) em volume de negócios em toda a UE devem apresentar declarações detalhadas de IVA transfronteiriço, gerando despesas contábeis adicionais e desencorajando exportadores iniciantes. As atualizações de software e os honorários de consultoria fiscal comprimem o capital de giro das PMEs, desacelerando sua expansão internacional no mercado de e-commerce da Finlândia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Digitalização B2B Acelera Apesar da Dominância B2C
Em 2025, o B2C detinha 79,65% da receita, sublinhando seu papel de âncora no mercado de e-commerce da Finlândia. No entanto, um CAGR de 8,12% posiciona o B2B como o principal motor de crescimento à medida que as empresas finlandesas automatizam as aquisições por meio de padrões obrigatórios europeus de faturamento eletrônico. A Kesko ilustra essa mudança: 55% das vendas do grupo agora provêm de canais B2B diretos que utilizam ferramentas de planejamento de demanda por IA para alinhar completamente o inventário e as previsões dos varejistas.
O impulso B2C estabiliza-se por meio de pagamentos sem fricção e redes densas de encomendas, mas os gastos discricionários com moda enfrentaram fraqueza em 2024 em meio a preocupações com a inflação. A adoção do B2B acelera quando os atacadistas implantam modelos de aprendizado de máquina que reduzem as faltas de estoque e a exposição à volatilidade de preços — funcionalidades que ressoam junto a compradores industriais que buscam controle de custos e resiliência.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tipo de Dispositivo: A Dominância do Comércio Móvel Reforça a Divisão Digital entre Zonas Urbanas e Rurais
Os smartphones representaram 68,10% das transações em 2025, sustentando o mercado de e-commerce da Finlândia, e continuam a crescer a um CAGR de 7,10% à medida que o 5G se torna universal. O uso de desktop permanece prevalente nas compras corporativas e em itens de alto valor que exigem comparações de especificações mais aprofundadas, enquanto tablets e smart TVs atendem a transações de entretenimento de nicho.
A Verkkokauppa.com registrou vendas online atingindo 66% do volume de negócios e um aumento de 33% nos pedidos de entrega expressa — sinais de que os compradores via smartphone esperam cumprimento quase instantâneo. As regiões remotas utilizam redes móveis para contornar a banda larga fixa limitada; no entanto, os pontos de entrega escassos tornam necessários a implantação de armários e pontos de retirada comunitários.
Por Método de Pagamento: A Disrupção do BNPL Desafia a Dominância Tradicional dos Cartões
Os cartões ainda detêm 46,55% de participação, mas o BNPL cresce a um CAGR de 9,66%, refletindo a busca dos consumidores por flexibilidade orçamentária em um contexto de alta inflação. As carteiras digitais beneficiam-se da autenticação biométrica e dos controles de privacidade valorizados pelos utilizadores finlandeses.
A Starcart, sediada em Helsínquia e recentemente licenciada como instituição de pagamento, combina descoberta de preços por IA com opções de BNPL em mais de 200 lojas, sinalizando como as empresas de tecnologia financeira podem diversificar o conjunto de pagamentos do setor de e-commerce da Finlândia. Os emissores de cartões respondem com complementos de parcelamento e aceleradores de fidelidade para manter a participação.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Categoria de Produto B2C: O Crescimento de Alimentos e Bebidas Supera a Liderança da Moda
A moda permanece no topo com 24,72% de participação, mas enfrenta altas taxas de devolução e escrutínio ecológico. Enquanto isso, alimentos e bebidas está configurado para escalar a um CAGR de 11,25% à medida que os profissionais urbanos adotam o "comércio rápido" de 15 minutos para compras de supermercado e refeições. Os eletrônicos diminuem de 16% para 7% dos gastos totais no varejo, pois os consumidores adiam as atualizações.
O novo módulo de presentes da Wolt amplia seu mix de cesta além das refeições, uma aposta no posicionamento de estilo de vida que eleva os valores médios dos pedidos. A implantação de etiquetas eletrônicas de prateleira pelo S-Group automatiza os testes de elasticidade de preços, equilibrando margem e demanda tanto nos sortimentos frescos quanto nos ambientes.
Análise Geográfica
Os centros urbanos do sul — Helsínquia, Espoo e Vantaa — geram uma parcela desproporcional do mercado de e-commerce da Finlândia graças às redes densas de armários e à entrega no mesmo dia ubíqua. Os volumes de encomendas per capita na Grande Helsínquia superam as médias nacionais, pois os pendulares dependem da conveniência do clique e retirada.
As regiões do norte e sub-árticas apresentam maior engajamento exclusivamente via dispositivos móveis, uma vez que a densidade do varejo físico é menor. Os 2.000 armários automatizados da Posti reforçam a cobertura do serviço, mitigando as perturbações relacionadas ao clima e reduzindo o tempo médio de entrega rural em 1,4 dias. A implantação de armários eleva as pontuações de satisfação dos clientes nas províncias de Lapônia e Kainuu, onde a entrega domiciliar pode ser proibitivamente cara.
As influências transfronteiriças permanecem fortes: 47% dos compradores finlandeses transacionam no exterior, principalmente com varejistas eletrônicos suecos e alemães que oferecem sortimentos mais amplos e vantagens de preço. A harmonização dos serviços da PostNord reduz os tempos de trânsito transnórdico em até 18 horas e oferece uma interface consistente de rastreamento de encomendas. A adoção do Balcão Único de Importação da UE elevou as declarações de IVA para EUR 26,3 bilhões (USD 30,8 bilhões) em 2023, destacando a integração da Finlândia no espaço europeu de e-commerce mais amplo.
Panorama regulatório
O comércio eletrônico da Finlândia opera sob regras digitais e de consumo harmonizadas na UE, com autoridades nacionais coordenando a supervisão da conduta das plataformas, moderação de conteúdo e privacidade. Sob a Lei de Serviços Digitais da UE, a supervisão é coordenada nacionalmente pela Traficom junto com o Provedor do Consumidor e o Provedor de Proteção de Dados, e as penalidades potenciais podem chegar a até 6% do faturamento anual global por infrações à DSA, o que eleva os riscos de conformidade para marketplaces e vendedores transfronteiriços.
Questões de concorrência e de plataformas gatekeeper estão sendo cada vez mais tratadas por pontos de contato nacionais alinhados à legislação da UE. Após emendas à Lei da Autoridade Finlandesa de Concorrência e Consumo que entraram em vigor em 15 de maio de 2024, a FCCA atua como ponto de contato nacional da Finlândia para assuntos relacionados à Lei de Mercados Digitais da UE. No lado transacional, a Lei de Proteção ao Consumidor (38/1978) rege obrigações de venda à distância, como informações pré-contratuais e o direito de arrependimento, e a Finlândia aplica os regimes de IVA da UE (incluindo o One-Stop-Shop) que moldam os processos de venda transfronteiriça para comerciantes e plataformas.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico na Finlândia começa com marcas e varejistas, incluindo mercearia e bens duráveis, gerenciando sortimento, precificação e vitrines digitais. Os trilhos de pagamento e identidade viabilizam o checkout e a autenticação, enquanto a captura de pedidos é cada vez mais impulsionada por jornadas móveis. As operações de back-end dependem de plataformas de comércio integradas, sistemas de ERP e estoque, e ferramentas de conversão como busca, merchandising, dimensionamento e devoluções.
O atendimento de pedidos está migrando para distribuição centralizada e armazenagem terceirizada, com automação usada para proteger os níveis de serviço em um mercado geograficamente disperso. Os provedores de logística são centrais para o desempenho da última milha por meio de entrega domiciliar, pontos de serviço e armários automatizados de encomendas, com a Posti operando como um operador central nas redes de encomendas e no atendimento contratado. A logística reversa, cobrindo inspeção, reembalagem, recondicionamento e revenda, está ganhando importância devido às elevadas taxas de devolução no setor de moda, conectando transportadoras, operadores 3PL e programas de re-commerce de volta aos fluxos de recuperação de estoque dos varejistas.
Cenário Competitivo
O mercado de e-commerce da Finlândia apresenta concentração moderada, com a Verkkokauppa.com superando os concorrentes apesar de uma queda de 7% na receita para EUR 467,8 milhões (USD 510 milhões) em 2024, graças a um rigoroso manual de otimização de custos que elevou a margem operacional. Enquanto isso, a oferta da Zalando de EUR 6,50 (USD 7,10) por ação pela ABOUT YOU busca EUR 100 milhões (USD 109 milhões) em sinergias, prometendo entregas nórdicas mais rápidas e maior amplitude de sortimento.
A adoção de tecnologia distingue os vencedores. A análise preditiva da Kesko reduz o desperdício de alimentos, preservando as margens, enquanto as etiquetas eletrônicas de prateleira do S-Group automatizam as alterações de preços em tempo real em mais de 100 lojas. Plataformas impulsionadas por tecnologia financeira, como a Starcart, utilizam IA para selecionar a cesta combinada mais barata entre vários varejistas, aumentando a fidelização dos clientes e desafiando os mercados tradicionais.
O apetite por fusões e aquisições permanece elevado à medida que os players domésticos avaliam os benefícios de escala regional em relação ao custo da expansão da última milha. Além da consolidação na moda, as aquisições de nicho visam tecnologia de logística, gestão de devoluções e soluções de sustentabilidade — áreas críticas para a rentabilidade sustentada no mercado de e-commerce da Finlândia.
Líderes do Setor de E commerce da Finlândia
Verkkokauppa.com
Motonet Oy
Zalando SE
Gigantti Oy (Elkjøp)
K-Ruoka (Kesko Oyj)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Oportunidades estão se formando em torno da digitalização impulsionada pela conformidade e da melhoria dos fluxos de dados transacionais, à medida que programas do setor público e alinhados à UE empurram os comerciantes em direção à documentação eletrônica padronizada. Em fevereiro de 2026, o Tesouro Estatal (Valtiokonttori) abriu uma consulta sobre os impactos legislativos dos documentos comerciais eletrônicos (como faturas e recibos eletrônicos), criando espaço para fornecedores de software e PSPs que possam automatizar o faturamento, a conciliação e as trilhas de auditoria para PMEs e varejistas multicanal.
Pagamentos, re-commerce e viabilização transfronteiriça também continuam sendo alavancas práticas de diferenciação. As compras online domésticas registraram um crescimento de 5,3% em 2025, e a receita do comércio eletrônico finlandês foi citada em cerca de 5,6 bilhões de EUR em 2025 pela Federação Finlandesa do Comércio. Em abril de 2026, o Conselho Tributário Central emitiu uma decisão preliminar (KVL:013/2026, aplicável até 31 de dezembro de 2027) esclarecendo o tratamento de IVA para serviços de pagamento agrupados, levando plataformas e provedores de pagamento a refinar o empacotamento de produtos, a lógica de faturamento e os modelos de recuperação de IVA pago a montante. As melhorias em confiança e integração de clientes estão ligadas à infraestrutura nacional de identidade digital, com a Agência de Serviços de Dados Digitais e Populacionais (DVV), juntamente com o Conselho Nacional de Polícia, programando o aplicativo da Carteira Europeia de Identidade Digital para dezembro de 2026, apoiando login de maior garantia e verificações de idade/identidade para casos de uso de comércio eletrônico regulamentados e de alto valor.
Desenvolvimentos recentes do setor
- Julho de 2026: A Motonet Oy lançou um novo aplicativo móvel que integra recursos de fidelidade, comércio eletrônico e busca de peças de reposição em uma única interface. A atualização consolida o engajamento do cliente em um único ponto de contato digital e pode aumentar a conversão ao reduzir o atrito entre descoberta de produtos, necessidades de serviço e checkout entre canais.
- Junho de 2026: A Verkkokauppa.com refinanciou suas linhas de dívida com um novo empréstimo a prazo de 15 milhões de EUR e uma linha de crédito rotativo de 20 milhões de EUR, ambos com vencimento de três anos. A estrutura de financiamento atualizada fortalece a margem de liquidez para apoiar o atendimento de pedidos, investimentos em sortimento e atualizações operacionais em meio à pressão competitiva.
- Maio de 2026: A Zalando lançou uma parceria com a Vestiaire Collective para oferecer itens de luxo autenticados de segunda mão em sua plataforma em 14 mercados, incluindo a Finlândia. A adição de estoque pré-usado verificado expande a seleção em re-commerce e eleva a régua competitiva para varejistas de moda locais e regionais que competem em sustentabilidade e profundidade de sortimento.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de comércio eletrônico da Finlândia é definido como o valor das compras online feitas por residentes na Finlândia de bens físicos e serviços entregues digitalmente, realizadas por meio de sites ou aplicativos e pagas online, com atendimento feito localmente ou por meio de envio transfronteiriço.
Exclusões de escopo: excluímos atividades puramente bancárias online, micropagamentos dentro de jogos e aquisições business-to-government.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo
- Smartphone / Móvel
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outros Métodos de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Mobiliário e Casa
- Brinquedos, Bricolagem e Mídia
- Outras Categorias de Produto
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa mapeando o que é contabilizado como gasto de varejo online na Finlândia e o que não é, alinhando então todos os insumos a esse limite. Fontes públicas nos ajudam a ancorar o acesso à internet, o comportamento de compra digital e o contexto macro para o gasto das famílias antes de avançarmos para a matemática do mercado.
Consultamos fontes sem paywall, como o Statistics Finland para indicadores de consumo doméstico e varejo, o Eurostat para séries de economia digital e população, e a OCDE para tendências comparáveis de consumo e preços. Sinais de comércio e transfronteiriços foram verificados usando as alfândegas finlandesas e estatísticas comerciais da UE quando relevante, e o contexto de políticas e pagamentos foi revisado usando publicações de bancos centrais e reguladores. Relatórios anuais de empresas, apresentações a investidores e imprensa de negócios de reputação foram usados para entender o mix de vendas, a exposição por categoria e a intensidade promocional, apoiados por uma assinatura paga que cobre dados financeiros de empresas e outra que cobre registros comerciais em nível de remessa para verificações de validação. Esta lista é ilustrativa, e muitas outras fontes públicas e pagas também foram usadas para coletar dados, validar suposições e esclarecer lacunas.
Entrevistas e pesquisas primárias
O trabalho primário foi usado para confirmar padrões de demanda por categoria, mudanças na participação online e como os pedidos transfronteiriços estão sendo contabilizados na prática por comerciantes e parceiros logísticos. Conversamos com operadores de marketplace, e-varejistas multicategoria, lojas online de marca própria, participantes do ecossistema de pagamentos e partes interessadas em entrega para testar suposições e preencher lacunas onde os dados públicos não são granulares. Para a Finlândia, o insumo foi equilibrado entre modelos de venda doméstica e transfronteiriça para que nossas taxas de conversão, comportamento de devolução e lógica de valor médio de pedido permanecessem realistas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | Diretores executivos (CXOs): 16% |
| Nível médio: 53% | Líderes funcionais/de unidade: 31% |
| Empresas menores: 16% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma combinação top-down e bottom-up, em que um conjunto de demanda é primeiro construído e depois verificado com checagens de realidade do lado da oferta. No lado top-down, reconstruímos o valor do varejo online combinando a direção do consumo das famílias com indicadores de adoção do comércio eletrônico, e depois restringindo-o ao que é realmente pedido e pago online (incluindo compras transfronteiriças enviadas para a Finlândia).
Para manter o modelo fundamentado, algumas impressões digitais do mercado foram tratadas como insumos-chave, como a penetração de internet e smartphones, a parcela de consumidores que compram online, faixas de valor médio de pedido por grandes agrupamentos de varejo, a intensidade de entrega e devolução (que impacta o relato do valor líquido), e a divisão entre atendimento doméstico e transfronteiriço. Insumos primários foram usados para calibrar como descontos e taxas de envio são tratados nas vendas relatadas, e para definir uma progressão realista da participação online em categorias que se movem mais lentamente.
A previsão foi feita usando análise de cenários, em que os direcionadores macro (direção de renda e inflação), a adoção digital e as restrições de capacidade logística foram variados dentro de faixas validadas por meio de entrevistas. Quando os pontos de verificação bottom-up estavam incompletos, as lacunas foram tratadas por meio de extrapolação conservadora a partir de comerciantes amostrados e benchmarks de categoria, seguida de uma etapa de ajuste para que os totais permaneçam consistentes com sinais macro independentes.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias passagens que buscam discrepâncias entre o resultado do modelo e sinais independentes, como a direção das vendas no varejo, a frequência de compras online e indicadores de atividade transfronteiriça. Se uma variância for encontrada, os direcionadores são revisitados e a suposição é corrigida ou explicitamente justificada, e então o cálculo é refeito para que o impacto seja rastreável.
Antes da aprovação final, o trabalho é revisado por outro analista para verificar a aritmética, as definições e se o número final está alinhado com as exclusões de escopo declaradas. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças bruscas nos gastos do consumidor, custos de envio, regras tributárias ou mudanças de política de plataforma. Pouco antes da entrega, fazemos uma rápida varredura final dos principais insumos para que os clientes recebam uma visão atualizada.
Tamanho do mercado de comércio eletrônico da Finlândia da Mordor Intelligence comparado a outras estimativas publicadas
Os valores publicados para o comércio eletrônico da Finlândia podem diferir mesmo quando o nome do tema parece idêntico, porque cada editora traça o limite do mercado de forma diferente e nem todos tratam pedidos transfronteiriços, taxas e devoluções da mesma maneira. As escolhas de tempo também importam, já que algumas estimativas se atêm a um ano-base anterior ou usam um ponto de conversão de moeda diferente ao relatar valores em USD.
Ao rastrear as divisões de atendimento, verificar como as devoluções e as taxas de envio são tratadas nas vendas relatadas, e atualizar as regras de inclusão transfronteiriça, a Mordor Intelligence mantém o número vinculado às compras online de residentes, em vez de totais mais amplos de transações digitais que podem inflar o mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 7,71 bilhões de USD (2025) | |
| Associação do Setor A | 8,60 bilhões de USD (2025) | Pode incluir um conjunto mais amplo de valor de transações digitais além do pedido online de bens e serviços digitais, e pode aplicar participações online mais altas em categorias de movimentação mais lenta sem verificações consistentes em relação aos limites de consumo das famílias. |
| Consultoria Global B | 6,90 bilhões de USD (2025) | Frequentemente usa uma visão mais restrita, focada apenas no varejo, que pode subestimar os pedidos transfronteiriços enviados para a Finlândia, e pode manter um crescimento conservador do valor médio de pedido que não é revalidado com frequência com insumos locais de comerciantes e entrega. |
A dispersão na tabela é largamente explicada pelo que é contabilizado como comércio eletrônico e como os ajustes transfronteiriços e de vendas líquidas são tratados na prática. Nosso método permanece repetível, em que cada insumo se conecta a um conjunto de demanda claro e depois é verificado com as realidades de comerciantes e entrega antes que o total do ano-base seja finalizado.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de e-commerce da Finlândia e o crescimento projetado?
O mercado está avaliado em USD 8,18 bilhões em 2026 e previsto para crescer a um CAGR de 6,12% para USD 10,99 bilhões até 2031.
Qual segmento está expandindo mais rapidamente no mercado de e-commerce da Finlândia?
O e-commerce B2B está avançando a um CAGR de 8,12% à medida que as empresas aceleram as aquisições digitais.
Qual é a dominância do comércio móvel na Finlândia?
Os smartphones representam 68,10% das transações online e continuam a crescer a um CAGR de 7,10%, refletindo uma base de consumidores que prioriza o móvel.
Por que os serviços Compre Agora Pague Depois estão ganhando tração?
As opções de BNPL estão expandindo a um CAGR de 9,66% à medida que os consumidores buscam ferramentas de orçamento flexíveis em meio às pressões inflacionárias.
Que mudança regulatória representa desafios para as PMEs finlandesas que vendem no exterior?
A partir de janeiro de 2025, as PMEs que superarem EUR 100.000 (USD 117.212,68) em vendas na UE devem cumprir o regime do Balcão Único de IVA, adicionando complexidade fiscal transfronteiriça.
Como as inovações logísticas estão impactando os compradores finlandeses rurais?
Quase 2.000 armários automatizados de encomendas reduzem os tempos e custos de entrega, aumentando a satisfação e o acesso em regiões rurais e sub-árticas.
Página atualizada pela última vez em:



