
Tamanho e Participação do Mercado de E-commerce da Coreia do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
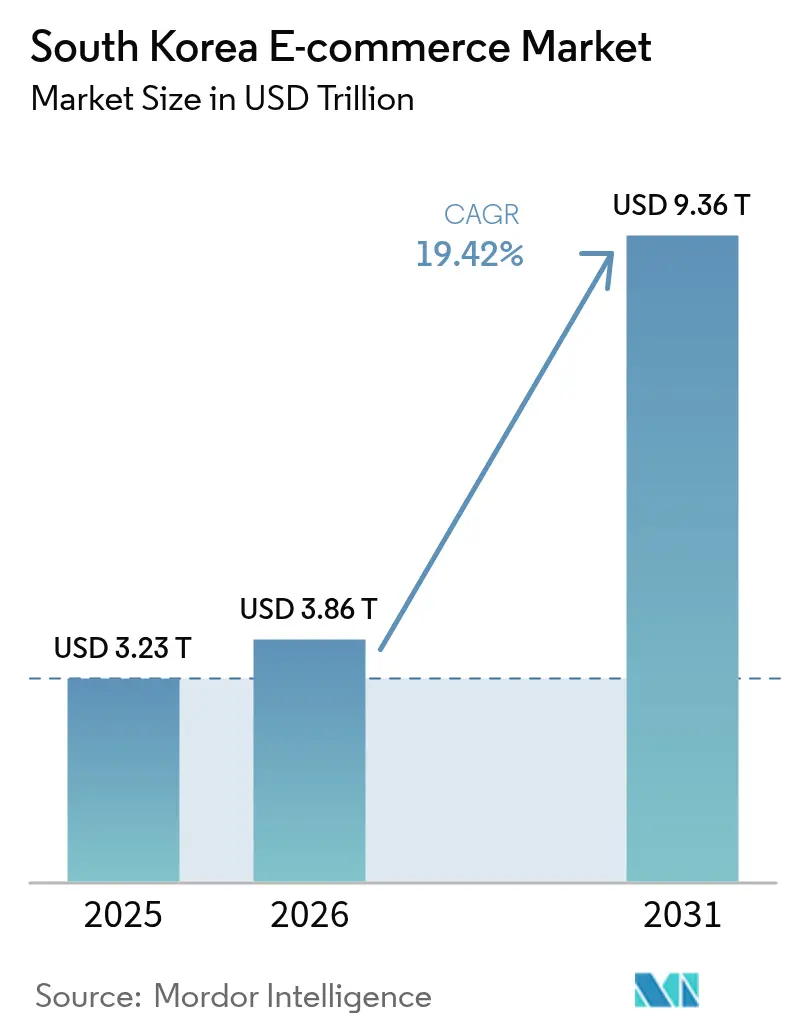
| Tamanho do mercado no ano base (2025) | 3.23 Trilhões de dólares |
| Tamanho do Mercado (2026) | 3.86 Trilhões de dólares |
| Tamanho do Mercado (2031) | 9.36 Trilhões de dólares |
| Growth Rate (2026 - 2031) | 19.42 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E-commerce da Coreia do Sul por Mordor Intelligence
O tamanho do Mercado de E-commerce da Coreia do Sul foi avaliado em USD 3,23 trilhões em 2025 e estima-se que cresça de USD 3,86 trilhões em 2026 para atingir USD 9,36 trilhões até 2031, a uma CAGR de 19,42% durante o período de previsão (2026-2031). Esse crescimento de quase três vezes ressalta o status do país como uma potência do comércio digital, ancorada por 96% de penetração de internet e uma das maiores taxas de propriedade de smartphones do mundo.[1]Ministério da Ciência e das TIC, "Comunicados de Imprensa do Novo Acordo Digital," msit.go.kr A inovação logística, os programas digitais apoiados pelo governo e a proliferação de super-aplicativos exclusivos para dispositivos móveis estão ampliando a base de consumidores endereçável e elevando as expectativas de serviço, especialmente nos densos corredores urbanos. A intensificação da concorrência de marketplaces chineses, a expansão da adoção de BNPL e a crescente demanda transfronteiriça por produtos de beleza e itens básicos de mercearia coreanos estão remodelando as estratégias das plataformas. Enquanto isso, o aumento dos custos de atendimento, regras mais rígidas de localização de dados e eventuais ações trabalhistas de entregadores destacam os riscos operacionais que as principais plataformas precisam enfrentar.
Principais Conclusões do Relatório
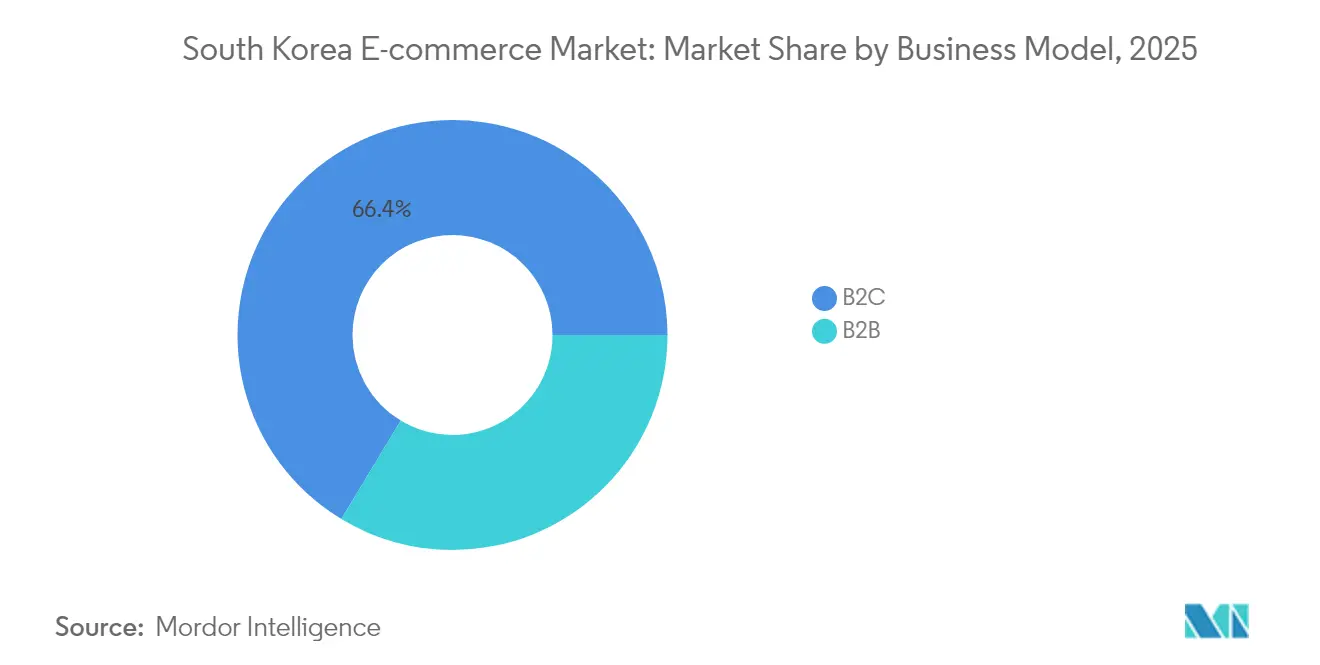
- Por modelo de negócio, o segmento B2C detinha 66,35% da participação do mercado de e-commerce da Coreia do Sul em 2025, enquanto o B2B tem previsão de crescer a uma CAGR de 23,45% até 2031.
- Por tipo de dispositivo, os smartphones responderam por 73,40% das transações em 2025; a categoria "outros dispositivos", que abrange alto-falantes inteligentes, eletrodomésticos conectados e hardware de AR/VR, está se expandindo a uma CAGR de 31,10% até 2031.
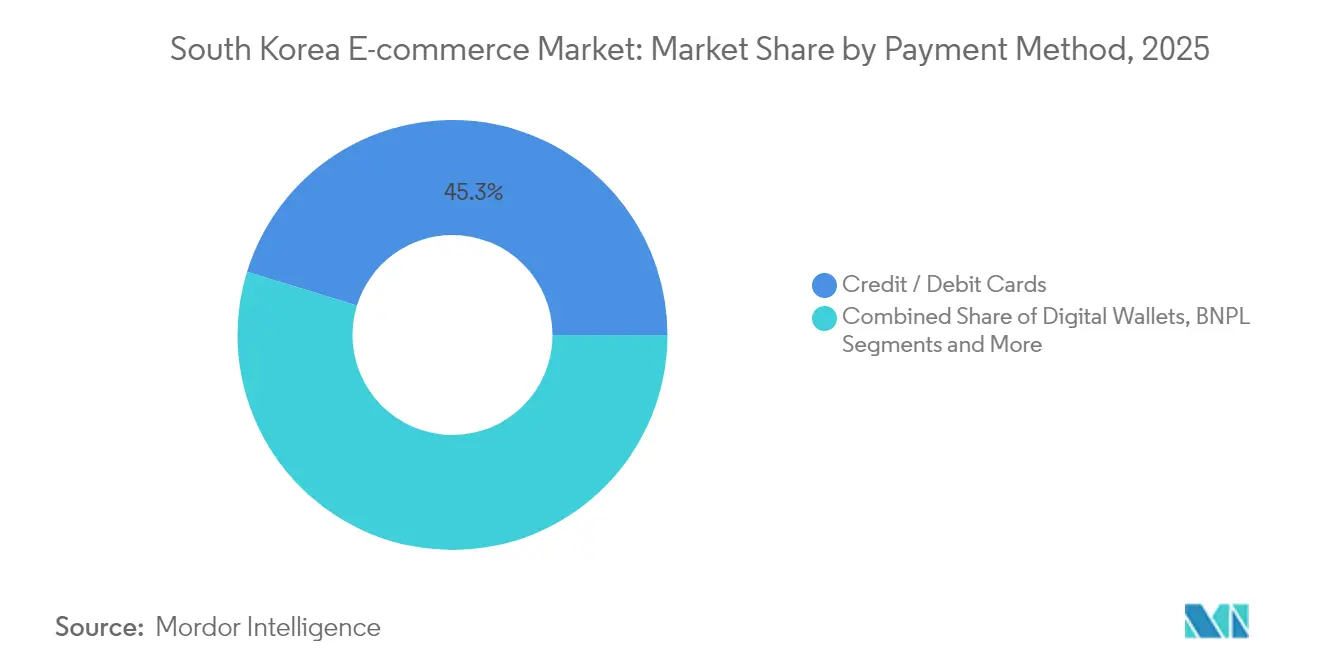
- Por método de pagamento, cartões de crédito e débito dominaram com 45,25% de participação em 2025, enquanto o BNPL deve crescer a uma CAGR de 33,00%, atingindo USD 9,12 bilhões até 2031.
- Por categoria de produto B2C, os eletrônicos de consumo lideraram com 20,60% de participação em 2025; alimentos e bebidas têm previsão de avançar a uma CAGR de 27,30% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E-commerce da Coreia do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expectativas Crescentes de Entrega no Mesmo Dia e ao Amanhecer entre Consumidores da Região Metropolitana de Seul | + 5.5% | Região metropolitana de Seul, com repercussão em Busan e outras grandes cidades | Curto prazo (≤ 2 anos) |
| Boom do Comércio Social Impulsionado pela Integração do Naver LIVE e da TikTok Shop | + 4.2% | Nacional, com concentração em centros urbanos | Médio prazo (2-4 anos) |
| Expansão Rápida de Super-aplicativos Exclusivos para Dispositivos Móveis | + 3.8% | Nacional, com maior adoção entre a faixa etária de 20 a 39 anos | Médio prazo (2-4 anos) |
| Hubs de Logística Inteligente Apoiados pelo Governo Impulsionam o Mercado | + 3.1% | Nacional, com concentração nos corredores logísticos próximos a Seul, Incheon e Busan | Longo prazo (≥ 4 anos) |
| Demanda de uma Sociedade Envelhecida por Comércio Rápido de Produtos de Saúde sem Prescrição | + 2.7% | Nacional, com maior impacto em regiões com populações idosas mais numerosas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expectativas Crescentes de Entrega no Mesmo Dia e ao Amanhecer entre Consumidores da Região Metropolitana de Seul
A rápida normalização da entrega ultrarrápida reformulou o comportamento de compras online; 44,3% dos compradores coreanos agora classificam a velocidade como o principal critério de compra. O Rocket Delivery da Coupang define o ritmo com atendimento no mesmo dia cobrindo 70% dos residentes, levando concorrentes como CJ OnStyle e NS Home Shopping a reduzir os prazos de corte para acompanhar. Os densos aglomerados populacionais em Seul permitem uma densidade de rotas com boa relação custo-benefício, incentivando centros de atendimento a menos de 11 km da maioria dos domicílios. Os gastos competitivos em logística estão acelerando a automação, enquanto o efeito cascata dos benchmarks metropolitanos está pressionando as cidades de segundo nível a elevar os padrões de serviço.
Boom do Comércio Social Impulsionado pela Integração do Naver LIVE e da TikTok Shop
O varejo por transmissão ao vivo tem previsão de capturar um quinto da receita online até 2025, à medida que a navegação migra da busca por palavras-chave para a descoberta orientada por conteúdo. A aba "Discovery" da Naver combina vídeos curtos com checkout em um clique, essencial para moda e beleza, onde as compras por impulso prosperam. As taxas de conversão de transmissões ao vivo superam as das listagens estáticas, e 60% dos coreanos já compraram por meio de formatos de compras ao vivo. As marcas pioneiras aproveitam parcerias com influenciadores para encurtar a lacuna de confiança, enquanto as plataformas monetizam o engajamento por meio de comissões com gorjetas e espaços publicitários.
Expansão Rápida de Super-aplicativos Exclusivos para Dispositivos Móveis
Kakao, Naver e Coupang estão integrando redes sociais, pagamentos, entretenimento e logística em ecossistemas unificados que aprofundam a fidelização dos usuários. Os compradores de super-aplicativos realizam transações 2,3 vezes mais frequentemente do que os usuários de aplicativos de propósito único, impulsionando o comércio móvel em direção a uma projetada participação de 77% dos gastos online até 2026. O gerenciamento de identidade integrado entre serviços permite que as plataformas explorem vantagens de dados para ofertas hiperpersonalizadas. O escrutínio regulatório está aumentando, mas a capacidade de subsidiar cruzadamente novos segmentos continua elevando as barreiras para os entrantes tardios.
Hubs de Logística Inteligente Apoiados pelo Governo Impulsionam o Mercado
O Plano Básico Nacional de Logística e o Novo Acordo Digital canalizam KRW 58,2 trilhões para automação e hubs de logística urbana até 2025. Os centros de logística inteligente certificados recebem incentivos para implantar roteamento por IA, armazenamento de alta densidade e veículos de baixa emissão que, em conjunto, reduzem os tempos de processamento e as pegadas de carbono. O alinhamento de políticas com os gastos em infraestrutura estimula o coinvestimento privado, reforçando a espinha dorsal física essencial para os compromissos de entrega na próxima hora.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Localização de Dados Elevando os Custos de Conformidade | -2.1% | Nacional, com impacto particular em plataformas internacionais | Médio prazo (2-4 anos) |
| Custos Saturados de Aquisição de Clientes Urbanos Superando o Crescimento do Valor Médio do Pedido | -1.8% | Seul, Busan e outros grandes centros urbanos | Curto prazo (≤ 2 anos) |
| Atrasos Alfandegários Transfronteiriços em Devoluções de Produtos de Beleza Coreanos | -1.5% | Global, com impacto particular nos mercados da América do Norte e da Europa | Médio prazo (2-4 anos) |
| Ações Trabalhistas de Entregadores Afetando a Capacidade de Última Milha | -1.2% | Nacional, com concentração nas redes de entrega urbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Localização de Dados Elevando os Custos de Conformidade
Os requisitos de armazenamento doméstico e de consentimento explícito para transferência elevam os gastos com nuvem e cibersegurança em até 55% para plataformas que anteriormente centralizavam dados no exterior. Os marketplaces estrangeiros de menor porte enfrentam encargos desproporcionais, reduzindo a intensidade competitiva e potencialmente retardando o lançamento de funcionalidades que dependem de pilhas globais de SaaS.
Custos Saturados de Aquisição de Clientes Urbanos Superando o Crescimento do Valor Médio do Pedido
A normalização da demanda pós-pandemia reduziu o crescimento nacional do e-commerce de quase 20% para 6,6% em 2024, enquanto as taxas de anúncios na região metropolitana de Seul subiram 35-40%. A defasagem de conversão em relação ao aumento dos preços de lances forçou mudanças para disciplina de custos; as grandes plataformas estão redirecionando orçamentos para programas de fidelidade e explorando a expansão para o exterior para restaurar o retorno sobre o investimento.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: Segmento B2B Supera o Mercado de Consumo
O tamanho do mercado de e-commerce da Coreia do Sul para transações B2C representou 66,35% de participação em 2025, impulsionado pelo motor de receita de USD 22,4 bilhões da Coupang e pela amplitude do marketplace da Naver. A robusta logística ao consumidor e os hábitos móveis consolidados ancoram a liderança do B2C, mas a digitalização de compras está transformando o B2B de nicho em motor de crescimento. O investimento de capital de risco totalizando USD 79,7 milhões em 35 startups sinaliza confiança do capital, e marketplaces como EC21 e Trade Korea ampliam a profundidade do catálogo para compradores industriais.
A faturação digital e o uTradeHub apoiado pelo governo comprimem ainda mais os ciclos de burocracia, incentivando as PMEs manufatureiras a migrar os pedidos rotineiros para o ambiente online. À medida que a adoção do B2B se acelera, a CAGR de 23,45% do segmento supera a trajetória geral do tamanho do mercado de e-commerce da Coreia do Sul, sugerindo um realinhamento da cadeia de valor em que os distribuidores dependem cada vez mais de vitrines virtuais para geração de leads.


Por Tipo de Dispositivo: Tecnologias Emergentes Perturbam a Dominância do Celular
Os smartphones geraram 73,40% do valor das transações em 2025, consolidando seu papel como interface central do mercado de e-commerce da Coreia do Sul. O design centrado em aplicativos, a segurança de pagamento biométrico e o marketing por notificações push impulsionam as taxas de compra semanal em mais de 14 pontos percentuais acima da média global. Ainda assim, o conjunto de "outros dispositivos" — alto-falantes inteligentes, smart TVs e headsets de AR/VR — avança a uma CAGR de 31,10%, impulsionado pelo ecossistema de casa conectada da Samsung e pelas APIs de pedidos por voz dos varejistas.
Os fluxos de trabalho em desktop persistem nas compras corporativas e nos segmentos de consumidores de alta consideração, mas a autenticação omnicanal permite que os compradores alternem entre pesquisa e finalização de compra em diferentes telas. As plataformas otimizam cada vez mais a continuidade da sessão em vez de funis específicos por dispositivo, reduzindo o atrito quando um usuário adiciona um item pela geladeira inteligente e conclui o pagamento pelo celular. A tendência redefine as prioridades de interface do usuário, passando da personalização por tela para uma estrutura de dados que une todos os pontos de acesso.
Por Método de Pagamento: BNPL Perturba a Dominância dos Métodos de Pagamento Tradicionais
Os cartões continuaram sendo o método predominante, processando 45,25% dos gastos online em 2025, refletindo a infraestrutura de crédito madura e a integração de programas de fidelidade com super-aplicativos. A CAGR de 33,00% do BNPL, no entanto, o posiciona como o método de pagamento a ser observado; Naver Financial, Toss Bank e Hyundai Card oferecem parcelamentos sem juros para diversificar a entrada de consumidores mais jovens. A Comissão de Serviços Financeiros agora exige verificações de adequação e divulgação mais clara de taxas, introduzindo uma supervisão semelhante à do crédito na categoria nascente.
As carteiras digitais, como o Samsung Pay, aproveitam a ubiquidade do NFC e a integração com super-aplicativos, detendo 42% de participação nos pagamentos por carteira móvel. A tokenização no back-end, combinada com protocolos de login único, aumenta a velocidade do checkout e reduz o abandono, garantindo que as carteiras permaneçam essenciais mesmo com o BNPL avançando para cestas de maior valor.
Por Categoria de Produto B2C: Alimentos e Bebidas Lidera a Revolução do Crescimento
Os eletrônicos de consumo mantiveram uma participação de 20,60% em 2025, mas os alimentos frescos e embalados estão reescrevendo os gráficos de crescimento com uma CAGR de 27,30%. O modelo de entrega ao amanhecer da Kurly ilustra o potencial de margem quando os perecíveis encontram um atendimento com timing preciso. Uma participação de 30% das vendas online agora provém de cestas de mercearia e kits de refeição, direcionando o investimento em logística para capacidades de cadeia de frio.
Beleza e cuidados pessoais aproveitam a ressonância global da beleza coreana; as marcas usam tutoriais em transmissão ao vivo para demonstrar técnicas de aplicação, facilitando a conversão além das fronteiras. Os marketplaces de moda estão migrando para o recomércio, evidenciado pela aquisição da Poshmark pela Naver por USD 1,2 bilhão, visando às tendências globais de renovação de guarda-roupas. Os móveis, antes prejudicados pela hesitação tátil, se beneficiam de ferramentas de visualização em AR, reduzindo as taxas de devolução e apoiando o upselling de acessórios de decoração acionados por varreduras virtuais de ambientes.
Análise Geográfica
O corredor metropolitano de Seul responde por 44,50% do faturamento online nacional, viabilizado por densas redes de atendimento que comprimem as distâncias de última milha e justificam sobretaxas premium para entrega no mesmo dia. O mercado de e-commerce da Coreia do Sul prospera nesse núcleo urbano onde a renda disponível e a adoção de dispositivos móveis convergem. Busan e Incheon ficam atrás, mas mostram um impulso desproporcional à medida que os hubs de logística inteligente entram em operação sob os programas de certificação do governo.
A atividade transfronteiriça se intensificou, com compradores coreanos gastando USD 3,1 bilhões em plataformas chinesas em 2024, registrando um salto de 84% em relação ao ano anterior. Importações de eletrônicos e moda com preços competitivos desfrutam de desembaraço aduaneiro rápido por meio de rotas aéreas aprimoradas em Incheon, embora os players domésticos façam lobby por reciprocidade com base na localização de dados. A aceleração das expansões internacionais pelos gigantes coreanos compensa a saturação doméstica; o braço taiwanês da Coupang quintuplicou a contagem de SKUs no início de 2025, validando a replicação do Rocket Delivery no exterior.
A penetração rural, embora menor, está se beneficiando de projetos-piloto com drones e armários automatizados de encomendas em lojas de conveniência. Os subsídios governamentais para banda larga em municípios remotos ampliam a demanda endereçável, diluindo progressivamente a lacuna de serviço urbano-rural que historicamente limitava a viabilidade de entrega no mesmo dia fora das grandes cidades.
Panorama regulatório
A Coreia do Sul regula o comércio eletrônico por meio de regras de proteção ao consumidor, concorrência, tributação e governança de dados que colocam cada vez mais responsabilidade sobre as plataformas (incluindo a facilitação de C2C), e não apenas sobre os vendedores individuais. Um marco fundamental de 2026 é a versão emendada da Lei de Proteção ao Consumidor no Comércio Eletrônico (Lei nº 21312), promulgada em janeiro de 2026 após um processo de emenda da Assembleia Nacional em dezembro de 2025, com alterações associadas entrando em vigor em julho de 2026. A Comissão de Comércio Justo da Coreia (KFTC) também conduziu consultas em 2026 sobre atualizações do Decreto de Execução e das Regras, incluindo verificação mais rígida da identidade dos vendedores e critérios de designação de representante local para operadores estrangeiros que atendem consumidores coreanos.
Os requisitos de conformidade continuam a se expandir em escopo e detalhamento operacional. O arcabouço de 2026 reforça os controles sobre padrões enganosos ("dark patterns") e a transparência de avaliações, e estabelece obrigações mais claras para as plataformas que intermedeiam transações C2C, elevando as expectativas de monitoramento e tratamento de disputas. Para os marketplaces estrangeiros e operadores intermediários, a orientação da regra concentra-se na presença local por meio de um representante baseado na Coreia (quando se aplicam limites de enquadramento) e em um tratamento mais formalizado das reclamações dos consumidores, enquanto obrigações paralelas, como o relatório periódico de transações relacionadas ao IVA para prestadores de serviços intermediários estrangeiros, adicionam carga recorrente de relatórios e necessidades de integração de sistemas.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico na Coreia do Sul vai de proprietários de marcas e comerciantes (incluindo PMEs e vendedores transfronteiriços), passando por marketplaces ou plataformas de venda direta ao consumidor, incluindo camadas de habilitação como ferramentas de capacitação de comerciantes (criação de vitrines, anúncios, live-commerce e conteúdo), pagamentos (cartões, carteiras digitais, BNPL) e redes de atendimento de pedidos que competem em níveis de serviço de entrega no mesmo dia e ao amanhecer. Grandes plataformas combinam geração de demanda (busca, conteúdo e tráfego de super-apps) com serviços para comerciantes, enquanto provedores de logística e braços internos de atendimento de pedidos cuidam do processamento de entrada, triagem, transporte de longa distância e entrega de última milha. A Área Metropolitana de Seul continua sendo o centro operacional de gravidade para densidade de armazenagem e entrega, e o ritmo de construção de novas instalações logísticas tem sido limitado pelas condições de financiamento e custo de construção, intensificando o prêmio sobre utilização, automação e eficiência de roteamento.
A regulamentação e as práticas de liquidação de pagamentos influenciam a forma como o valor é capturado ao longo da cadeia. Medidas relativas a padrões enganosos e à responsabilização das plataformas aumentam os custos de conformidade na experiência do usuário front-end, na governança de vendedores e no atendimento ao cliente, enquanto regras que afetam o momento e a divulgação dos pagamentos aumentam a disciplina operacional na liquidação dos marketplaces e na construção de confiança dos comerciantes. Nesse contexto, a automação e a otimização (demanda preditiva, embalagem, roteamento e agentes de compras voltados ao cliente) estão se tornando uma alavanca para compensar as pressões de atendimento de pedidos e aquisição de clientes, e os modelos de fulfillment-as-a-service ampliam o acesso a recursos de entrega de alta velocidade para vendedores terceiros que não conseguem construir sua própria estrutura logística.
Cenário Competitivo
A liderança de mercado se consolida em torno de Coupang e Naver, cuja participação combinada de 42% proporciona vantagens de escala em logística e análise de dados. O modelo verticalmente integrado da Coupang maximiza o controle de estoque e atendimento, impulsionando 90% das vendas por meio de estoque próprio e sustentando seu programa de fidelidade Rocket WOW. A Naver prefere uma abordagem de marketplace com ativos leves, obtendo receita de comissões enquanto aproveita a dominância em buscas e os mecanismos de recomendação por IA para aprofundar o tamanho do carrinho.
Concorrentes especializados conquistam nichos duradouros: a Kurly mira o segmento premium de mercearia, a Musinsa ancora a moda jovem e a Oasis Corp. mira os segmentos de mercearia de valor por meio da proposta de aquisição da 11Street. O foco em categorias protege a diferenciação contra os rivais de super-aplicativos de amplo alcance.
Os entrantes chineses elevam a pressão sobre os preços; AliExpress e Temu exploram economias do lado da oferta para subcotar as listagens domésticas, obrigando os incumbentes coreanos a acelerar o fornecimento de marcas próprias e o recrutamento de vendedores transfronteiriços. Rumores de uma joint venture logística entre Shinsegae e Alibaba sugerem crescente interesse em reunir ativos físicos para igualar a promessa de entrega da Coupang. A fusões e aquisições estratégicas, exemplificadas pela compra da Farfetch pela Coupang por USD 500 milhões, destacam uma mudança acentuada em direção ao estoque de luxo de alta margem.
Líderes do Setor de E-commerce da Coreia do Sul
Coupang Corp.
Naver Shopping
eBay Inc.
Amazon.com Inc.
EMart
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
As experiências de comércio impulsionadas por IA estão abrindo novas rotas de monetização e diferenciação além da busca tradicional por palavras-chave e das listagens estáticas, e os grandes grupos estão avançando de widgets de recomendação para fluxos de compras conversacionais e agênticos. Em abril de 2026, o Shinsegae Group assinou um memorando de entendimento com a OpenAI para desenvolver um modelo de comércio de IA de ponta a ponta, incluindo um agente de compras de IA alimentado pelo ChatGPT para o aplicativo Emart ainda em 2026, enquanto a Naver expandiu os recursos de seu Shopping AI Agent ao longo de 2026 e lançou serviços logísticos voltados a comerciantes. Esses movimentos criam espaço para marcas e vendedores que conseguem fornecer dados de produtos mais ricos, catálogos estruturados e conteúdo (incluindo formatos ao vivo e curtos) que os agentes de IA consigam interpretar com confiabilidade, melhorando a conversão em categorias complexas e sustentando formatos publicitários de maior valor.
A habilitação de logística e atendimento de pedidos para comerciantes também está deixando de ser uma capacidade exclusiva das plataformas para se tornar uma camada de serviço voltada ao lado da venda, destinada a PMEs e vendedores de marketplaces. A Naver lançou a versão beta aberta do N-Delivery by Naver (N-Delivery FBN) em julho de 2026, estendendo as opções de entrega ao amanhecer e aos domingos a um conjunto mais amplo de produtos por meio de uma solução de atendimento de pedidos voltada aos vendedores. A Naver também aumentou sua participação na Kurly em maio de 2026, com um investimento de 33 bilhões de KRW vinculado à expansão da infraestrutura logística de comércio. Ao mesmo tempo, a entrada em vigor, em julho de 2026, da versão emendada da Lei de Comércio Eletrônico aumenta os requisitos operacionais relacionados a avaliações, identificação de vendedores e governança de operadores estrangeiros, criando demanda por ferramentas de conformidade, serviços de representante local e soluções padronizadas de integração e monitoramento de vendedores que reduzam o risco para as plataformas, mantendo, ao mesmo tempo, o sortimento transfronteiriço atraente para os consumidores coreanos.
Desenvolvimentos recentes do setor
- Julho de 2026: A Naver lançou a versão beta aberta do N-Delivery by Naver (N-Delivery FBN), expandindo os serviços de atendimento de pedidos para que os vendedores possam oferecer entregas ao amanhecer e aos domingos em uma gama mais ampla de produtos. Isso fortalece a capacidade da Naver de reter e expandir seu ecossistema de comerciantes, empacotando o desempenho de entrega como um serviço de plataforma, em vez de uma capacidade própria do vendedor.
- Abril de 2026: A Coupang anunciou um programa de investimento de 84 milhões de dólares americanos em startups de tecnologia de IA nos Estados Unidos e no mundo, incluindo trabalho com a empresa de robótica Contoro, vinculado a possíveis pilotos em instalações logísticas na Coreia. A iniciativa mostra como as parcerias de automação estão sendo usadas para reduzir o custo de atendimento de pedidos e melhorar a velocidade, reforçando a logística como um fosso competitivo central no comércio eletrônico coreano.
- Janeiro de 2024: A Coupang adquiriu o negócio e os ativos da Farfetch, adicionando uma plataforma global de comércio eletrônico de luxo ao seu portfólio. O negócio ampliou a exposição da Coupang a categorias de maior margem e criou novas alavancas para sortimento premium e segmentação de clientes, ao lado de seu motor logístico voltado ao mercado de massa.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, dimensionamos o comércio eletrônico da Coreia do Sul como o valor de bens e serviços encomendados por meio de canais digitais ou telefônicos, abrangendo tanto B2C quanto B2B, em que o atendimento do pedido ocorre por entrega ou correio.
Exclusões de escopo: Vendas de varejo puramente presenciais, sem uma etapa de pedido on-line ou telefônico, mesmo que posteriormente apoiadas por marketing digital, não são contabilizadas.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo
- Smartphone / Celular
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outros Métodos de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Faça Você Mesmo e Mídia
- Outras Categorias de Produtos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para ancorar o modelo de mercado em fluxos de transação mensuráveis e no comportamento dos compradores. Analisamos séries temporais oficiais que reportam os valores das transações de compras on-line e as participações das compras via dispositivos móveis, o que nos ajudou a verificar a direção do crescimento e os padrões de sazonalidade.
As fontes públicas que fundamentaram as premissas incluíram, entre outras, o Statistics Korea (divulgações de tendências de compras on-line), publicações do Bank of Korea sobre pagamentos e condições financeiras, estatísticas de comércio do Korea Customs Service para sinais de compras transfronteiriças, e indicadores de comércio digital e comércio eletrônico da OCDE e da UNCTAD. Também consultamos registros de empresas e apresentações a investidores para comentários sobre o mix de canais, além de cobertura de imprensa confiável sobre mudanças regulatórias e grandes eventos de demanda. Em seguida, apoiamos essas informações com assinaturas pagas seletivas para dados financeiros de empresas, notícias e finanças, e bancos de dados de patentes, quando relevante. Estes são apenas exemplos representativos, e muitas outras fontes também foram utilizadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
Os insumos primários foram obtidos por meio de entrevistas e pesquisas curtas com operadores de marketplaces e varejo, especialistas em logística e atendimento de pedidos, partes interessadas em pagamentos e fraude, e vendedores focados em categorias específicas. Usamos essas conversas para confirmar o que está incluído nos valores de transação reportados, para testar taxas de comissão e mudanças de preços realistas, e para alinhar a visão de previsão para a Coreia do Sul com o que os operadores observam na prática.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 32% | Diretores executivos (CXOs): 13% |
| Nível médio: 51% | Líderes funcionais/de unidade: 41% |
| Pequenos players: 17% | Gerentes: 46% |
Dimensionamento de mercado e previsão
O dimensionamento parte de uma construção top-down, em que os valores reportados de transações de compras on-line e as divisões por categoria são reconstruídos em um conjunto de receitas de comércio eletrônico para a Coreia do Sul, sendo então alinhados às regras de escopo relativas a canal e atendimento de pedidos. Os resultados são corroborados por meio de aproximações bottom-up seletivas, como a amostragem de valores médios de pedidos e volumes de pedidos por categoria principal, e a verificação dos níveis implícitos de GMV em relação ao feedback de vendedores e operadores.
Os insumos mais relevantes foram a tendência do valor das transações de compras on-line, a participação das compras via dispositivos móveis, as diferenças de crescimento por categoria (por exemplo, serviços alimentícios e supermercados em comparação com bens discricionários), sinais de compras transfronteiriças provenientes de indicadores de comércio e aduana, e o impacto prático da velocidade de entrega e dos custos de devolução sobre a conversão e as compras recorrentes. Quando os dados bottom-up diretos eram escassos, preenchemos as lacunas com intervalos conservadores acordados nas entrevistas, e ampliamos esses intervalos apenas quando várias fontes apontavam na mesma direção.
As previsões foram elaboradas por meio de análise de cenários, uma vez que a demanda é sensível aos gastos do consumidor, à intensidade promocional e a mudanças regulatórias ou de plataforma difíceis de capturar com uma única curva fixa. As variáveis foram projetadas usando uma combinação de tendências oficiais recentes e consenso de especialistas primários, sendo então traduzidas em valor de mercado por meio de etapas claras e auditáveis.
Validação de dados e ciclo de atualização
Realizamos várias verificações antes de finalizar os números, incluindo testes de variação ano a ano, verificações de deslocamento da participação por categoria e comparações com sinais independentes, como a movimentação da participação móvel e as taxas de crescimento reportadas nas compras on-line. Quaisquer valores discrepantes que não correspondiam a eventos conhecidos foram reelaborados, e as premissas foram testadas novamente por meio de contatos de acompanhamento com entrevistados selecionados.
Cada divulgação passa por uma revisão analítica em múltiplas etapas, de modo que o escopo, os cálculos e a lógica sejam consistentes ao longo dos anos. Os relatórios são atualizados anualmente, com atualizações intermediárias caso um evento relevante altere a demanda, a regulamentação ou o comportamento dos canais, e uma revisão final pré-entrega é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de comércio eletrônico da Coreia do Sul segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos publicados para o comércio eletrônico da Coreia do Sul podem parecer muito distantes entre si, mesmo quando todos tratam de compras on-line. As diferenças geralmente decorrem do que é contabilizado como valor de comércio eletrônico, se o B2B está incluído, como os pedidos transfronteiriços são tratados, e qual ano e momento cambial é utilizado.
A maior diferença costuma estar em saber se a estimativa é um valor de transação semelhante ao GMV para todos os pedidos on-line ou apenas a receita contida em categorias específicas do varejo; neste modelo, a Mordor Intelligence contabiliza tanto as receitas de comércio eletrônico B2C quanto B2B, mantendo o escopo vinculado a pedidos entregues, feitos por canais on-line ou telefônicos. Outros números publicados também podem aplicar diferentes cenários de crescimento (promoções mais agressivas ou gastos do consumidor mais conservadores), ou podem não reverificar as participações por categoria e o mix móvel antes de converter a moeda local para USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,23 trilhões de USD (2025) | |
| Publicação Setorial A | 0,17 trilhão de USD (2024) | Utiliza totais anuais de transações de compras on-line reportados em moeda local e converte para USD, mas parece tratar o valor como GMV exclusivamente de varejo e não inclui claramente os fluxos de pedidos B2B, o que reduz o total em comparação com um escopo de receita mais amplo. |
| Consultoria Regional B | 0,20 trilhão de USD (2025) | Concentra-se no valor de checkout de marketplace e varejo B2C e pode excluir pedidos feitos por telefone e partes das compras B2B, e as premissas do modelo para compras transfronteiriças e mudanças na participação por categoria não são totalmente explicadas, o que pode alterar o total de forma significativa. |
A dispersão observada na tabela é explicada principalmente pelo escopo e pelo tratamento das unidades, especialmente a inclusão do B2B e se o número representa o valor total de transações ou um subconjunto mais restrito do varejo. Nossa abordagem mantém as etapas rastreáveis a tendências de transação observadas, movimentos por categoria e premissas validadas, o que torna o valor final de mercado mais fácil de reproduzir e atualizar quando as condições mudarem.


Principais Perguntas Respondidas no Relatório
O que está impulsionando o rápido crescimento do mercado de e-commerce da Coreia do Sul?
Infraestrutura digital excepcional, logística agressiva de entrega no mesmo dia, ecossistemas de super-aplicativos e crescente atividade transfronteiriça sustentam uma perspectiva de CAGR de 19,42%.
Qual modelo de negócio está se expandindo mais rapidamente no varejo online coreano?
O segmento B2B tem projeção de crescimento de 23,45% ao ano até 2031, à medida que os fabricantes digitalizam suas compras.
Qual é a relevância do BNPL na Coreia do Sul?
O BNPL é o método de pagamento de crescimento mais rápido, caminhando para USD 9,12 bilhões até 2031 com uma CAGR de 33,00%.
Por que alimentos e bebidas estão crescendo online?
Pioneiros em entrega ao amanhecer, como a Kurly, combinam logística de cadeia de frio com a demanda por produtos frescos, impulsionando a categoria a uma CAGR de 27,30%.
Qual é a participação do celular no e-commerce coreano?
Os smartphones responderam por 73,40% das transações em 2025, e o comércio móvel tem projeção de atingir 76,10% de participação até 2026.
Quais riscos poderiam desacelerar o impulso do e-commerce?
Os custos de conformidade com a localização de dados, os crescentes gastos com aquisição de clientes e as periódicas ações trabalhistas de entregadores reduzem coletivamente em mais de 5% o potencial de CAGR de longo prazo.
Página atualizada pela última vez em:



