
- África do Sul
- Albânia
- Alemanha
- América do Norte
- Argentina
- Ásia
- Austrália
- Áustria
- Barein
- Bélgica
- Brasil
- Bulgária
- Canadá
- Catar
- Chile
- China
- Chipre
- Coreia do Sul
- Croácia
- Dinamarca
- Egito
- Emirados Árabes Unidos
- Eslovênia
- Espanha
- Estados Unidos
- Estônia
- Europa
- Filipinas
- Finlândia
- França
- Grécia
- Hong Kong
- Hungria
- Índia
- Indonésia
- Irlanda
- Islândia
- Itália
- Japão
- Kuwait
- Letônia
- Lituânia
- Luxemburgo
- Macedônia do Norte
- Malásia
- Malta
- México
- Moldávia
- Nigéria
- Noruega
- Nova Zelândia
- Omã
- Oriente Médio e África
- Países Baixos
- Panamá
- Polônia
- Portugal
- Reino Unido
- Romênia
- Sérvia
- Singapura
- Suécia
- Suíça
- Taiwan
- Tchéquia
- Turquia
- Vietnã
Análise do Mercado de E-commerce da Arábia Saudita por Mordor Intelligence
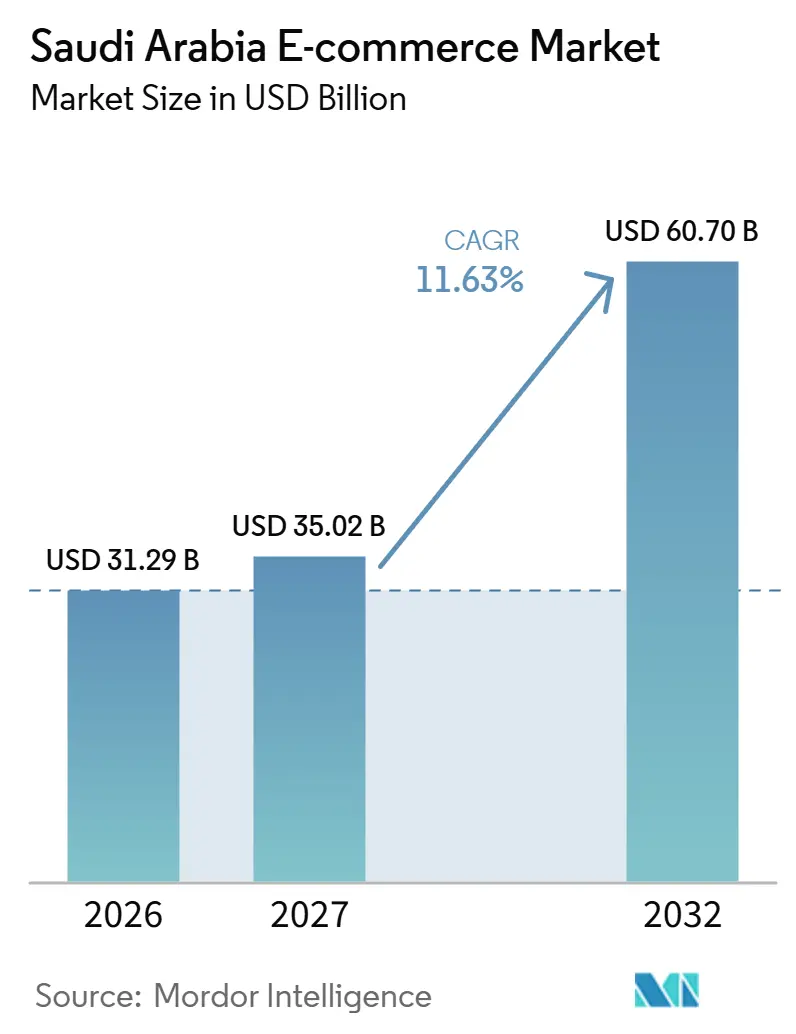
O tamanho do mercado de e-commerce da Arábia Saudita foi avaliado em 31,29 bilhões de USD em 2026 e estima-se que cresça de 35,02 bilhões de USD em 2027 para atingir 60,7 bilhões de USD até 2032, a uma CAGR de 11,63% durante o período de previsão (2027-2032).
Na Arábia Saudita, o amplo acesso à internet e os pagamentos digitais consolidados sustentam o alcance dos aplicativos de varejo móvel. Os varejistas podem utilizar esse alcance para pedidos de supermercado e produtos especializados quando o pagamento e o cumprimento de pedidos funcionam em conjunto. Os serviços de marketplace e os canais próprios dos varejistas oferecem diferentes formas de conectar vendedores a clientes. Rotas de entrega longas e opções limitadas de devolução podem reduzir o apelo de ampliar as áreas de atendimento. A expansão, portanto, favorece as áreas de captação onde o operador consegue concluir o pedido a um custo de entrega viável.
Principais Destaques do Relatório
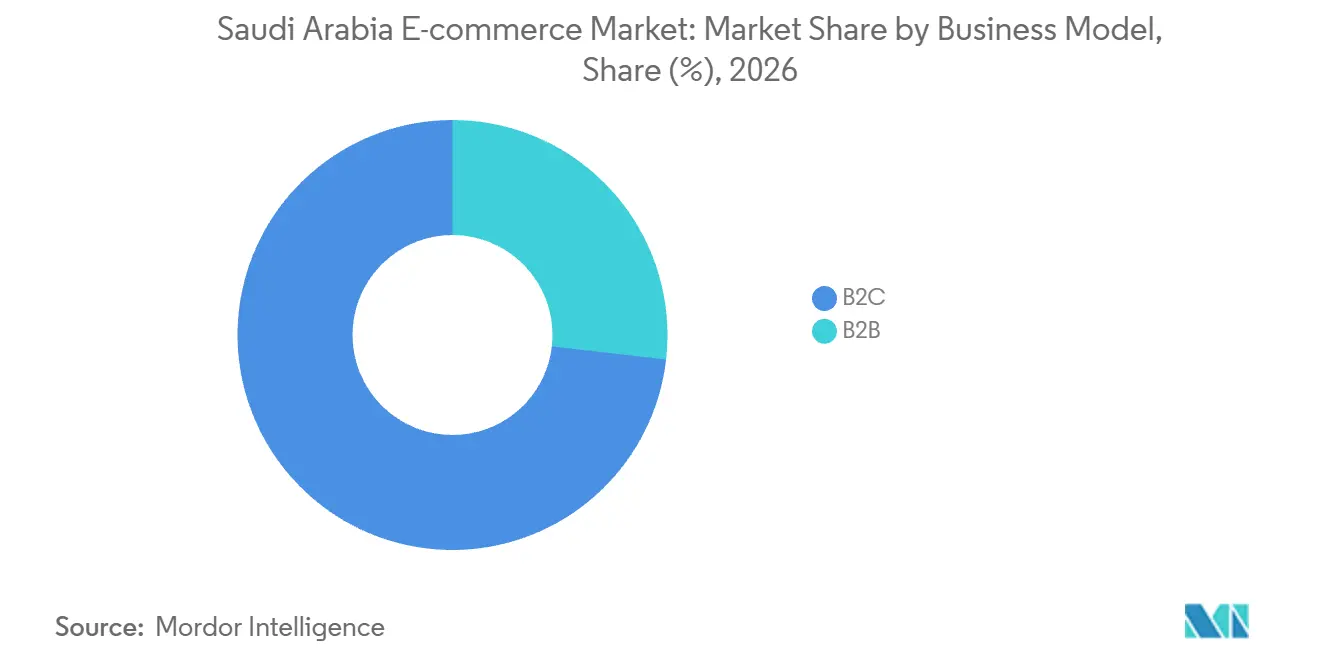
- Por modelo de negócio, o B2C detinha uma participação de 73,18% no mercado de e-commerce da Arábia Saudita em 2026, enquanto o B2B tem previsão de crescimento mais rápido, com uma CAGR de 13,15% durante 2027-2032.
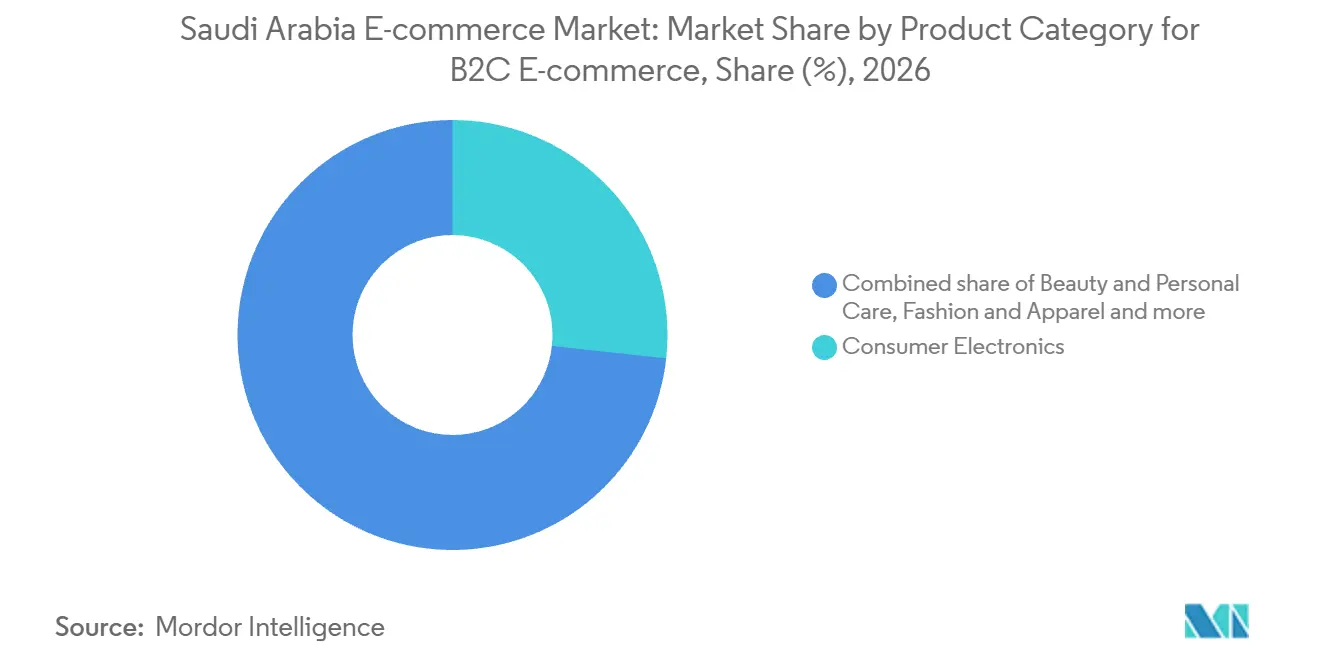
- Entre as categorias de produtos B2C, os eletrônicos de consumo detinham uma participação de 26,74% no e-commerce B2C em 2026, e o segmento de alimentos e bebidas tem previsão de crescimento mais rápido, com uma CAGR de 13,42% durante 2027-2032.
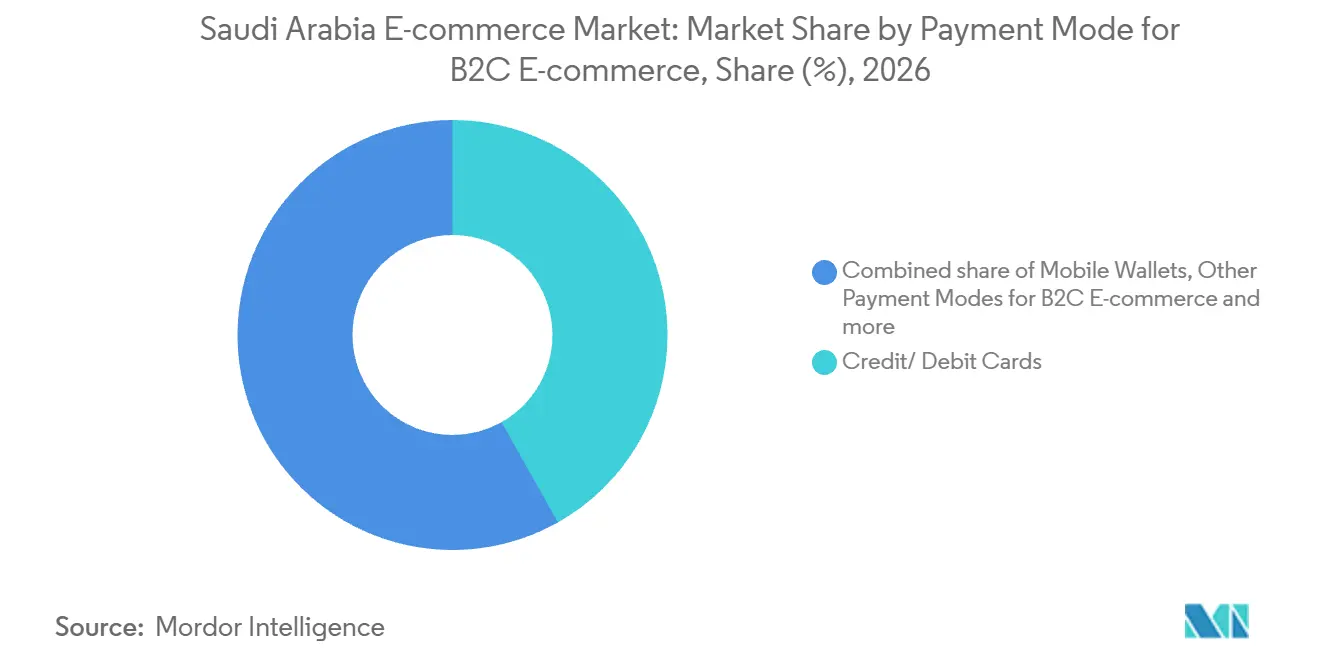
- Entre os modos de pagamento B2C, os cartões de crédito e débito detinham uma participação de 41,84% no e-commerce B2C em 2026, com as carteiras digitais com previsão de crescimento mais rápido, com uma CAGR de 14,41% durante 2027-2032.
- Os smartphones detinham uma participação de 78,79% no e-commerce B2C em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com uma CAGR de 12,77% durante 2027-2032.
- Geograficamente, Riade detinha uma participação de 34,87% no tamanho do mercado de e-commerce da Arábia Saudita em 2026, e a Província Oriental tem previsão de crescimento mais rápido, com uma CAGR de 12,46% durante 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Cobertura 5G e Penetração de Internet de 99,6% | +2.7% | Nacional | Médio prazo (2-4 anos) |
| Migração do dinheiro em espécie para cartão impulsionada pela Rede Nacional de Pagamentos (Mada) | +4.2% | Nacional | Curto prazo (≤ 2 anos) |
| Rápida adoção de entrega de supermercado em cidades de segundo nível | +3% | Bairros selecionados de Jeddah e Dammam | Médio prazo (2-4 anos) |
| Integração de PMEs via habilitação de e-commerce da Monsha'at | +2.6% | Nacional | Médio prazo (2-4 anos) |
| Aceleração dos gastos com comércio social pela Geração Z | +1.9% | Nacional | Curto prazo (≤ 2 anos) |
| Cumprimento de pedidos com inteligência artificial e implantação de dark stores | +1.8% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Cobertura 5G e Penetração de Internet de 99,6%
Para um varejista online, a conectividade cria uma rota para os clientes além da área de captação de uma loja física individual. A rede 5G da Arábia Saudita cobria 78% da população no primeiro trimestre de 2025. Separadamente, 99,0% dos indivíduos com idades entre 15 e 74 anos na Arábia Saudita utilizaram a internet em 2025.[1] Onde produtos e entrega estão disponíveis, uma vitrine online pode conectar o acesso à rede com um pedido que o comerciante pode cumprir. Os varejistas podem, consequentemente, definir a expansão online em torno de áreas de captação com entrega viável, utilizando a conectividade para alcançar compradores sem precisar de uma filial em cada localidade.
Migração do dinheiro em espécie para carto impulsionada pela Rede Nacional de Pagamentos (Mada)
A integração à rede de pagamentos pode transformar uma base consolidada de titulares de cartão em uma fonte prática de pedidos online. As transações de e-commerce com cartão Mada na Arábia Saudita atingiram 547 milhões no primeiro trimestre de 2026. Em 7 de julho de 2025, o Banco Central Saudita (SAMA) anunciou o lançamento de uma interface de pagamentos para e-commerce com especificações padronizadas para que os provedores se conectem à Mada e às redes de pagamento globais.[2] As conexões padronizadas podem reduzir o trabalho técnico separado que os provedores de pagamento precisam realizar ao atender varejistas em redes suportadas. Para varejistas menores, a integração no nível do provedor pode tornar a aceitação da Mada acessível sem que cada comerciante precise construir sua própria conexão com a rede de pagamentos.
Rápida adoção de entrega de supermercado em cidades de segundo nível
A entrega de supermercado de bairro cria uma rota para pedidos online construída em torno da próxima necessidade de reabastecimento doméstico. Em janeiro de 2026, o serviço de supermercado Keemart da Meituan estava ativo por meio do aplicativo Keeta em bairros selecionados de Jeddah e Dammam, entregando produtos frescos e itens do dia a dia. O formato de bairro torna a área de atendimento parte da oferta varejista, pois um comprador só pode fazer pedidos onde o operador realiza entregas. Uma variedade útil de itens frescos e do cotidiano pode apoiar ocasiões de compra recorrentes pelo mesmo aplicativo. Adicionar o próximo bairro pode, portanto, aprofundar o negócio de supermercado do aplicativo por meio de outra área de entrega definida, com a expansão vinculada a um sortimento local passível de pedido.
Integração de PMEs via habilitação de e-commerce da Monsha'at
A digitalização de pequenas lojas pode expandir as compras online quando uma nova vitrine consegue processar um pedido desde o pagamento até o despacho. Em janeiro de 2025, a Community Jameel Foundation, a Monsha'at e a Twsa'a lançaram uma iniciativa para ajudar lojas tradicionais a estabelecer operações de e-commerce. O suporte incluiu gateways de pagamento, soluções de envio, ferramentas de marketing e gestão de estoque, treinamento e workshops. A combinação dessas funções pode reduzir o ônus de coordenação que um comerciante enfrentaria ao reunir as capacidades necessárias para vender online. O treinamento também pode ajudar os funcionários a conectar o recebimento de pedidos com o trabalho operacional necessário para concluir uma venda. Para os varejistas tradicionais, o valor da habilitação pode residir em integrar pagamento, envio e capacidade da equipe na mesma decisão de lançamento.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos de última milha fora dos corredores metropolitanos | -2% | Nacional | Longo prazo (≥ 4 anos) |
| Complexidade da logística de devoluções transfronteiriças | -1.3% | Nacional | Médio prazo (2-4 anos) |
| Baixa confiança no BNPL entre compradores mais velhos | -0.4% | Nacional | Médio prazo (2-4 anos) |
| Ônus de conformidade com fraude cibernética e soberania de dados | -0.9% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos custos de última milha fora dos corredores metropolitanos
Rotas de entrega com baixo volume podem tornar o próximo cliente online caro de atender, mesmo quando a vitrine já está disponível. Em dezembro de 2025, a Grant Thornton identificou longas distâncias de deslocamento, baixa densidade de entregas e modelos de entrega intensivos em mão de obra como fatores que impulsionam os altos custos de última milha na Arábia Saudita. Essa combinação distribui o esforço de transporte e manuseio por um número menor de entregas, aumentando o valor que cada pedido bem-sucedido precisa recuperar. Para varejistas que atendem endereços dispersos, ampliar a cobertura pode, portanto, aumentar as vendas ao mesmo tempo que enfraquece a economia de cestas de baixo valor. Repassar o custo aos compradores pode suprimir a frequência de pedidos, enquanto absorvê-lo reduz a contribuição disponível para financiar a expansão. O alcance mais amplo torna-se comercialmente restrito onde quer que a densidade de pedidos não consiga sustentar uma taxa de entrega acessível.
Complexidade da logística de devoluções transfronteiriças
A Pecan afirma que produtos adquiridos fora da Arábia Saudita e enviados diretamente aos clientes não podem ser devolvidos ou trocados por arrependimento, citando a ausência de um armazém local na Arábia Saudita. Sua política permite reembolsos por mercadorias danificadas ou inutilizáveis e defeitos fundamentais de fabricação. Um comprador deve, portanto, distinguir falha do produto de uma mudança de preferência ao avaliar o recurso disponível. Para os clientes da Pecan, o modelo de fornecimento internacional torna a incerteza sobre a adequação pessoal uma consideração financeira antes de realizar um pedido. O comprador deve ponderar o custo de manter uma compra satisfatória, mas indesejada, o que pode desestimular um pedido discricionário.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio:
Participação do Consumidor e Integração OrganizacionalO B2C representou uma participação de 73,18% no tamanho do mercado de e-commerce da Arábia Saudita em 2026, tornando-se o maior segmento. Em 2025, 80,2% dos indivíduos sauditas com idades entre 15 e 74 anos compraram bens e serviços online. Isso oferece aos varejistas de consumo um conjunto endereçável de compradores com experiência em realizar pedidos por um canal digital. Conquistar pedidos recorrentes de consumidores sauditas que já compram online pode, portanto, sustentar a expansão do B2C paralelamente ao recrutamento de compradores de primeira viagem.
O B2B tem previsão de ser o segmento de crescimento mais rápido, com uma CAGR de 13,15% durante 2027-2032. Em 2025, a Jarir Marketing apoiou clientes organizacionais desenvolvendo seu mecanismo de recebimento de pedidos Punch-out e integrando-se com a Universidade Rei Fahd de Petróleo e Minerais e a Saudi Global Ports Company. Conectar o recebimento de pedidos a organizações nomeadas torna o canal digital de um fornecedor relevante para um processo de compra empresarial definido. Para a Jarir, manter essas conexões de pedidos institucionais pode sustentar negócios recorrentes além da venda de um produto individual.



Por Categoria de Produto para E-commerce B2C:
Escala de Eletrônicos e Momentum de Pedidos de AlimentosOs eletrônicos de consumo representaram uma participação de 26,74% no e-commerce B2C em 2026, tornando-se o maior segmento. A Jarir Marketing reportou receita de 2025 na Arábia Saudita de SAR 6,37 bilhões (1,7 bilhão de USD) proveniente de smartphones, eletrônicos e acessórios em seus canais de negócios. Para um varejista com essa amplitude, um canal online pode ampliar o acesso dos clientes a um negócio de produtos que já gera receita doméstica. Os eletrônicos podem, portanto, justificar prioridade no investimento em sortimento digital da Jarir, pois o varejista possui vendas domésticas substanciais na categoria para atender por outro canal.
Alimentos e bebidas formam o segmento de crescimento mais rápido, com uma CAGR prevista de 13,42% durante 2027-2032. Os pedidos de entrega de alimentos online da Jahez KSA cresceram 20% no segundo trimestre de 2026 em comparação com o primeiro trimestre de 2026. A Nice One reportou mais de 6 milhões de clientes em 2025 e vinculou essa base ao e-commerce de beleza e cuidados pessoais na Arábia Saudita, dentro de um negócio que também inclui vendas offline e serviços de marketing. Sustentar os pedidos adicionais da Jahez KSA exigiria que a execução das entregas acompanhasse o ritmo do canal de pedidos.

Por Modo de Pagamento para E-commerce B2C:
Escala de Cartões e Preferência por Carteiras DigitaisOs cartões de crédito e débito representaram uma participação de 41,84% no e-commerce B2C em 2026, tornando-se o maior segmento. Em 2025, os cartões de débito Mada processaram 1,77 bilhão de transações de e-commerce na Arábia Saudita, abrangendo sites de compras online, compras em aplicativos e carteiras eletrônicas. O volume fornece um exemplo concreto de cartões de débito processando compras online em diversas interfaces, oferecendo aos varejistas mais de uma rota para aceitar o instrumento. A aceitação consistente de cartões nessas rotas pode ajudar um varejista a conduzir o método de pagamento escolhido pelo cliente até a conclusão de um pedido online.
As carteiras digitais formam o segmento de crescimento mais rápido, com uma CAGR prevista de 14,41% durante 2027-2032. A Checkout.com reportou em junho de 2026 que, ao longo dos 5 anos anteriores, os consumidores sauditas haviam preferido cada vez mais a Mada ou carteiras digitais globais em detrimento do pagamento na entrega para compras online. Essa preferência oferece aos varejistas um motivo para tornar as rotas de pagamento relevantes acessíveis no checkout. Outros modos de pagamento abordam a flexibilidade, com 69,9% dos entrevistados na pesquisa combinada de novembro de 2025 da Tabby na Arábia Saudita e nos Emirados Árabes Unidos afirmando que evitariam varejistas sem opções flexíveis como a Tabby. Um varejista que depende do pagamento na entrega pode, consequentemente, perder apelo junto a compradores que preferem uma carteira digital, tornando a aceitação de carteiras digitais uma rota prática para novos pedidos.
Por Tipo de Dispositivo para E-commerce B2C:
Alcance Móvel e Conversão por AplicativoOs smartphones representaram uma participação de 78,79% no e-commerce B2C em 2026 e têm previsão de ser o segmento de crescimento mais rápido, com uma CAGR de 12,77% durante 2027-2032. Em 2025, 98,4% das pessoas com idades entre 15 e 74 anos na Arábia Saudita utilizaram um telefone celular para acessar a internet. Esse uso generalizado torna o telefone uma interface prática por meio da qual os varejistas podem abordar potenciais clientes. Uma grande base de acesso pode apoiar o investimento em uma experiência de compra móvel consistente, pois a mesma interface pode atender muitos compradores em potencial. Isso oferece aos varejistas uma rota de acesso comum em torno da qual desenvolver uma oferta online que conecte a seleção de produtos à conclusão do pedido.
Os aplicativos de varejistas adicionam um mecanismo de crescimento por meio da eficácia com que a experiência do cliente apoia uma compra. Em 2025, a Jarir lançou um aplicativo revisado e reportou uma avaliação de 4,8 na loja de aplicativos, taxas de conversão de clientes dobradas e 60% mais downloads. Esses resultados do aplicativo em toda a empresa abrangeram seus negócios na Arábia Saudita e nos mercados do Golfo vizinhos. A experiência da Jarir torna a jornada de compra uma prioridade adicional de investimento, uma vez que um varejista pode buscar mais pedidos de usuários de aplicativos que já atraiu.
Análise Geográfica
Mercado de E-commerce de Riade
Riade representou uma participação de 34,87% no tamanho do mercado de e-commerce da Arábia Saudita em 2026, tornando-se a maior geografia. Separadamente, o Ministério do Comércio reportou 23.061 registros comerciais de e-commerce ativos na Região de Riade ao final do terceiro trimestre de 2026. O varejista de saúde e bem-estar iHerb anunciou a grande inauguração de seu centro de cumprimento de pedidos em Riade em fevereiro de 2026, com a CJ Logistics como operador terceirizado.[3] A inauguração do centro de cumprimento de pedidos adiciona infraestrutura varejista especializada na mesma região que liderou os registros de e-commerce, reforçando o papel de Riade como base tanto para o comércio online quanto para sua execução física.
Mercado de E-commerce da Província Oriental
A Província Oriental é a geografia de crescimento mais rápido, com uma CAGR prevista de 12,46% durante 2027-2032. O Ministério do Comércio contabilizou 7.792 registros comerciais de e-commerce ativos lá ao final do terceiro trimestre de 2026. A Dell Technologies abriu seu primeiro centro de consolidação e cumprimento de pedidos na Arábia Saudita em Dammam em fevereiro de 2025, com capacidade para até 600.000 unidades anuais em suas linhas de produtos. A Dell afirmou ter trabalhado com parceiros de canal locais na distribuição de produtos. A província combina uma base de negócios de e-commerce registrados com investimento em distribuição física de produtos, oferecendo à expansão uma base tanto na participação comercial quanto na infraestrutura de abastecimento.
Na Província de Meca, a rede de entrega de alimentos da Keeta incluía a cidade de Meca em julho de 2025, estabelecendo um canal em nível de cidade dentro da província. Jeddah ganhou um novo participante de plataforma quando a Keeta, subsidiária internacional da Meituan, lançou a entrega de alimentos lá em 1º de janeiro de 2025. O lançamento do aplicativo e site LuLu 2.0 pela LuLu em março de 2026 incluiu uma oferta de entrega de produtos online para clientes de Dammam. Nas regiões periféricas, a Keeta adicionou Abha à sua rede de entrega de alimentos em julho de 2025. Relacionamentos de pedidos podem, consequentemente, se desenvolver por meio de uma plataforma de entrega em Abha ou por meio do próprio aplicativo de um varejista em Dammam.
Estrutura Regulatória e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de um varejista online que gerencia divulgações de vendedores e transações. A comparação abrange o regime nacional da Arábia Saudita e sua aplicação em Riade. O Município de Riade também oferece um serviço de consulta online para licenças de atividade comercial, disponibilizando um canal de informação local complementar ao arcabouço nacional.
Tabela Regulatória
| Fator de decisão | Arábia Saudita | Riade |
|---|---|---|
| Autoridade principal | Ministério do Comércio | Ministério do Comércio para obrigações de e-commerce |
| Instrumentos ou diretrizes principais | Lei de E-commerce, Artigos 6-8 | Lei Nacional de E-commerce |
| Efeito comercial | Dados de contato e registro, se houver, termos contratuais, preço total, taxas de entrega, se houver, e faturas detalhadas | Obrigações nacionais de divulgação e consulta online de licença municipal |
| Atratividade atual da política | Média | Média |
| Direção futura da atratividade da política | Sem alteração | Sem alteração |
| Fonte: Mordor Intelligence | ||
A classificação nacional Média equilibra as obrigações definidas de divulgação e faturamento com a capacidade de implementá-las no processamento ordinário de pedidos online. Riade recebe a mesma classificação porque as obrigações nacionais regem a transação online, enquanto seu município oferece um canal separado de consulta de licenças. A Lei de E-commerce, Decreto Real M/126, foi emitida em 10 de julho de 2019 e entrou em vigor em 24 de outubro de 2019. Os varejistas devem fornecer preços totais incluindo encargos, impostos e taxas de entrega, se houver, e emitir faturas detalhadas após a conclusão do contrato, de modo que os sistemas de checkout e faturamento devem contemplar esses campos.
Etapas da Cadeia de Valor
A cadeia de valor compara as capacidades necessárias para transformar a oferta online de um comerciante em um pedido pago e entregue. Sua estrutura cria oportunidades de receita distintas para provedores de vitrine, serviços de pagamento e operadores de encomendas. O desafio comercial é coordenar esses serviços de modo que o trabalho concluído em uma etapa possa ser utilizado de forma eficaz pela etapa seguinte.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes principais | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Estabelecer a vitrine digital | Provedores de plataforma de comércio, como a Zid | Taxas de assinatura do comerciante | A configuração deve se adequar ao fluxo de trabalho de pedidos do comerciante | Alinhar a configuração da vitrine com as etapas de pagamento e despacho |
| Aceitar pagamento online | Provedores de serviços de pagamento, como a Zid (Zid Pay), e provedores de gateway bancário, como o Al Rajhi Bank | Taxas da Zid Pay sobre transações bem-sucedidas, variando conforme o pacote de assinatura | Os custos de aceitação variam conforme o pacote e as transações concluídas | Comparar os custos de assinatura e pagamento em conjunto |
| Entregar o pedido | Operadores postais e de logística, como a SPL | Taxas de pacotes de envio pré-pagos para PMEs, com compra mínima de 20 pacotes | A entrega deve corresponder ao acesso do destinatário | Oferecer entrega em domicílio, em armário ou em agência postal |
| Fonte: Mordor Intelligence | ||||
O preço da Zid vincula a escolha de assinatura do comerciante às taxas de pagamento, de modo que a escolha de um pacote de plataforma afeta os custos em mais de uma etapa. Isso torna o volume esperado de pagamentos bem-sucedidos relevante ao comparar pacotes de assinatura. Os pacotes de envio pré-pagos adicionam um compromisso separado antes de cada pacote ser utilizado. Os comerciantes podem, portanto, comparar os planos de plataforma pelo seu ônus combinado de assinatura e pagamento, e depois escolher a entrega de encomendas com base nos destinatários que atendem.
Cenário Competitivo
Concentração do Mercado
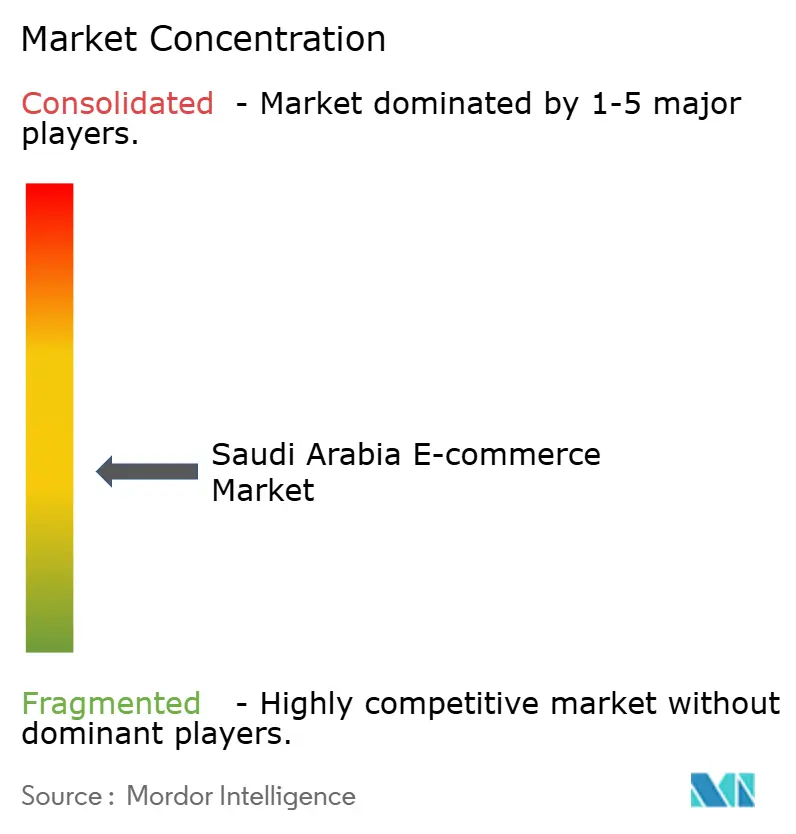
A concorrência tem uma estrutura mista, com operadores de marketplace e varejistas estabelecidos desenvolvendo diferentes rotas para os compradores online. Amazon Inc. (Amazon.sa), Noon AD Holdings Ltd., Jarir Marketing Co., United Electronics Co. (eXtra) e Nahdi Medical Co. são participantes importantes. As vendas de e-commerce B2C da Jarir cresceram 30% em 2025, acompanhadas de crescimento em clientes, compras recorrentes e pedidos recebidos em suas lojas. A Nahdi Online contribuiu com 25,8% do total de vendas da Nahdi em 2025 em seus negócios na Arábia Saudita e nos Emirados Árabes Unidos. Esses resultados mostram por que a concorrência inclui varejistas que integram vendas digitais a um negócio existente, criando alternativas a uma única rota de marketplace para os clientes.
A eXtra lançou um marketplace em 2025, ampliando a seleção de produtos para clientes e vendedores verificados em seu negócio na região do Golfo. Uma oferta baseada em vendedores pode ampliar a variedade disponível por meio do canal digital de um varejista, criando uma abertura para comerciantes especializados alcançarem seus clientes. Esse modelo torna a seleção dos vendedores participantes comercialmente significativa, pois o cliente encontra seus produtos por meio da própria plataforma do varejista. Sua promessa competitiva depende de manter essa oferta ampliada coerente o suficiente para comprar e cumprir pedidos, tornando a gestão da rede de vendedores uma capacidade adicional ao lado da operação de vendas diretas do varejista.
Em 2025, a Jahez fez parceria com a noon para adicionar o noon Minutes ao seu aplicativo e permitir que os usuários da noon fizessem pedidos em mais de 50.000 restaurantes em mais de 100 cidades sauditas. Tais parcerias podem ampliar a oferta de um aplicativo conectando redes de serviços estabelecidas. A Amazon.sa oferece aos vendedores opções de cumprimento de pedidos pela Amazon ou envio próprio e exige registro comercial saudita para se cadastrar e vender. Essa combinação cria uma rota de entrada definida para vendedores menores com diferentes capacidades logísticas. O cumprimento de pedidos terceirizado pode ajudar vendedores menores a utilizar o alcance da plataforma, enquanto o registro comercial obrigatório cria um limite formal de entrada para as empresas participantes.
Líderes do Setor de E-commerce da Arábia Saudita
-
Amazon Inc. (Amazon.sa)
-
Noon AD Holdings Ltd.
-
Jarir Marketing Co.
-
United Electronics Co. (eXtra)
-
Nahdi Medical Co.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de E-commerce da Arábia Saudita Empresas cobertas neste relatório
- Amazon Inc. (Amazon.sa)
- Noon AD Holdings Ltd.
- Jarir Marketing Co.
- United Electronics Co. (eXtra)
- Nahdi Medical Co.
- STC Bank Co.
- Ounass (Al Tayer Insignia LLC)
- Sary Co.
- Lulu Group International
- Carrefour Saudi (Majid Al Futtaim)
- Nana Direct Co.
- Talabat (Delivery Hero SE)
- HungerStation (Delivery Hero SE)
- Haraj Co.
- Namshi Holding Limited
- Shein Group Ltd.
- eXtra Stores App (United Electronics Co.)
- CarrefourNow (Majid Al Futtaim)
- IKEA Saudi Arabia (Ghassan Ahmed Al Sulaiman Co.)
- Noon E Commerce Solutions One Person Company
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades examina onde as compras online estabelecidas podem ser convertidas em ofertas varejistas mais úteis. A Autoridade Geral de Estatísticas (GASTAT) mensurou as compras por categoria de produto entre compradores online com idades entre 15 e 74 anos na Arábia Saudita em 2025. Os canais de varejo e pedidos existentes fornecem um ponto de partida prático para conectar um sortimento focado a uma compra concluída.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Segmento comprador/principal | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Pedidos de cosméticos por canais digitais de farmácias | Em 2025, 40,2% dos compradores online com idades entre 15 e 74 anos na Arábia Saudita compraram cosméticos online | Compradores de cosméticos online | Vincular sortimentos de beleza com opções de retirada e entrega | Tornar uma oferta de beleza focada distinta dentro de uma ampla variedade de farmácia | Varejistas de farmácia com sortimentos de beleza, incluindo Nahdi Medical Co. |
| Cestas de supermercado online mais completas | Em 2025, 38,5% dos compradores online com idades entre 15 e 74 anos na Arábia Saudita compraram alimentos, produtos de supermercado ou tabaco online | Domicílios que realizam pedidos de alimentos e supermercado | Construir sortimentos de supermercado passíveis de pedido em torno de áreas de entrega definidas | Coordenar a disponibilidade da cesta com a execução da entrega | Comerciantes de supermercado e canais de pedidos como HungerStation (Delivery Hero SE) |
| Compras focadas de equipamentos de informática | Em 2025, 15,0% dos compradores online com idades entre 15 e 74 anos na Arábia Saudita compraram equipamentos de informática ou peças de reposição online | Compradores de equipamentos de informática | Conectar equipamentos e opções de acessórios relevantes em uma única cesta online | Correspondência precisa de produtos e acessórios | Varejistas de informática, incluindo United Electronics Co. (eXtra) |
| Fonte: Mordor Intelligence | |||||
Os cosméticos têm a maior incidência de compra online entre os 3 grupos de produtos comparados aqui. A Nahdi Medical Co. oferece serviços de e-commerce, e-farmacêutico e clique e retire, com produtos de bem-estar e beleza entre suas ofertas mais amplas de farmácia e saúde. Um varejista de farmácia com esses serviços pode atender um pedido de beleza por meio de um canal de pedidos e retirada existente. Diferenciar o sortimento de beleza dentro de uma ampla variedade de farmácia torna-se, portanto, a tarefa comercial central.
Desenvolvimentos industriais recentes em Mercado de E-commerce da Arábia Saudita
- Set 2026: O SNB Group e a Mastercard anunciaram uma colaboração ampliada de soluções para comerciantes na Arábia Saudita, com o SNB afirmando que continuaria utilizando o Mastercard Gateway.
- Fev 2026: A iHerb, varejista online de produtos de saúde e bem-estar, inaugurou um centro de cumprimento de pedidos em Riade, Arábia Saudita.
Mercado de E-commerce da Arábia Saudita Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado de e-commerce da Arábia Saudita mensura os gastos anuais em bens e serviços pedidos online por empresas e consumidores na Arábia Saudita. Abrange transações B2B e B2C, com as vendas B2C classificadas por categoria de produto, modo de pagamento e dispositivo de pedido.
Exclusões de escopo: Vendas offline de bens e serviços, receitas de plataformas de e-commerce, marketplace e serviços de pagamento, e vendas online a compradores fora da Arábia Saudita estão excluídas.
Visão Geral da Segmentação
- Por Modelo de Negócio
- B2B
- B2C
- Por Categoria de Produto para E-Commerce B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Mobiliário e Residência
- Brinquedos, Bricolagem e Mídia
- Outras Categorias de Produto para E-Commerce B2C
- Por Modo de Pagamento para E-Commerce B2C
- Cartões de Crédito/Débito
- Carteiras Móveis
- Outros Modos de Pagamento para E-Commerce B2C
- Por Tipo de Dispositivo para E-Commerce B2C
- Smartphone
- Desktop/Laptop
- Outros Tipos de Dispositivo para E-Commerce B2C
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
Fontes públicas como as publicações de TIC da Autoridade Geral de Estatísticas sobre domicílios e estabelecimentos, o Relatório de Internet Saudita da Comissão de Comunicações, Espaço e Tecnologia e a tradução para o inglês da Lei de E-commerce pelo Ministério do Investimento apoiam o trabalho. A publicação sobre domicílios informa a incidência de compras, enquanto a publicação sobre estabelecimentos captura os pedidos online de empresas. O Relatório de Internet Saudita fornece contexto de conectividade, e a Lei de E-commerce informa as obrigações dos vendedores.
Os relatórios anuais e materiais para investidores das empresas podem ajudar a verificar as vendas reportadas por canal digital, a exposição por categoria e as mudanças no cumprimento de pedidos, enquanto a imprensa empresarial saudita de reputação pode esclarecer eventos de mercado e desenvolvimentos operacionais reportados. Esses exemplos não são exaustivos, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
Entrevistas e pesquisas estruturadas incluiriam executivos de marketplace e varejistas da Arábia Saudita, líderes de e-commerce e de categorias, especialistas em pagamentos digitais e cumprimento de pedidos, e compradores empresariais com responsabilidades de aquisição online. Os entrevistados testariam as interpretações secundárias de cobertura de transações, sobreposição de canais, mix de categorias e fatores de previsão em relação à sua experiência operacional. Quando as evidências conflitam ou deixam uma entrada de mercado pouco clara, os analistas utilizariam perguntas de acompanhamento e triangulação com estatísticas oficiais, divulgações de empresas e sinais de mercado independentes.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 30% | Diretores executivos (CXOs): 20% | |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 35% | |
| Participantes menores: 25% | Gerentes: 45% |
Dimensionamento de Mercado e Previsão
O modelo estima os gastos anuais dos compradores sauditas em pedidos online, separando as compras empresariais das compras de consumidores e contando cada pedido qualificado uma vez. A incidência de compras de consumidores e o mix de produtos da Autoridade Geral de Estatísticas, os indicadores de pedidos online e vendas pela internet de estabelecimentos, a atividade varejista e a receita por canal digital divulgada nos registros das empresas fornecem sinais práticos para demanda, alocação por categoria e mudanças ao longo do tempo. Uma estimativa de cima para baixo aplica a incidência de compras online de consumidores e os indicadores de pedidos de empresas aos conjuntos de gastos relevantes, alocando então o valor entre B2B e B2C e entre os grupos definidos de produto, pagamento e dispositivo B2C usando mixes de pesquisa e divulgações de vendedores. Verificações seletivas de baixo para cima comparam preços médios de venda amostrados com volumes de pedidos e consolidam evidências de vendedores ou canais, enquanto as lacunas nos detalhes de transações são preenchidas com tendências observadas de categorias e empresas e reconciliadas com o total. A análise de cenários varia os pedidos de consumidores, a penetração de pedidos online de empresas, o valor da cesta e o mix de categorias, com os entrevistados primários verificando as premissas e os fatores de previsão em nível variável.
Ciclo de Validação e Atualização de Dados
Os analistas triangulam a estimativa com indicadores de compras domiciliares, medidas de pedidos online de estabelecimentos, atividade varejista e vendas digitais reportadas pelas empresas, verificando então os totais e as participações de segmento quanto a sobreposições e consistência. Eles investigam valores discrepantes e variações ano a ano, documentam as evidências por trás dos ajustes e utilizam uma revisão por um segundo analista antes da aprovação final. Os analistas entram novamente em contato com as fontes quando as evidências conflitam materialmente com outros achados ou quando uma definição, tratamento de prazo ou canal permanece pouco claro. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos materiais de mercado e submetido a uma nova revisão pré-entrega.
Tamanho do Mercado de E-commerce da Arábia Saudita da Mordor Intelligence Comparado com Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos utilizados para modelar a demanda. O mercado de e-commerce da Arábia Saudita mensura os gastos anuais em bens e serviços pedidos online por empresas e consumidores na Arábia Saudita.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. A incidência de compras de consumidores e o mix de produtos da Autoridade Geral de Estatísticas, os indicadores de pedidos online e vendas pela internet de estabelecimentos, a atividade varejista e a receita por canal digital divulgada nos registros das empresas fornecem sinais práticos para demanda, alocação por categoria e mudanças ao longo do tempo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 35,02 bilhões de USD (2027) | |
| Provedor de Dados de Mercado A | 15,97 bilhões de USD (2026) | Em sua base de 2026, esta estimativa está 54,4% abaixo do valor de 2027 deste relatório de 35,02 bilhões de USD, 1 ano depois. Sua estimativa abrange bens físicos B2C e exclui compras B2B e serviços distribuídos digitalmente. |
| Editora de Pesquisa Comercial B | 24,62 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 29,7% abaixo do valor de 2027 deste relatório de 35,02 bilhões de USD, 2 anos depois. Seu ano-base anterior deixa o crescimento previsto antes do ano de mensuração do relatório. |
Os analistas da Mordor Intelligence triangulam a estimativa com indicadores de compras domiciliares, medidas de pedidos online de estabelecimentos, atividade varejista e vendas digitais reportadas pelas empresas, verificando então os totais e as participações de segmento quanto a sobreposições e consistência.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de e-commerce da Arábia Saudita?
O tamanho é estimado em 35,02 bilhões de USD em 2027 e tem previsão de atingir 60,7 bilhões de USD até 2032, a uma CAGR de 11,63% durante 2027-2032.
O que sustenta o crescimento dos pedidos de varejo online na Arábia Saudita?
O e-commerce com cartão Mada registrou 547 milhões de transações no primeiro trimestre de 2026, e a Monsha'at ajudou a lançar uma iniciativa de e-commerce para lojas tradicionais em 2025.
Qual modelo de negócio lidera o comércio online saudita?
O B2C liderou com 73,18% do valor de compras online em 2026, enquanto o B2B tem previsão de crescer a uma CAGR de 13,15% durante 2027-2032.
Quais empresas competem no varejo online saudita?
Os principais participantes incluem Amazon Inc. (Amazon.sa), Noon AD Holdings Ltd., Jarir Marketing Co., United Electronics Co. (eXtra) e Nahdi Medical Co.
Qual desafio de entrega restringe a expansão do varejo online saudita?
Em dezembro de 2025, a Grant Thornton identificou longas distâncias de deslocamento, baixa densidade de entregas e entrega intensiva em mão de obra como fatores que impulsionam os altos custos de última milha na Arábia Saudita.
Quais localidades sauditas lideram o comércio online?
Riade liderou com 34,87% do valor de compras online em 2026. A Província Oriental tem previsão de crescimento mais rápido, com uma CAGR de 12,46% durante 2027-2032.