
Tamanho e Participação do Mercado de E-commerce da Suécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
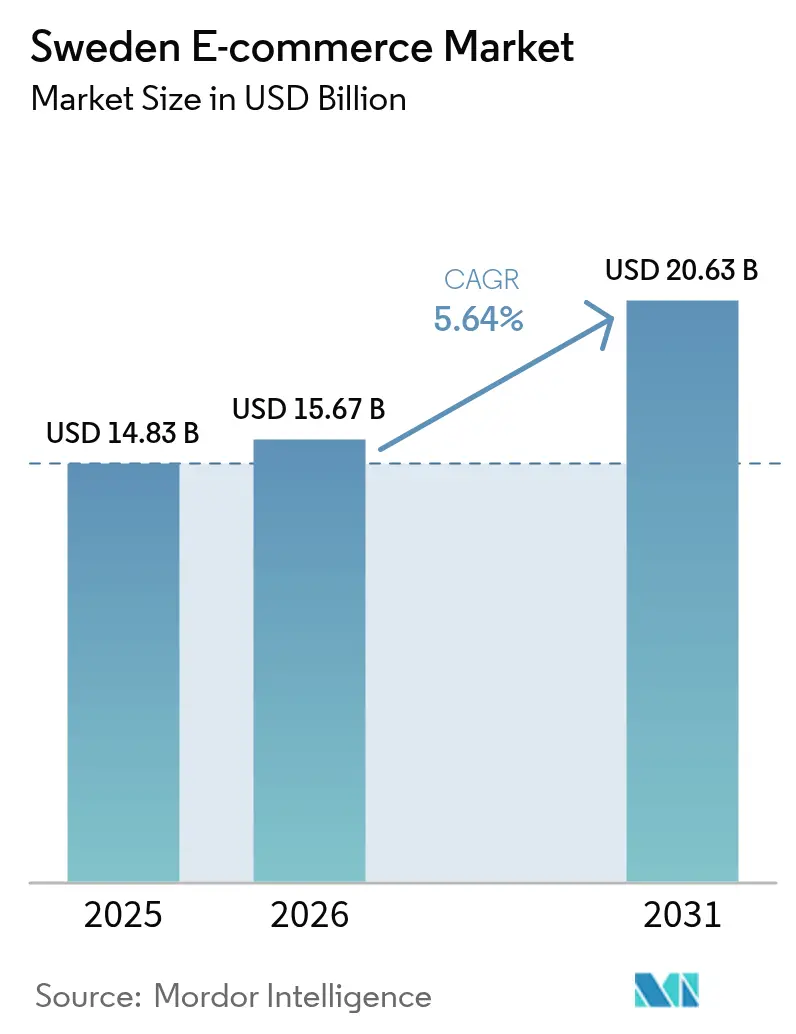
| Tamanho do mercado no ano base (2025) | 14.83 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 20.63 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.64 % |
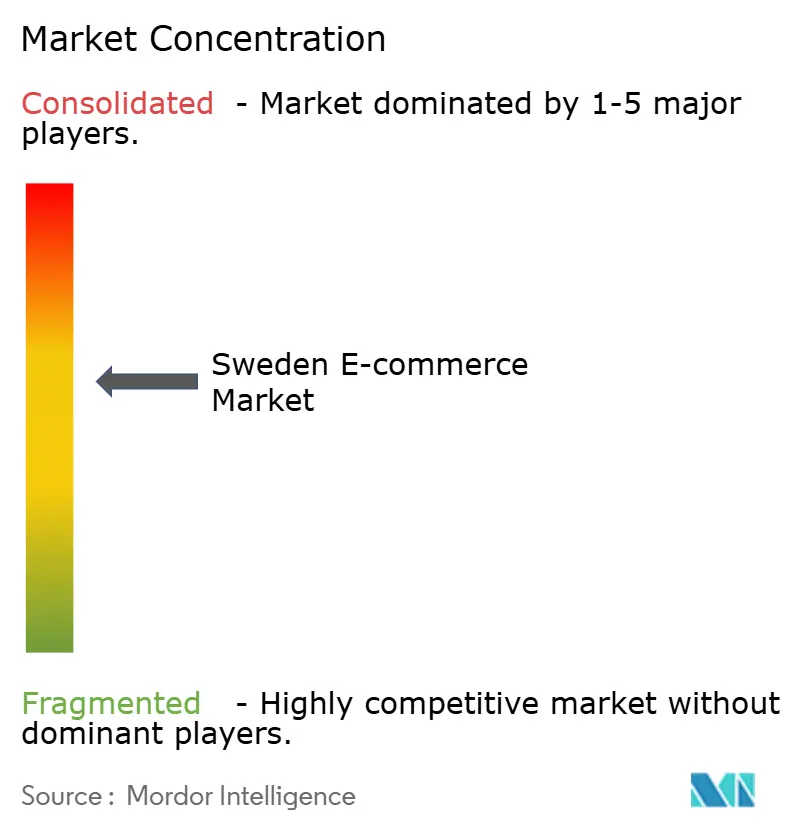
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E-commerce da Suécia por Mordor Intelligence
O tamanho do mercado de e-commerce da Suécia foi avaliado em USD 14,83 bilhões em 2025 e estima-se que cresça de USD 15,67 bilhões em 2026 para atingir USD 20,63 bilhões até 2031, a um CAGR de 5,64% durante o período de previsão (2026-2031). Este crescimento sustentado reflete a conectividade de banda larga quase universal do país, uma sofisticada rede logística e uma população que rotineiramente prioriza as compras digitais. Os dispositivos móveis dominam a navegação e o checkout, e os pagamentos sem cartão, como o Swish, agora definem o padrão para transações sem atrito. A liquidação transfronteiriça em tempo real por meio do sistema TARGET Instant Payment Settlement (TIPS) reforça a competitividade das plataformas nacionais em toda a região nórdica. O suporte regulatório para empréstimos responsáveis de Compre Agora, Pague Depois (BNPL) está ampliando os valores médios dos pedidos, enquanto os lançamentos de marketplaces por varejistas estão elevando o valor do ciclo de vida do cliente e reduzindo o risco de estoque. Ao mesmo tempo, o aumento das penalidades por violações do GDPR e o congestionamento da última milha em zonas urbanas históricas moderam as margens de lucro e estimulam o investimento em inovações de entrega sustentável.
Principais Conclusões do Relatório
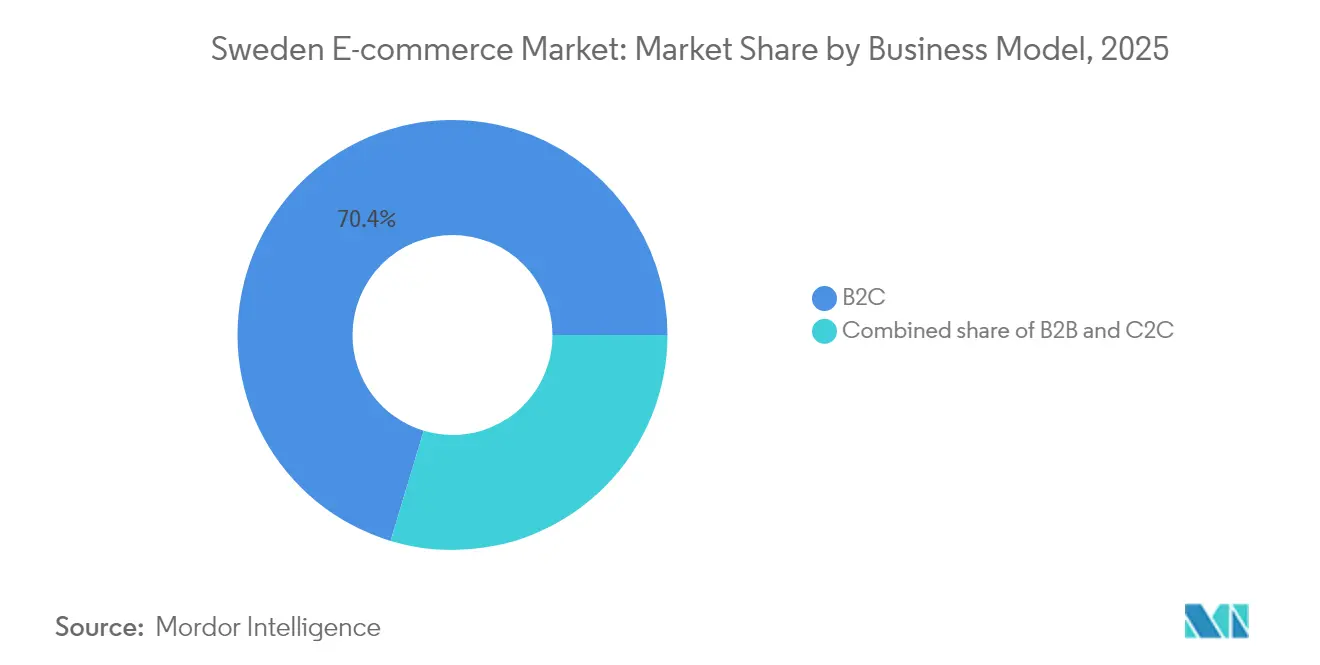
- Por modelo de negócio, o B2C representou 70,35% da participação do mercado de e-commerce da Suécia em 2025, enquanto o C2C deve expandir-se a um CAGR de 8,89% até 2031.
- Por tipo de dispositivo, os smartphones capturaram 58,40% da participação do mercado de e-commerce da Suécia em 2025 e registrarão o CAGR mais rápido de 7,95% até 2031.
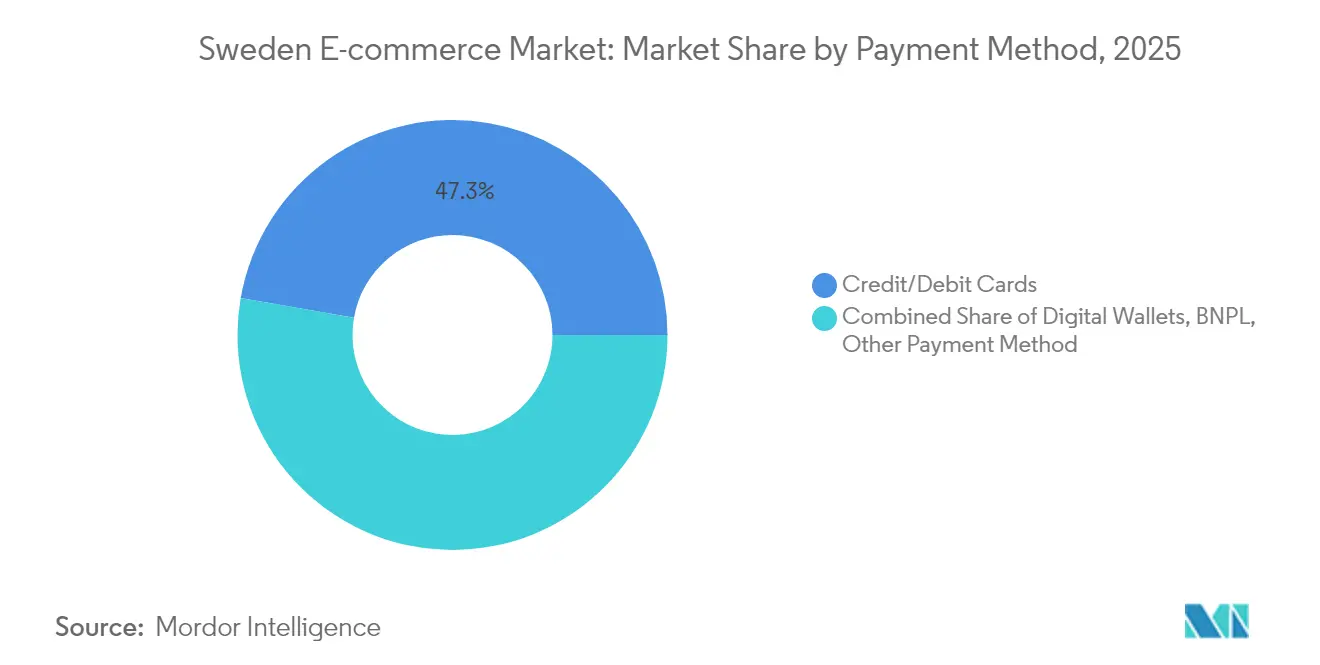
- Por método de pagamento, os cartões tradicionais detinham 47,25% da participação do tamanho do mercado de e-commerce da Suécia em 2025, enquanto o BNPL avança a um CAGR de 6,81%.
- Por categoria de produto B2C, os eletrônicos de consumo lideraram com 25,65% de participação na receita em 2025; alimentos e bebidas devem crescer a um CAGR de 8,04% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E-commerce da Suécia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pagamentos Móveis sem Cartão (Swish) Superando as Transações com Cartão nas Áreas Urbanas da Suécia | +1.2% | Centros urbanos de Estocolmo, Gotemburgo e Malmö | Curto prazo (≤ 2 anos) |
| Redes de Logística como Serviço Viabilizando Entrega no Mesmo Dia à Noite na Grande Estocolmo e Gotemburgo | +0.8% | Região metropolitana de Estocolmo, região de Gotemburgo | Médio prazo (2-4 anos) |
| Regulamentação do BNPL Impulsionando a Mudança do Consumidor para Checkouts Baseados em Fatura | +0.6% | Nacional, com maior adoção em áreas urbanas | Médio prazo (2-4 anos) |
| Lançamentos Rápidos de Marketplaces por H&M, IKEA e Outros Varejistas de Destaque Elevando o Valor Médio do Carrinho | +0.9% | Nacional, com repercussão na região nórdica | Longo prazo (≥ 4 anos) |
| Mandato do Passaporte Digital de Produto da UE Acelerando a Adoção de Plataformas de Recomércio | +0.4% | Em toda a UE, com implementação antecipada na Suécia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pagamentos Móveis sem Cartão (Swish) Superando as Transações com Cartão nas Áreas Urbanas da Suécia
O Swish atende 7 milhões de usuários, ou cerca de 70% dos residentes, e agora processa mais checkouts de e-commerce urbano do que os cartões.[1]Swish AB, "Estatísticas Anuais de Transações 2024," swish.nu Os comerciantes que integram o Swish relatam ganhos de conversão de 15-20% porque os compradores evitam a inserção manual de dados do cartão. As taxas de transação são cerca de 60% mais baixas do que as redes de cartão, permitindo estratégias de preços competitivos que ressoam com compradores sensíveis ao preço. Desde fevereiro de 2024, o acesso da Suécia à rede TIPS da zona do euro oferece liquidação transfronteiriça instantânea em SEK, o que reduz o atrito cambial para compradores nórdicos e aumenta ainda mais a adoção pelos comerciantes.[2]Finextra, "A Suécia Vincula a Coroa às Liquidações TIPS," finextra.com As pequenas e médias empresas locais que anteriormente relutavam em pagar taxas de cartão agora podem participar online com custos mínimos, impulsionando vendas digitais incrementais.
Redes de Logística como Serviço Viabilizando Entrega no Mesmo Dia à Noite
Os hubs de bicicletas de carga da Velove em Estocolmo e Gotemburgo cumprem mais de 1 milhão de pedidos com 95% de pontualidade, eliminando aproximadamente 40 vans a diesel das ruas da cidade a cada dia.[3]Velove, "Revisão do Ano 2024," velove.com O modelo reduz as emissões de CO₂ e evita multas de estacionamento em zonas históricas restritas, proporcionando aos comerciantes um duplo dividendo de custo e sustentabilidade. A Instabee, formada pela fusão Budbee–Instabox, abrange 40 milhões de consumidores nórdicos e oferece entrega noturna em itens pedidos antes das 15h, estabelecendo novos padrões de velocidade. A entrega no mesmo dia à noite agora atua como um diferenciador estratégico em moda e eletrônicos, elevando as expectativas dos clientes em todas as categorias.
Regulamentação do BNPL Impulsionando a Mudança do Consumidor para Checkouts Baseados em Fatura
A Autoridade de Supervisão Financeira da Suécia impõe regras rígidas de divulgação que limitam as taxas por atraso e exigem verificações de capacidade de pagamento. A Klarna reportou lucro em 2024 após absorver USD 50 milhões em multas e reformular seu mecanismo de pontuação de crédito. Os consumidores mantêm opções flexíveis de parcelamento para carrinhos de maior valor, enquanto as taxas de inadimplência permanecem abaixo de muitos países da UE. O ressurgimento das faturas digitais se alinha ao histórico conforto da Suécia com pagamentos pós-entrega, mantendo as taxas de aprovação elevadas. Os varejistas relatam aumentos no valor dos pedidos nas categorias de móveis e eletrônicos à medida que os limites de crédito ponderados pelo risco se expandem de forma responsável.
Lançamentos Rápidos de Marketplaces por H&M, IKEA e Outros Varejistas de Destaque
A H&M gerou USD 7 bilhões online, ou 30% da receita total, e agora hospeda marcas de terceiros para ampliar o sortimento sem risco de estoque. O tamanho médio do carrinho e a frequência de compras aumentaram após o aparecimento de acessórios complementares ao lado das linhas de vestuário principais. A IKEA destinou USD 2,2 bilhões para melhorias omnicanal, incluindo 900 pontos de retirada e programas de economia circular que se alinham com as preferências nacionais de sustentabilidade. A funcionalidade de marketplace aproveita a confiança existente nos varejistas tradicionais, acelera o onboarding de marcas de nicho e aumenta a visibilidade do mercado de e-commerce da Suécia para compradores transfronteiriços.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Crescente nos Pontos de Retirada em Centros Urbanos Elevando os Custos da Última Milha | -0.7% | Centros das cidades de Estocolmo e Gotemburgo | Curto prazo (≤ 2 anos) |
| Multas Mais Rígidas do GDPR Limitando Dados de Terceiros para Mecanismos de Personalização | -0.5% | Nacional, com implicações em toda a UE | Médio prazo (2-4 anos) |
| Gargalos de Licenciamento de Armários de Encomendas em Zonas de Cidades Históricas | -0.4% | Nacional | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento Crescente nos Pontos de Retirada em Centros Urbanos Elevando os Custos da Última Milha
A PostNord planeja expandir de 3.800 para 4.500 armários, mas o zoneamento histórico retarda as aprovações, especialmente na Gamla Stan de Estocolmo, onde o acesso de veículos foi reduzido em 50%. Os entregadores redirecionam para micro-hubs satélites e bicicletas de carga, mas a economia unitária piora à medida que a densidade média de entrega de encomendas cai. Os operadores relatam inflação de custos de 15-20% na última milha, levando alguns comerciantes a aumentar as taxas de entrega ou impor limites mínimos de carrinho. A satisfação do cliente corre o risco de erosão se as taxas subirem mais rapidamente do que os ganhos percebidos no serviço.
Multas Mais Rígidas do GDPR Limitando Dados de Terceiros para Mecanismos de Personalização
A Autoridade Sueca de Proteção à Privacidade multou a Klarna em USD 733.000 por divulgações de dados insuficientes e adicionou uma penalidade de USD 50 milhões posteriormente em 2024. Os varejistas agora privilegiam dados comportamentais de primeira parte, mas os vendedores menores carecem do tráfego no site para alcançar escala significativa. A precisão das recomendações algorítmicas sofre quando os feeds de dados externos são reduzidos, direcionando os gastos com marketing para publicidade contextual mais ampla. As plataformas maiores com programas de fidelidade robustos ampliam sua vantagem competitiva sob este regime de conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Inovação de Plataforma Reforça a Liderança do B2C
As rotas B2C geraram 70,35% da receita do mercado de e-commerce da Suécia em 2025, apoiadas por gigantes omnicanal estabelecidos e especialistas nativos digitais. O segmento se beneficia da confiança nacional em redes de pagamento regulamentadas e de sólidos marcos de proteção ao consumidor que incentivam compras recorrentes. As extensões de marketplace por H&M e IKEA ilustram como os incumbentes ampliam o sortimento enquanto diluem o risco de estoque. Esses lançamentos elevam os valores médios dos pedidos, prolongam a duração das sessões e aumentam a eficácia de vendas cruzadas em moda, artigos para o lar e produtos de estilo de vida. A atividade C2C, expandindo-se a um CAGR de 8,89%, capitaliza a crescente demanda por consumo sustentável e proveniência transparente. As plataformas integram o Swish para liquidação instantânea e aproveitam a verificação de identidade nacional, fomentando trocas seguras entre pares que, por sua vez, fortalecem a liquidez geral do mercado de e-commerce da Suécia.
O corredor B2B permanece menor, mas passa por rápida digitalização à medida que os gerentes de compras priorizam a eficiência. As empresas migram de pedidos por fax para marketplaces em nuvem que simplificam os fluxos de aprovação e automatizam a reconciliação de faturas. A faturação eletrônica padronizada e a compatibilidade com suítes de planejamento de recursos empresariais reduzem as taxas de erro e aceleram os ciclos de pagamento. Com o tempo, essa modernização diminui a fragmentação de canais e aumenta incrementalmente o tamanho do mercado de e-commerce da Suécia por meio de contas corporativas.


Por Tipo de Dispositivo: Experiências Mobile-First Definem o Padrão
Os smartphones capturaram 58,40% da participação do mercado de e-commerce da Suécia em 2025 e registrarão o CAGR mais rápido de 7,95% até 2031. A cobertura superior de 5G e a adoção de telas grandes favorecem a navegação conveniente, enquanto a autenticação biométrica reduz o atrito no checkout. Os aplicativos web progressivos e os mini-programas comprimem os tempos de carregamento de página e reduzem o consumo de dados, uma vantagem para os passageiros que fazem compras durante o transporte. Os varejistas implementam provadores de realidade aumentada e consultas de estoque em tempo real que aprofundam o engajamento e aumentam as probabilidades de conversão. O desktop mantém relevância para produtos configuráveis e compradores corporativos que exigem filtragem avançada e exportação de dados. O tráfego de tablets apresenta crescimento modesto à medida que os domicílios usam telas compartilhadas para decisões de compra em grupo, especialmente em móveis e viagens.
Interfaces emergentes, como alto-falantes inteligentes e painéis de carros conectados, abrem novos pontos de contato. O pedido por voz de itens básicos de mercearia se integra a mecanismos de reabastecimento preditivo que aprendem os padrões de consumo. Os pioneiros incorporam capacidades de comércio por voz para garantir a preferência dos clientes antes que os concorrentes inundem o espaço, expandindo ainda mais a penetração do mercado de e-commerce da Suécia nas rotinas diárias.
Por Método de Pagamento: A Diversidade de Transações Impulsiona os Ganhos de Conversão
Os cartões ainda representam 47,25% da participação do tamanho do mercado de e-commerce da Suécia em 2025, ancorados por estruturas de intercâmbio maduras e ampla familiaridade do consumidor. No entanto, o Swish e outras carteiras digitais atraem coortes mais jovens com autenticação de toque único, acelerando o checkout ao eliminar a inserção de credenciais. O BNPL avança a um CAGR de 6,81% à medida que a clareza regulatória protege a capacidade de reembolso dos tomadores enquanto preserva a flexibilidade para itens de alto valor. As integrações com sistemas de identidade digital reduzem o atrito no onboarding, permitindo linhas de crédito quase instantâneas que espelham a simplicidade baseada em cartão. As transferências bancárias diretas pela rede TIPS reduzem as taxas de processamento e fornecem liquidação garantida, melhorando o fluxo de caixa dos comerciantes em comparação com as redes de cartão tradicionais.
As criptomoedas permanecem um nicho, mas ganham tração em comunidades específicas de entusiastas de tecnologia que valorizam a descentralização. Os comerciantes que aceitam criptomoedas frequentemente convertem os rendimentos imediatamente para moeda fiduciária, protegendo-se da volatilidade enquanto atraem novos segmentos de clientes. A abundância de opções de pagamento reduz o abandono de carrinho e eleva as taxas gerais de conversão do mercado de e-commerce da Suécia.
Por Categoria de Produto B2C: Maturidade em Eletrônicos Encontra Velocidade em Alimentos
Os eletrônicos de consumo mantiveram a participação líder de 25,65% na receita em 2025, refletindo a cultura de adoção antecipada da Suécia e os frequentes ciclos de atualização de hardware. O agrupamento de garantias estendidas e software por assinatura eleva o valor do ciclo de vida em cada venda de dispositivo. O comportamento intenso de comparação de preços mantém as margens apertadas, portanto os varejistas se diferenciam por meio de cumprimento rápido e suporte premium. Alimentos e bebidas exibem o CAGR mais rápido de 8,04% à medida que as opções de cumprimento no mesmo dia e de última milha com controle de temperatura dissipam as preocupações anteriores com a frescura. A parceria da MatHem com a Clas Ohlson sinaliza a convergência de ecossistemas que une mercearia com promoções cruzadas de melhorias para o lar.
As categorias de vestuário e beleza adotam recursos de prova virtual e janelas generosas de devolução que replicam de perto a avaliação na loja. O impulso da moda circular impulsiona os marketplaces de revenda, oferecendo às marcas uma participação na monetização de segunda vida. As caixas de assinatura proliferam em beleza e alimentos especiais, garantindo receita previsível e ciclos de feedback ricos em dados que alimentam o ajuste contínuo do sortimento no mercado de e-commerce da Suécia.
Análise Geográfica
A Grande Estocolmo e Gotemburgo juntas respondem por cerca de 60% dos pedidos online nacionais, em função da densidade populacional, alta renda disponível e densas redes de armários de encomendas. Estocolmo se beneficia de múltiplos centros de consolidação urbana que encurtam as distâncias de transporte e permitem a penetração de bicicletas de carga em ruas medievais estreitas, reduzindo as emissões em 73% quando combinadas com micro-terminais. Gotemburgo aproveita a infraestrutura portuária para apoiar os fluxos de importação ao consumidor que comprimem os prazos de entrega de mercadorias internacionais e elevam o volume de negócios transfronteiriços no mercado de e-commerce da Suécia.
Malmö capitaliza a proximidade com a Ponte Øresund, incentivando os compradores dinamarqueses a explorar variações de preços e dinâmicas favoráveis de câmbio do SEK. Os municípios rurais experimentam adoção acelerada à medida que a cobertura de 5G abrange áreas esparsamente povoadas. No entanto, sobretaxas de entrega elevadas persistem fora das principais conurbações, desafiando as margens de lucro em carrinhos de baixo valor. Alguns comerciantes experimentam clusters de armários comunitários em centros de aldeias para consolidar a densidade de entregas e reduzir o custo por encomenda.
Internacionalmente, a adesão da Suécia ao mercado único da UE e a participação no TIPS facilitam o comércio transfronteiriço sem atrito. As alianças logísticas nórdicas coordenam rotas de transporte de longa distância e compartilham infraestrutura de micro-cumprimento, mitigando despesas de capital duplicadas. Os vendedores suecos listam-se cada vez mais em marketplaces pan-europeus, ampliando o alcance de clientes enquanto preservam o controle de cumprimento doméstico. Essa orientação externa amplia ainda mais o tamanho do mercado de e-commerce da Suécia à medida que o estoque local atende à demanda regional.
Panorama regulatório
O comércio eletrônico da Suécia opera sob regras de plataforma e consumo alinhadas à UE, com a implementação nacional fortalecendo a fiscalização. A Lag (2024:954), em vigor desde dezembro de 2024, adiciona disposições complementares ao Digital Services Act (DSA) da UE, expandindo as ferramentas de supervisão sobre serviços intermediários e plataformas online, juntamente com as obrigações da UE.
Os requisitos essenciais de comércio e proteção ao consumidor continuam a moldar as operações dos comerciantes. A Lei de Comércio Eletrônico (Lag 2002:562) estabelece deveres de identidade e transparência de preços, enquanto a Konsumentköplag (2022:260) rege os direitos do consumidor. As regras de venda a distância, incluindo um direito de retratação de 14 dias para compras online, reforçam os processos de devolução e reembolso. A Autoridade Sueca de Correios e Telecomunicações (PTS) oferece supervisão e relatórios contínuos relacionados a serviços digitais mais seguros, incluindo sua atividade de relatório relacionada ao DSA em 2026.
Análise da cadeia de valor
A cadeia de valor abrange proprietários de marcas e comerciantes (venda direta ao consumidor e vendedores de marketplace), camadas de habilitação do comércio (plataformas de loja virtual e pagamentos como cartões, Swish e BNPL), e cumprimento de pedidos (armazenagem, redes de encomendas, pontos de retirada e entrega de última milha). Os fluxos transfronteiriços são apoiados por canais de importação através de importantes nós logísticos, como Gotemburgo e Estocolmo, enquanto a gestão de pedidos e o rastreamento em tempo real estão sendo cada vez mais incorporados na armazenagem e no transporte para atender às altas expectativas de nível de serviço.
A capacidade de cumprimento de pedidos e de operadores logísticos terceirizados (3PL) permanece como um diferencial central, à medida que os varejistas transferem o risco de estoque por meio de modelos de marketplace e buscam prazos de entrega mais rápidos. A PostNord TPL opera armazéns de grande escala para o comércio eletrônico, incluindo uma operação de armazém central nórdico de 50.000 metros quadrados em Brunna para a Zalando, o que ilustra a importância da distribuição consolidada para atender à demanda da Suécia e da região nórdica em geral. Os provedores de logística também buscam uma integração mais profunda, incluindo abordagens de torre de controle para coordenar transporte e estoque de ponta a ponta, enquanto o congestionamento de pontos de retirada urbanos e as restrições de licenciamento de armários em zonas históricas aumentam o custo e a complexidade da execução da última milha.
Cenário Competitivo
O mercado apresenta concentração moderada: as cinco maiores plataformas capturam pouco menos de 60% do Valor Bruto de Mercadoria total, deixando espaço para especialistas ágeis. H&M e IKEA exemplificam a sinergia omnicanal ao direcionar o tráfego nas lojas para exclusividades digitais, suavizando assim o giro de estoque e aprofundando a captura de dados. A Amazon Sweden intensifica a transparência de preços e acelera os padrões de entrega em dois dias, pressionando os players domésticos a aprimorar as capacidades de última milha. Enquanto isso, campeões regionais como a CDON pivotam para modelos de marketplace de terceiros que monetizam o tráfego do site sem risco significativo de estoque.
As fusões e aquisições estratégicas continuam a remodelar as linhas competitivas. A aquisição de SEK 1,7 bilhão (USD 153 milhões) da City Gross pela Axfood expande os sortimentos de alimentos frescos e desbloqueia sinergias na cadeia de suprimentos que reduzem as taxas de separação por encomenda. A participação de USD 26 milhões da Clas Ohlson na MatHem leva os SKUs de melhorias para o lar às vans de entrega de mercearia, criando conveniência de balcão único para tarefas domésticas. As parcerias tecnológicas também florescem: a rodada de avaliação de SEK 3,5 bilhões (USD 0,37 bilhão) da Voyado garante fundos para módulos de fidelidade baseados em IA que fortalecem as métricas de conversão recorrente para varejistas de moda e estilo de vida.
Os disruptores emergentes se diferenciam em sustentabilidade e curadoria hiperlocal. As entregas de emissão zero da Velove atraem marcas conscientes do meio ambiente que buscam alinhar a logística com as metas de responsabilidade corporativa. O Nelly Group sustenta a liderança em vestuário de nicho por meio de pipelines de colaboração com influenciadores que encurtam os ciclos de tendências. A intensidade competitiva é, portanto, definida pela agilidade no cumprimento, merchandising orientado por dados e estruturas responsáveis de engajamento do consumidor em todo o mercado de e-commerce da Suécia.
Líderes do Setor de E-commerce da Suécia
Elgiganten
Webhallen Sverige AB
Zalando SE
Apotea AB
NetOnNet
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Estão surgindo oportunidades onde a Suécia combina alta maturidade digital com programas ativos que reduzem o atrito no comércio transfronteiriço e nas operações administrativas. O relatório de país da Década Digital 2026 da Comissão Europeia destaca a robusta base de conectividade da Suécia e aponta a adoção de IA empresarial como uma área para aceleração, criando espaço em branco para varejistas e facilitadores que possam operacionalizar a IA em busca, atendimento, merchandising e controles de fraude sem enfraquecer a confiança do consumidor.
A digitalização do comércio e da documentação também cria espaço para ganhos de eficiência nas operações de comércio eletrônico transfronteiriço. Em dezembro de 2025, a ICC Sweden e o Stockholm Centre for Commercial Law apresentaram uma proposta legislativa para permitir documentos comerciais digitais sob a lei sueca, alinhados ao padrão MLETR, e a Suécia apoiou regras de comércio digital em nível da UE, incluindo o acordo de comércio digital entre a UE e a Coreia do Sul, concluído em março de 2025. No lado da demanda e da logística, reportagens do setor em 2025 apontaram um forte crescimento do comércio eletrônico e uma mudança em direção ao comércio circular, incluindo um aumento relatado de 50% nos envios de encomendas de segunda mão, apoiando oportunidades para plataformas de recomércio, autenticação e ferramentas de informação de produtos, à medida que os preparativos do Passaporte Digital de Produtos da UE avançam em direção ao cronograma de aplicação de 2027 referenciado no contexto de mercado.
Desenvolvimentos recentes do setor
- Julho de 2026: A Apotea reportou receita do 2º trimestre de 2026 de SEK 2.025,9 milhões, refletindo um crescimento orgânico de 10,9%. A atualização sinalizou uma escalada contínua em categorias de alta frequência, onde a confiabilidade de entrega e a amplitude de sortimento impulsionam a compra repetida, mantendo a pressão competitiva elevada para outros varejistas online-first.
- Abril de 2026: A Apotea lançou seu sortimento de beleza e saúde na Noruega, abastecido a partir de seu centro de logística em Varberg. A medida ampliou a demanda endereçável além da Suécia, ao mesmo tempo em que melhorou a utilização da capacidade de cumprimento automatizado, fortalecendo a economia da entrega rápida em categorias lideradas por farmácias e adjacentes.
- Julho de 2025: A NetOnNet lançou uma nova plataforma de comunicação, "Inte som alla andra", como parte de sua estratégia de desenvolvimento no setor de varejo. O reposicionamento reforçou a mensagem de preço e valor no comércio eletrônico de eletrônicos de consumo, uma categoria em que a intensa comparação de preços leva os varejistas a se diferenciarem além do sortimento de produtos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este relatório, o mercado de comércio eletrônico da Suécia é definido como o valor de bens físicos comprados online por residentes suecos, concluídos por meio de websites ou aplicativos, incluindo pedidos domésticos e transfronteiriços.
Exclusões de escopo: Conteúdo puramente digital, apostas online e suítes de aquisição B2B estão excluídos deste dimensionamento de mercado.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- C2C
- Por Tipo de Dispositivo
- Smartphone / Celular
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outros Métodos de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Faça Você Mesmo e Mídia
- Outras Categorias de Produtos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental construiu a estrutura inicial para o mercado sueco e nos ajudou a estabelecer parâmetros realistas sobre o que está dentro e fora do escopo. Baseamo-nos em indicadores públicos de varejo e comércio digital da Suécia, incluindo publicações de varejo e gastos domésticos da Statistics Sweden (SCB), estatísticas comerciais da Alfândega Sueca para fluxos de mercadorias, e fontes oficiais da UE sobre regras de comércio eletrônico transfronteiriço e proteções ao consumidor. Também utilizamos o relatório anual PostNord E-barometern como uma verificação prática cruzada para a direção do varejo online sueco, especialmente em torno do que muitas partes interessadas locais tratam como comércio eletrônico em relatórios cotidianos.
Para conectar o valor de mercado à realidade dos negócios, revisamos registros de empresas, relatórios anuais, apresentações a investidores e coberturas de imprensa confiáveis para entender a ênfase de categoria e os ciclos promocionais que podem alterar a demanda online. Paralelamente, usamos bases de dados pagas para dados financeiros e inteligência de empresas, além de uma base de dados de patentes para acompanhar a atividade de inovação em torno de pagamentos e cumprimento de pedidos que pode influenciar a conversão e as expectativas de entrega. As fontes listadas aqui são ilustrativas, e muitos outros conjuntos de dados e documentos públicos também foram consultados para coleta, validação e esclarecimento de dados durante o trabalho.
Entrevistas primárias e pesquisas
O trabalho primário foi usado para verificar a lógica de dimensionamento e testar sob estresse premissas que as fontes documentais não explicam claramente, como a forma como as compras transfronteiriças são contabilizadas e como as devoluções e cancelamentos afetam o valor reconhecido. Conversamos com varejistas online, marketplaces, partes interessadas de pagamento e logística, e especialistas de categoria em toda a Suécia, para que o modelo pudesse ser verificado em relação aos padrões reais de venda e ao comportamento do comprador, sendo então refinado onde surgiram lacunas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 34% | CXOs: 19% |
| Nível médio: 44% | Líderes funcionais/de unidade: 28% |
| Participantes menores: 22% | Gerentes: 53% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma reconstrução top-down dos gastos com bens online na Suécia, onde os sinais de valor de varejo e as divisões por categoria são traduzidos em um pool de demanda online endereçável, ajustado então para as compras transfronteiriças que ainda chegam aos consumidores suecos. Verificamos a plausibilidade dos totais por meio de aproximações bottom-up seletivas, como a lógica de GMV por categoria amostrada usando valores médios de pedido e frequência de compra, além de verificações de canal entre vendedores grandes e de médio porte. Ajustamos apenas quando as verificações apontam repetidamente na mesma direção.
Algumas variáveis importaram mais do que outras neste modelo de mercado, e foram mantidas simples para que pudessem ser revisadas passo a passo. Baseamo-nos em indicadores como a direção dos gastos de varejo na Suécia, a progressão da participação online por categoria, a combinação de pedidos transfronteiriços, as taxas de devolução em categorias de alta devolução, como vestuário, e as mudanças na combinação de pagamentos que influenciam a conversão no checkout. Onde as entrevistas apontaram lacunas de dados, usamos intervalos conservadores e os aplicamos de forma consistente entre as categorias. O número final só foi ajustado quando múltiplas fontes apoiaram a mudança.
Para a previsão, usamos análise de cenários ancorada em um conjunto reduzido de fatores sobre os quais os especialistas podem concordar, suavizando então a trajetória ano a ano para evitar exagerar oscilações pontuais. A visão prospectiva foi testada sob estresse em relação às condições esperadas de gastos domésticos, ao rebalanceamento de categorias e às tendências de capacidade e custo de entrega, seguida de uma revisão final para garantir que as taxas de crescimento implícitas permaneçam plausíveis para a Suécia.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações cruzadas repetidas, não uma única etapa ao final. Nossa equipe compara os totais modelados com sinais independentes, como proxies de vendas líquidas de comércio eletrônico relatadas, a direção do comércio de varejo e indicadores de atividade transfronteiriça, investigando então picos que não correspondem ao que as partes interessadas estão observando no terreno. Quando uma variação parece estrutural, a premissa relacionada é revisada e, se necessário, os respondentes são recontatados para confirmar se a mudança é temporária ou duradoura.
Antes da aprovação final, o modelo e as variáveis passam por uma revisão em múltiplas etapas para que erros de cálculo e definições inconsistentes sejam detectados precocemente. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram as condições de demanda, preços ou cumprimento de pedidos. Pouco antes da entrega, um analista realiza uma nova análise e atualiza as principais premissas para que a visão reflita as informações mais recentes disponíveis.
Tamanho do mercado de comércio eletrônico da Suécia da Mordor Intelligence comparado com outras estimativas publicadas
É comum ver diferentes tamanhos de mercado para o comércio eletrônico da Suécia porque os publicadores não contabilizam as mesmas coisas da mesma forma, mesmo quando os títulos dos relatórios parecem semelhantes. As maiores diferenças geralmente vêm do que é tratado como comércio eletrônico (apenas bens versus bens mais serviços), se a atividade B2B está incluída, e como os pedidos transfronteiriços são tratados no valor final.
Algumas publicações públicas também misturam serviços digitais, venda de ingressos ou valor de transação online mais amplo, o que pode elevar os totais mesmo que a realidade das compras de bens físicos permaneça inalterada. Em nosso trabalho, o principal fator de diferença é o escopo: algumas estimativas ampliam o mercado para incluir múltiplos tipos de comércio e categorias intensivas em serviços, expressando então o resultado como um único número de comércio eletrônico. A Mordor Intelligence limita a contagem a compras online de bens físicos por residentes suecos (incluindo domésticas e transfronteiriças), e também mantém o conteúdo puramente digital e as apostas fora do total. Isso reduz o valor, mantendo-o vinculado a um pool de demanda replicável.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 14,83 bilhões de USD (2025) | |
| Periódico Comercial A | 17,18 bilhões de USD (2025) | Frequentemente apresentado como receita de comércio eletrônico sem declarar claramente inclusões como serviços, tratamento de IVA, ou como as vendas transfronteiriças são atribuídas, o que pode inflacionar ou deslocar o total em relação a um escopo focado apenas em bens de consumo. |
| Boletim do Setor B | 13,49 bilhões de USD (2022) | Utiliza um ano-base mais antigo e uma estrutura de comércio mais ampla que pode misturar B2B e outros tipos de transação, e pode não alinhar a inflação e o momento de conversão cambial à demanda de bens de consumo da Suécia da mesma forma. |
A dispersão nos valores publicados torna-se mais fácil de explicar depois de alinhar o escopo e o ano citado, verificando então o que realmente está sendo contabilizado. Uma abordagem disciplinada que separa bens físicos de gastos digitais e de serviços adjacentes, e que trata o comércio transfronteiriço de forma consistente, fornece aos tomadores de decisão um número que pode ser replicado e atualizado conforme as condições mudam.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de e-commerce da Suécia?
O mercado de e-commerce da Suécia vale USD 15,67 bilhões em 2026 e está no caminho certo para atingir USD 20,63 bilhões até 2031.
Qual segmento detém a maior participação no mercado de e-commerce da Suécia?
As vendas B2C dominam com 70,35% da receita do mercado em 2025, refletindo a forte confiança do consumidor nas plataformas diretas ao consumidor.
Qual é a velocidade de crescimento das compras por celular na Suécia?
Os smartphones comandam 58,40% das transações e devem crescer a um CAGR de 7,95% até 2031, à medida que a cobertura de 5G e o checkout biométrico se tornam onipresentes.
Por que os serviços de BNPL são populares na Suécia?
O BNPL combina parcelamentos flexíveis com supervisão regulatória rigorosa que mantém as taxas de inadimplência baixas, ajudando a opção de pagamento a expandir-se a um CAGR de 6,81% em categorias de alto valor.
Como os provedores de logística estão enfrentando o congestionamento da última milha?
Os operadores implementam micro-hubs de bicicletas de carga e expandem as redes de armários, reduzindo as emissões e contornando as restrições de veículos nos centros históricos das cidades.
Qual será o impacto do Passaporte Digital de Produto da UE no e-commerce sueco?
Os passaportes de produto obrigatórios aumentarão a confiança na revenda e a transparência de dados, acelerando o crescimento das plataformas de recomércio antes do prazo de aplicação de 2027.
Página atualizada pela última vez em:



