
Tamanho e Participação do Mercado de Terminais POS da China
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
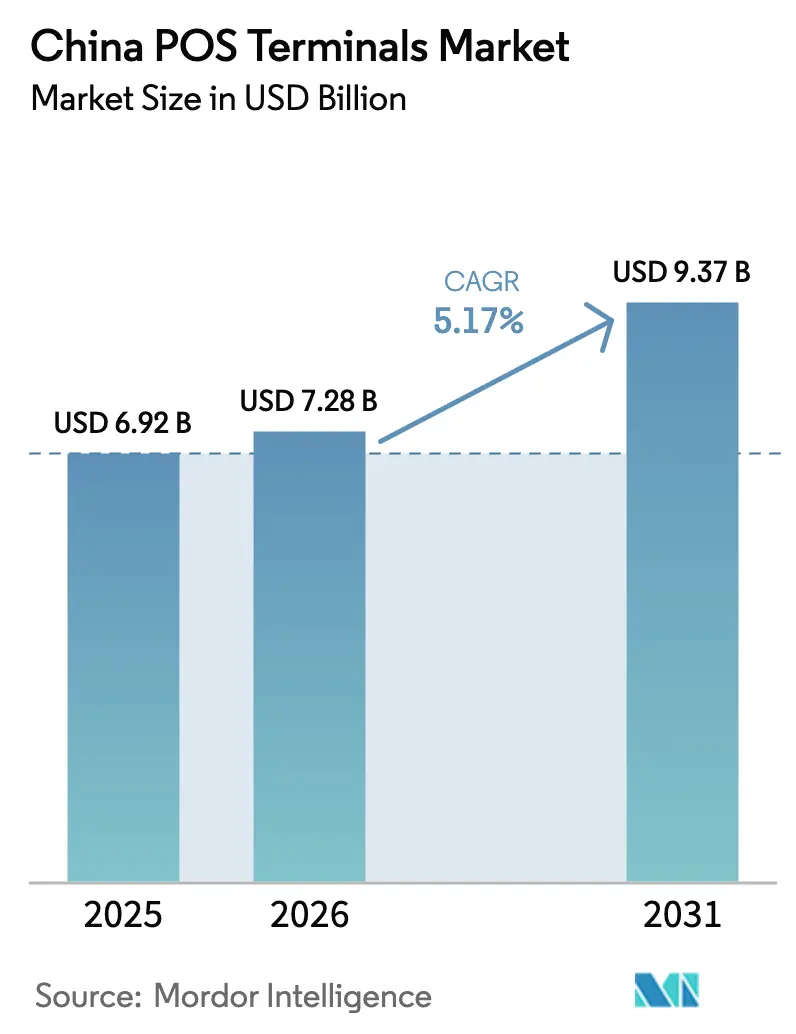
| Tamanho do mercado no ano base (2025) | 6.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.28 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.37 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.17 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Terminais POS da China por Mordor Intelligence
O tamanho do Mercado de Terminais POS da China foi avaliado em USD 6,92 bilhões em 2025 e estima-se que cresça de USD 7,28 bilhões em 2026 para atingir USD 9,37 bilhões até 2031, a um CAGR de 5,17% durante o período de previsão (2026-2031). A trajetória ascendente reflete a política de redução do uso de dinheiro em espécie de Pequim, os projetos-piloto do Yuan Digital e a certificação EMV-L3 obrigatória nos sistemas de transporte. A aceitação de pagamentos sem contato, a maior penetração de smartphones e a regulamentação ágil do Banco Popular da China estão impulsionando a demanda por dispositivos com tecnologia NFC. A consolidação entre empresas de pagamento, leis mais rígidas de localização de dados e a crescente adoção de detecção de fraudes baseada em inteligência artificial estão remodelando as estratégias dos fornecedores. Enquanto isso, o crescimento do SoftPOS, a volatilidade na cadeia de suprimentos de semicondutores e os crescentes riscos de cibersegurança continuam a pressionar as margens, mas abrem novos nichos de serviços para players ágeis.
Principais Conclusões do Relatório
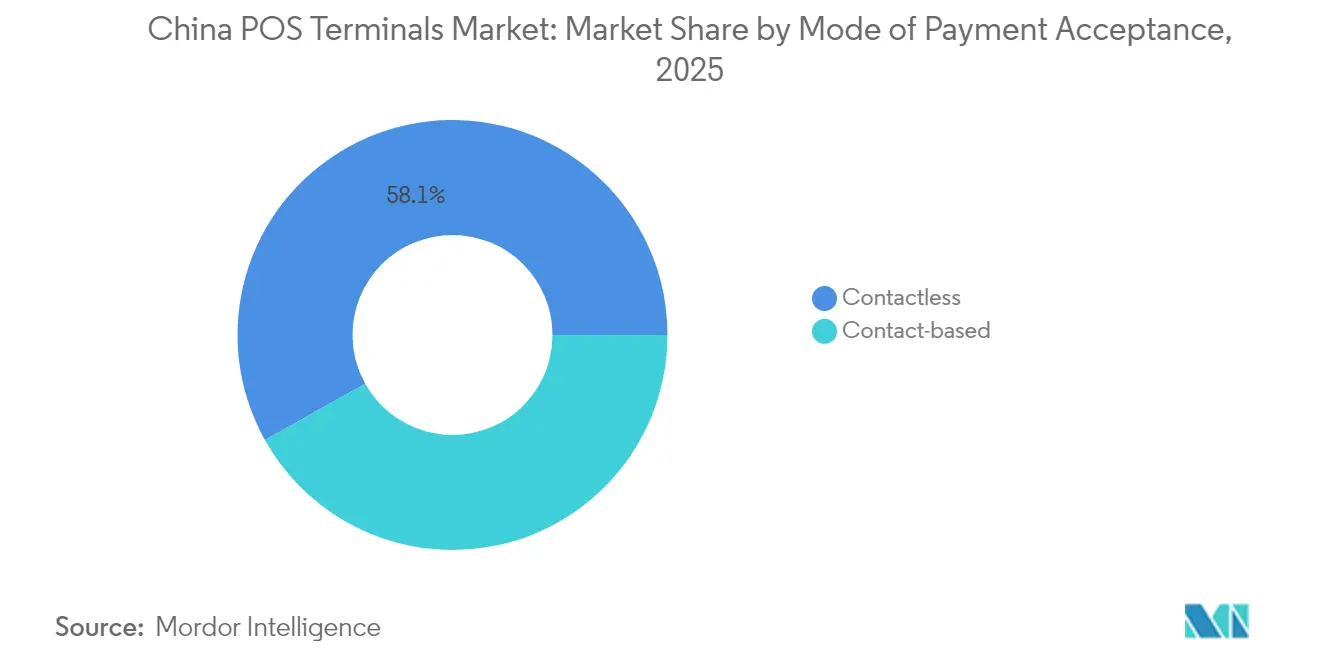
- Por modo de pagamento, as soluções sem contato lideraram com 58,12% da participação do mercado de terminais POS da China em 2025 e estão se expandindo a um CAGR de 6,71% até 2031.
- Por tipo de POS, os dispositivos móveis e portáteis representaram 63,10% do tamanho do mercado de terminais POS da China em 2025 e registrarão um CAGR de 6,79% durante 2026-2031.
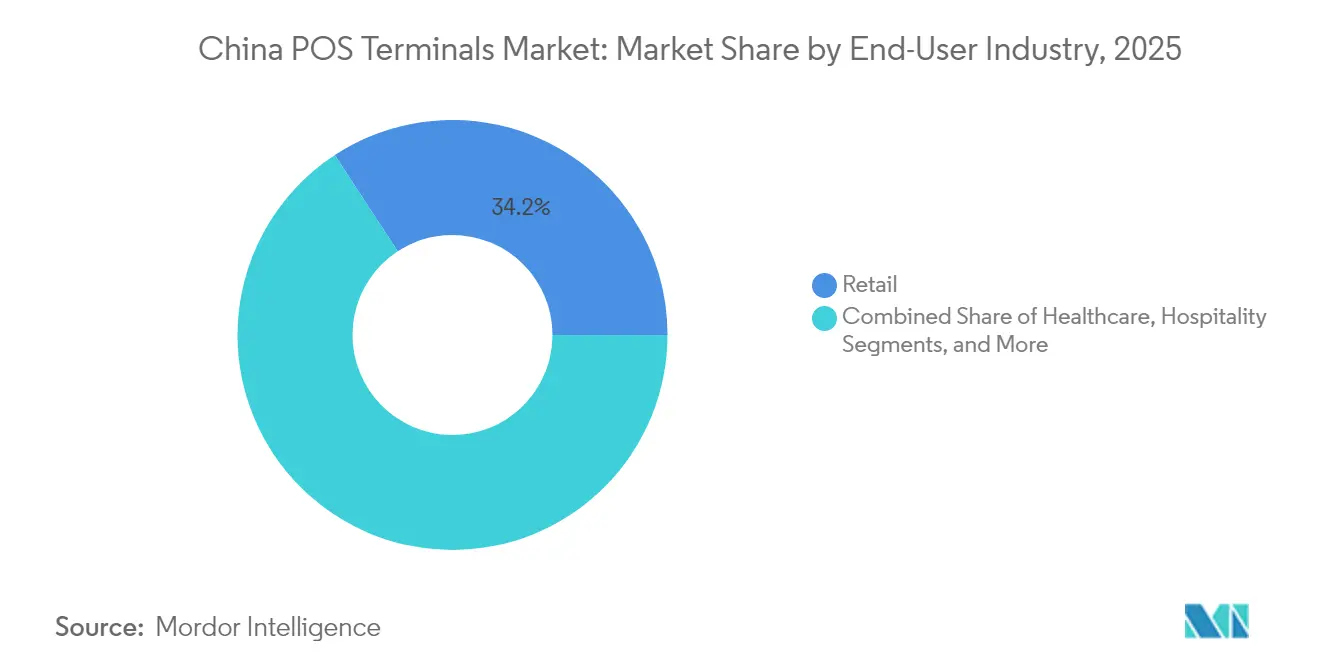
- Por usuário final, o varejo capturou 34,22% de participação de receita em 2025 no mercado de terminais POS da China, enquanto a saúde registra o maior CAGR previsto de 6,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Terminais POS da China
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Impulso Governamental para uma Economia sem Dinheiro em Espécie por meio de Projetos-Piloto do Yuan Digital | +1.2% | Nacional, com ganhos iniciais nas principais cidades e zonas-piloto | Médio prazo (2-4 anos) |
| Expansão Rápida de POS NFC Prontos para Carteiras Digitais Móveis | +1.8% | Nacional, acelerado nas cidades de primeiro e segundo nível | Curto prazo (≤ 2 anos) |
| Adoção Crescente por PMEs e Redes de Alimentação Rápida | +1.1% | Nacional, concentrado em distritos comerciais urbanos | Médio prazo (2-4 anos) |
| Integração de Chips de Detecção de Fraudes Baseados em Inteligência Artificial | +0.7% | Nacional, prioridade em locais de alto volume de transações | Longo prazo (≥ 4 anos) |
| Ascensão do POS Inteligente Autônomo em Cidades de Terceiro Nível | +0.9% | Cidades rurais e de terceiro nível, expandindo-se para mercados de nível municipal | Médio prazo (2-4 anos) |
| Certificação EMV-L3 Obrigatória para POS de Transporte | +0.6% | Centros de transporte nacionais, sistemas de metrô | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Impulso Governamental para uma Economia sem Dinheiro em Espécie por meio de Projetos-Piloto do Yuan Digital
Os projetos-piloto de moeda digital ampliados agora permitem que visitantes estrangeiros recarreguem carteiras com limites de transação única de USD 5.000 e tetos anuais de USD 50.000, estimulando a demanda por terminais de aceitação dupla capazes de processar o Yuan Digital e esquemas internacionais de cartões. Os locais voltados ao turismo devem implantar hardware com suporte a múltiplos esquemas, enquanto os regulamentos de criptografia impõem módulos de criptografia no próprio dispositivo. Fornecedores estabelecidos com profundo conhecimento regulatório se beneficiam da complexidade de certificação resultante.
Expansão Rápida de POS NFC Prontos para Carteiras Digitais Móveis
A campanha "Tap-to-Pay" do Alipay e a implantação de 1,12 bilhão de códigos QR de seguro médico em 800.000 unidades de saúde aceleram os pedidos de terminais NFC. As redes de alimentação rápida utilizam dispositivos NFC biométricos, e a aceitação de cartões de bancos estrangeiros pelo Metrô de Pequim ressalta a mudança em direção a soluções de pagamento por aproximação com múltiplas carteiras. As especificações dos terminais agora abrangem vínculos com o sistema de seguro social e verificações de identidade biométrica.
Adoção Crescente por PMEs e Redes de Alimentação Rápida
As diretrizes do Conselho de Estado obrigam as PMEs a aceitar múltiplos métodos sem uso de dinheiro em espécie, aumentando a demanda por POS nas cidades de terceiro nível. As preferências dos comerciantes tendem para terminais Android multifuncionais que integram pagamento, CRM e funções de gestão de estoque. No entanto, as plataformas SoftPOS atraem micro-comerciantes sensíveis ao preço, desafiando as margens de hardware.
Integração de Chips de Detecção de Fraudes Baseados em Inteligência Artificial
O programa "Eagle Eye" da UnionPay e os programas de análise do ICBC ilustram a crescente implantação de inteligência artificial no controle de riscos de POS. O aprendizado de máquina em nível de chip reduz a latência, alinha-se às leis de localização de dados da China e diferencia fornecedores domésticos como a PAX Technology, cujos dispositivos com HarmonyOS incorporam inteligência artificial integrada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescimento de Ataques Cibernéticos Direcionados a Redes de POS | -0.8% | Nacional, concentrado em áreas urbanas de alto volume de transações | Curto prazo (≤ 2 anos) |
| Pressão de Preços de Aplicativos SoftPOS para Smartphones | -1.2% | Nacional, acelerado nos segmentos de PMEs e micro-comerciantes | Médio prazo (2-4 anos) |
| Volatilidade na Cadeia de Suprimentos de Semicondutores | -0.6% | Nacional, afetando todos os fabricantes de terminais | Curto prazo (≤ 2 anos) |
| Aumento dos Custos de Conformidade com a Localização de Dados | -0.4% | Nacional, requisitos de conformidade regulatória | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento de Ataques Cibernéticos Direcionados a Redes de POS
Violações sofisticadas agora visam firmware e gateways em nuvem, inflacionando os orçamentos de conformidade sob a Lei de Proteção de Informações Pessoais. Adquirentes menores enfrentam dificuldades com o monitoramento 24 horas por dia, 7 dias por semana, e podem sair do mercado caso os riscos de revogação de licença se intensifiquem.
Pressão de Preços de Aplicativos SoftPOS para Smartphones
O SoftPOS certificado PCI-MPoC da Lakala atraiu 350.000 usuários, destacando uma mudança em direção à aceitação de pagamentos com baixo investimento de capital via smartphone. Os fornecedores de hardware enfrentam erosão de margens e devem migrar para modelos híbridos ou ofertas de software embarcado para manter a competitividade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modo de Aceitação de Pagamento: A Dominância do Sem Contato se Acelera
Os sistemas sem contato capturaram 58,12% da participação do mercado de terminais POS da China em 2025 e crescerão a um CAGR de 6,71% até 2031, à medida que a conveniência do pagamento por aproximação se alinha às preferências de higiene. O segmento conta com o apoio de regras governamentais que elevam os limites de transação única para visitantes estrangeiros, incentivando os comerciantes a atualizar para terminais NFC com suporte a duplo esquema.
Camadas de autenticação biométrica, desde reconhecimento facial até sensores de impressão digital, agora acompanham os fluxos sem contato, aprofundando a complexidade das soluções. O chip com PIN permanece para transações de alto valor e transfronteiriças, preservando relevância em nichos específicos. A aceitação de múltiplas carteiras pelo Metrô de Pequim comprova que os dispositivos sem contato podem integrar casos de uso de transporte, varejo e uso internacional em um único equipamento.


Por Tipo de POS: As Soluções Móveis Impulsionam a Evolução do Mercado
Os dispositivos móveis comandaram 63,10% do tamanho do mercado de terminais POS da China em 2025 e devem registrar um CAGR de 6,79% até 2031, impulsionados pelas necessidades de mobilidade das PMEs e pela implantação de quiosques autônomos. Maior autonomia de bateria, módulos 5G e análises em nuvem elevam as propostas de valor, enquanto fatores de forma híbridos combinam bases com impressora e dispositivos portáteis para atendimento à mesa em redes de alimentação rápida.
Os terminais fixos persistem em locais de alto volume que exigem impressoras de recibo, gavetas de dinheiro e sincronização de múltiplos terminais. No entanto, a concentração de participação de transações — até 50% para os cinco principais processadores em março de 2024 — confere aos adquirentes de maior escala poder de barganha nas aquisições de hardware. Os fornecedores, portanto, buscam firmware diferenciado, módulos de fraude com inteligência artificial e pacotes de serviços para proteger os preços médios de venda.
Por Setor de Usuário Final: A Saúde Emerge como Motor de Crescimento
O varejo permaneceu como o maior segmento vertical com 34,22% da receita em 2025, beneficiando-se dos mandatos de consolidação de pagamentos omnicanal. No entanto, a saúde lidera o crescimento com um CAGR de 6,12%, à medida que 800.000 instituições integram a liquidação por código QR de seguro médico, impulsionando terminais Android especializados com APIs de redes de seguros.
Os hospitais exigem integração estreita com plataformas de Sistemas de Informação Hospitalar, divisão de copagamentos e tratamento de dados de pacientes em conformidade com a Lei de Proteção de Informações Pessoais, estabelecendo barreiras de entrada. Transporte, hotelaria e serviços governamentais instalam cada vez mais terminais certificados para atender às cotas de aceitação de visitantes estrangeiros, ampliando a demanda endereçável por hardware com suporte a múltiplos esquemas.
Análise Geográfica
Os centros de primeiro nível — Pequim, Xangai, Guangzhou e Shenzhen — ancoram as implantações mais avançadas. A zona de demonstração do Eixo Central de Pequim apresenta a capacidade de pagamento por aproximação para transporte de visitantes estrangeiros, enquanto Xangai equipou 36.000 pontos de venda prontos para cartões internacionais em locais de comércio e turismo. Essas cidades pilotam controles de risco com inteligência artificial, camadas biométricas e modos de caixa com Yuan Digital que se disseminam por todo o país.
As cidades de segundo e terceiro nível registram o crescimento mais rápido de remessas, à medida que os fundos de modernização rural impulsionam o POS inteligente autônomo em mercados agrícolas, terminais de ônibus e centros de atendimento governamental. Os fornecedores adaptam invólucros robustecidos, entradas de energia solar e interfaces simplificadas às condições variáveis de telecomunicações, conquistando fidelidade em segmentos sensíveis ao preço.
Gateways transfronteiriços como a Grande Área da Baía exigem liquidação em múltiplas moedas. O Projeto Excelência da UnionPay elevou a aceitação para 93,4% em 41 cidades, registrando crescimento anual de 85,2% nos volumes de cartões estrangeiros até maio de 2024. Os terminais devem gerenciar UnionPay, Visa, Mastercard, JCB e códigos QR de carteiras eletrônicas, ao mesmo tempo em que atendem aos padrões do Banco Popular da China e dos esquemas globais.
Panorama regulatório
O Banco Popular da China (PBOC) é o principal regulador da governança dos terminais de pagamento, com regras focadas em um cadastramento mais rígido de terminais, monitoramento e rastreabilidade. Sob os requisitos de gestão do ciclo de vida dos terminais referenciados no Yinfa No. 259, adquirentes e entidades relacionadas devem manter um vínculo mapeado de identificadores-chave (incluindo o número de série do terminal e o código de crédito social unificado do comerciante) e realizar monitoramento em tempo real da localização dos terminais físicos dos comerciantes para validar a consistência geográfica com os endereços cadastrados, o que aumenta os requisitos de conformidade e integração de plataforma para implantações de POS.
Quanto às especificações técnicas, terminais de aceitação por código de barras e pagamento móvel seguem as especificações-piloto do PBOC e normas do setor relacionadas, como a T/BFIA 032-2024 (Requisitos Técnicos de Terminal de Aceitação - Pagamento Móvel). O mercado também continua a se alinhar com regimes internacionais de segurança e interoperabilidade de pagamentos usados em aquisições e certificações (por exemplo, requisitos EMVCo e PCI), o que sustenta a demanda por terminais e pilhas de software capazes de concluir testes multicamadas, atendendo simultaneamente às expectativas chinesas de localização de dados e segurança.
Análise da cadeia de valor
A cadeia de valor dos terminais POS na China começa com componentes eletrônicos upstream, incluindo processadores, elementos seguros, memória, módulos NFC, telas, impressoras e módulos de comunicação. A partir daí, a manufatura ODM/OEM e a integração de sistemas alimentam os ecossistemas de adquirentes, carteiras digitais e comerciantes. Fabricantes OEM de terminais, como PAX Global e Newland NPT, cada vez mais internalizam design industrial, desenvolvimento de sistema operacional e kernel de pagamento, gestão de dispositivos e recursos de segurança, seguindo então pelos caminhos de certificação exigidos (por exemplo, PCI PTS e EMVCo) para atender aos critérios de cadastramento de bancos, bandeiras e adquirentes.
Downstream, distribuidores e provedores de serviços de pagamento ou adquirentes agrupam terminais com adquirência, aceitação QR/NFC, aplicativos para comerciantes (estoque, CRM) e serviços gerenciados, como gestão remota de dispositivos, aplicação de patches e monitoramento de risco. Laboratórios independentes e órgãos de conformidade (por exemplo, SGS e Elitt, usados em programas de certificação de segurança e rádio) atuam como etapas de controle para a comercialização, enquanto a volatilidade do custo de componentes, incluindo a dinâmica dos chips de memória e a precificação mais ampla de semicondutores, influencia a estratégia de suprimentos dos OEMs, o mix de produtos e a disciplina de preços.
Cenário Competitivo
A concentração do setor se intensificou à medida que a participação de transações de POS dos cinco principais processadores subiu de 43% para 50% entre junho de 2022 e março de 2024, enquanto os adquirentes licenciados encolheram para aproximadamente 50 entidades. A PAX Technology registrou receita de USD 778 milhões em 2024, ampliando a nova produção em Huizhou para atender à demanda por terminais com inteligência artificial.[3]Analistas da Finance Sina, "新国都深度报告:深耕'支付+终端'," finance.sina.com.cn A Newland Global Technology obteve autorizações regulatórias no Luxemburgo, em Hong Kong e nos Estados Unidos, ampliando seu alcance de exportação.
A concorrência gira em torno de integração vertical, diversificação no exterior e domínio de conformidade. O SoftPOS perturba o hardware de nível básico, exemplificado pela base de 350.000 usuários da Lakala, mas os fornecedores de hardware respondem com pilhas híbridas de software e hardware que oferecem chips de segurança integrados ao dispositivo. A adoção do HarmonyOS reduz a dependência de kernels de sistemas operacionais estrangeiros e otimiza o tratamento de protocolos domésticos.
Os nichos de espaço em branco incluem liquidação de seguros de saúde, setores de turismo transfronteiriço e quiosques autônomos em nível municipal. As empresas que oferecem terminais multiesquema com segurança cibernética integrada, habilitados para inteligência artificial e alinhados às regulamentações locais conquistam contratos premium, apesar da agressividade de preços dos concorrentes baseados em smartphones.
Líderes do Setor de Terminais POS da China
Fujian Newland Payment Technology Co., Ltd.
Verifone Systems LLC
Ingenico Group SA
PAX Global Technology Limited
New POS Technology Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
A liquidação de serviços públicos e de saúde permanece como a área de oportunidade mais bem definida, já que os terminais precisam de integração estreita com plataformas setoriais e requisitos de conformidade. A digitalização do seguro médico em escala nacional, refletida em implantações em um grande número de instalações de saúde referenciadas no contexto do mercado, sustenta a demanda por POS inteligentes Android e terminais de serviço especializados que processam fluxos de trabalho do seguro médico e APIs relacionadas. Nesses segmentos, fornecedores com integrações já estabelecidas, como as ofertas da Newland posicionadas para casos de uso de terminais de serviço de seguro médico, têm um caminho mais claro para implantações padronizadas, nas quais a certificação de software e a interoperabilidade importam tanto quanto o hardware.
Outro conjunto de oportunidades está se formando em torno da aceitação multibandeira aliada à modernização da segurança. Evidências de maior uso de cartões estrangeiros e programas de aceitação direcionados em grandes cidades, junto com os requisitos mais rígidos do PBOC para o ciclo de vida dos terminais e o monitoramento de localização, sustentam a demanda por frotas de terminais gerenciadas, criptografia segura no dispositivo e controles antifraude habilitados por IA que reduzem a dependência do processamento em nuvem sob restrições de localização de dados. Ao mesmo tempo, a adoção de SoftPOS no contexto do mercado, incluindo os números de usuários divulgados pela Lakala, pressiona o hardware de entrada, criando espaço para abordagens híbridas nas quais os OEMs monetizam a gestão de dispositivos, serviços de risco e aplicações de valor agregado para comerciantes, em vez de depender apenas do ASP dos terminais.
Desenvolvimentos recentes do setor
- Maio de 2026: A Newland NPT anunciou uma LOA para entrar em operação com a Fiserv como parceira integrada na América do Norte, após a certificação L3 da plataforma TSYS Sierra. A colaboração amplia as soluções POS integradas e os serviços SaaS para bancos e comerciantes, expandindo o alcance de mercado na América do Norte.
- Março de 2026: A PAX Global Technology publicou os resultados auditados de 2025, destacando mudanças na oferta/demanda de semicondutores e pressões de custo dos chips de memória. Pressões de custo em todo o setor, afetando as margens de hardware de POS, são evidentes, moldando as estratégias de preços e o mix de produtos para 2026-2031.
- Janeiro de 2026: Anúncio da Verifone na NRF 2026 sobre a expansão do portfólio de dispositivos Victa e novas parcerias de ecossistema. A expansão do portfólio de hardware e do ecossistema de parceiros sustenta uma estratégia de plataforma mais ampla e integrada nos mercados prontos para a China e globais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Este mercado abrange as receitas geradas pelo hardware de terminais POS vendidos e implantados na China para aceitação de pagamentos por comerciantes em ambientes físicos, incluindo sistemas fixos de balcão e terminais móveis ou portáteis usados nos principais locais de comércio.
Exclusões de escopo: excluímos a aceitação puramente por software em smartphones de consumidores, serviços de gateway de pagamento e taxas de adquirência de comerciantes que não estejam vinculadas às receitas de dispositivos de terminais POS.
Visão geral da segmentação
- Por Modo de Aceitação de Pagamento
- Baseado em Contato
- Sem Contato
- Por Tipo de POS
- Sistemas de Ponto de Venda Fixo
- Sistemas de Ponto de Venda Móvel / Portátil
- Por Setor de Usuário Final
- Varejo
- Hotelaria
- Saúde
- Transporte e Logística
- Outros Setores de Usuário Final
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para estabelecer a base factual do modelo, especialmente sobre a regulamentação de pagamentos na China e as tendências da infraestrutura de aceitação, e então para construir uma visão clara do que conta como venda de terminal versus um serviço adjacente. Fontes públicas foram revisadas para entender a digitalização dos comerciantes, a direção do uso de cartões e pagamentos sem contato, e o ritmo de adição de pontos de venda no varejo e na hotelaria.
As fontes referenciadas incluíram materiais oficiais e não pagos, como comunicados do Banco Popular da China, o National Bureau of Statistics of China para indicadores de varejo e serviços, o Ministério da Indústria e Tecnologia da Informação da China para contexto de eletrônicos e telecomunicações, e estatísticas da Alfândega da China para sinais de importação e exportação quando aplicável, além de artigos acadêmicos e patentes que esclarecem mudanças tecnológicas como NFC e EMV. Também utilizamos registros de empresas, apresentações a investidores, imprensa respeitável e sites de associações setoriais para posicionamento de produtos, abordagens de distribuição e sinais de preços. Além disso, assinaturas pagas aprovadas para dados financeiros e inteligência empresarial, notícias e finanças, e bases de dados de patentes foram usadas seletivamente para verificar cronologias e normalizar divulgações fragmentadas. Essas fontes documentais não são exaustivas, e outras referências foram usadas durante as etapas de coleta, validação e esclarecimento de dados.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para converter os dados documentais em premissas de dimensionamento operacionais, especialmente onde os dados públicos não separam claramente as receitas de dispositivos POS da instalação agrupada, garantia ou serviços adjacentes ao comerciante. Conversamos com participantes do ecossistema, como parceiros de canal de dispositivos, fornecedores de soluções de aceitação de pagamento, grandes comerciantes e especialistas técnicos que acompanham padrões de certificação e implantação, e depois revalidamos as premissas nos principais bolsões de demanda na China.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 35% | CXOs: 16% |
| Nível médio: 43% | Líderes funcionais/de unidade: 26% |
| Empresas menores: 22% | Gerentes: 58% |
Dimensionamento e Previsão de Mercado
O dimensionamento do mercado foi construído usando uma lógica top-down e bottom-up, na qual a demanda é primeiro reconstruída a partir da base de aceitação de comerciantes na China e do ciclo esperado de renovação e substituição dos terminais implantados, sendo então verificada cruzadamente por meio de sinais de fornecedores e canais. Na prática, começamos estimando a base instalada, as novas adições de comerciantes e as necessidades de substituição, seguidas pela aplicação de premissas de adoção e mix para unidades fixas versus móveis e aceitação por contato versus sem contato.
O modelo utiliza indicadores de mercado que são práticos de validar, como o ritmo de abertura de novas lojas e a atividade de vendas no varejo, o avanço da aceitação sem contato e de cartões em grandes centros urbanos, a direção pública de certificação e conformidade que influencia as atualizações de terminais, e as faixas típicas de ASP de dispositivos observadas pelos parceiros de canal. Também consideramos as condições de fornecimento de componentes eletrônicos que podem impactar a disponibilidade de unidades e a precificação de curto prazo. As previsões são criadas usando análise de cenários apoiada por dados de especialistas, de modo que o caso-base reflita o que os respondentes esperam em termos de capex dos comerciantes, planos de implantação e migração tecnológica (por exemplo, mudanças em direção a dispositivos prontos para NFC). Quando há lacunas nos dados bottom-up, o momento amostrado do ASP é usado para expandir as estimativas de unidades cuidadosamente, usando fatores observáveis de cobertura de canal, e os totais são ajustados somente depois de se alinharem com sinais de demanda independentes.
Validação de Dados e Ciclo de Atualização
A validação é feita por meio de verificações cruzadas repetidas entre o resultado do modelo e indicadores independentes, seguidas pela revisão do analista de quaisquer picos que não correspondam à realidade operacional descrita pelos respondentes. Se for encontrada uma variação, as premissas são revisadas em etapas, começando pelos volumes de unidades, depois pelo mix de dispositivos e, por fim, pela progressão do ASP e pelo momento cambial, para que o motivo da variação fique claro.
Antes da aprovação final, os números são revisados por outro analista para verificar a lógica de cálculo e a consistência entre os anos, e um novo contato é acionado quando uma premissa-chave muda de forma significativa ou quando novas políticas ou notícias de implantação afetam a adoção. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes que possam alterar a direção de embarques de terminais ou a precificação. Antes da entrega, uma revisão final é concluída para que os clientes recebam a visão mais atualizada, em vez de um retrato mais antigo.
Comparação do Dimensionamento do Mercado de Terminais POS da China da Mordor Intelligence com Outras Estimativas Publicadas
Os valores de mercado publicados para terminais POS na China podem parecer muito distantes entre si, porque cada publicador define seu próprio escopo para o que é contabilizado, e depois usa diferentes premissas de unidades, precificação e substituição para construir o total. O momento da conversão cambial e o ano dos dados-base também afetam o número, particularmente quando o mix de dispositivos muda rapidamente em direção a modelos mais novos e prontos para pagamento sem contato.
Algumas estimativas externas são mais amplas e incorporam software de aceitação de pagamentos, adquirência de comerciantes ou serviços vinculados às implantações, e também podem assumir ciclos de renovação nacional mais rápidos entre os tipos de comerciantes. Na Mordor Intelligence, a contagem de mercado é limitada às receitas de dispositivos de terminais POS na China, e as taxas adjacentes e a aceitação puramente por software são mantidas fora do total, de modo que o dimensionamento permaneça vinculado a sinais mensuráveis de embarque e precificação.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 6,92 bilhões de USD (2025) | |
| Consultoria Global A | 8,10 bilhões de USD (2025) | Utiliza um escopo mais amplo de aceitação de pagamentos, que pode incluir serviços de implantação e pacotes de software, e aplica uma taxa de atualização mais alta para a adoção de tecnologia sem contato, o que eleva o total. |
| Associação Setorial B | 5,70 bilhões de USD (2025) | Baseia-se em uma definição de dispositivo mais restrita, que subestima terminais móveis e portáteis em cidades menores, e também aplica premissas de ASP conservadoras sem revalidar as mudanças de precificação nos canais. |
A comparação indica que a diferença é impulsionada principalmente pelo que é incluído além do dispositivo em si, e por como os volumes de substituição e as mudanças de ASP são modelados. Ao manter os dados vinculados à base instalada, às necessidades de renovação e a faixas de preços observáveis que podem ser reverificadas por meio de entrevistas, o número final se torna mais fácil de rastrear e reproduzir entre os ciclos de atualização.


Principais Perguntas Respondidas no Relatório
Qual é o valor previsto do mercado de terminais POS da China até 2031?
O mercado deve atingir USD 9,37 bilhões até 2031.
Qual modo de pagamento está crescendo mais rapidamente no ecossistema de POS da China?
As transações sem contato, impulsionadas por aprimoramentos de NFC e biometria, estão avançando a um CAGR de 6,71% até 2031.
Por que a saúde é uma oportunidade-chave para os fornecedores de POS na China?
Mais de 800.000 instituições médicas agora integram códigos QR de seguros, elevando a demanda por POS na saúde a um CAGR de 6,12%.
Como os aplicativos SoftPOS estão afetando as vendas tradicionais de hardware de POS?
As soluções de aceitação baseadas em smartphones reduzem os custos de implantação, atraindo 350.000 comerciantes e pressionando as margens de hardware.
Quais regulamentações mais influenciam o design dos terminais POS na China?
As regras dos projetos-piloto do Yuan Digital, os padrões de transporte EMV-L3 e as rígidas leis de localização de dados moldam as especificações de hardware e software.
Página atualizada pela última vez em:



