
Tamanho e Participação do Mercado de E-commerce da Dinamarca
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 27.96 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.09 Bilhões de dólares |
| Tamanho do Mercado (2031) | 76.87 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 18.38 % |
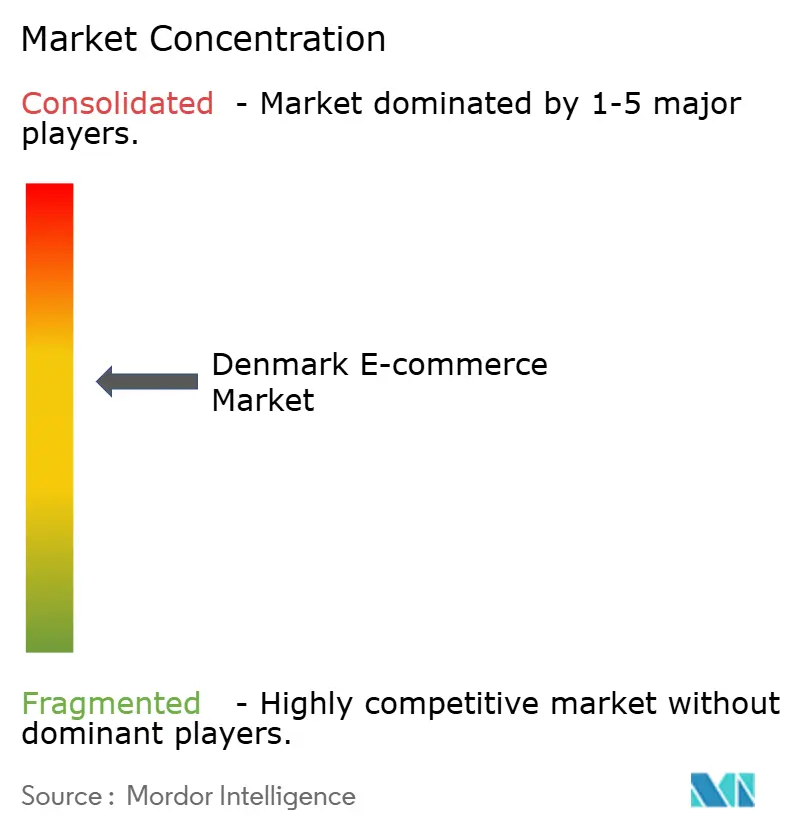
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E-commerce da Dinamarca por Mordor Intelligence
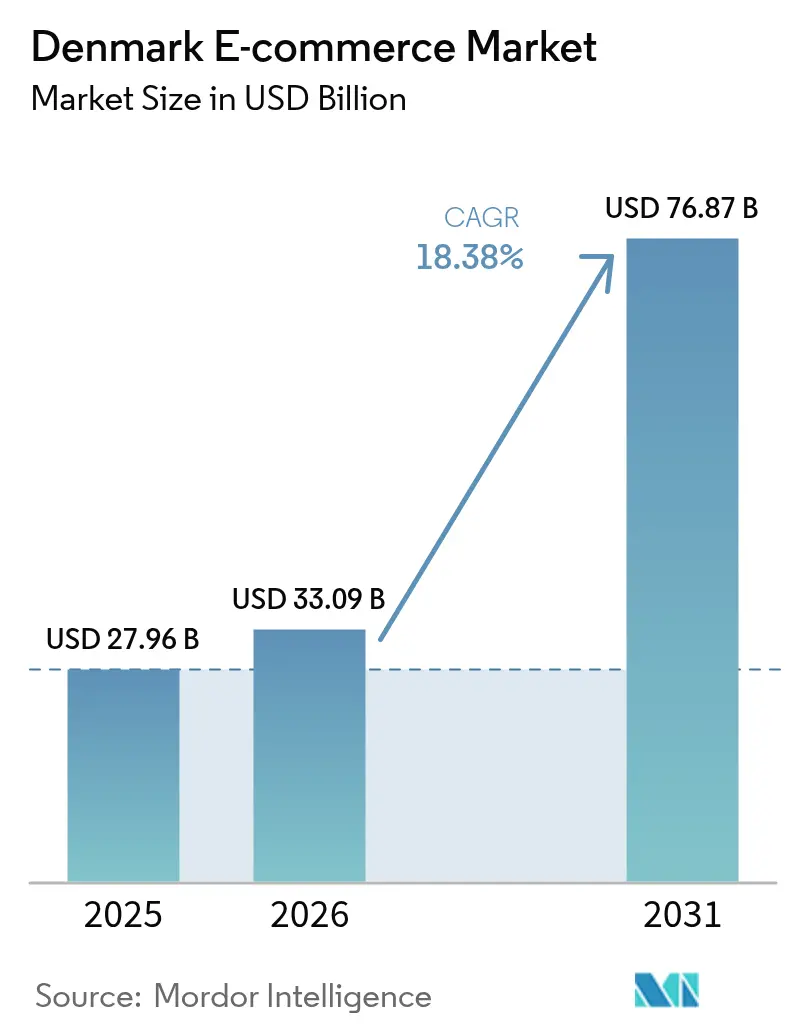
Espera-se que o tamanho do mercado de e-commerce da Dinamarca cresça de USD 27,96 bilhões em 2025 para USD 33,09 bilhões em 2026 e está previsto para atingir USD 76,87 bilhões até 2031 a um CAGR de 18,38% no período 2026-2031. Os aceleradores incluem uma taxa de penetração de pagamentos digitais de 90%, 4,5 milhões de usuários do MobilePay e a Estratégia de Crescimento Digital do governo no valor de USD 138 milhões que subsidia a adoção de lojas virtuais por PMEs.[1]Danmarks Nationalbank, "Hábitos de Pagamento na Dinamarca," nationalbanken.dk Entrantes estrangeiros como a Temu estão intensificando a concorrência por preços, mas os varejistas domésticos respondem com investimentos em omnichannel que aproveitam a densa rede de armários de encomendas da Dinamarca para prometer entrega no mesmo dia em todo o país. Ventos regulatórios favoráveis — mais notavelmente a Diretiva de Relatórios de Sustentabilidade Corporativa (CSRD) — elevam o valor estratégico de cadeias de suprimentos online rastreáveis e favorecem operadores nativos digitais. Condições macroeconômicas estáveis, incluindo crescimento do PIB de 3,6% e inflação de 2,0% em 2025, sustentam ainda mais a resiliência dos gastos dos consumidores.
Principais Conclusões do Relatório
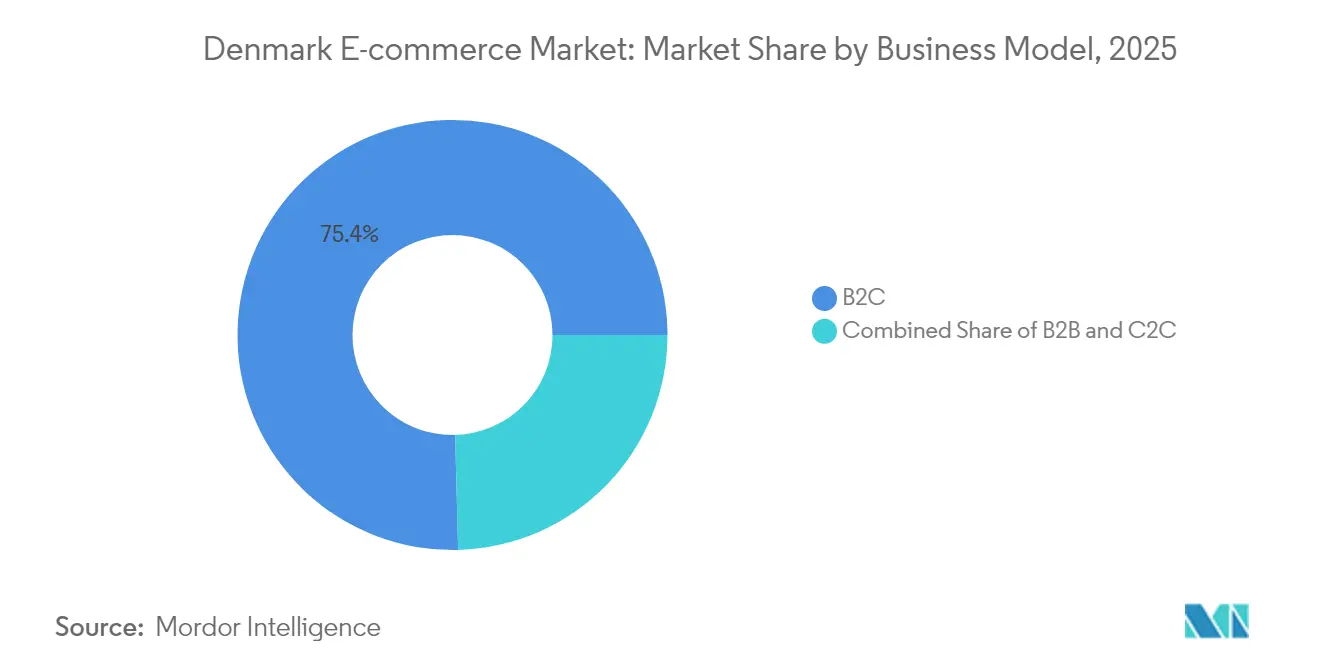
- Por modelo de negócio, o B2C deteve 75,42% da participação do mercado de e-commerce da Dinamarca em 2025; o B2B está previsto para expandir a um CAGR de 21,20% até 2031.
- Por tipo de dispositivo, o móvel comandou 59,02% do tamanho do mercado de e-commerce da Dinamarca em 2025 e está definido para crescer a um CAGR de 22,07% até 2031.
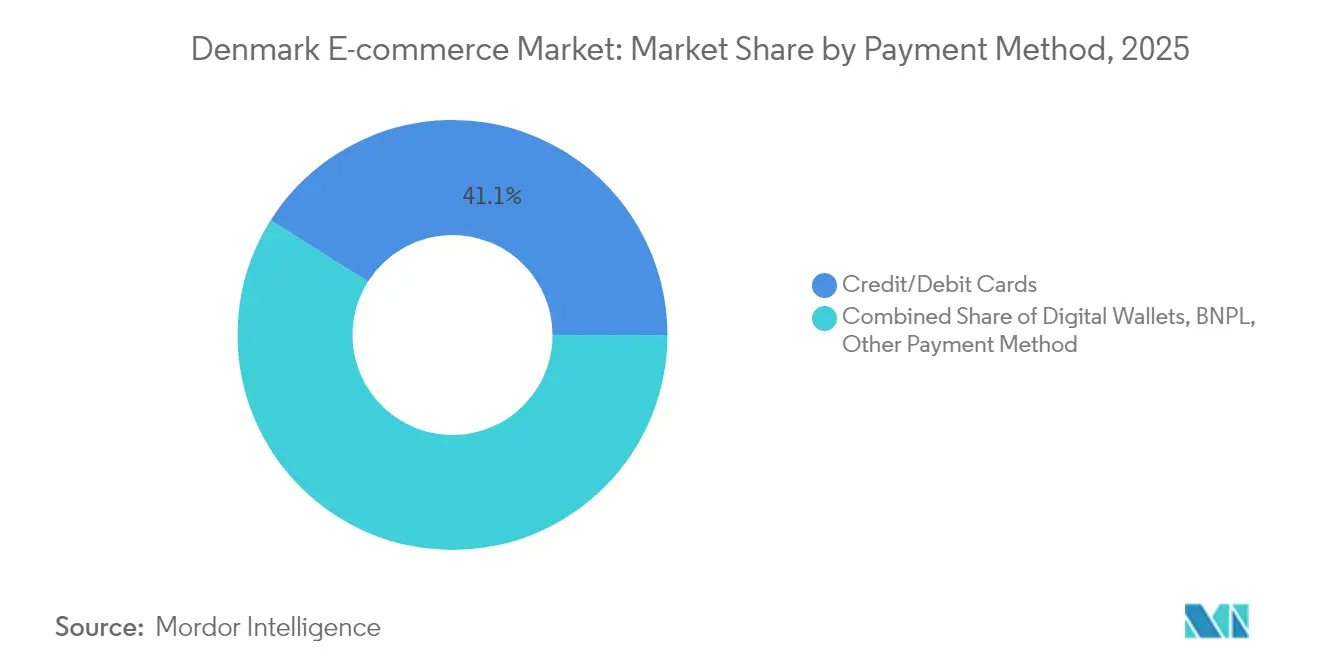
- Por método de pagamento, os cartões de crédito e débito retiveram uma participação de 41,05%, enquanto as carteiras digitais registram o CAGR mais rápido de 23,46%.
- Por categoria de produto B2C, moda e vestuário liderou com uma participação de receita de 22,10% em 2025; alimentos e bebidas está projetado para crescer a um CAGR de 24,12% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E-commerce da Dinamarca
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ubiquidade de Carteiras Digitais Liderada pelo MobilePay Acelerando as Taxas de Conversão no Checkout | +4.2% | Nacional, com maior penetração em centros urbanos | Curto prazo (≤ 2 anos) |
| Estratégia de Crescimento Digital 2023 do Governo Subsidiando a Adoção de Lojas Virtuais por PMEs | +3.8% | Nacional, com foco prioritário em PMEs rurais | Médio prazo (2-4 anos) |
| Densa Rede de Armários de Encomendas e Logística de Entrega no Mesmo Dia Possibilitando Promessa de Entrega em Menos de 24 h | +3.1% | Nacional, concentrado nas áreas metropolitanas de Copenhague, Aarhus e Odense | Médio prazo (2-4 anos) |
| Mandato de Sustentabilidade da CSRD Impulsionando a Mudança para Cadeias de Suprimentos Online Rastreáveis | +2.7% | Em toda a UE, com a Dinamarca como mercado de adoção antecipada | Longo prazo (≥ 4 anos) |
| Investimentos em Omnichannel da Salling e Matas Convertendo Estoque de Lojas em Atendimento Online | +2.4% | Nacional, com efeitos de transbordamento para os mercados nórdicos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Ubiquidade de carteiras digitais liderada pelo MobilePay acelerando as taxas de conversão no checkout
O MobilePay cobre 77% da população da Dinamarca, oferece liquidação instantânea e reduz o abandono em 15-25% em comparação com checkouts exclusivos por cartão. Os varejistas obtêm maior conversão sem absorver taxas de intercâmbio, e as plataformas B2B se beneficiam da mesma pilha de API que automatiza pagamentos de faturas. O efeito de rede consolidado eleva os custos de mudança para os consumidores e representa uma barreira de entrada para marketplaces estrangeiros que não possuem paridade com carteiras domésticas. À medida que o uso de carteiras se expande para serviços de assinatura e pagamento por link, os comerciantes dinamarqueses desbloqueiam modelos de receita recorrente e dados mais aprofundados sobre os clientes. Os ganhos de conversão se traduzem em GMV incremental, impulsionando o mercado de e-commerce da Dinamarca em direção a vantagens de escala.
Estratégia de Crescimento Digital 2023 do governo subsidiando a adoção de lojas virtuais por PMEs
O Estado reservou USD 138 milhões até 2027 para capacitar PMEs, cofinanciar o desenvolvimento de plataformas e incorporar ferramentas de cibersegurança.[2]Departamento de Comércio dos EUA, "Dinamarca – Economia Digital," trade.gov Seis casas de negócios regionais oferecem orientação prática, encurtando a curva de aprendizado para empresas rurais anteriormente desencorajadas pela complexidade de conformidade. Os subsídios compensam os custos de integração com os principais carrinhos de compras SaaS, ampliando a diversidade de comerciantes e a abrangência de categorias. À medida que os comerciantes rurais se digitalizam, os volumes de encomendas se espalham além das grandes cidades, aumentando a utilização da rede de armários e apoiando a deflação dos preços logísticos. O programa também enfatiza o aprimoramento de habilidades em análise de dados, permitindo que as PMEs refinem o sortimento e os preços em tempo real.
Densa rede de armários de encomendas e logística de entrega no mesmo dia possibilitando promessa de entrega em < 24 h
A penetração de armários de encomendas atinge 41%, a mais alta nos países nórdicos, e se integra com nós de transporte público para coleta sem atrito.[3]Corporação Internacional de Correios, "Escolha de Entrega – Armários de Encomendas," ipc.be A PostNord e varejistas como o Salling Group otimizam as rotas de última milha, reduzindo os custos de entrega e as pegadas de carbono. A densidade de armários permite acordos de nível de serviço de entrega no mesmo dia em todo o país a uma fração da economia de entrega porta a porta por mensageiro. Os segmentos de moda e eletrônicos de consumo registram crescimento à medida que a imediatidade influencia a conversão de cestas. Níveis de serviço mais elevados formam um fosso defensável contra entrantes transfronteiriços que não conseguem replicar a infraestrutura sem grandes despesas de capital.
Mandato de sustentabilidade da CSRD impulsionando a mudança para cadeias de suprimentos online rastreáveis
A partir de 2026, as empresas dinamarquesas deverão divulgar métricas de impacto do berço ao portão, obrigando o investimento em registros digitais e etiquetas ESG verificáveis. As plataformas que automatizam o rastreamento de emissões obtêm um prêmio de precificação e menor rotatividade de comerciantes. Consumidores orientados à sustentabilidade — 59% dos millennials estão dispostos a pagar mais — recompensam os comerciantes em conformidade, expandindo o GMV de produtos verdes. A CSRD também acelera a adoção B2B à medida que as empresas precisam de trilhas de aquisição auditáveis, reforçando a mudança do mercado de e-commerce da Dinamarca para plataformas de nível empresarial.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Plataformas Estrangeiras (Temu, Amazon) Intensificando a Concorrência Baseada em Preços | -3.4% | Nacional, com efeitos de transbordamento nos mercados nórdicos | Médio prazo (2-4 anos) |
| Alta Sensibilidade ao Custo de Entrega Dificulta o Mercado | -2.8% | Nacional, com maior impacto em áreas rurais e suburbanas | Curto prazo (≤ 2 anos) |
| GDPR e Regras de Residência de Dados Locais Inflacionando os Custos de Conformidade para E-tailers PMEs | -2.1% | Em toda a UE, com a Dinamarca enfrentando fiscalização mais rigorosa | Longo prazo (≥ 4 anos) |
| Coorte Envelhecida com Atraso na Adoção Digital Apesar do Acesso à Internet de 99% no Geral | -1.7% | Nacional, com maior concentração em áreas rurais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta sensibilidade ao custo de entrega dificulta o mercado
Mais de 40% dos consumidores nórdicos abandonam as cestas quando as taxas de entrega excedem os limites pessoais, um comportamento amplificado fora das áreas metropolitanas. Embora a densidade de armários de encomendas alivie os custos, os itens de mercearia e de baixo valor ainda têm dificuldade em absorver as taxas sem corroer as margens dos varejistas. A vigilância orçamentária impulsionada pela inflação persiste apesar da moderação dos preços nos títulos, empurrando os comerciantes em direção a limites de frete grátis e modelos de assinatura que comprimem a margem bruta. O mercado de e-commerce da Dinamarca enfrenta um equilíbrio entre diferenciação de serviços e elasticidade de preços.
Plataformas estrangeiras (Temu, Amazon) intensificando a concorrência baseada em preços
A Temu tornou-se a terceira maior loja virtual da Dinamarca em 2024 ao implementar descontos agressivos. O hub logístico nórdico da Amazon aperta ainda mais os benchmarks de preços. Embora a escolha se expanda para os consumidores, os players domésticos enfrentam compressão de margens. Os incumbentes dinamarqueses enfatizam velocidade, sustentabilidade e atendimento ao cliente local para defender sua participação, mas esses diferenciais exigem investimento contínuo. As investigações de segurança de produtos da UE sobre a Temu introduzem incerteza regulatória, mas espera-se que as guerras de preços persistam no médio prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: O impulso das aquisições digitais reformula as compras corporativas
O B2C controlou 75,42% do GMV de 2025, mas o CAGR de 21,20% do B2B indica uma mudança estrutural à medida que as PMEs dinamarquesas migram os gastos indiretos para o ambiente online. O tamanho do mercado de e-commerce da Dinamarca para pedidos B2B está projetado para dobrar entre 2026 e 2031, à medida que as empresas buscam consolidação de catálogos e relatórios prontos para a CSRD. As plataformas domésticas aproveitam o MobilePay Business para automatizar a reconciliação, enquanto as APIs de atacado da ZEOS da Zalando e do Salling Group desbloqueiam alcance transfronteiriço. Valores médios de pedidos mais altos e taxas de devolução mais baixas elevam a economia unitária. A preferência local por interfaces em língua dinamarquesa e conformidade ESG inclina a vantagem para plataformas de origem doméstica, limitando o apelo de marketplaces internacionais genéricos.
A legislação de sustentabilidade acelera as auditorias de fornecedores, e os portais B2B que integram calculadoras de emissões tornam-se os mecanismos de aquisição padrão. Enquanto isso, os líderes B2C experimentam modelos de marketplace para monetizar o excesso de tráfego e abrir novos fluxos de receita. O C2C permanece de nicho, mas se sinergiza com iniciativas de economia circular endossadas pelos reguladores, contribuindo para a diversificação geral do mercado.


Por Tipo de Dispositivo: O comércio com foco em dispositivos móveis impulsiona o engajamento em todas as faixas etárias
Com 59,02% de participação em 2025, os smartphones são o principal ponto de venda e estão previstos para atingir 69,5% até 2031 a um CAGR de 22,07%. A vantagem de participação do mercado de e-commerce da Dinamarca decorre da cobertura ubíqua de 5G e da familiaridade dos usuários com o fluxo de toque único do MobilePay. Os varejistas investem em arquitetura PWA para acelerar o carregamento de páginas e reduzir as taxas de rejeição. As vendas relâmpago baseadas em localização aumentam o tráfego nas lojas físicas para redes omnichannel e borram as fronteiras entre as experiências online e offline.
O desktop permanece relevante para itens complexos e de alto valor, como móveis ou requisições B2B, onde a tela grande e a pesquisa em múltiplas abas auxiliam na tomada de decisão. Os dispositivos emergentes — smart TVs, sistemas de infoentretenimento automotivo, assistentes de voz — coletivamente permanecem abaixo de 5% de participação, mas representam um terreno de experimentação para reordenação sem atrito e formatos de mídia compráveis, ampliando os pontos de contato do mercado de e-commerce da Dinamarca.
Por Método de Pagamento: A adoção de carteiras desafia a predominância dos cartões
Os cartões de crédito e débito ainda comandam 41,05% da participação nas transações, mas as carteiras digitais registram um CAGR de 23,46% que pode mudar o status de maioria até 2031. A superioridade das carteiras reside na liquidação instantânea, autenticação integrada e integração de fidelidade. O BNPL cresce entre a Geração Z, embora as consultas da Autoridade de Supervisão Financeira moderem a expansão não regulamentada. Para os comerciantes, as taxas de carteiras são competitivas com os custos de adquirência, ao mesmo tempo em que oferecem vantagens de dados que alimentam a personalização.
As redes de cartões permanecem indispensáveis para vendas transfronteiriças e faturas B2B de alto valor; portanto, as pilhas de checkout híbridas continuam sendo a norma no setor de e-commerce da Dinamarca. Os bancos respondem com soluções de cartão tokenizado registrado para corresponder à experiência do usuário das carteiras, garantindo capacidade multimoeda sem atrito para compradores estrangeiros e sustentando os gastos do turismo receptivo.
Por Categoria de Produto B2C: A liderança da moda encontra a disrupção do setor de mercearia
Moda e vestuário entregou uma participação de 22,10% do GMV de 2025, beneficiando-se de políticas de devolução liberais e modelos de recomendação de tamanho baseados em IA. A planejada aquisição da ABOUT YOU pela Zalando sinaliza maior consolidação e sinergia de dados. Ao mesmo tempo, alimentos e bebidas é a categoria de destaque com um CAGR de 24,12%, à medida que as soluções de armário para geladeira e a coleta refrigerada com clique e retire expandem o alcance. O tamanho do mercado de e-commerce da Dinamarca para mercearia online está projetado para superar o crescimento geral do varejo, apoiado pelas prioridades de economia de tempo das famílias.
Os eletrônicos de consumo sustentam crescimento na faixa intermediária de dois dígitos, aproveitando o showrooming e os programas de troca para renovar os ciclos de atualização. Beleza e cuidados pessoais ganha força à medida que redes omnichannel como a Matas mesclam tutoriais digitais com diagnósticos na loja. Móveis e artigos para o lar enfrentam a logística de itens volumosos, mas se beneficiam do patrimônio de design da Dinamarca e das tendências de consumo consciente. Nichos menores — de bricolagem a brinquedos — capturam crescimento equilibrado ancorado por campanhas sazonais e colaborações com influenciadores.
Análise Geográfica
A concentração urbana permanece pronunciada, com a Grande Copenhague respondendo por um estimado de 44,62% do GMV nacional em 2025. A confiabilidade da promessa de entrega no mesmo dia supera 98% na região da capital, criando um benchmark que se espalha para Aarhus e Odense à medida que a densidade de armários aumenta. A adoção rural, no entanto, registra crescimento percentual mais rápido, impulsionada pela banda larga financiada pelo Estado e pelos subsídios de digitalização para PMEs. O mercado de e-commerce da Dinamarca desfruta de uma extensão territorial compacta que mantém as distâncias médias de entrega abaixo de 300 km, sustentando a eficiência de custos.
Os fluxos transfronteiriços são contínuos graças ao alinhamento dos direitos do consumidor da UE; compradores alemães e suecos frequentemente utilizam domínios dinamarqueses para produtos de design, tornando a Dinamarca um hub de atendimento nórdico. A conversão de moeda da Coroa Dinamarquesa para EUR introduz um atrito menor que as carteiras multimoeda absorvem cada vez mais. A penetração nacional de internet está em 99% e sustenta um alcance uniforme ao consumidor.
O risco de fragmentação comercial permanece o principal obstáculo geográfico, pois as interrupções no transporte marítimo elevam os custos de insumos. No entanto, o fornecimento diversificado entre fornecedores da UE, do Reino Unido e asiáticos mitiga a dependência de uma única região. A conformidade antecipada da Dinamarca com a CSRD posiciona seus comerciantes para atrair consumidores orientados à sustentabilidade em mercados vizinhos onde as regras de divulgação estão atrasadas, convertendo a regulamentação em vantagem competitiva.
Panorama regulatório
O arcabouço regulatório do comércio eletrônico da Dinamarca está ancorado em obrigações alinhadas à UE relativas a consumidores, plataformas e dados, com a Lei do Comércio Eletrônico (nº 227 de 2002) estabelecendo requisitos básicos sobre divulgação de informações, comunicação comercial e formação de contratos para serviços online. A Lei de Serviços Digitais da UE está em vigor desde fevereiro de 2024, aumentando as obrigações para serviços intermediários e plataformas online que operam na Dinamarca, enquanto a aplicação do GDPR permanece um fator relevante de conformidade para comerciantes que operam análises, personalização e fluxos de dados transfronteiriços.
Os requisitos de proteção ao consumidor tornaram-se ainda mais rigorosos em 2026 por meio de alterações na Lei de Contratos de Consumo, que exigem uma função de retirada digital visível nas interfaces online para contratos de consumo a partir de junho de 2026. No que diz respeito à confiança e à identidade, a Agência Dinamarquesa para o Governo Digital supervisiona os serviços de confiança digital. A partir de abril de 2026, também avançou com opções de assinatura híbrida, suportando tanto OCES quanto assinatura qualificada, o que aumenta o valor das capacidades de assinatura e autenticação alinhadas ao eIDAS para comerciantes, marketplaces e portais de pedidos B2B que dependem de aprovações digitais.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico da Dinamarca começa com comerciantes e marketplaces que obtêm estoque tanto no mercado interno quanto por meio de fornecedores transfronteiriços, convertendo a demanda por meio de vitrines web e de aplicativos, onde a aceitação de pagamentos (cartões e carteiras digitais como MobilePay) e os controles de risco moldam a conclusão do checkout. Os pedidos avançam para armazenagem e cumprimento, incluindo separação em lojas para operadores omnicanal, e então para operadores de última milha. O denso ecossistema de armários para encomendas da Dinamarca e as redes nacionais de entrega apoiam entregas rápidas e taxas de falha mais baixas nos pontos de coleta, enquanto o tratamento de devoluções é um nó especialmente sensível a jusante para categorias como moda.
Facilitadores e governança influenciam cada vez mais a competitividade em toda a cadeia. A Grande Copenhague funciona como um hub logístico para a distribuição nórdica, e a Estratégia de Crescimento Digital do governo, que apoia a adoção de lojas virtuais por PMEs, expande a base de comerciantes que impulsiona os volumes de encomendas e armários. A pressão de relatórios de sustentabilidade sob a CSRD eleva as necessidades de rastreabilidade, adicionando requisitos em torno de embalagens e monitoramento ambiental que afetam a seleção de fornecedores, a gestão de dados de produtos e a escolha de transportadoras.
Cenário Competitivo
O setor de e-commerce da Dinamarca é moderadamente fragmentado. Os cinco principais players controlam aproximadamente 45% do GMV, deixando espaço para disruptores especializados. A Zalando domina a moda, aproveitando a personalização algorítmica e um produto de atendimento como serviço em expansão. O Salling Group combina fidelidade entre lojas físicas e virtuais, impulsionando a visibilidade unificada do estoque que oferece uma taxa de conclusão de clique e retire de 99,94%. A Nemlig.com e a Coop.dk defendem a participação no setor de mercearia por meio de preços de marca própria e otimização da cadeia de frio.
A Temu e a Amazon escalam a tensão de preços. Sua logística pan-europeia oferece ampla profundidade de catálogo, mas persistem lacunas de serviço local — o manuseio de devoluções e o suporte em língua dinamarquesa permanecem pontos fracos. Os players domésticos contra-atacam com credenciais de sustentabilidade, aproveitando cadeias de suprimentos mais curtas e painéis de relatórios em conformidade com a CSRD. As startups de tecnologia logística integram planejamento de rotas com IA e reabastecimento autônomo de armários, sinalizando uma fase competitiva liderada pela tecnologia.
Os ecossistemas de parceria florescem: o pacto ampliado da Coop Danmark com a Tata Consultancy Services migra o ERP principal para o SAP S/4HANA, desbloqueando visualizações de estoque em tempo real que melhoram as promessas aos clientes. A aquisição da ABOUT YOU pela Zalando espera sinergias de EBIT de EUR 100 milhões (USD 108 milhões) por meio de agrupamento de marketing e ativos compartilhados de última milha. A PostNord faz parceria com fabricantes de armários para dobrar a capacidade urbana até 2027, garantindo que a infraestrutura acompanhe o aumento dos volumes de encomendas.
Líderes do Setor de E-commerce da Dinamarca
Apple Inc.
Harald Nyborg
Zalando SE
Elgiganten A/S
Bilka .dk (Salling Group)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização impulsionada pela conformidade está criando espaço prático para plataformas de comércio eletrônico e provedores de serviços que incorporam faturamento, contabilidade e trilhas de transação auditáveis nos fluxos de checkout e pós-compra. Os requisitos da Lei de Contabilidade da Dinamarca, com marcos de conformidade total em janeiro de 2026 para muitas empresas e prazos posteriores para determinados sistemas internos, além do uso crescente do NemHandel e de trilhas de faturamento eletrônico no estilo Peppol BIS, favorecem lojas B2B e ferramentas de comerciantes capazes de automatizar a emissão de faturas, a reconciliação e a codificação padronizada de IVA junto com a gestão de pedidos.
A governança de plataformas e as capacidades de identidade também estão se tornando características diferenciadoras de produto. Com a Lei de Serviços Digitais da UE em vigor desde fevereiro de 2024 e a Autoridade Dinamarquesa de Concorrência e Consumidor (KFST) atuando como Coordenadora de Serviços Digitais da Dinamarca, os marketplaces que operacionalizam mecanismos de notificação e ação, verificação de vendedores e ferramentas de transparência podem se diferenciar em confiança. Paralelamente, a Estratégia Digital Conjunta do Governo 2026-2029 e a introdução de ferramentas de identificação digital e verificação de idade baseadas em aplicativos (como o AltID) apoiam oportunidades em categorias regulamentadas e ajudam a reduzir o atrito no onboarding, particularmente para o comércio mobile-first e vendedores transfronteiriços que precisam de verificações de identidade consistentes.
Desenvolvimentos recentes do setor
- Julho de 2026: o Salling Group lançou uma colaboração com a Google para integrar seu ecossistema de varejo (incluindo a Bilka) ao Google Gemini AI para experiências de comércio agêntico. A iniciativa visa jornadas de compra mais personalizadas e automação em busca, recomendações e fluxos de serviço. Também aumenta a pressão competitiva sobre outros varejistas omnicanal dinamarqueses para investir em ferramentas de descoberta e conversão baseadas em IA.
- Maio de 2025: o Salling Group adquiriu a Rimi Baltic e 33 lojas da Coop Denmark como parte da expansão de sua presença no varejo e da alavancagem de fornecimento sob seu plano ASPIRE '28. A escala adicional fortalece sua economia omnicanal ao aumentar as opções de cumprimento baseadas em loja e ampliar a base de fidelidade que pode ser ativada online. O movimento também intensifica a dinâmica de consolidação entre operadores de varejo de grande formato que atendem à demanda de comércio eletrônico dinamarquesa.
- Fevereiro de 2024: a Lei de Serviços Digitais da UE começou a ser aplicada em todos os Estados-membros, estabelecendo novas obrigações operacionais para plataformas online e serviços intermediários usados por consumidores dinamarqueses. Isso elevou os requisitos em torno da governança de conteúdo, transparência e responsabilização de vendedores, aumentando a carga de conformidade para marketplaces e webshops de maior porte. A mudança sustenta a demanda por ferramentas de plataforma que automatizam notificações, relatórios e fluxos de trabalho de confiança e segurança.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de comércio eletrônico da Dinamarca é definido como o valor das compras realizadas por meio de canais habilitados para internet por compradores na Dinamarca, abrangendo pedidos concluídos em sites ou aplicativos em cestas online lideradas por varejo e serviços.
Exclusões de escopo: excluímos assinaturas e downloads puramente digitais, anúncios classificados online e portais de compras entre empresas e governo.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- C2C
- Por Tipo de Dispositivo
- Smartphone / Móvel
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outro Método de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Móveis e Casa
- Brinquedos, Bricolagem e Mídia
- Outras Categorias de Produtos
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para definir o público de demanda e as séries de dados mais estáveis antes da construção do modelo. Baseamo-nos em referências públicas como publicações do Statistics Denmark, tabelas de consumo domiciliar e economia digital do Eurostat, atualizações da Autoridade Empresarial Dinamarquesa, indicadores de economia digital da OCDE e notas de política da UE que afetam as compras transfronteiriças e os direitos do consumidor.
Também analisamos registros de empresas e apresentações a investidores de grandes varejistas locais e operadores de logística, além de páginas de imprensa e associações confiáveis que descrevem hábitos de pagamento, preferências de entrega e mudanças de categoria. Quando uma série pública estava ausente ou atrasada, complementamos com assinaturas de bases de dados pagas focadas em dados financeiros e inteligência de empresas, notícias e finanças, e sinais de embarque de importação-exportação para fluxos de produtos selecionados. Esses insumos documentais foram então usados como parâmetros de referência, e esta lista é ilustrativa, já que muitas outras fontes também foram consultadas para coleta de dados, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas e pesquisas de campo na Dinamarca abrangem CXOs, líderes funcionais/de unidades e gerentes de empresas de varejo online de maior, médio e menor porte. Os respondentes ajudam a testar gastos dos residentes, assinaturas, compras transfronteiriças, mix de canais, valores médios de pedidos e picos sazonais, ao mesmo tempo em que esclarecem lacunas nos dados secundários. Os analistas recontatam especialistas quando uma premissa relevante não pode ser conciliada.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 15% |
| Nível médio: 45% | Líderes funcionais/de unidade: 30% |
| Pequenos players: 25% | Gerentes: 55% |
Dimensionamento e Previsão de Mercado
O mercado foi dimensionado usando uma combinação de abordagens top-down e bottom-up, em que a capacidade de gastos online nacional e as taxas de participação foram reconstruídas e depois cruzadas com agregações seletivas. No lado top-down, vinculamos o público de demanda a indicadores como penetração de compradores online, gasto médio anual online por comprador, combinação de dispositivos (móvel versus desktop), participação do uso de carteiras digitais e cartões, e intensidade de compras transfronteiriças, que foram convertidos em valores consistentes em USD usando um critério claro de temporalidade cambial.
Para manter os totais realistas, aproximações bottom-up foram usadas como verificações de consistência, incluindo faixas de GMV de comerciantes amostrados, padrões de tamanho de cesta em nível de categoria, e verificações de canal com participantes de logística e pagamento. Se um sinal de empresa ou categoria era parcial, as lacunas foram tratadas por meio de proporções proxy (por exemplo, aplicando divisões observadas de conversão de checkout e participação de entrega) antes de o total final ser ajustado. As previsões foram construídas usando análise de cenários apoiada por insumos de especialistas sobre inflação, comportamento de descontos, expectativas de velocidade de entrega e migração de categorias para o online, e a trajetória final foi revisada para garantir continuidade lógica ano a ano.
Validação de Dados e Ciclo de Atualização
Os resultados foram validados por meio de múltiplas verificações, de modo que saltos incomuns fossem detectados precocemente. Comparamos os totais do modelo com sinais independentes, como contagens de compradores online, padrões de gastos domiciliares e mudanças na combinação de pagamentos, e então investigamos as variações até que o fator causador fosse claramente explicado.
Antes da aprovação final, as premissas são revisadas em etapas, e os especialistas são recontatados quando os resultados ficam fora das faixas esperadas para a Dinamarca. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos relevantes alteram os fatores de crescimento, como atualizações regulatórias, grandes lançamentos de varejo ou mudanças na adoção de pagamentos. Imediatamente antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Comércio Eletrônico da Dinamarca segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o comércio eletrônico da Dinamarca costumam variar porque o escopo não é consistente entre as fontes, e o mesmo termo pode abranger cestas muito diferentes. As diferenças geralmente decorrem de se as cifras incluem B2B junto com B2C, de como os pedidos transfronteiriços são tratados, e de se o valor é reportado como GMV, vendas no varejo ou receita de varejo online mais restrita.
A principal lacuna surge da mistura entre comércio eletrônico de varejo e comércio digital mais amplo, contabilizando também itens adjacentes exclusivamente digitais, enquanto a Mordor Intelligence trata o mercado como o valor de transação de pedidos online, excluindo assinaturas exclusivamente digitais, anúncios classificados online e portais de compras B2G, o que mantém os totais alinhados a um público de demanda repetível.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 27,96 bilhões de USD (2025) | |
| Boletim Comercial Governamental A | 24,00 bilhões de USD (2024) | Usa um ano-base diferente e pode refletir um valor mais restrito, focado no varejo, com menos clareza sobre se o GMV transfronteiriço e os serviços não varejistas estão incluídos, o que pode reduzir o total em comparação com uma contabilização mais ampla no estilo GMV. |
| Compêndio Setorial B | 142,50 bilhões de USD (2028) | Parece usar uma definição ampliada que pode agregar múltiplos verticais e camadas de valor, e pode misturar oportunidade bruta com valor de transação, o que pode inflacionar os totais em comparação com um modelo de gasto do comprador dinamarquês vinculado à participação observada e aos tamanhos de cesta. |
A variação na tabela é explicada principalmente pelo que é contabilizado e por como o valor é medido, e não por uma simples diferença aritmética. Quando o escopo é ancorado ao valor de pedidos online e verificado em relação à penetração de compradores, ao gasto por comprador e às divisões de pagamento e dispositivo, o resultado permanece rastreável e mais fácil de recriar ao longo dos anos.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de e-commerce da Dinamarca?
O mercado está avaliado em USD 33,09 bilhões em 2026, com um CAGR previsto de 18,38% até 2031.
Qual modelo de negócio está crescendo mais rapidamente no e-commerce dinamarquês?
As transações B2B estão avançando a um CAGR de 21,20%, superando o B2C, embora a partir de uma base menor.
Qual é a importância do MobilePay para o varejo online na Dinamarca?
O MobilePay cobre 77% dos residentes e reduz o abandono no checkout em 15-25%, tornando-o um driver crítico de conversão.
Qual categoria de produto lidera as vendas online?
Moda e vestuário detém uma participação de receita de 22,10%, impulsionada por políticas de devolução generosas e ferramentas de tamanho baseadas em IA.
Como a regulamentação de sustentabilidade está afetando o e-commerce dinamarquês?
A CSRD exige relatórios completos de impacto da cadeia de suprimentos até 2026, favorecendo plataformas que oferecem rastreamento ESG integrado.
Os marketplaces estrangeiros estão ameaçando os players locais?
A Temu e a Amazon intensificam a concorrência por preços, mas os varejistas domésticos aproveitam a entrega mais rápida e as credenciais de sustentabilidade para defender sua participação.
Página atualizada pela última vez em:



