
Tamanho e Quota do Mercado de E commerce da Grécia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
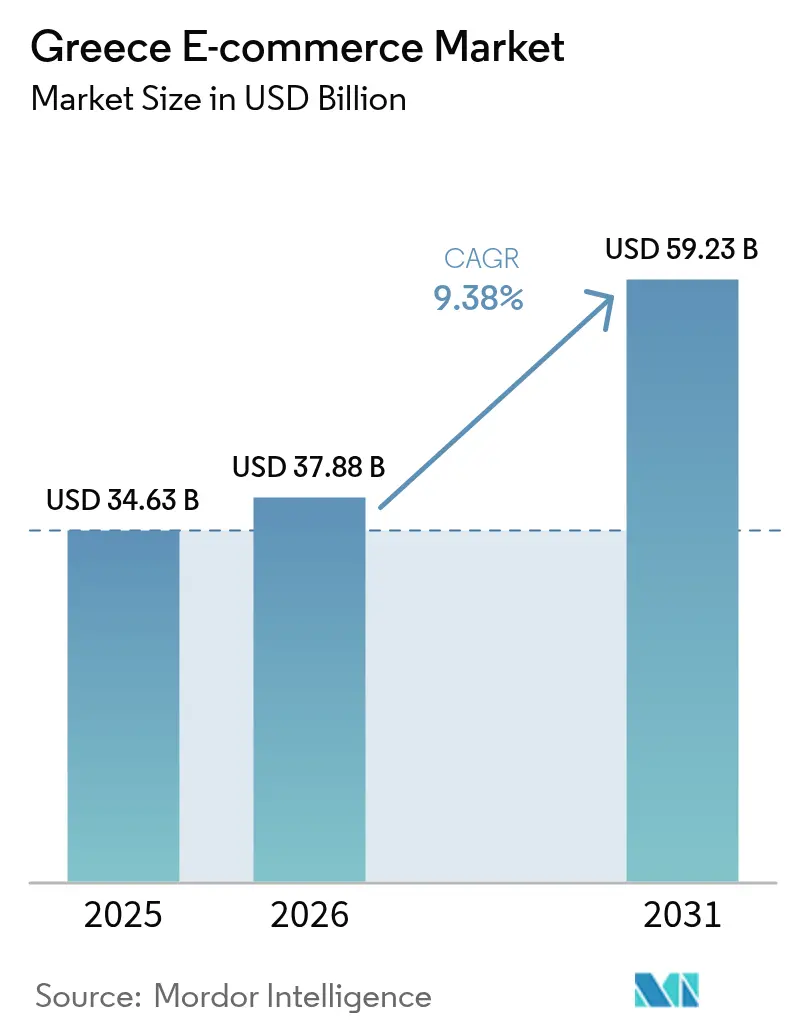
| Tamanho do mercado no ano base (2025) | 34.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 37.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.23 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.38 % |
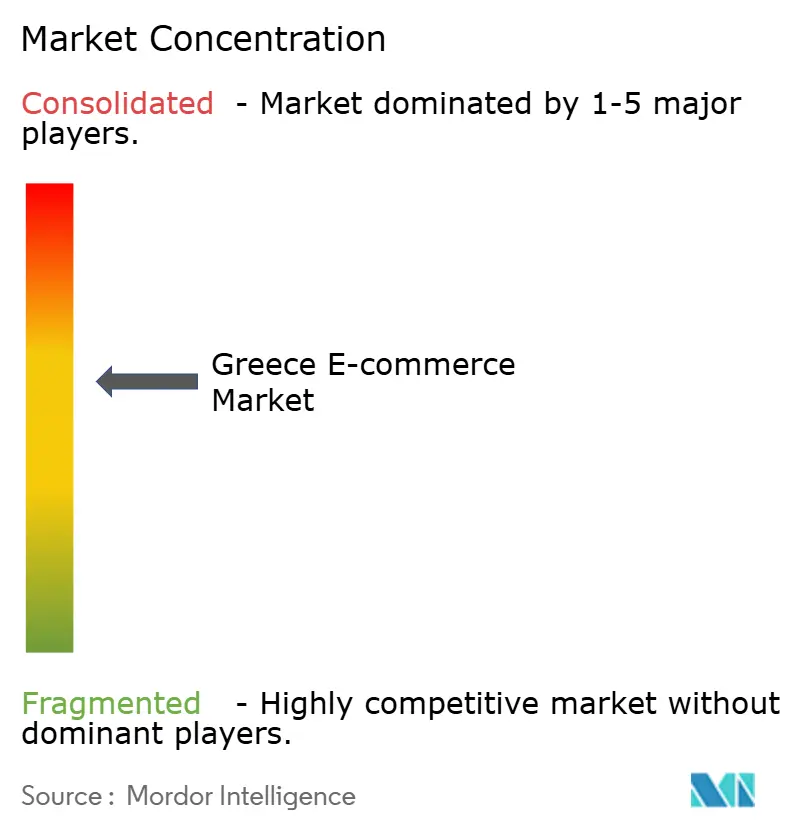
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E commerce da Grécia por Mordor Intelligence
O tamanho do mercado de e-commerce da Grécia foi avaliado em USD 34,63 mil milhões em 2025 e estima-se que cresça de USD 37,88 mil milhões em 2026 para atingir USD 59,23 mil milhões até 2031, a uma CAGR de 9,38% durante o período de previsão (2026-2031). O aumento da cobertura 5G, as decisivas políticas governamentais de digitalização e uma marcada mudança nos hábitos dos consumidores em direção às compras online estão a acelerar este crescimento. As transações móveis dominam agora os volumes de encomendas, e os modelos omnicanal com opções de click-and-collect estão a remodelar as expectativas de serviço. A procura transfronteiriça de turistas está a abrir fluxos de receitas premium, enquanto as redes de cacifos de última milha estão a reduzir os prazos de entrega e a elevar a satisfação dos clientes. Os comerciantes que investem em design mobile-first, pagamentos sem fricção e personalização orientada por dados estão mais bem posicionados para capturar quota no mercado de e-commerce da Grécia à medida que o retalho tradicional estagna.
Principais Conclusões do Relatório
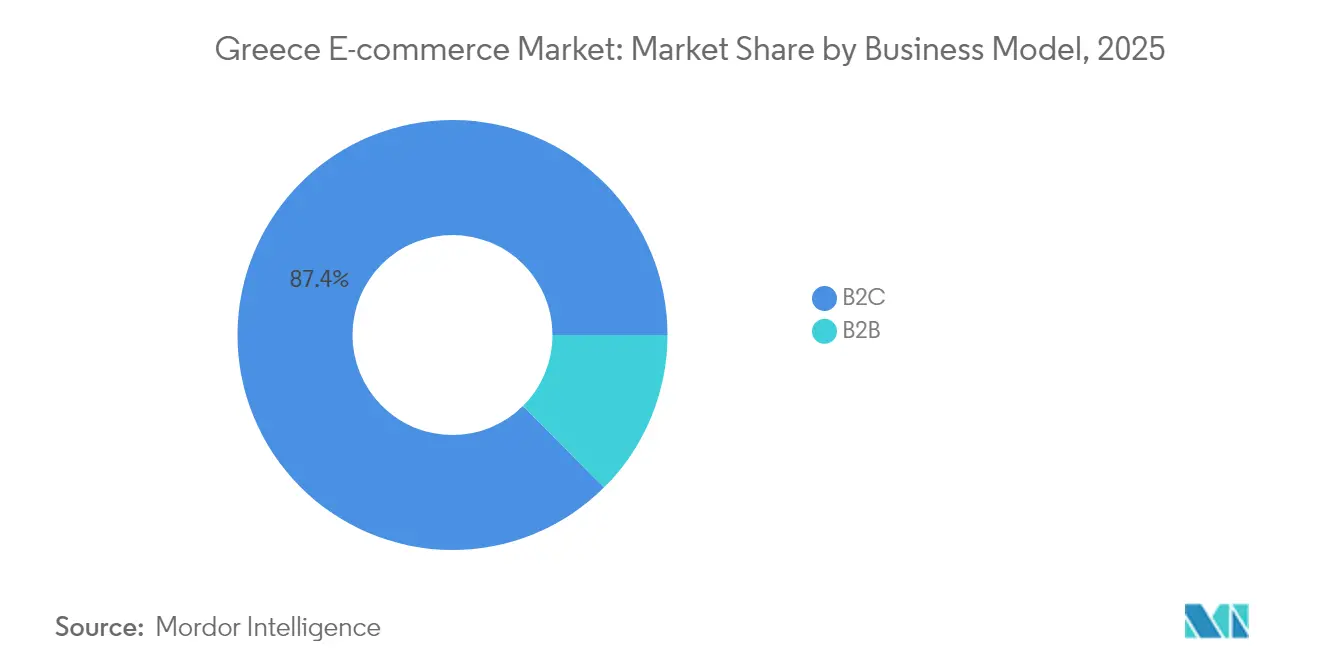
- Por modelo de negócio, o segmento B2C liderou com 87,44% da quota do mercado de e-commerce da Grécia em 2025, enquanto o B2B tem uma previsão de CAGR de 12,35% até 2031.
- Por dispositivo, os smartphones captaram 64,71% das transações em 2025; outros dispositivos conectados estão projetados para expandir a uma CAGR de 12,74% até 2031.
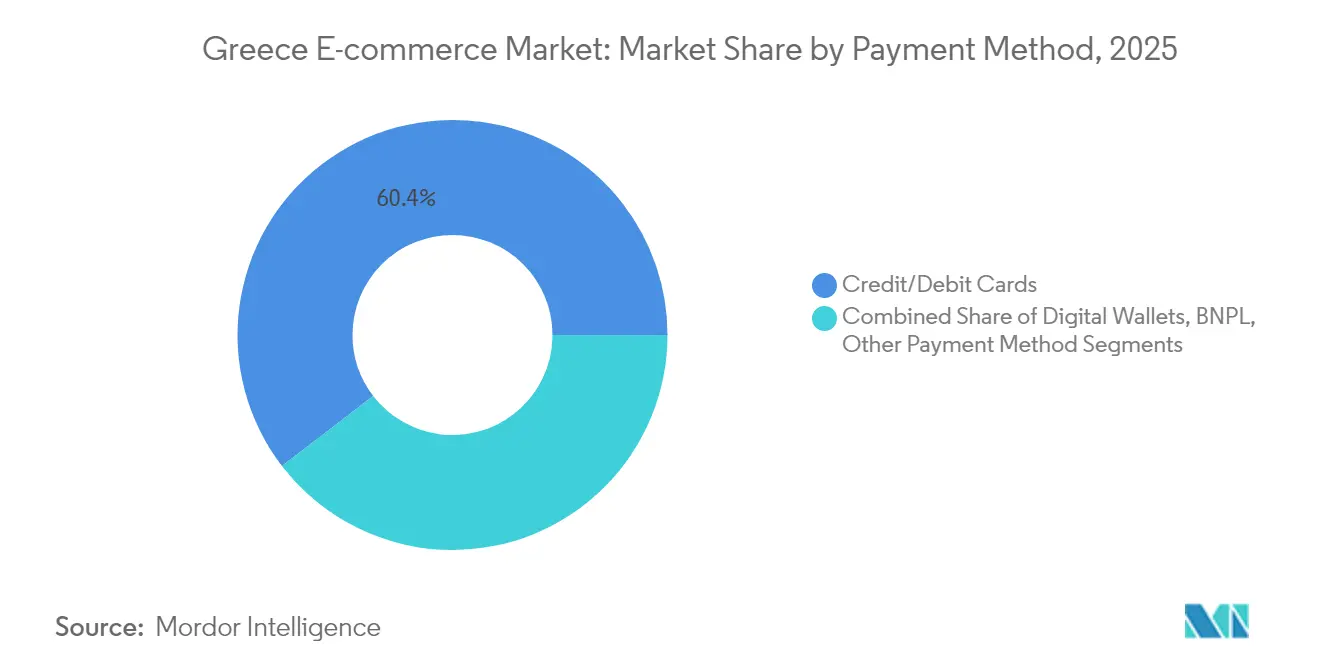
- Por método de pagamento, os cartões representaram 60,42% do valor transacionado em 2025, ao passo que as carteiras digitais estão projetadas para crescer a uma CAGR de 13,65% até 2031.
- Por categoria de produto, a alimentação e bebidas comandou 26,88% do tamanho do mercado de e-commerce da Grécia em 2025, e a beleza e cuidados pessoais está a avançar a uma CAGR de 11,92% ao longo do período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de E commerce da Grécia
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Aumento das Compras Móveis Impulsionado pela Expansão Generalizada do 5G nos Centros Urbanos da Grécia | +2.5% | Centros urbanos (Atenas, Salónica), com expansão gradual para cidades secundárias | Médio prazo (2-4 anos) |
| Incentivos Fiscais da «Bíblia Digital» do Governo a Acelerar a Integração de PME | +1.8% | Nacional, com maior adoção nos centros comerciais | Médio prazo (2-4 anos) |
| Crescimento Rápido dos Serviços Omnicanal de Click-and-Collect | +1.5% | Centros urbanos e destinos turísticos | Curto prazo (≤ 2 anos) |
| Despesa de Luxo Induzida pelo Turismo a Impulsionar Encomendas Transfronteiriças | +1.2% | Destinos turísticos (Atenas, ilhas), corredores de retalho de luxo | Curto prazo (≤ 2 anos) |
| Expansão das Redes de Cacifos de Última Milha a Reduzir os Prazos de Entrega para Menos de 24 h | +0.9% | Centros urbanos, com expansão planeada para mercados secundários | Médio prazo (2-4 anos) |
| Adoção Crescente de BNPL entre os Consumidores da Geração Z Gregos | +0.7% | Nacional, com concentração entre os grupos demográficos mais jovens | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento das Compras Móveis Impulsionado pela Expansão Generalizada do 5G
As redes de quinta geração cobrem agora 86% das áreas urbanas gregas, permitindo imagens em alta resolução, demonstrações em livestream e pagamentos instantâneos in-app que mantêm os compradores em dispositivos portáteis por sessões mais longas.[1]Ministério da Governação Digital, «O Roteiro Estratégico Nacional da Década Digital Grega», digitalstrategy.gov.gr Os retalhistas priorizam layouts de página adaptados ao polegar, início de sessão biométrico e checkouts acelerados porque o canal móvel representa a maioria das visitas e das receitas no mercado de e-commerce da Grécia. As frotas de entrega integram o rastreamento GPS nas aplicações, permitindo que os clientes acompanhem os estafetas em tempo real, o que aumenta a satisfação e as taxas de compra repetida. Os anunciantes executam campanhas push com reconhecimento de localização que convertem afluência presencial em tráfego digital em poucos minutos após a exposição na loja. À medida que a cobertura de rede se estende às cidades secundárias até 2027, os utilizadores incrementais irão aprofundar a penetração em todo o mercado de e-commerce da Grécia.
Incentivos Fiscais da «Bíblia Digital» do Governo a Acelerar a Integração de PME
A superdedução de 200% para despesas digitais qualificadas reduz os custos de entrada para pequenos comerciantes e cria um período de retorno previsível para investimentos em lojas web.[2]Comissão Europeia, «Estudo de Caso sobre Crescimento Inteligente e Sustentável: Apoio às PME», commission.europa.eu A adoção foi mais forte em microretalhistas de eletrónica e moda que anteriormente dependiam da afluência de clientes à vizinhança. Os fornecedores de cloud e os gateways de pagamento estão a agrupar pacotes com desconto para se alinhar com as regras de subsídio, facilitando ainda mais a adoção. As câmaras de comércio regionais relatam melhores competências digitais após o governo ter financiado ações de formação direcionadas. À medida que mais PME listam produtos online, a variedade de inventário nos marketplaces nacionais aumenta, incentivando os consumidores a consolidar as despesas nas plataformas locais e impulsionando o mercado de e-commerce da Grécia.
Crescimento Rápido dos Serviços Omnicanal de Click-and-Collect
Sete retalhistas líderes sincronizam agora o stock de loja e online em tempo real, permitindo que os compradores reservem artigos online e os recolham em poucas horas. Este modelo aborda as preocupações com a fiabilidade das entregas em áreas urbanas densas e mitiga os custos de última milha.[3]Bouhouras et al., «Desbloquear o Potencial dos Pontos de Recolha na Entrega de Última Milha», mdpi.com Os primeiros utilizadores estão a registar taxas de devolução mais baixas porque os clientes podem inspecionar os produtos antes de sair da loja. Os retalhistas utilizam a recolha em loja para promover a venda cruzada de produtos complementares, elevando os valores médios de transação. Os proprietários de imóveis beneficiam de maior afluência, criando um ciclo virtuoso que consolida o cumprimento omnicanal no mercado de e-commerce da Grécia.
Despesa de Luxo Induzida pelo Turismo a Impulsionar Encomendas Transfronteiriças
As chegadas de estrangeiros superam os níveis de 2019, e os visitantes abastados frequentemente continuam a adquirir artigos de luxo gregos após regressar a casa. As marcas introduziram opções de envio com direitos pagos e suporte pós-venda multilingue para capturar estas encomendas recorrentes. Microsites dedicados destacam a proveniência grega, aproveitando narrativas culturais para se diferenciar dos concorrentes globais. As parcerias com concierges de hotéis e operadores de cruzeiros direcionam os viajantes para montras digitais selecionadas. Esta atividade transfronteiriça injeta margens premium e diversifica a procura para além da base nacional.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevadas Taxas de Devolução na Categoria de Moda a Erodir a Rentabilidade | -1.2% | Nacional, com maior impacto nos centros urbanos | Médio prazo (2-4 anos) |
| Persistente Preferência por Pagamento na Entrega a Elevar os Custos | -0.9% | Nacional, com efeito mais forte em áreas rurais e ilhas | Médio prazo (2-4 anos) |
| Logística Fragmentada nas Ilhas a Aumentar a Complexidade do Cumprimento | -0.7% | Regiões insulares, particularmente as ilhas mais pequenas do Egeu | Longo prazo (≥ 4 anos) |
| Down-trading Induzido pela Inflação a Limitar os Valores Médios das Encomendas | -0.5% | Nacional, com efeito pronunciado nos segmentos de rendimento mais baixo | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevadas Taxas de Devolução na Categoria de Moda a Erodir a Rentabilidade
Níveis de devolução próximos dos 30% sobrecarregam o capital de trabalho, o rendimento dos armazéns e os objetivos de sustentabilidade. A incerteza de tamanho e a incompatibilidade de cores permanecem os principais gatilhos, levando os retalhistas a testar provadores de realidade aumentada que sobrepõem peças de vestuário sobre imagens dos utilizadores. Algumas plataformas recompensam os compradores que ficam com os artigos com pontos de fidelidade, orientando o comportamento enquanto protegem as margens. As empresas de correio estão a oferecer pacotes de logística inversa com desconto aos grandes comerciantes, mas os vendedores mais pequenos suportam custos por unidade mais elevados. O problema sublinha a importância de dados precisos de produtos e algoritmos preditivos de dimensionamento para proteger a rentabilidade em todo o mercado de e-commerce da Grécia.
Persistente Preferência por Pagamento na Entrega a Elevar os Custos
O pagamento na entrega (COD) ainda domina as encomendas de baixo valor fora das áreas metropolitanas, impondo custos de manuseamento de dinheiro e taxas mais elevadas de falha de entrega. Os terminais de pagamento com cartão na entrega são uma solução de transição, mas os comerciantes incorrem em prémios de comissão por dispositivos POS portáteis. As campanhas governamentais de literacia digital e os esquemas de transferência bancária em tempo real estão a mudar lentamente o comportamento, mas as barreiras de confiança persistem. As plataformas enfatizam garantias de proteção ao comprador e reembolsos instantâneos para incentivar os métodos de pagamento pré-pagos. Enquanto o pagamento na entrega não descer abaixo de uma massa crítica, os orçamentos de cumprimento continuarão a suportar uma penalização estrutural de custo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: o B2C Domina Enquanto o B2B Ganha Dinamismo
O segmento B2C gera 87,44% do mercado de e-commerce da Grécia. A generalizada literacia móvel, os circuitos de pagamento seguros e o conteúdo de produto rico tornam o retalho online o padrão para eletrónica, mercearia e moda. As expectativas dos consumidores relativamente a devoluções gratuitas e entrega no dia seguinte continuam a aumentar, pressionando as margens mas alargando a procura endereçável. Em contraste, a aquisição online B2B tem um valor mais baixo hoje, mas está previsto expandir a uma CAGR de 12,35% à medida que as empresas digitalizam o aprovisionamento e procuram descontos de volume através de catálogos eletrónicos. Os subsídios governamentais para plataformas digitais de PME reduzem o período de retorno para os fornecedores, e os compradores corporativos integram cada vez mais a faturação eletrónica, o que simplifica a reconciliação. Consequentemente, o B2B representará uma quota crescente do tamanho do mercado de e-commerce da Grécia ao longo da janela de previsão.
Os grandes grossistas adotam catálogos punch-out para interface com sistemas de planeamento de recursos empresariais, reduzindo a introdução manual de encomendas. Os transitários negoceiam preços dinâmicos ao agregar volumes B2B, melhorando a fiabilidade das entregas para armazéns regionais. Os marketplaces estão a integrar fornecimentos industriais, equipamentos de segurança e matérias-primas, indo além da papelaria de escritório. As ferramentas digitais de avaliação de crédito encurtam os ciclos de integração de fornecedores, enquanto as opções de financiamento incorporado suportam compras em volume. A interação entre automação e inovação em financiamento posiciona o B2B como um alavancador de crescimento estrutural no mercado de e-commerce da Grécia.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Tipo de Dispositivo: o Móvel Define o Padrão para a Experiência do Utilizador
Os smartphones representam 64,71% do valor das transações em 2025. Os retalhistas otimizam a compressão de imagens e a autenticação biométrica para manter o checkout em dois toques. As notificações push com promoções personalizadas geram tráfego repetido durante os períodos fora de pico, suavizando as cargas dos servidores. O maior espaço de ecrã nos dispositivos dobráveis incentiva valores médios de encomenda mais elevados para mobiliário e eletrónica. Outros dispositivos conectados, incluindo wearables e assistentes domésticos com voz ativada, crescem a partir de uma base baixa a uma CAGR de 12,74% à medida que os consumidores adotam o comércio ambiente. Os laptops continuam relevantes para encomendas B2B complexas que requerem comparação detalhada de especificações, sustentando uma combinação equilibrada de dispositivos no mercado de e-commerce da Grécia.
A computação de ponta 5G suporta sobreposições de realidade aumentada que pré-visualizam mobiliário à escala real através de câmaras móveis, melhorando a conversão. Os retalhistas integram construtores de aplicações low-code para iterar funcionalidades rapidamente e alinhar com as directrizes evolutivas do sistema operativo. As carteiras in-app preenchem automaticamente pontos de fidelidade, enquanto chatbots sensíveis ao contexto resolvem consultas sem redirecionar para desktops. Estes avanços na experiência do utilizador reforçam a primazia do móvel e ancoram os ganhos de tamanho do mercado de e-commerce da Grécia atribuídos aos dispositivos portáteis.
Por Método de Pagamento: as Carteiras Digitais Desafiam a Liderança dos Cartões
Os cartões detêm uma quota de 60,42% nas despesas online em 2025. Robustos enquadramentos de resolução de litígios e a ampla aceitação por parte dos comerciantes sustentam esta posição. As carteiras digitais, contudo, registam uma CAGR de 13,65%, impulsionadas pela autenticação com um único clique, recompensas integradas e segurança biométrica. Os grupos mais jovens preferem aplicações de carteira ligadas a instrumentos de débito, confiando nos sensores de impressão digital do dispositivo em vez da introdução de dados do cartão. Os módulos BNPL incorporados nas carteiras aumentam a conversão nas categorias discricionárias, enquanto as transferências bancárias instantâneas encurtam os ciclos de liquidação para os comerciantes. O pagamento na entrega, embora a declinar, serve os primeiros compradores avessos ao risco, particularmente fora das grandes áreas urbanas, prolongando a diversidade de métodos de pagamento em todo o mercado de e-commerce da Grécia.
Os processadores de pagamento investem em tokenização para minimizar a fraude, reduzindo os rácios de estorno. As coligações de fidelidade integram milhas aéreas e pontos de mercearia nos ecossistemas de carteiras, incentivando a utilização repetida. Enquadramentos regulatórios como o PSD2 impõem autenticação forte do cliente, que as carteiras satisfazem através de reconhecimento facial, conferindo-lhes uma vantagem em matéria de conformidade. Os comerciantes pesam as comissões de intercâmbio face aos incentivos das carteiras ao conceberem os fluxos de checkout. Estes fatores remodelam coletivamente os padrões de despesa e influenciam a quota do mercado de e-commerce da Grécia de cada método de pagamento.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Categoria de Produto B2C: a Alimentação e Bebidas Retém a Liderança
A alimentação e bebidas produziu 26,88% do tamanho do mercado de e-commerce da Grécia em 2025. Os operadores de comércio rápido prometem entrega em 15 minutos nas principais cidades, motivando a consolidação de cestas e atualizações de subscrição. Os retalhistas de mercearia aproveitam as dark stores próximas de zonas de alta densidade para otimizar a eficiência de picking. Entretanto, a beleza e cuidados pessoais regista uma CAGR de 11,92%, impulsionada por questionários de análise de pele baseados em IA que geram pacotes de produtos personalizados. A obtenção ética de ingredientes consolida a fidelidade dos clientes entre os millennials que valorizam a transparência.
A eletrónica de consumo sustenta volume através de promoções de venda relâmpago que alavancam feeds de inventário em tempo real. A moda enfrenta ventos contrários nas margens provenientes das devoluções, impulsionando o investimento em guias de dimensionamento 3D. Os artigos de mobiliário para o lar beneficiam do staging em realidade aumentada e de opções de pagamento diferido. Os segmentos de brinquedos e hobbies atingem o pico durante as épocas festivas, apoiados por conteúdo de unboxing impulsionado por influenciadores. Estas dinâmicas ilustram as variadas trajetórias de crescimento que coexistem sob o guarda-chuva do mercado de e-commerce da Grécia.
Análise Geográfica
Atenas e Salónica contribuem com a maioria dos volumes de encomendas, apoiadas por 86% de penetração 5G e densas redes de correio. A disponibilidade de máquinas automáticas de encomendas permanece abaixo das normas europeias, com 712.170 habitantes por unidade, mas os planos de expansão visam uma melhoria de 50% até 2027. As regiões costeiras e insulares ficam atrás devido à logística fragmentada; contudo, os fluxos turísticos impulsionam vendas premium em Mykonos, Santorini e Creta, especialmente para bens de luxo que os turistas continuam a comprar online após a partida. As áreas rurais do continente mostram uma adoção crescente à medida que os programas de literacia digital alargam os subsídios de banda larga e smartphone.
O comércio transfronteiriço representa agora 30% dos compradores online gregos, com a Alemanha, a Itália e a China a classificarem-se como os principais mercados de origem. As regras harmonizadas de IVA da UE e a Lei dos Serviços Digitais estão a reduzir as barreiras administrativas, encorajando os comerciantes a localizar as listagens em múltiplos idiomas. Os transitários encaminham as encomendas através de centros regionais próximos dos portos de Patras e Alexandroupoli, encurtando os prazos de entrada. Estas melhorias integram a Grécia mais estreitamente na grelha de cumprimento continental, aumentando a resiliência global do mercado de e-commerce da Grécia.
Os governos regionais investem em melhorias de estradas e instalações de cadeia de frio para estimular as exportações agrícolas através de canais de e-commerce, diversificando os rendimentos rurais. O Plano Nacional de Banda Larga visa a cobertura de fibra completa para 90% dos lares até 2030, prometendo um impulso adicional. Em conjunto, estes esforços de infraestrutura e política posicionam a geografia como simultaneamente um desafio e uma oportunidade para escalar o mercado de e-commerce da Grécia.
Panorama regulatório
Os operadores de comércio eletrônico da Grécia estão sujeitos a uma estrutura de conformidade em camadas, da UE e nacional, que abrange proteção ao consumidor, tributação, governança de plataformas e supervisão de telecomunicações. Sob a Lei de Serviços Digitais da UE (Regulamento UE 2022/2065), implementada nacionalmente por meio da Lei 5099/2024, a Comissão Helênica de Telecomunicações e Correios (EETT) atua como Coordenador de Serviços Digitais, incluindo mecanismos de supervisão para provedores de serviços intermediários que operam na Grécia. Paralelamente, as empresas que vendem online devem cumprir obrigações de IVA e registro (inclusive via TAXISnet/myAADE), e mecanismos da UE, como o Balcão Único do IVA, são relevantes para transações transfronteiriças.
As estruturas de fiscalização e conformidade se intensificaram com a Lei 5255/2025 (aprovada em 28 de novembro de 2025), que criou a Autoridade Independente para Controle de Mercado e Proteção ao Consumidor e consolidou as funções de vigilância de mercado e proteção ao consumidor. A mudança afeta o tratamento de reclamações, a resolução de disputas e as obrigações dos varejistas relacionadas a práticas comerciais justas. No lado transacional e do setor público, os requisitos obrigatórios de faturamento eletrônico B2G para operadores econômicos estrangeiros exigem alinhamento com a EN 16931 por meio da estrutura PEPPOL, reforçando as expectativas de interoperabilidade e auditabilidade que são cada vez mais relevantes para os fluxos de trabalho B2B.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico na Grécia começa com comerciantes e marcas (de PMEs a grandes varejistas omnichannel) e passa por marketplaces, tecnologia de vitrine, pagamentos e camadas de conformidade antes de chegar ao cumprimento de pedidos e à entrega de última milha. Plataformas locais como a Skroutz ancoram a descoberta de produtos e a agregação de tráfego, enquanto marketplaces internacionais (incluindo AliExpress e Temu) intensificam a variedade transfronteiriça e a concorrência de preços. No lado facilitador, a aceitação de pagamentos (cartões, carteiras digitais e BNPL) e as ferramentas de atendimento ao cliente conectam a experiência do front-end à conversão, enquanto os sistemas de tributação e relatórios exigem integração adicional de back-office.
A execução de pedidos depende de armazenagem, picking, transporte de encomendas e redes de última milha que também precisam atender geografias insulares, o que aumenta a pressão de custos e o risco de variabilidade de serviço em comparação com corredores urbanos continentais. A conformidade cada vez mais impulsiona transferências operacionais: a Grécia concluiu a fase final da implementação obrigatória do faturamento eletrônico B2G em janeiro de 2025, e a estrutura de documentos de transporte eletrônico exige o envio de dados da cadeia de suprimentos para o myDATA, criando requisitos adicionais de integração entre transportadoras, transportadores e vendedores. O investimento em capacidade de data center e nuvem na Ática apoia a resiliência para tráfego de pico e personalização, além de sustentar operações de serviço habilitadas por IA vinculadas a jornadas de comércio lideradas por dispositivos móveis.
Panorama Competitivo
O mercado exibe uma concentração moderada, com a plataforma local Skroutz e os gigantes internacionais Amazon e Alibaba a ocupar o escalão superior. O conhecimento local permite que os marketplaces gregos selecionem sortidos específicos da região e ofereçam pagamento na entrega, enquanto os players globais implantam vantagens de escala em logística transfronteiriça e infraestrutura cloud. A concorrência de preços em eletrónica e moda é intensa, pressionando as empresas a diferenciar-se através de serviços de valor acrescentado como rastreamento de encomendas em tempo real, entrega no mesmo dia e recomendações de produtos baseadas em IA.
As parcerias estratégicas estão a proliferar. A ACS colabora com gestores de imóveis para instalar cacifos de encomendas em complexos residenciais, reduzindo as distâncias de última milha. O fornecedor de pagamentos Viva Wallet integra a funcionalidade BNPL diretamente nos checkouts dos comerciantes, aumentando a conversão entre os consumidores mais conscientes do orçamento. Os retalhistas investem em realidade aumentada para reduzir as devoluções de moda e proteger o lucro bruto. A ênfase na qualidade do serviço reflete uma mudança de guerras de preços puras para a liderança holística na experiência do cliente no mercado de e-commerce da Grécia.
Permanecem oportunidades de espaço em branco em nichos verticais como alimentos gourmet e produtos médicos, onde os incumbentes carecem de capacidades de cumprimento especializadas. Os participantes internacionais Temu e ABOUT YOU prosseguem, respetivamente, descontos agressivos e rotulagem de sustentabilidade, forçando os incumbentes a afinar o seu posicionamento. A inovação contínua e os modelos de logística adaptáveis irão determinar os vencedores a longo prazo à medida que o mercado de e-commerce da Grécia evolui.
Líderes do Setor de E commerce da Grécia
Skroutz S.A.
Kotsovolos (Dixons South-East Europe S.A.)
Plaisio Computers S.A.
RetailWorld S.A.
e-shop.gr
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A digitalização apoiada por políticas públicas cria espaço para comerciantes e plataformas que conseguem escalar conformidade e integração de clientes. O roteiro digital nacional para 2026-2030 estabelece 125 medidas apoiadas por 6,1 bilhões de euros em financiamento público, além de um investimento privado estimado em 7 bilhões de euros, apoiando gastos em digitalização de comerciantes, serviços em nuvem, cibersegurança e faturamento e relatórios interoperáveis. Em abril de 2026, a Decisão Ministerial Conjunta 315/2026 criou um Registro de Empresas para o Fornecimento de Bens Digitais (eMarketplace) para gerenciar transações de vouchers digitais e a credenciação de fornecedores, estabelecendo um caminho estruturado para que fornecedores e plataformas de comércio eletrônico credenciados participem da demanda impulsionada por vouchers.
O rigoroso conjunto de regras da UE também abre espaço para ofertas especializadas voltadas à conformidade dentro da estrutura de comércio eletrônico. O regime da Lei de Serviços Digitais (com a EETT como coordenadora sob a Lei 5099/2024) aumenta a demanda por ferramentas de governança de marketplace, processos de rastreabilidade de comerciantes e capacidades de relatórios de transparência, enquanto a Lei 5160/2024, que implementa a NIS2, eleva os requisitos de cibersegurança para entidades cobertas e suas cadeias de suprimentos digitais. A partir de agosto de 2026, as obrigações previstas na Lei de Inteligência Artificial da UE para organizações que utilizam sistemas de IA (como chatbots e precificação dinâmica) aumentam a demanda por implantação, documentação e monitoramento de IA em conformidade, favorecendo fornecedores e plataformas que incorporam controles de risco na automação voltada ao cliente em vez de tratar a conformidade como uma função separada de back-office.
Desenvolvimentos recentes do setor
- Julho de 2026: a Kotsovolos inaugurou sua 7ª loja na região de Tessalônica, no centro comercial Mediterranean Cosmos, ampliando sua presença física juntamente com suas operações de comércio eletrônico. A expansão apoia jornadas omnichannel, como retirada em loja e gestão de devoluções, o que pode reduzir o atrito na última milha e na logística reversa para pedidos online. Isso fortalece a integração omnichannel do varejista e sua presença competitiva no norte da Grécia.
- Maio de 2026: a Blackstone assinou um acordo definitivo para adquirir uma participação majoritária na Skroutz da CVC Capital Partners, com fechamento previsto para o segundo semestre de 2026. A transação indica um forte apoio de capital ao principal marketplace local da Grécia, com potencial aceleração das capacidades logísticas, serviços a comerciantes e competitividade transfronteiriça. Isso pode remodelar a escala do marketplace e as ofertas de serviços no panorama de comércio eletrônico grego.
- Novembro de 2025: a Lei 5255/2025 criou a Autoridade Independente para Controle de Mercado e Proteção ao Consumidor, consolidando as funções de vigilância de mercado e proteção ao consumidor e moldando as obrigações dos varejistas e os padrões de tratamento de reclamações. A reforma consolida uma nova postura de fiscalização à qual os varejistas devem se adequar tanto nos canais online quanto offline.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este relatório, o mercado de comércio eletrônico da Grécia é definido como o valor de bens e serviços adquiridos por meio de canais online por compradores na Grécia. Ele abrange transações realizadas por meio de sites e aplicativos móveis, e inclui atividades B2C e B2B.
Exclusões de escopo: esta mensuração exclui vendas de varejo puramente offline, mesmo que os pedidos sejam posteriormente apoiados por marketing digital ou programas de fidelidade.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo
- Smartphone / Móvel
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outros Métodos de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrónica de Consumo
- Moda e Vestuário
- Alimentação e Bebidas
- Mobiliário e Lar
- Brinquedos, Bricolagem e Media
- Outras Categorias de Produtos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para definir os limites externos do mercado e ancorar o modelo a sinais mensuráveis e específicos da Grécia. Baseamo-nos em estatísticas públicas e indicadores de adoção, como os dados de comércio varejista do ELSTAT, o acesso domiciliar à internet e a participação em compras online do Eurostat, e as estatísticas de pagamentos do Banco da Grécia (uso de cartões e tendências de pagamento online).
Para testar direcionalmente, também revisamos fontes que incluem a Comissão Helênica de Telecomunicações e Correios para contexto de telecomunicações e banda larga, painéis de economia digital da UE para indicadores de preparação, e comunicados aduaneiros e comerciais quando relevantes para padrões de compra transfronteiriça. Registros corporativos, apresentações a investidores e imprensa de negócios confiável foram usados para interpretar o momentum de categorias e estratégias de canal. Para itens financeiros de difícil localização e cronogramas de atividade corporativa, consultamos bases de dados pagas de informações financeiras e inteligência de empresas, além de notícias e dados financeiros, e essas entradas foram usadas para validar premissas em vez de definir diretamente o total do mercado. Essas fontes são ilustrativas, não exaustivas, já que outros documentos e conjuntos de dados públicos também foram usados para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas com especialistas baseados na Grécia abrangem comerciantes, marketplaces, prestadores de logística, especialistas em pagamentos e gerentes de comércio digital. Suas contribuições ajudam a testar dados secundários de faturamento, identificar pedidos transfronteiriços não relatados, verificar a adoção de dispositivos móveis e carteiras digitais, e refinar premissas de categoria e de valor médio de pedido no mercado grego. Os respondentes são recontatados quando uma resposta entra em conflito com indicadores públicos ou com o modelo de mercado.
Distribuição dos respondentes da pesquisa de campo primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 15% |
| Nível médio: 47% | Líderes funcionais/de unidade: 34% |
| Players menores: 25% | Gerentes: 51% |
Dimensionamento de mercado e previsão
O modelo central utiliza uma abordagem top-down e bottom-up. Primeiramente, os gastos macro de varejo e serviços são convertidos em um pool de demanda online para a Grécia, usando indicadores mensuráveis de penetração e uso. Em seguida, esse pool de demanda é dividido em B2C e B2B, sendo ainda mais moldado com base no comportamento de compra observado em entrevistas (por exemplo, quanto de Eletrônicos e Moda está sendo comprado online versus em loja).
Na prática, algumas características do mercado determinam os totais e a linha de tendência, incluindo acesso à internet e a smartphones, a participação de consumidores que compram online, mudanças no mix de pagamentos (cartões e carteiras digitais), expectativas de velocidade de entrega que alteram as taxas de conversão, e a sazonalidade por categoria em torno de promoções e períodos festivos. Em seguida, corroboramos o número geral com verificações seletivas de baixo para cima (bottom-up), como o valor médio de pedido por categoria amostrado multiplicado pelo volume estimado de pedidos obtido em verificações de canal, e faixas de receita de fornecedores e varejistas quando há divulgação pública disponível. Quando as evidências bottom-up são incompletas para vendedores menores, utilizamos escalonamento baseado em penetração e verificações cruzadas com as participações no faturamento do varejo, de modo que a estimativa não seja construída em excesso a partir de uma amostra restrita.
Para a previsão, foi utilizada a análise de cenários, pois o crescimento do comércio eletrônico na Grécia é sensível a um pequeno conjunto de variáveis práticas que podem mudar rapidamente, incluindo a confiança do consumidor, os custos de envio, a aceitação de pagamentos e a capacidade de entrega. A trajetória final de previsão foi ajustada usando faixas de consenso obtidas junto a especialistas do setor sobre a velocidade esperada de adoção, os efeitos da inflação de preços sobre o valor médio do pedido e o ritmo de melhoria logística.
Validação de dados e ciclo de atualização
Os resultados foram verificados em relação a sinais independentes antes da finalização, incluindo se o gasto online implícito por comprador está alinhado às taxas de adoção e se as divisões por categoria permanecem realistas em comparação com o que os participantes na Grécia relatam. Quando uma variação parecia excessivamente grande, revisamos novamente os fatores subjacentes e recontatamos seletivamente os respondentes para confirmar se a mudança era real ou um artefato de dados.
Uma revisão analítica em múltiplas etapas é seguida para que as premissas, fórmulas e o tratamento de moeda sejam consistentes ao longo do período histórico e da previsão. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos materiais, como grandes mudanças regulatórias, mudanças significativas na adoção de pagamentos ou uma alteração visível na capacidade de última milha. Antes da entrega, fazemos uma nova revisão das publicações públicas mais recentes para que os clientes recebam a visão mais atual possível.
Tamanho do mercado de comércio eletrônico da Grécia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
As estimativas publicadas para o comércio eletrônico na Grécia frequentemente diferem porque os sinais subjacentes medidos nem sempre são os mesmos, e porque algumas fontes se concentram em compras online de consumidores, enquanto outras acompanham fluxos mais amplos de valor de transação. O ano utilizado, o momento da conversão de moeda e se o número representa receita ou GMV também podem afetar o valor final.
O ELSTAT referenciou o faturamento do varejo online, as tendências de adoção de pagamentos e o comportamento de compra por categoria coletados em entrevistas, e essas verificações mantêm a estimativa da Mordor Intelligence vinculada a um pool real de transações da Grécia, em vez de uma visão restrita apenas ao varejo ou apenas ao GMV de plataformas. As diferenças também aparecem quando uma estimativa inclui fortemente serviços (viagens, ingressos e serviços sob demanda) ou os exclui, e quando os pedidos online B2B são contabilizados como parte do comércio eletrônico ou mantidos fora do número principal.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,63 bilhões de USD (2025) | |
| Periódico Setorial A | 19,82 bilhões de USD (2024) | Esse número é baseado em compras online de consumidores relatadas em EUR para 2024, e pode subestimar o mercado se os pedidos online B2B e alguns fluxos transfronteiriços não forem capturados da mesma forma que em uma definição completa de comércio eletrônico. |
| Provedor de Dados Setoriais B | 9,83 bilhões de USD (2025) | Essa estimativa é apresentada como receita ou GMV de comércio eletrônico em uma perspectiva mais restrita de varejo online, e pode ser inferior se serviços e categorias não varejistas forem excluídos, ou se a métrica enfatizar o GMV de plataformas em vez do valor total de transações online. |
A tabela mostra que a diferença é explicada principalmente pelo que está sendo contabilizado (faturamento de varejo versus valor total de transações online, e receita versus GMV) e por qual grupo de compradores é incluído (apenas consumidores versus consumidores e empresas). Nossa abordagem permanece replicável ao vincular o total a sinais públicos de adoção e, em seguida, validar premissas-chave por meio de entrevistas de mercado, o que ajuda a manter o número final consistente de ano para ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de e-commerce da Grécia?
O mercado de e-commerce da Grécia está avaliado em USD 37,88 mil milhões em 2026 e está no caminho certo para atingir USD 59,23 mil milhões até 2031.
Qual segmento do mercado de e-commerce da Grécia está a crescer mais rapidamente?
O segmento B2B regista o crescimento de previsão mais elevado, expandindo a uma CAGR de 12,35% à medida que as empresas adotam a aquisição digital.
Qual a importância dos dispositivos móveis para o retalho online na Grécia?
Os smartphones representam 64,71% do valor das transações de 2025, tornando a otimização móvel um imperativo estratégico para os comerciantes.
Que métodos de pagamento dominam as compras online gregas?
Os cartões lideram com uma quota de 60,42%, embora as carteiras digitais estejam a ganhar rapidamente terreno com uma CAGR de 13,65% esperada até 2031.
Por que razão os serviços de click-and-collect estão a expandir tão rapidamente?
Abordam as preocupações com a fiabilidade das entregas, reduzem os custos de última milha e criam tráfego em loja para venda cruzada, contribuindo com um impacto de +1,5% na CAGR do mercado.
Que desafio logístico é único no mercado de e-commerce da Grécia?
Servir as numerosas ilhas do Egeu aumenta a complexidade do cumprimento, contribuindo com um impacto negativo de –0,7% na CAGR de previsão até que as melhorias de infraestrutura amadureçam.
Página atualizada pela última vez em:


