
Tamanho e Participação do Mercado de E Commerce da Estônia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 0.81 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.89 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 9.61 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de E Commerce da Estônia por Mordor Intelligence
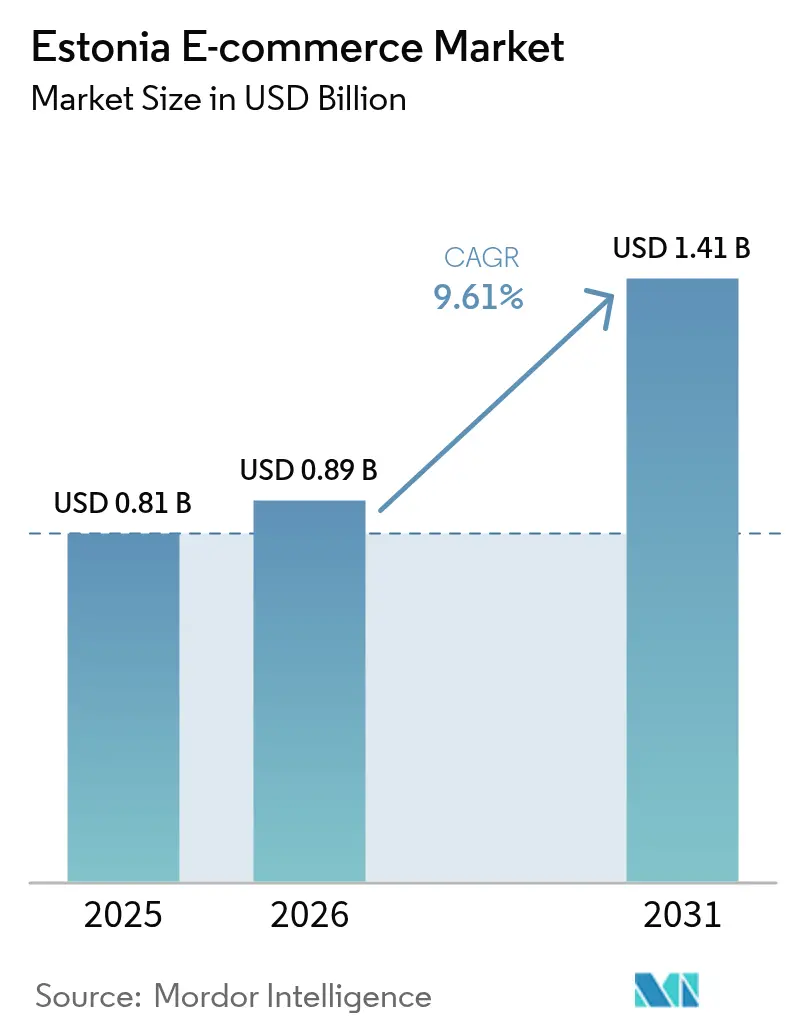
O tamanho do mercado de e-commerce da Estônia em 2026 é estimado em USD 887,84 milhões, crescendo a partir do valor de 2025 de USD 0,81 bilhão com projeções para 2031 indicando USD 1,41 bilhão, crescendo a uma CAGR de 9,61% no período 2026-2031. O mercado de e-commerce da Estônia foi moldado por uma combinação de alta penetração de identidade digital, um setor tecnológico orientado à exportação e proximidade com as rotas comerciais nórdicas, permitindo que vendedores domésticos e transfronteiriços escalem sem grandes compromissos de ativos fixos. Os varejistas locais adotaram a logística de armários de encomendas para reduzir os custos de última milha, enquanto plataformas internacionais aproveitam o programa de e-Residência para abrir vitrines na UE com burocracia mínima. As parcerias com fintechs estão possibilitando novos fluxos de pagamento que equilibram o hábito tradicional de pagamento via link bancário da Estônia com a crescente demanda por serviços de Compre Agora Pague Depois. Do lado da oferta, a capacidade de armazenagem permanece o principal gargalo, embora os investimentos em automação e planejamento de demanda impulsionado por IA estejam aliviando gradualmente essa restrição.
Principais Conclusões do Relatório
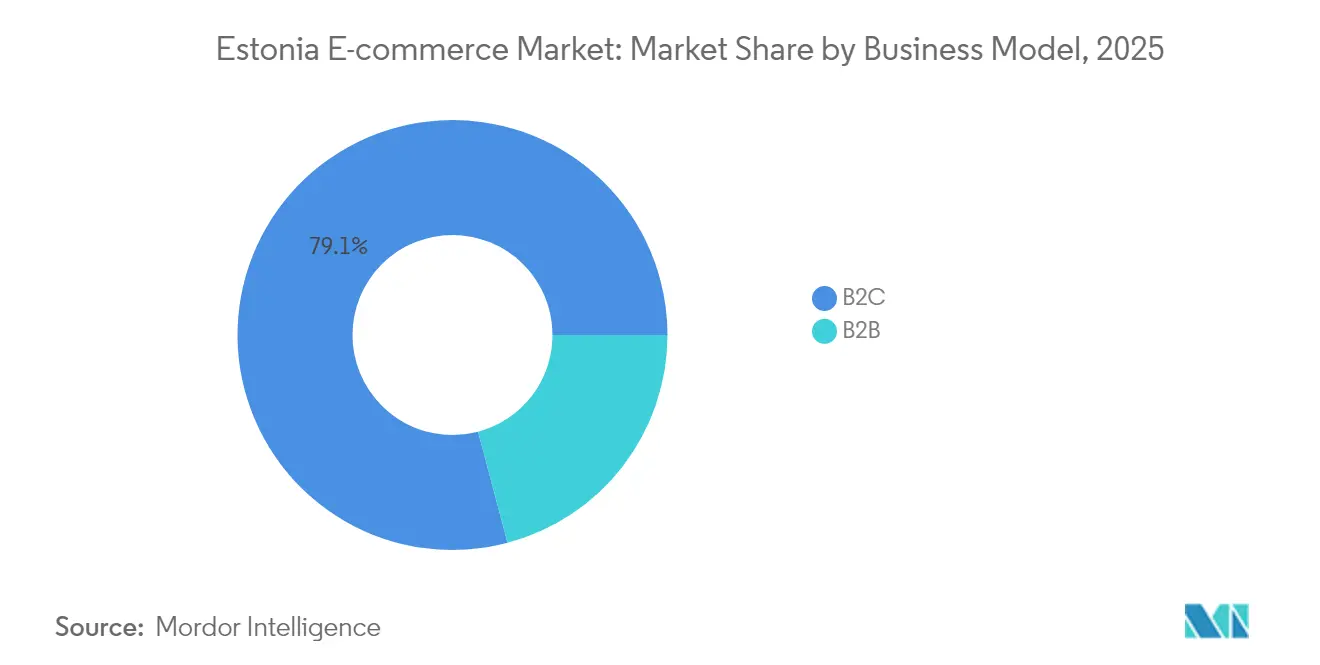
- Por modelo de negócio, o B2C liderou com 79,12% de participação na receita em 2025; o B2B tem previsão de expansão a uma CAGR de 11,63% até 2031.
- Por dispositivo, smartphone/celular capturou 63,60% da participação do mercado de e-commerce da Estônia em 2025 e está avançando a uma CAGR de 12,08% até 2031.
- Por método de pagamento, cartões de crédito/débito representaram 39,08% da participação do tamanho do mercado de e-commerce da Estônia em 2025, enquanto o BNPL tem projeção de crescimento a uma CAGR de 14,59% até 2031.
- Por categoria de produto B2C, moda e vestuário deteve 24,62% da participação na receita em 2025; alimentos e bebidas tem previsão de expansão a uma CAGR de 14,21% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de E Commerce da Estônia
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Cultura de Armários de Encomendas Reduzindo os Custos de Última Milha em Tallinn e Tartu | +2.1% | Nacional, concentrado em Tallinn e Tartu | Médio prazo (2 a 4 anos) |
| Programa de e-Residência Liderado pelo Governo Atraindo Vendedores Transfronteiriços | +1.8% | Nacional, com efeito cascata para o mercado da UE | Longo prazo (≥ 4 anos) |
| Alta Penetração de Identidade Digital Possibilitando Checkout com Um Clique | +1.4% | Nacional | Curto prazo (≤ 2 anos) |
| Hábito Difundido de Pagamento via Link Bancário Aumentando a Confiança nas Compras Online | +1.2% | Nacional | Médio prazo (2 a 4 anos) |
| Lei de Serviços Digitais da UE Forçando a Conformidade de Marketplaces – Favorecendo Lojas de Nicho Locais | +0.9% | Em toda a UE, impacto antecipado na Estônia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Cultura de Armários de Encomendas Reduzindo os Custos de Última Milha em Tallinn e Tartu
A ampla implantação de armários de encomendas reduziu os custos de entrega em até 40% em comparação com os modelos porta a porta, permitindo que os varejistas protejam as margens durante os períodos de pico de vendas.[1]"Relatório Anual 2024," Omniva Group, omniva.ee A adição de 135 máquinas pela Omniva em 2025 eleva o número de armários bálticos para mais de 1.240, criando uma conveniência de retirada sem precedentes. O uso mensal de armários supera 50% dos consumidores bálticos, cifra que dispara em torno dos eventos de Black Friday e Singles' Day. As empresas estonianas de software logístico agora incorporam otimização de rotas por IA para reduzir os quilômetros percorridos pelos motoristas e diminuir a pegada de carbono, consolidando a rede de armários como um diferenciador duradouro no mercado de e-commerce da Estônia. A exportação dessa expertise, exemplificada pelos contratos de armários de mercearia da Cleveron nos Estados Unidos, evidencia o efeito multiplicador da inovação local. Programa de e-Residência Liderado pelo Governo Atraindo Vendedores Transfronteiriços
Programa de e-Residência Liderado pelo Governo Atraindo Vendedores Transfronteiriços
Quase 100.000 empreendedores globais tornaram-se e-residentes, fundando mais de 15.000 empresas registadas na Estônia que comercializam em toda a UE.[2]Equipa de e-Residência, "Painel de Estatísticas," e-Residência, e-residency.gov.ee A tributação de 0% sobre o imposto de renda corporativo em lucros retidos permite que os comerciantes digitais reinvistam capital em estoque e aquisição de clientes de forma mais agressiva do que nas jurisdições vizinhas. Incorporações de alto perfil, como o empreendimento de drones de Eric Schmidt, reforçam o valor de marca da Estônia como uma plataforma de lançamento descomplicada para o comércio na UE. O afluxo de vendedores diversificados amplia o sortimento de produtos para os compradores locais ao mesmo tempo que intensifica a concorrência por preços, reforçando a reputação do mercado de e-commerce da Estônia pela sua agilidade.
Alta Penetração de Identidade Digital Possibilitando Checkout com Um Clique
A identidade digital abrange 95,8% dos cidadãos, e sua integração com os bancos locais possibilita a autenticação com um clique, que reduz as etapas de checkout e diminui o abandono em até 30%.[3]"Relatório de Progresso do Programa de Política para a Década Digital 2024," Comissão Europeia, ec.europa.eu Menos preocupações com segurança se traduzem em uma parcela menor de compradores que abandonam o funil por preocupações com pagamento em comparação com a média da UE. As mesmas infraestruturas de identidade digital facilitam a declaração automatizada de IVA e processos de KYC mais ágeis para os comerciantes, eliminando a burocracia rotineira. Essa infraestrutura, única na Europa, impulsiona diretamente as taxas de conversão e encurta os ciclos de capital de giro no mercado de e-commerce da Estônia.
Hábito Difundido de Pagamento via Link Bancário Aumentando a Confiança nas Compras Online
Um índice de adequação de capital de 22,6% sustenta o setor bancário, mantendo a confiança dos clientes nas transferências diretas que são liquidadas em segundos na rede SEPA. Os comerciantes que otimizam suas interfaces para os fluxos de pagamento via link bancário obtêm menor exposição à fraude e melhores condições de taxas do que os concorrentes centrados em cartões. Os produtos de BNPL — promovidos pelo Inbank e pelo ESTO — acrescentam nova flexibilidade sobre as infraestruturas confiáveis em vez de as substituir, permitindo que os consumidores dividam os pagamentos sem abandonar os ambientes de pagamento habituais. A síntese da lógica de pagamento antiga e nova diferencia o mercado de e-commerce da Estônia dos vizinhos dominados por cartões.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Capacidade Limitada de Armazenamento de Estoque para Picos de Vendas Relâmpago | -1.6% | Nacional, aguda na área metropolitana de Tallinn | Curto prazo (≤ 2 anos) |
| Envelhecimento da População Rural Retardando a Adoção Digital Fora de Tallinn | -1.1% | Estônia rural, excluindo o corredor Tallinn-Tartu | Longo prazo (≥ 4 anos) |
| Aumento dos Custos de Devolução Transfronteiriça para a Alemanha e Finlândia | -0.8% | Nacional, afetando o e-commerce transfronteiriço | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Capacidade Limitada de Armazenamento de Estoque para Picos de Vendas Relâmpago Prejudica o Mercado
A capacidade atual de armazenamento de estoque não consegue absorver campanhas de alta velocidade, como o 11.11 ou a Black Friday, resultando em cross-docking apressado e situações de falta de estoque que corroem a fidelidade dos compradores. Os custos logísticos representam em média 16% do PIB para as empresas de manufatura e comércio, indicando uma utilização subótima dos ativos de frete e armazenagem. Os projetos-piloto de robótica e a previsão de demanda por IA melhoraram a precisão no processamento de pedidos, mas ainda é necessária uma expansão física para estabilizar o cumprimento de pedidos durante os picos.
Envelhecimento da População Rural Retardando a Adoção Digital Fora de Tallinn
As implantações de redes de gigabit apoiadas por EUR 289 milhões (USD 314 milhões) em fundos públicos e estatais prometem cobertura total, mas ainda existem barreiras comportamentais em municípios com baixa densidade populacional. Os residentes mais velhos preferem estabelecimentos físicos e demonstram interesse limitado em BNPL ou compras por aplicativo, limitando os tetos de penetração. Os modelos multicanal que combinam pontos de retirada locais com interfaces online oferecem um caminho de transição, mas a assimetria demográfica pesa sobre a CAGR de cauda longa do mercado de e-commerce da Estônia.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Modelo de Negócio: A Aceleração do B2B Supera a Maturação do B2C
O B2C representou 79,12% da receita em 2025, ancorando a trajetória inicial do mercado de e-commerce da Estônia. No entanto, os pedidos B2B estão definidos para superar o crescimento geral a uma CAGR de 11,63% até 2031, impulsionados por consultorias de tecnologia de e-Residência que adotam suites de procurement digital. A tributação de 0% sobre os lucros retidos na Estônia incentiva as PMEs a reinvestir excedentes em estoque e ferramentas de SaaS, reforçando a fidelização às plataformas. O tamanho do mercado de e-commerce da Estônia alocado às operações B2B tem projeção de expansão constante à medida que clientes internacionais exploram os gateways da cadeia de abastecimento estoniana para a UE em geral. Compradores sofisticados exigem catálogos orientados por API, incentivando os marketplaces locais a integrar mecanismos de RFQ guiados por IA e financiamento incorporado. O B2C permanece poderoso devido ao amplo alcance mobile e aos ciclos rápidos de moda. No entanto, os custos de aquisição de clientes aumentam à medida que os marketplaces globais adicionam páginas localizadas em estoniano. Consequentemente, os principais supermercados e varejistas de moda constroem ecossistemas de fidelidade que oferecem entrega no locker no dia seguinte e recompensas de pagamento no aplicativo. Essas estratégias defensivas retardam a erosão da participação e preservam as margens brutas domésticas.


Por Tipo de Dispositivo: A Dominância do Comércio Móvel Reformula a Experiência do Utilizador
As telas de smartphones e tablets geraram 63,60% das transações em 2025 e ampliarão sua liderança com uma CAGR de 12,08%. A participação do mercado de e-commerce da Estônia conquistada pelo mobile deriva de uma cobertura nacional de 5G de 77% e da posse quase universal de smartphones. As experimentações de realidade aumentada para vestuário, bem como a autenticação de identidade com um toque, comprimem as jornadas de compra para segundos. O tamanho do mercado de e-commerce da Estônia para transações centradas em mobile está definido para atingir USD 0,99 bilhão até 2031, refletindo integrações perfeitas de carteiras digitais. O desktop permanece relevante em contextos B2B, onde os compradores avaliam SKUs em grandes volumes e negociam condições de pagamento. As configurações de tela dupla também apoiam longas fases de pesquisa para eletrônicos de alto valor, preservando os tamanhos médios dos carrinhos de compra. As TVs conectadas e os dispositivos de IoT abrem novos pontos de contacto para o comércio contextual, como reposições de mercearia de receita para carrinho, embora a adoção ainda seja incipiente.
Por Método de Pagamento: A Inovação em BNPL Perturba as Preferências Bancárias Tradicionais
Os cartões capturam 39,08% do volume de pagamentos, mas o BNPL está a crescer mais rapidamente, com uma CAGR de 14,59%. O tamanho do mercado de e-commerce da Estônia processado via BNPL poderá ultrapassar USD 0,23 bilhão até 2031, caso o momentum atual se mantenha. Os bancos locais cocriaram planos de parcelamento de marca branca, garantindo alinhamento regulatório nas divulgações de crédito ao consumidor. Como resultado, as taxas de inadimplência permanecem abaixo das médias regionais, preservando o apetite de risco dos credores. As transferências via link bancário, sustentadas pelo SEPA instantâneo, dominam as compras repetidas em mercearia e serviços de utilidade pública. Apresentam o menor custo direto por transação, o que reforça a preferência dos comerciantes. As carteiras digitais beneficiam-se da ubiquidade mobile, mas permanecem um nicho em termos absolutos, atendendo principalmente aos segmentos mais jovens que preferem experiências de super-app.

Por Categoria de Produto B2C: A Ascensão de Alimentos e Bebidas Desafia a Liderança da Moda
A moda reteve 24,62% da participação na receita em 2025 por meio de renovações rápidas do sortimento e campanhas impulsionadas por influenciadores. No entanto, a mercearia online registrará uma CAGR de 14,21%, reduzindo a diferença até 2031. A expansão dos armários de encomendas com cadeia de frio e as frotas de entrega no mesmo dia permitem que produtos frescos cheguem dentro de janelas de duas horas, elevando a confiança dos compradores. O tamanho do mercado de e-commerce da Estônia alocado a alimentos e bebidas crescerá correspondentemente, apoiado por movimentos de consolidação como a integração da Barbora na rede báltica da Maxima. A eletrônica de consumo aproveita a elevada orientação de exportação da Estônia; os circuitos de logística reversa possibilitam canais de recondicionamento que alimentam a demanda no mercado secundário. As categorias de móveis e bricolagem registam um crescimento mais estável à medida que os consumidores migram para modelos de clique e recolha que contornam as elevadas taxas de entrega.
Análise Geográfica
Os corredores urbanos dominam os gastos digitais, com Tallinn e Tartu gerando mais de 70% do GMV online. Esses centros beneficiam-se de redes densas de armários de encomendas, conectividade de fibra ótica e demografias jovens. Apenas em Tallinn, as retiradas diárias de armários superaram 65.000 em 2024, ilustrando uma cultura de conveniência enraizada. As áreas suburbanas a menos de 30 minutos de carro dessas cidades desfrutam de efeitos de transbordamento à medida que os trabalhadores pendulares adotam assinaturas online para necessidades domésticas recorrentes.
As regiões costeiras que fazem interface com a Finlândia aproveitam as rotas de carga por ferry para devoluções transfronteiriças no mesmo dia, tornando-as atrativas para os marketplaces de moda que atendem compradores nórdicos. O mercado de e-commerce da Estônia regista picos de vendas acentuados nos fins de semana, quando os turistas complementam a procura interna.
Os municípios rurais ficam atrás tanto em cobertura de alta velocidade quanto em literacia digital. Os subsídios governamentais de banda larga aliados a campanhas de sensibilização para pagamentos por dispositivos móveis visam reduzir esta diferença até 2028. Os varejistas testam modelos híbridos de armário-carrinha, estacionando estações móveis de retirada nas praças das aldeias nos dias de mercado para estimular os primeiros pedidos digitais. A longo prazo, estas iniciativas ampliam a base total endereçável do mercado de e-commerce da Estônia sem canibalizar os volumes urbanos.
Panorama regulatório
Os operadores de comércio eletrônico da Estônia atuam sob um conjunto combinado de normas nacionais e da UE, com a Autoridade de Proteção ao Consumidor e Regulação Técnica (TTJA) supervisionando a proteção do consumidor, a fiscalização de mercado e a conformidade em vendas à distância. As obrigações centrais remontam às disposições da Lei das Obrigações sobre contratos celebrados por meios de comunicação, incluindo informações pré-contratuais claras, precificação final transparente e um direito legal de arrependimento de 14 dias. Os marketplaces também operam dentro das exigências da UE, como o Regulamento Plataforma-a-Empresa (P2B) e deveres mais amplos de conformidade de plataformas da UE que interagem com as exigências do Digital Services Act mencionadas nos fatores de mercado.
Para tributação e comércio transfronteiriço, o Conselho de Impostos e Alfândega da Estônia (EMTA) administra o IVA e os regimes especiais de comércio eletrônico da UE, incluindo o balcão único (One Stop Shop - OSS), que apoia comerciantes que vendem de forma transfronteiriça a consumidores da UE a partir de uma base estoniana. Uma âncora específica de conformidade e custo para 2026 é a implementação pelo EMTA das mudanças em toda a UE para importações de baixo valor a partir de 1º de julho de 2026, incluindo uma taxa alfandegária fixa para remessas abaixo de EUR 150, o que afeta os fluxos de pequenos pacotes de fora da UE e a economia dos pedidos transfronteiriços de baixo valor.
Análise da cadeia de valor
A cadeia de valor do comércio eletrônico da Estônia começa com comerciantes e marcas, incluindo varejistas omnichannel domésticos e vendedores transfronteiriços que usam a Estônia como base de vitrine para a UE. As camadas de vitrine e habilitação abrangem ferramentas de checkout e prevenção de fraudes, fluxos de pagamento por link bancário/open banking e provedores de BNPL. Como a captura de demanda é cada vez mais orientada para dispositivos móveis, a conversão depende fortemente da autenticação baseada em identidade digital e da liquidação rápida por link bancário, enquanto as ferramentas de conformidade de plataforma e automação de atendimento ao cliente se posicionam ao lado da camada de vitrine para apoiar o tratamento de disputas e as obrigações de divulgação sob a supervisão da TTJA.
O cumprimento de pedidos e a distribuição centram-se em armazenagem, operações de picking e embalagem, e redes de última milha construídas em torno de máquinas de encomendas, sendo a Omniva líder no mercado de máquinas de encomendas (seguida por Smartpost e DPD). A camada logística mistura cada vez mais provedores locais de fulfillment com despacho de carga digitalmente habilitado para fluxos transfronteiriços; por exemplo, a MyDello levantou EUR 3,1 milhões em dezembro de 2025 para expandir sua plataforma digital de despacho de carga, refletindo o investimento contínuo na integração de vendedores estonianos em redes de transportadoras mais amplas. Uma restrição persistente permanece sendo a capacidade de armazenagem e a gestão de picos, o que empurra os comerciantes para pilotos de automação, planejamento de estoque mais rigoroso e maior dependência de iniciativas de dados de frete digital padronizados, como o trabalho relacionado ao eFTI, para reduzir a burocracia transfronteiriça.
Panorama Competitivo
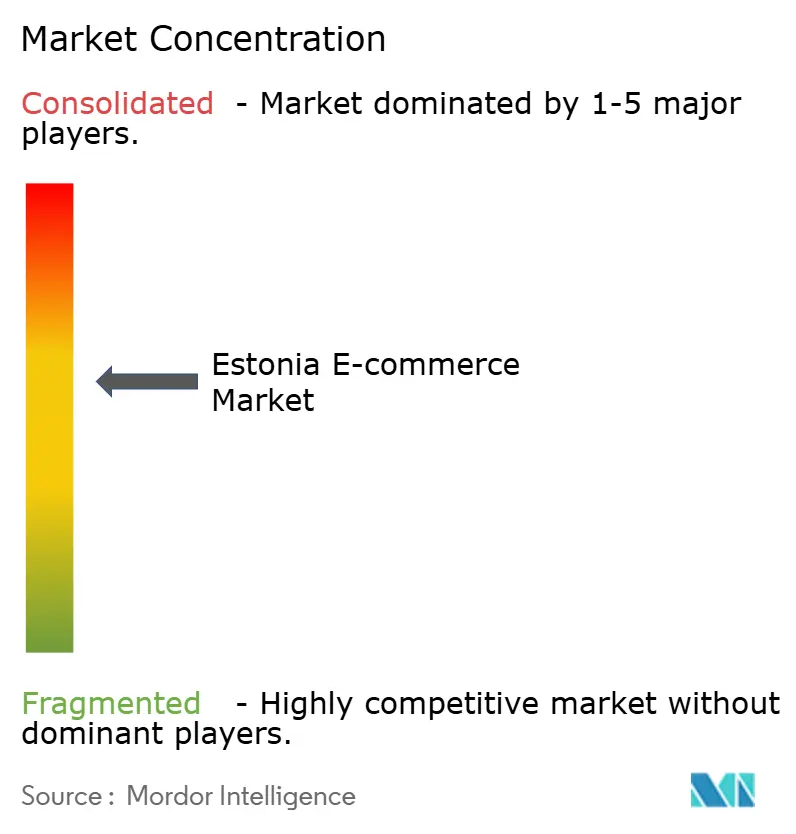
A estrutura de mercado é moderadamente concentrada: os cinco maiores operadores representam cerca de 45% do GMV, liderados por Selver, Barbora, Zalando, Amazon e Pigu Group. As cadeias locais apoiam-se em sinergias omnicanal, integrando programas de fidelidade em lojas online e em 73 lojas físicas. Os especialistas regionais de moda exploram ferramentas algorítmicas de dimensionamento para manter as taxas de devolução abaixo de 20%, protegendo as margens operacionais.
Os novos entrantes internacionais adotam estratégias de baixo ativo, utilizando centros de fulfillment de terceiros na zona franca de Tallinn para minimizar a exposição a direitos aduaneiros. O seu principal alavancador estratégico é a profundidade do sortimento, enquanto as empresas locais se diferenciam pela entrega em locker em 24 horas e pelo suporte ao cliente em língua estoniana. Os chatbots de IA, como os construídos sobre a tecnologia Klaus, reduzem os tempos de resolução de chamados em 35%, aguçando a competitividade do serviço. A sustentabilidade emerge como um diferenciador suave; os players divulgam rotas de envio neutras em carbono e projetos-piloto de embalagens recicladas para conquistar consumidores conscientes do meio ambiente.
Os fornecedores de tecnologia formam uma camada crítica do mercado de e-commerce da Estônia. Os fabricantes de armários de encomendas, os fornecedores de deteção de fraudes baseada em IA e os fornecedores de SaaS de conformidade exportam know-how para os mercados vizinhos, reforçando o estatuto da Estônia como laboratório de tecnologia de comércio.
Líderes do Setor de E Commerce da Estônia
Barbora
DenimDream
Cellbes
Euronics Estonia
Selver AS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
A automação administrativa é um espaço em branco prático para comerciantes que lidam com alta velocidade de SKUs ou que operam em múltiplas fronteiras, apoiada pela agenda de Economia em Tempo Real da Estônia e pelos frameworks de transformação digital do Ministério de Assuntos Econômicos e Comunicações (Agenda Digital 2030, em renovação, e roteiros nacionais vinculados). As áreas de oportunidade mais tangíveis incluem automatizar o faturamento, a troca de dados de estoque e os fluxos de relatórios para reduzir o manuseio manual entre operadores de comércio eletrônico e seus parceiros logísticos, especialmente para transações B2B, nas quais catálogos baseados em API e dados de compra estruturados já influenciam o comportamento de compra.
Os fluxos transfronteiriços de pequenos pacotes também criam um segundo conjunto de oportunidades focado na gestão de importação e devoluções com foco em conformidade e eficiência de custos, particularmente porque uma parcela material dos pedidos internacionais tem origem na Ásia e tende a ser de baixo valor. Com a implementação pelo EMTA das mudanças em toda a UE para importações de baixo valor a partir de 1º de julho de 2026 e a dependência da Estônia de redes de última milha baseadas em máquinas de encomendas, os operadores que desenvolvem ferramentas para tratamento de alfândega e IVA, transparência de precificação com impostos incluídos e roteamento de devoluções podem se diferenciar pela clareza do custo total desembarcado e pela experiência pós-compra. No lado voltado ao cliente, a aplicabilidade a partir de 28 de junho de 2025 das exigências do European Accessibility Act para e-shops não micro aumenta a demanda por auditorias de acessibilidade e serviços de correção de UI, criando potencial de receita de serviços para fornecedores locais de tecnologia de comércio e agências capazes de padronizar padrões de checkout e conteúdo compatíveis em múltiplas vitrines.
Desenvolvimentos recentes do setor
- Julho de 2026: O Conselho de Impostos e Alfândega da Estônia (EMTA) implementou mudanças em toda a UE para remessas de baixo valor a partir de 1º de julho de 2026, incluindo uma taxa alfandegária fixa para importações abaixo de EUR 150. Isso altera diretamente a estrutura de custo desembarcado para remessas de pequenos pacotes de fora da UE, um canal importante para pedidos transfronteiriços de baixo valor. Comerciantes e marketplaces enfrentam pressão adicional para melhorar a transparência de impostos e taxas no checkout e estreitar a transferência de dados de encomendas com parceiros logísticos.
- Outubro de 2025: A Cellbes migrou sua infraestrutura de TI para o Microsoft Azure, com o objetivo de fortalecer a segurança, melhorar o controle de custos e apoiar operações em múltiplos mercados europeus. Para operações de comércio eletrônico voltadas à Estônia, a migração apoia uma escalabilidade mais rápida do desempenho da vitrine digital e controles de segurança padronizados entre regiões. Isso também eleva o padrão para varejistas menores que competem em disponibilidade, personalização e pagamentos seguros.
- Dezembro de 2024: A Zalando avançou para adquirir a ABOUT YOU, visando a consolidação no comércio eletrônico de moda europeu e sinergias logísticas. A transação fortalece a alavancagem de plataforma em sortimento e fulfillment em toda a Europa, o que é relevante para a Estônia porque as plataformas de moda internacionais estão entre os principais players de GMV que atendem compradores locais. Especialistas locais e regionais de moda enfrentam um conjunto competitivo mais difícil, em que velocidade de entrega, tratamento de devoluções e consistência de preços tornam-se cada vez mais orientados por plataforma.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e escopo do mercado
Para este estudo, o mercado de comércio eletrônico da Estônia é definido como o valor das transações on-line de bens físicos e serviços entregues digitalmente que são iniciadas, pagas e cumpridas por meio de canais on-line para compradores na Estônia, incluindo compras transfronteiriças registradas a compradores domésticos.
Exclusões de escopo: bilhetes de loteria e apostas estão excluídos do valor de mercado.
Visão geral da segmentação
- Por Modelo de Negócio
- B2C
- B2B
- Por Tipo de Dispositivo
- Smartphone / Celular
- Desktop e Laptop
- Outros Tipos de Dispositivos
- Por Método de Pagamento
- Cartões de Crédito / Débito
- Carteiras Digitais
- BNPL
- Outro Método de Pagamento
- Por Categoria de Produto B2C
- Beleza e Cuidados Pessoais
- Eletrônicos de Consumo
- Moda e Vestuário
- Alimentos e Bebidas
- Mobiliário e Lar
- Brinquedos, Bricolagem e Mídia
- Outras Categorias de Produtos
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites factuais do mercado e, em seguida, ancorar o modelo a sinais reais de demanda encontrados em dados públicos. Baseamo-nos principalmente em fontes oficiais e não pagas, incluindo o Statistics Estonia para indicadores de varejo e TIC, o Eurostat para acesso domiciliar à internet e taxas de compra on-line, e o Banco da Estônia ou publicações de bancos centrais semelhantes para comportamento de pagamento e contexto macroeconômico.
Para manter o mercado ancorado na forma como o comércio é executado, também analisamos fontes como o guia comercial de país da US International Trade Administration, as páginas de estatísticas da Associação de Comércio Eletrônico da Estônia e a imprensa nacional que relata faturamento anual e tendências de encomendas. Registros de empresas, apresentações a investidores e divulgações de varejistas foram usados para entender mudanças de composição, incluindo maior participação de marketplaces, comportamento de retirada omnichannel e o papel dos pedidos transfronteiriços. Além disso, nossos analistas consultaram assinaturas pagas para dados financeiros de empresas e notícias, e uma base de dados de patentes para acompanhar atividades relacionadas a checkout, logística e fraude que podem afetar as premissas de conversão e custo. As fontes de pesquisa documental listadas acima são ilustrativas, e muitas outras fontes públicas também foram consultadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
Conduzimos entrevistas e pesquisas com varejistas de comércio eletrônico, especialistas em marketplace, provedores de pagamento, profissionais de logística e tomadores de decisão de tecnologia ativos na Estônia. Seu feedback ajuda a verificar valores de pedidos online, mix de canais, movimento do preço médio de venda, demanda transfronteiriça e lacunas nos relatórios oficiais antes de o modelo ser finalizado.
Distribuição dos entrevistados da pesquisa primária de campo
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 30% | Diretores executivos: 15% |
| Nível médio: 50% | Líderes funcionais/de unidade: 32% |
| Players menores: 20% | Gerentes: 53% |
Dimensionamento e previsão de mercado
A lógica central de dimensionamento usa uma construção top-down que parte dos sinais de faturamento do comércio on-line da Estônia, reconstruindo então um conjunto limpo de valor de comércio eletrônico ao aplicar regras de escopo e verificações de consistência. Na prática, mapeamos indicadores públicos de faturamento e varejo para penetração on-line, calibrando então o resultado usando insumos que os entrevistados puderam confirmar com base em sua experiência operacional cotidiana.
Para manter o modelo realista, tratamos algumas assinaturas de mercado como insumos-chave, incluindo a participação do faturamento do varejo realizada on-line, as taxas de compra on-line das famílias, a intensidade de compras transfronteiriças, o crescimento do volume de encomendas e mudanças no modo de entrega, e a direção do valor médio de pedido nas principais categorias. Quando uma série de dados públicos era ampla ou reportada em euros, padronizamo-la em USD usando taxas de câmbio médias anuais para evitar picos artificiais ligados a eventos cambiais pontuais.
A previsão usou análise de cenários apoiada por uma verificação leve de regressão multivariada. Os principais motores foram o consumo privado, a penetração de compradores on-line, o crescimento do volume de encomendas e a normalização esperada do crescimento em nível de categoria após picos promocionais. Aproximações bottom-up também foram usadas como verificação de razoabilidade. Por exemplo, amostramos tamanhos típicos de cesta e frequência de compra por categoria, consolidando-os depois para a base de compradores on-line. Onde permaneceram lacunas, usamos intervalos conservadores e depois os estreitamos com feedback das entrevistas.
Validação de dados e ciclo de atualização
Antes da aprovação final, nossa equipe triangulou o total de mercado com sinais independentes, como o faturamento nacional reportado de comércio eletrônico, referências de comércio varejista e indicadores de atividade logística, verificando então se as taxas de crescimento permaneciam consistentes com a demanda macroeconômica. Valores atípicos foram sinalizados e retrabalhados, e as premissas foram revisadas quando uma única métrica gerava um salto incomum, como uma mudança repentina no valor médio de pedido ou um pico em um único ano nas compras transfronteiriças.
Cada versão do modelo passou por uma revisão interna gradual, e os entrevistados foram recontatados quando permaneciam lacunas em relação a regras de inclusão, momento cambial ou tratamento de serviços digitais. Os relatórios são atualizados anualmente, com atualizações intermediárias feitas quando ocorrem eventos materiais, incluindo mudanças regulatórias que afetam pagamentos on-line ou grandes interrupções de fulfillment. Antes da entrega, os analistas realizam uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de comércio eletrônico da Estônia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores publicados do mercado de comércio eletrônico para a Estônia podem diferir substancialmente, mesmo para o mesmo ano, porque as definições subjacentes nem sempre são consistentes. As maiores diferenças geralmente vêm de saber se a estimativa mede a receita de varejo on-line, um conceito mais amplo de "faturamento de comércio eletrônico" ou uma medida do tipo GMV que pode incluir serviços e fluxos transfronteiriços.
Sinais de faturamento de pagamentos, faturamento de comércio eletrônico reportado por associações e a direção do volume de encomendas são as verificações que mantêm a estimativa da Mordor Intelligence vinculada a transações on-line iniciadas, pagas e cumpridas por canais digitais para compradores na Estônia, com bilhetes de loteria e apostas excluídos. Uma vez aplicados esses limites, as lacunas remanescentes em relação a outros números geralmente estão relacionadas a se os serviços entregues digitalmente estão totalmente incluídos, se as vendas on-line B2B são contabilizadas e como o momento da conversão cambial é tratado em uma pequena economia baseada em euro.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 0,81 bilhão de USD (2025) | |
| Associação Setorial A | 6,34 bilhões de USD (2025) | Usa o faturamento nacional de comércio eletrônico reportado em euros para bens e serviços e depois convertido, o que pode refletir um conceito de faturamento mais amplo do que o GMV delimitado a transações on-line iniciadas, pagas e cumpridas, e pode incluir atividade mais ampla baseada em pagamentos, dependendo do indicador aplicado. |
| Boletim Comercial Governamental B | 5,77 bilhões de USD (2024) | Reporta a receita de comércio eletrônico como participação do faturamento comercial geral na Estônia e não indica claramente as regras de inclusão para vendas on-line B2B, fluxos transfronteiriços e serviços digitais, o que pode inflar a comparabilidade em relação a um modelo de transação de comércio eletrônico estritamente delimitado. |
No geral, a tabela mostra que a dispersão é explicada principalmente por limites de escopo e pela definição do conjunto de valor, e não por pequenas diferenças matemáticas. Ao vincular o modelo a sinais observáveis de faturamento e atividade e aplicar inclusões e exclusões claras, nossa estimativa permanece mais fácil de auditar e repetir ano após ano.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de e-commerce da Estônia?
O mercado de e-commerce da Estônia vale USD 887,84 milhões em 2026 e tem projeção de atingir USD 1,41 bilhão até 2031.
Qual segmento está crescendo mais rapidamente no mercado de e-commerce da Estônia?
As transações B2B apresentam o maior momentum, com uma CAGR de 11,63%, superando a trajetória geral do mercado.
Qual é a importância do comércio móvel na Estônia?
Os smartphones representam 63,60% das compras online e têm previsão de crescimento a uma CAGR de 12,08% até 2031, evidenciando o perfil mobile-first da Estônia.
Quais métodos de pagamento dominam os gastos online?
Os cartões de crédito e débito detêm a maior participação com 39,08%, mas o BNPL é a opção de crescimento mais rápido, expandindo-se a uma CAGR de 14,59%.
Como o programa de e-Residência da Estônia afeta o e-commerce?
A e-Residência reduz a burocracia administrativa para empreendedores estrangeiros, permitindo que mais de 15.000 empresas vendam em toda a UE a partir de uma base jurídica estoniana, intensificando assim a concorrência no mercado.
Qual categoria de produto impulsionará o crescimento futuro?
Alimentos e bebidas tem previsão de crescimento a uma CAGR de 14,21%, beneficiando-se da expansão das redes de armários com cadeia de frio e dos serviços de entrega rápida.
Página atualizada pela última vez em:



