
- アイスランド
- アイルランド
- アジア
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インド
- インドネシア
- エジプト
- エストニア
- オーストラリア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- キプロス
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- ルクセンブルク
- 韓国
- 香港
- 台湾
- 中国
- 中東とアフリカ
- 南アフリカ
- 日本
- 北マケドニア
- 北米
Mordor Intelligenceによるマレーシア電子商取引市場分析
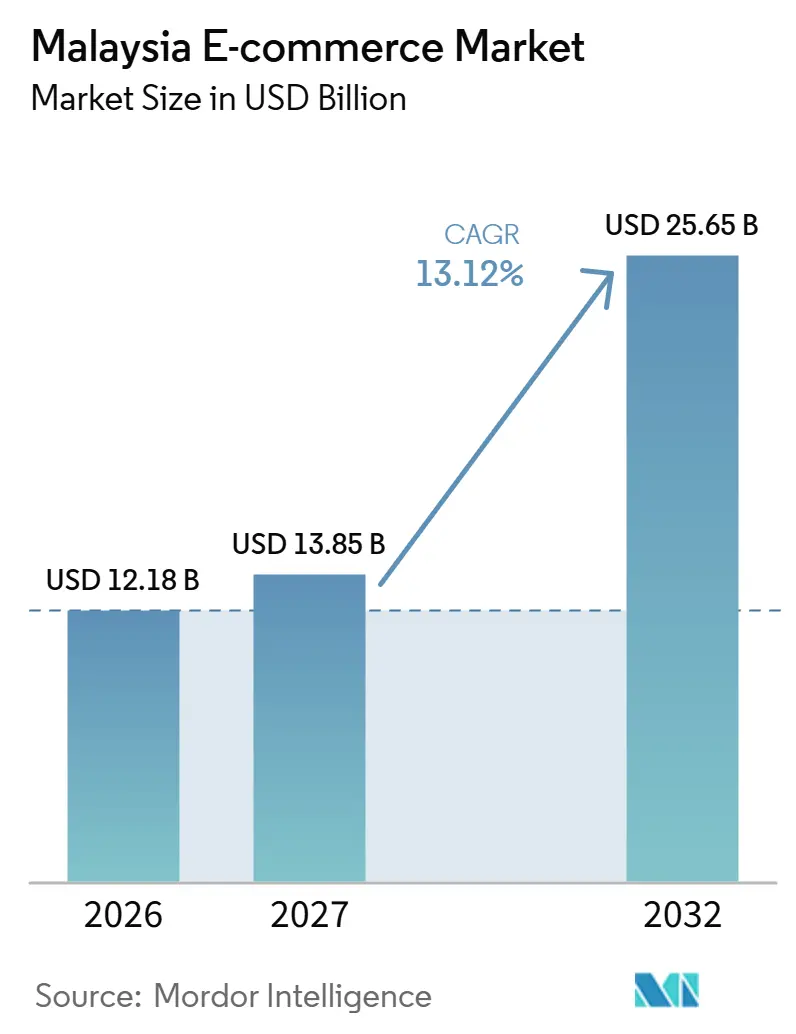
マレーシア電子商取引市場規模は、2026年の12.18 ビリオン 米ドル、2027年の13.85 ビリオン 米ドルから2032年には25.65 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.12%を記録すると予測されています。
マレーシアにおける広範なデジタルアクセスと決済受け入れ体制は、モバイルストアフロントが潜在的な購買者にリーチするための基盤を提供しています。そのリーチを購買につなげるには、チェックアウト、商品情報、フルフィルメントを一貫した販売サービスとして統合することが必要です。セラーサポートおよびクロスボーダー品揃えの取り組みは、プラットフォーム競争を販売者の業務関係にまで拡大させています。不正行為へのリスクおよび東マレーシアの配送コスト上の不利は、取引の信頼性と配送込み価格をその潜在力を実現するうえで中心的な課題としています。共有の決済インフラとクーリエネットワークにより、小規模な販売者は独自の集荷・仕分けシステムを構築することなく流通を拡大できます。
主要レポートのポイント
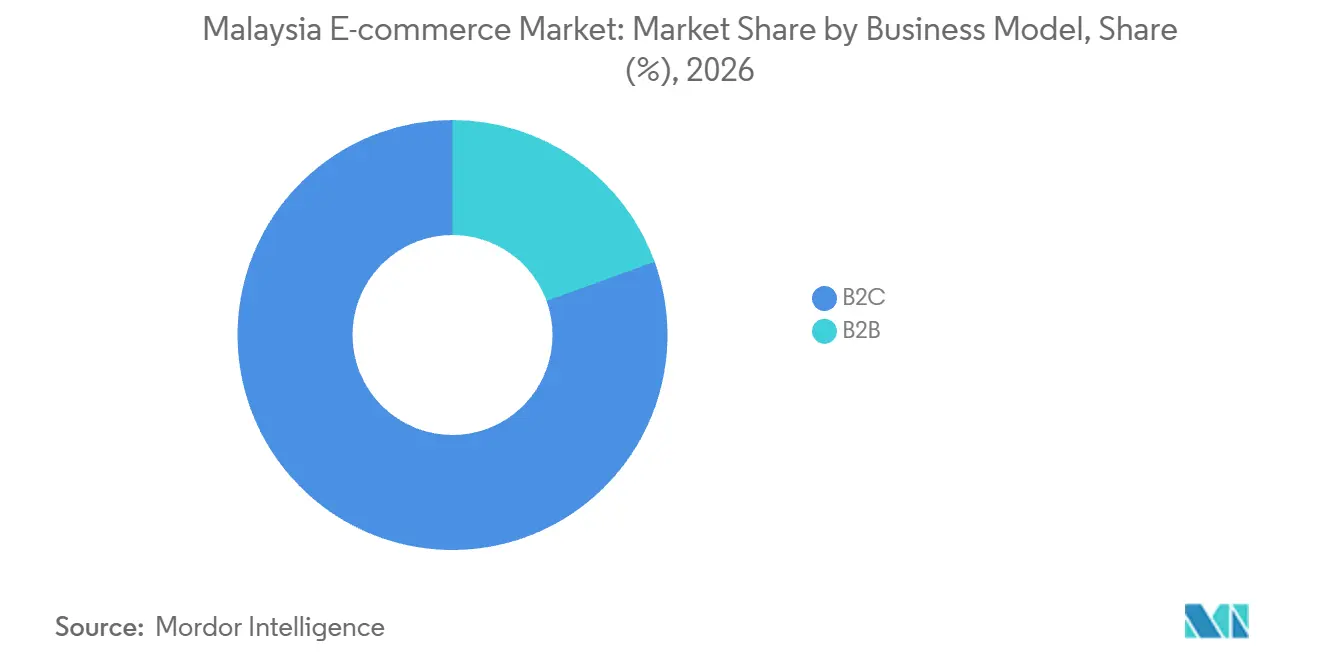
- ビジネスモデル別では、B2Cが2026年のマレーシア電子商取引市場規模の80.53%のシェアを占め、B2Bは2027年から2032年にかけてCAGR 15.18%で最も速く成長すセグメントと予測されています。
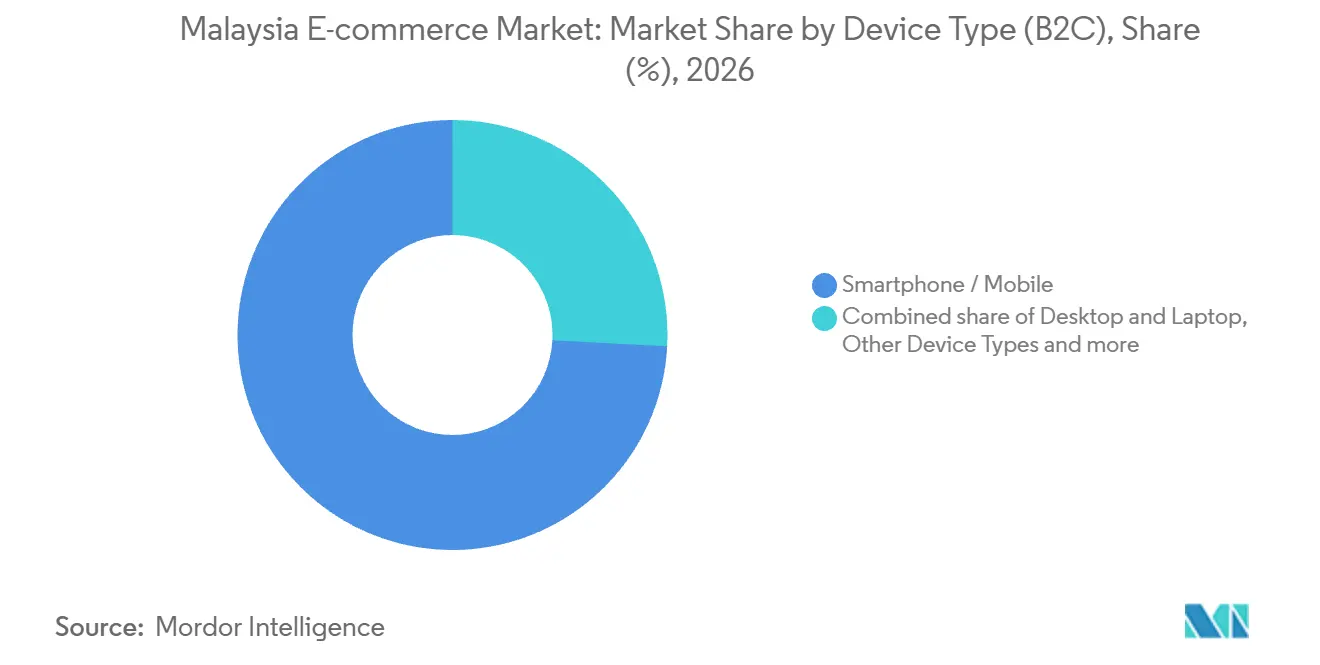
- スマートフォンおよびモバイルコマースは、デバイス別内訳において2026年のマレーシア電子商取引市場シェアの74.16%をリードし、2027年から2032年にかけてCAGR 15.38%で最も速く成長するセグメントと予測されています。
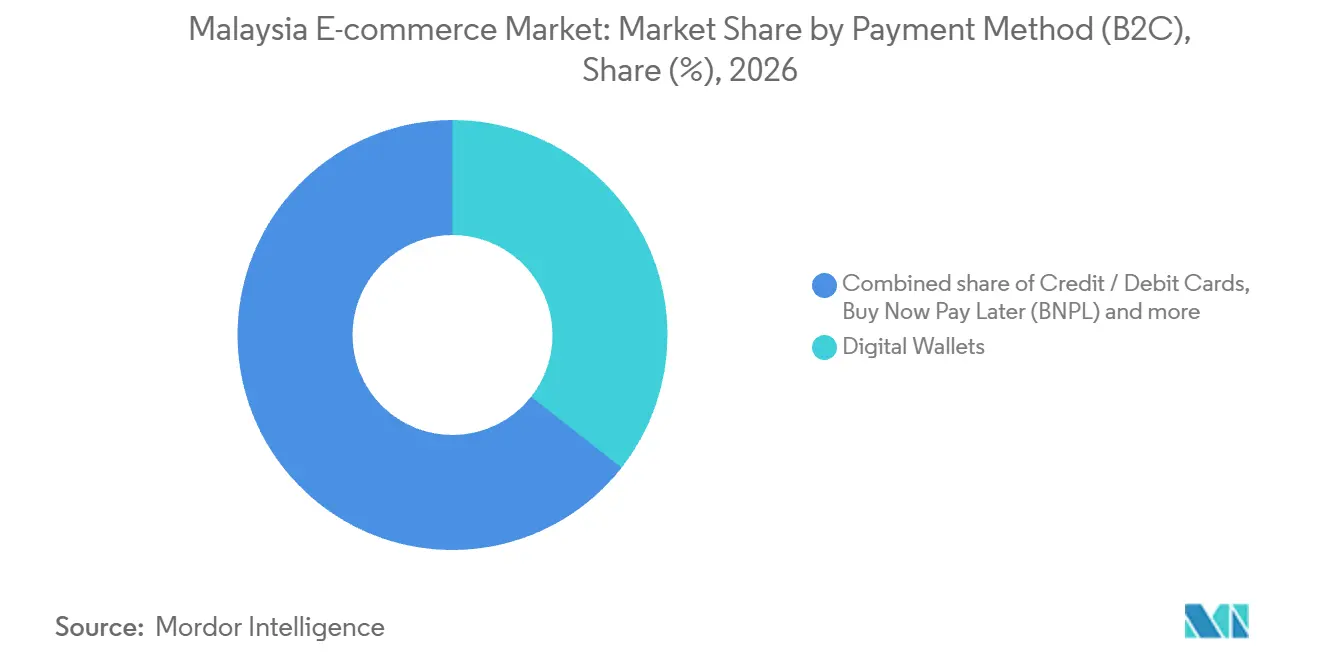
- デジタルウォレットは2026年に35.59%のシェアで決済方法をリードし、後払い(BNPL)セグメントは2027年から2032年にかけてCAGR 16.68%で最も速く成長すると予測されています。
- ファッションおよびアパレルは2026年に26.46%で最大の製品カテゴリーシェアを保持し、食品・飲料セグメントは2027年から2032年にかけてCAGR 15.96%で最も速く成長すると予測されています。
- 地理的には、マレー半島が2026年の電子商取引取引の74.8%のシェアを占めました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府のデジタル化アジェンダ(NESR 2.0、MyDIGITAL) | +3% | 全国 | 長期(4年以上) |
| スマートフォン普及率および5GカバレッジによるMコマースの促進 | +4.2% | 全国 | 中期(2〜4年) |
| 急速な電子ウォレット普及と相互運用可能なDuitNow QR | +3.7% | 全国 | 短期(2年以内) |
| 高密度なサードパーティ物流とオンデマンド配送の整備 | +3.3% | 全国 | 中期(2〜4年) |
| ライブストリームおよびソーシャルコマース(TikTok Shop)の売上急増 | +2.4% | 全国 | 短期(2年以内) |
| ハラール認証オンライン棚による農村部および輸出需要の開拓 | +0.9% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府のデジタル化アジェンダ(NESR 2.0、MyDIGITAL)
政府の支援は、デジタル輸出アクセスを組織化することで、オンライン販売者が国内顧客基盤を超えたリーチを拡大するのに役立ちます。マレーシア対外貿易開発公社(MATRADE)は、eBizLinkが2023年から2025年にかけて国際市場における37件のデジタル輸出促進活動を通じて1,855社のマレーシア企業に恩恵をもたらしたと報告しました。マーシアは2026年6月に、2021〜2025年マレーシアデジタル経済ブループリントの継続として「マレーシアデジタル2030アクションプラン」を開始しました。輸出志向の中小企業(SME)にとって、公的に組織されたデジタルプロモーションは、独立した海外販売拠点への資金投入前に海外需要を試す手段を提供します。
スマートフォン普及率および5GカバレッジによるMコマースの促進
スマートフォンへのアクセスと5Gカバレッジの拡大は、モバイルチャネルを通じて販売する販売者が利用できる流通基盤を強化しています。2025年には、マレーシアの世帯の98.2%がスマートフォンにアクセスできており、2024年の97.9%から増加しました。[1] 2026年10月6日、U Mobile Sdn Bhdは、そのULTRA5Gネットワークが全国の人口密集地域の90%のカバレッジを達成したと発表しました。同オペレーターは、2027年7月のコミットメントより9ヶ月以上早くそのマイルストーンに到達したと報告しました。世帯へのアクセスはデバイス基盤を供給し、U Mobileの展開はその5Gサービスが利用可能なフットプリントを拡大しています。
急速な電子ウォレット普及と相互運用可能なDuitNow QR
広範なウォレット利用とQR受け入れは、マレーシア経済全体で小規模事業者にデジタル集金のための確立された基盤を提供しています。2025年、マレーシアは64 ビリオン件の電子マネー取引を記録し、電子ウォレットがその取引量の71%を占めました。別途、DuitNow QRの取引量は、銀行および非銀行金融機関を利用する個人および加盟店全体で、2024年の15 ビリオン件から2025年には30 ビリオン件へと倍増しました。[2] マレーシアにおける登録済みDuitNow QRタッチポイントは2025年末にほぼ300 ミリオン件に達し、小規模事業者が大多数を占め、より低い受け入れコストの恩恵を受けています。規模事業者へのタッチポイントの集中は、より低コストのデジタル集金を求める販売者にとってこの拡大を特に重要なものにしています。
高密度なサードパーティ物流とオンデマンド配送の整備
共有物流は販売者にとって重要です。なぜなら、新たな小包処理能力により、独自のシステムを構築することなくクーリエネットワークを通じて発送できるからです。J&T Express Malaysiaは2025年3月にSetia Alam物流ハブを稼働させ、2025年6月に開設しました。[3] この施設は24時間稼働で最大120 ミリオン個の小包を処理する設計容量を持ち、マレーシア全州に接続していました。2025年11月、Shopeeは西マレーシアおよび東マレーシア全体で地元クーリエパートナーを利用する販売者が前年比40%増加したと報告しました。地元配送エリアを超えた注文を受け付ける販売者にとって、クーリエパートナーシップはその注文受付をより広いネットワークに接続することができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバー詐欺およびデータ侵害事件の増加による信頼の低下 | -1.8% | 全国 | 短期(2年以内) |
| 東マレーシアおよび離島への高いラストマイルコスト | -1.4% | サバ州およびサラワク州 | 長期(4年以上) |
| 都市市場の飽和による顧客獲得コスト(CAC)の上昇 | -0.8% | 全国 | 中期(2〜4年) |
| データローカライゼーションおよびクロスボーダーコンプライアンスリスクの台頭 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サイバー詐欺およびデータ侵害事件の増加による信頼の低下
不正行為へのリスクは、前払いで支払われる注文のオンライン取引に信頼性のハードルを加えます。マレーシアで電子商取引犯罪として分類されたオンライン詐欺の報告件数は、2024年の7,662件から2025年には13,979件に増加しました。前払いを求める正規の販売者にとって、その記録されたリスクは受取人の身元確認を商業的に重要なものにしています。報告件数がわずか1年でほぼ倍増したため、確立された実績のない販売者は、購買者が支払う前に正当性を証明するためのより高いハードルに直面しています。
東マレーシアおよび離島への高いラストマイルコスト
配送コストの不利は、製品価格が競合他社と一致していても、販売者のオンライン提供を弱める可能性があります。2026年2月の市場レビューにおいて、マレーシア競争委員会(MyCC)は東マレーシアの販売者に対する物流上の課題を報告しました。その比較において、西マレーシアの販売者はより確立されたネットワークと低い配送コストの恩恵を受けていました。配送込み価格を提示する東マレーシアの販売者にとって、より高い配送コストを吸収することは各注文の利益率を薄くします。代わりに追加コストを購買者に転嫁すると、完全な提供価格をより低コストの販売者の見積もりと比較しにくくなります。これは、販売者の利益率または配送込み価格の比較のいずれかが物流コスト差を負担しなければならないため、東マレーシアからの販売拡大に制約をもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者の発見と企業調達が異なるルートを生み出すB2C2026年のマレーシア電子商取引市場規模の80.53%のシェアを占め、最大のセグメントとなりました。2025年7月、TikTok Shopはマレーシアの地元オンラインショッパーによる1日あたりの一般商品検索が1億件を超えたと報告しました。商品検索活動は、小売業者が共有の発見チャネル内で個々の商品を提示する機会を提供します。特化した小売業者にとって、その機会は、総合マーケットプレイスの幅広さを再現したり、独立したブランドショッピング目的地を構築したりすることなく、商品レベルの関心を競うことにあります。
B2Bは最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 15.18%を記録します。2025年のミリでのパートナーサミットにおいて、Shellはサバ州およびサラワク州全体の地域調達のために2つの専用Borongマーケットプレイスチャネルを立ち上げました。BorongがB2Bマーケットプレイスを提供し、Shellがそのチャネルを利用する企業バイヤーとして機能しました。プラットフォームオペレーターにとって、そのような関係は企業の調達活動とその地域の業務ニーズを中心に商業参加を織化します。サバ州およびサラワク州全体で調達する1つの企業バイヤーは、B2Bプラットフォームに地域ビジネスを発展させるための明確な取引相手を提供します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
デバイスタイプ別(B2C):
モバイルアクセスが完全なストアフロントをサポートスマートフォンおよびモバイルコマースは2026年に74.16%のシェアで最大のセグメントであり、2027年から2032年にかけてCAGR 15.38%で最も速く成長するセグメントと予測されています。2025年には、15歳以上のマレーシアのインターネットユーザーの99.4%が、インタビュー前の3ヶ月間にインターネットアクセスに携帯電話を使用しました。このインターネット利用人口における電話使用は、販売者にモバイル販売のための確立されたオーディエンスを提供します。このレベルでの電話使用は、モバイルを小売業者のストアフロントのベースラインチャネルとし、特化したアドオンではなくします。
2026年5月、Ipsosは、過去6ヶ月間に電子商取引プラットフォームから購入したマレーシアのオンラインショッパーの62%がTikTok Shopから購入したと報告し、2024年の43%から増加したことを明らかにしました。このプラットフォームは、商品の発見、評価、購入を一か所に集約しています。電話ファーストのショッパーにサービスを提供する販売者にとって、このフォーマットは商品プレゼンテーションを注文の機会と直接結びつける方法を提供します。商業的な選択は、コンテンツを独立したストアフロントへのルートとしてのみ扱うのではなく、その目的地内でどれだけの販売活動を行うかということです。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
決済方法別(B2C):
ウォレットチェックアウトと後払いが選択肢を拡大デジタルウォレットは2026年にマレーシア電子商取引市場シェアの35.59%を占め、最大のセグメントとなりました。2026年6月、TNG eWalletのオペレーターであるTNG Digitalは、マレーシアで月間アクティブユーザー1,350 ミリオン人を報告しました。2025年4月、Googleはマレーシアのチェックアウト統合を発表し、Androidユーザーがアプリを切り替えることなく、選択された参加オンライン加盟店でShopeePay またはTNG eWalletで支払えるようにしました。この統合の対象となる販売者にとって、ウォレット受け入れは既存のユーザーベースを活用しながら、ショッピングフロー内でチェックアウトを維持することができます。即時の商業的メリットは、商品選択と支払い承認の間の継続性であり、ウォレット受け入れに購買体験そのものにおける役割を与えます。
後払い(BNPL)セグメントは最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 16.68%を記録します。マレーシアの非銀行BNPLユーザーは2025年下半期に1,403 ミリオン件の取引を行い、上半期の1,026 ミリオン件と比較して増加しました。非銀行BNPLプロバイダーのアクティブアカウントは、2025年6月の650 ミリオン件から2025年12月末には750 ミリオン件に増加しました。アクティブアカウントは過去12ヶ月間に少なくとも1件の取引があり、消費者は複数のプロバイダーでアカウントを保有できます。取引活動はアクティブアカウントの成長を上回り、この資金調達ルートのより集中的な利用と、アカウント採用と並行してリピートチェックアウト活動を求める販売者にとっての機会を示しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製カテゴリー別(B2C):
ファッションパートナーシップと食料品統合がリーチを拡大ファッションおよびアパレルは最大のセグメントであり、2026年の市場の26.46%のシェアを占めました。2026年5月、Ipsosは、過去6ヶ月間に電子商取引購入を行ったマレーシアの消費者の67%がファッション購入を報告し、ファッションが主要なオンライン購入カテゴリーとなったことを明らかにしました。2026年3月28日、PGMallはマレーシアにZalora公式ストアを導入し、ZaliaやLubnaなどの選択されたファッションコレクションをそのマーケットプレイスに追加しました。PGMallはプラットフォーム全体で全国300 ミリオン人以上のショッパーにサービスを提供していると報告し、新しいストアにより広いショッパーベースへのアクセスを提供しました。このようなパートナーシップは、別のマーケットプレイスを構築することなく、選択されたコレクションを通じてファッション小売業者の流通を拡大します。
食品・飲料セグメントは最も速く成長するセグメントと予測され、2027年から2032年にかけてCAGR 15.96%を記録します。2026年2月、GrabはJaya Grocerのオンライン食料品普及率がGrabのエコシステムへの統合後に1%未満から10%超に上昇したと報告しました。その統合にはGrabRewardsロイヤルティとオンラインおよび店舗内価格の一致が含まれていました。チャネル全体で同じ価格フレームワークを使用することで、食料品業者は顧客に別の価格提案を評価させることなくオンラインサービスを発展させる方法を提供します。食料品小売業者は、ロイヤルティと価格の継続性を通じて確立された顧客関係をオンライン注文に拡大し、サービスを通じてデジタルチャネルを差別化する余地を残すことができます。
地理的分析
マレー半島電子商取引市場
マレー半島は2026年のマレーシア電子商取引市場における取引の74.8%のシェアを占め、最大の地域となりました。2025年、Pos Fulfillは半島全体で8つのフフィルメントサイトを運営し、170,000平方フィートをカバーし、年間を通じて平均65%の稼働率を維持しました。SPX Expressは2025年10月22日にシャーアラムのBukit Raja Selatan仕分けセンターを開設しました。フルフィルメントプロバイダーは、運営スペースのより充実した利用と追加の仕分けインフラを通じて企業間および消費者向けサービスを発展させることができ、稼働率とネットワーク開発をオンライン販売者をサポートするための異なるルートとしています。
東マレーシアのデジタル販売の発展は、地元生産者を購買者に結びつけるために使用される商品とチャネルにも依存しています。2026年9月3日までに、Ko-Nelayanのe-KANマーケットプレイスはサバ州の漁業コミュニティの起業家から11,916件の注文を受け、594,188ユニットの海産物および地元食品を販売しました。Sarawak Digital Mallは2025年に10,000時間のライブストリームで250,000件以上のTikTok Shop注文を生み出しました。これらの運営モデルは、特化した食品品揃えの提示からライブストリーム販売スケジュールの維持まで、販売者サポートに異なる要求をたらします。共有販売チャネルを運営することで、これらの地元生産者は独自の個別オンライン目的地を維持することなく購買者へのルートを得ることができます。
2025年9月、Pos Fulfillはコタキナバルおよびクチンのハブが東マレーシアから直接地元SMEの注文をフルフィルメントでき、タワウの小包はコタキナバルからの毎日のラストマイル幹線輸送を使用すると述べました。2026年7月10日、クラン・バレーのバンダル・ブキット・ラジャにMetrohub 4が開設され、約138 ミリオン平方フィートにわたるマルチテナント倉庫となりました。バンダル・ブキット・ラジャのMetrohub 1および2は電子商取引、サードパーティ物流、サプライチェーンのテナントにサービスを提供しました。Pos Fulfillは、以前のタワウ注文がクラン・バレーから発送されていたことと対比させ、この変更により配送時間とコストが大幅に削減されたと述べました。そのアカウントの東マレーシアSMEにとって、商業的価値はクラン・バレーのテナントに提供される追加倉庫スペースとは異なる、別のフルフィルメント起点から生まれました。
規制の枠組みと見通し
この比較は、事業施設を維持するマーケットプレイスオペレーターの観点から選択された管轄区域をカバーし、政策の方向性は近期にわたって評価されています。国家規則はオンライン供給者とプラットフォームオペレーターに義務を課し、サバ州の地方条例は地方自治体エリア内の指定施設用途に対してライセンスを要求します。サバ州に施設を開設するオペレーターには、国家プラットフォーム義務と指定施設用途に対する地方ライセンスが並行して適用されます。
規制テーブル
| 決定要因 | マレーシア | サバ州 |
|---|---|---|
| 主要機関 | 国内貿易・生活費省(KPDN) | コタキナバル市庁を含む地方自治体 |
| 主要な法令または方向性 | 消費者保護(電子商取引取引)規則2024;代替法政策プロセス | 指定施設用途に関する統一ライセンス条例2022 |
| 商業的効果 | 販売者はオファーを開示し、確定前の注文修正を許可する;オペレーターは苦情チャネルを提供し、3年間サプライヤー記録を保持する | 指定施設用途には地方ライセンスが必要;当局は管轄区域内でライセンス件を課すことができる |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
マレーシアの「中程度」評価と「変化なし」の方向性は、苦情処理および3年間のサプライヤー記録保持を含む2024年の有効なマーケットプレイス義務を反映しています。2026年9月19日、KPDNは電子商取引法2006の代替に関する政策決定を承認したと述べ、調整、ステークホルダーエンゲージメント、規制影響評価が残っています。2026年10月18日、副大臣フジア・サレーは完成した初期電子商取引法案草稿が2027年第1回国会会議での上程に向けて精査中であると述べ、上程を制定された義務ではなく次のチェックポイントとしました。サバ州の「中程度」評価は指定施設用途に対する地方ライセンスと可能なライセンス条件を反映し、コタキナバルのライセンス部門は申請を受け付け、オンライン更新を提供しています。
バリューチェーンの段階
バリューチェーンは、マーケットプレイスアクセス、決済処理、フルフィルメントがオンライン注文からどのように収益を得るかを比しています。MyCCの2025年レビューは、Shopee、Lazada、TikTok Shopのカテゴリー別手数料スケジュールを説明し、マーケットプレイスとモールサービスを区別しました。Billplzの取引ごとの決済ゲートウェイ料金は、マレーシア企業に別途の集金コストを加えます。これらの異なる料金は、販売者の商業チャネルが他者に実行を委託する活動の選択でもあることを意味します。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| マーケットプレイスアクセスと注文配置 | Shopee、Lazada、TikTok Shopなどのマーケットプレイスオペレーター | 2025年スケジュールのカテゴリーベース手数料 | プラットフォーム料金が販売者の収益を減少させる | チャネルレベルの純収益を使用して品揃えを配分する |
| 決済処理 | Stripe、eGHL、Billplzなどの決済ゲートウェイプロバイダー | 取引処理手数料 | 取引ごとの料金が小額バスケットに重くのしかかる | 1回のチェックアウト内で互換性のある購入を組み合わせる |
| フルフィルメントと配送 | Pos Malaysia、GDEX、DHLどの物流プロバイダー | MyCCの取引例における合意レートでの配送料 | 割り当てられた小包ミックスが配送目標達成を損なう可能性がある | ルートおよび小包ミックス別にサービスコミットメントに合意する |
| 情報源: Mordor Intelligence | ||||
MyCCは、マーケットプレイスが配送パフォーマンス目標を設定し小包を割り当てるため、パートナーは割り当てられた小包ミックスによっては目標を達成できない場合があると報告しました。DHL Supply Chain Malaysiaは2025年6月に南マレーシアの新倉庫とペナン物流ハブ5の開設を報告しました。追加の倉庫は、配送業務を管理する主体を変えることなく処理能力を拡大できます。ルート別のサービス条件は、責任を担当者が割り当てられた業務とより密接に一致させ、施設拡張と同様に業務調整を重要にします。
競争環境
市場集中度
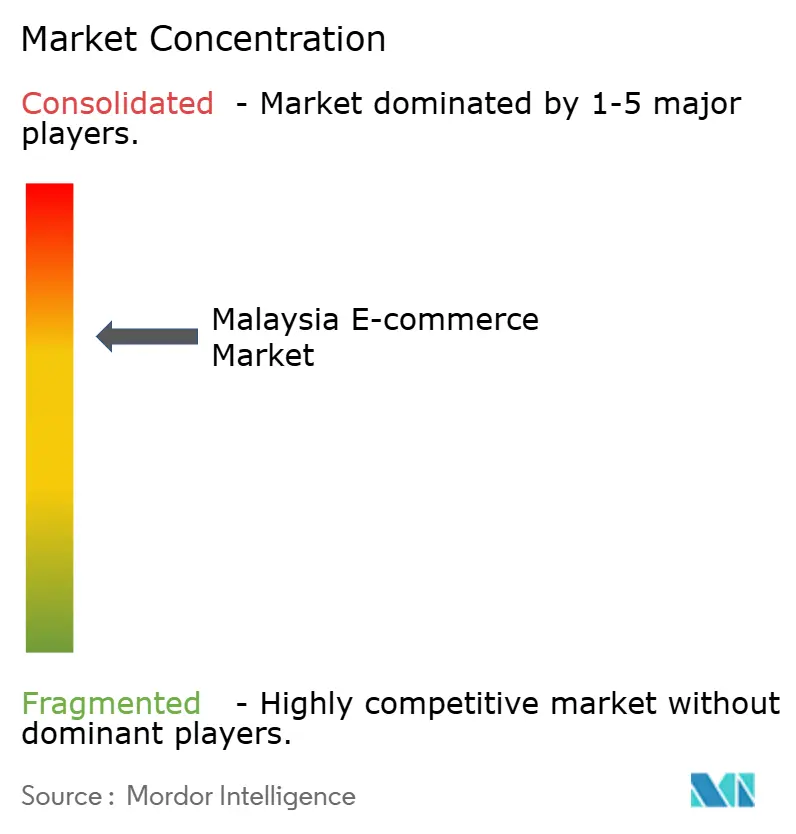
MyCCの2026年2月のレビューは、Fulfilled by Shopeeサービスを通じて自社インフラで倉庫保管、配送、返品を提供するShopee(Sea Ltd.)が主導する集中したマレーシア小売マーケットプレイスセクターを説明しました。Lazada Group(Alibaba)はマレーシアの消費者にサービスを提供し、サドパーティ販売者と結びつけるマーケットプレイスを運営しています。Lelong.myはマレーシアの購買者と販売者を結びつけ、Zalora(Global Fashion Group)はファッション、ビューティー、ライフスタイル製品のオンラインプラットフォームと小売業者の両方として機能しています。MyCCの推計では、TikTok Shopは小売マーケットプレイスGMVでLazadaを上回り、短尺動画とインフルエンサー主導の販売を通じてシェアを拡大していました。これらのチャネルの中から選択する販売者は、TikTok Shopのコンテンツ主導のリーチと、Shopeeが自社インフラで運営する統合フルフィルメントを比較検討します。
Shopeeは2026年4月29日にマレーシアでShopee Lindung Niagaを立ち上げ、配送、運転資金、フルフィルメント措置を通じてマイクロ、中小企業をサポートするよう設計されました。Lazadaは2025年9月29日にGmarketとのパートナーシップを発表し、マレーシアおよび他の4つの東南アジア市場で韓国の販売者から2,000 ミリオン件の製品を提供します。これらの行動はプラットフォーム参加の異なる側面に対処しており、一方は販売者の業務サポート、もう一方はクロスボーダー商品の選択肢の拡大です。アクセスのみを提供する小規模マーケットプレイスは、販売者の業務をサポートする既存プレイヤーとクロスボーダー商品の選択肢を拡大する別のプレイヤーに対抗しなければなりません。
新しいプラットフォームは、取引を実行するために必要なリソースとともに、購買者と販売者の関係を確立する必要があります。MyCCの2026年レビューは、高い資本要件、複雑な業務、定着したユーザーベース、限られた可視性を新規小売マーケットプレイス参入者の課題として特定しました。2026年2月、MyCCはより広いデジタル経済にわたって18の勧告を提案し、消費者とマイクロ、中小企業を保護するための強化された規制の枠組み、透明性、データアクセスを含みました。18の勧告は提案のままであり、参入者の新たな運営規則にはなっていません。したがって、参入の決定は、これらの提案された措置からの制定された救済なしに、レビューで特定された資本、業務、ユーザーベースの障壁に対応しなければなりません。
マレーシア電子商取引産業のリーダー
-
Shopee (Sea Ltd.)
-
Lazada Group (Alibaba)
-
Lelong.my
-
Zalora (Global Fashion Group)
-
GoShop (Astro GS Shop Sdn Bhd)
- 注:主要企業の掲載順は順位を示すものではありません。
マレーシア電子商取引市場 このレポートでカバーされる企業
- Shopee (Sea Ltd.)
- Lazada Group (Alibaba)
- TikTok Shop (ByteDance)
- Zalora (Global Fashion Group)
- Lelong.my
- PG Mall Sdn Bhd
- Presto Mall Sdn Bhd
- Mudah.my (Carousell Group)
- GoShop (Astro GS Shop Sdn Bhd)
- Senheng New Retail Bhd
- Hermo Creative (M) Sdn Bhd
- Sephora Digital SEA Pte Ltd.
- GrabMart (Grab Holdings)
- Carousell
- FashionValet Sdn Bhd
- Ezbuy Holdings Ltd.
- IKEA Online (Malaysia)
- Apple.com (Malaysia)
- PrestoMall
市場参加者にとっての主要な機会
この機会は、マレーシアの販売者にとっての国内オンボーディング、海外デジタル流通、適応可能な販売業務を比較しています。2026年10月9日に発表されたマレーシアの2027年予算は、農村製品と高付加価値サービスをデジタルプラットフォームおよび海外市場に乗せるためのJOM MALAYSIAサポートを計画しました。政府はまた、オンライン取引の規制を強化するために2027年の国会第1回会議で電子商取引法案を上程する計画です。これらの取り組みは、立法が発展する中で柔軟性を保ちながら、販売者の参加を実行可能な注文実行と結びつけることができるプロバイダーに異なる機会を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 購買者/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 農村製品のデジタルストアフロント | 農村製品のデジタル化に対する画的サポート | 国内オンライン購買者を求める農村生産者 | 一貫した商品情報を伴う販売者オンボーディングを組み合わせる | オンボーディングと注文実行の調整 | 農村小売業者とストアフロントオペレーター |
| 農村製品の海外デジタル流通 | 海外リーチが計画的サポートの一部を形成 | 海外購買者を求める農村販売者 | 集中した輸出品揃えとクロスボーダー注文プロセスを構築する | 国境を越えた注文と配送の調整 | 輸出準備が整った農村販売者とクロスボーダープラットフォーム |
| 適応可能なオンライン販売業務 | オンライン取引法案が2027年第1回国会会議に予定 | マーケットプレイスオペレーターとオンライン販売者 | モジュール式の販売者記録と取引ワークフローを使用する | 実施前の立法シーケンス | コマースソフトウェアプロバイダーとマーケットプレイスオペレーター |
| 情報源: Mordor Intelligence | |||||
計画された農村製品推進のために、中心的な機会はオンボーディングと注文実行にわたる反復可能な運営モデルです。国内ストアフロントは購買者への初期ルートを提供し、海外流通には別の実行計画必要です。これらの段階を結びつけることができるプロバイダーは、アカウント作成のみを提供するプロバイダーよりも広い販売者関係を獲得できる可能性があります。適応可能な取引ワークフローは、制定された場合の政策変更にそのサービスが対応するのにも役立つ可能性があります。
最近の産業開発事情 マレーシア電子商取引市場
- 2026年10月:国内貿易・生活費副大臣フジア・サレーは、マレーシアが2027年の第1回国会会議で電子商取引法案草稿を上程する計画であり、草稿が精査中であると述べました。
- 2026年8月:Carousell Malaysiaは、SPX Express Malaysiaとの配送パートナーシップを発表し、西マレーシア全体の1,000以上のSPXサービスポイントへのアクセスを拡大しました。SPXはCarousell公式配送を通じてラベルレス配送を提供します。
- 2026年4月:Shopeeは、配送、運転資金、フルフィルメント措置を通じてマレーシアのマイクロ、中小企業をサポートするためにShopee Lindung Niagaを立ち上げました。
マレーシア電子商取引市場 レポートの範囲と調査方法論
市場の定義と範囲
マレーシア電子商取引市場は、マレーシアに登録された販売者からオンラインで購入された商品および手数料ベースのサービスへの年間支出を測定します。インターネット対応のウェブサイトまたはモバイルアプリを通じて行われた消費者および企業の注文を対象とし、ビジネスモデルによって分類され、消費者の注文は使用されたデバイス、決済方法、製品カテゴリーによっても分類されます。
範囲の除外:純粋なピアツーピアの転売活動、オンライン旅行予約、ストリーミングサブスクリプションは除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別(B2C)
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別(B2C)
- クレジット/デビットカード
- デジタルウォレット
- 後払い(BNPL)
- その他の決済方法
- 製品カテゴリー別(B2C)
- ビューティーおよびパーソナルケア
- 消費者向け電子機器
- ファッションおよびアパレル
- 食品・飲料
- 家具およびホーム
- 玩具、DIYおよびメディア
- その他の製品カテゴリー
データソース、市場規模測定、および検証
デスクリサーチ
デスクリサーチは、事業所収入とデジタル採用に関するマレーシア統計局のICTおよび電子商取引リリース、決済インフラと取引指標に関するマレーシア国立銀行の年次報告書、政策目標と報告された進捗に関するMDECの国家電子商取引戦略ロードマップ、マーケットプレス構造に関するマレーシア競争委員会のデジタル経済レビュー、物流能力に関するJ&T Express Malaysiaの施設リリースなどのソースを活用しています。これらのソースは市場の文脈を確立し、定義された取引境界に対して確認できる指標を特定するのに役立ちます。
企業の提出書類、年次報告書、投資家向け資料、信頼できるマレーシアのビジネス報道は、チャネル活動、サービスの変更、重要なイベントを明確にすることで公的統計を補完できます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、マレーシアのマーケットプレイスおよび小売業者の幹部、決済およびフルフィルメントの専門家、企業バイヤーが含まれ、チャネルと取引の詳細を説明できる機能リーダーとマネージャーが対象となります。回答者は、注文価値、販売者の所在地、セグメント活動に関する二次ソースの解釈を確認し、定義や市場数値が矛盾する場合にカウントされる母集団と取引を明確にするよう求められます。未解決のギャップは文書化され、推定値がモデルに組み込まれる前にマレーシアに焦点を当てた追加ソースで三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部(CXO):20% | |
| 中位層:42% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模測定と予測
推定は、マレーシア登録販売者からの年間オンライン注文価値のトップダウン測定から始まり、データが入手可能な場合はサンプリングされた平均注文価値×注文量を含む供給者およびチャネルの証拠に対して選択された合計を確認します。市場ドライバーには、到達可能な購買者ベースのための世帯インターネットアクセスとスマートフォン使用、チェックアウト採用のための電子決済取引活動、注文スループットのための小包量とフルフィルメント能力、需要の文脈のための世帯支出と小売活動が含まれます。セグメントシェアは、観察された企業間および企業対消費者活動の組み合わせ、およびデバイス、決済方法、品カテゴリー別の消費者注文の証拠から構築されます。各注文は購買者支払い価値で1回カウントされます。時系列予測は市場の歴史を延長でき、デジタル決済、物流アクセス、オンラインショッピング活動の変化に対するシナリオ調整を行い、一次専門家が各変数の予測方向がマレーシアの運営条件に適合するかどうかを確認します。サンプリングされたチャネル合計または注文価値入力が不完全な場合、モデルは最もサポートされた市場指標を使用し、カバレッジギャップを記録し、部分的な供給者データを全市場カウントとして扱うのではなく、独立した合計に対して結果をテストします。
データ検証と更新サイクル
アナリストは公式統計、企業開示、市場指標、選択されたチャネルチェックを三角測量し、外れ値、前年比の断絶、ソース間の重要な差異を調査します。差異がセグメントまたは予測の前提を変える可能性がある場合、複数ステップのレビューは定義と単位を確認し、独立した指標に対して異常を調整し、関連する回答者に戻ります。証拠は毎年更新され、規制、決済、またはフフィルメント条件が大幅に変化した場合はサイクル間にレビューされ、新鮮な納品前レビューで再確認されます。
Mordor Intelligenceのマレーシア電子商取引市場規模と他の公表推計との比較
公表された推計は、異なる取引境界、市場測定、参照年を使用するため乖離しています。このレポートはマレーシアに登録された販売者からの購買者支払いオンライン注文をカウントし、グローバル市場調査出版社AはB2C物理商品収益として電子商取引を定義し、地域市場調査出版社Bは旅行、フードサービス、メディア、その他のデジタルカテゴリーにわたるB2C価値を公表しています。
主要なギャップドライバー:グローバル市場調査出版社AはB2C物理商品をカバーし、B2B注文とデジタル配信サービスを除外しています。企業注文と、このレポートがカウントする適格な非旅行手数料ベースのサービス購入の省略、および以前の測定年が、より低い推計に寄与する可能性があります。地域市場調査出版社Bの公表セグメントリストには旅行・ホスピタリティ、タクシーおよびライドヘイリング、オンラインフードサビス、ストリーミングサービス、消費者間取引が含まれています。旅行とストリーミング購入およびピアツーピア転売はこのレポートの境界外であり、より大きな合計に寄与する可能性がありますが、推計にはオンラインフードサービスとタクシーおよびライドヘイリングも記載されており、このレポートはこれらを除外していません。Mordor Intelligenceの規模測定は適格なマレーシア登録販売者の注文をカウントし、その境界内の活動を確認するためにマレーシアの決済およびフルフィルメント指標を使用します。
ベンチマーク比較
| ソース | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 13.85 ビリオン 米ドル(2027年) | |
| グローバル市場調査出版社A | 8.95 ビリオン 米ドル(2025年) | 2025年ベースでは、この推計は2年後の本レポートの2027年値13.85 ビリオン 米ドルを35.4%下回っています。その記載された定義はB2C物理商品をカバーし、B2B、旅行予約、デジタルメディア、その他のデジタル配信サービスを除外しています。 |
| 地域市場調査出版社B | 25.31 ビリオン 米ドル(2026年) | 2026年ベースでは、この推計は1年後の本レポートの2027年値13.85 ビリオン 米ドルを82.7%上回っています。その報告されたカバレッジには、このレポートの境界を超えた旅行、オンラインフードサービス、ストリーミング、消費者間取引が含まれています。 |
推計は異なるオンライン活動プールを説明しています:より低い外部数値は適格な企業注文と適格な非旅行手数料ベースのサービス購入を省略し、より高い数値はこの市場定義が除外する旅行、ストリーミング、ピアツーピア転売を含んでいます。
レポートで回答される主要な質問
マレーシア電子商取引市場の規模と成長見通しは?
市場は2027年の13.85 ビリオン 米ドルから2032年には25.65 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 13.12%を記録すると予測されています。
マレーシアのオンラインコマースを推進しているものは何ですか?
広範なスマートフォンアクセス、デジタル決済、共有物流が販売者のリーチをサポートしています。2025年には、マレーシアの世帯の98.2%がスマートフォンにアクセスできました。
マレーシアの電子商取引をリードするビジネスモデルはどれですか?
B2Cは2026年に80.53%のシェアで最大のセグメントでした。B2Bは2027年から2032年にかけてCAGR 15.18%で最も速く成長するセグメントと予測されています。
マレーシアのオンラインコマースで競合しいる企業はどこですか?
参加者にはShopee(Sea Ltd.)、Lazada Group(Alibaba)、Lelong.my、Zalora(Global Fashion Group)が含まれます。MyCCの2026年2月のレビューは、TikTok Shopをコンテンツ主導の販売モデルを持つ主要な小売マーケットプレイスとして特定しました。
マレーシアのオンライン販売者の成長を制約する可能性があるものは何ですか?
詐欺リスクと東マレーシアの販売者の配送コスト上の不利がオンライン成長を制約する可能性があります。マレーシアは2025年に電子商取引犯罪として分類されたオンライン詐欺の報告件数が13,979件に達しました。
マレーシアの電子商取引取引をリードする地域はどこですか?
マレー半島が最大のシェアを保持し、2026年の取引の74.8%を占めました。サバ州のe-KANとSarawak Digital Mallは異なる地元オンライン販売チャネルを示しました。