
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
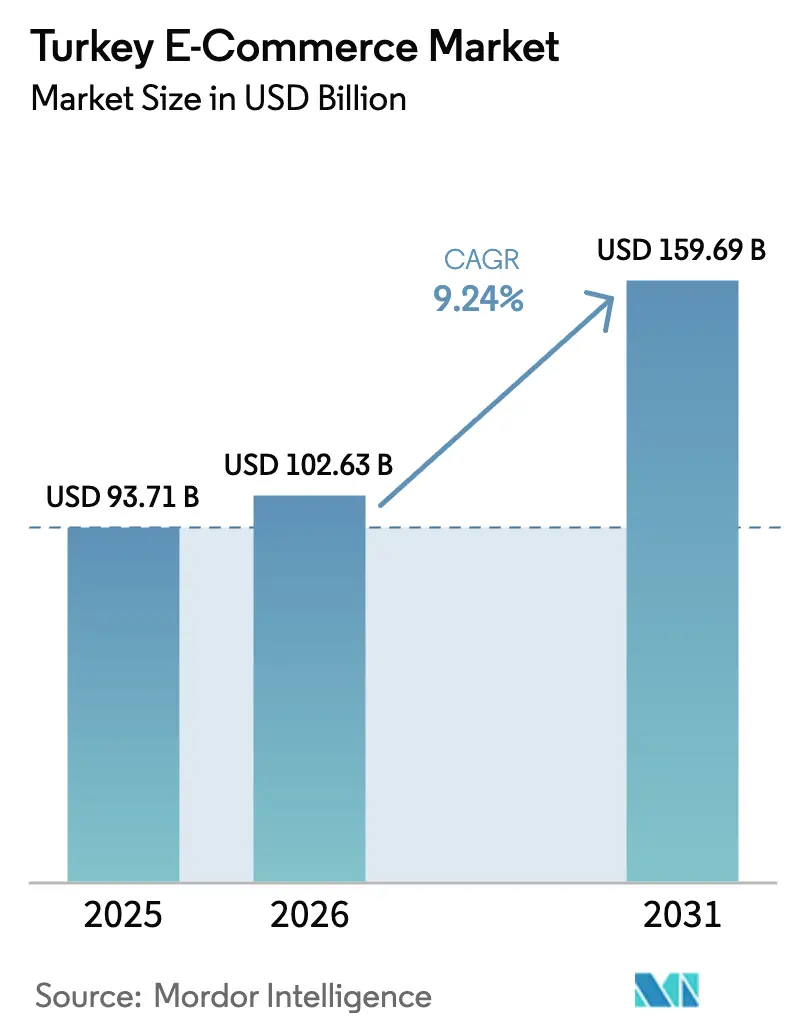
| Marktgröße im Basisjahr (2025) | 93.71 Milliarden US-Dollar |
| Marktgröße (2026) | 102.63 Milliarden US-Dollar |
| Marktgröße (2031) | 159.69 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Türkei E-Commerce-Marktanalyse von Mordor Intelligence
Die Größe des Türkei E-Commerce-Markts wird voraussichtlich von 93,71 Milliarden USD im Jahr 2025 auf 102,63 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 159,69 Milliarden USD erreichen, was einem Wachstum mit einer CAGR von 9,24 % über den Zeitraum 2026–2031 entspricht. Diese Expansion wird durch die Reifung der inländischen Zahlungsinfrastruktur, großzügige Exportförderungsanreize und die rasche Skalierung von On-Demand-Liefernetzwerken in Istanbul, Ankara und Izmir getragen. Die zunehmende Abhängigkeit von Smartphones, die auf Ratenzahlung ausgerichtete Kartenkultur und die Einführung von Embedded-Finance-Lösungen erweitern weiterhin die Nutzerbasis und den durchschnittlichen Bestellwert, während Asset-Light-Allianzen für die letzte Meile die Erfüllungskosten senken und Lieferfenster verkürzen. Quick-Commerce-Plattformen haben den Online-Kauf von Lebensmitteln und Waren des täglichen Bedarfs wiederbelebt, und Business-to-Business (B2B)-Beschaffungsportale digitalisieren industrielle Beschaffungsabläufe, was dem Gesamttransaktionswert frischen Schwung verleiht. Wesentliche Risiken wie Währungsvolatilität, Mangel an Cybersicherheitsfachkräften und strengere Importkonformitätsvorschriften bleiben bedeutsam, werden jedoch teilweise durch staatlich geförderte Steuervergünstigungen ausgeglichen, die den grenzüberschreitenden Handel ankurbeln.
Wichtigste Erkenntnisse des Berichts
- Nach Geschäftsmodell führten Business-to-Consumer (B2C)-Transaktionen mit einem Marktanteil von 80,37 % im Türkei E-Commerce-Markt im Jahr 2025, während B2B-Plattformen mit einer CAGR von 11,46 % bis 2031 am schnellsten wachsen.
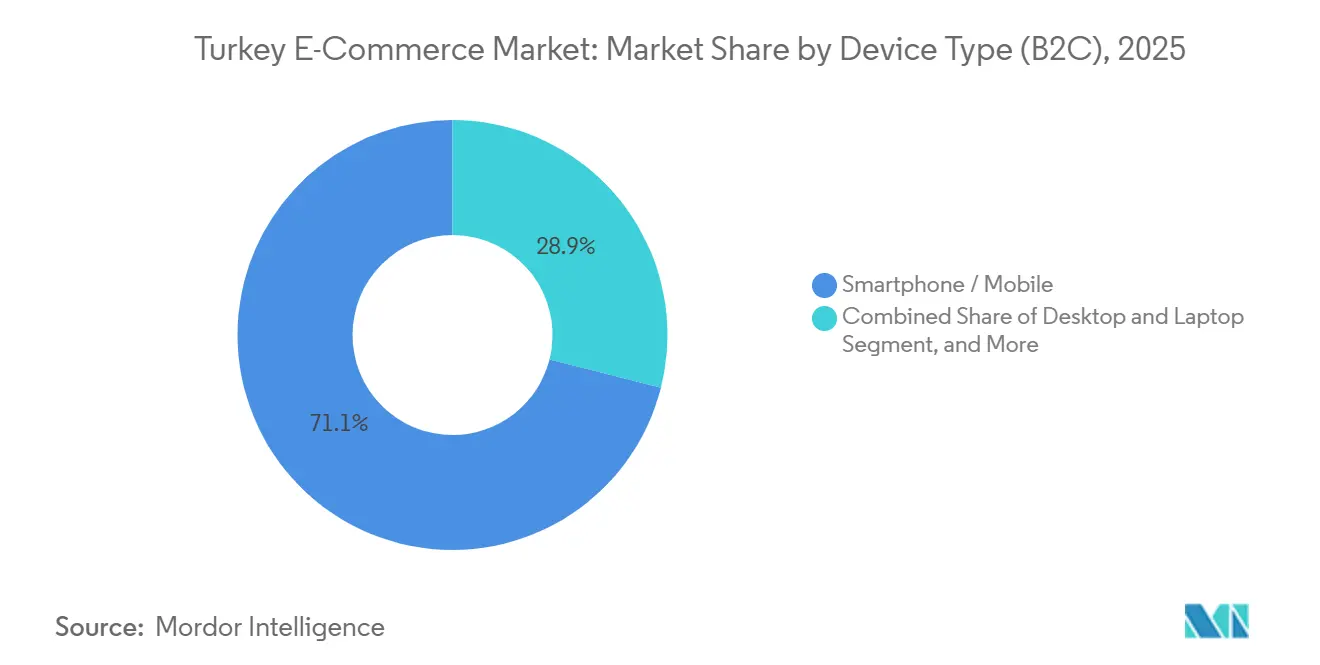
- Nach Gerätetyp erfassten Smartphones 71,06 % der Marktgröße des Türkei E-Commerce-Markts im Jahr 2025, während Tablets und Smart-TVs voraussichtlich mit einer CAGR von 12,27 % bis 2031 expandieren werden.
- Nach Zahlungsmethode behielten Kredit- und Debitkarten im Jahr 2025 einen Anteil von 53,12 % an der Marktgröße des Türkei E-Commerce-Markts, wobei digitale Geldbörsen mit einer CAGR von 12,34 % bis 2031 am schnellsten skalieren.
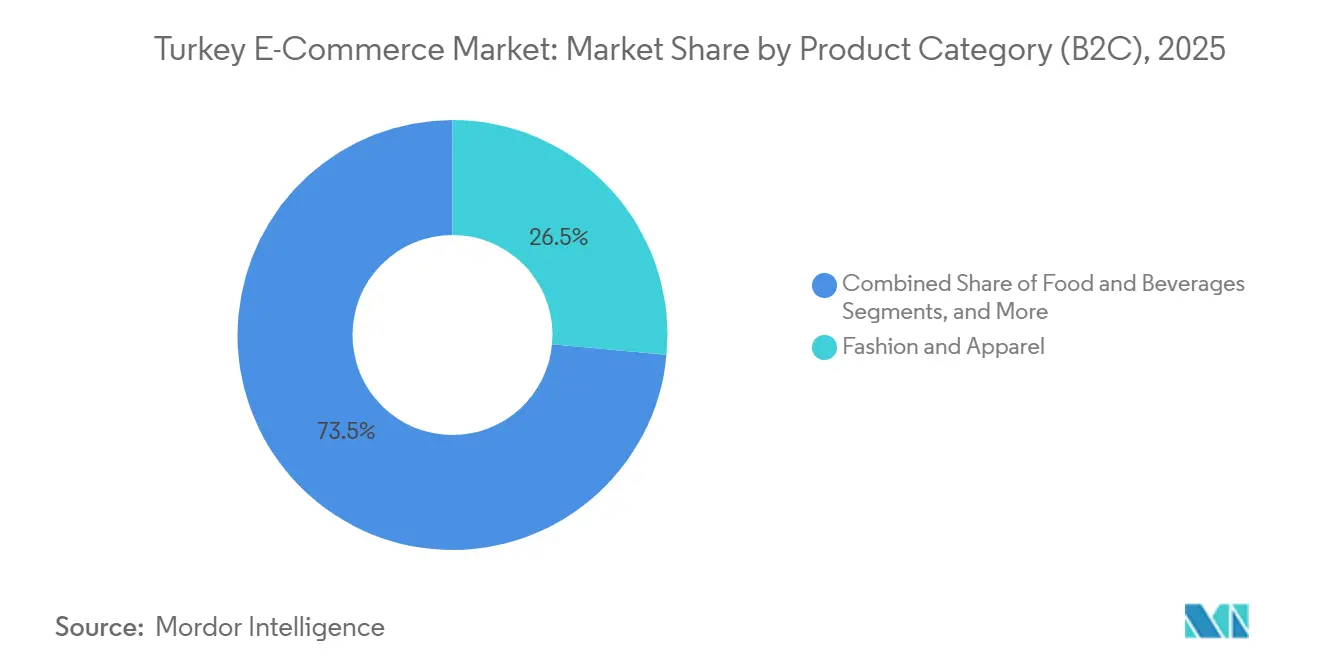
- Nach Produktkategorie entfiel auf Mode und Bekleidung im Jahr 2025 ein Anteil von 26,46 % an der Marktgröße des Türkei E-Commerce-Markts, während Lebensmittel und Getränke mit einer CAGR von 10,34 % bis 2031 zulegen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung der inländischen digitalen Geldbörse Troy und Bankratenaktionen zur Steigerung der Checkout-Konversion | +1.8% | National, frühe Gewinne in Istanbul, Ankara, Izmir | Mittelfristig (2–4 Jahre) |
| Staatliche Anreize für grenzüberschreitenden E-Export über das Steuererstattungsprogramm e-İhracat | +1.5% | National, Ausstrahlungseffekte auf Exportkorridore in die Europäische Union und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Expansion von On-Demand-Quick-Commerce-Plattformen in städtischen Zentren | +1.6% | Istanbul, Ankara, Izmir, Bursa, Antalya | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von BNPL-Ratenlösungen durch Millennials angesichts hoher Inflation | +1.4% | National, konzentriert auf städtische Millennials | Kurzfristig (≤ 2 Jahre) |
| Verbesserung der Infrastruktur für die letzte Meile nach der Privatisierung der PTT und Investitionen durch Frachtunternehmen | +1.0% | National, ländliche Gewinne in den Regionen Marmara und Ägäis | Langfristig (≥ 4 Jahre) |
| Aufkommende KI-gestützte Personalisierungsmaschinen zur Steigerung der durchschnittlichen Warenkorbgröße | +0.8% | National, plattformgeführte Einführung durch Trendyol, Hepsiburada, Teknosa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung der inländischen digitalen Geldbörse Troy und Bankratenaktionen zur Steigerung der Checkout-Konversion
Troy, Türkeis inländisches Kartenzahlungssystem, zählte bis August 2025 67 Millionen Karten und einen Marktanteil von 20 %, was es Händlern ermöglicht, höhere Interbankenentgelte globaler Netzwerke zu umgehen und Verbrauchern eine nahtlose One-Click-Geldbörse mit Treuefunktionen zu bieten. Banken fördern gleichzeitig zinslose Ratenkampagnen, die an Troy-gebrandete Karten geknüpft sind und Großeinkäufe in den Bereichen Unterhaltungselektronik und Haushaltsgeräte ankurbeln. Das kombinierte Angebot hat die Warenkorbabbruchraten, die 2024 bei rund 74 % lagen, gesenkt und Wiederholungskäufe beschleunigt, da Käufer in Bank-Händler-Ökosystemen verbleiben. Turkcells Paycell verzeichnete im ersten Quartal 2025 einen Transaktionswert von TRY 38,7 Milliarden (USD 1,3 Milliarden) und 7,2 Millionen aktive Nutzer, was die Zugkraft der Geldbörse unterstreicht.[1] Da Plattformen wie Trendyol und Hepsiburada Troy-Schienen integrieren, ist der Anteil digitaler Geldbörsen im Prognosezeitraum auf dem Weg, Karten zu überholen.
Staatliche Anreize für grenzüberschreitenden E-Export über das Steuererstattungsprogramm e-İhracat
Das Handelsministerium erstattet 50–75 % der qualifizierten internationalen Marktplatzgebühren, Logistikkosten und Ausgaben für digitale Werbung, wodurch die Eintrittsbarrieren für kleine und mittlere Hersteller gesenkt werden, die europäische und nahöstliche Käufer ansprechen. Textil- und Haushaltswarenhändler, die bereits bei Arbeit und Nähe wettbewerbsfähig sind, nutzen die Rückerstattung, um sich gegen Schwankungen der Inlandsnachfrage und die Abwertung der Lira abzusichern. Die obligatorische vierteljährliche Berichterstattung über das E-Export-Portal gewährleistet Transparenz und eine datengestützte Politikverfeinerung. Diese fiskalische Unterstützung beschleunigt das Onboarding von Verkäufern auf Amazon, eBay und Alibaba und stärkt die strategische Rolle der Türkei als eurasischer Handelskorridor.[2] Das daraus resultierende grenzüberschreitende Volumen schützt den Türkei E-Commerce-Markt vor lokalen makroökonomischen Schocks.
Expansion von On-Demand-Quick-Commerce-Plattformen in städtischen Zentren
Getir war Pionier bei der 10- bis 15-minütigen Lebensmittellieferung über dichte Micro-Fulfillment-Center und konzentrierte sich nach einer Rekapitalisierung von USD 250 Millionen im Juni 2024 wieder auf das inländische Wachstum. Wettbewerber Yemeksepeti, Migros und Trendyols Lebensmittelsparte folgten dem Beispiel, angetrieben von einer Smartphone-Durchdringung von über 88 % im Jahr 2025. Aktionen, Abonnementtarife und Elektrofahrradflotten steigern die Bestellhäufigkeit, während algorithmisches Routing die Lieferkosten in Schach hält. Quick Commerce treibt die CAGR von 10,34 % im Bereich Lebensmittel und Getränke an und drängt traditionelle Lebensmittelhändler zur Einführung konkurrierender Dienste. Die regulatorische Aufsicht beschränkt sich auf Lebensmittelsicherheit und Kurierstandards, was eine rasche Expansion des Marktanteils ermöglicht.
Zunehmende Nutzung von BNPL-Ratenlösungen durch Millennials angesichts hoher Inflation
Hohe Inflation mindert die Kaufkraft und veranlasst Millennials, Buy-Now-Pay-Later (BNPL)-Pläne zu bevorzugen, die Kosten über zwei bis sechs Monate ohne revolvierende Kreditgebühren strecken. Paycells Pay Later verarbeitete im ersten Quartal 2025 TRY 3,7 Milliarden (USD 125 Millionen) an gruppenexternem Volumen. Marktplätze betten BNPL-Optionen beim Checkout ein, steigern die Konversion und den durchschnittlichen Bestellwert, während Partnerbanken kurzfristige Kredite zeichnen. Die regulatorische Aufsicht durch die Bankenregulierungs- und Aufsichtsbehörde erzwingt transparente Gebührenoffenlegung und schützt das Verbrauchervertrauen. BNPL wird voraussichtlich die CAGR von 12,34 % bei digitalen Geldbörsen unterstützen und die Kreditinklusion beschleunigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Lira-Volatilität erhöht grenzüberschreitende Abwicklungskosten | -1.2% | National, akut für importlastige Händler und grenzüberschreitende Verkäufer | Kurzfristig (≤ 2 Jahre) |
| Mangel an Cybersicherheitsfachkräften führt zu erhöhtem Betrugsrisiko auf mittelgroßen Marktplätzen | -0.9% | National, konzentriert auf kleinere Plattformen ohne Unternehmenssicherheit | Mittelfristig (2–4 Jahre) |
| Komplexe Rückgabegesetzgebung (Gesetz Nr. 6502) erhöht Compliance-Kosten für KMU | -0.6% | National, Belastung für kleine und mittlere Unternehmen | Langfristig (≥ 4 Jahre) |
| Begrenzte Breitbandqualität in Ostanatolien behindert die E-Commerce-Durchdringung im ländlichen Raum | -0.4% | Ostanatolien, ländliche Regionen Marmara und Schwarzes Meer | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Lira-Volatilität erhöht grenzüberschreitende Abwicklungskosten
Starke Lira-Schwankungen erhöhen die Importrechnungswerte und blähen die Gebühren der Zahlungsabwickler auf, was die Händlermargen komprimiert und eine langfristige Bestandsplanung erschwert. Vielen kleinen Verkäufern fehlt der Zugang zu erschwinglichen Absicherungsinstrumenten, was sie zu dynamischer Preisgestaltung zwingt, die das Wechselkursrisiko auf die Verbraucher überträgt. Präsidialdekret Nr. 10813, das ab Januar 2026 in Kraft trat, schaffte vereinfachte Zollanmeldungen für B2C-Importe ab, verlängerte die Abfertigungszeiten und verstärkte den Kostendruck auf eingehende Waren. Infolgedessen wenden sich Verbraucher lokalen Plattformen zu, die in Lira preisen, während exportorientierte Verkäufer stärker auf die e-İhracat-Erstattung setzen, um das Währungsrisiko auszugleichen.
Mangel an Cybersicherheitsfachkräften führt zu erhöhtem Betrugsrisiko auf mittelgroßen Marktplätzen
Der Pool an Cybersicherheitsfachleuten in der Türkei reicht nicht aus, um die Nachfrage zu decken, was kleinere Plattformen Phishing, Zahlungsbetrug und Datenschutzverletzungen aussetzt. Obwohl Vorschriften die Einhaltung des Datenschutzgesetzes Nr. 6698 und des PCI-DSS vorschreiben, hinken Durchsetzung und technische Unterstützung für budgetbeschränkte Betreiber hinterher. Größere Akteure investieren in auf maschinellem Lernen basierende Betrugserkennungsmaschinen und dedizierte Sicherheitsbetriebszentren, was die Vertrauenslücke vergrößert. Hohe Gehälter für qualifizierte Ingenieure treiben die Betriebskosten in die Höhe, und Reputationsschäden durch Datenschutzverletzungen können die Kundengewinnung bremsen. Gemeinsame Ausbildungsinitiativen zwischen Universitäten, Branchenverbänden und dem Handelsministerium zielen darauf ab, die Talentlücke zu schließen, werden jedoch mehrere Jahre brauchen, um Ergebnisse zu liefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
B2B-Beschaffungsplattformen gewinnen an DynamikB2C-Transaktionen dominierten im Jahr 2025 mit einem Anteil von 80,37 %, doch B2B-Portale expandieren mit einer CAGR von 11,46 % und übertreffen damit jedes andere Segment im Türkei E-Commerce-Markt. Proemtia überschritt einen Bruttoumsatz von 250 Millionen USD und verbindet mehr als 20.000 Käufer mit 600 Lieferanten über Zahlungskarten mit Zahlungsaufschub von bis zu 150 Tagen.[3] ZerGO, 2024 von KoçZer eingeführt, beherbergt bereits 600 Händler und über 300.000 Lagereinheiten und bietet integrierte Logistik sowie Echtzeit-Angebotsvergleiche.[4] Käufer verkürzen Ausschreibungszyklen von Wochen auf Tage, und Verkäufer erhalten bundesweite Reichweite, ohne Außendienstteams aufbauen zu müssen.
Die Digitalisierung von Unternehmen und der Imperativ der Kostentransparenz werden den B2B-Schwung hochhalten. KoçZers langfristiges Ziel, 40 % des Umsatzes auf digitale Plattformen zu verlagern, signalisiert ein strukturelles Engagement. Gleichzeitig investieren B2C-Giganten weiterhin in KI-gestützte Personalisierung und Abonnementtarife, sodass das absolute B2C-Volumen wächst, auch wenn der Marktanteil leicht sinkt. Die Konvergenz von Embedded Finance, elektronischer Rechnungsstellung und elektronischen Ausschreibungstools positioniert den Türkei E-Commerce-Markt für eine tiefere Durchdringung im Unternehmensbereich.
Nach Gerätetyp (B2C):
Mobilgeräte behalten die Vorrangstellung, während Lean-Back-Bildschirme aufsteigenSmartphones hielten 2025 71,06 % der gerätebezogenen Bestellungen und bestätigen Türkeis Status als eine der drei führenden Nationen im mobilen Einkauf weltweit. Allein Hepsiburadas Kampagne im November 2025 generierte 600 Millionen Besuche, von denen 90 % über mobile Apps erfolgten. Tablets und Smart-TVs sind zwar noch Nischenprodukte, werden jedoch voraussichtlich eine CAGR von 12,27 % verzeichnen, unterstützt durch app-optimierte Oberflächen und Wohnzimmer-Sprachassistenten, die entspanntes Stöbern fördern.
Einzelhändler priorisieren app-exklusive Angebote und Push-Benachrichtigungen, um tägliches Engagement zu sichern. Verbesserte biometrische Anmeldungen, Standortdaten und kamerabasierte AR-Funktionen verfeinern Personalisierungsalgorithmen. Mit der Reifung vernetzter Heimökosysteme wird Smart-TV-Commerce den Desktop-Anteil schrittweise verringern und Multi-Screen-Strategien entstehen lassen, die es Nutzern ermöglichen, auf dem Mobilgerät während des Pendelns zu recherchieren, am Desktop bei der Arbeit zu vergleichen und den Kauf per Tablet oder TV zu Hause abzuschließen.



Nach Zahlungsmethode (B2C):
Digitale Geldbörsen und BNPL definieren den Checkout neuKarten blieben 2025 mit 53,12 % dominant und spiegeln Türkeis tief verwurzelte Ratenkultur wider, bei der 65 % der Käufer Zahlungen aufteilen. Doch geldbörsenbasierte Zahlungen skalieren mit einer CAGR von 12,34 %, angetrieben durch Troy, Paycell und marktplatzeigene Geldbörsen. Paycells 7,2 Millionen aktive Nutzer und ein vierteljährliches Volumen von USD 1,3 Milliarden unterstreichen, wie Treuepunkte, Rechnungszahlung und Peer-to-Peer-Überweisungen eine gewohnheitsmäßige App-Nutzung kultivieren.
BNPL, eingebettet in die Geldbörsen-Funktionalität, spricht Millennials an, die transparente kurzfristige Kredite suchen. Regulatorische Klarheit fördert Vertrauen und treibt die Händlerakzeptanz an. Barzahlung bei Lieferung taucht noch in ländlichen Gebieten auf, steht jedoch vor einem schrittweisen Rückgang, da Breitband und Vertrauensniveau steigen. Embedded-Finance-Partnerschaften, wie Trendyols Fintech-Absichtserklärung mit ADQ und Ant International, illustrieren die nächste Grenze, an der Marktplätze Interbankenentgelte monetarisieren und Einlagen, Versicherungen und Investitionen querverkaufen.
Nach Produktkategorie (B2C):
Quick Commerce hebt Lebensmittel und Getränke hervorMode und Bekleidung halten 26,46 % des Umsatzes im Jahr 2025, doch Lebensmittel und Getränke wachsen mit einer CAGR von 10,34 % am schnellsten, begünstigt durch 10-Minuten-Liefermodelle. Getirs dichte Mikro-Fulfillment-Netzwerke und der konkurrierende Dienst von Migros wandeln gewohnheitsmäßige Lebensmitteleinkäufe in wiederkehrende Online-Bestellungen um. Elektronik bleibt entscheidend, da Produkteinführungszyklen und Inzahlungnahmeprogramme Wiederholungskäufe anregen. Schönheit und Körperpflege nutzen AR-Anproben und Influencer-Inhalte, während Möbelverkäufe von 3D-Visualisierung und Montageservice abhängen, der die Eintrittsbarrieren für kleinere Wettbewerber erhöht.
Spezialisierte Marktplätze füllen Nischensegmente. Teknosa verzeichnete im Jahr 2024 einen E-Commerce-Bruttoumsatz von 450 Millionen USD und unterstützt 1.605 Drittanbieter, was die Tragfähigkeit kategoriefokussierter Hybridmodelle unterstreicht.[5] Der Aufschwung im Bereich Lebensmittel und Getränke setzt traditionelle Lebensmittelhändler unter Druck, ihr Sortiment zu digitalisieren und Abonnementkörbe einzuführen, was die Gesamtausgaben im Türkei E-Commerce-Markt ausweitet.

Geografische Analyse
Istanbul, Ankara und Izmir machen den Löwenanteil der Aktivitäten im Türkei E-Commerce-Markt aus und profitieren von höheren Einkommen, dichten Logistikkorridoren und nahezu flächendeckender 4,5G-Abdeckung. Istanbul allein beherbergt den Großteil der Dark Stores und Fulfillment-Hubs, die von Trendyol, Getir und Yemeksepeti genutzt werden und eine Lieferung in weniger als einer Stunde bei häufig bestellten Artikeln ermöglichen. Die Marmara-Region, zu der Bursa und Kocaeli gehören, fügt industrielle Kaufkraft hinzu, die über B2B-Portale wie Proemtia kanalisiert wird.
Ägäische Städte wie Izmir verbinden tourismusgetriebenen Einzelhandel mit landwirtschaftlichen Exporten, die die e-İhracat-Subvention nutzen, um europäische Käufer zu erreichen. Zentralanatolien, angeführt von Ankara, zeigt eine stetige, aber langsamere Durchdringung aufgrund eines geringeren verfügbaren Einkommens und einer größeren Beschäftigung im öffentlichen Sektor. Ostanatolien und Teile der Schwarzmeerregion hinken hinterher, behindert durch lückenhaftes Breitband und eine geringe Kurierversorgung, was Nachnahme weiterhin relevant hält.
Staatliche Glasfaserinvestitionen zielen darauf ab, die digitale Kluft zu verringern, und private Frachtunternehmen erproben Drohnenlieferungen für schwer erreichbare Dörfer. Plattformen passen ihre Lieferzusagen entsprechend an: am selben Tag in Ballungsräumen, am nächsten Tag in Sekundärstädten und innerhalb von 48 Stunden in ländlichen Gebieten. Grenzüberschreitende Verkäufer konzentrieren sich auf Deutschland, Frankreich und die Niederlande und nutzen Zollunionsvorteile, während nahöstliche Korridore nach Saudi-Arabien und in die Vereinigten Arabischen Emirate die Nachfrage nach erschwinglicher Mode abdecken. Dekret Nr. 10813 erschwert eingehende Pakete von AliExpress und Amazon Global und könnte die Nachfrage zu inländischen Händlern umlenken, die international bezogene Waren lokal bevorraten, und so Käufer vor Zollverzögerungen schützen.
Wettbewerbslandschaft
Marktkonzentration
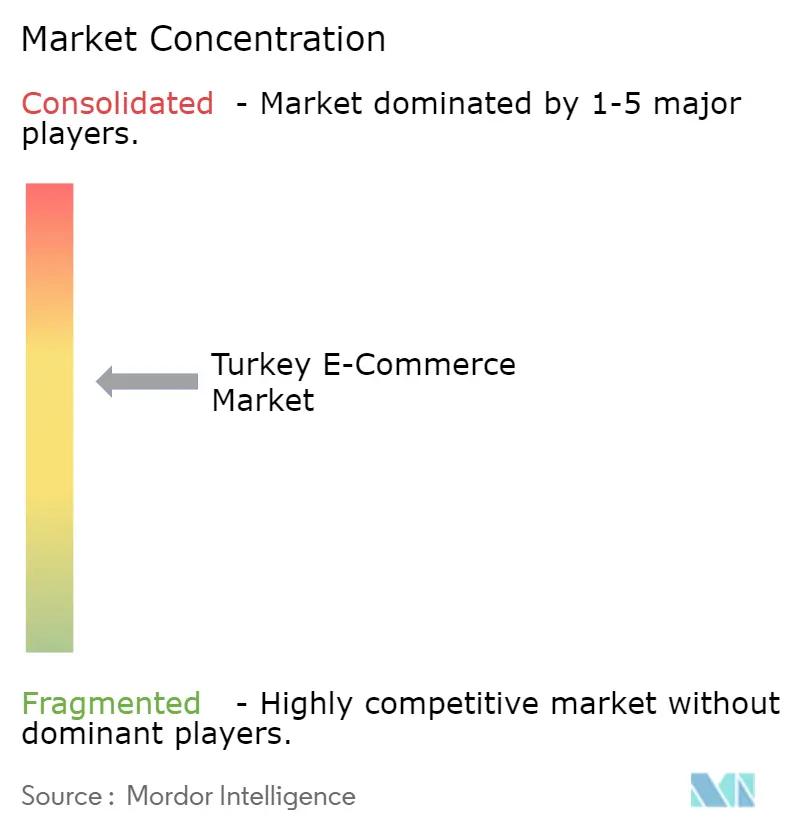
Moderate Konzentration kennzeichnet den Türkei E-Commerce-Markt. Trendyol führte im Jahr 2024 mit einem Bruttoumsatz von 10,82 Milliarden USD, während Hepsiburada, an der NASDAQ notiert, den zweiten Platz belegt. Kategoriespezialisten wie Teknosa im Bereich Elektronik und LC Waikiki im Bereich Mode verteidigen Nischen durch Eigenmarken und vertikale Integration. Der Verkauf eines 85-prozentigen Anteils an Trendyol Go durch Trendyol im Mai 2025 an Uber für 700 Millionen USD setzte Kapital für Technologie-Upgrades und Händlersubventionen frei und verschaffte Uber gleichzeitig sofortige Skalierung im hochfrequenten Liefergeschäft.
Hepsiburada setzt auf Treueprogramme und Cloud-Infrastruktur, um Amazon Turkey und AliExpress abzuwehren, die mit Lokalisierung und strengeren Zollvorschriften zu kämpfen haben. Social Commerce auf TikTok und Instagram bringt frischen Wettbewerb, indem Käufer direkt zu den Schaufenstern von Influencern geleitet werden und traditionelle Marktplätze umgangen werden. Unterdessen konkurrieren die B2B-Aufsteiger Proemtia und ZerGO um die Vorherrschaft im Beschaffungsbereich und nutzen Zahlungskarten mit Zahlungsaufschub sowie integrierte Logistik, um Unternehmenskunden zu gewinnen.
Technologie bleibt der entscheidende Hebel. Teknosas KI-Berater Bilge 2.0 analysiert 99 % der Callcenter-Dialoge auf Stimmung und verbessert so die Servicequalität. Betrugsüberwachungssysteme, dynamische Preisalgorithmen und KI-basierte Optimierung von Kommissionierrouten verbessern Margen und Kundenbindung. Compliance-Fähigkeiten gemäß Verbraucherschutzgesetz Nr. 6502 und Datenschutzgesetz Nr. 6698 unterscheiden etablierte Anbieter von unterfinanzierten Neueinsteigern, die mit Rückgabelogistik und Verschlüsselungsanforderungen zu kämpfen haben.
Führende Unternehmen der Türkei E-Commerce-Branche
-
Amazon Turkey
-
Trendyol Group
-
Sahibinden Bilgi Teknolojileri
-
D-Market Elektronik (Hepsiburada)
-
Doğuş Planet (n11)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Türkischer E-Commerce-Markt Unternehmen in diesem Bericht
- Trendyol Group
- D-Market Elektronik (Hepsiburada)
- Amazon Turkey
- Doğuş Planet (n11)
- Sahibinden Bilgi Teknolojileri
- Getir Perakende Lojistik
- Yemeksepeti Elektronik
- Migros Ticaret
- LC Waikiki Mağazacılık
- FLO Mağazacılık
- PttAVM
- Aliexpress Turkey (Alibaba Group)
- Boyner Büyük Mağazacılık
- Vivense Home and Living
- Teknosa İç ve Dış Ticaret
- Morhipo
- EasyCep
- Aradolu
- Koçtaş Yapı Marketleri
- A101 Kapıda
Lesen Sie die Analyse der Türkischer E-Commerce-Markt-Unternehmen
Neueste Industrielle Entwicklungen in Türkischer E-Commerce-Markt
- Januar 2026: Präsidialdekret Nr. 10813 schaffte vereinfachte Zollanmeldungen für B2C-Importe ab und verlängerte die Abfertigungszeiten für Pakete von AliExpress und anderen ausländischen Verkäufern.
- November 2025: Hepsiburada strebte während seiner Novemberkampagne 600 Millionen Website-Besuche und 50 Millionen Produktverkäufe an und verwies auf eine Beteiligungsabsicht von 90 % der Verbraucher.
- November 2025: Das Handelsministerium veranstaltete die erste E-Commerce-Woche in Istanbul und hob ein Ökosystem im Wert von USD 90 Milliarden mit 601.000 Verkäufern hervor.
- Juni 2025: Trendyol, ADQ, Ant International und Baykar unterzeichneten eine Absichtserklärung zur Schaffung einer breit angelegten Fintech-Plattform für Händler und Verbraucher.
- Mai 2025: Uber stimmte dem Erwerb von 85 % von Trendyol Go für USD 700 Millionen zu, vorbehaltlich der behördlichen Genehmigung in der zweiten Hälfte 2025.
Türkischer E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den türkischen E-Commerce-Markt als den Wert, der entsteht, wenn Haushalte oder Unternehmen in der Türkei materielle Waren oder kostenpflichtige digitale Inhalte über Websites oder mobile Apps erwerben und die Bestellung per Lieferung oder Abholung im Geschäft erhalten.
Vom Umfang ausgeschlossen sind reine Dienstleistungsbuchungen (Fahrdienstvermittlung, Online-Glücksspiel, Rechnungszahlung) sowie ausschließlich großhandelsbezogene Transaktionen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Andere Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Buy Now Pay Later (BNPL)
- Andere Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Andere Produktkategorien
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Wir haben Gespräche mit Marktplatzmanagern, Leitern der Paketlogistik, KMU-Exporteuren und Führungskräften von Zahlungs-Gateways in Istanbul, Ankara und Izmir geführt. Ihre Einblicke in Warenkorbgröße, grenzüberschreitende Provisionsraten und die Akzeptanz von BNPL haben die Annahmen geschärft und die Modellergebnisse abgeglichen.
Desk Research
Wir haben mit öffentlich zugänglichen Grundlagen begonnen, darunter der „E-Commerce-Ausblick” des Handelsministeriums, die Einzelhandelsindizes von TUIK, die Kartendashboards der Zentralbank sowie ETID-Veröffentlichungen. Anschließend haben wir Trends anhand von Zollversanddaten, 10-K-Berichten börsennotierter Einzelhändler und Marktplatz-IPO-Prospekten verifiziert. D&B Hoovers lieferte Unternehmensaufschlüsselungen, während Dow Jones Factiva auf politische oder währungsbedingte Schocks hinwies, die Volumina verzerren könnten. Die genannten Quellen sind exemplarisch; zahlreiche weitere Dokumente unterstützten die Datenerhebung und -validierung.
Marktgröße und Prognose
Wir verwenden einen Top-down-Ansatz, der auf den E-Payment-Abflüssen der Zentralbank basiert. Diese werden um reine Dienstleistungsposten bereinigt und mit durchschnittlichen Einzelhandelswarenkörben abgeglichen, um die Nachfrage zu bemessen. Die Zielwerte werden Bottom-up durch Stichproben von Händler-GMV-Aggregationen, Lagerdurchsatz und Smartphone-Käufer-Quoten gegengeprüft, bevor der Wert festgelegt wird. Zu den wichtigsten Variablen zählen verfügbares Einkommen, Paketzustelldichte, Wallet-Nutzung, Währungsvolatilität und Smartphone-Anteil. Diese Variablen fließen in eine multivariate Regression mit Szenarioanalyse ein, um eine Wachstumsrate zu prognostizieren, die unsere Experten als Basisszenario bestätigen.
Datenvalidierung und Aktualisierungszyklus
Wir führen dreistufige Varianzprüfungen durch, nehmen erneut Kontakt zu Quellen auf, wenn die Ergebnisse um mehr als fünf Prozent von ministeriellen oder Karten-Benchmarks abweichen, und aktualisieren die Daten alle zwölf Monate. Zwischenaktualisierungen werden herausgegeben, wenn Wechselkurs- oder Steuerschocks den Marktausblick wesentlich verändern.
Warum Mordor Intelligences Basislinie für den türkischen E-Commerce-Markt weithin als verlässlich gilt
Schätzungen weichen häufig voneinander ab, weil Herausgeber unterschiedliche Abgrenzungen, Währungen oder Aktualisierungszeitpunkte wählen; das Verständnis dieser Einflussfaktoren ist vor jeder strategischen Entscheidung unerlässlich.
Die meisten Abweichungen entstehen dadurch, ob Reisen, Ticketing, C2C-Wiederverkauf oder Unternehmensbeschaffung einbezogen werden, wie der Bruttoumsatz (Gross Merchandise Value) um Retouren bereinigt wird und welcher Wechselkurs zur Umrechnung von Lira in Dollar verwendet wird. Wir wenden einen einheitlichen Jahresmittel-Wechselkurs an, berichten den GMV netto nach Steuern und Stornierungen und aktualisieren jährlich, während andere möglicherweise reine Einzelhandelsumsätze oder Tagesstichtagskurse heranziehen.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 93,71 Milliarden USD (2025) | Mordor Intelligence | - |
| 27,35 Milliarden USD (2024) | Regionale Unternehmensberatung A | Nur Einzelhandelsumfang; Reisen und Dienstleistungen ausgeschlossen |
| 89,58 Milliarden USD (2024) | Fachzeitschrift B | Verwendet Bruttowert inkl. MwSt. und Versandkosten; Tagesstichtagskurs |
| 77,89 Milliarden USD (2023) | Branchenverband B | B2C + kleinvolumiges B2B; älteres Basisjahr |
Der Vergleich zeigt, dass Mordor Intelligences disziplinierte Abgrenzungsentscheidungen und die konsistente Wechselkursbehandlung eine transparente, reproduzierbare Basislinie schaffen, auf die Entscheidungsträger sich verlassen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Türkei E-Commerce-Markt im Jahr 2026?
Die Größe des Türkei E-Commerce-Markts beträgt im Jahr 2026 102,63 Milliarden USD und wird voraussichtlich bis 2031 einen Wert von 159,69 Milliarden USD erreichen.
Welches Geschäftsmodell expandiert am schnellsten online in der Türkei?
B2B-Beschaffungsportale wachsen am schnellsten mit einer CAGR von 11,46 %, da Unternehmen Beschaffung und Ausschreibungen digitalisieren.
Welche Zahlungsmethode gewinnt am meisten an Bedeutung?
Digitale Geldbörsen, angetrieben durch Troy-Schienen und BNPL-Funktionen, wachsen bis 2031 mit einer CAGR von 12,34 %.
Welche Produktkategorie wird die anderen übertreffen?
Lebensmittel und Getränke führen beim Wachstum und werden voraussichtlich mit einer CAGR von 10,34 % auf der Grundlage der 10-Minuten-Quick-Commerce-Lieferung wachsen.
Wie wirkt sich die Währungsvolatilität auf Online-Händler aus?
Lira-Schwankungen erhöhen die Importkosten und Zahlungsabwicklergebühren, drücken die Margen und treiben Käufer zu inländisch bepreisten Plattformen.
Wer sind die führenden E-Commerce-Akteure in der Türkei?
Trendyol und Hepsiburada führen nach Bruttowarenwert, gefolgt von Spezialisten wie Teknosa in der Elektronik und LC Waikiki in der Mode.