
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Analyse des indischen E-Commerce-Marktes von Mordor Intelligence
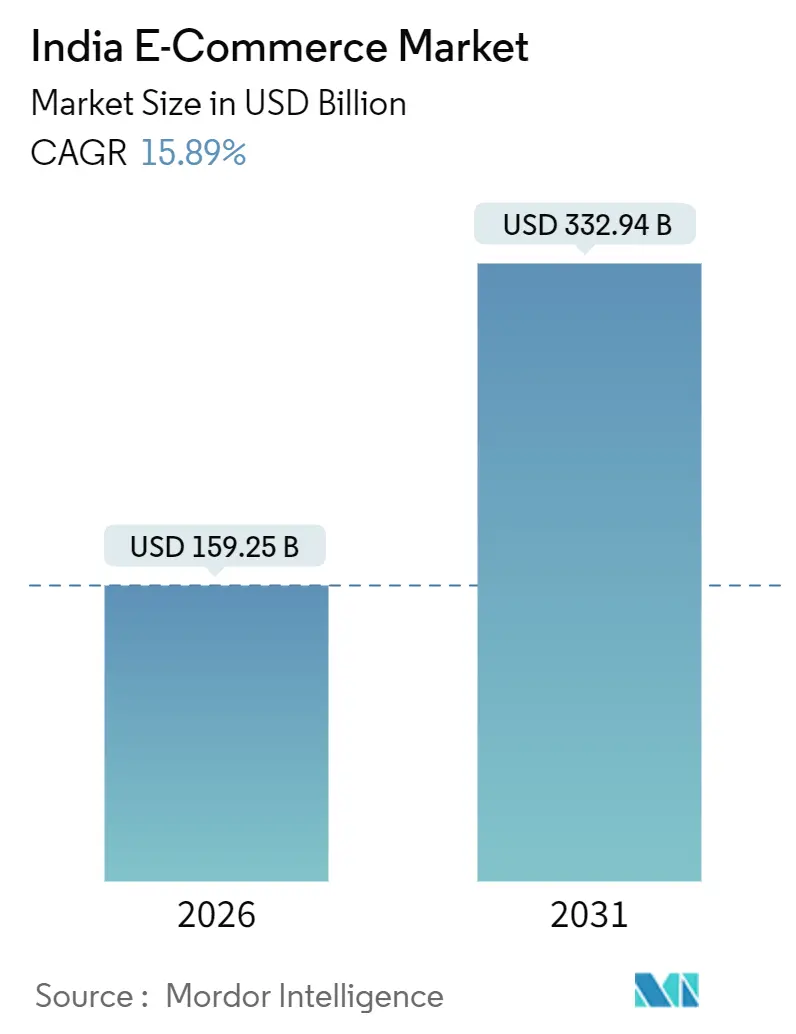
Die Größe des Indien E-Commerce-Markts wird voraussichtlich von 159,3 Milliarden USD im Jahr 2026 auf 184,6 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 378 Milliarden USD erreichen, mit einem CAGR von 15,42 % über 2027–2032.
In Indien kann die zunehmende Nutzung digitaler Zahlungsmittel und die videogestützte Produktentdeckung den Online-Zugang für alltägliche Einkäufe attraktiver machen. Quick-Commerce-Formate, Lebensmittelangebote und kapitalgestützte Markenportfolios schaffen Möglichkeiten, unterschiedliche Bedürfnisse über denselben digitalen Kanal zu bedienen. Amazons Alexa+ Early-Access-Launch in Indien im September 2026 erweitert das konversationelle Einkaufen auf vernetzte Haushaltsgeräte sowie auf die App. Diese Nachfragepotenziale unterstützen die Expansion, jedoch fallen Erfüllungskosten für jede versendete Bestellung an, und Verbraucherschutzpflichten erfordern Beschwerdebearbeitungskapazitäten, die dem üblichen Beschwerdeaufkommen entsprechen, sodass die Kosten mit der Reichweitenerweiterung der Verkäufer steigen. Für Verkäufer, die über die größten Städte hinaus expandieren, können vertraute digitale Zahlungsmittel eine Bestellung ermöglichen, aber die verstreute Nachfrage nach Mode, Lebensmitteln und Haushaltswaren muss auch die Erfüllungskosten tragen.
Wichtigste Erkenntnisse des Berichts
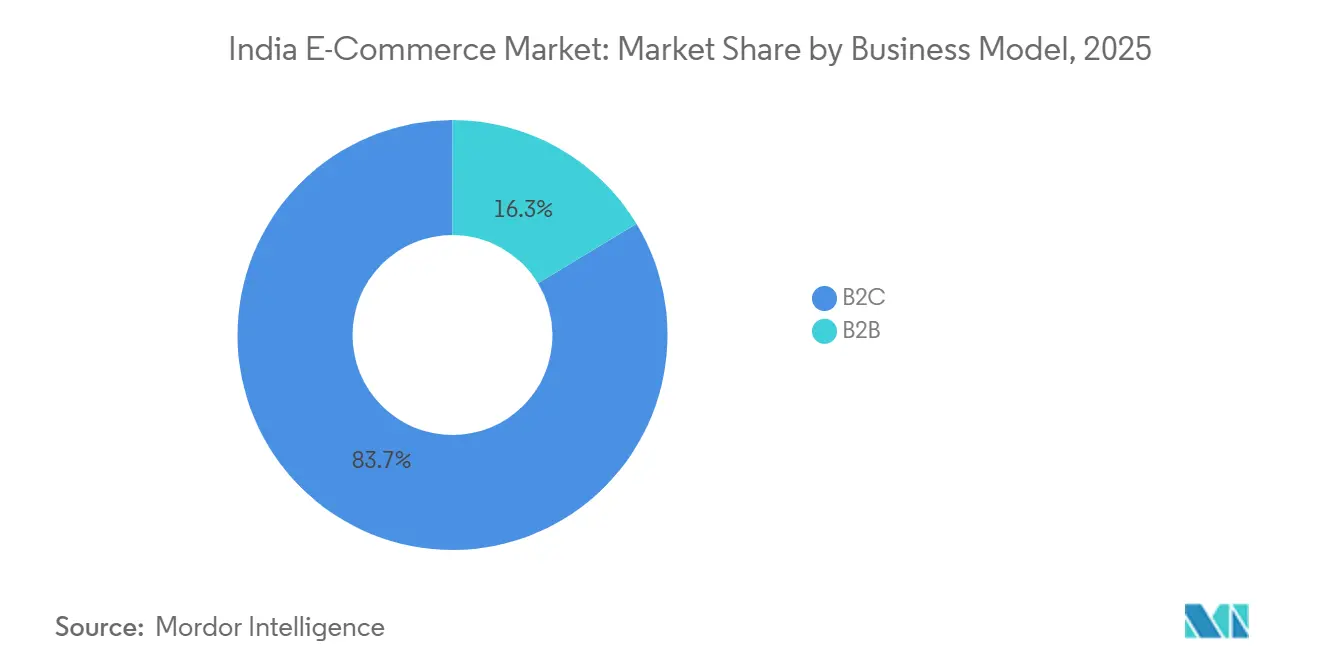
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 86,22 % am Indien E-Commerce-Markt, während B2B mit einem CAGR von 16,4 % über 2027–2032 am schnellsten wachsen soll.
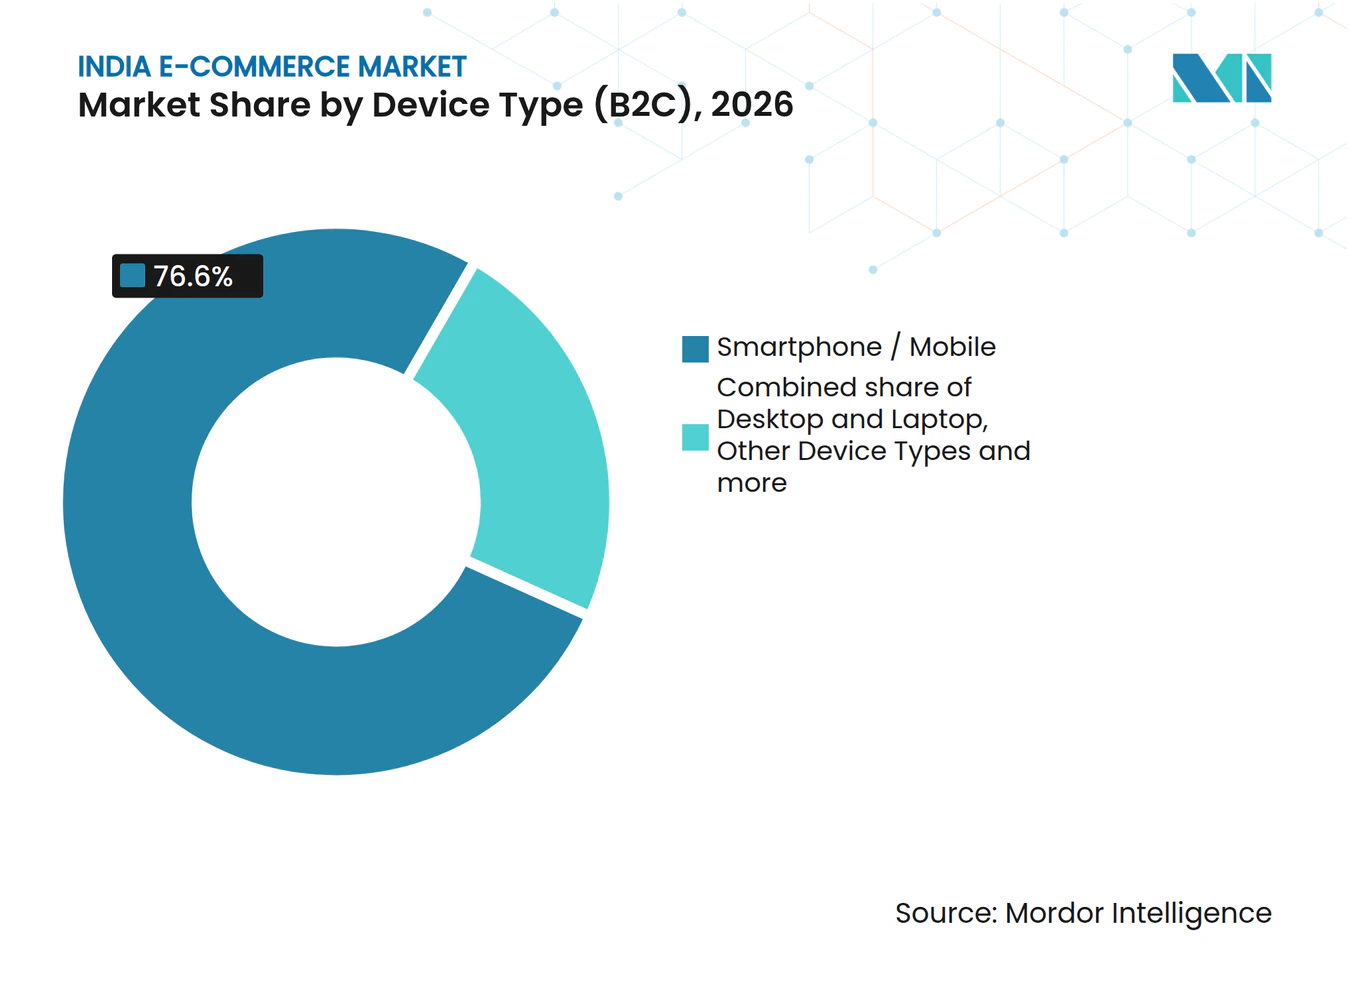
- Bei den B2C-Gerätetypen hielt Smartphone / Mobilgerät im Jahr 2026 einen Anteil von 76,6 % am B2C-Transaktionswert, und andere Gerätetypen sollen mit einem CAGR von 17,8 % über 2027–2032 am schnellsten wachsen.
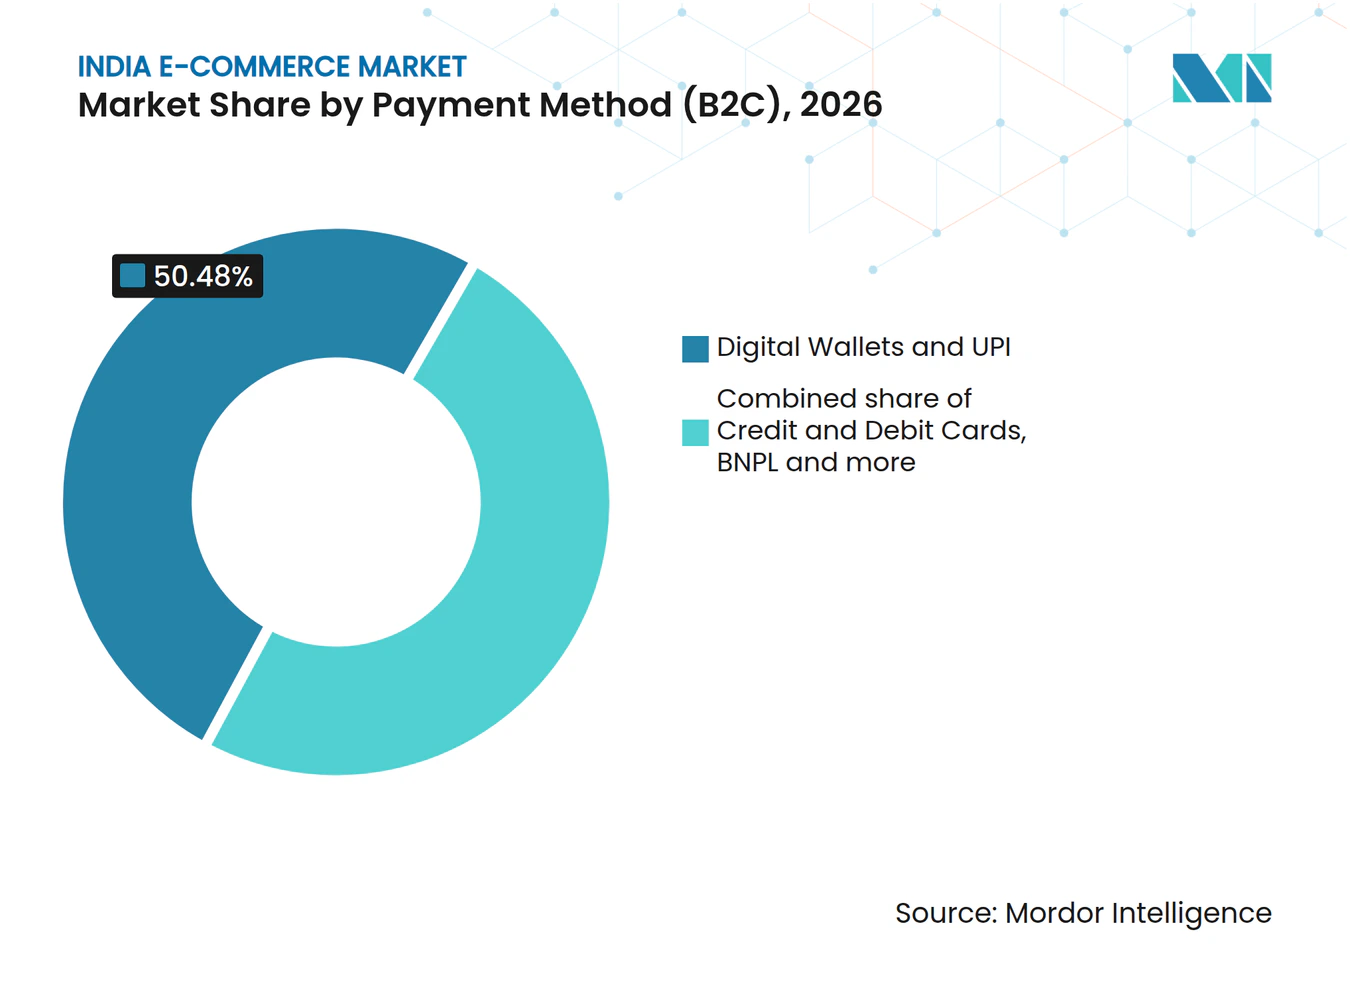
- Bei den B2C-Zahlungsmethoden hielten digitale Geldbörsen und UPI im Jahr 2026 einen Anteil von 50,48 % am B2C-Transaktionswert, wobei BNPL mit einem CAGR von 18,5 % über 2027–2032 am schnellsten wachsen soll.
- Bei den B2C-Produktkategorien hielt Mode und Bekleidung im Jahr 2026 einen Anteil von 31,5 % am B2C-Transaktionswert, während das Segment Lebensmittel und Getränke mit einem CAGR von 17,2 % über 2027–2032 am schnellsten wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende UPI- und Sofortzahlungsnutzung in Städten der Klasse II und III | +5.6% | Kleinere Städte und Gemeinden | Kurzfristig (≤ 2 Jahre) |
| Kostengünstige Datentarife fördern videogestützte Kaufprozesse | +4% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Direct-to-Consumer-Markenboom durch inländische Risikokapitalfinanzierung | +3.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quick-Commerce-Durchdringung in den Top-20-Städten treibt den Markt an | +5% | Große Ballungszentren | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung des Social-Commerce-Influencer-Ökosystems | +1.8% | Nicht-metropolitane Standorte in ganz Indien | Mittelfristig (2–4 Jahre) |
| ONDC-Rahmenwerk der Regierung erweitert die Reichweite der Verkäufer (Unter dem Radar) | +1.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende UPI- und Sofortzahlungsnutzung in Städten der Klasse II und III
Sofortzahlungen können die Online-Nachfrage unterstützen, indem sie die Zahlungsfähigkeit vom Ort der Warenübergabe trennen. NPCI, der Betreiber von UPI, berichtete, dass UPI im Geschäftsjahr 2025–26 in Indien 241,6 Milliarden Transaktionen verarbeitete, ein Anstieg von 30 % gegenüber dem Vorjahr. Eine Umfrage von Rukam Capital ergab, dass 67 % der befragten Verbraucher aus Städten der Klasse 2 und 3 UPI-Plattformen als ihre primäre Zahlungsmethode nutzten. Für Verkäufer, die in kleinere Städte und Gemeinden expandieren, verbindet die Akzeptanz von UPI die Online-Bestellung mit dieser etablierten Zahlungsgewohnheit. Wenn Kunden vor dem Versand bezahlen, kann die Zahlung bestätigt werden, bevor das Paket in das Liefernetzwerk eingeht. Verkäufer können daher eine vorausbezahlte Erstbestellung aus einer neuen Stadt über einen vertrauten Zahlungsweg entgegennehmen, bevor sie Lieferressourcen einsetzen.
Kostengünstige Datentarife fördern videogestützte Kaufprozesse
Erschwingliche Datentarife schaffen Raum für Videos, um Produkte zu erklären, bevor ein Käufer eine Online-Bestellung aufgibt. Die Telecom Regulatory Authority of India berichtete, dass der durchschnittliche Erlös pro GB bei der drahtlosen Datennutzung zwischen den Quartalen, die im März und Juni 2026 endeten, um 5,07 % gesunken ist.[1] Google berichtete, dass die einkaufsbezogene YouTube-Wiedergabezeit in Indien im April 2026 im Jahresvergleich um mehr als 55 % gestiegen ist.[2] Für Händler deuten diese parallelen Indikatoren auf eine größere Chance zur visuellen Produktbewertung vor dem Checkout hin. In Googles Ipsos-Umfrage von September bis November 2025 nutzten 61 % von 426 indischen Navratri- und Diwali-Käufern, die innerhalb von 2 Tagen ohne Produktrecherche kauften, YouTube Shorts während ihrer Einkaufsreise, gemittelt über 7 Kategorien. Kurze Videos sind daher Teil schneller Kaufentscheidungen, sodass günstigere Datentarife die Betrachtungskosten der Clips senken, die Käufer bereits vor dem Kauf nutzen.
Direct-to-Consumer-Markenboom durch inländische Risikokapitalfinanzierung
Finanzierungen können das Online-Sortiment durch Mehrmarkeninhaber erweitern, wodurch die Struktur des Empfängers neben der Größe des Kapitalpools wichtig wird. Indiens einheimische D2C-Startups sammelten im Jahr 2025 in 374 Runden 898 Millionen USD an Eigenkapitalfinanzierung ein, verglichen mit 824 Millionen USD in 380 Runden im Jahr 2024. Höhere Finanzierungen bei weniger Runden geben finanzierten Unternehmen Expansionskapazität, ohne universell einfacheren Kapitalzugang zu signalisieren. Im Jahr 2025 sammelte Innovist, die Muttergesellschaft von Bare Anatomy, Chemist At Play und Sunscoop, 16 Millionen USD von ICICI Venture und Mirabilis Investment Trust ein. Ein breiteres Spektrum finanzierter Produkte gibt Käufern mehr Gründe, online zu kaufen, aber nur Produkte, die Käufer akzeptieren, können dieses Kapital in Bestellungen umwandeln. Eine Mehrmarken-Muttergesellschaft wie Innovist kann eine Finanzierungsrunde auf mehrere Labels verteilen, die auf unterschiedliche Verbraucherbedürfnisse ausgerichtet sind.
Quick-Commerce-Durchdringung in den Top-20-Städten treibt den Markt an
Quick Commerce macht die Liefergeschwindigkeit zu einer Nachfragequelle, indem es die Lücke zwischen dem Erkennen eines Bedarfs und der Aufgabe einer Online-Bestellung verringert. Swiggys Quick-Commerce-Geschäft Instamart verzeichnete im ersten Quartal des Geschäftsjahres 2027 ein Wachstum des Bruttobestellwerts von 40 % im Jahresvergleich.[3] Im August 2026 berichtete Swiggy von mehr als 14 Millionen monatlich aktiven Transaktionsnutzern in über 130 Städten für Instamart. Die Kombination aus Bestellwertwachstum und einer breiten Käuferbasis gibt Betreibern einen Anreiz, die lokale Serviceabdeckung zu vertiefen. Für Händler schafft dies einen zusätzlichen Weg zur zeitkritischen Nachfrage, obwohl eine größere Reichweite allein keine profitable Auftragserfüllung gewährleistet. Die lokale Verfügbarkeit bestimmt daher, wie viel des Komfortangebots ein Händler tatsächlich verkaufen kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Inkonsistente bundesstaatenübergreifende Logistik- und Retourenlogistikkosten | -2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Compliance-Belastung durch die Verbraucherschutzregeln (E-Commerce) von 2020 | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Kundenakquisitionskosten außerhalb der Metropolen | -1% | Kleinere Städte und Gemeinden | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken schränken Hyper-Personalisierung ein | -0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Zunehmender digitaler Werbebetrug erhöht Marketingbudgets (Unter dem Radar) | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Inkonsistente bundesstaatenübergreifende Logistik- und Retourenlogistikkosten
Erfüllungskosten können zusätzliche Online-Nachfrage kommerziell unattraktiv machen, wenn die Lieferung zu viel vom Bestellwert verbraucht. Meeshos Prospekt von 2025 beschrieb einige Anwendungsfälle in Mode, Lebensmitteln und Haushaltswaren als anderweitig nicht rentabel aufgrund hoher Erfüllungskosten. Es wurde auch davor gewarnt, dass höhere Logistikkosten für Verkäufer die Einkaufshäufigkeit auf der Plattform verringern könnten, wenn Verkäufer diese an Verbraucher weitergeben. Dies schafft eine Wahl zwischen der Übernahme von Lieferkosten und dem Risiko einer schwächeren Nachfrage durch höhere Preise. Der Prospekt beschrieb Verkäuferanreize für vorausbezahlte Bestellungen zur Reduzierung von Stornierungen und Ablehnungsrisiken, was die Logistikkosten erhöhen kann. Das verbleibende Hemmnis sind die Grundkosten für den Transport eines Artikels mit niedrigem Bestellwert, selbst wenn die Zahlung erfolgreich ist.
Compliance-Belastung durch die Verbraucherschutzregeln (E-Commerce) von 2020
Verbraucherrechtsschutz verknüpft die regulatorische Compliance mit der Betriebskapazität, die zur Bearbeitung von Beschwerden aus Indien erforderlich ist. Die Regeln von 2020 verlangen, dass jede E-Commerce-Einheit einen angemessenen Beschwerdemechanismus aufrechterhält, der das übliche Beschwerdeaufkommen widerspiegelt, einen Beschwerdebeauftragten ernennt und den Namen, die Kontaktdaten und die Bezeichnung des Beauftragten auf ihrer Plattform anzeigt. Einheiten müssen die Bestätigung innerhalb von 48 Stunden und die Abhilfe innerhalb eines Monats nach Eingang einer Beschwerde sicherstellen. In der Umfrage des Esya Centre von 2026 unter 50 leitenden E-Commerce-Führungskräften in ganz Indien betrachteten 38 % die Einhaltung der E-Commerce-Regeln des Verbraucherschutzgesetzes als in gewissem Maße kostspielig. Die Nutzung von Drittanbieter-Verkäufern durch einen Marktplatz entbindet die Einheit nicht von ihrer eigenen Verantwortung für diese Abhilfefunktion. Die Expansion erfordert daher ausreichend Beschwerdebearbeitungskapazität, um den gesetzlichen Zeitplan einzuhalten, neben den Ressourcen, die für den Abschluss von Verkäufen eingesetzt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherskalierung und GeschäftsbestellungenB2C machte im Jahr 2026 einen Anteil von 86,22 % an der Größe des Indien E-Commerce-Markts aus und war damit das größte Segment. Bain und Flipkart schätzten, dass Indiens E-Retail-Käuferbasis sich über 5 Jahre auf 290 bis 300 Millionen im Jahr 2025 verdoppelt hat. Ein breiteres Sortiment schafft nur dann zusätzliche Kaufanlässe, wenn der Verkäufer jedes Angebot bis zu einer abgeschlossenen Bestellung durchführen kann. Für Verbraucherplattformen macht diese vergrößerte Online-Käuferbasis die Bedienung zusätzlicher Kaufanlässe zu einem eigenständigen Expansionsweg neben der Gewinnung von Erstkäufern.
B2B soll mit einem CAGR von 16,4 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment. IndiaMART verzeichnete im Quartal, das am 30. Juni 2026 endete, 26 Millionen einzigartige Geschäftsanfragen in Indien. Separat wuchsen Amazon Business-Sammelbestellungen während Indiens Great Indian Festival 2025 um 120 % im Jahresvergleich. Die 2 Modelle bedienen unterschiedliche Punkte in einem Geschäftskauf, wobei die Lieferantensuche eine Beziehung eröffnet und Sammelbestellungen einen definierten Bedarf in eine Online-Bestellung umwandeln. Anfragengestützte Plattformen können die Auftragsabwicklung hinzufügen, während Sammelbestelldienste Wiederholungsbeschaffungen von Käufern mit definierten Geschäftsanforderungen anstreben können.



Nach Gerätetyp (B2C):
Mobiler Zugang und weitere SchnittstellenSmartphone / Mobilgerät machte im Jahr 2026 76,6 % des B2C-Transaktionswerts aus und war damit das größte Segment nach Gerätetyp. Eine Telekommunikationsumfrage von Januar bis März 2025 schätzte, dass etwa 85,5 % der indischen Haushalte mindestens ein Smartphone besaßen. Diese Haushaltsreichweite gibt Mobile-First-Storefronts eine breite potenzielle Zugriffsbasis für Produktentdeckung und Online-Zahlung. Da Smartphones weit verbreitet sind, können Einzelhändler mobile Investitionen auf das Browsen und den Bestellabschluss auf dem vorhandenen Bildschirm des Kunden ausrichten.
Andere Gerätetypen bilden das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 17,8 % über 2027–2032. Amazon startete Alexa+ in Indien am 16. September 2026 über ein Early-Access-Programm, mit Einkaufsfunktionen, die über Echo- und Fire-TV-Geräte sowie die App verfügbar sind. Alexa+ schlägt eine bevorzugte Marke vor, holt vor der Bestellung eine Bestätigung ein und bietet Alternativen an, wenn ein Artikel nicht verfügbar ist. Diese Funktionen geben der sprachgesteuerten Nachbestellung auf Smart Speakern und vernetzten Fernsehern eine konkrete Verbindung zur Artikelauswahl und Kaufgenehmigung. Für Einzelhändler muss die Integration diesen Bestätigungsschritt beibehalten, damit konversationelle Vorschläge zu einer autorisierten Bestellung werden.

Nach Zahlungsmethode (B2C):
Zahlungsreichweite und eingebetteter KreditDigitale Geldbörsen und UPI machten im Jahr 2026 50,48 % des B2C-Transaktionswerts aus und waren damit das größte Segment nach Zahlungsmethode. Von der Presseinformationsbehörde veröffentlichte NPCI-Daten bezifferten UPI auf 85 % der digitalen Zahlungen Indiens im Geschäftsjahr 2025–26. Da UPI 85 % der digitalen Zahlungen Indiens abwickelte, lässt ein Checkout ohne UPI die Infrastruktur aus, die den Großteil der digitalen Zahlungen trägt. Händler konkurrieren daher eher über Preis, Sortiment und Lieferzusagen als über den Zahlungszugang.
BNPL soll mit einem CAGR von 18,5 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment nach Zahlungsmethode. Während der frühen Eröffnung von Amazons Great Indian Festival 2026 wuchs die Nutzerbasis von Amazon Pay Later um 80 % im Jahresvergleich. Amazon berichtete auch, dass sich die Pay-Later-Ratentransaktionen während dieser frühen Eröffnung im Jahresvergleich verdoppelten. Eine aufgeschobene Zahlungsoption kann einem qualifizierten Kunden ermöglichen, sich zu einem Online-Kauf zu verpflichten, bevor er den zugehörigen Zahlungsplan abschließt. Ratentransaktionen verdoppelten sich neben einer um 80 % größeren Nutzerbasis, sodass das Wachstum von Pay Later während der Festivaleröffnung sowohl in abgeschlossenen Käufen als auch bei berechtigten Nutzern sichtbar war.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Produktkategorie (B2C):
Modegröße und LebensmittelreichweiteMode und Bekleidung machten im Jahr 2026 einen Anteil von 31,5 % am B2C-Transaktionswert im Indien E-Commerce-Markt aus und waren damit das größte Segment nach Produktkategorie. Myntras Leiterin Sharon Pais berichtete, dass das Bestellvolumen der Plattform seit April 2026 um mehr als 30 % im Jahresvergleich gewachsen ist. Nykaaas Fashion-Sparte verzeichnete im Geschäftsjahr 2026 10,1 Millionen Bestellungen, ein Anstieg von 33 % gegenüber 7,6 Millionen im Geschäftsjahr 2025. Für einen Verkäufer, der Stile oder Größenvarianten hinzufügt, macht das Bestellwachstum von über 30 % bei Myntra und Nykaaas Fashion-Sparte die Bedienung der spezifischen Auswahl des Käufers zu einem Teil der Expansionsentscheidung.
Das Segment Lebensmittel und Getränke soll mit einem CAGR von 17,2 % über 2027–2032 wachsen und ist damit das am schnellsten wachsende Segment nach Produktkategorie. Amazon India erweiterte Amazon Fresh während des Great Indian Festival 2025 auf mehr als 270 Städte und bot frisches Obst, Gemüse, Lebensmittel und Haushaltsbedarf an. Diese Mischung ermöglicht es einem auf Frischeprodukten ausgerichteten Angebot, neben anderen Haushaltswaren zu stehen, sodass Verkäufer einen breiteren Haushaltsbedarf über denselben Online-Kanal bedienen können. Das Verbraucherpanel von NIQ aus dem Jahr 2025 stellte fest, dass Lebensmittel die höchste Wiederkaufrate auf indischen Quick-Commerce-Plattformen erzielten. Amazon Fresh kann seinen breiteren Städtefußabdruck nutzen, um die wiederkehrenden Lebensmittelbestellungen zu verfolgen, die das Panel von NIQ auf Quick-Commerce-Plattformen festgestellt hat.
Geografische Analyse
Die Analyse von Bain und Flipkart aus dem Jahr 2026 bezifferte den Einzelhandels-Bruttowarenwert pro Käufer in Delhi, Mumbai und Bengaluru auf etwa 65 % über dem nationalen Durchschnitt, ohne Reisen. Während Amazons Great Indian Festival 2025 war Amazon Now in ausgewählten Postleitzahlenbereichen von Bengaluru, Delhi und Mumbai tätig und lieferte Festessentials in Minuten. Dieses Muster macht das kommerzielle Potenzial einer Stadt granularer als die Stadtgrenze, da das Serviceversprechen an bestimmte Liefergebiete geknüpft ist. Ein Schnelllieferangebot muss die Adresse des Kunden mit der im jeweiligen Servicegebiet verfügbaren Ware in Einklang bringen. Für Einzelhändler kann die städtische Expansion eine tiefere Abdeckung ausgewählter Stadtteile bedeuten, wo ein eng definiertes Servicegebiet das Geschwindigkeitsversprechen operativ glaubwürdig macht.
In kleineren Städten und Gemeinden kann die Wahl des Serviceformats ebenso wichtig sein wie die Entscheidung, einen weiteren Standort zu erschließen. Während des Great Indian Festival 2025 wuchsen Amazons 2-Tage-Lieferungen an Prime-Mitglieder in Städten der Klasse 2 und 3 um 37 % im Vergleich zur Veranstaltung 2024. Dieser Anstieg zeigt, dass ein Online-Angebot genutzt werden kann, ohne das minutengenaue Versprechen ausgewählter Metropolendienste zu erfüllen. Bain und Flipkart berichteten, dass Städte der Klasse 2+ im Jahr 2025 etwa die Hälfte der inkrementellen E-Retail-Bestellungen beisteuerten, obwohl 25 % bis 30 % ihrer Internetnutzer online einkauften, verglichen mit 45 % bis 50 % in Metropolen und Städten der Klasse 1, sodass die große unerschlossene Basis von Internetnutzern auf Spielraum für Formate hinweist, die keine Metropolen-Lieferzeiten erreichen müssen.
Ländliche Gebiete fügen dem Online-Handel eine angebotsseitige Dimension hinzu, wobei lokal organisierte Produzenten als Verkäufer teilnehmen. Im Geschäftsjahr 2025–26 verkauften Frauenselbsthilfegruppen unter Indiens National Rural Livelihoods Mission Produkte über E-Commerce-Plattformen als separaten Kanal neben Saras Aajeevika Stores. Etwa 221.000 Gram Panchayats waren bis Juni 2026 unter BharatNet servicebereit gemacht worden. Für diese Produzenten kann digitale Konnektivität ein Online-Angebot und die zur Bedienung von Käufern außerhalb der lokalen Produktionsgruppe erforderliche Koordination unterstützen. Organisierte Selbsthilfegruppen bieten Plattformen daher eine Einheit für das Onboarding von Verkäufern, die ländliche Produzenten in ein Online-Warenangebot einbringen kann.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive von Online-Händlern für verpackte Waren und bewertet nationale Pflichten in ganz Indien sowie die zusätzliche Durchsetzungsebene in Maharashtra. Marktplatzverkäufer müssen gesetzlich vorgeschriebene Informationen und wesentliche Produktdetails, einschließlich des Ursprungslandes, für die Offenlegung vor dem Kauf an die Plattform bereitstellen. Für importierte Produkte müssen E-Commerce-Einheiten seit dem 1. Juli 2026 auch Listings nach Ursprungsland durchsuchbar und sortierbar machen. Die Bewertungen beurteilen die kombinierten anwendbaren Pflichten der Einzelhändler, einschließlich nationaler Anforderungen beim Verkauf in Maharashtra.
Regulatorische Tabelle
| Entscheidungsfaktor | Indien | Maharashtra |
|---|---|---|
| Primäre Behörde | Ministerium für Verbraucherangelegenheiten | Maharashtra Legal Metrology Organization |
| Wesentliche Instrumente oder Richtungen | Verbraucherschutzregeln (E-Commerce) von 2020; verabschiedete Änderungen von 2026, die am 1. Januar 2027 in Kraft treten; Regeln für gesetzliche Metrologie (verpackte Waren) | Maharashtra Legal Metrology (Enforcement) Rules, 2011; Deklarationen für verpackte Waren |
| Kommerzielle Auswirkung | Verkäuferinformationen für die Verbraucheroffenlegung; Ursprungsfilter-Funktionalität für importierte Produkte | Deklarationen für vorverpackte Waren und gedruckte Kontrollen des maximalen Einzelhandelspreises |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert einen definierten Weg zum konformen Verkauf gegen fortlaufende Katalog- und Offenlegungspflichten. Wenn die Änderungen in Kraft treten, werden angekündigte Preissenkungen die Anzeige sowohl des reduzierten Preises als auch des niedrigsten in den vorangegangenen 30 Tagen angebotenen Preises erfordern, was die verschärfende Richtung unterstützt. Maharashtras Bewertung „Mittel” spiegelt Paketdeklarations- und Druckpreiskontrollen im Rahmen seines bestehenden Legal-Metrology-Durchsetzungsrahmens wider. Für E-Commerce-Einheiten, die in Maharashtra verkaufen, spiegelt „Verschärfend” die ab dem 1. Januar 2027 in Kraft tretenden nationalen Pflichten neben diesem separaten staatlichen Rahmen wider.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht Entdeckung, Zahlungsannahme und physische Auftragserfüllung als unterschiedliche Quellen von Lieferanteneinnahmen. IndiaMART bietet jährliche oder mehrjährige Lieferantenabonnements an, wobei auch ein monatlicher Silber-Plan verfügbar ist. Flipkart berechnet Verkäufern Plattform-, Kategorieprovisionen, Zahlungsabwicklungs- und Versandgebühren, die je nach Produktkategorie, Versandmethode und Verkaufspreis variieren. Diese Modelle platzieren kommerzielle Erträge an unterschiedlichen Punkten der Bestellreise, sodass die Aktivität, die einen Käufer anzieht, nicht unbedingt die Aktivität ist, die eine transaktionsgebundene Servicegebühr einbringt.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Angebotsentdeckung und Marktplatzzugang | Marktplätze wie IndiaMART InterMESH Ltd. und Flipkart Internet Pvt. Ltd. | Lieferantenabonnements bei IndiaMART; Plattform- und Kategoriegebühren bei Flipkart | Zuverlässigkeit der Bestellübergabe vom Käufer an den Verkäufer | Angebotsbedingungen und Bestellverantwortlichkeiten explizit machen |
| Zahlungsannahme | Zahlungsgateway-Anbieter wie Razorpay | Zahlungsabwicklungsgebühren für Händler | Abstimmung von Zahlung und Bestellung | Zahlungs- und Bestelldatensätze vor der Bestätigung des Transaktionsstatus abgleichen |
| Auftragserfüllung, Lieferung und Retouren | Marktplatz-Logistiknetzwerke wie Flipkart Internet Pvt. Ltd.; Drittanbieter-Logistikdienstleister wie Delhivery Limited | Versandservicegebühren bei Flipkart | Regionale Versandkapazität und Koordination des Retourenflusses | Regionale Versandkapazität hinzufügen und ausgehende sowie Retourenrouten koordinieren |
| Quelle: Mordor Intelligence | ||||
Im Jahr 2025 erweiterte Flipkart seine Lieferkette im Nordosten mit seinem ersten Lebensmittel-Erfüllungszentrum in Agartala, Tripura, mit einer angegebenen Versandkapazität von 5.000 Bestellungen pro Tag. Diese regionale Kapazitätserweiterung verdeutlicht eine Investitionsentscheidung, die von dem Betrieb einer Storefront oder der Annahme von Zahlungen getrennt ist. Plattformen können die kundenseitige Transaktion beibehalten, während Drittanbieter Erfüllungs- und Retourenlogistikdienste bereitstellen, was eine kommerzielle Rolle für Logistikspezialisten neben marktplatzeigenen Netzwerken schafft.
Wettbewerbslandschaft
Marktkonzentration
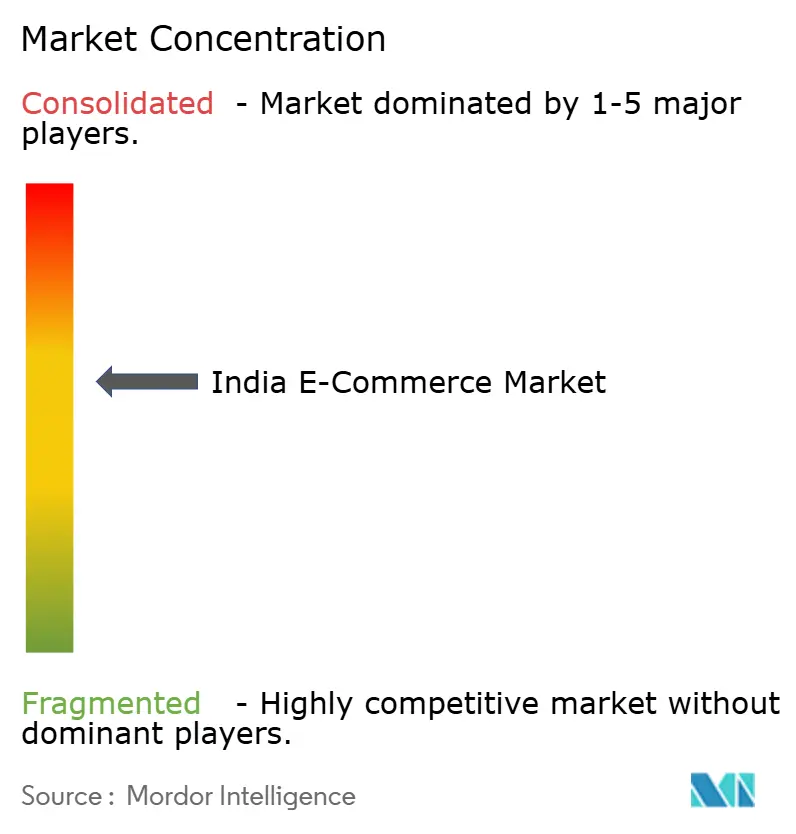
Der Wettbewerb kombiniert breite Marktplätze wie Amazon.com Inc.s Amazon.in mit Kategoriespezialisten und exportorientierten Diensten und schafft so eine gemischte Struktur. eBay Inc. verkaufte eBay.in im Juli 2017 an Flipkart und unterstützt indische Exporteure, während Flipkart Internet Pvt. Ltd. seinen Marktplatz und den Minutes-Dienst betreibt. Der Alibaba.com-Dienst der Alibaba Group wird über Alibaba.com India E-Commerce Private Limited betrieben und unterstützt indische Unternehmen, die internationale B2B-Käufer suchen. Nykaa E-Retail Ltd. ist am Nykaa-Geschäft beteiligt, dessen Muttergesellschaft FSN E-Commerce Ventures im ersten Quartal des Geschäftsjahres 2027 (April–Juni 2026) ein konsolidiertes Umsatzwachstum aus dem operativen Geschäft von 29 % im Jahresvergleich meldete. Der inländische Sortiments- und Lieferwettbewerb steht daher neben einem eigenständigen Wettbewerb um die Beteiligung von Exporteuren, bei dem der Zugang zu internationalen Käufern das verkäuferseitige Angebot darstellt.
Physische Expansion gibt Plattformen eine Möglichkeit, das mit einem Online-Angebot verbundene Lieferversprechen zu verändern, mit Wettbewerbseffekten, die über die App hinausgehen. Bis Juni 2026 meldete Flipkart Minutes 1.000 Mikro-Erfüllungszentren in über 130 indischen Städten und ein 5-faches Bestellwachstum seit der Netzwerkerweiterung. Ein solches Netzwerk macht lokale Verfügbarkeit und Versandkapazität zu einem Teil des Verkaufsangebots der Plattform, während Investitionen den Standorten entsprechen müssen, an denen Bestellungen erfüllt werden sollen. Die kommerzielle Hürde für einen Herausforderer ist die Fähigkeit, das Serviceversprechen hinter der Storefront zu reproduzieren, was der operativen Ausführung neben der Kundengewinnung eine Rolle gibt.
Am 20. November 2025 berichtete die Regierung Indiens, dass 26 E-Commerce-Plattformen freiwillig Konformitätserklärungen zu den Dark-Pattern-Richtlinien von 2023 eingereicht haben. Flipkart Internet Pvt. Ltd. erklärte, dass ein Drittanbieter-Audit keine Dark Patterns festgestellt habe, während Meesho Ltd. erklärte, dass seine Plattform frei von allen 13 identifizierten Dark Patterns sei und regelmäßige Selbstprüfungen laufend durchgeführt würden. Diese Erklärungen veranschaulichen, wie Plattformen Interface-Praktiken zu einem Teil ihrer öffentlichen Betriebsposition machen. Ab dem 1. Januar 2027 werden die geänderten E-Commerce-Regeln E-Commerce-Einheiten verpflichten, die Dark-Pattern-Richtlinien von 2023 zu befolgen, jährliche Selbstaudits durchzuführen und Konformitätszertifikate prominent anzuzeigen. Das von Flipkart erklärte Verhalten ohne Dark Patterns wird daher ab dem 1. Januar 2027 zur Basispflicht für jede E-Commerce-Einheit, was die dauerhafte Differenzierung, die eine freiwillige Erklärung bieten kann, einschränkt.
Marktführer der Indien E-Commerce-Branche
-
Amazon.com Inc.
-
eBay Inc.
-
Flipkart Internet Pvt. Ltd.
-
Alibaba Group (AliExpress)
-
Nykaa E-Retail Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indien E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon.com Inc.
- Flipkart Internet Pvt. Ltd.
- Reliance Retail Ltd.
- Meesho
- Nykaa E-Retail Ltd.
- Tata CLiQ
- Myntra Designs Pvt. Ltd.
- BigBasket (Innovative Retail Concepts Pvt. Ltd.)
- Blinkit (Blink Commerce Pvt. Ltd.)
- Paytm Mall
- Pepperfry Ltd.
- Lenskart Solutions Ltd.
- FirstCry (BrainBees Solutions)
- IndiaMART InterMESH Ltd.
- Snapdeal Pvt. Ltd.
- Purplle.com
- Zivame (Actoserba Active Wholesale)
- ShopClues (Clues Network)
- eBay Inc.
- Alibaba Group (AliExpress)
- Apple Inc.
Wichtigste Chancen für Marktteilnehmer
Dieser Vergleich untersucht Chancen im Online-Verkauf kleiner Unternehmen und bei den Serviceverpflichtungen, die mit Verbraucherkäufen verbunden sind. Bis zum 31. Dezember 2025 hatten 3.127 indische KMU im Geschäftsjahr 2025–26 mehr als 100.000 Transaktionen über das Trade Enablement & Marketing (TEAM)-Programm des Ministeriums für KMU generiert. TEAM unterstützt Mikro- und Kleinunternehmen (MKU), die über das Open Network for Digital Commerce (ONDC) verkaufen, wobei die Förderfähigkeit Udyam-registrierte MKU in Fertigung und Dienstleistungen abdeckt, vorbehaltlich Ausschlüssen für vorheriges Onboarding und ähnliche Unterstützung. Ohne GST-Registrierung dürfen förderfähige Unternehmen nach geltendem Recht nur innerstaatliche Online-Geschäfte tätigen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Erweiterung des Verbraucheronlineverkaufs für MKU | Nachgewiesene TEAM-Transaktionsaktivität | Verbraucherkäufer, die von förderfähigen MKU bedient werden | Ein fokussiertes Online-Warenangebot über den unterstützten Netzwerkweg aufbauen | Ausschlüsse für vorheriges Onboarding und ähnliche Unterstützung | Förderfähige Mikro- und Kleinhersteller |
| Online-Geschäftsverkäufe durch förderfähige MKU | Operative TEAM-Richtlinien und nachgewiesene Transaktionen | Geschäftskäufer, die förderfähige MKU-Lieferanten nutzen | Ein Online-Geschäftsbestellangebot mit expliziten Mengen- und Serviceverpflichtungen entwickeln | Einschränkung des bundesstaatenübergreifenden Online-Verkaufs ohne GST-Registrierung | Förderfähige MKU-Hersteller und Dienstleistungsunternehmen |
| Verbraucherverkauf mit nachverfolgbarer Abhilfe | Pflicht zur Beschwerdekopienzustellung tritt am 1. Januar 2027 in Kraft | Online-Verbraucherkäufer | Sicherstellen, dass der Beschwerdebeauftragte die aufgezeichnete Beschwerdekopieim Serviceprozess des Einzelhändlers bereitstellt | Arbeitsaufwand für Beschwerdeaufzeichnung und -zustellung | Verbraucherorientierte Marktplätze und Online-Einzelhändler |
| Quelle: Mordor Intelligence | |||||
Die zentrale Chance ist ein Verkaufsweg mit nachgewiesenen Transaktionen für förderfähige Kleinunternehmen, die Verbraucher- oder Geschäftskäufer bedienen. Der Onboarding-Ausschluss wird zum operativen Start von TEAM bewertet, und der Erhalt ähnlicher Unterstützung von einem anderen Zentral- oder Landesregierungsprogramm schließt die Förderfähigkeit aus. Für anderweitig förderfähige MKU, die auf bundesstaatenübergreifende Online-Bestellungen abzielen, ist die GST-Registrierung daher eine Expansionsvoraussetzung neben der Auswahl des Netzwerkverkaufswegs.
Neueste Industrielle Entwicklungen in Indien E-Commerce-Markt
- Oktober 2026: Amazon berichtete, dass Amazon.in-Verkäufer in den ersten 24 Stunden des Great Indian Festival 2026 mehr als doppelt so viele Einheiten bestellten wie im gleichen Zeitraum 2025.
- September 2026: Amazon startete Alexa+ in Indien über Early Access, mit Einkaufsfunktionen, die über Echo- und Fire-TV-Geräte sowie die App verfügbar sind.
- Mai 2026: Flipkart startete seine neue KI-gestützte, gamifizierte Shopsy-App für preisbewusste Verbraucher in indischen Metropolen und Städten der Klasse 2+.
Indien E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indien E-Commerce-Markt misst den Jahreswert der Waren und Dienstleistungen, die über Online-Transaktionen in Indien gekauft und verkauft werden. Er umfasst Verbraucher- und Geschäftskäufe, wobei Verbrauchertransaktionen nach Gerät, Zahlungsmethode und Produktkategorie klassifiziert werden.
Ausschlüsse aus dem Umfang: Offline-Verkäufe von Waren und Dienstleistungen, separat verkaufte Marktplatz-, Zahlungsabwicklungs-, Werbe- und Logistikgebühren sowie Einnahmen aus separat verkauften Geräten, Zahlungsprodukten und Handelssoftware sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen und UPI
- BNPL
- Sonstige Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heim
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie den Jahresbericht der Reserve Bank of India über Zahlungssysteme, die Telekommunikationsindikatoren der Telecom Regulatory Authority of India, die ONDC-Berichterstattung des Department for Promotion of Industry and Internal Trade sowie die Verbraucherschutzregeln (E-Commerce) des Department of Consumer Affairs. Diese Quellen helfen bei der Bewertung des digitalen Zugangs, der Zahlungsreichweite, der transaktionsfördernden Bedingungen, der digitalen Verkäuferbeteiligung und der Regeln, die Online-Transaktionen in Indien gestalten.
Unternehmenseinreichungen, Investorenmaterialien, Jahresberichte und seriöse Geschäftsberichte können Plattformumsätze, Kategorieexposition, Bestellaktivität und Erfüllungsbedingungen klären, wobei Transaktionsnachweise gegen offizielle Indikatoren geprüft werden, wo die Maßnahmen übereinstimmen. Die genannten Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Ein Forschungsprogramm kann in Indien ansässige Marktplatz- und Einzelhandelsführungskräfte, Kategorie- und Zahlungsspezialisten, Logistikbetreiber und Geschäftsverkäufer befragen, um zu klären, wie der Online-Bestellwert erfasst wird. Strukturierte Gespräche können Sekundärbefunde zu Geschäftsmodell-, Geräte-, Zahlungs- und Produktkategorienaufteilungen überprüfen und Konflikte nach Definition, Zeitraum und Transaktionsbasis abstimmen. Wenn Belege nicht verfügbar sind, können Analysten einen dokumentierten Proxy verwenden, seine Auswirkungen gegen benachbarte Indikatoren testen und ihn mit anderen Quellentypen triangulieren, bevor er in das Modell einfließt.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXO): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Online-Transaktionswerts Indiens und verwendet dann selektive Prüfungen wie den Stichproben-Durchschnittsbestellwert multipliziert mit der Bestellaktivität sowie Lieferanten- oder Kanal-Rollups, um das Aggregat zu testen. Internetzugang und Smartphone-Akzeptanz zeigen die erreichbare Käuferbasis an, UPI und andere digitale Zahlungsaktivitäten zeigen die Transaktionskapazität an, unternehmensgemeldete Bestellaktivität und Kategoriemix informieren das Kategoriewachstum, und ONDC-Verkäufer- und Bestellaktivität hilft bei der Überprüfung der Geschäftsbeteiligung, wobei jede als Indikator und nicht als direktes Maß für E-Commerce-Umsätze behandelt wird. Eine multivariate Regression kann die Marktreihe mit diesen Treibern in Beziehung setzen, wobei Szenarioanalysen verwendet werden, wenn Politik, Erfüllungsreichweite oder Akzeptanzpfade unsicher sind. Segmentanteile werden aus beobachteten Plattform-, Zahlungs-, Produkt- und Kanalnachweisen abgeleitet und mit dem Marktgesamtwert abgestimmt, während selektiv stichprobenartig überprüfte Bestellwert- und Aktivitätsprüfungen untersucht werden, wenn sie vom Aggregat abweichen. Primärspezialisten können die Richtung und Rolle jeder Prognosevariablen überprüfen, und Lücken werden mit dokumentierten Proxy-Reihen und Sensitivitätsprüfungen behandelt, anstatt mit nicht unterstützten Punktannahmen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Transaktionsgesamtwerte und Segmentanteile gegen unabhängige Unternehmens-, Zahlungs-, Zugangs- und amtliche Statistiken und prüfen, ob jede Quelle einen kompatiblen Zeitraum, eine kompatible Einheit und eine kompatible Definition verwendet. Sie untersuchen anomale Bewegungen und wesentliche Abweichungen, verfolgen sie auf Quellenänderungen oder Marktereignisse zurück und schließen aufeinanderfolgende Analytikerprüfungen vor der Freigabe ab. Wenn eine ungelöste Diskrepanz, eine geänderte Definition oder ein wesentliches Ereignis die Schätzung oder eine Segmentzuweisung verändern könnte, nehmen Analysten erneut Kontakt mit der relevanten Quelle oder dem Spezialisten auf. Das Modell wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Ereignisse aktualisiert und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Indien E-Commerce-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Inputs unterscheiden. Der Indien E-Commerce-Markt misst den Jahreswert der Waren und Dienstleistungen, die über Online-Transaktionen in Indien gekauft und verkauft werden.
Wesentliche Lücken in der Methodik umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Internetzugang und Smartphone-Akzeptanz zeigen die erreichbare Käuferbasis an, UPI und andere digitale Zahlungsaktivitäten zeigen die Transaktionskapazität an, unternehmensgemeldete Bestellaktivität und Kategoriemix informieren das Kategoriewachstum, und ONDC-Verkäufer- und Bestellaktivität hilft bei der Überprüfung der Geschäftsbeteiligung, wobei jede als Indikator und nicht als direktes Maß für E-Commerce-Umsätze behandelt wird.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 184,6 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 129,72 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 29,7 % unter dem Wert dieses Berichts für 2027 von 184,6 Milliarden USD, 2 Jahre später. Die Schätzung gibt ein Basisjahr 2025 an, zwei Jahre vor dem aktuellen Jahr 2027 dieses Berichts. |
| Regionales Beratungsunternehmen B | 144,75 Milliarden USD (2025) | Auf Basis seines Marktjahres 2025 liegt diese Schätzung 21,6 % unter dem Wert dieses Berichts für 2027 von 184,6 Milliarden USD, 2 Jahre später. Die Schätzung gibt ein Marktjahr 2025 an, zwei Jahre vor dem aktuellen Jahr 2027 dieses Berichts. |
Die Analysten von Mordor Intelligence triangulieren Transaktionsgesamtwerte und Segmentanteile gegen unabhängige Unternehmens-, Zahlungs-, Zugangs- und amtliche Statistiken und prüfen, ob jede Quelle einen kompatiblen Zeitraum, eine kompatible Einheit und eine kompatible Definition verwendet.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indien E-Commerce-Markt und wie sind die Wachstumsaussichten?
Die Größe soll 2027 einen Wert von 184,6 Milliarden USD und bis 2032 einen Wert von 378 Milliarden USD erreichen, mit einem CAGR von 15,42 % über 2027–2032.
Was treibt die Akzeptanz des Online-Handels in Indien an?
Sofortzahlungen, videogestützte Entdeckung und Quick Commerce unterstützen die Nachfrage in Indien. Der Bruttobestellwert von Instamart wuchs im ersten Quartal des Geschäftsjahres 2027 um 40 % im Jahresvergleich.
Welche Produktkategorie führt den Online-Verbraucherverkauf in Indien an?
Mode und Bekleidung machten im Jahr 2026 31,5 % des B2C-Transaktionswerts aus. Lebensmittel und Getränke sollen mit einem CAGR von 17,2 % über 2027–2032 wachsen.
Welche Unternehmen konkurrieren im indischen Online-Einzelhandelssektor?
Amazon.com Inc., eBay Inc., Flipkart Internet Pvt. Ltd., Alibaba Group und Nykaa E-Retail Ltd. haben unterschiedliche Rollen. eBay verkaufte eBay.in im Juli 2017 an Flipkart, während das Verkäuferportal von eBay und Alibaba.com indische Exporteure unterstützen.
Welche Kostenherausforderung betrifft Indiens Online-Verkäufer?
Meeshos Prospekt von 2025 beschrieb einige Anwendungsfälle in Mode, Lebensmitteln und Haushaltswaren als anderweitig nicht rentabel aufgrund hoher Erfüllungskosten.
Wie unterscheidet sich der Online-Handel zwischen Indiens Metropolen und ländlichen Gebieten?
Amazon Now lieferte während des Great Indian Festival 2025 Festessentials in ausgewählten Postleitzahlenbereichen von Bengaluru, Delhi und Mumbai. BharatNet hatte bis Juni 2026 etwa 221.000 Gram Panchayats servicebereit gemacht.