
Saudi-Arabien E-Commerce-Marktgröße und Marktanteil
Saudi-Arabien E-Commerce-Marktanalyse von Mordor Intelligence
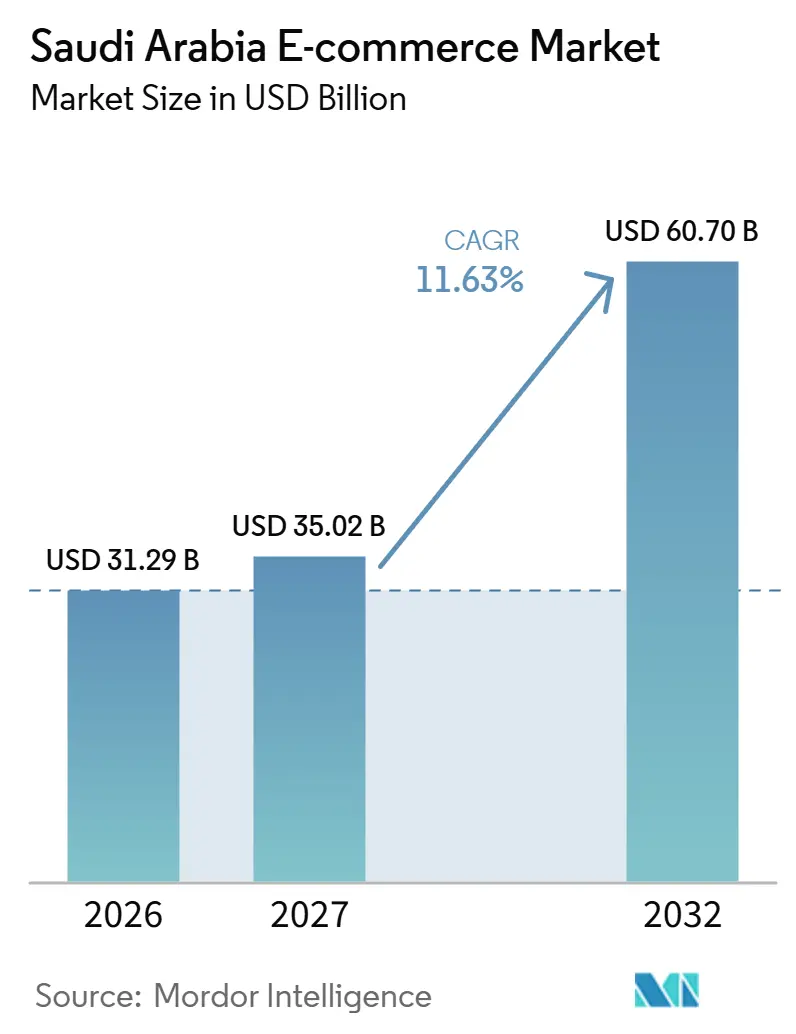
Die Größe des Saudi-Arabien E-Commerce-Markts wurde im Jahr 2026 auf 31,29 Milliarden USD geschätzt und soll von 35,02 Milliarden USD im Jahr 2027 auf 60,7 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,63 % während des Prognosezeitraums (2027–2032).
In Saudi-Arabien unterstützen ein breiter Internetzugang und etablierte digitale Zahlungssysteme die Reichweite mobiler Einzelhandels-Apps. Einzelhändler können diese Reichweite für Lebensmittelbestellungen und Spezialprodukte nutzen, wenn Zahlung und Auftragsabwicklung zusammenwirken. Marktplatzdienste und eigene Kanäle der Einzelhändler bieten unterschiedliche Möglichkeiten, Verkäufer mit Kunden zu verbinden. Lange Lieferwege und eingeschränkte Rückgabemöglichkeiten können die Attraktivität einer Ausweitung des Servicegebiets verringern. Eine Expansion begünstigt daher Einzugsgebiete, in denen der Betreiber die Bestellung zu vertretbaren Lieferkosten abwickeln kann.
Wichtigste Erkenntnisse des Berichts
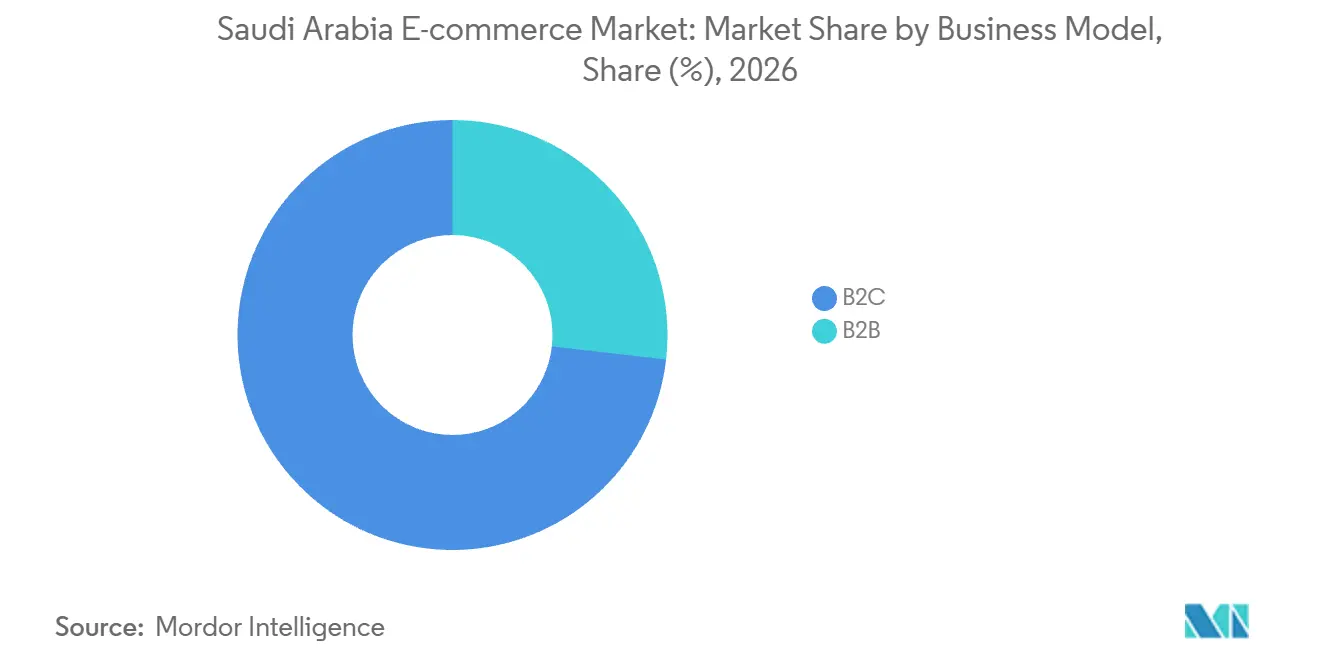
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 73,18 % am Saudi-Arabien E-Commerce-Markt, während B2B im Zeitraum 2027–2032 mit einer CAGR von 13,15 % am schnellsten wachsen soll.
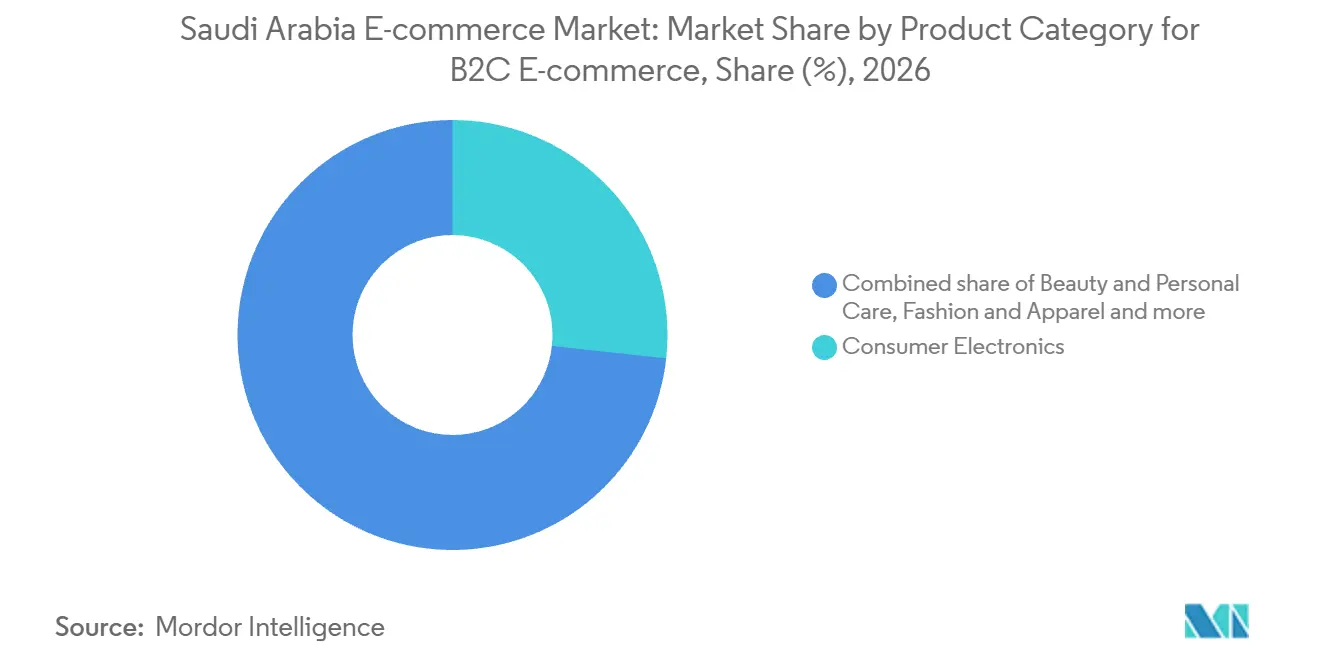
- Unter den B2C-Produktkategorien hielt Unterhaltungselektronik im Jahr 2026 einen Anteil von 26,74 % am B2C E-Commerce, und das Segment Lebensmittel und Getränke soll im Zeitraum 2027–2032 mit einer CAGR von 13,42 % am schnellsten wachsen.
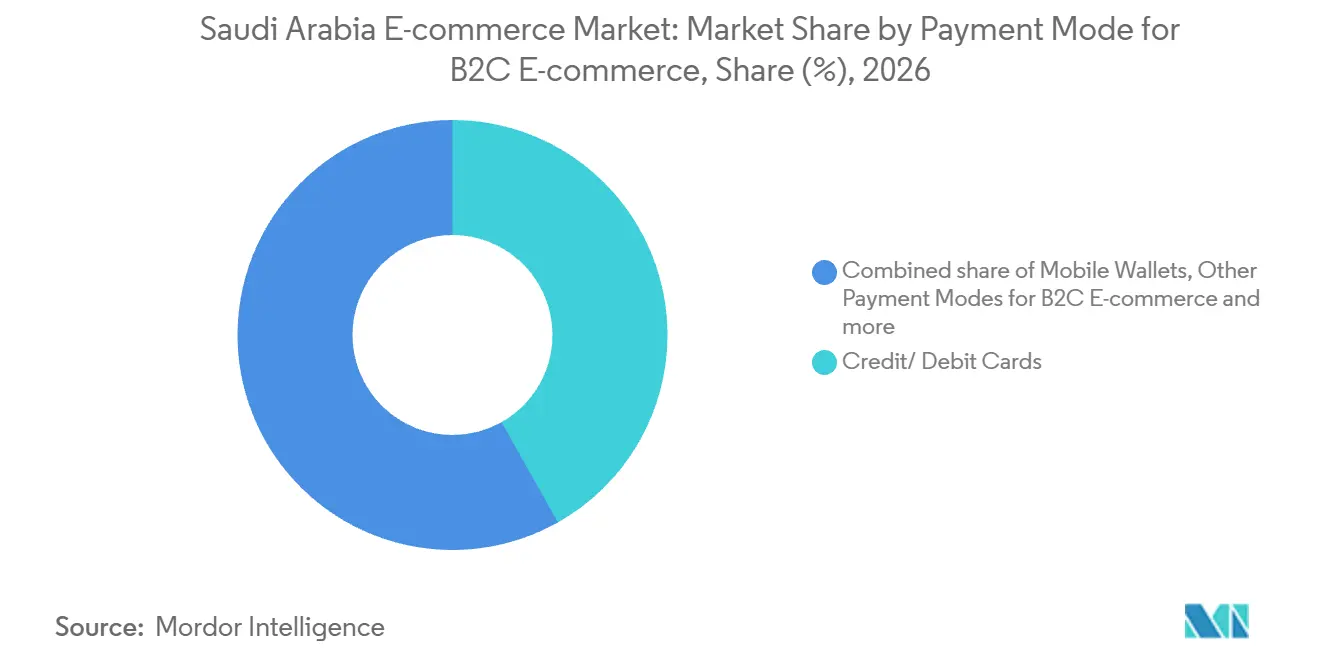
- Unter den B2C-Zahlungsarten hielten Kredit- und Debitkarten im Jahr 2026 einen Anteil von 41,84 % am B2C E-Commerce, wobei Mobile Wallets im Zeitraum 2027–2032 mit einer CAGR von 14,41 % am schnellsten wachsen sollen.
- Smartphones hielten im Jahr 2026 einen Anteil von 78,79 % am B2C E-Commerce und sollen im Zeitraum 2027–2032 mit einer CAGR von 12,77 % das am schnellsten wachsende Segment sein.
- Geografisch hielt Riad im Jahr 2026 einen Anteil von 34,87 % an der Saudi-Arabien E-Commerce-Marktgröße, und die Östliche Provinz soll im Zeitraum 2027–2032 mit einer CAGR von 12,46 % am schnellsten wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der 5G-Abdeckung und 99,6 % Internetdurchdringung | +2.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Durch das nationale Zahlungsnetzwerk (Mada) getriebener Wechsel von Bargeld zu Kartenzahlung | +4.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Rasche Einführung von Lebensmittellieferdiensten in Städten der zweiten Reihe | +3% | Ausgewählte Stadtteile in Dschidda und Dammam | Mittelfristig (2–4 Jahre) |
| Einbindung von KMU über die E-Commerce-Förderung von Monsha'at | +2.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Beschleunigung der Social-Commerce-Ausgaben der Generation Z | +1.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Auftragsabwicklung und Einführung von Dark Stores | +1.8% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der 5G-Abdeckung und 99,6 % Internetdurchdringung
Für einen Online-Händler schafft Konnektivität einen Zugang zu Kunden jenseits des Einzugsgebiets eines einzelnen stationären Geschäfts. Das 5G-Netz Saudi-Arabiens deckte im ersten Quartal 2025 78 % der Bevölkerung ab. Darüber hinaus nutzten im Jahr 2025 99,0 % der Personen im Alter von 15 bis 74 Jahren in Saudi-Arabien das Internet.[1] Wo Produkte und Lieferung verfügbar sind, kann ein Online-Schaufenster den Netzwerkzugang mit einer Bestellung verbinden, die der Händler ausführen kann. Einzelhändler können ihre Online-Expansion folglich auf lieferbare Einzugsgebiete ausrichten und Konnektivität nutzen, um Käufer zu erreichen, ohne an jedem Standort eine Filiale zu benötigen.
Durch das nationale Zahlungsnetzwerk (Mada) getriebener Wechsel von Bargeld zu Kartenzahlung
Die Integration in ein Zahlungsnetzwerk kann ein etabliertes Kartenpublikum in eine praktische Quelle für Online-Bestellungen verwandeln. Mada-Karten-E-Commerce-Transaktionen in Saudi-Arabien erreichten im ersten Quartal 2026 547 Millionen. Am 7. Juli 2025 kündigte die Saudi Central Bank (SAMA) die Einführung einer E-Commerce-Zahlungsschnittstelle mit standardisierten Spezifikationen an, damit Anbieter sich mit Mada und globalen Zahlungsnetzwerken verbinden können.[2] Standardisierte Verbindungen können den separaten technischen Aufwand reduzieren, den Zahlungsanbieter benötigen, wenn sie Händler über unterstützte Netzwerke bedienen. Für kleinere Händler kann die Integration auf Anbieterebene die Mada-Akzeptanz zugänglich machen, ohne dass jeder Händler eine eigene Zahlungsnetzwerkverbindung aufbauen muss.
Rasche Einführung von Lebensmittellieferdiensten in Städten der zweiten Reihe
Die Lieferung von Lebensmitteln in der Nachbarschaft schafft einen Zugang zu Online-Bestellungen, der auf dem nächsten Nachschulungsbedarf des Haushalts aufbaut. Im Januar 2026 war Meituans Lebensmitteldienst Keemart über die Keeta-App in ausgewählten Stadtteilen von Dschidda und Dammam aktiv und lieferte frische Produkte und Waren des täglichen Bedarfs. Das Nachbarschaftsformat macht das Servicegebiet zu einem Teil des Einzelhandelsangebots, da ein Käufer nur dort bestellen kann, wo der Betreiber liefert. Ein nützliches Sortiment an frischen und alltäglichen Artikeln kann wiederholte Einkaufsgelegenheiten über dieselbe App unterstützen. Das Hinzufügen des nächsten Stadtteils kann daher das Lebensmittelgeschäft der App durch ein weiteres definiertes Liefergebiet vertiefen, wobei die Expansion an ein bestellbares lokales Sortiment geknüpft ist.
Einbindung von KMU über die E-Commerce-Förderung von Monsha'at
Die Digitalisierung kleiner Geschäfte kann Online-Käufe ausweiten, wenn ein neues Schaufenster eine Bestellung durch Zahlung und Versand abwickeln kann. Im Januar 2025 starteten die Community Jameel Foundation, Monsha'at und Twsa'a eine Initiative, die traditionellen Geschäften beim Aufbau von E-Commerce-Aktivitäten hilft. Die Unterstützung umfasste Zahlungsgateways, Versandlösungen, Marketing- und Lagerverwaltungstools, Schulungen und Workshops. Die Kombination dieser Funktionen kann den Koordinationsaufwand reduzieren, dem ein Händler sonst gegenüberstünde, wenn er die für den Online-Verkauf erforderlichen Fähigkeiten zusammenstellt. Schulungen können dem Personal auch helfen, die Auftragsannahme mit den operativen Arbeiten zu verbinden, die zum Abschluss eines Verkaufs erforderlich sind. Für traditionelle Einzelhändler kann der Wert der Förderung darin liegen, Zahlung, Versand und Mitarbeiterkompetenz in dieselbe Startentscheidung einzubringen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der letzten Meile außerhalb der Metropolkorridore | -2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Komplexität der grenzüberschreitenden Rücksendelogistik | -1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Geringes Vertrauen in BNPL bei älteren Käufern | -0.4% | Landesweit | Mittelfristig (2–4 Jahre) |
| Belastung durch Cyberbetrug und Datensouveränitäts-Compliance | -0.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der letzten Meile außerhalb der Metropolkorridore
Dünne Lieferrouten können dazu führen, dass der nächste Online-Kunde teuer zu bedienen ist, selbst wenn das Schaufenster bereits verfügbar ist. Im Dezember 2025 identifizierte Grant Thornton lange Reisedistanzen, geringe Lieferdichte und arbeitsintensive Liefermodelle als Treiber hoher Kosten der letzten Meile in Saudi-Arabien. Diese Kombination verteilt Transport- und Abwicklungsaufwand auf weniger Lieferungen und erhöht den Betrag, den jede erfolgreiche Bestellung einbringen muss. Für Händler, die verstreute Adressen bedienen, kann eine Ausweitung der Abdeckung daher den Umsatz steigern und gleichzeitig die Wirtschaftlichkeit kleiner Warenkörbe schwächen. Die Kosten an die Käufer weiterzugeben kann die Bestellhäufigkeit dämpfen, während die Übernahme der Kosten den verfügbaren Deckungsbeitrag zur Finanzierung der Expansion verringert. Eine breitere Reichweite wird kommerziell eingeschränkt, wo die Bestelldichte keine erschwingliche Liefergebühr unterstützen kann.
Komplexität der grenzüberschreitenden Rücksendelogistik
Pecan gibt an, dass Produkte, die außerhalb Saudi-Arabiens bezogen und direkt an Kunden versandt werden, bei einer Meinungsänderung nicht zurückgegeben oder umgetauscht werden können, und verweist auf das Fehlen eines lokalen Lagers in Saudi-Arabien. Die Richtlinie erlaubt Rückerstattungen bei beschädigten oder unbrauchbaren Waren sowie grundlegenden Herstellungsfehlern. Ein Käufer muss daher zwischen Produktversagen und einer geänderten Präferenz unterscheiden, wenn er die verfügbare Abhilfe beurteilt. Für Pecans Kunden macht das internationale Beschaffungsmodell die Unsicherheit über die persönliche Eignung zu einer finanziellen Überlegung vor der Bestellung. Der Käufer muss die Kosten abwägen, einen zufriedenstellenden, aber unerwünschten Kauf zu behalten, was eine Ermessensbestellung entmutigen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherbeteiligung und organisatorische IntegrationB2C machte im Jahr 2026 einen Anteil von 73,18 % an der Saudi-Arabien E-Commerce-Marktgröße aus und war damit das größte Segment. Im Jahr 2025 kauften 80,2 % der saudischen Personen im Alter von 15 bis 74 Jahren Waren und Dienstleistungen online. Dies gibt Konsumgüterhändlern einen adressierbaren Pool von Käufern mit Erfahrung in der Aufgabe von Bestellungen über einen digitalen Kanal. Die Gewinnung von Wiederholungsbestellungen von saudischen Verbrauchern, die bereits online einkaufen, kann daher die B2C-Expansion neben der Gewinnung von Erstkäufern aufrechterhalten.
B2B soll im Zeitraum 2027–2032 mit einer CAGR von 13,15 % das am schnellsten wachsende Segment sein. Im Jahr 2025 unterstützte Jarir Marketing institutionelle Kunden durch die Weiterentwicklung seines Punch-out-Auftragsempfangsmechanismus und die Integration mit der King Fahd University of Petroleum & Minerals und Saudi Global Ports Company. Die Verbindung des Auftragsempfangs mit benannten Organisationen macht den digitalen Kanal eines Lieferanten für einen definierten geschäftlichen Einkaufsprozess relevant. Für Jarir kann die Aufrechterhaltung dieser institutionellen Bestellverbindungen Wiederholungsgeschäfte über den Verkauf eines einzelnen Produkts hinaus unterstützen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Produktkategorie für B2C E-Commerce:
Elektronikvolumen und Dynamik bei LebensmittelbestellungenUnterhaltungselektronik machte im Jahr 2026 einen Anteil von 26,74 % am B2C E-Commerce aus und war damit das größte Segment. Jarir Marketing meldete für 2025 einen Saudi-Arabien-Umsatz von 6,37 Milliarden SAR (1,7 Milliarden USD) aus Smartphones, Elektronik und Zubehör über seine Geschäftskanäle. Für einen Händler mit dieser Breite kann ein Online-Kanal den Kundenzugang zu einem Produktgeschäft erweitern, das bereits inländische Umsätze generiert. Elektronik kann daher in Jarirs digitaler Sortimentsinvestition Priorität genießen, weil der Händler erhebliche inländische Kategorieumsätze hat, die über einen weiteren Kanal bedient werden können.
Lebensmittel und Getränke bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 13,42 % im Zeitraum 2027–2032. Die Online-Lebensmittellieferbestellungen von Jahez KSA stiegen im zweiten Quartal 2026 im Vergleich zum ersten Quartal 2026 um 20 %. Nice One meldete im Jahr 2025 über 6 Millionen Kunden und verknüpfte diese Basis mit dem saudischen Beauty- und Körperpflege-E-Commerce, innerhalb eines Unternehmens, das auch Offline-Verkäufe und Marketingdienstleistungen umfasst. Die Aufrechterhaltung der zusätzlichen Bestellungen von Jahez KSA würde erfordern, dass die Lieferabwicklung mit dem Bestellkanal Schritt hält.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Zahlungsart für B2C E-Commerce:
Kartenvolumen und Wallet-PräferenzKredit- und Debitkarten machten im Jahr 2026 einen Anteil von 41,84 % am B2C E-Commerce aus und waren damit das größte Segment. Im Jahr 2025 verarbeiteten Mada-Debitkarten 1,77 Milliarden E-Commerce-Transaktionen in Saudi-Arabien, die Online-Shopping-Seiten, In-App-Käufe und E-Wallets abdeckten. Die Anzahl liefert ein konkretes Beispiel dafür, dass Debitkarten Online-Käufe über mehrere Schnittstellen abwickeln, was Händlern mehr als einen Weg bietet, das Zahlungsmittel zu akzeptieren. Eine konsistente Kartenakzeptanz über diese Wege hinweg kann einem Händler helfen, die bevorzugte Zahlungsmethode des Kunden bis zu einer abgeschlossenen Online-Bestellung durchzuführen.
Mobile Wallets bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,41 % im Zeitraum 2027–2032. Checkout.com berichtete im Juni 2026, dass saudische Verbraucher in den vorangegangenen 5 Jahren zunehmend Mada oder globale digitale Wallets gegenüber Barzahlung bei der Lieferung für Online-Einkäufe bevorzugt hatten. Diese Präferenz gibt Händlern einen Grund, die relevanten Zahlungswege beim Checkout zugänglich zu machen. Andere Zahlungsarten adressieren Flexibilität, wobei 69,9 % der Befragten in Tabbys kombinierter Umfrage vom November 2025 für Saudi-Arabien und die Vereinigten Arabischen Emirate angaben, dass sie Händler ohne flexible Optionen wie Tabby meiden würden. Ein Händler, der auf Barzahlung bei der Lieferung angewiesen ist, kann folglich an Attraktivität für Käufer verlieren, die eine Wallet bevorzugen, was die Wallet-Akzeptanz zu einem praktischen Weg zu neuen Bestellungen macht.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Gerätetyp für B2C E-Commerce:
Mobile Reichweite und App-KonversionSmartphones machten im Jahr 2026 einen Anteil von 78,79 % am B2C E-Commerce aus und sollen im Zeitraum 2027–2032 mit einer CAGR von 12,77 % das am schnellsten wachsende Segment sein. Im Jahr 2025 nutzten 98,4 % der Personen im Alter von 15 bis 74 Jahren in Saudi-Arabien ein Mobiltelefon für den Internetzugang. Eine so weit verbreitete Nutzung macht das Telefon zu einer praktischen Schnittstelle, über die Händler potenzielle Kunden ansprechen können. Eine große Zugriffsbasis kann Investitionen in ein konsistentes mobiles Kauferlebnis unterstützen, da dieselbe Schnittstelle viele potenzielle Käufer bedienen kann. Das gibt Händlern einen gemeinsamen Zugriffsweg, um den herum sie ein Online-Angebot entwickeln können, das Produktauswahl mit Bestellabschluss verbindet.
Händler-Apps fügen einen Wachstumsmechanismus hinzu, der davon abhängt, wie effektiv ihr Kundenerlebnis einen Kauf unterstützt. Im Jahr 2025 startete Jarir eine überarbeitete App und meldete eine App-Store-Bewertung von 4,8, verdoppelte Kundenkonversionsraten und 60 % höhere Downloads. Diese unternehmensweiten App-Ergebnisse umfassten sein Geschäft in Saudi-Arabien und den benachbarten Golfmärkten. Jarirs Erfahrung macht die Kaufreise zu einer zusätzlichen Investitionspriorität, da ein Händler mehr Bestellungen von App-Nutzern anstreben kann, die er bereits gewonnen hat.
Geografische Analyse
Riad E-Commerce-Markt
Riad machte im Jahr 2026 einen Anteil von 34,87 % an der Saudi-Arabien E-Commerce-Marktgröße aus und war damit die größte geografische Region. Separat meldete das Handelsministerium 23.061 aktive E-Commerce-Handelsregistrierungen in der Region Riad am Ende des dritten Quartals 2026. Der Gesundheits- und Wellnesshändler iHerb gab im Februar 2026 die feierliche Eröffnung seines Fulfillment-Centers in Riad bekannt, mit CJ Logistics als Drittanbieter-Betreiber.[3] Die Eröffnung des Fulfillment-Centers fügt spezialisierte Einzelhandelsinfrastruktur in derselben Region hinzu, die bei E-Commerce-Registrierungen führend war, und stärkt Riads Rolle als Basis sowohl für den Online-Handel als auch für seine physische Abwicklung.
Östliche Provinz E-Commerce-Markt
Die Östliche Provinz ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 12,46 % im Zeitraum 2027–2032. Das Handelsministerium zählte dort am Ende des dritten Quartals 2026 7.792 aktive E-Commerce-Handelsregistrierungen. Dell Technologies eröffnete im Februar 2025 sein erstes Zusammenführungs- und Fulfillment-Center in Saudi-Arabien in Dammam mit einer Kapazität von bis zu 600.000 Einheiten jährlich über seine Produktlinien. Dell gab an, mit lokalen Kanalpartnern bei der Produktverteilung zusammenzuarbeiten. Die Provinz kombiniert eine registrierte E-Commerce-Unternehmensbasis mit Investitionen in die physische Produktverteilung und gibt der Expansion ein Fundament sowohl in der kommerziellen Beteiligung als auch in der Versorgungsinfrastruktur.
In der Provinz Mekka umfasste Keetas Lebensmittelliefernetzwerk bis Juli 2025 die Stadt Mekka und etablierte damit einen Kanal auf Stadtebene innerhalb der Provinz. Dschidda gewann einen neuen Plattformanbieter, als Keeta, die internationale Tochtergesellschaft von Meituan, am 1. Januar 2025 dort den Lebensmittellieferdienst startete. LuLus Start der LuLu 2.0-App und -Website im März 2026 umfasste ein Online-Produktlieferangebot für Kunden in Dammam. In abgelegenen Regionen fügte Keeta im Juli 2025 Abha zu seinem Lebensmittelliefernetzwerk hinzu. Bestellbeziehungen können sich folglich über eine Lieferplattform in Abha oder über die eigene App eines Händlers in Dammam entwickeln.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden aus der Perspektive eines Online-Händlers verglichen, der Verkäufer- und Transaktionsoffenlegungen verwaltet. Der Vergleich umfasst das nationale Regime Saudi-Arabiens und seine Anwendung in Riad. Die Stadtverwaltung Riad bietet zudem einen Online-Auskunftsdienst für Gewerbelizenzen an, der neben dem nationalen Rahmen einen lokalen Informationskanal darstellt.
Regulatorische Tabelle
| Entscheidungsfaktor | Saudi-Arabien | Riad |
|---|---|---|
| Zuständige Behörde | Handelsministerium | Handelsministerium für E-Commerce-Pflichten |
| Wesentliche Instrumente oder Ausrichtung | E-Commerce-Gesetz, Artikel 6–8 | Nationales E-Commerce-Gesetz |
| Kommerzielle Auswirkung | Kontakt- und Registrierungsangaben, Vertragsbedingungen, Gesamtpreis, Liefergebühren (falls vorhanden) und aufgeschlüsselte Rechnungen | Nationale Offenlegungspflichten und kommunaler Online-Lizenzauskunftsdienst |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” balanciert definierte Offenlegungs- und Rechnungsstellungspflichten gegen die Möglichkeit, diese im Rahmen der normalen Online-Auftragsabwicklung umzusetzen. Riad erhält dieselbe Bewertung, da nationale Pflichten die Online-Transaktion regeln, während die Stadtverwaltung einen separaten Lizenzauskunftskanal bereitstellt. Das E-Commerce-Gesetz, Königliches Dekret M/126, wurde am 10. Juli 2019 erlassen und trat am 24. Oktober 2019 in Kraft. Händler müssen Gesamtpreise einschließlich Gebühren, Steuern und Liefergebühren (falls vorhanden) angeben und nach Vertragsabschluss aufgeschlüsselte Rechnungen ausstellen, sodass Checkout- und Rechnungsstellungssysteme diese Felder enthalten müssen.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht die Fähigkeiten, die erforderlich sind, um das Online-Angebot eines Händlers in eine bezahlte, gelieferte Bestellung umzuwandeln. Ihre Struktur schafft unterschiedliche Ertragsmöglichkeiten für Schaufensteranbieter, Zahlungsdienstleister und Paketbetreiber. Die kommerzielle Herausforderung besteht darin, diese Dienste so zu koordinieren, dass die in einer Stufe geleistete Arbeit von der nächsten effektiv genutzt werden kann.
Wertschöpfungskettenanalyse-Tabelle
| Primäraktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Digitales Schaufenster einrichten | Commerce-Plattformanbieter wie Zid | Händler-Abonnementgebühren | Die Konfiguration muss zum Auftragsworkflow des Händlers passen | Schaufenstereinrichtung mit Zahlungs- und Versandschritten abstimmen |
| Online-Zahlung akzeptieren | Zahlungsdienstleister wie Zid (Zid Pay) und Bank-Gateway-Anbieter wie Al Rajhi Bank | Zid Pay-Gebühren bei erfolgreichen Transaktionen, variierend je nach Abonnementpaket | Akzeptanzkosten variieren je nach Paket und abgeschlossenen Transaktionen | Abonnement- und Zahlungskosten gemeinsam vergleichen |
| Bestellung liefern | Post- und Logistikbetreiber wie SPL | Vorausbezahlte KMU-Versandpaketgebühren mit einem Mindestkauf von 20 Paketen | Die Übergabe muss dem Zugang des Empfängers entsprechen | Haustür-, Schließfach- oder Postamtlieferung anbieten |
| Quelle: Mordor Intelligence | ||||
Die Preisgestaltung von Zid verknüpft die Abonnementwahl des Händlers mit Zahlungsgebühren, sodass die Wahl eines Plattformpakets die Kosten in mehr als einer Stufe beeinflusst. Das macht das erwartete erfolgreiche Zahlungsvolumen beim Vergleich von Abonnementpaketen relevant. Vorausbezahlte Versandpakete fügen eine separate Verpflichtung hinzu, bevor jedes Paket verwendet wurde. Händler können daher Plattformpläne anhand ihrer kombinierten Abonnement- und Zahlungsbelastung vergleichen und dann die Paketübergabe entsprechend den von ihnen bedienten Empfängern wählen.
Wettbewerbslandschaft
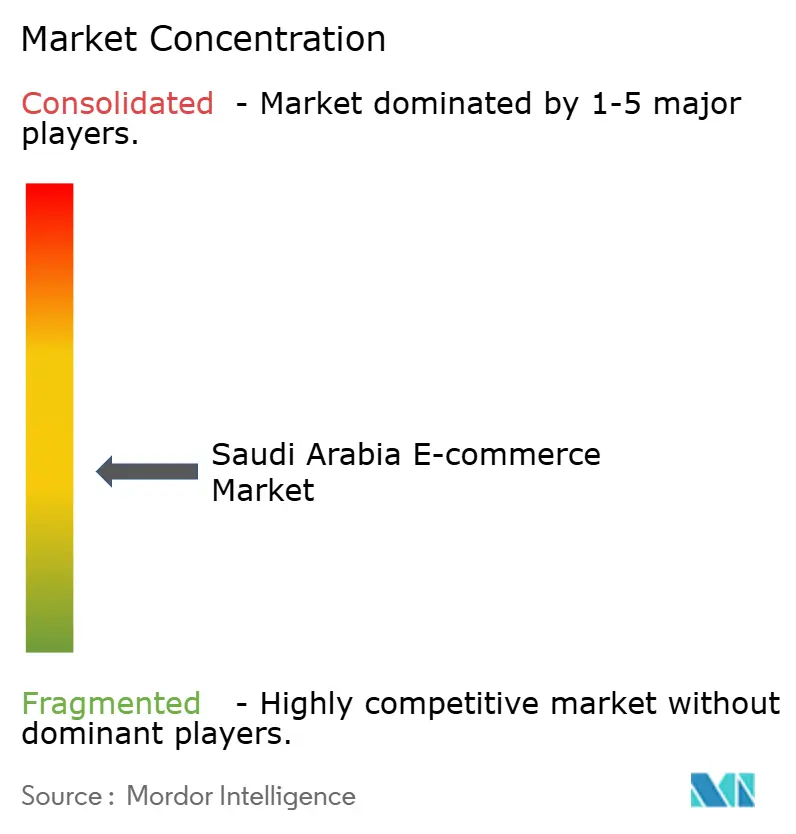
Der Wettbewerb hat eine gemischte Struktur, wobei Marktplatzbetreiber und etablierte Einzelhändler unterschiedliche Wege zu Online-Käufern entwickeln. Amazon Inc. (Amazon.sa), Noon AD Holdings Ltd., Jarir Marketing Co., United Electronics Co. (eXtra) und Nahdi Medical Co. sind bedeutende Teilnehmer. Jarirs B2C E-Commerce-Umsätze wuchsen im Jahr 2025 um 30 %, begleitet von Wachstum bei Kunden, Wiederholungskäufen und aus seinen Showrooms eingegangenen Bestellungen. Nahdi Online trug im Jahr 2025 25,8 % zu Nahdis Gesamtumsatz in seinem Saudi-Arabien- und VAE-Geschäft bei. Diese Ergebnisse zeigen, warum der Wettbewerb Händler einschließt, die digitale Verkäufe in ein bestehendes Geschäft integrieren, und damit Alternativen zu einem einzigen Marktplatzweg für Kunden schaffen.
eXtra startete im Jahr 2025 einen Marktplatz und erweiterte die Produktauswahl für Kunden und verifizierte Verkäufer in seinem Golfregion-Geschäft. Ein verkäuferbasiertes Angebot kann die über den digitalen Kanal eines Händlers verfügbare Auswahl erweitern und Spezialisten-Händlern eine Möglichkeit bieten, seine Kunden zu erreichen. Dieses Modell macht die Auswahl der teilnehmenden Verkäufer kommerziell bedeutsam, da der Kunde ihre Produkte über die eigene Plattform des Händlers antrifft. Sein Wettbewerbsversprechen hängt davon ab, dieses erweiterte Angebot kohärent genug zum Einkaufen und Ausführen zu halten, was das Management des Verkäufernetzwerks zu einer zusätzlichen Fähigkeit neben dem Direktvertrieb des Händlers macht.
Im Jahr 2025 kooperierte Jahez mit noon, um noon Minutes zu seiner App hinzuzufügen und noon-Nutzern zu ermöglichen, in mehr als 50.000 Restaurants in mehr als 100 saudischen Städten zu bestellen. Solche Partnerschaften können das Angebot einer App durch die Verbindung etablierter Servicenetzwerke erweitern. Amazon.sa bietet Verkäufern Amazon-Fulfillment- oder Selbstversandoptionen an und verlangt eine saudische Handelsregistrierung zur Registrierung und zum Verkauf. Diese Kombination schafft einen definierten Einstiegsweg für kleinere Verkäufer mit unterschiedlichen Logistikfähigkeiten. Ausgelagertes Fulfillment kann kleineren Verkäufern helfen, die Plattformreichweite zu nutzen, während die erforderliche Handelsregistrierung eine formale Einstiegsschwelle für teilnehmende Unternehmen schafft.
Führende Unternehmen der Saudi-Arabien E-Commerce-Branche
-
Amazon Inc. (Amazon.sa)
-
Noon AD Holdings Ltd.
-
Jarir Marketing Co.
-
United Electronics Co. (eXtra)
-
Nahdi Medical Co.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon Inc. (Amazon.sa)
- Noon AD Holdings Ltd.
- Jarir Marketing Co.
- United Electronics Co. (eXtra)
- Nahdi Medical Co.
- STC Bank Co.
- Ounass (Al Tayer Insignia LLC)
- Sary Co.
- Lulu Group International
- Carrefour Saudi (Majid Al Futtaim)
- Nana Direct Co.
- Talabat (Delivery Hero SE)
- HungerStation (Delivery Hero SE)
- Haraj Co.
- Namshi Holding Limited
- Shein Group Ltd.
- eXtra Stores App (United Electronics Co.)
- CarrefourNow (Majid Al Futtaim)
- IKEA Saudi Arabia (Ghassan Ahmed Al Sulaiman Co.)
- Noon E Commerce Solutions One Person Company
Wesentliche Chancen für Marktteilnehmer
Der Chancenvergleich untersucht, wo etabliertes Online-Kaufverhalten in nützlichere Einzelhandelsangebote umgewandelt werden kann. Die Allgemeine Behörde für Statistik (GASTAT) erfasste Produktkategorie-Käufe unter Online-Käufern im Alter von 15 bis 74 Jahren in Saudi-Arabien im Jahr 2025. Bestehende Einzelhandels- und Bestellkanäle bieten einen praktischen Ausgangspunkt, um ein fokussiertes Sortiment mit einem abgeschlossenen Kauf zu verbinden.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer-/Leitsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Kosmetikbestellungen über digitale Apothekenkanäle | Im Jahr 2025 kauften 40,2 % der Online-Käufer im Alter von 15 bis 74 Jahren in Saudi-Arabien Kosmetika online | Online-Kosmetikkäufer | Beauty-Sortimente mit Abholungs- und Lieferoptionen verknüpfen | Ein fokussiertes Beauty-Angebot innerhalb eines breiten Apothekensortiments zu differenzieren | Apothekenhändler mit Beauty-Sortimenten, einschließlich Nahdi Medical Co. |
| Vollständigere Online-Lebensmittelkörbe | Im Jahr 2025 kauften 38,5 % der Online-Käufer im Alter von 15 bis 74 Jahren in Saudi-Arabien Lebensmittel, Nahrungsmittel oder Tabak online | Haushalte, die Lebensmittel- und Nahrungsmittelbestellungen aufgeben | Bestellbare Lebensmittelsortimente rund um definierte Liefergebiete aufbauen | Korbverfügbarkeit mit Lieferabwicklung koordinieren | Supermarkt-Händler und Bestellkanäle wie HungerStation (Delivery Hero SE) |
| Fokussierte Computerkäufe | Im Jahr 2025 kauften 15,0 % der Online-Käufer im Alter von 15 bis 74 Jahren in Saudi-Arabien Computerausrüstung oder Ersatzteile online | Computerkäufer | Ausrüstung und relevante Zubehöroptionen in einem Online-Warenkorb verbinden | Genaue Produkt- und Zubehörzuordnung | Computerhändler, einschließlich United Electronics Co. (eXtra) |
| Quelle: Mordor Intelligence | |||||
Kosmetika weist die höchste Online-Kaufhäufigkeit unter den hier verglichenen 3 Produktgruppen auf. Nahdi Medical Co. bietet E-Commerce-, E-Apotheker- und Click-and-Collect-Dienste an, wobei Wellness- und Beauty-Produkte zu seinem breiteren Apotheken- und Gesundheitsangebot gehören. Ein Apothekenhändler mit diesen Diensten kann eine Beauty-Bestellung über einen bestehenden Bestell- und Abholkanal bedienen. Die Differenzierung des Beauty-Sortiments innerhalb eines breiten Apothekensortiments wird daher zur zentralen kommerziellen Aufgabe.
Neueste Industrielle Entwicklungen in Saudi-Arabien E-Commerce-Markt
- Sep 2026: SNB Group und Mastercard kündigten eine erweiterte Händlerlösungs-Zusammenarbeit für Saudi-Arabien an, wobei SNB erklärte, weiterhin das Mastercard Gateway zu nutzen.
- Feb 2026: iHerb, ein Online-Händler für Gesundheits- und Wellnessprodukte, erffnete ein Fulfillment-Center in Riad, Saudi-Arabien.
Saudi-Arabien E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Saudi-Arabien E-Commerce-Markt misst die jährlichen Ausgaben für Waren und Dienstleistungen, die von Unternehmen und Verbrauchern in Saudi-Arabien online bestellt werden. Er umfasst B2B- und B2C-Transaktionen, wobei B2C-Umsätze nach Produktkategorie, Zahlungsart und Bestellgerät klassifiziert werden.
Ausschlüsse aus dem Umfang: Offline-Verkäufe von Waren und Dienstleistungen, Einnahmen von E-Commerce-Plattformen, Marktplätzen und Zahlungsdienstleistern sowie Online-Verkäufe an Käufer außerhalb Saudi-Arabiens sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2B
- B2C
- Nach Produktkategorie für B2C-E Commerce
- Schönheits- und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Haushalt
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien für B2C-E Commerce
- Nach Zahlungsmodus für B2C-E Commerce
- Kredit-/Debitkarten
- Mobile Wallets
- Sonstige Zahlungsmodi für B2C-E Commerce
- Nach Gerätetyp für B2C-E Commerce
- Smartphone
- Desktop / Laptop
- Sonstige Gerätetypen für B2C-E Commerce
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die IKT-Publikationen der Allgemeinen Behörde für Statistik zu Haushalten und Unternehmen, der Saudi-Internetbericht der Kommunikations-, Raumfahrt- und Technologiekommission sowie die englische Übersetzung des E-Commerce-Gesetzes des Investitionsministeriums unterstützen die Arbeit. Die Haushaltspublikation informiert über die Kaufhäufigkeit, während die Unternehmenspublikation Online-Bestellungen von Unternehmen erfasst. Der Saudi-Internetbericht liefert Konnektivitätskontext, und das E-Commerce-Gesetz informiert über Verkäuferpflichten.
Jahresberichte und Investorenmaterialien von Unternehmen können helfen, gemeldete Umsätze über digitale Kanäle, Kategorieexposition und Änderungen in der Auftragsabwicklung zu überprüfen, während seriöse saudische Wirtschaftspresse Marktereignisse und gemeldete operative Entwicklungen klären kann. Diese Beispiele sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden Führungskräfte von Marktplätzen und Einzelhändlern in Saudi-Arabien, E-Commerce- und Kategorieleiter, Spezialisten für digitale Zahlungen und Auftragsabwicklung sowie Geschäftskäufer mit Online-Beschaffungsverantwortung umfassen. Die Befragten würden sekundäre Interpretationen der Transaktionsabdeckung, Kanalüberschneidungen, Kategoriemix und Prognosetreiber anhand ihrer Betriebserfahrung testen. Wenn Belege in Konflikt stehen oder einen Markteingang unklar lassen, würden Analysten Folgefragen und Triangulation mit amtlichen Statistiken, Unternehmensoffenlegungen und unabhängigen Marktsignalen verwenden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt die jährlichen Ausgaben saudischer Käufer für Online-Bestellungen, trennt Geschäftskäufe von Verbraucherkäufen und zählt jede qualifizierende Bestellung einmal. Verbraucherkaufhäufigkeit und Produktmix der Allgemeinen Behörde für Statistik, Indikatoren für Online-Bestellungen und Internetumsätze von Unternehmen, Einzelhandelsaktivität sowie in Unternehmensberichten offengelegte Einnahmen aus digitalen Kanälen liefern praktische Signale für Nachfrage, Kategoriezuteilung und Veränderungen im Zeitverlauf. Eine Top-down-Schätzung wendet Verbraucher-Online-Kaufhäufigkeit und Unternehmensbestellindikatoren auf relevante Ausgabenpools an und verteilt den Wert dann auf B2B und B2C sowie auf die definierten B2C-Produkt-, Zahlungs- und Gerätegruppen unter Verwendung von Umfragemixen und Verkäuferoffenlegungen. Selektive Bottom-up-Überprüfungen vergleichen Stichproben-Durchschnittsverkaufspreise mit Bestellvolumina und fassen Verkäufer- oder Kanalnachweise zusammen, während Lücken in Transaktionsdetails mit beobachteten Kategorie- und Unternehmens-Trends überbrückt und mit dem Gesamtwert abgeglichen werden. Die Szenarioanalyse variiert Verbraucherbestellungen, Online-Bestelldurchdringung von Unternehmen, Korbwert und Kategoriemix, wobei Primärbefragte die Annahmen und Prognosetreiber auf variabler Ebene überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Schätzung anhand von Haushaltskaufindikatoren, Unternehmens-Online-Bestellmaßnahmen, Einzelhandelsaktivität und von Unternehmen gemeldeten digitalen Umsätzen und überprüfen dann Gesamtwerte und Segmentanteile auf Überschneidungen und Konsistenz. Sie untersuchen Ausreißer und Jahres-zu-Jahres-Abweichungen, dokumentieren die Belege hinter Anpassungen und nutzen eine zweite Analysten-Überprüfung vor der Freigabe. Analysten nehmen erneut Kontakt zu Quellen auf, wenn Belege wesentlich mit anderen Erkenntnissen in Konflikt stehen oder eine Definition, ein Timing oder eine Kanalbehandlung unklar bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen aktualisiert und in einem neuen Vorablieferungs-Durchgang überprüft.
Mordor Intelligence's Schätzung der Saudi-Arabien E-Commerce-Marktgröße im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Saudi-Arabien E-Commerce-Markt misst die jährlichen Ausgaben für Waren und Dienstleistungen, die von Unternehmen und Verbrauchern in Saudi-Arabien online bestellt werden.
Wesentliche Treiber von Unterschieden umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Verbraucherkaufhäufigkeit und Produktmix der Allgemeinen Behörde für Statistik, Indikatoren für Online-Bestellungen und Internetumsätze von Unternehmen, Einzelhandelsaktivität sowie in Unternehmensberichten offengelegte Einnahmen aus digitalen Kanälen liefern praktische Signale für Nachfrage, Kategoriezuteilung und Veränderungen im Zeitverlauf.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 35,02 Milliarden USD (2027) | |
| Marktdatenanbieter A | 15,97 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 54,4 % unter dem Wert dieses Berichts für 2027 von 35,02 Milliarden USD, ein Jahr später. Seine Schätzung umfasst physische B2C-Waren und schließt B2B-Käufe und digital vertriebene Dienstleistungen aus. |
| Kommerzieller Forschungsverlag B | 24,62 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 29,7 % unter dem Wert dieses Berichts für 2027 von 35,02 Milliarden USD, zwei Jahre später. Sein früheres Basisjahr lässt Prognosewachstum vor dem Messjahr des Berichts. |
Die Analysten von Mordor Intelligence triangulieren die Schätzung anhand von Haushaltskaufindikatoren, Unternehmens-Online-Bestellmaßnahmen, Einzelhandelsaktivität und von Unternehmen gemeldeten digitalen Umsätzen und überprüfen dann Gesamtwerte und Segmentanteile auf Überschneidungen und Konsistenz.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der Saudi-Arabien E-Commerce-Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 35,02 Milliarden USD geschätzt und soll bis 2032 60,7 Milliarden USD erreichen, bei einer CAGR von 11,63 % im Zeitraum 2027–2032.
Was unterstützt das Wachstum im saudischen Online-Einzelhandel?
Mada-Karten-E-Commerce verzeichnete im ersten Quartal 2026 547 Millionen Transaktionen, und Monsha'at half im Jahr 2025 beim Start einer E-Commerce-Initiative für traditionelle Geschäfte.
Welches Geschäftsmodell führt den saudischen Online-Handel an?
B2C führte im Jahr 2026 mit 73,18 % des Online-Kaufwerts, während B2B im Zeitraum 2027–2032 mit einer CAGR von 13,15 % wachsen soll.
Welche Unternehmen konkurrieren im saudischen Online-Einzelhandel?
Bedeutende Teilnehmer sind Amazon Inc. (Amazon.sa), Noon AD Holdings Ltd., Jarir Marketing Co., United Electronics Co. (eXtra) und Nahdi Medical Co.
Welche Lieferherausforderung schränkt die Expansion des saudischen Online-Einzelhandels ein?
Im Dezember 2025 identifizierte Grant Thornton lange Reisedistanzen, geringe Lieferdichte und arbeitsintensive Lieferung als Treiber hoher Kosten der letzten Meile in Saudi-Arabien.
Welche saudischen Standorte führen den Online-Handel an?
Riad führte im Jahr 2026 mit 34,87 % des Online-Kaufwerts. Die Östliche Provinz soll im Zeitraum 2027–2032 mit einer CAGR von 12,46 % am schnellsten wachsen.