
Größe und Marktanteil des Marktes für digitale Güter
Analyse des Marktes für digitale Güter von Mordor Intelligence
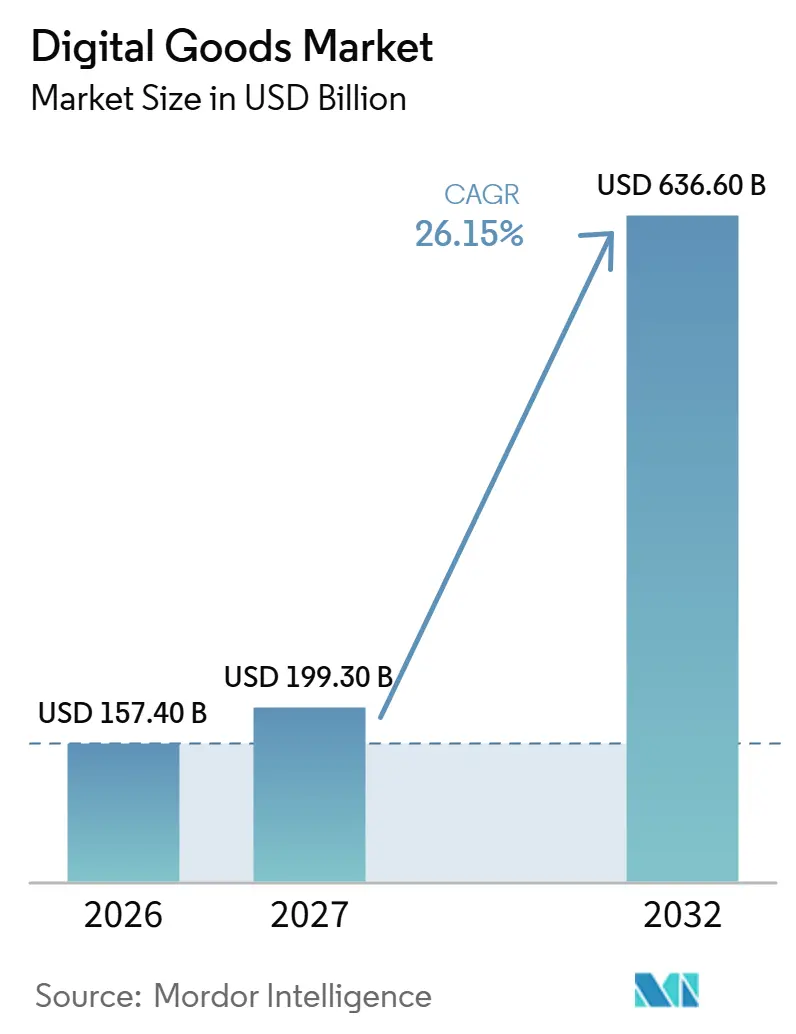
Die Größe des Marktes für digitale Güter wird im Jahr 2026 auf 157,4 Milliarden USD geschätzt und soll im Jahr 2027 199,3 Milliarden USD betragen, bis 2032 636,6 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 26,15 % wachsen.
Der mobile Zugang in Indien vergrößert das potenzielle Publikum für Spiele und gestreamte Inhalte, während die Monetarisierung von Erstellern zusätzliche Einnahmewege in der Inhaltsbeziehung schafft. Bündel verbinden diesen Zugang mit virtuellen Artikeln oder Hörbuch-Zusatzangeboten und erweitern so den kommerziellen Wert desselben Dienstes. Das Stapeln von Abonnements und Plattformprovisionen üben Druck auf Verlängerungsentscheidungen und Lieferantenerlöse aus. Der Wettbewerb erstreckt sich daher auf Inhalte, Publikumsaggregation und Transaktionsverwaltung, wodurch spezialisierte Anbieter neben großen Verbraucherplattformen eine kommerzielle Rolle einnehmen. Das kommerzielle Wachstum hängt vom Wert einer zusätzlichen bezahlten Nutzung und den verbleibenden Nettoeinnahmen zur Aufrechterhaltung der Inhaltsversorgung ab.
Wichtigste Erkenntnisse des Berichts
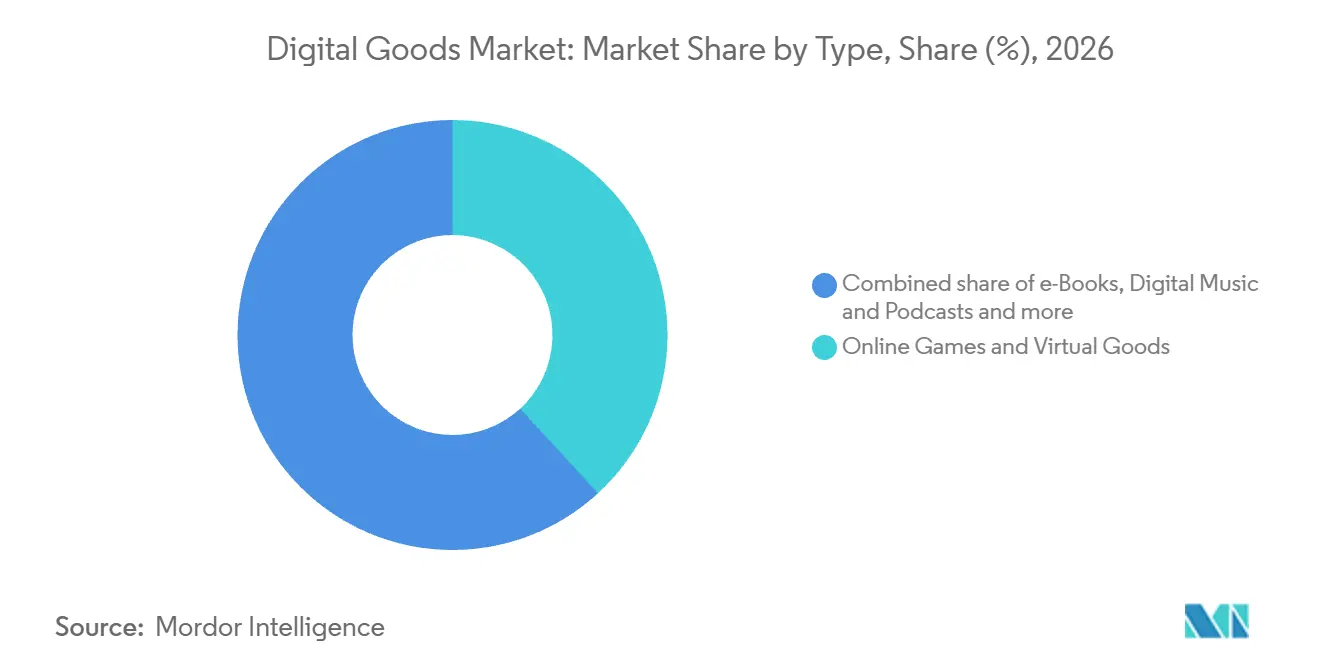
- Nach Typ führten Online-Spiele und virtuelle Güter mit einem Marktanteil von 38,17 % im Markt für digitale Güter im Jahr 2026 und werden voraussichtlich mit einer CAGR von 28,6 % von 2027 bis 2032 am schnellsten wachsen.
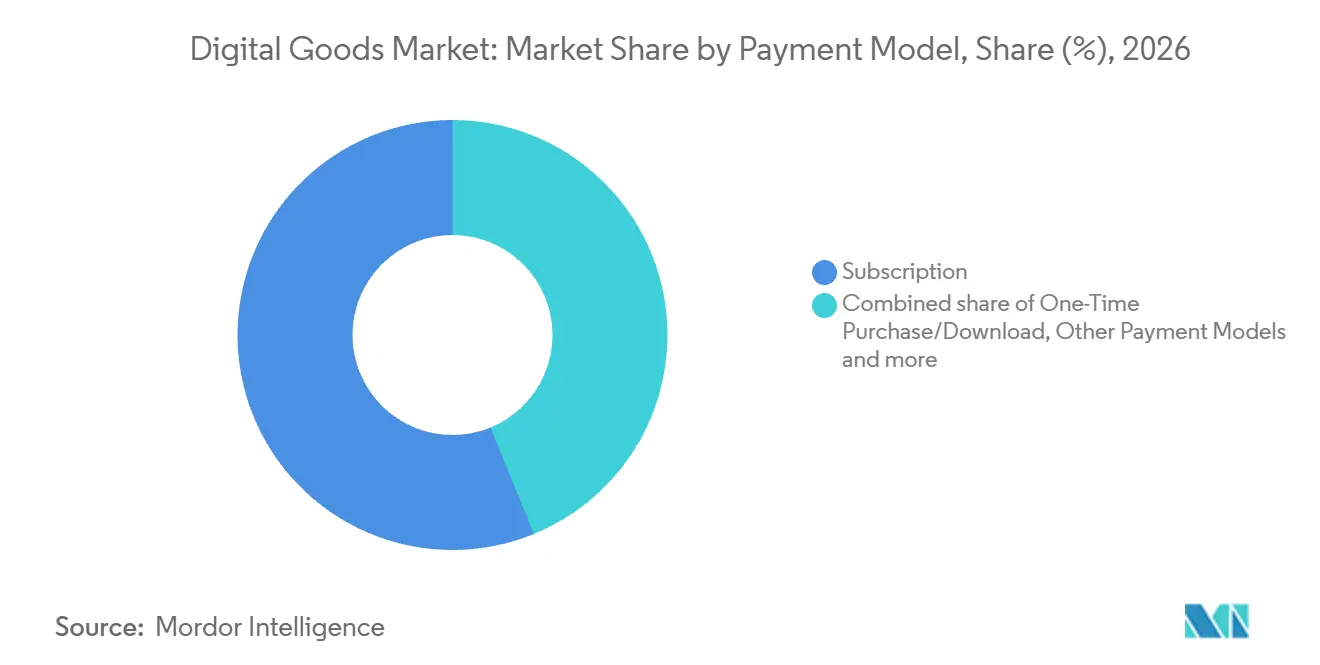
- Bei den Zahlungsmodellen entfielen Abonnements auf einen Anteil von 56,18 % an der Marktgröße für digitale Güter im Jahr 2026, während andere Zahlungsmodelle voraussichtlich mit einer CAGR von 29,6 % von 2027 bis 2032 am schnellsten wachsen werden.
- Smartphones und Tablets führten die Gerätekategorie mit einem Marktanteil von 62,98 % im Jahr 2026 an und werden voraussichtlich mit einer CAGR von 27,9 % von 2027 bis 2032 am schnellsten wachsen.
- Nach Geschlecht hielten männliche Verbraucher im Jahr 2026 einen Marktanteil von 50,77 %, während das Segment „Sonstige” voraussichtlich mit einer CAGR von 30,4 % von 2027 bis 2032 am schnellsten wachsen wird.
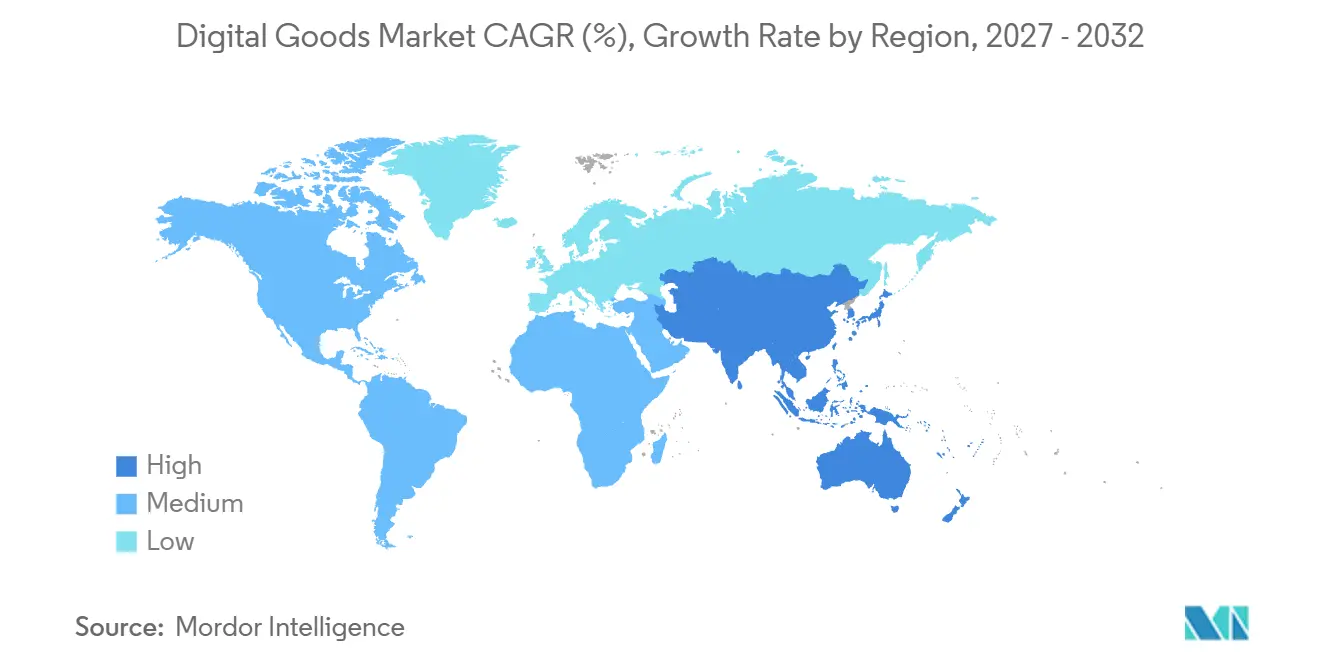
- Geografisch hielt Nordamerika im Jahr 2026 einen Marktanteil von 32,38 %, während der asiatisch-pazifische Raum voraussichtlich mit einer CAGR von 26,5 % von 2027 bis 2032 am schnellsten wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Explosionsartige Mobile-First-Akzeptanz im aufstrebenden asiatisch-pazifischen Raum | +9% | Asiatisch-pazifischer Raum, insbesondere Indien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Creator-Economy-Marktplätzen (z. B. NFTs, In-App-Trinkgelder) | +7.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Kurzfristig (≤ 2 Jahre) |
| Cloud-Gaming und plattformübergreifendes Spielen als Katalysator für In-Game-Käufe | +6.5% | Kanada und das Vereinigte Königreich | Mittelfristig (2–4 Jahre) |
| Audio-Streaming-Bündelung mit Podcast- und Hörbuch-Zusatzangeboten | +5.5% | Vereinigtes Königreich, Deutschland, Frankreich, Australien und Neuseeland | Kurzfristig (≤ 2 Jahre) |
| Regulatorischer Druck für E-Books im K-12-EdTech-Bereich in Nordamerika und den nordischen Ländern | +1.5% | Vereinigte Staaten und Norwegen | Langfristig (≥ 4 Jahre) |
| Telekommunikationsgebündelte Abonnementmodelle treiben die Nachfrage in der MENA-Region an | +2% | Naher Osten und Nordafrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartige Mobile-First-Akzeptanz im aufstrebenden asiatisch-pazifischen Raum
Ein breites Smartphone-Publikum verschafft Anbietern digitaler Inhalte in den aufstrebenden Märkten des asiatisch-pazifischen Raums einen Zugang zu Verbrauchern, ohne dass ein weiteres dediziertes Gerät erforderlich ist, was das Wachstum des Marktes für digitale Güter in der Region unterstützt. Das National Statistical Office Indiens schätzte, dass 96,4 % der Mobiltelefon-Nutzer im Alter von 15 bis 29 Jahren in den 3 Monaten vor seiner Erhebung von Januar bis März 2025 ein Smartphone nutzten. Die TRAI berichtete, dass der durchschnittliche monatliche Datenverbrauch pro mobilem Datenabonnenten in Indien im Geschäftsjahr 2025/26 um 18,49 % auf 25,51 GB gestiegen ist, gegenüber 21,53 GB im Geschäftsjahr 2024/25.[1] In Indien nutzten im Jahr 2025 über 100 Millionen der 143 Millionen Haushalte, die für Video-OTT zahlten, E-Commerce-, Aggregator- oder Telekobündel. Da die meisten zahlenden Haushalte über E-Commerce-, Aggregator- oder Telekobündel erreicht werden, ist die Partnerdistribution der primäre Weg zu zahlenden Video-Abonnenten in Indien.
Monetarisierung von Creator-Economy-Marktplätzen (z. B. NFTs, In-App-Trinkgelder)
Creator-Marktplätze können das Angebot an digitalen Inhalten erweitern, wenn die Einnahmen die Teilnahme für einzelne Produzenten wirtschaftlich sinnvoll machen. Roblox-Ersteller verdienten im Jahr 2025 über das Developer Exchange-Programm 1,5 Milliarden USD, verglichen mit 922,8 Millionen USD im Jahr 2024, wobei Auszahlungen von der Programmberechtigung abhängen – was die Verdienstmöglichkeiten innerhalb des Marktes für digitale Güter unterstreicht. Im Mai 2026 weitete Twitch Abonnements, Bits, Emotes, Abzeichen und Channel Points weltweit auf berechtigte Streamer aus. Streamer benötigten den Partner- oder Affiliate-Status, um Barauszahlungen zu erhalten. Die Kombination aus einem größeren nachgewiesenen Auszahlungspool und einem breiteren Monetarisierungszugang bietet Erstellern mehr Wege, um aus digitalen Erlebnissen und Publikumsbeziehungen Einnahmen zu erzielen. Die Auszahlungsberechtigung trennt den Zugang zu Monetarisierungstools von Bareinkünften, sodass die größere Chance für Ersteller sowohl von der Qualifikation als auch von der Gewinnung zahlender Zielgruppen abhängt.
Cloud-Gaming und plattformübergreifendes Spielen als Katalysator für In-Game-Käufe
Cloud-Gaming-Abonnements können virtuelle Gegenstände als Teil des wiederkehrenden Mehrwerts für Spieler einbinden. Microsoft fügte Fortnite Crew am 18. November 2025 zu Xbox Game Pass Ultimate hinzu und verknüpfte Fortnite-Vorteile mit einem Abonnement, das Xbox Cloud Gaming umfasste. Das Startpaket stellte 1.000 V-Bucks pro Monat für Fortnite-Shop-Artikel bereit, solange Kunden abonniert blieben. Abonnenten begannen nach dem Einloggen in Fortnite und Rocket League auf der Xbox-Konsole, Xbox auf dem PC oder einem unterstützten Gaming-Handheld mit dem Ansammeln von Vorteilen. Microsoft kündigte außerdem die Xbox Play Anywhere-Verfügbarkeit von Fortnite für den 18. November 2025 an, wobei Fortschritt und Käufe den Spielern über Xbox-Konsolen, PC und unterstützte Gaming-Handhelds hinweg folgen. Ein virtueller Gegenstand kann seinen Nutzen behalten, wenn ein Spieler zwischen unterstützten Geräten wechselt, was den Wert eines Kaufs über eine einzelne Spielumgebung hinaus verlängert.
Audio-Streaming-Bündelung mit Podcast- und Hörbuch-Zusatzangeboten
Die Bündelung von Hörbüchern mit einem etablierten Musik- und Podcast-Dienst schafft eine zusätzliche Kaufmöglichkeit innerhalb derselben Hörbeziehung. Spotify berichtete, dass die monatlichen Hörer seines Hörbuchdienstes im Jahr bis Oktober 2026 um fast 40 % gewachsen sind. Bis Oktober 2026 meldete Spotify mehr als 1 Million Audiobooks+-Abonnenten und einen jährlich wiederkehrenden Umsatz von über 100 Millionen USD, etwas mehr als ein Jahr nach dem Start.[2] Am 16. Juli 2025 startete Spotify Audiobooks+, ein monatlich wiederkehrendes Add-on für zusätzliche Hörstunden, für Premium-Nutzer in 11 Ländern, darunter das Vereinigte Königreich, Deutschland und Australien. Am 18. November 2025 wurde das Add-on auf Schweden, Dänemark, Finnland, Island und Monaco ausgeweitet. Da Audiobooks+ auf Premium aufbaut, misst die Abonnentenzahl Hörer, die über den Basisplan hinaus zahlen – was ein in Premium integriertes Kontingent nicht abbilden würde.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbraucherermüdung durch Abonnement-Stapeln in OECD-Märkten | -2.5% | Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Kontrolle von App-Store-Provisionen und Mandate für alternative Abrechnungssysteme | -1.8% | Europäische Union und Vereinigtes Königreich | Kurzfristig (≤ 2 Jahre) |
| Piraterie durch nicht lizenzierte digitale Bibliotheken hemmt den Markt | -1% | Japan, China, Vietnam, Frankreich, Vereinigte Staaten und Brasilien | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standards für digitale Assets hemmen die plattformübergreifende Portabilität | -0.5% | Nordamerika, Europa und asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbraucherermüdung durch Abonnement-Stapeln in OECD-Märkten
Das Stapeln von Abonnements macht die Kundenbindung davon abhängig, welchen Platz ein Dienst innerhalb der kombinierten Verpflichtungen eines Haushalts für bezahlte Inhalte einnimmt. In YouGovs Großbritannien-Umfrage vom Oktober 2025 gaben 23 % der Zuschauer an, dass die Anzahl der bereits gehaltenen Abonnements ihre Entscheidung beeinflussen würde, einen Streaming-Dienst zu kündigen. Die Kosten waren für 70 % ein Faktor, was Erschwinglichkeit zu einem breiteren Anliegen als die bloße Anzahl der Abonnements macht. Diese Drücke schränken zusätzliche Abonnements ein, da eine weitere wiederkehrende Gebühr ihren Platz neben bestehenden Diensten rechtfertigen muss. Eine klar abgegrenzte wiederkehrende Nutzung ist erforderlich, um die Verlängerung zu verteidigen, wenn die Kosten der am häufigsten genannte Einwand der Zuschauer sind, da das Hinzufügen von Titeln die wiederkehrende Gebühr nicht reduziert.
Zunehmende Kontrolle von App-Store-Provisionen und Mandate für alternative Abrechnungssysteme
Apples EU-App-Store-Bedingungen traten am 1. Oktober 2026 in Kraft und erheben 20 % auf digitale Güter und Dienstleistungen, die über alternative In-App-Zahlungsabwicklung erworben werden. Link-out-Käufe unterliegen einem Satz von 15 %, mit reduzierten Sätzen von 10 % für Entwickler in bestimmten Programmen. EU-Entwickler müssen ihre gewählten Zahlungsoptionen 12 Monate lang beibehalten, was die Wahl des Checkout-Wegs mit einer Verpflichtung verbindet. Diese Provisionen verringern die verfügbaren Erlöse zur Finanzierung der Inhaltsproduktion oder Preissenkungen, selbst wenn Entwickler die Zahlung außerhalb des Standardabrechnungssystems abwickeln. Google kündigte im Juni 2026 erweiterte Abrechnungsoptionen für den EWR und das Vereinigte Königreich an, wobei die separate Abrechnungsgebühr für alternative Transaktionen entfällt, während eine Servicegebühr bestehen bleibt – ein weiterer Aspekt für Entwickler in der Branche der digitalen Güter. Ein alternativer Checkout kann eine Abrechnungsgebühr entfernen, während eine Servicegebühr oder Provision bestehen bleibt, sodass Entwickler eine Gebührenstruktur wählen, anstatt Plattformgebühren zu umgehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Spielmonetarisierung geht über die Reichweite des Publikums hinausOnline-Spiele und virtuelle Güter hatten im Jahr 2026 einen Anteil von 38,17 % an der Marktgröße für digitale Güter und sind das am schnellsten wachsende Segment mit einem CAGR von 28,6 % von 2027 bis 2032. Das Gaming-Segment von VNG berichtete, dass seine Zahlungsquote von 3,7 % im Jahr 2024 auf 4,6 % im Jahr 2025 gestiegen ist, ein Anstieg von 0,9 Prozentpunkten. VNG führte die Verbesserung der Monetarisierung auf gezielte Preisgestaltung und Fortschrittsaktualisierungen in seinen etablierten Kerntiteln im Jahr 2025 zurück. Publisher können eine tiefere Monetarisierung etablierter Titel anstreben, ohne die Erweiterung des Publikums zum einzigen Wachstumsmechanismus zu machen.
Video- und OTT-Streaming bieten eine andere Nachfragebasis, wobei 70 % der britischen Haushalte im ersten Quartal 2026 mindestens einen Video-on-Demand-Abonnementdienst nutzen. Dieses Haushaltszugangsmodell gibt Anbietern eine wiederkehrende Beziehung über einen Katalog hinweg, wodurch die Inhaltsbreite Teil des Produktangebots wird, während sich der Markt für digitale Güter in Richtung abonnementbasierter Nutzung entwickelt. Digitale Musik und Podcasts zeigen ebenfalls audiovisuelle Nutzung, wobei 80 % der wöchentlichen US-Podcast-Konsumenten ab 13 Jahren im ersten Quartal 2026 angaben, jemals reine Audio-Podcasts gehört zu haben. In derselben Umfrage gaben 78 % an, beim Hören jemals aktiv Video-Podcasts geschaut zu haben. Die ähnliche Reichweite von Video- und reinem Audiohören unterstützt eine Dual-Format-Veröffentlichung, anstatt davon auszugehen, dass Audio allein jede Nutzungspräferenz bedient.

Nach Zahlungsmodell:
Preisgestaltung und bezahlte Aktivität prägen den UmsatzAbonnements repräsentierten im Jahr 2026 einen Marktanteil von 56,18 % im Markt für digitale Güter und sind damit das größte Segment. Spotify meldete im zweiten Quartal 2026 300 Millionen Premium-Abonnenten, ein Anstieg von 9 % gegenüber dem zweiten Quartal 2025. Der durchschnittliche Umsatz pro Premium-Nutzer stieg im gleichen Zeitraum auf konstanter Währungsbasis um 7,4 %. Bezahlte Reichweite und Umsatz pro Nutzer geben einem Unternehmen mit wiederkehrendem Zugang 2 verschiedene Expansionsquellen. Produkt- und Marktmix glichen einen Teil von Spotifys Preiserhöhungsvorteil aus, sodass der realisierte Ertrag pro Abonnent weniger stark wuchs, als die Preisgestaltung allein implizieren würde.
Das Segment der sonstigen Zahlungsmodelle ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 29,6 % von 2027 bis 2032. Roblox meldete im zweiten Quartal 2026 ein Robux-Ausgabenwachstum von mehr als 20 % im Jahresvergleich bei Erlebnissen außerhalb seiner Top 10. Die Spiele von PLAYSTUDIOS sind kostenlos, und das Unternehmen erzielte historisch gesehen im Wesentlichen alle Einnahmen aus freiwilligen In-Game-Käufen virtueller Währung, was eine Monetarisierung ohne wiederkehrende Zugriffsgebühr veranschaulicht. Einmalige Käufe/Downloads bieten ein separates Modell, veranschaulicht durch Electronic Arts' digitalen Vollspiel-Download-Nettoumsatz von 1,71 Milliarden USD im Geschäftsjahr 2026, ein Anstieg von 16 % gegenüber dem Geschäftsjahr 2025, der hauptsächlich Konsolen- und PC-Spiele sowie bestimmte Lizenzeinnahmen abdeckt. Da dieses Robux-Wachstum aus Erlebnissen außerhalb der Top 10 von Roblox stammte, weitet sich die Ausgabe für In-Game-Währung über eine Handvoll führender Titel hinaus aus, was mit dem schnellen Wachstum dieses Segments übereinstimmt.
Nach Gerät:
Mobile Reichweite trifft auf titelspezifische ZyklenSmartphones und Tablets führten im Jahr 2026 mit einem Anteil von 62,98 % und sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 27,9 % von 2027 bis 2032. Sensor Tower schätzte, dass der globale In-App-Kaufumsatz bei mobilen Spielen im Jahr 2025 fast 82 Milliarden USD erreichte, ein Anstieg von 1,3 % gegenüber 2024. Als unternehmensspezifische Einschränkung berichtete Bilibili für das erste Halbjahr 2026 einen Umsatz aus mobilen Spielen von 2,91 Milliarden CNY (429,5 Millionen USD zum Umrechnungskurs vom 30. Juni 2026), ein Rückgang von 13 % im Jahresvergleich. Das Unternehmen führte den Rückgang auf die hohe Vergleichsbasis des Vorjahres für San Guo: Mou Ding Tian Xia zurück, da der Titel in eine reifere Phase eingetreten ist. Bilibilis Ergebnis zeigt, dass ein reifender Erfolgstitel den mobilen Umsatz eines Publishers senken kann, sodass die Kanalreichweite die Abhängigkeit von einzelnen Veröffentlichungen in der Branche der digitalen Güter nicht beseitigt.
Andere Geräte bieten einen ergänzenden Weg für digitales Audio, wobei Smart Speaker für das Hören im Haushalt genutzt werden. Im Jahr 2025 gaben 63 % der britischen Smart-Speaker-Besitzer an, ihr Gerät für Musik-Streaming zu nutzen, laut Ofcom. Dieselbe Umfrage ergab, dass 58 % ihr Gerät zum Radiohören nutzten. Da das Radiohören unter diesen Besitzern ebenfalls verbreitet ist, konkurriert ein Musikdienst auf demselben Lautsprecher mit dem Radiohören um die Zeit.
Nach Geschlecht:
Kaufmuster informieren über unterschiedliche InhaltsangeboteMännliche Verbraucher bildeten das größte Segment mit einem Anteil von 50,77 % im Jahr 2026. Eurostat stellte fest, dass 17 % der männlichen EU-Internetnutzer im Alter von 16 bis 74 Jahren, die das Internet in den vorangegangenen 3 Monaten genutzt hatten, im Jahr 2025 Spiel-Downloads erwarben. In derselben Bevölkerungsgruppe hatten 9 % im Jahr 2025 ein bezahltes Abonnement für einen Gaming-Streaming-Dienst. Diese 2 Kaufmodi geben Spieleanbietern unterschiedliche Geschäftsbeziehungen, wobei ein einmaliger Download-Kauf und ein fortlaufender Zugang unterschiedliche Verwendungszwecke im Markt für digitale Güter bedienen. Da Downloads fast doppelt so viele männliche EU-Internetnutzer erreichten wie Gaming-Streaming-Abonnements, waren Einmalkäufe der weitverbreitetere Kaufweg für diese Käufer.
Verbraucher im Geschlechtssegment Sonstige sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 30,4 % von 2027 bis 2032. Weibliche EU-Internetnutzerinnen im Alter von 16 bis 74 Jahren, die in den vorangegangenen 3 Monaten online waren, kauften im Jahr 2025 mit etwas weniger als 3 Prozentpunkten Unterschied häufiger E-Books oder Hörbücher online als Männer. Da Sonstige die kleinste der 3 Geschlechtergruppen ist, stellt ein gegebener Anstieg der Gesamtausgaben einen größeren prozentualen Zuwachs dar als bei den größeren Gruppen.
Geografische Analyse
Markt für digitale Güter in Nordamerika
Nordamerika machte im Jahr 2026 einen Anteil von 32,38 % an der Marktgröße für digitale Güter aus und ist damit die größte geografische Region. Deloittes US-Umfrage vom Mai 2026 ergab, dass mehr als 90 % der Verbraucher angaben, ihr Haushalt zahle für mindestens einen Video-Streaming-Dienst, wobei abonnierende Haushalte durchschnittlich 4 Dienste nutzten. Abonnierende Haushalte meldeten durchschnittliche monatliche Ausgaben für bezahltes Video-Streaming von 76 USD über alle Dienste hinweg. Die hohe Haushaltsakzeptanz legt ein größeres Gewicht auf die Ausgaben pro abonnierenden Haushalt als Quelle des US-amerikanischen Video-Umsatzwachstums, wobei die Umfrage einen Anstieg von 9 % im Jahresvergleich meldete.
Markt für digitale Güter im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist die am schnellsten wachsende geografische Region mit einer prognostizierten CAGR von 26,5 % von 2027 bis 2032. Der tatsächliche Umsatz des chinesischen Inlandsmarktes für Spiele stieg im August 2026 laut dem Monatsbericht des Branchenverbandes um 8,08 % im Jahresvergleich. Im selben Monat stieg der tatsächliche Umsatz aus mobilen Spielen im Inland um 8,6 % im Jahresvergleich, während der Umsatz aus Client-Spielen um 2,13 % stieg, sodass das Wachstum in Richtung mobiler Auslieferung tendierte. Für Publisher, die neue Inhalte zuweisen, liefern die August-Ergebnisse einen stärkeren Umsatzwachstumsfall für mobile Spiele in China neben fortgesetzter Client-Spiel-Aktivität.
Das Abonnementpublikum Europas umfasst die EU, wo 33 % der Internetnutzer im Jahr 2025 Film-, Serien- oder Sport-Streaming-Dienste abonnierten. In Südamerika machten brasilianische Werke im August 2025 6,3 % der Katalogwerke auf den 5 meistgesehenen VoD-Plattformen Brasiliens aus, sodass diese Kataloge überwiegend ausländisch blieben. Der Nahe Osten verfügt über ein Publikum mit wiederkehrenden Zahlungen in Saudi-Arabien, wo laut der SCOP-Umfrage 2025 ungefähr 7 von 10 Spielern monatliche elektronische Spielzahlungen leisteten. In Afrika startete MTN Uganda im August 2026 MTNTV mit Afromobile und kombinierte lokales und internationales Fernsehen, Radio, Filme, Sport, Nachrichten und On-Demand-Inhalte. Etablierte bezahlte Teilnahme unterstützt die Inhaltsmonetarisierung in der EU und Saudi-Arabien, während Ugandas telekommunikationsgeführte Aggregation Publishern einen Vertriebspartner bietet und Brasiliens Katalogmix eine Entscheidung zur Platzierung lokaler Inhalte hervorhebt.
Regulatorischer Rahmen und Ausblick
Ausgewählte Rechtsordnungen werden anhand von Regeln verglichen, die verbraucherorientierte Plattformen für digitale Inhalte betreffen, von Datenschutz für Kinder und Inhaltssicherungen bis hin zu App-Überprüfung, Steuerverwaltung und Spielausstellung. Die Bewertungen spiegeln die Perspektive des Plattformbetreibers auf diese spezifischen Verpflichtungen und ihre Umsetzungsrichtung wider. Das Compliance-Risiko einer Plattform folgt ihren Nutzern, inhaltsgenerierenden Funktionen und ihrem Vertriebsmodell, sodass ein einzelner Katalog in verschiedenen Rechtsordnungen unterschiedliche Pflichten tragen kann.
Regulatorische Tabelle
| Entscheidungsfaktor | Vereinigte Staaten | Deutschland | China | Brasilien | Vereinigte Arabische Emirate | Südafrika |
|---|---|---|---|---|---|---|
| Primäre Behörde | Bundeshandelskommission | Bundesnetzagentur als Koordinator für digitale Dienste; Europäische Kommission für die strengsten Regeln für sehr große Plattformen | Cyberspace-Verwaltung Chinas; Telekommunikations-, öffentliche Sicherheits- und Rundfunkbehörden nach Zuständigkeit | Nationale Datenschutzbehörde (ANPD) | Bundessteuerbehörde | Film- und Publikationsausschuss |
| Wichtige Instrumente oder Richtung | Geänderte COPPA-Datenschutzregel für Kinder; die meisten Compliance-Anforderungen galten ab dem 22. April 2026 | EU-Gesetz über digitale Dienste (DSA); Digitale-Dienste-Gesetz | KI-Inhaltskennzeichnungsmaßnahmen in Kraft seit dem 1. September 2025; Entwurf vom Juli 2026 schlägt Kennzeichnung durch KI-Generierungsdienstanbieter gemäß anwendbaren Regeln und verbindlichen nationalen Standards vor | ECA Digital, Gesetz 15.211/2025, in Kraft seit dem 17. März 2026; Durchsetzungsmaßnahmen zur Altersverifikation ab Januar 2027 geplant | Mehrwertsteuer-Leitlinien für elektronische Dienste für automatisch gelieferte Inhalte, einschließlich E-Books, On-Demand-Musik, Filme und Spiele | Film- und Publikationsgesetz; Umsetzungsplan 2026/27 |
| Kommerzielle Auswirkung | Betreiber von Diensten, die sich an Kinder unter 13 Jahren richten oder wissentlich deren Daten erheben, müssen Eltern benachrichtigen und vor der Erhebung, Nutzung oder Weitergabe eine überprüfbare Einwilligung einholen | DSA-Aufsicht für abgedeckte Plattformen, mit bestimmten Ausnahmen für Kleinstunternehmen und kleine Unternehmen | App-Distributoren müssen Kennzeichnungsmaterialien überprüfen, wenn ein App-Anbieter KI-generierte oder synthetische Inhaltsdienste anbietet | Dienste, die sich an Kinder und Jugendliche richten oder wahrscheinlich von ihnen genutzt werden, müssen Altersinformationen erhalten und eigene Mechanismen implementieren, um den Zugang zu altersunangemessenen Inhalten zu verhindern, unabhängig von Betriebssystem-/App-Store-Maßnahmen | Nicht ansässige Verkäufer steuerpflichtiger VAE-Lieferungen müssen sich registrieren, es sei denn, eine andere VAE-Partei ist für die Abführung der Mehrwertsteuer verantwortlich; der Ort elektronischer Dienstleistungen folgt der Nutzung und dem Genuss | Klassifizierung vor der öffentlichen Spielausstellung, einschließlich Demos/Trailer; Verstöße gegen Altersbeschränkungen sind Straftaten |
| Aktuelle politische Attraktivität | Mittel | Mittel | Mittel | Niedrig | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Keine Änderung | Keine Änderung | Verschärfung | Verschärfung | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||||||
Die Vereinigten Staaten und Deutschland erhalten mittlere Bewertungen, da etablierte Pflichten zur elterlichen Einwilligung und Plattformaufsicht den Betriebsaufwand erhöhen, während ihre operativen Rahmenbedingungen Kontinuität unterstützen. Chinas bedingte App-Überprüfungspflicht und der KI-Anbietervorschlag vom Juli 2026 rechtfertigen eine mittlere Bewertung und eine Verschärfung, während die bedingte Mehrwertsteuer-Registrierungspflicht der VAE eine mittlere Attraktivität und Kontinuität unterstützt. Brasilien erhält eine niedrige Bewertung und eine Verschärfung, da unabhängige Altersschutzpflichten mit einem Anpassungsfenster von August bis November 2026 und geplanten Durchsetzungsmaßnahmen zur Altersverifikation ab Januar 2027 kombiniert werden. Südafrikas mittlere Bewertung spiegelt die Klassifizierung für öffentliche Ausstellungen und Altersbeschränkungen wider, und sein Verschärfungsausblick beruht auf den geplanten Umsetzungsarbeiten des Film- und Publikationsausschusses für 2026/27.
Stufen der Wertschöpfungskette
Die Wertschöpfung wird über Inhaltsproduktion, digitale Distribution und Transaktionsverwaltung hinweg verglichen. Take-Two Interactive Software, Inc. entwickelt, betreibt und veröffentlicht interaktive Unterhaltung hauptsächlich über Rockstar Games, 2K und Zynga und erzielt digitale Einnahmen aus Downloads, virtueller Währung und Add-on-Inhalten.[3] Ein separater Merchant-of-Record-Dienst erfasst Transaktionseinnahmen im Rahmen eines Umsatzbeteiligungsmodells und veranschaulicht, wie die Verwaltung neben der Inhaltserstellung zu einem Anbietergeschäft werden kann.
Tabelle zur Wertschöpfungskettenanalyse
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Inhaltsproduktion und -veröffentlichung | Spieleentwickler und -publisher wie Take-Two Interactive Software, Inc. über Rockstar Games, 2K und Zynga | Digitale Downloads, virtuelle Währung und Zusatzverkäufe | Aufrechterhaltung der bezahlten Nutzerbindung bei alternden Titeln | Titelangebot diversifizieren und Zusatzveröffentlichungen staffeln |
| Digitale Entdeckung und Distribution | Betreiber von App- und Spiele-Storefronts wie Apple Inc. und Valve Corporation (Steam) | Apple-Verkaufsprovisionen; Valve-Onboarding-Gebühren, bedingt rückerstattbar | Abhängigkeit von den kommerziellen Bedingungen der Storefront | Eine Mischung aus berechtigten Distributionswegen nutzen |
| Transaktions- und Zahlungsverwaltung | Merchants of Record wie Bright Market, LLC (FastSpring) | Transaktionsprovisionen im Rahmen eines Umsatzbeteiligungsmodells | Provisionslast bei jedem abgeschlossenen Verkauf | Transaktionsgebühren in die produktspezifische Preisgestaltung einbeziehen |
| Quelle: Mordor Intelligence | ||||
Valves nicht erstattungsfähige Steam-Direct-Gebühr von 100 USD pro neuer App ist in einer späteren Zahlung rückerstattbar, nachdem ein Produkt mindestens 1.000 USD an bereinigtem Bruttoumsatz aus dem Steam Store oder In-App-Käufen erreicht hat. Inhalts-Publisher schöpfen Wert aus der Nachfrage nach ihren Produkten, während Storefront- und Transaktionsanbieter Wert aus dem Weg schöpfen, den ein Verkauf nimmt. Jede Transaktion mit virtuellen Artikeln kann nach einem Download-Verkauf Provisionseinnahmen generieren und so die Einnahmen des Intermediärs mit der fortlaufenden bezahlten Aktivität des Publishers verknüpfen.
Wettbewerbslandschaft
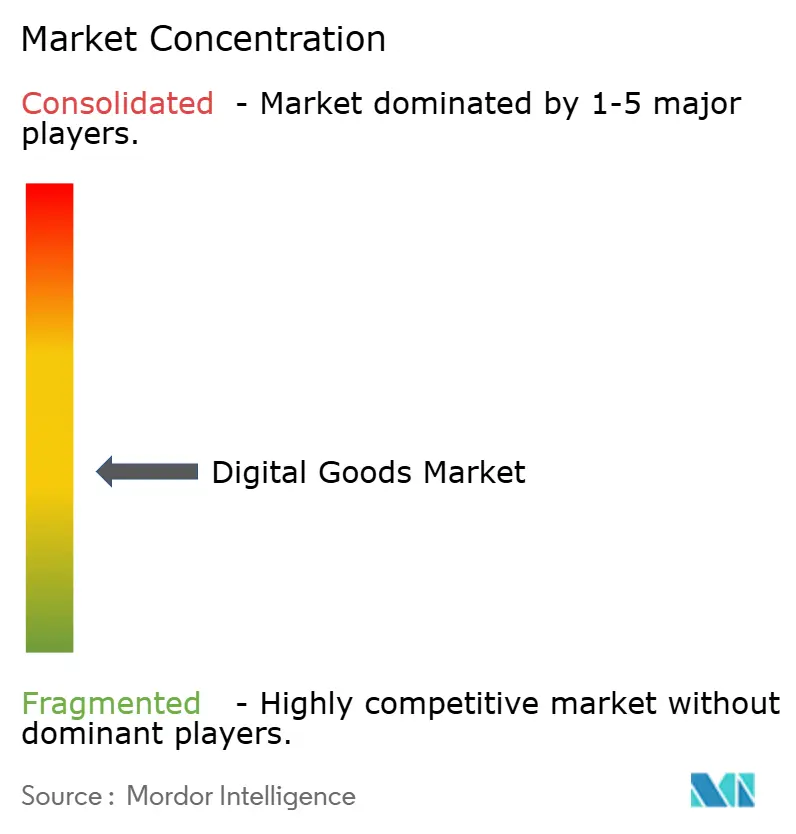
Der Wettbewerb ist über Inhalts- und Handelsrollen fragmentiert, wobei große Verbraucherplattformen neben spezialisierten Abonnements und Transaktionsintermediären tätig sind. Apple Inc.'s App Store verzeichnete im Jahr 2025 durchschnittlich mehr als 850 Millionen wöchentliche Nutzer in 175 Ländern und Regionen und demonstriert damit die Reichweite einer Verbraucherdistributionsplattform. Netflix, Inc. und Walt Disney Company konkurrieren in der Videounterhaltung über Streaming-Dienste, darunter Netflixs Abonnementangebot und Disneys US-amerikanischen ESPN-Direktverbraucherdienst. Bright Market, LLC (FastSpring) bietet Merchant-of-Record-Dienste an, während Skillshare, Inc. unbegrenzten Zugang zu Online-Kreativkursen über Abonnementmitgliedschaften verkauft. Publikumsreichweite und inhaltliche Spezialisierung unterstützen unterschiedliche Wettbewerbspositionen, wobei die Transaktionsverwaltung eine eigenständige Möglichkeit zur Teilnahme am Verkauf digitaler Inhalte darstellt.
Netflixs Umsatz wuchs im zweiten Quartal 2026 um 13,4 % im Jahresvergleich auf 12,56 Milliarden USD, angetrieben hauptsächlich durch Mitgliedschaftswachstum, Preisgestaltung und gestiegene Werbeeinnahmen. Diese gemeinsamen Umsatztreiber geben einem Streaming-Unternehmen mehrere kommerzielle Hebel und kombinieren Publikumsreichweite, Abonnementrendite und Werbeeinnahmen in einem Angebot. Disney berichtete, dass seine Tochtergesellschaft ESPN im vierten Quartal des Geschäftsjahres 2025 ihren vollständigen US-amerikanischen Direktverbraucherdienst und die verbesserte App startete und damit ihr Netzwerkangebot direkt für Fans verfügbar machte. Der strategische Kontrast besteht zwischen der Vertiefung der Monetarisierung einer bestehenden Streaming-Beziehung und der Öffnung des direkten Zugangs zu einem vollständigen Sportportfolio, mit unterschiedlichen Wegen zur Erweiterung der bezahlten Inhaltsnutzung.
Im Mai 2026 gab FastSpring bekannt, eine strategische Investition von LLR Partners gesichert zu haben, die sich dem bestehenden Finanzinvestor Accel-KKR anschloss. Das Ereignis fügt einem Handelsanbieter eine eigenständige Form von Wettbewerbsressourcen hinzu, neben den Publikums- und Inhalts-Assets von Verbraucher-Streaming-Plattformen. Als Merchant of Record erhebt, meldet und führt FastSpring Steuern auf Verkäufe über seine Plattform ab und berechnet diese nach Kundenstandort und Produkttyp. Diese Arbeitsteilung gibt Anbietern digitaler Inhalte einen Weg, die Transaktionssteuerverwaltung auszulagern, während sie ihre Rolle als Publisher, Ersteller oder Produktanbieter behalten. FastSpring kündigte außerdem im Mai 2025 UPI-Unterstützung für Indien sowie Hipercard- und Elo-Unterstützung in Brasilien an und fügte dem Checkout seiner Händler lokale Zahlungsmethoden hinzu.
Marktführer in der Branche für digitale Güter
-
Apple Inc.
-
Netflix, Inc.
-
Walt Disney Company
-
Bright Market, LLC (FastSpring)
-
Skillshare, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für digitale Güter Unternehmen in diesem Bericht
- Apple Inc.
- Amazon.com, Inc.
- Alphabet Inc. (Google)
- Tencent Holdings Ltd.
- Sony Group Corporation
- Netflix, Inc.
- Spotify Technology S.A.
- Adobe Inc.
- Epic Games, Inc.
- Roblox Corporation
- Microsoft Corporation
- Walt Disney Company
- Shopify Inc.
- Bright Market, LLC (FastSpring)
- Udemy, Inc.
- Coursera Inc.
- Skillshare, Inc.
- Bandcamp, Inc.
- Valve Corporation (Steam)
- Deezer S.A.
Wichtige Chancen für Marktteilnehmer
Chancen werden über Hörbuchdistribution und von Erstellern entwickelte Spiele hinweg verglichen, mit Fokus darauf, wie Anbieter ein Publikum erreichen und aus zusätzlicher Inhaltsnutzung Einnahmen erzielen können. Am 7. Oktober 2026 kündigte Spotify Pläne an, den Hörbuchzugang von 22 Märkten auf mehr als 180 bis Ende 2026 auszuweiten. Diese geplante Distributionserweiterung bietet separate Aussichten für die Erweiterung der Verfügbarkeit eines Katalogs und die Verbesserung der Auffindbarkeit innerhalb eines größeren Audioangebots. Roblox startete am 24. Juli 2025 tägliche Engagement-Belohnungen, während Zielgruppenerweiterungs-Belohnungen ein ID-verifiziertes Konto in gutem Ansehen und ein gültiges DevEx-Konto erfordern.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Hörbuchdistribution in neu erschlossenen Märkten | Spotifys geplanter geografischer Rollout Ende 2026 | Hörer in neu erschlossenen Hörbuchmärkten | Ein fokussiertes erstes Hörbuchkatalog für neue Hörer anbieten | Abhängigkeit vom Rollout-Zeitplan | Hörbuchverlage, Autoren und Spotify |
| Auffindbarkeit für spezialisierte Hörbuchkataloge | Mehr als 350.000 Titel für neue Märkte geplant | Hörer, die eine fokussierte Hörbuchauswahl suchen | Eine klare thematische Positionierung nutzen, um einen spezialisierten Katalog zu unterscheiden | Sich innerhalb der geplanten Katalogbreite abzuheben | Spezialisierte Hörbuchverlage und Autoren |
| Engagement-basierte Spielmonetarisierung | Offenes Creator-Rewards-Programm nach dem Start der täglichen Engagement-Belohnungen am 24. Juli 2025 | Roblox-Ersteller, die ansprechende Spiele entwickeln | Auf nachhaltiges Engagement ausrichten und sich separat für Zielgruppenerweiterungs-Belohnungen qualifizieren | Nachhaltiges Engagement gewinnen; Zielgruppenerweiterungs-Belohnungen erfordern außerdem ID-Verifizierung, guten Ansehen und ein gültiges DevEx-Konto | Berechtigte Roblox-Spieleersteller und Roblox |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit ist eine fokussierte Hörbuchdistribution im Rahmen von Spotifys geplantem Expansionsprogramm. Die Breite des geplanten Katalogs macht Distribution und inhaltliche Positionierung zu gemeinsamen kommerziellen Entscheidungen. Ein fokussierter Start rund um ein klar definiertes Hörinteresse gibt Hörbuchverlagen einen praktikablen Einstieg, während Roblox-Ersteller separate Kontoberechtigungsbedingungen für Zielgruppenerweiterungs-Belohnungen erfüllen müssen.
Neueste Industrielle Entwicklungen in Markt für digitale Güter
- Oktober 2026: Spotify kündigte Pläne an, den Hörbuchzugang von 22 auf mehr als 180 Märkte bis Ende 2026 auszuweiten und dabei Streaming- und Kaufoptionen anzubieten.
- August 2026: Apple kündigte überarbeitete Geschäftsbedingungen für Apps in der Europäischen Union an, die am 1. Oktober 2026 in Kraft traten.
- Mai 2026: Twitch begann in der Woche ab dem 13. Mai mit der weltweiten Erweiterung des Zugangs zu Kanalpunkten, Abonnements, Emotes, Abzeichen und Bits für berechtigte Streamer.
Markt für digitale Güter Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der globale Markt für digitale Güter misst die jährlichen Ausgaben für immaterielle Güter und Inhalte, die weltweit in digitaler Form geliefert oder abgerufen werden. Er umfasst bezahlte Käufe und wiederkehrenden Zugang durch Verbraucher und Unternehmenskäufer, klassifiziert nach Produkttyp, Zahlungsmodell, Gerät, Geschlecht der Endnutzer und Geografie.
Ausschlüsse aus dem Geltungsbereich: Physische Bücher, Discs und andere physische Medien, separat verkaufte physische Geräte, Telekommunikations- und Internetzugangsdienste sowie separat verkaufte Cloud-Infrastruktur oder Hosting sowie unbezahlte oder raubkopierte digitale Inhalte sind ausgeschlossen.
Segmentierungsübersicht
- Nach Typ
- E-Books
- Digitale Musik und Podcasts
- Video- und OTT-Streaming
- Online-Spiele und virtuelle Güter
- Sonstige digitale Inhalte (Stockfotos, Vorlagen, Software-Schlüssel)
- Nach Zahlungsmodell
- Einmalkauf/Download
- Abonnement
- Sonstige Zahlungsmodelle
- Nach Gerät
- Smartphones und Tablets
- PCs und Laptops
- Sonstige Geräte
- Nach Geschlecht
- Männlich
- Weiblich
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Übriger asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Mexiko
- Übriges Südamerika
- Naher Osten
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Übriges Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Illustrative Quellen wie die Statistiken zu Kulturkäufen von Eurostat, einschließlich der Metadaten seiner IKT-Erhebung, helfen dabei, bezahlte digitale Abonnements und Downloads von physischen Käufen zu unterscheiden und die Bevölkerung hinter diesen Indikatoren zu klären. Die globalen Konnektivitätsschätzungen der Internationalen Fernmeldeunion informieren über die regionale adressierbare Reichweite, während das Angebots-Verwendungs-Rahmenwerk des U.S. Bureau of Economic Analysis und die Arbeit der WIPO zur Kreativwirtschaft dabei helfen, die Grenzen digitaler Produkte sowie die Rollen von Erstellern, Diensten und Distribution zu definieren.
Unternehmensberichte, 10-K-Berichte, Investorenmaterialien und seriöse Pressemitteilungen können berichtete digitale Umsätze, Abonnenten-, Preis- und Produktnachweise für die Gegenprüfung mit Kategorie- und Regionalsignalen liefern. Diese genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen mit Verlegern digitaler Inhalte, Softwareanbietern, Plattform- und Abonnementbetreibern, Zahlungsspezialisten und Unternehmenskäufern können die Sekundärnachweise zu bezahlten Kategorien, Transaktionswerten und Kanalzuordnung in globalen Regionen überprüfen. Befragte können wichtige Prognosevariablen und Segmentanteile prüfen, Unterschiede zwischen Kundenausgaben und Anbietereinnahmen klären und Lücken für die Triangulation mit Berichten, öffentlichen Statistiken und vergleichbaren Unternehmensoffenlegungen identifizieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 36 % | CXOs: 20 % | APAC: 40 % |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 35 % | EMEA: 32 % |
| Kleinere Marktteilnehmer: 24 % | Manager: 45 % | Amerika: 28 % |
Marktgrößenbestimmung und Prognose
Die Schätzung beginnt von oben nach unten mit den globalen jährlichen bezahlten Ausgaben für die einbezogenen digitalen Produkte und den Zugang, und verteilt dann den Wert nach Typ, Zahlungsmodell, Gerät, Geschlecht und Geografie unter Verwendung des berichteten Verkaufsmix, Nutzungs- und Kaufindikatoren sowie Anbieteroffenlegungen. Die wichtigsten Eingaben sind die adressierbare vernetzte Bevölkerung, die bezahlte Akzeptanz und Kaufhäufigkeit, die Abonnementbindung, die realisierten Ausgaben pro zahlendem Nutzer und die berichteten digitalen Verkäufe nach Produkt und Region. Jede davon hilft dabei, das Publikumswachstum von Veränderungen der Ausgaben pro Käufer zu unterscheiden. Die Szenarioanalyse trägt diese Treiber nach Region und Kategorie weiter, wobei Primärbefragte die Richtung und den praktischen Bereich der Annahmen zu Akzeptanz, Bindung und Ausgaben überprüfen.
Selektive Bottom-up-Prüfungen vergleichen aggregierte Anbieter- und Kanalumsätze ausgewählter Stichproben oder bezahlte Volumina multipliziert mit beobachteten durchschnittlichen Verkaufspreisen mit den Top-down-Gesamtwerten. Wo die Unternehmensabdeckung oder Preise unvollständig sind, verwenden Analysten offengelegte Umsatzmixe, öffentliche Kaufdaten und vergleichbare regionale oder produktbezogene Nachweise als Näherungswerte und behalten die Lücke zur Überprüfung bei, anstatt sie als beobachtete Verkäufe zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren Unternehmensoffenlegungen, offizielle Kauf- und Konnektivitätsindikatoren sowie Marktsignale auf Kategorieebene und untersuchen dann Unterschiede in Abdeckung, Zeitpunkt, Währung und Kunden- gegenüber Anbieterwert vor der Freigabe. Anomalien und große Abweichungen erhalten eine Quellen- und Berechnungsüberprüfung, gefolgt von einer erneuten Kontaktaufnahme, wenn die Antwort eines Befragten mit dokumentierten Nachweisen in Konflikt steht oder eine wesentliche Definition unklar bleibt. Das Modell wird jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Marktereignissen überprüft und in einer abschließenden Überprüfung vor der Lieferung erneut geprüft.
Marktgrße für digitale Güter von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der globale Markt für digitale Güter misst die jährlichen Ausgaben für immaterielle Güter und Inhalte, die weltweit in digitaler Form geliefert oder abgerufen werden.
Zu den wesentlichen Unterschiedstreibern zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Die Schätzung beginnt von oben nach unten mit den globalen jährlichen bezahlten Ausgaben für die einbezogenen digitalen Produkte und den Zugang und verteilt dann den Wert nach Typ, Zahlungsmodell, Gerät, Geschlecht und Geografie unter Verwendung des berichteten Verkaufsmix, Nutzungs- und Kaufindikatoren sowie Anbieteroffenlegungen.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 199,3 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 35,7 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 82,1 % unter dem Wert dieses Berichts für 2027 von 199,3 Milliarden USD, 2 Jahre später. Die Inhaltsschätzung für 2025 verwendet eine Taxonomie aus Tools und Diensten sowie vier Formaten mit einem langsameren angegebenen Prognosepfad als der akzeptierte Ausblick. |
| Globales Beratungsunternehmen B | 152,2 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 23,6 % unter dem Wert dieses Berichts für 2027 von 199,3 Milliarden USD, 2 Jahre später. Die Schätzung verwendet Herstellerumsätze und umfasst physische Geräte sowie werbefinanzierte Lieferung mit einem langsameren angegebenen Prognosepfad. |
Die Analysten von Mordor Intelligence triangulieren Unternehmensoffenlegungen, offizielle Kauf- und Konnektivitätsindikatoren sowie Marktsignale auf Kategorieebene und untersuchen dann Unterschiede in Abdeckung, Zeitpunkt, Währung und Kunden- gegenüber Anbieterwert vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für digitale Güter und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 199,3 Milliarden USD und bis 2032 auf 636,6 Milliarden USD prognostiziert, mit einer CAGR von 26,15 % von 2027 bis 2032.
Was treibt die Nachfrage nach bezahlten digitalen Inhalten an?
Mobiler Zugang, Ersteller-Monetarisierung, Cloud-fähige Spielbündel und Audio-Zusatzangebote unterstützen die Nachfrage. Spotify meldete bis Oktober 2026 mehr als 1 Million Audiobooks+-Abonnenten.
Welche Kategorie digitaler Güter hat den größten Marktanteil?
Online-Spiele und virtuelle Güter führten im Jahr 2026 mit einem Anteil von 38,17 % und werden voraussichtlich mit einer CAGR von 28,6 % von 2027 bis 2032 wachsen.
Welche Unternehmen sind wichtige Teilnehmer im Markt für digitale Güter?
Apple Inc., Netflix, Inc., Walt Disney Company, Bright Market, LLC (FastSpring) und Skillshare, Inc. sind wichtige Teilnehmer.
Was ist eine wichtige Herausforderung für Abonnements digitaler Inhalte?
Das Stapeln von Abonnements kann Druck auf Verlängerungsentscheidungen ausüben. In YouGovs Großbritannien-Umfrage vom Oktober 2025 gaben 23 % der Zuschauer an, dass ihre bestehende Abonnementanzahl ihre Entscheidung beeinflussen würde, einen Streaming-Dienst zu kündigen.
Welche Regionen führen bei der Nachfrage und dem Wachstum digitaler Güter?
Nordamerika hielt im Jahr 2026 einen Anteil von 32,38 %, und der asiatisch-pazifische Raum wird voraussichtlich mit einer CAGR von 26,5 % von 2027 bis 2032 am schnellsten wachsen.