
Größe und Marktanteil des spanischen E-Commerce-Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 121.26 Milliarden US-Dollar |
| Marktgröße (2026) | 130.48 Milliarden US-Dollar |
| Marktgröße (2031) | 181.59 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.83 % |
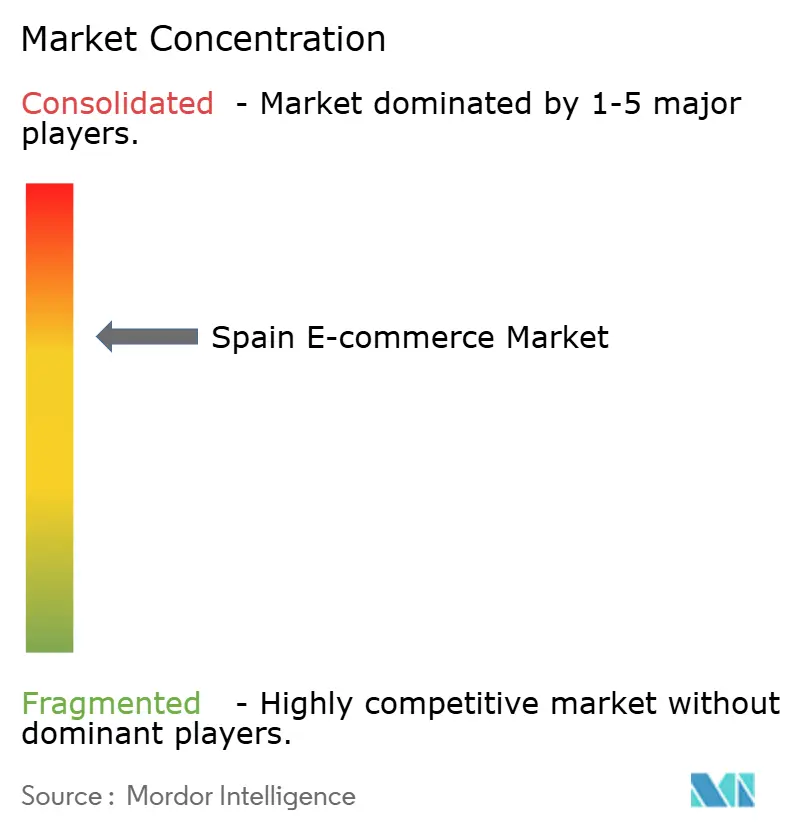
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des spanischen E-Commerce-Markts von Mordor Intelligence
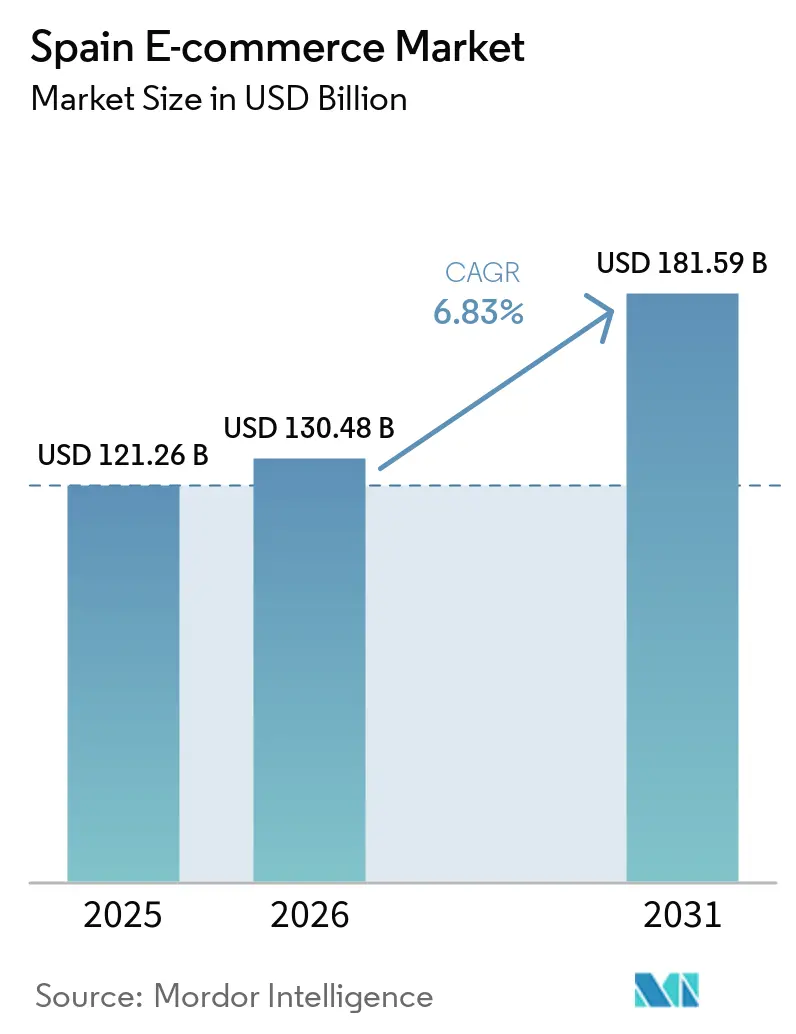
Die Größe des spanischen E-Commerce-Markts wurde im Jahr 2025 auf USD 121,26 Milliarden geschätzt und soll von USD 130,48 Milliarden im Jahr 2026 auf USD 181,59 Milliarden bis 2031 wachsen, bei einer CAGR von 6,83 % während des Prognosezeitraums (2026–2031). Mobile-First-Shopping ist zum Mainstream geworden, da die 5G-Abdeckung 96 % der städtischen Gebiete erreicht, während Bizums Ein-Klick-Konto-zu-Konto-Zahlungen die Checkout-Zeit verkürzen und die Händlergebühren senken. Kit-Digital-Gutscheine im Wert von EUR 3,067 Milliarden (USD 3,46 Milliarden) erleichtern Kapitalengpässe für kleine Unternehmen und veranlassen Zehntausende neuer Online-Shops zur Eröffnung. Die Same-Day-Delivery-Kapazität hat sich über die Korridore Madrid–Barcelona hinaus ausgedehnt und verringert die Servicelücke zwischen lokalen Einzelhändlern und Amazon. Die grenzüberschreitende Nachfrage lateinamerikanischer Verbraucher, die von spanischsprachigen Websites und Euro-Preisen angezogen werden, fügt einen zweiten Wachstumsmotor hinzu.
Wichtigste Erkenntnisse des Berichts
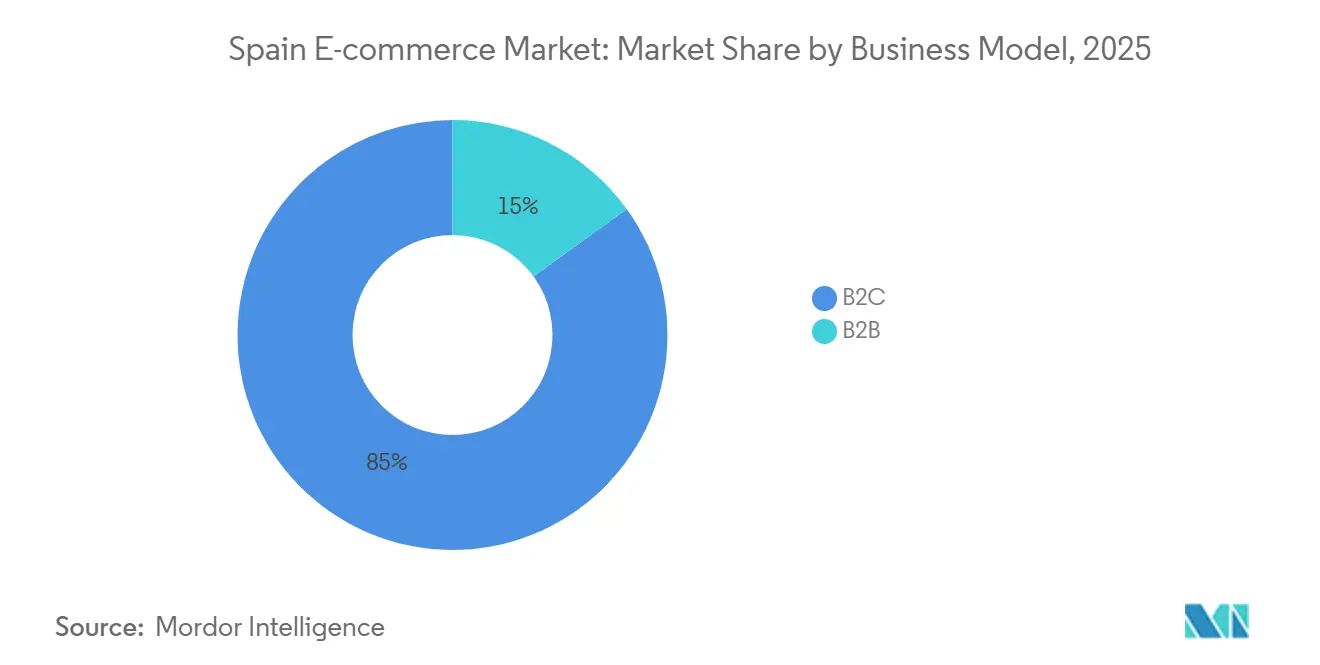
- Nach Geschäftsmodell entfielen Business-to-Consumer-Transaktionen auf 84,97 % des Werts im Jahr 2025, während Business-to-Business bis 2031 voraussichtlich mit einer CAGR von 7,43 % wachsen wird.
- Nach Gerätetyp trieben Smartphones 69,67 % des B2C-Traffics im Jahr 2025 an; Desktop- und Laptop-Kanäle sollen mit einer CAGR von 7,26 % wachsen, da größere Bildschirme überlegte Käufe unterstützen.
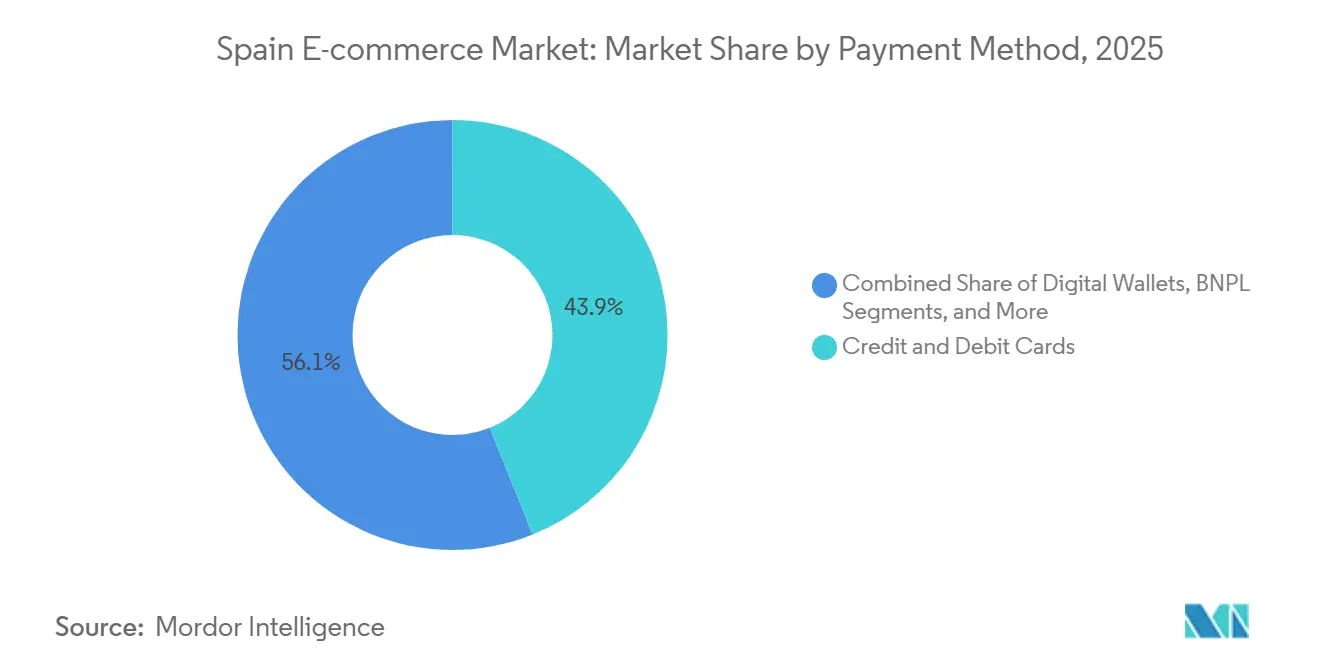
- Nach Zahlungsmethode hielten Kredit- und Debitkarten im Jahr 2025 einen Zahlungsanteil von 43,92 %, während Kauf-jetzt-zahle-später-Lösungen bis 2031 mit einer CAGR von 8,37 % voranschreiten.
- Nach Produktkategorie entfielen auf Mode und Bekleidung 29,49 % der Kategorieausgaben im Jahr 2025, doch Schönheit und Körperpflege soll mit einer CAGR von 7,18 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Verbreitung des Bizum-Sofortzahlungssystems | +1.1% | National, am stärksten in Madrid, Katalonien, Baskenland | Kurzfristig (≤ 2 Jahre) |
| Staatliche Kit-Digital-Zuschüsse zur Beschleunigung der Digitalisierung von KMU | +1.3% | National, frühe Gewinne in Andalusien, Valencianische Gemeinschaft, Galicien | Mittelfristig (2–4 Jahre) |
| Ausbau der Same-Day-Delivery-Netzwerke durch Correos und SEUR | +0.9% | Ballungsräume Madrid, Barcelona, Valencia, Sevilla | Kurzfristig (≤ 2 Jahre) |
| Durch 5G ausgelöster Anstieg des Mobile-First-Shoppings | +1.2% | National, früher in großen städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Nachfrage von lateinamerikanischen spanischsprachigen Käufern | +0.7% | Landesweit, konzentriert auf Mode, Schönheit, Elektronik | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung nachhaltiger Lieferung und Reverse-Logistics-Lösungen | +0.4% | Primär- und Sekundärstädte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verbreitung des Bizum-Sofortzahlungssystems
Bizums Nutzerbasis von 20 Millionen ermöglicht einen Ein-Tipp-Checkout, der Kartennetzwerke umgeht, die Interbankengebühren für Händler senkt und die Wiederkaufrate steigert.[1] Der Dienst verarbeitete 2023 763 Millionen Transaktionen und plant für 2025 eine NFC-Point-of-Sale-Funktionalität, die Online- und Offline-Zahlungserlebnisse vereinheitlicht. Die Governance durch ein Bankkonsortium gewährleistet die Interoperabilität zwischen Instituten und begrenzt die Fragmentierung, die digitale Geldbörsen anderswo in Europa behindert hat. Die regulatorische Angleichung an PSD2 vereinfacht die grenzüberschreitende Compliance, da spanische Verkäufer Lateinamerika anvisieren. Zusammen heben diese Faktoren die Konversionsraten an und erweitern die adressierbare Basis für den spanischen E-Commerce-Markt.
Staatliche Kit-Digital-Zuschüsse zur Beschleunigung der Digitalisierung von KMU
Finanziert durch EU-Wiederaufbaumittel stellt Kit Digital Gutscheine über EUR 12.000 (USD 14.300), EUR 6.000 (USD 7.100) und EUR 2.000 (USD 2.400) bereit, die E-Commerce-Plattformen, Cloud-Bestandstools und digitales Marketing für kleinere Unternehmen subventionieren. Bis 2024 hatten Zehntausende von KMU Zuschüsse beantragt, was die Online-Produktvielfalt und den Wettbewerb deutlich erhöhte. Die Akzeptanz ist besonders stark in Andalusien und Galicien, Regionen, die historisch hinter Madrid und Katalonien in der digitalen Reife zurücklagen. Zertifizierte Anbieterpakete fördern integrierte Point-of-Sale- und Logistiklösungen, die Bestellfehler und Abstimmungskosten reduzieren. Dieser politische Hintergrund unterstützt längerfristige Infrastrukturinvestitionen in Breitband und Cybersicherheit und stärkt die Wachstumsaussichten für den spanischen E-Commerce-Markt.
Ausbau der Same-Day-Delivery-Netzwerke durch Correos und SEUR
Correos hat 1,8 Milliarden EUR (2,03 Milliarden USD) für den Ausbau des Paketnetzwerks bereitgestellt, darunter Elektrotransporter und 2.400 Click-and-Collect-Punkte, um den Same-Day-Service auf die wichtigsten Ballungsräume auszuweiten. Die Micro-Fulfillment-Hubs von SEUR setzen Fahrradkuriere ein, um emissionsarme Zonen zu durchqueren. Schnellere Lieferungen steigern die Kundenzufriedenheit: Globale Umfragen zeigen, dass Same-Day-Optionen die Konversionsrate um bis zu 20 % erhöhen können. Nachhaltigkeitsvorgaben in Madrid und Barcelona begünstigen zusätzlich Spediteure, die frühzeitig auf Dekarbonisierung setzen. Insgesamt heben diese Maßnahmen das Serviceniveau an und stärken die spanische E-Commerce-Logistik, da schnellere und effizientere Liefernetzwerke in den wichtigsten städtischen Märkten ausgebaut werden.
Durch 5G ausgelöster Anstieg des Mobile-First-Shoppings
Spaniens Digital-2026-Agenda trieb 5G bis 2024 auf 96 % städtische und 80 % ländliche Abdeckung.[2] Geringere Latenz unterstützt videobasierte Produktdemos und Augmented-Reality-Anproben und steigert das Engagement auf Mobilgeräten. Einzelhändler setzen Progressive Web Apps ein, die auch in überlasteten Netzwerken schnell laden und die Absprungraten niedrig halten. Die verbesserte Abdeckung bringt auch bisher unterversorgte ländliche Käufer in den spanischen E-Commerce-Markt und verringert das Stadt-Land-Gefälle. Im Prognosezeitraum wird 5G immersive Einkaufsformate wie Live-Stream-Commerce und interaktive Gaming-Kooperationen unterstützen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Last-Mile-Logistik in ländlichen Provinzen erhöht Fulfillment-Kosten | -0.7% | Kastilien-León, Extremadura, Kastilien-La Mancha, Aragonien, ländliches Galicien | Mittelfristig (2–4 Jahre) |
| Anhaltende Nachnahmekultur begrenzt die Online-Zahlungskonversion | -0.9% | Landesweit, stärker bei älteren Bevölkerungsgruppen und in ländlichen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Strenge LOPDGDD/DSGVO-Durchsetzung erhöht KMU-Compliance-Kosten | -0.3% | National, stärker belastend für Kleinstunternehmen | Langfristig (≥ 4 Jahre) |
| Hohe Produktrückgabequoten im Modesegment schmälern Margen | -0.6% | National, konzentriert bei reinen Online-Modehändlern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Nachnahmekultur begrenzt die Online-Zahlungskonversion
Bargeld machte 2025 36 % der physischen Point-of-Sale-Transaktionen in Spanien aus, den höchsten Anteil in Europa. Nachnahme erschwert die Abstimmung, erhöht das Rücksendungsrisiko und verursacht zusätzliche Kurierbearbeitungskosten. Ältere Verbraucher misstrauen der Sicherheit digitaler Zahlungen, ein Gefühl, das durch die 367 Bußgelder in Höhe von insgesamt EUR 30 Millionen (USD 33,8 Millionen) verstärkt wird, die die spanische Datenschutzbehörde im Jahr 2023 verhängte.[3] Während Bizum und digitale Geldbörsen jüngere Kohorten ansprechen, haben Händler weiterhin operativen Mehraufwand, bis die Bargeldpräferenz nachlässt. Dieses Gegenwind-Szenario schränkt das volle Potenzial des spanischen E-Commerce-Markts ein.
Fragmentierte Last-Mile-Logistik in ländlichen Provinzen erhöht Fulfillment-Kosten
Lieferkosten in dünn besiedelten Provinzen können 30 %–50 % über den städtischen Tarifen liegen, da die Routenoptimierung schwierig ist. Landbewohner machen 20 % der spanischen Bevölkerung aus, generieren jedoch einen deutlich geringeren Anteil der E-Commerce-Bestellungen, was die Netzwerkskalierung hemmt. Correos weitet die Abdeckung aus, aber Same-Day-Versprechen bleiben in vielen Gebieten wirtschaftlich nicht realisierbar. Begrenzte Paketfächer und die Abhängigkeit von veralteten Transporterrouten verlängern die Transitzeiten und mindern die Kundenzufriedenheit. Sofern Drohnen- oder autonome Fahrzeugpiloten nicht tragfähig werden, wird die ländliche Logistik das Aufwärtspotenzial für den spanischen E-Commerce-Markt begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Digitalisierung der Beschaffung verändert den UnternehmenseinkaufBusiness-to-Consumer-Transaktionen machten 84,97 % des Werts im Jahr 2025 aus, aber Business-to-Business-Umsätze sollen mit einer Wachstumsrate von 7,43 % bis 2031 übertreffen. Katalysatoren sind Kit-Digital-Zuschüsse, die ERP-Integrationen finanzieren und es Großhändlern ermöglichen, Bestellungen und Bestandssynchronisierung zu automatisieren. Höhere durchschnittliche Bestellwerte verbessern die Working-Capital-Effizienz, während digitale Kataloge die Einhaltung der Beschaffungsvorschriften des öffentlichen Sektors vereinfachen. Grenzüberschreitende B2B-Ströme aus Lateinamerika nutzen die gemeinsame Sprache und Spaniens EU-Handelsvorteile und sorgen für Widerstandsfähigkeit in Verbraucher-Abschwungphasen.
Omnichannel-Einzelhändler verfeinern weiterhin Click-and-Collect und verwandeln Filialnetzwerke in Mikro-Fulfillment-Knoten. Inditex nutzt Echtzeit-Bestandstransparenz, um Online-Bestellungen aus lokalen Zara-Filialen zu kommissionieren, was die Last-Mile-Distanz verkürzt und die Kundenbindung stärkt. Amazons Fulfillment-Netz mit 40 Standorten intensiviert den Preiswettbewerb, erhöht aber auch die Kundenerwartungen und veranlasst inländische Akteure, Geschwindigkeit und kostenlose Rückgaberichtlinien anzupassen. B2B-Plattformen müssen mit gestaffelten Preisen, ausgehandelten Kreditkonditionen und regulatorischer Dokumentation umgehen, aber einmal digitalisiert, schaffen diese Komplexitäten hohe Wechselkosten und vertiefen den Burggraben des spanischen E-Commerce-Markts.
Nach Gerätetyp:
Große Bildschirme unterstützen überlegte KäufeMobilgeräte generierten 2025 69,67 % des Traffics und die Mehrheit der Transaktionen. Der Desktop-Traffic soll jedoch mit einer CAGR von 7,26 % wachsen, da Käufer hochpreisige Elektronik und Möbel recherchieren, die von größeren Displays profitieren. Der Marktanteil des spanischen E-Commerce-Markts bei Desktop-Kanälen könnte bis zum Ende des Prognosezeitraums in Bezug auf den Umsatz 35 % übersteigen, trotz geringerer Besucherzahlen. Rich-Media-Konfiguratoren, Nebeneinandervergleiche von Spezifikationen und Finanzrechner sind auf Laptops nach wie vor einfacher zu bedienen und fördern höhere durchschnittliche Bestellwerte.
Einzelhändler setzen responsive Websites ein, sodass gespeicherte Warenkörbe nahtlos zwischen Geräten übertragen werden und Käufer, die auf Smartphones stöbern, den Checkout auf Desktops abschließen können. 5G reduziert die mobile Latenz, aber Akkubeschränkungen und Benachrichtigungsüberflutung veranlassen einige Käufer weiterhin, für die endgültige Zahlung auf größere Bildschirme zu wechseln. Voice-Shopping über intelligente Assistenten hat eine Nischenanziehungskraft, hauptsächlich für wiederkehrende Lebensmittelbestellungen, aber verbesserte Verarbeitung natürlicher Sprache könnte seine Rolle im Laufe der Zeit steigern. Die Gerätediversität verpflichtet Händler, ein konsistentes Branding und eine konsistente Funktionalität über alle Touchpoints hinweg aufrechtzuerhalten und so das Wachstum für den spanischen E-Commerce-Markt zu sichern.
Nach Zahlungsmethode:
Ratenzahlungsflexibilität gewinnt an DynamikKarten kontrollierten 2025 43,92 % des Checkout-Anteils, doch ihre Dominanz schwindet, da die Akzeptanz von Kauf-jetzt-zahle-später (BNPL) zunimmt. BNPL-Volumina wuchsen 2025 um mehr als 8 % im Jahresvergleich und erfassen jüngere Bevölkerungsgruppen, die transparente Raten ohne revolvierende Zinsen bevorzugen. Die Marktgröße des spanischen E-Commerce-Markts für digitale Geldbörsen-Zahlungen, zu denen Bizum, PayPal und Apple Pay gehören, erreichte 2025 USD 27 Milliarden. Allein Bizum trieb 21 % der E-Commerce-Transaktionen an, die höchste Penetration bankbasierter Sofortzahlungen in Westeuropa.
Regulierungsbehörden erwägen strengere BNPL-Regeln, um Kreditwürdigkeitsprüfungen an Bankstandards anzupassen. Händler schätzen derweil höhere Konversionsraten und größere Warenkörbe, wenn BNPL verfügbar ist. Nachnahme nimmt relativ gesehen weiter ab, bleibt aber dort bestehen, wo Breitband- und Kartenpenetration zurückbleiben. Die Zahlungsdiversifizierung verringert die Abhängigkeit von einer einzigen Zahlungsschiene und schützt den spanischen E-Commerce-Markt vor systemischen Ausfällen oder Gebührenerhöhungen.

Nach Produktkategorie:
Schönheit überholt das Ausmaß der ModeMode führte mit 29,49 % der Ausgaben im Jahr 2025, was Spaniens starkes Fast-Fashion-Erbe widerspiegelt. Schönheit und Körperpflege soll mit 7,18 % wachsen und den Abstand verringern, da Influencer-Marketing Probierkäufe und Nachkäufe antreibt. Online-Schönheitskäufer bevorzugen Video-Tutorials und virtuelle Anproben, die 5G reibungsloser macht und die Entdeckungs-zu-Kauf-Zyklen verkürzt. Unterhaltungselektronik bleibt zyklisch, profitiert aber vom 5G-Handset-Austausch und der Nachfrage nach Hardware für ortsunabhängiges Arbeiten. Online-Lebensmittel und -Getränke machen noch immer einen einstelligen Anteil am Lebensmitteleinzelhandel aus, steigen aber schnell mit 30-Minuten-Lieferversprechen in dicht besiedelten Städten.
Hohe Rückgabequoten von bis zu 37,5 % bei Premium-Bekleidung belasten die Margen und erhöhen den CO₂-Fußabdruck. Einzelhändler reagieren mit Größenempfehlungsalgorithmen und kostenpflichtigen Mitgliedschaftsmodellen, die Logistikkosten ausgleichen. Abonnementdienste für Heimwerker- und Haustierbedarf schaffen wiederkehrende Einnahmequellen. Die Kategoriediversifizierung schützt Verkäufer vor Modevolatilität und stärkt die Gesamtresilienz des spanischen E-Commerce-Markts.
Geografische Analyse
Madrid und Katalonien generierten 2025 den Löwenanteil der Online-Ausgaben, unterstützt durch dichte Logistikanlagen, höhere verfügbare Einkommen und frühe Bizum-Akzeptanz. Amazons Kapitalaufwendungen intensivierten die Same-Day-Abdeckung in beiden Ballungsräumen, während Inditex Filialnetzwerke für zweistündiges Click-and-Collect nutzte. Die Unternehmenskonzentration der Gemeinschaft Madrid stärkt die B2B-Beschaffung, und Kataloniens Fertigungsbasis unterstützt exportorientierte Transaktionen.
Andalusien und die Valencianische Gemeinschaft, obwohl heute kleiner, sollen bis 2031 die am schnellsten wachsenden Regionen sein. Same-Day-Delivery hat sich auf Sevilla, Málaga und Valencia ausgeweitet und verringert Serviceunterschiede. Kit-Digital-Gutscheine beschleunigen die KMU-Einbindung in diesen Regionen und erweitern die Produktvielfalt und die lokale Beschäftigung. Die 5G-Abdeckung im ländlichen Raum, jetzt bei 80 %, ermöglicht mobiles Einkaufen in bisher unterversorgten Gemeinden und vergrößert den Fußabdruck des spanischen E-Commerce-Markts.
Andere autonome Gemeinschaften zeigen gemischte Dynamiken. Die Industriecluster des Baskenlandes treiben die B2B-Nachfrage an, während Galicien mit verstreuten Siedlungen kämpft, die die Lieferkosten erhöhen. Kastilien-León und Aragonien sehen sich mit 30 %–50 % höheren Kosten pro Paket konfrontiert, was Plattformen zwingt, Aufschläge zu erheben oder Serviceniveaus zu begrenzen. Öffentliche Breitbandinvestitionen zielen darauf ab, die Lücke zu schließen, doch die physische Logistik bleibt die bindende Einschränkung für die landesweite Parität.
Regulatorisches Umfeld
Der spanische E-Commerce-Betrieb unterliegt EU-weiten Verpflichtungen und spanienspezifischer Durchsetzung, wobei die Comisión Nacional de los Mercados y la Competencia (CNMC) als nationaler Digital Services Coordinator für die Aufsicht im Einklang mit dem EU-Gesetz über digitale Dienste (Verordnung 2022/2065) benannt wurde. Spanien treibt außerdem Änderungen des Gesetzes 34/2002 (LSSI-CE) voran, um die Governance und Sanktionierung digitaler Dienste anzugleichen und die Compliance-Erwartungen an Plattformen in Bezug auf Inhalte, Transparenz und Pflichten von Vermittlungsdiensten zu verschärfen.
Im Bereich Steuern und Transaktions-Compliance legt die Leitlinie der Agencia Tributaria Änderungen der E-Commerce-Import- und Mehrwertsteuerprozesse fest, die ab dem 1. Juli 2026 gelten, einschließlich aktualisierter Anforderungen an Zollanmeldungen für Sendungen mit geringem Wert und Anpassungen im Zusammenhang mit dem bisherigen Schwellenwert für die Behandlung geringwertiger Waren. Für den Inlandshandel legt das Real Decreto 238/2026 technische Anforderungen und Interoperabilitätsstandards für die verpflichtende B2B-E-Rechnungsstellung fest, wodurch der Integrationsbedarf für ERP-Systeme, Rechnungsplattformen und Verkäufer-Tools auf Marktplätzen steigt, um standardisierte Daten- und Austauschformate zu unterstützen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt bei Händlern und Marken, die über Direct-to-Consumer-Webshops und mobile Apps verkaufen, doch die Nachfragebündelung ist auf Marktplätzen wie Amazon.es, El Corte Inglés, PcComponentes, AliExpress España, Carrefour España und Worten erheblich. Die Zahlungsannahme ist eine zentrale Konversionsebene: Karten bleiben wichtig, während lokale Instant-Payments von Konto zu Konto über Bizum neben PayPal, Apple Pay und Google Pay zu einer gängigen Zahlungsmethode an der Kasse geworden sind. Dies hält den Druck auf Händler aufrecht, eine mehrgleisige Zahlungsorchestrierung und Betrugskontrollen zu managen.
Die Auftragsabwicklung stützt sich stark auf den inländischen Straßentransport, wobei Paketnetzwerke von Correos, SEUR und MRW angeführt werden, während internationale Warenströme über bedeutende Häfen (Algeciras, Barcelona, Valencia) abgewickelt werden. Die sichtbarsten Engpässe liegen bei der Wirtschaftlichkeit der letzten Meile und der Infrastrukturkapazität: Ballungsräume (Madrid, Barcelona, Valencia) sehen sich mit Überlastung und Kostendruck konfrontiert, während ländliche Provinzen strukturell höhere Zustellkosten pro Paket tragen. Im Jahr 2026 stellten Kapazitätsbeschränkungen im Stromnetz in logistikintensiven Korridoren rund um Madrid und Guadalajara eine weitere Einschränkung für die Entwicklung neuer Verteilzentren dar, was den Wert von Mikro-Fulfillment, filialbasierter Kommissionierung und Paketschließfachnetzwerken bei der Erweiterung des Servicelevels erhöhte.
Wettbewerbslandschaft
Der spanische E-Commerce-Markt weist ein Trio von Schwergewichten auf – Amazon, El Corte Inglés und Inditex –, die gemeinsam einen beträchtlichen, aber nicht dominanten Anteil halten und damit ausreichend Raum für Nischenspezialisten lassen. Amazon betreibt mehr als 40 Logistikstandorte und bietet ein unübertroffenes Sortiment und Same-Day-Reichweite. El Corte Inglés wandelt Filialen in Fulfillment-Knoten um und skaliert seinen Marktplatz, um bis 2026 5.000 Drittanbieter einzubinden. Inditex, mit EUR 10,2 Milliarden (USD 11,5 Milliarden) Online-Umsatz, verbindet Filialbestand und digitale Nachfrage, verkürzt Last-Mile-Distanzen und verbessert die Abverkaufsquote.
Quick-Commerce-Akteure wie Glovo kooperieren mit Lebensmittelhändlern für Lieferungen in unter 30 Minuten und testen die Grenzen der Wirtschaftlichkeit städtischer Dichte. Fachhändler wie MediaMarkt und PcComponentes konkurrieren durch Expertenberatung und gebündelte Dienstleistungen und differenzieren sich jenseits des Preises. Der Compliance-Aufwand durch strenge Datenschutzdurchsetzung begünstigt größere Plattformen mit rechtlichen Ressourcen und drängt kleinere Verkäufer zur Marktplatzaggregation. Investitionsschwerpunkte umfassen künstliche Intelligenz für personalisierte Suche, Augmented Reality für Produktvisualisierung und Blockchain für Lieferkettentransparenz, alles ermöglicht durch allgegenwärtige 5G-Bandbreite.
Chancen bestehen weiterhin in der ländlichen Abdeckung und grenzüberschreitenden Strömen aus Lateinamerika. Logistikinnovationen, darunter Paketfächer an Tankstellen und geplante Drohnenversuche, könnten neue Käuferkohorten erschließen. Da nachhaltige Liefermandate strenger werden, werden Spediteure mit elektrifizierten Flotten Vorteile als Erstmover genießen und ihre Rolle im sich entwickelnden spanischen E-Commerce-Markt festigen.
Marktführer der spanischen E-Commerce-Branche
-
Amazon EU S.à r.l.
-
El Corte Inglés S.A.
-
PC Componentes y Multimedia S.L.
-
Centros Comerciales Carrefour S.A.
-
Zara Spain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Spanischer E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon EU S.à r.l.
- El Corte Inglés S.A.
- Alibaba Group Holding Ltd.
- Centros Comerciales Carrefour S.A.
- Inditex S.A.
- Adevinta Spain S.L.U.
- eBay Inc.
- Zara Spain
- MediaMarkt Iberia S.A.U.
- PC Componentes y Multimedia S.L.
- Decathlon España S.A.U.
- Leroy Merlin España S.L.U.
- Zalando SE
- Mercadona S.A.
- Distribuidora Internacional de Alimentación S.A.
- Perfumerías Primor S.L.
- Glovoapp23 S.L.
- Promofarma by DocMorris
- Alcampo S.A.
Marktchancen und Zukunftsaussichten
Die compliance-getriebene Digitalisierung schafft neue adressierbare Ausgaben im Bereich B2B-E-Commerce-Enablement. Das Real Decreto 238/2026 zur verpflichtenden B2B-E-Rechnungsstellung und Interoperabilität erhöht die Nachfrage nach Rechnungsplattformen, ERP-Konnektoren und Marktplatz-Verkäuferdiensten, die konforme strukturierte Rechnungen erstellen und austauschen können, während gleichzeitig Prüfbarkeit und Data-Governance-Kontrollen in Spaniens strengem Datenschutzumfeld aufrechterhalten werden.
Zahlungen und grenzüberschreitender Checkout stellen ebenfalls eine Chance dar, da Infrastrukturaufrüstungen die Reichweite von Instant-Payments über inländische Anwendungsfälle hinaus erweitern. Im Juli 2026 startete BBVA die Teilnahme an Swifts neuem Retail-Zahlungssystem in Spanien durch die Integration mit der Iberpay-Infrastruktur, die schnellere internationale Retail-Zahlungen unterstützt. Dies kann die Reibungsverluste bei grenzüberschreitenden Bestellungen und Rückerstattungen verringern. Generell besteht weiterhin ungenutztes Potenzial bei der ländlichen Auftragsabwicklung und dem Retourenmanagement, wo sich Transportunternehmen und Plattformen durch Paketschließfachdichte, geplante Zustellung und Reverse-Logistics-Tools differenzieren können, die die mit hohen Retourenquoten im Modebereich und der strukturell höheren ländlichen Zustellprämie verbundene Kostenlast senken.
Neueste Industrielle Entwicklungen in Spanischer E-Commerce-Markt
- Juni 2026: Amazon verlegte den Prime Day in Spanien auf Juni und erweiterte die Aktion auf vier aufeinanderfolgende Tage. Das längere Kampagnenfenster erhöht die Nachfragespitzen, die die Fulfillment-Kapazität, Transportpartnerschaften und Bestandsplanung über Marktplätze und Marken-Webshops hinweg auf die Probe stellen.
- März 2026: PcComponentes eröffnete ein neues 662 Quadratmeter großes Ladengeschäft in der Calle Balmes im Zentrum von Barcelona und ersetzte damit seinen bisherigen Standort in der Stadt. Der Schritt stärkt ein Omnichannel-Modell, bei dem Filialen als Verkaufs- und Servicekontaktpunkte fungieren, die die Online-Konversion und den Support nach dem Kauf für Elektronikprodukte unterstützen.
- Januar 2025: Amazon Spanien eröffnete zwei Fulfillment-Zentren in Zaragoza und Sevilla, wodurch etwa 500.000 Quadratmeter an Kapazität und 1.500 feste Arbeitsplätze hinzukamen. Die zusätzlichen Knotenpunkte stärken die schnellere Zustellabdeckung über den Korridor Madrid-Barcelona hinaus und erhöhen den Wettbewerbsdruck auf inländische Einzelhändler, mit den Servicelevels gleichzuziehen.
Spanischer E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik wird der spanische E-Commerce-Markt als der Wert der Waren und Dienstleistungen definiert, die über Online-Kanäle zwischen in Spanien ansässigen Käufern und Verkäufern abgewickelt werden, einschließlich Unternehmens- und Verbraucherkäufen, gemessen auf Basis des Bruttotransaktionswerts.
Ausschlüsse aus dem Umfang: Stationäre Einzelhandelsumsätze, informeller Social-Selling ohne Online-Checkout-Prozess sowie reine Logistik- oder Zahlungsdienstleistungserlöse sind ausgeschlossen, sofern sie nicht in den Online-Transaktionswert eingebunden sind.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2B
- B2C
- Nach Gerätetyp für B2C-E-Commerce
- Smartphone und Mobilgerät
- Desktop und Laptop
- Andere Gerätetypen
- Nach Zahlungsmethode für B2C-E-Commerce
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Kauf-jetzt-zahle-später
- Andere Zahlungsmethoden
- Nach Produktkategorie für B2C-E-Commerce
- Schönheit und Körperpflege
- Haarpflege
- Hautpflege
- Kosmetik und Schönheit
- Andere Produktkategorien für Schönheit und Körperpflege
- Unterhaltungselektronik
- Mobilgeräte
- PCs und Laptops
- Audiogeräte
- Gaming-Geräte
- Andere Produktkategorien für Unterhaltungselektronik
- Mode und Bekleidung
- Kleidung
- Schuhe
- Modezubehör
- Andere Produktkategorien für Mode und Bekleidung
- Lebensmittel und Getränke
- Verpackte Lebensmittel
- Backwaren und Süßwaren
- Fleisch, Geflügel und Meeresfrüchte
- Andere Produktkategorien für Lebensmittel und Getränke
- Möbel und Heim
- Wohnmöbel
- Büromöbel
- Gartenmöbel
- Andere Produktkategorien für Möbel und Heim
- Andere Produktkategorien
- Schönheit und Körperpflege
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns dabei, die Rahmenbedingungen für die Erfassung des E-Commerce-Werts in Spanien festzulegen und lieferte zugleich den Ausgangspunkt für Zeitreihen zur digitalen Akzeptanz und zum Ausgabeverhalten. Wir stützten uns auf öffentliche Statistiken und offizielle Veröffentlichungen, wie etwa Aktualisierungen der spanischen Nationalen Kommission für Märkte und Wettbewerb (CNMC), Indikatoren der digitalen Wirtschaft von Eurostat, Zahlungsstatistiken der Europäischen Zentralbank und der Bank von Spanien sowie Haushaltskonsum- und Preisreihen der OECD. Darüber hinaus nutzten wir verlässliche Offenlegungen wie Jahresberichte und Investorenpräsentationen großer Einzelhändler, Marktplätze, Kurierdienste und Zahlungsdienstleister, um Kategorienmix, grenzüberschreitende Intensität und typische Provisionsraten zu verstehen.
Um die Annahmen realistisch zu halten, haben wir wichtige Eingaben anhand seriöser Presseberichte und Verbandsveröffentlichungen wie Adigital sowie Branchenverbänden aus dem Einzel- und Paketlieferungsbereich gegengeprüft. Für den Unternehmens- und Kategorienkontext haben wir selektiv auf kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzkennzahlen sowie sendungsbasierte Import-Export-Daten zurückgegriffen, wenn grenzüberschreitende Warenströme einer Bestätigung bedurften. Die hier aufgeführten Quellen sind exemplarisch; für die Datenerhebung, Validierung und Klärung wurden auch zahlreiche weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf die Validierung der Verteilung des Online-Bruttoumsatzvolumens auf B2C und B2B sowie auf die Verschiebungen im Geräte- und Zahlungsmix in Spanien (einschließlich des BNPL-Anteils, der häufig uneinheitlich behandelt wird). Wir sprachen mit einer Mischung aus Online-Händlern, Marktplätzen, markengeführten Direktverkäufern, Logistikdienstleistern, Akteuren des Zahlungsökosystems und Branchenberatern, um die Annahmen aus der Sekundärforschung zu überprüfen und Datenlücken bei grenzüberschreitenden Anteilen und kategoriebezogenen Preisentwicklungen zu schließen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberes Segment: 36 % | Vorstandsebene (CXOs): 12 % |
| Mittleres Segment: 48 % | Bereichs-/Abteilungsleiter: 38 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Wir haben das Modell mithilfe eines Top-down-Ansatzes aufgebaut, bei dem der nationale E-Commerce-Umsatz, die Durchdringung digitaler Käufer und die Online-Zahlungsaktivität genutzt wurden, um den adressierbaren Transaktionspool für Spanien zu rekonstruieren und anschließend nach Geschäftsmodell und Kaufverhalten der Verbraucher aufzuteilen. Diese Gesamtwerte wurden dann durch selektive Bottom-up-Prüfungen auf ihre Belastbarkeit getestet – etwa durch Stichproben des Bruttoumsatzvolumens und Umsatzangaben größerer Online-Händler, Volumen- und Durchschnittsbestellwert-Logik auf Kategorienebene sowie Kanalprüfungen mit Ökosystemteilnehmern – bevor die endgültige Zahl festgelegt wurde.
Einige Eingaben sind für Spanien besonders relevant und wurden daher sorgfältig verfolgt und bei jedem Aktualisierungszyklus erneuert. Dazu gehören der Anteil grenzüberschreitender Transaktionen am gesamten Online-Umsatz, Veränderungen bei gerätebezogenen Konversionsmustern (Mobilgerät gegenüber Desktop), Verschiebungen im Zahlungsmix zwischen Karten und digitalen Geldbörsen, der Online-Anteil der Ausgaben in hochpreisigen Kategorien wie Elektronik und Wohnen sowie inflationsbedingte Preisänderungen, die den durchschnittlichen Warenkorbwert beeinflussen. Wenn Angaben verschiedener Unternehmen nicht direkt vergleichbar waren, wurden Lücken durch Normalisierung auf einheitliche Definitionen geschlossen (z. B. Herausrechnung von Nicht-Spanien-Umsätzen, Angleichung von Geschäftsjahresberichten an Kalenderjahresschätzungen und Anwendung konservativer Bandbreiten für den Kategorienmix).
Für die Prognose verwendeten wir eine Szenarioanalyse, unterstützt durch kurzfristige Zeitreihenglättung für den Basisfall, da regulatorische Veränderungen, Inflation und das Verbrauchervertrauen das Kaufverhalten schnell beeinflussen können. Die Vorausschau wurde durch Expertenfeedback zu Kategorienwachstum, Zahlungsadoption und grenzüberschreitender Nachfrage verankert und anschließend mit dem makroökonomischen Ausgabenrahmen abgeglichen, damit die Prognose realistisch bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch mehrere Prüfungen, die vor der Freigabe auf Unstimmigkeiten hinweisen. Wir verglichen die Ergebnisse mit unabhängigen Signalen wie offiziell gemeldeten E-Commerce-Umsätzen, Trends beim Online-Zahlungsvolumen sowie der Entwicklung von Paketmengen und Einzelhandelsumsatzindizes und untersuchten anschließend jede Abweichung, die zu groß erschien, um durch eine einzige Annahme erklärt zu werden.
Vor der Veröffentlichung durchläuft das Modell eine mehrstufige Analystenprüfung, einschließlich Plausibilitätsprüfungen der Eingaben, Einheitenkonsistenzprüfungen und einer abschließenden Durchsicht der Veränderungen gegenüber dem Vorjahr und deren Ursachen. Wenn neue offizielle Veröffentlichungen oder bedeutende Marktereignisse die Nachfrage wesentlich verschieben, nehmen wir erneut Kontakt zu ausgewählten Experten auf und aktualisieren die wichtigsten Treiber. Berichte werden jährlich aktualisiert, und vor der Auslieferung wird ein abschließender Prüfdurchlauf durchgeführt, damit die Kunden die aktuellste verfügbare Einschätzung erhalten.
Marktgröße des spanischen E-Commerce-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den spanischen E-Commerce stimmen häufig nicht überein, da jeder Herausgeber die Abgrenzung unterschiedlich vornimmt – insbesondere hinsichtlich der Einbeziehung von B2B, der Behandlung grenzüberschreitender Transaktionen und der Frage, ob die Kennzahl den Umsatz oder das Bruttoumsatzvolumen widerspiegelt. Auch der Zeitpunkt erzeugt Unterschiede, da einige Zahlen auf dem Kalenderjahrsumsatz basieren, während andere Basisjahr-Marktmodelle sind, die mit unterschiedlichen Wechselkurspunkten in USD umgerechnet wurden.
Offizielle Umsatzveröffentlichungen, Trends beim Zahlungsvolumen und grenzüberschreitende Umsatzanteile sind die Belege, die dafür sorgen, dass die Schätzung von Mordor Intelligence einem definierten Bruttoumsatzvolumen-Umfang für Spanien entspricht und nicht einer engeren, rein umsatzbasierten Betrachtung.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 121,26 Milliarden USD (2025) | |
| Staatlicher Handelsleitfaden A | 72,00 Milliarden USD (2022) | Verwendet den gemeldeten E-Commerce-Umsatz für ein historisches Jahr; der Umfang kann inländische und grenzüberschreitende Ströme vermischen, ohne B2B- und B2C-Bruttoumsatzvolumen-Definitionen konsequent zu trennen. |
| Branchenverband B | 89,50 Milliarden USD (2023) | Häufig auf Basis verbraucherseitiger B2C-Ausgaben und BIP-Beitragssignale modelliert, was B2B-Online-Transaktionen untererfassen und unterschiedliche Annahmen zur Werterfassung von BNPL und digitalen Geldbörsen anwenden kann. |
Die Streuung in der Tabelle erklärt sich hauptsächlich durch die Wahl der Kennzahl und die Jahresausrichtung, da umsatzbasierte Berichte und reine B2C-Aggregationen in der Regel unter einem vollständigen Bruttoumsatzvolumen-Ansatz liegen, der auch B2B einschließt. Durch konsistente Definitionen und die Verknüpfung des Modells mit beobachtbaren Nachfragesignalen können wir eine Marktzahl liefern, die sich leichter auf klare Eingaben und nachvollziehbare Schritte zurückführen lässt.
Im Bericht beantwortete Schlüsselfragen
Wie groß werden die Online-Einzelhandelsausgaben in Spanien bis 2031 sein?
Es wird prognostiziert, dass sie USD 181,59 Milliarden erreichen werden, was eine CAGR von 6,83 % ab 2026 widerspiegelt.
Welche spanischen Regionen zeigen das schnellste E-Commerce-Wachstum?
Andalusien und die Valencianische Gemeinschaft sollen die nationalen Durchschnittswerte übertreffen, da sich Same-Day-Delivery ausweitet und KMU Kit-Digital-Lösungen übernehmen.
Welche Zahlungsmethoden gewinnen unter spanischen Käufern an Marktanteil?
Kauf-jetzt-zahle-später und Bizum-Konto-zu-Konto-Zahlungen sind die am schnellsten wachsenden Optionen, insbesondere bei jüngeren Bevölkerungsgruppen.
Warum beschleunigt sich der Business-to-Business-E-Commerce in Spanien?
Kit-Digital-Subventionen und ERP-Integrationen ermöglichen es Großhändlern und Industriekäufern, komplexe Beschaffungsabläufe online zu verlagern, was eine CAGR von 7,43 % antreibt.
Wie reduzieren spanische Einzelhändler hohe Rückgabequoten im Modebereich?
Sie setzen Größenempfehlungsalgorithmen, virtuelle Anproben und Mitgliedschaftsmodelle ein, um passbedingte Rücksendungen zu senken, die bis zu 37,5 % erreichen können.
Welche Logistikinnovationen verbessern die ländliche Lieferung?
Correos weitet Paketfächer aus und testet Elektrofahrzeuge, während Drohnenpiloten darauf abzielen, den 30 %–50 % Kostenaufschlag für den ländlichen Last-Mile-Service zu senken.