
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Südafrika E-Commerce-Marktanalyse von Mordor Intelligence
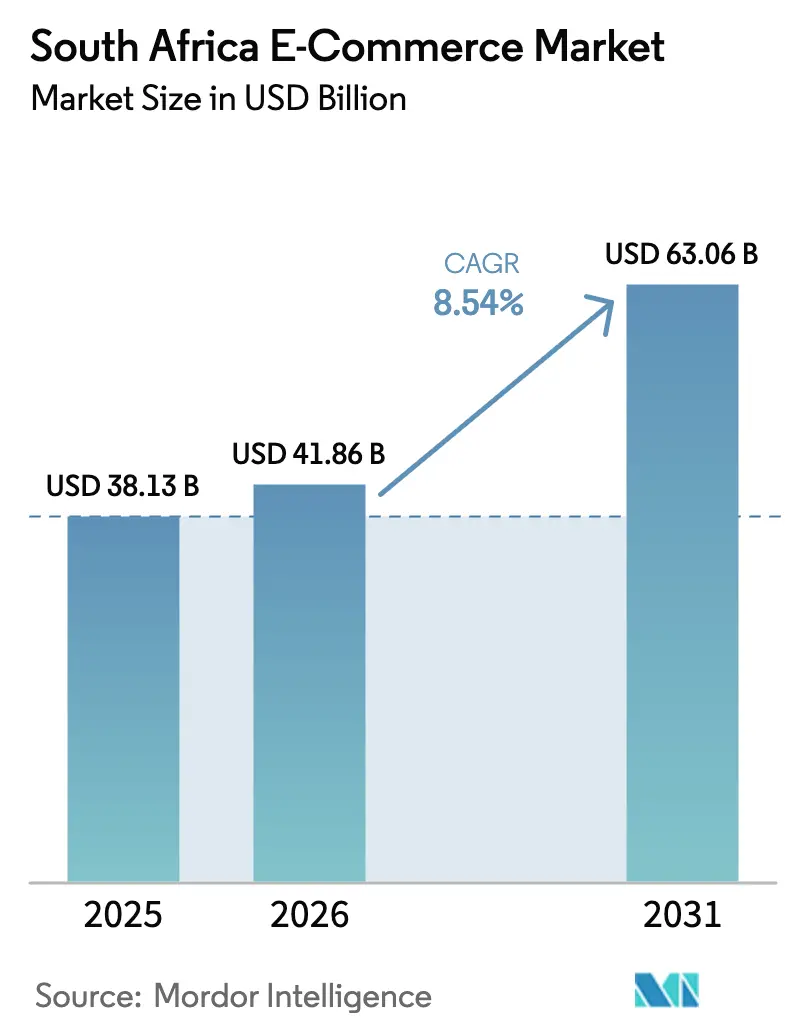
Die Größe des Südafrika E-Commerce-Markts wurde im Jahr 2026 auf 41,86 Milliarden USD geschätzt und soll von 45,43 Milliarden USD im Jahr 2027 auf 69,68 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,93 % während des Prognosezeitraums (2027–2032).
Mobile Bestellmöglichkeiten und ein erweiterter Lieferzugang unterstützen die Nachfrage nach Online-Produkten in Südafrika, indem sie die digitale Produktauswahl mit einem praktischen Weg zum Erhalt der Ware verbinden. Ratenzahlungsoptionen können die realisierbaren Warenkörbe vergrößern, während grenzüberschreitende Marktplätze den Käufern zusätzliche Alternativen zu inländischen Verkäufern bieten. App-Entwicklung und gemeinsam genutzte Fulfillment-Dienste verbinden die Kundengewinnung mit der Fähigkeit, die daraus resultierenden Bestellungen auszuführen. Verkäuferbetrug kann diesen Fortschritt von der Kaufabsicht bis zur Zahlung unterbrechen. Marktplatzbetreiber können daher das Bestellvolumen erhöhen, sehen sich jedoch durch Betrug auf Verkäuferebene mit Vertrauensrisiken konfrontiert, während Modehändler, die Rücksendungen aus dem stationären Handel und dem Online-Handel gemeinsam abwickeln, Rückgewinnungskosten außerhalb ihres Budgets entstehen können.
Wichtigste Erkenntnisse des Berichts
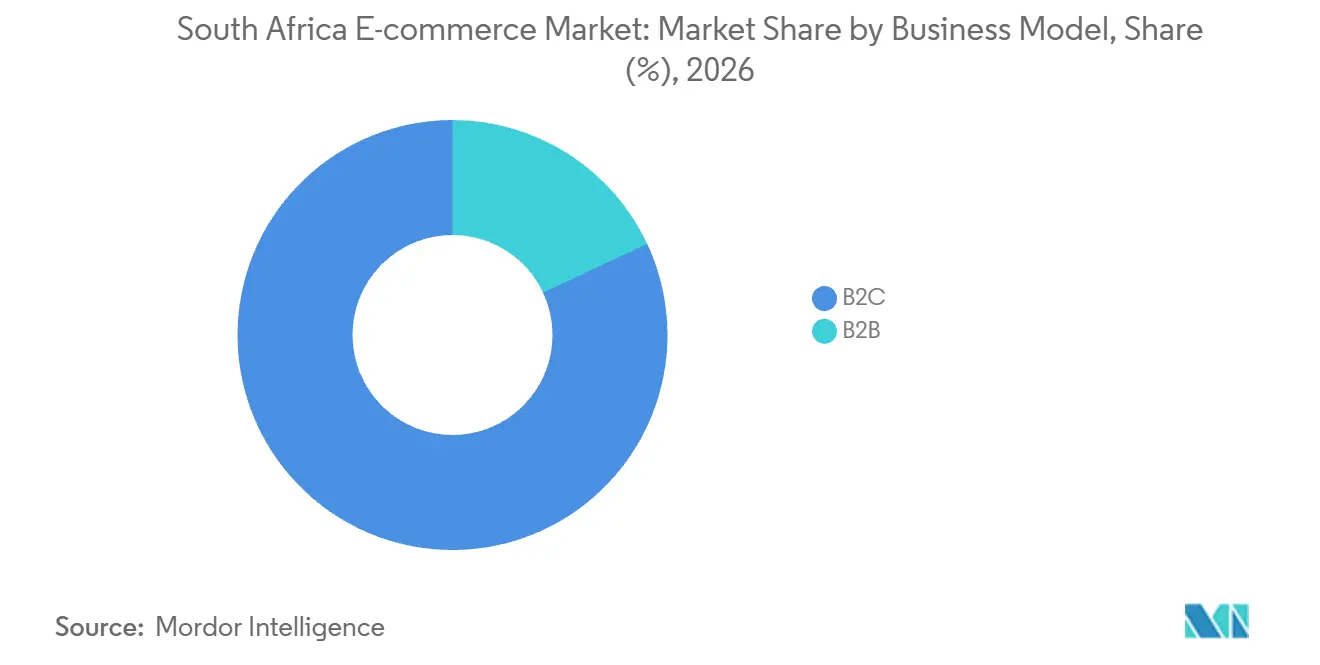
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 81,97 % am Südafrika E-Commerce-Markt, während B2B im Zeitraum 2027–2032 mit einer CAGR von 11,2 % das stärkste Wachstum verzeichnen soll.
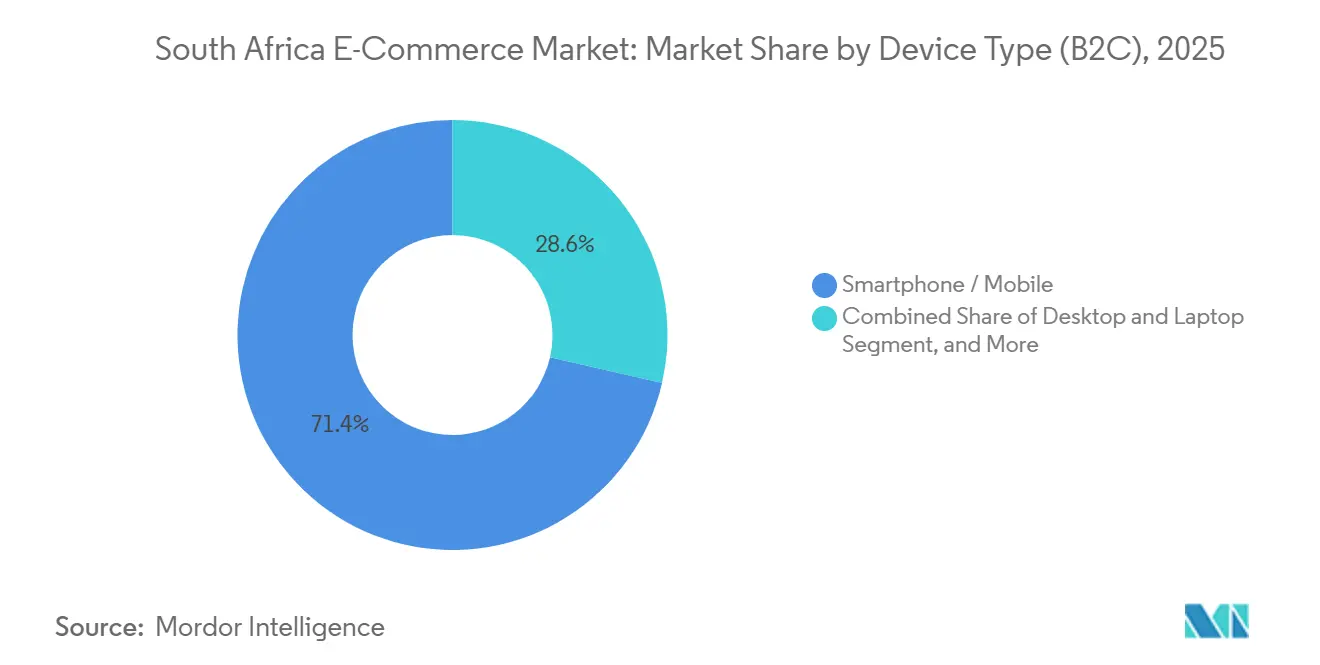
- Nach Gerätetyp führte Smartphone / Mobilgerät mit einem Anteil von 72,06 % an den B2C-Bestellungen im Jahr 2026 und soll im Zeitraum 2027–2032 mit einer CAGR von 9,4 % ebenfalls am schnellsten wachsen.
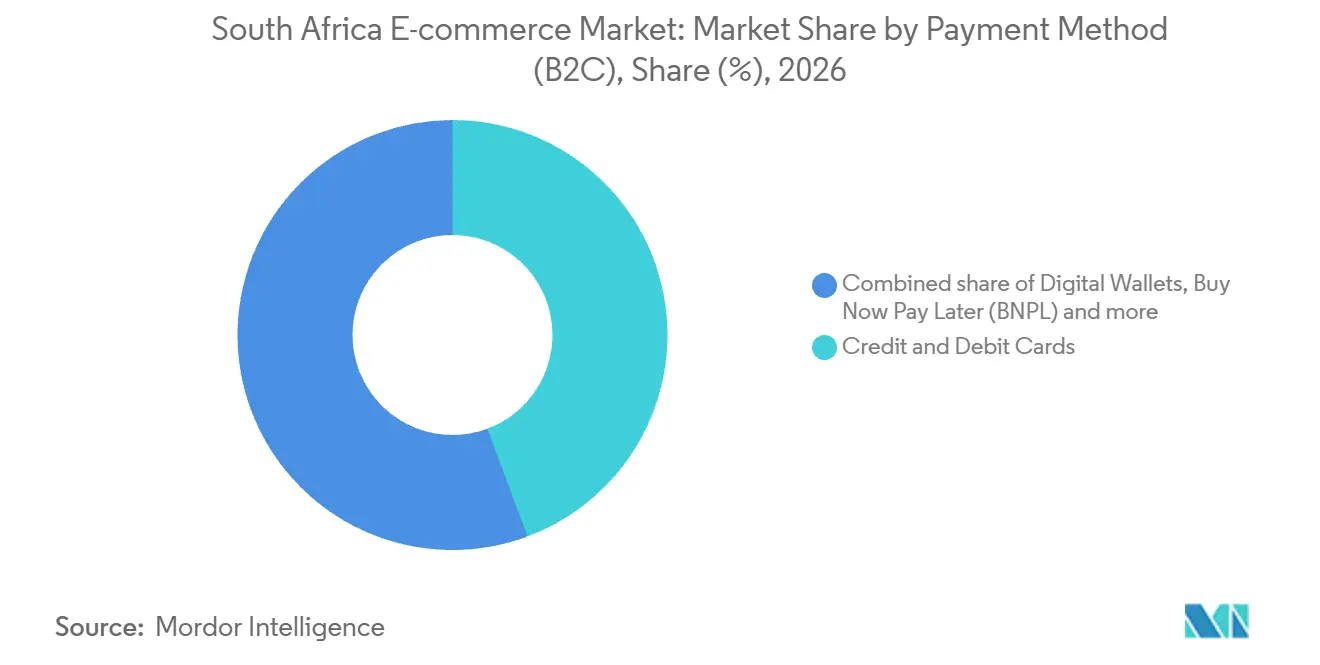
- Bei den B2C-Zahlungsmethoden hielten Kredit- und Debitkarten im Jahr 2026 einen Anteil von 44,33 % an den B2C-Bestellungen, während BNPL im Zeitraum 2027–2032 mit einer CAGR von 11,6 % das stärkste Wachstum verzeichnen soll.
- Nach Produktkategorie führte Mode und Bekleidung mit einem Anteil von 24,48 % an den B2C-Bestellungen im Jahr 2026, während Lebensmittel und Getränke im Zeitraum 2027–2032 mit einer CAGR von 12,1 % das stärkste Wachstum verzeichnen soll.
- In den Regionen Südafrikas führte Gauteng im Jahr 2025 bei der Online-Shopping-Durchdringung, als 46,9 % seiner Erwachsenen online einkauften.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Zunehmende Nutzer mit ausschließlich mobilen Geräten in Township-Wirtschaften, beflügelt durch kostengünstige Android-Geräte | +3.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau inländischer Logistiknetzwerke in ländliche Gebiete und Township-Zustellung auf der letzten Meile | +3% | Mamelodi, Ivory Park und Hammanskraal | Mittelfristig (2–4 Jahre) |
| Schnelle Verbreitung von BNPL bei Verbrauchern der Generation Z, die den durchschnittlichen Bestellwert steigert | +2.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Markteintritt globaler Fast-Fashion-Marktplätze (Shein, Temu) als Katalysator für grenzüberschreitende Volumina | +2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Staatliche Spektrumauktion und 5G-Ausbau senken Datenkosten | +1.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Partnerschaften von Einzelhändlern mit intelligenten Schließfächern an Taxiständen verbessern den Komfort | +0.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Nutzer mit ausschließlich mobilen Geräten in Township-Wirtschaften, beflügelt durch kostengünstige Android-Geräte
Der Zugang zu Mobiltelefonen in Townships und unterstützte Bestellvorgänge adressieren unterschiedliche Hindernisse beim Zugang zu einem Online-Händler. Bis Mai 2025 hatte MTN Südafrika rund 1.700 4G-Smartphones in Soweto verteilt. Das geplante anfängliche Itel-Modell des Rollouts war mit Android 14 Go spezifiziert. Bis September 2026 berichtete Takealot von mehr als 16.000 Personal-Shopper-Unternehmern, die Kunden über ein Netzwerk, das Teil seiner Township Economy Initiative ist, den Zugang zur Plattform ermöglichen. Takealot startete in diesem Monat eine dedizierte App, um den Vermittlern die Verwaltung von Bestellungen und die Kundenkommunikation zu erleichtern. Die Verfügbarkeit von Mobiltelefonen kann das potenzielle Publikum erweitern, während Vermittlersoftware einen separaten Weg zur Nachfrage von Kunden unterstützt, die Einkaufshilfe benötigen.
Ausbau inländischer Logistiknetzwerke in ländliche Gebiete und Township-Zustellung auf der letzten Meile
Lieferpartnerschaften in Townships können ein Online-Lebensmittelangebot in einen zugänglichen Dienst verwandeln, ohne dass der Händler jede Route selbst aufbauen muss. Bis Mai 2025 hatte SPAR Partnerschaften mit KasiD und Delivery KA Speed für SPAR2U-Bestellungen in Mamelodi, Ivory Park und Hammanskraal abgeschlossen. Bewohner dieser Gebiete konnten dann über SPAR2U bestellen, wobei die Partner die Lieferung übernahmen. Die Aufgabenteilung ermöglicht es, Bestellannahme und lokale Distribution gemeinsam auszubauen, während jede Aufgabe einem benannten Betreiber zugewiesen wird. Für einen Lebensmittelhändler macht dies die Lieferabdeckung zu einer konkreten Erweiterung seines Vertriebskanals. Lokale Lieferpartner gewinnen dadurch einen Zugang zur Einzelhandelsnachfrage durch die Integration in den Bestelldienst des Händlers.
Schnelle Verbreitung von BNPL bei Verbrauchern der Generation Z, die den durchschnittlichen Bestellwert steigert
Die Verteilung eines Kaufs auf Raten kann einen größeren Online-Warenkorb realisierbar machen, ohne den Gesamtpreis zu senken. In der Q3-2025-Umfrage von TransUnion gaben 55 % der südafrikanischen Gen-Z-Befragten an, BNPL in den vorangegangenen 12 Monaten genutzt zu haben.[1] Am 15. Juli 2026 fügte PayJustNow 3 zinsfreie Raten zu Bash hinzu, der Online-Handelsplattform von The Foschini Group. Diese Implementierung verbindet den Zahlungsmechanismus mit einem tatsächlichen Online-Checkout, bei dem der sofort fällige Betrag den realisierbaren Kauf beeinflussen kann. Für Händler besteht die kommerzielle Möglichkeit darin, Ausgaben über mehrere Zahlungstermine zu verteilen und dabei die vollständige Kaufverpflichtung transparent zu halten. Die Warenkorbvergrößerung hängt daher von der Erschwinglichkeit über den gesamten Rückzahlungsplan ab und nicht nur von der ersten Rate.
Markteintritt globaler Fast-Fashion-Marktplätze (Shein, Temu) als Katalysator für grenzüberschreitende Volumina
Der Markteintritt internationaler Marktplätze bietet südafrikanischen Käufern einen direkten Importweg zur Bestellung von Produkten. Der 2025-Bericht von World Wide Worx beschrieb das Modell von Shein und Temu als Direktimporte an Verbraucher, die lokale Großhändler und Filialnetze umgehen. In einer Umfrage aus dem Jahr 2026 nutzten 21,5 % der südafrikanischen Online-Käufer Shein und 11,6 % Temu. Über alle grenzüberschreitenden Plattformen hinweg wurden in Südafrika im Jahr 2025 insgesamt rund 19 Millionen Bestellungen aufgegeben, was 18,6 % der E-Commerce-Transaktionen entspricht. Der Bericht aus dem Jahr 2026 führte das langsamere grenzüberschreitende Wachstum teilweise auf Änderungen der Kleinsendungsimportbesteuerung im November 2024 zurück. Für inländische Händler bedeutet dieser erhebliche grenzüberschreitende Transaktionskanal, dass eine lokale Filialabdeckung allein die Online-Nachfrage nicht gegen Plattformen sichern kann, die Käufer direkt mit dem Auslandsangebot verbinden.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Anhaltender digitaler Zahlungsbetrug als Treiber von Warenkorbabbrüchen | -1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Hohe Reverse-Logistik-Kosten für Moderetouren | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Potenzielle Störungen durch Lastabwurf bei der Betriebszeit von Fulfillment-Centern | -0.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zollabfertigungsverzögerungen bei grenzüberschreitenden Paketen | -0.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltender digitaler Zahlungsbetrug als Treiber von Warenkorbabbrüchen
Betrug kann einen Online-Kauf selbst dann einschränken, wenn die Plattform selbst legitim ist, da der einzelne Verkäufer eine separate Risikoquelle darstellen kann. Die Erkenntnisse von TransUnion betrafen südafrikanische Verbraucher, die in dem Jahr vor der Veröffentlichung im Juni 2026 digitale Betrugsverluste gemeldet hatten. Unter diesen Verbrauchern führten 33 % ihre Verluste auf Betrug durch Drittanbieter auf legitimen E-Commerce-Plattformen zurück. Für einen potenziellen Käufer bedeutet diese Unterscheidung, dass das Vertrauen in die Plattform keine Bedenken hinsichtlich des jeweiligen Angebots ausräumt. Das Risiko trifft daher Marktplatzmodelle, die Drittanbieter listen, bei denen das Vertrauen in die Plattform nicht die Zuverlässigkeit jedes einzelnen Angebots begründet.
Hohe Reverse-Logistik-Kosten für Moderetouren
Modehändler, die Rücksendungen aus dem stationären Handel und dem Online-Handel über ein gemeinsames Netzwerk abwickeln, tragen Reverse-Logistik-Kosten, die außerhalb ihres Budgets liegen können. In einer qualitativen Studie aus dem Jahr 2023 über südafrikanische Modehändler während der Erholung von Lieferkettenunterbrechungen beschrieben die Teilnehmer die Omnichannel-Reverse-Logistik als kostspielig. Das kommerzielle Risiko erstreckt sich daher über den Abschluss des ursprünglichen Verkaufs hinaus auf die Rückgewinnung von Waren über dieses kombinierte Netzwerk. Die Studienteilnehmer verknüpften versteckte Rückgewinnungskosten mit potenziellen Gewinnmargenrückgängen, wenn Händler zusätzliches, nicht budgetiertes Kapital bereitstellen mussten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherreichweite trifft auf dedizierte GeschäftsbeschaffungB2C entfiel im Jahr 2026 auf einen Anteil von 81,97 % an der Größe des Südafrika E-Commerce-Markts. Pick n Pay meldete ein Wachstum des Online-Gruppenumsatzes von 31,8 % in den 48 Wochen bis zum 1. Februar 2026.[2] Der Händler führte seine Online-Performance auf asap! zurück und identifizierte den Kanal als Wachstumsmotor in seiner Neuausrichtung. Für Konsumgüterhändler veranschaulicht dieses Beispiel, wie ein etabliertes Einzelhandelsunternehmen Online-Bestellungen zu einem bedeutenden Vertriebskanal machen kann. Für einen Händler, der sein Geschäft neu aufbaut, kann eine Verbraucherbestellplattform folglich Teil der zentralen Erholungsstrategie werden.
B2B soll das am schnellsten wachsende Segment sein, mit einer CAGR von 11,2 % im Zeitraum 2027–2032. Bis September 2025 hatte Takealot Takealot for Business als B2B-Beschaffungsdienst neu gestartet, der sich an Käufer von KMU bis hin zu Großunternehmen richtet. Diese Bandbreite an beabsichtigten Nutzern gibt dem Dienst eine andere kommerzielle Aufgabe als die Gewinnung einzelner Haushalte für eine Online-Verkaufsplattform. Ein auf Unternehmen ausgerichtetes Angebot kann die Produktbestellung an den Bedürfnissen eines Unternehmensbeschaffers ausrichten und dabei die bestehende Online-Reichweite des Händlers nutzen. Die Möglichkeit für B2B-Verkäufer besteht folglich darin, diese Produktreichweite für die Unternehmensbeschaffung in Organisationen unterschiedlicher Größe nutzbar zu machen.



Nach Gerätetyp (B2C):
Mobile Reichweite unterstützt weitere App-EntwicklungSmartphone / Mobilgerät war das größte Segment mit einem Anteil von 72,06 % an den B2C-Bestellungen im Jahr 2026 und soll im Zeitraum 2027–2032 mit einer CAGR von 9,4 % das am schnellsten wachsende Segment sein. Bis zum 25. Juli 2025 hatte die Sixty60-Lebensmittellieferungs-App von Shoprite Holdings seit ihrer Markteinführung in Südafrika 100 Millionen Bestellungen ausgeliefert. Dieser kumulative Meilenstein demonstriert die Reichweite, die ein App-basierter Einzelhandelskanal durch abgeschlossene Lieferungen erzielen kann. Für einen Händler erstreckt sich die relevante Fähigkeit von der Präsentation eines Online-Angebots bis zur Ausführung der daraus resultierenden Produktbestellung. Mobile Commerce gibt der operativen Lieferleistung daher eine direkte Rolle bei der Aufrechterhaltung der Nützlichkeit der Einkaufsschnittstelle.
Eine weitere mobile Akzeptanz kann auch davon abhängen, wie ein bestehender Dienst sein digitales Erlebnis verändert. Im Dezember 2025 meldete Pick n Pay ein Wachstum von 131 % bei Erstkäufern seit der Transformation der asap!-App im April 2025. Das Unternehmen gab an, dass 78 % dieser neuen Kunden von der überarbeiteten Plattform stammten. Dieses Ergebnis macht die Beteiligung neuer Kunden zu einer eigenständigen kommerziellen Überlegung bei der Bewertung von Investitionen in eine Einzelhandels-App, neben der Reichweite einer etablierten Nutzerbasis. Das Akquisitionsergebnis gibt der App-Entwicklung einen spezifischen kommerziellen Zweck: die Gewinnung zusätzlicher Lebensmittelkunden über den neu gestalteten Dienst eines bestehenden Händlers.

Nach Zahlungsmethode (B2C):
Karten dominieren den Checkout, während BNPL die Wiederkaufsrate steigertKredit- und Debitkarten entfielen im Jahr 2026 auf einen Anteil von 44,33 % an den B2C-Bestellungen und waren damit das größte Segment. Die Verbraucherforschung von Payfast ergab, dass Karten sowohl 2024 als auch 2025 die bevorzugte Online-Kaufmethode waren. Diese Präferenz gibt der Kartenakzeptanz eine zentrale Rolle dabei, wie ein Online-Händler seinen Käufern die Zahlungsoptionen präsentiert. Die führende Position des Segments lässt dennoch erheblichen Raum für andere Methoden, sodass die gesamte Checkout-Gestaltung auf einen einzigen Zahlungsweg zu konzentrieren das Angebot einschränken würde. Ein kartengeführtes Zahlungserlebnis kann eine vertraute Wahl erhalten und gleichzeitig einen weiteren Weg zum Abschluss einer Bestellung offenhalten.
„Jetzt kaufen, später zahlen” (BNPL) soll mit einer CAGR von 11,6 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Im ersten Halbjahr 2026 meldete Weaver Fintech eine Kundenbindungsrate von 93 % bei seinen BNPL-Kunden, die 5,1 Mal pro Jahr transaktionierten. Diese anbieterspezifischen Kennzahlen zeigen eine Kundenbeziehung, die über einen einzelnen finanzierten Kauf hinausgeht. Für Händler, die BNPL in Betracht ziehen, macht die Wiederholungsaktivität die dauerhafte Checkout-Verfügbarkeit kommerziell relevant, neben der anfänglichen Entscheidung, Raten anzubieten.
Nach Produktkategorie (B2C):
Bekleidungsreichweite im Kontrast zur Expansion des LebensmittelkanalsMode und Bekleidung war das größte Segment mit einem Anteil von 24,48 % an den B2C-Bestellungen im Jahr 2026. Der 2026-Verbraucherzahlungsbericht von Stitch ergab, dass 78,1 % der Verbraucher Kleidung und Bekleidung online kauften. Für Verbraucher, die bereits Bekleidung online kaufen, konkurrieren Verkäufer um die Wahl zwischen einzelnen Kleidungsstücken und Händlern, die über die anfängliche Entscheidung zur Nutzung des Online-Bekleidungseinkaufs hinausgeht. Klare Informationen zur Passform auf Kleidungsstückebene und Rückgabebedingungen geben Bekleidungsverkäufern daher konkrete Möglichkeiten, innerhalb der bestehenden Kategorienachfrage um Käufe zu konkurrieren.
Lebensmittel und Getränke soll mit einer CAGR von 12,1 % im Zeitraum 2027–2032 das am schnellsten wachsende Segment sein. Im Geschäftsjahr 2026 wuchs der On-Demand-Lieferumsatz von Woolworths Food um 19,6 %, während Online-Verkäufe 7,3 % seines südafrikanischen Lebensmittelumsatzes ausmachten. Die Kombination veranschaulicht die Expansion des digitalen Kanals innerhalb eines Händlers, dessen Lebensmittelgeschäft weit über den Online-Verkauf hinausgeht. Sie macht das Lieferangebot auch kommerziell bedeutsam für das Lebensmittelgeschäft, ohne dass die gesamte Kundenproposition auf einmal online verlagert werden muss. Für etablierte Lebensmittelhändler schafft dies Raum, Online-Bestellungen als wachsenden Weg zu Kunden neben einem viel breiteren Lebensmittelverkaufsbetrieb zu entwickeln.
Geografische Analyse
Gauteng E-Commerce-Markt
Gauteng führte die südafrikanischen Provinzen im Jahr 2025 bei der Online-Shopping-Durchdringung an, als 46,9 % seiner Erwachsenen online einkauften. Im September 2026 eröffnete Inospace in Johannesburg einen Fulfillment-Betrieb, der ausgelagerte Lagerhaltung, Auftragskommissionierung und -verpackung, Retourenabwicklung und Kurierintegration für Kunden einschließlich E-Commerce-Unternehmen anbietet. Die Kombination dieser Funktionen kann die Provinz für Händler attraktiv machen, die eine koordinierte Auftragsabwicklung benötigen, ohne sich sofort zu einem separat besetzten Lager zu verpflichten. Für kleinere Verkäufer bietet die Kombination eine Möglichkeit, eine etablierte Online-Käuferbasis anzusprechen und dabei die Lagerausführung auszulagern, anstatt eine eigene Einrichtung zu besetzen.
Investitionen in der Westkap-Provinz veranschaulichen einen stärker lokalisierten Ansatz zum Aufbau von Online-Lebensmittelkapazitäten rund um ein definiertes Liefergebiet. Im Juni 2026 eröffnete Woolworths ein Online-Fulfillment-Center in Wynberg, Kapstadt, um Woolies-Dash-Kunden in den südlichen Vororten zu bedienen. Eine Einrichtung, die auf dieses Einzugsgebiet ausgerichtet ist, kann die Fulfillment-Ressourcen des Händlers mit dem Gebiet in Einklang bringen, das sein Schnelllieferangebot bedienen soll, anstatt die Präsenz in der Provinz als ausreichend zu betrachten. Für Lebensmittelbetreiber ist die relevante Expansionsentscheidung folglich, wo ein zusätzlicher Fulfillment-Standort die Beziehung zwischen dem Serviceversprechen und den Kunden verbessert, die er bedienen soll.
Die Entwicklung im Durban-Gebiet in KwaZulu-Natal unterstreicht die Bedeutung der Serviceverfügbarkeit während konzentrierter Einkaufszeiträume. Für den Jahresendpeak 2025 erweiterte Amazon Südafrika die Lieferabdeckung in Durban und Umgebung mit Same-Day- und Next-Day-Optionen für Tausende von Produkten. Same-Day-Lieferung galt für berechtigte, von Amazon versandte Produkte, wobei Bestellungen bis 14:00 Uhr noch am selben Tag bis 20:00 Uhr geliefert wurden. Diese Struktur macht die Liefergeschwindigkeit zu einer Produkt- und Standortverpflichtung, sodass das regionale Angebot eines Händlers davon abhängt, welche Artikel er innerhalb des qualifizierenden Dienstes platzieren kann. Für Käufer, die zeitkritische Käufe vergleichen, kann eine präzise abgegrenzte Lieferverpflichtung nützlicher sein als eine allgemeine Aussage zur regionalen Abdeckung.
Regulatorischer Rahmen und Ausblick
Die ausgewählten Rechtsbereiche vergleichen nationale Verpflichtungen mit der provinziellen Verbraucherschutzrolle von Gauteng aus der Perspektive von Online-Produkthändlern, die auch Direktmarketing betreiben. Das südafrikanische Gesetz über elektronische Kommunikation und Transaktionen verpflichtet Lieferanten, die elektronische Transaktionen durchführen, bestimmte Informationen bereitzustellen, wenn ihre Waren oder Dienstleistungen online angeboten werden. Der kommerzielle Vergleich wägt die Klarheit dieser Verpflichtungen gegen den Verwaltungsaufwand für die Pflege von Offenlegungen, Marketinglistenverfahren und Beschwerdebearbeitungen ab.
Regulatorische Tabelle
| Entscheidungsfaktor | Südafrika | Gauteng |
|---|---|---|
| Primäre Behörde | Nationale Verbraucherschutzkommission | Gauteng-Büro für Verbraucherangelegenheiten |
| Wesentliche Instrumente oder Ausrichtung | Verbraucherschutzgesetz und Einführung des nationalen Opt-out-Registers | Gesetz über Verbraucherangelegenheiten (unlautere Geschäftspraktiken) und festgelegte provinzielle Funktionen des Verbraucherschutzgesetzes |
| Kommerzielle Auswirkung | Website-Offenlegungen und schrittweise Registrierungs- und Listenbereinigungspflichten für Direktmarketing | Lokale Beschwerdebearbeitung und Entscheidung bestimmter überwiesener Verbraucherangelegenheiten |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt definierte Verbraucherpflichten wider, während „Verschärfung” die schrittweise Marketingcompliance und die Empfehlungen vom März 2026 für mögliche Änderungen des Verbraucherschutzgesetzes und des Gesetzes über elektronische Kommunikation und Transaktionen zu Online-Widerrufsrechten, Rücksendekosten und Handelsbezeichnungen widerspiegelt. Die Nationale Verbraucherschutzkommission eröffnete die Vermarkterregistrierung am 15. September 2026, mit einer Listenbereinigung von Dezember 2026 bis April 2027 und einer Verbraucherregistrierung ab Mai 2027.[3] Das Verbraucherschutzgesetz von Gauteng wurde im Geschäftsjahr 2023/24 zur öffentlichen Kommentierung veröffentlicht, und die Schätzungen der Provinz für 2025/26 beschrieben seine Verabschiedung als erwartet. Die Bewertungen „Mittel” und „Keine Änderung” für Gauteng spiegeln die Beschwerde- und festgelegten Überweisungsaufgaben des Büros für Verbraucherangelegenheiten wider, da Konsultation, erwartete Verabschiedung und nationale Änderungsempfehlungen diese provinzielle gesetzliche Rolle nicht selbst ersetzen.
Wertschöpfungskettenstufen
Der Vergleich verfolgt eine Online-Produktbestellung vom Einzelhandelsverkauf über die Zahlungsabwicklung bis zur Paketzustellung. Takealot.com verkauft Produkte online und unterstützt Marktplatzverkäufer mit Lagerhaltung und Logistik. Die Trennung dieser Aktivitäten zeigt, wo ein Händler Produktverkaufserlöse erzielt und wo spezialisierte Anbieter Gebühren für die Abwicklung der Transaktion und den Transport des Pakets verdienen.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Online-Produktverkauf | Online-Händler und Marktplätze wie Takealot.com | Produktverkaufserlöse für den verkaufenden Händler | Annahme von Bestellungen über die Fulfillment-Kapazität des Verkäufers hinaus | Verkaufbare Angebote an eine definierte Versandkapazität anpassen |
| Zahlungsabwicklung | Zahlungsabwickler wie Payfast | Aggregations-Transaktionsgebühren und individualisierte Gateway-Preise für größere Händler | Wahl einer Verarbeitungsvereinbarung, die nicht zum Kontosystem des Händlers passt | Die Servicevereinbarung an die Kontoanforderungen des Händlers anpassen |
| Paketzustellung | Logistikdienstleister wie Pargo | Servicegebühren gemäß einem unterzeichneten Preisangebot und vereinbarten Änderungen | Eine Lücke zwischen der versprochenen Lieferung und dem vertraglich vereinbarten Leistungsumfang | Liefer-, Rücksende- und Tracking-Verantwortlichkeiten in der Servicevereinbarung festlegen |
| Quelle: Mordor Intelligence | ||||
Zusätzlich verarbeitete Bestellungen können zusätzliche Transaktionsgebühreneinnahmen für den Aggregationsdienst von Payfast generieren, während die Liefereinnahmen von Pargo von den Diensten und Preisen abhängen, die der Händler vertraglich vereinbart hat. Für Händler besteht die Integrationsherausforderung darin, das Versprechen an den Käufer mit beiden Vereinbarungen in Einklang zu bringen. Dies schafft eine Koordinationsgrenze für den Händler, da der Zahlungsdurchsatz wachsen kann, ohne die durch seine Liefervereinbarung abgedeckten Paketdienste zu erweitern.
Wettbewerbslandschaft
Marktkonzentration
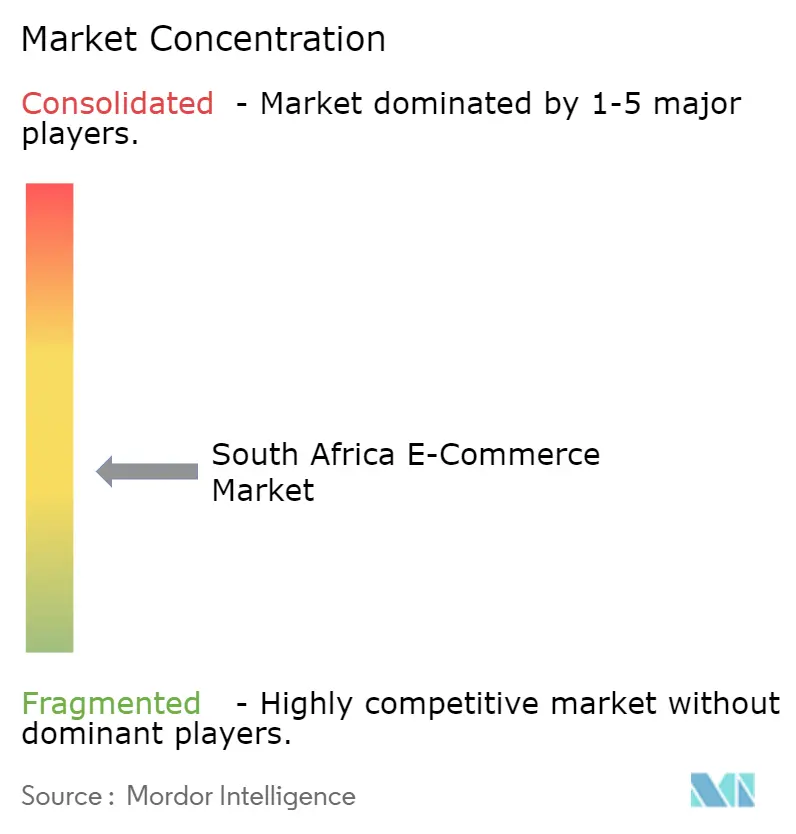
Das Wettbewerbsfeld umfasst Takealot Online (Pty) Ltd., Decathlon South Africa, SoFresh (Pty) Ltd., Superbalist.com (Pty) Ltd. und Checkers Sixty60 (Shoprite Holdings Ltd.). Takealot.com betreibt eine Allgemeinwarenplattform, Decathlon verkauft Sportprodukte über stationäre und Online-Kanäle, und Checkers Sixty60 bietet Lebensmittellieferung an. In einer Umfrage aus dem Jahr 2026 unter 1.400 südafrikanischen Online-Käufern wurde Takealot von 35,3 % der Befragten und Checkers Sixty60 von 15 % genutzt. Takealot.com meldete ein Wachstum des Bruttowarenwerts von 15 % im Geschäftsjahr 2026. Takealots Umfragenutzung von 35,3 %, mehr als doppelt so hoch wie die 15 % für Checkers Sixty60, platziert die Allgemeinplattform in der befragten Reichweite vorne, während Sixty60 und Decathlon jeweils einen engeren Bedarf in der Lebensmittellieferung und bei Sportprodukten bedienen.
Fulfillment-Vereinbarungen verbinden auch Unternehmen, die um Online-Käufe konkurrieren, und schaffen eine Unterscheidung zwischen dem Eigentum an der Kundenproposition und dem Betrieb ihrer Logistik. In seinen Ergebnissen für das Geschäftsjahr 2026 identifizierte die Takealot Group Superbalist als Kunden von Takealot Fulfilment Solutions, ihrem Anbieter von E-Commerce-Fulfillment für externe Unternehmen. Shoprite Holdings berichtete, dass die Plattformumsätze von Sixty60, einschließlich Medirite Plus, im Geschäftsjahr 2026 um 34,7 % gestiegen sind. Superbalist greift auf Fulfillment über eine andere Einzelhandelsgruppe zu, während Shoprite die Lebensmittellieferplattform Sixty60 betreibt, was zeigt, dass Händler einen externen Fulfillment-Dienst nutzen oder Einzelhandel und Lieferung innerhalb einer Gruppe kombinieren können.
Der Wettbewerb weitet sich auch bei etablierten Betreibern aus, da Shoprite Holdings im Geschäftsjahr 2026 ein Wachstum von 66,3 % beim Online-Verkauf von Allgemeinwaren meldete. Der Marktplatz von Takealot.com trug im Geschäftsjahr 2026 60 % zu seinem Plattform-Bruttowarenwert bei und hatte 15.000 aktive Verkäufer. Die abschließenden Leitlinien der Wettbewerbskommission aus dem Jahr 2025, veröffentlicht im Februar 2026, befassten sich mit führenden Plattformen mit Marktmacht und stellten fest, dass sie unverbindlich seien und Fälle nach ihren Vorzügen beurteilt würden. Zu den behandelten Themen gehörten Selbstbevorzugung, wettbewerbssensible Daten und differenzierte Handelsbedingungen für Geschäftsnutzer. Für einen Marktplatzbetreiber wie Takealot macht diese regulatorische Positionierung die Teilnahmebedingungen für Verkäufer für ein Modell bedeutsam, das einen Großteil seines Warenwerts über Dritte generiert.
Marktführer der Südafrika E-Commerce-Branche
-
Takealot Online (Pty) Ltd.
-
Decathlon South Africa
-
SoFresh (Pty) Ltd.
-
Superbalist.com (Pty) Ltd.
-
Checkers Sixty60 (Shoprite Holdings Ltd.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südafrika E-Commerce-Markt Unternehmen in diesem Bericht
- Takealot Online (Pty) Ltd.
- Checkers Sixty60 (Shoprite Holdings Ltd.)
- Woolworths Holdings Ltd. (Woolworths.co.za)
- Superbalist.com (Pty) Ltd.
- Shein Group Ltd.
- Zando (Jumia Technologies AG)
- Makro (Massmart Holdings Ltd.)
- Pick n Pay asap! (Pick n Pay Stores Ltd.)
- Mr Price Group Ltd.
- Yuppiechef (Pick n Pay Stores Ltd.)
- NetFlorist (Pty) Ltd.
- Bob Shop (Bob Group Pty Ltd.)
- Evetech (Pty) Ltd.
- HomeChoice (HomeChoice International plc)
- Bash (The Foschini Group Ltd.)
- Sportscene (The Foschini Group Ltd.)
- Amazon.com Inc.
- Temu (PDD Holdings Inc.)
- UCook (Silvertree Holdings)
- SoFresh (Pty) Ltd.
- Decathlon South Africa
Wesentliche Chancen für Marktteilnehmer
Der Vergleich identifiziert Möglichkeiten, Township-Unternehmen aus den Bereichen Bekleidung, Lebensmittel und Möbel in den Online-Produktverkauf einzubinden. Am 22. Juni 2026 eröffnete 22 On Sloane Bewerbungen für ein E-Commerce-Programm für Townships in der Westkap-Provinz, das diese Sektoren abdeckt, mit Anforderungen an Standort, Produkteignung, Betriebsgeschichte, aktives Geschäft, Beteiligung, Dokumente und Plattform. Diese gezielte Unterstützung bietet eine Grundlage für die Entwicklung eigenständiger Verkaufspropositions, obwohl jede Produktkategorie einen anderen Ansatz erfordert, um eine Fernbestellung praktikabel zu machen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Bekleidungsproduktbestellungen aus Townships | Gezielte Marktzugangsunterstützung in der Westkap-Provinz | Online-Bekleidungskäufer und Township-Bekleidungsunternehmen | Eng spezifizierte Sortimente mit klaren Größenangaben aufbauen | Passform vor dem Kauf vermitteln | Berechtigte Bekleidungs- und Textilunternehmen |
| Lebensmittel- und Getränkebestellungen aus Townships | Lebensmittelunternehmen im selben Programm enthalten | Online-Lebensmittelkäufer und Township-Lebensmittelproduzenten | Produktmengen und Lieferverpflichtungen gemeinsam definieren | Das angebotene Produkt mit einem realisierbaren Lieferversprechen abstimmen | Berechtigte Lebensmittel-, Getränke- und Bäckereibetriebe |
| Möbelproduktbestellungen aus Townships | Möbelunternehmen im selben Programm enthalten | Online-Heimproduktekäufer und Township-Möbelunternehmen | Abmessungen und ein Liefergebiet vor der Auftragsannahme festlegen | Handhabungs- und Zugriffsanforderungen aus der Ferne klären | Berechtigte Möbelunternehmen |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, die Verkaufsreichweite etablierter Produktunternehmen in den gezielten Townships der Westkap-Provinz zu erweitern. Die Anforderungen des Programms an Betriebsgeschichte und aktive Verkäufe machen dies zu einer Kanalerweiterungsmöglichkeit für bestehende Händler. Ein anfängliches Online-Sortiment kann folglich auf der Handelshistorie eines Produzenten aufbauen und dabei Bestellungen auf Produkte und Lieferverpflichtungen beschränken, die er erfüllen kann.
Neueste Industrielle Entwicklungen in Südafrika E-Commerce-Markt
- Sep 2026: Takealot startete eine App, um seinem Netzwerk von mehr als 16.000 Personal-Shopper-Unternehmern die Verwaltung von Kunden, Bestellungen und ihren Unternehmen in Südafrika zu erleichtern.
- Aug 2026: Pick n Pay startete Inspire innerhalb seiner asap!-App, die es Kunden in Südafrika ermöglicht, in seinen shoppbaren Videos vorgestellte Produkte direkt in ihren Warenkorb zu legen.
- Jul 2026: Der Dienst von PayJustNow wurde auf der Online-Handelsplattform Bash von The Foschini Group verfügbar, mit 3 zinsfreien Raten und einer separaten zinspflichtigen 12-Monats-Zahlungsoption.
Südafrika E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Südafrika E-Commerce-Markt misst den Jahreswert von Online-Produktbestellungen, die von Verbrauchern und Unternehmen mit Sitz in Südafrika aufgegeben werden, unabhängig vom Standort des Verkäufers. Jede Bestellung wird zum Käufertransaktionspreis in USD bewertet.
Ausschlüsse aus dem Umfang: Offline-Produktverkäufe, separat verkaufte E-Commerce-Plattformen, Zahlungsabwicklungs- und Logistikdienstleistungen, Geräte und Konnektivitätsdienste für den Zugang zu Online-Shops sowie Online-Produktbestellungen von Käufern außerhalb Südafrikas sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Weitere Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Kauf auf Raten (BNPL)
- Weitere Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Weitere Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Quellen wie die monatliche Reihe der Einzelhandelsverkäufe von Statistics South Africa, der Bericht über den Stand des IKT-Sektors der ICASA, der Jahresbericht 2024/25 der Südafrikanischen Reservebank und die Untersuchung der Wettbewerbskommission zu Online-Vermittlungsplattformen liefern Trends bei der Einzelhandelsaktivität, Konnektivitätsbedingungen, Zahlungsoptionen und Plattformbedingungen. Diese Quellen helfen bei der Auswahl von Nachfrage-, Zugangs- und Transaktionsvariablen und bilden den Rahmen für Überprüfungen der Online-Verkaufsaktivität.
Jährliche Unternehmensberichte, Investorenpräsentationen und seriöse südafrikanische Wirtschaftspresse können öffentliche Statistiken mit Online-Umsatz, Bestellwachstum, Kategorienmix und Fulfillment-Informationen ergänzen, wobei gemeldete Daten und Abdeckung anhand der Originaloffenlegung überprüft werden. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Die Primärforschung nutzt strukturierte Interviews mit Führungskräften, die für E-Commerce, digitalen Einzelhandel, Zahlungen und Fulfillment verantwortlich sind, sowie gezielte Händlerumfragen über Unternehmensgrößen in Südafrika hinweg. Interviewleitfäden und Umfrageimpulse testen Sekundärschätzungen für Käuferstandort, Online-Produktbestellwert, Kategorienmix und Kanalwachstum. Ungelöste Lücken werden gegen Einreichungen und öffentliche Indikatoren trianguliert und dann als begrenzte Annahmen geführt, bis eine zusätzliche Quelle oder Expertenprüfung sie klärt.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 40 % | CXOs: 15 % | |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 35 % | |
| Kleinere Akteure: 15 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Ein jährliches Top-down-Modell beginnt mit dem südafrikanischen Wert von Online-Produktbestellungen und überprüft seine Größenordnung anhand des Einzelhandels zu aktuellen Preisen und des gemeldeten E-Commerce-Umsatzes. Es prognostiziert mit einer multivariaten Beziehung zu Einzelhandelsaktivität, mobilem und Breitbandzugang, digitaler Zahlungsnutzung, von Händlern gemeldeten Online-Verkäufen oder Bestellwachstum sowie Lieferkapazität. Die Szenarioanalyse passt das Tempo an, wenn eine Treiberdatenreihe kurz oder gestört ist. Produktkategorie- und Geschäftsmodellanteil werden aus gemeldeten Online-Verkäufen, Transaktions- und Kaufmix sowie Kategorienachweisen aufgebaut, während Geräte- und Zahlungsaufteilungen B2C-Bestellungen klassifizieren, ohne sie erneut zu zählen. Wenn Händlerberichte unterschiedliche Kategoriendefinitionen verwenden, gleichen Analysten diese an, bevor sie Produktkategorienanteile ableiten. Wenn Zahlungsquellen die Transaktionsmethode statt des Bestellwerts beschreiben, informieren sie den Zahlungsmix, ohne Zahlungserlöse zu den Verkäufen hinzuzufügen. Selektive Bottom-up-Überprüfungen multiplizieren offengelegte Online-Volumina mit durchschnittlichen Bestellwerten, wo beide verfügbar sind, und summieren Stichproben von Händler- oder Kanalwerten gegen das Top-down-Gesamtergebnis, wobei fehlende Bestell-, Wert- oder Kategoriedaten als begrenzte Annahmen geführt werden, anstatt sie von einem einzelnen Verkäufer zu extrapolieren. Interviews mit südafrikanischen E-Commerce-, Einzelhandels-, Zahlungs- und Fulfillment-Führungskräften überprüfen die Plausibilität jedes Variablenpfads und Anteils, und abweichende Nachweise veranlassen Analysten, Quelldefinitionen und Szenariobereiche zu überprüfen, bevor eine Annahme beibehalten wird.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren unabhängige Signale aus offiziellen Einzelhandels- und IKT-Statistiken, Zahlungssystemnachweisen, Händlereinreichungen und ausgewählten Käufer- oder Transaktionsindikatoren und überprüfen, ob sie sich auf Online-Produktbestellungen und dasselbe Jahr beziehen. Ausreißer oder wesentliche Abweichungen von einer früheren Reihe veranlassen eine Quelldefinitionsüberprüfung, arithmetische Überprüfungen und eine zweite Analysten-Überprüfung, mit Folgefragen an einen Befragten oder Quelleigentümer, wenn ein ungeklärter Punkt eine Markt- oder Segmentschätzung verändern könnte. Das Marktmodell wird jährlich aktualisiert, zwischen den Zyklen nach einem wesentlichen Richtlinien-, Zahlungs-, Händler- oder Lieferereignis aktualisiert und unmittelbar vor der Lieferung neu überprüft.
Mordor Intelligence's Südafrika E-Commerce-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Der Südafrika E-Commerce-Markt misst den Jahreswert von Online-Produktbestellungen, die von Verbrauchern und Unternehmen mit Sitz in Südafrika aufgegeben werden, unabhängig vom Standort des Verkäufers. Produktkategorie- und Geschäftsmodellanteil werden aus gemeldeten Online-Verkäufen, Transaktions- und Kaufmix sowie Kategorienachweisen aufgebaut, während Geräte- und Zahlungsaufteilungen B2C-Bestellungen klassifizieren, ohne sie erneut zu zählen.
Wesentliche Lückentreiber werden durch eine konsistente Transaktionsgrenze, marktspezifische Nachfrageeingaben und Querprüfungen in der gesamten Studie adressiert. Analysten triangulieren unabhängige Signale aus offiziellen Einzelhandels- und IKT-Statistiken, Zahlungssystemnachweisen, Händlereinreichungen und ausgewählten Käufer- oder Transaktionsindikatoren und überprüfen, ob sie sich auf Online-Produktbestellungen und dasselbe Jahr beziehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 45,43 Milliarden USD (2027) | |
| Marktforschungsunternehmen A | 11,85 Milliarden USD (2026) | Bei seiner Basis von 2026 liegt diese Schätzung 73,9 % unter dem Wert dieses Berichts für 2027 von 45,43 Milliarden USD, 1 Jahr später. Die Schätzung ist nur für B2C, ohne Online-Produktbestellungen von südafrikanischen Geschäftskäufern, obwohl ihr abgedecktes Gesamtergebnis auch Reise-, Gastronomie-, Medien-, Gesundheits- und Technologieaktivitäten umfasst. |
| Marktforschungsunternehmen B | 101 Milliarden USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 122,3 % über dem Wert dieses Berichts für 2027 von 45,43 Milliarden USD, 2 Jahre später. Die Schätzung umfasst C2C-, Finanz- und digitale Inhaltsdienste sowie Reise und Freizeit neben E-Tailing und Produktkategorien und geht damit über Produktbestellungen hinaus. |
Mordor Intelligence bindet die Schätzung an die definierte Abdeckung und das Nachfragemodell der Studie. Analysten triangulieren unabhängige Signale aus offiziellen Einzelhandels- und IKT-Statistiken, Zahlungssystemnachweisen, Händlereinreichungen und ausgewählten Käufer- oder Transaktionsindikatoren und überprüfen, ob sie sich auf Online-Produktbestellungen und dasselbe Jahr beziehen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Südafrika E-Commerce-Markt und wie ist die Wachstumsprognose?
Die Größe wird für 2027 auf 45,43 Milliarden USD geschätzt und soll bis 2032 auf 69,68 Milliarden USD wachsen, bei einer CAGR von 8,93 % im Zeitraum 2027–2032.
Welche Kräfte unterstützen die Online-Produktnachfrage in Südafrika?
Lieferzugang und Ratenzahlungsoptionen unterstützen die Nachfrage. Bis Mai 2025 hatte SPAR SPAR2U-Lieferpartnerschaften abgeschlossen, die Mamelodi, Ivory Park und Hammanskraal abdecken.
Welche Produktkategorie hat den größten Anteil an den B2C-Bestellungen in Südafrika?
Mode und Bekleidung hielt im Jahr 2026 einen Anteil von 24,48 % an den B2C-Bestellungen. Lebensmittel und Getränke soll im Zeitraum 2027–2032 mit einer CAGR von 12,1 % am schnellsten wachsen.
Welche Unternehmen konkurrieren um südafrikanische Online-Produktbestellungen?
Zu den Wettbewerbern gehören Takealot Online (Pty) Ltd., Decathlon South Africa und Checkers Sixty60 (Shoprite Holdings Ltd.).
Welche Kostenherausforderung beeinflusst die Aussichten für Online-Modehändler?
Eine qualitative Studie aus dem Jahr 2023 über südafrikanische Modehändler während der Erholung von Störungen ergab, dass die Omnichannel-Reverse-Logistik versteckte Kosten verursachen kann, die nicht budgetiertes Kapital erfordern.
Welche Region führt bei der E-Commerce-Aktivität in Südafrika?
Gauteng führte die Provinzen im Jahr 2025 bei der Online-Shopping-Durchdringung an, als 46,9 % seiner Erwachsenen online einkauften. Im September 2026 eröffnete Inospace in Johannesburg einen Fulfillment-Betrieb für Kunden einschließlich E-Commerce-Unternehmen.