
Indonesien E Commerce Marktgröße und Marktanteil
Indonesien E Commerce Marktanalyse von Mordor Intelligence
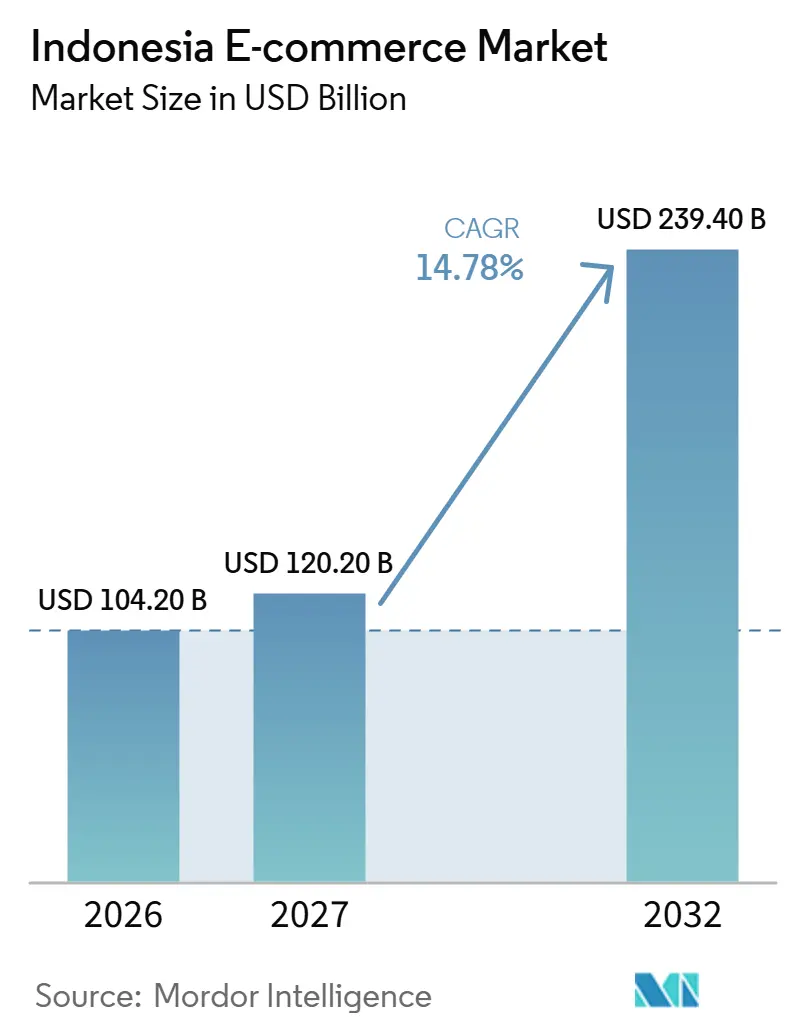
Die Größe des Indonesien E-Commerce-Marktes soll von 104,2 Milliarden USD im Jahr 2026 auf 120,2 Milliarden USD im Jahr 2027 steigen und bis 2032 einen Wert von 239,4 Milliarden USD erreichen, mit einem CAGR von 14,78 % über 2027–2032.
Live-Shopping und PayLater-Checkout verbinden Produktpräsentation mit Kaufkapazität für Verkäufer, die Online-Käufer in Indonesien bedienen. Regionale Fulfillment-Knoten bieten einen operativen Weg, um Kunden über die bestehende Versandbasis eines Händlers hinaus zu erreichen. Plattformen stärken dieses Angebot durch lokale Produktkanäle, Creator-Partnerschaften und verwaltete Dienste, die von der Entdeckung bis zur Auftragsabwicklung reichen. Verkehrsbeschränkungen in Jakarta können jedoch die Vertriebskosten erhöhen, nachdem Verkäufer Nachfrage generiert haben. Fehlgeschlagene Nachnahme-Übergaben (COD) fügen diesen Kosten zusätzlichen Rücksendeaufwand hinzu, sodass Live-Shopping- und PayLater-Kampagnen nur dann rentabel sind, wenn Bestellungen die Lieferung erfolgreich überstehen.
Wichtigste Erkenntnisse des Berichts
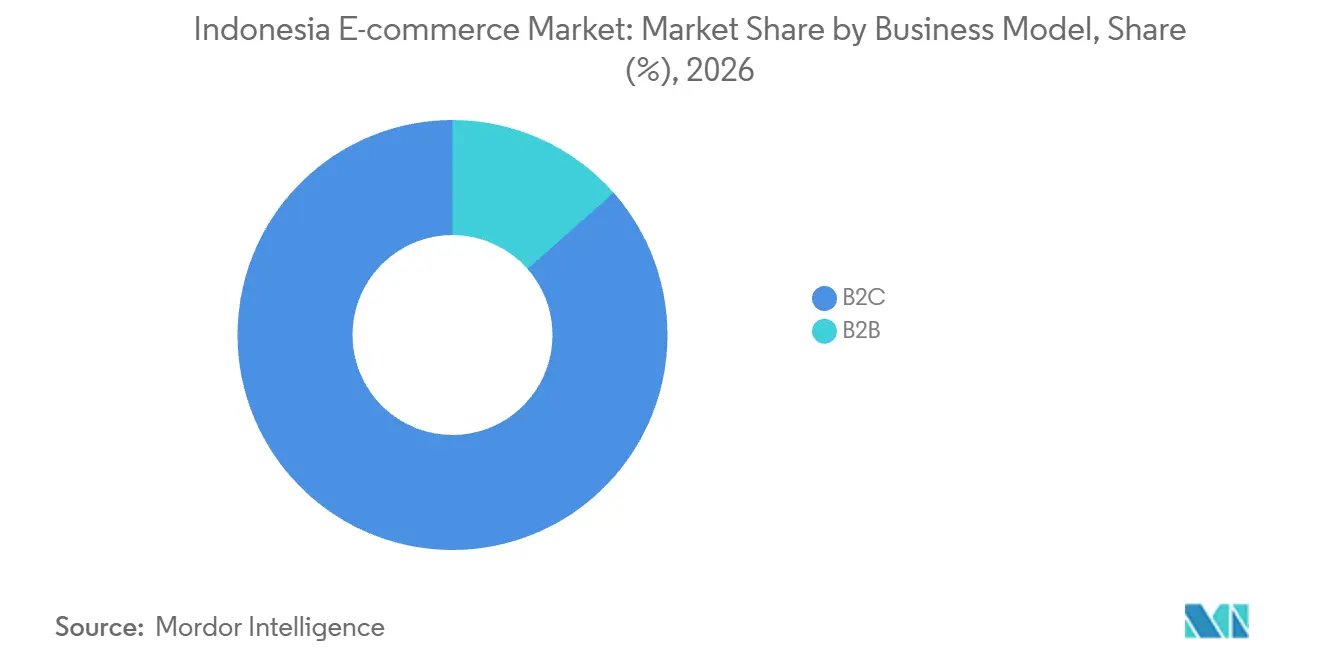
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Anteil von 86,51 % an der Größe des Indonesien E-Commerce-Marktes, während B2B mit einem CAGR von 18,2 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
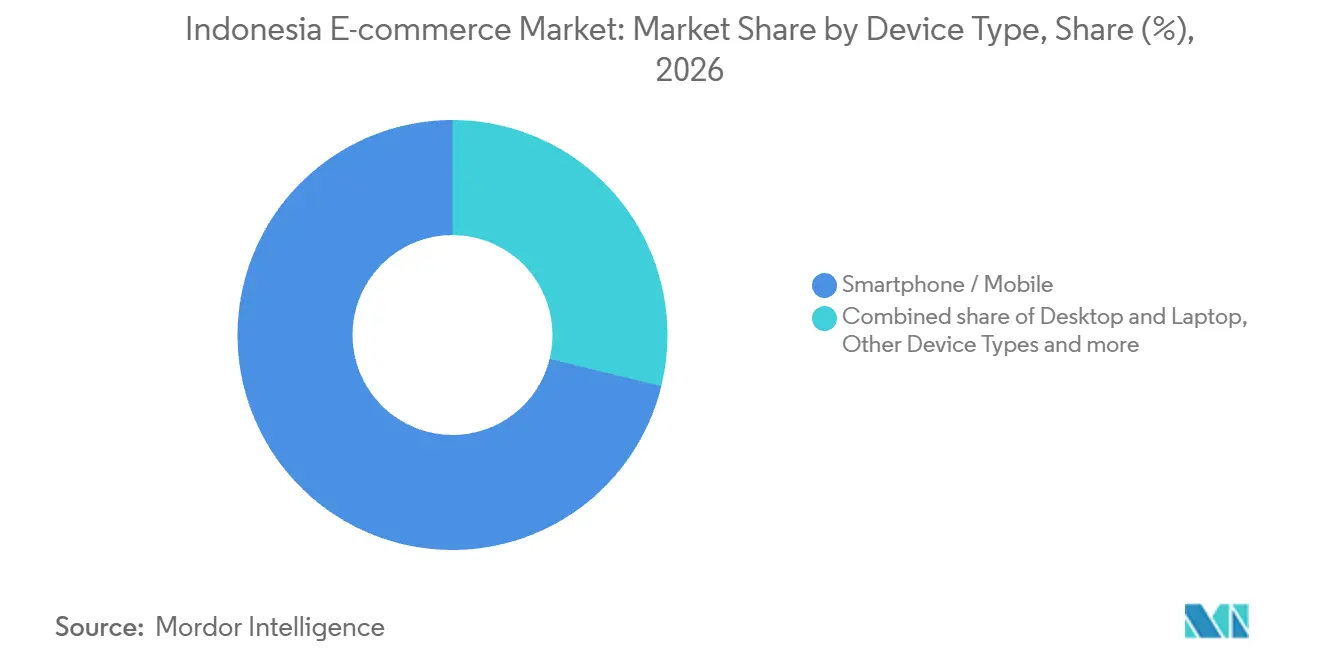
- Smartphone- / Mobile-Commerce führte bei den Gerätetypen mit einem Indonesien E-Commerce-Marktanteil von 71,17 % im Jahr 2026 und soll mit einem CAGR von 17,85 % über 2027–2032 am schnellsten wachsen.
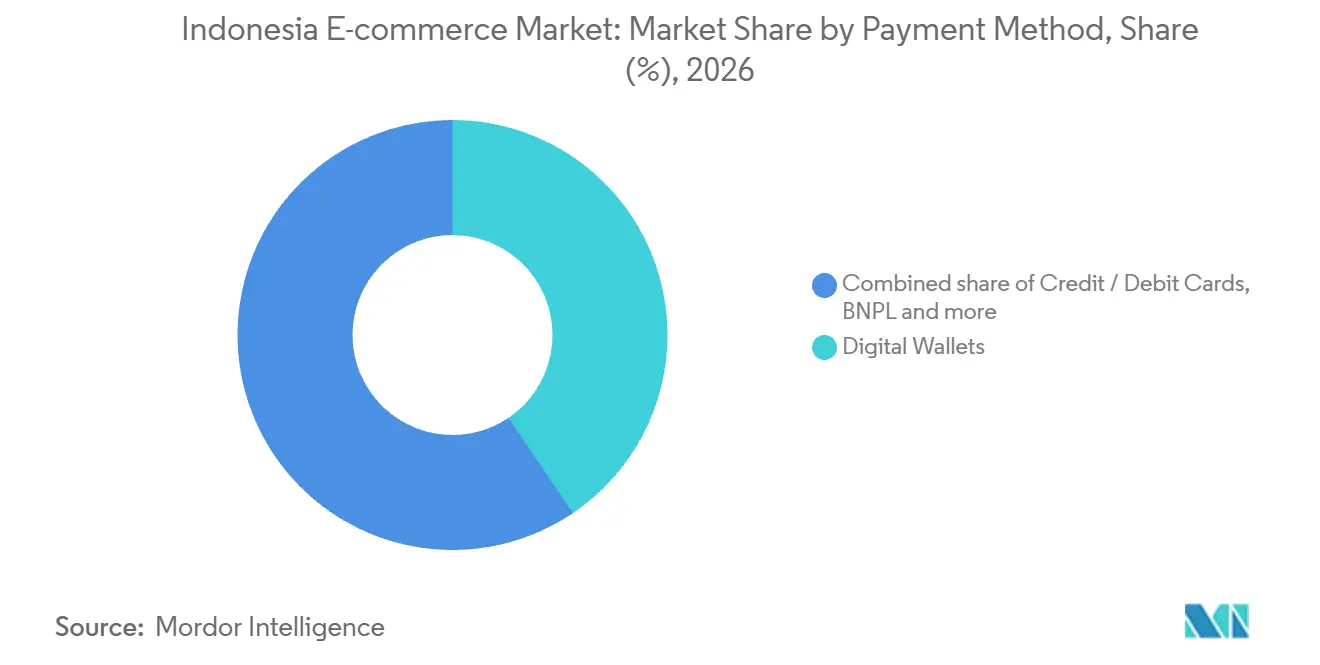
- Bei den Zahlungsmethoden führten digitale Geldbörsen mit 40,54 % des E-Commerce-Zahlungswertes im Jahr 2026, während BNPL mit einem CAGR von 26,4 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
- Innerhalb der B2C-Produktkategorien entfiel auf Unterhaltungselektronik im Jahr 2026 ein Anteil von 24,06 % am B2C-E-Commerce-Wert, während das Segment Lebensmittel und Getränke mit einem CAGR von 20,9 % über 2027–2032 das am schnellsten wachsende Segment sein soll.
- In der geografischen Landschaft entfällt auf Java der Großteil der Bestellungen, zusammen mit der Konzentration der am höchsten bewerteten Gebiete für Online-Käufer und Online-Verkäufer.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg der Nutzung von Live-Stream-Shopping in mobilen Apps | +5.5% | Großraum Jakarta und andere Gebiete auf Java | Kurzfristig (≤ 2 Jahre) |
| Rasche Digitalisierung der Städte der Klasse 2/3 über Logistik-Mikro-Hubs | +4.5% | Palembang und angrenzende Gebiete in Süd-Sumatra | Mittelfristig (2–4 Jahre) |
| fintech-gesteuerter Checkout ('PayLater') zur Steigerung des durchschnittlichen Bestellwerts | +3.6% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| KMU-Onboarding-Programme der Regierung im Rahmen von 'Making Indonesia 4.0' | +1.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Zunehmende Beteiligung grenzüberschreitender Verkäufer über Singapur und China als Gateways | +1.1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Social-Commerce-Integration mit WhatsApp- und Instagram-APIs | +0.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der Nutzung von Live-Stream-Shopping in mobilen Apps
Live-Shopping bietet Verkäufern einen Kanal mit nachgewiesener Nutzung und einer Rolle bei Kaufentscheidungen der Kunden. In der Jakpat-Umfrage von November bis Dezember 2025 gaben 76 % von 776 indonesischen Befragten, die über Live-Shopping eingekauft hatten, an, Shopee Live genutzt zu haben. Für einen Verkäufer bietet dieses Publikum einen Zugang zu Verbrauchern, die bereits mit dem Kauf über dieses Format vertraut sind. Eine zweckgerichtete Studie aus dem Jahr 2025 mit 105 Barenbliss-Kunden, die Shopee Live-Streaming nutzten, berichtete von einem signifikanten Zusammenhang zwischen Live-Stream-Commerce und Kaufentscheidungen. Beauty-Marken können daher Live-Präsentationen rund um die Produktauswahl organisieren, die sie unterstützen möchten, und so den Publikumszugang mit einer spezifischen Merchandising-Aufgabe verbinden.
Rasche Digitalisierung der Städte der Klasse 2/3 über Logistik-Mikro-Hubs
Regionale Fulfillment-Kapazitäten bieten Online-Verkäufern einen praktischen Weg, Käufer über ihre bestehende Versandbasis hinaus zu bedienen. PowerCommerce.Asia eröffnete im Oktober 2025 einen Multi-Fulfillment-Hub in Palembang, um Süd-Sumatra und angrenzende Gebiete abzudecken, wie der Gründer und Gruppen-CEO mitteilte. Die kommerzielle Bedeutung liegt darin, einen regionalen Knotenpunkt zu schaffen, um den herum Händler die Auftragsabwicklung organisieren können, anstatt nur die digitale Reichweite des Schaufensters zu erweitern. Für Verkäufer, die auf dieses Servicegebiet abzielen, kann eine lokale Fulfillment-Option die Vertriebsarrangements enger an die Geografie ihrer beabsichtigten Kunden anpassen. Dies kann die Nachfrage unterstützen, indem ein breiteres Online-Angebot operativ realisierbar wird, obwohl die Wirtschaftlichkeit von den dem Knoten zugewiesenen Bestellungen abhängt. Der Hub wurde während des 10.10-Shopping-Events im Oktober 2025 eröffnet und stellte die neue Fulfillment-Option für diesen Verkaufsanlass bereit.
Fintech-gesteuerter Checkout ('PayLater') steigert den durchschnittlichen Bestellwert
PayLater kann den Kauf, den ein Kunde abschließen kann, erweitern, indem der Checkout von der sofortigen vollständigen Zahlung getrennt wird. Die indonesische Finanzdienstleistungsaufsichtsbehörde (OJK) meldete im August 2026 34 Millionen Bank-BNPL-Konten in Indonesien. Die ausstehende Bank-BNPL-Finanzierung wuchs in diesem Monat um 29,10 % im Jahresvergleich, obwohl das Wachstum gegenüber 31,22 % im Juli nachließ. Beim Online-Checkout ermöglicht ShopeePay Kunden, SPayLater auf der Seite eines Händlers auszuwählen und den Zahlungsvorgang über die App oder den Web-Zahlungsfluss fortzusetzen. Die Bank-BNPL-Basis zeigt das Ausmaß des Zahlungsaufschubkredits, und der ShopeePay-Ablauf zeigt, wie eine Händlerseite PayLater beim Checkout präsentiert, sodass höhere Warenkörbe davon abhängen, dass Kunden diese Option wählen. Die Möglichkeit eines höheren Bestellwerts hängt davon ab, dass Kunden über ausreichend genehmigtes Kreditlimit für die zusätzlichen Ausgaben verfügen, was nutzbaren Kredit am Zahlungsschritt zum relevanten Nachfragemechanismus macht.
KMU-Onboarding-Programme der Regierung im Rahmen von 'Making Indonesia 4.0'
Staatliche Onboarding-Unterstützung befasst sich mit den Fähigkeiten, die benötigt werden, um kleine Hersteller in effektive Online-Verkäufer zu verwandeln. Das indonesische Ministerium für Industrie berichtete, dass kombinierte e-Smart-, Digital-Literacy- und Making-Indonesia-4.0-Programme bis zum dritten Quartal 2026 insgesamt 376 kleine und mittlere Industrieunternehmen erreichten, gegenüber einem Ziel von 364.[1] Der Workshop vom 1. April 2026 in Badung, Bali, bediente 80 lokale Teilnehmer mit Unterweisungen zu digitalem Marketing, Produktfotografie und Marktplatz-Marketing. Diese Aktivitäten verbinden politische Unterstützung mit der praktischen Aufgabe, Produkte für den Online-Kauf zu präsentieren. Damit Marktplätze diese Trainingsreichweite in Nachfrage umwandeln können, müssen Hersteller ihre Fähigkeiten in digitalem Marketing, Produktfotografie und Marktplatz-Marketing in aktive Produktangebote umsetzen, die Käufer bestellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostensteigerung bei der Auftragsabwicklung durch Verkehrsbeschränkungen in Jakarta | -0.9% | Ausgewiesene Straßen in Jakarta | Kurzfristig (≤ 2 Jahre) |
| Anhaltendes Nachnahme-Risiko mit steigenden Rücksendequoten | -0.6% | Kurierdienstgebiet Ost-Bandung | Kurzfristig (≤ 2 Jahre) |
| Datenlokalisierungsvorschriften erhöhen Cloud-Hosting-Kosten | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel in der Letzte-Meile-Kühlketten-Logistik | -0.2% | Landesweit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostensteigerung bei der Auftragsabwicklung durch Verkehrsbeschränkungen in Jakarta
Eingeschränkter Straßenzugang macht die Fahrzeugberechtigung zu einer Kostenvariable für Vertriebsoperationen in Jakarta. Die Gerade-Ungerade-Regel gilt für ausgewiesene Straßen an Wochentagen von 6:00 bis 10:00 Uhr und von 16:00 bis 21:00 Uhr, ausgenommen nationale Feiertage. Motorräder, Elektrofahrzeuge und andere bestimmte Kategorien sind ausgenommen, was die Belastung auf betroffene Fahrzeuge und Routen konzentriert. Eine 2022 von Forschern des Institut Pertanian Bogor (IPB) veröffentlichte Studie verknüpfte höhere Vertriebskosten von Speditionsunternehmen mit längeren Kundenrouten, wenn Fahrzeugkennzeichen nicht der zulässigen Parität entsprachen. Für die E-Commerce-Auftragsabwicklung kann dieser Mechanismus den Ressourcenbedarf für die Versorgung von Liefernetzwerken erhöhen, selbst wenn befreite Fahrzeuge die letzte Kundenmeile übernehmen. Betreiber, die betroffene Vertriebsfahrzeuge einsetzen, stehen daher vor einer engeren Wahl zwischen längeren Routen und eingeschränkten Versandfenstern, was die wirtschaftliche Serviceflexibilität einschränkt.
Anhaltendes Nachnahme-Risiko mit steigenden Rücksendequoten
Eine fehlgeschlagene Nachnahme-Übergabe hinterlässt einem Kurier bereits geleistete Vertriebsarbeit und eine weitere Paketzustellung, die arrangiert werden muss. Eine Studie verwendete 60 tägliche Beobachtungen aus einer Filiale in Ost-Bandung von November bis Dezember 2025, wo etwa 90 % der Transaktionen per Nachnahme abgewickelt wurden. In diesem Modell hatten Rücksendequoten einen größeren Einfluss auf die geschätzten Betriebskosten als das Sendungsvolumen. Die Autoren beschrieben nicht wiederhergestellte Vertriebskosten, Transitzwischenlagerung und Kurierfahrten zur Rücksendung von Paketen an ihren Ursprung als Bestandteile der Belastung. Für Betreiber, die ähnlich nachnahmelastige Auftragsströme bedienen, kann zusätzliches ausgehendes Volumen daher mit schwächerer Wirtschaftlichkeit koexistieren, wenn fehlgeschlagene Übergaben dieselben Lieferressourcen erneut beanspruchen. Die daraus resultierende Einschränkung ist ein Serviceaufwand, der über das Erreichen des Kunden hinausgeht und sowohl ausgehenden Aufwand als auch Rückwärtsabwicklung aus erfolgreichem Geschäft zu decken hat.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Direkthandel im großen Maßstab trifft auf variable GeschäftsbestellungenB2C entfiel im Jahr 2026 auf einen Anteil von 86,51 % an der Größe des Indonesien E-Commerce-Marktes. Blibli meldete im zweiten Quartal 2026 ein Wachstum von 47 % im Jahresvergleich beim Wert bezahlter und gelieferter Käufe für sein Online-Erstanbieter-B2C-Einzelhandelssegment.[2] Das Segment umfasst Erstanbieterprodukte und -dienstleistungen über Kategorien hinweg und stellt das eigene Angebot des Einzelhändlers in den Mittelpunkt dieser abgeschlossenen Transaktionen. Da diese Kennzahl bezahlte und gelieferte Käufe zählt, betrifft das Wachstum erfüllte Bestellungen und knüpft die Verkaufschance des Erstanbieters an die Lieferung seines eigenen Angebots.
B2B soll das am schnellsten wachsende Segment sein, mit einem CAGR von 18,2 % über 2027–2032. PT MONOTARO INDONESIA meldete im Jahr 2025 ein Umsatzwachstum von 16,9 % im Jahresvergleich in Landeswährung.[3] Der Umsatz verfehlte dennoch den Plan, was das Unternehmen auf rückläufige hochwertige Bestellungen und mehr staatlich geförderte Feiertage rund um den Ramadan zurückführte. Für B2B-Plattformen zeigt ein Jahr, in dem der Umsatz wuchs, aber den Plan nach weniger hochwertigen Bestellungen und mehr Feiertagen verfehlte, dass die Ergebnisse vom Zeitpunkt großer Käufe und von Arbeitstagen abhängen.

Nach Gerätetyp:
Mobile Commerce verbindet Größe mit Interface-KontrolleSmartphone- / Mobile-Commerce hielt im Jahr 2026 einen Anteil von 71,17 % am gesamten E-Commerce-Wert und soll mit einem CAGR von 17,85 % über 2027–2032 wachsen, was Mobile zum größten und am schnellsten wachsenden Segment macht. Ein Checkout-Fehler auf Smartphones würde den Zugang zu dem Kanal gefährden, der den Großteil des Branchentransaktionswerts trägt, selbst wenn ein Verkäufer Bestellungen über andere Geräte annehmen könnte. Für einen Händler, der mit diesem Fehler konfrontiert ist, hat die Wiederherstellung des mobilen Bestellabschlusses Vorrang vor der Erweiterung der Geräteabdeckung, da der bestehende Ausgabenpool bereits auf Smartphones konzentriert ist.
Ein Händler, der zwischen einer eigenen App und einem Marktplatz-Ablauf wählt, entscheidet, wer die mobile Kaufreise kontrolliert. PT Fast Food Indonesia Tbk berichtete, dass der Umsatz über Aggregatoren und KFCku-Apps zusammen im Jahr 2025 um 25 % wuchs. Die Transaktionen über diese kombinierten Kanäle stiegen im Jahr 2025 um 27 %. Eine eigene App stellt Navigation und Checkout-Design in das Serviceangebot des Verkäufers, während ein Aggregator die Integration in den Ablauf seiner Plattform erfordert.
Nach Zahlungsmethode:
Geldbörsenreichweite und aufgeschobene Zahlung bedienen unterschiedliche BedürfnisseDigitale Geldbörsen repräsentierten im Jahr 2026 einen Indonesien E-Commerce-Marktanteil von 40,54 %. In der Jakpat-Umfrage vom August 2026 gaben 68 % der befragten indonesischen E-Wallet-Nutzer an, Geldbörsen für Online-Einkäufe zu verwenden. Ein Händler, der Geldbörsen-Checkout anbietet, kann Käufer bedienen, die diese Zahlungsmethode bereits für Online-Einkäufe nutzen. In der Jakpat-Umfrage vom November 2025 berichteten 72 % von 1.945 indonesischen E-Wallet-Nutzern im Alter von 17 bis 55 Jahren, DANA zu verwenden. Für Händler, die Integrationen auswählen, sind Geldbörsen-Markenreichweite und Nutzung für Online-Einkäufe separate Überlegungen, sodass die Akzeptanz einer weit verbreiteten Marke nur einen Teil der Checkout-Entscheidung adressiert.
BNPL soll das am schnellsten wachsende Segment sein, mit einem CAGR von 26,4 % über 2027–2032. Kredivo berichtete, dass das Transaktionsvolumen in seinem PayLater-Geschäft während Ramadan und Lebaran 2026 im Vergleich zum gleichen Zeitraum des Vorjahres um 27 % wuchs. Dieser Transaktionsfluss gibt Händlern und Finanzierungsanbietern einen konkreten Kaufzeitraum, um den herum sie ihren Service organisieren können, und verbindet aufgeschobene Zahlung mit dem Zeitpunkt der Kaufaktivität. Der PayLater-Transaktionswert stieg im gleichen Vergleich um 26 %, sodass der saisonale Gewinn sowohl in der Anzahl als auch im Wert der Käufe erschien.
Nach B2C-Produktkategorie:
Elektronikwert und Lebensmittelnachfrage begünstigen unterschiedliche AngeboteUnterhaltungselektronik entfiel im Jahr 2026 auf 24,06 % des B2C-E-Commerce-Werts und ist damit das größte Produktsegment. In der Umfrage des indonesischen Verbands der Internetdienstanbieter (APJII) von Februar bis März 2026 unter 8.700 Personen ab 13 Jahren in 38 Provinzen berichteten 7,4 % von Online-Transaktionen für Elektronik und Gadgets. Die wertbasierte Führungsposition und die Käuferbeteiligung in der Umfrage beschreiben separate Dimensionen der kommerziellen Chance der Kategorie.
Die Kategorie Lebensmittel und Getränke soll das am schnellsten wachsende Segment sein, mit einem CAGR von 20,9 % über 2027–2032. Indonesiens Ministerium für Handel nannte lokale Lebensmittel- und Getränkeprodukte unter den 3 meistgesuchten lokalen Produktkategorien während Harbolnas, dem nationalen Online-Shopping-Event vom 10. bis 16. Dezember 2025. In der APJII-Umfrage von Februar bis März 2026 berichteten 12,7 % der Befragten von Online-Transaktionen für Lebensmittel und Getränke. Für lokale Lebensmittelverkäufer unterstützt das Ergebnis von 2025 die zeitliche Abstimmung von Angeboten auf das Dezember-Shopping-Event, da die Nachfrage nach ihrer Kategorie innerhalb dieses lokalen Produktkaufereignisses nachgewiesen wurde.
Geografische Analyse
Java E-Commerce-Markt
Java entfällt der Großteil der Bestellungen. Im Jahr 2025 lagen alle 10 indonesischen Regentschaften oder Städte mit den höchsten Online-Verkäuferquoten in Java, ebenso wie 9 der 10 Gebiete mit den höchsten Online-Käuferquoten. Allein die Stadt Bekasi hatte im Jahr 2025 1,1 Millionen Online-Käufer und bietet damit eine beträchtliche Verbraucherbasis auf der Insel. Für Plattformen kann die Kombination von Händlerrekrutierung in Javas verkäuferdichten städtischen Gebieten mit Käuferkampagnen, die auf Bevölkerungen wie die von Bekasi abzielen, beide Seiten eines Marktplatzes über mehrere etablierte Zentren hinweg entwickeln.
Kalimantan und Sulawesi veranschaulichen regionale Expansion, die um Serviceknoten organisiert ist, die mehrere Teile einer Online-Transaktion abwickeln. SPX Express eröffnete im April 2025 landesweit mehr als 300 Servicepunkte, darunter Standorte in diesen Regionen. Zu den Ergänzungen in Kalimantan gehörten der Teluk-Bayur-Hub in Berau und der Bunut-Hulu-Hub in Kapuas Hulu, während zu den Ergänzungen in Sulawesi der Mapanget-Hub in Manado gehörte. Das Servicenetzwerk kombinierte offizielle Filialen und individuelle Agenten mit Funktionen wie Paketabgabe, Selbstabholung und Rücksendungen. Für Händler machen solche Knoten die regionale Reichweite sowohl für ausgehende Bestellungen als auch für die Rückwärtsabwicklung relevant und ermöglichen es dem Serviceangebot, mehr als nur die Lieferung an die Adresse des Kunden zu umfassen.
Papua und Maluku zeigen steigende Marktplatz-Paketvolumina bei einem Postbetreiber, der für mehrere Marktplätze liefert. PT Pos Indonesia berichtete, dass seine Marktplatzsendungen in Papua-Maluku im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 178 % wuchsen. Im August 2026 teilte das Unternehmen mit, dass es mit Shopee und Tokopedia zusammenarbeitet, um Marktplatz-Kundenbestellungen in der Region zu liefern. Diese Vereinbarung verbindet die Kunden von mehr als einem Marktplatz mit einem Lieferanbieter und gibt dem Betreiber einen Weg, die von separaten Einzelhandelsplattformen aggregierte Nachfrage zu bedienen.
Regulatorischer Rahmen und Ausblick
Dieser Vergleich untersucht ausgewählte Rechtsordnungen aus der Perspektive inländischer Mikro- und Kleinverkäufer, die Online-Verkaufskanäle erschließen. Nationale Anforderungen regeln die Plattformteilnahme, während sich die Spalte für Jakarta auf den provinziellen öffentlichen Beschaffungskanal e-Order konzentriert. Die Handelsministeriumsverordnung 19/2026 (Permendag 19/2026) trat am 8. Juni 2026 in Kraft und verlangt Geschäftsgenehmigungen mindestens in Form einer Unternehmensidentifikationsnummer (NIB). Bestehende Plattformverkäufer haben 18 Monate zur Anpassung und neue Verkäufer 6 Monate, während Plattformen Registrierungen ohne die erforderlichen Genehmigungen ablehnen müssen.
Regulatorische Tabelle
| Entscheidungsfaktor | Indonesien | Jakarta |
|---|---|---|
| Primäre Behörde | Ministerium für Handel und Generaldirektion für Steuern | Jakartaer Provinzregierung als öffentlicher Käufer |
| Wichtige Instrumente oder Ausrichtung | Permendag 19/2026 Verkäuferlizenzierung und PMK 37/2025 Marktplatz-Steuererhebung | Gouverneursinstruktion 1/2023 zu Mikro- und Kleinunternehmen beim E-Einkauf über e-Order |
| Kommerzielle Wirkung | Genehmigungsprüfung und Erhebung der Einkommensteuer berechtigter inländischer Verkäufer über beauftragte Marktplätze | Zugang zu provinziellen öffentlichen Beschaffungen über einen Online-Kanal |
| Aktuelle politische Attraktivität | Mittel | Hoch |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Indonesiens Bewertung Mittel spiegelt den Verwaltungsaufwand der Verkäuferlizenzierung und der Marktplatz-Steuererhebung wider, deren Umsetzung über 4 beauftragte Plattformen am 1. Oktober 2026 begann. Die Verschärfung folgt dem geplanten Abschluss der 6-monatigen und 18-monatigen Lizenzierungsübergänge, gemessen ab dem 8. Juni 2026, was die Genehmigungsbereitschaft für den Plattformzugang zunehmend wichtig macht. Jakartas Bewertung Hoch spiegelt die Nutzung von e-Order durch die Provinzregierung wider, um lokalen Mikro- und Kleinunternehmen den Zugang zu öffentlichen Beschaffungen zu ermöglichen. Keine Änderung spiegelt die anhaltende kommerzielle Rolle dieses etablierten Kanals gemäß Gouverneursinstruktion 1/2023 wider, die in Kraft bleibt und die etablierte Beschaffungszugangspolitik der Provinz unterstützt.
Wertschöpfungskettenstufen
Dieser Vergleich verfolgt Online-Transaktionen vom Marktplatzbetrieb über die Zahlungsintegration, Auftragsabwicklung und Paketzustellung. Jede Stufe erfasst Wert aus einem anderen Service, was den Abrechnungspunkt ebenso wichtig macht wie die Breite des Angebots des Anbieters. Shopees Indonesien-Bedingungen führten ab dem 20. Juli 2025 eine Auftragsbearbeitungsgebühr ein, sofern nicht anders vereinbart, mit bestimmten Ausnahmen für qualifizierende Verkäufer. Händler stehen daher vor einer kombinierten Servicekosten-Entscheidung, da die Aufgabe einer Bestellung nur der erste Punkt ist, an dem die Transaktion Arbeit erzeugt.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Marktplatz-Auftragsabwicklung | Marktplatzbetreiber wie PT Shopee International Indonesia und Tokopedia | Shopee-Verkäufer-Auftragsbearbeitungsgebühren, vorbehaltlich Vereinbarung und qualifizierender Ausnahmen | Bedienung von Bestellungen, deren Wert wenig Spielraum für Bearbeitungsgebühren lässt | Serviceumfang an die Wirtschaftlichkeit abgeschlossener Bestellungen anpassen |
| Online-Zahlungsintegration | Zahlungsintegrations-Anbieter wie Xendit | Einnahmen aus Zahlungsintegrations-Dienstleistungen | Verbindung des Händler-Schaufensters mit der Zahlungsabwicklung | Unterstützte WooCommerce- oder Shopify-Plugins verwenden |
| Lagerung und Auftragsabwicklung | Verwaltete Fulfillment-Anbieter wie Dikelola Shopee und Drittanbieter-Logistikdienstleister wie JNE Logistics | Verpackungs- und Lagergebühren bei Dikelola Shopee | Shopee-Lagerung wird nach den ersten 60 Tagen gemäß dem März-2026-Zeitplan kostenpflichtig | Bestandsauffüllung an die erwartete Lagerverweilzeit anpassen |
| Paketzustellung | Express-Lieferbetreiber wie SPX Express und J&T Express | Einnahmen aus Lieferdienstleistungen | Koordination der Lagerfreigabe mit der Endzustellung | Sendungen unter Betreibern aufteilen, die den erforderlichen Lieferservice anbieten |
| Quelle: Mordor Intelligence | ||||
Die Auftragsabwicklung fügt neben Marktplatzgebühren für abgeschlossene Bestellungen eine zeitabhängige Verdienstmöglichkeit hinzu. Der März-2026-Zeitplan von Dikelola Shopee sah für die ersten 60 Tage kostenlose Lagerung vor, zusammen mit nach Paketgröße und monatlichen SKU-Verkäufen differenzierten Verpackungspreisen sowie einem reduzierten Zeitplan für qualifizierende inländische Verkäufer. Diese Struktur macht die Lagerverweilzeit kommerziell bedeutsam, noch bevor ein Händler Lieferservices vergleicht. Für Bestände, die über 60 Tage hinaus gehalten werden, kommen Lagergebühren zu etwaigen anfallenden Bearbeitungs- und Verpackungsgebühren hinzu, sodass ein niedrigerer Lieferpreis allein die Kosten eines langsamen Lagerumschlags nicht beseitigen kann.
Wettbewerbslandschaft
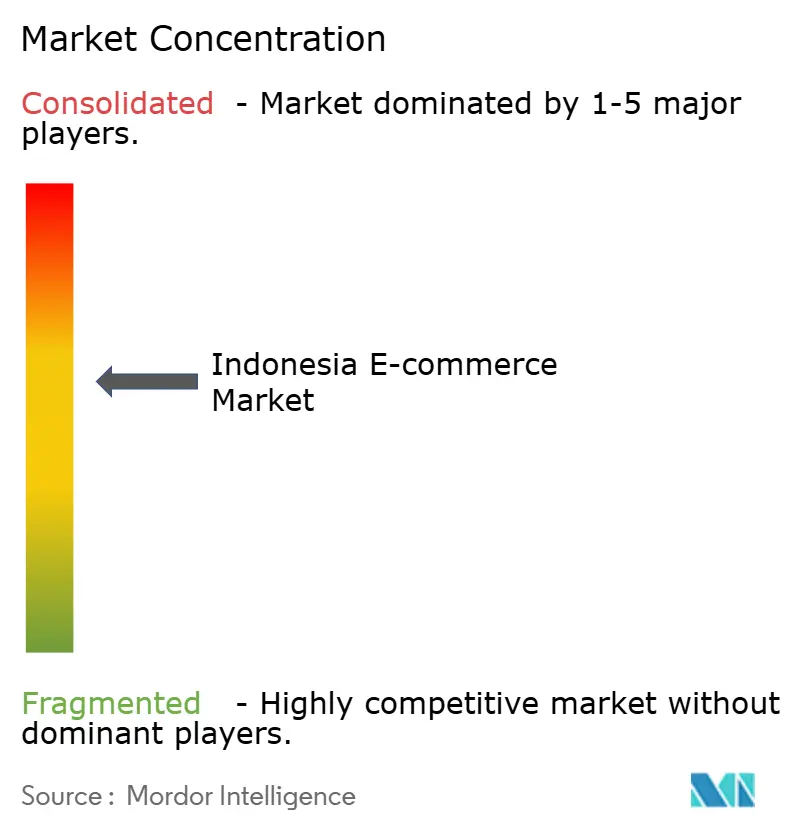
Der Wettbewerb ist mäßig um Plattform-Ökosysteme konzentriert, wobei digitale Produkte, Erstanbieter-Einzelhandel und Servicebeziehungen unterschiedliche Wege zu Commerce-Einnahmen schaffen. Ende 2025 stellte PT Bukalapak.com Tbk physische Waren zugunsten virtueller Produkte, digitaler Dienste und Itemku-Gaming ein, während Blibli (PT Global Digital Niaga Tbk) Erstanbieter-B2C-Online-Einzelhandel betreibt. Am 31. Januar 2024 kombinierten PT GoTo Gojek Tokopedia Tbk und TikTok Tokopedia und TikTok Shop Indonesia unter dem gemeinsam gehaltenen PT Tokopedia, wobei TikTok eine Mehrheitsbeteiligung hält. GoTo erhielt im Jahr 2025 E-Commerce-Servicegebühren von 820 Milliarden IDR (50,02 Millionen USD) von PT Tokopedia. Gotos Gebühreneinnahmen stammen daher von einem Marktplatz, an dem TikTok die Mehrheitsbeteiligung hält, während Bukalapak und Blibli von Plattformen verdienen, die sie selbst betreiben.
Sea Ltd (PT Shopee International Indonesia) berichtete, dass der Umsatz lokaler Produkte auf seinem Pilih-Lokal-Kanal im Jahr 2025 um 55 % wuchs. Lazada (Alibaba Group Holding Limited) trat im Juli 2026 dem Facebook-Affiliate-Partnerships-Programm von Meta bei, das Creators in Indonesien und 5 anderen südostasiatischen Märkten ermöglicht, Produkte zu taggen und Provisionen auf abgeschlossene Käufe zu verdienen. Diese Ansätze bieten Verkäufern unterschiedliche Wege zur Entdeckung und verbinden lokale Produktpositionierung mit einem etablierten Marktplatzkanal oder verknüpfen Creator-Distribution mit abgeschlossenen Käufen. Verkäufer, die diese Plattformen abwägen, stehen daher vor unterschiedlichen kommerziellen Tests, wobei lokale Herkunft das Pilih-Lokal-Angebot definiert und abgeschlossene Creator-gesteuerte Käufe bestimmen, ob Lazadas Affiliate-Weg Provisionen generiert.
Regulatorische Bedingungen prägen auch, wie eng integrierte Plattformen den Weg von der Produktentdeckung bis zur Zahlung und Lieferung bündeln können. Am 17. Juni 2025 genehmigte die indonesische Wettbewerbskommission (KPPU) die Übernahme von PT Tokopedia durch TikTok Nusantara unter Auflagen und untersagte Raubbaupreise, Selbstbevorzugung und bestimmte Einschränkungen des Verkäuferzugangs. Die Bedingungen verlangten auch, dass Zahlungs- und Logistikoptionen ohne Kopplung oder Bündelung an Werbeaktionen oder Rabatte verfügbar bleiben. Die KPPU erklärte, die Aufsicht werde bis zum 17. Juni 2027 laufen und die Kombination einem definierten Verhaltensrahmen unterwerfen. Für unabhängige Zahlungs- und Lieferanbieter bewahren die Bedingungen einen Weg, Tokopedia- und TikTok-Shop-Händler zu bedienen, da Marktplatzaktionen nicht an bestimmte Zahlungs- oder Logistikoptionen geknüpft werden können.
Marktführer der Indonesien E-Commerce-Branche
-
PT Bukalapak.com Tbk
-
Blibli (PT Global Digital Niaga Tbk)
-
PT GoTo Gojek Tokopedia Tbk
-
Sea Ltd (PT Shopee International Indonesia)
-
Lazada (Alibaba Group Holding Limited)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Indonesien E-Commerce-Markt Unternehmen in diesem Bericht
- Sea Ltd (PT Shopee International Indonesia)
- PT GoTo Gojek Tokopedia Tbk
- Lazada (Alibaba Group Holding Limited)
- PT Bukalapak.com Tbk
- Blibli (PT Global Digital Niaga Tbk)
- PT Bhinneka Mentaridimensi
- PT Silicon Media Indonesia
- PT Raksasa Laju Lintang
- PT Metrotech Jaya Komunika
- Global Fashion Group
- TikTok Pte Ltd
- PT Warung Pintar Sekali
- Amazon.com Services LLC
- PT Lion Parcel
- PT Matahari Putra Prima Tbk
Wichtige Chancen für Marktteilnehmer
Dieser Vergleich untersucht Möglichkeiten, indonesischen lokalen Produktverkäufern dabei zu helfen, Marktplatzsichtbarkeit in ausführbare Verkaufsaktivitäten umzuwandeln. Vom Ministerium für Handel im August und September 2026 gestartete Initiativen kombinierten Verkäufer-Supportdienste mit dedizierten Schaufenstern für ausgewählte Pilihan-Busan-Produkte. Interviews mit 10 Verkäufern auf einem großen indonesischen Marktplatz, darunter aktuelle Nutzer, ehemalige Nutzer und Nichtnutzer von Werbefunktionen, identifizierten Bedenken hinsichtlich Leistung, Kostenbegründung und fortgeschrittenen Kenntnissen als Adoptionshindernisse. Diese Erkenntnisse begünstigen gezielte Unterstützung bei einer definierten kommerziellen Aufgabe gegenüber einem breiten Versprechen erhöhter Sichtbarkeit.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer- / Lead-Segment | Empfohlene Vorgehensweise | Haupthindernis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Kuratierte lokale Produktentdeckung | Dedizierte Pilihan-Busan-Schaufenster und Werbeunterstützung für ausgewählte Produkte wurden im September 2026 gestartet | Verkäufer berechtigter kuratierter lokaler Produkte | Ein kohärentes Produktangebot vorbereiten und Sichtbarkeit von abgeschlossenen Bestellungen unterscheiden | Die Kosten der Werbung kommerziell rechtfertigen | Berechtigte UMKM-Verkäufer, Tokopedia und TikTok Shop |
| Unterstützte Marktplatz-Werbung | Das lokale Produktprogramm vom August 2026 bietet Digital-Skills-Training und Werbeunterstützung | Lokale Produktverkäufer, die Marktplatz-Werbung in Betracht ziehen | Fortgeschrittene Kampagnenunterweisung mit messbaren Ausgabenversuchen kombinieren | Fortgeschrittene Kenntnisse und Leistungsbedenken bei befragten Verkäufern | Lokale Produktverkäufer und Shopee Indonesia |
| Werbung verbunden mit verwalteter Auftragsabwicklung | Das lokale Produktprogramm umfasst operative Unterstützung durch Dikelola Shopee | Lokale Produktverkäufer, die beworbene Auftragsabläufe vorbereiten | Werbeplanung mit definierten Auftragsabwicklungsservices verbinden | Koordination der Auftragsabwicklung mit der Nachfrage, die eine Werbeaktion zu generieren sucht | Berechtigte lokale Produktverkäufer und Shopee Indonesia |
| Quelle: Mordor Intelligence | |||||
Kuratierte Platzierung und verwaltete Unterstützung adressieren unterschiedliche Punkte in einem Verkauf, was ihre kommerziellen Rollen komplementär macht. Die Bedenken der befragten Verkäufer hinsichtlich der Kostenbegründung stärken das Argument für eine klare Erläuterung der Werbeleistung und des Serviceumfangs. Die zentrale Öffnung ist Unterstützung, die Produktentdeckung mit rechenschaftspflichtiger Auftragsabwicklung verbindet und es Verkäufern ermöglicht, den operativen Wert zu beurteilen, der mit der Marktplatzsichtbarkeit einhergeht.
Neueste Industrielle Entwicklungen in Indonesien E-Commerce-Markt
- Okt 2026: Die Erhebung der Artikel-22-Einkommensteuer auf berechtigte Marktplatzeinnahmen inländischer Verkäufer begann am 1. Oktober über PT Shopee International Indonesia, PT Global Digital Niaga Tbk, PT Tokopedia und PT Ecart Webportal Indonesia.
- Sep 2026: Indonesiens Mehrwertsteuer-Rahmen (MwSt.) für bestimmte digitale Waren und Dienstleistungen ausländischer Anbieter trat am 25. September in Kraft. Designierte Banken oder Nicht-Bank-Zahlungsvermittler erheben die MwSt. Transaktionen, die bereits unter dem bestehenden System für elektronischen Handel (PMSE) mit MwSt. belastet wurden, werden nicht erneut belastet.
- Jul 2026: Lazada trat dem Facebook-Affiliate-Partnerships-Programm von Meta bei, das Creators in Indonesien und 5 anderen südostasiatischen Märkten ermöglicht, Lazada-Produkte zu taggen und Provisionen auf abgeschlossene Käufe zu verdienen.
Indonesien E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Indonesien E-Commerce-Markt misst den jährlichen Bruttowert von Waren und Dienstleistungen, die online zwischen Unternehmen und Verbrauchern oder zwischen Unternehmen bestellt werden. Er umfasst in Indonesien getätigte Transaktionen, wobei der Wert nach Geschäftsmodell, verwendetem Gerät, Zahlungsmethode und B2C-Produktkategorie klassifiziert wird.
Ausschlüsse des Umfangs: Offline-Einzel- und Großhandelsverkäufe, Marktplatzprovisionen und Zahlungsabwicklungsgebühren, Verkäufe von Geräten und Zahlungsprodukten sowie außerhalb Indonesiens getätigte E-Commerce-Käufe sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp
- Smartphone / Mobil
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode
- Kredit-/Debitkarten
- Digitale Geldbörsen
- BNPL
- Sonstige Zahlungsmethoden
- Nach B2C-Produktkategorie
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Sekundärforschung stützt sich auf Quellen wie die E-Commerce-Umfragemetadaten von Statistics Indonesia zur Definition und Schätzung von Online-Transaktionseinnahmen, den Wirtschaftsbericht der Bank Indonesia für Zahlungs- und digitale Commerce-Indikatoren sowie die Harbolnas-Mitteilung des Ministeriums für Kommunikation und digitale Angelegenheiten für Kampagnenaktivitäten und Transaktionsziele. Der Indonesien-Leitfaden der US-amerikanischen Internationalen Handelsbehörde hilft dabei, die Geschäftslandschaft und strukturelle Einschränkungen zu rahmen.
Unternehmenseinreichungen und Investorenmaterialien können gemeldete Marktplatzaktivitäten, Bestellwachstum, Transaktionskennzahlen und Serviceänderungen hinzufügen, während seriöse indonesische Wirtschaftspresse datierte Entwicklungen und Marktsignale gegenchecken kann. Analysten vergleichen das Maß, den Zeitraum und die Abdeckung jeder Quelle mit dem definierten indonesischen Bestellwertpool. Die genannten Quellen sind nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und gezielte Umfragen können indonesische Marktplatzbetreiber, Online-Einzel- und Großhändler, Zahlungsanbieter, Fulfillment-Spezialisten und Analysten einbeziehen, die für digitalen Handel oder Kategorieplanung zuständig sind. Befragte können die Interpretation sekundärer Indikatoren überprüfen, Änderungen in der Bestellaktivität und im Kategorienmix erläutern und Lücken identifizieren, wo veröffentlichte Reihen unterschiedliche Definitionen verwenden. Analysten triangulieren diese Erklärungen mit öffentlichen Daten und Unternehmensoffenlegungen, dokumentieren ungelöste Lücken und wenden angegebene Annahmen nur dort an, wo ein Indikator nicht abgeglichen werden kann.
Verteilung der Befragten der Primärforschungs-Feldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | CXOs: 20 % | |
| Mittlere Ebene: 45 % | Funktions- / Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Online-Bestellwerts, der in Indonesien getätigt wird, wobei B2C und B2B getrennt werden, bevor das resultierende Gesamtergebnis mit öffentlichen Geschäfts- und Transaktionsindikatoren abgeglichen wird. Bevölkerung und Internetnutzung zeigen die potenzielle Käuferbasis an, Haushaltskonsum und Kategorienausgaben helfen dabei, die Nachfrage zu beschreiben, Online-Verkäuferaktivität zeigt die Angebotspartizipation an, und digitale Zahlungs- und Bankindikatoren helfen dabei, die Verlagerung von Käufen in Online-Kanäle zu verfolgen. Eine multivariate Regression kann diese Treiber mit historischen Marktwerten in Beziehung setzen, wo vergleichbare Beobachtungen vorliegen, wobei Szenarioanalysen dort eingesetzt werden, wo strukturelle Veränderungen oder Lücken eine einzelne historische Beziehung weniger informativ machen.
Segmentanteile werden aus verfügbaren Transaktions-, Umfrage-, Unternehmens- und Handelsnachweisen für Geschäftsmodelle, Geräte, Zahlungsmethoden und B2C-Produktkategorien aufgebaut und dann auf den Marktwert für jedes Jahr angewendet. Selektive Bottom-up-Prüfungen können stichprobenartige durchschnittliche Bestellwerte mit Bestellaktivitäten vergleichen oder öffentlich gemeldete Kanalkennzahlen zusammenfassen, während Interviews testen, ob die Variablen und Prognosepfade indonesische Betriebsbedingungen widerspiegeln. Wenn eine Quelle ein Segment auslässt oder Geschäftseinnahmen anstelle des Brutto-Bestellwerts meldet, behalten Analysten sie als Indikator bei, überbrücken nur belegbare Unterschiede und erfassen Annahmen, anstatt die Zahl als direkt additives Marktgesamtergebnis zu behandeln.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren das Marktmodell gegen unabhängige offizielle Indikatoren, Unternehmensoffenlegungen, Zahlungsaktivitäten und Kanalnachweise und prüfen, ob Zeiträume, Währungen und Transaktionsdefinitionen übereinstimmen. Sie untersuchen Ausreißer und Prognosevariationen, verfolgen sie auf Quellenrevisionen, Abdeckungsänderungen oder Modelleingaben zurück und schließen aufeinanderfolgende Analysten-Reviews vor der Freigabe ab. Eine wesentliche Abweichung löst eine gezielte Rückkontaktaufnahme mit relevanten indonesischen Befragten aus, wenn verfügbare Nachweise geklärt werden können, während jährliche Aktualisierungen, Zwischenaktualisierungen nach wesentlichen Ereignissen und eine neue Überprüfung vor der Lieferung die Schätzung aktuell halten.
Mordor Intelligence Indonesien E-Commerce-Marktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Indonesien E-Commerce-Markt misst den jährlichen Bruttowert von Waren und Dienstleistungen, die online zwischen Unternehmen und Verbrauchern oder zwischen Unternehmen bestellt werden.
Wichtige Lückentreiber umfassen die definierte Abdeckung der Studie und marktspezifische Modellierungsentscheidungen. Bevölkerung und Internetnutzung zeigen die potenzielle Käuferbasis an, Haushaltskonsum und Kategorienausgaben helfen dabei, die Nachfrage zu beschreiben, Online-Verkäuferaktivität zeigt die Angebotspartizipation an, und digitale Zahlungs- und Bankindikatoren helfen dabei, die Verlagerung von Käufen in Online-Kanäle zu verfolgen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 120,2 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 71 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 40,9 % unter dem Wert dieses Berichts für 2027 von 120,2 Milliarden USD, 2 Jahre später. Die Quelle meldet eine GMV-Schätzung für 2025 und beschreibt weiteres Marktwachstum bis zu ihrem Prognosehorizont, sodass ihr früheres Messjahr zum niedrigeren Vergleich beiträgt. |
| Technologieforschungsunternehmen B | 46,6 Milliarden USD (2025) | Auf Basis seines Basisjahres 2025 liegt diese Schätzung 61,2 % unter dem Wert dieses Berichts für 2027 von 120,2 Milliarden USD, 2 Jahre später. Die Quelle meldet eine Transaktionswertschätzung für 2025 und prognostiziert weiteres Wachstum bis 2029, sodass ihr früheres Messjahr zum niedrigeren Vergleich beiträgt. |
Mordor Intelligence-Analysten triangulieren das Marktmodell gegen unabhängige offizielle Indikatoren, Unternehmensoffenlegungen, Zahlungsaktivitäten und Kanalnachweise und prüfen, ob Zeiträume, Währungen und Transaktionsdefinitionen übereinstimmen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Indonesien E-Commerce-Markt und wie sind die Wachstumsaussichten?
Die Größe soll 2027 einen Wert von 120,2 Milliarden USD und bis 2032 einen Wert von 239,4 Milliarden USD erreichen. Der prognostizierte CAGR beträgt 14,78 % über 2027–2032.
Was treibt die Nachfrage im Online-Einzelhandel in Indonesien an?
Live-Shopping, PayLater-Checkout und regionale Auftragsabwicklung unterstützen die Nachfrage. Bank-BNPL-Konten erreichten im August 2026 34 Millionen.
Welches Geschäftsmodell führt den indonesischen E-Commerce an?
B2C hielt im Jahr 2026 einen Anteil von 86,51 % am gesamten E-Commerce-Wert. B2B soll mit einem CAGR von 18,2 % über 2027–2032 am schnellsten wachsen.
Welche Unternehmen sind im indonesischen Online-Handel tätig?
PT Bukalapak.com Tbk, Blibli, PT GoTo Gojek Tokopedia Tbk, Sea Ltds Shopee und Lazada sind über Einzelhandels- oder Servicemodelle tätig.
Welche betriebliche Herausforderung betrifft Online-Einzelhandels-Kuriere?
Eine Studie aus dem Jahr 2025 einer Kurierfiliale in Ost-Bandung identifizierte Betriebskostendruck im Zusammenhang mit Nachnahme-Rücksendungen, einschließlich Transitzwischenlagerung und Rückfahrten.
Welche Region führt den Online-Handel in Indonesien an?
Java entfällt der Großteil der Bestellungen. Im Jahr 2025 lagen alle 10 Gebiete mit den höchsten Online-Verkäuferquoten und 9 der 10 mit den höchsten Online-Käuferquoten in Java.