
Ägypten-E-Commerce-Marktgröße und Marktanteil
Ägypten-E-Commerce-Marktanalyse von Mordor Intelligence
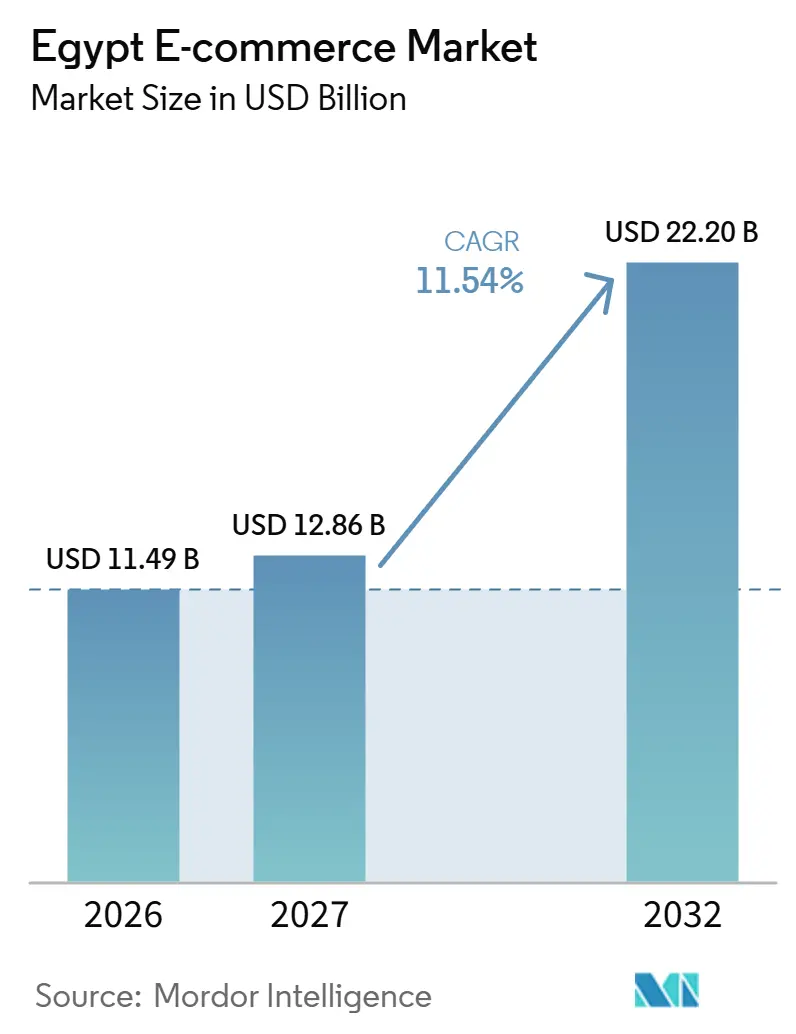
Die Größe des Ägypten E-Commerce-Markts wird für 2026 auf 11,49 Milliarden USD geschätzt und soll 2027 12,86 Milliarden USD erreichen, bis 2032 auf 22,2 Milliarden USD anwachsen und dabei von 2027 bis 2032 mit einer CAGR von 11,54 % wachsen.
Das Wachstum in Ägypten hängt davon ab, mobilen Zugang und digitale Zahlungskonten mit Einzelhandelsdienstleistungen zu verbinden, die Bestellungen ausführen können. Die lokale Lebensmittellieferung kann Einkäufe innerhalb eines praktikablen Servicebereichs ermöglichen, während weitläufige Lieferrouten dasselbe Versprechen kostspielig machen können. Plattformen und Direkthändler können durch unterschiedliche Kombinationen aus Sortiment, Bestelloberflächen und physischer Präsenz reagieren. Ein schwächeres Pfund kann die Wiederbeschaffungskosten für importierte Waren erhöhen und importabhängigen Verkäufern weniger Spielraum lassen, ihr Sortiment zu erweitern, ohne die Preise zu erhöhen oder geringere Margen zu akzeptieren.
Wesentliche Erkenntnisse des Berichts
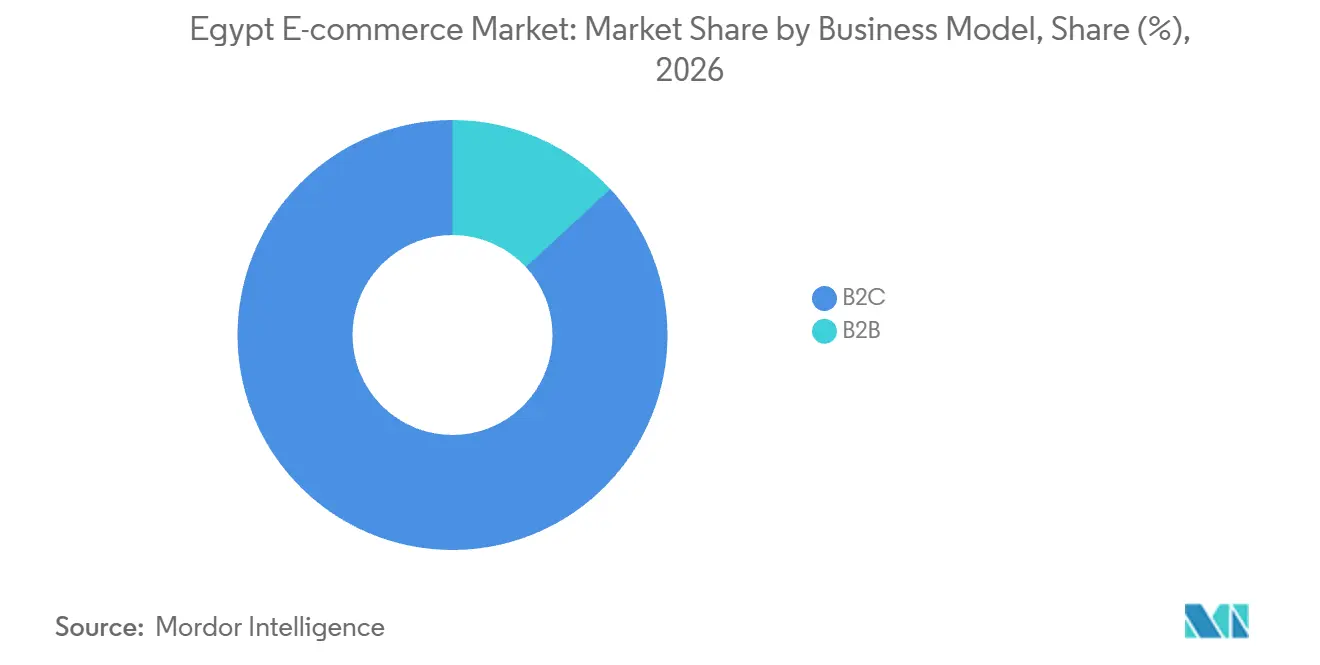
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 86,89 % am Ägypten E-Commerce-Markt, während B2B das am schnellsten wachsende Segment mit einer CAGR von 15 % von 2027 bis 2032 ist.
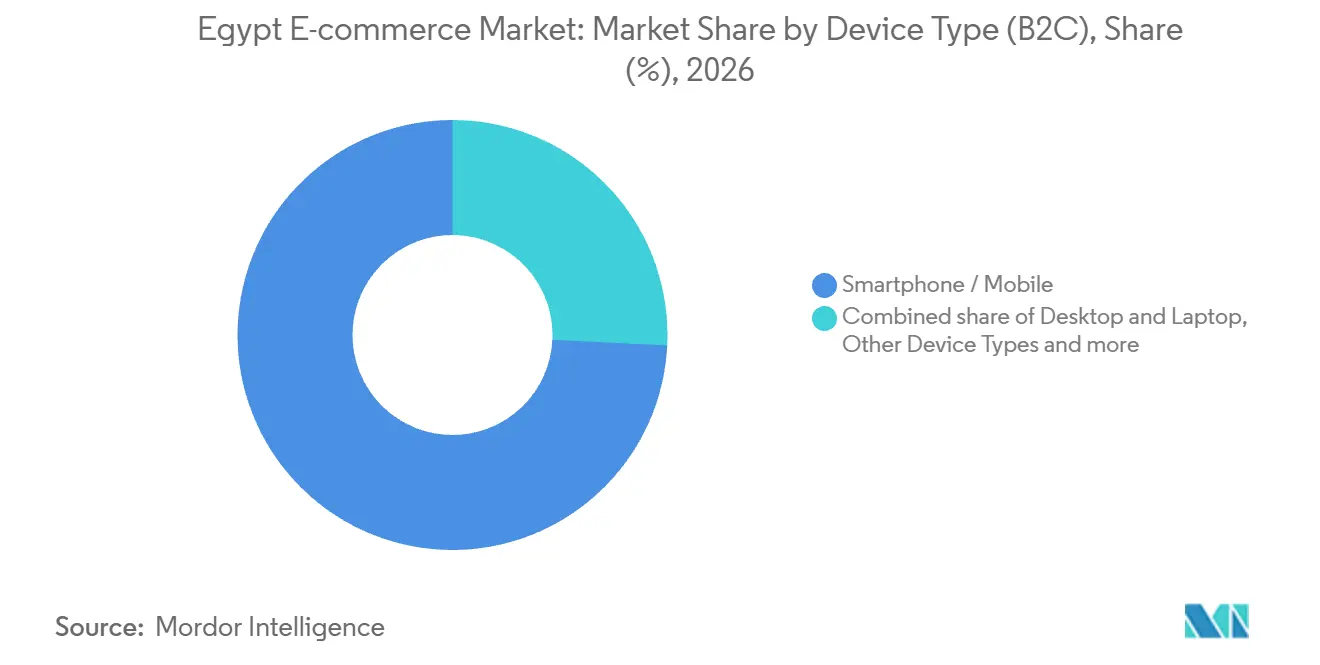
- Nach Gerätetyp führte Smartphone/Mobilgerät die B2C-E-Commerce-Ausgaben mit einem Anteil von 74,23 % im Jahr 2026 an und ist ebenfalls das am schnellsten wachsende Segment mit einer CAGR von 14 % von 2027 bis 2032.
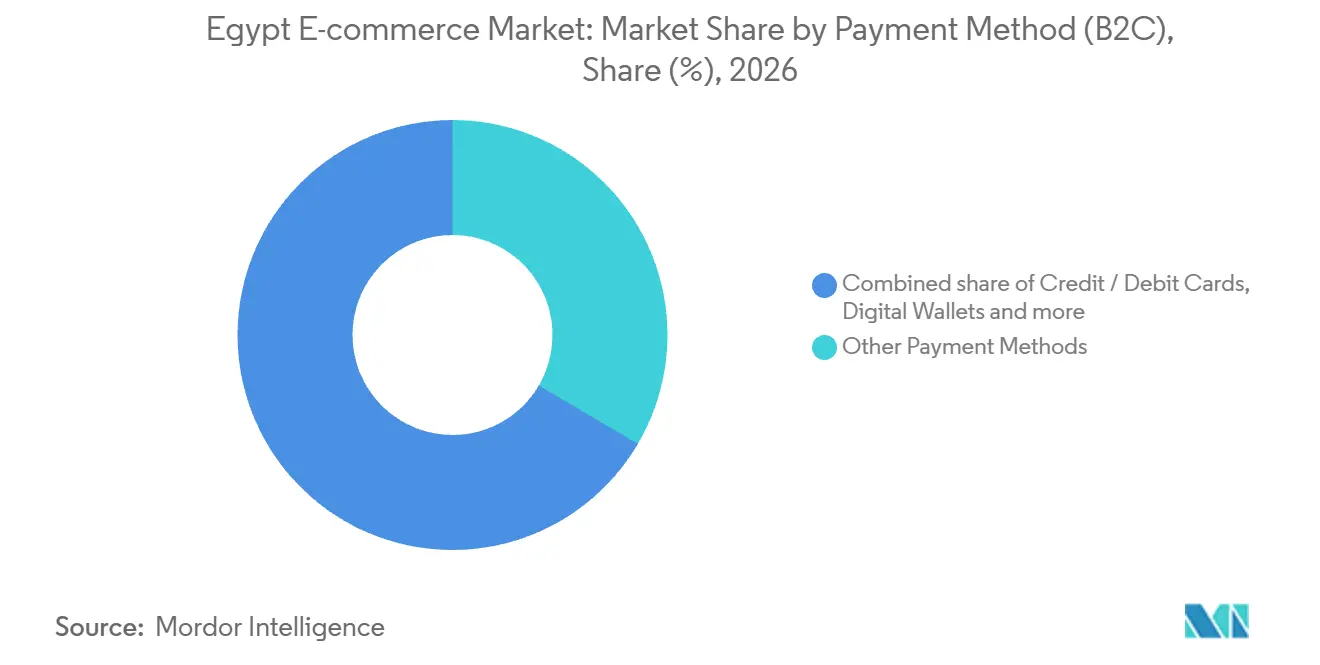
- Bei der Zahlungswahl hielten sonstige Zahlungsmethoden im Jahr 2026 einen Anteil von 33,45 % an den B2C-E-Commerce-Ausgaben, während digitale Geldbörsen das am schnellsten wachsende Segment mit einer CAGR von 14,8 % von 2027 bis 2032 bilden.
- Über alle Produktkategorien hinweg entfiel auf Unterhaltungselektronik ein Anteil von 21,59 % an den B2C-E-Commerce-Ausgaben im Jahr 2026, und Lebensmittel und Getränke bilden das am schnellsten wachsende Segment mit einer CAGR von 15,9 % von 2027 bis 2032.
- Geografisch hält Groß-Kairo den größten Anteil am E-Commerce-Transaktionswert in Ägypten, wobei die Verbraucherdichte die lokale Lieferskalierung unterstützt.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Verbreitung mobiler Geldbörsen im Rahmen von Ägyptens Rahmenwerk zur Reduzierung von Bargeldtransaktionen | +4.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Gen-Z-Social-Commerce-Boom über TikTok und Instagram | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Dark Stores und Q-Commerce in Kairo und Alexandria | +2.8% | Kairo, Alexandria, Gizeh und Mansoura | Kurzfristig (≤ 2 Jahre) |
| Staatlich geförderte exportorientierte Logistikparks zur Stärkung der grenzüberschreitenden Auftragsabwicklung | +2% | KEZAD East Port Said | Langfristig (≥ 4 Jahre) |
| Nationale digitale Finanzidentitätsplattform soll KYC-Aufwand reduzieren | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausbau der 4G/5G-Abdeckung zur Verbesserung der Lieferfähigkeit in ländlichen Gebieten | +1% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung mobiler Geldbörsen im Rahmen von Ägyptens Rahmenwerk zur Reduzierung von Bargeldtransaktionen
Die Verbreitung mobiler Geldbörsen erweitert den Pool an Zahlungskonten, den Online-Händler über eine integrierte Kaufabwicklung bedienen können. Die Nationale Telekommunikationsregulierungsbehörde (NTRA) berichtete, dass die Anzahl der mobilen Geldbörsen von Telekommunikationsunternehmen in Ägypten im ersten Halbjahr 2026 im Vergleich zum ersten Halbjahr 2025 um 23 % auf 57,01 Millionen gestiegen ist.[1] Finanztransaktionen über diese Geldbörsen stiegen im gleichen Vergleichszeitraum um 62 % auf 2,22 Milliarden. Die Transaktionsanzahl wuchs schneller als der Kontobestand, was die Nutzung bestehender Geldbörsen kommerziell relevant macht – neben der Gewinnung zusätzlicher Konten. Der Einzelhandels-Checkout kann zu einer weiteren Verwendung für diese Konten werden, wenn Händler die Akzeptanz von Geldbörsen unterstützen. Für Anbieter verbindet die Händlerintegration den Vertrieb von Telekommunikationsgeldbörsen mit der Einzelhandelsnachfrage und ermöglicht es Kontoinhabern, über einen bestehenden Finanzdienst zu bezahlen.
Gen-Z-Social-Commerce-Boom über TikTok und Instagram
Die Nachfrage im Social Commerce hängt davon ab, wie einfach ein junger Käufer von der Entdeckung eines Produkts zur Aufgabe einer vollständigen Bestellung übergehen kann. Für einen Verkäufer, der die Generation Z über TikTok oder Instagram erreicht, besteht die kommerzielle Aufgabe darin, Produkt-, Preis- und Lieferdetails zu erhalten, während dieses Interesse zu einer Transaktion wird. Wenn diese Details in einem separaten Gespräch rekonstruiert werden müssen, haben Käufer und Verkäufer mehr Arbeit zu erledigen, bevor eine Bestellung bestätigt werden kann. Eine klare Übergabe kann den ausgewählten Artikel und die vereinbarten Konditionen in Zahlung und Auftragsabwicklung überführen und den sozialen Kanal für den Direktverkauf nutzbar machen. Ein Händler kann dann mehr soziale Anfragen über dieselben Bestellschritte abwickeln und den Aufwand zur Festlegung der Konditionen jedes Verkaufs begrenzen.
Ausbau von Dark Stores und Q-Commerce in Kairo und Alexandria
Die schnelle Lebensmittellieferung hängt davon ab, Lagerbestände in praktischer Reichweite der bestellenden Haushalte zu platzieren. In seiner Überprüfung vom Dezember 2025 beschrieb die Internationale Finanz-Corporation (IFC) Breadfast als Betreiber von 49 Dark-Store-Fulfillment-Punkten in Kairo, Alexandria, Gizeh und Mansoura.[2] Sein App-basierter Lebensmittelservice bot Lieferungen in unter 60 Minuten an. Breadfast betrieb die Plattform und die Fulfillment-Punkte, während Logistik und Lieferflotte ausgelagert wurden, hauptsächlich unter Einsatz von Drittanbieterfahrzeugen. Diese Konfiguration trennt die Kontrolle über die lokale Produktverfügbarkeit vom Eigentum an den Fahrzeugen, die die Lieferung abschließen. Die Lebensmittelversorgung kann folglich zu einem Online-Kaufanlass innerhalb des Servicebereichs werden, wobei die Platzierung der Fulfillment-Punkte zentral dafür ist, wo ein kurzes Lieferversprechen kommerziell realisierbar ist.
Staatliche exportorientierte Logistikparks fördern grenzüberschreitende Auftragsabwicklung
Die grenzüberschreitende Auftragsabwicklung hängt von nutzbarer Logistikinfrastruktur ab, sodass vorbereitende Arbeiten durch die Kapazitäten, die sie letztendlich unterstützen können, von Bedeutung sind. AD Ports Group berichtete in seinem Jahresbericht 2025, dass vorbereitende Arbeiten in KEZAD East Port Said im Rahmen einer Vereinbarung mit der Wirtschaftszonenbehörde des Suezkanals begonnen haben. Der Plan für die Industrie- und Logistikzone umfasste 20 Quadratkilometer und eine erste Phase von 2,8 Quadratkilometern, die AD Ports als planmäßig in die Entwicklung eintretend beschrieb. Der Bericht identifizierte die Bereitstellung von Infrastruktur, die Gewinnung von Ankerinvestoren und die schrittweise Landfreigabe als geplante Schwerpunkte für 2026. Die schrittweise Landfreigabe macht den Entwicklungszeitplan des ersten Grundstücks zur Grundlage für die Bewertung des Zeitpunkts und des Umfangs der anfänglichen Erweiterungen der Güterumschlagskapazität.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wechselkursvolatilität erhöht Importkosten für Online-Händler | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Netzwerke für die letzte Meile außerhalb der Städte der ersten Kategorie | -0.7% | Verbundanlagen an der Nordküste | Mittelfristig (2–4 Jahre) |
| Anhaltendes Verbrauchervertrauen-Defizit bei Online-Betrug und Retouren | -0.3% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verzögerungen bei der Zollabfertigung von Kleinsendungen | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wechselkursvolatilität erhöht Importkosten für Online-Händler
Importabhängige Online-Händler sind mit einem Währungsmissverhältnis konfrontiert, wenn Lieferanten in Fremdwährung fakturieren und Kunden in ägyptischen Pfund bezahlen. Ein schwächeres Pfund erhöht dann den in Landeswährung erforderlichen Betrag, um dieselbe Ware zu ersetzen, selbst wenn der ausländische Lieferant seinen Preis unverändert lässt. Diese Erhöhung weiterzugeben macht die nächste Bestellung für den Käufer teurer, während die Absorption den Betrag reduziert, den der Händler aus dem Verkauf behält. Der Zeitpunkt ist entscheidend, da Waren, die vor einer Währungsbewegung verkauft wurden, danach möglicherweise zu höheren Pfundkosten ersetzt werden müssen. Diese Exponierung kann die Breite der importierten Angebote einschränken, die ein Händler ohne Preiserhöhungen auffüllen kann, sodass Verfügbarkeit und Erschwinglichkeit an die Wiederbeschaffungskosten gebunden bleiben.
Fragmentierte Netzwerke für die letzte Meile außerhalb der Städte der ersten Kategorie
Außerhalb dichter städtischer Routen kann die Entfernung zwischen Haltepunkten die Lieferabdeckung kommerziell schwierig machen, selbst wenn Kunden Online-Bestellungen wünschen. Im Juli 2026 sagte der ehemalige Jumia Egypt-Geschäftsführer Abdellatif Olama, dass große Entfernungen zwischen den Verbundanlagen an der Nordküste und die geringe Lieferdichte die Lieferung auf der letzten Meile weniger rentabel machten als in Groß-Kairo. Die Zeit, die zwischen Kunden zurückgelegt wird, lässt weniger Möglichkeiten, die Betriebskosten eines Fahrers auf abgeschlossene Lieferungen zu verteilen. Das schwächt die Wirtschaftlichkeit, dasselbe Lieferversprechen in dichten Stadtvierteln und weitläufigen Küstenanlagen anzubieten. Amazon Egypt betrieb im Sommer 2026 saisonale Micro-Fulfillment-Center an der Nordküste und positionierte Lagerbestände in Kundennähe, anstatt aus Kairo zu liefern. Lokale Lagerbestände können den Anfahrtsweg verkürzen, während weitläufige Endstopps für jede Lieferung separate Kosten verursachen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherreichweite und GeschäftsbeschaffungB2C war das größte Segment und machte 2026 86,89 % der E-Commerce-Ausgaben aus. Eine Studie von Visa von Januar bis Februar 2026 ergab, dass 85 % der befragten Verbraucher in Ägypten Produkte direkt über Social-Media-Plattformen gekauft hatten.[3] Diese Beteiligung platziert die Verbrauchernachfrage in einem Kanal, in dem Produktentdeckung und Kauf gemeinsam stattfinden können. Für einen Händler können Social-Transaktionen den Kundenzugang über eine dedizierte Shop-Website hinaus erweitern und gleichzeitig einen direkten Weg zum Verkauf erhalten. Verkäufer, die ein soziales Gespräch mit einem Karten- oder Geldbörsen-Checkout verknüpfen, können diese Beteiligung in nachverfolgbare Bestellungen statt in informelle Austausche umwandeln.
B2B ist das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15 % von 2027 bis 2032. Im Jahr 2025 übertrug EFG Finance seine Beteiligung an Fatura, einem in Ägypten ansässigen B2B-E-Commerce-Marktplatz, an MaxAB-Wasoko. Der Käufer betreibt eine E-Commerce- und Lieferkettenplattform und platziert den Marktplatz innerhalb einer Organisation, die kommerzielle Transaktionen und Warenbewegungen umfasst. Für Geschäftskäufer liegt der potenzielle Vorteil in einer engeren Verbindung zwischen der Aufgabe einer Bestellung und der Koordination ihrer Lieferung, sofern die Dienste operativ koordiniert sind. Die Übernahme macht die Ausführung über diese Funktionen hinweg zu einem relevanten Wettbewerbsvorteil für die Geschäftsnachfrage, über den Zugang zu einem elektronischen Produktkatalog hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp (B2C):
Mobiler Zugang prägt den digitalen EinzelhandelDas Smartphone-/Mobilgerät-Segment repräsentierte 2026 einen Anteil von 74,23 % an den B2C-E-Commerce-Ausgaben und wird voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 14 % von 2027 bis 2032 sein. Die NTRA berichtete von 7,9 Millionen zusätzlichen Nutzern der mobilen Internetdienste Ägyptens und einer um 12 % höheren mobilen Internetnutzung im 24-Stunden-Vergleich 2026 mit demselben Tag 2025. Für Händler schafft die wachsende mobile Zugangsbasis mehr potenzielle Kontaktpunkte, über die ein Käufer eine Online-Verkaufsstelle erreichen kann. Händler können daher um eine Kaufrolle in dieser breiteren mobilen Aktivität konkurrieren, wobei die Benutzerfreundlichkeit Teil der Kommerzialisierung von Konnektivität wird.
Die NTRA berichtete von Vereinbarungen, die am 7. Februar 2026 unterzeichnet wurden, um 410 MHz neues Funkspektrum an Ägyptens 4 Mobilfunkbetreiber in einem Geschäft im Wert von nahezu 3,5 Milliarden USD zuzuteilen. Diese Zuteilungsvereinbarungen schaffen Raum für Betreiber, die Mobilfunknetzkapazität auszubauen und der Zugangsbasis eine Technologieinvestitionsdimension hinzuzufügen. Für mobilfirstorientierte Händler ist die Zuteilung von 410 MHz relevant, sobald Betreiber die neuen Frequenzbänder in Betrieb nehmen, da Browsing- und Bestellsitzungen in diesen Netzwerken dann über mehr Kapazität verfügen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsmethode (B2C):
Bargeldinkasso und Mehrzweck-GeldbörsenSonstige Zahlungsmethoden waren das größte Segment und machten 2026 33,45 % der B2C-E-Commerce-Ausgaben aus. Im April 2026 bot AJ Market Egypt Nachnahme über seinen Kurierdienst Bosta in seinen Ägypten-Lieferzonen an, wobei Bosta eine Inkassogebühr erhob. Der Betriebsmechanismus verbindet die Zahlung mit der physischen Übergabe des Pakets und gibt dem Kurier eine Rolle beim Abschluss der Transaktion. Für Käufer, die diese Option nutzen, kann eine Inkassogebühr Teil der Kosten für den Empfang einer Bestellung werden. In diesem Modell umfasst die Zahlungswahl eine liefergebundene Servicegebühr, sodass Bargeldakzeptanz und Kurierinkasso Teile eines Einzelhandelsangebots sind.
Digitale Geldbörsen bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 14,8 % von 2027 bis 2032. Die NTRA berichtete, dass Zahlungen für Spenden, Versorgungsrechnungen, Einkäufe und ähnliche Posten im ersten Halbjahr 2026 4 % der Transaktionsanzahl auf den mobilen Geldbörsen der Telekommunikationsunternehmen Ägyptens ausmachten. Die Händlerakzeptanz könnte es einem Kunden ermöglichen, dasselbe Zahlungsinstrument für eine Bestellung und für diese anderen finanziellen Zwecke zu verwenden. Die kommerzielle Aufgabe besteht darin, diese Checkout-Wahl zu sichern, da ein Mehrzweckkonto allein keine Nachfrage nach einem Online-Kauf begründet.

Nach Produktkategorie (B2C):
Elektronikversorgung und LebensmittelauswahlUnterhaltungselektronik machte 2026 einen Anteil von 21,59 % an den B2C-E-Commerce-Ausgaben aus. Samsungs Werk in Beni Suef produzierte 2025 etwa 2,2 Millionen Mobiltelefone und 600.000 Tablets für den ägyptischen Inlandsmarkt. Diese Produktion schafft eine inländische Produktbasis, auf der Händler ihre Unterhaltungselektronikangebote aufbauen können. Für einen Online-Verkäufer besteht die Möglichkeit darin, spezifische Gerätespezifikationen mit dem Modell zu verbinden, das der Käufer erwartet zu erhalten, und dabei Produktinformationen zu nutzen, um Vergleiche praktikabel zu machen. Produktion und der Weg zum Käufer sind separate kommerzielle Funktionen, die es Online-Verkäufern ermöglichen, durch Präsentation und Ausführung rund um lokal hergestellte Geräte zu konkurrieren.
Lebensmittel und Getränke bilden das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 15,9 % von 2027 bis 2032. Der Auslandsdienst für Landwirtschaft des US-Landwirtschaftsministeriums erklärte in seinem Ägypten-Einzelhandels-Lebensmittelbericht 2025, dass Dienste wie Talabat, Breadfast und Rabbit Verbrauchern Zugang zu Hunderten von Lebensmitteloptionen, einschließlich internationaler Küche, boten. Lieferung kann es einem Käufer ermöglichen, über einen Bestelldienst ein breiteres Lebensmittelsortiment zu erreichen, wodurch Vielfalt Teil des kommerziellen Angebots wird. Anbieter können konkurrieren, indem sie besondere Lebensmitteloptionen mit einem Lieferversprechen verbinden, das zum Kaufanlass passt. Die daraus resultierende Möglichkeit ist eine Lebensmittelhandelsbeziehung, die auf Auswahl und Zugang aufgebaut ist, wobei die Auftragsabwicklung die Reichweite des Käufers unterstützt.
Geografische Analyse
Groß-Kairo E-Commerce-Markt
Groß-Kairo hat den größten Anteil am E-Commerce-Transaktionswert in Ägypten. Im Juli 2026 beschrieb der ehemalige Jumia Egypt-Geschäftsführer Abdellatif Olama die Dichte von Groß-Kairo als Quelle kritischer Masse für die E-Commerce-Lieferung. Olama bezifferte die Bevölkerung von Groß-Kairo auf 22 Millionen und wies damit auf eine sehr große Kundenbasis innerhalb eines dichten Liefereinzugsgebiets hin. Zusätzliche Bestellungen innerhalb der bestehenden Abdeckung können daher die Rendite auf die Lieferkapazität erhöhen, ohne einen breiteren Servicebereich zu erfordern.
Das Nachfragemuster Alexandrias umfasst eine saisonale Möglichkeit, die eine andere Kapazitätsentscheidung erfordert als eine dauerhafte Erweiterung der Abdeckung. Alexandria erlebte 2026 einen sommerlichen Anstieg der Verbraucheraktivität, da viele Verbraucher dorthin umzogen, wie EnterpriseAM über einen Befund von Platformance berichtete. Für Händler, die diesen Zustrom bedienen, würden vorübergehende Bestellkonzentrationen anpassbare lokale Lagerbestände und Lieferkapazitäten nützlicher machen als Verpflichtungen auf Basis einer ganzjährigen Nachfrageannahme. Das begünstigt saisonale Kapazitätsverpflichtungen in Alexandria, wo ein Nachfragegipfel den Zugang zu Sommerkunden verbessern kann, ohne dieselben Fixkosten das ganze Jahr über zu rechtfertigen.
Der regionale Online-Einzelhandel kann sich auch über den eigenen digitalen Kanal eines Filialbetreibers entwickeln, wie eine abgeschlossene Mansoura-Expansion zeigt. Spinneys Egypt eröffnete am 6. Mai 2025 seine erste Dakahlia-Filiale in Mansoura und bot Online-Bestellungen über seine Website und mobile App an. Diese Kombination gibt Käufern eine lokale Einzelhandelspräsenz neben einer direkten Möglichkeit, Bestellungen aus der Ferne aufzugeben. Der Betreiber kann diese Beziehung rund um sein eigenes Sortiment und seine Kundenkommunikation organisieren, ohne sich ausschließlich auf einen unabhängigen Marktplatz verlassen zu müssen. Ein regionaler Filialbetreiber kann so seine Einzelhandelsbeziehung online erweitern und die lokale Filiale zu einem Kundenzugangs-Asset sowie zu einem Einkaufsort machen.
Regulatorischer Rahmen und Ausblick
Der Vergleich ausgewählter Rechtsordnungen bewertet nationale Verbraucherpflichten und regulierte Signaturdienstleistungen neben der Geschäftslizenzierung des Gouvernements Kairo aus der Perspektive von Online-Händlern, die physische Geschäfte betreiben. Ägyptens Verbraucherschutzgesetz verlangt wesentliche Produktinformationen und klare arabische Kundendokumente. Die Behörde für die Entwicklung der Informationstechnologieindustrie (ITIDA) lizenziert Anbieter digitaler Signaturen und elektronischer Siegel gemäß Gesetz Nr. 15 von 2004. Diese Rahmenbedingungen machen Kundenkommunikation und die Wahl regulierter Dienste zu eigenständigen Teilen der Organisation eines Online-Einzelhandelsgeschäfts.
Regulatorische Tabelle
| Entscheidungsfaktor | Ägypten | Gouvernement Kairo |
|---|---|---|
| Zuständige Behörde | Verbraucherschutzbehörde für Verbraucherverkäufe; ITIDA für Signaturdienstleistungen | Gouvernement Kairo und lokale Bezirkslizenzierungszentren |
| Wesentliche Instrumente oder Ausrichtung | Verbraucherschutzgesetz Nr. 181 von 2018; Gesetz über digitale Signaturen Nr. 15 von 2004 | Nationales Gesetz über öffentliche Geschäfte Nr. 154 von 2019 und seine Durchführungsverordnungen, lokal verwaltet |
| Kommerzielle Auswirkung | Produktinformationen und arabische Dokumente; schriftliche Fernvertragshinweise vorbehaltlich der Ausnahmen des Vorstands der Verbraucherschutzbehörde | Lokale Lizenzierung für anwendbare öffentliche Geschäfte |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Keine Änderung | Keine Änderung |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist mittel, da definierte Verbraucherpflichten und regulierte Signaturdienstleistungen eine stabile Grundlage für die Organisation des Online-Verkaufs bieten. Der Ausblick „Keine Änderung” beruht auf diesen fortlaufenden Informations- und Vertragsanforderungen, die die Kommunikationsarbeit zu einem Teil des Einzelhandelsbetriebs machen. Kairos mittlere Bewertung spiegelt den zusätzlichen Betriebslizenzierungsprozess für anwendbare öffentliche Geschäfte wider, der über Bezirkszentren verwaltet wird. Sein Ausblick „Keine Änderung” folgt der zugrunde liegenden Lizenzierungsanforderung, während die Diskussion über Online-Anträge im August 2026 die Art und Weise betraf, wie Anträge eingereicht werden könnten.
Wertschöpfungskettenstufen
Die Wertschöpfung unterscheidet sich je nach Marktplatzzugang, Zahlungsabwicklung und physischer Auftragsabwicklung. Amazon erhebt kategoriebasierte Vermittlungsgebühren, während Jumia Verkäufern Provisionen auf erfolgreiche Verkäufe berechnet. Teilnehmende Verkäufer lagern Produkte in Amazon-Einrichtungen, wo Amazon kommissioniert, verpackt, versendet und Kundendienst leistet. Diese Modelle verteilen die Lieferanteneinnahmen zwischen dem Zugang zu einer Transaktion und der Warenabwicklung, wodurch die Tiefe der Auftragsabwicklung zu einer separaten kommerziellen Entscheidung wird.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Marktplatzlistung und Auftragserfassung | Marktplatzbetreiber wie Amazon Egypt und Jumia Egypt | Kategoriebasierte Vermittlungsgebühren für Amazon; Provisionen auf erfolgreiche Verkäufe für Jumia | Abstimmung der Kategoriegebühren mit der Produktwirtschaftlichkeit | Listings nach Nettoerlösen nach Kategoriegebühren bewerten |
| Zahlungsabwicklung und Abrechnung | Zahlungsgateway-Anbieter wie Paymob | Transaktionsgebühren mit prozentualen und festen Komponenten, ohne monatliche oder Abonnementgebühren | Zeit zwischen Zahlung und wöchentlicher Bankabrechnung | Bestelldatensätze mit Auszahlungen abgleichen und Zahlungsverpflichtungen mit der Abrechnung abstimmen |
| Lagerung, Verpackung und Versand | Fulfillment-Betreiber wie Amazon Egypt | Stückbezogene Fulfillment-Gebühren je nach Größe; monatliche Lagergebühren basierend auf dem täglich durchschnittlich gelagerten Volumen | Gelagerte Waren häufen volumenbasierte Gebühren vor dem Versand an | Gegen die Bestellgeschwindigkeit auffüllen, um die Lagerverweilzeit zu begrenzen |
| Quelle: Mordor Intelligence | ||||
Ein reiner Provisionsvergleich kann die kombinierten Kosten der Zahlungsabwicklung und der in der Lagerung wartenden Waren übersehen. Verkäufer profitieren davon, Auftragsbestätigung, Versand und erwarteten Geldeingang über diese Stufen hinweg abzustimmen, insbesondere wenn verschiedene Anbieter sie ausführen. Die stärkste Integrationsmöglichkeit ist die Übergabe zwischen einer bezahlten Bestellung und einem freigegebenen Paket, wo koordinierte Datensätze die manuelle Abstimmung reduzieren können.
Wettbewerbslandschaft
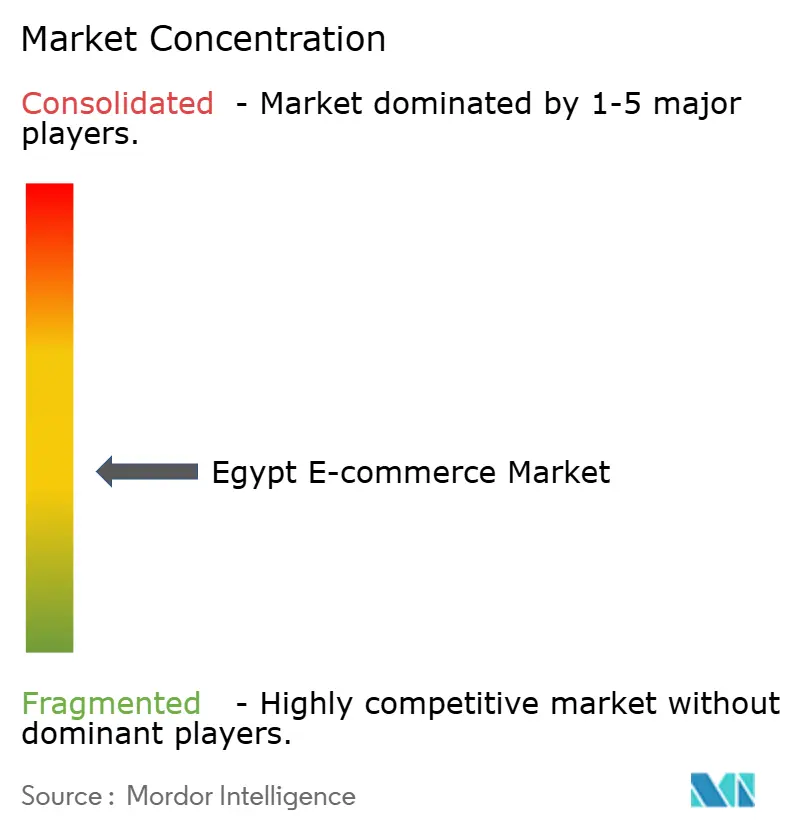
Der Wettbewerb kombiniert breite Marktplätze und spezialisierte Einzelhandelskanäle, mit Teilnehmern wie Amazon.com Inc., LC Waikiki Mağazacılık Hizmetleri Ticaret A.Ş., Watches Prime Egypt for Trading LLC, Jumia Technologies AG und El Araby Co. for Trading & Manufacturing (S.A.E.). Amazon bietet ägyptischen Verkäufern Fulfillment by Amazon (FBA), Easy Ship und Selbstversandoptionen an. Amazon kündigte Änderungen der Vermittlungsgebühren in 15 ägyptischen Produktkategorien sowie höhere FBA-, Seller Flex- und Easy Ship-Fulfillment-Gebühren mit Wirkung zum 1. Mai 2025 an. Diese Bandbreite an Verkaufs- und Fulfillment-Optionen macht die Stückwirtschaftlichkeit der Verkäufer neben der Kundenreichweite zu einer Wettbewerbsquelle.
Watches Prime verkauft Uhren und verwandte Accessoires über seinen ägyptischen Online-Shop und veranschaulicht ein Spezialistenmodell, das die Entdeckung auf eine Produktfamilie konzentrieren kann. Am 16. Juli 2025 führte Jumia Egypt eine Sprachbestellung im ägyptischen Dialekt mit dem Ziila-Assistenten des arabischsprachigen Technologieanbieters Intella ein, der es Nutzern ermöglicht, Produkte durch gesprochene Befehle anstelle von Tippen und manueller Suche zu durchsuchen und zu bestellen. Spezialisten können die Suche des Käufers durch Kategoriefokus eingrenzen, während ein Marktplatz sein Sortiment durch eine zusätzliche Bestelloberfläche zugänglicher machen kann. Jumia berichtete ein unternehmensweites GMV-Wachstum von 38 % im Jahresvergleich im vierten Quartal 2025, das teilweise durch niedrigere Unternehmensverkäufe in Ägypten ausgeglichen wurde, da dieses Segment deprioritisiert wurde. Jumias Entscheidung, ägyptische Unternehmensverkäufe zu deprioritisieren und gleichzeitig Sprachbestellungen für Verbraucher hinzuzufügen, richtet Ägyptens Bemühungen auf Verbraucher-Marktplatzkäufer aus.
Verbraucherschutzregeln setzen eine gemeinsame Grundlage dafür, wie Bestellungen nach der Annahme bearbeitet werden. Ägyptens Verbraucherschutzgesetz 181 von 2018 verlangt eine bestätigte Zustimmung für Fernabsatzverträge. Artikel 38 gibt Verbrauchern 7 Werktage ab Annahme, um eine angenommene Bestellung zu korrigieren oder zu ändern, sofern die Parteien nicht mehr Zeit vereinbaren, in der in den Durchführungsverordnungen festgelegten Weise. Händler können diese Rechte mit der praktischen Ausführung verbinden, indem sie angenommene Anweisungen aufbewahren und angeforderte Änderungen an das Team weiterleiten, das die Waren bearbeitet. Da diese Pflichten jeden Lieferanten binden, erfüllen Marktplätze und Spezialisten denselben Bestelländerungsstandard, wobei Sortiment, Gebühren und Lieferung als Wettbewerbsoptionen rund um dieses gemeinsame Recht verbleiben.
Marktführer im Ägypten-E-Commerce-Bereich
-
Amazon.com Inc.
-
LC Waikiki Mağazacılık Hizmetleri Ticaret A.Ş.
-
Watches Prime Egypt for Trading LLC
-
Jumia Technologies AG
-
El Araby Co. for Trading & Manufacturing (S.A.E.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Ägypten E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon.com Inc.
- Jumia Technologies AG
- LC Waikiki Mağazacılık Hizmetleri Ticaret A.Ş.
- Watches Prime Egypt for Trading LLC
- El Araby Co. for Trading & Manufacturing (S.A.E.)
- MaxAB for Trade & Distribution LLC
- Homzmart Commerce Technologies LLC
- Delivery Hero Egypt S.A.E.
- Fawry for Banking & Payment Technology Services S.A.E.
- Noon AD Holdings Ltd.
- B.TECH Trading and Distribution
- Carrefour Egypt (Majid Al Futtaim Hypermarkets Egypt LLC)
- Hanimex Household Appliances Co. S.A.E.
- ED Furniture & Homeware Trading LLC
- Okhtein for Manufacturing Bags & Accessories LLC
- Manzzeli for E-Commerce Services LLC
- Trade Line Stores Co. S.A.E.
- CairoCart Electronics & Appliances Trading LLC
- SHEIN Group Ltd.
- Dubizzle Egypt for E-Commerce Services LLC
- Jumia Electronic Payment Services S.A.E.
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Unterstützung bei der Produktauswahl, anlassbezogene Empfehlungen und käuferkontrollierte Kaufabwicklung. Eine Studie von Visa von Januar bis Februar 2026 ergab, dass 91 % der befragten Verbraucher in Ägypten Werkzeuge der künstlichen Intelligenz (KI) zur Einkaufsunterstützung genutzt hatten. Dieselbe Studie ergab, dass 38 % KI-Agenten vertrauen würden, die Kaufabwicklung in ihrem Namen abzuschließen. Diese Erkenntnisse begünstigen Dienste, die Nutzern bei der Entscheidung helfen und gleichzeitig die Zahlungsautorisierung unter ihrer Kontrolle lassen.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthemmnis | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Unterstützter Produktvergleich | Befragte Käufer nutzten KI zum Preisvergleich | Online-Käufer, die alternative Produkte vergleichen | Vergleichbare Produktinformationen präsentieren und den ausgewählten Artikel mit dem Händler-Checkout verknüpfen | Aufrechterhaltung genauer Vergleiche bei sich ändernden Angeboten | Online-Händler und Commerce-Software-Anbieter |
| Anlassbezogene Geschenkempfehlungen | Geschenkideen gehörten zu den befragten Verwendungszwecken der Einkaufsunterstützung | Käufer, die Geschenke online auswählen | Ein fokussiertes Sortiment mit sichtbarem Händler, Produktdetails und Lieferbedingungen empfehlen | Abstimmung des Vorschlags auf die Präferenzen des Empfängers | Spezialisierte Online-Händler und Empfehlungsanbieter |
| Käuferkontrollierte unterstützte Kaufabwicklung | Befragte Verbraucher nutzten KI zur Einkaufsunterstützung | Käufer, die Unterstützung nutzen möchten und dabei die Zahlungskontrolle behalten | Explizite Bestätigung des Artikels, Händlers und Endbetrags vor der Zahlung verlangen | Begrenztes geäußertes Vertrauen in agentengeführte Kaufabwicklung | Online-Händler und Checkout-Dienstleister |
| Quelle: Mordor Intelligence | |||||
Die kurzfristigere Möglichkeit liegt im Vergleich und in der Geschenkauswahl, wo befragte Käufer KI genutzt hatten, während die agentenabgeschlossene Kaufabwicklung von einem Vertrauen abhängt, das weniger als die Hälfte in der Visa-Studie von Januar bis Februar 2026 geäußert hatte. Ein Händler kann einen Assistenten die Auswahl eingrenzen und die endgültigen Transaktionsdetails präsentieren lassen und dann die Bestätigung des Kunden anfordern. Diese Struktur gibt dem Händler eine klarere Grenze zwischen der Beeinflussung eines Kaufs und dem Erhalt der Erlaubnis, ihn auszuführen.
Neueste Industrielle Entwicklungen in Ägypten E-Commerce-Markt
- August 2026: Die Zentralbank Ägyptens genehmigte Vorschriften für eine digitale Finanzidentitätsplattform, die es Kunden ermöglichen soll, Bankkonten zu eröffnen und Bankdienstleistungen über digitale Kanäle zu nutzen, ohne Filialen aufzusuchen.
- Februar 2026: Mubadala beteiligte sich an Breadfasts Pre-Series-C-Runde über 50 Millionen USD und investierte neben anderen Teilnehmern in die ägyptische E-Lebensmittel- und Lieferplattform.
- Dezember 2025: Die Ägyptische Zollbehörde und der Koreanische Zolldienst unterzeichneten ein Memorandum of Understanding für koreanische Unterstützung bei der Automatisierung der ägyptischen Expressfrachtlogistik und der Modernisierung der Zollsysteme.
Ägypten E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der Ägypten E-Commerce-Markt misst den jährlichen Brutto-Bestellwert in USD für Waren und digital gelieferte Dienstleistungen, die online von Käufern in Ägypten bestellt werden, über Business-to-Consumer- und Business-to-Business-Transaktionen. B2C-Bestellungen werden nach Bestellgerät, Zahlungsmethode und Produktkategorie klassifiziert.
Ausschlüsse aus dem Geltungsbereich: Nur offline aufgegebene Bestellungen, informelle Verbraucher-zu-Verbraucher-Geschäfte, die über soziale Medien oder Kleinanzeigen ohne elektronischen Zahlungsnachweis arrangiert werden, Online-Bestellungen von Käufern außerhalb Ägyptens sowie separat abgerechnete Marktplatz-, Zahlungsabwicklungs- und Kurierdienstleistungserlöse sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- / Debitkarten
- Digitale Geldbörsen
- Kauf-jetzt-zahle-später
- Sonstige Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheits- und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heimwaren
- Spielzeug, DIY und Medien
- Sonstige Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche Indikatoren der Nationalen Telekommunikationsregulierungsbehörde und der Zentralbank Ägyptens, wie die Nutzung mobiler Geldbörsen und Maßnahmen zur finanziellen Inklusion, helfen dabei, das Zahlungsumfeld zu verfolgen. Die Entwicklungsindikatoren der Weltbank liefern ägyptenspezifische BIP-, Inflations- und Internetnutzungsreihen für den Nachfragekontext. Offenlegungen der Internationalen Finanz-Corporation beschreiben beispielsweise Ägyptens Online-Lebensmittel- und Fulfillment-Betriebe, die helfen, die Auftragsabwicklung und Lieferabdeckung zu kontextualisieren.
Unternehmenseinreichungen, Investorenmaterialien, offizielle Register, Zoll- und Regulierungshinweise sowie seriöse ägyptische Wirtschaftspresse können Plattformaktivitäten, Verkäuferwirtschaftlichkeit, grenzüberschreitenden Handel und Logistikänderungen bestätigen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren die Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Strukturierte Interviews und eine gezielte Umfrage können Marktplatz- und Direkthandelsführungskräfte, B2B-Beschaffungsplattformen, Zahlungsanbieter, Fulfillment-Betreiber und in Ägypten tätige Kategoriespezialisten einschließen. Ihre Erkenntnisse können sekundäre Befunde zu Transaktionswerten, Online-Bestellungen, Zahlungsmix, Kategorienanteilen und Lieferreichweite testen, während Folgefragen Unterschiede in Definitionen oder Messzeiträumen klären. Wenn ein Datenpunkt nicht verfügbar ist, kann der Analyst veröffentlichte Bestellindikatoren mit Erklärungen der Befragten und selektiven Verkäufer- oder Kanalprüfungen triangulieren und dabei die Schätzungen innerhalb der definierten ägyptischen Käufergrenze halten.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte der obersten Ebene (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 20 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Bruttowerts der Online-Bestellungen in Ägypten, wobei B2C- und B2B-Transaktionen getrennt und die Einheit in USD gehalten werden. Nützliche Indikatoren umfassen Internetnutzung und Bevölkerung zur Eingrenzung der erreichbaren Käuferbasis, Haushaltskonsum und BIP zur Verfolgung der Ausgabenkapazität, mobile Geldbörsenaktivität zur Einschätzung der Bereitschaft für digitale Zahlungen sowie Wechselkurse und Verbraucherpreise zur Interpretation von Änderungen des nominalen Bestellwerts. Historische Nachfrageindikatoren können mit Zeitreihen-Trendmethoden erweitert werden, während Szenarioanalysen testen, wie Verschiebungen bei Währung, Online-Zugang und Lieferkapazität den Pfad 2027–2032 verändern könnten.
Segmentanteile werden aus Erkenntnissen zum Bestellwert nach Geschäftsmodell und innerhalb von B2C nach Bestellgerät, Zahlungsmethode und Produktkategorie abgeleitet, wobei jede Aufteilung mit ihrer übergeordneten Gesamtsumme abgeglichen wird. Selektive Bottom-up-Prüfungen können gesampelte durchschnittliche Bestellwerte mit Bestellvolumina für ausgewählte Verkäufer oder Kanäle multiplizieren und die Ergebnisse als Plausibilitätsprüfung zusammenfassen, nicht als vollständigen Bottom-up-Marktaufbau. Wenn Bestellvolumen oder durchschnittlicher Bestellwert fehlen, kann der Analyst den nächstgelegenen ägyptenspezifischen öffentlichen Indikator verwenden und den Proxy intern erläutern, dann seine Richtung mit Interviewerkenntnissen und unabhängigen Quellenreihen prüfen. Separat abgerechnete Plattform-, Zahlungs- und Kuriergebühren bleiben außerhalb des Bestellwerts.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die Marktschätzung und Segmentanteile über unabhängige öffentliche Reihen, Unternehmensoffenlegungen, Kanalinformationen und Primärantworten und untersuchen dann wesentliche Abweichungen in Jahr, Einheit, Währung und Transaktionsgrenze vor der Freigabe. Ein zweiter Analyst überprüft Quellenrückverfolgbarkeit, Arithmetik und Ausreißer, wobei eine erneute Kontaktaufnahme durch unerklärte Konflikte, unklare Definitionen der Befragten oder wesentliche Änderungen in Bestell- oder Zahlungsmustern ausgelöst wird. Das Modell wird jährlich aktualisiert, nach wesentlichen regulatorischen, währungsbezogenen oder infrastrukturellen Ereignissen früher überprüft und erhält vor der Lieferung eine neue Quellen- und Berechnungsüberprüfung.
Vergleich der Marktgröße des Ägypten E-Commerce-Markts von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der Ägypten E-Commerce-Markt misst den jährlichen Brutto-Bestellwert in USD für Waren und digital gelieferte Dienstleistungen, die online von Käufern in Ägypten bestellt werden, über Business-to-Consumer- und Business-to-Business-Transaktionen.
Wesentliche Treiber von Lücken umfassen den definierten Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Nützliche Indikatoren umfassen Internetnutzung und Bevölkerung zur Eingrenzung der erreichbaren Käuferbasis, Haushaltskonsum und BIP zur Verfolgung der Ausgabenkapazität, mobile Geldbörsenaktivität zur Einschätzung der Bereitschaft für digitale Zahlungen sowie Wechselkurse und Verbraucherpreise zur Interpretation von Änderungen des nominalen Bestellwerts.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 12,86 Milliarden USD (2027) | |
| Regionale Unternehmensberatung A | 10,39 Milliarden USD (2025) | Auf Basis seines Basiswerts von 2025 liegt diese Schätzung 19,2 % unter dem Wert dieses Berichts für 2027 von 12,86 Milliarden USD, 2 Jahre später. Das Basisjahr 2025 liegt vor dem Vergleichsjahr, und die Prognose des Herausgebers steigt bis 2030 weiter an. |
| Globale Unternehmensberatung B | 14,9 Milliarden USD (2028) | Auf Basis seines Basiswerts von 2028 liegt diese Schätzung 15,9 % über dem Wert dieses Berichts für 2027 von 12,86 Milliarden USD, 1 Jahr früher. Das spätere GMV-Prognosejahr und die Abdeckung von Reise-, Gastgewerbe-, Online-Lebensmittel-, Medien-, Gesundheits- und Technologiebereichen gehen über den Bestellwertpool des Berichts hinaus. |
Die Analysten von Mordor Intelligence triangulieren die Marktschätzung und Segmentanteile über unabhängige öffentliche Reihen, Unternehmensoffenlegungen, Kanalinformationen und Primärantworten und untersuchen dann wesentliche Abweichungen in Jahr, Einheit, Währung und Transaktionsgrenze vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Ägypten E-Commerce-Markt und wie ist der Wachstumsausblick?
Die Größe wird für 2027 auf 12,86 Milliarden USD und bis 2032 auf 22,2 Milliarden USD prognostiziert, mit einer CAGR von 11,54 % von 2027 bis 2032.
Was treibt das Wachstum im ägyptischen Online-Einzelhandel an?
Ägyptens Telekommunikationsunternehmen-Geldbörsen erreichten im ersten Halbjahr 2026 57,01 Millionen und erweiterten die potenzielle Zahlungsbasis für Händler, während die lokale Lebensmittellieferung Online-Bestellungen praktikabel machen kann.
Welches Geschäftsmodell führt den ägyptischen Online-Verkauf an?
B2C führte 2026 mit 86,89 % der E-Commerce-Ausgaben, und B2B wird voraussichtlich am schnellsten mit einer CAGR von 15 % von 2027 bis 2032 wachsen.
Welche Unternehmen konkurrieren im ägyptischen Online-Einzelhandel?
Amazon und Jumia betreiben Marktplätze, während Watches Prime Uhren und verwandte Accessoires online verkauft.
Was begrenzt das liefergetriebene Wachstum für ägyptische Online-Händler?
Große Entfernungen zwischen den Verbundanlagen an der Nordküste und die geringe Lieferdichte schwächten die Routenwirtschaftlichkeit, wie der ehemalige Jumia Egypt-Geschäftsführer Abdellatif Olama im Juli 2026 erläuterte. Lokale Auftragsabwicklung kann den Anfahrtsweg verkürzen, während weitläufige Endstopps Kosten verursachen.
Welcher Standort führt beim ägyptischen E-Commerce-Transaktionswert?
Groß-Kairo hält den größten Anteil am Transaktionswert. Der sommerliche Verbraucherzustrom in Alexandria 2026 veranschaulicht eine andere saisonale Möglichkeit.