
Quick-Commerce-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 235.5 Milliarden US-Dollar |
| Marktgröße (2031) | 601.29 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 20.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Quick-Commerce-Marktanalyse von Mordor Intelligence
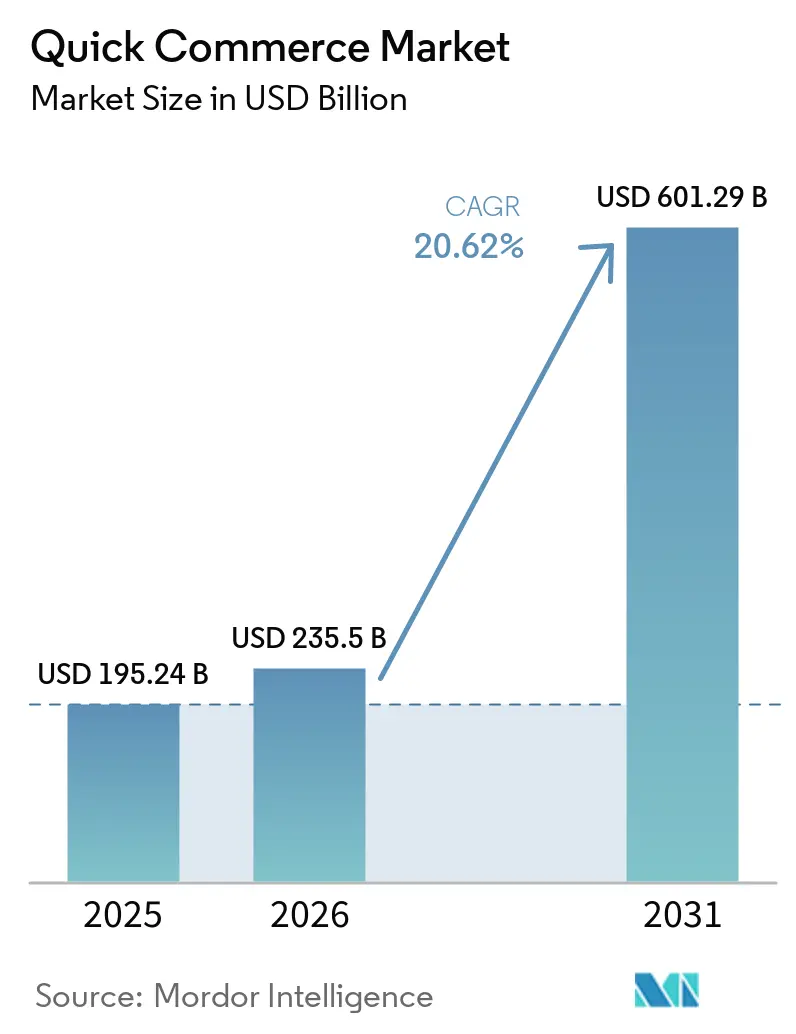
Die Größe des Quick-Commerce-Marktes wird voraussichtlich von 195,24 Milliarden USD im Jahr 2025 und 235,50 Milliarden USD im Jahr 2026 auf 601,29 Milliarden USD bis 2031 anwachsen, was einer CAGR von 20,62 % zwischen 2026 und 2031 entspricht. Dieses Tempo liegt weiterhin über dem des breiteren digitalen Handels und deutet auf einen strukturellen Wandel hin, wie Haushalte Waren des täglichen Bedarfs einkaufen. Das Wachstum wird durch dichtere Dark-Store-Netzwerke und eine verbesserte Routenplanung unterstützt, die es Plattformen nun ermöglichen, Lieferversprechen unter 30 Minuten zu Kostenstrukturen einzuhalten, die vor 2022 schwer aufrechtzuerhalten waren. Ergänzungseinkäufe bleiben der zentrale Anwendungsfall, da kleine, dringende Nachbestellungen in städtische Alltagsroutinen passen und Liefergebühren leichter rechtfertigen lassen, insbesondere in Haushalten mit zwei Einkommen. Der Wettbewerb verlagert sich über die reine Geschwindigkeit hinaus, da Retail-Media, Sortimentserweiterung und selektive Stadtdurchdringung zunehmend zentral für die Margenverbesserung im Quick-Commerce-Markt werden. Regulatorischer Druck auf Gig-Arbeit und die Flächennutzung von Dark Stores verlangsamt die Expansion in einigen Regionen noch immer, doch steigende Urbanisierung, Smartphone-Nutzung und convenience-getriebenes Kaufverhalten erweitern die Kundenbasis des Quick-Commerce-Marktes weiterhin.
Wichtigste Erkenntnisse des Berichts
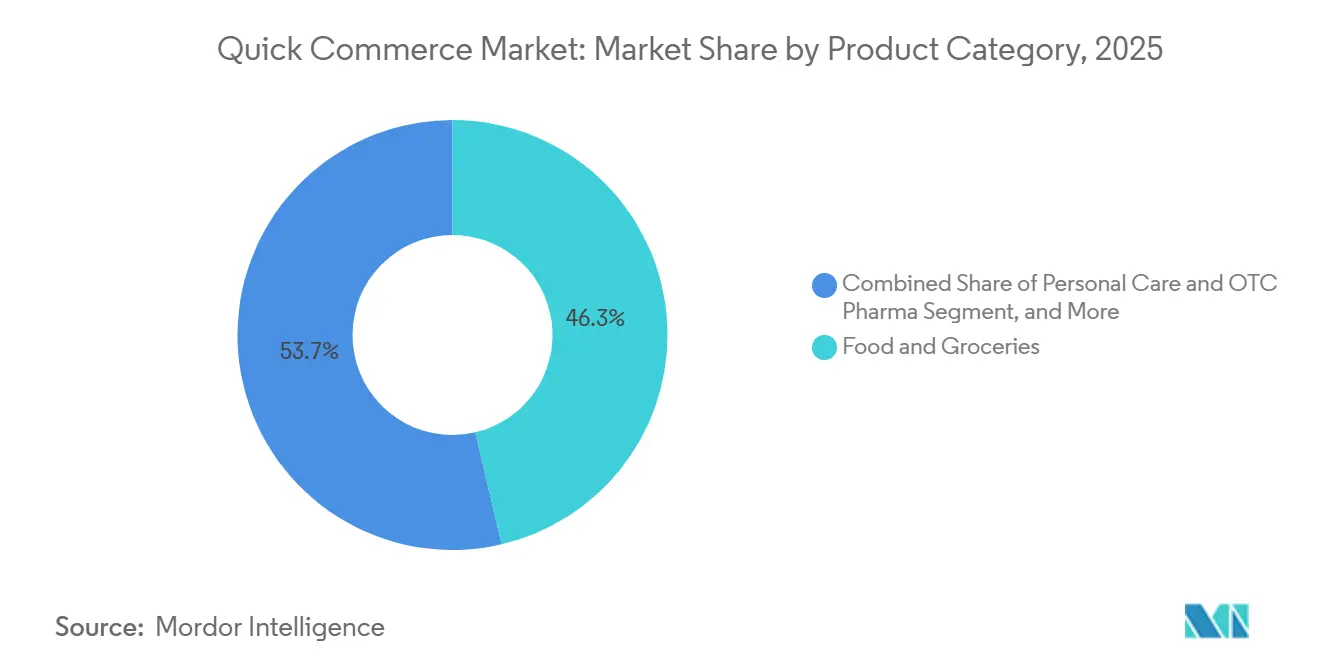
- Nach Produktkategorie entfielen auf Lebensmittel und Grundnahrungsmittel im Jahr 2025 46,34 % des Quick-Commerce-Marktanteils, während Körperpflege und OTC-Pharma bis 2031 voraussichtlich mit einer CAGR von 21,34 % wachsen wird.
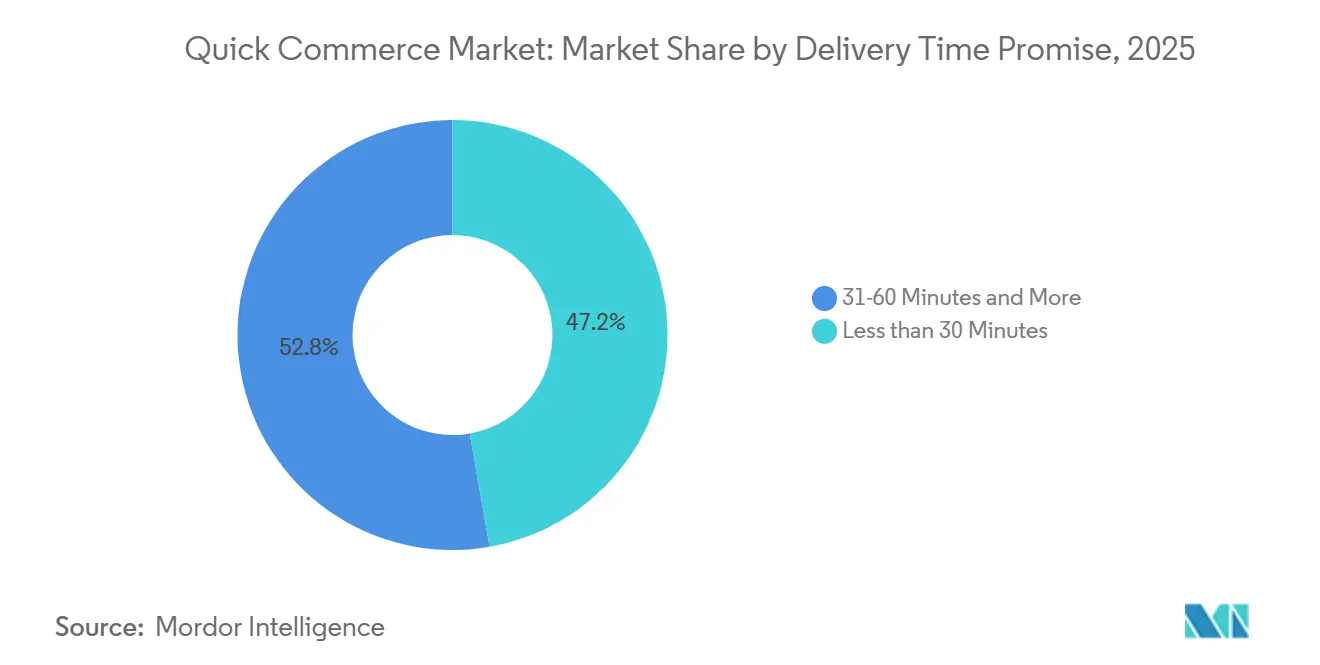
- Nach Lieferzeitversprechen entfiel auf das Segment unter 30 Minuten im Jahr 2025 ein Anteil von 47,24 % an der Quick-Commerce-Marktgröße, während das Segment 31–60 Minuten bis 2031 voraussichtlich mit einer CAGR von 21,23 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,34 % am Quick-Commerce-Markt und ist mit einer CAGR von 21,54 % bis 2031 auch das am schnellsten wachsende regionale Segment.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach sofortiger Bequemlichkeit und Ergänzungseinkäufen | +4.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Dark-Store- und Mikro-Fulfillment-Netzwerken | +3.5% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Mobile-First-Bestellung und Übernahme bargeldloser Kassensysteme | +2.4% | Global, am stärksten in Asien-Pazifik und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Kategorienausdehnung über den Lebensmitteleinkauf hinaus | +2.1% | Global, Asien-Pazifik führend, Ausstrahlungseffekte auf Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Retail-Media-Einnahmen zur Kompensation der Lieferökonomie | +1.6% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Backroom-Automatisierung zur Ermöglichung der Rentabilität in Städten der zweiten Welle | +0.9% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach sofortiger Bequemlichkeit und Ergänzungseinkäufen
Sofortige Verfügbarkeit ist in dicht besiedelten städtischen Gebieten zur Standarderwartung geworden, und dieser Wandel steigert die Wiederholungsnutzung im globalen Quick-Commerce-Markt. Verbraucher nutzen diese Apps häufig für fehlende Zutaten, Babyartikel, Haushaltsgrundbedarf oder nächtliche Nachbestellungen und nicht für vollständige Wocheneinkäufe. Dieses Muster reduziert den Preisvergleich, da der Auslöser Dringlichkeit und nicht Korboptimierung ist. Doppelverdiener-Haushalte legen einen deutlicheren Wert auf eingesparte Zeit, was Plattformen dabei hilft, gebührenzahlende Nachfrage zu halten, selbst wenn Offline-Alternativen günstiger bleiben. Solange die Zuverlässigkeit des Dienstleistungsangebots hoch bleibt, unterstützt dieses Verhalten wiederkehrende Bestellungen und einen stärkeren Customer Lifetime Value im Quick-Commerce-Markt.
Ausbau von Dark-Store- und Mikro-Fulfillment-Netzwerken
Der Ausbau von Dark Stores bleibt einer der deutlichsten Skalierungshebel im globalen Quick-Commerce-Markt. Eternal gab an, dass Blinkit das vierte Quartal des Geschäftsjahres 2026 mit 2.243 aktiven Filialen abschloss und bis März 2027 auf 3.000 abzielt, was zeigt, dass führende Betreiber weiterhin der Netzwerktiefe Priorität einräumen. Amazon India verpflichtete sich außerdem, 2.800 Crore INR (337 Millionen USD) zu investieren, um Amazon Now auf mehr als 1.000 Mikro-Fulfillment-Center in 100 Städten auszuweiten, was dieselbe Entwicklungsrichtung unterstreicht. Ein dichteres Filialnetz verkürzt die Lieferdistanz, senkt das Risiko von Verstößen und verbessert die Lagerverfügbarkeit innerhalb enger Servicefenster. Deshalb wird der Filialausbau auch dann fortgesetzt, wenn die Amortisationszeiten in verschiedenen Städten im Quick-Commerce-Markt uneinheitlich bleiben.
Mobile-First-Bestellung und Übernahme bargeldloser Kassensysteme
Mobile-First-Design ist zu einem zentralen Wachstumsmotor für den Quick-Commerce-Markt geworden, da Bestellung, Zahlung und Nachbestellung nun innerhalb eines sehr kurzen Entscheidungsfensters stattfinden. Die National Payments Corporation of India berichtete, dass das Volumen der Echtzeittransaktionen im Geschäftsjahr 2024–25 130 Milliarden überstieg, was zeigt, wie bereit die Zahlungsinfrastruktur für schnelle Wiederholungskäufe ist.[1] Wenn der Bezahlvorgang nahezu reibungslos ist, können Plattformen Wiederholungsbestellungen steigern, den Warenkorbabschluss verbessern und Impulskäufe fördern. Dies macht App-Design, Ein-Klick-Nachbestellungen und intelligente Benachrichtigungen ebenso wichtig wie die Liefergeschwindigkeit. Betreiber, die schnelle Zahlungen mit starker Personalisierung kombinieren, gewinnen daher einen größeren Anteil am inkrementellen Bestellfluss im Quick-Commerce-Markt.
Kategorienausdehnung über den Lebensmitteleinkauf hinaus
Die Kategorienausdehnung verbreitert die wirtschaftliche Basis des Quick-Commerce-Marktes über dringende Lebensmitteleinkäufe hinaus. Zepto fügte bis März 2025 mehr als 5.000 Elektronik-SKUs hinzu, darunter Apple-Produkte, was zeigt, dass Plattformen höherwertige Warenkörbe aus demselben Liefernetzwerk anstreben. Wolt fügte in der zweiten Hälfte des Jahres 2025 mehr als 3.000 neue Nicht-Lebensmittel-Partnerschaften hinzu, und Nicht-Restaurant-Bestellungen machten 20 % seines gesamten Bestellmix aus, was auf denselben Wandel in einem anderen Betriebsmodell hindeutet.[2] Diese Kategorien tendieren dazu, den durchschnittlichen Bestellwert zu erhöhen und die Abhängigkeit von reinen Lebensmittel-Nachfragezyklen zu reduzieren. Sie schaffen auch neue Werbeinventare für Marken, was Plattformen einen weiteren Weg bietet, die Deckungsbeiträge im Quick-Commerce-Markt zu verbessern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Kosten der letzten Meile und schwache Warenkorbökonomie | -2.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Regulierung von Gig-Arbeit und Überprüfung der Flächennutzung von Dark Stores | -1.7% | Europa, Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Gegendruck der Lieferanten bei dauerhaften Aktionen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Durchsetzung von Halteverbotsregelungen und Sicherheitsvorschriften für Fahrer, die SLAs belasten | -0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Kosten der letzten Meile und schwache Warenkorbökonomie
Die Kosten der letzten Meile bleiben die wichtigste strukturelle Bremse für den Quick-Commerce-Markt. In Indien wurde berichtet, dass Betreiber mit Lieferzeiten unter 30 Minuten Logistikkosten in Höhe von 19 % bis 25 % des GMV tragen, weit über dem Niveau langsamerer 2-Stunden-Modelle. CNBC TV18 berichtete außerdem von geschätzten Mindestlieferkosten von 95–100 INR (1,1–1,2 USD) pro Bestellung und deutete an, dass die Gewinnschwelle durchschnittliche Bestellwerte von rund 750 INR (9,0 USD) bei den aktuellen Fahrerkosten erfordert. Blinkits positives bereinigtes EBITDA im vierten Quartal des Geschäftsjahres 2026 zeigt, dass Verbesserungen möglich sind, aber dieses Ergebnis hing von Skalierung, Dichte, Retail-Media-Unterstützung und sorgfältiger geografischer Auswahl ab. Solange die Warenkorbwerte auf einer breiteren Basis nicht steigen, werden die Stückkosten weiterhin begrenzen, wie schnell der Quick-Commerce-Markt in Städten mit geringerer Dichte skalieren kann.
Regulierung von Gig-Arbeit und Überprüfung der Flächennutzung von Dark Stores
Regulierung gewinnt für den Quick-Commerce-Markt an Bedeutung, da Arbeitsvorschriften und Dark-Store-Genehmigungen gleichzeitig verschärft werden. Indiens Sozialversicherungs-Zentralverordnung 2026, die im Mai 2026 bekannt gegeben wurde, führte eine Wohlfahrtsabgabe von 1 % bis 2 % auf Plattformaggregratoren ein. Das Plattformgesetz Karnatakas brachte eine Transaktionsgebühr von 1 % sowie erweiterte Erwartungen an Beschwerdemanagement und Transparenz, während Malaysias Gig Workers Act 2025 am 31. März 2026 mit Mindestverdienstvorschriften und Sozialversicherungsregelungen in Kraft trat. Gleichzeitig schränkten Flächennutzungsrestriktionen in Frankreich und Amsterdam den Standortpool für Dark Stores in dicht besiedelten Wohngebieten ein. Diese Vorschriften stoppen das Wachstum nicht, verlangsamen jedoch den Rollout, erhöhen die Compliance-Kosten und erschweren die Standardisierung grenzüberschreitender Betriebsmodelle im Quick-Commerce-Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produktkategorie:
Nicht-Lebensmittel-Segmente gestalten das Margenprofil neuLebensmittel und Grundnahrungsmittel machten im Jahr 2025 46,34 % der Quick-Commerce-Marktgröße aus, was bestätigt, dass die Nachbestellung von Grundbedarf nach wie vor der Einstiegspunkt für die meisten Nutzer ist. Das Segment profitiert von häufigen Kaufzyklen und regelmäßigem Haushaltsbedarf und bleibt daher der Traffic-Anker für den Quick-Commerce-Markt. Frischprodukte und Milchprodukte vertiefen die Kundenbindung, da sie Betreiber dazu veranlassen, in Mikro-Fulfillment mit Kühlkette und strengerer Qualitätskontrolle zu investieren. Snacks, Getränke und Haushaltsreinigungsmittel passen ebenfalls gut zum Ergänzungseinkauf und erhöhen den Warenkorbwert ohne nennenswerte operative Komplexität. Diese Mischung erklärt, warum lebensmittelgeführte Plattformen zunächst die Frequenz steigern und dann im Laufe der Zeit margenstärkere Kategorien hinzufügen können.
Körperpflege und OTC-Pharma wird bis 2031 voraussichtlich mit einer CAGR von 21,34 % wachsen und ist damit die am schnellsten wachsende Produktkategorie im Quick-Commerce-Markt. Zepto startete im August 2025 eine 10-minütige Medikamentenlieferung, was zeigt, wie Betreiber von einer komfortorientierten Positionierung zu einer routinemäßigeren gesundheitsbezogenen Nachfrage übergehen. Dasselbe Netzwerk kann auch Blumen, Geschenke und andere anlassbezogene Käufe unterstützen, was Plattformen mehr Anwendungsfälle ohne separaten Fulfillment-Aufbau bietet. Elektronik und Zubehör fügen eine weitere Ebene hinzu, da sie den Bestellwert steigern und das Werbepotenzial für Markenanbieter verbessern. Mit der Erweiterung des Nicht-Lebensmittel-Sortiments gewinnt der Quick-Commerce-Markt eine gesündere Margenstruktur und eine geringere Abhängigkeit von reinen Lebensmitteleinkäufen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lieferzeitversprechen:
Erweiterte Zeitfenster gewinnen Marktanteile mit der NetzwerkerweiterungDas Segment unter 30 Minuten hielt im Jahr 2025 einen Anteil von 47,24 % an der Quick-Commerce-Marktgröße, was zeigt, dass Geschwindigkeit die Verbraucherwahl in dieser Kategorie nach wie vor prägt. Dieses Segment funktioniert am besten in dicht besiedelten städtischen Bezirken, wo die Einzugsbereiche der Filialen klein sind und das Bestellvolumen hoch genug ist, um Personal- und Mietkosten zu decken. Für den Quick-Commerce-Markt fungiert das Segment auch als Wechselbarriere, da ein schnelles und zuverlässiges Versprechen für langsamere Neueinsteiger schwer zu erreichen ist. Große Plattformen investieren daher weiterhin in Routenplanung, Fahrerverfügbarkeit und Lagerplatzierung, um diesen Vorteil zu schützen. Die finanzielle Herausforderung besteht darin, dass dasselbe Versprechen in der Regel die höchste Kostenintensität aufweist.
Das Segment 31–60 Minuten wird bis 2031 voraussichtlich mit einer CAGR von 21,23 % wachsen und ist damit das am schnellsten wachsende Lieferzeitfenster im Quick-Commerce-Markt. Dies spiegelt den Eintritt großer Lebensmittelbetreiber mit bestehenden Fulfillment-Kapazitäten und die Expansion reiner Plattformen in Städte wider, in denen die Wirtschaftlichkeit unter 30 Minuten noch in der Entwicklung ist. DoorDash gab an, dass seine Nicht-Restaurant-Segmente, die oft näher an diesem Lieferzeitfenster liegen, in der zweiten Hälfte des Jahres 2026 voraussichtlich einen positiven Bruttogewinn erzielen würden. Instacart führte außerdem im März 2026 Caper Carts mit NVIDIA Jetson-Modulen ein, was zeigt, dass Plattformen durch intelligenteres Einkaufen und Personalisierung statt allein durch Geschwindigkeit konkurrieren können. Infolgedessen wird der Quick-Commerce-Markt wahrscheinlich sowohl ultraschnelle als auch erweiterte Zeitfenstermodelle unterstützen, aber die Kapitallogik unterscheidet sich zwischen ihnen.
Geografische Analyse
APAC-Quick-Commerce-Markt
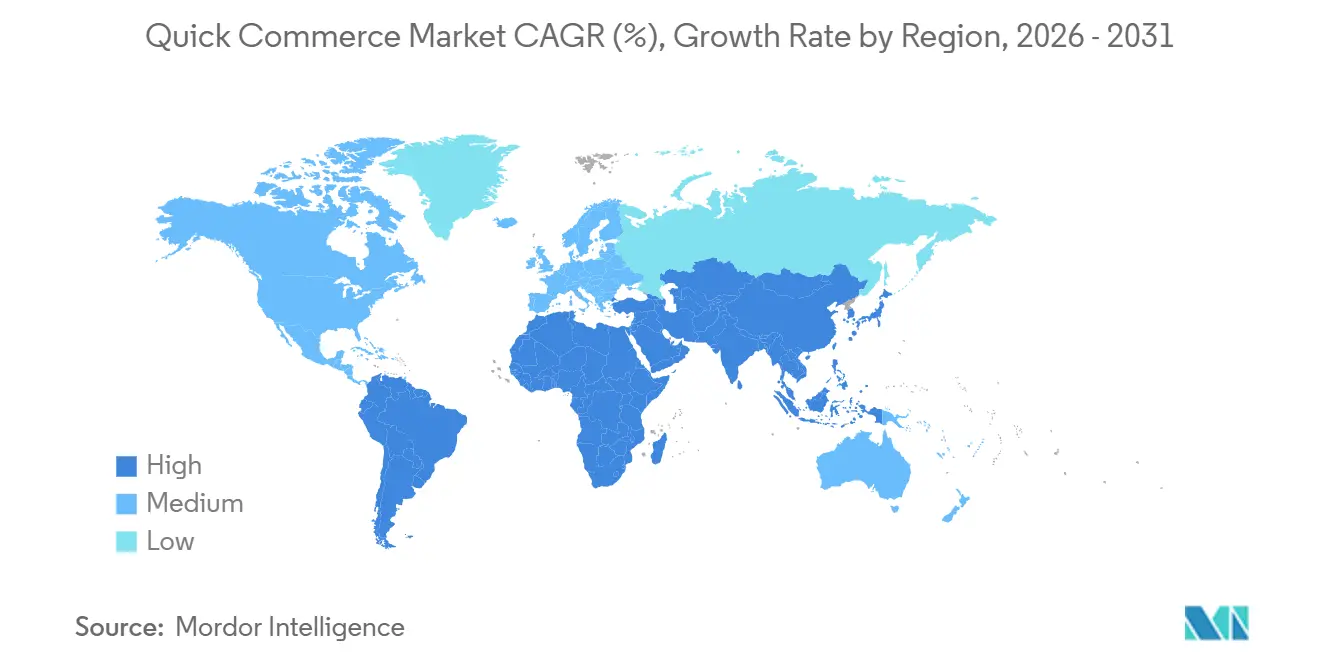
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,34 % am Quick-Commerce-Markt und soll bis 2031 mit einer CAGR von 21,54 % wachsen, was die Region weiterhin in den Mittelpunkt des globalen Quick-Commerce-Marktes stellt. China bleibt der Skalenanker, da Meituan, Alibaba und JD.com bereits große Logistik- und Händler-Ökosysteme betreiben, die eine schnelle lokale Auftragserfüllung unterstützen. Die Region erlebt zudem einen aggressiven Wettbewerb durch Werbeaktionen, wobei Alibaba und JD.com jeweils 10 Milliarden RMB (1,4 Milliarden USD) für Subventionen und Anreize bereitstellen, während die Plattformen Bestellhäufigkeit und -volumen verteidigen. In Indien treibt der rasche Netzwerkausbau durch Blinkit, Zepto, Swiggy Instamart und Amazon Now den Quick-Commerce-Markt über die größten Metropolen hinaus in eine breitere Anzahl von Städten.
Nordamerika, Europa, Naher Osten und Ozeanien Quick-Commerce-Markt
Nordamerika stellt einen gemäßigteren, aber finanziell bedeutenden Teil des Quick-Commerce-Marktes dar, wobei sich die Plattformen zunehmend auf die Rentabilität im Lebensmittelbereich konzentrieren und nicht auf Wachstum um jeden Preis. In den Vereinigten Staaten meldete Instacart für das erste Quartal 2026 einen GTV von 10,288 Milliarden USD, ein Plus von 13 % im Jahresvergleich, sowie ein bereinigtes EBITDA von 300 Millionen USD bei einer Marge von 29 %, was die Stärke seines Betriebsmodells unterstreicht. DoorDash schloss im Oktober 2025 die Übernahme von Deliveroo für 2,9 Milliarden GBP (3,86 Milliarden USD) ab und verknüpfte damit die US-amerikanische Größenordnung mit dem Betrieb im Vereinigten Königreich, Frankreich, Italien, Belgien, Irland, Singapur, Hongkong, den Vereinigten Arabischen Emiraten und Australien. Europa unterliegt strengeren Zonierungs- und Arbeitsvorschriften, sodass der Quick-Commerce-Markt dort stärker Genehmigungsbeschränkungen und compliance-bedingter Kosteninflation ausgesetzt ist. Dieser Druck begünstigt Betreiber mit solideren Bilanzen und erschwert es kleineren eigenständigen Marktteilnehmern, ihren Stadtanteil in Westeuropa zu halten.
Quick-Commerce-Markt im Nahen Osten und Afrika sowie Südamerika
Der Nahe Osten entwickelt sich zu einer der konzentriertesten regionalen Nischen im Quick-Commerce-Markt, angeführt von Talabats starker Dynamik im Lebensmittel- und Einzelhandelsbereich. Talabat gab an, dass der GMV im Lebensmittel- und Einzelhandelsbereich im vierten Quartal 2025 um 45 % gestiegen ist, und das Unternehmen eröffnete in Kairo ein 22.405 Quadratmeter großes Verteilzentrum mit einer Kapazität von 1,6 Millionen Artikeln pro Tag, was ihm eine größere Betriebsbasis für Ägypten und benachbarte Märkte verschafft. Südamerika befindet sich noch in einem früheren Entwicklungsstadium, wobei Brasilien und Kolumbien durch Multi-Vertikal-Plattformen wie Rappi die deutlichste Aktivität zeigen, während Kühlketten- und Dichtebeschränkungen einen breiteren Rollout weiterhin einschränken. Afrika befindet sich noch in einem frühen Stadium, doch städtisches Wachstum und zunehmende digitale Zahlungen erhalten die langfristige Perspektive für den Quick-Commerce-Markt aufrecht, auch wenn die aktuellen Bestellökonomien in vielen Städten weiterhin angespannt bleiben.
Wettbewerbslandschaft
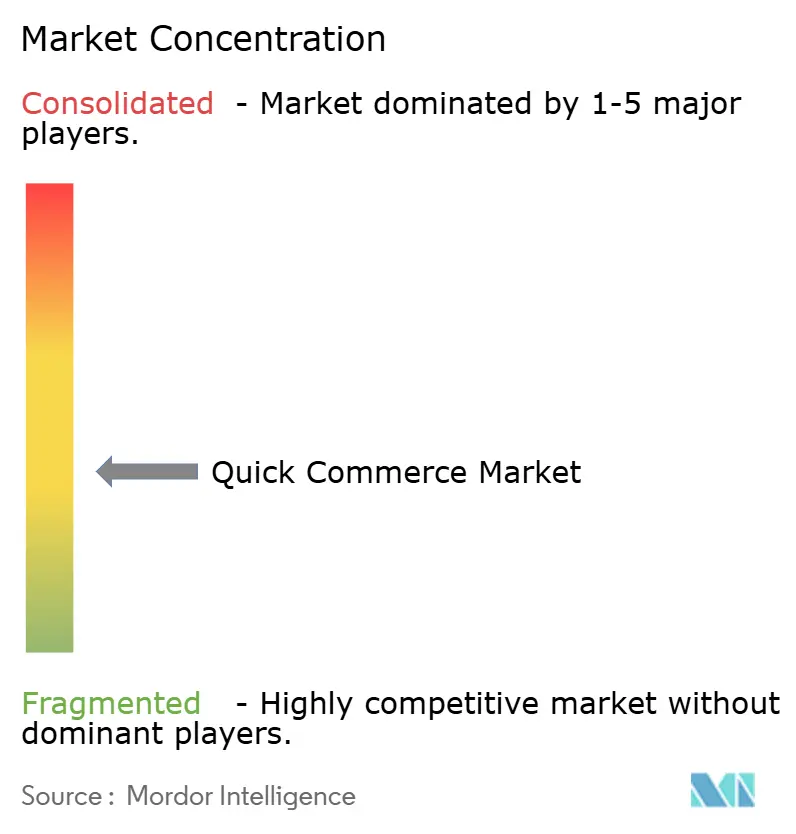
Der globale Quick-Commerce-Markt ist regional konzentriert, aber global fragmentiert, da die Marktführerschaft innerhalb nationaler oder regionaler Cluster stark ist, nicht jedoch auf der gesamten Weltkarte. Meituan in China, Blinkit in Indien, DoorDash in den Vereinigten Staaten und Talabat im Nahen Osten halten jeweils führende Positionen in ihren Kerngeografien, aber keiner hat eine dominante weltweite Stellung etabliert. Diese Struktur hält den Wettbewerb hoch, da traditionelle Lebensmittelhändler, Lieferspezialisten und technologiegetriebene Start-ups alle denselben Haushaltsausgaben für alltägliche Artikel nachgehen. Sie bedeutet auch, dass der Quick-Commerce-Markt lokale Dichte, Händlerabdeckung und Ausführung mehr belohnt als bloße globale Skalierung.
Drei strategische Themen stechen im Quick-Commerce-Markt hervor: Fulfillment-Kontrolle, Zielgruppenmonetarisierung und Software-Produktivität. Die Übernahme von Deliveroo durch DoorDash im Oktober 2025 ist ein klares Beispiel für grenzüberschreitenden Skalenaufbau, da sie das geografische Netzwerk des Unternehmens in einem Schritt erweiterte. Amazons Verpflichtung in Indien zu mehr als 1.000 Mikro-Fulfillment-Centern für Amazon Now zeigt denselben Drang zu engerer Infrastrukturverantwortung und schnellerem Abdeckungsausbau. Retail-Media gewinnt gleichzeitig an Bedeutung, da Plattformen mit hohem Bestellvolumen Markenplatzierungen und gesponserte Entdeckungen innerhalb ihrer Apps verkaufen können. Dieses zusätzliche Einkommen ist im Quick-Commerce-Markt wichtig, da es hilft, hohe Lieferkosten auszugleichen, ohne ausschließlich auf höhere Verbrauchergebühren angewiesen zu sein.
Technologie ist nun ein zentrales Differenzierungsmerkmal im Quick-Commerce-Markt, da die Servicegeschwindigkeit leichter zu erreichen ist. Der Rollout von Physical AI Caper Carts durch Instacart im März 2026 verknüpfte das Einkaufsverhalten im Geschäft mit digitalen Empfehlungen, während DoorDash angab, dass zwei Drittel seines Software-Codes nun KI-generiert sind, was auf eine schnellere Funktionsbereitstellung und geringeren Engineering-Aufwand hindeutet.[3] Kleinere regionale Akteure können weiterhin konkurrieren, indem sie Lieferung in Super-App-Ökosysteme bündeln oder sich auf wenig erschlossene Städte und margenstärkere Kategorien konzentrieren. Dennoch bewegt sich der Quick-Commerce-Markt auf eine klare Spaltung zu zwischen Betreibern, die dichte Netzwerke und regulatorische Compliance finanzieren können, und Betreibern, die Schwierigkeiten haben, über einen begrenzten städtischen Fußabdruck hinaus zu skalieren.
Marktführer im Quick-Commerce-Bereich
-
Meituan
-
JD.com, Inc.
-
DoorDash, Inc.
-
Delivery Hero SE
-
Maplebear Inc. (Instacart)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Quick-Commerce-Markt Unternehmen in diesem Bericht
- Meituan
- JD.com, Inc.
- DoorDash, Inc.
- Maplebear Inc.
- Gopuff Holdings LLC
- Delivery Hero SE
- Getir Perakende Lojistik Anonim Sirketi
- Blink Commerce Private Limited
- Swiggy Limited
- KiranaKart Technologies Private Limited
- Supermarket Grocery Supplies Private Limited
- Rappi, Inc.
- Grab Holdings Limited
- Uber Technologies, Inc.
- Amazon.com, Inc.
- Talabat Holding plc
- Wolt Enterprises Oy
- Glovoapp23, S.L.
- Shipt, Inc.
- Ocado Retail Limited
Neueste Industrielle Entwicklungen in Quick-Commerce-Markt
- Mai 2026: Zepto (KiranaKart Technologies Private Limited) erhielt die SEBI-Genehmigung für einen Börsengang mit einem Emissionsvolumen von 11.000–12.000 Crore INR (ca. 1,3–1,45 Milliarden USD), wobei die Notierung zwischen Juli und September 2026 erwartet wird. Die Genehmigung liefert die erste hochkarätige Börsenbewertung für einen reinen Q-Commerce-Dark-Store-Betreiber weltweit mit Implikationen für vergleichbare Bewertungen im gesamten Sektor.
- April 2026: Eternal Limited (Muttergesellschaft von Blinkit) meldete die Ergebnisse für das vierte Quartal des Geschäftsjahres 2026 mit einem Netzwerkbestellwert von 14.386 Crore INR (ca. 1,73 Milliarden USD), ein Plus von 95,4 % im Jahresvergleich, und einem bereinigten EBITDA, das mit 37 Crore INR (ca. 4,4 Millionen USD) zum zweiten Mal in Folge positiv ausfiel. Der Meilenstein etabliert Blinkit als ersten reinen Q-Commerce-Dark-Store-Betreiber, der nachhaltige Rentabilität in großem Maßstab demonstriert.
- April 2026: Amazon India kündigte eine Investition von 2.800 Crore INR (ca. 337 Millionen USD) an, um Amazon Now auf über 100 Städte auszuweiten und ein Netzwerk von mehr als 1.000 Mikro-Fulfillment-Centern anzustreben. Das Engagement positioniert Amazon als den aggressivsten neuen Infrastruktureinsteiger im indischen Q-Commerce seit der Entstehung des Segments.
- Oktober 2025: DoorDash, Inc. schloss die Übernahme von Deliveroo für 2,9 Milliarden GBP (3,86 Milliarden USD) ab und fügte seiner Plattform Aktivitäten im Vereinigten Königreich, Frankreich, Italien, Belgien, Irland, Singapur, Hongkong, den Vereinigten Arabischen Emiraten und Australien hinzu. Das kombinierte Unternehmen repräsentiert einen der breitesten geografischen Q-Commerce-Fußabdrücke, der unter einer einzigen Unternehmensstruktur zusammengeführt wurde.
Umfang des globalen Quick-Commerce-Marktberichts
Der Quick-Commerce-Markt verzeichnet ein erhebliches Wachstum, das von Unternehmen getragen wird, die auf ultraschnelle Lieferdienste spezialisiert sind. Diese Unternehmen konzentrieren sich in erster Linie auf die Erfüllung von Online-Bestellungen für Lebensmittel, Convenience-Artikel und Haushaltsgrundbedarf, häufig mit einer Lieferzeit von weniger als 30 Minuten.
Der Quick-Commerce-Marktbericht ist segmentiert nach Produktkategorie (Lebensmittel und Grundnahrungsmittel, Frischprodukte und Milchprodukte, Snacks und Getränke, Körperpflege und OTC-Pharma, Haus- und Reinigungsmittel, Elektronik und Zubehör, Tierpflege, Blumen und Geschenke sowie sonstige Produktkategorien), Lieferzeitversprechen (weniger als 30 Minuten sowie 31–60 Minuten und mehr) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Lebensmittel und Grundnahrungsmittel |
| Frischprodukte und Milchprodukte |
| Snacks und Getränke |
| Körperpflege und OTC-Pharma |
| Haus- und Reinigungsmittel |
| Elektronik und Zubehör |
| Tierpflege |
| Blumen und Geschenke |
| Sonstige Produktkategorien |
| Weniger als 30 Minuten |
| 31–60 Minuten und mehr |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Niederlande | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Produktkategorie | Lebensmittel und Grundnahrungsmittel | |
| Frischprodukte und Milchprodukte | ||
| Snacks und Getränke | ||
| Körperpflege und OTC-Pharma | ||
| Haus- und Reinigungsmittel | ||
| Elektronik und Zubehör | ||
| Tierpflege | ||
| Blumen und Geschenke | ||
| Sonstige Produktkategorien | ||
| Nach Lieferzeitversprechen | Weniger als 30 Minuten | |
| 31–60 Minuten und mehr | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Niederlande | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Quick-Commerce-Markt im Jahr 2026?
Der Quick-Commerce-Markt beläuft sich im Jahr 2026 auf 235,50 Milliarden USD und wird voraussichtlich bis 2031 bei einer CAGR von 20,62 % einen Wert von 601,29 Milliarden USD erreichen.
Welche Region führt die globale Nachfrage nach Sofortlieferdiensten an?
Asien-Pazifik führte im Jahr 2025 mit einem Anteil von 39,34 % und ist mit einer CAGR von 21,54 % bis 2031 auch die am schnellsten wachsende Region.
Welche Produktkategorie wächst auf Quick-Commerce-Plattformen am schnellsten?
Körperpflege und OTC-Pharma ist die am schnellsten wachsende Produktkategorie mit einer prognostizierten CAGR von 21,34 % bis 2031.
Warum gewinnen Lieferzeitfenster von 31–60 Minuten an Bedeutung?
Dieses Segment wächst mit einer CAGR von 21,23 %, da es zur Wirtschaftlichkeit größerer Lebensmittelbetreiber passt und reinen Plattformen hilft, effizienter in Städte mit geringerer Dichte zu expandieren.
Was bleibt die größte Rentabilitätsherausforderung für Betreiber?
Die Kosten der letzten Meile sind nach wie vor die größte Einschränkung, insbesondere wenn die Warenkorbwerte niedrig bleiben und die Lieferung unter 30 Minuten die Logistikkosten weit über langsamere Liefermodelle treibt.
Welche Unternehmen prägen die Wettbewerbsbewegungen in den Jahren 2025 und 2026?
Meituan, Blinkit, DoorDash, Talabat, Amazon Now, Instacart und Gopuff prägen den Wettbewerb durch Übernahmen, Netzwerkausbau, KI-Einsatz und neue Finanzierungsaktivitäten.