
Österreich-E-Commerce-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 13.45 Milliarden US-Dollar |
| Marktgröße (2026) | 14.27 Milliarden US-Dollar |
| Marktgröße (2031) | 19.16 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.06 % |
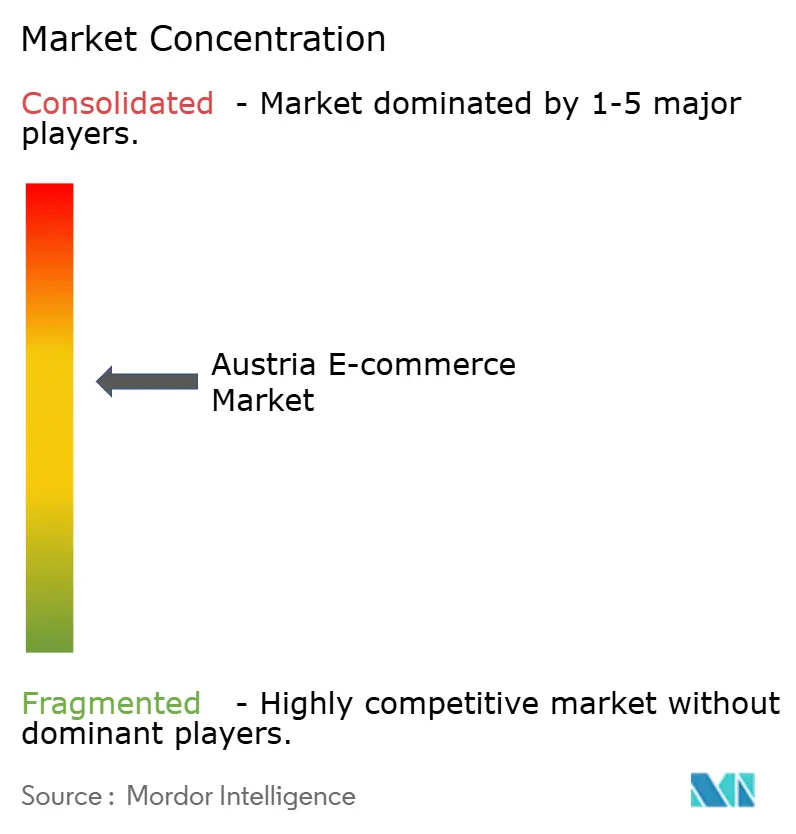
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Österreich-E-Commerce-Marktanalyse von Mordor Intelligence
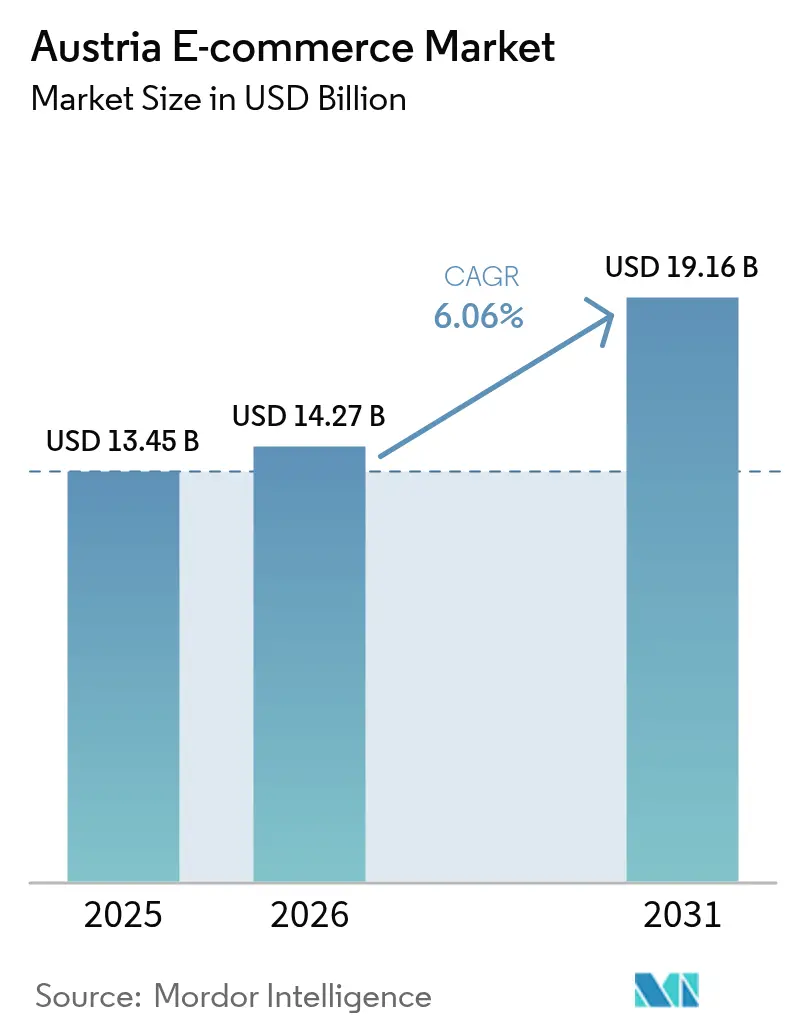
Die Größe des Österreich-E-Commerce-Marktes wurde im Jahr 2025 auf 13,45 Milliarden USD geschätzt und soll von 14,27 Milliarden USD im Jahr 2026 auf 19,16 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,06 % während des Prognosezeitraums (2026–2031). Diese stetige Entwicklung spiegelt eine ausgewogene Dynamik wider, die keiner explosiven Expansion entspricht, und wird durch bundesweite Gigabit-Konnektivitätsziele, pandemiebedingten Wandel hin zum mobilen Einkaufen sowie eine zunehmende Akzeptanz digitaler Geldbörsen und Buy-Now-Pay-Later-(BNPL-)Dienste gestützt. Deutsche grenzüberschreitende Marktplätze verbreitern die Produktvielfalt und verschärfen den Preiswettbewerb, während Kapazitätsengpässe bei Lagerhäusern im Wiener Raum die Fulfillment-Kosten erhöhen und das Stadt-Land-Gefälle beim Serviceangebot vergrößern. Politische Reformen wie die österreichische Verpackungsverordnung erhöhen die Compliance-Ausgaben, doch der gleiche regulatorische Fokus auf Nachhaltigkeit positioniert den Re-Commerce als künftigen Wachstumshebel. Insgesamt verankern diese Kräfte den Österreich-E-Commerce-Markt als stabiles, wenn auch wettbewerbsintensives digitales Handelsumfeld innerhalb Mitteleuropas.
Wichtigste Berichtsergebnisse
- Nach Geschäftsmodell führte B2C mit einem Umsatzanteil von 84,30 % im Jahr 2025; B2B wird bis 2031 voraussichtlich mit einem CAGR von 9,02 % wachsen.
- Nach Gerätetyp dominierten Smartphones mit 58,45 % des Österreich-E-Commerce-Marktanteils im Jahr 2025 und verzeichnen einen CAGR von 8,34 % bis 2031.
- Nach Zahlungsmethode hielten digitale Geldbörsen im Jahr 2025 einen Anteil von 35,35 % an der Österreich-E-Commerce-Marktgröße, während BNPL mit einem CAGR von 9,63 % bis 2031 das schnellste Wachstum verzeichnet.
- Nach B2C-Produktkategorie hielt Mode & Bekleidung im Jahr 2025 einen Anteil von 27,60 % an der Österreich-E-Commerce-Marktgröße; Lebensmittel & Getränke wächst bis 2031 mit einem CAGR von 10,22 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Österreich-E-Commerce-Markttrends und -einblicke
Treiberwirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Grenzüberschreitende SKU-Erweiterung durch deutsche Marktplätze | +1.2% | National, mit Schwerpunkt in Wien und Grenzregionen | Mittelfristig (2–4 Jahre) |
| BNPL-Akzeptanz unter Generation-Z-Käufern | +0.8% | National, mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Breitband Österreich 2030 – Glasfaserausbau im ländlichen Raum | +1.5% | Ländliche Gebiete, mit Ausweitung auf nationale Abdeckung | Langfristig (≥ 4 Jahre) |
| Doppelverdiener-Haushalte treiben die Nachfrage nach Premium-Mode | +0.7% | Städtische Zentren, insbesondere Wien und Salzburg | Mittelfristig (2–4 Jahre) |
| EU-Digitaler Produktpass fördert den Re-Commerce | +0.6% | National, mit früher Akzeptanz in Mode und Elektronik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Grenzüberschreitende SKU-Erweiterung durch deutsche Marktplätze
Deutsche Marktplätze bringen ein breiteres Sortiment und schärfere Preisgestaltung in den Österreich-E-Commerce-Markt ein, wobei Amazon.de allein im Jahr 2022 österreichische Verkäufe in Höhe von 922,4 Millionen USD verzeichnete.[1]Internationale Handelsverwaltung, "Österreich – E-Commerce," trade.gov Verbraucher profitieren von einer größeren Auswahl, während inländische Händler Margendrück spüren, was zu Schwenks in Richtung Nischenproduktkuratierung, lokalisiertem Kundenservice und Omnichannel-Abholpunkten führt. Harmonisierte Mehrwertsteuerregelungen seit 2021 vereinfachen Checkout-Prozesse, halten die grenzüberschreitende Reibung gering und verstärken den mittelfristigen Auftrieb.
BNPL-Akzeptanz unter Generation-Z-Käufern
Der CAGR von 9,8 % bei BNPL spiegelt die Präferenz der Generation Z für Flexibilität wider und steigert die Konversionsraten bei hochpreisigen Mode- und Elektronikeinkäufen. EU-Richtlinienentwürfe zur Eingliederung von BNPL in das Verbraucherkreditrecht dürften unverantwortliche Kreditvergabe eindämmen, doch österreichische Händler, die Kreditrisikoanalysen einbetten, erwarten nachhaltige Steigerungen des Warenkorbwerts, sobald die Leitlinien konkretisiert sind.
Breitband Österreich 2030 – Glasfaserausbau im ländlichen Raum treibt den Markt an
Das öffentlich-private Programm im Umfang von 10–12 Milliarden EUR (10,8–13 Milliarden USD) zielt auf bundesweite Gigabit-Geschwindigkeiten bis 2030 ab. Neue Glasfaser-Backbone-Netze erschließen die ländliche Nachfrage, wo langsame Leitungen einst den Checkout-Prozess behinderten, und fügen dem erreichbaren Kundenstamm rund 200.000 Haushalte hinzu.[2]Europäische Kommission, "Digitale Konnektivität in Österreich," digital-strategy.ec.europa.eu Händler erwarten, dass AR-gestützte Produktansichten und hochauflösendes Livestream-Verkaufen aufblühen, wenn die Bandbreite zunimmt.
Doppelverdiener-Haushalte treiben die Nachfrage nach Premium-Mode an
Eine Beschäftigungsquote von 74,1 % und ein BIP pro Kopf von 49.400 EUR (53.300 USD) im Jahr 2024 ermöglichen es österreichischen Doppelverdiener-Haushalten, online auf Premium-Mode umzusteigen.[3]EURES Europäische Union, "Arbeitsmarktinformation: Österreich," eures.europa.eu Händler, die Qualitätsstoffe, limitierte Auflagen und Lieferung am nächsten Tag betonen, gewinnen Marktanteile ohne tiefe Rabattierungen.
Hemmnisswirkungsanalyse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verpackungsverordnung-Compliance-Kosten | -0.9% | National, mit stärkerer Auswirkung auf kleinere Händler | Kurzfristig (≤ 2 Jahre) |
| Mangel an Lagerkapazität im Wiener Raum | -0.6% | Wiener Metropolregion, mit Auswirkungen auf die nationale Verteilung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verpackungsverordnung-Compliance-Kosten behindern den Markt
Erweiterte Verpackungspflichten verpflichten jeden E-Commerce-Verkäufer zur Finanzierung von Sammelsystemen und zur Bestellung lokaler Vertreter. Mehrere asiatische Händler stellten österreichische Lieferungen ein, als die Gebühren den Gewinn bei niedrigpreisigen SKUs zunichte machten. Größere Plattformen nutzen ihren Skaleneffekt, um die Kosten pro Einheit zu senken und den Vorsprung gegenüber kleineren Wettbewerbern zu vergrößern.
Mangel an Lagerkapazität im Wiener Raum behindert den Markt
Leerstandsquoten unter 2 % und steigende Mieten in der Nähe der Hauptstadt drängen Fulfillment-Zentren in periphere Lagen, was die Last-Mile-Kilometer und Kraftstoffkosten erhöht [colliers.com](). Same-Day-Lieferversprechen werden für KMU schwieriger einzuhalten, was Verbraucher zu grenzüberschreitenden Websites drängt, deren regionale Mega-Hubs Österreich über Nacht beliefern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: B2B entwickelt sich zum Wachstumsmotor
Das B2C-Segment hielt im Jahr 2025 84,30 % der Österreich-E-Commerce-Marktgröße, doch der B2B-Kanal wird bis 2031 voraussichtlich mit 9,02 % wachsen. Hohe Bestellwerte, vertragsbasierte Nachlieferung und Workflow-Integrationen führen zu stabileren Cashflows für Plattformen, die Unternehmenskunden ansprechen. Hersteller in Oberösterreich und der Steiermark integrieren Punch-out-Kataloge und elektronische Rechnungsstellung, um Beschaffungsvorlaufzeiten zu verkürzen, und positionieren den Österreich-E-Commerce-Markt für eine tiefere Durchdringung von industriellem MRO und Bürobedarf. Ausländische Käufer, die österreichische Präzisionskomponenten beziehen, weiten das adressierbare Volumen weiter aus. Unterdessen verteidigen verbraucherorientierte Akteure ihren Marktanteil durch die Schichtung von Erlebnisinhalten, Treueprogrammen und nahtlosem Rückgabeservice und erhalten damit die breite Attraktivität, die den Österreich-E-Commerce-Markt trägt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich


Nach Gerätetyp: Die Dominanz des mobilen Commerce nimmt zu
Smartphones erzeugten 2025 einen Österreich-E-Commerce-Marktanteil von 58,45 % und führen die Wachstumstabelle mit einem CAGR von 8,34 % an. App-first-Oberflächen, biometrische Anmeldung und Ein-Tippen-Wallet-Checkout verwandeln Scroll-Sitzungen in bezahlte Warenkörbe. Desktop-Traffic nimmt ab, bleibt aber für komplexe B2B-Angebotsladevorgänge relevant. Tablets und verbundene Fernseher bleiben nische, unterhaltungsgetriebene Zugangspunkte. Händler integrieren Video-Anproben und KI-Chat, um mobile Einkaufserlebnisse zu personalisieren, und steigern so die inkrementellen Ausgaben und verstärken die Mobile-first-Ausrichtung des Österreich-E-Commerce-Marktes.
Nach Zahlungsmethode: Digitale Transformation gestaltet Präferenzen neu
Digitale Geldbörsen dominierten im Jahr 2025 mit 35,35 % der Österreich-E-Commerce-Marktgröße und ermöglichten reibungslose tokenisierte Zahlungen. BNPL-Optionen verzeichnen trotz einer kleineren Basis einen CAGR von 9,63 %, da sie jüngeren Kohorten Budgetplanbarkeit bieten. Karteninfrastrukturen unterstützen weiterhin viele Wallet- oder BNPL-Backend-Systeme, doch der direkte Kartenanteil sinkt, da Verbraucher zu eingebetteten Finanzlösungen wechseln. Händler, die drei oder mehr Zahlungsarten anbieten, berichten von zweistelligen Rückgängen bei Warenkorbabbrüchen, was belegt, wie die Zahlungsvielfalt nun den Wettbewerbsvorteil im Österreich-E-Commerce-Markt bestimmt.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Kauf des Berichts erhältlich
Nach B2C-Produktkategorie: Lebensmittel & Getränke verdrängen traditionelle Marktführer
Mode & Bekleidung behielt 2025 mit 27,60 % der Österreich-E-Commerce-Marktgröße die Spitzenposition, doch Online-Lebensmittel und Mahlzeitenpakete verzeichnen einen CAGR von 10,22 %, der den Abstand verringern wird. Paketdienstleister, die isolierte Last-Mile-Ressourcen eingeführt haben, beliefern nun ländliche Haushalte ebenso wie Wiener Apartmentgebäude und vergrößern so die Lieferdichte. Abonnement-Snackboxen und regionale Bauernhofprodukte nutzen Österreichs herkunftsorientierte Lebensmittelkultur. Elektronik und Möbel verzeichnen mittlere einstellige Zuwächse, da sich Ersatzzyklen verlängern, doch das Upselling von Zubehör hilft, den Warenkorbwert im gesamten Österreich-E-Commerce-Markt aufrechtzuerhalten.
Geografische Analyse
Wien machte 2025 annähernd 38,90 % der Online-Ausgaben aus, gestützt durch überlegene Glasfaserversorgung, dichte Kuriernetzwerke und hohe verfügbare Einkommen. Salzburg und Tirol weisen dank tourismusgefinanzierter Logistikkorridore, die nahtlos mit deutschen Lieferhubs verbunden sind, erhöhte Konversionsraten auf. Östliche Bundesländer wie das Burgenland liegen beim absoluten Volumen zurück, verzeichnen jedoch zweistelliges Wachstum, da Breitband Österreich 2030 das Geschwindigkeitsgefälle verringert. Grenzregionen verzeichnen überdurchschnittliches grenzüberschreitendes Einkaufen; 51 % der österreichischen E-Käufe stammen aus dem Ausland, wobei deutsche Online-Shops die Sprachaffinität nutzen. Alpine Gelände erschwert die Last-Mile-Routenplanung, doch Drohnen-Testbeds und Paketschließfächer entlang von Bahnhöfen bieten Lösungsansätze, die die Reichweite des Österreich-E-Commerce-Marktes erweitern. Mit zunehmender ländlicher Durchdringung erwarten Händler gleichmäßigere Nachfragekurven in den neun Bundesländern, was die historische Dominanz Wiens abschwächt, den gesamten Österreich-E-Commerce-Markt jedoch vergrößert.
Regulatorisches Umfeld
Der österreichische E-Commerce wird in erster Linie durch das E-Commerce-Gesetz (ECG) geregelt, das mit der EU-E-Commerce-Richtlinie abgestimmt ist, sowie durch EU-weite Verbraucher-, Umsatzsteuer- und Plattformregeln, die den grenzüberschreitenden Verkauf nach Österreich prägen. Die Aufsicht über Plattformen und digitale Dienste liegt bei KommAustria, wobei die RTR operativ tätig ist, unter anderem in ihrer Rolle als österreichischer Koordinator für digitale Dienste im Rahmen des EU-Digital-Services-Act (DSA).
Österreich setzte den DSA durch das DSA-Begleitgesetz um, das am 17. Februar 2024 in Kraft trat und das ECG sowie damit verbundene Gesetze änderte. Die Aktualisierungen verschärften die Pflichten in Bezug auf Notice-and-Action-Verfahren, Transparenz und die Zusammenarbeit mit Aufsichtsbehörden für erfasste Dienste. Im Jahr 2026 brachte Österreich zudem verschärfte Verbraucherschutzanforderungen für den Fernabsatz durch das Verbraucherrechts-Änderungsgesetz 2026 voran, einschließlich eines verpflichtenden Online-Widerrufsbuttons, der ab dem 1. Oktober 2026 gelten soll und neue Anforderungen an UX und Compliance-Workflows für Händler mit Kunden in Österreich mit sich bringt.
Wertschöpfungskettenanalyse
Österreichs E-Commerce-Wertschöpfungskette beginnt mit der grenzüberschreitenden Produktbeschaffung, wobei deutsche Marktplätze und EU-weite Verkäufer einen großen Anteil der an österreichische Adressen gelieferten SKUs liefern. Händler und Marktplätze arbeiten dann über Storefront- und Enablement-Ebenen (Web- und App-Frontends, Produktinformationsmanagement, Betrugs- und Kreditbewertung für BNPL sowie Kundenservice), bevor es zur Zahlungsabwicklung (Karten, digitale Wallets und BNPL) und zu steuerlichen Vorgängen kommt. Für grenzüberschreitende B2C-Fernabsatzgeschäfte unterstützt der EU-One-Stop-Shop (OSS) eine vereinfachte Umsatzsteuerabwicklung.
Fulfillment und Zustellung hängen von nationalen und regionalen Logistiknetzwerken ab. Die Österreichische Post und ihre Tochtergesellschaften bieten Paket-, Fulfillment- und Retourenservices an, unterstützt durch Paketkasten- und Abholstelleninfrastruktur. Kapazitätserweiterungen signalisieren einen anhaltenden Fokus auf Sortierung und lokales Fulfillment: Die Österreichische Post begann mit dem Spatenstich für eine Erweiterung im Wert von 55 Millionen EUR in Wals-Siezenheim, um den Sortierdurchsatz auf 24.000 Pakete pro Stunde (Matrixsortierer) zu erhöhen, und Amazon begann mit dem Bau eines 6.900 m² großen Verteilzentrums in Enns mit einer Investition von rund 70 Millionen EUR, das auf die Stärkung von Linehaul und Last-Mile-Abdeckung von Oberösterreich aus ausgerichtet ist. Zusätzlich entsteht eine separate Ebene grenzüberschreitender Fulfillment-Dienstleistungen für KMU, darunter euShipments.com, das ein Fulfillment-Zentrum in Enzersdorf an der Fischa eröffnet, um österreichische Pakete für die Zustellung in mehr als 27 europäische Länder unter einer einheitlichen Vertragsstruktur zu bündeln.
Wettbewerbslandschaft
Internationale Mehrkategorien-Plattformen erfassen 65 % der österreichischen Online-Ausgaben, was eine moderate Konzentration widerspiegelt, bei der die Skalierbarkeit in Logistik, Cloud-Infrastruktur und Verkäufer-Ökosystemen den Wettbewerbston angibt. Amazon nutzt seinen europäischen Investitionsplan von 320 Milliarden EUR, um Same-Day-Fähigkeiten und Treueprogrammbündel einzubetten, die die Kundenbindung stärken. Die Übernahme von ABOUT YOU durch Zalando konsolidiert den Mode-Traffic und bereichert die B2B-Fulfillment-APIs, was die Kategorie-Führerschaft stärkt. MediaMarktSaturns Marktplatz-Schwenk richtet seine stationäre Filialflotte auf einen Online-Umsatzanteil von 29 % aus und zeigt, wie Omnichannel-Synergien reine Online-Wettbewerber neutralisieren können.
Inländische Marktführer nutzen ihr regulatorisches Fachwissen und ihre Last-Mile-Dichte. Austrian Post's Shöpping.at skaliert die grenzüberschreitende Händler-Onboarding-Funktion, während seine Paketeinheit 2024 über 500 Millionen Pakete abgewickelt hat. Die Lebensmittelführer Spar und Billa Plus nutzen Mikro-Fulfillment-Knotenpunkte innerhalb von Supermärkten, um Lieferzeitfenster zu verkürzen. Der Möbelspezialist XXXLutz setzt Augmented-Reality-Raumplaner ein und mildert so die Herausforderung der Lieferung speriger Güter. Im gesamten Österreich-E-Commerce-Markt umfassen aufkommende Differenzierungsmerkmale Retail-Media-Monetarisierung, KI-gestützte dynamische Preisgestaltung und Verpflichtungen zur CO₂-neutralen Lieferung – Bereiche, in denen groß angelegte Akteure derzeit Nischenbetreiber übertreffen.
Führende Unternehmen der Österreich-E-Commerce-Branche
Amazon.com Inc.
Zalando SE
MediaMarkt Saturn Retail Group
Otto GmbH (Universal.at)
H&M Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Optimierung des mobilgeführten Handels stellt in Österreich eine deutlich erkennbare Chance dar. Die Ausgaben im Online-Handel über Smartphones und Tablets stiegen laut der E-Commerce-Studie Österreich 2026 des Handelsverbands von 4,1 Milliarden EUR im Jahr 2025 auf 5,4 Milliarden EUR im Jahr 2026, wodurch der mobile Anteil an den gesamten Online-Ausgaben auf 44 % steigt. Diese Verschiebung eröffnet Chancen für Händler und Enabler, die sich auf App-Performance, Wallet-first-Checkout und mobil-native Merchandising konzentrieren, insbesondere in Kategorien, in denen die Konversion empfindlich auf Reibungsverluste reagiert, wie Mode, Beauty und Elektronik.
Compliance-Technologie und datengetriebener Handel prägen ebenfalls kurzfristige Chancenbereiche, die mit Politik und Verbraucherverhalten verknüpft sind. Seit Februar 2024 wird der DSA-Rahmen landesweit unter der Aufsicht von RTR und KommAustria umgesetzt, was die Nachfrage nach Plattform-Governance-Tools erhöht hat, einschließlich Content-Moderation-Workflows, Transparenzberichterstattung und Funktionen zur Rückverfolgbarkeit von Händlern. Parallel dazu trat im Juli 2025 das österreichische Datenzugangsgesetz in Kraft, das den EU Data Governance Act umsetzt und die Nachfrage nach interoperablen Datenaustausch- und Analysediensten verstärkt, die Händlern und Marktplätzen helfen, Personalisierung und Risikokontrollen zu verbessern. Dies steht im Einklang mit der berichteten Akzeptanz von KI-basierten Shopping-Funktionen bei Verbrauchern, wobei bis April 2026 37 % KI-gestützte Suche oder Empfehlungen nutzten. Der grenzüberschreitende Wettbewerb schafft zudem Raum für auf Österreich ausgerichtete Angebote in den Bereichen Servicequalität, Nachhaltigkeit und Recommerce, gestützt durch Verbandsdaten aus 2026, die auf einen erheblichen Anteil der E-Commerce-Ausgaben hinweisen, der an ausländische Anbieter fließt, darunter auch nicht-europäische Plattformen wie Temu, Shein und AliExpress.
Aktuelle Branchenentwicklungen
- Mai 2026: Amazon begann mit dem Spatenstich für ein neues 6.900 m² großes Verteilzentrum in Enns, Oberösterreich, unterstützt durch eine Investition von rund 70 Millionen EUR und mit Fertigstellung im Frühjahr 2027 geplant. Das Projekt stärkt die inländische Fulfillment-Kapazität rund um den Raum Linz und unterstützt eine schnellere Nachbestückung sowie eine dichtere Last-Mile-Abdeckung im Vergleich zur Abhängigkeit von grenzüberschreitenden Hubs.
- Mai 2026: Zalando ging eine Partnerschaft mit Vestiaire Collective ein, um ein authentifiziertes Sortiment gebrauchter Luxusartikel innerhalb des Pre-owned-Angebots von Zalando in 14 europäischen Märkten, einschließlich Österreich, zu erweitern. Die Partnerschaft vertieft die Kategoriedifferenzierung im Mode-E-Commerce durch verifizierten Wiederverkauf, im Einklang mit nachhaltigkeitsorientiertem Einkaufsverhalten.
- Mai 2024: Die Österreichische Post kündigte die Erweiterung ihrer Plattform Shöpping.at nach Deutschland an, wodurch teilnehmende Händler Kunden in beiden Märkten erreichen können, und ergänzte cloudbasierte Datenintegrationstools für Händler. Dieser Schritt erweiterte die grenzüberschreitenden Absatzwege für österreichische KMU und stärkte die Rolle der Österreichischen Post über die Zustellung hinaus im Bereich Marktplatz-Enablement.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie wird der Markt definiert als der Wert der von Käufern in Österreich online bestellten und bezahlten Waren und Dienstleistungen, unabhängig vom verwendeten Gerät, wobei die Erfüllung physisch oder digital an eine österreichische Adresse erfolgt.
Umfangsausschlüsse: Consumer-to-Consumer-Kleinanzeigen, Ticketing, reine digitale Streaming-Abonnements und In-Store-Click-and-Collect-Transaktionen sind ausgeschlossen.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp
- Smartphone / Mobil
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode
- Kredit- / Debitkarten
- Digitale Geldbörsen
- BNPL
- Sonstige Zahlungsmethoden
- Nach B2C-Produktkategorie
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit beginnt mit der Erfassung dessen, was österreichische Verbraucher online kaufen, und wie sich diese Ausgaben über inländische und grenzüberschreitende Verkäufer bewegen, da dies beeinflusst, wo der Wert erfasst wird. Wir stützten uns auf öffentliche Statistiken und Referenzreihen wie Veröffentlichungen von Statistik Austria, digitale Wirtschaftsindikatoren der Europäischen Kommission und von Eurostat, zahlungsbezogene Veröffentlichungen der Österreichischen Nationalbank sowie Zoll- und Handelsveröffentlichungen, soweit relevant für importintensive Kategorien.
Um die Annahmen praxisnah zu halten, überprüften wir zudem Unternehmensberichte und Investorenpräsentationen führender Einzelhändler und Logistikbetreiber sowie seriöse Presseberichte und Verbandsseiten wie österreichische Einzelhandels- und E-Commerce-Organisationen (als richtungsweisende Prüfungen, nicht als Grundlage des Modells selbst). Soweit verfügbar, ergänzten wir dies durch kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen, Nachrichten und Finanzdaten sowie sendungsbezogene Import-Export-Signale, hauptsächlich zur Validierung von Wachstumswendepunkten und Verschiebungen im Kategoriemix. Diese Quellen sind nicht erschöpfend, und viele weitere öffentliche und kostenpflichtige Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung herangezogen.
Primärinterviews und Umfragen
Wir nutzen Interviews und Umfragen mit CXOs, Funktions- und Bereichsleitern sowie Managern, die im österreichischen Einzelhandel, Online-Merchandising, in der Logistik, im Zahlungsverkehr und im Marktplatzbetrieb tätig sind. Ihr Beitrag hilft, Sekundärdaten zu validieren, grenzüberschreitende Verkäufe und Retouren zu klären, Lücken in Kanaldaten zu schließen und die im endgültigen Marktmodell verwendeten Annahmen zu prüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 15 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung & Prognose
Wir begannen mit einem Top-down-Ansatz, der die österreichischen Online-Ausgaben anhand der Durchdringung des digitalen Handels, kategoriespezifischer Trends beim Online-Anteil, der Intensität grenzüberschreitender Käufe sowie der Aufteilung zwischen physischer Warenerfüllung und digitaler Zustellung rekonstruiert. Sobald der erste Entwurf fertig war, wurde er durch selektive Bottom-up-Näherungen bestätigt, etwa durch stichprobenartig erfasste Bruttowarenwerte je Hauptkategorie, Kanalprüfungen zu Warenkorbgröße und Bestellhäufigkeit sowie Umsatzaggregationen für eine begrenzte Anzahl beobachtbarer Verkäufer, was dann half, die Gesamtwerte dort anzupassen, wo Lücken auftraten.
Die Eingaben wurden eng an Signale gebunden, die wiederholt verfolgt werden können, einschließlich der Internet- und Online-Käufer-Durchdringung, des Anteils des Online-Shoppings an den Einzelhandelsausgaben, des Paketvolumens und -mixes bei der Zustellung, der Retourenintensität bei bekleidungslastigen Warenkörben sowie Verschiebungen bei den Präferenzen für Zahlungsmethoden, die die Konversion beeinflussen. Für die Prognose verwendeten wir eine Szenarioanalyse, die an erwartete Veränderungen bei Verbrauchervertrauen, Inflation und der Weitergabe von Logistikkosten angelehnt war, und stimmten die Szenarien anschließend mit der in Interviews geäußerten Konsensbandbreite ab. Wenn die Bottom-up-Sichtbarkeit für kleinere Verkäufer unvollständig war, wurde der fehlende Wert anhand von Annahmen zur Kategoriedichte aufgefüllt und anschließend gegen die Gesamtausgaben und die Paketintensität rückgeprüft, damit das Modell realistisch blieb.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Durchgänge validiert, wobei Kategoriesummen mit unabhängigen Signalen wie Anteilen der Einzelhandelsausgaben, der Richtung der Paketaktivität und Kommentaren von Branchenteilnehmern zum grenzüberschreitenden Anteil verglichen werden. Ausreißer werden untersucht, Annahmen werden überprüft, und Nachfassgespräche werden ausgelöst, wenn die Abweichung nicht durch Saisonalität oder einmalige Ereignisse erklärt werden kann.
Jeder Bericht durchläuft vor der Freigabe Analystenprüfungen, mit Kontrollen zur Währungskonsistenz, Jahresabstimmung und Wachstumsberechnung. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage oder Preisgestaltung erheblich verändern. Vor der Auslieferung wird ein abschließender Aktualisierungsdurchgang durchgeführt, damit Kunden die aktuellste Ansicht erhalten.
Mordor Intelligences Marktgröße für österreichischen E-Commerce im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den österreichischen E-Commerce können sich unterscheiden, selbst wenn sie auf den ersten Blick ähnlich erscheinen, da die Definition dessen, was als E-Commerce zählt, quellenübergreifend nicht einheitlich ist. Das verwendete Zeitfenster, ob es sich bei der Zahl um GMV oder Händlerumsatz handelt, und wie grenzüberschreitende Bestellungen behandelt werden, sind in der Regel die Hauptgründe für die Streuung.
Ticketing und reine digitale Streaming-Abonnements liegen außerhalb des Anwendungsbereichs von Mordor Intelligence, und allein dieser Ausschluss kann die Gesamtwerte im Vergleich zu Schätzungen verschieben, die breitere Online-Dienstleistungen einbeziehen. Unterschiede ergeben sich auch daraus, ob Click-and-Collect mitgezählt wird, ob die Zahl gleitende 12-Monats-Ausgaben versus ein Kalenderjahr darstellt, und ob die Währungsumrechnung anhand von Jahresdurchschnittskursen oder einem Stichtagskurs erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,27 Mrd. USD (2026) | |
| Regierungs-Handelsbericht A | 13,50 Mrd. USD (2025) | Verwendet ein gleitendes Ausgabenfenster von Mai bis April und wird als gesamte Online-Einzelhandelsausgaben dargestellt, mit begrenzter Klarheit hinsichtlich der Behandlung von GMV versus Verkäuferumsatz sowie der Zuordnung grenzüberschreitender Umsätze. |
| Branchendatenportal B | 13,00 Mrd. USD (2025) | Berichtet E-Commerce-Umsätze für ein einzelnes Jahr mit geringerer Offenlegung hinsichtlich Einschlüssen wie Dienstleistungen und der Behandlung von Marktplatzgebühren und Steuern im Vergleich zum vollständigen GMV. |
Der Vergleich zeigt, dass die meisten Abweichungen darauf zurückzuführen sind, was als E-Commerce gezählt wird und wie der Zeitraum definiert ist, und nicht auf einfache Rechenunterschiede. Indem das Modell eng an beobachtbare Nachfragesignale gebunden und die Einschlüsse klar dargelegt bleiben, bleibt die resultierende Marktgröße leichter interpretierbar und Jahr für Jahr aktualisierbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Österreich-E-Commerce-Markt derzeit?
Der Österreich-E-Commerce-Markt ist im Jahr 2026 14,27 Milliarden USD wert und soll mit einem CAGR von 6,06 % bis 2031 stetig wachsen.
Welches Segment wächst am schnellsten?
Die digitale B2B-Beschaffung wächst am schnellsten mit einem CAGR von 9,02 %, da österreichische Unternehmen Einkaufsabläufe automatisieren.
Wie wichtig ist mobiles Einkaufen in Österreich?
Smartphones machen bereits 58,45 % des Österreich-E-Commerce-Marktanteils aus und führen das Wachstum mit einem CAGR von 8,34 % an, was einen entscheidenden Mobile-first-Wandel unterstreicht.
Warum ist BNPL bei österreichischen Verbrauchern so beliebt?
BNPL bietet flexible Ratenzahlungen, die bei Generation-Z-Käufern Anklang finden, und treibt einen CAGR von 9,63 % an, was die Warenkorbkonversion bei hochpreisigen Artikeln steigert.
Vor welchen Herausforderungen stehen kleinere österreichische E-Retailer?
Sie kämpfen mit steigenden Verpackungs-Compliance-Kosten und knapper Lagerkapazität im Wiener Raum, die beide die Betriebskosten erhöhen und die Lieferzeiten verlängern.
Wie werden ländliche Breitband-Upgrades das künftige Wachstum beeinflussen?
Gigabit-Ausbauten im Rahmen von Breitband Österreich 2030 werden 200.000 zusätzliche Haushalte anschließen, die Kundenbasis vergrößern und bandbreitenintensive Einkaufserlebnisse außerhalb städtischer Zentren ermöglichen.
Seite zuletzt aktualisiert am:



