
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Analyse des Philippinen-E-Commerce-Markts von Mordor Intelligence
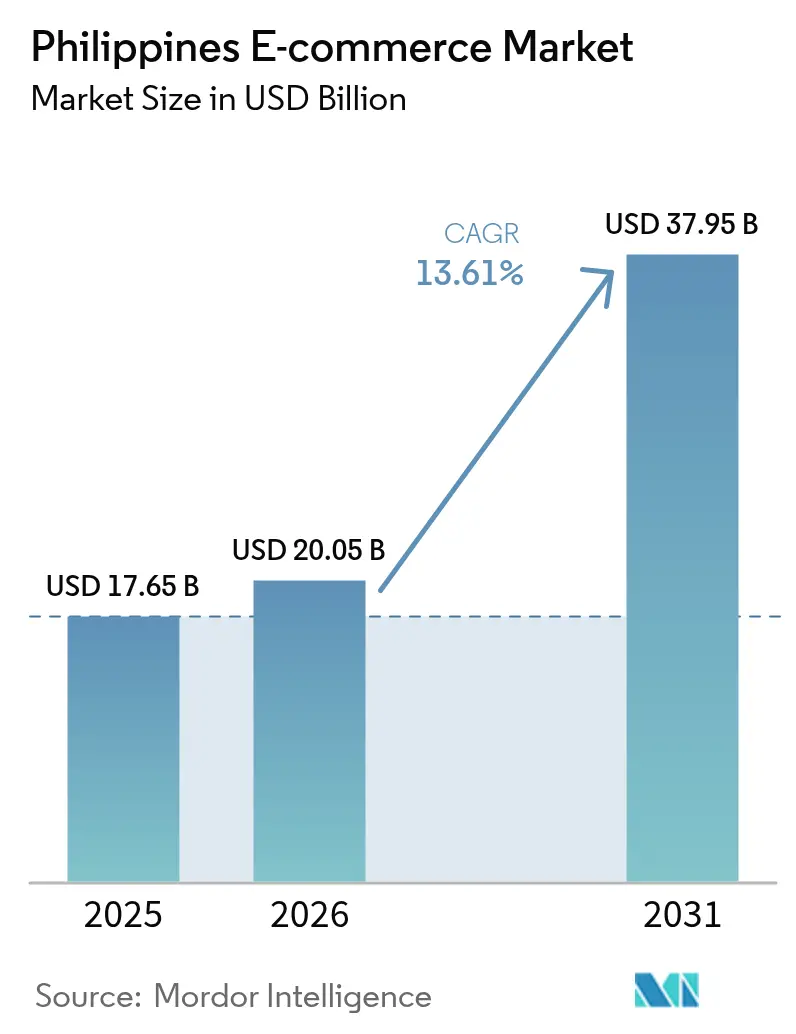
Die Philippinen E-Commerce-Marktgröße wird voraussichtlich von 20,05 Milliarden USD im Jahr 2026 und 22,78 Milliarden USD im Jahr 2027 auf 44,09 Milliarden USD bis 2032 wachsen, mit einer CAGR von 14,12 % zwischen 2027 und 2032.
Die Expansion auf den Philippinen hängt davon ab, digitalen Zahlungszugang, nutzbare Verkaufskanäle und die Auftragsabwicklung in der Provinz zu einer vollständigen Transaktion zu verbinden. Mobile-First-Bestellungen profitieren von Wallets und Ratenzahlungsoptionen, die es Käufern ermöglichen, innerhalb des Online-Checkouts zu bezahlen. Anbieter reagieren mit Vorwärtslagern in Provinzstädten und Zahlungslinks innerhalb von Logistik-Apps. Provinzielle Paketgebühren erhöhen die Lieferkosten, während separate Mehrwertsteuer- und Prozentsteuer-Meldewege den Verwaltungsaufwand für Online-Verkäufer erhöhen. Die Vorabplatzierung von Lagerbeständen ist besonders wichtig für Kleinpaketverkäufer außerhalb von Metro Manila, da ein einfacherer Checkout die Kosten für den Versand über weite Strecken ungelöst lässt.
Wichtigste Erkenntnisse des Berichts
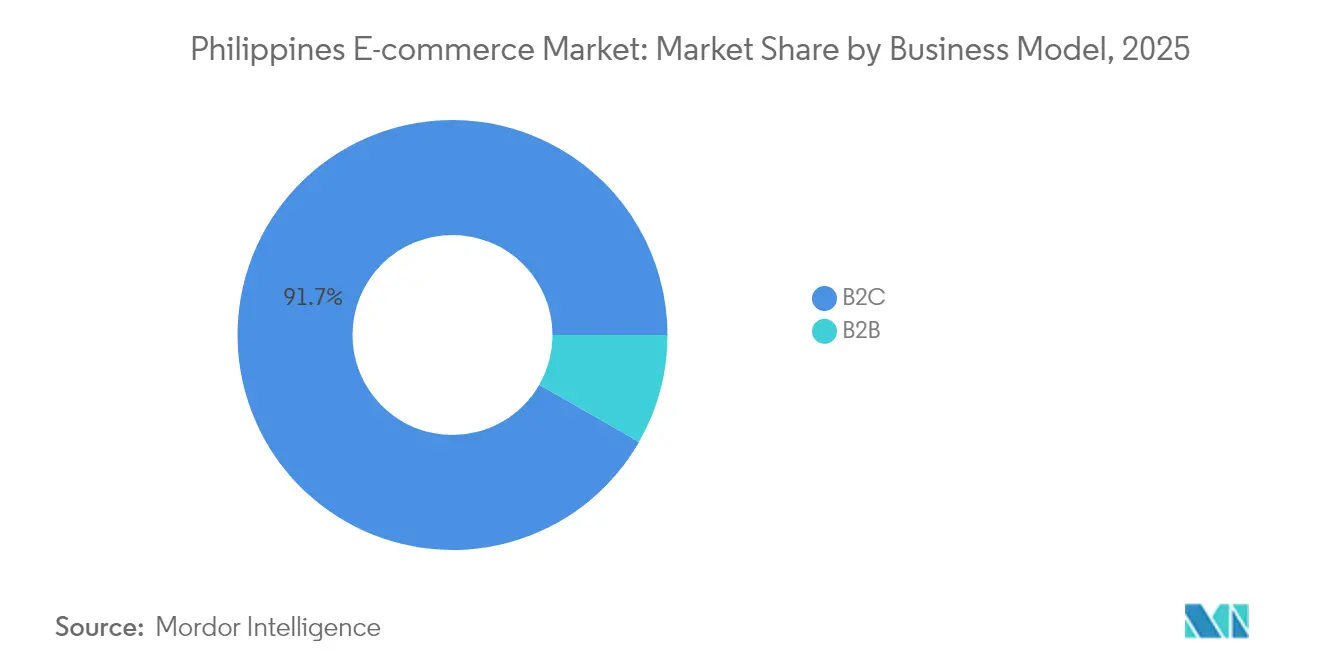
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 91,64 % am Philippinen E-Commerce-Markt, und B2B ist das am schnellsten wachsende Segment mit einer CAGR von 15,2 % zwischen 2027 und 2032.
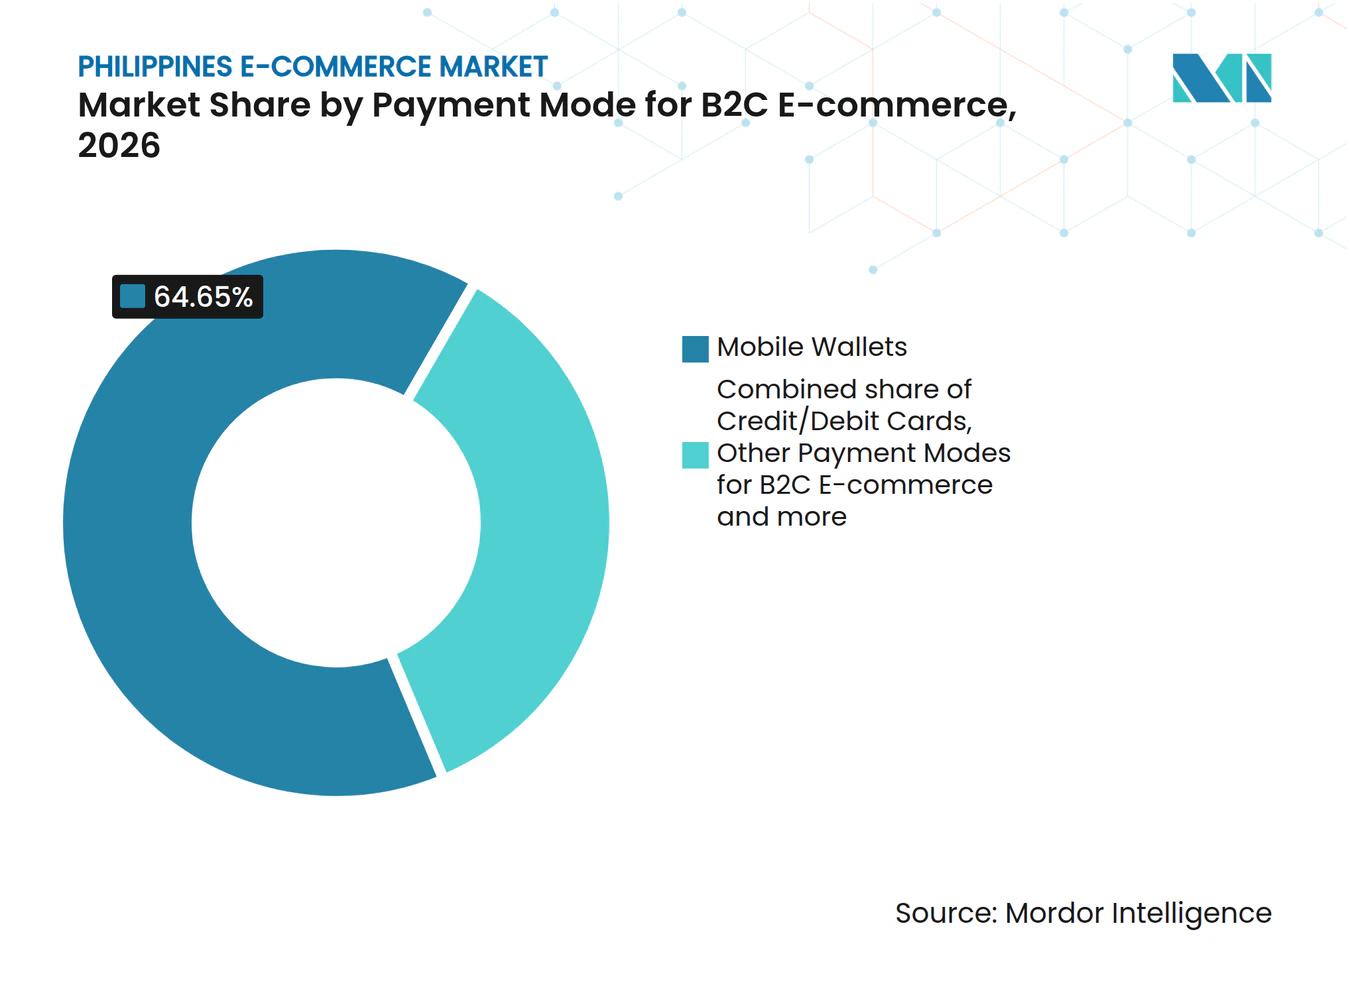
- Unter den Zahlungsarten für B2C-E-Commerce führten Mobile Wallets mit einem Anteil von 64,65 % am Marktwert im Jahr 2026, während andere Zahlungsarten für B2C-E-Commerce voraussichtlich am schnellsten wachsen werden, mit einer CAGR von 15,85 % zwischen 2027 und 2032.
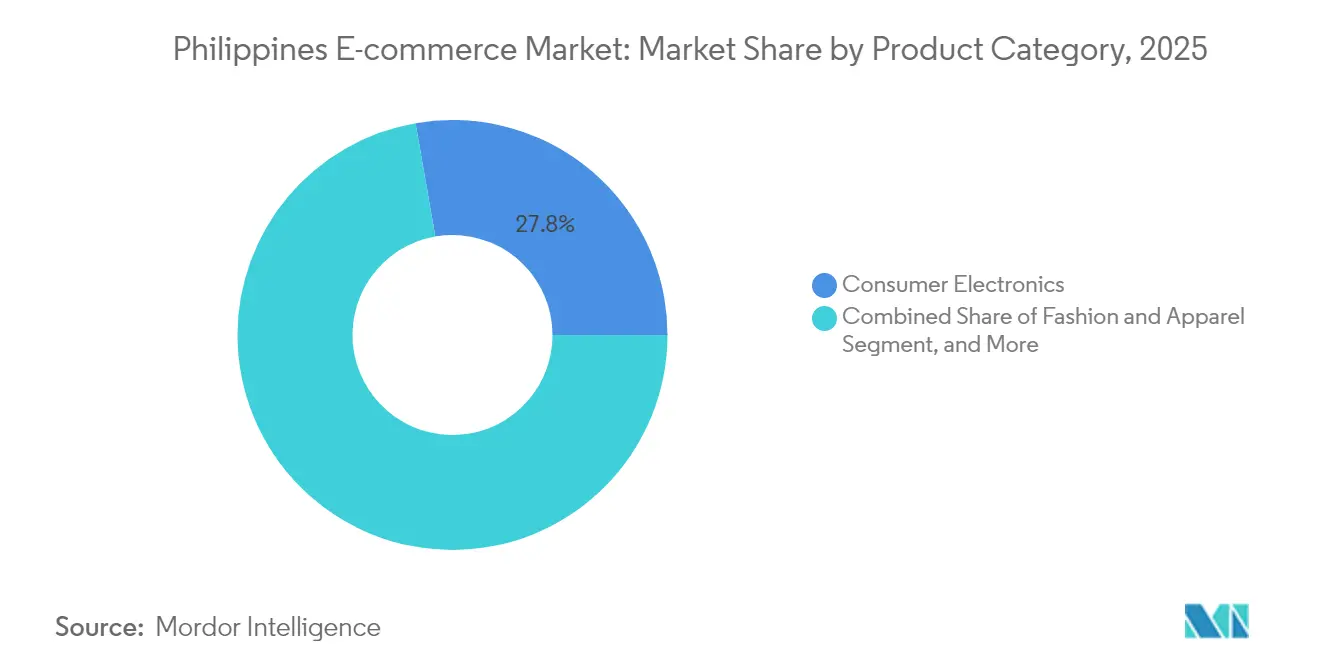
- Nach Produktkategorie entfiel auf Unterhaltungselektronik im Jahr 2026 ein Anteil von 27,58 % an der Philippinen E-Commerce-Marktgröße, und Lebensmittel und Getränke werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 14,85 % zwischen 2027 und 2032.
- Bei den Einkaufsgeräten waren Smartphones das größte Segment mit 78,9 % des Marktwerts im Jahr 2026 und werden voraussichtlich am schnellsten wachsen, mit einer CAGR von 14,4 % zwischen 2027 und 2032.
- Geografisch führte Metro Manila (NCR) die Ausgaben im Jahr 2025 an, während Central Visayas der am schnellsten wachsende regionale Markt ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stark steigende Mobile-Wallet-Verbreitung (GCash, Maya) | +5.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Logistik-Mini-Hubs in Provinzstädten | +4.8% | Cagayan de Oro | Mittelfristig (2–4 Jahre) |
| Rasche Übernahme von grenzüberschreitendem Social Commerce | +3.9% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Vorschriften zur digitalen Zahlung für Behördengebühren | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Anreize zur Einbindung von KMU | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| KI-gestütztes Live-Commerce-Engagement | +0.7% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Stark steigende Mobile-Wallet-Verbreitung (GCash, Maya)
Eine etablierte Basis an E-Geld-Konten bietet einen Pool potenzieller digitaler Zahler für Online-Händler. Der Anteil der philippinischen Erwachsenen mit einem E-Geld-Konto lag laut der Verbraucherfinanzierungs- und Inklusionserhebung der Bangko Sentral ng Pilipinas (BSP) im Jahr 2025 bei 36 %, stabil gegenüber 2021. Die GSM Association (GSMA) beschrieb im Dezember 2025 einen Online-Zahlungsweg, bei dem Nutzer GCash an einem Händler-Checkout-Gateway auswählen und die Zahlung per SMS bestätigen. Diese Verbindung ermöglicht es, ein bestehendes Wallet-Konto als Zahlungsmittel für eine Online-Bestellung zu nutzen, und gibt Händlern eine Möglichkeit, Inhaber zu bedienen, die diese Option wählen. Die Wallet-geführte Nachfrage kann sich durch eine breitere Akzeptanz und mehr Käufe pro Konto entwickeln, selbst wenn der Anteil der erwachsenen Kontoinhaber konstant bleibt.
Logistik-Mini-Hubs in Provinzstädten
Provinzielle Auftragsabwicklungsstandorte können verändern, welche Bestellungen für Logistikbetreiber wirtschaftlich sinnvoll zu bedienen sind. Im Jahr 2025 eröffnete J&T Express ein Vorwärtslager in Cagayan de Oro für physische Lagerung und vorausschauende Auftragsabwicklung. Die Eröffnung fügte dem Logistiknetzwerk des Betreibers einen Provinzstandort hinzu. Die Positionierung von Waren an einem solchen Knotenpunkt kann den Teil der Route einer Bestellung verkürzen, der nach der Auftragserteilung abgewickelt werden muss. Ein Vorwärtsabwicklungsmodell kann einen Teil der Verteilungsaufgabe vor der endgültigen Kundenbestellung verlagern und so potenziell ein größeres Einzugsgebiet ermöglichen. Händler, die Käufer weit entfernt von ihrem Hauptlager bedienen, profitieren am meisten, da die Vorabpositionierung einen langen Versandweg aus jeder nachfolgenden Bestellung entfernen kann.
Rasche Übernahme von grenzüberschreitendem Social Commerce
Grenzüberschreitender Social Commerce kann die Anzahl der Verkäufer erweitern, die philippinische Käufer innerhalb einer In-App-Einkaufsumgebung erreichen. Gemäß den globalen Verkaufsbedingungen von TikTok Shop, die ab dem 12. Januar 2025 gelten, nutzen Verkäufer, die üblicherweise im chinesischen Festland oder in Hongkong ansässig oder registriert sind, grenzüberschreitende Verkäuferkonten, um Kunden in verfügbaren Märkten, einschließlich der Philippinen, zu beliefern. Verkäufe sind nur in Rechtsgebieten gestattet, die dem jeweiligen Konto zur Verfügung gestellt werden, vorbehaltlich der Einhaltung der Bedingungen und des lokalen Produktrechts. Der Kaufvertrag bleibt zwischen Verkäufer und Kunde bestehen, wobei TikTok Shop den Marktplatz bereitstellt. Zusätzliche berechtigte Verkäufer können die Produktauswahl für philippinische Käufer erweitern und das Auslandsangebot mit der Nachfrage innerhalb der App verknüpfen.
Vorschriften zur digitalen Zahlung für Behördengebühren
Zahlungen für öffentliche Dienstleistungen bieten Anbietern digitaler Zahlungen eine Akzeptanzmöglichkeit jenseits des freiwilligen Online-Shoppings. Gemäß den Durchführungsbestimmungen der Executive Order 170 (EO 170) der Philippinen, die 2022 verabschiedet wurden, müssen betroffene Behörden die digitale Erhebung von Steuern, Gebühren, Mautgebühren und anderen Abgaben anbieten. Die Vorschriften verlangen, dass Bargeld und traditionelle Zahlungsmethoden neben digitalen Kanälen weiterhin verfügbar bleiben. Sie sahen auch einen bereitschaftsbasierten, gestaffelten Übergang vor, der auf 3 Jahre begrenzt ist und die Umsetzung an die betrieblichen Kapazitäten der Behörden knüpft. Für E-Commerce-Anbieter kann eine breitere Akzeptanz denselben Zahlungskanal für öffentliche und kommerzielle Transaktionen nützlich machen und den Anreiz stärken, ein zugängliches digitales Konto zu unterhalten. Da Bargeld gemäß den Vorschriften weiterhin verfügbar bleibt, hängt die digitale Erhebung davon ab, dass Behörden und Zahlungsanbieter die digitale Option für die freiwillige Nutzung ausreichend komfortabel gestalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der letzten Meile außerhalb des NCR | -1.6% | Provinz Luzon, Visayas und Mindanao | Langfristig (≥ 4 Jahre) |
| Fragmentierte Mehrwertsteuereinhaltung unter Händlern | -0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Datenschutzkompetenzlücke bei KMU | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Hafenstaus und Zollverzögerungen | -0.3% | Manila, Batangas und Subic Bay | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der letzten Meile außerhalb des NCR
Provinzielle Liefergebühren können einen unverhältnismäßig großen Teil der Wirtschaftlichkeit einer kleinen Online-Bestellung aufzehren. In seiner Preisliste vom 27. Juni 2026 berechnete GoGo Xpress für einen 24 mal 36 Zentimeter großen Beutel mit einem Gewicht von bis zu 3 Kilogramm einen Preis von PHP 200 (USD 3,27) von Greater Metro Manila nach Mindanao. Der vergleichbare Preis innerhalb von Greater Metro Manila betrug PHP 71,43 (USD 1,17), wobei beide Tarife der Mehrwertsteuer unterliegen. Greater Metro Manila umfasst Metro Manila und bestimmte umliegende Städte, was dies zu einem Vergleich der definierten Lieferzonen des Kuriers macht. Für Händler, die diese Ziele bedienen, erhöht die höhere Gebühr den Mindestbestellwert, der erforderlich ist, um die Lieferkosten wirtschaftlich zu verteilen. Die Übernahme dieser Differenz reduziert den Erlös des Verkäufers, während die Weitergabe den Lieferpreis für den Käufer erhöht.
Fragmentierte Mehrwertsteuereinhaltung unter Händlern
Unterschiedliche Steuermeldewege schaffen eine Klassifizierungsaufgabe, wenn ein Händler seine Online-Verkaufsaktivitäten ausweitet. Die Leitlinien des Bureau of Internal Revenue (BIR) weisen die Mehrwertsteueranmeldung Online-Verkäufern zu, die den Bruttoumsatzschwellenwert überschreiten, sowie Verkäufern, die sich für die Mehrwertsteuerregistrierung entscheiden. Für ein Unternehmen, dessen Tätigkeit der Mehrwertsteuer unterliegt, gilt die Prozentsteueranmeldung, wenn der Umsatz den Schwellenwert nicht überschreitet und es nicht mehrwertsteuerregistriert ist. Dies macht sowohl die Registrierungsentscheidung als auch das Umsatzniveau für den korrekten Meldeweg relevant. Verkäufer nahe dem Schwellenwert müssen eine mögliche Änderung der Meldepflichten berücksichtigen, da das Überschreiten des Schwellenwerts oder die Entscheidung für die Mehrwertsteuerregistrierung die einzureichende Erklärung ändert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherskala und Erweiterung des GeschäftsnetzwerksB2C entfiel im Jahr 2026 auf einen Anteil von 91,64 % an der Philippinen E-Commerce-Marktgröße. Das philippinische Video-Commerce-Transaktionsvolumen stieg im Jahr 2025 um 35 % im Jahresvergleich. Innerhalb des videogeführten B2C-Verkaufs erhöht dieser Anstieg die Anzahl der Transaktionen, die Plattformen und Verkäufer verarbeiten müssen. Im gleichen Jahr stieg die Anzahl der philippinischen Video-Commerce-Verkäufer und -Shops um 90 %, sodass das Transaktionswachstum von einer deutlich größeren Verkäuferbasis begleitet wurde.
B2B wird voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 15,2 % zwischen 2027 und 2032. Im März 2025 meldete Shoppable Business mehr als 1.000 Käuferunternehmen und über 2.500 Lieferanten in seinem philippinischen Lieferkettennetzwerk. Das Unternehmen betreibt einen verwalteten B2B-Marktplatz, der Geschäftskäufer und Lieferanten in ein gemeinsames kommerzielles Umfeld bringt. Die Breite des Lieferantenangebots kann dieses Netzwerk für mehr Geschäftsanforderungen relevant machen, während eine breitere Unternehmenskäuferbasis den potenziellen Pool an Gegenparteien vergrößert. Für Unternehmenskäufer bietet ein verwaltetes Netzwerk eine Möglichkeit, Lieferanten innerhalb eines Marktplatzes zu vergleichen, anstatt jede Beschaffungsbeziehung separat aufzubauen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsart für B2C-E-Commerce:
Wallet-Zugang und RatenverteilungMobile Wallets waren das größte Segment und entfielen im Jahr 2026 auf 64,65 % des Marktwerts. Mynts GCash meldet mehr als 6 Millionen Partnerhändler und Social Seller auf seiner App. Im Juli 2025 führten Mynt, das Mutterunternehmen von GCash, und der Logistikanbieter Flash Express die Webpay-Zahlungsoption auf den Philippinen ein. Beim Start ermöglichte Webpay den Nutzern, über die Flash Express-App mit GCash zu bezahlen.[1] GCash gewinnt dadurch einen Zahlungspunkt innerhalb einer Liefer-App und erweitert seinen Nutzen über den Checkout eines einzelnen Händlers hinaus.
Andere Zahlungsarten für B2C-E-Commerce werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 15,85 % zwischen 2027 und 2032. Im September 2026 machten Billease und Swiftpay Buy-now-pay-later an Swiftpay-Online-Checkouts auf den Philippinen verfügbar.[2] Händler, die bereits Zahlungen über Swiftpay akzeptierten, konnten Billease über ihre bestehende Einrichtung aktivieren. Der Zugang über einen etablierten Checkout kann den Implementierungsaufwand für das Hinzufügen einer Ratenzahlungsoption verringern. Billease erreicht Swiftpay-Händler, die es aktivieren möchten, sodass eine breitere Verfügbarkeit von Ratenzahlungen von der individuellen Händleraktivierung abhängt und nicht allein von der Checkout-Integration.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktkategorie:
Reichweite der Elektronik und LebensmittelbestellungenUnterhaltungselektronik entfiel im Jahr 2026 auf einen Philippinen E-Commerce-Marktanteil von 27,58 %. In einer vom Hongkonger Handelsentwicklungsrat (HKTDC) im Jahr 2025 veröffentlichten Umfrage hatten 90 % der befragten philippinischen Online-Käufer in den vorangegangenen 12 Monaten Unterhaltungselektronik gekauft. Die Kategoriendefinition des HKTDC umfasste Haushaltsgeräte, computerbezogene Produkte, Smartphones, Tablets, Wearables und Zubehör. Eine hohe Kaufhäufigkeit innerhalb der befragten Zielgruppe lässt mehr Spielraum für Wiederholungs-, Ersatz- und Zusatzgerätekäufe als für die Gewinnung von Erstkäufern im Elektronikbereich.
Lebensmittel und Getränke werden voraussichtlich das am schnellsten wachsende Segment sein, mit einer CAGR von 14,85 % zwischen 2027 und 2032. Im Jahr 2025 entfielen Lebensmittel und Getränke auf nur 3 % des philippinischen Video-Commerce-Bruttowarenwerts, was eine kleine Basis für die Kategorieexpansion innerhalb dieses Kanals hinterlässt. Bis Juni 2026 ermöglichte die Rezeptfunktion von WalterMart Grocery Delivery den Käufern in seinen Liefergebieten, die Zutaten eines Rezepts mit einem Klick in ihren Online-Warenkorb zu legen. Ein Ein-Klick-Rezeptkorb gibt dem Lebensmittelhändler die Möglichkeit, mehrere Zutaten aus einer einzigen Mahlzeitidee zu verkaufen, was potenziell die Anzahl der Artikel pro Bestellung erhöht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp für B2C-E-Commerce:
Smartphone-Reichweite und GerätefinanzierungSmartphones waren das größte Segment mit 78,9 % des Marktwerts im Jahr 2026 und werden voraussichtlich das am schnellsten wachsende Segment mit einer CAGR von 14,4 % zwischen 2027 und 2032 sein. Im Jahr 2025 besaßen 86 % der philippinischen Erwachsenen Smartphones, gegenüber 81 % im Jahr 2021. Diese Eigentümerbasis macht den Gerätezugang für ein erhebliches erwachsenes Publikum erreichbar und gibt dem smartphone-orientierten Verkauf einen breiten potenziellen Kundenstamm. Der Anstieg um 5 Prozentpunkte zwischen 2021 und 2025 verbreiterte die Basis der telefonbesitzenden Erwachsenen, was mit der prognostizierten Wachstumsposition des Segments übereinstimmt.
Ein separater kommerzieller Mechanismus ist die Finanzierung der Geräte selbst. Home Credit Philippines finanzierte zwischen Januar 2024 und August 2025 etwa 2,5 Millionen Smartphones. Home Credit meldete ab August 2025 durchschnittlich 5.000 finanzierte Geräte pro Tag und bietet damit einen wiederkehrenden Weg zum Handset-Zugang durch Verbraucherfinanzierung. Für mobile Händler unterstützen Gerätekreditgeber den Zugang zur Hardware, die Käufer benötigen, bevor eine Einzelhandelsaktion sie auf einem Telefon erreichen kann.
Geografische Analyse
NCR E-Commerce-Markt
Das NCR führte die regionalen E-Commerce-Ausgaben im Jahr 2025 an, wobei die mit dem Marktplatz verbundene Logistikinfrastruktur seine Rolle als größte geografische Region unterstützte. Im August 2026 übergab SM Warehouses eine 40.000 Quadratmeter große Anlage in Pasig an die Shopee-Partner SPX Express und Scommerce Philippines. Dichte Logistikinfrastruktur und Same-Day-Auftragsabwicklung untermauern diese regionale Position. Die Pasig-Erweiterung gibt den Logistikpartnern von Shopee mehr Platz in der Nähe der städtischen Käufer und stärkt die lokale Auftragsabwicklungsinfrastruktur hinter der Ausgabenführerschaft des NCR.
Central Visayas E-Commerce-Markt
Central Visayas ist der am schnellsten wachsende regionale Markt, wobei die Vorbereitung der Verkäufer einen Weg zu einer breiteren digitalen Beteiligung bietet. Mindestens 70 Kleinstunternehmen sowie kleine und mittlere Unternehmen aus Cebu versammelten sich am 2. März 2026 zu einem Workshop über Online-Marketing und digitalen Verkauf. Shopee führte den Workshop gemeinsam mit der Provinzregierung Cebu und dem Ministerium für Handel und Industrie (DTI) durch. Für teilnehmende Unternehmen besteht die praktische kommerzielle Aufgabe darin, Produktwerbefähigkeiten in ein Angebot umzuwandeln, das bestellt und abgewickelt werden kann. Die Schulung bestehender Cebu-Unternehmen kann den Pool vorbereiteter Marktplatzlieferanten erweitern, ohne dass diese Unternehmen neu gegründet werden müssen.
Die Einbindung von Verkäufern in Mindanao und der flughafengebundene Bauplan von Clark befassen sich mit verschiedenen Teilen der regionalen Handelslandschaft. Bis Juni 2025 hatte Lazada Philippines nach eigenen Angaben in den vorangegangenen Monaten mehr als 500 Mindanao-Verkäufer eingebunden. Am 19. Mai 2026 legten Robinsons Land Corporation und Asian Infrastructure and Holdings Corporation den Grundstein für eine geplante FedEx-Logistikanlage am Clark International Airport in der Clark Freeport Zone. Die geplante 15-Hektar-Entwicklung soll eine Bruttogeschossfläche von nahezu 78.000 Quadratmetern liefern, mit einer Fertigstellung im ersten Quartal 2028. Die Einbindungszahl von Lazada zeigt die Plattformreichweite in Mindanao bis Mitte 2025, während die Clark-Anlage mit einer Fertigstellung im ersten Quartal 2028 ein Logistikprojekt mit einem längeren Zeitplan ist.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst den nationalen Rahmen der Philippinen und das lokale Gewerbegenehmigungsregime von Quezon City aus der Perspektive kleiner, mittlerer und großer Online-Warenhändler. Das Internet Transactions Act deckt vom Ministerium für Handel und Industrie (DTI) regulierte B2B- und B2C-Transaktionen ab, bei denen eine Partei auf den Philippinen ansässig ist oder ein Verkäufer oder eine Plattform den philippinischen Markt mit Mindestkontakten bedient. Online-Medieninhalte und Verbraucher-zu-Verbraucher-Transaktionen sind ausgeschlossen, während das DTI die E-Commerce-Zuständigkeit verwaltet. Für einen Händler mit einem Geschäftsbetrieb in Quezon City fügt die lokale Genehmigungspflicht diesem nationalen Rahmen eine separate Verwaltungsebene hinzu.
Regulatorische Tabelle
| Entscheidungsfaktor | Nationaler Rahmen der Philippinen | Lokales Regime von Quezon City |
|---|---|---|
| Primäre Behörde | Ministerium für Handel und Industrie für E-Commerce; Bureau of Internal Revenue für Steuerverwaltung | Abteilung für Gewerbegenehmigungen und Lizenzierung von Quezon City |
| Wichtige Instrumente oder Richtungen | Internet Transactions Act; RMC Nr. 98-2026 | Steuergesetzbuch von Quezon City, Artikel 21, Abschnitt 67; Stadtverordnung Nr. SP-3013, S-2021 |
| Kommerzielle Auswirkung | Elektronische Rechnungen bis zum 31. Dezember 2026 für kleine, mittlere und große E-Commerce-Steuerpflichtige; Kleinstunternehmen ausgenommen | Unternehmen, die in der Stadt tätig sind, benötigen eine Genehmigung, die 1 Jahr ab Ausstellung gültig ist |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Richtung der politischen Attraktivität | Verschärfend | Lockernd |
| Quelle: Mordor Intelligence | ||
Die nationale Attraktivität ist Mittel angesichts der definierten Zuständigkeit des DTI, während Verschärfend die erforderliche elektronische Rechnungsstellung bis zum 31. Dezember 2026 für kleine, mittlere und große E-Commerce-Steuerpflichtige widerspiegelt, wobei Kleinstunternehmen ausgenommen sind. Die elektronische Umsatzmeldung hängt von separaten BIR-Durchführungsrichtlinien ab, wodurch diese Verpflichtung von der Rechnungsausstellung getrennt bleibt. Am 16. Oktober 2026 koordinierten Quezon City und das Bureau of Fire Protection die Verknüpfung ihrer Online-Genehmigungs- und Inspektionssysteme, mit einer vollständigen Umsetzung bis Ende des vierten Quartals 2026. Quezon City erhält Mittel, weil seine Genehmigungspflicht jährlich ab Ausstellung wiederkehrt, während die geplante Systemverknüpfung Lockernd unterstützt, indem sie die Genehmigungs- und Inspektionsverwaltung koordiniert.
Wertschöpfungskettenstufen
Die Wertschöpfung verläuft vom Marktplatzzugang über die Zahlungsannahme bis zur Paketzustellung, wobei jede Stufe einen anderen Teil einer abgeschlossenen Bestellung monetarisiert. Ab dem 11. Mai 2026 fügte Shopee Philippines eine kategorieabhängige Verkäuferwachstumsunterstützungsgebühr hinzu, die als Prozentsatz des Bruttoabrechnungspreises bei erfolgreichen Transaktionen berechnet wird. Sie beginnt 90 Tage nach der ersten Auflistung eines Verkäufers, es sei denn, Shopee bestimmt und benachrichtigt den Verkäufer über einen anderen Zeitraum. Dieses Timing schafft einen Kostenübergang zwischen dem ersten Einstieg und dem routinemäßigen Verkauf, während die zusätzlichen Einnahmen der Plattform an abgeschlossene Transaktionen geknüpft werden.
Analyse der Wertschöpfungskette – Tabelle
| Primäre Aktivität | Wichtige Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Marktplatzverkauf und Auftragserteilung | Marktplatzbetreiber wie Shopee Philippines | Verkäufergebühren bei erfolgreichen Transaktionen | Verkäufergebührenbelastung nach der anfänglichen Auflistungsperiode | Gebühreneintrittsdatum in produktbezogene Deckungsbeitragsberechnungen einbeziehen |
| Zahlungsannahme und -verarbeitung | Zahlungsdienstleister wie PayMongo Philippines, Inc. | GCash-Zahlungsverarbeitungsgebühren | Verarbeitungsabzüge reduzieren den Nettoerlös des Händlers | Annahmegebühren in den Mindestbeitrag einer rentablen Transaktion einbeziehen |
| Paketabholung und -zustellung | Integrierte Expressliefergruppen wie J&T Global Express Limited | Paketzustellungsdienstgebühren | Gebühren hängen von Paketgröße, Gewicht, Route und anderen Faktoren ab | Paketkonfiguration und Zielort vor der Festlegung eines Lieferpreises bestimmen |
| Quelle: Mordor Intelligence | ||||
PayMongo berechnet eine GCash-Zahlungsverarbeitungsgebühr von 2,23 %, exklusive Mehrwertsteuer. In seinem Jahresbericht 2025 beschrieb J&T die integrierte Zustellung an bestimmte Unternehmens- und Einzelkunden auf den Philippinen, wobei Paketgröße, Gewicht, Route und andere Faktoren zur Bestimmung der Gebühren herangezogen werden. Prozentbasierte digitale Gebühren und paketbasierte Liefergebühren reagieren daher auf unterschiedliche Merkmale einer Bestellung. Verkäufer müssen die Zahlungsgebühr gegen den Bestellwert und die Paketgebühr gegen Größe, Gewicht und Route als separate Kosten modellieren.
Wettbewerbslandschaft
Marktkonzentration
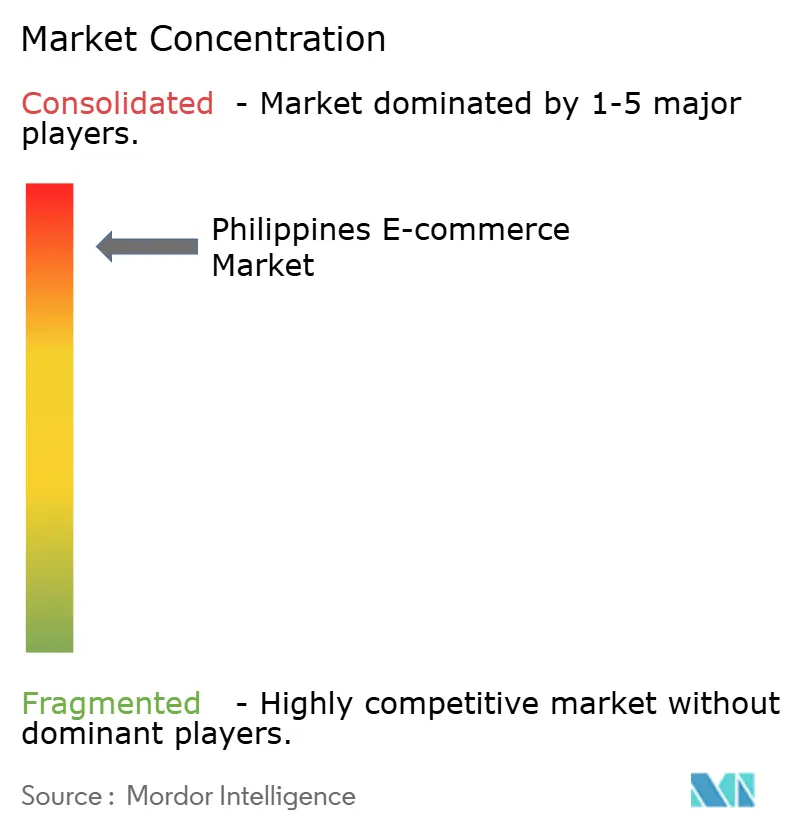
Der Wettbewerb verbindet multinationale Marktplatzgruppen mit Modespezialisierung und Exportförderung. Zu den wichtigsten Marktteilnehmern zählen Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) und Amazon Global Selling Philippines (Amazon.com Inc.). Im Jahr 2025 stieg Shopees globaler Bruttowarenwert um 27 % im Jahresvergleich, und sein bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisationen überstieg 880 Millionen USD. Eine solche Plattformökonomie kann es für Neueinsteiger, die operative Kapazitäten aufbauen und nachhaltige Erträge erzielen müssen, anspruchsvoller machen, einen Allzweck-Verkaufsservice zu replizieren.
Am 24. September 2025 unterzeichneten Lazada Philippines und das Ministerium für Wissenschaft und Technologie (DOST) ein Memorandum of Understanding, um DOST-geförderte KMU in LazMall und den Lazada Marketplace aufzunehmen. Die Philippinen Seller Academy von TikTok Shop führte am 24. Juni 2026 einen KI-Livestream-Begleiter ein, der ausgewählten Verkäufern und Affiliate-Creators maßgeschneiderte Vorschläge und Skripte anbietet. TikTok empfiehlt Nutzern, Empfehlungen auf Richtigkeit und Konformität zu prüfen, da die KI Fehler machen kann. Zalora Philippines betreibt einen Mode-Marktplatz mit lokalen unabhängigen Verkäufern und landesweiter Lieferung, während Amazon Global Selling philippinischen Verkäufern Ressourcen für den Verkauf über Amazon.com in den Vereinigten Staaten bereitstellt. Die Vereinbarung von Lazada zielt auf geförderte KMU ab, TikTok Shop stattet ausgewählte Livestream-Verkäufer mit KI-Unterstützung aus, Zalora bietet Modehändlern landesweite Lieferung und Amazon stellt Exportressourcen bereit, wodurch die Verkäuferunterstützung zu einer eigenständigen Wettbewerbsdimension wird.
Der Leiter der Abteilung für öffentliche Ordnung von TikTok Shop Philippines berichtete von einem Umsatzwachstum von 200 % bei seinen lokalen Verkäufern im Jahr 2025. Zaloras Muttergesellschaft Global Fashion Group verzeichnete 2025 einen Rückgang des Netto-Warenwerts in Südostasien um 15,2 % im Jahresvergleich zu konstanten Wechselkursen, der sich im vierten Quartal auf 9,7 % abschwächte. Für Herausforderer machen diese unterschiedlichen Leistungssignale die Kategorie des Zielverkäufers und den Verkaufskanal zum zentralen Element eines wettbewerbsfähigen Angebots. Das Internet Transactions Act verpflichtet E-Marktplätze außerdem dazu, ein effektives und reaktionsfähiges Meldesystem für Verbraucher und Händler bereitzustellen, die Nutzer- oder Plattforminformationen für rechtswidrig halten. Neueinsteiger, die einen E-Marktplatz betreiben, müssen diesen Meldemechanismus neben der Verkäufergewinnung unterstützen, da das Gesetz die Pflicht jedem E-Marktplatz auferlegt. Das DTI führte im Juli 2025 das E-Commerce Philippine Trustmark ein, um Verbrauchern dabei zu helfen, legitime Online-Händler zu identifizieren und mit größerem Vertrauen zu handeln.[3] Sein käuferorientierter Zweck macht die verifizierte Verkäuferidentität kommerziell relevant für die Präsentation eines Online-Angebots. Zertifizierungsunterstützung, Verkäuferschulungen und Beschaffungsgespräche können Händlern jeweils dabei helfen, einen spezifischen Weg zu Kunden vorzubereiten.
Marktführer im Philippinen-E-Commerce-Bereich
-
Shopee Philippines (Sea Ltd.)
-
Lazada Philippines (Alibaba Group)
-
TikTok Shop Philippines (ByteDance Ltd.)
-
Zalora Philippines (Global Fashion Group)
-
Amazon Global Selling Philippines (Amazon.com Inc.)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer E-Commerce-Markt Unternehmen in diesem Bericht
- Shopee Philippines (Sea Ltd.)
- Lazada Philippines (Alibaba Group)
- TikTok Shop Philippines (ByteDance Ltd.)
- Zalora Philippines (Global Fashion Group)
- Amazon Global Selling Philippines (Amazon.com Inc.)
- Alibaba.com Philippines (Alibaba Group)
- Globe Fintech Innovations Inc. (GCash)
- Maya Philippines Inc.
- SM Retail Inc.
- Robinsons Retail Holdings Inc.
- UnionBank of the Philippines
- GrabExpress Philippines
- Ninja Van Philippines
- J&T Express Philippines
- Entrego Fulfillment Solutions Inc.
- LBC Express Holdings Inc.
- PayMongo Philippines
- Dragonpay Corporation
- Xendit Philippines
- Meta Platforms Inc. (Facebook Marketplace PH)
- Kumu, Inc.
Lesen Sie die Analyse der Philippinischer E-Commerce-Unternehmen
Wichtige Chancen für Marktteilnehmer
Kurzfristige Verkaufschancen unterscheiden sich je nachdem, ob Händler Verbrauchervertrauen, praktische Aktivierung eines Onlineshops oder Zugang zu institutionellen Beschaffungsgesprächen benötigen. Das DTI führte im Juli 2025 das E-Commerce Philippine Trustmark ein, um Verbrauchern dabei zu helfen, legitime Online-Händler zu identifizieren und mit größerem Vertrauen zu handeln.[3] Sein käuferorientierter Zweck macht die verifizierte Verkäuferidentität kommerziell relevant für die Präsentation eines Online-Angebots. Zertifizierungsunterstützung, Verkäuferschulungen und Beschaffungsgespräche können Händlern jeweils dabei helfen, einen spezifischen Weg zu Kunden vorzubereiten.
Tabelle der Marktchancen
| Chance | Warum jetzt | Käufer-/Lead-Segment | Empfohlene Vorgehensweise | Haupthürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Trustmark-unterstützte Kleinstunternehmer-Storefronts | Anfängliche Trustmark-Registrierungsgebühr für DTI-registrierte Kleinstunternehmen bis zum 31. Dezember 2026 erlassen | Berechtigte Online-Kleinstunternehmer | Eine nutzbare Storefront mit einem Trustmark-Antrag und klarer Verkäuferidentität kombinieren | Web-Verwaltungs- und Urkundensteuergebühren gelten weiterhin | Berechtigte Kleinstunternehmer und ihre Verbraucherkäufer |
| Soziale Storefronts für Lebensunterhaltungsprodukte | DSWD Field Office I und TikTok Shop schulten am 3. September 2026 Lebensunterhaltungsverkäufer aus mehreren Luzon-Regionen | Teilnehmende Produktverkäufer des Sustainable Livelihood Program | Schulung in verkaufsbereite Produktangebote und einen funktionsfähigen Auftragsabwicklungsprozess umwandeln | Abschluss der operativen Schritte zwischen Produktwerbung und einer tatsächlichen Bestellung | Teilnehmende Verkäufer und TikTok Shop |
| Digitale Entdeckung für institutionelle Beschaffung | Beschaffungsgespräche auf Handelsmessen werden durch die Buyers Day 2026-Initiative des DTI fortgesetzt | Institutionen, die philippinische Produkte suchen, und KMU-Lieferanten | Lieferantenangebote über den B2B-Engagement- und Verhandlungsweg des Bagong Pilipinas Marketplace präsentieren | Frühzeitige Abstimmung und Verhandlung in eine vereinbarte Transaktion überführen | Philippinische KMU-Lieferanten und institutionelle Käufer, die den Beschaffungsweg nutzen |
| Quelle: Mordor Intelligence | |||||
Die klarste unmittelbare Möglichkeit verbindet die verkaufsbereite Storefront eines berechtigten Kleinstunternehmers mit dem zeitlich begrenzten Trustmark-Anreiz. Web-Verwaltungs- und Urkundensteuergebühren hinterlassen einen verbleibenden Antragsaufwand. Soziale Werbung muss noch in Bestellungen und institutionelle Abstimmung in vereinbarte Transaktionen umgewandelt werden, sodass beide Wege von Schritten abhängen, die über einen Gebührenerlass hinausgehen. Für einen antragsbereiten Kleinstunternehmer ist die Beantragung des Trustmarks vor Ablauf des Erlasses die zeitkritischste Entscheidung.
Neueste Industrielle Entwicklungen in Philippinischer E-Commerce-Markt
- Oktober 2026: Hapag-Lloyd setzte neue Buchungen nach Manila, Batangas und Subic Bay aus allen Herkunftsorten und Handelsrouten aus, wobei die Aussetzung bis zum 31. Dezember 2026 geplant war.
- September 2026: Das Bureau of Internal Revenue verpflichtete kleine, mittlere und große Steuerpflichtige, die im E-Commerce oder bei Internettransaktionen tätig sind, bis zum 31. Dezember 2026 elektronische Rechnungen auszustellen, wobei Kleinstunternehmen ausgenommen sind.
- September 2026: Billease und Swiftpay machten Buy-now-pay-later an Swiftpay-Online-Checkouts auf den Philippinen verfügbar. Händler, die bereits Zahlungen über Swiftpay akzeptierten, konnten Billease über ihre bestehende Einrichtung aktivieren.
Philippinischer E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der philippinische E-Commerce-Markt misst den jährlichen Wert der über Online-Kanäle an Käufer auf den Philippinen verkauften Waren und Dienstleistungen und umfasst den Business-to-Business- sowie den Business-to-Consumer-Handel. Der Wert entspricht den jährlichen Transaktionsausgaben in USD, klassifiziert nach Geschäftsmodell und Produktkategorie sowie, für B2C-Käufe, nach Zahlungsart und Bestellgerät.
Ausschlüsse aus dem Geltungsbereich: Ausgeschlossen sind reine Offline-Einzelhandelsumsätze, reines C2C-Wiederverkaufsgeschäft zwischen Privatpersonen, nicht-kommerzielle digitale Dienste wie Online-Medien und Fahrdienstvermittlung sowie Transaktionen mit Käufern außerhalb der Philippinen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2B
- B2C
- Nach Zahlungsart für B2C-E-Commerce
- Kredit-/Debitkarten
- Mobile Wallets
- Sonstige Zahlungsarten für B2C-E-Commerce
- Nach Produktkategorie
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heimtextilien
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien für B2C-E-Commerce
- Nach Gerätetyp für B2C-E-Commerce
- Smartphone
- Desktop-Computer/Laptop
- Sonstige Gerätetypen für B2C-E-Commerce
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Untersuchung nutzt den philippinischen Markt- und Politikkontext aus Quellen wie dem E-Commerce-Leitfaden der US-amerikanischen International Trade Administration für die Philippinen, der Überprüfung der Internetkonnektivität und digitalen Transformation durch die Weltbank, dem e-Conomy SEA-Länderbericht sowie der Berichterstattung von BusinessWorld über Online-Handel und die digitale Wirtschaft. Diese Materialien helfen dabei, Zugang, Mobilfunknutzung, digitale Zahlungen, Online-Einzelhandelskanäle, Video-Commerce und die praktischen Einschränkungen zu bewerten, die die Käuferreichweite und Transaktionsaktivität beeinflussen.
Öffentliche Unternehmensberichte, Investorenmaterialien und seriöse Wirtschaftsberichterstattung können diese Erkenntnisse ergänzen, indem sie Plattformaktivitäten, Händlerdienstleistungen, Zahlungsprodukte, Erfüllungskapazitäten und wesentliche Marktentwicklungen überprüfen. Die genannten Quellen sind nicht abschließend, und weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews würden mit philippinischen Marktplatz- und Händlerführern, Zahlungsanbietern, Fulfillment-Betreibern und Online-Verkäufern angestrebt, wobei Umfrageeingaben von Käufern zur Klärung von Kaufhäufigkeit, Kanalnutzung, Produktmix und Transaktionswert herangezogen würden. Die Befragten würden dabei helfen, Sekundärbelege und Annahmen nach Geschäftsmodell, Kategorie, Zahlungsart und Gerät zu überprüfen, während ungelöste Differenzen auf die zugrunde liegende Definition, das Jahr oder die Abdeckung zurückgeführt und mit unabhängigen Marktsignalen verglichen würden.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 18 % | |
| Mittlere Ebene: 40 % | Funktions-/Bereichsleiter: 32 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 50 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen Online-Transaktionsausgaben philippinischer Käufer und überprüft dann ausgewählte Gesamtwerte anhand des Stichproben-Durchschnittsbestellwerts multipliziert mit dem Bestellvolumen sowie einer begrenzten Zusammenfassung von Verkäufer- oder Kanalnachweisen. Zu den wichtigsten Eingabegrößen zählen die Anzahl der Online-Käufer und Internetnutzer, Kaufhäufigkeit und durchschnittliche Bestellwerte, Händler- und Fulfillment-Reichweite außerhalb der großen städtischen Zentren sowie die Zahlungsnutzung; diese Indikatoren helfen dabei, die Ausgabenbasis und ihre erwartete Veränderung zu erklären. Erkenntnisse aus Geschäftsmodell-Gesamtwerten sowie B2C-Produkt-, Zahlungs- und Gerätemustern werden verwendet, um Segmentanteile abzuleiten, die mit dem Marktgesamtwert übereinstimmen. Szenarioanalysen testen, wie Veränderungen bei der Käuferakzeptanz, den Ausgaben, der Nutzung digitaler Zahlungen und der Lieferabdeckung die Prognose verändern können. Interviews mit philippinischen Marktteilnehmern können die variablenspezifischen Annahmen testen und Lücken zwischen Top-down-Gesamtwerten und selektiven Kanalprüfungen erklären, während nicht verfügbare Beobachtungen mit transparenten Proxy-Bereichen und Sensitivitätsprüfungen statt mit unbegründeter Präzision behandelt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren die jährlichen Transaktionsausgaben anhand unabhängiger Indikatoren für Online-Käufe, digitale Zahlungen, Verkäuferaktivität, Plattformentwicklung und Lieferreichweite und untersuchen dann Ausreißer und wesentliche Abweichungen zwischen Quellschätzungen. Eine zweite Überprüfung kontrolliert den Berechnungsweg, die Abgrenzung, die Einheiten, die Segmentanteile und die Jahresausrichtung, wobei eine erneute Kontaktaufnahme mit den Quellen in Betracht gezogen wird, wenn Definitionen, Abdeckung oder gemeldete Werte in Konflikt stehen. Analysten beheben Anomalien vor der Freigabe, aktualisieren das Modell jährlich, öffnen relevante Eingaben nach wesentlichen Markt- oder Politikereignissen erneut und führen vor der Auslieferung einen neuen Validierungsdurchlauf durch.
Vergleich der Marktgröße des philippinischen E-Commerce-Marktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der philippinische E-Commerce-Markt misst den jährlichen Wert der über Online-Kanäle an Käufer auf den Philippinen verkauften Waren und Dienstleistungen und umfasst den Business-to-Business- sowie den Business-to-Consumer-Handel.
Zu den wesentlichen Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Zu den wichtigsten Eingabegrößen zählen die Anzahl der Online-Käufer und Internetnutzer, Kaufhäufigkeit und durchschnittliche Bestellwerte, Händler- und Fulfillment-Reichweite außerhalb der großen städtischen Zentren sowie die Zahlungsnutzung; diese Indikatoren helfen dabei, die Ausgabenbasis und ihre erwartete Veränderung zu erklären.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 22,78 Mrd. USD (2027) | |
| Globaler Datenanbieter A | 24,77 Mrd. USD (2025) | Ausgehend von seiner Basis für 2025 liegt diese Schätzung 8,7 % über dem Wert dieses Berichts für 2027 von 22,78 Mrd. USD, zwei Jahre später. Die zugehörige Seite weist ein Wachstum der Online-Einzelhandelsumsätze von 15–20 % sowie einen ähnlichen kurzfristigen Prognosebereich aus, was auf einen schnelleren projizierten Pfad hindeutet. |
| Globaler Marktforschungsverlag B | 24 Mrd. USD (2025) | Ausgehend von seiner Basis für 2025 liegt diese Schätzung 5,4 % über dem Wert dieses Berichts für 2027 von 22,78 Mrd. USD, zwei Jahre später. Die Prognose steigt ausgehend von der Brutto-Warenwert-Basis des Verbrauchereinzelhandels und deutet auf einen höheren projizierten Pfad hin, obwohl B2B-Digitaltransaktionen und mehrere Dienstleistungen ausgeschlossen sind. |
Die Analysten von Mordor Intelligence triangulieren die jährlichen Transaktionsausgaben anhand unabhängiger Indikatoren für Online-Käufe, digitale Zahlungen, Verkäuferaktivität, Plattformentwicklung und Lieferreichweite und untersuchen dann Ausreißer und wesentliche Abweichungen zwischen Quellschätzungen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Philippinen E-Commerce-Markt und wie sind die Wachstumsaussichten?
Die Größe wird voraussichtlich von 22,78 Milliarden USD im Jahr 2027 auf 44,09 Milliarden USD bis 2032 steigen, mit einer CAGR von 14,12 % zwischen 2027 und 2032.
Welche Kräfte unterstützen die E-Commerce-Nachfrage auf den Philippinen?
Wallet-Akzeptanz, provinzielle Auftragsabwicklung und grenzüberschreitender Social Commerce unterstützen die Nachfrage. Mynt und Flash Express führten im Juli 2025 Webpay für GCash-Zahlungen innerhalb der Flash Express-App ein.
Welches Geschäftsmodell führt den philippinischen E-Commerce an?
B2C hielt im Jahr 2026 91,64 % des gesamten Marktwerts und ist damit das größte Geschäftsmodellsegment.
Welche Unternehmen sind wichtige Teilnehmer im philippinischen E-Commerce?
Zu den wichtigsten Teilnehmern gehören Shopee Philippines (Sea Ltd.), Lazada Philippines (Alibaba Group), TikTok Shop Philippines (ByteDance Ltd.), Zalora Philippines (Global Fashion Group) und Amazon Global Selling Philippines (Amazon.com Inc.).
Was schränkt die Expansion für philippinische Online-Verkäufer ein?
GoGo Xpress' Beutelpreis vom Juni 2026 von Greater Metro Manila nach Mindanao überstieg den vergleichbaren Preis innerhalb von Greater Metro Manila. Mehrwertsteuer- und Prozentsteuer-Meldewege unterscheiden sich auch je nach anwendbarem Umsatz und Registrierungsbedingungen.
Welche Regionen führen die philippinischen E-Commerce-Ausgaben und das Wachstum an?
Das NCR führte die Ausgaben im Jahr 2025 an, während Central Visayas der am schnellsten wachsende regionale Markt ist.