
Naher Osten und Afrika E-Commerce-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
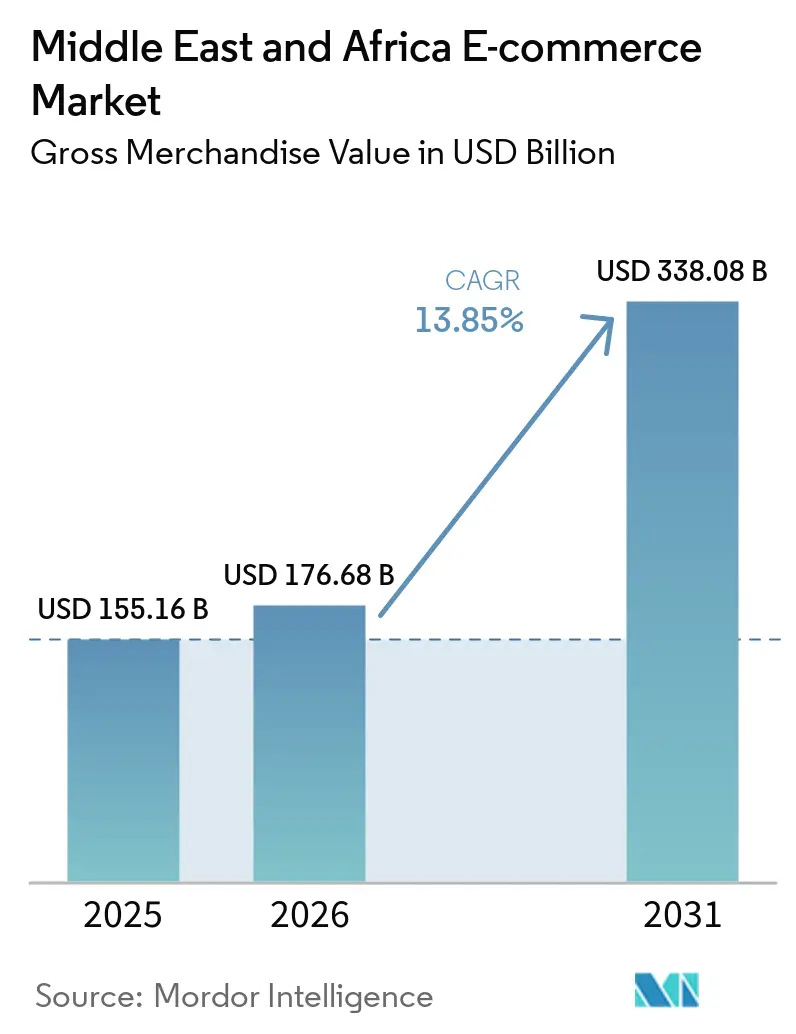
| Marktgröße im Basisjahr (2025) | 155.16 Milliarden US-Dollar |
| Marktgröße (2026) | 176.68 Milliarden US-Dollar |
| Marktgröße (2031) | 338.08 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.85 % |
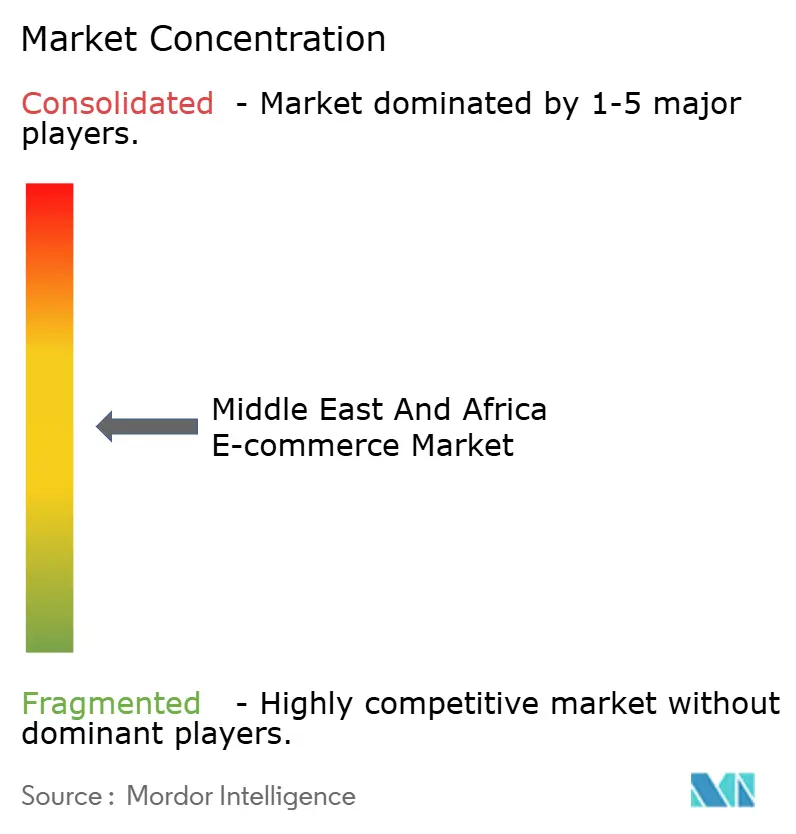
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Naher Osten und Afrika E-Commerce-Marktanalyse von Mordor Intelligence
Die Marktgröße des E-Commerce-Marktes im Nahen Osten und Afrika wurde im Jahr 2025 auf 155,16 Milliarden USD geschätzt und wird voraussichtlich von 176,68 Milliarden USD im Jahr 2026 auf 338,08 Milliarden USD bis 2031 wachsen, mit einer CAGR von 13,85 % während des Prognosezeitraums (2026–2031). Gesundes Wachstum des verfügbaren Einkommens in den Golfstaaten, beschleunigte Smartphone-Upgrades und Investitionen in die Logistik erweitern gemeinsam die adressierbare Basis an Online-Käufern. Marktplätze umwerben Verbraucher mit Versprechen ultraschneller Lieferung, während Händler integrierte Finanzierungstools einsetzen, die Reibungsverluste beim Bezahlvorgang reduzieren. Grenzüberschreitende Korridore, insbesondere von China in den GCC-Raum und innerafrikanische Routen, tragen nun einen wachsenden Anteil an Paketsendungen, was auf eine stärkere Integration zwischen regionalen Verkäufern und globalen Lieferketten hinweist. Mit der Skalierung regulatorischer Sandbox-Umgebungen entwickeln Fintech- und E-Commerce-Unternehmen gemeinsam Kredit-beim-Checkout-Produkte, die das Warenkorbwachstum ankurbeln und einen positiven Kreislauf der digitalen Akzeptanz verstärken.
Wichtigste Erkenntnisse des Berichts
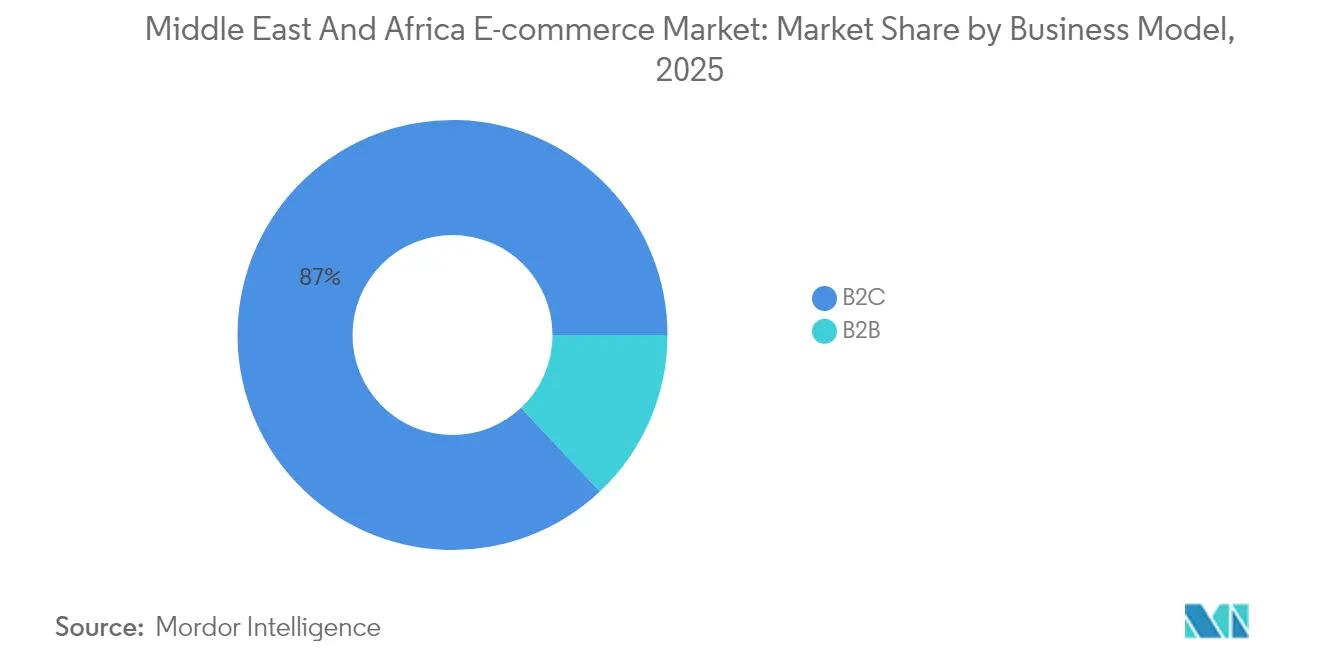
- Nach Geschäftsmodell hielt das B2C-Segment im Jahr 2025 einen Anteil von 87,02 % an der Marktgröße des E-Commerce-Marktes im Nahen Osten und Afrika, während B2B im Zeitraum 2026–2031 die höchste CAGR von 15,97 % verzeichnen soll.
- Nach Produktkategorie für B2C führte Mode und Bekleidung mit einem Marktanteil von 25,96 % am E-Commerce-Markt im Nahen Osten und Afrika im Jahr 2025; für Lebensmittel und Getränke wird bis 2031 eine CAGR von 14,41 % prognostiziert.
- Nach Gerätetyp für B2C erfassten Smartphones im Jahr 2025 einen Marktanteil von 71,78 % am E-Commerce-Markt im Nahen Osten und Afrika und verzeichnen bis 2031 eine CAGR von 15,36 %.
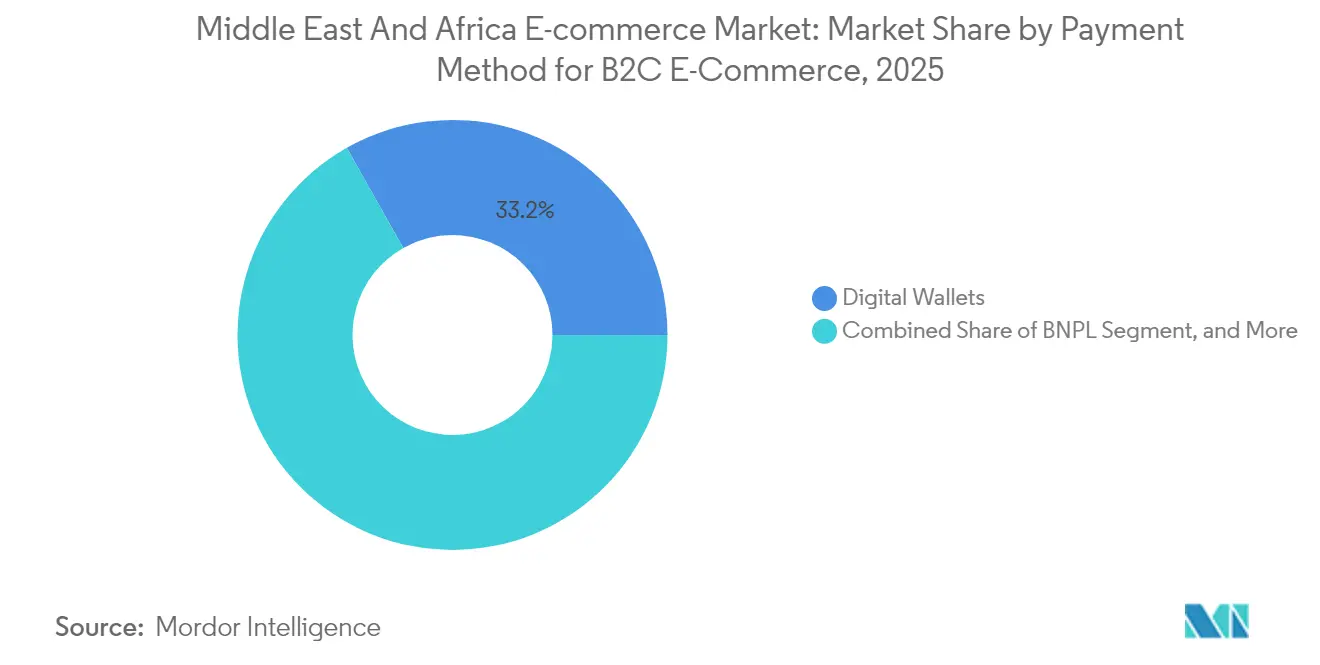
- Nach Zahlungsmethode für B2C entfielen auf digitale Geldbörsen im Jahr 2025 33,18 % der Marktgröße des E-Commerce-Marktes im Nahen Osten und Afrika; Buy Now Pay Later soll über denselben Zeitraum mit einer CAGR von 14,21 % wachsen.
- Nach Geografie hatte Saudi-Arabien im Jahr 2025 einen Umsatzanteil von 34,12 % und wächst bis 2031 mit einer CAGR von 14,59 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Naher Osten und Afrika E-Commerce-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Smartphone-Durchdringung und erschwingliche Datentarife | +2.8% | Global, mit den VAE und Saudi-Arabien als führenden Adoptionsmärkten | Mittelfristig (2–4 Jahre) |
| Staatlich geführte digitale Transformation und bargeldlose Initiativen | +2.1% | Saudi-Arabien, VAE, Südafrika als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Ausbau der Logistik- und Fulfillment-Infrastruktur | +1.9% | MENA-Kernregion, Ausstrahlungseffekte auf Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Anstieg der Akzeptanz digitaler Geldbörsen und Interoperabilität | +1.7% | Regionaler Fokus auf den GCC-Raum und Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Marktplatz-Aktivierung für KMU im Nahen Osten und Afrika | +1.4% | Global, mit Schwerpunkt auf China-Naher Osten und Afrika-Korridoren | Langfristig (≥ 4 Jahre) |
| KI-gesteuerte Personalisierung im arabischen Dialekt | +1.2% | Primär arabischsprachige Märkte | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Smartphone-Durchdringung und erschwingliche Datentarife
Smartphones treiben bereits 72,41 % der regionalen B2C-Transaktionen an, und diese Kennzahl steigt weiter, da sich die 4G- und 5G-Abdeckung in GCC-Städten ausweitet. Jährliche Preissenkungen bei Datentarifen machen videoreichhaltige Produktlistings und Augmented-Reality-Anproben für Verbraucher mit mittlerem Einkommen zugänglich und steigern die Konversionsrate bei Mode- und Möbel-SKUs. Einzelhändler integrieren Super-App-Funktionen – Mitfahrdienste, Essenslieferung, Peer-to-Peer-Zahlungen –, sodass Nutzer von der Entdeckung bis zum Engagement nach dem Kauf in der App bleiben. In Märkten wie Saudi-Arabien wuchsen mobil initiierte Bestellungen im Jahr 2024 um 9 % im Jahresvergleich, was die strukturelle Verlagerung hin zum Handel über Mobilgeräte unterstreicht. Robuste Upgrade-Zyklen bei Mobilgeräten werden die Nachfrage nach mobiler Bandbreite hoch halten und inkrementelle Zuwächse bei Sitzungsdauer und Bestellhäufigkeit im E-Commerce-Markt im Nahen Osten und Afrika aufrechterhalten.
Staatlich geführte digitale Transformation und bargeldlose Initiativen
Saudi-Arabiens Vision 2030 und die nationale Agenda für die digitale Wirtschaft der VAE verpflichten Ministerien, Dienstleistungen online zu migrieren, was E-Zahlungen im Alltag normalisiert. Überarbeitete Mandaten zur elektronischen Rechnungsstellung, Echtzeit-Brutto-Abrechnungsschienen und Open-Banking-Rahmenwerke reduzieren die Bargeldnutzung, und die Präferenz für Zahlung bei Lieferung ist in der MENA-Region bereits um 51 % zurückgegangen. Von SAMA und CBUAE betriebene Fintech-Sandboxes ermöglichen es Geldbörsen, BNPL und tokenisierten Zahlungspiloten, unter klaren Leitplanken zu operieren, was das Vertrauen der Händler stärkt. Beschaffungsportale wie Tradeling sind direkt in die Einkaufssysteme des öffentlichen Sektors eingebunden und beschleunigen B2B-Auftragsströme.[1]Tradeling Group, „Der eMarktplatz für MENA-Geschäftskäufer”, tradeling.com Diese Reformen sichern langfristige Gewinne für den E-Commerce-Markt im Nahen Osten und Afrika, indem sie digitales Vertrauen institutionalisieren und den Zugang zu Betriebskapitalinstrumenten für KMU erweitern.
Ausbau der Logistik- und Fulfillment-Infrastruktur
Private Betreiber und Staatsfonds investieren massiv in automatisierte Sortierhubs, Dunkelspeicher und temperaturkontrollierte Flotten. Der Einsatz von KI-gesteuerter Routenplanung durch Al-Futtaim Logistics hat die durchschnittlichen Lieferzeitfenster für 85 % der Dubai-Bestellungen auf denselben Tag verkürzt.[2]Al-Futtaim Logistics, „Last-Mile-Lieferung für E-Commerce”, aflogistics.com In Afrika erweitern Jumias Partnerschaften mit Postbehörden die Netzwerkreichweite in städtische Randgebiete, während Micro-Fulfillment-Knoten in der Nähe von Kairo und Casablanca Lebensmittellieferungen in unter zwei Stunden ermöglichen. Installationen von Smart-Lockern – allein 1.200 Einheiten in Südafrika – umgehen Herausforderungen mit informellen Adressen. Mit der Reife der Infrastruktur im Rahmen der Belt-and-Road-Initiative sinken die Umschlagzeiten von Container zu Paket auf sino-GCC-Korridoren, was die Einstandskosten senkt und die SKU-Tiefe im E-Commerce-Markt im Nahen Osten und Afrika bereichert.
Anstieg der Akzeptanz digitaler Geldbörsen und Interoperabilität
Digitale Geldbörsen verarbeiteten im Jahr 2024 32,62 % der B2C-Zahlungen, unterstützt durch die Einführung von ISO-20022-Messaging, das eine Echtzeit-Abwicklung über Herausgeber hinweg ermöglicht. Die Tap-on-Phone-Funktion von HyperPay verwandelt jedes Android-Gerät in ein POS-Terminal und bindet Kleinhändler ohne Hardwareaufwand ein. In Mitfahrdienst- und Lebensmittel-Apps eingebettete Geldbörsen schaffen geschlossene Ökosysteme, in denen Treuepunkte nahtlos in Checkout-Gutschriften umgewandelt werden. Zentralbankvorgaben zur Tokenisierung und risikobasierter Authentifizierung senken die Betrugsraten und festigen das Verbrauchervertrauen in den E-Commerce-Markt im Nahen Osten und Afrika. Grenzüberschreitende Interoperabilitätsvereinbarungen mit globalen Zahlungsabwicklern reduzieren weitere Reibungsverluste bei internationalen Bestellungen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltende Sicherheits- und Betrugsprobleme | -1.8% | Global, mit erhöhten Auswirkungen in Schwellenländern | Kurzfristig (≤ 2 Jahre) |
| Geringe Breitbandkonnektivität im ländlichen Subsahara-Afrika | -1.5% | Subsahara-Afrika, ausgenommen städtische Zentren | Langfristig (≥ 4 Jahre) |
| Fragmentierte Zollschwellen im innerafrikanischen Handel | -1.1% | Ganz Afrika, insbesondere grenzüberschreitender Handel | Mittelfristig (2–4 Jahre) |
| Steigende Last-Mile-Kosten durch informelle Adressierung | -0.9% | Städtische Zentren im Nahen Osten und Afrika mit informellen Siedlungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende Sicherheits- und Betrugsprobleme
Betrügerische Rückbuchungen und Kontoübernahmen kosteten afrikanische Händler im Jahr 2024 Zig Millionen USD, was zu höheren KYC-Investitionen und der Einführung starker Authentifizierungsverfahren nach PSD2-Vorbild führte. Ein hochkarätiger Datenschutzverstoß, bei dem 39 Millionen Kundendatensätze offengelegt wurden, zog Strafen in Höhe von 1,9 Millionen USD nach sich und beschleunigte die Gesetzgebung für DSGVO-Äquivalente in Nicht-EU-Märkten. Plattformen setzen nun Risikomaschinen auf Basis des maschinellen Lernens ein, die Transaktionen in Millisekunden bewerten und dabei falsch positive Ergebnisse gegen Reibungsverluste für den Käufer abwägen. Social-Commerce-Kanäle führen Risiken durch gefälschte Produktlistings ein und erzwingen strengere Verkäuferverifizierungsprotokolle. Trotz dieser Abschwächungsmaßnahmen kann anhaltende Angst vor Datendiebstahl Erstkäufe verzögern und das Wachstumspotenzial im E-Commerce-Markt im Nahen Osten und Afrika dämpfen, bis Aufklärungskampagnen und Versicherungsprodukte reifen.
Geringe Breitbandkonnektivität im ländlichen Subsahara-Afrika
Nur ein kleiner Prozentsatz der Lebensmittelausgaben Nigerias erfolgt online, da lückhafte ländliche Abdeckung die Bestelldichte drosselt und die Stücklieferkosten erhöht.[3]ECDB, „Lebensmittel-E-Commerce-Markt in Nigeria”, ecommercedb.com Mobilfunknetzbetreiber erweitern 4G-Pop-up-Türme entlang von Transportkorridoren, doch Last-Mile-Glasfaser bleibt in vielen landwirtschaftlich geprägten Bezirken kommerziell nicht rentabel. Satelliten-Internet-Pilotprojekte geben Hoffnung, aber die Anschaffungskosten für Empfangsschüsseln übersteigen die jährlichen Betriebseinkommen. Regierungen integrieren universelle Versorgungsverpflichtungen in Spektrumsauktionen und drängen Betreiber zu Modellen mit gemeinsamer Infrastruktur. Bis kostengünstige Konnektivität skaliert, wird der E-Commerce-Markt im Nahen Osten und Afrika auf konzentrischem Wachstum in städtischen Gebieten beruhen und ländliche Haushalte unterversorgt lassen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: B2B-Wachstum übertrifft die Reife von B2C
B2C machte im Jahr 2025 87,02 % des GMV aus und bestätigt damit seine etablierte Rolle in der Marktgröße des E-Commerce-Marktes im Nahen Osten und Afrika; doch die B2B-Volumina wachsen mit einer CAGR von 15,97 %, was auf eine strukturelle Verlagerung bei Großhändlern hindeutet, die transparente Beschaffung anstreben. Tradeling hat mehr als 65 KMU 15 Millionen USD an Lieferantenkrediten bereitgestellt und damit die Bestellzyklen von Wochen auf Tage verkürzt. Ägyptische Großhändler auf Cartona berichten von einer 30-prozentigen Beschleunigung der Lagerumschlagsrate nach dem Onboarding auf der Plattform. Da Großbestellungen per palettierter Fracht transportiert werden, monetarisieren Frachtführer höhermargige Kapazitäten, was Logistikakteure dazu veranlasst, dedizierte B2B-Linien einzurichten. Da durch Blockchain verifizierte Smart Contracts die Streitbeilegung automatisieren, sinken die Risikoprämien für Rechnungsfinanzierungen, was die Beteiligung zusätzlicher Lieferanten stimuliert und das B2B-Schwungrad im E-Commerce-Markt im Nahen Osten und Afrika verstärkt.
Während Verbrauchermarktplätze die Kundenbindung über taggleiche Lebensmittellieferungen verfolgen, priorisieren B2B-Betreiber Flexibilität bei Zahlungskonditionen, lokalisierten After-Sales-Support und integrierte Versicherungsmodule. Regulatorische Klarheit rund um elektronische Rechnungen und digitale Signaturen fördert die Akzeptanz bei Käufern im öffentlichen Sektor, die zunehmend Bürobedarf und IT-Peripheriegeräte über geprüfte Portale beschaffen. Traditionelle B2C-Marktführer wie Carrefour pilotieren Großhandels-Storefronts für kleine Restaurants, was die Konvergenz zwischen den Geschäftsmodellen belegt. Dieses Zusammenspiel erhält den gesamten GMV-Schwung aufrecht und stellt sicher, dass B2B einen zweistelligen Anteil in der breiteren E-Commerce-Branche im Nahen Osten und Afrika behält.


Nach Gerätetyp für B2C-E-Commerce: Mobile-First-Ära konsolidiert sich
Smartphones erzielten im Jahr 2025 71,78 % des B2C-GMV und werden mit einer CAGR von 15,36 % weiter wachsen, was die mobile Vorrangstellung im Marktanteil des E-Commerce-Marktes im Nahen Osten und Afrika bekräftigt. Sprachsuche, Social-Video-Shopping und Augmented-Reality-Anproben machen das Einkaufen auf kleinen Bildschirmen immersiver und steigern die Konversionsrate bei diskretionären Kategorien. Desktop behält eine Nischenrelevanz für hochwertige Elektronikartikel und B2B-Katalogbrowsing, wo Bildschirmfläche und komplexe Konfigurationstools wichtig sind. Smart-TVs und In-Car-Infotainment-Systeme bilden einen aufkommenden Kanal, da wohlhabende GCC-Haushalte ihre Heim- und Fahrzeugtechnologie aufrüsten.
5G-Bandbreite beseitigt Latenzhindernisse für Livestream-Flash-Sales, während Progressive-Web-App-Caching einen nahtlosen Checkout in Bereichen mit schwachem Signal gewährleistet. Tap-on-Phone-Lösungen senken die Hardwarekosten für Kleinhändler drastisch und binden Kioskbetreiber und Essenswagenverkäufer ein, die digitale Zahlungen bisher mieden. Der positive Kreislauf der mobilen Akzeptanz erhöht die Güte der Datenanalyse und ermöglicht es Einzelhändlern, Personalisierungsmaschinen zu verfeinern, die den Customer-Lifetime-Value im E-Commerce-Markt im Nahen Osten und Afrika verankern.
Nach Zahlungsmethode für B2C-E-Commerce: Digitale Geldbörsen führen, BNPL beschleunigt
Digitale Geldbörsen verarbeiteten im Jahr 2025 33,18 % der Checkouts und spiegeln damit ihre Allgegenwärtigkeit in Mitfahrdienst-, Lebensmittel- und Ticketing-Super-Apps wider. BNPL hingegen eilt mit einer CAGR von 14,21 % voran, wobei die Penetration in den VAE bei 39 % und in Saudi-Arabien bei 42 % liegt. Anbieter richten sich an Scharia-konforme Gewinnratenstrukturen aus und erweitern damit die adressierbaren Segmente. Kartenzahlungsschienen bleiben für hochwertige Elektronikartikel bestehen, obwohl Tokenisierung und Netzwerk-Token-Vaults die Autorisierungsraten und die Betrugserkennung verbessern.
Der rückläufige Einsatz von Zahlung bei Lieferung – ein Rückgang von 51 % in der MENA-Region – befreit Betriebskapital, das bisher in der Rücksendelogistik gebunden war, und verbessert die Händlerliquidität. Geldbörse-zu-Geldbörse-grenzüberschreitende Überweisungen senken Transaktionskosten und ermutigen im Ausland lebende Käufer, auf Plattformen im Heimatland zu kaufen. Krypto-fähiges Checkout bleibt marginal, gewinnt aber unter Early Adopters an Bedeutung. Mit der Interoperabilität von Echtzeit-Zahlungssystemen verdichten sich Erstattungszeiten, was den After-Sales-Aufwand reduziert und das Einkaufserlebnis im E-Commerce-Markt im Nahen Osten und Afrika verbessert.
Nach Produktkategorie für B2C-E-Commerce: Mode behält die Führung, Lebensmittel wächst stark
E-Commerce Bekleidung im Nahen Osten und Afrika behauptete 2025 mit einem Umsatzanteil von 25,96 % die Führungsposition, gestützt durch Shein, das innerhalb von vier Jahren 35 % des südafrikanischen Online-Bekleidungsmarkts für Frauen eroberte. Flash-Sale-Preisgestaltung und von Influencern geführte Capsule-Drops fördern Impulskäufe. Dennoch ist Lebensmittel und Getränke der am schnellsten wachsende Bereich mit einem CAGR von 14,41 %, getrieben durch ultraschnelle Lebensmittellieferungen und die Einführung von Mahlzeiten-Kits. Der GMV für Lebensmittellieferungen in Saudi-Arabien erreichte 2023 10 Milliarden USD und soll bis 2028 auf 14,9 Milliarden USD ansteigen.
Die Nachfrage nach Unterhaltungselektronik profitiert vom zyklischen Smartphone-Austausch und der Einführung von Smart-Home-Lösungen. Schönheit und Körperpflege gewinnt durch Social-Commerce-Tutorials und per Livestream präsentierte Produktneuheiten. Die Nachfrage nach Möbeln steigt sprunghaft an, da hybride Arbeitsnormen Heimarbeitsplatz-Upgrades antreiben. Die Diversifizierung der Kategorien begrenzt das Konzentrationsrisiko und stützt eine robuste Umsatzentwicklung im E-Commerce-Markt des Nahen Ostens und Afrikas.
Geografische Analyse
Saudi-Arabiens Anteil von 34,12 % unterstreicht seine Rolle als Nachfragedrehscheibe für den E-Commerce-Markt im Nahen Osten und Afrika. Nationale Ausgabenanreize und der Pilot der rein digitalen Nol-Digitalbank ebnen den Weg für eine tiefere Warenkorbdurchdringung. Riyadhs Entscheidung, Glasfaser in Sekundärstädte zu subventionieren, vergrößert die adressierbare Verbraucherbasis und beschleunigt die Skalierung von Treueprogrammen. Inzwischen zieht die Innovationssandbox der VAE grenzüberschreitende Verkäufer an, die das Freizonenlager Dubais für die sofortige Re-Export in die GCC-Nachbarstaaten schätzen. Der durch die Expo ausgelöste Tourismus lässt Luxus- und Souvenirkategorien steigen und hebt saisonale GMV-Spitzen an, die Händler durch dynamische Bestandszuweisung monetarisieren.
In Afrika bietet Südafrika formelle Adressierung, Kartenannahme und entwickelte Kuriernetze, was es zu einem fruchtbaren Boden für globale Marktteilnehmer macht. Einheimische Platzhirsche reagieren mit Treuevermögenswerten und Kurierschaften, die die nationalen Lieferzeiten auf unter zwei Tage verkürzen. Kenia und Tansania illustrieren den durch mobiles Geld geführten Handel, bei dem P2P-Geldbörsen das Checkout für Mikroverkäufer vereinfachen und Betrug eindämmen. Nigeria hinkt bei der Zuverlässigkeit der Auftragserfüllung hinterher, aber durch Fintech gesteuerte Treuhandmodelle mindern Vertrauensprobleme und katalysieren das Social-Commerce-Wachstum. Marokkanische Zollreformen reduzierten die Abfertigungsdauer von drei Tagen auf einen Tag und werben europäische Verkäufer an, Bestände in den Logistik-Clustern von Tanger Med zu lagern. Gemeinsam formen diese Entwicklungen ein Mosaik aus Wachstumsknoten, die sich zu einer kohärenten Entwicklungstrajektorie des E-Commerce-Marktes im Nahen Osten und Afrika zusammenfügen.
Regulatorisches Umfeld
Die Regulierung im E-Commerce-Markt des Nahen Ostens und Afrikas verschärft sich in Bezug auf Händleridentifizierung, Verbraucherschutz und Transparenz digitaler Transaktionen, wobei der GCC viele operative Normen setzt. In Saudi-Arabien beaufsichtigt das Handelsministerium das E-Commerce-Gesetz (Königlicher Erlass Nr. M/126, 2019) und dessen Durchführungsbestimmungen für Offenlegungspflichten von Online-Shops und Vermittlerpflichten von Plattformen, unterstützt durch die Governance des Ökosystems über Gremien wie den Saudi E-Commerce Council. Im Februar 2026 haben UNCTAD und der Saudi E-Commerce Council eine Methodik zur Messung von E-Commerce- und digitalem Handelswert vorangetrieben, was auf standardisiertere Berichterstattung und Compliance-Erwartungen für Plattformen und grenzüberschreitende Verkäufer hindeutet, die im großen Maßstab operieren.
In den VAE legt das Bundesdekret-Gesetz Nr. 14 von 2023 über den Handel mittels moderner technologischer Mittel Pflichten für das Verhalten im Online-Handel fest, während das Bundesgesetz Nr. 15 von 2020 über Verbraucherschutz für registrierte Anbieter gilt, die online verkaufen. Der Markteintritt und der laufende Betrieb hängen zudem von Lizenzierungswegen über das Department of Economic Development (DED) für Unternehmen auf dem Festland ab, zusammen mit der Abstimmung mit der Telecommunications and Digital Government Regulatory Authority (TDRA) für relevante Genehmigungen digitaler Dienste. Diese Rahmenwerke verstärken eine Verschiebung vom informellen Online-Verkauf hin zum registrierten Handel und heben die Grundanforderungen für KYC, Offenlegungen und Beschwerdebearbeitung in Kernmärkten wie Saudi-Arabien und den VAE.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des E-Commerce im Nahen Osten und in Afrika beginnt bei Markeninhabern, Importeuren und Marktplatzverkäufern, die Bestände über B2C- und schnell wachsende B2B-Kanäle listen, unterstützt durch grenzüberschreitende Beschaffungskorridore, die Asien mit Nachfragezentren des GCC und innerafrikanischen Handelsrouten verbinden. Nachfrageerfassung und -konversion werden durch Marktplattformen und Direct-to-Consumer-Storefronts angetrieben, während die Zahlungsabwicklung zunehmend durch digitale Wallets und BNPL an der Kasse verankert wird. Betrugsprüfung, KYC-/AML-Prozesse und Kundensupport begleiten das Front-End und beeinflussen Vertrauen und Wiederkaufverhalten.
Fulfillment und Zustellung bilden den Kern der Kosten- und Servicedifferenzierung und umfassen eingehende Hafen- und Flughafenschnittstellen, Zoll- und Freizonenlagerung, automatisierte Sortierung sowie Last-Mile-Zustellnetze, die mit informeller Adressierung und variabler ländlicher Konnektivität zurechtkommen müssen. Jüngste Kapazitätserweiterungen deuten auf ein Upgrade an wichtigen Knotenpunkten hin, darunter die Eröffnung eines automatisierten Sortierzentrums durch Bosta in Kairo im Februar 2026 (11.000 Pakete pro Stunde) und die Eröffnung eines integrierten Logistics Distribution Centre durch DP World im Sokhna Logistics Park im Juli 2026 zur Unterstützung regionaler und globaler Distributionsströme. Der vorgelagerte Handelsausbau und die Infrastrukturerweiterung, einschließlich des Fortschritts von Gulftainer bei der Erweiterung des Khor-Fakkan-Hafens in Sharjah und Pläne, den Hafen von Dar es Salaam über ein Frachtdrehkreuzkonzept mit dem Hafen Ain Sokhna zu verbinden, verdeutlichen, wie die Integration von Hafen zu Lager zu Last Mile aufgebaut wird, um Durchlaufzeiten und Landkosten für den grenzüberschreitenden E-Commerce zu senken.
Wettbewerbslandschaft
Die Wettbewerbsintensität eskaliert, da globale Giganten mit gut kapitalisierten regionalen Marktführern kollidieren. Amazon nutzt die Prime-Logistik, um Lieferungen am selben Tag in ausgewählten GCC-Ballungsräumen voranzutreiben, während Noon durch tiefe lokale Merchandising-Beziehungen und Vertrautheit mit arabischer Benutzeroberfläche punktet. Jumia setzt verstärkt auf afrikanische Last-Mile-Partnerschaften und kooptiert Postbehörden, um die ländliche Reichweite zu verbessern. Talabats Übernahme von InstaShop für 32 Millionen USD erweitert das Lebensmittelsortiment und hebt den Pro-forma-GMV auf über 2,5 Milliarden USD. Shein und Temu setzen Preisfindungsalgorithmen und soziale virale Vermarktung ein, um schnell Kundenkohorten aufzubauen, und zwingen Platzhirsche dazu, ihre Lieferantenkosten zu überdenken.
Die technologische Differenzierung konzentriert sich auf KI-gesteuerte Suche im arabischen Dialekt, hyperpersonalisierte Empfehlungsmaschinen und prädiktive Bestandsplatzierung. Zahlungsplatzhirsche betten Geldbörsen-Kreditlinien ein, um die Kauffrequenz aufrechtzuerhalten, während Logistikakteure darum wetteifern, Smart-Locker und Drohnenlieferungsversuche zu installieren. Die regulatorische Compliance – PCI-DSS-Zertifizierung, Einhaltung von Datensitzungsanforderungen – wird zur Schwellenfähigkeit, die leicht kapitalisierte Marktteilnehmer herausfiltert. Infolgedessen tendiert der E-Commerce-Markt im Nahen Osten und Afrika zu einem Oligopol aus skalenvorteilhaften Plattformen, ausgeglichen durch eine Bandbreite von nischenspezifischen Vertikalspezialisten.
Naher Osten und Afrika E-Commerce Marktführer
Amazon.com Inc.
Alibaba Group Holding Limited
Shopify Inc.
Costco Wholesale Corporation
Best Buy Co. Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein zentraler Chancenbereich ist compliance-fähiger grenzüberschreitender Handel über große Logistikdrehkreuze, bei dem Plattformen und Dienstleister Lizenzierung, Steuerdokumentation und Retourenabwicklung zu einem einzigen Händlerangebot bündeln. Dies wird durch konkrete politische und infrastrukturelle Maßnahmen im Jahr 2026 unterstützt, darunter der Erlass des Dekretgesetzes Nr. 26 von 2026 durch Kuwait zur Regulierung des digitalen Handels mit Verbraucherschutzanforderungen (einschließlich eines 14-tägigen Rückgaberechts) sowie die Einführung eines Lizenzierungsrahmens für E-Commerce-Plattformen ohne physische Geschäftsräume durch Katar gemäß Ministerialbeschluss Nr. 25 von 2026 (in Kraft seit 16. März 2026). Gleichzeitig startete das Finanzministerium der VAE am 1. Juli 2026 die Pilotphase des nationalen elektronischen Rechnungsstellungssystems, wodurch die Rechnungsstandardisierung verschärft und Raum für Software, ERP-Konnektoren und Marktplatz-Tools geschaffen wird, die KMU bei der grenzüberschreitenden Compliance unterstützen.
Express-Handel und automatisiertes Fulfillment sind ebenfalls sichtbare Chancen, unterstützt durch Investitionsmaßnahmen wie die Einweihung eines großen Express-Verteilzentrums durch Talabat Egypt im April 2026 mit KI-gestützten Logistiksystemen, sowie die Eröffnung eines neuen Lager- und Bürokomplexes im Dubai Investment Park durch Pattern im Juni 2026, um den MENA-Betrieb mit automatisiertem und temperaturgeführtem Fulfillment zu skalieren. Auf der regionalen Verteilungsachse stärkt die Eröffnung des DP World Sokhna Logistics Park LDC im Juli 2026 Ägypten als Umschlagpunkt für Bestellungen, die durch Afrika, den Nahen Osten und nach Europa fließen, und unterstützt so die Warenplatzierung in mehreren Ländern sowie schnellere Zustellversprechen. Zusammen unterstützen diese Maßnahmen Chancen für Warenpositionierung, grenzüberschreitende Retouren, kühlkettenfähiges Lebensmittel-Fulfillment und B2B-Beschaffungsplattformen, die konforme Rechnungsstellung und Finanzierungsabläufe zusammen mit der Logistikausführung liefern.
Aktuelle Branchenentwicklungen
- Juli 2026: Amazon startete Amazon Now in Ägypten und führte eine 20-minütige Zustellung in ausgewählten Gebieten von Kairo, Gizeh, Alexandria und der Nordküste ein. Der Dienst setzt einen höheren Maßstab für Quick Commerce und erhöht den Druck auf konkurrierende Marktplätze und Lebensmittelhändler, in Mikro-Fulfillment und hochfrequente Last-Mile-Kapazitäten zu investieren.
- Februar 2026: Bosta eröffnete ein automatisiertes Sortierzentrum in Kairo (11.000 Pakete pro Stunde), was einen deutlichen Wandel bei den Last-Mile-Kapazitäten signalisiert. Die Erweiterung unterstützt einen höheren Durchsatz für E-Commerce-Fulfillment in ganz Nordafrika.
- Oktober 2025: Alibaba Cloud eröffnete sein zweites Rechenzentrum in Dubai, um die Cloud-Kapazität für Unternehmenskunden im Nahen Osten zu erweitern. Die zusätzliche regionale Rechen- und Speicherkapazität stärkt die Infrastrukturbasis, die von E-Commerce-Plattformen für latenzempfindliche Einkaufserlebnisse, Analysen und Datenresidenz-Compliance genutzt wird.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der E-Commerce-Markt im Nahen Osten und Afrika den Wert der Waren und Dienstleistungen, die über Online-Kanäle in der Region erworben werden, einschließlich B2C- und B2B-Transaktionen, die auf Websites und Apps abgeschlossen werden.
Ausschlüsse aus dem Umfang: Wir schließen Offline-Einzelhandelsumsätze aus, die lediglich durch digitales Marketing beeinflusst werden, und berücksichtigen keine Bestellungen, die telefonisch oder über In-Store-Kioske aufgegeben werden.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2B
- B2C
- Nach Gerätetyp für B2C-E-Commerce
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode für B2C-E-Commerce
- Kredit-/Debitkarten
- Digitale Geldbörsen
- BNPL
- Sonstige Zahlungsmethoden
- Nach Produktkategorie für B2C-E-Commerce
- Schönheit und Körperpflege
- Haarpflege
- Hautpflege
- Kosmetik und Schönheitspflege
- Sonstige Typen
- Unterhaltungselektronik
- Mobilgeräte
- PCs und Laptops
- Audiogeräte
- Spielgeräte
- Sonstige Typen
- Mode und Bekleidung
- Kleidung
- Schuhe
- Modezubehör
- Sonstige Typen
- Lebensmittel und Getränke
- Verpackte Lebensmittel
- Backwaren und Süßwaren
- Fleisch, Geflügel und Meeresfrüchte
- Sonstige Typen
- Möbel und Wohnen
- Wohnmöbel
- Büromöbel
- Gartenmöbel
- Sonstige Typen
- Sonstige Produktkategorien
- Schönheit und Körperpflege
- Geografie
- Vereinigte Arabische Emirate
- Saudi-Arabien
- Südafrika
- Rest des Nahen Ostens und Afrikas
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half dabei, das Modell auf messbare Nachfrage- und Zahlungsverhalten im Nahen Osten und Afrika zu verankern. Wir nutzten öffentliche Datensätze und Aktualisierungen aus Quellen wie der Internationalen Fernmeldeunion für Konnektivitätstrends, der Weltbank für Einkommens- und Digitalzugangsindikatoren, UN Comtrade für grenzüberschreitende Handelssignale im Zusammenhang mit dem Online-Einzelhandel sowie nationalen Statistikämtern, wo Einzelhandels- und IKT-Veröffentlichungen zugänglich sind.
Auf der Seite der Geschäftstätigkeit haben wir Veröffentlichungen von Zentralbanken und Regulierungsbehörden zu Kartennutzung, Sofortzahlungen und Wallet-Akzeptanz ausgewertet. Diese Eingaben wurden anschließend mit Veröffentlichungen von Zoll- und Logistikbehörden abgeglichen, die Liefervolumina und grenzüberschreitende Ströme ausweisen. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Pressemitteilungen wurden genutzt, um Expansionspläne, Kategorienschwerpunkte und den ausgewiesenen Online-Umsatzmix zu plausibilisieren. In einigen Fällen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenintelligenz, Importexportdaten auf Sendungsebene sowie Patentdatenbanken herangezogen, wenn öffentliche Berichte nicht konsistent waren. Diese Sekundärquellen sind illustrativ, und viele weitere öffentliche Dokumente wurden zur Unterstützung der Validierung und Klärung gesichtet.
Primärinterviews und Umfragen
Primärforschung wurde eingesetzt, um zu bestätigen, was in der Praxis als E-Commerce-Umsatz gezählt wird und wie schnell sich der Kanalmix nach Land und Kategorie verschiebt. Wir sprachen mit Marktplatzbetreibern, markengeführten Online-Verkäufern, Zahlungsakteuren sowie Logistik- und Fulfillment-Teilnehmern und validierten anschließend die Annahmen mit Einkäufern und Kategorieverantwortlichen in der gesamten Region, um schwache Datenpunkte zu korrigieren.
Wir nutzten diese Gespräche auch, um wichtige Eingaben wie durchschnittliche Bestellwerte, Take-Rate- und Provisionslogik, grenzüberschreitenden Anteil sowie die Aufteilung zwischen B2C- und B2B-Transaktionen zu überprüfen. Dies verbesserte die endgültige Größenbestimmung und den Prognosepfad.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 39 % | Vorstandsvorsitzende und Führungskräfte: 16 % |
| Mittlere Ebene: 45 % | Funktions- und Bereichsleiter: 32 % |
| Kleinere Akteure: 16 % | Manager: 52 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Ansatz, bei dem die Online-Einzelhandels- und Dienstleistungsnachfrage aus Trends bei der vernetzten Bevölkerung, der Nutzung digitaler Zahlungsmittel und kategoriespezifischen Ausgabenmustern rekonstruiert wurde. Die Gesamtwerte wurden dann auf die wichtigsten MEA-Länder aufgeteilt, basierend auf Unterschieden in der Akzeptanz und Kaufkraft.
Zur Bestätigung der Gesamtzahlen wurden selektive Bottom-up-Näherungen verwendet, darunter Stichproben von GMV- und Umsatzangaben, Kanalprüfungen zu Provisionen und Verkäufergebühren sowie eine einfache Logik aus Durchschnittsverkaufspreis multipliziert mit Volumen für häufig gekaufte Kategorien.
Um das Modell geerdet zu halten, stützten wir uns auf Eingaben, die von Jahr zu Jahr nachverfolgt werden können. Illustrative Variablen umfassen Internet- und Smartphone-Durchdringung, Anteil der Käufer, die Karten und Wallets nutzen, Rückgangsmuster bei Barzahlung bei Lieferung, Intensität grenzüberschreitender Pakete, Verschiebungen im Kategorienmix (zum Beispiel Elektronik gegenüber Mode) sowie die Einführung von B2B-Online-Beschaffung. Wo ein Bottom-up-Signal für kleinere Märkte fehlte, verwendeten wir Proxy-Quoten aus ähnlichen Märkten und passten diese nach Expertenfeedback an, damit das Modell spärliche Daten nicht überdehnte.
Die Prognose verwendete Szenarioanalysen, die an Zahlungsdurchdringung, Ausbau der Logistikkapazitäten sowie erwartete Verbesserungen bei Lieferzuverlässigkeit und Retourenabwicklung geknüpft waren. Die Annahmen wurden nach dem Primärfeedback präzisiert, sodass das Wachstum nicht von einem einzigen Faktor abhängt und das Ergebnis auf beobachtbare Akzeptanz- und Ausgabentreiber zurückführbar bleibt.
Datenvalidierung und Aktualisierungszyklus
Die Modellergebnisse wurden anhand unabhängiger Signale wie Zahlungswachstum, Paket- und grenzüberschreitender Aktivität sowie ausgewiesenen Online-Kanalbeiträgen in öffentlichen Einreichungen trianguliert. Ausreißer wurden markiert, untersucht und entweder durch Anpassungen der Annahmen korrigiert oder zur erneuten Prüfung vorgemerkt. Vor der Freigabe wurde eine zweite Analystenprüfung abgeschlossen.
Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse Zahlungsregeln, Verbraucherschutzanforderungen, Besteuerung oder grenzüberschreitende Fulfillment-Bedingungen verändern. Vor der Auslieferung führen wir einen abschließenden Durchgang durch, um sicherzustellen, dass aktuelle Veröffentlichungen und wichtige Ankündigungen in den Zahlen und dem Kommentar berücksichtigt sind.
Mordor Intelligence Marktgröße für E-Commerce im Nahen Osten und Afrika im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den MEA E-Commerce weichen häufig voneinander ab, da die Marktabgrenzung nicht einheitlich ist und selbst dieselbe Bezeichnung GMV, Plattformumsatz und Einzelhandelsumsatzwert vermischen kann. Der Zeitpunkt spielt ebenfalls eine Rolle, da Währungsumrechnungspunkte, Inflation und sich schnell verändernde Akzeptanzkurven eine Jahreszahl rasch verschieben können.
Durch die Verfolgung des Zahlungsmethoden-Mix, des grenzüberschreitenden Anteils und der B2B-Einschlussregeln hält Mordor Intelligence die Schätzung auf den Transaktionswert ausgerichtet, der nur dann gezählt wird, wenn eine Online-Bestellung im Nahen Osten und Afrika aufgegeben und bezahlt wird. Die größten Abweichungen entstehen in der Regel dadurch, ob eine Quelle den Markt auf MENA beschränkt, Plattformprovisionen statt des vollen Warenkorbwerts zählt oder aggressive Take-Rate- und Durchschnittsverkaufspreiserhöhungen anwendet, ohne diese gegen das Bestellverhalten auf Kategorieebene zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 155,16 Mrd. USD (2025) | |
| Fachzeitschrift A | 34,50 Mrd. USD (2024) | Verwendet einen engeren geografischen Fokus (MENA) und liegt typischerweise näher an den erfassten Einzelhandels-E-Commerce-Umsätzen in ausgewählten Ländern, was die breitere MEA-Abdeckung und B2B-Online-Transaktionen untererfassen kann. |
| Branchenverleger B | 146,90 Mrd. USD (2025) | Präsentiert häufig eine reine B2C-Sichtweise und vermischt möglicherweise GMV- und Umsatzkonzepte plattformübergreifend, was die gemessene Basis verändert, wenn provisionsbasierte Modelle dominieren. |
Die Abweichung erklärt sich hauptsächlich durch geografische Entscheidungen, ob B2B einbezogen wird und ob die Messgröße der volle Warenkorbwert oder der Plattformumsatz ist. Unser Ansatz bleibt transparent, indem der Gesamtwert auf nachvollziehbare Akzeptanz-, Zahlungs- und Kategorieausgaben-Eingaben zurückgeführt wird, die jährlich überprüft werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des E-Commerce-Marktes im Nahen Osten und Afrika?
Der Markt stand im Jahr 2026 bei 176,68 Milliarden USD und ist auf dem Weg, bis 2031 einen Wert von 338,08 Milliarden USD zu erreichen.
Welches Land trägt in der Region am meisten zum GMV bei?
Saudi-Arabien führt mit einem Anteil von 34,12 %, gestützt durch hohe Verbraucherausgaben und digitale Ziele der Vision 2030.
Wie schnell wächst der Online-B2B-Handel?
B2B-Kanäle wachsen mit einer CAGR von 15,97 % und übertreffen damit die Verbrauchersegmente, da KMU ihre Beschaffung digitalisieren.
Welche Zahlungsmethode gewinnt am schnellsten an Bedeutung?
Buy Now Pay Later wächst am schnellsten mit einer CAGR von 14,21 %, getrieben durch starke Akzeptanz in den GCC-Märkten.
Welche Rolle spielen Smartphones beim regionalen Online-Shopping?
Smartphones machen 71,78 % der B2C-Transaktionen aus und werden weiterhin dominieren, da sich 5G und Super-Apps ausbreiten.
Seite zuletzt aktualisiert am:



