
Größe und Marktanteil des bulgarischen E-Commerce-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
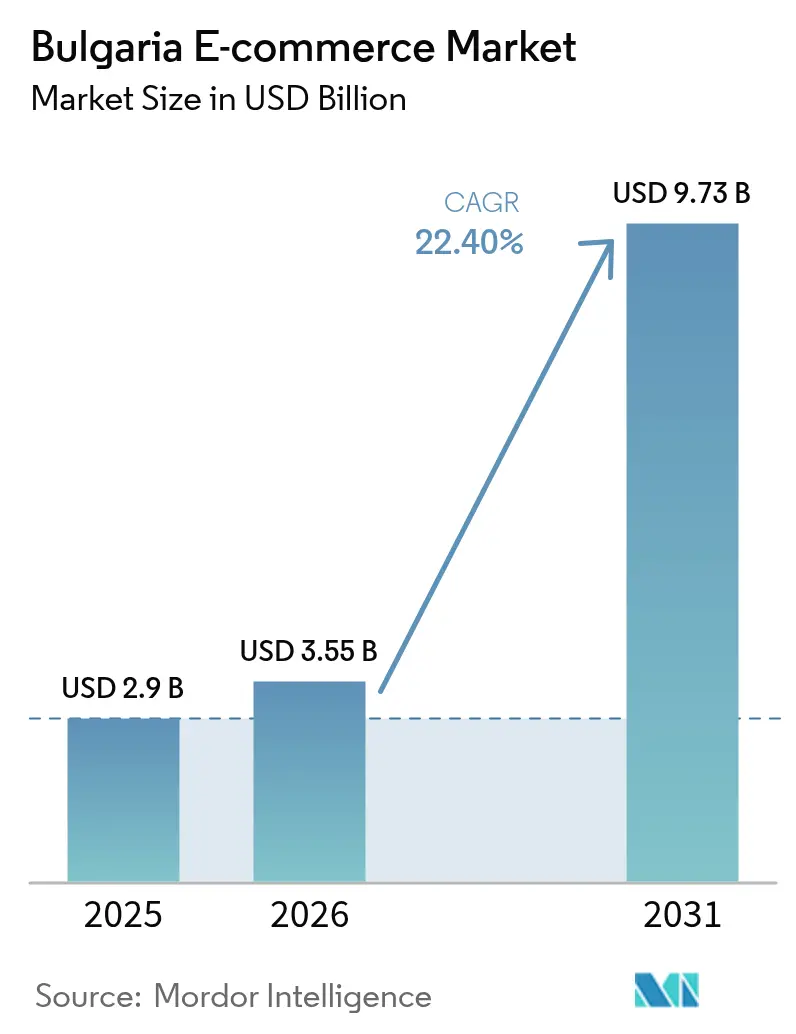
| Marktgröße im Basisjahr (2025) | 2.90 Milliarden US-Dollar |
| Marktgröße (2026) | 3.55 Milliarden US-Dollar |
| Marktgröße (2031) | 9.73 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 22.40 % |
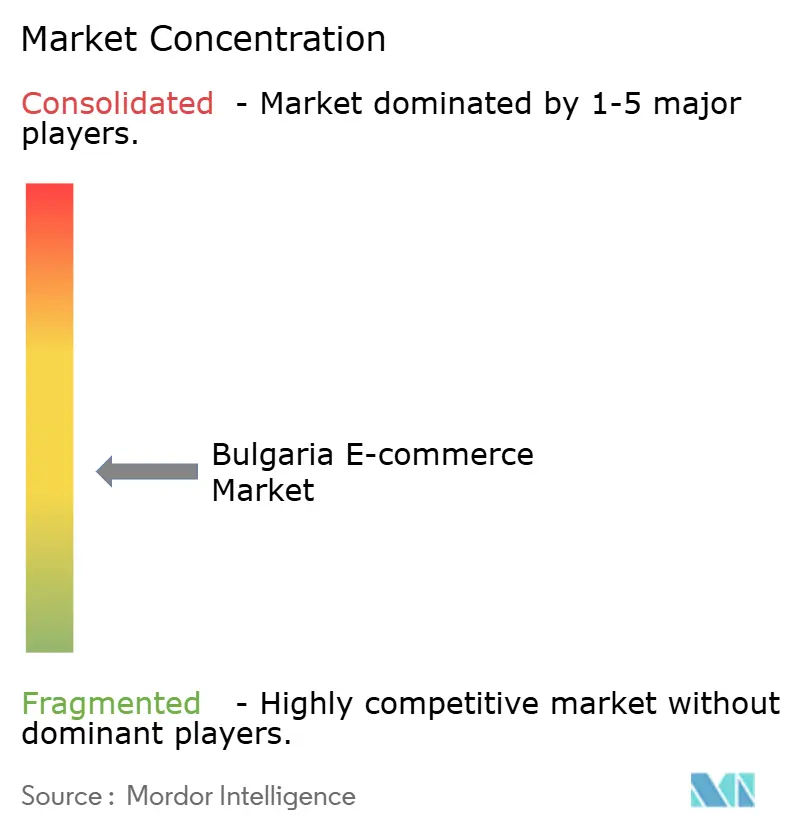
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des bulgarischen E-Commerce-Marktes von Mordor Intelligence
Die Größe des bulgarischen E-Commerce-Marktes wurde im Jahr 2025 auf 2,90 Milliarden USD geschätzt und soll von 3,55 Milliarden USD im Jahr 2026 auf 9,73 Milliarden USD bis 2031 wachsen, bei einer CAGR von 22,40 % während des Prognosezeitraums (2026–2031). Das Wachstum wird durch eine weitverbreitete Internetabdeckung, eine höhere Nutzung mobiler Geldbörsen und anhaltende Investitionen in die Infrastruktur der letzten Meile in der Logistik angetrieben. Der Wandel von der Zahlung per Nachnahme zu digitalen Geldbörsen beschleunigt die Checkout-Konversionsraten, während die grenzüberschreitende regulatorische Harmonisierung neue Kundenpools in der gesamten Region erschließt. Die Wettbewerbsintensität steigt, da regionale Marktführer verstärkt auf Treueprogramme und eigene Liefernetzwerke setzen, was Händler dazu veranlasst, digitale Schaufenster aufzurüsten und in datengesteuerte Personalisierung zu investieren, um Marktanteile zu verteidigen. Partnerschaften zwischen Plattformen, Kurieren und Fintechs sind zunehmend entscheidend für die Erschließung von Skalenvorteilen in einem fragmentierten Ökosystem.
Wichtigste Erkenntnisse des Berichts
- Nach Produktkategorie führte Mode und Bekleidung im Jahr 2025 mit einem Umsatzanteil von 24,12 %, während Lebensmittel und Getränke bis 2031 voraussichtlich mit einer CAGR von 28,95 % wachsen werden.
- Nach Geschäftsmodell hielt das B2C-Segment im Jahr 2025 einen Marktanteil von 62,35 % am bulgarischen E-Commerce-Markt; das B2B-Segment verzeichnet die höchste prognostizierte CAGR von 25,8 % bis 2031.
- Nach Gerätetyp entfielen im Jahr 2025 55,45 % der Transaktionen auf Smartphones, und es wird erwartet, dass sie ihren Vorsprung mit einer CAGR von 24,6 % bis 2031 ausbauen werden.
- Nach Zahlungsmethode entfielen im Jahr 2025 41,65 % der Größe des bulgarischen E-Commerce-Marktes auf digitale Geldbörsen, während die Nutzung von Kauf-jetzt-zahle-später mit einer CAGR von 27,7 % bis 2031 zunimmt.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des bulgarischen E-Commerce-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starker Anstieg der Nutzung mobiler Geldbörsen | +5.2% | National, mit höherer Durchdringung in städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Ausweitung der EU-Regeln für den grenzüberschreitenden E-Commerce | +4.3% | National, mit Schwerpunkt auf Grenzregionen | Langfristig (≥ 4 Jahre) |
| Wettbewerb um Lieferung am nächsten Tag durch lokale Drittlogistik-Start-ups | +3.8% | Städtische Zentren, mit schrittweiser Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Aufstieg des durch TikTok getriebenen Social-Commerce | +3.5% | National, mit Konzentration auf die Altersgruppe 16–34 Jahre | Mittelfristig (2–4 Jahre) |
| Bulgarienspezifische Mehrwertsteuer-Schwellenanreize für Mikroverkäufer | +2.7% | National, mit Schwerpunkt auf aufstrebenden unternehmerischen Zentren | Mittelfristig (2–4 Jahre) |
| Einführung der digitalen EU-Identitätsbrieftasche – reibungsloser Checkout | +2.1% | National, mit anfänglicher Einführung in großen städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Anstieg der Nutzung mobiler Geldbörsen verändert die Zahlungslandschaft
Die Durchdringung mobiler Geldbörsen erreichte im Jahr 2024 16,1 % und steigt weiter, da die kontaktlose Akzeptanz im Einzel- und Dienstleistungssektor zunimmt. Inländische Anbieter wie A1 Wallet positionieren sich neben globalen Akteuren wie Apple Pay und Google Pay und ermöglichen es Händlern, nahtlose In-App- und stationäre Zahlungen anzubieten. Der Markteintritt von Kuady im Juli 2024, das mehr als 100 Spezialisten in Sofia einstellte, um die Identitätsprüfung und das Betrugsmanagement zu verbessern, unterstreicht die strategische Bedeutung Bulgariens im regionalen Fintech-Bereich. Die wachsende Vertrautheit der Verbraucher mit tokenisierten Transaktionen senkt den Checkout-Abbruch und bewegt Käufer dazu, von der Zahlung per Nachnahme abzurücken.
Ausweitung der EU-Regeln für den grenzüberschreitenden E-Commerce verändert Grenzen
Harmonisierte Mehrwertsteuerverfahren, einschließlich des Import-One-Stop-Shop (IOSS), haben die Zollabfertigung vereinfacht und den Verwaltungsaufwand für Händler, die grenzüberschreitende Käufer ansprechen, reduziert. [1]Momchil Antov, "Herausforderungen für den Zoll durch die neuen EU-Mehrwertsteuerregeln," World Customs Journal, worldcustomsjournal.org Bulgarische Verkäufer können nun zu geringeren Compliance-Kosten in benachbarte Märkte eintreten, während ausländische Wettbewerber leichteren Zugang zu lokalen Verbrauchern erhalten. eMAG berichtet, dass sich die Zahl der rumänischen Händler, die über seine Plattform nach Bulgarien exportieren, im Jahr 2024 auf mehr als 12.000 verdoppelt hat. Die umfassendere EU-Agenda zur Eindämmung unsicherer Importe und unfairer Preisgestaltung dürfte die Compliance-Anforderungen bis zum Ende des Jahrzehnts hoch halten. [2]Europäische Kommission, "Bewältigung von Herausforderungen bei E-Commerce-Importen," commission.europa.eu
Wettbewerb um Lieferung am nächsten Tag definiert Kundenerwartungen neu
Agile lokale Drittlogistikanbieter setzen Routenoptimierungsalgorithmen und dichte städtische Mikrodepots ein, um Lieferfenster zu verkürzen. Die Kuriersparte Sameday von eMAG steigerte den Umsatz um 32 %, während die durchschnittlichen Lieferzeiten verkürzt wurden. Die Übernahme von IDS Fulfilment durch DHL im Mai 2025 erweitert die Full-Service-Kapazitäten für kleine und mittlere Händler und signalisiert einen strategischen Schwenk hin zu integrierter E-Commerce-Logistik. Beschleunigte Servicestandards in Ballungsräumen erzeugen Druck, ähnliche Leistungen in den nächsten zwei Jahren auch in Sekundärstädte auszuweiten.
Aufstieg des durch TikTok getriebenen Social-Commerce
Kurzvideos verwischen die Grenze zwischen Unterhaltung und Kauf und steigern Impulskäufe in Kategorien wie Mode und Schönheit. Mobilgeräte generierten im Jahr 2024 77 % des Datenverkehrs auf Einzelhandelswebseiten und 68 % der Online-Bestellungen. Spezialisierte Aggregatoren helfen lokalen Händlern, ihre TikTok-Shop-Einträge zu optimieren, während Omnichannel-Händler Budgets auf Videoinhalte und Influencer-Kooperationen umleiten, um den Anteil am Geldbeutel der Generation-Z-Käufer zu verteidigen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbleibende Präferenz für Zahlung per Nachnahme erhöht Retouren | -3.2% | National, mit höheren Auswirkungen in ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Kapazitätsengpässe bei Kurieren in den ländlichen Regionen Rhodopen und Donau | -2.8% | Ländliche Regionen Rhodopen und Donau | Kurzfristig (≤ 2 Jahre) |
| Unterdurchschnittliche digitale Kompetenzen bei Käufern ab 55 Jahren | -2.1% | National, mit höheren Auswirkungen in ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Anhaltende Zollverzögerungen bei AliExpress-Lieferungen | -1.7% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbleibende Präferenz für Zahlung per Nachnahme erhöht Retouren
Etwa 40 % des bulgarischen Online-Handels werden weiterhin in bar abgewickelt, was zu erhöhten Ablehnungs- und Retourenquoten führt, die die Händlermargen belasten. Moderetouren liegen je nach Produkttyp zwischen 2 % und 27 %, was Marken dazu zwingt, in Rückwärtslogistiksysteme und prädiktive Größenwerkzeuge zu investieren, um Kosten zu begrenzen. Treueprogramme für Vorauszahlungen und dynamische Preisgestaltung, die digitale Zahlungen vergünstigen, bewegen Käufer schrittweise zum Wechsel.
Kapazitätsengpässe bei Kurieren begrenzen die Marktdurchdringung im ländlichen Raum
Geringe Bevölkerungsdichte und bergiges Gelände in der Region Rhodopen und Teilen der Donauebene erhöhen die Kosten pro Paketlieferung. Versorgungslücken führen zu längeren Vorlaufzeiten und höheren Versandgebühren, was ein Stadt-Land-Konsumgefälle perpetuiert. Die Europäische Bank für Wiederaufbau und Entwicklung bezeichnet Verkehrsverbesserungen als entscheidend für die Erschließung des E-Commerce-Potenzials im ländlichen Raum. [3]Europäische Bank für Wiederaufbau und Entwicklung, "Länderstrategie Bulgarien 2025–30," ebrd.com Aufkommende Lösungen wie Abgabe- und Abholnetzwerke sowie Mikro-Fulfillment-Hubs werden erprobt, haben aber noch keine ausreichende Skalierung erreicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: B2B-Dynamik beschleunigt die digitale Beschaffung
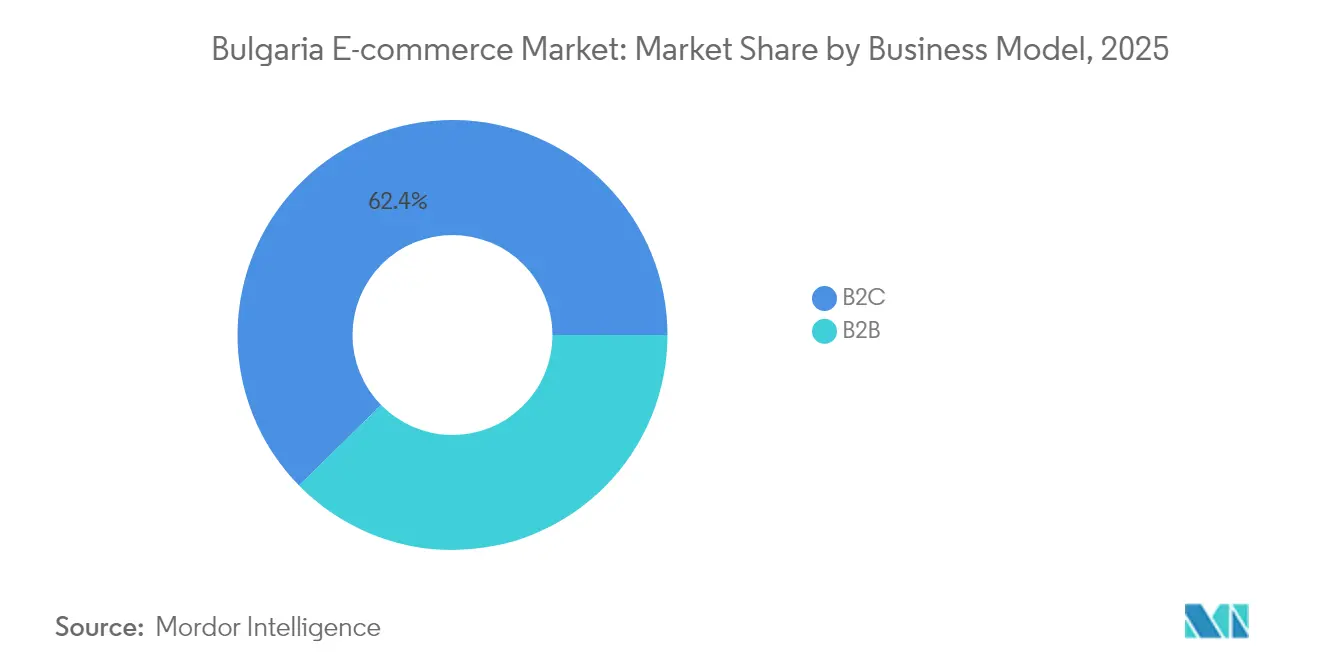
Das B2C-Segment behielt im Jahr 2025 einen Transaktionswertanteil von 62,35 %, doch der B2B-Kanal soll von 2026 bis 2031 mit einer CAGR von 25,8 % wachsen, da Unternehmen Beschaffungsabläufe digitalisieren. Unternehmenskäufer suchen nach verbrauchergerechter Benutzerfreundlichkeit, was Plattformen dazu veranlasst, Workflow-Automatisierung, Ausgabenanalysen und eingebettete Finanzierungen hinzuzufügen. Spezialisierte vertikale Marktplätze im Bau- und Fertigungsbereich integrieren Bestandsmanagement und Rechnungsstellung, um die Beschaffung über fragmentierte Lieferantenbasen hinweg zu optimieren. Der Technologiesektor verankert die B2B-Expansion, wobei Transaktionen im Bereich Informations- und Kommunikationstechnologie im Jahr 2024 die Hälfte der Fusionen und Übernahmen ausmachten.
Anhaltende ausländische Kapitalzuflüsse in E-Procurement-Software unterstreichen den strategischen Wert des Segments. Auf mehrstufige Einkaufshierarchien und Dauerauftragsplanung zugeschnittene Zahlungsgateways reduzieren den Back-Office-Aufwand und vertiefen die Lieferantenbindung. Da immer mehr Unternehmen ihre Ausgaben zentralisieren, wird die Größe des bulgarischen E-Commerce-Marktes, die auf B2B-Kataloge zurückzuführen ist, voraussichtlich stetig steigen und den Plattformumsatz pro Kunde erhöhen, während die Wechselkosten steigen.


Nach Gerätetyp: Mobile-First-Shopping verändert das Engagement
Smartphones dominierten im Jahr 2025 mit 55,45 % der Transaktionen und übertrafen Desktops und Laptops; ihr Beitrag soll bis 2031 mit einer CAGR von 24,6 % steigen. Händler investieren in Progressive Web Apps, Fingerabdruckauthentifizierung und automatisch ausgefüllte Checkouts, um den steigenden Erwartungen gerecht zu werden. Videoreich gestaltete Produktseiten, die für vertikale Ansichten optimiert sind, beschleunigen die Entdeckung, während Ein-Klick-Geldbörsenintegrationen den Zahlungsablauf verkürzen. Die Größe des bulgarischen E-Commerce-Marktes, die auf mobile Kanäle entfällt, wird daher voraussichtlich schneller wachsen als der Gesamtbranchenumsatz.
Desktops bedienen weiterhin kaufintensive Einkäufe, die einen eingehenden Vergleich erfordern, doch ihr Anteil sinkt, da Bildschirmgrößen wachsen und mobile Browser-Erlebnisse sich verbessern. Tablets und sprachgesteuerte Geräte bilden eine kleine, aber wachsende Gruppe und deuten auf künftige multimodale Commerce-Möglichkeiten hin. Händler setzen auf responsives Design und einheitliches Sitzungs-Tracking, um reibungslose Übergänge zwischen Geräten zu gewährleisten und Konversionsraten zu schützen, während sich Browsing-Muster fragmentieren.
Nach Zahlungsmethode: Digitale Geldbörsen führen, während Kauf-jetzt-zahle-später zunimmt
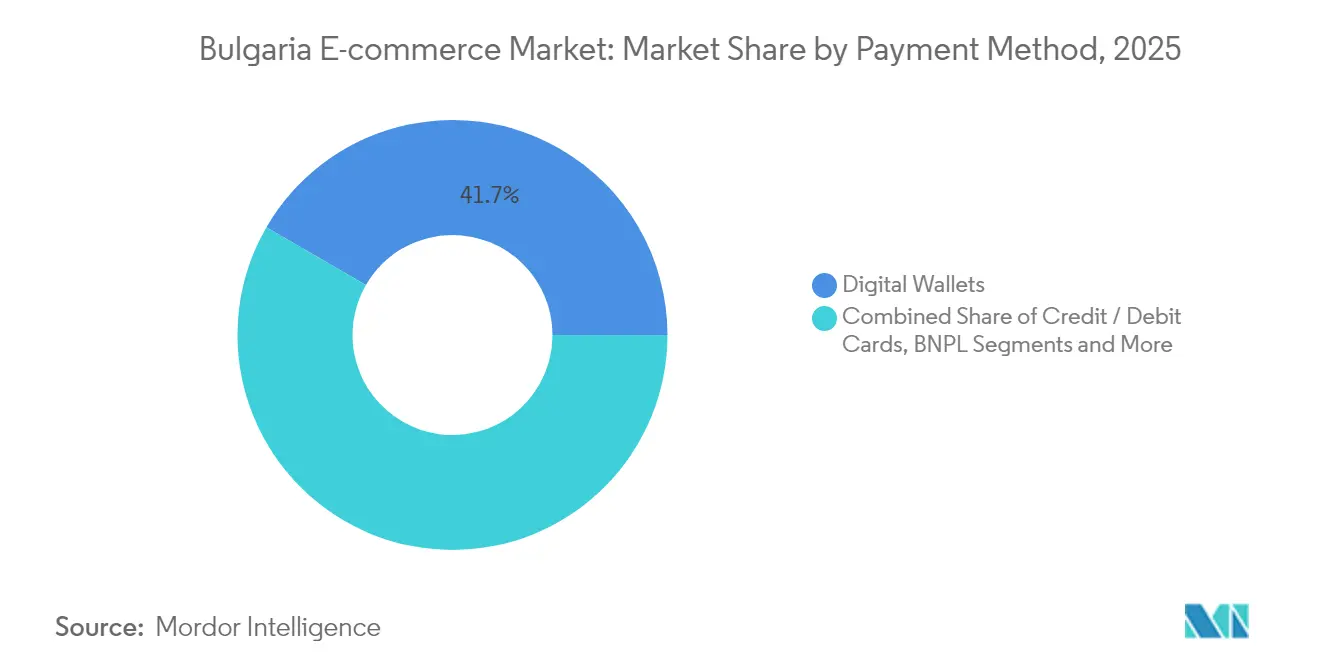
Digitale Geldbörsen sicherten sich im Jahr 2025 einen Anteil von 41,65 % am Online-Transaktionswert. Ihr Aufstieg spiegelt das gestiegene Vertrauen in tokenisierte Zahlungen und die Einführung von Nahfeldkommunikations-Kassensystemen in stationären Geschäften wider, die Nutzer an Geldbörsen-Ökosysteme gewöhnen, die auch Online-Checkouts ermöglichen. Der Marktanteil des bulgarischen E-Commerce-Marktes, der auf Kauf-jetzt-zahle-später entfällt, ist der am schnellsten wachsende und expandiert mit einer CAGR von 27,7 %, gestützt durch flexible Ratenzahlungsoptionen, die jüngere Verbraucher ohne traditionelle Kreditlinien ansprechen. Höhere durchschnittliche Bestellwerte auf Kauf-jetzt-zahle-später-fähigen Seiten verbessern die Händlermargen und den Lagerumschlag.
Kredit- und Debitkarten bleiben ein zentrales Zahlungsmittel, insbesondere bei mittleren Einkommenshaushalten, während die Zahlung per Nachnahme außerhalb älterer ländlicher Kundensegmente weiter abnimmt. Händlerstrategien, die Prämien, sofortige Cashbacks und transparente Gebührenoffenlegungen kombinieren, fördern die Bindung an Geldbörsen und begrenzen das Rückbuchungsrisiko.
Nach B2C-Produktkategorie: Lebensmittel und Getränke verändern den städtischen Handel
Mode und Bekleidung dominierten im Jahr 2025 mit einem Anteil von 24,12 %, eine Position, die durch Social-Commerce-Entdeckung und Same-Day-Rückgabeschließfächer gefestigt wurde, die die kaufbezogene Angst vor Größenproblemen reduzieren. Das Segment Lebensmittel und Getränke soll jedoch mit einer CAGR von 28,95 % wachsen, was die Nachfrage städtischer Verbraucher nach schneller Nachversorgung und den Eintritt von Quick-Commerce-Akteuren widerspiegelt, die Lieferungen in unter 30 Minuten versprechen. Die Größe des bulgarischen E-Commerce-Marktes für Lebensmittelkörbe wird durch rasche Urbanisierung und Doppelverdiener-Haushalte gestützt, die Komfort suchen.
Unterhaltungselektronik hält eine stabile Basis, angetrieben durch stetige Geräteerneuerungszyklen und Paketangebote, die erweiterte Garantien integrieren. Schönheit und Körperpflege profitiert von Abonnement-Nachfüllmodellen und von Influencern geleiteten Tutorials, die Zuschauer in Stammkäufer verwandeln. Möbel und Heimwaren gewinnen an Bedeutung, da Augmented-Reality-Vorschauen Käufer hinsichtlich Passform und Verarbeitung beruhigen. Spielzeug, Heimwerken und Medien tragen einen diversifizierten Schwanz bei, wobei Spezialnischen sich ausweiten, da das Verbrauchervertrauen wächst.
Geografische Analyse
Sofia, Plovdiv und Varna machen den Großteil der Online-Ausgaben aus, unterstützt durch dichte Logistiknetzwerke, zuverlässiges Breitband und eine digital versierte Verbraucherbasis. Die Wettbewerbsintensität in diesen Zentren treibt die rasche Einführung von Mitgliedschaftsprogrammen und Mehrwertdiensten wie garantierten Zeitfensterlieferungen voran. Plattformen nutzen diese städtischen Schauplätze, um Innovationen zu erproben, bevor sie in Sekundärstädte ausgerollt werden. Die Größe des bulgarischen E-Commerce-Marktes, die sich in Ballungsräumen konzentriert, unterstreicht die Bedeutung gezielter Lagerhaltung und lokalisierter Marketingstrategien.
Der für 2025 angestrebte Eurozonenbeitritt und die fortschreitende Schengen-Integration sollen das Finanzvertrauen stärken und den grenzüberschreitenden Versand vereinfachen. Harmonisierte Zahlungsschienen werden Devisenhürden abbauen, während gemeinsame Zollprotokolle die Liefervorlaufzeiten verkürzen und grenzüberschreitende Bestellvolumina steigern sollen. Ein im Februar 2025 eingeführtes neues Genehmigungsregime für Auslandsinvestitionen signalisiert die staatliche Absicht, strategische Infrastruktur zu schützen, begrüßt aber weiterhin Kapital, das die digitale Kapazität stärkt. Investoren in Zahlungsabwickler, Rechenzentren und Fulfillment-Hubs bewerten die regulatorische Klarheit als wichtige Risikokontrolle.
Ländliche Gebiete, insbesondere in den Rhodopen und entlang der Donau, sind mit höheren Lieferkosten und langsamerem Breitband konfrontiert. Diese Regionen beherbergen ältere Bevölkerungsgruppen mit geringeren digitalen Kompetenzen, was die Konversionsraten begrenzt. Öffentliche Mittel für den Glasfaserausbau und die Straßensanierung zielen darauf ab, die Zugangslücke zu schließen, während Kurierfirmen mit Paketschließfächern an Tankstellen und Gemeindezentren experimentieren, um die Kosten der letzten Meile zu senken. Mit dem Abschluss von Infrastrukturprojekten wird erwartet, dass die bulgarische E-Commerce-Branche eine ausgewogenere geografische Umsatzverteilung erreicht, auch wenn die städtische Führungsposition bestehen bleibt.
Regulatorisches Umfeld
Der Rahmen für den elektronischen Handel in Bulgarien stützt sich auf das Gesetz über den elektronischen Handel und die Verbraucherschutzvorschriften für den Fernabsatz, wobei die Kommission für Verbraucherschutz (CCP) als zentrale Durchsetzungsbehörde für die Einhaltung der Vorschriften im Online-Handel positioniert ist. Ein wichtiger jüngster Schritt war das Inkrafttreten am 21. November 2025 von Änderungen des Gesetzes über elektronische Kommunikation, die das EU-Gesetz über digitale Dienste (Digital Services Act, DSA) national umsetzen und die Compliance-Anforderungen für Vermittlungsdienste und die Plattformverwaltung erhöhen (zum Beispiel Melde- und Abhilfeverfahren sowie Transparenzpflichten) für Marktplätze, die bulgarische Nutzer bedienen.
Der Verbrauchervertrag für digitale Inhalte und digitale Dienstleistungen wird durch das Gesetz über die Bereitstellung digitaler Inhalte und digitaler Dienstleistungen und den Verkauf von Waren (in Kraft seit 1. Januar 2022) geregelt, das Abhilfemaßnahmen, Konformität und Händlerpflichten für digitale Angebote, die im Zusammenhang mit E-Commerce-Kanälen gebündelt oder über diese verkauft werden, gestaltet. Neben EU-Vorschriften wie der Anti-Geoblocking-Verordnung (EU) 2018/302 und harmonisierten MwSt.-Verfahren (einschließlich IOSS) steht die politische Agenda Bulgariens auch im Zusammenhang mit der Länder-Roadmap der Europäischen Kommission zur digitalen Dekade 2025, die 60 Maßnahmen mit einem Budgetrahmen von 2,19 Milliarden EUR aufführt und Digitalisierungs- sowie KMU-Förderprogramme unterstützt, die sich auf die Händleranbindung, Zahlungen und die betriebliche Compliance auswirken.
Wertschöpfungskettenanalyse
Die bulgarische E-Commerce-Wertschöpfungskette beginnt mit Händlern und Marken, die Waren (im Inland und grenzüberschreitend) beschaffen und über eigene Web-/App-Kanäle oder über Marktplätze eine Präsenz aufbauen. Daten zur Unternehmensbeteiligung zeigen die Kanalaufteilung: Im Jahr 2024 verkauften 16,2 % der bulgarischen Unternehmen online, wobei 11,6 % ihre eigene Website/App nutzten und 7,1 % über Marktplätze (zum Beispiel eMAG und Alibaba) verkauften. Dies schafft einen zweigleisigen Weg zum Markt, bei dem Plattformen Nachfrage, Suche und Checkout konzentrieren, während unabhängige Shops mehr Kontrolle über Merchandising und Kundendaten behalten.
Zahlungen und Compliance liegen zwischen Checkout und Auftragsabwicklung, wobei Wallets und Meldepflichten zunehmend die Abläufe prägen. Auf der Compliance-Seite haben Änderungen der Verordnung Nr. H-18, veröffentlicht im Staatsanzeiger im Mai 2025, die steuerlichen Meldepflichten für Online-Shops verstärkt (einschließlich der Möglichkeit, elektronische Steuerbelege auszustellen), und die Meldepflicht der Plattformbetreiber gemäß EU-Vorschriften wie DAC7 leitet Verkäuferinformationen an die Nationale Steuerbehörde weiter, was Händler und Plattformen dazu drängt, in integrierte Bestell-, Rechnungsstellungs- und Steuerworkflows zu investieren. Auftragsabwicklung und Last-Mile-Zustellung konzentrieren sich um Zentren wie Sofia, Plovdiv und Varna, mit einem sich erweiternden Mix aus Kurier-Heimlieferung, Paketschließfächern und Abholstellen, um Geschwindigkeit und Kosten auszugleichen, insbesondere da die Erwartungen an die Lieferleistung in städtischen Gebieten steigen, während ländliche Routen strukturell teurer bleiben.
Wettbewerbslandschaft
Die Top-10-Online-Händler halten nur 21,5 % des B2C-Transaktionswerts, was eine moderat fragmentierte Arena bestätigt. [4]Bulgarischer E-Commerce-Verband, "PASSPORT 2024: Die E-Commerce-Branche in Bulgarien," beabg.com eMAG führt die regionalen Platzhirsche mit einem Umsatz von 7,824 Milliarden RON (1,72 Milliarden USD) im Jahr 2023 an und baut seinen Vorsprung durch ein integriertes Ökosystem aus Genius-Treueprogramm, Sameday-Logistik und HeyBlu-Finanzdienstleistungen weiter aus. Spezialisierte Plattformen wie Technopolis und Fashion Days betonen Kategorietiefe, um ihren Anteil gegenüber Wettbewerbern mit breitem Sortiment zu verteidigen. Amazon und Allegro testen die Preiselastizität bei Markenelektronik und Heimwaren, komprimieren Margen und veranlassen lokale Akteure, sich auf lokalisierten Kundensupport und Same-Day-Abholoptionen zu konzentrieren.
Technologische Fähigkeiten trennen zunehmend Gewinner von durchschnittlichen Akteuren. Engines auf Basis künstlicher Intelligenz personalisieren Zielseiten, und dynamische Preisgestaltungs-Engines optimieren Aktionen auf SKU-Ebene. Die Übernahme des Rush-Management-Start-ups Rush durch das britische Unternehmen Shop Circle im Jahr 2024 unterstreicht den Wettlauf um die Übernahme spezialisierter Software, die den Warenkorbabbruch reduziert. Regionale Kuriere erweitern Schließfachnetzwerke und experimentieren mit Drohnenzonenkartierung, während Zahlungsanbieter Ausgabenanalysen integrieren, um die Entscheidungsfindung von Händlern zu stärken.
Zu den strategischen Schritten im Berichtszeitraum gehört die im Juni 2024 angekündigte Kapazitätserweiterung von eMAG in Höhe von 180 Millionen EUR (198 Millionen USD), die darauf abzielt, die Lagertiefe zu stärken und die Abdeckung am nächsten Tag zu beschleunigen. Die Übernahme von IDS Fulfilment durch DHL im Mai 2025 positioniert den globalen Logistikführer, um um KMU-Kunden zu konkurrieren, die schlüsselfertige Lagerhaltung und Lieferung benötigen. Fintech-Einsteiger wie Paysera Checkout bieten Mehrwährungsunterstützung im Vorfeld der Euro-Einführung und positionieren Händler für eine nahtlose grenzüberschreitende Abrechnung.
Marktführer der bulgarischen E-Commerce-Branche
eMAG (Dante International SA)
OLX Group / Bazar.bg
Technopolis Bulgaria EAD
Fashion Days Group
Amazon.com Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein klarer Freiraum besteht bei der Skalierung professioneller Auftragsabwicklungs- und grenzüberschreitender Zustellkapazitäten für Händler, die außerhalb der wichtigsten Zentren noch auf eine fragmentierte Logistikabdeckung angewiesen sind. Jüngste Kapitalinvestitionen liefern Belege dafür, wo Kapazitäten ausgebaut werden: Die Österreichische Post schloss im März 2026 den Erwerb eines Anteils von 70 % am bulgarischen Fulfillment- und Logistikanbieter euShipments.com ab, und JYSK Bulgaria begann im April 2026 mit dem Bau eines hochautomatisierten Lagerturms im Wert von 45 Millionen EUR in der Industriezone Bozhurishte, wodurch die Logistikkapazität um nahezu 50 % erhöht wird. Metro Bulgaria unterzeichnete im April 2026 außerdem eine langfristige Vereinbarung mit CTP zum Bau eines Logistikzentrums im Wert von 25 Millionen EUR in Sofia (geplante Eröffnung im Januar 2027), was die Kühlketten- und Nachbelieferungskapazitäten für den Einzelhandel stärkt und schnell umschlagende Kategorien unterstützt, die online verkauft werden.
Chancen ergeben sich auch bei der Händlerunterstützung und bei compliance-getriebenen Software-Upgrades, da immer mehr Verkäufer ihre Abläufe über Webshops und Marktplätze formalisieren. Da 16,2 % der Unternehmen im Jahr 2024 Online-Verkäufe meldeten und ein erheblicher Anteil noch nicht digitalisiert ist, besteht Raum für Plattformen, Zahlungsanbieter und Enabler, um Shop-Erstellung, Betrugskontrollen, E-Rechnungs-/Steuerbeleg-Integration (Verordnung Nr. H-18) und grenzüberschreitende MwSt.-Tools in schlüsselfertige Angebote für KMU zu bündeln. Auf der Nachfrageseite zeigt der Markt Spielraum, um die Durchdringung digitaler Zahlungen dort zu vertiefen, wo Nachnahme weiterhin verbreitet ist, und um lokal geprägtes Einkaufen auf größere Sortimente und grenzüberschreitende Warenkörbe auszuweiten, insbesondere da die harmonisierten EU-MwSt.- und Plattform-Governance-Anforderungen (DSA-Umsetzung im November 2025) zentrale Betriebsregeln für Marktplätze standardisieren, die in benachbarten Ländern aktiv sind.
Aktuelle Branchenentwicklungen
- Mai 2026: Die eMAG Group kündigte ein Investitionsprogramm von rund 300 Millionen EUR für das nächste Geschäftsjahr an, das auf Logistik- und Zustellinfrastruktur sowie KI und Finanzdienstleistungen abzielt. Der Investitionsschwerpunkt verstärkt die vertikale Integration über Marktplatz, Auftragsabwicklung und Fintech hinweg und erhöht den Wettbewerbsdruck auf lokale Einzelhändler und Kurierdienste, um mit dem Serviceniveau und den Tools Schritt zu halten.
- Mai 2025: DHL erwarb IDS Fulfilment und erweiterte damit sein E-Commerce-Logistikangebot für KMU um zusätzliche Lagerkapazitäten, einschließlich temperaturgeführter Abläufe und unterstützender Software. Dieser Schritt stärkt End-to-End-Fulfillment-Optionen für Händler, insbesondere in Kategorien wie dem Online-Lebensmittelhandel, in denen Handhabungsanforderungen und Zuverlässigkeit der Zustellung entscheidend sind.
- Juni 2024: eMAG kündigte ein Kapazitätserweiterungsprogramm im Wert von 180 Millionen EUR an, um den Lagerbestand zu vertiefen und die Abdeckung der Lieferung am nächsten Tag zu verbessern. Die Investition signalisierte eine weiterhin starke Betonung des eigenen Logistikmaßstabs als Differenzierungsmerkmal und prägt, wie bulgarische Händler Marktplatz-Partnerschaften gegenüber dem Aufbau eigenständiger Fulfillment-Kapazitäten abwägen.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Wir definieren den bulgarischen E-Commerce-Markt als den Wert der Online-Transaktionen, die von Endnutzern in Bulgarien für physische Waren und kostenpflichtige Dienstleistungen über B2C- und B2B-Digital-Storefronts abgeschlossen werden, unabhängig vom verwendeten Gerät zur Bestellaufgabe.
Ausschlüsse des Anwendungsbereichs: Wir schließen Peer-to-Peer-Kleinanzeigen, In-Game-Mikrozahlungen und die von Marktplatzbetreibern einbehaltenen Provisionen aus.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp
- Smartphone / Mobilgerät
- Desktop und Laptop
- Andere Gerätetypen
- Nach Zahlungsmethode
- Kredit- / Debitkarten
- Digitale Geldbörsen
- Kauf-jetzt-zahle-später
- Andere Zahlungsmethoden
- Nach B2C-Produktkategorie
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heim
- Spielzeug, Heimwerken und Medien
- Andere Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung half uns, die Leitplanken festzulegen, was als E-Commerce-Wert in Bulgarien gezählt werden sollte und was nicht, bevor wir die Zahlen modellierten. Wir stützten uns auf öffentliche Quellen wie das Nationale Statistikinstitut Bulgariens für Haushalts- und Internetnutzungsindikatoren, die Bulgarische Nationalbank für Zahlungstrends und den Wechselkurskontext sowie Eurostat für Signale zur digitalen Wirtschaft und zum grenzüberschreitenden Online-Kauf.
Um die Marktlogik realistisch zu halten, haben wir auch Quellen wie die digitale Politik und MwSt.-Leitlinien der Europäischen Kommission, Länderhandelsleitfäden der U.S. International Trade Administration für Hinweise zum Kategorienmix und Veröffentlichungen von Branchenverbänden herangezogen, die das Online-Handelsvolumen und das Käuferverhalten beschreiben. Unternehmensberichte, Investorenpräsentationen und seriöse lokale Presse wurden verwendet, um die Richtung des Wachstums, Investitionen in die Auftragsabwicklung und die Kategorie-Dynamik plausibel zu prüfen. Parallel dazu nutzten wir kostenpflichtige Abonnements für Unternehmensfinanzdaten und Nachrichtenverfolgung sowie für Prüfungen auf Ebene der Import-Export-Sendungen, wo die grenzüberschreitende Auftragsabwicklung die Verkäufe wesentlich beeinflusst. Diese Liste ist nicht erschöpfend, und viele weitere Quellen wurden zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und -umfragen
Experteninterviews und Umfragen mit CXOs, Funktions- und Bereichsleitern sowie Managern von Online-Händlern, Marktplätzen, Zahlungsanbietern, Logistikbetreibern und Technologiedienstleistern in Bulgarien werden genutzt, um Sekundärindikatoren zu prüfen. Die Befragten helfen, durchschnittlichen Bestellwert, Zahlungsmix, Retouren, grenzüberschreitende Bestellungen und Kanalverschiebungen im bulgarischen Markt zu klären. Widersprüchliche Ansichten werden erneut geprüft, und die vereinbarten Belege werden zur Triangulation der Annahmen und der abschließenden Analyse verwendet.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 18 % |
| Mittleres Segment: 47 % | Funktions-/Bereichsleiter: 32 % |
| Kleinere Akteure: 25 % | Manager: 50 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau des Werts des bulgarischen Online-Handels unter Verwendung der Nachfragepool-Logik, bei der die Durchdringung von Internetkäufern und ARPU-ähnliche Ausgabenhinweise verwendet werden, um eine realistische adressierbare Online-Ausgabe zu bilden, die dann anhand des Kategorienmix und des Zahlungsabschlussverhaltens gefiltert wird. Diese Kernsicht wird anschließend mit selektiven Bottom-up-Näherungen wie stichprobenartigen Verkäufer-GMV-Bereichen, Kanalprüfungen über die wichtigsten Storefront-Typen hinweg und einfachen ASP-mal-Bestellvolumen-Berechnungen einem Stresstest unterzogen, wo die Interviewdaten aussagekräftig waren.
Einige praktische Eingaben wurden als Schlüsselindikatoren für diesen Markt behandelt, darunter der Anteil smartphone-basierter Bestellungen, Erwartungen an die Zustellgeschwindigkeit (wie Lieferung am nächsten Tag), Rückgabequoten in Kategorien mit hoher Fluktuation, der grenzüberschreitende Anteil an Online-Käufen und die lokale Verschiebung hin zu Online-Zahlungen gegenüber Nachnahme. Wenn eine Variable eine begrenzte öffentliche Sichtbarkeit hatte, haben wir begrenzte Bandbreiten aus Interviews angewendet und dann geprüft, ob die implizite Ausgabe pro Online-Käufer im Vergleich zu den bulgarischen Einkommens- und Konsummustern angemessen blieb.
Für die Prognose stützten wir uns auf eine Szenarioanalyse, die an makroökonomischen und digitalen Adoptionstreibern verankert war, und die Szenarien waren an bestimmte Stellschrauben wie das Wachstum der Online-Käufer, die ARPU-Entwicklung und das Tempo der grenzüberschreitenden Expansion gebunden. Die Annahmen wurden transparent gehalten, sodass ein Leser den Weg von der Käuferbasis zum Transaktionswert nachvollziehen und dann nur wenige Stellschrauben anpassen kann, um zu sehen, wie sich die Marktaussichten verändern.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation über unabhängige Signale, wobei die Modellergebnisse mit beobachtbaren Indikatoren wie der Durchdringung von Online-Käufern, Verschiebungen im Zahlungsmix sowie Logistikkapazität und Servicelevel verglichen wurden. Ausreißer wurden in einem zweiten Durchgang überprüft, und wenn eine Zahl im Widerspruch zur bekannten Käuferbasis oder zum Kategorieverhalten stand, öffneten wir die zugrunde liegende Annahme erneut und überprüften sie mit neuer Sekundärrecherche oder Folgegesprächen.
Vor der endgültigen Freigabe wird das gesamte Modell Schritt für Schritt überprüft, damit die Einheitenlogik, die Währungsbehandlung und die Wachstumspfade über den historischen Zeitraum und die Prognosejahre hinweg intern konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wesentliche Ereignisse die Nachfrage oder das Transaktionsverhalten verändern, und eine abschließende Überprüfung vor der Lieferung wird durchgeführt, um sicherzustellen, dass Kunden die neueste aktualisierte Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den bulgarischen E-Commerce-Markt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den bulgarischen E-Commerce stimmen nicht immer überein, da verschiedene Autoren unterschiedliche Transaktionstypen zählen und außerdem unterschiedliche Jahre, Währungen und Preisannahmen wählen. In der Praxis stammen die größten Unterschiede daher, ob die Zahl näher an nur B2C liegt oder B2B-Portale einschließt, ob sie nur Waren oder auch kostenpflichtige Dienstleistungen zählt, und ob grenzüberschreitende Online-Käufe als Teil der lokalen Marktnachfrage behandelt werden.
Die Treiber der Abweichung in der Tabelle spiegeln hauptsächlich Entscheidungen zum Umfang und zur Normalisierung wider, einschließlich der Frage, wie der Marktplatzwert behandelt wird, ob Peer-to-Peer- und Kleinanzeigenaktivitäten in die Gesamtsumme einbezogen werden, und wie EUR-basierte lokale Volumina für ein bestimmtes Jahr in USD umgerechnet werden. Einige Quellen veröffentlichen auch eine einzelne Prognosezahl, ohne die zugrunde liegende Käuferbasis und Ausgabenlogik zu zeigen, was es schwieriger macht, den impliziten ARPU zu validieren und ihn mit Trends beim Zahlungsabschluss und mit Fulfillment-Beschränkungen in Einklang zu bringen. Dieser Ansatz wird in derselben Disziplin verwendet, die Mordor Intelligence für den Basisjahraufbau und die Prognoseabstimmung anwendet.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,90 Mrd. USD (2025) | |
| Branchenverband A | 2,53 Mrd. USD (2025) | In EUR als B2C-Online-Umsatz von Produkten und Dienstleistungen ausgewiesen und dann in USD umgerechnet, was den Wert je nach Wechselkurszeitpunkt verändern kann und B2B-Storefront-Transaktionen ausschließen kann. |
| Branchenbericht B | 2,42 Mrd. USD (2024) | Verwendet eine B2C-Volumenzahl aus 2024 und einen Prognoserahmen, was tendenziell niedriger ausfällt als eine Sichtweise mit dem Basisjahr 2025, und kann sich darin unterscheiden, ob der GMV der Marktplätze vollständig gezählt oder um Gebühren bereinigt wird. |
Über alle drei Zahlen hinweg wird die Spannweite eher durch das, was einbezogen wird, und durch die Jahres- und Währungsbasis erklärt als durch eine einzelne Wachstumsannahme. Indem der Wert an bezahlte Online-Transaktionen gebunden und dann anhand der Käuferdurchdringung, der Ausgabenhöhen und der grenzüberschreitenden Kaufsignale gegengeprüft wird, bleibt die resultierende Marktgröße nachvollziehbar anhand klarer Variablen und wiederholbarer Schritte.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der bulgarische E-Commerce-Markt heute?
Der Markt beläuft sich im Jahr 2026 auf 3,55 Milliarden USD und soll bis 2031 9,73 Milliarden USD erreichen, da die Internetdurchdringung und die Nutzung digitaler Geldbörsen steigen.
Welche Zahlungsmethode wächst in Bulgarien am schnellsten?
Kauf-jetzt-zahle-später-Lösungen wachsen bis 2031 mit einer CAGR von 27,7 % und übertreffen damit alle anderen Zahlungsmitteltypen und treiben höhere durchschnittliche Bestellwerte voran.
Welcher Anteil der Transaktionen erfolgt auf Mobilgeräten?
Smartphones machten im Jahr 2025 55,45 % der Online-Käufe aus und sollen ihren Anteil ausbauen, da die mobilorientierte Website-Optimierung sich verbessert.
Welche Produktkategorie soll das Wachstum bis 2031 anführen?
Lebensmittel und Getränke zeigen die schnellste Entwicklung mit einer CAGR von 28,95 %, unterstützt durch städtische Quick-Commerce-Betriebe, die Lieferungen in unter 30 Minuten anbieten.
Wie wettbewerbsintensiv ist die bulgarische E-Commerce-Landschaft?
Die Top-10-Plattformen halten etwa 21,5 % des B2C-Umsatzes, was auf eine moderate Fragmentierung und ausreichend Raum für spezialisierte oder regionale Marktteilnehmer hindeutet.
Welche Rolle spielen EU-Vorschriften bei der Marktexpansion?
Harmonisierte Mehrwertsteuerregeln und vereinfachte Zollverfahren im Rahmen des Import-One-Stop-Shop ermöglichen es bulgarischen Händlern, EU-Kunden effizienter zu erreichen, während ausländische Verkäufer leichteren Zugang zur inländischen Verbraucherbasis erhalten.
Seite zuletzt aktualisiert am:



