
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
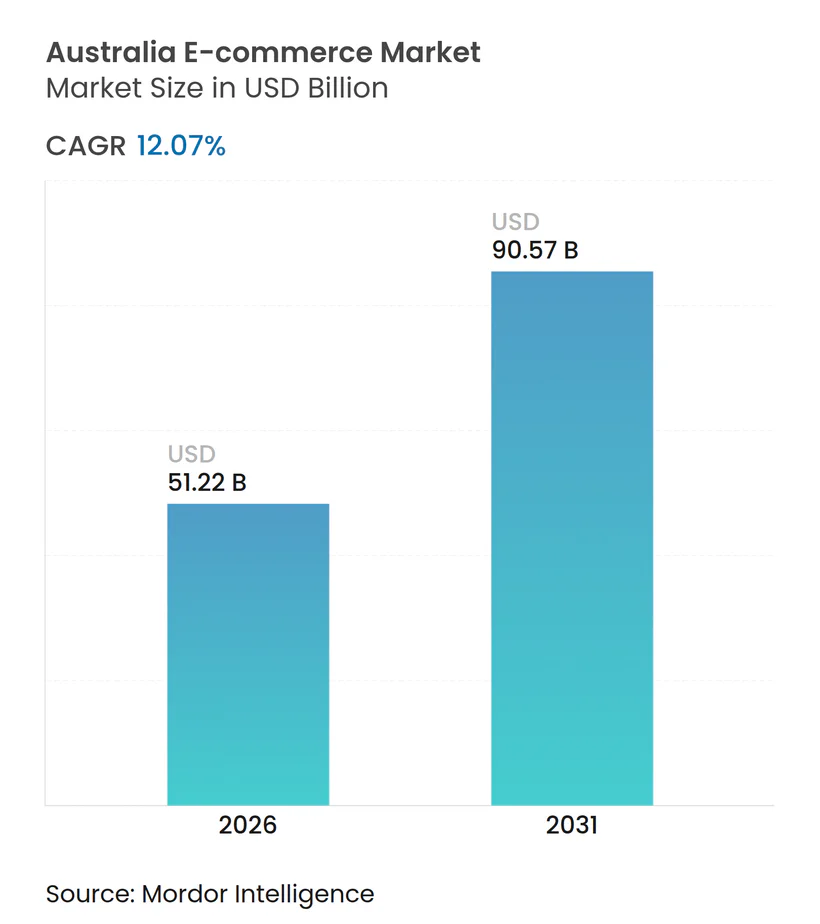
| Marktgröße (2026) | 51.22 Milliarden US-Dollar |
| Marktgröße (2031) | 90.57 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.07 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Albanien
- Argentinien
- Asien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
Analyse des australischen E-Commerce-Marktes von Mordor Intelligence
Die Größe des australischen E-Commerce-Marktes wird im Jahr 2026 auf 51,22 Milliarden USD geschätzt und soll bis 2031 auf 90,57 Milliarden USD anwachsen, was einer CAGR von 12,07 % entspricht. Schnelle Automatisierung der Auftragsabwicklung, eine starke Akzeptanz von „Jetzt kaufen, später zahlen” (BNPL) und anhaltendes Wachstum im mobilen Handel bilden die Grundlage dieser Beschleunigung. Einzelhändler verkürzen Lieferfenster auf unter 2 Stunden, BNPL-Anbieter wie Afterpay steigern die durchschnittlichen Bestellwerte bei Käufern der Generation Z, und das Surfen über Smartphones dominiert weiterhin den Datenverkehr. Gleichzeitig verbessern Dark-Store-Netzwerke, Click-and-Collect-Programme und die Monetarisierung von Retail-Media die Margen, auch wenn steigende Versandzuschläge in ländlichen Gebieten und bevorstehende Gebührenobergrenzen die Rentabilität belasten. Strategische Chancen konzentrieren sich auf Liefergeschwindigkeit, Zahlungsoptionalität und grenzüberschreitende Nachfrage nach australischen Wellness-Marken, während regulatorische und logistische Hindernisse die Aussichten in regionalen Märkten dämpfen.
Wichtigste Erkenntnisse des Berichts
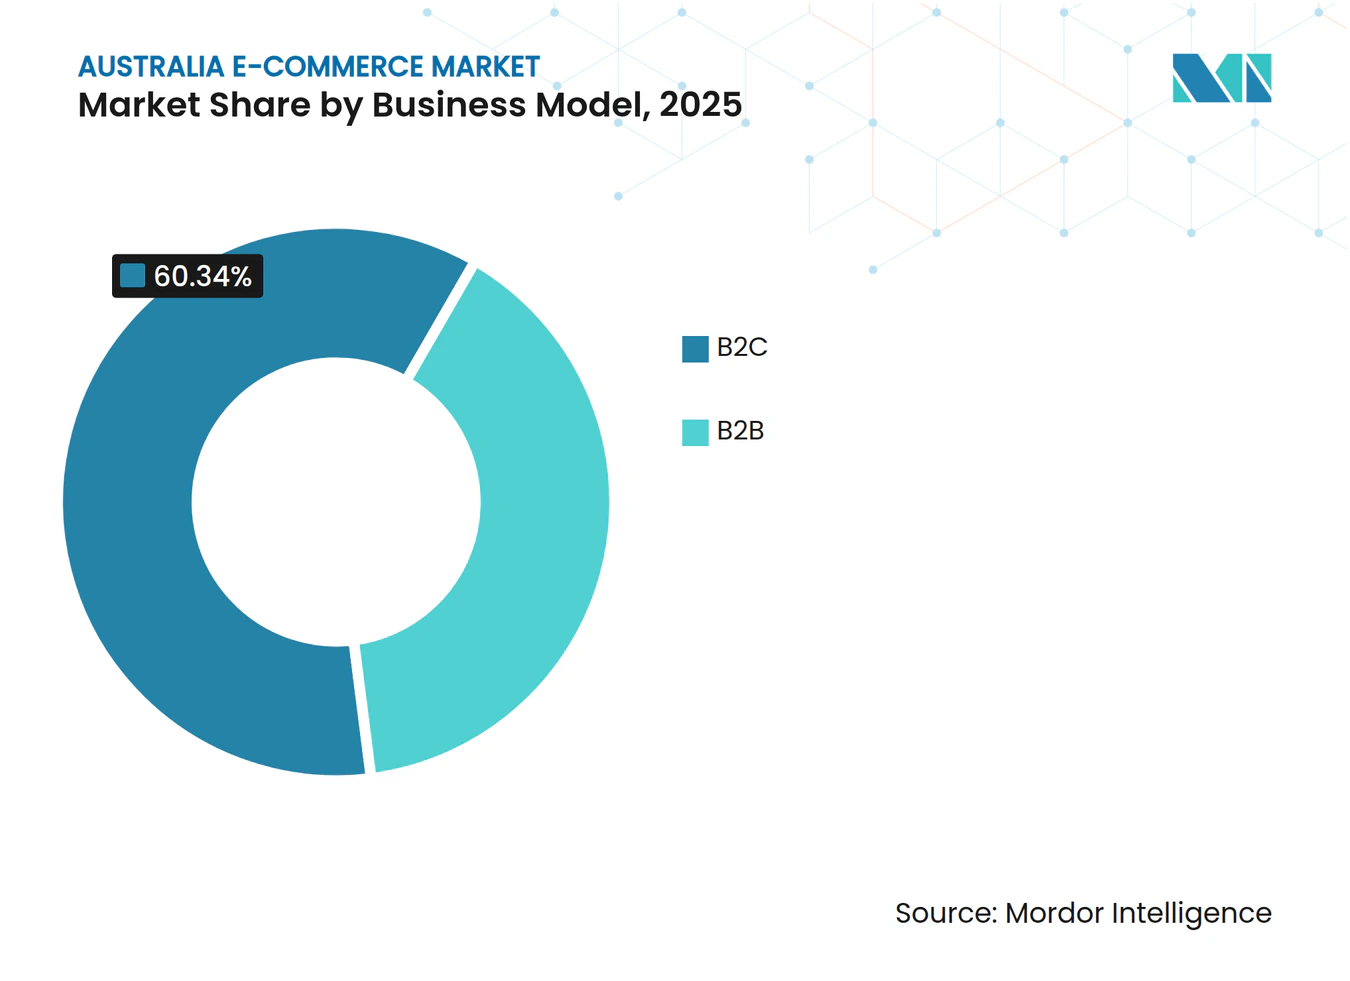
- Nach Geschäftsmodell hielt der B2C-Kanal im Jahr 2025 einen Marktanteil von 60,34 % am australischen E-Commerce-Markt, während das B2B-Segment bis 2031 voraussichtlich mit einer CAGR von 13,12 % wachsen wird.
- Nach Gerätetyp erzielten Smartphones im Jahr 2025 einen Umsatzanteil von 63,47 %, während Smart-TVs und Sprachassistenten bis 2031 voraussichtlich mit einer CAGR von 14,23 % wachsen werden.
- Nach Zahlungsmethode repräsentierten Kredit- und Debitkarten im Jahr 2025 44,61 % der Marktgröße des australischen E-Commerce-Marktes, während BNPL mit einer CAGR von 13,47 % bis 2031 wächst.
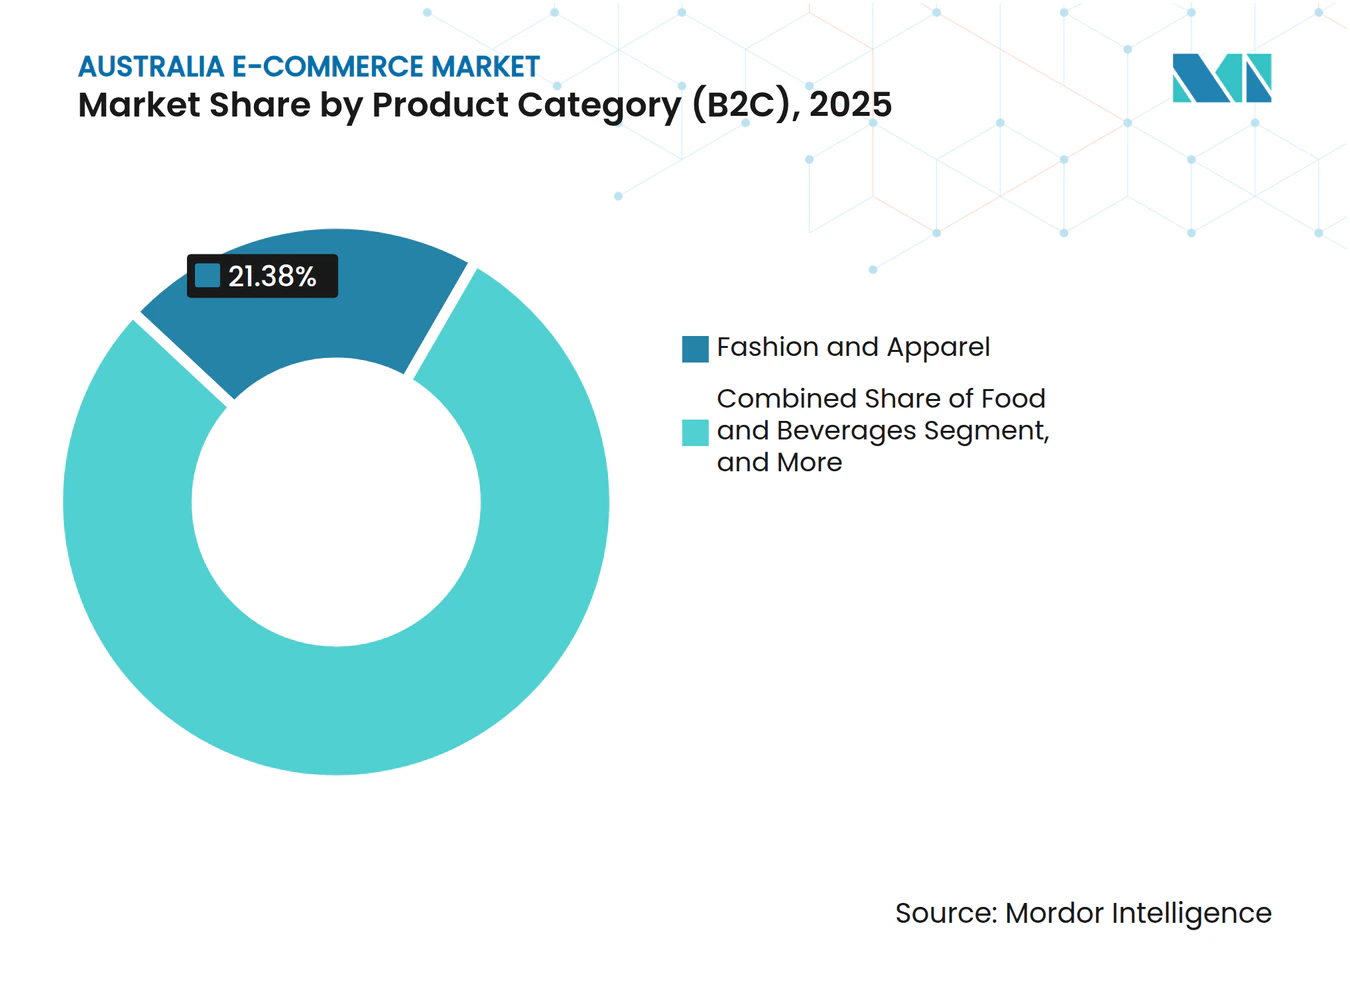
- Nach Produktkategorie entfielen im Jahr 2025 21,38 % der Marktgröße des australischen E-Commerce-Marktes auf Mode und Bekleidung, und Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 12,83 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im australischen E-Commerce-Markt
Treiberanalyse nach Auswirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Afterpay-geführte BNPL-Akzeptanz beschleunigt den durchschnittlichen Bestellwert der Generation Z | +2.1% | National, insbesondere Ballungsräume Sydney, Melbourne und Brisbane | Mittelfristig (2–4 Jahre) |
| Dark-Store-Expansion im Lebensmitteleinzelhandel ermöglicht Metro-Lieferungen in unter 2 Stunden | +1.8% | Ballungsraumkerne Sydney, Melbourne, Brisbane und Perth | Kurzfristig (≤ 2 Jahre) |
| Click-and-Collect-Vorgaben senken die Kosten der letzten Meile für Omnichannel-Einzelhändler | +1.5% | National, mit frühen Gewinnen in Vorstadt- und Regionalzentren | Mittelfristig (2–4 Jahre) |
| Steigende grenzüberschreitende Nachfrage nach australischen Wellness-Marken über chinesische CBEC-Gateways | +1.3% | Exportorientierte Unternehmen in Victoria und New South Wales | Langfristig (≥ 4 Jahre) |
| 5G-Ausbau steigert Mobile-Checkout-Konversionen | +1.2% | National, mit führender Abdeckung im städtischen Bereich | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von Retail-Media-Netzwerken verbessert die Einheitswirtschaftlichkeit auf Marktplätzen | +1.0% | National, angeführt von Woolworths, Coles und Amazon | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Afterpay-geführte BNPL-Akzeptanz beschleunigt den durchschnittlichen Bestellwert der Generation Z
Die BNPL-Durchdringung überstieg Anfang 2025 die Marke von 3,5 Millionen aktiven Afterpay-Nutzern, und Käufer der Generation Z tätigen in den Bereichen Mode und Elektronik nun Bestellungen, die 30 % größer sind als die traditioneller Kreditkartennutzer.[1] Die Checkout-Hürden sind gesunken, da Ratenzahlungsoptionen revolvierende Kredite ersetzen und so die Warenkorbabbrüche reduzieren, die zuvor 15–20 % des potenziellen Umsatzes vernichteten. Die Einführung von Zip an den Selbstbedienungskassen von Coles und Woolworths im Jahr 2024 weitete BNPL über Ermessensausgaben hinaus auf wesentliche Lebensmittelkörbe aus. Obwohl die Australische Wertpapier- und Investitionskommission im Jahr 2025 obligatorische Bonitätsprüfungen vorschlug, wird ein reduziertes Ausfallrisiko erwartet, das ein langsameres Kontowachstum ausgleichen soll.[2] Die anhaltende Präferenz jüngerer Bevölkerungsgruppen für Liquidität positioniert BNPL dazu, im gesamten Prognosezeitraum weiterhin Anteile von Karten zu übernehmen.
Dark-Store-Expansion im Lebensmitteleinzelhandel ermöglicht Metro-Lieferungen in unter zwei Stunden
Woolworths betreibt 15 automatisierte Kundenfulfillment-Center, die täglich mehr als 30.000 Online-Lebensmittelbestellungen abwickeln, und komprimiert die Lieferzeit auf unter 2 Stunden in Sydney und Melbourne. Coles spiegelte die Strategie mit seinem Ocado-betriebenen Standort in Melbourne wider, wo Robotergitter 6.500 Einheiten pro Stunde kommissionieren.[3] Diese Kapazität veranlasst Käufer, in dichten städtischen Korridoren, wo der Verkehr Ladenbesuche abschreckt, größere Warenkörbe gegen Unmittelbarkeit einzutauschen. Die DoorDash-Partnerschaft von ALDI, die bis September 2025 national ausgerollt wurde, legte 1.800 Artikelnummern auf Same-Day-Netzwerke, was das Schnellhandels-Rennen verschärfte. Da jeder Dark Store mehr als 90 Millionen AUD (60 Millionen USD) kostet, können nur kapitalstarke Ketten skalieren, was kleinere Wettbewerber in margenverdünnende Drittanbieter-Aggregatoren zwingt.
Click-and-Collect-Vorgaben senken die Kosten der letzten Meile für Omnichannel-Einzelhändler
Click-and-Collect trug im Jahr 2024 rund 40 % der nationalen E Commerce-Umsätze bei, da Einzelhändler Versandgebühren erließen, um Kunden zur Abholung zu bewegen. Bunnings erweiterte seinen Direct-to-Boot-Service auf mehr als 300 Filialen, was eine Curbside-Abholung am selben Tag für sperrige Bestellungen ermöglicht. Woolworths und Coles integrierten dedizierte Buchten, die Wartezeiten auf unter 5 Minuten senkten und die Wiederholungsnutzung steigerten. Einzelhändler stellen fest, dass 30–35 % der Abholkunden zusätzliche Artikel im Laden kaufen, was den Margenverlust durch kostenlose Abholung ausgleicht. Die 20%igen ländlichen Aufschläge von Australia Post im Jahr 2025 verschoben die regionale Wirtschaft weiter zugunsten der Abholung, obwohl dünne Filialnetze die Realisierbarkeit in abgelegenen Gebieten weiterhin einschränken.[4]
Steigende grenzüberschreitende Nachfrage nach australischen Wellness-Marken über chinesische CBEC-Gateways
Australische Marken wie Swisse, Blackmores und A2 Milk erzielten in den Jahren 2024–2025 erhebliche Umsätze über Tmall Global und JD Worldwide, da chinesische Verbraucher nach vertrauenswürdigen Ursprungsprodukten suchten. Der Australien-Pavillon von Tmall führte mehr als 2.000 Artikelnummern, dominiert von Vitaminen, Säuglingsnahrung und Hautpflegeprodukten. Die gebundenen Lager von JD Worldwide verkürzten die Lieferzeit auf 3–5 Tage und steigerten die Konversionen. Chinas Positivliste 2024 erhöhte die Obergrenzen pro Transaktion auf 5.000 CNY (700 USD), was höherwertige Checkouts ohne vollständige Importzölle ermöglicht. Die Abschaffung von Zöllen im Rahmen des Australien-China-Freihandelsabkommens stärkt zusätzlich die Preiskonkurrenzfähigkeit.
Hemmfaktoranalyse nach Auswirkung*
| Hemmfaktor | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe von Australia Post im ländlichen Bereich treiben Versandzuschläge in die Höhe | -1.4% | Westaustralien, Nördliches Territorium, Outback Queensland | Kurzfristig (≤ 2 Jahre) |
| Entwurf der Australischen Wettbewerbs- und Verbraucherkommission zur Begrenzung von Marktplatz-Servicegebühren verringert Margen | -1.1% | National | Mittelfristig (2–4 Jahre) |
| Verpackungs- und Kunststoffgesetz 2025 erhöht Fulfillment-Kosten | -0.9% | National, höhere Auswirkung auf volumenstarke, margenarme Waren | Langfristig (≥ 4 Jahre) |
| Steigende Online-Rücksendequoten gefährden die Rentabilität von Mode und Bekleidung | -0.8% | National, konzentriert in Mode-Segmenten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe von Australia Post im ländlichen Bereich treiben Versandzuschläge in die Höhe
Australia Post erhob im Jahr 2025 Aufschläge von mehr als 20 % auf Fernlieferungen und verwies auf die Kosten von Routen mit geringer Dichte. Regionale Händler stehen vor einer klaren Wahl zwischen Margenverdünnung oder der Weitergabe von Gebühren, die die Warenkorbabbrüche bei Bestellungen unter 100 AUD (67 USD) auf über 40 % treiben. Konkurrierende Spediteure konzentrieren sich auf Ballungsräume und hinterlassen ein Dienstleistungsvakuum im ländlichen Australien. Regulatorische Asymmetrie verschärft das Problem, da Australia Post ein Briefmonopol behält, aber keine Preisobergrenze für Pakete hat – eine Lücke, die in der Postanfrage der Australischen Wettbewerbs- und Verbraucherkommission aus dem Jahr 2024 hervorgehoben wurde.[5] Wenige Click-and-Collect-Standorte schränken alternative Fulfillment-Optionen ein und dämpfen die Online-Akzeptanz außerhalb der großen Zentren.
Entwurf der Australischen Wettbewerbs- und Verbraucherkommission zur Begrenzung von Marktplatz-Servicegebühren verringert Margen
Die Untersuchung der Australischen Wettbewerbs- und Verbraucherkommission zu digitalen Plattformdiensten schlug vor, Empfehlungs- und Fulfillment-Gebühren im Jahr 2024 auf 15 % zu begrenzen – ein Schritt, der die Marktplatzmargen um 3–5 Prozentpunkte kürzen würde. Amazon Australia berechnet Verkäufern derzeit 8–15 % für Empfehlungen zuzüglich 5–8 % für FBA-Dienste. Die Endwert- und Promoted-Listing-Gebühren von eBay können 14 % erreichen und stehen ebenfalls im Fokus der Politik. Gebührensenkungen könnten mehr Verkäufer anziehen, den Wettbewerb verschärfen und die Einheitswirtschaftlichkeit dämpfen, während die festen Compliance-Kosten im Rahmen des Australischen Verbrauchergesetzes unverändert bleiben. Betreiber müssen niedrigere Take-Rates mit Investitionen in Vertrauen und Sicherheit in Einklang bringen oder riskieren eine Erosion der Kundenerfahrung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: B2B-Digitalisierung beschleunigt sich
B2C-Transaktionen machten im Jahr 2025 60,34 % des australischen E-Commerce-Marktes aus, doch B2B-Umsätze sollen bis 2031 mit einer CAGR von 13,12 % wachsen. Hohe Kauffrequenz, niedrigere Warenkorbwerte und etablierte Verbraucherplattformen sichern die B2C-Dominanz, während kleine und mittlere Unternehmen ihre Beschaffung ins Internet verlagern, um manuelle Bestellprozesse zu reduzieren. Amazon Business gewann bis 2025 mehr als 10.000 australische Händler und bietet Multi-User-Konten sowie steuerbefreite Kaufoptionen. BigCommerce meldete eine steigende Nachfrage nach integrierten Genehmigungsworkflows, die Funktionen von Enterprise-Resource-Planning-Systemen nachbilden. Die Konvergenz gemeinsamer Fulfillment-Knoten und einheitlicher Bestandssysteme ermöglicht es Einzelhändlern, Fixkosten über beide Kanäle zu amortisieren und Wettbewerbsvorteile auszubauen.
Längere Verkaufszyklen, Kreditkonditionen und höhere durchschnittliche Bestellwerte unterscheiden die B2B-Wirtschaft, doch digitale Kataloge umfassen nun Mengenpreise und Punch-out-Integration, wodurch die Nutzungslücken gegenüber Verbrauchererlebnissen enger werden. Woolworths nutzt seine Lebensmittellieferkette zur Belieferung von Gastronomiebetrieben – eine Erweiterung, die Doppelarbeit auf der letzten Meile reduziert. Marktplätze, die B2C-Geschwindigkeit mit B2B-Warenkorbgröße in Einklang bringen können, sind gut positioniert, um einen erheblichen Anteil des inkrementellen Bruttowarenwerts zu gewinnen. Dementsprechend dürfte der australische E-Commerce-Markt im Prognosezeitraum tiefere Partnerschaften für herstellerverwaltete Bestände und kuratierte vertikale Portale erleben.


Nach Gerätetyp (B2C): Dominanz des Mobile-Commerce
Smartphones trugen im Jahr 2025 63,47 % des B2C-Umsatzes bei, da Einzelhändler App-First-Strategien und nahtlose biometrische Zahlungen einführten. Desktops treiben weiterhin überlegte Käufe wie große Haushaltsgeräte an, da die größere Bildschirmfläche Vergleiche erleichtert. Temple and Webster stellte fest, dass 55 % der Möbelverkäufe im Jahr 2025 weiterhin über den Desktop erfolgten. Gleichzeitig wachsen nicht-traditionelle Zugangspunkte schnell: Smart-TVs und Sprachassistenten sollen bis 2031 mit einer CAGR von 14,23 % wachsen, unterstützt durch die Nachbestellfunktion von Amazon Alexa und frühe Streaming-Commerce-Pilotprojekte. Die shoppable-Video-Tests von The Iconic steigerten die Konversionsrate bei Nutzern der Generation Z um 20 %.
Fragmentierte Zugangspunkte erschweren die Attribution und Bestandsplanung, diversifizieren den Datenverkehr jedoch auch weg von bezahlten Google- und Meta-Kanälen. Einzelhändler, die Ein-Klick-Zahlungen und persistente Anmelde-Token auf jedem Bildschirm einbetten, reduzieren die Reibung entlang der gesamten Einkaufsreise. Mit der Ausweitung der 5G-Abdeckung sinkt die Latenz, und Augmented-Reality-Overlays verbessern die Konversion auf kleineren Displays. Insgesamt wird die Orchestrierung mehrerer Geräte eine zentrale Rolle bei der Aufrechterhaltung des Engagements und der durchschnittlichen Bestellwerte im australischen E-Commerce-Markt spielen.
Nach Zahlungsmethode (B2C): BNPL-Disruption beschleunigt sich
Karten hielten im Jahr 2025 einen Anteil von 44,61 % an den Online-Zahlungen, gestützt durch etablierte Infrastruktur und Bonusprogramme. Dennoch wächst BNPL mit einer CAGR von 13,47 %, angetrieben durch zinsfreie Ratenzahlungen und gamifizierte Rückzahlungs-Apps. Afterpay und Zip decken gemeinsam sowohl diskretionäre als auch Lebensmittelsegmente ab, was eine Reifung gegenüber dem frühen Fokus auf Mode verdeutlicht. Digitale Geldbörsen wie Apple Pay und Google Pay verkürzen die Checkout-Zeit auf Mobilgeräten, insbesondere nachdem die Netzwerk-Tokenisierung die Reibung reduziert hat.
BNPL-Händlergebühren übersteigen die Karteninterchange, doch Händler tolerieren den Aufpreis, da der Warenkorbzuwachs die Margenverwässerung ausgleicht. Regulierungsbehörden planen die Einführung von Bonitätsprüfungen, die die Kundengewinnung verlangsamen, aber Abschreibungen reduzieren könnten. Karten bleiben für hochpreisige Reise- und Elektronikeinkäufe relevant, während Banküberweisungen und Nachnahme in Nischen des grenzüberschreitenden Handels bestehen bleiben. Insgesamt schützt die Diversifizierung des Checkouts den australischen E-Commerce-Markt vor Risiken durch Einzelpunktausfälle und stärkt die Konversionsresilienz.
Nach Produktkategorie (B2C): Transformation von Lebensmitteln und Getränken
Mode und Bekleidung hielten im Jahr 2025 21,38 % des Bruttowarenwerts, gestützt durch 2 Millionen aktive Kunden von The Iconic und einen australischen Umsatz von Shein in Höhe von 819 Millionen USD. Dennoch verzeichnen Lebensmittel und Getränke eine CAGR von 12,83 %, da Dark Stores und Same-Day-Fulfillment die Lücke zwischen Online-Bestellung und Mahlzeit schließen. Coles und Woolworths investierten zwischen 2024 und 2025 zusammen 200 Millionen AUD (134 Millionen USD) in Automatisierung und ermöglichten so eine zuverlässige Kühlkettenlieferung innerhalb von 2 Stunden. ALDIs DoorDash-Einführung intensivierte den Lebensmittelwettbewerb mit 1.800 national verfügbaren Artikeln.
Elektronik profitiert von hohen Durchschnittsverkaufspreisen und niedrigen Rücksendequoten, während Schönheitsprodukte durch Abonnement-Nachbestellungen und Influencer-Engagement florieren. Möbel sind auf AR-Visualisierung angewiesen, und Heimwerkerprodukte nutzen Click-and-Collect, um Lieferkosten für sperrige Artikel zu vermeiden. Mode sieht sich mit Rücksendequoten von über 30 % konfrontiert, was Einzelhändler dazu drängt, virtuelle Größenanpassung zu entwickeln oder Kosten durch Mitgliedschaftsgebühren auszugleichen. Die Kategoriendynamik bleibt daher heterogen, wobei Infrastruktur- und Kundenerlebnisinnovationen die Wachstumsnischen im australischen E-Commerce-Markt bestimmen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Australiens E-Commerce-Umsätze konzentrieren sich stark auf New South Wales und Victoria, die zusammen im Jahr 2025 etwa zwei Drittel des nationalen Bruttowarenwerts ausmachten. Sydney und Melbourne profitieren von dichten Bevölkerungen, höherem verfügbaren Einkommen und den fortschrittlichsten Logistikknoten des Landes. Queensland beschleunigte sich im Jahr 2025, nachdem Coles und Woolworths die Dark-Store-Abdeckung auf Brisbane und Gold Coast ausgeweitet und die Lebensmittellieferung auf unter 2 Stunden verkürzt hatten. Westaustralien und Südaustralien hinken hinterher, da längere Hauptstrecken die Versandzuschläge erhöhen und Lieferversprechen für den nächsten Tag einschränken.
Tasmanien und das Nordterritorium bleiben aufgrund geringer Bevölkerungsdichte und hoher eingehender Frachtkosten unterversorgt, obwohl lokale Betreiber Mikro-Fulfillment-Pilotprojekte zur Verbesserung des Serviceniveaus erproben. Das Australische Hauptstadtterritorium weist einen überdurchschnittlich hohen Pro-Kopf-Online-Ausgaben auf, bedingt durch Gehälter im öffentlichen Sektor und eine frühe Technologieakzeptanz. Exportorientierte Händler betreiben Lagerhäuser in der Nähe der Flughäfen Melbourne und Sydney, um grenzüberschreitende Sendungen durch Zollfreilager nach China zu beschleunigen. Die regulatorische Angleichung im Rahmen des Australisch-Chinesischen Freihandelsabkommens bietet Exporteuren in diesen Bundesstaaten weitere Anreize.
Die 5G-Abdeckung erreichte Mitte 2025 85 % der Australier, doch ländliche Gebiete liegen 12 bis 18 Monate hinter den Metropolregionen zurück, was die digitale Kluft bei der mobilen Checkout-Geschwindigkeit vergrößert. Die Click-and-Collect-Durchdringung ist in Vorortgürteln am höchsten, wo Parkplätze von Geschäften die Übergabe am Bordstein erleichtern. Stadtzentren bevorzugen die Heimlieferung aufgrund dichter Wohnbebauung und begrenzter Parkmöglichkeiten. Folglich erfordert die regionale Strategie ein hybrides Fulfillment, das Post, Abholung und Drittanbieter-Aggregatoren kombiniert, während die Metropolstrategie auf Automatisierung und schnelle Lieferung setzt, um den Marktanteil im australischen E-Commerce-Markt zu verteidigen.
Wettbewerbslandschaft
Marktkonzentration
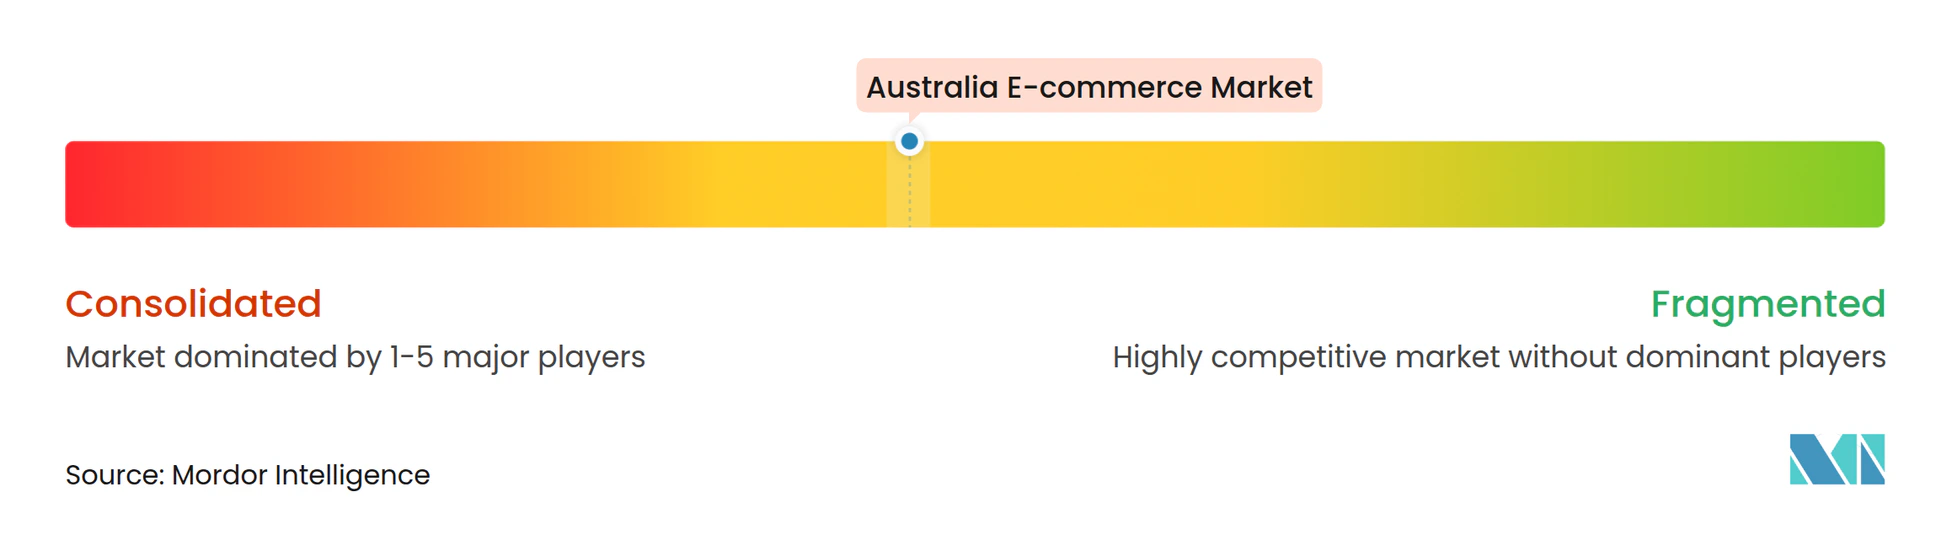
Der Wettbewerb ist moderat, wobei Amazon, Woolworths, Coles und eBay gemeinsam etwa die Hälfte des Bruttowarenwerts im Jahr 2025 kontrollieren, ohne dass eine einzelne Plattform jede Kategorie dominiert. Amazon erzielte im Jahr 2024 einen australischen Umsatz von 5,2 Milliarden USD und nutzte Prime sowie einen erweiterten Lagerstandort in Sydney und Melbourne, um Same-Day-Lieferung voranzutreiben. Woolworths betreibt 15 automatisierte Zentren, während die Ocado-Anlage von Coles die Geschwindigkeit im Lebensmittelbereich verbessert. Shein erzielte im Jahr 2024 einen Umsatz von 819 Millionen USD und zwang die etablierten Anbieter, Bestandsgeschwindigkeit und Preispunkte anzupassen. Temu trat 2024 in den Markt ein, überschritt innerhalb eines Jahres 1,7 Milliarden USD und führte Niedrigstpreise sowie gamifizierte Einkaufsmechaniken ein.
Die Verteidigung des Marktanteils konzentriert sich auf Liefergeschwindigkeit, Zahlungsflexibilität und margenstarke Retail-Media. CartAds von Woolworths, Coles 360 und Amazon Ads wandeln Erstanbieterdaten in Werbeeinnahmen mit über 70 % Marge um und federn steigende Fulfillment-Kosten ab. Die 3,5 Millionen australischen Nutzer von Afterpay vertiefen Konversionsvorteile, während die Lebensmittelpartnerschaften von Zip die BNPL-Abdeckung ausweiten. Kleinere Akteure wie Booktopia und Kogan sehen sich mit Rentabilitätsproblemen konfrontiert, was den Bedarf an Kapitalstärke und diversifizierten Margenhebeln unterstreicht. Sprachhandel, B2B-Beschaffungsportale und regionale Click-and-Collect-Netzwerke stellen unerschlossene Nischen dar, die die Wettbewerbspositionierung im australischen E-Commerce-Markt verschieben könnten.
Marktführer der australischen E-Commerce-Branche
-
eBay Australia Pty Ltd
-
Amazon Commercial Services Pty Limited
-
Kogan.com Ltd
-
Woolworths Group Ltd
-
Coles Group Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2025: The Iconic startete ein gestuftes Treueprogramm und leitete gleichzeitig rechtliche Schritte gegen Shein ein.
- September 2025: ALDI Australia schloss seinen nationalen DoorDash-Lebensmittellieferungsrollout ab und fügte 1.800 Artikelnummern mit Lieferfenstern unter 2 Stunden hinzu.
- Juni 2025: Woolworths Group schloss MyDeal und übernahm Kosten von 90 Millionen bis 100 Millionen AUD (60 Millionen bis 67 Millionen USD).
- August 2024: Booktopia Group wurde von digiDirect übernommen, nachdem das Unternehmen mit Schulden in Höhe von 60 Millionen AUD (40 Millionen USD) in eine freiwillige Insolvenzverwaltung eingetreten war.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den australischen E-Commerce-Markt als alle Business-to-Consumer- und Business-to-Business-Transaktionen, die online für physische Waren abgewickelt werden, die innerhalb Australiens geliefert werden, unabhängig von Gerät oder Zahlungsmittel. Mordor Intelligence quantifiziert den Wert in USD zum Zeitpunkt des Kaufabschlusses, abzüglich Retouren, und schließt grenzüberschreitende Käufe ein, die im Land ankommen.
Ausschluss aus dem Geltungsbereich: Wir schließen bewusst Online-Reisen, Fahrdienstvermittlung, Streaming-Abonnements und andere rein digitale Dienstleistungen aus.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Jetzt kaufen, später zahlen (BNPL)
- Sonstige Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unsere Analysten führten Interviews mit Marktplatzhändlern, Paketintegratoren, Zahlungsabwicklern und digital-first-Marken in New South Wales, Victoria und Queensland. Die Gespräche klärten durchschnittliche Bestellwerte, Verschiebungen bei der BNPL-Durchdringung und Engpässe in der Auftragsabwicklung und ermöglichten es uns, Wachstumstreiber zu verfeinern, die reine Statistiken häufig verdecken.
Sekundärforschung
Wir begannen mit der Erhebung makroökonomischer und kanalspezifischer Indikatoren aus öffentlich zugänglichen erstklassigen Quellen wie dem Australian Bureau of Statistics, der Einzelhandelszahlungsreihe der Reserve Bank, den eCommerce Industry Reports von Australia Post, OECD-Breitbanddaten sowie Branchenverbandsbriefings der National Retail Association und der Australian Retailers Association. Unternehmensberichte, Investorenpräsentationen und Pressemitteilungen wurden über D&B Hoovers und Dow Jones Factiva ausgewertet, was uns Einblicke in Plattform-GMV-Trends und Lagerausbauplanungen gab, die auf Nachfrageschwankungen hinweisen. Import-Export-Daten von Volza halfen bei der Quantifizierung grenzüberschreitender Warenströme, während Patentanzahlen von Questel Rückschlüsse auf Technologieadoptionskurven ermöglichten. Diese Quellen veranschaulichen unsere sekundäre Grundlage; zahlreiche weitere Quellen wurden ebenfalls für Kontext und Gegenprüfungen herangezogen.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell beginnt mit dem Einzelhandelsumsatz des ABS, wendet das verifizierte Online-Penetrationsverhältnis an und schichtet anschließend kategoriespezifische Aufwärtsfaktoren wie den Anteil des Smartphone-Shoppings, die grenzüberschreitende Neigung und die BNPL-Nutzung auf. Die Ergebnisse werden durch selektive Bottom-up-Prüfungen, Stichproben des GMV führender Plattformen, Logistikpaketmengen und Momentaufnahmen von Durchschnittsverkaufspreis mal Volumen bestätigt, bevor Volumen-Wert-Abstimmungen die Gesamtsumme anpassen. Zu den wichtigsten Variablen der Prognose zählen das verfügbare Haushaltseinkommen, die mobile Breitbandgeschwindigkeit, das Paket-zu-Bevölkerungs-Verhältnis und die Kapazität der Lagerautomatisierung. Eine multivariate Regression, die an einem Primärforschungskonsens kalibriert wurde, projiziert die Entwicklung für den Zeitraum 2026–2031. Datenlücken, beispielsweise nicht gemeldete Eigenmarkenvolumina, werden durch Benchmark-Proxys aus vergleichbaren Produktgruppen überbrückt.
Datenvalidierung und Aktualisierungszyklus
Jedes Entwurfsmodell durchläuft eine Varianzprüfung anhand historischer Reihen, Peer-Signale und früherer Ausgaben; Anomalien lösen eine erneute Kontaktaufnahme mit den Quellen aus. Ein Analyst der zweiten Ebene gibt das Modell erst frei, nachdem die Annahmen übereinstimmen. Mordor aktualisiert den Datensatz jährlich und gibt Zwischenaktualisierungen heraus, wenn politische, währungs- oder lieferkettenbezogene Ereignisse die Basisdaten wesentlich verändern.
Warum Mordors australische E-Commerce-Basislinie weithin als verlässlich gilt
Veröffentlichte Schätzungen weichen voneinander ab, weil Unternehmen den Markt unterschiedlich abgrenzen, Währungen zu verschiedenen Zeitpunkten umrechnen oder aus ungeprüften Plattformumfragen extrapolieren. Wir begegnen diesen Fallstricken von Anfang an.
Wesentliche Ursachen für Abweichungen liegen häufig darin, ob Dienstleistungen wie Online-Reisen einbezogen werden, im gewählten Zeitpunkt der AUD-zu-USD-Umrechnung, der Aktualität der Paketdaten und dem Rhythmus, in dem Modelle fortgeschrieben werden. Indem Mordor Intelligence ausschließlich den Kaufabschlusswert für physische Waren ausweist, die Eingaben alle zwölf Monate aktualisiert und die Wechselkurse zum Quartalsende validiert, liefert Mordor Intelligence einen Mittelwert, den Entscheidungsträger als verlässlich erachten.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungstreiber |
|---|---|---|
| 43,61 Milliarden USD (2025) | Mordor Intelligence | - |
| 57,11 Milliarden USD (2024) | Globales Beratungsunternehmen A | Schließt Reisebuchungen und digitale Medien ein; verwendet den kalendarischen Jahresdurchschnitts-Wechselkurs, was den Wert aufbläht |
| 30,51 Milliarden USD (2024) | Regionales Beratungsunternehmen B | Schließt B2B-Ströme und grenzüberschreitende Importe aus; stützt sich auf eine Händlerbefragungsstichprobe, die nicht national hochgerechnet wurde |
Kurz gesagt: Unsere disziplinierte Abgrenzung des Geltungsbereichs, die kombinierte Top-down- und Bottom-up-Methodik sowie der straffe Aktualisierungsrhythmus schaffen eine transparente, reproduzierbare Basislinie, die komfortabel zwischen konservativen und aggressiven Einschätzungen liegt und Kunden eine stabile Grundlage für die Wachstumsplanung bietet.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des australischen E-Commerce-Marktes?
Der Markt wird im Jahr 2026 auf 51,22 Milliarden USD geschätzt.
Wie schnell wächst der Online-Lebensmittelhandel in Australien?
Die Umsätze im Bereich Lebensmittel und Getränke werden bis 2031 voraussichtlich mit einer CAGR von 12,83 % wachsen, dank Dark-Store- und Same-Day-Delivery-Infrastruktur.
Welche Zahlungsmethode gewinnt den größten Anteil unter australischen Online-Käufern?
Jetzt kaufen, später zahlen wächst mit einer CAGR von 13,47 % und wird von Verbrauchern der Generation Z weit verbreitet akzeptiert.
Warum steigen die ländlichen Versandkosten für australische Online-Händler?
Australia Post erhob im Jahr 2025 Aufschläge von über 20 % auf Fernlieferungen, um die Kosten von Routen mit geringer Dichte zu decken.
Welche Unternehmen dominieren australische Retail-Media-Netzwerke?
CartAds von Woolworths, Coles 360 und Amazon Ads Australia sind die führenden Plattformen, die gesponserte Platzierungen an Marken verkaufen.
Wie konzentriert ist die Wettbewerbslandschaft?
Die fünf größten Unternehmen halten zusammen rund die Hälfte des Bruttowarenwerts, was eine moderate Konzentration widerspiegelt.