
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
- Zypern
China E-Commerce-Markt Analyse von Mordor Intelligence
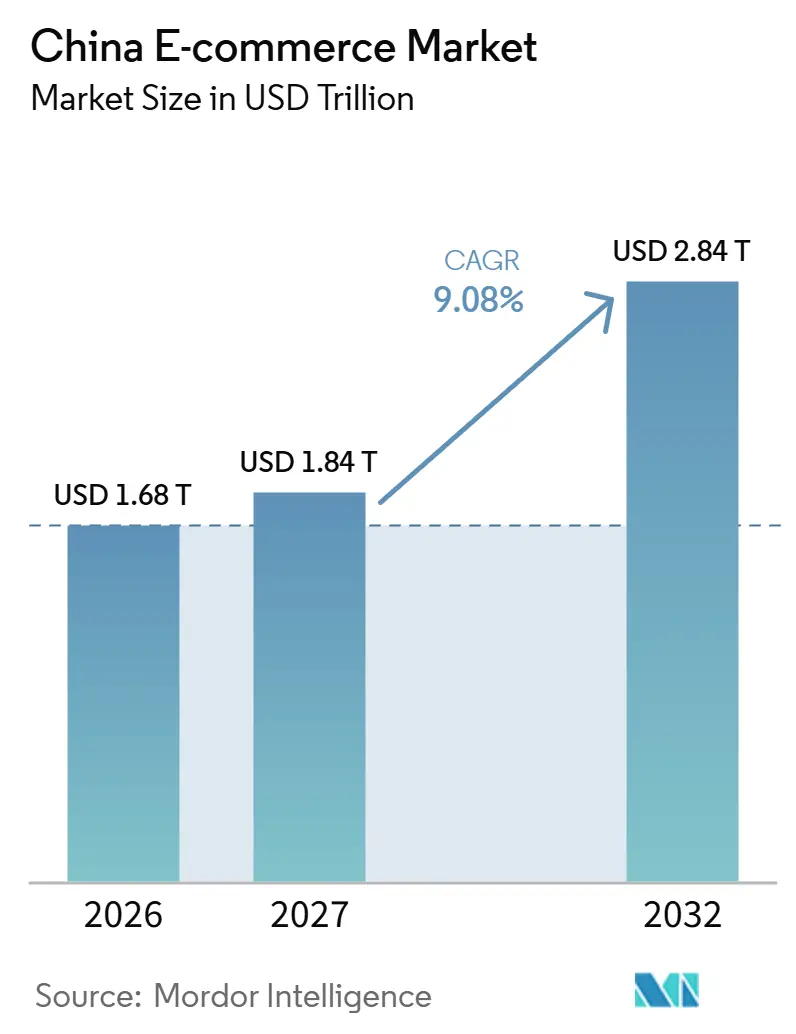
Die Marktgröße des China E-Commerce-Markts wird im Jahr 2026 auf 1,68 Billionen USD geschätzt und soll im Jahr 2027 1,84 Billionen USD betragen und bis 2032 auf 2,84 Billionen USD anwachsen, mit einer CAGR von 9,08 % von 2027 bis 2032.
Chinas Wachstumschance beruht auf einer vertieften Kaufaktivität innerhalb eines etablierten Online-Publikums, insbesondere bei frischen Lebensmitteln, die über Soforthandelsformate bedient werden. Händlertools und integrierte mobile Arbeitsabläufe können die Beteiligung ausweiten und einen größeren Teil jedes Einkaufsvorgangs unterstützen. Der Wettbewerb verknüpft daher die Produktentdeckung mit der Auftragsabwicklung, da physische Einzelhandelsnetzwerke einen weiteren Weg zu einem differenzierten Kundenservice bieten. Datenschutzpflichten und Händlerschutzmaßnahmen schränken die Monetarisierungsmöglichkeiten ein, wodurch klare Bedingungen und eine zuverlässige Ausführung für den kommerziellen Wert dieser erweiterten Reichweite zentral werden.
Wichtigste Erkenntnisse des Berichts
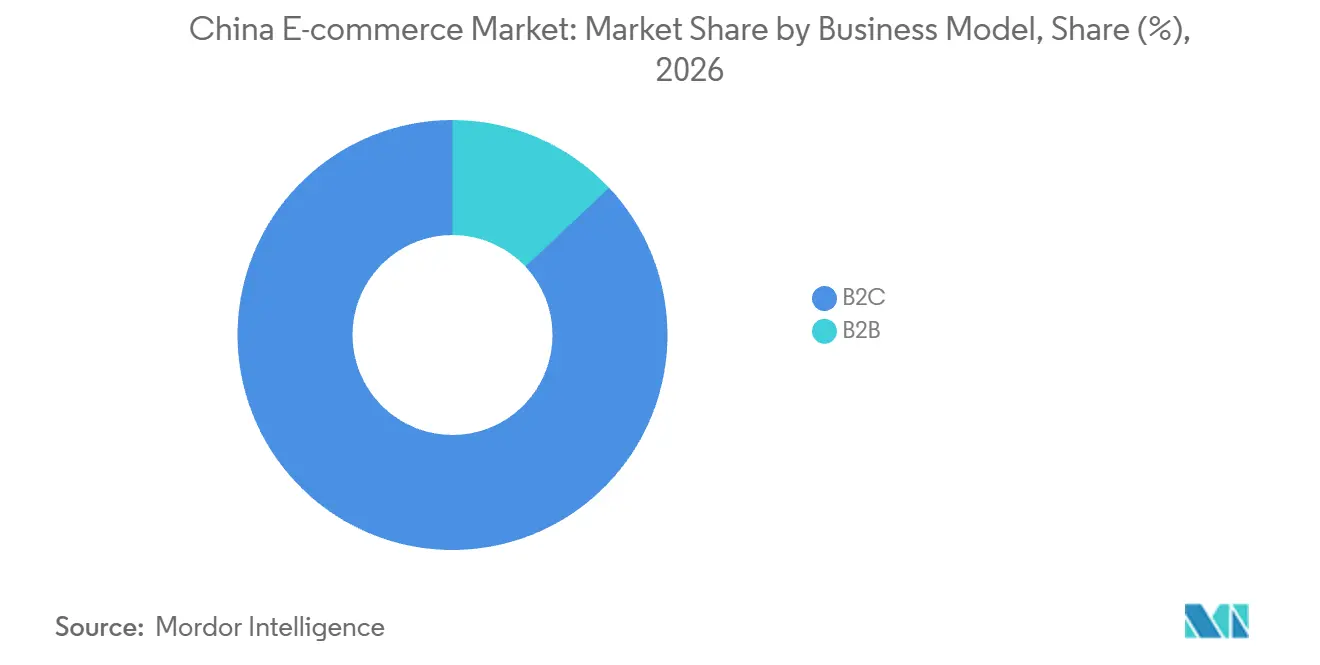
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Marktanteil von 87,01 % am China E-Commerce-Markt, während B2B mit einer CAGR von 11,02 % von 2027 bis 2032 am schnellsten wachsen soll.
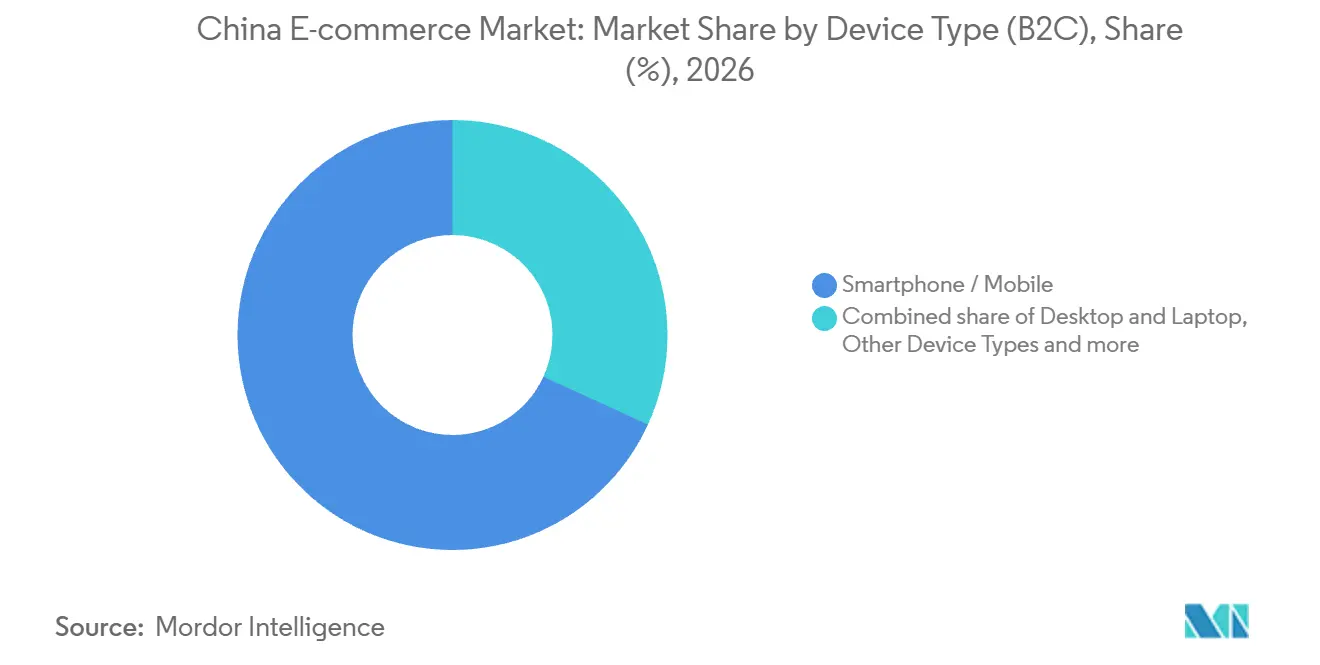
- Bei den Gerätetypen führte Smartphone/Mobilgerät mit einem Anteil von 68,16 % im Jahr 2026 und soll von 2027 bis 2032 mit einer CAGR von 9,76 % am schnellsten wachsen.
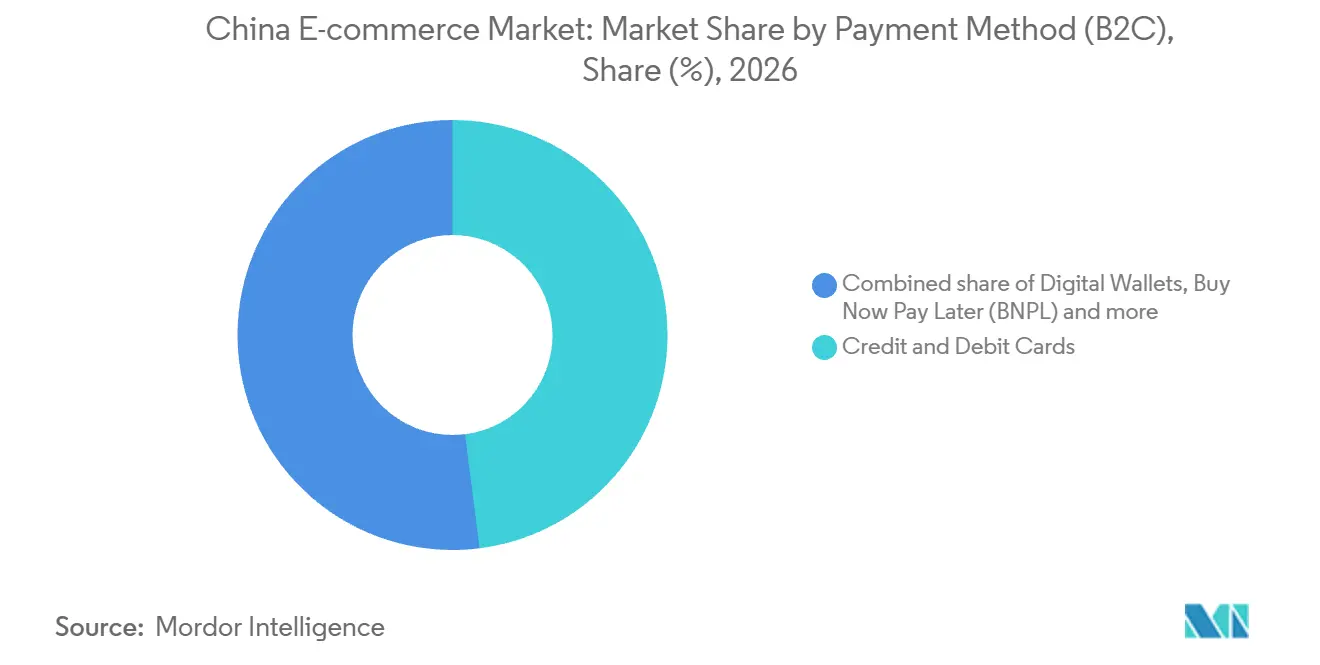
- Bei den Zahlungsmethoden führten Kredit- und Debitkarten mit einem Anteil von 47,99 % im Jahr 2026, während digitale Geldbörsen mit einer CAGR von 12,2 % von 2027 bis 2032 am schnellsten wachsen sollen.
- Innerhalb der Produktkategorien entfiel auf Unterhaltungselektronik ein Anteil von 21,58 % an der Marktgröße des China E-Commerce-Markts im Jahr 2026, und Lebensmittel und Getränke sollen mit einer CAGR von 11,45 % von 2027 bis 2032 am schnellsten wachsen.
- Geografisch führte Ostchina im Jahr 2025, gestützt durch eine etablierte Online-Nachfrage in Jiangsu, Zhejiang und Shanghai.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiber-Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Ausweitung des Live-Stream-Handels in Städten niedrigerer Kategorien | +3.2% | Landesweite kreisbasierte Industriegürtel | Mittelfristig (2–4 Jahre) |
| Same-Day-Logistik erschließt FMCG und frische Lebensmittel online | +3.5% | Städte in ganz China | Kurzfristig (≤ 2 Jahre) |
| Aktivierung privater WeChat-Mini-Programme für KMU | +2.2% | Landesweit | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Zollbefreiung stärkt importierte Kosmetik | +1.5% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte personalisierte Größenlösungen zur Reduzierung von Retouren | +0.7% | Landesweit | Mittelfristig (2–4 Jahre) |
| Mit erneuerbaren Energien betriebene Rechenzentren zur Steigerung der ESG-Attraktivität | +0.3% | Guangdong, Jiangsu, Sichuan | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des Livestream-Commerce in Städten niedrigerer Kategorien
Händler in Städten niedrigerer Kategorien können das Echtzeit-Präsentationsformat des Livestream-Commerce nutzen, um Produkte während des Verkaufsgesprächs verständlich zu machen. Bei Waren, deren Attraktivität von Passform, Aussehen oder demonstrierter Verwendung abhängt, kann dieses Format eine Kaufentscheidungsfrage beantworten, bevor eine Bestellung aufgegeben wird. Ein Verkäufer mit einem schmalen Sortiment kann die Sitzung auf eine kleine Anzahl von Produktentscheidungen konzentrieren und der Präsentationsqualität eine direkte kommerzielle Rolle geben. Die daraus resultierende Chance hängt davon ab, Interesse mit Bestellung und Auftragsabwicklung zu verknüpfen, da allein die Reichweite beim Publikum keinen abgeschlossenen Verkauf erzeugt. Das Plattformwachstum aus diesem Kanal beruht daher darauf, Händlern zu helfen, ein geografisch verteiltes Zuschauerpublikum in Transaktionen umzuwandeln, die tatsächlich bedient werden können.
Same-Day-Logistik erschließt FMCG und frische Lebensmittel online
Für Frischkostverkäufer bestimmt die Liefergeschwindigkeit, welche unmittelbaren Konsumgelegenheiten ein Online-Kanal realistischerweise bedienen kann. Meituan startete Flash Purchase am 15. April 2025 in ganz China mit einer gemeldeten durchschnittlichen Lieferzeit von 30 Minuten nach der Bestellung.[1] Gemüse und Obst gehörten zu den angebotenen Kategorien und verbanden schnelle Auftragsabwicklung direkt mit verderblichen Haushaltseinkäufen. Separat davon expandierte Meituans Xiaoxiang Supermarket im zweiten Quartal 2026 auf 68 Betriebsstädte und erweiterte damit die geografische Reichweite seines Lebensmitteleinzelhandelsgeschäfts. Diese Entwicklungen machen die Serviceabdeckung in der Nachbarschaft zu einer bedeutsamen Grenze der adressierbaren Nachfrage, da das kommerzielle Versprechen davon abhängt, den Standort eines Käufers innerhalb eines nützlichen Einkaufsintervalls zu erreichen.
Aktivierung privater WeChat-Mini-Programme für KMU
Kleine Händler erhalten einen praktischeren Einstieg in den Online-Verkauf, wenn Store-Building-Tools mit einer etablierten Commerce-Umgebung verbunden werden. In der ersten Hälfte des Jahres 2025 bediente Weimobs WIME-Tool zum Aufbau von Shops auf Basis künstlicher Intelligenz (KI) kleine und Kleinstbetreiber im E-Commerce und trat dem WeChat Mini Store Service Market bei. Eine separate Weimob-Integration verknüpfte WeChat Mini Shop mit Mini-Programmen. Unter den Händlern, die diese Funktion aktivierten, betrug das durchschnittliche monatliche Wachstum der monatlichen Bestellungen 27 % in der ersten Hälfte des Jahres 2025. Die monatliche Mitgliedschaft in dieser Kohorte wuchs im gleichen Zeitraum um durchschnittlich 26 % auf monatlicher Basis. Der kommerzielle Mechanismus ist eine zusätzliche Händlerkapazität zum Betrieb vernetzter Storefronts, die die Transaktionsmöglichkeit durch die in der Commerce-Umgebung von WeChat verfügbaren Tools erweitert.
Zollbefreiung im grenzüberschreitenden Handel steigert Nachfrage nach importierten Kosmetika
Importierte Kosmetika erhalten einen preisbasierten Zugang zu chinesischen Verbrauchern, wenn Transaktionen für eine bevorzugte Besteuerung im grenzüberschreitenden Einzelhandelsimport qualifizieren. Im Rahmen der ab dem 1. Januar 2019 geltenden Regelung erhalten qualifizierende Importe innerhalb vorgeschriebener Grenzen einen Zollsatz von 0 %, während Mehrwertsteuer und Verbrauchsteuer zu 70 % der gesetzlichen Beträge erhoben werden. Die ab dem 1. März 2022 gültige angepasste Liste umfasst Lippenstifte, Augen-Make-up, Nagelkosmetika, Puder und Hautpflegeprodukte. Ausschlüsse für verbotene Importe und Bedingungen für Wildtierdokumentationen schränken die Förderfähigkeit für bestimmte Waren ein. Ein qualifizierender Einzelartikel, der über dem Transaktionslimit, aber unter der Jahreskappungsgrenze liegt, wird vollständig besteuert, während das Überschreiten dieser Grenze das allgemeine Handelsmanagement auslöst. Diese Bedingungen machen die Zollklassifizierung und das Transaktionsdesign zentral dafür, ob ein importiertes Schönheitssortiment seinen Preisvorteil aufrechterhalten kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Datenschutz- und Kartellvorschriften schränken Monetarisierung ein | -1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Schwache Durchsetzung des geistigen Eigentums schreckt Luxusmarken ab | -0.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Sättigung der mobilen Internetnutzer in Städten der ersten Kategorie | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende CO₂-Zölle erhöhen Versandkosten | -0.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Datenschutz- und Kartellvorschriften schränken Monetarisierung ein
Die Plattformmonetarisierung stößt dort an Grenzen, wo Einnahmen von individualisiertem Marketing oder den Gebühren abhängen, die teilnehmenden Händlern berechnet werden. Artikel 24 des chinesischen Gesetzes zum Schutz personenbezogener Daten, das am 1. November 2021 in Kraft trat, verpflichtet Verarbeiter personenbezogener Daten, die automatisiertes kommerzielles Marketing einsetzen, eine nicht personalisierte Option oder eine bequeme Ablehnungsmöglichkeit anzubieten. Die unverbindlichen Leitlinien der Staatlichen Verwaltung für Marktregulierung vom Februar 2026 kennzeichnen Gebühren dominanter Plattformen, die weit über vergleichbaren Diensten unter ähnlichen Bedingungen liegen, oder überdurchschnittliche Erhöhungen bei allgemein stabilen Kosten als Kartellrisiken. Kommerzielle Reichweite kann daher nicht automatisch als Erlaubnis behandelt werden, jede Nachricht zu personalisieren oder jede Händlergebühr zu erhöhen. Im Geschäftsjahr 2026 griffen mehr als 41 Millionen Nutzer auf das Datenschutzmodul von Taobao zu, das Einwilligungsänderungen für Berechtigungen, Werbung und Empfehlungen ermöglicht. Compliance wird zu einem wiederkehrenden Designaufwand für Werbung und Händlergebühren, selbst nachdem nutzbare Einwilligungskontrollen installiert sind.
Schwache Durchsetzung des geistigen Eigentums schreckt Luxusmarken ab
Authentizitätsrisiken können Online-Luxuskäufe kostspielig in der Abwicklung machen, selbst wenn der größte Teil eines Produkts echt erscheint. Ein Douyin-Käufer erwarb eine nahezu neue gebrauchte Louis-Vuitton-Schultertasche, nachdem der Verkäufer sie als echt bezeichnet hatte, doch eine Untersuchung identifizierte nicht-echte Reißverschlussverarbeitung. Die übrigen Teile wurden als mit echter Verarbeitung beschrieben, was den Mangel zu einem Authentizitätsfehler auf Komponentenebene macht. Mit Verweis auf die Zeit seit der Lieferung verweigerte der Verkäufer eine vollständige Rückerstattung, und die Parteien einigten sich später auf einen vermittelten Vergleich, nachdem ein Gericht in Jiangsu Betrug festgestellt hatte. Die Überprüfung auf Komponentenebene und die Bearbeitung von Streitigkeiten nach dem Verkauf können daher Gebrauchtluxustransaktionen teurer in der Abwicklung machen, selbst wenn der Rechtsweg letztendlich erfolgreich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbrauchermaßstab trifft auf UnternehmensexpansionB2C war das größte Segment nach Geschäftsmodell im Jahr 2026 mit einem Marktanteil von 87,01 %. Die Nutzerbasis für Online-Shopping im chinesischen Festland sank von 974,4 Millionen im Dezember 2024 auf 936,9 Millionen im Dezember 2025. Ein großes Verbraucherpublikum kann den B2C-Maßstab auch dann unterstützen, wenn die Zahl der Online-Käufer sinkt, was Publikumsgröße und Transaktionsaktivität zu unterschiedlichen kommerziellen Überlegungen macht. Differenzierung hängt daher davon ab, ein erhebliches Publikum in anhaltende Kaufaktivität umzuwandeln – eine anspruchsvollere Aufgabe als das bloße Erreichen von Verbrauchern, die bereits online einkaufen.
B2B ist das am schnellsten wachsende Geschäftsmodellsegment mit einer prognostizierten CAGR von 11,02 % von 2027 bis 2032. Der Bruttoumsatzwert (GMV) von JINGDONG Industrials aus wichtigen Unternehmenskunden stieg im Jahr 2025 um 26,5 %. Die Anzahl der bedienten solchen Kunden stieg von etwa 10.600 im Jahr 2024 auf etwa 13.300 im Jahr 2025. Das Unternehmen führte den GMV-Anstieg hauptsächlich auf die Erweiterung seiner bedienten wichtigen Unternehmenskundenbasis zurück und verknüpfte Transaktionswachstum mit Kontoabdeckung. Unternehmensabdeckung wird zu einem kommerziellen Vorteil, da jede zusätzliche Geschäftsbeziehung Beschaffungsaktivitäten hinzufügen kann, was Industrieplattformen einen spezifischen Weg zur Erweiterung ihrer Transaktionsbasis gibt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Gerätetyp (B2C):
Mobile Apps erweitern den EinkaufsablaufSmartphone/Mobilgerät war das größte und am schnellsten wachsende Gerätesegment mit einem Anteil von 68,16 % im Jahr 2026 und einer prognostizierten CAGR von 9,76 % von 2027 bis 2032. JD.com berichtete, dass über 90 % der im Jahr 2025 abgewickelten Bestellungen über seine mobilen Apps aufgegeben wurden. Bei diesem Nutzungsgrad trägt die mobile Oberfläche die kommerzielle Verantwortung, die mit einem Hauptbestellkanal verbunden ist. Einzelhändler, die einen ähnlichen Bestellmix bedienen, haben einen klaren Grund, mobilen Checkout und Servicekontinuität zu priorisieren, da Verbesserungen die Oberfläche erreichen, über die die meisten Käufe getätigt werden.
Die mobile Entwicklung erweitert auch die Bandbreite der Transaktionsaufgaben, die eine einzelne App für einen Käufer unterstützen kann. Am 11. Mai 2026 startete Alibaba einen Qwen-gestützten Einkaufsassistenten in der Taobao-App, der es Nutzern in China ermöglicht, durch Konversation zu stöbern, zu vergleichen, zu bestellen und Lieferungen zu verwalten. Die Zusammenführung dieser Aufgaben gibt einem Betreiber eine Möglichkeit, Produktentdeckung mit dem Kundenservice nach der Bestellung in derselben Oberfläche zu verbinden. Die Kaufoberfläche wird dadurch auch zu einer Serviceoberfläche, was App-Betreibern ein breiteres Differenzierungsfeld als die Produktentdeckung allein bietet.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Zahlungsmethode (B2C):
Karten sichern den Zugang, während die Nutzung digitaler Geldbörsen zunimmtKredit- und Debitkarten repräsentierten im Jahr 2026 einen Marktanteil von 47,99 % am China E-Commerce-Markt und waren damit das größte Zahlungssegment. China hatte Ende 2025 10,22 Milliarden Bankkarten im Umlauf, bestehend aus 9,52 Milliarden Debitkarten und 696 Millionen Kredit- und kombinierten Kredit-Debit-Karten. Diese installierte Basis gibt dem kartenbasierten Commerce einen erheblichen Pool bestehender Zahlungsinstrumente, sodass die Expansion auf bereits eröffnete Konten zurückgreifen kann. Die Verkaufschance besteht darin, diese installierte Kapazität an der Kasse einzusetzen, wo ein verfügbares Instrument einen abgeschlossenen Online-Kauf unterstützen kann.
Digitale Geldbörsen sind das am schnellsten wachsende Zahlungssegment mit einer prognostizierten CAGR von 12,2 % von 2027 bis 2032. Geldbörsen spielten im Jahr 2025 eine erhebliche Rolle beim Transaktionswert im chinesischen E-Commerce. Tencent meldete ein Wachstum der Anzahl kommerzieller Zahlungstransaktionen im zweiten Quartal 2026 im Jahresvergleich zum zweiten Quartal 2025. Weixin Pay ist Tencents verbraucherorientiertes mobiles Zahlungstool, während die Transaktionsanzahl seine breitere kommerzielle Zahlungsaktivität abdeckt. Der kommerzielle Wachstumspfad ist eine tiefere Zahlungsbeteiligung im Commerce, was Händlern einen Grund gibt, die Akzeptanz von Geldbörsen als Teil des Verkaufs über Produktkategorien hinweg zu behandeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktkategorie (B2C):
Elektronikmaßstab und LebensmittelexpansionUnterhaltungselektronik entfiel im Jahr 2026 auf einen Anteil von 21,58 % an der Marktgröße des China E-Commerce-Markts und war damit das größte Produktsegment. Die Online-Verkäufe von Haushaltsgeräten und audiovisuellen Geräten stiegen im Jahr 2025 in China um 4,8 % im Jahresvergleich. Die Online-Verkäufe von Kommunikationsgeräten stiegen im gleichen Zeitraum um 10,2 % im Jahresvergleich und lieferten ein weiteres Wachstumssignal innerhalb verwandter Elektroniksegmente. Diese unterschiedlichen Produktentwicklungen machen Elektronik zu einer sortimentsspezifischen Chance, wobei Kommunikationsgeräte ein stärkeres jüngeres Online-Verkaufssignal liefern als Heim- und audiovisuelle Geräte.
Lebensmittel und Getränke sind das am schnellsten wachsende Produktsegment mit einer prognostizierten CAGR von 11,45 % von 2027 bis 2032. Chinas Online-Einzelhandelsumsätze von Waren der Lebensmittelkategorie stiegen von Januar bis September 2026 um 15,8 % im Jahresvergleich. Dingdong identifizierte im vierten Quartal 2025 mehr monatlich transagierende Nutzer und eine höhere Bestellfrequenz sowie neue Frontline-Fulfillment-Stationen, die die Dichte und Marktdurchdringung in Ostchina verbesserten. Diese Mechanismen verbinden Kundenaktivität mit der physischen Reichweite der Lebensmittelabwicklung und machen die lokale Serviceintensität zu einem Teil der Wachstumschance. Der kommerzielle Vorteil ergibt sich aus der Unterstützung von mehr nutzbaren Kaufgelegenheiten innerhalb eines Servicegebiets und der Verbindung von Nachfrage mit einem Betriebsnetzwerk, das sie erfüllen kann.
Geografische Analyse
Ostchina E-Commerce-Markt
Ostchina führte den China E-Commerce-Markt im Jahr 2025 mit erheblicher Online-Aktivität in seinen wichtigsten Nachfragezentren an. Jiangsu verzeichnete im Jahr 2025 Online-Einzelhandelsumsätze von 1,37 Billionen CNY (191,2 Milliarden USD), ein Anstieg von 7,9 %. Zhejiangs Online-Einzelhandelsumsätze für physische Waren beliefen sich in diesem Jahr auf 1,75 Billionen CNY (242,8 Milliarden USD), ein Anstieg von 2,1 %. Shanghais Online-Shopping-Transaktionswert, der Waren und Dienstleistungen umfasst, erreichte im Jahr 2025 2,21 Billionen CNY (307,5 Milliarden USD), ein Anstieg von 21,3 %. Einzelhändler können regionale Größe über mehrere erhebliche Nachfragezentren aufbauen, was die kommerzielle Attraktivität Ostchinas breiter macht als die Abhängigkeit von einer einzelnen Stadt.
Regionale Spezialisierung teilt die Chance zwischen Dienstleistungen für konzentrierte Händlerversorgung und Dienstleistungen für grenzüberschreitende Transaktionen auf, selbst innerhalb einer etablierten inländischen Konsumbasis. Jiangsu hatte im Jahr 2025 123 E-Commerce-Spezialindustriegürtel und 42 E-Commerce-Cluster auf Kreisebene, die ein geografisch verteiltes Händlerökosystem für Anbieter bieten, die Industrieclusterkunden suchen.[2] Zhejiangs grenzüberschreitende E-Commerce-Exporte wuchsen im Jahr 2025 um 24,9 %, während Ningbos grenzüberschreitende E-Commerce-Bonded-Online-Shopping-Importe in diesem Jahr landesweit den zweiten Platz belegten. Den gleichen Dienst an diesen Standorten anzubieten würde übersehen, ob der Kunde industrielle Versorgung organisiert, eine Exporttransaktion abschließt oder Bonded-Importe verteilt.
Die Unterscheidung auf Stadtebene betrifft etablierte Einzelhandelsunternehmen und ihren Beitrag zum lokalen Konsum und fügt dem grenzüberschreitenden Bereich eine inländische Kanalentwicklungsmöglichkeit hinzu. Hangzhous Einheiten oberhalb der Designationsgröße verzeichneten im Jahr 2025 ein Wachstum von 15,6 % beim Einzelhandelsumsatz über öffentliche Netzwerke. In Suzhou verzeichneten Groß- und Einzelhandelseinheiten oberhalb der Designationsgröße im Jahr 2025 ein Wachstum von 5,4 % über öffentliche Netzwerke und trugen 0,8 Prozentpunkte zum gesamten Einzelhandelsumsatzwachstum bei. Dieser Beitrag verleiht dem lokalen Online-Commerce eine Relevanz, die über den Umsatz einzelner Online-Verkäufer hinausgeht. Einzelhändler oberhalb der Designationsgröße bieten daher eine definierte Kundengruppe für laufende Commerce-Dienstleistungen, wobei Suzhous Beitrag die Online-Verkaufsabwicklung mit dem aggregierten Einzelhandelswachstum verbindet.
Regulatorischer Rahmen und Ausblick
Die Tabelle vergleicht ausgewählte Rechtsordnungen aus der Perspektive eines Online-Handelsplattformbetreibers und unterscheidet nationale Pflichten von Shanghais lokalen Händlerschutzmaßnahmen. Nationale Plattformregelungsmaßnahmen, die am 18. Dezember 2025 erlassen wurden, traten am 1. Februar 2026 in Kraft und regeln die Formulierung, Änderung und Umsetzung von Plattformregeln.[3] Die meisten Änderungen erfordern mindestens 7 Tage öffentliche Bekanntmachung, während Regeln, die sehr große Nutzerzahlen, umfangreiche Überarbeitungen oder wichtige Interessen betreffen, mindestens 15 Tage erfordern. Diese Verfahren machen Regeländerungen zu einer betrieblichen Verpflichtung, die in kommerzielle Einführungspläne passen muss.
Regulatorische Tabelle
| Entscheidungsfaktor | China | Shanghai |
|---|---|---|
| Primäre Behörde | Staatliche Verwaltung für Marktregulierung und Cyberspace-Verwaltung Chinas | Shanghaier Stadtbehörde für Marktregulierung |
| Wichtigste Instrumente oder Ausrichtung | Plattformregelungsmaßnahmen in Kraft ab Februar 2026; Entwurf zur Änderung des E-Commerce-Gesetzes vom Juli 2026 | Händlerregelungsleitlinien vom Juni 2025; nationale Plattformregelungsmaßnahmen und vorgeschlagene Änderung |
| Kommerzielle Auswirkung | Öffentliche Konsultation und Vorabveröffentlichung von Plattformregeländerungen | Mindestens 7 Tage Händlerregelungsbekanntmachung und Schutz vor erzwungener Werbebeteiligung gemäß lokaler Leitlinien |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Ausrichtung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Chinas Bewertung Mittel spiegelt klare Veröffentlichungspflichten wider, die Verfahrenskosten hinzufügen und die Geschwindigkeit von Plattformregeländerungen begrenzen. Shanghais Bewertung Mittel spiegelt ebenfalls lokale Händlerschutzmaßnahmen wider, wobei seine Regulierungsbehörde im Jahr 2025 9 wichtige Plattformen überwachte und 48 Plattformen sowie Livestreaming-Serviceagenturen anleitete. Der Konsultationsentwurf vom Juli 2026 schlug umfassendere Plattformpflichten und Durchsetzungsinstrumente vor, mit einer Rückmeldefrist bis zum 4. August 2026. Diese Vorschläge unterstützen eine Verschärfende Ausrichtung für beide Spalten, da sie Verpflichtungen für Plattformbetreiber in Shanghai sowie anderswo in China hinzufügen würden.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Warenhändler, Marktplatzbetreiber und Fulfillment-Anbieter am gleichen Online-Kauf verdienen. Bis Ende 2025 hatte JD Fashions On-Demand-Einzelhandelsservice über 1.000 Händler eingebunden, darunter Einzelhändler sowie Bekleidungs- und Sportmarken. Alibaba erzielte im Geschäftsjahr 2025 den Großteil seiner China-Commerce-Einzelhandelsumsätze aus Kundenmanagementdiensten und berechnete hauptsächlich nach Klicks, Impressionen, Zeit und Umsatz. Die Unterscheidung ist wichtig, weil die Ausweitung des Warenumsatzes unterschiedliche Verdienstmöglichkeiten für den Verkäufer, die Plattform, die die Transaktion vermittelt, und den Dienstleister, der die Waren bewegt, schafft.
Wertschöpfungskettenanalyse-Tabelle
| Primäre Aktivität | Wichtigste Teilnehmer | Wertschöpfung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Warenversorgung und -verkauf | Händler wie Topsports, ANTA, Li-Ning | Warenverkäufe | Verbindung eines Sortiments mit Online-Nachfrage | Verkaufskanäle diversifizieren und Sortimente auf jeden Kanal abstimmen |
| Entdeckung und Transaktionen | Marktplatzbetreiber wie Alibaba Group Holding Ltd., JD.com Inc. | Händlermarketing- und Transaktionsgebühren | Umwandlung von Kundenaufmerksamkeit in abgeschlossene Käufe | Händlerdienstleistungen mit messbaren Kundenaktionen abstimmen |
| Lagerung und Auftragsabwicklung | Logistiknetzwerkanbieter wie Cainiao, JD Logistics | Logistik- und Lieferkettendienstleistungserlöse | Abstimmung von Lager- und Kommissionierkapazität auf Werbeaktionsspitzen | Geeignete Automatisierung mit Partnernetzwerkkapazität kombinieren |
| Quelle: Mordor Intelligence | ||||
Die Resilienz der Auftragsabwicklung hängt davon ab, physische Kapazität mit der vorgelagert generierten Transaktionsaktivität abzustimmen. Bis zum 31. Dezember 2025 betrieb JD Logistics über 20 automatisierte LangzuTech-Lagerhäuser in nahezu 20 chinesischen Städten, die Hochdichtlagerung und Kommissionierung aus Millionen von Lagereinheiten unterstützen. Cainiao bedient Alibaba-Unternehmen, einschließlich Tmall Supermarket, und Dritte durch seine Logistik- und Lieferkettendienstleistungen in China. Gemeinsame Logistikfähigkeiten schaffen daher eine Öffnung für Spezialanbieter, um über eine einzelne Storefront hinaus zu verdienen, während Automatisierung die Wahl der Betriebsknoten folgenreicher macht.
Wettbewerbslandschaft
Marktkonzentration
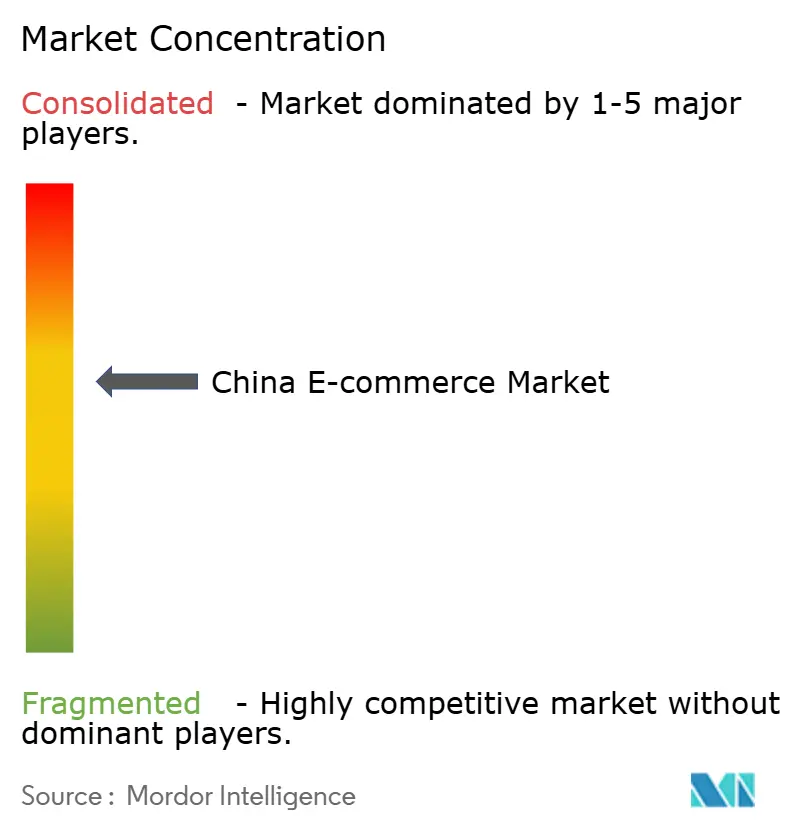
Der Wettbewerb konzentriert sich auf mehrere große Plattformgruppen, wobei differenzierte Einzelhändler neben ihnen eigenständige Positionen behaupten. JD.com Inc. bietet auf China ausgerichtete Einzelhandels-, Marktplatz- und Marketingdienstleistungen an, während PDD Holdings Inc. Pinduoduo in China separat von Temu betreibt. Suning.com Co. Ltd. bedient Kreis- und Gemeindemarkte über Retail Cloud, während Alibaba Group Holding Ltd. Taobao und Tmall betreibt. Vipshop Holdings Ltd., ein Online-Markenrabatt-Einzelhändler, verzeichnete im Jahr 2025 unternehmensweit 732,4 Millionen Bestellungen über seine App, Website und WeChat-Mini-Programm. Spezialisierung kann daher erhebliche Transaktionsaktivität neben breiten Plattformen unterstützen und Markenrabatt-Einzelhändlern einen kommerziellen Weg bieten, der sich vom Wettbewerb in jeder Einzelhandelskategorie unterscheidet.
Investitionen in den stationären Einzelhandel geben Online-Betreibern eine weitere Möglichkeit, ihre kundenorientierten Fähigkeiten und die geografische Reichweite ihrer Elektronik- und Haushaltsgerätegeschäfte zu differenzieren. JD.com eröffnete Fujians erstes JD MALL in Xiamen und startete JD Appliance City Flagship Stores in 15 Städten im vierten Quartal 2025. Suning.com schloss 238 ineffiziente Filialen und eröffnete oder renovierte 79 Suning Max- und Suning Pro-Erlebnisfilialen im Jahr 2025. Expansion und selektive Umstrukturierung bieten daher unterschiedliche Wege zu einem stärkeren Einzelhandelsstandort, wobei der kommerzielle Test darin besteht, ob jeder Standort genug nützlichen Kundenservice hinzufügt, um die dafür eingesetzten Betriebsressourcen zu rechtfertigen.
Ein weiterer Wettbewerbsweg verbindet Content-Entdeckung mit Transaktionsabwicklung und fügt Partnerschnittstellen zu den Fähigkeiten hinzu, die ein Commerce-Betreiber verwalten muss. Im Mai 2025 teilte Alibaba mit, dass Taobao und Tmall ihre Partnerschaft mit Xiaohongshu vertieft hätten und direkte Links von Inhalten zu Storefronts ermöglichten. Diese Vereinbarung ermöglicht es einem Content-Partner, an der Entdeckung teilzunehmen, während etablierte Storefronts die Transaktionsschnittstelle bereitstellen und einen Weg für spezialisierte Partner schaffen. Klare Regeln für diese Schnittstellen können auch eine zuverlässigere Händlerproposition unterstützen und transparenter Plattformverwaltung eine wettbewerbliche Rolle geben. Spezialisten können an der Empfehlungsschnittstelle konkurrieren, während der Plattformbetreiber die breitere Koordinationslast trägt, externe Aufmerksamkeit in einen zuverlässigen Kauf umzuwandeln.
Marktführer der China E-Commerce-Branche
-
JD.com Inc.
-
PDD Holdings Inc.
-
Suning.com Co. Ltd.
-
Alibaba Group Holding Ltd.
-
Vipshop Holdings Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
China E-Commerce-Markt Unternehmen in diesem Bericht
- Alibaba Group Holding Ltd.
- JD.com Inc.
- PDD Holdings Inc.
- Vipshop Holdings Ltd.
- Suning.com Co. Ltd.
- Meituan (Beijing) Technology Co., Ltd.
- Xingyin Information Technology (Shanghai) Co., Ltd.
- Dangdang Inc.
- Mogu Inc.
- NetEase (Hangzhou) Network Co., Ltd.
- SHEIN (Roadget Business Pte. Ltd.)
- Kaola E-commerce (China) Co., Ltd.
- Hangzhou Weidian Technology Co., Ltd.
- Shanghai Shizhuang Information Technology Co., Ltd.
- Beijing DHgate Information Technology Co., Ltd.
- 1688.com (Alibaba (China) Co., Ltd.)
- Beijing Xiaomi Electronic Products Co., Ltd.
- Beijing Douyin Information Service Co., Ltd.
- Beijing Kuaishou Technology Co., Ltd.
- Taobao Instant Commerce (Shanghai Rajax Information Technology Co., Ltd.)
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, kleineren Händlern den Einstieg in den Online-Verkauf zu erleichtern, den täglichen Betrieb zu verbessern und auf gemeinsame kommerzielle Ressourcen zuzugreifen. Chinas Aktionsplan vom Juli 2026 identifiziert fragmentierte Lieferketten, hohe Logistikkosten und schwache Marketingkapazität bei Einzelunternehmen. Diese praktischen Hindernisse begünstigen Dienstleistungen, die an eine bestimmte Betriebsaufgabe gebunden sind, und geben Anbietern eine klarere kommerzielle Proposition als ein breites Technologiepaket, das mehrere Fähigkeiten zur Einführung erfordert.
Marktchancen-Tabelle
| Chance | Warum jetzt | Käufer / Leadsegment | Empfohlene Vorgehensweise | Haupthürde | Wahrscheinliche Nutznießer |
|---|---|---|---|---|---|
| Geführter Einstieg in den Plattformverkauf | Aktionsplan Juli 2026 zielt auf Schulungen, Tools und niedrigere Transformationskosten bis Ende 2027 ab | Einzelunternehmen als Plattformhändler | Storefront-Onboarding mit praktischer Betriebsschulung bündeln | Transformationskosten und begrenzte Betriebskapazität | Teilnehmende Plattformen und Händlerdienstleister |
| Fokussierte Einzelhandelsbetriebstools | Leitlinien vom Juli 2026 unterstützen Einzelhandelsdigitalisierung und Technologiedienstleistungen für kleinere Händler über 2026–2030 | Kleine und mittelgroße Online-Händler | Mit einem definierten Einzelhandelsablauf beginnen und nach der Einführung erweitern | Integration von Tools in den Händlerbetrieb | Commerce-Softwareanbieter und Plattformserviceeinheiten |
| Gemeinsame Versorgungs- und Lieferkoordination | Lokale Händlerressourcenkoordination ist im Aktionsplan 2026 enthalten | Einzelunternehmen in lokalen Branchen | Versorgungs- und Lieferdienstleistungen rund um einen Händlercluster organisieren | Fragmentierte Versorgung und hohe Logistikkosten | Teilnehmende Plattformen und Logistikdienstleistungspartner |
| Quelle: Mordor Intelligence | |||||
Die zentrale Öffnung ist die laufende Betriebsunterstützung für Händler, deren praktische Einschränkungen sie daran hindern, eine Storefront effektiv zu nutzen. Schulungen können ein Tool nutzbar machen, während koordinierte Versorgung und Lieferung seine Transaktionen erfüllbar machen können. Ein Anbieter, der diese Aufgaben verbindet, kann wiederkehrende Serviceerlöse anstreben, was anhaltende Händleraktivität kommerziell wertvoller macht als eine einmalige Onboarding-Zählung.
Neueste Industrielle Entwicklungen in China E-Commerce-Markt
- Aug 2026: ALO ging eine Partnerschaft mit Tmall als exklusiver E-Commerce-Plattform in China ein und kündigte einen Flagship-Store für den 12. August an, als die Mode- und Lifestyle-Marke in das Land eintrat.
- Jul 2026: Costco ging am 22. Juli 2026 eine Partnerschaft mit JD.com als einzigem offiziellen E-Commerce-Partner in China ein und bietet kuratierte globale Waren über seinen JD.com-Flagship-Store an, mit Lieferung noch am gleichen Tag.
- Mai 2026: Alibaba verband Qwen mit dem gesamten Produktkatalog von Taobao und startete am 11. Mai einen konversationsbasierten Einkaufsassistenten in der Taobao-App, der es Nutzern in China ermöglicht, zu stöbern, zu vergleichen, zu bestellen und Lieferungen zu verwalten.
China E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der China E-Commerce-Markt misst den Jahreswert der von Einwohnern und Unternehmen mit Sitz im chinesischen Festland online abgewickelten Waren und Dienstleistungen, einschließlich grenzüberschreitender Transaktionen, wenn der Käufer oder Verkäufer in China ansässig ist. Die Werte sind Bruttoumsatzwerte zu Endkäuferpreisen über Verbraucher-, Unternehmens- und Verbraucher-zu-Verbraucher-Transaktionen.
Ausschlüsse aus dem Umfang: Rein digitale Inhalte, In-Game-Artikel, Krypto-Assets, Fahrdienstvermittlungsgebühren und Online-Transaktionen ohne Käufer oder Verkäufer im chinesischen Festland sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Andere Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Jetzt kaufen, später zahlen (BNPL)
- Andere Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerkerbedarf und Medien
- Andere Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Offizielle Quellen wie das Nationale Statistikamt Chinas, das Handelsministerium Chinas, die US-amerikanische Internationale Handelsverwaltung und das US-amerikanische Landwirtschaftsministerium liefern Online-Einzelhandelsumsätze, Kategoriewachstum, ländliche und grenzüberschreitende Aktivitäten, Plattformformate und Handelskontext für Lebensmittelkategorien, die die Nachfrage verankern und modellierte Gesamtwerte gegenseitig überprüfen. Die statistischen Reihen und Marktleitfäden der Behörden liefern ergänzende Maßnahmen für Einzelhandelsaktivitäten, geografische Reichweite und Handelsbedingungen.
Unternehmenseinreichungen, Investorenmaterialien und seriöse Presse können Transaktionswachstum, Fulfillment-Investitionen und Änderungen in Geschäftsmodellen klären und Muster in öffentlichen Indikatoren gegenseitig überprüfen. Diese Quellen sind illustrativ und nicht erschöpfend, und weitere Quellen informieren Erhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Interviews und strukturierte Umfragen würden in China ansässige Marktplatz- und Händlerdienstleistungsführungskräfte, Online-Verkäufer, Zahlungsspezialisten, Logistikbetreiber und Kategorieführer umfassen, wobei die Rollen der Befragten strategische, funktionale und operative Verantwortlichkeiten abdecken. Analysten würden ihre Erklärungen nutzen, um Definitionen und Schlüsselannahmen aus Sekundärquellen zu testen, Lücken in Segmentbelegen zu untersuchen und Transaktionsfaktoren und -einschränkungen über Geschäftsmodelle und Produktkategorien hinweg zu triangulieren.
Verteilung der Befragten in der Primärforschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 45 % | Funktions-/Einheitsleiter: 35 % | |
| Kleinere Akteure: 25 % | Manager: 45 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung des jährlichen Online-Transaktionswerts Chinas zu Endkäuferpreisen und überprüft dann ausgewählte Komponenten mit Anbieter- und Kanalbelegen sowie stichprobenartig mit durchschnittlichem Verkaufspreis mal Transaktionsvolumen, wo zuverlässige Eingaben vorhanden sind. Nationale Online-Einzelhandelsumsätze und Umsätze mit physischen Waren verankern den Verbraucherpool, während Unternehmensbeschaffungsaktivitäten und grenzüberschreitender Handel helfen, Unternehmenstransaktionen und Transaktionen mit einer Festlandchina-Partei zu bewerten. Internet-Shopping-Beteiligung, ländliche Online-Verkäufe, Kategorieverkäufe und Expresslieferungsaktivitäten zeigen Veränderungen in Reichweite, Kauffrequenz und Fulfillment-Kapazität an. Segmentanteile werden aus dem verfügbaren Transaktionsmix nach Geschäftsmodell, Gerät, Zahlungsmethode und Produktkategorie aufgebaut, wobei der gleiche Verkauf einmal gezählt und Geräte- oder Zahlungsklassifizierungen als Attribute von B2C-Transaktionen behandelt werden.
Für Prognosen kann eine multivariate Regression den Transaktionswert mit diesen Nachfrage-, Zugangs- und Fulfillment-Indikatoren in Beziehung setzen, mit Szenarioanalyse für wesentliche Richtlinien- oder Logistikänderungen und Sensitivitätsprüfungen, wo Reihen unvollständig sind. Primärexperten würden prüfen, ob die Richtung und das Timing jeder Variablen zu den chinesischen Marktbedingungen passen, und helfen, Lücken in gemeldeten Reihen zu interpretieren. Selektive Anbieter- oder Kanalschätzungen würden nur beibehalten, wenn ihre Definitionen übereinstimmen, wobei fehlende Eingaben gegen offizielle Gesamtwerte und vergleichbare historische Signale begrenzt werden.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Einzelhandels- und Handelsreihen mit Unternehmensoffenlegungen, Plattform- und Logistikindikatoren sowie selektiven Kanalprüfungen und untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden oder verwandten Indikatoren vor der Freigabe. Ein zweiter Analyst überprüft Definitionen, Berechnungen und Segmentabstimmungen, und eine gezielte Nachkontaktaufnahme wird ausgelöst, wenn eine Quelle ihre Grundlage ändert, ein wichtiges Ereignis die Aktivität verschiebt oder unabhängige Signale inkonsistent bleiben. Die Belege werden jährlich aktualisiert, zwischen den Zyklen nach wesentlichen Markt- oder Richtlinienereignissen überprüft und in einem neuen Vorablieferungsdurchgang erneut geprüft.
Vergleich der China E-Commerce-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie zählen, und den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der China E-Commerce-Markt misst den Jahreswert der von Einwohnern und Unternehmen mit Sitz im chinesischen Festland online abgewickelten Waren und Dienstleistungen, einschließlich grenzüberschreitender Transaktionen, wenn der Käufer oder Verkäufer in China ansässig ist.
Zu den wichtigsten Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Für Prognosen kann eine multivariate Regression den Transaktionswert mit diesen Nachfrage-, Zugangs- und Fulfillment-Indikatoren in Beziehung setzen, mit Szenarioanalyse für wesentliche Richtlinien- oder Logistikänderungen und Sensitivitätsprüfungen, wo Reihen unvollständig sind.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,84 Bio. USD (2027) | |
| Regionale Beratungsgesellschaft A | 1,07 Bio. USD (2025) | Bei seiner Basis von 2025 liegt diese Schätzung 41,8 % unter dem Wert dieses Berichts für 2027 von 1,84 Bio. USD, 2 Jahre später. Die frühere Messbasis und der angegebene Wachstumsausblick platzieren die Schätzung unter dem späteren Berichtsjahr. |
| Regionale Beratungsgesellschaft B | 1,19 Bio. USD (2024) | Bei seiner Basis von 2024 liegt diese Schätzung 35,3 % unter dem Wert dieses Berichts für 2027 von 1,84 Bio. USD, 3 Jahre später. Die frühere Messbasis und der angegebene Wachstumsausblick platzieren die Schätzung unter dem späteren Berichtsjahr. |
Die Analysten von Mordor Intelligence triangulieren offizielle Einzelhandels- und Handelsreihen mit Unternehmensoffenlegungen, Plattform- und Logistikindikatoren sowie selektiven Kanalprüfungen und untersuchen dann Anomalien und wesentliche Abweichungen von früheren Perioden oder verwandten Indikatoren vor der Freigabe.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der China E-Commerce-Markt und wie ist die Wachstumsprognose?
Der Markt wird im Jahr 2026 auf 1,68 Billionen USD geschätzt und soll bis 2032 auf 2,84 Billionen USD anwachsen, mit einer CAGR von 9,08 % von 2027 bis 2032.
Welche Kräfte unterstützen die Online-Einzelhandelsnachfrage in China?
Schnelle Lebensmittellieferung und Händlertools unterstützen Online-Aktivitäten. Meituans Xiaoxiang Supermarket expandierte im zweiten Quartal 2026 auf 68 Betriebsstädte.
Welches Geschäftsmodell führt Chinas Online-Commerce an?
B2C führte im Jahr 2026 mit einem Anteil von 87,01 %. B2B soll am schnellsten wachsen, mit einer CAGR von 11,02 % von 2027 bis 2032.
Welche Unternehmen sind wichtige E-Commerce-Wettbewerber in China?
Zu den wichtigsten Wettbewerbern zählen JD.com Inc., PDD Holdings Inc., Suning.com Co. Ltd., Alibaba Group Holding Ltd. und Vipshop Holdings Ltd., die Plattformen und spezialisierte Einzelhändler umfassen.
Welche Herausforderungen prägen den Ausblick für Chinas E-Commerce-Plattformen?
Artikel 24 des chinesischen Gesetzes zum Schutz personenbezogener Daten verpflichtet Verarbeiter personenbezogener Daten, die automatisiertes kommerzielles Marketing einsetzen, eine nicht personalisierte Option oder eine bequeme Ablehnungsmöglichkeit anzubieten. Compliance fügt wiederkehrenden Betriebsaufwand hinzu, während der Online-Commerce expandiert.
Welcher Teil Chinas führte bei der E-Commerce-Aktivität?
Ostchina war im Jahr 2025 die führende geografische Region, gestützt durch Online-Aktivitäten in Jiangsu, Zhejiang und Shanghai.