
Marktgröße und Marktanteil für E-Commerce-Apps
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.48 Billionen US-Dollar |
| Marktgröße (2031) | 5.07 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 7.82 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
E-Commerce-App-Marktanalyse von Mordor Intelligence
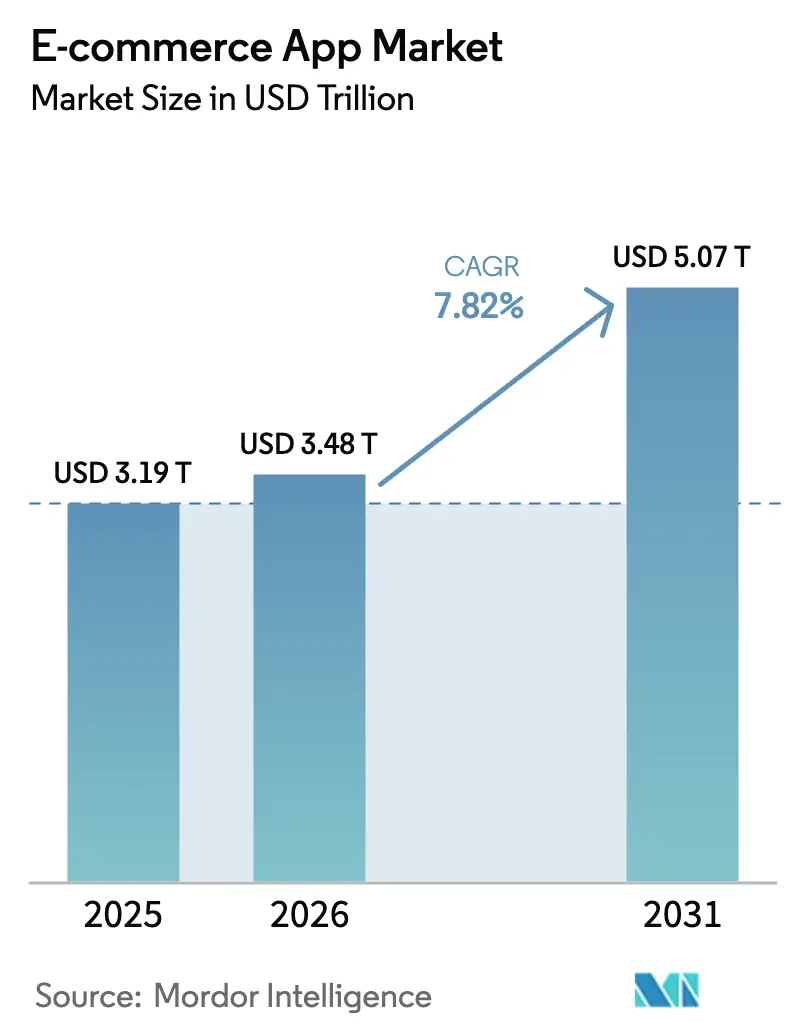
Die Marktgröße für E-Commerce-Apps wird für 2025 auf 3,19 Billionen USD, für 2026 auf 3,48 Billionen USD geschätzt und soll bis 2031 einen Wert von 5,07 Billionen USD erreichen, was einer CAGR von 7,82 % von 2026 bis 2031 entspricht. Immersive Augmented-Reality-Anproben, ermöglicht durch 5G-Netzwerke, die die mittleren Seitenladezeiten um 40 % reduzieren, haben die Konversionsraten in den Kategorien Mode und Wohneinrichtung um 18 % bis 22 % gesteigert. Abonnementmodelle gewinnen an Dynamik, da Verbraucher Einmalgebühren gegen unbegrenzte Versandmitgliedschaften eintauschen – eine Verschiebung, die Plattformen vor zyklischen Ausgabenrückgängen schützt. Social-Commerce-Integrationen auf Kurzvideoplatformen komprimieren Entdeckung und Kaufabschluss auf 90 Sekunden, was Marken dazu veranlasst, 15 % bis 20 % ihrer Suchanzeigenbudgets in Creator-Partnerschaften umzuleiten. Gleichzeitig reduzieren die Interoperabilität von Mobile-Money in Afrika und Sofortzahlungssysteme in Indien die Abwicklungsreibung, erweitern die adressierbare Nachfrage und stimulieren den Wettbewerbseintritt.
Wichtigste Erkenntnisse des Berichts
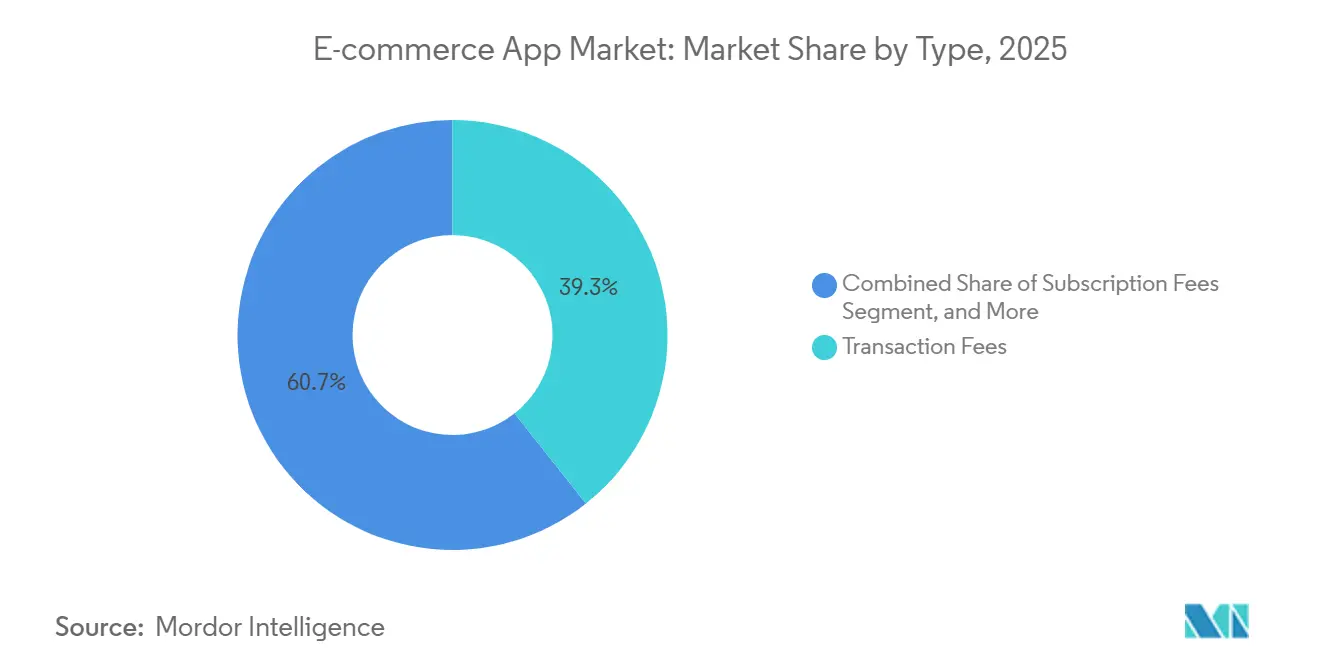
- Nach Typ führten Transaktionsgebühren im Jahr 2025 mit einem Umsatzanteil von 39,34 %, während Abonnementgebühren bis 2031 voraussichtlich mit einer CAGR von 8,82 % wachsen werden.
- Nach Plattform hielt Android im Jahr 2025 einen Marktanteil von 72,67 % am E-Commerce-App-Markt, während Super-App-Mini-Programme die höchste prognostizierte CAGR von 8,24 % bis 2031 aufweisen.
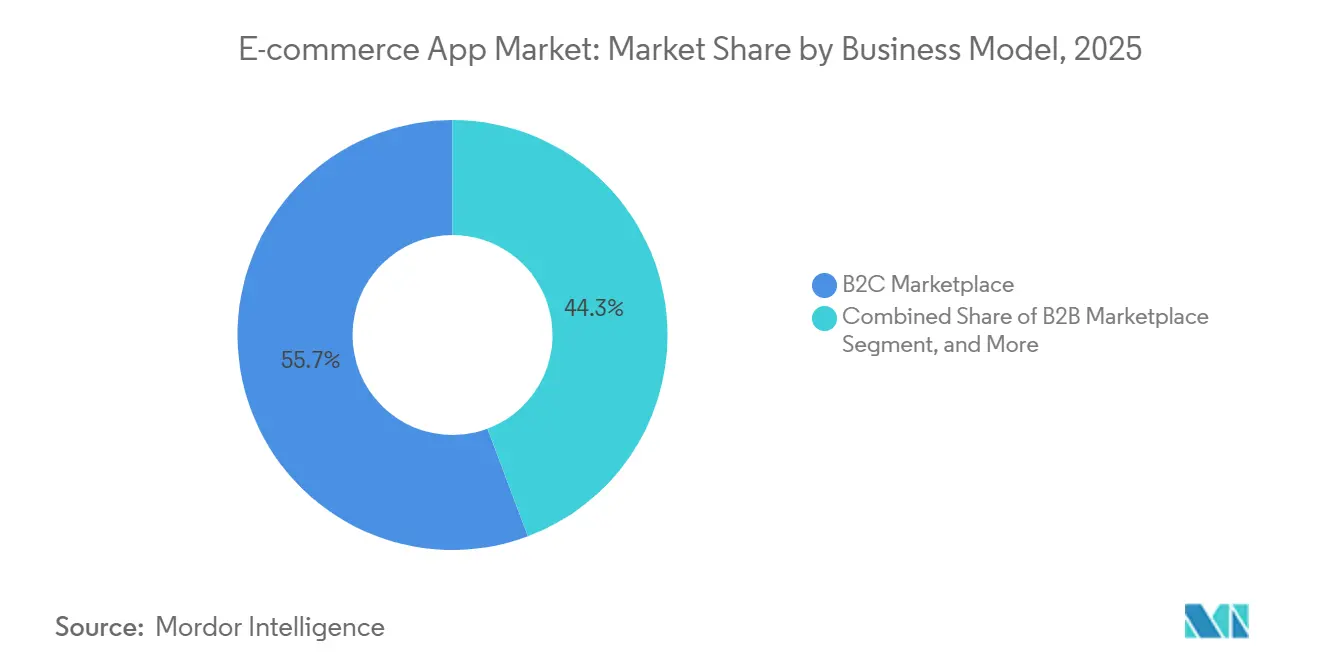
- Nach Geschäftsmodell entfielen Business-to-Consumer-Marktplätze im Jahr 2025 auf 55,71 % des E-Commerce-App-Marktes, und der Peer-to-Peer-Wiederverkauf wächst bis 2031 mit einer CAGR von 8,41 %.
- Nach Produktkategorie dominierte Mode und Bekleidung im Jahr 2025 mit einem Anteil von 28,66 %, während Lebensmittel und FMCG bis 2031 voraussichtlich mit einer CAGR von 9,11 % wachsen werden.
- Nach Geografie entfiel auf den asiatisch-pazifischen Raum im Jahr 2025 ein Umsatzanteil von 42,48 %, und Afrika ist die am schnellsten wachsende Region mit einer CAGR von 8,89 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im E-Commerce-App-Markt
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung von 5G zur Verbesserung der mobilen Commerce-Erlebnisse | +1.2% | Global, mit früher Dichte in Südkorea, den Vereinigten Staaten und China | Mittelfristig (2–4 Jahre) |
| Schnelle Expansion von Buy-Now-Pay-Later-Integrationen | +1.4% | Nordamerika, Europa, Australien | Kurzfristig (≤ 2 Jahre) |
| Wachsende Konvergenz von Social Commerce über Kurzvideo-Plattformen | +1.6% | Asiatisch-pazifischer Kernraum, Ausbreitung nach Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte Personalisierung zur Steigerung des durchschnittlichen Bestellwerts | +1.3% | Global, angeführt von Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbreitung erschwinglicher Smartphones in Schwellenländern | +1.5% | Afrika, Südasien, Südostasien | Langfristig (≥ 4 Jahre) |
| Staatliche Förderung digitaler Zahlungen und elektronischer Rechnungen | +1.0% | Indien, Brasilien, Naher Osten, mit Pilotprogrammen in Afrika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von 5G zur Verbesserung der mobilen Commerce-Erlebnisse
Die einstellige Millisekunden-Latenz bei 5G ermöglicht eine reichhaltige Produktvisualisierung, die bei 4G ins Stocken geraten war. In Südkorea erreichte die 5G-Durchdringung im Jahr 2024 50 %, und AR-fähige Angebote erzielten eine 2,3-fache Klickrate im Vergleich zu statischen Bildern.[1]Samsung Electronics, "AR-Funktionen steigern das Engagement," news.samsung.com Einzelhändler nutzen Network Slicing, um während Flash-Sales eine Checkout-Latenz von unter 50 Millisekunden zu gewährleisten und so die jährlichen Verluste von 18 Milliarden USD durch Warenkorbabbrüche zu reduzieren. Telekommunikationsunternehmen bündeln zudem Zero-Rating-Datentarife, die die App-Nutzung in preissensiblen Märkten in Südostasien und Lateinamerika subventionieren und dadurch die Akzeptanz von E-Commerce-Apps steigern.
Schnelle Expansion von Buy-Now-Pay-Later-Integrationen
Buy-Now-Pay-Later machte im Jahr 2024 9,8 % der US-amerikanischen E-Commerce-Transaktionen aus, doch seine Neueinstufung als Kreditkartenkreditvergabe unterliegt nun den Streitbeilegungspflichten gemäß Regulation Z, was die Compliance-Kosten jährlich um 1,2 Milliarden USD erhöhen könnte. Trotz strengerer Aufsicht gab PayPal bekannt, dass Buy-Now-Pay-Later-Nutzer einen um 35 % höheren Lifetime Value aufweisen als Einmalkäufer, was die Ratenzahlungsflexibilität als Nachfragekatalysator bestätigt.[2]PayPal Holdings, "Jahresbericht 2025," pypl.com Etablierte Anbieter, die Risiken mit proprietären Daten absichern können, werden ihre Wettbewerbsvorteile wahrscheinlich ausbauen, während sich der E-Commerce-App-Markt weiterentwickelt.
Wachsende Konvergenz von Social Commerce über Kurzvideo-Plattformen
TikTok Shop verarbeitete im Jahr 2024 in Südostasien einen GMV von 20 Milliarden USD und bewies damit, dass shoppable Livestreams den Kauftrichter auf unter 90 Sekunden komprimieren können. Die Einführung des In-App-Checkouts durch Instagram im Jahr 2025 in 27 weiteren Ländern beseitigte die Weiterleitungsreibung, die dazu geführt hatte, dass 40 % des über soziale Medien vermittelten Traffics verloren ging.[3]Meta Platforms, "Formular 10-K 2025," meta.com Marken weisen nun bis zu 20 % ihrer Performance-Ausgaben für Influencer-Partnerschaften auf, die dreimal so hohe Konversionsraten erzielen wie herkömmliche algorithmische Empfehlungen. Logistik-APIs, die Lieferadressen automatisch ausfüllen, haben die Abbruchraten um 22 Prozentpunkte gesenkt und soziale Videos als dauerhaften Nachfragetreiber etabliert.
KI-gesteuerte Personalisierung zur Steigerung des durchschnittlichen Bestellwerts
Empfehlungsmaschinen mit einer Genauigkeit von über 85 % steigern den durchschnittlichen Bestellwert um 12 % bis 15 %, ein Richtwert, der im Aktionärsbrief von Amazon für 2025 bestätigt wurde. Shopify-Händler, die dynamisches Bündeln aktivierten, verzeichneten nach einem KI-Upgrade im Juni 2025 eine Warenkorbsteigerung von 18 %. Die Retourenquoten sanken bei Einzelhändlern, die prädiktive Größenwerkzeuge einsetzen, um 23 %, was die Bruttomargen verbesserte und den Logistikdruck verringerte. Verschärfte Datenschutzvorschriften lenken Investitionen nun in die Erfassung von First-Party-Daten über Treueprogramme und festigen die Personalisierung als zentrale Kompetenz.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende regulatorische Kontrolle der App-Tracking-Transparenz | -0.9% | Global, mit strengster Durchsetzung in der Europäischen Union und den Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Steigende grenzüberschreitende Logistikkosten für KMU | -0.7% | Global, besonders ausgeprägt in Afrika, Lateinamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Verbraucherbedenken hinsichtlich Datenschutzverletzungen | -0.6% | Nordamerika, Europa, mit wachsendem Bewusstsein im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel im Bereich mobile Cybersicherheitstechnik | -0.5% | Global, am stärksten in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende regulatorische Kontrolle der App-Tracking-Transparenz
Die Opt-in-Raten für Apples App-Tracking-Transparenz-Framework sanken bis 2024 auf 25 %, was geräteübergreifende Identifikationsgraphen für das Retargeting unterbrach und Meta schätzungsweise 10 Milliarden USD an mobilen Werbeeinnahmen kostete. Die Europäische Union verhängte in den Jahren 2023–2024 DSGVO-Bußgelder in Höhe von 2,1 Milliarden EUR gegen nicht konforme E-Commerce-Apps und zwang Entwickler, Einwilligungsabläufe neu zu gestalten, die 40 % weniger Erstdaten erfassen. Plattformen schwenken nun auf kontextbezogene Anzeigen und First-Party-Treueprogramme um, doch der kurzfristige Umsatzdruck hält im gesamten E-Commerce-App-Markt an.
Steigende grenzüberschreitende Logistikkosten für KMU
Die Versandkosten für Kleinpakete stiegen im Jahr 2024 um 18 %, was die Margen für KMU ohne ausreichendes Volumen zur Vertragsverhandlung schmälerte. Verzögerungen bei der Zolldigitalisierung im Rahmen des europäischen Einfuhrkontrollsystems 2 hielten bei seiner Einführung im Oktober 2024 22 % der eingehenden Pakete länger als fünf Tage auf. Flexport und andere Frachtbündelungsplattformen bündeln KMU-Sendungen, um Containerraten zu sichern, die 25 % unter dem Spotpreis liegen, doch der Zugang bleibt in Afrika und Südostasien ungleichmäßig.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Abonnementmodelle kontern Gebührenermüdung
Transaktionsgebühren machten im Jahr 2025 einen Umsatzanteil von 39,34 % aus, da Marktplätze jeden abgeschlossenen Verkauf monetarisierten, doch Abonnementgebühren sind auf dem Weg, bis 2031 mit einer CAGR von 8,82 % zu wachsen. Amazon Prime veranschaulicht das Modell mit 230 Millionen Mitgliedern, die im Jahr 2025 jährliche Gebühren von 40 Milliarden USD beitrugen und so den Umsatz gegen konjunkturelle Abschwächungen abpufferten. Die steigende Akzeptanz von Abonnements zeigt, dass vorhersehbare Logistikvorteile und exklusive Angebote für viele Käufer den wahrgenommenen Verlust an Flexibilität überwiegen – ein Trend, der sich voraussichtlich vertiefen wird, wenn der E-Commerce-App-Markt reift.
Wiederkehrende Abrechnung wird zunehmend durch den regulatorischen Rahmen unterstützt. Der Digital Markets Act der Europäischen Union verbietet die obligatorische Nutzung proprietärer Zahlungssysteme und reduziert damit die Dominanz von In-App-Provisionen im Zusammenhang mit Transaktionsgebühren. E-Commerce-Anwendungen, die Transaktionseinnahmen mit Abonnementmodellen kombinieren, verzeichnen eine 30-prozentige Verringerung der Umsatzvolatilität, was die Vorteile der Diversifizierung unterstreicht.


Nach Plattform: Mini-Programme nagen am Duopol
Android hielt im Jahr 2025 72,67 % der installierten Basis, angetrieben durch Geräte unter 100 USD, die in Asien und Afrika beliebt sind. iOS erfasste nur 19 % der Downloads, aber 45 % des GMV, angetrieben durch wohlhabende Nutzerkohorten in Nordamerika und Europa. Im Jahr 2025 verfügte WeChat über 4,5 Millionen Mini-Programme auf seiner Super-App-Plattform, die gemeinsam Transaktionen im Wert von 420 Milliarden USD abwickelten und eine beeindruckende CAGR von 8,24 % für das Segment markierten.
Mini-Programme übernehmen die Anmeldedaten und Zahlungsmethoden der übergeordneten App, was die Bindung im Vergleich zu eigenständigen Apps verbessert, die 70 % der Neuinstallationen innerhalb von 30 Tagen verlieren. Chinas Regulierungsbehörden verlangen nun die Anzeige von Gewerbescheinen in Mini-Programmen, was den Compliance-Aufwand erhöht, aber das Vertrauen der Verbraucher stärkt. Obwohl die kartellrechtliche Kontrolle in Nordamerika die Super-App-Expansion bremst, positioniert die Zugkraft von Mini-Programmen in ganz Asien das Format als dauerhaften Wachstumspfeiler im E-Commerce-App-Markt.
Nach Geschäftsmodell: Wiederverkaufsplattformen treiben zirkuläres Wachstum an
Business-to-Consumer-Marktplätze machten im Jahr 2025 55,71 % des Umsatzes aus und boten eine unübertroffene Sortimentsbreite, aber hauchdünne Verkäufermargen von 3 % bis 5 %. Der Peer-to-Peer-Wiederverkauf, der mit einer CAGR von 8,41 % wächst, konterkariert diese Dynamik, indem er Authentifizierungsdienste und CO₂-Ausgleichsabzeichen statt Einstellungsgebühren monetarisiert. Im Jahr 2025 steigerte Depops CO₂-neutraler Checkout den durchschnittlichen Bestellwert um 11 % und verdeutlichte die positive Wirkung nachhaltiger Initiativen auf das Kaufverhalten der Verbraucher.
Business-to-Business-Plattformen optimieren Beschaffungsprozesse. Sie nutzen ERP-APIs, die automatisch Nachbestellungen auslösen, wenn der Lagerbestand unter festgelegte Schwellenwerte fällt. Die regulatorischen Pflichten variieren jedoch erheblich. So tragen Wiederverkaufsanwendungen die Hauptlast der Haftung bei gefälschten Produkten. Diese Herausforderung veranlasste Poshmark, fortschrittliche Computer-Vision-Filter zu implementieren, die eine beeindruckende Genauigkeitsrate von 92 % erreichen und sicherstellen, dass Angebote vor der Veröffentlichung geprüft werden. Insgesamt beleuchten diese Modelle die Fragmentierung der Wertpools im E-Commerce-App-Markt.
Nach Produktkategorie: Quick-Commerce definiert Bequemlichkeit neu
Mode und Bekleidung machten im Jahr 2025 28,66 % des Umsatzes aus, gestützt durch häufige Wiederbeschaffung und durch soziale Medien inspirierte Kaufschleifen. Lebensmittel und FMCG hingegen sollen bis 2031 eine CAGR von 9,11 % erzielen, da die 10-Minuten-Lieferung die Kosten der letzten Meile durch hyperlokale Dark Stores senkt. Bis Ende 2025 hatten Zepto und Blinkit, beide aus Indien, 800 Mikro-Fulfillment-Center eingerichtet und 12 % der Lebensmittelausgaben in Mumbai und Bengaluru übernommen.
Inzahlungnahmeprogramme spielen eine wichtige Rolle bei der Erschließung des Sekundärmarktwerts für Elektronik- und Medienverkäufe innerhalb von Marken-Ökosystemen. Diese Programme verbessern nicht nur den Produktlebenszyklus, sondern tragen auch zu nachhaltigen Praktiken bei, indem sie Wiederverwendung und Recycling fördern. Jedes Segment passt Technologie strategisch an, um spezifische Herausforderungen und Verbraucherbedürfnisse zu adressieren, und unterstreicht damit die Segmentierungstiefe und Innovation im E-Commerce-App-Markt.
Geografische Analyse
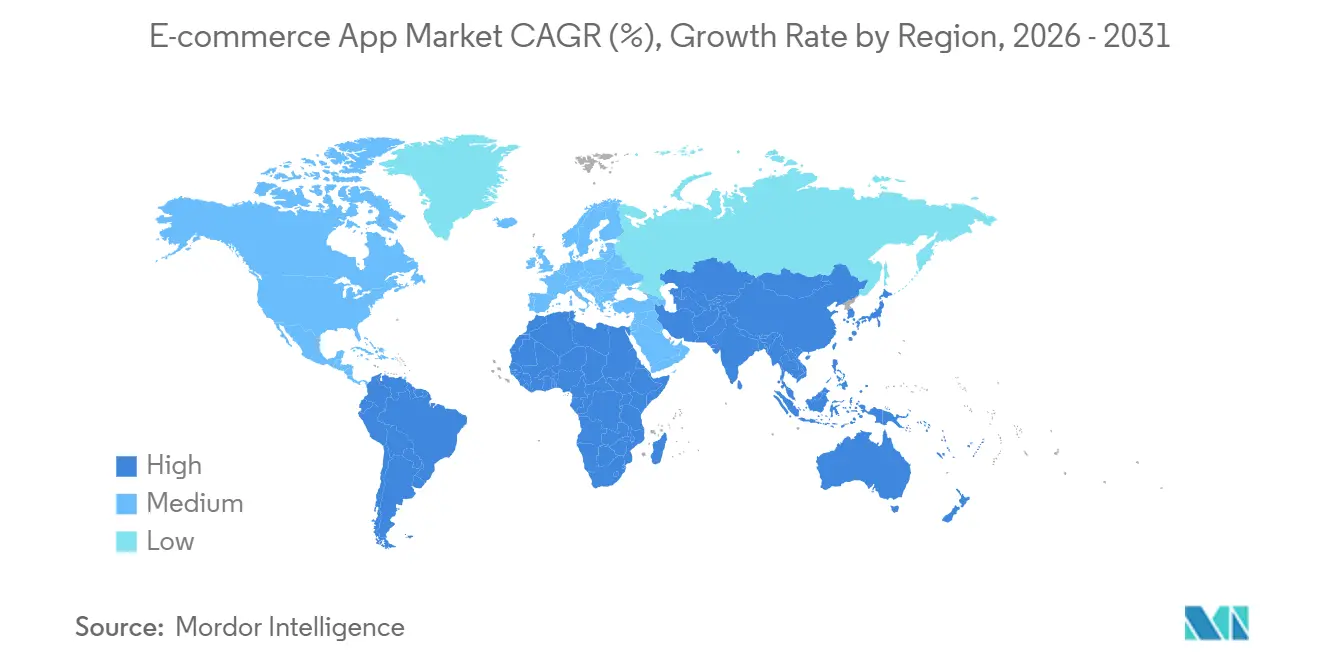
Der asiatisch-pazifische Raum erwirtschaftete im Jahr 2025 42,48 % des Umsatzes, da Chinas Super-App-Ökosysteme Einzelhandel, Zahlungen und soziale Netzwerke in einer einzigen Plattform bündelten und täglich 4,5 Millionen Mini-Programm-Transaktionen verarbeiteten. Indiens Unified Payments Interface wickelte monatlich 11,6 Milliarden Transaktionen ab und ermöglichte es sogar Straßenhändlern, QR-Code-Zahlungen über Paytm und PhonePe zu akzeptieren. Der Livestream-Commerce in Südostasien erreichte einen GMV von 180 Milliarden USD und komprimierte die Zyklen von der Entdeckung bis zum Kauf auf unter 100 Sekunden.
Nordamerika hielt im Jahr 2025 einen Anteil von 28 %, wobei die Vereinigten Staaten 820 Milliarden USD beisteuerten, da Amazons 180 Millionen inländische Prime-Mitglieder die Wirtschaftlichkeit des Eintagesversands antrieben. Mexikos App-Durchdringung stieg auf 48 % dank MercadoPago-Mikrokrediten, die nicht bankmäßig versorgten Verbrauchern Kredit gewähren. Der California Consumer Privacy Act schränkte die Weitergabe von Drittanbieterdaten ein und erzwang eine Hinwendung zu kontextuellen Werbestrategien im gesamten E-Commerce-App-Markt. In Übereinstimmung mit dem Digital Markets Act verpflichtete Europa zur Interoperabilität von Zahlungen, was zu einer Reduzierung der Gatekeeper-Gebühren um 8 bis 12 Prozentpunkte führte und damit Drittentwicklern zugutekam. Nach dem Brexit verlängerten Zollformalitäten die Lieferzeiten im Vereinigten Königreich um 5 Tage, was doppelte Fulfillment-Strukturen und damit steigende Logistikkosten erforderlich machte. Russland sah sich durch Zahlungsnetzwerksanktionen mit Herausforderungen konfrontiert, die teilweise durch das inländische Mir-Zahlungssystem abgemildert wurden.
Afrika ist die am schnellsten wachsende Region mit einer CAGR von 8,89 %, angetrieben durch die Interoperabilität von Mobile-Money, die grenzüberschreitende Gebühren von 7 % auf unter 1 % senkt. Jumia setzte in Nigeria und Ägypten ein Modell mit 60 % Barzahlung bei Lieferung ein und installierte GPS-markierte Abgabepunkte, wo formelle Adressen fehlen. Umsetzungsverzögerungen im Rahmen der Afrikanischen Kontinentalen Freihandelszone lassen die Zollabfertigung noch immer 7–10 Tage dauern – ein Hindernis, das für digitale Makler reif ist. Brasiliens Pix verarbeitete monatlich 3,2 Milliarden Sofortzahlungstransaktionen und beseitigte dreitägige Abwicklungsverzögerungen. MercadoLibres 1.800 Fulfillment-Standorte ermöglichen nun die Lieferung am nächsten Tag in großen Ballungsräumen und erhöhen die Serviceerwartungen in der gesamten Region. Argentinische Verbraucher setzen auf Ratenzahlungspläne, um sich gegen inflationäre Erosion abzusichern, was den Einfluss makroökonomischer Volatilität auf den E-Commerce-App-Markt unterstreicht.
Die Märkte im Nahen Osten erreichten im Jahr 2025 eine Durchdringung von 48 %, gestützt durch Vorschriften, die Unternehmen mit einem Jahresumsatz von über 1 Million SAR zur Akzeptanz digitaler Zahlungen verpflichten. Noon und Amazon.ae konkurrieren um den Tageslieferservice trotz der 45-Grad-Celsius-Sommer, die die Logistik für verderbliche Waren herausfordern. Die Mehrwertsteuer-Erstattungs-App der Vereinigten Arabischen Emirate ermöglicht es Touristen, Steuern auf berechtigte Einkäufe sofort zurückzufordern und bietet damit einen nahtlosen und effizienten Prozess. Diese Initiative hat maßgeblich zu einem Anstieg der Luxus-App-Käufe um 14 % beigetragen und verdeutlicht ihre positive Wirkung auf das Konsumverhalten im Land.

Regulatorisches Umfeld
Die Regulierung für E-Commerce-Apps verschärft sich zunehmend in Bezug auf Plattform-Rechenschaftspflicht, Verkäufer-Transparenz und Datennutzung, wobei die Europäische Union den klarsten Durchsetzungston setzt. Im Jahr 2026 erweiterten sich die EU-Marktplatzregeln in der Praxis durch Risikokontrollen im Stil des Digital Services Act sowie ergänzende Plattform-Regelwerke, die Verkäuferverifizierung und algorithmische Transparenz für große Plattformen betonen. Durchsetzungsmaßnahmen gegen große grenzüberschreitende Marktplätze verdeutlichten die Compliance-Kosten im Zusammenhang mit Fälschungen und illegalen Angeboten.
Neben den Plattform-Governance-Regeln gestalten grenzüberschreitender Handel und nationale E-Commerce-Gesetze die betrieblichen Anforderungen neu. Vietnam entwickelte über das Ministerium für Industrie und Handel sein aktualisiertes Regelwerk mit dem Dekret 248/2026/ND-CP weiter, das Verpflichtungen für inländische und ausländische Plattformen detailliert, einschließlich Berichtspflichten und Betriebsbedingungen, die sich auf Onboarding, Katalog-Governance und Zahlungen auswirken. In China schritt die staatliche Marktregulierungsbehörde (State Administration for Market Regulation) bei Geschäftsgeheimnis- und Vertraulichkeitsschutz voran (in Kraft seit 1. Juni 2026), und Entwurfsarbeiten zu Änderungen des E-Commerce-Gesetzes signalisieren eine engere Verknüpfung zwischen Plattform-Governance und außenwirtschaftlichem Druck.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette von E-Commerce-Apps beginnt mit der Händlerakquise und der Katalogerfassung, führt dann über Entdeckung (Suche, Social Commerce und Empfehlungen), Kasse und Zahlungen, Auftragsabwicklung, Fulfillment, Last-Mile-Zustellung bis hin zu Nachkaufservices wie Rückgaben, Rückerstattungen und Kundensupport. Die Wertschöpfung konzentriert sich bei vielen Marktplätzen auf Transaktionsgebühren und Werbung, während Abonnements (für Versand- und Treuevorteile) eine parallele Monetarisierungsebene schaffen, die die Umsatzvolatilität dämpfen kann, wie bei führenden Ökosystemen zu beobachten ist, die Logistikvorteile mit app-basiertem Engagement verbinden.
Im Jahr 2026 werden Compliance und Logistikdigitalisierung fest in die Betriebsebene der Kette integriert, statt als Backoffice-Ergänzungen behandelt zu werden. Die EU-Marktplatz-Compliance-Verpflichtungen erhöhten die Anforderungen an Verkäuferverifizierung und Inhaltsüberwachung, steigerten die Fixkosten und begünstigten eine Konsolidierung, da kleinere Marktplätze ausschieden. Größere Plattformen absorbierten einen größeren Teil dieser Ausgaben und stärkten ihre Skalenvorteile. Auf der Logistikseite treibt die breitere Einführung interoperabler elektronischer Frachtinformationen und digitaler Lieferketten-Standards (einschließlich OECD-gestützter Rahmenwerke für Dateninteroperabilität und Rückverfolgbarkeit) Spediteure, Lager und Plattformen dazu, sich über APIs zu integrieren, was das Ausnahmemanagement und die Rücksendungsabwicklung verbessert, gleichzeitig aber auch die Abhängigkeit von gemeinsamen Datenstandards und prüfbereiten Aufzeichnungen erhöht.
Wettbewerbslandschaft
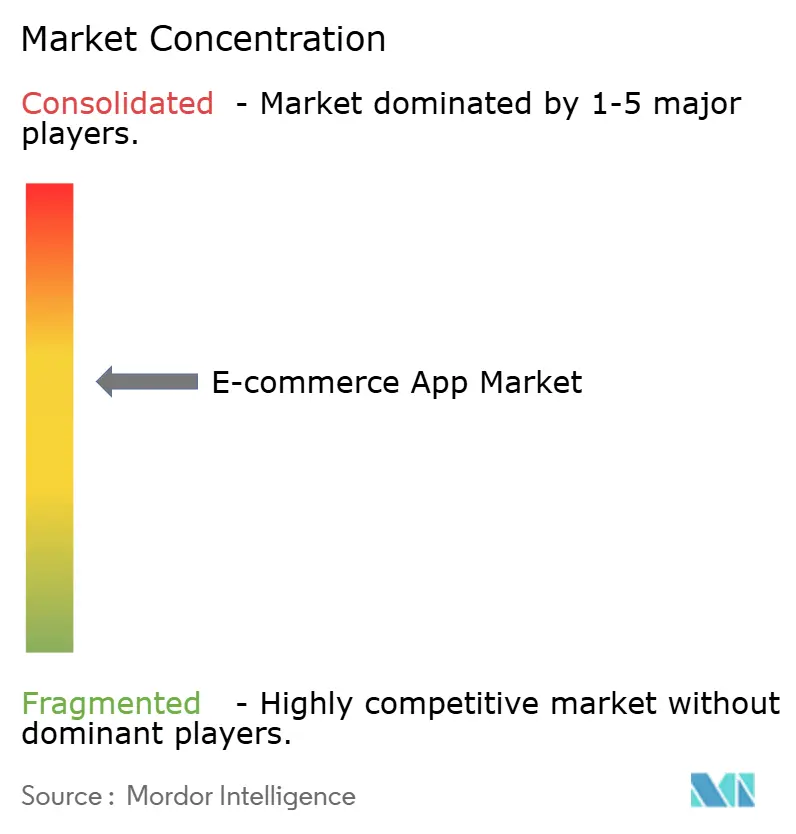
Moderate Fragmentierung kennzeichnet den E-Commerce-App-Markt. Die fünf größten Akteure – Amazon, Alibaba, Shopify, Walmart und JD – kontrollieren 38 % des Umsatzes im Jahr 2025, während regionale Champions wie MercadoLibre, Jumia und Flipkart lokale Nischen dominieren, indem sie Logistik und Zahlungssysteme an die lokalen Gegebenheiten anpassen. Horizontale Super-Apps bündeln Fahrdienste, Lebensmittel und Einzelhandel unter einem einzigen Login, während vertikale Spezialisten Lieferketten vom Erzeuger bis zur Haustür kontrollieren.
Alibabas einheitliches Commerce-Protokoll synchronisiert täglich 1,2 Milliarden SKU-Aktualisierungen und leitet Bestellungen innerhalb von 80 Millisekunden an den nächstgelegenen Knoten weiter – eine Skalierung, die technische Eintrittsbarrieren für Neueinsteiger errichtet. Quick-Commerce-Disruptoren Zepto und Blinkit nutzen 15-Minuten-Lieferfenster für Lebensmittel, um städtische Spontankäufe zu bedienen, und zwingen traditionelle Lebensmittelhändler, vergleichbare Angebote zu lancieren. Shopifys KI-Entdeckungstool, das Mitte 2025 eingeführt wurde, steigerte die Warenkorbgrößen um 18 % ohne zusätzliche Akquisitionsausgaben und verdeutlicht den Hebel der Technologie für die Margenausweitung.
Datenschutz-by-Design-Architekturen trennen nun Marktführer von Nachzüglern in Märkten, in denen Datenschutz das Verbrauchervertrauen beeinflusst. Plattformen, die Daten während der Übertragung verschlüsseln und Aufbewahrungsfristen kürzen, erzielen in Käuferbefragungen um 22 % höhere Vertrauenswerte und sind einem um 40 % geringeren rechtlichen Risiko durch Datenschutzbußgelder ausgesetzt. Da die Regulierung im E-Commerce-App-Markt zunimmt, könnte dieser Compliance-Vorteil wachsen und Unternehmen, die diese Standards einhalten, eine stärkere Wettbewerbsposition und ein höheres Verbrauchervertrauen verschaffen.
Marktführer im E-Commerce-App-Bereich
Amazon.com, Inc.
eBay Inc.
Walmart Inc.
Alibaba Group Holding Limited
Shopify Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Regulatorische und handelspolitische Veränderungen schaffen konkreten Freiraum für E-Commerce-Apps, die Compliance als Produktmerkmal verpacken können. Vietnam ist ein klares Beispiel: Das E-Commerce-Gesetz und das Dekret 248/2026/ND-CP (in Kraft seit 1. Juli 2026) erhöhen die Nachfrage nach Plattformfunktionen wie stärkerer Verkäufer-KYC, standardisierter Berichterstattung und prüfbaren Transaktionsaufzeichnungen. Diese Funktionen können in Onboarding, Händlerwerkzeuge und eingebettete Zahlungen für inländische und grenzüberschreitende Verkäufer integriert werden. In der EU erhöhen verschärfte Marktplatzverpflichtungen und Durchsetzungsintensität den Wert von Trust-and-Safety-Tools, Workflows zur Fälschungserkennung und Verkäufer-Verifizierungsdiensten, die die Plattformhaftung reduzieren und die Konversion unterstützen.
Die Digitalisierung der Lieferkette und Dateninteroperabilität bieten ebenfalls einen praktischen Chancenbereich, insbesondere für den grenzüberschreitenden Handel und Quick-Commerce-Modelle, die auf zuverlässiger Statussichtbarkeit beruhen. Die Arbeit der OECD an interoperablen Datenstandards für KI-gestütztes Risikomanagement und Umweltrückverfolgbarkeit passt zu E-Commerce-Apps, die Logistikstatus, Rücksendungen und CO2-bezogene Attribute in das Einkaufserlebnis und die Händler-Dashboards integrieren. Getrennt davon unterstützen nationale Industriestrategien, die die Integration von E-Commerce in die Realwirtschaft priorisieren, wie etwa die chinesische Politikrichtlinie im Rahmen des Planungszyklus 2026-2030, weiterhin Investitionen in Plattform-Infrastruktur, Händlerbefähigung und Online-to-Offline-Fulfillment-Verknüpfungen innerhalb von Super-App- und Marktplatz-Ökosystemen.
Aktuelle Branchenentwicklungen
- Juli 2026: Weltweite Einführung von Buy-Box-Änderungen; Entfernung eigenständiger Prüfungen zur Verkäuferleistungsberechtigung; in EU/UK gültig seit 20. Juli 2026. Die Governance-Verschiebung verteilt Sichtbarkeit und Preiswettbewerb unter Marktplatzverkäufern neu. Marken müssen ihre Überwachungs- und Preisstrategien anpassen, um die Wettbewerbsfähigkeit in der Buy Box zu erhalten.
- Juli 2026: Einführung neuer Schwellenwerte für die Lieferzeit im Rahmen von Seller Fulfilled Prime (SFP); erhöhte Anforderungen an Next-Day- und Two-Day-Lieferungen für Prime-Artikel (in Kraft seit 6. Juli 2026). Die Governance der Liefergeschwindigkeit gestaltet die Fulfillment-Dynamik der Marktplätze neu. Die strengeren Standards veranlassen Verkäufer, in Logistik- und Speditionskapazitäten zu investieren, um die Erwartungen zu erfüllen.
- Mai 2026: Lizenzierung der Alexa-for-Shopping-KI-Technologie an Drittanbieter-Händler über AWS, wodurch die Bereitstellung individueller KI-Einkaufsassistenten ermöglicht wird. KI-gestützte Einkaufsassistenten erweitern die Entdeckung und Konversion innerhalb von E-Commerce-Apps. Die Initiative erweitert die Rolle der KI-Infrastruktur für Händler und könnte App-Erlebnisse neu gestalten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für E-Commerce-Apps den Gesamtwert von Waren und Dienstleistungen, die über mobil-orientierte Handelsanwendungen verkauft werden, bei denen Browsing, Bestellung und Zahlung innerhalb einer App-Umgebung abgeschlossen werden.
Ausschlüsse des Umfangs: Diese Größenbestimmung schließt offline erfolgte Einzelhandelsverkäufe, reine Desktop-Web-Kassen, die nicht app-vermittelt sind, sowie Nicht-Handelsumsätze aus Apps wie eigenständige Werbung oder App-Entwicklungsdienste aus.
Übersicht der Segmentierung
- Nach Typ
- In-App-Käufe
- Werbung
- Abonnementgebühren
- Transaktionsgebühren
- Freemium-Upsell
- Nach Plattform
- Android
- iOS
- Super-App-Mini-Programme
- Nach Geschäftsmodell
- B2C-Marktplatz
- B2B-Marktplatz
- C2C / Peer-to-Peer
- Direct-to-Consumer-Marken-App
- Nach Produktkategorie
- Mode und Bekleidung
- Elektronik und Medien
- Lebensmittel und FMCG
- Haus und Möbel
- Gesundheit und Schönheit
- Sonstige Produktkategorien
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Russland
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Übriges Afrika
- Naher Osten
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde genutzt, um den Ausgangspunkt für den Nachfragepool festzulegen und die Annahmen über alle Regionen hinweg realistisch zu halten. Wir stützten uns auf offizielle Indikatoren zur digitalen Wirtschaft und Konnektivität sowie auf Zahlungs- und Einzelhandelssignale mit stabilen Zeitreihen.
Zu den für diese Arbeit genutzten öffentlichen Quellen gehörten Materialien wie ITU-Statistiken zum mobilen Breitband, Weltbank-Indikatoren für digitalen Zugang und makroökonomische Basiswerte, UNCTAD-Notizen zu E-Commerce und digitalem Handel, OECD-Veröffentlichungen zur digitalen Wirtschaft und WTO-Daten, sofern der Kontext des grenzüberschreitenden Handels benötigt wurde. Wir überprüften auch Offenlegungen zum App-Ökosystem und handelspolitische Aktualisierungen von Regulierungsbehörden und Zentralbanken und glichen diese anschließend richtungsweisend mit Unternehmensberichten, Investorenpräsentationen und glaubwürdiger Wirtschaftspresse ab. Kostenpflichtige Abonnements wurden in begrenztem Umfang für Unternehmensfinanzinformationen, Handelsprüfungen auf Sendungsebene, sofern relevant, und Patentdatenbanken zur Plausibilitätsprüfung merkmalsgetriebener Adoptionsthemen genutzt. Die hier genannten Quellen sind lediglich beispielhaft, und viele weitere öffentliche Referenzen wurden herangezogen, um die endgültigen Eingaben zu erfassen, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, breite Signale des digitalen Handels in app-spezifische Konversions- und Monetarisierungsannahmen umzuwandeln und diese Annahmen anschließend über verschiedene Regionen hinweg zu prüfen. Wir sprachen mit Betreibern, Vertriebspartnern, Händlern und unterstützenden Dienstleistungsakteuren, um zu bestätigen, wie sich der App-Kassenmix, die Nutzung kostenpflichtiger Funktionen und die Kategorie-Saisonalität tatsächlich entwickeln, und um Lücken zu schließen, die von öffentlichen Datensätzen offengelassen wurden.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 26% | CXOs: 12% | APAC: 41% |
| Mid-Tier: 60% | Funktions-/Bereichsleiter: 31% | EMEA: 37% |
| Kleinere Akteure: 14% | Manager: 57% | Amerika: 22% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-down-Nachfragerekonstruktion, die die Gesamtsummen des Einzelhandels- und digitalen Handels mit dem Anteil verknüpft, der innerhalb von Apps abgewickelt wird, und die dann basierend auf Plattformnutzungsmustern und Zahlungsabschlussraten angepasst wurde. Um die Gesamtsummen fundiert zu halten, haben wir die Ergebnisse mit gezielten Bottom-up-Prüfungen abgeglichen, einschließlich stichprobenbasierter Beziehungen zwischen app-gestütztem GMV und Umsatz, Kanalgesprächen zu Provisionssätzen und Plausibilitätsprüfungen anhand einer kleinen Auswahl verfügbarer Offenlegungen großer Apps.
Zu den wichtigsten Einflussfaktoren gehörten die Verbreitung von Smartphones und mobilem Breitband, die Akzeptanz digitaler Wallets und Konto-zu-Konto-Zahlungen, der App-Anteil an Online-Transaktionen, Verschiebungen des durchschnittlichen Bestellwerts nach wichtigen Produktkategorien und die Intensität grenzüberschreitender Bestellungen in Märkten mit hohen Importflüssen. Wenn direkte app-only-Aufteilungen nicht veröffentlicht wurden, wurden Lücken durch Bandbreiten überbrückt, die auf Interviewrückmeldungen basierten, und anschließend durch länderübergreifend konsistente Regeln eingeengt. Prognosen wurden mittels Szenarioanalyse erstellt, die durch eine kleine Anzahl erklärender Treiber unterstützt wurde, darunter Konnektivität, Akzeptanz von Zahlungsinfrastrukturen und Konsumausgabenausblick. Der endgültige Verlauf wurde an dem ausgerichtet, was Praktiker als den wahrscheinlichsten Basisfall beschrieben.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation zwischen Modellergebnissen, unabhängigen Indikatoren und dem, was Befragte als plausible Bandbreiten für Konversion und Bestellwerte beschrieben. Ausreißer wurden frühzeitig markiert und anschließend durch Analyst-zu-Analyst-Prüfungen überprüft, die nach plötzlichen Sprüngen suchen, die durch Wechselkurszeitpunkte, einmalige Aktionszeiträume oder Veränderungen im Kategoriemix verursacht wurden.
Wenn eine Abweichung nicht mit Desk-Research-Eingaben erklärt werden konnte, wurden die Befragten erneut kontaktiert, um zu bestätigen, ob die Annahme geändert werden sollte oder ob die Anomalie real und marktgetrieben war. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, wie etwa größere regulatorische Verschiebungen im Zahlungsverkehr, abrupte Veränderungen der Verbrauchernachfrage oder bedeutende Änderungen der Plattformrichtlinien. Vor der Auslieferung wird ein abschließender Durchlauf durchgeführt, damit die Kunden die aktuellste Sichtweise basierend auf den neuesten verfügbaren Veröffentlichungen erhalten.
Vergleich der Marktgröße für E-Commerce-Apps von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für E-Commerce-Apps stimmen nicht immer überein, da Studien häufig unterschiedliche Geldflüsse erfassen und sich auch an unterschiedlichen Basisjahren orientieren. Die Hauptursachen liegen in der Regel darin, was als app-basierter Handel gilt, wie grenzüberschreitender Wert in USD umgerechnet wird und wie schnell das Modell aktualisiert wird, wenn neue Zahlungs- und Einzelhandelsdaten veröffentlicht werden.
Einige Schätzungen erweitern den Umfang, um Handel einzuschließen, der über jede mobile Browsersitzung abgeschlossen wird, oder sie führen ältere Wechselkursdurchschnitte über mehrere Jahre fort. Mordor Intelligence erfasst Werte nur dann, wenn der Kaufvorgang innerhalb einer App-Kassenumgebung abgeschlossen wird, und aktualisiert außerdem kurzfristige Eingaben anhand der neuesten jahresspezifischen Mobilitäts-, Zahlungs- und Konsumausgabensignale, bevor eine Vorausschätzung erfolgt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,48 Billionen USD (2026) | |
| Branchenverlag A | 3,90 Billionen USD (2024) | Verwendet ein früheres Basisjahr und scheint breiteren mobilen Handel in den App-Wert einzubeziehen, was die Gesamtsummen erhöhen kann, wenn mobiler Web-Checkout zusammen mit In-App-Transaktionen erfasst wird. |
| Forschungsboutique B | 6,09 Billionen USD (2026) | Zeigt einen höheren Wert für 2026, der wahrscheinlich einen breiteren Transaktionspool und eine aggressivere Monetarisierungsentwicklung annimmt, mit begrenzt sichtbaren Prüfungen des reinen App-Checkout-Anteils und der Wechselkurszeitpunkte. |
Insgesamt lässt sich die Spanne größtenteils durch Unterschiede im Umfang und in der zeitlichen Erfassung erklären, nicht durch rechnerische Abweichungen. Indem die Gesamtsumme an app-abgeschlossenen Checkout-Signalen ausgerichtet wird, eine konsistente Behandlung von Währungsjahren angewendet wird und anschließend mit praktischem Kanalfeedback abgeglichen wird, bleibt die Schätzung auf einen nachvollziehbaren und wiederholbaren Satz von Eingaben zurückführbar, der bei Aktualisierungen erneut überprüft werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-Commerce-App-Markt im Jahr 2026 und welches Wachstum wird erwartet?
Die Marktgröße für E-Commerce-Apps betrug im Jahr 2026 3,48 Billionen USD und soll bis 2031 einen Wert von 5,07 Billionen USD erreichen, was einer CAGR von 7,82 % entspricht.
Welche Plattform führt bei den globalen Installationen?
Android dominierte im Jahr 2025 mit 72,67 % der Installationen und profitierte von kostengünstigen Smartphones in Asien, Afrika und Lateinamerika.
Welches Segment wächst beim Umsatzmodell am schnellsten?
Abonnementgebühren sollen bis 2031 mit einer CAGR von 8,82 % wachsen, da Verbraucher unbegrenzte Versandmitgliedschaften und werbefreies Surfen bevorzugen.
Welche Region zeigt die höchste Wachstumsdynamik?
Afrika verzeichnet die schnellste regionale CAGR von 8,89 %, angetrieben durch interoperable Mobile-Money-Systeme, die grenzüberschreitende Gebühren drastisch senken.
Wie beeinflussen 5G-Netzwerke den mobilen Commerce?
Die einstellige Millisekunden-Latenz von 5G ermöglicht Augmented-Reality-Anproben und Checkout-Fenster unter 50 Millisekunden, was die Konversionsraten in visuellen Kategorien um bis zu 22 % steigert.
Welche regulatorische Änderung wirkt sich am stärksten auf die Werbeeinnahmen aus?
Apples App-Tracking-Transparenz-Framework senkte die globalen Opt-in-Raten auf 25 %, reduzierte das geräteübergreifende Targeting und kostete große Plattformen Milliarden an Werbeeinnahmen.
Seite zuletzt aktualisiert am:



