
- Ägypten
- Albanien
- Argentinien
- Asien
- Australien
- Bahrain
- Belgien
- Brasilien
- Bulgarien
- Chile
- China
- Dänemark
- Deutschland
- Estland
- Europa
- Finnland
- Frankreich
- Griechenland
- Hongkong
- Indien
- Indonesien
- Irland
- Island
- Italien
- Japan
- Kanada
- Katar
- Kroatien
- Kuwait
- Lettland
- Litauen
- Luxemburg
- Malaysia
- Malta
- Mexiko
- Naher Osten und Afrika
- Neuseeland
- Niederlande
- Nigeria
- Nordamerika
- Nordmazedonien
- Norwegen
- Oman
- Österreich
- Panama
- Philippinen
- Polen
- Portugal
- Republik Moldau
- Rumänien
- Saudi-Arabien
- Schweden
- Schweiz
- Serbien
- Singapur
- Slowenien
- Spanien
- Südafrika
- Südkorea
- Taiwan
- Tschechien
- Türkei
- Ungarn
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vietnam
- Zypern
Analyse des E-Commerce-Markts im Vereinigten Königreich von Mordor Intelligence
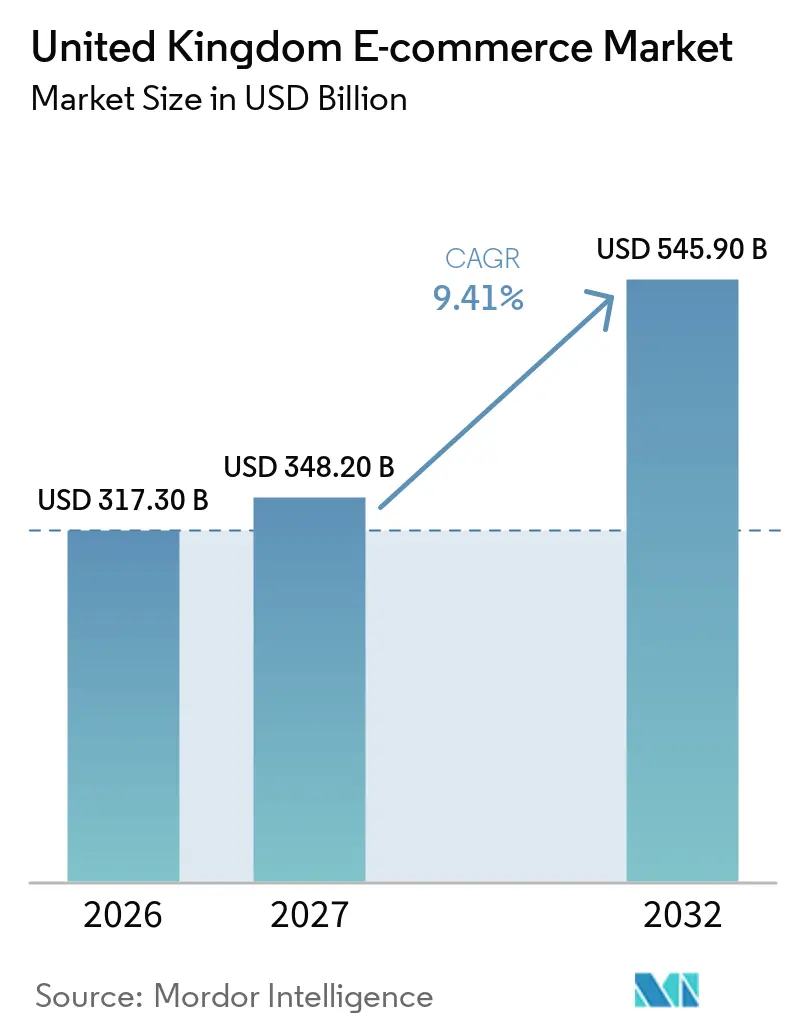
Die Größe des E-Commerce-Markts im Vereinigten Königreich wurde im Jahr 2026 auf 317,3 Milliarden USD geschätzt und soll von 348,2 Milliarden USD im Jahr 2027 auf 545,9 Milliarden USD bis 2032 wachsen, bei einer CAGR von 9,41 % während des Prognosezeitraums (2027–2032).
Im Vereinigten Königreich fördern eine breitere mobile Konnektivität und sichere Zahlungsmethoden Käufe über digitale Verkaufskanäle. Die Nachfrage nach zeitkritischen Bedarfsgütern gibt Einzelhändlern einen Anlass, den Expresslieferdienst am nächsten Tag durch eine sofortige Verfügbarkeit auf Abruf zu ergänzen. Die Erschließung dieser Kaufgelegenheiten macht den Fulfillment-Durchsatz zu einem Teil des Verkaufsangebots für Heimlieferungsanbieter. Die Wettbewerbsdifferenzierung durch Kundenbindungsprogramme und Lieferleistung muss daher zu einem Betriebsmodell passen, das preissensible Nachfrage tragen kann. Datenschutzpflichten schaffen zusätzliche Serviceverpflichtungen für Händler, die als Datenverantwortliche agieren, und machen die Beschwerdebearbeitung zu einem Teil der Kapazität, die zur Aufrechterhaltung dieser Kundenbeziehungen erforderlich ist.
Wichtigste Erkenntnisse des Berichts
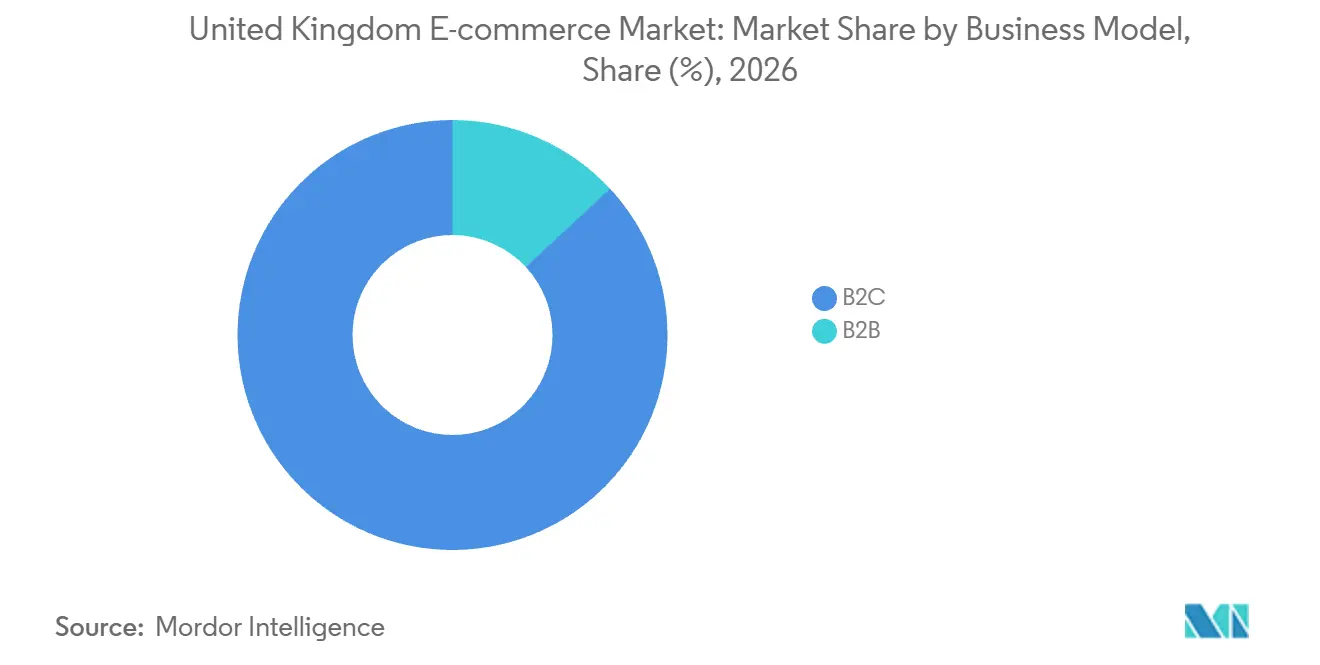
- Nach Geschäftsmodell hielt B2C im Jahr 2026 einen Anteil von 86,91 % am E-Commerce-Markt des Vereinigten Königreichs, während B2B im Zeitraum 2027–2032 mit einer CAGR von 12,15 % das stärkste Wachstum verzeichnen soll.
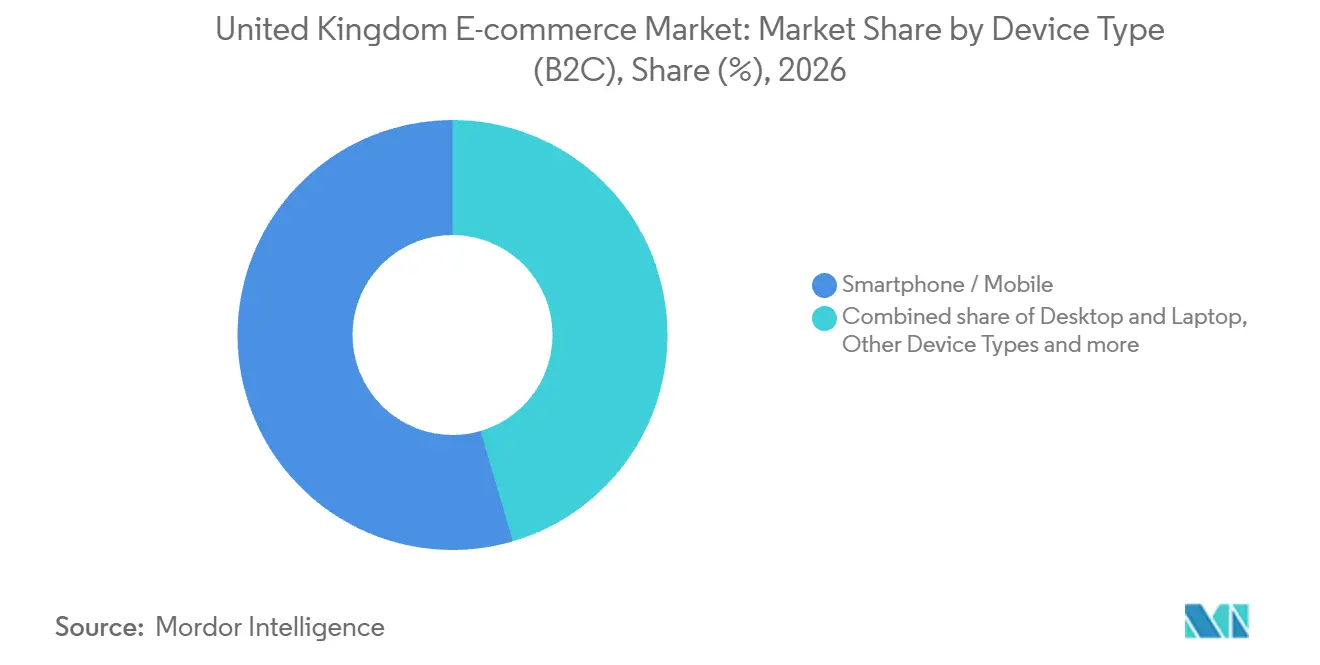
- Bei der Gerätenutzung führten Smartphones und Mobilgeräte mit einem Marktanteil von 54,53 % im Jahr 2026, und dasselbe Segment soll im Zeitraum 2027–2032 mit einer CAGR von 9,95 % am schnellsten wachsen.
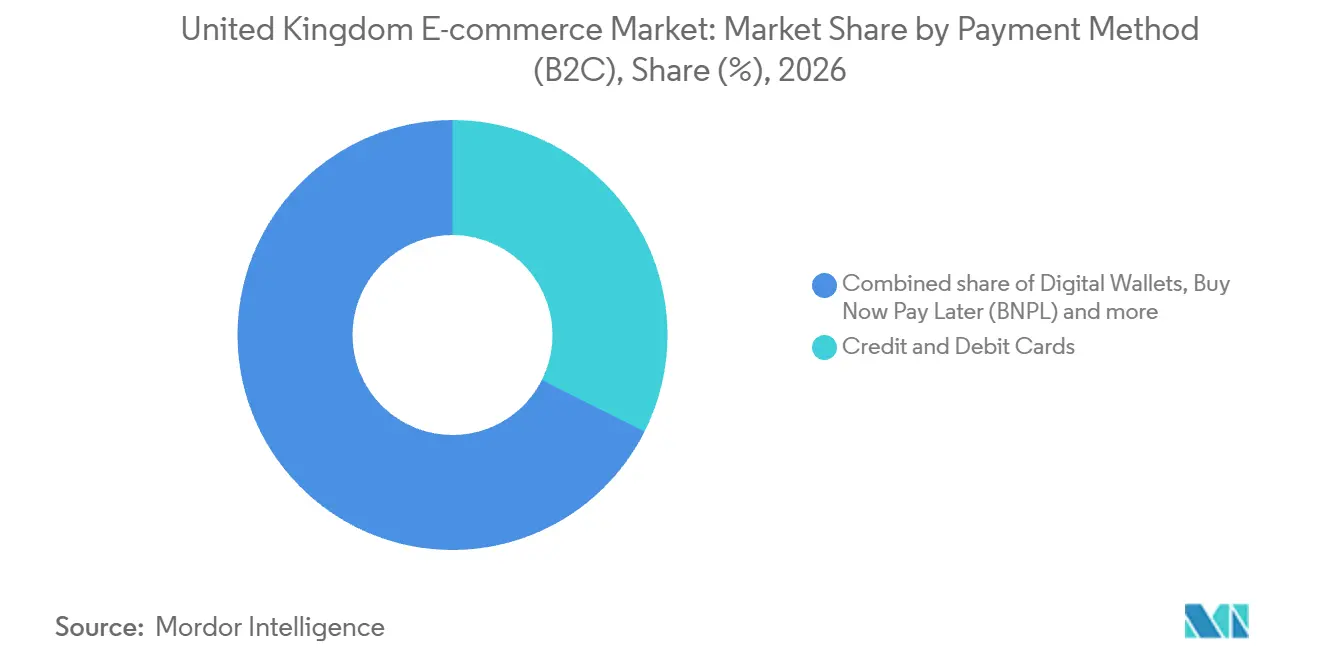
- Bei den Zahlungsmethoden führten Kredit- und Debitkarten mit einem Marktanteil von 32,42 % im Jahr 2026, während „Jetzt kaufen, später zahlen” (BNPL) im Zeitraum 2027–2032 mit einer CAGR von 10,85 % das stärkste Wachstum verzeichnen soll.
- Bei den Produktkategorien führte Mode und Bekleidung mit einem Marktanteil von 29,04 % im E-Commerce-Markt des Vereinigten Königreichs im Jahr 2026, und Lebensmittel und Getränke sollen im Zeitraum 2027–2032 mit einer CAGR von 10,05 % am schnellsten wachsen.
- Geografisch betrachtet führt England bei den E-Commerce-Umsätzen, wobei seine große ansässige Bevölkerung das Ausmaß der inländischen Marktchance untermauert.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Weitreichender 5G-Rollout | +2.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Verbreitung sicherer digitaler Zahlungen | +3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachsender Anteil des Mobile-Commerce am Einzelhandel | +3.8% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Erwartungen an Same-Day- und Next-Day-Lieferung | +2.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Starke Akzeptanz von Social-Commerce-Live-Shopping | +1.6% | Landesweit | Mittelfristig (2–4 Jahre) |
| Ausweitung von Hochschulabsolventen-Marktplätzen | +0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Weitreichender 5G-Rollout
Eine breitere Außenbereichskonnektivität erweitert die Umgebungen, in denen Verbraucher einen Online-Kauf abschließen können. In den 6 Monaten bis Januar 2026 stieg die 5G-Außenbereichsabdeckung im Vereinigten Königreich bei jedem Mobilfunknetzbetreiber um mindestens 5 Prozentpunkte.[1] Die Messung der Ofcom umfasste eigenständige und nicht eigenständige Dienste, wobei die individuelle Betreiberabdeckung zwischen 76 % und 94 % lag. Für Einzelhändler unterstützt diese wachsende Reichweite Einkaufsprozesse abseits einer festen Verbindung und schafft Chancen im gesamten E-Commerce-Markt des Vereinigten Königreichs, ohne dass eine flächendeckende Abdeckung eine Voraussetzung für mobile Investitionen darstellt. Ein Außenbereichs-Einkaufsangebot muss Lücken im eigenen Netz des Kunden berücksichtigen, da ein aggregierter Ausbau keinen betreiberübergreifenden Zugang garantieren kann.
Verbreitung sicherer digitaler Zahlungen
Ein wachsender digitaler Zahlungskanal wird für den Online-Handel kommerziell relevant, wenn er an der Kasse implementiert werden kann. Apple Pay und Google Pay halten keine Guthaben und verwenden Token, um die primären Kontonummern von Zahlungskarten mit virtuellen Karten auf den Geräten der Verbraucher zu verknüpfen. Im Rahmen der britischen Open-Banking-Anwendungsfälle stieg das jährliche Zahlungsvolumen von August 2025 bis Juli 2026 um 45 % im Jahresvergleich. Im Februar 2026 gab TrueLayer eine Partnerschaft mit eBay bekannt, um eine sichere Zahlung per Bank-Checkout für britische Käufer einzuführen, die über ihre eigenen Bank-Apps authentifiziert wird. Das allgemeine Wachstum bei Bankzahlungen und die Checkout-Option von eBay bieten Online-Käufern gemeinsam eine weitere Möglichkeit, Einkäufe abzuschließen, wodurch die Abhängigkeit von der manuellen Eingabe von Karten- oder Kontodaten verringert wird und die Trends im E-Commerce-Markt des Vereinigten Königreichs hin zu alternativen Zahlungsmethoden widergespiegelt werden.
Wachsender Anteil des Mobile-Commerce am Einzelhandel
Die Verbrauchernachfrage in der Hochsaison verleiht dem mobilen Handel eine unmittelbare Umsatzrolle, die über die Produktentdeckung hinausgeht. Mobile Geräte machten im November und Dezember 2025 einen Anteil von 61,5 % am Marktanteil des E-Commerce-Markts des Vereinigten Königreichs gemessen am Online-Feiertagsumsatz aus, verglichen mit 56 % in denselben Monaten des Jahres 2024. Ein Einkaufsprozess, der auf dem Mobilgerät abgeschlossen werden kann, kann diese Nachfrage erfassen, ohne dass ein Desktop-Besuch eine Kaufvoraussetzung darstellt. Der Anteil der Mobilgeräte stieg zwischen diesen Feiertagszeiträumen um 5,5 Prozentpunkte. Fehler beim mobilen Checkout würden daher einen wachsenden Anteil des Hochsaisonumsatzes Unterbrechungen aussetzen, was den Kaufabschluss auf dem Mobiltelefon zu einer kommerziellen Priorität macht.
Same-Day- und Next-Day-Liefererwartungen
Zeitkritische Bedarfsgüter verleihen der Schnelllieferung einen Nachfragefall, der daran geknüpft ist, wann ein Produkt benötigt wird. In einer ConsumerX-Studie, die 2025 veröffentlicht wurde, hielten 26,3 % der britischen Käufer die Lieferung am nächsten Tag für sehr wichtig. Die Deliveroo-Daten von Boots Pharmacy GB umfassten Sonnenschutzmittel mit LSF, die zwischen 17:00 und 21:00 Uhr BST vor den England-Spielen am 17. und 23. Juni 2026 bestellt wurden. Der Durchschnitt lag fast 200 % höher als der Durchschnitt an 5 spielfreien Referenzabenden. Im Juni 2026 verlängerte Boots außerdem die On-Demand-Lieferzeiten bis Mitternacht an 25 neuen britischen Standorten über Deliveroo. Die Ergänzung des Nächste-Tag-Service durch On-Demand-Verfügbarkeit bietet Einzelhändlern in der britischen E-Commerce-Branche eine Möglichkeit, Käufe zu bedienen, die an einen bestimmten Abend gebunden sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Datenschutzregulierung (Data (Use and Access) Act 2025) | -1.3% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Intensiver Preiswettbewerb mit Margendruck | -2.1% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Volatile grenzüberschreitende Mehrwertsteuer-Umkehrregelungen | -0.5% | Landesweit | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel in Lagerhaltung außerhalb des „Goldenen Dreiecks” | -0.7% | Außerhalb des Goldenen Dreiecks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Datenschutzregulierung (Data (Use and Access) Act 2025)
Für Online-Händler, die als Datenverantwortliche agieren, hat die Einhaltung von Datenschutzvorschriften eine Kapazitätsdimension, die die Expansion erschweren kann. Das Datenschutzgesetz (Data Use and Access Act) 2025 verpflichtet Datenverantwortliche, ein Verfahren für Datenschutzbeschwerden von betroffenen Personen einzurichten.[2] Die Pflicht trat am 19. Juni 2026 in Kraft. Die Zuweisung der Verantwortung für den Empfang dieser Beschwerden wird Teil des Betriebsmodells, neben der kommerziellen Nutzung von Kundendaten. Verantwortliche müssen den Eingang innerhalb von 30 Tagen bestätigen und geeignete Maßnahmen ergreifen, um auf die Beschwerde zu reagieren. Diese Frist macht die Beschwerdebearbeitung zu einer dauerhaften Kundendienstaufgabe, die neben der Vertriebstätigkeit Personalressourcen beansprucht.
Intensiver Preiswettbewerb mit Margendruck
Marks Electrical, ein britischer Online-Händler für Haushaltsgeräte und Unterhaltungselektronik, beschrieb im Geschäftsjahr 2026 einen stark wettbewerbsintensiven Markt und preissensible Kunden. Die Bruttoproduktmarge war im Jahresverlauf stabil und nur geringfügig niedriger als im Vorjahr, doch eine nennenswerte Verbesserung mit wichtigen Markenpartnern erwies sich als schwierig. In seiner Kernkategorie Haushaltsgeräte lagen die Verkaufsaufträge etwa 2,9 % unter dem Vorjahreswert, wobei ein gesunkener durchschnittlicher Bestellwert 1,7 % des Rückgangs ausmachte. Das Unternehmen berichtete auch von Druck auf die durchschnittlichen Bestellwerte in allen Kategorien sowie von einer allgemeinen Kosteninflation. Niedrigere Bestellwerte schränken den Spielraum dieses Händlers ein, steigende Kosten zu absorbieren, wenn Produktmargen schwer zu verbessern sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell:
Verbraucherskalierung und digitale Ausführung im GroßhandelB2C hatte im Jahr 2026 einen Anteil von 86,91 % am E-Commerce-Markt des Vereinigten Königreichs. Das Office for National Statistics maß im September 2025 Transaktionen ohne physische Kartenpräsenz (Card-not-present) mit einem Anteil von 50,5 % an den gesamten Kartenausgaben britischer Karteninhaber, einschließlich Zahlungen an inländische und ausländische Händler.[3] Im September 2019 lag dieser Wert noch bei 43,7 %. Online-Kartenzahlungen haben sich damit von einem Minderheitsanteil der Kartenausgaben auf knapp über die Hälfte entwickelt, was verbraucherorientierten Einzelhändlern eine Kundenbasis verschafft, deren Kartenausgaben zunehmend auf Online-Käufe ausgerichtet sind.
B2B wird voraussichtlich das am schnellsten wachsende Segment sein, mit einem CAGR von 12,15 % im Zeitraum 2027–2032. JJ Foodservice, das Gastronomiebetriebe und Privathaushalte beliefert, berichtete im Oktober 2025, dass 79 % der Bestellungen online aufgegeben wurden, begleitet von einer verstärkten Nutzung der App, der Website und der elektronischen Datenaustausch-Kanäle (EDI). Im Juni 2026 meldete der Großhändler, dass rund 80 % der Transaktionen über mehr als 4.000 Produktlinien digital abgewickelt wurden. Die Online-Bestellaufgabe und die digitale Transaktionsverarbeitung adressieren unterschiedliche Prozessschritte und verbinden den Kundenzugang mit der internen Abwicklung des Großhandels. Die Verknüpfung von App, Website und EDI-Kanälen mit einer skalierbaren Kernverarbeitung bietet einem Großhändler die Möglichkeit, den digitalen Handel über sein gesamtes Produktsortiment auszuweiten.



Nach Gerätetyp (B2C):
Mobile Reichweite und Multi-Gerät-ShoppingSmartphones und Mobilgeräte waren im Jahr 2026 mit einem Marktanteil von 54,53 % das größte Segment und gleichzeitig das am schnellsten wachsende Segment mit einem CAGR von 9,95 % im Zeitraum 2027–2032. Ofcoms Technology Tracker 2025 ergab, dass 66 % der britischen Internetnutzer Artikel oder Essenslieferungen über ein Mobiltelefon bestellten. Diese Aktivitäten positionieren das Mobilgerät als Verbraucherschnittstelle für Waren und Essenslieferungen und erweitern die Bandbreite der Einzelhändler, für die der mobile Zugang von Bedeutung ist. Ein Einzelhändler, der dieses Publikum bedient, kann einen etablierten Kaufkanal ansprechen und sein Angebot gleichzeitig an weitere Verbraucherbedürfnisse innerhalb derselben Geräteumgebung anpassen.
Umfragedaten von ConsumerX aus dem Jahr 2025 zeigten, dass 90 % der britischen Befragten ein Mobiltelefon immer, häufig oder gelegentlich für Online-Käufe nutzten. Diese Bandbreite der gemeldeten Nutzungshäufigkeit verschafft mobilen Einzelhändlern ein Publikum, das über Käufer hinausgeht, die ausschließlich per Mobiltelefon einkaufen. Auch andere Geräte unterstützten das Online-Shopping: 42 % der britischen Internetnutzer gaben in Ofcoms Umfrage 2025 an, Artikel oder Essenslieferungen über ein anderes Gerät bestellt zu haben. Die Bedienung dieses zusätzlichen Gerätepublikums begrenzt, wie stark ein Händler seine Storefront-Investitionen auf das Mobilgerät konzentrieren kann.

Nach Zahlungsmethode (B2C):
Kartenvolumen und Wahl der aufgeschobenen ZahlungKredit- und Debitkarten waren das größte Segment mit einem Marktanteil von 32,42 % im Jahr 2026. Unter Verwendung von Visa-Kartenzahlungsdaten berichtete das Amt für nationale Statistik von einem Anstieg des inländischen Online-Ausgabenanteils britischer Karteninhaber um 8,1 % zwischen September 2019 und September 2025. Die Definition von Online-Transaktionen umfasst kartenlose Käufe, die über das Internet, per Telefon oder über eine App getätigt werden. Für Händler, die Bestellungen über diese verschiedenen Kanäle entgegennehmen, kann die Kartenakzeptanz einen gemeinsamen Zahlungsweg bieten, ohne dass Käufer für jeden Kanal eine separate Methode verwenden müssen.
„Jetzt kaufen, später zahlen” (BNPL) soll das am schnellsten wachsende Segment sein, mit einer CAGR von 10,85 % im Zeitraum 2027–2032. Experian verzeichnete im Jahr 2025 mehr als 100 Millionen BNPL-Transaktionen bei 8,5 Millionen britischen Kunden. Diese Nutzerbasis gibt Händlern einen Grund, aufgeschobene Zahlungsoptionen in ihr Verbraucherangebot aufzunehmen, wobei die Kreditfunktionalität das entscheidende kommerzielle Element darstellt. Digitale Geldbörsen bieten einen separaten Weg zur Kasse: 65 % der britischen Erwachsenen waren 2025 für mindestens einen mobilen Zahlungsdienst registriert, und Online-Händler sowie Apps akzeptieren zunehmend gespeicherte Zugangsdaten. Die Finanzierungsauswahl kann parallel zur Akzeptanz digitaler Geldbörsen wachsen, da aufgeschobene Zahlung und gespeicherte Zugangsdaten unterschiedliche Teile der Kaufentscheidung an der Kasse adressieren.
Nach Produktkategorie (B2C):
Bekleidungswert und Wachstum bei LebensmittelbestellungenMode und Bekleidung repräsentierten im Jahr 2026 einen Marktanteil von 29,04 % im E-Commerce-Markt des Vereinigten Königreichs und waren damit das größte Segment. Im August 2026 lagen die saisonbereinigten durchschnittlichen wöchentlichen Internet-Umsätze mit Textilien, Bekleidung und Schuhen in Großbritannien bei 316,4 Millionen GBP (428,5 Millionen USD). One Poll befragte im Auftrag von KPMG UK vom 5. bis 11. März 2025 online 3.000 britische Verbraucher. Unter den Befragten gaben 13 % an, dass sie generell mehrere Größen von Kleidung oder Schuhen online kaufen, um die beste Passform zu finden, und den Rest zurückschicken. Für Einzelhändler, die diese Käufer bedienen, kann ein Online-Bekleidungsverkauf eine anschließende Rückgabeinteraktion beinhalten, was die Nachkaufabwicklung zu einem Teil des Angebots macht.
Lebensmittel und Getränke sollen das am schnellsten wachsende Segment sein, mit einer CAGR von 10,05 % im Zeitraum 2027–2032. Tescos britisches Lebensmittel-Heimlieferungsgeschäft verzeichnete in den 26 Wochen bis zum 29. August 2026 durchschnittlich 4,9 % mehr Bestellungen pro Woche als im vergleichbaren Vorjahreszeitraum. Die Abonnenten des Delivery Saver stiegen im gleichen Zeitraum um 6,1 % im Jahresvergleich auf 836.000. Höhere wöchentliche Bestellzahlen zusammen mit einer größeren Abonnentenbasis machen eine zuverlässige Lieferkapazität zum zentralen Element für die wiederkehrende Bedienung der Lebensmittelnachfrage.
Geografische Analyse
E-Commerce-Markt England
England führt bei den nationalen E-Commerce-Umsätzen, was die Größe seines inländischen Publikums zum zentralen Argument für den Aufbau einer umfangreichen verbraucherorientierten Online-Operation macht. Das Amt für nationale Statistik schätzte Englands ansässige Bevölkerung Mitte 2025 auf 58.834.800. Ein Online-Händler kann daher ein auf England ausgerichtetes Angebot auf Basis eines erheblichen ansässigen Einzugsgebiets aufbauen, mit dem kommerziellen Ziel, dieses Publikum durch sein gewähltes Format vollständiger zu bedienen. Das macht die Reichweite von Fulfillment und Kundendienst innerhalb Englands zu einem praktischen Bestimmungsfaktor für die inländische Skalierung, noch bevor eine Expansion in weitere geografische Gebiete in Betracht gezogen wird.
Regionale Unterschiede betreffen sowohl die Beteiligung von Verkäufern als auch die Infrastruktur, über die Bestellungen abgewickelt werden. In Schottland meldeten 29,6 % der Unternehmen mit Präsenz in Schottland und 10 oder mehr Mitarbeitern, die den Betrieb nicht dauerhaft eingestellt hatten, Online-Verkäufe im Zeitraum vom 18. bis 31. August 2025. Entlang der Midlands-Yorkshire-Achse hatte Amazon bis Juni 2026 ein Fulfillment-Center in Hull eröffnet und dabei 2.000 Arbeitsplätze geschaffen. Diese Beispiele verorten die regionale Handelsfrage an unterschiedlichen Punkten der Transaktion, von der Einführung des Online-Verkaufs durch Unternehmen bis hin zur physischen Kapazität für die Auftragsabwicklung. Schottische Unternehmen über Online-Verkaufstools zu erreichen, würde ein anderes Angebot erfordern als die Versorgung der in Hull demonstrierten physischen Auftragsabwicklungsoperationen.
Wales veranschaulicht eine Softwaredienstleistungsrolle im E-Commerce, die über den unmittelbaren Verkaufsstandort des Händlers hinausreicht. Veeqo, ein Amazon-Tochterunternehmen, das Versand- und Lagerverwaltungssoftware entwickelt, eröffnete am 5. Dezember 2025 seinen Hauptsitz in Swansea. Der Hauptsitz befindet sich in der Kingsway 71/72, einem Projekt, das vom Stadtrat Swansea entwickelt und teilweise durch den Swansea Bay City Deal mitfinanziert wurde, um Technologie-, Digital- und Kreativunternehmen anzuziehen. Veeqos kostenlose Software wird von mehr als 100.000 Unternehmen weltweit genutzt. Das Kingsway-Projekt verbindet die walisische Gewerbeimmobilienentwicklung mit einem Anbieter von Verkäufertechnologie und verortet die kommerzielle Relevanz dieses Beispiels in der Softwareversorgung.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst das nationale Regime des Vereinigten Königreichs und Schottland als ausgewählte Rechtsordnungen aus der Perspektive eines B2C-Online-Händlers, der Konsumgüter und Abonnements anbietet. Bei abgedeckten Verbraucher-Fernabsatzverkäufen müssen Verkäufer vor einer Bestellung Informationen zu Unternehmen, Produkt, Preis, Zahlung, Lieferung, Vertrag und Stornierung in einer verständlichen und speicherbaren Form bereitstellen. Die Wettbewerbs- und Marktbehörde (Competition and Markets Authority, CMA) verfügt über direkte Befugnisse bei einigen Verbrauchergesetzen, während lokale Pflichten zur Durchsetzung von Stornierungshinweisen auch das schottische Geschäftsumfeld prägen.
Regulatorische Übersicht
| Entscheidungsfaktor | Vereinigtes Königreich | Schottland |
|---|---|---|
| Zuständige Behörde | Wettbewerbs- und Marktbehörde | Lokale Eich- und Messbehörden |
| Wesentliche Instrumente oder Ausrichtung | Offenlegungspflichten beim Fernabsatz; Gesetz über digitale Märkte, Wettbewerb und Verbraucher 2024 | Bestimmungen zur Durchsetzung von Stornierungshinweisen aus Verbraucherverträgen 2013; Offenlegungspflichten beim Fernabsatz im Vereinigten Königreich |
| Kommerzielle Auswirkung | Vorab-Bestellinformationen in speicherbarer Form; mögliche CMA-Sanktionen oder -Anordnungen bei bestimmten Verstößen gegen Verbrauchergesetze | Durchsetzung von Stornierungshinweisen im Zuständigkeitsbereich jeder Behörde; lokale Unternehmensberatung in Edinburgh |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Zukünftige Entwicklung der politischen Attraktivität | Verschärfend | Verschärfend |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” spiegelt standardisierte Offenlegungspflichten und die Möglichkeit direkter CMA-Maßnahmen bei bestimmten Verstößen gegen Verbrauchergesetze wider. Schottland ist ebenfalls „Mittel”, da die lokale Durchsetzung von Stornierungshinweisen neben einem Unternehmensberatungsweg wie dem Handelsnormenservice Edinburgh besteht. Im Oktober 2026 schlug ein Entwurf von Leitlinien zusätzliche britische B2C-Abonnementoffenlegungen, Erinnerungen und einfache Kündigungspflichten für Verträge vor, die ab dem 1. Januar 2027 abgeschlossen werden. Beide Bewertungen „Verschärfend” spiegeln diese prospektiven zusätzlichen Verpflichtungen wider, die davon abhängen, dass das Parlament die Entwurfsverordnungen genehmigt, bevor sie in Kraft treten können.
Wertschöpfungskettenstufen
Die Wertschöpfungskette vergleicht, wie Händlersoftware, Marktplatzzugang und physisches Fulfillment Einnahmen aus dem Online-Handel erzielen. Shopify erzielt Einnahmen aus Abonnements für Handelssoftware, während Amazon britischen Verkäufern Einzel- oder Professional-Verkaufspläne in Rechnung stellt. Diese Aktivitäten trennen die Kontrolle über eine digitale Verkaufsplattform vom Zugang zur Verkaufsumgebung eines Intermediärs und schaffen unterschiedliche Abhängigkeiten für einen Händler. Amazons Fulfillment-by-Amazon-Dienst (FBA) empfängt und lagert die Waren der Verkäufer, kommissioniert, verpackt und versendet dann Produkte und bearbeitet Rücksendungen und Erstattungen.
Analyse der Wertschöpfungskette
| Primäre Aktivität | Wesentliche Beteiligte | Wertschöpfung | Engpass | Resilienzmaßnahme |
|---|---|---|---|---|
| Verkaufsplattform und Bestellsoftware | Handelsplattformanbieter wie Shopify | Händlerabonnements | Verbindung von Plattformbestellungen mit der physischen Ausführung | Einheitliche Bestelldatensätze über Verkauf und Versand hinweg verwenden |
| Marktplatzverkauf | Marktplatzbetreiber wie Amazon | Verkaufsplangebühren und Empfehlungsprovisionen | Provisionsgebühren umfassen vom Käufer bezahlten Versand | Die vollständige Provisionsbasis in das Angebot einkalkulieren |
| Fulfillment und Rücksendungen | Fulfillment-Dienstleister wie Amazon | Fulfillment-, Lager- und optionale Servicegebühren | Servicekosten variieren je nach Ziel, Geschwindigkeit und Einheitengröße | Den ausgelagerten Dienst an die Wirtschaftlichkeit jedes Produkts anpassen |
| Quelle: Mordor Intelligence | ||||
Eine Erhöhung des vom Käufer bezahlten Versands oder der Geschenkverpackung kann Amazons Empfehlungsprovision erhöhen, da die Gebührenbasis diese Kosten neben dem Artikelpreis einschließt. Es kann auch ein Mindestbetrag pro Artikel gelten, sodass der Provisionseffekt davon abhängt, ob die prozentuale Gebühr diesen Schwellenwert übersteigt. Der ab dem 1. Juli 2026 gültige FBA-Gebührentarif trennt Fulfillment-Gebühren von Lager- und optionalen Diensten, wobei die Fulfillment-Gebühren nach Ziel, Versandgeschwindigkeit und Einheitengrößenband berechnet werden. Die Entscheidung eines Händlers, Verpackung und Versand auszulagern, verändert sowohl seine betrieblichen Verantwortlichkeiten als auch die mit einem Verkauf verbundenen Lieferantengebühren.
Wettbewerbslandschaft
Marktkonzentration
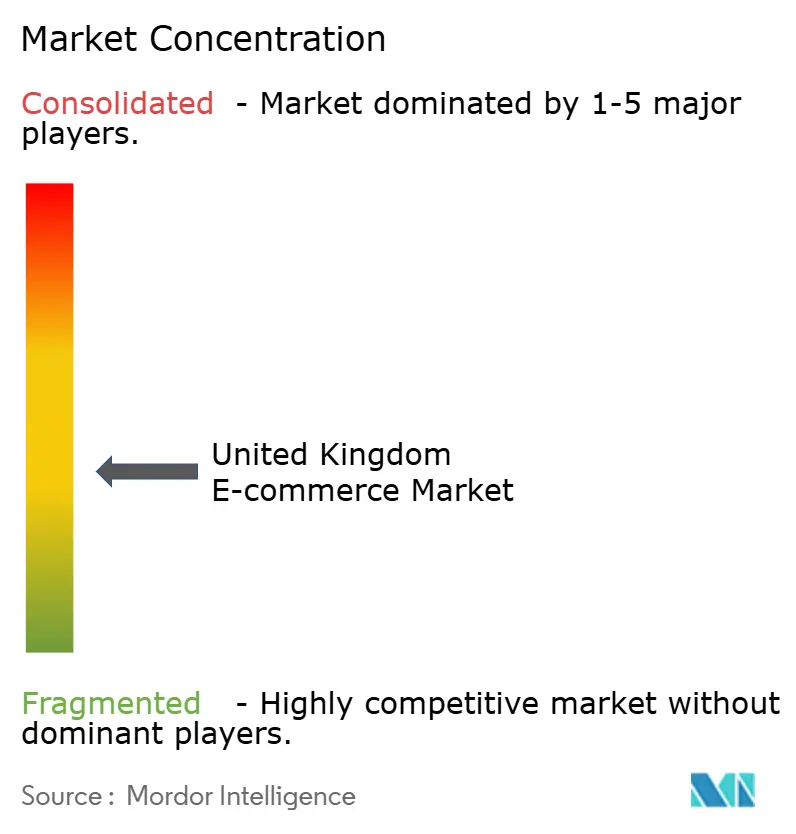
Die Wettbewerbsstruktur kombiniert große Plattformen mit spezialisierten und Mehrkanaleinzelhändlern. Zu den wichtigsten Teilnehmern gehören Amazon UK Services Ltd., eBay (UK) Ltd., der Online-Modehändler ASOS plc, der Online-Lebensmittelhändler Tesco plc (Tesco.com) und Argos Ltd., ein Allgemeinwarenhändler, der einem vereinbarten Verkauf unterliegt. Auf eBay werden Marktplatz-Kaufverträge direkt zwischen Käufer und Verkäufer geschlossen, während Argos Schnelllieferungen und mehr als 1.100 britische Abholpunkte anbietet. Amazon lieferte 2025 mehr als 1,6 Milliarden Artikel an britische Prime-Mitglieder mit Same-Day- oder Next-Day-Lieferung. Diese Servicereichweite setzt einen anspruchsvollen Liefermaßstab für Händler, die über ein engeres Sortiment oder eine andere Kundenbeziehung konkurrieren.
Die Skalierung des Treueprogramms von ASOS unterstützt einen anderen Wettbewerbsweg, der auf der Beziehung des Händlers zu einem definierten Modepublikum basiert. In seinem Handelsupdate vom 25. März 2026 berichtete ASOS von rund 3,5 Millionen britischen ASOS.World-Mitgliedern, gegenüber rund 1 Million am Ende des Geschäftsjahres 2025. Für einen Kategoriespezialisten liegt der kommerzielle Wert eines solchen Programms darin, Kunden einen Grund zu geben, sich weiterhin mit demselben Modeangebot zu beschäftigen. Die Mitgliedschaft in eine fortlaufende Modebeziehung umzuwandeln, ist eine andere Wettbewerbsaufgabe als die Lieferreichweite einer breiten Plattform zu erreichen, was die Relevanz des Kundenwertangebots zum Kern dieser Strategie macht.
Tescos Zwischenergebnisse für die 26 Wochen bis zum 29. August 2026 berichteten von mehr als 1.000 Marktplatzverkäufern, ein Anstieg von mehr als 80 % im Jahresvergleich. Für Unternehmensverkäufer verlangt eBays britische Vereinbarung, dass sie die geltenden Online-Handelsgesetze für ihre Verkaufsseite einhalten, ab der Annahme für neue Nutzer und ab dem 10. August 2026 für bestehende Nutzer. Am 31. Juli 2026 stimmte J Sainsbury plc dem Verkauf von Argos Limited an Swift Whistle Midco Limited zu, vorbehaltlich der üblichen regulatorischen und sonstigen Bedingungen, mit einem erwarteten Abschluss im Februar 2027. Die Ankündigung besagte, dass Argos und Sainsbury's bis zum Abschluss wie bisher operieren würden. Tescos wachsende Verkäuferbasis erhöht die Auswahl, die Käufer vergleichen können, während der vereinbarte Verkauf von Argos sein bestehendes Kundenangebot bis zum Abschluss unverändert lässt.
Marktführer im E-Commerce-Markt des Vereinigten Königreichs
-
Amazon UK Services Ltd.
-
eBay (UK) Ltd.
-
ASOS plc
-
Tesco plc (Tesco.com)
-
Argos Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Vereinigtes Königreich E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon UK Services Ltd.
- eBay (UK) Ltd.
- ASOS plc
- Tesco plc (Tesco.com)
- Argos Ltd.
- Ocado Retail Ltd.
- Next plc
- The Very Group Ltd.
- Currys plc
- John Lewis & Partners
- Marks and Spencer Group plc
- Boohoo Group plc
- THG plc (The Hut Group)
- Dunelm Group plc
- B&Q (Kingfisher plc)
- Screwfix Direct Ltd.
- Alibaba.com UK (B2B)
- RS Components Ltd.
- Shopify UK (Merchant Base)
- Zalando SE (UK Site)
Lesen Sie die Analyse der Vereinigtes Königreich E-Commerce-Unternehmen
Wichtigste Chancen für Marktteilnehmer
Die Chancen vergleichen Möglichkeiten, wie Verkäufer einen wachsenden Marktplatz nutzen können, während sie die Verantwortung für Fulfillment und Kundendienst übernehmen. In den 26 Wochen bis zum 29. August 2026 verzeichnete Tesco Marketplace ein Wachstum der einzigartigen Produktanzahl von mehr als 50 % seit Anfang 2026 und ein durchschnittliches wöchentliches Traffic-Wachstum von rund 32 %. Im September 2026 lud Tesco Verkäufer zur Bewerbung ein und erklärte, dass es von Partnern erwartet, seine Werte in Bezug auf Qualität, Vertrauen und zuverlässigen Kundendienst zu teilen.
Marktchancen-Übersicht
| Chance | Warum jetzt | Käufer-/Zielsegment | Empfohlene Vorgehensweise | Wesentliche Hürde | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Zusätzliche Sortimente für Haushaltsgeräte | Etablierter Verkaufskanal für Elektrogeräte innerhalb eines wachsenden Sortiments | Bestehende und potenzielle Händler für Haushaltsgeräte | Ein fokussiertes Elektroangebot mit verkäuferseitig verwaltetem Versand entwickeln | Verkäuferseitige Kapazität zur Ausführung von Lieferungen | Bestehende Elektrogeräteverkäufer wie 3wisemonkeys |
| Spezialisierter Lieferdienst für große Artikel | Verkäufergewinnung parallel zur Marktplatzerweiterung | Händler, die große und schwere Produkte anbieten | Kategoriebewerbungen mit spezialisierter Lieferkapazität kombinieren | Große und schwere Produkte erfordern spezialisierte Lieferung | Großartikelverkäufer und spezialisierte Kurierdienste |
| Verkäuferbetriebener Kundendienst | Sortimentserweiterung neben einem verkäuferbetriebenen Rückgabeversprechen | Marktplatzhändler und Serviceteams | Verkäuferbetriebene Kontaktbearbeitung und Rückgabeaufzeichnungen unterstützen | Kapazität für Kundenkontakte und Rückwärtslogistik | Marktplatzhändler und Rückgabe-Supportanbieter |
| Quelle: Mordor Intelligence | |||||
Verkäufer organisieren Marktplatzlieferungen direkt per Post oder Kurier über ihre gewählten Fulfillment-Partner, und große sowie schwere Produkte erfordern spezialisierte Lieferung. Tescos Umtauschversprechen bei Meinungsänderung bittet Kunden, den Verkäufer innerhalb von 30 Tagen für einen Ersatz oder eine Rückerstattung zu kontaktieren, wenn Artikel unbenutzt, unbeschädigt und in originalem Zustand sind, vorbehaltlich produktspezifischer Ausnahmen. Der Kontaktzeitraum kann die Verkäufer-Servicearbeit über den Versand hinaus verlängern, sodass ein reines Lieferangebot einen Teil der Kundenbeziehung unversorgt lassen würde. Die stärkste Möglichkeit besteht darin, zusätzliche Kundenreichweite mit Liefer- und Kontaktbearbeitungskapazität zu kombinieren, die für das Sortiment geeignet ist, das Tesco Marketplace-Verkäufer hinzufügen.
Neueste Industrielle Entwicklungen in Vereinigtes Königreich E-Commerce-Markt
- Oktober 2026: Currys eröffnete in Zusammenarbeit mit THG Commerce einen kuratierten Technologie-Shop auf TikTok Shop, der es Kunden ermöglicht, Produkte über Videos, Livestreams und Creator-Inhalte zu entdecken und zu kaufen.
- Oktober 2026: THG Ingenuity wurde als britischer E-Commerce-Partner für die Marken teapigs, Good Earth und Organic India von Tata Consumer Products GB Limited ausgewählt, mit geplanten Direct-to-Consumer-Websites, Fulfillment- und Marketingdienstleistungen.
- September 2026: Tesco startete auf Deliveroo in 75 britischen Städten und Gemeinden und machte Tausende von Lebensmittel- und Haushaltsprodukten für eine Lieferung in nur 20 Minuten verfügbar.
Vereinigtes Königreich E-Commerce-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der E-Commerce-Markt des Vereinigten Königreichs misst den jährlichen Bruttoumsatz von Waren und Dienstleistungen, die online von Verbrauchern und Unternehmen bei im Vereinigten Königreich registrierten Händlern gekauft werden, mit digitaler Zahlung und Erfüllung per Post, Kurier oder Click-and-Collect. Er umfasst Käufe über Websites, mobile Apps und Social-Commerce-Storefronts.
Ausschlüsse: Verkäufe, bei denen der Händler außerhalb des Vereinigten Königreichs registriert ist, sowie reine digitale Medienabonnements sind ausgeschlossen.
Segmentierungsübersicht
- Nach Geschäftsmodell
- B2C
- B2B
- Nach Gerätetyp (B2C)
- Smartphone / Mobilgerät
- Desktop und Laptop
- Andere Gerätetypen
- Nach Zahlungsmethode (B2C)
- Kredit- und Debitkarten
- Digitale Geldbörsen
- Buy Now Pay Later (BNPL)
- Andere Zahlungsmethoden
- Nach Produktkategorie (B2C)
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Heimbereich
- Spielzeug, Heimwerken und Medien
- Andere Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Untersuchung wertet offizielle Einzelhandels- und Digitalindikatoren des Office for National Statistics aus, einschließlich der monatlichen Internetumsatzreihe, sowie Abdeckungsdaten von Ofcom zur Beurteilung der Online-Nachfrage und Konnektivität. Quellen wie der E-Commerce-Länderleitfaden des US-Handelsministeriums und Veröffentlichungen der Competition and Markets Authority helfen dabei, die Bedingungen des digitalen Handels und die geltenden Verbrauchervorschriften im Vereinigten Königreich einzuordnen.
Unternehmensberichte, Investorenpräsentationen, Branchenberichte und seriöse Pressemitteilungen werden zur Überprüfung von Einzelhändlerumsätzen, Bestellwachstum, Fulfillment-Investitionen sowie Änderungen bei Zahlungs- oder Vertriebskanälen herangezogen. Diese Quellen sind illustrativ und nicht abschließend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärforschung und Umfragen
Die Primärforschung bezieht E-Commerce-Führungskräfte aus dem Vereinigten Königreich, Leiter des digitalen Handels und von Marktplätzen, Zahlungsspezialisten und Fulfillment-Manager ein, die Auskunft über Nachfrage, Transaktionswert und Betriebskapazität geben können. Ihre marktweiten Perspektiven werden genutzt, um Interpretationen aus Sekundärquellen zu überprüfen, Lücken in der Segmentabdeckung zu klären und Schätzungen anhand von Unternehmens- und offiziellen Indikatoren zu triangulieren.
Verteilung der Befragten der Primärforschungserhebung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 34 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 43 % | Bereichs-/Abteilungsleiter: 36 % | |
| Kleinere Marktteilnehmer: 23 % | Manager: 44 % |
Marktgrößenbestimmung und Prognose
Das Modell schätzt den Gesamtwert des Vereinigten Königreichs von oben nach unten als jährlichen Online-Waren- und Dienstleistungswert, der über qualifizierende britische Händler abgewickelt wird, und überprüft ausgewählte Gesamtwerte anhand von Stichproben aus durchschnittlichen Verkaufspreisen multipliziert mit Bestellvolumina sowie Angaben von Einzelhändlern oder Marktplätzen. Das Modell verfolgt den Online-Einzelhandelswert und -anteil, Bestellvolumina und durchschnittlichen Warenkorbwert, Haushaltsausgaben und Kaufbedingungen, die Digitalisierung der Unternehmensbeschaffung sowie die Fulfillment-Kapazität und nutzt jedes Signal zur Beurteilung des Marktumfangs oder des Veränderungstempos. Segmentanteile werden ermittelt, indem derselbe Transaktionswert nach B2C- oder B2B-Status klassifiziert und für B2C nach Gerät, Zahlungsmethode und Produktkategorie aufgeteilt wird, wobei Belege aus Kanaldaten und Händlerangaben zur Wertaufteilung ohne Doppelzählung herangezogen werden. Eine multivariate Regression kann den historischen Marktwert mit diesen Nachfrage- und Kanalindikatoren in Beziehung setzen, während die Szenarioanalyse die Prognose für Veränderungen bei Haushaltsausgaben, digitalem Einkauf und Lieferkapazität bis 2032 anpasst. Fehlt bei einer Bottom-up-Überprüfung ein konsistentes Bestell- oder Warenkorbmaß, vermerkt der Analyst die Lücke, verwendet die nächstvergleichbare Quelle und prüft, ob die resultierende Schätzung mit den übergeordneten Marktsignalen konsistent bleibt. Sachkundige Marktteilnehmer können die Rolle jeder Variablen und die Plausibilität der segmentspezifischen Entwicklungspfade überprüfen.
Datenvalidierung und Aktualisierungszyklus
Analysten triangulieren offizielle Einzelhandelsreihen, Unternehmensangaben und unabhängige Indikatoren für digitalen Zugang, Online-Käufe und Fulfillment-Aktivitäten und untersuchen dann wesentliche Unterschiede in Umfang, Zeitraum oder Messung, bevor eine Anomalie aufgelöst wird. Eine zweite Überprüfung kontrolliert Quelldaten, Einheiten, Marktgrenzen, Segmentanteile und Prognosebeziehungen, wobei eine erneute Kontaktaufnahme in Betracht gezogen wird, wenn eine Quelle unklar ist, sich ein wesentlicher Eingabewert ändert oder unabhängige Signale weiterhin inkonsistent bleiben. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen erneuert, wenn wesentliche Markt- oder Regulierungsereignisse die Datenlage verändern, und vor der Auslieferung einer abschließenden Überprüfung unterzogen.
Marktgröße des E-Commerce-Markts im Vereinigten Königreich von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den erfassten Transaktionen und Produkten sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der E-Commerce-Markt des Vereinigten Königreichs misst den jährlichen Bruttoumsatz von Waren und Dienstleistungen, die online von Verbrauchern und Unternehmen bei im Vereinigten Königreich registrierten Händlern gekauft werden, mit digitaler Zahlung und Erfüllung per Post, Kurier oder Click-and-Collect.
Zu den wesentlichen Ursachen für Abweichungen zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Das Modell verfolgt den Online-Einzelhandelswert und -anteil, Bestellvolumina und durchschnittlichen Warenkorbwert, Haushaltsausgaben und Kaufbedingungen, die Digitalisierung der Unternehmensbeschaffung sowie die Fulfillment-Kapazität und nutzt jedes Signal zur Beurteilung des Marktumfangs oder des Veränderungstempos.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 348,2 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 429,1 Milliarden USD (2026) | Auf Basis des Jahres 2026 liegt diese Schätzung 23,2 % über dem Wert dieses Berichts für 2027 von 348,2 Milliarden USD, ein Jahr später. |
| Regionales Beratungsunternehmen B | 167 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 52,0 % unter dem Wert dieses Berichts für 2027 von 348,2 Milliarden USD, zwei Jahre später. |
Die Analysten von Mordor Intelligence triangulieren offizielle Einzelhandelsreihen, Unternehmensangaben und unabhängige Indikatoren für digitalen Zugang, Online-Käufe und Fulfillment-Aktivitäten und untersuchen dann wesentliche Unterschiede in Umfang, Zeitraum oder Messung, bevor eine Anomalie aufgelöst wird.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der E-Commerce-Markt im Vereinigten Königreich und wie sind die Wachstumsaussichten?
Die Größe wird für 2027 auf 348,2 Milliarden USD geschätzt und soll bis 2032 einen Wert von 545,9 Milliarden USD erreichen, bei einer CAGR von 9,41 % im Zeitraum 2027–2032.
Was fördert die Nachfrage nach Online-Shopping im Vereinigten Königreich?
Breitere mobile Konnektivität, sicherer Checkout und bedarfsgerechte Lieferung unterstützen das Wachstum. TrueLayer gab im Februar 2026 eine eBay-Pay-by-Bank-Partnerschaft für britische Käufer bekannt, mit Authentifizierung über ihre Banking-Apps.
Was ist das führende Geschäftsmodell im britischen Online-Handel?
Business-to-Consumer-Handel (B2C) führte im Jahr 2026 mit einem Marktanteil von 86,91 %, während Business-to-Business-Handel (B2B) mit einer CAGR von 12,15 % im Zeitraum 2027–2032 das stärkste Wachstum verzeichnen soll.
Welche Unternehmen prägen den Wettbewerb im britischen E-Commerce?
Amazon UK Services Ltd., eBay (UK) Ltd., ASOS plc, Tesco plc (Tesco.com) und Argos Ltd. sind wichtige Wettbewerber.
Was schränkt die Aussichten für britische Online-Händler ein?
Marks Electrical berichtete im Geschäftsjahr 2026 von preissensiblen Kunden und Schwierigkeiten bei der Verbesserung der Produktmargen mit wichtigen Markenpartnern. Niedrigere Bestellwerte neben der Kosteninflation schränkten den Spielraum zur Absorption steigender Kosten ein.
Wie variiert die E-Commerce-Aktivität im Vereinigten Königreich geografisch?
England führt bei den nationalen E-Commerce-Umsätzen. Das Amazon-Tochterunternehmen Veeqo eröffnete am 5. Dezember 2025 seinen Hauptsitz in Swansea und veranschaulicht damit die Rolle von Wales in Software, die Verkäufern bei der Verwaltung von Versand und Lagerbestand hilft.