
Schweden E-Commerce-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.83 Milliarden US-Dollar |
| Marktgröße (2026) | 15.67 Milliarden US-Dollar |
| Marktgröße (2031) | 20.63 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 5.64 % |
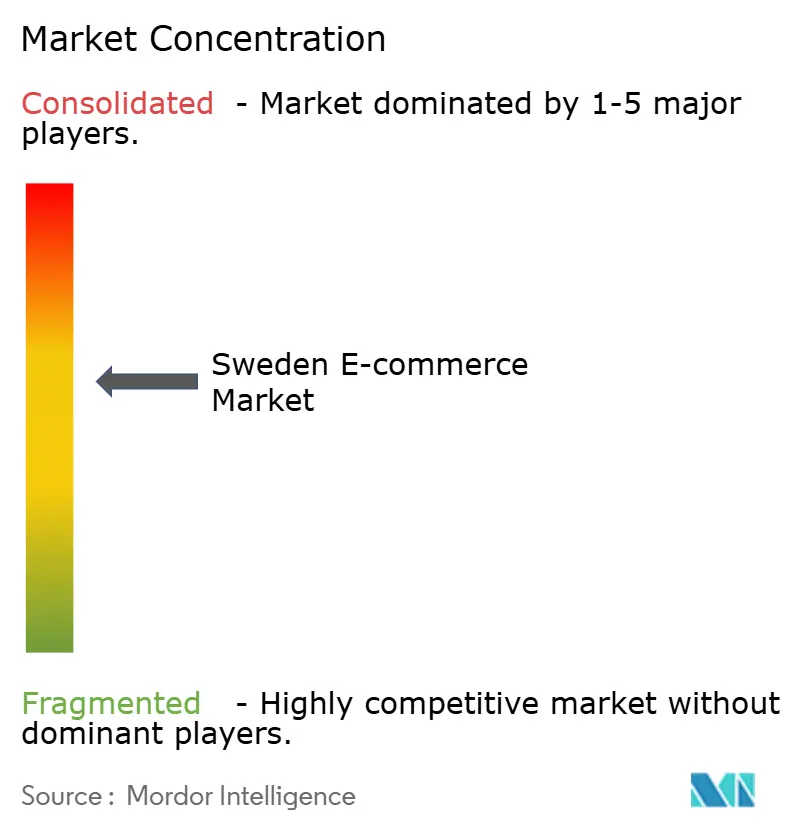
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schweden E-Commerce-Marktanalyse von Mordor Intelligence
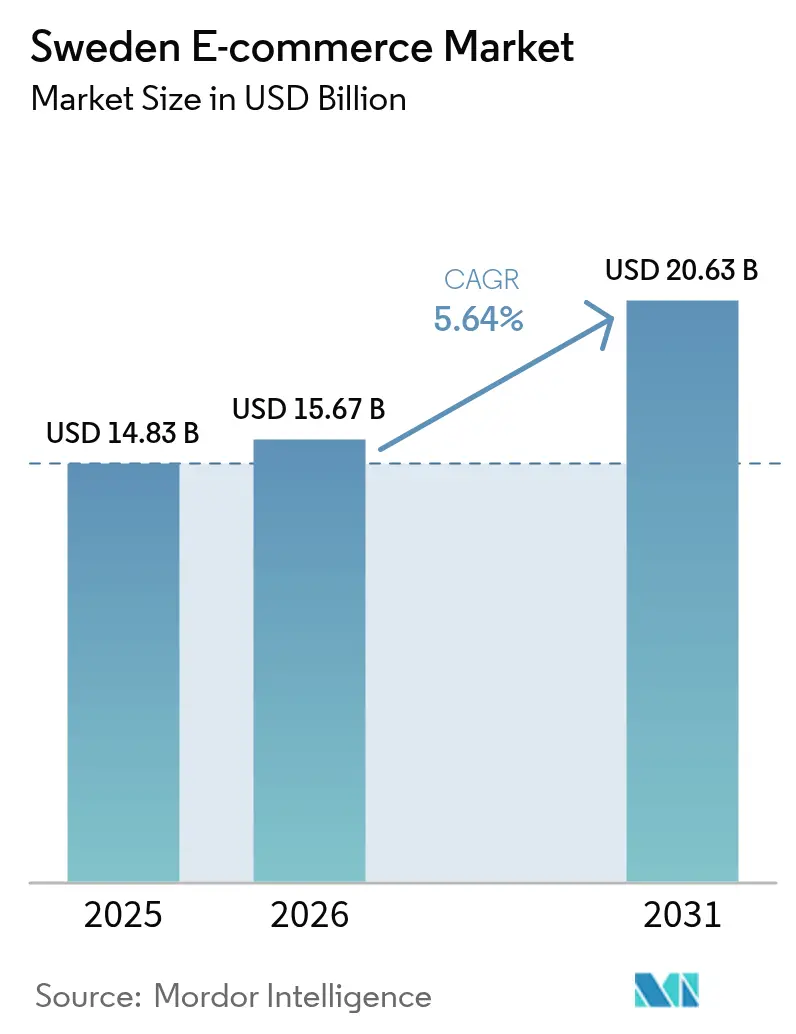
Die Größe des Schweden E-Commerce-Marktes wurde im Jahr 2025 auf 14,83 Milliarden USD geschätzt und soll von 15,67 Milliarden USD im Jahr 2026 auf 20,63 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,64 % während des Prognosezeitraums (2026–2031). Dieses anhaltende Wachstum spiegelt die nahezu universelle Breitbandkonnektivität des Landes, ein ausgereiftes Logistiknetzwerk und eine Bevölkerung wider, die beim Einkaufen konsequent digitale Kanäle bevorzugt. Mobilgeräte dominieren das Surfen und den Checkout-Prozess, und kartenlose Zahlungen wie Swish setzen nun den Maßstab für reibungslose Transaktionen. Die Echtzeit-Grenzüberschreitungsabwicklung über die TARGET Instant Payment Settlement (TIPS)-Infrastruktur stärkt die Wettbewerbsfähigkeit nationaler Plattformen in der gesamten nordischen Region. Die regulatorische Unterstützung für verantwortungsvolles Kauf-jetzt-zahl-später (BNPL)-Kreditwesen erhöht die durchschnittlichen Bestellwerte, während die Einführung von Händler-Marktplätzen den Customer Lifetime Value steigert und das Lagerrisiko senkt. Gleichzeitig dämpfen steigende Strafen für DSGVO-Verstöße und Staus auf der letzten Meile in historischen Stadtzentren die Gewinnmargen und fördern Investitionen in nachhaltige Lieferinnovationen.
Wichtigste Erkenntnisse des Berichts
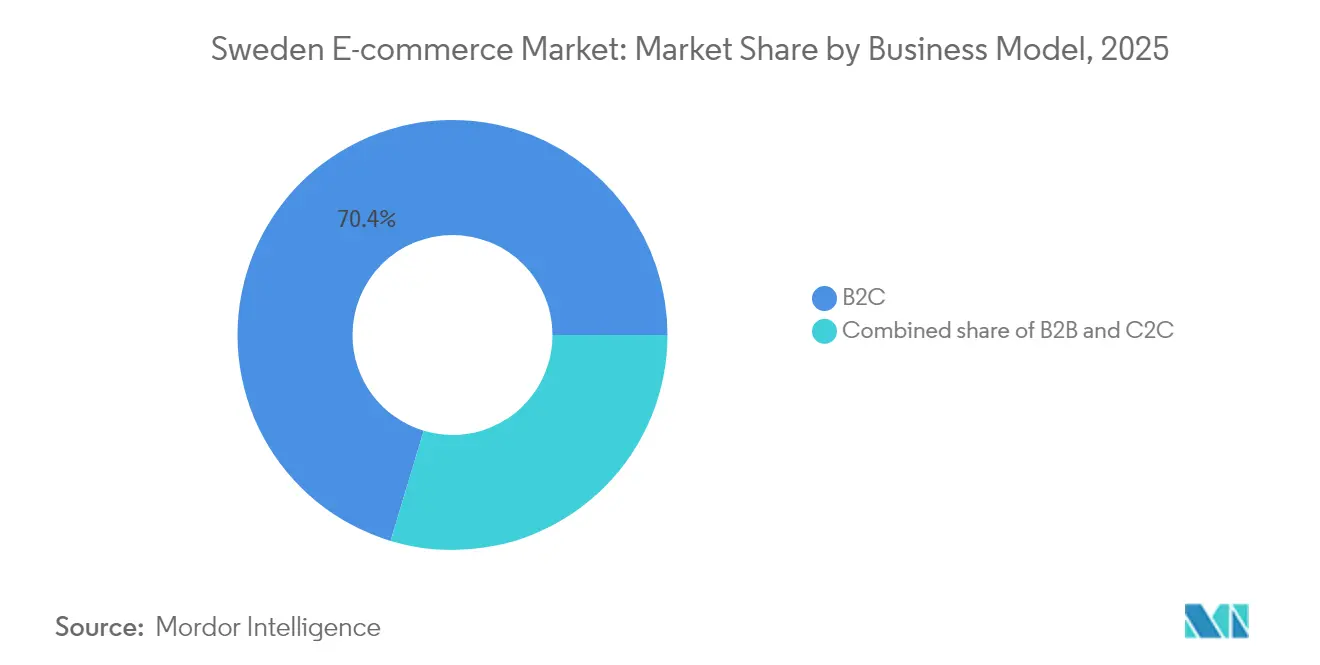
- Nach Geschäftsmodell entfiel im Jahr 2025 ein Marktanteil von 70,35 % des Schweden E-Commerce-Marktes auf B2C, während C2C bis 2031 voraussichtlich mit einer CAGR von 8,89 % wachsen wird.
- Nach Gerätetyp erfassten Smartphones im Jahr 2025 einen Marktanteil von 58,40 % am Schweden E-Commerce-Markt und werden bis 2031 die schnellste CAGR von 7,95 % verzeichnen.
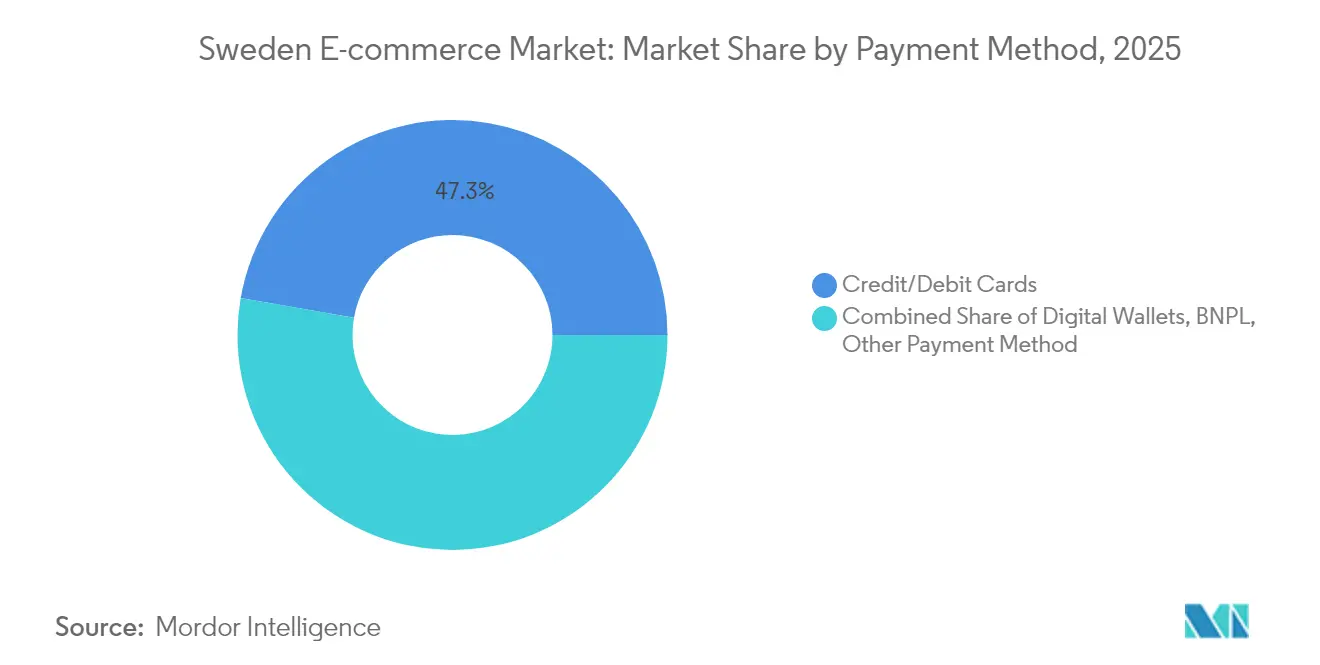
- Nach Zahlungsmethode hielten herkömmliche Karten im Jahr 2025 einen Anteil von 47,25 % an der Schweden E-Commerce-Marktgröße, während BNPL mit einer CAGR von 6,81 % wächst.
- Nach B2C-Produktkategorie führte Unterhaltungselektronik im Jahr 2025 mit einem Umsatzanteil von 25,65 %; Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 8,04 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Schweden E-Commerce-Markttrends und -Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kartenlose mobile Zahlungen (Swish) übertreffen Kartentransaktionen in städtischen Gebieten Schwedens | +1.2% | Städtische Zentren Stockholm, Göteborg, Malmö | Kurzfristig (≤ 2 Jahre) |
| Logistik-als-Dienstleistung-Netzwerke ermöglichen Lieferung am gleichen Abend in Groß-Stockholm und Göteborg | +0.8% | Metropolregion Stockholm, Region Göteborg | Mittelfristig (2–4 Jahre) |
| BNPL-Regulierung treibt Verbraucher zur Umstellung auf rechnungsbasierte Checkouts | +0.6% | National, mit höherer Akzeptanz in städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Schnelle Marktplatz-Einführungen von H&M, IKEA und anderen Flaggschiff-Einzelhändlern erhöhen den durchschnittlichen Warenkorbwert | +0.9% | National, mit Ausstrahlungseffekten auf die nordische Region | Langfristig (≥ 4 Jahre) |
| EU-Mandat für digitale Produktpässe beschleunigt die Einführung von Re-Commerce-Plattformen | +0.4% | EU-weit, frühe Umsetzung in Schweden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kartenlose mobile Zahlungen (Swish) übertreffen Kartentransaktionen in städtischen Gebieten Schwedens
Swish bedient 7 Millionen Nutzer, also knapp 70 % der Einwohner, und verarbeitet inzwischen mehr städtische E-Commerce-Checkouts als Karten.[1]Swish AB, „Jahrestransaktionsstatistik 2024”, swish.nu Händler, die Swish integrieren, berichten von Konversionssteigerungen von 15–20 %, da Käufer die manuelle Karteneingabe vermeiden. Die Transaktionsgebühren sind etwa 60 % niedriger als bei Kartensystemen, was wettbewerbsfähige Preisstrategien ermöglicht, die bei preissensiblen Käufern Anklang finden. Seit Februar 2024 ermöglicht Schwedens Zugang zum TIPS-Netzwerk der Eurozone eine sofortige grenzüberschreitende Abwicklung in SEK, was die Devisenreibung für nordische Käufer verringert und die Händlerakzeptanz weiter steigert.[2]Finextra, „Schweden verknüpft Krone mit TIPS-Abrechnungen”, finextra.com Lokale KMU, die bisher vor Kartengebühren zurückschreckten, können nun mit minimalem Aufwand online teilnehmen, was den inkrementellen digitalen Umsatz steigert.
Logistik-als-Dienstleistung-Netzwerke ermöglichen Lieferung am gleichen Abend
Veloves Lastenrad-Hubs in Stockholm und Göteborg erfüllen mehr als 1 Million Bestellungen mit einer pünktlichen Lieferquote von 95 % und eliminieren täglich rund 40 Dieselfahrzeuge aus den Stadtstraßen.[3]Velove, „Jahresrückblick 2024”, velove.com Das Modell reduziert CO₂-Emissionen und vermeidet Parkbußgelder in eingeschränkten historischen Zonen, was Händlern einen doppelten Kosten- und Nachhaltigkeitsvorteil bietet. Instabee, entstanden durch die Fusion von Budbee und Instabox, bedient 40 Millionen nordische Verbraucher und bietet Abendlieferungen für Artikel, die vor 15 Uhr bestellt wurden, und setzt damit neue Maßstäbe für Schnelligkeit. Lieferungen am gleichen Abend fungieren nun als strategisches Differenzierungsmerkmal in den Bereichen Mode und Elektronik und erhöhen die Kundenerwartungen kategorieübergreifend.
BNPL-Regulierung treibt Verbraucher zur Umstellung auf rechnungsbasierte Checkouts
Die schwedische Finanzaufsichtsbehörde erlässt strenge Offenlegungsvorschriften, die Verzugsgebühren begrenzen und Bonitätsprüfungen vorschreiben. Klarna meldete ein profitables Jahr 2024, nachdem das Unternehmen Bußgelder in Höhe von 50 Millionen USD absorbiert und seine Kreditbewertungsmaschine neu entwickelt hatte. Verbraucher behalten flexible Ratenzahlungsoptionen für höherwertige Warenkörbe, während die Ausfallraten unter denen vieler EU-Länder bleiben. Die Wiederbelebung digitaler Rechnungen passt zu Schwedens historischer Vertrautheit mit Zahlungen nach der Lieferung und hält die Genehmigungsquoten hoch. Händler berichten von Steigerungen des Bestellwerts in den Kategorien Möbel und Elektronik, da risikogewichtete Kreditlimits verantwortungsvoll ausgeweitet werden.
Schnelle Marktplatz-Einführungen von H&M, IKEA und anderen Flaggschiff-Einzelhändlern
H&M erzielte online 7 Milliarden USD, also 30 % des Gesamtumsatzes, und beherbergt nun Drittanbietermarken, um das Sortiment ohne Lagerrisiko zu erweitern. Durchschnittlicher Warenkorbwert und Kaufhäufigkeit stiegen beide, sobald ergänzende Accessoires neben den Kernbekleidungslinien erschienen. IKEA hat 2,2 Milliarden USD für Omnichannel-Upgrades eingeplant, darunter 900 Abholpunkte und Kreislaufwirtschaftsprogramme, die mit den nationalen Nachhaltigkeitspräferenzen übereinstimmen. Die Marktplatzfunktionalität nutzt das bestehende Vertrauen in etablierte Einzelhändler, beschleunigt das Onboarding für Nischenmarken und erhöht die Sichtbarkeit des Schweden E-Commerce-Marktes für grenzüberschreitende Käufer.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Überlastung von Abholpunkten in städtischen Zentren erhöht die Kosten der letzten Meile | -0.7% | Stadtzentren Stockholm, Göteborg | Kurzfristig (≤ 2 Jahre) |
| Strengere DSGVO-Bußgelder schränken Drittanbieterdaten für Personalisierungsmaschinen ein | -0.5% | National, mit EU-weiten Auswirkungen | Mittelfristig (2–4 Jahre) |
| Engpässe bei der Genehmigung von Paketschließfächern in historischen Stadtzonen | -0.4% | National | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Überlastung von Abholpunkten in städtischen Zentren erhöht die Kosten der letzten Meile
PostNord plant, die Anzahl der Schließfächer von 3.800 auf 4.500 zu erweitern, doch historische Bebauungsvorschriften verlangsamen die Genehmigungen, insbesondere in Stockholms Gamla Stan, wo der Fahrzeugzugang um 50 % reduziert wurde. Kuriere weichen auf Satelliten-Mikro-Hubs und Lastenräder aus, aber die Stückkosten verschlechtern sich, da die durchschnittliche Paketzustelldichte sinkt. Betreiber berichten von einer Kosteninflation von 15–20 % auf der letzten Meile, was einige Händler dazu veranlasst, Liefergebühren zu erhöhen oder Mindestwarenkorbschwellen durchzusetzen. Die Kundenzufriedenheit riskiert eine Erosion, wenn die Gebühren schneller steigen als die wahrgenommenen Serviceverbesserungen.
Strengere DSGVO-Bußgelder schränken Drittanbieterdaten für Personalisierungsmaschinen ein
Die schwedische Datenschutzbehörde verhängte gegen Klarna ein Bußgeld von 733.000 USD wegen unzureichender Datenschutzhinweise und fügte später im Jahr 2024 eine Strafe von 50 Millionen USD hinzu. Einzelhändler priorisieren nun Erstanbieter-Verhaltensdaten, aber kleinere Verkäufer verfügen nicht über den nötigen Website-Traffic, um eine bedeutende Skalierung zu erreichen. Die Genauigkeit algorithmischer Empfehlungen leidet, wenn externe Datenfeeds reduziert werden, was die Marketingausgaben in Richtung breiterer kontextueller Werbung lenkt. Größere Plattformen mit umfangreichen Treueprogrammen verbreitern ihren Wettbewerbsvorteil unter diesem Compliance-Regime.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Geschäftsmodell: Plattforminnovation festigt die B2C-Führungsposition
B2C-Kanäle generierten im Jahr 2025 70,35 % des Umsatzes des Schweden E-Commerce-Marktes, unterstützt durch etablierte Omnichannel-Riesen und digital-native Spezialisten. Das Segment profitiert vom landesweiten Vertrauen in regulierte Zahlungsinfrastrukturen und robusten Verbraucherschutzrahmen, die Wiederholungskäufe fördern. Marktplatzerweiterungen von H&M und IKEA veranschaulichen, wie etablierte Unternehmen das Sortiment erweitern und gleichzeitig das Lagerrisiko reduzieren. Diese Einführungen erhöhen die durchschnittlichen Bestellwerte, verlängern die Sitzungsdauer und verbessern die Cross-Selling-Effizienz in den Bereichen Mode, Haushaltswaren und Lifestyle-Produkte. Die C2C-Aktivität, die mit einer CAGR von 8,89 % wächst, profitiert von der steigenden Nachfrage nach nachhaltigem Konsum und transparenter Herkunft. Plattformen integrieren Swish für sofortige Abwicklung und nutzen die nationale ID-Verifizierung, was sichere Peer-to-Peer-Transaktionen fördert, die wiederum die Gesamtliquidität des Schweden E-Commerce-Marktes stärken.
Der B2B-Bereich bleibt kleiner, wird aber rasch digitalisiert, da Einkaufsleiter Effizienz priorisieren. Unternehmen migrieren von faxbasierter Bestellung zu Cloud-Marktplätzen, die Genehmigungsworkflows rationalisieren und die Rechnungsabstimmung automatisieren. Standardisierte E-Rechnungsstellung und Kompatibilität mit Enterprise-Resource-Planning-Suiten reduzieren Fehlerquoten und beschleunigen Zahlungszyklen. Im Laufe der Zeit verringert diese Modernisierung die Kanalsegmentierung und erhöht schrittweise die Größe des Schweden E-Commerce-Marktes durch Unternehmenskonten.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Gerätetyp: Mobile-First-Erlebnisse setzen den Standard
Smartphones erfassten im Jahr 2025 einen Marktanteil von 58,40 % am Schweden E-Commerce-Markt und werden bis 2031 die schnellste CAGR von 7,95 % verzeichnen. Überlegene 5G-Abdeckung und die Verbreitung von Großbildschirmen fördern bequemes Surfen, während biometrische Authentifizierung die Checkout-Reibung verringert. Progressive Web-Apps und Mini-Programme verkürzen Seitenladezeiten und reduzieren den Datenverbrauch, was für Pendler beim Einkaufen während der Fahrt von Vorteil ist. Einzelhändler setzen Augmented-Reality-Anproben und Echtzeit-Lagerbestandsabfragen ein, die das Engagement vertiefen und die Konversionswahrscheinlichkeiten erhöhen. Der Desktop bleibt für konfigurierbare Produkte und Unternehmenskäufer relevant, die erweiterte Filterung und Datenexport benötigen. Der Tablet-Traffic verzeichnet ein moderates Wachstum, da Haushalte gemeinsame Bildschirme für Gruppenentscheidungen beim Einkauf nutzen, insbesondere in den Bereichen Möbel und Reisen.
Neue Schnittstellen wie intelligente Lautsprecher und vernetzte Fahrzeug-Dashboards eröffnen neue Kontaktpunkte. Sprachbestellungen von Lebensmittelgrundnahrungsmitteln sind mit prädiktiven Nachfüllmaschinen verknüpft, die Verbrauchsmuster erlernen. Frühe Anwender integrieren Sprachhandel-Funktionen, um Kundenbindung zu sichern, bevor Wettbewerber den Markt fluten, und erweitern so die Durchdringung des Schweden E-Commerce-Marktes in den Alltag weiter.
Nach Zahlungsmethode: Transaktionsvielfalt fördert Konversionssteigerungen
Karten repräsentieren im Jahr 2025 noch immer einen Anteil von 47,25 % an der Größe des Schweden E-Commerce-Marktes, verankert durch ausgereifte Interbankenentgeltrahmen und weit verbreitete Vertrautheit der Verbraucher. Dennoch locken Swish und andere digitale Geldbörsen jüngere Kohorten mit Ein-Tipp-Authentifizierung und beschleunigen den Checkout durch den Wegfall der Anmeldedateneingabe. BNPL wächst mit einer CAGR von 6,81 %, da regulatorische Klarheit die Rückzahlungskapazität der Kreditnehmer schützt und gleichzeitig die Flexibilität für hochpreisige Artikel bewahrt. Integrationen mit digitalen ID-Systemen reduzieren die Onboarding-Reibung und ermöglichen nahezu sofortige Kreditlinien, die der kartenbasierten Einfachheit entsprechen. Bankdirektüberweisungen über die TIPS-Infrastruktur senken Bearbeitungsgebühren und bieten garantierte Abwicklung, was den Cashflow der Händler im Vergleich zu herkömmlichen Kartensystemen verbessert.
Kryptowährungen bleiben eine Nische, gewinnen aber in bestimmten technisch versierten Gemeinschaften an Bedeutung, die Dezentralisierung schätzen. Händler, die Kryptowährungen akzeptieren, konvertieren Erlöse oft sofort in Fiatwährung, um Volatilität abzusichern und gleichzeitig neue Kundensegmente anzusprechen. Die Vielfalt der Zahlungsoptionen reduziert den Warenkorbabbruch und erhöht die Gesamtkonversionsraten des Schweden E-Commerce-Marktes.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach B2C-Produktkategorie: Reife der Elektronik trifft auf Dynamik bei Lebensmitteln
Unterhaltungselektronik hielt im Jahr 2025 den führenden Umsatzanteil von 25,65 % und spiegelt Schwedens Early-Adopter-Kultur und häufige Hardware-Upgrade-Zyklen wider. Die Bündelung von erweiterten Garantien und Abonnement-Software erhöht den Lifetime Value bei jedem Geräteverkauf. Intensives Preisvergleichsverhalten hält die Margen eng, sodass Einzelhändler durch schnelle Lieferung und Premium-Support differenzieren. Lebensmittel und Getränke weisen die schnellste CAGR von 8,04 % auf, da Same-Day-Lieferung und temperaturkontrollierte Optionen auf der letzten Meile frühere Frischebedenken zerstreuen. MatHems Partnerschaft mit Clas Ohlson signalisiert eine Ökosystemkonvergenz, die Lebensmittel mit Heimwerker-Querpromotionen verbindet.
Bekleidungs- und Schönheitskategorien setzen auf virtuelle Anproben und großzügige Rückgabefenster, die die Bewertung im Geschäft eng nachahmen. Der Schwung der Kreislaufmode treibt Wiederverkaufsmarktplätze an und bietet Marken einen Anteil an der Monetarisierung des zweiten Lebens. Abonnementboxen verbreiten sich in den Bereichen Schönheit und Speziallebensmittel, sichern vorhersehbare Einnahmen und datenreiche Feedback-Schleifen, die die kontinuierliche Sortimentsoptimierung im Schweden E-Commerce-Markt speisen.
Geografische Analyse
Groß-Stockholm und Göteborg zusammen machen etwa 60 % der nationalen Online-Bestellungen aus, was auf Bevölkerungsdichte, hohes verfügbares Einkommen und dichte Paketschließfachnetze zurückzuführen ist. Stockholm profitiert von mehreren städtischen Konsolidierungszentren, die Stammstrecken verkürzen und die Lastenrad-Durchdringung in engen mittelalterlichen Straßen ermöglichen, wodurch die Emissionen in Kombination mit Mikro-Terminals um 73 % reduziert werden. Göteborg nutzt die Hafeninfrastruktur, um Import-zu-Verbraucher-Ströme zu unterstützen, die Vorlaufzeiten bei internationalen Waren verkürzen und den grenzüberschreitenden Umsatz im Schweden E-Commerce-Markt steigern.
Malmö profitiert von der Nähe zur Öresundbrücke und ermutigt dänische Käufer, Preisunterschiede und günstige SEK-Wechselkursdynamiken zu nutzen. Ländliche Gemeinden verzeichnen eine beschleunigte Akzeptanz, da die 5G-Abdeckung dünn besiedelte Gebiete erfasst. Dennoch bestehen außerhalb der großen Ballungsräume weiterhin erhöhte Lieferzuschläge, die die Gewinnmargen bei niedrigpreisigen Warenkörben belasten. Einige Händler experimentieren mit Gemeinschaftsschließfach-Clustern in Dorfzentren, um die Zustelldichte zu konsolidieren und die Kosten pro Paket zu senken.
International erleichtern Schwedens Mitgliedschaft im EU-Binnenmarkt und die Teilnahme an TIPS den reibungslosen grenzüberschreitenden Handel. Nordische Logistikallianzen koordinieren Fernverkehrsrouten und teilen Mikro-Fulfillment-Infrastruktur, um doppelte Kapitalausgaben zu vermeiden. Schwedische Verkäufer listen sich zunehmend auf paneuropäischen Marktplätzen, erweitern die Kundenreichweite und behalten gleichzeitig die Kontrolle über die inländische Auftragsabwicklung. Diese Außenorientierung vergrößert die Größe des Schweden E-Commerce-Marktes weiter, da lokale Lagerbestände die regionale Nachfrage bedienen.
Regulatorisches Umfeld
Der E-Commerce in Schweden unterliegt EU-konformen Plattform- und Verbraucherschutzvorschriften, wobei die nationale Umsetzung die Durchsetzung stärkt. Das Lag (2024:954), das seit Dezember 2024 in Kraft ist, ergänzt den EU Digital Services Act (DSA) um zusätzliche Bestimmungen und erweitert die Aufsichtsinstrumente für Vermittlungsdienste und Online-Plattformen neben den EU-Verpflichtungen.
Zentrale Anforderungen an den Handel und den Verbraucherschutz prägen weiterhin die Tätigkeit der Händler. Das Electronic Commerce Act (Lag 2002:562) legt Pflichten zur Identitäts- und Preistransparenz fest, während das Konsumentkoplag (2022:260) die Verbraucherrechte regelt. Fernabsatzvorschriften, einschließlich eines 14-tägigen Widerrufsrechts für Online-Käufe, stärken die Rückgabe- und Erstattungsprozesse. Die schwedische Post- und Telekommunikationsbehörde (PTS) übt eine laufende Aufsicht aus und erstellt Berichte im Zusammenhang mit sichereren digitalen Diensten, einschließlich ihrer DSA-bezogenen Berichterstattungstätigkeit im Jahr 2026.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette umfasst Markeninhaber und Händler (Direktvertrieb an Verbraucher und Marktplatzverkäufer), Ebenen der Handelsermöglichung (Storefront-Plattformen und Zahlungsmittel wie Karten, Swish und BNPL) sowie die Auftragsabwicklung (Lagerhaltung, Paketnetzwerke, Abholstellen und Zustellung auf der letzten Meile). Grenzüberschreitende Warenströme werden durch Importkanäle über wichtige Logistikknotenpunkte wie Göteborg und Stockholm unterstützt, während Auftragsmanagement und Echtzeit-Tracking zunehmend in Lagerhaltung und Transport integriert werden, um die hohen Erwartungen an das Serviceniveau zu erfüllen.
Auftragsabwicklung und 3PL-Kapazitäten bleiben zentrale Differenzierungsmerkmale, da Einzelhändler das Bestandsrisiko über Marktplatzmodelle verlagern und schnellere Lieferzusagen anstreben. PostNord TPL betreibt großflächige Lagerkapazitäten für den E-Commerce, darunter ein 50.000 Quadratmeter großes nordisches Zentrallager in Brunna für Zalando, was die Bedeutung konsolidierter Distribution zur Bedienung der schwedischen und weiteren nordischen Nachfrage verdeutlicht. Logistikdienstleister treiben zudem eine tiefere Integration voran, einschließlich Control-Tower-Ansätzen zur durchgängigen Koordination von Transport und Bestand, während Engpässe an städtischen Abholstellen und Einschränkungen bei der Schließfachlizenzierung in historischen Zonen die Umsetzung der letzten Meile kostspieliger und komplexer machen.
Wettbewerbslandschaft
Der Markt weist eine moderate Konzentration auf: Die fünf größten Plattformen erfassen knapp unter 60 % des gesamten Bruttowarenwerts, was Raum für agile Spezialisten lässt. H&M und IKEA verkörpern Omnichannel-Synergie, indem sie den stationären Verkehr zu digitalen Exklusivprodukten lenken und so den Lagerumschlag glätten und die Datenerfassung vertiefen. Amazon Sweden intensiviert die Preistransparenz und beschleunigt Zwei-Tage-Lieferstandards, was inländische Akteure dazu drängt, ihre Fähigkeiten auf der letzten Meile zu verbessern. Regionale Champions wie CDON schwenken derweil auf Drittanbieter-Marktplatzmodelle um, die den Website-Traffic monetarisieren, ohne erhebliches Lagerrisiko einzugehen.
Strategische Fusionen und Übernahmen gestalten die Wettbewerbslinien weiter um. Axfoods Übernahme von City Gross für 1,7 Milliarden SEK (153 Millionen USD) erweitert das Frischwarensortiment und erschließt Lieferkettensynergien, die die Kommissionierkosten pro Paket senken. Clas Ohlsons Beteiligung von 26 Millionen USD an MatHem bringt Heimwerker-Artikel auf Lebensmittellieferwagen und schafft so eine One-Stop-Convenience für Haushaltseinkäufe. Technologiepartnerschaften florieren ebenfalls: Voyados Bewertungsrunde von 3,5 Milliarden SEK (0,37 Milliarden USD) sichert Mittel für KI-basierte Treuemodule, die die Wiederholungskonversionsmetriken für Mode- und Lifestyle-Einzelhändler stärken.
Aufkommende Disruptoren differenzieren sich durch Nachhaltigkeit und hyperlokale Kuration. Veloves emissionsfreie Lieferungen ziehen umweltbewusste Marken an, die ihre Logistik mit Unternehmensverantwortungszielen in Einklang bringen möchten. Nelly Group behauptet die Nischen-Bekleidungsführerschaft durch Influencer-Kooperationspipelines, die Trendzyklen verkürzen. Die Wettbewerbsintensität wird daher durch Agilität bei der Auftragsabwicklung, datengesteuertes Merchandising und verantwortungsvolle Verbraucherengagement-Rahmen im gesamten Schweden E-Commerce-Markt definiert.
Marktführer der Schweden E-Commerce-Branche
Elgiganten
Webhallen Sverige AB
Zalando SE
Apotea AB
NetOnNet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Chancen entstehen dort, wo Schweden eine hohe digitale Reife mit aktiven Programmen kombiniert, die Reibungsverluste im grenzüberschreitenden Handel und im Backoffice-Bereich verringern. Der Länderbericht der Europäischen Kommission zur Digitalen Dekade 2026 hebt Schwedens robuste Konnektivitätsbasis hervor und benennt die Einführung von KI in Unternehmen als Bereich mit Aufholpotenzial, was Freiraum für Einzelhändler und Dienstleister schafft, die KI in Suche, Service, Merchandising und Betrugskontrollen operativ einsetzen können, ohne das Verbrauchervertrauen zu schwächen.
Die Digitalisierung von Handel und Dokumentation schafft ebenfalls Raum für Effizienzgewinne im grenzüberschreitenden E-Commerce. Im Dezember 2025 reichten ICC Sweden und das Stockholm Centre for Commercial Law einen Gesetzesvorschlag ein, um digitale Handelsdokumente nach schwedischem Recht im Einklang mit dem MLETR-Standard zu ermöglichen, und Schweden hat EU-weite Regeln für den digitalen Handel unterstützt, einschließlich des im März 2025 abgeschlossenen digitalen Handelsabkommens zwischen der EU und Südkorea. Auf der Nachfrage- und Logistikseite verwiesen Branchenberichte im Jahr 2025 auf ein starkes E-Commerce-Wachstum und eine Verschiebung hin zum Kreislaufhandel, einschließlich eines gemeldeten Anstiegs der Versendungen von Gebrauchtwaren-Paketen um 50 %, was Chancen für Recommerce-Plattformen, Authentifizierung und Produktinformationstools unterstützt, da die Vorbereitungen für den EU Digital Product Passport auf den im Marktkontext genannten Durchsetzungszeitpunkt 2027 zusteuern.
Aktuelle Branchenentwicklungen
- Juli 2026: Apotea meldete für das zweite Quartal 2026 einen Umsatz von 2.025,9 Mio. SEK, was einem organischen Wachstum von 10,9 % entspricht. Die Meldung signalisierte eine anhaltende Skalierung in hochfrequenten Kategorien, in denen Lieferzuverlässigkeit und Sortimentsbreite Wiederholungskäufe fördern, was den Wettbewerbsdruck auf andere online-first ausgerichtete Einzelhändler weiter erhöht.
- April 2026: Apotea führte sein Beauty- und Gesundheitssortiment in Norwegen ein, geliefert aus seinem Logistikzentrum in Varberg. Dieser Schritt erweiterte die adressierbare Nachfrage über Schweden hinaus und verbesserte gleichzeitig die Auslastung der automatisierten Abwicklungskapazität, wodurch die Wirtschaftlichkeit schneller Lieferungen in apothekengeführten und angrenzenden Kategorien gestärkt wurde.
- Juli 2025: NetOnNet führte im Rahmen seiner Entwicklungsstrategie für den Einzelhandelssektor eine neue Kommunikationsplattform namens „Inte som alla andra" ein. Die Neupositionierung stärkte die Preis- und Wertbotschaft im Bereich Unterhaltungselektronik-E-Commerce, einer Kategorie, in der intensiver Preisvergleich die Händler dazu zwingt, sich über das Produktsortiment hinaus zu differenzieren.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der schwedische E-Commerce-Markt definiert als der Wert physischer Waren, die von in Schweden ansässigen Personen online gekauft werden, abgeschlossen über Websites oder Apps, einschließlich inländischer und grenzüberschreitender Bestellungen.
Ausgeschlossene Bereiche: Reine digitale Inhalte, Online-Glücksspiel und B2B-Beschaffungssuiten sind von dieser Marktgrößenbestimmung ausgeschlossen.
Übersicht der Segmentierung
- Nach Geschäftsmodell
- B2C
- B2B
- C2C
- Nach Gerätetyp
- Smartphone / Mobilgerät
- Desktop und Laptop
- Sonstige Gerätetypen
- Nach Zahlungsmethode
- Kredit- / Debitkarten
- Digitale Geldbörsen
- BNPL
- Sonstige Zahlungsmethoden
- Nach B2C-Produktkategorie
- Schönheit und Körperpflege
- Unterhaltungselektronik
- Mode und Bekleidung
- Lebensmittel und Getränke
- Möbel und Wohnen
- Spielzeug, Heimwerken und Medien
- Sonstige Produktkategorien
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung bildete die Ausgangsstruktur für den schwedischen Markt und half uns, realistische Leitplanken für den Umfang festzulegen. Wir stützten uns auf öffentliche schwedische Einzelhandels- und Digitalhandelsindikatoren, einschließlich der Veröffentlichungen von Statistics Sweden (SCB) zu Einzelhandel und Haushaltsausgaben, der schwedischen Zollstatistiken zu Warenströmen sowie offizieller EU-Quellen zu Regeln des grenzüberschreitenden E-Commerce und zum Verbraucherschutz. Wir nutzten außerdem den jährlichen PostNord E-barometern-Bericht als praktische Gegenprüfung für die Richtung des schwedischen Online-Einzelhandels, insbesondere in Bezug darauf, was viele lokale Akteure in der alltäglichen Berichterstattung als E-Commerce betrachten.
Um den Marktwert mit der Geschäftsrealität zu verknüpfen, prüften wir Unternehmensmeldungen, Jahresberichte, Investorenpräsentationen und glaubwürdige Presseberichte, um Kategorienschwerpunkte und Werbezyklen zu verstehen, die die Online-Nachfrage verändern können. Parallel dazu nutzten wir kostenpflichtige Datenbanken für Unternehmensfinanzen und -informationen sowie eine Patentdatenbank, um Innovationsaktivitäten im Bereich Zahlungen und Auftragsabwicklung zu verfolgen, die Konversions- und Lieferungserwartungen beeinflussen können. Die hier aufgeführten Quellen sind beispielhaft, und viele weitere öffentliche Datensätze und Dokumente wurden im Rahmen der Arbeit ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Die Primärforschung wurde genutzt, um die Größenlogik zu überprüfen und Annahmen zu testen, die in Sekundärquellen nicht klar dargelegt sind, etwa wie grenzüberschreitende Warenkörbe erfasst werden und wie Rücksendungen und Stornierungen den erfassten Wert beeinflussen. Wir sprachen mit Online-Händlern, Marktplätzen, Zahlungs- und Logistikakteuren sowie Kategoriespezialisten in ganz Schweden, damit das Modell mit tatsächlichen Verkaufsmustern und Käuferverhalten abgeglichen und dort verfeinert werden konnte, wo Lücken auftraten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 34 % | CXOs: 19 % |
| Mid-Tier: 44 % | Funktions-/Bereichsleiter: 28 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 53 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Neuaufbau der schwedischen Online-Warenausgaben, bei dem Signale zum Einzelhandelswert und Kategorienaufteilungen in einen adressierbaren Online-Nachfragepool übersetzt werden, der anschließend für grenzüberschreitende Käufe angepasst wird, die weiterhin bei schwedischen Verbrauchern ankommen. Wir überprüfen die Gesamtsummen durch selektive Bottom-up-Näherungen, etwa mittels gestichprobter Kategorie-GMV-Logik unter Verwendung durchschnittlicher Bestellwerte und Kaufhäufigkeit, ergänzt durch Kanalprüfungen bei großen und mittelgroßen Verkäufern. Anpassungen erfolgen nur, wenn die Prüfungen wiederholt in dieselbe Richtung deuten.
Einige Inputs waren in diesem Marktmodell wichtiger als andere und wurden bewusst einfach gehalten, damit sie Schritt für Schritt überprüft werden können. Wir stützten uns auf Indikatoren wie die Richtung der schwedischen Einzelhandelsausgaben, die Entwicklung des Online-Anteils nach Kategorie, den Mix grenzüberschreitender Bestellungen, Rückgabequoten in Kategorien mit hohen Rückgaberaten wie Bekleidung sowie Veränderungen im Zahlungsmix, die die Konversion beim Checkout beeinflussen. Wo Interviews Datenlücken aufzeigten, verwendeten wir konservative Bandbreiten und wendeten diese konsistent über alle Kategorien hinweg an. Die endgültige Zahl wurde nur angepasst, wenn mehrere Quellen die Änderung stützten.
Für die Prognose nutzten wir eine Szenarioanalyse, die auf einer kleinen Anzahl von Treibern basiert, auf die sich Experten einigen können, und glätteten anschließend den Jahresverlauf, um eine Überbewertung einmaliger Schwankungen zu vermeiden. Die Zukunftsperspektive wurde gegen erwartete Bedingungen der Haushaltsausgaben, Kategorienverschiebungen sowie Trends bei Lieferkapazität und -kosten stresstestet, gefolgt von einer abschließenden Prüfung, um sicherzustellen, dass die implizierten Wachstumsraten für Schweden plausibel bleiben.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch wiederholte Gegenprüfungen, nicht durch einen einzigen Schritt am Ende. Unser Team vergleicht die modellierten Gesamtsummen mit unabhängigen Signalen, etwa gemeldeten Nettoumsatzproxys im E-Commerce, der Richtung des Einzelhandels und Hinweisen auf grenzüberschreitende Aktivität, und untersucht anschließend Ausschläge, die nicht mit dem übereinstimmen, was Akteure vor Ort beobachten. Wenn eine Abweichung strukturell erscheint, wird die zugrunde liegende Annahme überprüft, und falls erforderlich, werden Befragte erneut kontaktiert, um zu bestätigen, ob die Verschiebung vorübergehend oder dauerhaft ist.
Vor der endgültigen Freigabe durchlaufen Modell und Inputs eine mehrstufige Überprüfung, damit Berechnungsfehler und uneinheitliche Definitionen frühzeitig erkannt werden. Die Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage-, Preis- oder Lieferbedingungen verändern. Kurz vor der Auslieferung führt ein Analyst eine erneute Prüfung durch und aktualisiert zentrale Annahmen, damit die Sichtweise die zuletzt verfügbaren Informationen widerspiegelt.
Vergleich der Marktgröße für schwedischen E-Commerce von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für den schwedischen E-Commerce zu sehen, da Publikationen nicht dieselben Dinge auf dieselbe Weise erfassen, auch wenn die Berichtstitel ähnlich erscheinen. Die größten Unterschiede ergeben sich meist daraus, was als E-Commerce betrachtet wird (nur Waren versus Waren plus Dienstleistungen), ob B2B-Aktivitäten einbezogen werden und wie grenzüberschreitende Bestellungen im Endwert behandelt werden.
Einige öffentliche Veröffentlichungen mischen zudem digitale Dienstleistungen, Ticketverkäufe oder einen breiteren Online-Transaktionswert ein, was die Gesamtsummen erhöhen kann, selbst wenn sich die Einkaufsrealität für physische Waren nicht geändert hat. In unserer Arbeit ist der Hauptgrund für Abweichungen der Umfang: Einige Schätzungen erweitern den Markt um mehrere Handelsarten und dienstleistungsintensive Kategorien und geben das Ergebnis dann als einzelne E-Commerce-Zahl an. Mordor Intelligence beschränkt die Zählung auf Online-Käufe physischer Waren durch in Schweden ansässige Personen (einschließlich inländischer und grenzüberschreitender Käufe) und schließt reine digitale Inhalte und Glücksspiel aus der Gesamtsumme aus. Dies verringert die Zahl, hält sie aber an einen wiederholbaren Nachfragepool gebunden.
Vergleich mit Referenzwerten
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,83 Mrd. USD (2025) | |
| Fachzeitschrift A | 17,18 Mrd. USD (2025) | Oft als E-Commerce-Umsatz dargestellt, ohne klar anzugeben, welche Bestandteile enthalten sind, etwa Dienstleistungen, MwSt.-Behandlung oder die Zuordnung grenzüberschreitender Verkäufe, was die Gesamtsumme im Vergleich zu einem reinen Warenkonsumumfang aufblähen oder verschieben kann. |
| Branchenbulletin B | 13,49 Mrd. USD (2022) | Verwendet ein älteres Basisjahr und eine breitere Handelsdefinition, die B2B und andere Transaktionsarten mischen kann, und stimmt möglicherweise Inflation und Zeitpunkt der Währungsumrechnung nicht in gleicher Weise mit der schwedischen Konsumgüternachfrage ab. |
Die Spanne der veröffentlichten Werte lässt sich leichter erklären, wenn man Umfang und zitiertes Jahr abgleicht und dann prüft, was tatsächlich erfasst wird. Ein disziplinierter Ansatz, der physische Waren von angrenzenden digitalen und Dienstleistungsausgaben trennt und grenzüberschreitende Aktivitäten konsistent behandelt, liefert Entscheidungsträgern eine Zahl, die reproduzierbar ist und bei sich ändernden Bedingungen aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Schweden E-Commerce-Markt derzeit?
Der Schweden E-Commerce-Markt ist im Jahr 2026 15,67 Milliarden USD wert und ist auf dem Weg, bis 2031 20,63 Milliarden USD zu erreichen.
Welches Segment hält den größten Marktanteil im Schweden E-Commerce-Markt?
B2C-Umsätze dominieren mit 70,35 % des Marktumsatzes im Jahr 2025 und spiegeln das starke Verbrauchervertrauen in Direct-to-Consumer-Plattformen wider.
Wie schnell wächst das mobile Einkaufen in Schweden?
Smartphones dominieren mit 58,40 % der Transaktionen und sollen bis 2031 mit einer CAGR von 7,95 % wachsen, da 5G-Abdeckung und biometrischer Checkout allgegenwärtig werden.
Warum sind BNPL-Dienste in Schweden beliebt?
BNPL kombiniert flexible Ratenzahlungen mit strenger regulatorischer Aufsicht, die die Ausfallraten niedrig hält, und hilft der Zahlungsoption, in hochpreisigen Kategorien mit einer CAGR von 6,81 % zu wachsen.
Wie gehen Logistikanbieter mit Staus auf der letzten Meile um?
Betreiber setzen Lastenrad-Mikro-Hubs ein und erweitern Schließfachnetze, um Emissionen zu reduzieren und Fahrzeugbeschränkungen in historischen Stadtzentren zu umgehen.
Welche Auswirkungen wird der digitale EU-Produktpass auf den schwedischen E-Commerce haben?
Obligatorische Produktpässe werden das Vertrauen beim Wiederverkauf und die Datentransparenz stärken und das Wachstum von Re-Commerce-Plattformen vor der Durchsetzungsfrist 2027 beschleunigen.
Seite zuletzt aktualisiert am:



