
- アイスランド
- アイルランド
- アジア
- アメリカ合衆国
- アラブ首長国連邦
- アルゼンチン
- アルバニア
- イギリス
- イタリア
- インド
- インドネシア
- エジプト
- エストニア
- オーストラリア
- オーストリア
- オマーン
- オランダ
- カタール
- カナダ
- キプロス
- ギリシャ
- クウェート
- クロアチア
- サウジアラビア
- シンガポール
- スイス
- スウェーデン
- スペイン
- スロベニア
- セルビア
- チェコ
- チリ
- デンマーク
- ドイツ
- トルコ
- ナイジェリア
- ニュージーランド
- ノルウェー
- バーレーン
- パナマ
- ハンガリー
- フィリピン
- フィンランド
- ブラジル
- フランス
- ブルガリア
- ベトナム
- ベルギー
- ポーランド
- ポルトガル
- マルタ
- マレーシア
- メキシコ
- モルドバ
- ヨーロッパ
- ラトビア
- リトアニア
- ルーマニア
- ルクセンブルク
- 韓国
- 香港
- 台湾
- 中東とアフリカ
- 南アフリカ
- 日本
- 北マケドニア
- 北米
Mordor Intelligenceによる中国Eコマース市場分析
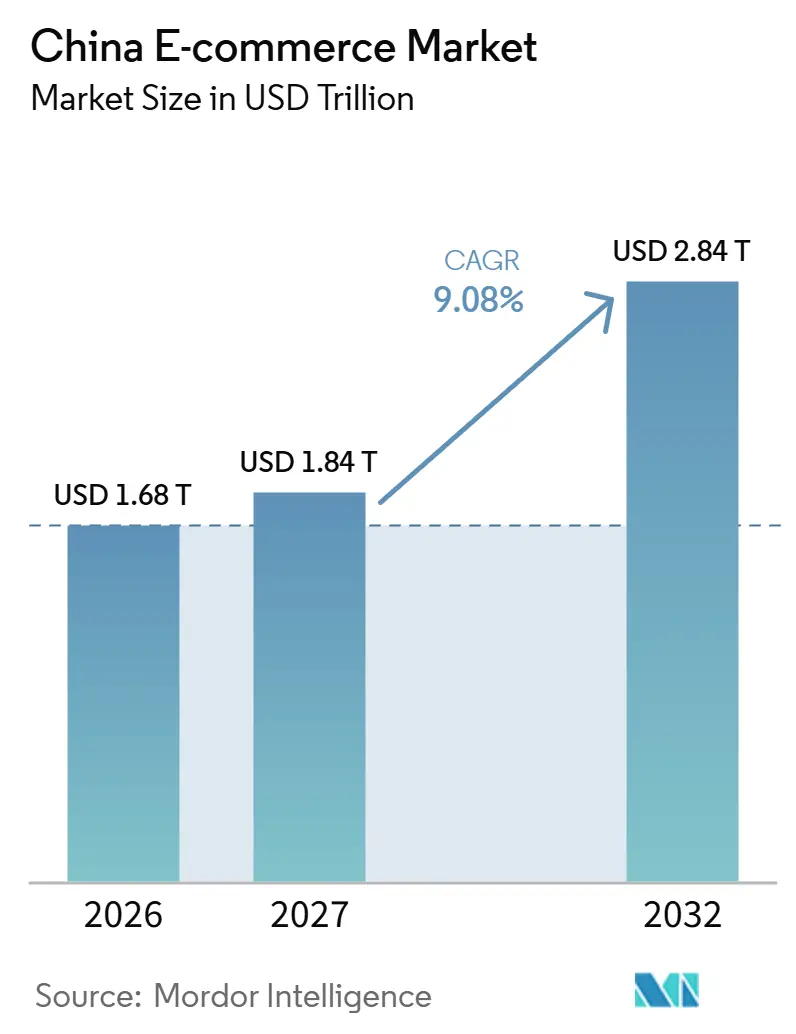
中国Eコマース市場規模は2026年に1.68 トリリオン 米ドルと推定され、2027年には1.84 トリリオン 米ドル、2032年までに2.84 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.08%で成長します。
中国の成長機会は、特にインスタントリテール形式を通じて提供される生鮮食料品において、確立されたオンラインユーザー層の購買活動のさらなる深化にあります。マーチャントツールと統合されたモバイルワークフローは、参加の幅を広げ、各購買取引のより多くの部分をサポートすることができます。競争は、物理的な小売ネットワークが差別化された顧客サービスへの別ルートを提供する中で、商品発見とフルフィルメントを結びつけています。プライバシー義務とマーチャント保護は収益化の選択肢を制限しており、明確な条件と信頼性の高い実行が、より広いリーチの商業的価値の中心となっています。
主要レポートのポイント
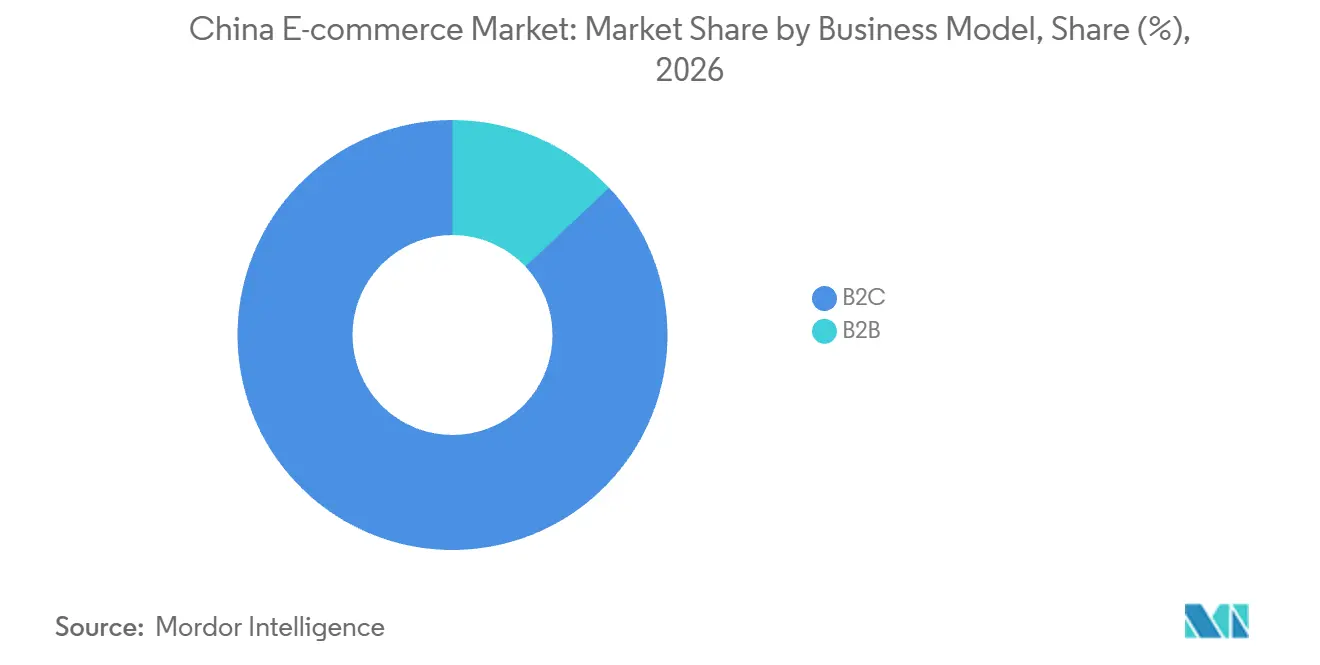
- ビジネスモデル別では、B2Cが2026年の中国Eコマース市場シェアの87.01%を占め、B2Bは2027年から2032年にかけてCAGR 11.02%で最も速く成長すると予測されています。
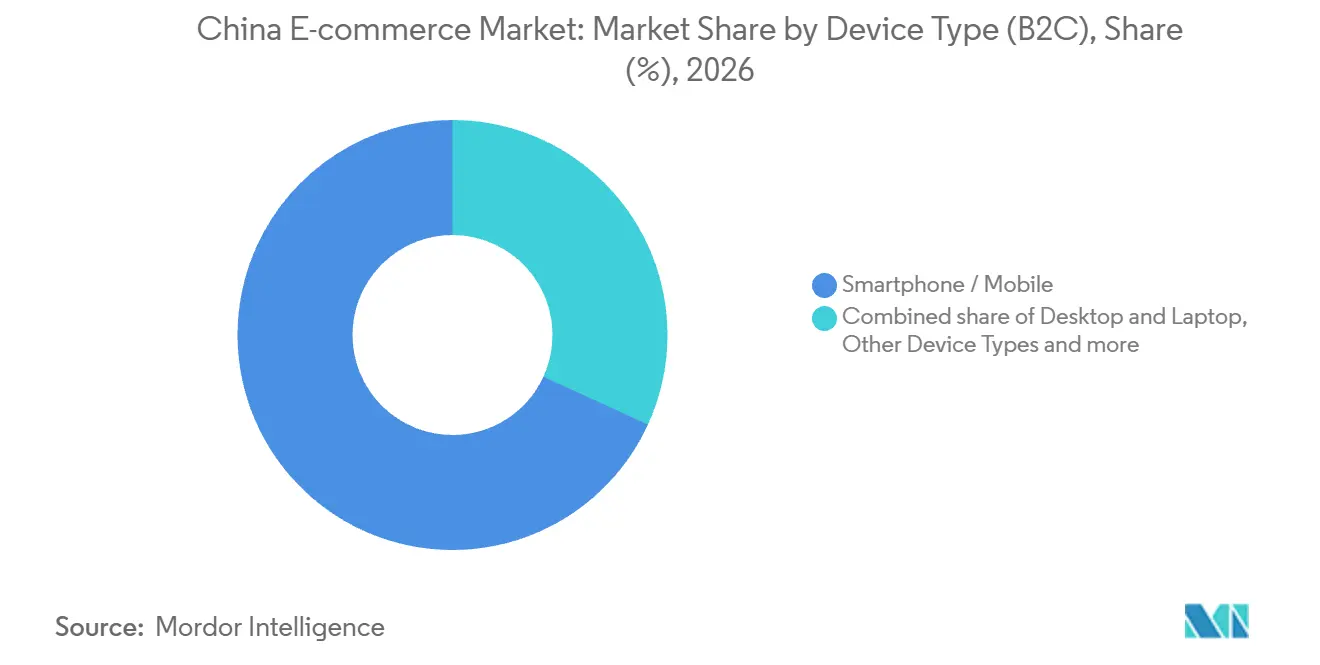
- デバイスタイプ別では、スマートフォン/モバイルが2026年に68.16%のシェアで首位となり、2027年から2032年にかけてCAGR 9.76%で最も速く成長すると予測されています。
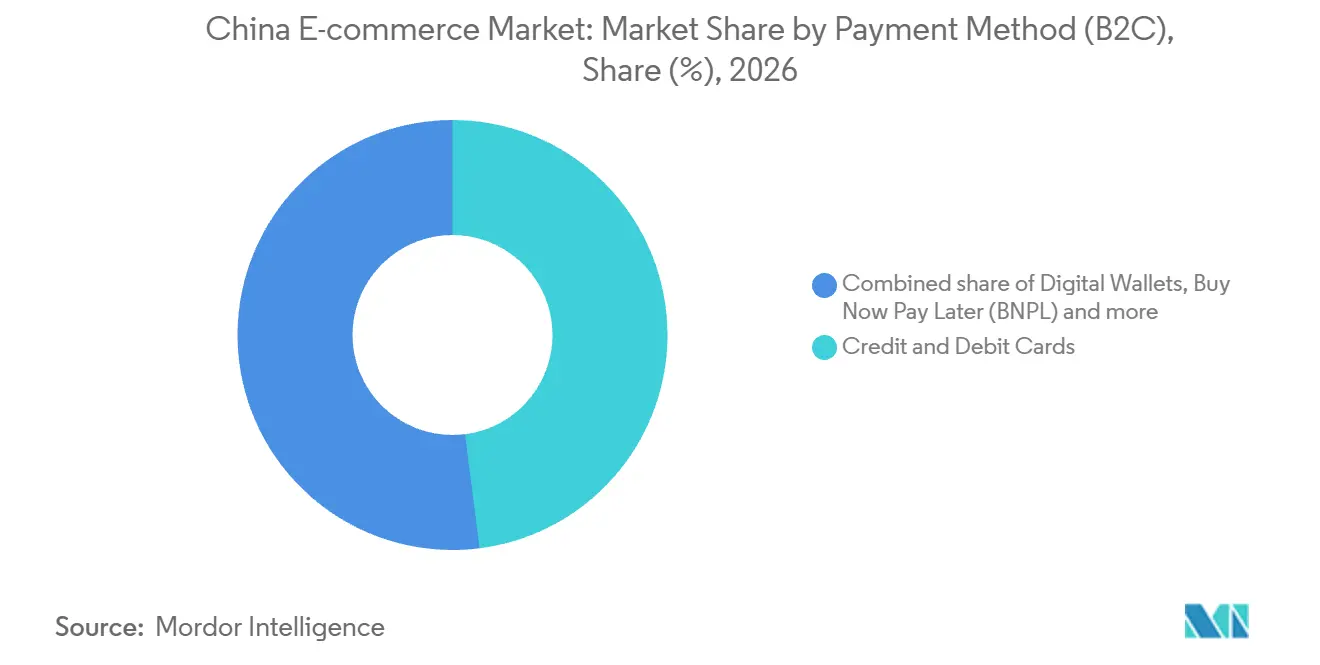
- 決済方法では、クレジットカードおよびデビットカードが2026年に47.99%のシェアで首位となり、デジタルウォレットは2027年から2032年にかけてCAGR 12.2%で最も速く成長すると予測されています。
- 製品カテゴリ別では、消費者向け電子機器が2026年の中国Eコマース市場規模の21.58%を占め、食品・飲料は2027年から2032年にかけてCAGR 11.45%で最も速く成長すると予測されています。
- 地理的には、江蘇省、浙江省、上海における確立されたオンライン需要に支えられ、2025年は中国東部が首位となりました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低階層都市におけるライブストリームコマースの拡大 | +3.2% | 全国の郡ベースの産業ベルト | 中期(2~4年) |
| 即日物流によるFMCGおよび生鮮食料品オンライン購買の開放 | +3.5% | 中国全土の都市 | 短期(2年以内) |
| 中小企業向けプライベートトラフィックWeChatミニプログラムの活用 | +2.2% | 全国 | 中期(2~4年) |
| 越境関税免除による輸入化粧品の促進 | +1.5% | 全国 | 短期(2年以内) |
| AI活用によるパーソナライズドサイジングソリューションによる返品削減 | +0.7% | 全国 | 中期(2~4年) |
| ESGの訴求力を高める再生可能エネルギー駆動のデータセンター | +0.3% | 広東省、江蘇省、四川省 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低層都市におけるライブコマースの拡大
低層都市のマーチャントは、ライブコマースのリアルタイムプレゼンテーション形式を活用して、販売の場で商品を分かりやすく伝えることができます。フィット感、外観、または実際の使用方法によって訴求力が決まる商品については、この形式により注文前に購買上の疑問を解消することができます。品揃えが限られた販売者は、少数の商品決定にセッションを集中させることができ、プレゼンテーションの質が直接的な商業的役割を担います。この機会を実現するには、関心を注文とフルフィルメントに結びつけることが必要です。なぜなら、視聴者リーチだけでは完結した販売は生まれないからです。このチャネルからのプラットフォーム成長は、地理的に分散した視聴者を実際に対応可能な取引へと転換するマーチャント支援にかかっています。
即日配送によるFMCGおよび生鮮食料品のオンライン販売の解放
生鮮食品の販売者にとって、配送速度はオンラインチャネルが現実的に対応できる即時消費の機会を決定します。Meituan は2025年4月15日に中国全土でフラッシュパーチェスを開始し、注文後の平均配送時間は30分と報告されています。[1] 野菜や果物が提供カテゴリに含まれており、迅速なフルフィルメントと生鮮家庭用品の購買が直接結びついています。別途、Meituan の小象スーパーマーケットは2026年第2四半期に68の運営都市に拡大し、食料品小売事業の地理的フットプリントを拡大しました。これらの動向により、近隣サービスのカバレッジが対応可能な需要の重要な制限要因となっています。商業的な約束は、有効な買い物の時間内に購買者の所在地に到達することにかかっているからです。
SME向けプライベートトラフィックWeChatミニプログラムの活用
小規模マーチャントは、ストア構築ツールが確立されたコマース環境と連携することで、オンライン販売へのより実践的なルートを得るこができます。2025年上半期、WeimoのWIME人工知能(AI)ストア構築ツールは小規模・零細Eコマース事業者にサービスを提供し、WeChatミニストアサービスマーケットに参加しました。別途、WeimoのインテグレーションによりWeChatミニショップとミニプログラムが連携されました。この機能を有効にしたマーチャントの中で、2025年上半期における月次注文数の平均前月比成長率は27%でした。同期間における同コホートの月次会員数は、平均前月比で26%増加しました。商業的なメカニズムは、マーチャントが接続されたストアフロントを運営する追加的な能力であり、WeChatのコマース環境内で利用可能なツールを通じて取引機会を拡大するものです。
越境関税免除による輸入化粧品の促進
輸入化粧品は、取引が優遇された越境小売輸入課税の対象となる場合、中国の消費者に対して価格面での優位性を持つルートを得ることができます。2019年1月1日に施行された政策の下、規定の上限内で適格な輸入品には関税0%が適用され、付加価値税および消費税は法定額の70%で課税されます。2022年3月1日付で調整されたリストには、口紅、アイメイク、ネイル化粧品、パウダー、スキンケア製品が含まれています。輸入禁止品の除外および野生生物に関する書類条件により、特定の商品の適格性が制限されます。取引上限を超えるが年間上限を下回る適格な単一品目には全額課税が適用され、年間上限を超えると一般貿易管理が適用されます。これらの条件により、輸入美容品の品揃えが価格優位性を維持できるかどうかは、関税分類と取引設計が中心的な役割を担います。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 収益化を制限するデータプライバシーおよび独占禁止規制 | -1% | 全国 | 短期(2年以内) |
| 知的財産権執行の弱さによるラグジュアリーブランドの参入抑制 | -0.7% | 全国 | 長期(4年以上) |
| 第1層都市におけるモバイルインターネットユーザーの飽和 | -0.5% | 全国 | 中期(2〜4年) |
| 越境炭素関税による輸送コストの上昇 | -0.2% | 全国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
収益化を制限するデータプライバシーおよび独占禁止規制
プラットフォームの収益化は、収益が個別化されたマーケティングや参加マーチャントへの手数料に依存する場合、制限に直面します。2021年11月1日に施行された中国の個人情報保護法第24条は、自動化された商業マーケティングに個人情報を使用する処理者に対し、非個別化オプションまたは簡便な拒否手段を提供することを義務付けています。国家市場監督管理総局の2026年2月の非拘束的ガイダンスは、類似条件下の比較可能なサービスを大幅に上回る支配的プラットフォームの手数料、またはコストが概ね安定している中での通常を超える引き上げを、独占禁止リスクとして指摘しています。商業的なリーチは、すべてのメッセージを個別化したり、すべてのマーチャント手数料を引き上げたりする許可として自動的に扱うことはできません。2026年度には、4,100万人以上のユーザーが淘宝(Taobao)のプライバシーモジュールにアクセスし、許可、広告、レコメンデーションに関する同意変更を行いました。使用可能な同意管理機能が導入された後も、コンプライアンスは広告とマーチャント課金における継続的な設計コストとなります。
知的財産権執行の弱さによるラグジュアリーブランドの参入抑制
真正性リスクにより、商品の大部分が本物に見える場合でも、オンラインでのラグジュアリー購入は解決に費用がかかる可能性があります。Douyin の購入者が、販売者が本物と称した中古のルイ・ヴィトンのショルダーバッグを購入しましたが、検査の結果、ジッパーの仕上げが本物ではないことが判明しました。残りの部分は本物の仕上げを使用していると説明されており、欠陥はコンポーネントレベルの真正性の問題でした。配送からの時間を理由に販売者は全額返金を拒否し、江蘇省の裁判所が詐欺を認定した後、当事者は調停による和解に至りました。コンポーネントレベルの検証と販売後の紛争処理は、法的救済が最終的に成功した場合でも、中古ラグジュアリー取引のサポートをより費用のかかるものにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者規模と企業拡大B2Cは2026年のビジネスモデル別で最大のセグメントであり、市場シェアの87.01%を占めました。中国本土のオンラインショッピングユーザー数は、2024年12月の9億7,440万人から2025年12月には9億3,690万人に減少しました。オンラインショッパー数が減少しても、大規模な消費者層はB2Cの規模を支えることができ、ユーザー数と取引活動は異なる商業的考慮事項となります。差別化は、すでにオンラインで買い物をしている消費者にリーチするだけでなく、相当規模のユーザー層を継続的な購買活動に転換することにかかっており、これはより困難な課題です。
B2Bは最も成長の速いビジネスモデルセグメントであり、2027年から2032年にかけてCAGR 11.02%が予測されています。JINGDONG Industrialsの主要企業顧客からの流通総額(GMV)は2025年に26.5%増加しました。対応した顧客数は2024年の約10,600社から2025年には約13,300社に増加しました。同社はGMVの増加を主に対応する主要企業顧客基盤の拡大によるものとし、取引成長とアカウントカバレッジを結びつけました。企業カバレッジは商業的資産となります。なぜなら、追加のビジネス関係ごとに調達活動が加わり、産業プラットフォームに取引基盤を拡大する具体的なルートを与えるからです。


注記: 個別セグメントのシェアはレポート購入後に入手可能です
デバイスタイプ別(B2C):
モバイルアプリが購買ワークフローを拡張スマートフォン/モバイルは最大かつ最も成長の速いデバイスセグメントであり、2026年に68.16%のシェアを持ち、2027年から2032年にかけてCAGR 9.76%が予測されています。JD.com は、2025年に履行した注文の90%以上がモバイルアプリを通じて行われたと報告しました。この利用水準において、モバイルインターフェースは主要な注文チャネルに関連する商業的責任を担っています。同様の注文構成を持つ小売業者は、モバイルチェックアウトとサービスの継続性を優先する明確な理由があります。改善は、ほとんどの購買が行われるインターフェースに届くからです。
モバイルの発展は、一つのアプリが購買者のためにサポートできる取引タスクの範囲も拡大します。2026年5月11日、Alibaba は淘宝(Taobao)アプリにQwen搭載のショッピングアシスタントを導入し、中国のユーザーが会話を通じて商品の閲覧、比較、注文、配送管理を行えるようにしました。これらのタスクをまとめることで、事業者は商品発見と注文後のサービスを同じインターフェースで結びつける方法を得ます。購買インターフェースはサービスインターフェースにもなり、アプリ事業者に商品発見だけにとどまない広い差別化の場を与えます。

注記: 個別セグメントのシェアはレポート購入後に入手可能です
決済方法別(B2C):
カードがアクセスを支え、ウォレット利用が拡大クレジットカードおよびデビットカードは2026年の中国Eコマース市場シェアの47.99%を占め、最大の決済セグメントとなりました。中国では2025年末時点で102.2 ビリオン枚の銀行カードが流通しており、95.2 ビリオン枚のデビットカードと6億9,600万枚のクレジットカードおよびクレジット・デビット兼用カードで構成されています。この普及基盤により、カードベースのコマースは既存の決済手段の大きなプールを持ち、すでに開設されたアカウントを活用した拡大が可能です。販売機会は、チェックアウト時にその普及した能力を活用することにあり、利用可能な手段がオンライン購買の完結をサポートします。
デジタルウォレットは最も成長の速い決済セグメントであり、2027年から2032年にかけてCAGR 12.2%が予測されています。ウォレットは2025年の中国Eコマース取引額において重要な役割を果たしました。Tencent は2026年第2四半期において、2025年第2四半期と比較して商業決済取引件数の前年比成長を報告しました。Weixin Pay はTencentの消費者向けモバイル決済ツールであり、取引件数はより広範な商業決済活動をカバーしています。商業的な成長ルートは、コマース内での決済参加の深化であり、マーチャントがウォレット受け入れを製品カテゴリ全体での販売の一部として扱う理由を与えます。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
製品カテゴリ別(B2C):
電子機器の規模と食品の拡大消費者向け電子機器は2026年の中国Eコマース市場規模の21.58%を占め、最大の製品セグメントとなりました。中国における家電および映像音響機器のオンライン販売は2025年に前年比4.8%増加しました。通信機器のオンライン販売は同期間に前年比10.2%増加し、関連する電子機器カテゴリ内でさらなる成長シグナルを提供しました。これらの異なる製品軌跡により、電子機器は品揃え固有の機会となっており、通信機器が家電および映像音響機器よりも強い最近のオンライン販売シグナルを提供しています。
食品・飲料は最も成長の速い製品セグメントであり、2027年から2032年にかけてCAGR 11.45%が予測されています。中国の食品カテゴリ商品のオンライン小売販売は2026年1月〜9月に前年比15.8%増加しました。Dingdong は2025年第4四半期に月次取引ユーザー数の増加と注文頻度の向上を確認し、中国東部における密度と市場浸透率を改善する新たなフロントラインフルフィルメントステーションを開設しました。これらのメカニズムは顧客活動と食料品フルフィルメントの物理的なリーチを結びつけており、地域サービスの強度が成長機会の一部となっています。商業的優位性は、サービスエリア内でより多くの有効な購買機会をサポートし、需要を履行可能な運営ネットワークと結びつけることから生まれます。
地理的分析
中国東部Eコマース市場
中国東部は2025年の中国Eコマース市場をリードし、主要な需要センター全体で相当規模のオンライン活動見られました。江蘇省は2025年に1兆3,700億人民元(1,912億米ドル)のオンライン小売販売を記録し、7.9%増加しました。浙江省の物品オンライン小売販売は同年1兆7,500億人民元(2,428億米ドル)に達し、2.1%増加しました。上海のオンラインショッピング取引額(商品およびサービスを含む)は2025年に2兆2,100億人民元(3,075億米ドル)に達し、21.3%増加しました。小売業者は複数の相当規模の需要センターにわたって地域的な規模を構築することができ、中国東部の商業的魅力は単一都市への依存を超えた広がりを持っています。
地域の専門化は、確立された国内消費基盤の中でも、集中したマーチャント供給向けサービスと越境取引向けサービスの間で機会を分けています。江蘇省は2025年に123のEコマース専門産業ベルトと42の郡レベルEコマースクラスターを有しており、産業クラスター顧客を求めるプロバイダーに地理的に分散したマーチャントエコシステムを提供しています。[2] 浙江省の越境Eコマース輸出は2025年に24.9%増加し、寧波の越境Eコマース保税オンラインショッピング輸入は同年全国第2位となりました。同じサービスをこれらの場所全体で販売することは、顧客が産業供給を組織しているのか、輸出取引を完結しているのか、それとも保税輸入を流通しているのかを見落とすことになります。
都市レベルの区別は、確立された小売事業者とその地域消費への貢献に関するものであり、越境の役割に加えて国内チャネル開発の機会を加えています。杭州の一定規模以上の事業者は2025年に公共ネットワークを通じた小売販売で15.6%の成長を記録しました。蘇州では、一定規模以上の卸売・小売事業者が2025年に公共ネットワークを通じて5.4%の成長を記録し、小売販売総成長に0.8パーセントポイント貢献しました。この貢献により、地域のオンラインコマースは個々のオンライン販売者の売上高を超えた関連性を持ちます。一定規模以上の小売業者は継続的なコマースサービスの明確な顧客グループを提供しており、蘇州の貢献はオンライン販売の実行を小売販売の総合的な成長に結びつけています。
規制の枠組みと見通し
この表は、オンライン取引プラットフォーム事業者の観点から選択された管轄区域を比較し、国家の義務と上海の地域マーチャント保護を区別しています。2025年12月18日に公布された国家プラットフォームルール措置は2026年2月1日に施行され、プラットフォームルールの策定、改正、および実施を規定しています。[3] ほとんどの変更には少なくとも7日間のパブリックノーティスが必要であり、非常に多くのユーザー数に関わるルール、大幅な改正、または重要な利益に関わるルールには少なくとも15日間が必要です。これらの手続きにより、ルール変更は商業的なロールアウトスケジュールに組み込まれなければならない運営上のコミットメントとなります。
規制表
| 判断要因 | 中国 | 上海 |
|---|---|---|
| 主要当局 | 国家市場監督管理総局およびサイバーペース管理局 | 上海市市場監督管理局 |
| 主要な手段または方向性 | 2026年2月施行のプラットフォームルール措置;2026年7月のEコマース法改正草案 | 2025年6月のマーチャントルールガイダンス;国家プラットフォームルール措置および提案された改正 |
| 商業的効果 | プラットフォームルール変更のパブリックコンサルテーションおよび事前公表 | 地域ガイダンスに基づく少なくとも7日間のマーチャントルール通知および強制的なプロモーション参加に対する保護 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 強化 | 強化 |
| 情報源: Mordor Intelligence | ||
中国の「中程度」評価は、手続きコストを加え、プラットフォームルール変更の速度を制限する明確な公表義務を反映しています。上海の「中程度」評価も地域のマーチャント保護を反映しており、同規制当局は2025年に9つの主要プラットフォームを監視し、48のプラットフォームおよびライブコマースサービス機関を指導しました。2026年7月のコンサルテーション草案は、より広範なプラットフォームの義務と執行ツールを提案し、フィードバックの締め切りは2026年8月4日でした。これらの提案は、上海および中国の他の地域のプラットフォーム事業者に義務を追加するため、両列の「強化」方向を支持しています。
バリューチェーンの段階
バリューチェーンは、商品販売者、マーケットプレイス事業者、フルフィルメントプロバイダーが同じオンライン購買からどのように収益を得るかを比較しています。2025年末までに、JDファッションのオンデマンド小売サービスは小売業者やアパレル・スポーツブランドを含む1,000社以上のマーチャントをオンボードしました。Alibaba は2025年度に中国コマース小売収益の大部分を顧客管理サービスから得ており、主にクリック数、インプレッション数、時間、および販売に基づいて課金しています。この区別が重要なのは、商品売上高の拡大が、販売者、取引を仲介するプラットフォーム、商品を移動するサービスプロバイダーにとって異なる収益機会を生み出すからです。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 商品供給と販売 | Topsports、ANTA、Li-Ningなどのマーチャント | 商品販売 | 品揃えをオンライン需要と結びつけること | 販売チャネルを多様化し、各チャネルに合わせた品揃えを行う |
| 発見と取引 | Alibaba Group Holding Ltd.、JD.com Inc.などのマーケットプレイス事業者 | マーチャントマーケティングおよび取引手数料 | 顧客の関心を完結した購買に転換すること | マーチャントサービスを測定可能な顧客行動に合わせる |
| 倉庫保管とフルフィルメント | Cainiao、JD Logisticsなどの物流ネットワークプロバイダー | 物流およびサプライチェーンサービス収益 | プロモーションのピーク時に保管・ピッキング能力を合わせること | 適切な自動化とパートナーネットワーク能力を組み合わせる |
| 情報源: Mordor Intelligence | ||||
フルフィルメントのレジリエンスは、物理的な能力を上流で生成された取引活動に合わせることにかかっています。2025年12月31日時点で、JD Logisticsは中国の約20都市に20以上のLangzuTech自動倉庫を運営しており、数百万の在庫管理単位からの高密度保管とピッキングをサポートしています。Cainiao は中国においてTmallスーパーマーケットを含むAlibaba事業および第三者に物流・サプライチェーンサービスを提供しています。共有され物流能力は、専門プロバイダーが単一のストアフロントを超えて収益を得る機会を生み出し、自動化は運営ノードの選択をより重要なものにします。
競争環境
市場集中度
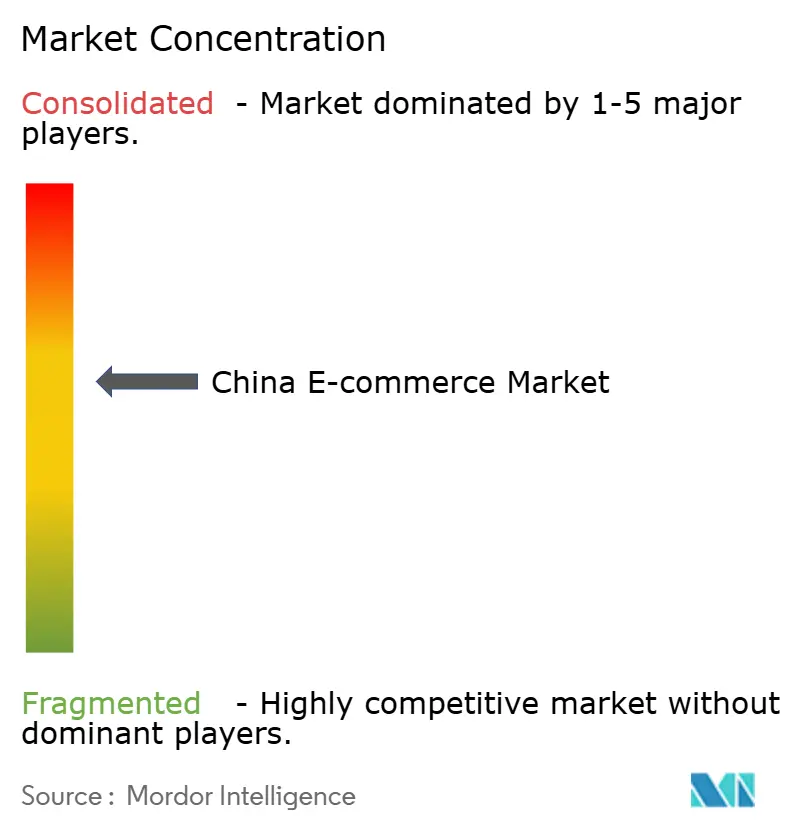
競争はいくつかの大規模プラットフォームグループを中心に展開されており、差別化された小売業者がその傍らで独自のポジションを維持しています。JD.com Inc. は中国向けの小売、マーケットプレイス、マーケティングサービスを提供し、PDD Holdings Inc. はTemu とは別に中国でPinduoduo を運営しています。Suning.com Co. Ltd. はリテールクラウドを通じて郡・町村市場にサービスを提供し、Alibaba Group Holding Ltd. は淘宝(Taobao)と天猫(Tmall)を運営しています。オンラインブランドディスカウント小売業者であるVipshop Holdings Ltd. は、2025年にアプリ、ウェブサイト、WeChatミニプログラムを通じて全社で7億3,240万件の注文を記録しました。専門化は、広範なプラットフォームと並んで相当規模の取引活動を支えることができ、ブランドディスカウント小売業者にすべての小売カテゴリで競争することとは異なる商業的な道を与えます。
物理的な小売への投資は、オンライン事業者が顧客向けの能力と電子機器・家電事業の地理的リーチを差別化する別の方法を与えます。JD.com は2025年第4四半期に厦門に福建省初のJD MALLを開設し、15都市にJD家電シティフラッグシップストアを展開しました。Suning.com は2025年に238の低効率店舗を閉鎖し、79のSuning MaxおよびSuning Pro体験店舗を開設または改装しました。拡大と選択的な再編は、より強力な小売フットプリントへの異なるルートを示しており、商業的なテストは各拠点がそこに投入された運営リソースを正当化するのに十分な有用な顧客サービスを追加するかどうかです。
さらなる競争ルートは、コンテンツ発見と取引実行を結びつけ、コマース事業者が管理しなければならない能力にパートナーインターフェースを追加します。2025年5月、Alibaba は淘宝(Taobao)と天猫(Tmall)が小紅書(Xiaohongshu)との提携を深め、コンテンツからストアフロントへの直接リンクを可能にしたと発表しました。この取り決めにより、コンテンツパートナーが発見に参加しながら、確立されたストアフロントが取引インターフェースを提供し、専門パートナーのルートを生み出します。これらのインターフェースを規定する明確なルールは、より信頼性の高いマーチャントの提案もサポートでき、透明なプラットフォームガバナンスに競争上の役割を与えます。専門家は紹介インターフェースで競争できる一方、プラットフォーム事業者は外部の関心を信頼性の高い購買に転換するより広い調整の負担を担います。
中国Eコマース産業リーダー
-
JD.com Inc.
-
PDD Holdings Inc.
-
Suning.com Co. Ltd.
-
Alibaba Group Holding Ltd.
-
Vipshop Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中国Eコマース市場 このレポートでカバーされる企業
- Alibaba Group Holding Ltd.
- JD.com Inc.
- PDD Holdings Inc.
- Vipshop Holdings Ltd.
- Suning.com Co. Ltd.
- Meituan (Beijing) Technology Co., Ltd.
- Xingyin Information Technology (Shanghai) Co., Ltd.
- Dangdang Inc.
- Mogu Inc.
- NetEase (Hangzhou) Network Co., Ltd.
- SHEIN (Roadget Business Pte. Ltd.)
- Kaola E-commerce (China) Co., Ltd.
- Hangzhou Weidian Technology Co., Ltd.
- Shanghai Shizhuang Information Technology Co., Ltd.
- Beijing DHgate Information Technology Co., Ltd.
- 1688.com (Alibaba (China) Co., Ltd.)
- Beijing Xiaomi Electronic Products Co., Ltd.
- Beijing Douyin Information Service Co., Ltd.
- Beijing Kuaishou Technology Co., Ltd.
- Taobao Instant Commerce (Shanghai Rajax Information Technology Co., Ltd.)
市場参加者にとっての主要な機会
この機会は、小規模マーチャントがオンライン販売に参入し、日常業務を改善し、共有された商業リソースにアクセスする方法を比較しています。中国の2026年7月の行動計画は、個々の事業者における断片化したサプライチェーン、高い物流コスト、弱いマーケティング能力を課題として挙げています。これらの実践的な障壁は、特定の業務タスクに結びついたサービスを有利にし、複数の能力を採用する必要がある広範なテクノロジーパッケージよりも明確な商業的提案をプロバイダーに与えま。
市場機会表
| 機会 | なぜ今か | 購買者/リードセグメント | 推奨されるアプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| プラットフォーム販売への誘導型参入 | 2026年7月の計画は、2027年末までのトレーニング、ツール、および変革コストの低減を目標としている | 個人事業者のプラットフォームマーチャント | ストアフロントのオンボーディングと実践的な運営トレーニングをバンドルする | 変革コストと限られた運営能力 | 参加プラットフォームおよびマーチャントサービスプロバイダー |
| 集中した小売運営ツール | 2026年7月のガイダンスは、2026〜2030年にかけて小売デジタル化と小規模マーチャント向けテクノロジーサービスを支援する | 小規模・中規模のオンラインマーチャント | 定義された小売ワークフローから始め、採用後に拡大する | マーチャント業務へのツールの統合 | コマースソフトウェアプロバイダーおよびプラットフォームサービスユニット |
| 共有された供給と配送の調整 | 地域のマーチャントリソース調整が2026年行動計画に含まれている | 地域産業の個人事業者 | マーチャントクラスターを中心に供給と配送サービスを組織する | 断片化した供給と高い物流コスト | 参加プラットフォームおよび物流サービスパートナー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、実践的な制限によりストアフロントを効果的に活用できないマーチャントへの継続的な運営サポートです。トレーニングはツールを使用可能にし、調整された供給と配送はその取引を履行可能にします。これらのタスクを結びつけるプロバイダーは継続的なサービス収益を追求でき、マーチャントの継続的な活動が一度限りのオンボーディング数よりも商業的に価値があるものとなります。
最近の産業開発事情 中国Eコマース市場
- 2026年8月:ALOがファッション・ライフスタイルブランドとして中国に参入するにあたり、天猫(Tmall)を中国における独占Eコマースプラットフォームとしてパートナーシップを締結し、8月12日のフラッグシップストアオープンを発表しました。
- 2026年7月:Costcoが7月22日にJD.com と中国における唯一の公式Eコマースパートナーとしてパートナーシップを締結し、JD.com フラッグシップストアを通じて厳選されたグローバル商品を提供し、最短で当日配送を実現しました。
- 2026年5月:Alibaba がQwenを淘宝(Taobao)の全商品カタログに接続し、5月11日に淘宝(Taobao)アプリで会話型ショッピングアシスタントを開始し、中国のユーザーが商品の閲覧、比較、注文、配送管理を行えるようにしました。
中国Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
中国Eコマース市場は、越境取引(買い手または売り手が中国国内にいる場合)を含む、中国本土に所在する居住者および企業によるオンライン取引の年間価値を測定します。金額は、消費者、企業間、および消費者間取引における最終購買者価格での流通総額(GMV)です。
対象外:純粋なデジタルコンテンツ、ゲーム内アイテム、暗号資産、ライドヘイリング料金、および中国本土の買い手または売り手が存在しないオンライン取引は除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2C
- B2B
- デバイスタイプ別(B2C)
- スマートフォン/モバイル
- デスクトップおよびラップトップ
- その他のデバイスタイプ
- 決済方法別(B2C)
- クレジットカードおよびデビットカード
- デジタルウォレット
- 後払い決済(BNPL)
- その他の決済方法
- 製品カテゴリー別(B2C)
- 美容・パーソナルケア
- 家電
- ファッション・アパレル
- 食品・飲料
- 家具・ホーム
- 玩具、DIY、メディア
- その他の製品カテゴリー
データソース、市場規模算定、および検証
デスクリサーチ
中国国家統計局、中国商務部、米国国際貿易局、米国農務省などの公式ソースは、需要を固定し、モデル化された合計を相互確認するオンライン小売販売、カテゴリ成長、農村および越境活動、プラットフォーム形式、食品カテゴリの貿易コンテキストを提供しています。統計シリーズと機関の市場ガイドは、小売活動、地理的リーチ、貿易条件の補完的な指標を提供しています。
企業の開示書類、投資家向け資料、信頼性の高い報道は、取引成長、フルフィルメント投資、ビジネスモデルの変化を明確にし、公開指標のパターンを相互確認することができます。これらのソースは網羅的ではなく例示的なものであり、収集、検証、明確化にはさらなるソースが活用されています。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、中国を拠点とするマーケットプレイスおよびマーチャントサービスの経営幹部、オンライン販売者、決済専門家、物流事業者、カテゴリリーダーが含まれ、回答者の役割は戦略的、機能的、運営的な責任にまたがります。アナリストは彼らの説明を活用して、二次ソースの定義と主要な前提を検証し、セグメントの証拠のギャップを調査し、ビジネスモデルと製品カテゴリにわたる取引の推進要因と制約を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | 最高経営幹部(CXO):20% | |
| 中位層:45% | 機能/ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
モデルは、最終購買者価格での中国の年間オンライン取引額のトップダウン推定から始まり、信頼性の高い入力が存在する場合は、サプライヤーおよびチャネルの証拠と、サンプリングされた平均販売価格×取引量で選択されたコンポーネントを確認します。国内オンライン小売販売と物品販売が消費者プールを固定し、企業調達活動と越境貿易が企業取引および中国本土当事者との取引の評価を支援します。インターネットショッピング参加率、農村オンライン販売、カテゴリ販売、宅配便活動は、リーチ、購買頻度、フルフィルメント能力の変化を示します。セグメントシェアは、ビジネスモデル、デバイス、決済方法、製品カテゴリ別の利用可能な取引ミックスから構築され、同じ販売は一度だけカウントされ、デバイスまたは決済の分類はB2C取引の属性として扱われます。
予測については、多変量回帰がこれらの需要、アクセス、フルフィルメント指標に取引額を関連付けることができ、重要な政策または物流の変化についてはシナリオ分析が、シリーズが不完全な場合は感度チェックが行われます。一次専門家は、各変数の方向性とタイミングが中国市場の状況に合っているかどうかを検討し、報告されたシリーズのギャップを解釈する支援を行います。選択的なサプライヤーまたはチャネルの推定は、定義が一致する場合にのみ保持され、欠落した入力は公式合計と比較可能な過去のシグナルに対して境界が設定されます。
データ検証と更新サイクル
アナリストは、公式の小売・貿易シリーズを企業開示、プラットフォームおよび物流指標、選択的なチャネルチェックと三角測量し、承認前に異常および過去の期間または関連指標からの重大な差異を調査します。第二のアナリストが定義、計算、セグメント調整をレビューし、ソースがその基準を変更した場合、重大なイベントが活動を変化させた場合、または独立したシグナルが一致しない場合に、ターゲットを絞った再接触が行われます。証拠は年次で更新され、重大な市場または政策イベントの後にサイクル間でレビューされ、新たな納品前パスで再確認されます。
Mordor Intelligence の中国Eコマース市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用する入力が異なる場合があります。中国Eコマース市場は、越境取引(買い手または売り手が中国国内にいる場合)を含む、中国本土に所在する居住者および企業によるオンライン取引の年間価値を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。予測については、多変量回帰がこれらの需要、アクセス、フルフィルメント指標に取引額を関連付けることができ、重要な政策または物流の変化についてはシナリオ分析が、シリーズが不完全な場合は感度チェックが行われます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.84 トリリオン 米ドル(2027年) | |
| 地域コンサルタントA | 1.07 トリリオン 米ドル(2025年) | 2025年の基準値において、この推定値は本レポートの2027年値1.84 トリリオン 米ドルを2年後の時点で41.8%下回っています。より早い測定基準と記載された成長見通しにより、推定値は後の報告年を下回っています。 |
| 地域コンサルタントB | 1.19 トリリオン 米ドル(2024年) | 2024年の基準値において、この推定値は本レポートの2027年値1.84 トリリオン 米ドルを3年後の時点で35.3%下回っています。より早い測定基準と記載された成長見通しにより、推定値は後の報告年を下回っています。 |
Mordor Intelligence のアナリストは、公式の小売・貿易シリーズを企業開示、プラットフォームおよび物流指標、選択的なチャネルチェックと三角測量し、承認前に異常および過去の期間または関連指標からの重大な差異を調査します。
レポートで回答される主要な設問
中国Eコマース市場の規模と成長見通しは?
市場は2026年に1.68 トリリオン 米ドと推定され、2032年までに2.84 トリリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 9.08%で成長します。
中国のオンライン小売需要を支える要因は何ですか?
迅速な食料品フルフィルメントとマーチャントツールがオンライン活動を支えています。Meituan の小象スーパーマーケットは2026年第2四半期に68の運営都市に拡大しました。
中国のオンラインコマースをリードするビジネスモデルはどれですか?
B2Cが2026年に87.01%のシェアでリードしました。B2Bは2027年から2032年にかけてCAGR 11.02%で最も速く成長すると予測されています。
中国の主要なEコマース競合企業はどこですか?
主要な競合企業には、JD.com Inc.、PDD Holdings Inc.、Suning.com Co. Ltd.、Alibaba Group Holding Ltd.、Vipshop Holdings Ltd.が含まれており、プラットフォームと専門小売業者にまたがっています。
中国のEコマースプラットフォームの見通しを形成する課題は何ですか?
中国の個人情報保護法第24条は、自動化された商業マーケティングに個人情報を使用する処理者に対し、非個別化オプションまたは簡便な拒否手段を提供することを義務付けています。オンラインコマースが拡大する中、コンプライアンスは継続的な運営上の作業を追加します。
中国のどの地域がEコマース活動をリードしましたか?
中国東部が2025年のリード地域であり、江蘇省、浙江省、上海のオンライン活動に支えられました。