
Größe und Marktanteil des China-Zahlungsmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 43.65 Billionen US-Dollar |
| Marktgröße (2026) | 47.26 Billionen US-Dollar |
| Marktgröße (2031) | 70.36 Billionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.28 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des China-Zahlungsmarkts von Mordor Intelligence
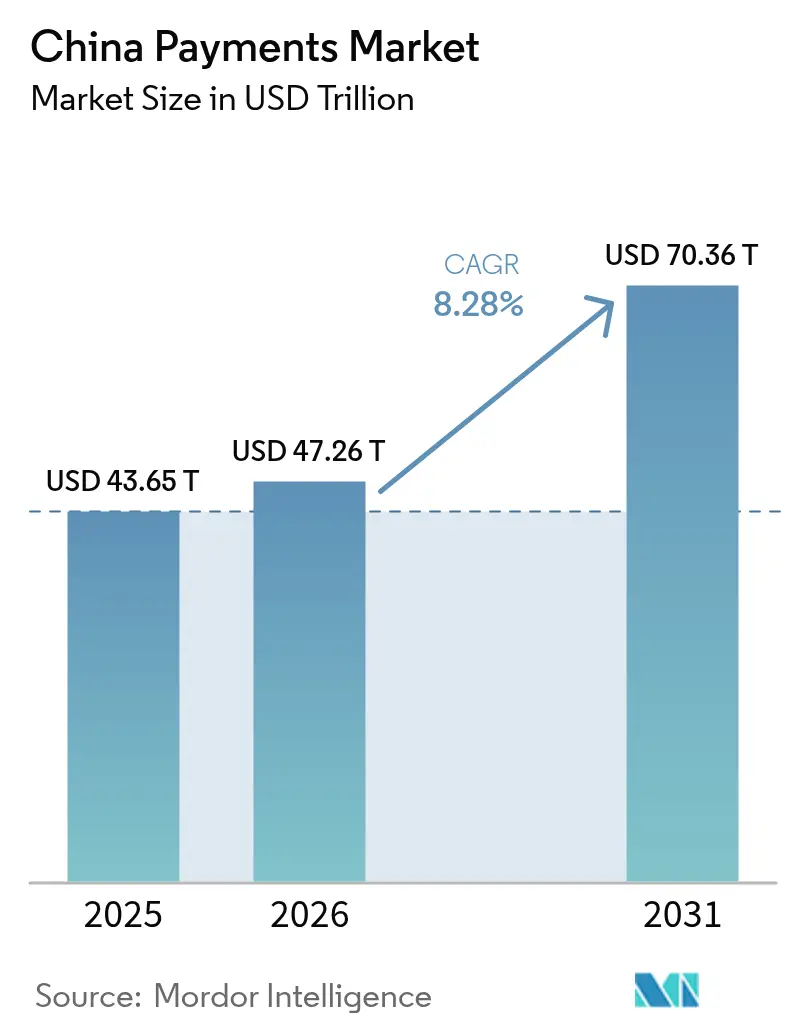
Die Größe des China-Zahlungsmarkts wurde im Jahr 2025 auf 43,65 Billionen USD geschätzt und soll von 47,26 Billionen USD im Jahr 2026 auf 70,36 Billionen USD bis 2031 wachsen, bei einer CAGR von 8,28 % während des Prognosezeitraums (2026–2031). Der China-Zahlungsmarkt wird durch die nahezu universelle Reichweite digitaler Geldbörsen, den raschen Aufbau von Echtzeit-Konto-zu-Konto-Schienen und eine starke politische Unterstützung für eine bargeldleichte Gesellschaft angetrieben. Der Pilotversuch des digitalen Yuan fügt eine programmierbare Zentralbankschiene hinzu, die neben privaten Super-Apps koexistiert, während biometrische Authentifizierung und IoT-Anwendungsfälle das adressierbare Transaktionsuniversum erweitern. Der Wettbewerbsdruck dreht sich um die Bindung an Plattform-Ökosysteme und nicht um Gebührendruck, und die regulatorische Aufsicht ist zur wichtigsten Wachstumsbremse geworden. Händlerunterstützungstools, ländliche Digitalisierungsprogramme und grenzüberschreitende Handelskorridore erweitern weiterhin die Nutzerbasis und diversifizieren die Einnahmequellen, was die Aufwärtsentwicklung des China-Zahlungsmarkts stärkt.
Wesentliche Erkenntnisse des Berichts
- Nach Zahlungsart führten digitale Geldbörsen mit einem Anteil von 72,05 % am China-Zahlungsmarkt im Jahr 2025; Konto-zu-Konto-Zahlungen wachsen bis 2031 mit einer CAGR von 9,09 %.
- Nach Endbenutzerbranche entfiel auf den Einzelhandel ein Anteil von 45,18 % an der Größe des China-Zahlungsmarkts im Jahr 2025, während das Gesundheitswesen mit einer CAGR von 8,52 % bis 2031 wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des China-Zahlungsmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verbreitung digitaler Geldbörsen und Super-Apps | +2.2% | National, mit höchster Durchdringung in Städten der Klasse 1 und 2 | Mittelfristig (2–4 Jahre) |
| Expansion von E-Commerce- und M-Commerce-Ökosystemen | +1.8% | National, mit ländlicher Beschleunigung durch Livestreaming | Langfristig (≥ 4 Jahre) |
| Staatlicher Vorstoß für den digitalen Yuan und eine bargeldlose Gesellschaft | +1.5% | Nationale Pilotstädte mit Ausweitung auf vollständige Abdeckung | Langfristig (≥ 4 Jahre) |
| Aufstieg von In-App-Zahlungen über Mini-Programme | +1.2% | Städtische Zentren mit ausgereiften Super-App-Ökosystemen | Mittelfristig (2–4 Jahre) |
| Einführung biometrischer POS-Authentifizierung | +0.8% | Städte der Klassen 1–3 mit Infrastrukturbereitschaft | Kurzfristig (≤ 2 Jahre) |
| Integration von Zahlungen in das industrielle IoT | +0.6% | Fertigungszentren und Pilotprojekte für intelligente Städte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung digitaler Geldbörsen und Super-Apps
Die von Alipay und WeChat Pay eingeführte Super-App-Architektur hält Nutzer in geschlossenen Kreislauf-Ökosystemen, die Zahlungen, Handel und öffentliche Dienstleistungen miteinander verbinden. Mehr als 1,3 Milliarden monatlich aktive Nutzer verwenden Mini-Programme, die Kassenreibung beseitigen und Händlern integrierte Marketing- und Kredittools bieten. Diese Netzwerkeffekte senken die Kundenakquisitionskosten und erhöhen die Wechselbarrieren, was wiederum das Nutzerengagement vertieft und die Transaktionshäufigkeit im China-Zahlungsmarkt steigert. Die Plattform-Compliance mit den Cybersicherheits- und Resilienzanforderungen der Zentralbank festigt das öffentliche Vertrauen, während kontinuierliche Funktionserweiterungen wie Vermögensverwaltungsmodule die Nutzerbindung weiter stärken. Das Ergebnis ist ein Wachstumszyklus, der ein zweistelliges Volumenswachstum auch in gesättigten städtischen Märkten aufrechterhält.
Expansion von E-Commerce- und M-Commerce-Ökosystemen
Die inländischen Online-Einzelhandelsumsätze überstiegen im Jahr 2024 43,8 Billionen CNY, wobei die überwiegende Mehrheit über mobile Kassenabläufe abgewickelt wurde. Livestream-Shopping, Gruppenrabattangebote und Social-Commerce-Formate nutzen die sofortige Abwicklung, um die Betriebskapitalzyklen für Händler und Kreativschaffende zu verkürzen. Ländliche Käufer erhalten durch 5G-Abdeckung und kostengünstige Smartphones gleichberechtigten Zugang und bringen neue Nutzerschichten in den China-Zahlungsmarkt. Der grenzüberschreitende Einkauf wächst durch vereinfachte Währungsumrechnungsmodule und Compliance-Screening-Tools in Super-Apps und erweitert die Reichweite sowohl für chinesische Exporteure als auch für ausländische Marken. Insgesamt unterstützen diese Kräfte eine nachhaltige Expansion des Zahlungsvolumens im oberen einstelligen Bereich, auch wenn das gesamte Konsumausgabenwachstum nachlässt.
Staatlicher Vorstoß für den digitalen Yuan und eine bargeldlose Gesellschaft
Die Volksbank von China hat über 260 Millionen Wallets für digitalen Yuan in 26 Pilotstädten verteilt.[1]Volksbank von China, "Fortschritte der E-CNY-Pilotarbeit," PBOC.gov.cn Programmierbare Funktionen ermöglichen zielgerichtete Subventionen, automatisierte Steuererhebung und transaktionsgenaue Dateneinsicht, was Politikern neue Hebel für makroökonomische Stabilität bietet. Private Plattformen binden die CBDC-Schiene bereits in bestehende Kassenprozesse ein und gewährleisten so Kontinuität für Verbraucher, während die Abrechnungsmöglichkeiten erweitert werden. Die Initiative beschleunigt die finanzielle Inklusion in unterversorgten Regionen und verringert die Abhängigkeit von kommerziellen Intermediären, was dem China-Zahlungsmarkt strukturellen Rückenwind verleiht.
Aufstieg von In-App-Zahlungen über Mini-Programme
Mini-Programme verarbeiteten im Jahr 2024 Transaktionen in Höhe von mehreren hundert Milliarden Yuan. Händler setzen diese schlanken Apps innerhalb von Super-Apps ein, anstatt separate mobile Anwendungen zu entwickeln, was die Integrationszeit verkürzt und die Konversionsrate durch Ein-Klick-Zahlung steigert. Kleine Unternehmen erhalten Unternehmenstools, Lagerbestandsverwaltung, CRM und Kredit-Scoring, die als Plug-ins bereitgestellt werden, und überwinden so die digitale Kluft. Parallel dazu nutzen Kommunalbehörden Mini-Programm-Schnittstellen für Rechnungszahlungen und Leistungsauszahlungen, wodurch Super-Apps zu Bürgerportalen werden und ihre Rolle im China-Zahlungsmarkt weiter gefestigt wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte regulatorische Aufsicht über FinTech | -1.1% | National, mit strengerer Durchsetzung in großen Finanzzentren | Kurzfristig (≤ 2 Jahre) |
| Betrugs- und Cybersicherheitsrisiken bei grenzüberschreitenden Transaktionen | -0.7% | Grenzüberschreitende Korridore und internationale Touristenziele | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung hemmt die digitale Akzeptanz auf dem Land | -0.5% | Ländliche Gebiete und kleinere Städte mit höherem Anteil älterer Bevölkerung | Langfristig (≥ 4 Jahre) |
| Interoperabilitätslücken – CBDC-Wallets vs. veraltete Schienen | -0.4% | Pilotstädte für den digitalen Yuan und Gebiete mit gemischter Zahlungsinfrastruktur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte regulatorische Aufsicht über FinTech
Die Durchsetzungsmaßnahmen nach 2024 wurden unter der Nationalen Finanzaufsichtsbehörde verschärft, wobei die Bußgelder gegen Bankpartner im ersten Halbjahr 2024 die Marke von 738 Millionen CNY überschritten.[2]Nationale Finanzaufsichtsbehörde Chinas, "Bekanntgemachte Verwaltungssanktionen im ersten Halbjahr 2024," nra.gov.cn Überarbeitete Geldwäschebekämpfungsregeln, die ab 2025 gelten, erhöhen die Strafrahmen erheblich und verlangen externe Compliance-Überwacher für Hochrisiko-Einheiten. Die Lizenzen für Zahlungsdienstleister bleiben auf 184 begrenzt, was Newcomer dazu zwingt, über kostspielige Akquisitionen statt über neue Genehmigungen in den China-Zahlungsmarkt einzutreten. Kontinuierliche Berichtspflichten und Stresstestanforderungen erhöhen die Fixkosten, setzen kleinere Akteure unter Druck und verlagern die Marktmacht weiter hin zu großen etablierten Unternehmen. Innovationsbudgets geraten unter Druck, da Unternehmen Kapital in regulatorische Tools umleiten.
Betrugs- und Cybersicherheitsrisiken bei grenzüberschreitenden Transaktionen
Neue Toolkits wie Z-NFC nutzen kontaktlose Protokolle aus und nehmen Reisende und Händler in Duty-free-Zonen ins Visier. Die Sicherheitshinweise von UnionPay International aus dem Jahr 2024 unterstreichen die zunehmende Raffinesse von Phishing-Angriffen bei grenzüberschreitenden Kassenprozessen. Neue Gerichtsurteile erweitern die Haftung für Anbieter, die keine „Best-Effort”-Betrugskontrollen nachweisen können, was die Compliance-Ausgaben erhöht. Einschränkungen beim grenzüberschreitenden Datenaustausch verlangsamen die Kalibrierung von Risikomodellen und untergraben den Reibungslosigkeitsvorteil, den chinesische Wallets im Ausland genossen haben. Diese Gegenwindfaktoren bremsen den grenzüberschreitenden Wachstumsknoten des China-Zahlungsmarkts, auch wenn sich die inländischen Sicherheitskennzahlen verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Zahlungsart: Digitale Geldbörsen dominieren, während A2A-Zahlungen sich beschleunigen
Digitale Geldbörsen erfassten 2025 einen Anteil von 72,05 % am China-Zahlungsmarkt, gestützt durch die allgegenwärtige QR-Infrastruktur und den reibungslosen Super-App-Kassenprozess. Die mit Wallets verbundene Größe des China-Zahlungsmarkts soll bis 2030 im oberen einstelligen Bereich wachsen, da sich die Verbraucherpräferenz sowohl in städtischen als auch in ländlichen Gebieten festigt. Konto-zu-Konto-Optionen steigen mit einer CAGR von 9,09 %, angetrieben durch neue Echtzeit-Zahlungsschienen, die Kartennetzwerke umgehen und Interbankenentgelte unterbieten. Echtzeit-Überweisungen gewinnen an Bedeutung für Gehaltsauszahlungen, Peer-to-Peer-Schenkungen und Händlerabrechnungen, was auf eine bevorstehende Konvergenz von Wallet und A2A hindeutet. Bargeld schrumpft weiter und macht in Megastädten schätzungsweise nur noch 5 % des Transaktionswerts aus, während der Kartenzahlungsverkehr hauptsächlich für hochpreisige, prämiengetriebene Reiseeinkäufe relevant bleibt. Nischeninstrumente wie Prepaid-Karten finden Überlebensräume im betrieblichen Kostenmanagement, sehen sich jedoch stagnierenden Volumensaussichten gegenüber.
Sekundäreffekte verstärken den A2A-Schwung. E-Commerce-Verkäufer verkürzen Betriebskapitalzyklen, da Gelder innerhalb von Sekunden abgerechnet werden, was Just-in-Time-Lagerstrategien ermöglicht. Grenzüberschreitende Überweisungen nutzen dieselben Schienen, um Korrespondenzbankengebühren zu vermeiden und bieten Studenten und Wanderarbeitern Gebührenentlastung. Wallet-Anbieter betten A2A-Module ein und geben Nutzern eine einzige Schnittstelle, um Geld zwischen Bankkonten und In-App-Guthaben zu verschieben, was die Kategoriengrenzen im China-Zahlungsmarkt weiter verwischt. Mit der Zeit erwarten Analysten, dass die Wertanteilslücke zwischen Wallets und A2A sich verringert, obwohl die Volumenshierarchie wahrscheinlich bestehen bleibt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endbenutzerbranche: Einzelhandelsführerschaft durch Beschleunigung im Gesundheitswesen herausgefordert
Einzelhandelstransaktionen machten 2025 einen Anteil von 45,18 % an der Größe des China-Zahlungsmarkts aus, da QR-Codes jede Kasse erreichten, von Luxuskaufhäusern bis hin zu Straßenständen. Starke Treueprogrammintegration, BNPL-Ergänzungen und gamifizierte Gutscheine halten die Verbraucherbindung hoch. Im Gegensatz dazu wachsen Gesundheitsleistungszahlungen mit einer CAGR von 8,52 %, dem schnellsten unter den erfassten Sektoren. Upgrades von Krankenhausinformationssystemen ermöglichen die integrierte Anmeldung, Diagnose und Zahlung in einer einzigen App-Interaktion, was Wartezeiten und Verwaltungskosten reduziert. Telemedizinbesuche schließen die Abrechnung innerhalb des Beratungsfensters ab und veranschaulichen eingebettete Finanzdienstleistungen in öffentlichen Diensten.
Transport, Unterhaltung und Gastgewerbe verzeichnen ebenfalls eine rasche bargeldlose Akzeptanz. Mitfahrdienst- und Essenslieferbetreiber setzen Wallet- oder A2A-Standardoptionen durch und normalisieren die digitale Abwicklung für alltägliche Mikrotransaktionen. Regierungsdienstportale leiten Rechnungszahlungen und Gebührenquittungen direkt über Super-Apps, was den routinemäßigen Anwendungsfall erweitert. Während die durchschnittlichen Ticketgrößen stark variieren, fördert die einheitliche Erfahrung das Ziel eines bargeldleichten China-Zahlungsmarkts. Branchendivergenzen werden sich weiter verringern, da die Politik das Gesundheitswesen, Bildung und Versorgungsunternehmen zu vollständiger digitaler Akzeptanz drängt.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Städte der Klasse 1 wie Peking, Schanghai und Shenzhen weisen eine nahezu vollständige digitale Durchdringung auf, wobei der Bargeldanteil am Verbraucherausgaben im niedrigen einstelligen Bereich liegt. Die Händlerakzeptanzinfrastruktur unterstützt biometrische Kassenprozesse, IoT-Verkaufsautomaten und CBDC-Wallet-Aufladungen und schafft so einen Innovationskreislauf, der den China-Zahlungsmarkt an der Spitze der globalen Best Practices hält. In diesen Zentren dreht sich der Wettbewerb nun um Mehrwertdienste wie Mikro-Investitionen und Kundenbindungsmarketing-Plattformen statt um reine Zahlungsabwicklung.
Städtische Cluster der Klassen 2 und 3 zeigen ähnliche Wallet-Akzeptanzkurven, allerdings mit stärkerer Abhängigkeit von QR statt biometrischer Authentifizierung. Staatliche Smart-City-Programme subventionieren POS-Upgrades, und regionale Banken kooperieren mit Super-Apps, um Verbraucherkredite am Point of Sale anzubieten. Pilotversuche des digitalen Yuan werden selektiv eingeführt und bieten Haushalten eine alternative Abrechnungsschiene, während die vertraute Super-App-Schnittstelle erhalten bleibt. Da die Infrastruktur ausgebaut wird, spiegeln die Nutzungsmuster in diesen Städten zunehmend die der Megastädte wider und stärken den nationalen Zusammenhalt im China-Zahlungsmarkt.
Ländliche Landkreise hinken bei der Gerätedurchdringung und Händlerbereitschaft hinterher, doch mobile Netzabdeckung und Smartphone-Erschwinglichkeit schließen die Lücke. Landwirtschaftliche E-Commerce-Plattformen leiten Subventionen und Saatgutfinanzierung durch Sofortüberweisungen, was Landwirte in digitale Schienen drängt. Jüngere Bevölkerungsgruppen führen Peer-Influence-Dynamiken ein und bringen älteren Verwandten bei, QR-Codes für Lebensmitteleinkäufe und Versorgungsrechnungen zu scannen. Politische Initiativen bündeln Verbraucherschutzbildung mit FinTech-Kompetenzinitiativen und gewährleisten ein verantwortungsvolles Onboarding. Mit der Zeit erwarten Analysten, dass die Wachstumsraten in ländlichen Regionen die der städtischen Zentren auf Grund eines Niedrigbasiseffekts übertreffen und die nächste Phase der Expansion des China-Zahlungsmarkts vorantreiben werden.
Regulatorisches Umfeld
Der Zahlungsverkehr in China wird in erster Linie von der People's Bank of China (PBOC) reguliert, wobei die National Financial Regulatory Administration (NFRA) die Aufsicht über Geschäftsgebaren, Risiko und Verbraucherschutz bei Banken und zahlungsbezogenen Aktivitäten verstärkt. Die Regulations on the Supervision and Administration of Non-bank Payment Institutions (in Kraft seit Mai 2024) modernisierten die Lizenzierungs-, Governance- und laufenden Aufsichtsanforderungen für Nichtbank-Zahlungsinstitute in einem Markt, in dem Lizenzen weiterhin begrenzt bleiben, was die hohen Eintrittsbarrieren weiter verstärkt.
Die Vorschriften zu Clearing, Sicherheit und Instrumentenwahl wurden 2025-2026 weiter verschärft. Die Measures for the Administration of Bank Card Clearing Institutions traten im November 2025 in Kraft und stärkten die Aufsicht und Koordination zwischen PBOC und NFRA für das systemische Risikomanagement im Kartenclearing. Im April 2026 überarbeitete die PBOC-Bekanntmachung Nr. 8 die Electronic Payment Guidelines (Nr. 1), wobei die Bestimmungen ab dem 15. Mai 2026 in Kraft treten, um die Sicherheitsanforderungen zu erhöhen, einschließlich der Verwendung digitaler Zertifikate für Zahlungsszenarien mit höherem Risiko. Eine separate Regulierung aus dem Jahr 2026 zu RMB-Barzahlungen und -Dienstleistungen verstärkte zudem die Verpflichtungen zur Bargeldannahme, während sich digitale Zahlungen weiter ausbreiteten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette des chinesischen Zahlungsverkehrs erstreckt sich von Verbrauchern und Händlern am Anfang über Akzeptanz- und Orchestrierungsebenen (QR-Codes, NFC-Tokenisierung, Mini-Programm-In-App-Checkouts) bis hin zu Prozessoren, Wallets, Acquirern und Clearing-Infrastruktur. Alipay und WeChat Pay verankern die dominierende Wallet-Ebene, während das Back-End-Clearing und -Routing auf NetsUnion Clearing Corporation (für Online-Zahlungen) und die China-UnionPay-Schienen für Bankkarten und verwandte Netzwerkdienste angewiesen ist. Geschäftsbanken unterstützen die Kette durch die Bereitstellung von Verrechnungskonten, Liquidität und KYC/AML-Kontrollen.
Regulierung und zentrale Infrastruktur prägen zunehmend, wie Wert entlang der Kette erfasst wird. Die Umstufung der PBOC Anfang 2026, wie der digitale Yuan (e-CNY) klassifiziert wird, hin zu einem einlagenähnlichen Rahmenwerk vertieft die Rolle der betreibenden Banken bei Wallet-Finanzierung, Guthabenverwaltung und Reservebehandlung und verstärkt die Verknüpfung zwischen Einzelhandelszahlungsströmen und der Bilanzstruktur der Banken. Vorgelagert sind Compliance-Werkzeuge, einschließlich AML-Screening, Cybersicherheitskontrollen und starker Authentifizierung, zu einem größeren Kosten- und Differenzierungsfaktor geworden, nachdem strengere Aufsichtsregeln für Nichtbank-Zahlungsinstitute und höhere Sicherheitsstandards für elektronische Zahlungen eingeführt wurden. Infolgedessen haben führende Plattformen Risiko- und Kundenservice-Automatisierung operationalisiert, während kleinere Akteure höheren fixen Compliance-Belastungen ausgesetzt sind.
Wettbewerbslandschaft
Alipay und WeChat Pay beherrschen mehr als 90 % des digitalen Transaktionsvolumens und verschaffen dem China-Zahlungsmarkt eine der weltweit höchsten Konzentrationsquoten. Ihre Super-App-Ökosysteme umfassen alles von Mikrokrediten bis hin zu Kommunaldienstgebühren und weben Zahlungen unsichtbar in den Alltag ein. UnionPay bleibt dominant bei der Ausgabe von Plastikkarten, aber sein mobiles Frontend, Cloud QuickPass, konkurriert direkt mit QR-Wallets, indem es tokenisierten NFC-Kassenprozess und Kompatibilität mit dem digitalen Yuan ermöglicht. Das strategische Schlachtfeld hat sich von der Transaktionsökonomie hin zu Ökosystemtiefe, Datenanalysekompetenz und grenzüberschreitender Reichweite verlagert.
Lizenzobergrenzen seit 2015 bedeuten, dass neue Marktteilnehmer bestehende Lizenzinhaber erwerben müssen, wie beim Kauf von MultiSafePay durch Ant Group im Jahr 2024 und der Übernahme von Easylink durch Payoneer im Jahr 2025. Diese Transaktionen erweitern technische Fähigkeiten und regionsspezifische Risikokontrollen, unterliegen jedoch einer strengen regulatorischen Prüfung. Nischenanbieter erschließen Bereiche in Gesundheitsleistungszahlungen, industriellem IoT und globalen B2B-Abrechnungen, wo der Skalenvorteil der etablierten Unternehmen durch spezialisierte Compliance oder vertikales Fachwissen ausgeglichen werden kann. Funktionsinnovationen konzentrieren sich auf biometrische Hardware, KI-basierte Betrugserkennung und Sofortüberweisungskorridore, die alle darauf abzielen, die Nutzerbindung zu stärken.
Die Regulierung ist der unbekannte Faktor. Die Schiene des digitalen Yuan führt eine Zentralbankalternative ein, die das Kräfteverhältnis zwischen privaten Wallets und dem Staat neu ordnen könnte. Obligatorische Datenlokalisierung und verschärfte Cybersicherheitsprüfungen erhöhen die Compliance-Schwellen, steigern Fixkosten, schaffen aber auch höhere Markteintrittsbarrieren. Angesichts dieser Dynamik dürfte der China-Zahlungsmarkt ein Duopol bleiben, flankiert von einer langen Reihe spezialisierter Anbieter.
Marktführer im China-Zahlungssektor
WeChat Pay (Tencent Holdings Ltd.)
JDPay.com (JD.com))
Alipay.com Co., Ltd.
China UnionPay Co., Ltd.
Apple Inc. (Apple Pay)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Die grenzüberschreitende Akzeptanz und die Ermöglichung von Zahlungen für einreisende Reisende sind ein sichtbarer Weißraumbereich, in dem Plattformen eher in Interoperabilität als in die inländische QR-Reichweite investieren. Weixin Pay erweiterte die internationale Wallet-Unterstützung, und 2026 kündigte Tencent Initiativen mit lokalen Regulierungsbehörden an, um eingehende Zahlungen für internationale Besucher zu erleichtern. UnionPay International hat ebenfalls die Akzeptanz- und Auszahlungskonnektivität durch Partnerschaften erweitert. Diese Schritte begünstigen Zahlungsorchestrierung, Wallet-zu-Wallet-Brücken, Händler-Onboarding und Risikokontrollen, die über mehrere ausländische Wallets, Karten und lokale Compliance-Regime hinweg funktionieren können.
Die Institutionalisierung der Sicherheit und die bankgeführte Infrastruktur schaffen Chancen für Anbieter und Zahlungsinstitute, die etablierten Akteuren helfen können, Compliance sicherzustellen und dabei die Checkout-Reibung gering zu halten. Die PBOC-Bekanntmachung Nr. 8 (veröffentlicht am 2. April 2026; in Kraft ab 15. Mai 2026) erhöhte die Sicherheitsanforderungen im Rahmenwerk der Electronic Payment Guidelines und schuf damit eine Nachfrage nach zertifikatsbasierter Authentifizierung, Gerätebindung und stärkeren Transaktionsrisikokontrollen bei Zahlungsflüssen mit höherem Risiko. Gleichzeitig erweitern Maßnahmen zum e-CNY-Management und zur Infrastruktur, die e-CNY enger mit Geschäftsbanken integrieren, die Möglichkeiten rund um die Integration der e-CNY-Akzeptanz, Abstimmung, Treasury-Operationen und programmierbare Auszahlungsanwendungsfälle wie Subventionen und Zahlungen im öffentlichen Dienst, die parallel zu bestehenden Super-App-Checkout-Erlebnissen laufen können.
Aktuelle Branchenentwicklungen
- Februar 2026: Visa Direct und UnionPay International kündigten Pläne an, den grenzüberschreitenden Geldtransfer nach Festlandchina auszuweiten, indem Visa Direct mit der MoneyExpress-Plattform von UnionPay International verknüpft wird. Die Zusammenarbeit zielt darauf ab, Consumer-to-Consumer- und Business-to-Consumer-Flüsse über Netzwerke hinweg zu verbinden und die Auszahlungsreichweite zu erweitern. Das Vorhaben betont die Netzwerk-zu-Netzwerk-Interoperabilität als Unterscheidungsmerkmal im grenzüberschreitenden Zahlungsverkehr.
- Februar 2025: American Express und Alipay kündigten eine Zusammenarbeit an, um Zahlungen für internationale Reisende in China zu ermöglichen. Die Kooperation zielte darauf ab, die Akzeptanz für ausländische Karteninhaber bei Nutzung Alipay-fähiger Erlebnisse bei Händlern zu vereinfachen und damit die Zahlungen für einreisende Reisende auf der Checkout-Ebene zu verbessern. Sie verdeutlicht, wie globale Kartennetzwerke und chinesische Wallets zusammenarbeiten, um Reibung bei grenzüberschreitenden Ausgaben zu reduzieren und dabei lokale Risiko- und Compliance-Kontrollen aufrechtzuerhalten.
- April 2024: Die Regulations on the Supervision and Administration of Non-bank Payment Institutions traten im Mai 2024 in Kraft und verschärften Lizenzierung, Governance und Verbraucherschutz für Nichtbank-Zahlungsanbieter. Der Schritt unterstützte einen breiteren Vorstoß hin zu standardisierter Compliance und Risikokontrollen im gesamten Sektor.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt misst den Wert der in China abgeschlossenen Zahlungen im Point-of-Sale- und Online-Handel, erfasst nach Zahlungsmethode und den Branchen, in denen die Zahlungen erfolgen.
Ausschlüsse des Anwendungsbereichs: Wir schließen Online-Transaktionen im Zusammenhang mit Kraftfahrzeugen, Immobilien, Nebenkostenabrechnungen, Hypotheken, Krediten, Kreditkartenrechnungszahlungen sowie Käufen von Aktien oder Anleihen aus.
Übersicht der Segmentierung
- Nach Zahlungsart
- Point of Sale
- Debitkartenzahlungen
- Kreditkartenzahlungen
- A2A-Zahlungen
- Digitale Geldbörse
- Bargeld
- Sonstige Point-of-Sale-Zahlungsarten
- Online-Verkauf
- Debitkartenzahlungen
- Kreditkartenzahlungen
- A2A-Zahlungen
- Digitale Geldbörse
- Nachnahme
- Sonstige Online-Verkaufs-Zahlungsarten
- Point of Sale
- Nach Endbenutzerbranche
- Einzelhandel
- Unterhaltung
- Gastgewerbe
- Gesundheitswesen
- Transport und Logistik
- Sonstige Endbenutzerindustrien
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche half uns, klare Grenzen zu setzen und den ersten Satz von Nachfragetreibern für das China-Zahlungsverkehrsmodell aufzubauen. Wir bezogen uns auf öffentliche Veröffentlichungen wie die statistischen Aktualisierungen der People's Bank of China, Indikatoren des National Bureau of Statistics und Einzelhandels- und Dienstleistungsdaten des Ministry of Commerce, um makroökonomische Ausgaben und Transaktionsrichtungen zu verankern. Wo grenzüberschreitender Kontext erforderlich war, prüften wir auch Zollhandelsstatistiken und ISO-ähnliche Branchenstandards, die die Karten- und Zahlungsnachrichtenübermittlung prägen.
Um diese Signale in Eingaben für die Marktgrößenbestimmung zu übersetzen, prüften wir Jahresberichte und Investorenpräsentationen börsennotierter Ökosystemteilnehmer sowie seriöse Finanzpresseberichte zu Regulierung, Gebührenpolitik und Verschiebungen im Zahlungsverhalten. Wir nutzten außerdem kostenpflichtige Datenbanken für Unternehmensfinanzdaten und Nachrichten-Screening sowie Patentdatenbanken, um den Zeitpunkt neuer Zahlungsfunktionen bei ihrer Markteinführung plausibilitätszuprüfen. Dies sind nur veranschaulichende Quellen, und viele weitere öffentliche Dokumente und Datensätze wurden zur Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärarbeit diente dazu zu bestätigen, was in der Praxis tatsächlich als Zahlungstransaktion über POS und Online-Checkout gezählt wird, und wie Nachnahme in der Handelsberichterstattung behandelt wird. Wir sprachen mit einer Mischung aus Teilnehmern des Zahlungsökosystems und Endkundenhändlern in großen Provinzen und nutzten anschließend Folgegespräche, um Annahmen zur Kanalaufteilung, Nutzungshäufigkeit und den Auswirkungen von Regeländerungen auf den ausgewiesenen Zahlungswert zu überprüfen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 37 % | CXOs: 12 % |
| Mid-Tier: 43 % | Funktions-/Bereichsleiter: 33 % |
| Kleinere Akteure: 20 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Wir begannen mit einem Top-down-Ansatz, der den Gesamtwert der Handelszahlungen rekonstruiert, indem er die Einzelhandels- und Dienstleistungsaktivität mit der Akzeptanz von Zahlungsmethoden über POS und Online-Checkout verknüpft. Nachdem die anfänglichen Gesamtsummen gebildet wurden, wurden sie mithilfe selektiver Bottom-up-Näherungen überprüft, wie beispielsweise dem durchschnittlichen Transaktionswert einer Stichprobe multipliziert mit geschätzten Transaktionszahlen für Schlüsselkanäle, sowie händlerseitigen Kanalprüfungen, um unrealistische Sprünge zu korrigieren.
Zu den wichtigsten Eingaben des Modells gehören die Aufteilung zwischen POS- und Online-Verkaufszahlungen, der Mix aus Karte, digitaler Wallet und Bargeld am POS sowie das Tempo des Wachstums des E-Commerce-Transaktionswerts in Verbraucherkategorien. Wir verfolgten auch den Anteil der Nachnahme im Online-Handel, Verschiebungen der Ausgaben in den abgedeckten Einzelhandels- und Dienstleistungsbranchen sowie bekannte regulatorische Änderungen, die die Art und Weise ändern können, wie Zahlungswert weitergeleitet oder erfasst wird. Wo für einen Teilbereich keine direkten Datenpunkte verfügbar waren, füllten wir Lücken mit Proxy-Indikatoren aus eng verwandten Sektoren und normalisierten die Ergebnisse anschließend, damit die Gesamtsummen mit der makroökonomischen Nachfrage konsistent blieben.
Für die Prognose wurde eine Szenarioanalyse rund um eine in Interviews vereinbarte Basisfallsicht angewendet, gefolgt von einer ARIMA-basierten Zeitreihenglättung, um eine Überreaktion auf kurzfristige Volatilität zu vermeiden. Die endgültigen Wachstumspfade wurden angepasst, wenn Expertenfeedback auf einen strukturellen Wandel hindeutete, wie beispielsweise eine anhaltende Verschiebung zwischen Online- und stationären Zahlungen anstelle eines einmaligen Ereignisses.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch mehrere Prüfungen validiert, damit der Marktwert mit der beobachtbaren Handelsaktivität verknüpft bleibt. Wir verglichen den impliziten Zahlungswert pro Kopf und pro aktivem Händler mit unabhängigen Signalen und markierten dann jede Abweichung, die nicht durch Kanalmix oder Kategoriesaisonalität erklärt werden konnte. Wenn ein Ausreißer auftrat, wurden die Annahmen überprüft, Schreibtischquellen erneut geprüft und gezielte Nachkontakte ausgelöst, um zu bestätigen, was sich geändert hatte.
Vor der endgültigen Freigabe durchlaufen das Modell und die schriftlichen Erkenntnisse eine mehrstufige Überprüfung durch einen weiteren Analysten, um Konsistenzlücken über Zeiträume und Definitionen hinweg zu erkennen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse eintreten, zum Beispiel größere Regeländerungen, die die Zahlungserfassung oder das Verbraucherverhalten beeinflussen. Kurz vor der Auslieferung führen wir eine letzte Überprüfung der wichtigsten Eingaben durch, damit Kunden die aktuellste Sicht erhalten.
Vergleich der Marktgröße für den chinesischen Zahlungsverkehr von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktgrößen für den chinesischen Zahlungsverkehr zu sehen, da Herausgeber nicht immer denselben Transaktionspool zählen und möglicherweise auch Zahlungsvolumen mit Zahlungsumsatz vermischen. Schätzungen ändern sich auch je nachdem, was als Handelszahlung behandelt wird im Vergleich zu angrenzenden Finanzflüssen, sowie danach, wie Online- und stationäre Aktivitäten im Zeitverlauf abgeglichen werden.
Durch die Verfolgung definitorischer Grenzen und des Aktualisierungszeitpunkts verknüpft Mordor Intelligence das Modell mit den China-POS- und Online-Verkaufszahlungen, während Posten wie Nebenkosten, Kredite und Wertpapierkäufe ausgeschlossen werden, die den ausgewiesenen Gesamtwert sonst aufblähen könnten. Andere Studien könnten auch aggressive Annahmen zur Substitution durch digitale Wallets anwenden oder einen anderen Zeitpunkt für die Währungsumrechnung großer RMB-denominierter Flüsse verwenden, was sichtbare Lücken schafft, selbst wenn die Wachstumsrichtung ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 43,65 Billionen USD (2025) | |
| Branchenforschungshaus A | 40,00 Billionen USD (2024) | Verwendet ein anderes Basisjahr und scheint den Markt als eine breite Zahlungsverkehrslandschaft zu behandeln, was Handelszahlungen mit einem breiteren Satz von Finanztransaktionen vermischen und zu einer niedrigeren oder anders abgegrenzten Gesamtsumme führen kann. |
| Marktforschungsverlag B | 3,36 Billionen USD (2026) | Kommt eher dem Zahlungsumsatz als dem Transaktionswert nahe und erweitert zudem den Prognosehorizont, was die Zahl nicht direkt mit einem in Billionen gemessenen Transaktionswertmarkt vergleichbar macht. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch das, was gemessen wird (Zahlungstransaktionswert versus Umsatz der Zahlungsverkehrsbranche) und die genauen einbezogenen Transaktionskategorien. Wenn der Anwendungsbereich rund um POS- und Online-Handelszahlungen konsistent gehalten wird und dasselbe Jahr sowie derselbe Zeitpunkt der Währungsumrechnung angewendet werden, wird die resultierende Marktgröße leichter nachvollziehbar und von einer Aktualisierung zur nächsten reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Was ist der aktuelle Wert des China-Zahlungsmarkts?
Die Größe des China-Zahlungsmarkts belief sich im Jahr 2026 auf 47,26 Billionen USD und soll im Laufe des Jahrzehnts weiter steigen.
Wie schnell wird voraussichtlich der Sektor wachsen?
Das gesamte Transaktionsvolumen soll zwischen 2026 und 2031 mit einer CAGR von 8,28 % wachsen.
Welche Zahlungsart führt in China?
Digitale Geldbörsen halten einen Anteil von 72,05 % am Transaktionswert und liegen damit weit vor Karten oder Bargeld.
Welche Branchenvertikale wächst im Zahlungssektor am schnellsten?
Gesundheitsleistungszahlungen sollen mit einer CAGR von 8,52 % steigen, da Krankenhäuser und Telemedizinplattformen die Abrechnung digitalisieren.
Wie konzentriert ist der Wettbewerb unter Wallet-Anbietern?
Die beiden größten Akteure, Alipay und WeChat Pay, erfassen mehr als 90 % der digitalen Volumina, was zu einer hochkonzentrierten Marktlandschaft führt.
Seite zuletzt aktualisiert am:



