
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
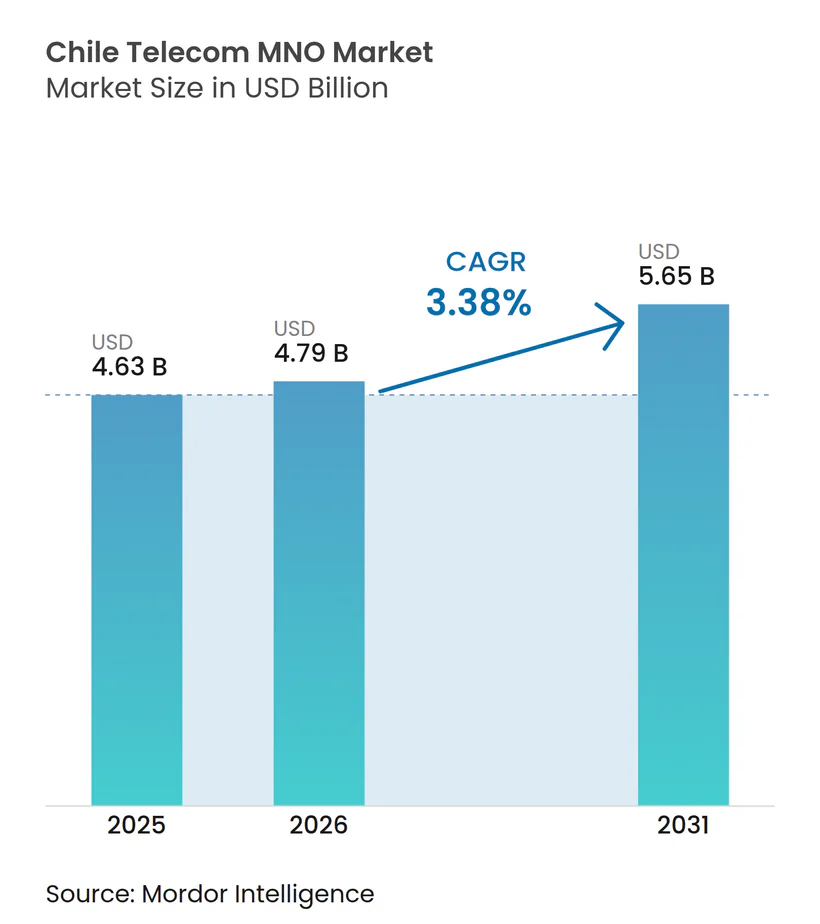
| Marktgröße im Basisjahr (2025) | 4.63 Milliarden US-Dollar |
| Marktgröße (2026) | 4.79 Milliarden US-Dollar |
| Marktgröße (2031) | 5.65 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.38 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Analyse des chilenischen Telecom MNO Marktes von Mordor Intelligence
Die Marktgröße des Chile Telecom MNO-Markts wird voraussichtlich von 4,63 Milliarden USD im Jahr 2025 und 4,79 Milliarden USD im Jahr 2026 auf 5,65 Milliarden USD bis 2031 anwachsen, was einer CAGR von 3,38 % zwischen 2026 und 2031 entspricht. In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 31,20 Millionen Abonnenten geschätzt und soll von 32,11 Millionen Abonnenten im Jahr 2026 auf 37,08 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 2,92 % während des Prognosezeitraums (2026–2031).
Der mobile Datenverbrauch, der Übergang zu 5G und die digitale Transformation von Unternehmen treiben den Umsatz voran, während der Preiswettbewerb den durchschnittlichen Umsatz pro Nutzer begrenzt. Netzbetreiber erweitern ihre Netzkapazitäten, integrieren Satelliten-Backup-Verbindungen und setzen auf Infrastruktur-Sharing-Modelle, um den Kapitalbedarf zu senken. Die Verbrauchernachfrage nach unbegrenzten Datentarifen steigt kontinuierlich, während Unternehmen konnektivitätsarme Verbindungen für IoT-Einsätze im Bergbau und in der Logistik suchen. Der erhöhte finanzielle Druck, verdeutlicht durch WOMs Insolvenzantrag und ClaroVTRs milliardenhohe Wertberichtigungen, treibt strategische Vermögensverkäufe und Partnerschaftsabschlüsse voran, die die Wettbewerbspositionierung neu gestalten.
Wichtigste Erkenntnisse des Berichts
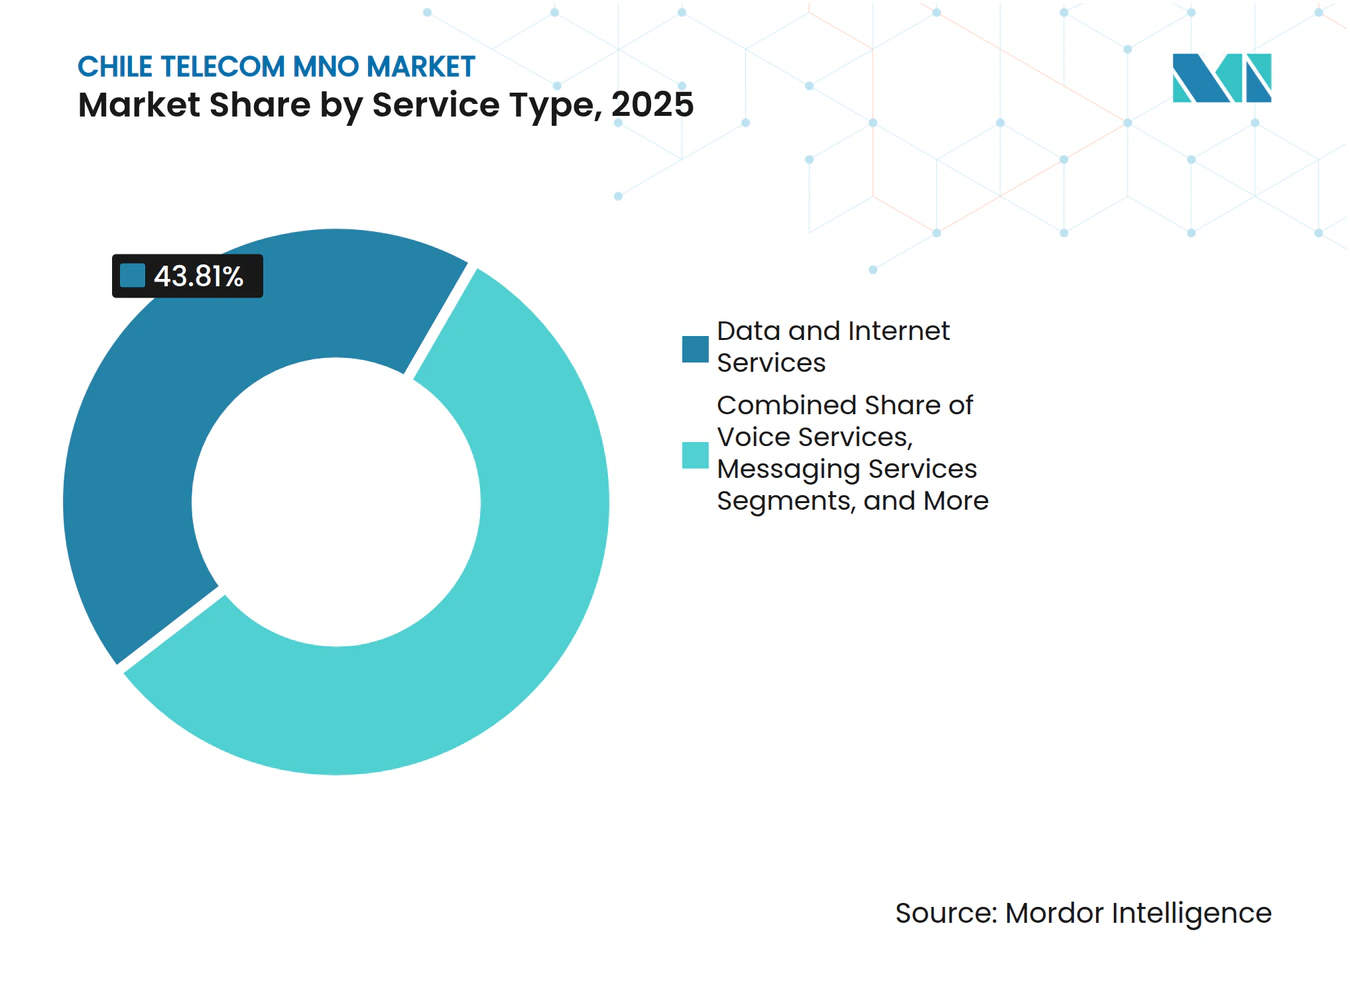
- Nach Dienstleistungsart entfielen im Jahr 2025 43,81 % des chilenischen Telecom MNO Marktanteils auf Daten- und Internetdienste, und IoT- und M2M-Dienste werden voraussichtlich bis 2031 mit einer CAGR von 3,55 % wachsen.
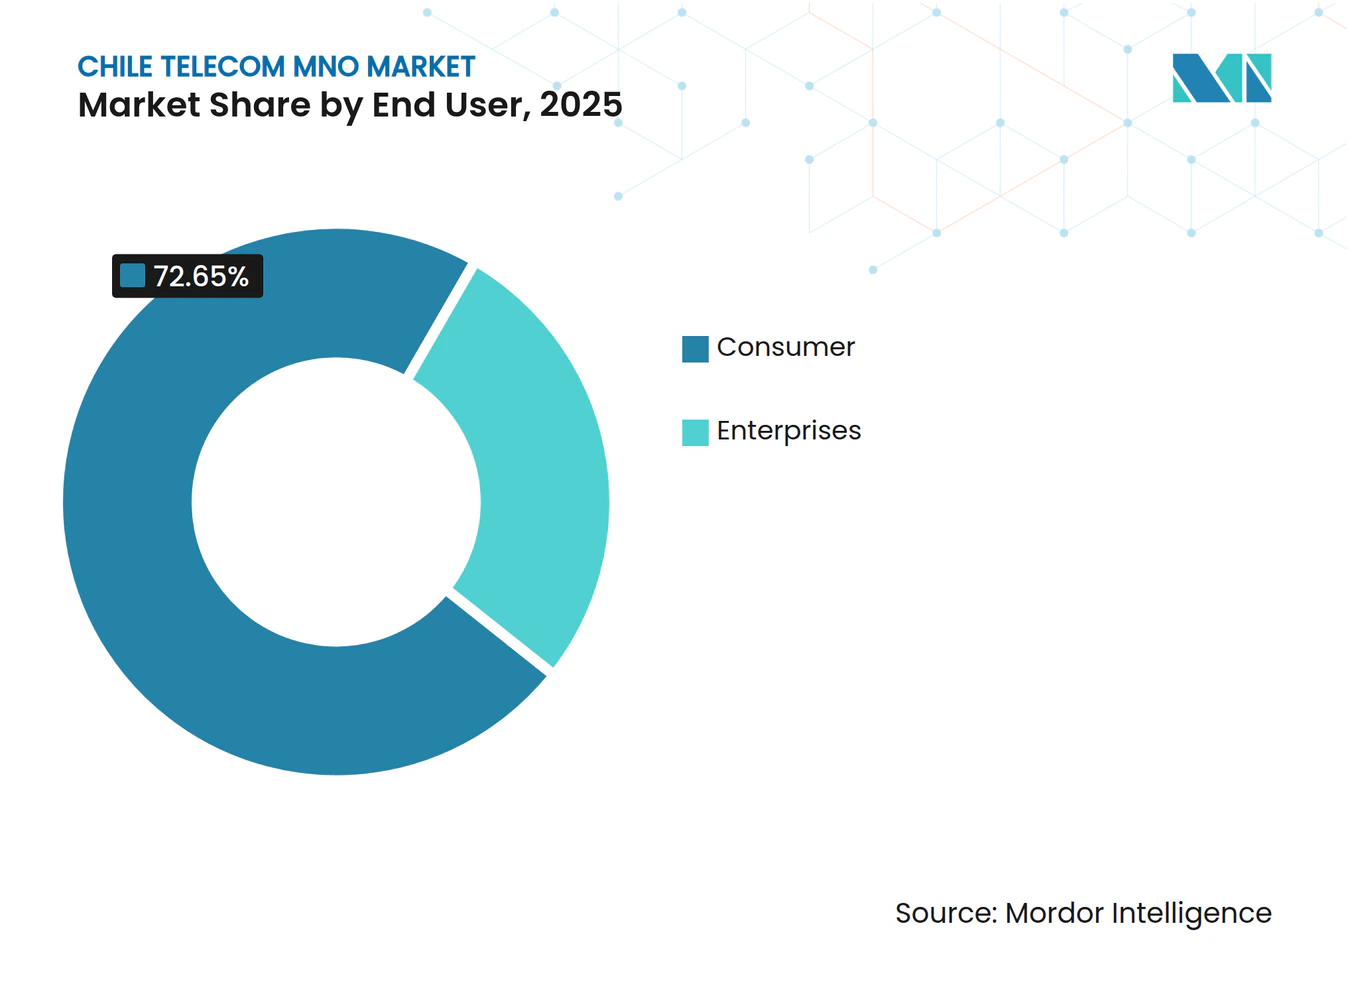
- Nach Endnutzer entfielen im Jahr 2025 72,65 % der Größe des chilenischen Telecom MNO Marktes auf Verbraucheranschlüsse, während Unternehmensanschlüsse voraussichtlich bis 2031 mit einer CAGR von 3,84 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des chilenischen Telecom MNO Marktes
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| 5G-Rollouts und schneller Smartphone-Upgrade-Zyklus | +1.2% | National, mit frühen Gewinnen in Santiago, Valparaíso, Concepción | Mittelfristig (2–4 Jahre) |
| Explosionsartiger mobiler Daten- und Videokonsum | +0.9% | Global | Kurzfristig (≤ 2 Jahre) |
| Staatliche Reformen zur digitalen Inklusion und Spektrumpreisgestaltung | +0.6% | National | Langfristig (≥ 4 Jahre) |
| Unternehmenseinsatz von IoT im Bergbau, in Versorgungsunternehmen und in der Logistik | +0.5% | Regional, konzentriert in den nördlichen Bergbauregionen | Mittelfristig (2–4 Jahre) |
| Satelliten-„Direkt-zur-Zelle”-Partnerschaften für abgelegene Gebiete | +0.3% | National, mit Schwerpunkt auf abgelegenen und ländlichen Gebieten | Langfristig (≥ 4 Jahre) |
| Durch Fintech angetriebene Nachfrage nach sicherer mobiler Konnektivität | +0.4% | Urbane Zentren, nationale Ausweitung | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
5G-Rollouts und schneller Smartphone-Upgrade-Zyklus
Ein Vierer-Rennen unter Netzbetreibern deckt nun 20 % aller mobilen Leitungen mit 5G-Diensten ab, angeführt von Movistalrs 1,5 Millionen 5G-Abonnenten und gestärkt durch Claros Spektrumgewinn und Netzwerkstart. Ein schnellerer Gerätewechsel treibt die eSIM-Penetration bis 2030 auf 75 %, während Entel USD 286 Millionen investiert, um seinen 5G-Fußabdruck zu konsolidieren und extreme Umgebungsabdeckung in der Antarktis zu demonstrieren [1]. Erhöhte Ausgaben für den Funkzugang veranlassen Tower-Sharing und den Rollout von kleinen Campus-Zellen in Städten, um Kosten zu senken. Gerätehersteller beschleunigen die chilenischen Markteinführungen von Premium-5G-Geräten und stärken damit höherwertige Datentarife. Der positive Kreislauf zwischen Netzgeschwindigkeit und Geräteverfügbarkeit vergrößert letztlich den chilenischen Telecom MNO Markt.
Explosionsartiger mobiler Daten- und Videokonsum
Der durchschnittliche Smartphone-Datenverbrauch soll von 4 GB pro Monat im Jahr 2022 auf 9,22 GB im Jahr 2029 steigen, was den Hunger nach Video-Streaming und der Nutzung von Cloud-Speicher widerspiegelt. Netzbetreiber bauen dichtes Glasfaser-Backhaul aus; die mittlere 5G-Download-Geschwindigkeit erreicht bereits 171,6 Mbit/s, was differenzierte Preisstufen rechtfertigt. Video, Gaming und Echtzeit-Zusammenarbeit fördern latenzarme Architekturen mit Edge-Caching. Da hochauflösende Inhalte auf mobile Bildschirme migrieren, verlagern Werbetreibende ihre Ausgaben in In-App-Kanäle und unterstützen so Nebeneinnahmen. Diese anhaltende Bandbreitennachfrage bildet die Grundlage für wiederkehrende Investitionen im chilenischen Telecom MNO Markt.
Staatliche Reformen zur digitalen Inklusion und Spektrumpreisgestaltung
Der Nationale Rechenzentrumsplan vom Dezember 2024 stellt USD 2,5 Milliarden für regulatorische Anreize und den Bau von mit grüner Energie betriebenen Campus-Rechenzentren bereit und positioniert Chile als regionalen Cloud-Knotenpunkt [2]. Subtelss Auktionen binden Spektrum an Versorgungsauflagen, lenken 5G in unterversorgte Gebiete und verschärfen Rollout-Fristen. Verfassungsrechtliche Garantien für digitale Rechte zwingen Betreiber und staatliche Stellen, den universellen Mobilfunkdienst auszuweiten. Obwohl Auktionsgebühren erheblich bleiben, mildern gestaffelte Zahlungen und Steuergutschriften die Auswirkungen auf den Cashflow. Politische Konsistenz stärkt das Investorenvertrauen und unterstützt das langfristige Wachstum im chilenischen Telecom MNO Markt.
Unternehmenseinsatz von IoT im Bergbau, in Versorgungsunternehmen und in der Logistik
Industriesektoren setzen Sensornetzwerke ein, um Rückhaltebecken für Abraum, Energieanlagen und Flottenlogistik zu verwalten, und steigern so die Volumen sicherer SIM-Karten jährlich zweistellig. Der Start von Movistars LTE-M unterstützt 1,5 Millionen IoT-Endpunkte für intelligente Beleuchtung und Tracking [3]. Techint setzt Sigfox-Geräte ein, um Maschinen auf Megaprojekten zu geolokalisieren, Ausfallzeiten zu reduzieren und die Arbeitssicherheit zu verbessern. Nördliche Kupferminen setzen privates LTE ein, um Muldenkipper und Drohneninspektionen zu automatisieren. Mit der Reifung von Niedrigleistungsnetzen diversifizieren verwaltete Konnektivitätsgebühren die Betreibereinnahmen über Verbraucher-Handgeräte hinaus und bereichern den chilenischen Telecom MNO Markt.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Heftiger Preiswettbewerb, der den ARPU erodiert | -0.8% | National | Kurzfristig (≤ 2 Jahre) |
| Hohe Spektrumgebühren und Versorgungsauflagenbelastung | -0.5% | National | Mittelfristig (2–4 Jahre) |
| WOMs finanzielle Schwierigkeiten begrenzen den 5G-Wettbewerb | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Lieferkettenprobleme bei Glasfaser-Backhaul-Ausrüstung | -0.2% | National, mit am stärksten betroffenen ländlichen Gebieten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Heftiger Preiswettbewerb, der den ARPU erodiert
Entel muss WOM USD 2,2 Milliarden zahlen, nachdem ein Gericht seine Rückgewinnungsaktionen als wettbewerbswidrig eingestuft hatte, was tiefe Rabattierungstaktiken offenbart [4]. Unbegrenzte Bundles zu unter USD 10 monatlich sind zum Mindeststandard geworden und komprimieren die Erträge aus Sprach- und SMS-Diensten. Konvergente Quad-Play-Angebote kombinieren Mobilfunk, Glasfaser und OTT-Video, doch Bundle-Rabatte drücken den gemischten ARPU. Netzbetreiber begegnen dem mit Upselling-Strategien rund um Gerätefinanzierung und Gaming-Pässe, aber die Preisfeindseligkeit hält an und dämpft die Umsatzexpansion im chilenischen Telecom MNO Markt.
Hohe Spektrumgebühren und Versorgungsauflagenbelastung
WOMs ICSID-Schiedsverfahren über USD 50 Millionen an 5G-Bußgeldern verdeutlicht die Kapitalbelastung durch vorgeschriebene ländliche Ausbaupflichten. Die Auktion von 2024 zog nur Entel und Claro an, da Movistar wegen Gebührenbedenken abstineierte, was die Unruhe über Chiles Vorabbewerung von 3,5-GHz-Blöcken widerspiegelt. Aggressive Auflagen erzwingen die Verdichtung von Mobilfunkstandorten in dünn besiedelten Gebieten und verlängern die Amortisationszeiträume. Kleinere Netzbetreiber verschieben Netzwerkupgrades oder suchen Großhandelsvereinbarungen, was den Marktwettbewerb verringert. Erhöhte Lizenzkosten belasten den freien Cashflow und zwingen zu anlagenarmen Modellen und Joint Ventures, um eine nationale Abdeckung im chilenischen Telecom MNO Markt aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Datenverkehr überholt den traditionellen Sprachdienst
Daten- und Internetdienste trugen im Jahr 2025 mit 43,81 % zum Marktanteil des chilenischen Telecom MNO Marktes bei und festigten ihre Rolle als primäre Umsatzquelle. Spracherlöse sinken quartalsweise, da OTT-Telefonie an Bedeutung gewinnt, während der Messaging-Datenverkehr zu Chat-Anwendungen migriert. Die Größe des chilenischen Telecom MNO Marktes für IoT- und M2M-Verbindungen soll bis 2031 mit einer CAGR von 3,55 % wachsen, angetrieben durch Bergbau-Telemetrie und Verträge für intelligente Städte. Netzbetreiber nutzen Network Slicing, um Premium-Latenz-Stufen für AR/VR und E-Health anzubieten. Pay-TV-Bundles stehen unter Margendruck, doch OTT-Partnerschaften halten die Abwanderungsrate bei hochwertigen Haushalten gering. Mehrwertdienste wie Cloud-Backup und Geräteschutzversicherung runden die Erlösdiversifizierung ab und stärken das Gesamtwachstum.
Investitionsprioritäten spiegeln diese Verschiebung wider. Modernisierungen des Funkzugangs widmen mehr Mittelbandspektrum der Downlink-Kapazität, und die Glasfaseranbindung von Mobilfunkstandorten beschleunigt sich. Edge-Knoten in Santiago beherbergen Video-Caches, die die Latenz während der Spitzenzeiten beim Streaming reduzieren. Konvergente Netzbetreiber leiten Einsparungen aus Programmen zur Abschaltung des Kupfernetzes in 5G-Standalone-Kerne um und ermöglichen so Carrier-Grade-Network-Slicing für Industriekunden. Da der Verbrauch bis Mitte des Jahrzehnts die Schwelle von 10 GB pro Monat überschreitet, gewinnt datengestufte Preisgestaltung wieder an Bedeutung und unterstützt die Monetarisierung des chilenischen Telecom MNO Marktes.


Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Nach Endnutzer: Unternehmen holen auf
Verbraucher machten im Jahr 2025 72,65 % der Größe des chilenischen Telecom MNO Marktes aus, begünstigt durch eine Mobilfunkdurchdringung von 91 % und erschwingliche Smartphones. Prepaid dominiert weiterhin einkommensschwache Segmente, doch die Postpaid-Akzeptanz steigt allmählich, angetrieben durch Ratenzahlungspläne für Geräte. Die 5G-Nutzung bei Verbrauchern übersteigt 20 % der aktiven SIM-Karten, wobei unbegrenzte Bundles jüngere demografische Gruppen ansprechen. Unterdessen wachsen Unternehmensanschlüsse mit einer CAGR von 3,84 %, da Bergbauunternehmen, Versorgungsunternehmen und Fintechs ihre Feldoperationen digitalisieren. Private LTE-Netze auf lizenziertem Spektrum sichern Betriebsdaten in abgelegenen Gruben und Umspannwerken.
Das Unternehmenswachstum schafft neue Einnahmequellen: verwaltete Sicherheit, Mobile Edge Computing und Programmierschnittstellen für Fintech-Zahlungsströme. Die chilenische Nutzung von Debitkarten bei 81 % der Transaktionen vertieft die Nachfrage nach latenzarmen, hochsicheren mobilen Kanälen. Netzbetreiber arbeiten mit Hyperscalern zusammen, um Cloud-Zugangspunkte in metropolitane Rechenzentren einzubetten und Konnektivität mit Speicher- und KI-Plattformen zu bündeln. Kleine Unternehmen setzen LTE-M-Asset-Tracker ein, um Kühlkettenbedingungen zu prüfen oder Lieferwege zu optimieren, was die Unternehmensdurchdringung im chilenischen Telecom MNO Markt verbreitert.

Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar
Geografische Analyse
Die regionale Leistung richtet sich nach Bevölkerungsdichte und Industrieclustern. Santiago, Valparaíso und Concepción dominieren die frühe 5G-Abdeckung und unterstützen eine mittlere Festbreitbandgeschwindigkeit von 274,46 Mbit/s und eine mobile Geschwindigkeit von 38,30 Mbit/s. 5G erreicht 20,83 % der mobilen Leitungen landesweit; 2G/3G deckt noch immer 99 % des Territoriums für Sprach-Fallback ab. Glasfaser macht 70,9 % der Festanschlüsse aus, angeführt von Movistars 40,5 %-Anteil, gefolgt von Mundo Pacífico und Entel. Der chilenische Telecom MNO Markt profitiert von einem Haushalts-Internetzugang von 94,3 %, dem höchsten in Lateinamerika.
Nördliche Makroregionen beherbergen riesige Kupferminen, die ultrazuverlässige Verbindungen für automatisierte Fahrzeuge und Sensoren benötigen. Satelliten-zu-Zell-Dienste, die im August 2025 mit Entel und Starlink starten, versprechen nahtlose Abdeckung, beheben Funklöcher und unterstützen die Notfallreaktion. Das südliche Patagonien weist eine geringere Bevölkerungsdichte auf, beherbergt jedoch wissenschaftliche Stationen, die ein robustes Backhaul benötigen; 5G-Tests in der Antarktis veranschaulichen die Netzresilienz. Grenzüberschreitende Glasfaserrouten durchqueren die Anden nach Argentinien, und Unterseekabel verbinden mit Peru und steigern die internationale Kapazität.
Chiles Ambitionen, als digitales Einfallstor zu dienen, treiben Megaprojekte wie das Humboldt-Kabel voran, eine transpacifische Verbindung im Wert von USD 300–550 Millionen, die 2026 in Betrieb geht und Rechenzentrumsanleger anzieht. Der Nationale Rechenzentrumsplan vom Dezember 2024 sieht USD 2,5 Milliarden für den Bau energieeffizienter Campus-Rechenzentren vor, die Hyperscaler anziehen und Cluster schaffen, die Edge-Datenverkehr und Unternehmensnachfrage stimulieren. Gemeinsam stärken diese regionalen Initiativen die Kapazität, verbessern die Redundanz und unterstützen die langfristige Expansion des chilenischen Telecom MNO Marktes.
Regulatorisches Umfeld
Der chilenische Mobilfunkmarkt wird von der Subsecretaria de Telecomunicaciones (SUBTEL) reguliert, die weiterhin die Vergabe von Spektrum an Abdeckungs- und Ausbauverpflichtungen knüpft und dabei die Kontrolle der Meilenstein-Erfüllung verschärft. Im Jahr 2026 meldete SUBTEL eine landesweite 5G-Nutzung von über 10 Millionen Verbindungen (10,37 Millionen bis März 2026) und verschärfte die finanzielle Aufsicht über die 5G-Ausbauverpflichtungen, einschließlich der Überwachung von WOM und ClaroVTR, um das Risiko von Verzögerungen zu verringern und den gestaffelten Ausbauplan im Rahmen bestehender 5G-Vergaben durchzusetzen.
SUBTEL hat außerdem verfahrenstechnische und marktstrukturelle Maßnahmen zur Förderung der Netzverdichtung vorangetrieben. Sie kündigte ein Schnellverfahren an, das eine 83%ige Verkürzung der Bearbeitungszeiten für Genehmigungen anstrebt, und unternahm Schritte zur Neuordnung des 3,5-GHz-Bandes hin zu kontinuierlicheren Blöcken für 5G. Gleichzeitig förderte sie einen stärkeren Wettbewerb bei Satellitendiensten durch die Einbeziehung zusätzlicher Frequenzbänder und unterstützte die Koordination der Infrastrukturresilienz mit anderen Ministerien (zum Beispiel, um Antennen und wesentliche Telekommunikationsdienste nach schweren Unwetterereignissen dringend wiederherzustellen), wodurch die Rolle von Backup-Konnektivität wie Direct-to-Cell-Lösungen für abgelegene Gebiete gestärkt wurde.
Wettbewerbslandschaft
Marktkonzentration
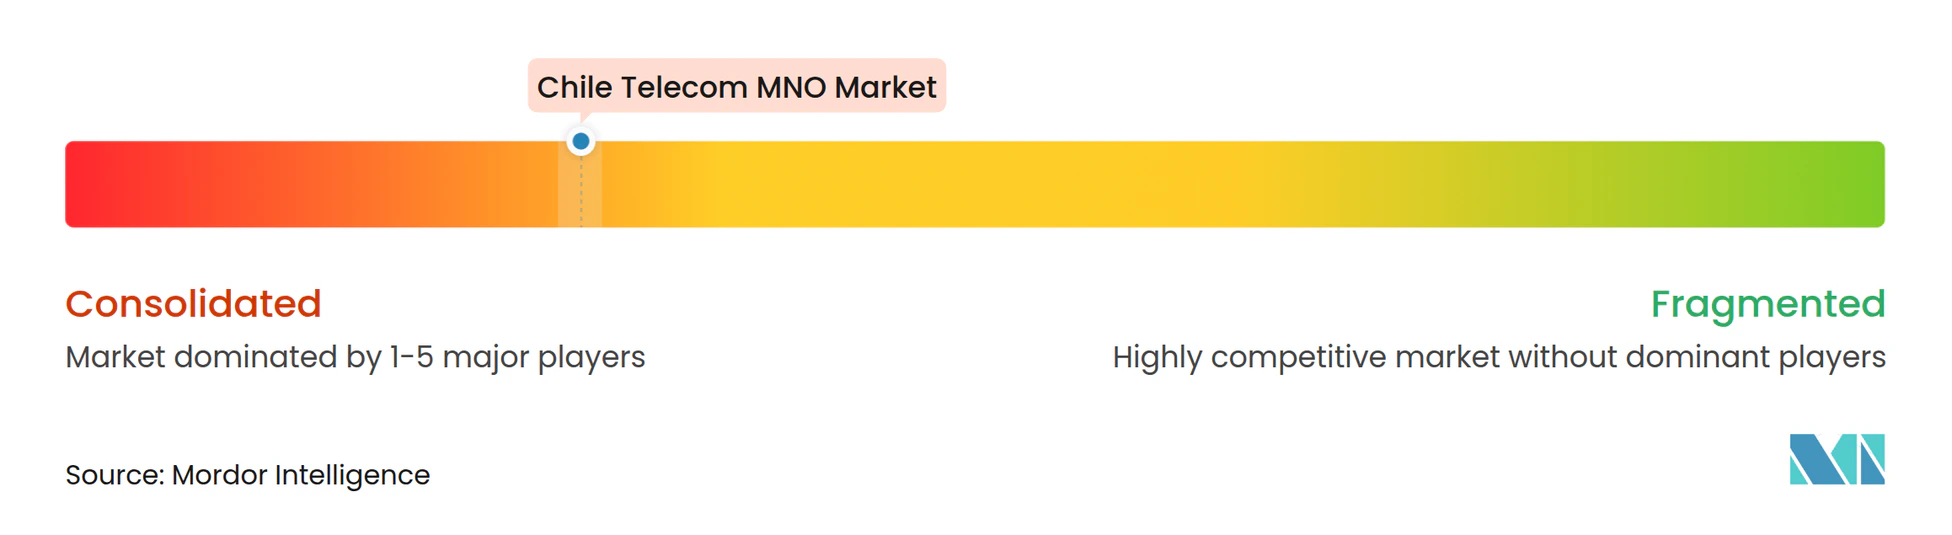
Vier landesweite Netzbetreiber konkurrieren um Abonnenten und erzeugen intensiven Wettbewerb. Entel führt mit rund 35 % der mobilen Leitungen, steht jedoch unter EBITDA-Druck, was zu Vermögensverkäufen wie dem USD 358 Millionen schweren Glasfaserverkauf an OnNet Fibra führt. Movistar erwägt den Verkauf seiner chilenischen Tochtergesellschaft, was eine mögliche Konsolidierung und den Zustrom ausländischen Kapitals signalisiert. Claro und Entel haben gemeinsam die neuesten 3,5-GHz-Lizenzen erworben und ermöglichen damit eine Netzverdichtung, während WOMs Insolvenzantrag nach Chapter 11 seinen 5G-Rollout einschränkt und Abonnenten zu etablierten Netzbetreibern verlagert.
Technologieinvestitionen unterscheiden die Anbieter. Entel integriert Starlink-Verbindungen in Mobilfunktürme und bietet eine nahezu 100%ige territoriale Abdeckung; Claro pilotiert direkte Satellitenhandsets mit Anatel; und Movistar rüstet auf LTE-M für industrielles IoT auf. Netzbetreiber setzen auch energiesparende Software ein, die den Verbrauch von 4G-Basisstationen um 20 % senkt und damit ESG-Ziele erfüllt. Die Infrastrukturfreigabe gewinnt an Dynamik: América Móvil und Liberty Latin America bündeln Vermögenswerte unter ClaroVTR, doch Wertberichtigungen nach der Fusion von USD 4,7 Milliarden zeigen Integrationshürden auf. Der Preiswettbewerb bleibt der primäre Akquisitionshebel, aber Netzqualität und konvergente Bundles steuern zunehmend Abwanderungsentscheidungen im chilenischen Telecom MNO Markt.
Kreditkennzahlen spiegeln eine unter Druck stehende Branche wider. Entel und Telefónica tragen BBB–-Ratings mit stabilen bis negativen Ausblicken nach Umsatzrückgängen und Spektrumverpflichtungen. Dennoch finanziert der durch Festnetz-Abspaltungen gestärkte Cashflow die schrittweise 5G-Expansion. Neue Marktteilnehmer erscheinen unwahrscheinlich angesichts der Spektrumkosten und etablierten Skaleneffekte, was darauf hindeutet, dass sich die chilenische Telecom MNO-Branche bis 2027 um drei gut kapitalisierte Akteure konsolidieren könnte, was die Preisdisziplin verbessert.
Marktführer der chilenischen Telecom MNO-Branche
-
Entel Chile
-
Movistar Chile (Telefónica)
-
WOM Chile
-
Claro Chile (América Móvil)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Skalierung der 5G-Nutzung und die stark auf Glasfaser ausgerichtete Entwicklung im Festnetzzugang schaffen Freiräume für Mobilfunkbetreiber, um über einfache Verbraucherpläne hinaus mit Premium-Datentarifen und Unternehmensdiensten Erträge zu erzielen. Die von SUBTEL gemeldeten 10,37 Millionen 5G-Verbindungen bis März 2026 zeigen, dass 5G in die Massennutzung übergeht, und die Verschiebung des Festnetzmarktes hin zu Glasfaser, die bis März 2026 85,3 % der gesamten festen Internetverbindungen erreicht, unterstützt den Backhaul-Bedarf für dichtere Mobilfunkeinsätze und Angebote mit geringerer Latenz.
Chancen im Bereich Abdeckung und Zuverlässigkeit reichen über dicht besiedelte städtische Gebiete hinaus, wo die Satellitenintegration kommerzialisiert wird und nicht mehr auf Pilotprojekte beschränkt ist. Entels Erweiterung von Starlink Direct to Cell im März 2026 zur Unterstützung von Anwendungen wie WhatsApp und Google Maps bietet eine direktere Möglichkeit, die Nutzererfahrung in Abdeckungslücken zu verbessern und die Kontinuität für Logistik, Bergbau und andere Feldeinsätze in abgelegenen Gebieten zu unterstützen. Parallel dazu unterstützt die Unternehmensnachfrage aus Bergbau, Logistik, Häfen und Präzisionslandwirtschaft gebündelte IoT-Konnektivität (einschließlich LTE-M/LPWAN und sicherem SIM-Management) sowie Managed-Service-Pakete, während das Genehmigungsschnellverfahren von SUBTEL und die laufende Neuordnung des 3,5-GHz-Bandes den Aufwand für den zusätzlichen Standortausbau verringern und eine effizientere Nutzung des Mid-Band-Spektrums ermöglichen.
Aktuelle Branchenentwicklungen
- Mai 2026: WOM Chile meldete die Ergebnisse für das erste Quartal 2026, wobei der Gesamtumsatz im Jahresvergleich um 5,2 % auf 165,946 Milliarden CLP stieg, und plant für 2026 Investitionen von bis zu 200 Millionen USD. Das Update konzentriert sich auf die finanzielle Unternehmensleistung und die 5G-Ausbauverpflichtungen, was die Kontinuität der Finanzierung von WOMs 5G-Ausbauverpflichtungen unterstützt.
- April 2026: Entel Chile kündigte geplante Investitionen von 575 Milliarden CLP für 2026 an, aufgeteilt in 376 Milliarden CLP für Chile und 197 Milliarden CLP für Peru, mit dem Ziel des 5G-Ausbaus und der Erweiterung des Festnetz-Internets. Der Plan sieht erhebliche Investitionsausgaben für 5G und Festnetz-Breitband vor und stärkt Entels Position beim Ausbau des Mobilfunknetzes und dem Kapazitätsaufbau in beiden Märkten.
- März 2026: Entel Chile erweiterte seinen Starlink Direct to Cell-Dienst um Apps wie WhatsApp, Google Maps, AccuWeather und X. Die Änderung erweitert die satellitengestützte Konnektivität für Mobilfunknetze, indem sie die Abdeckungsreichweite und den Servicewert erhöht, mit Schwerpunkt auf Zielen der niedrigen Latenz und der ländlichen Konnektivität.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt wird als Gesamtwert der von Telekommunikationsanbietern in Chile erbrachten Dienstleistungen bemessen und umfasst mobile und leitungsgebundene Konnektivität, für die Verbraucher und Unternehmen im Laufe des Jahres zahlen, ausgedrückt in USD.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Telekommunikationsgeräten und den Aufbau privater Netzwerke aus, die nicht als öffentliche Anbieterdienste betrieben werden.
Segmentierungsübersicht
- Gesamtumsatz der Telekommunikation und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und International, Unternehmen und Großhandel usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis für Chile hinsichtlich Nachfrage und Dienstverfügbarkeit, um diese Signale anschließend den Dienstleistungserlöspools zuzuordnen. Wir verwenden in der Regel offizielle Veröffentlichungen wie Sektorberichte der chilenischen Subsecretaría de Telecomunicaciones (SUBTEL), nationale Statistikveröffentlichungen sowie Spektrum- und Regulierungsdokumente, da diese die Abonnentenkonzepte und die Dienstleistungszählung definieren.
Zur Überprüfung der Nachfrage- und Preisentwicklung greifen wir auch auf Quellen wie ITU-Indikatoren, makroökonomische Datenreihen der Weltbank und OECD-Statistiken zu Digitalisierung und Konnektivität zurück, ergänzt durch öffentliche Einreichungen der Anbieter, Investorenpräsentationen und vertrauenswürdige Presseberichte zu Preisgestaltung und Netzausbau. Für die finanzielle Normalisierung werden kostenpflichtige Abonnements selektiv für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken genutzt, wenn Änderungen der Netztechnologie zeitlich korrekt eingeordnet werden müssen. Die oben genannten Sekundärquellen sind illustrativ, und die Gesamtheit der Sekundärforschung ist nicht erschöpfend, da viele weitere öffentliche Dokumente und Datensätze für Erhebung, Validierung und Klärung herangezogen wurden.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um zu validieren, wie sich die Dienstleistungserlöse auf Mobilfunk, Festbreitband und Sprache aufteilen, und um die ARPU-Entwicklung, den Tarifmix sowie die Gewichtung von Unternehmens- gegenüber Privatkunden zu plausibilisieren. Wir sprechen mit Funktionsbereichen auf Anbieterseite, Vertriebs- und Kanalkontakten sowie Branchenexperten in Chile, damit Lücken aus öffentlichen Daten mit dem tatsächlich Verkauften gefüllt und Annahmen an aktuelle Tarifstrukturen und Kanalrealitäten angepasst werden können.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Oberste Ebene: 38 % | CXOs: 14 % |
| Mittlere Ebene: 47 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 15 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt, indem zunächst der Nachfragepool aus Dienstleistungslinienkennzahlen und dem Dienstleistungsmix der Anbieter rekonstruiert und anschließend in Jahresumsätze auf Basis der beobachteten Preisentwicklung umgerechnet wird. Für Chile umfassen die Eingangsdaten die vom Regulierer gemeldeten Gesamtzahlen der Telekommunikationsdienste, den Mix aus mobilem und leitungsgebundenem Zugang, die Entwicklung der Breitbandpenetration, die Technologiemigration (4G zu 5G) sowie typische ARPU- und Paketveränderungen im Markt.
Es wird ein Top-down- und Bottom-up-Ansatz angewendet. Die Top-down-Perspektive stützt sich auf Abonnenten- und Zugangskennzahlen und wird durch selektive Aggregationen aus Umsatzoffenlegungen der Anbieter und stichprobenartige ARPU-Abonnentenschätzungen bestätigt. Wenn Bottom-up-Komponenten unvollständig sind, werden Lücken durch penetrationsbasierte Näherungswerte, konservative Bandbreitenprüfungen und Konsistenztests anhand regulierter Dienstleistungsdefinitionen geschlossen. Beispielsweise werden Dienste, die in der offiziellen Berichterstattung nicht als öffentliche Telekommunikation gezählt werden, nicht in den Umsatzpool aufgenommen. Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Glättung bei wichtigen Treibern wie Abonnentenwachstum, Datennutzungsintensität und Preisentwicklung, und anschließend nach primärem Feedback zu Tarifinflation und Wettbewerbsintensität angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch mehrere Prüfungen validiert, damit die Gesamtwerte mit unabhängigen Signalen wie vom Regulierer gemeldeten Dienstleistungszahlen, öffentlichen Umsatzoffenlegungen und makroökonomischen Erschwinglichkeitstrends in Chile konsistent bleiben. Ausreißer werden gekennzeichnet, Annahmen werden überprüft, und eine Nachfolgekommunikation wird ausgelöst, wenn eine Änderung bei Preisgestaltung, Regulierung oder Netzausbau den Mix wesentlich verschieben könnte.
Vor der Freigabe wird das Modell schrittweise von einem weiteren Analysten überprüft, um Formeln, Währungsumrechnungen und Jahresausrichtung zu bestätigen; anschließend wird der Berichtstext mit den endgültigen Zahlen abgeglichen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und eine abschließende Prüfung vor der Auslieferung stellt sicher, dass die Kunden die aktuellste Ansicht erhalten.
Marktgröße von Mordor Intelligence für den chilenischen Telekommunikationsmarkt im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den chilenischen Telekommunikationsmarkt können unterschiedlich aussehen, weil die Abgrenzung des Umfangs nicht einheitlich vorgenommen wird und weil Umsätze manchmal mit angrenzenden digitalen Diensten vermischt werden. Unterschiede entstehen auch durch die Art der Umrechnung von Preisen in USD, die Trendierung von Prepaid- und Postpaid-ARPU sowie dadurch, ob die Zahlen nach Aktualisierungen regulatorischer Definitionen aufgefrischt werden.
Einige externe Schätzungen beziehen Pay-TV- und breitere Internetzugangserlöse in die Gesamtsumme ein, was die Zahl naturgemäß erhöht. Bei Mordor Intelligence wird der Markt als Dienstleistungserlös von Telekommunikationsanbietern aus mobilem und leitungsgebundenem Zugang gezählt, wobei OTT und Pay-TV nur dann berücksichtigt werden, wenn sie als Teil des Anbieterdienstleistungspakets ausgewiesen werden und nicht als breitere Medienausgaben.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,63 Milliarden USD (2025) | |
| Branchenstudie A | 6,70 Milliarden USD (2023) | Verwendet eine breitere Sichtweise auf Telekommunikations- und Internetzugangserlöse und ist auf ein früheres Jahr verankert, sodass spätere Verschiebungen im Abonnentenmix und der Zeitpunkt der USD-Umrechnung die Lücke gegenüber einer Basis von 2025 vergrößern können. |
| Branchenbrief B | 4,99 Milliarden USD (2023) | Spiegelt häufig eine engere Momentaufnahme der reinen Telekommunikationserlöse für 2023 wider und stimmt möglicherweise nicht mit den offiziellen Dienstleistungszählungsregeln überein, die bestimmte internetbasierte Dienste ausschließen, was sich auf den einbezogenen Umfang auswirkt. |
Zusammengenommen lässt sich die Streuung größtenteils darauf zurückführen, was über die Kernkonnektivität hinaus einbezogen wird, und auf das für den Basiswert verwendete Jahr. Indem das Modell an wiederholbare Dienstleistungskennzahlen und klar formulierte Einschlussregeln gebunden bleibt, ist die Schätzung nachvollziehbar und lässt sich leichter mit den Angaben von Anbietern und Regulierern abgleichen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der chilenische Telecom MNO Markt heute?
Die Größe des chilenischen Telecom MNO Marktes beträgt im Jahr 2026 USD 4,79 Milliarden, mit einer Prognose von USD 5,65 Milliarden bis 2031.
Wie hoch ist die erwartete Wachstumsrate bis 2031?
Der Gesamtumsatz soll im Zeitraum 2026–2031 mit einer CAGR von 3,38 % wachsen.
Welche Dienstleistungskategorie generiert den meisten Umsatz?
Daten- und Internetdienste führen mit 43,81 % des chilenischen Telecom MNO Marktanteils im Jahr 2025 und spiegeln eine starke mobile Datennachfrage wider.
Wie viele Abonnenten nutzen 5G?
Movistar allein bedient 1,5 Millionen 5G-Kunden, und 5G-Leitungen machen rund 20 % der gesamten mobilen Verbindungen aus.
Warum hat WOM Insolvenz angemeldet?
Der Netzbetreiber nannte die Unfähigkeit, USD 348 Millionen an Schulden zu refinanzieren, inmitten heftigen Preiswettbewerbs und spektrumbezogener Verpflichtungen.
Welche Regionen haben Vorrang beim 5G-Ausbau?
Erste Rollouts konzentrieren sich auf Santiago, Valparaíso und Concepción, mit geplantem Ausbau in die Bergbauregionen im Norden.