
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
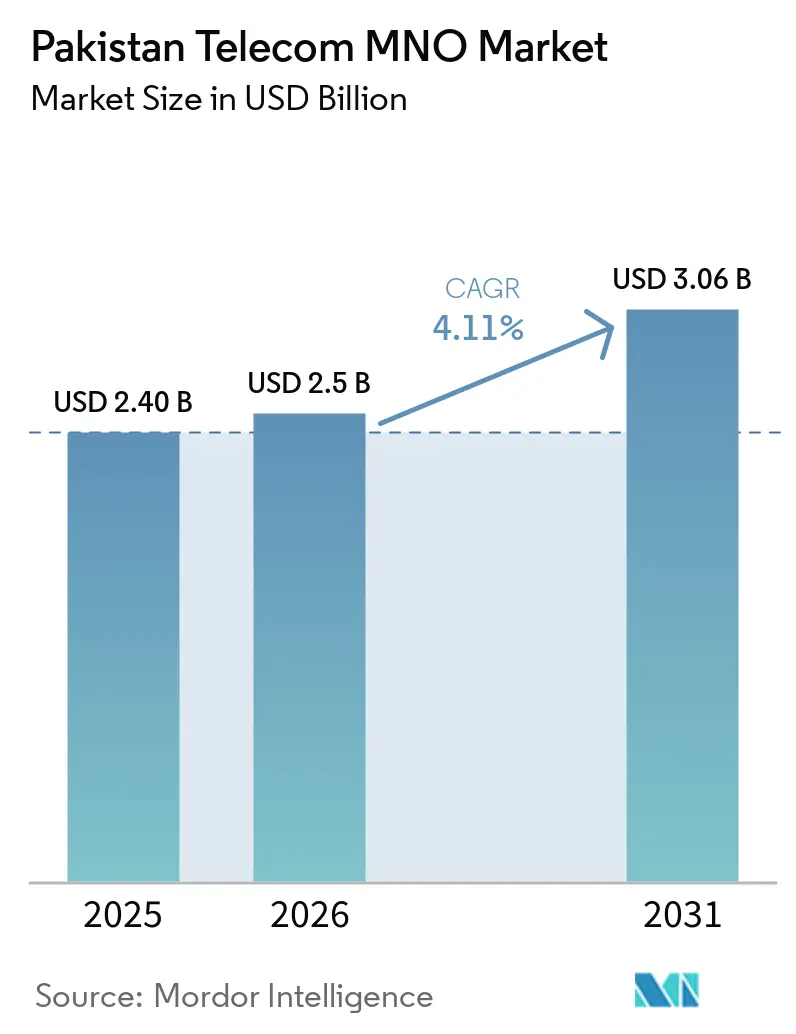
| Marktgröße im Basisjahr (2025) | 2.40 Milliarden US-Dollar |
| Marktgröße (2026) | 2.5 Milliarden US-Dollar |
| Marktgröße (2031) | 3.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.11 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Israel
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Pakistan Telecom MNO-Marktanalyse von Mordor Intelligence
Der Pakistan Telecom MNO-Markt hatte im Jahr 2025 ein Volumen von 2,40 Milliarden USD und wird voraussichtlich von 2,5 Milliarden USD im Jahr 2026 auf 3,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,11 % während des Prognosezeitraums (2026–2031). In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 auf 197,74 Millionen Abonnenten geschätzt und soll von 207,11 Millionen Abonnenten im Jahr 2026 auf 261,08 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 4,75 % während des Prognosezeitraums (2026–2031). Diese positive Entwicklung spiegelt ein anhaltendes Wachstum des Datenkonsums, den geplanten 5G-Start im Juni 2025 sowie regulatorisch vorgeschriebene Qualitätssicherungsmaßnahmen wider, die die Betreiber zur Beschleunigung von Netzwerkaufrüstungen veranlassen. Die rasche 4G-Migration, eine steigende Smartphone-Durchdringung und ein wachsendes Ökosystem für digitale Zahlungen erhöhen den durchschnittlichen Datenverbrauch je Abonnent. Gleichzeitig sehen sich die Betreiber einem erheblichen Druck ausgesetzt, der durch dollarbewertete Spektrumgebühren und die Volatilität der Rupie entsteht, was eine sorgfältige Tarifanpassung und Investitionen in Energieeffizienz erfordert. Die Unternehmensnachfrage nach privaten LTE- und IoT-Konnektivitätslösungen in den Industriekorridoren Pakistans erschließt neue, margenstärkere Einnahmequellen, die eine Diversifizierung weg von verbraucherorientierten Sprachdiensten mit niedrigem ARPU ermöglichen. Der zunehmende Wettbewerb unter den vier nationalen MNOs, verbunden mit einer bevorstehenden Marktkonsolidierung durch die geplante PTCL-Telenor-Transaktion, unterstreicht die Notwendigkeit differenzierter digitaler Dienste, insbesondere mobiler Finanzlösungen und Inhaltspakete.
Wesentliche Erkenntnisse des Berichts
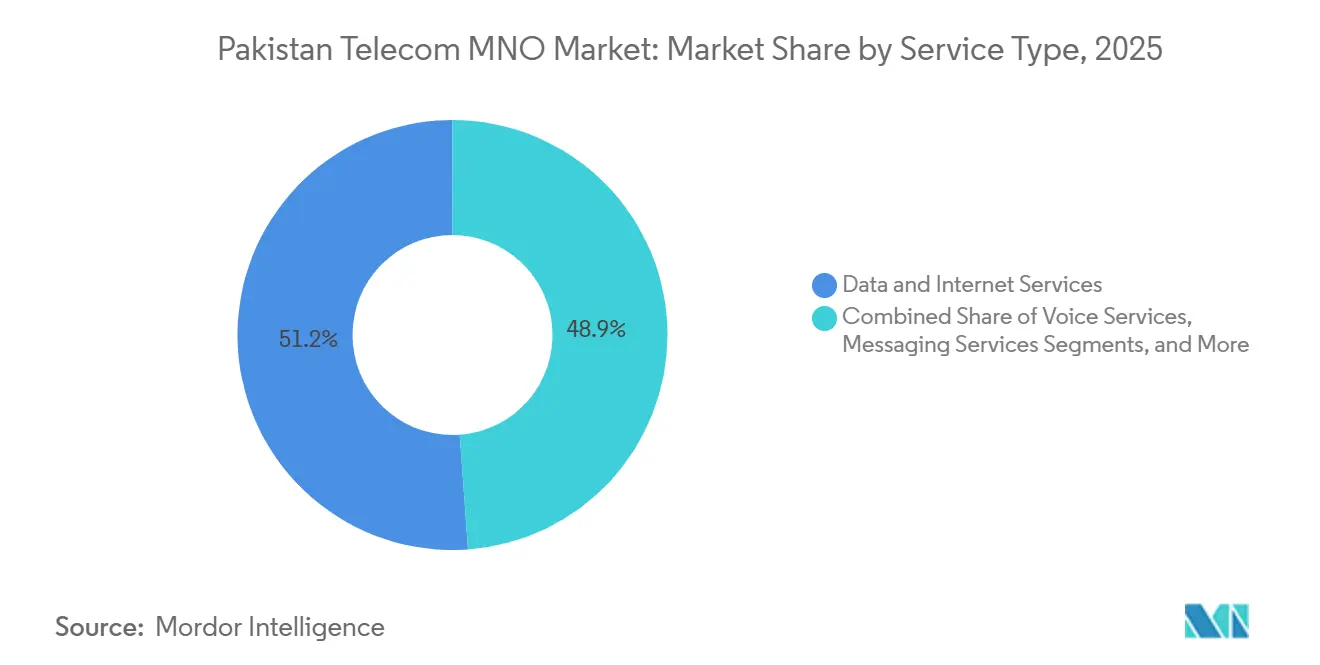
- Nach Dienstleistungsart entfielen im Jahr 2025 51,15 % des Umsatzanteils im Pakistan Telecom MNO-Markt auf Daten- und Internetdienste, während IoT- und M2M-Dienste bis 2031 mit einer CAGR von 4,18 % wachsen.
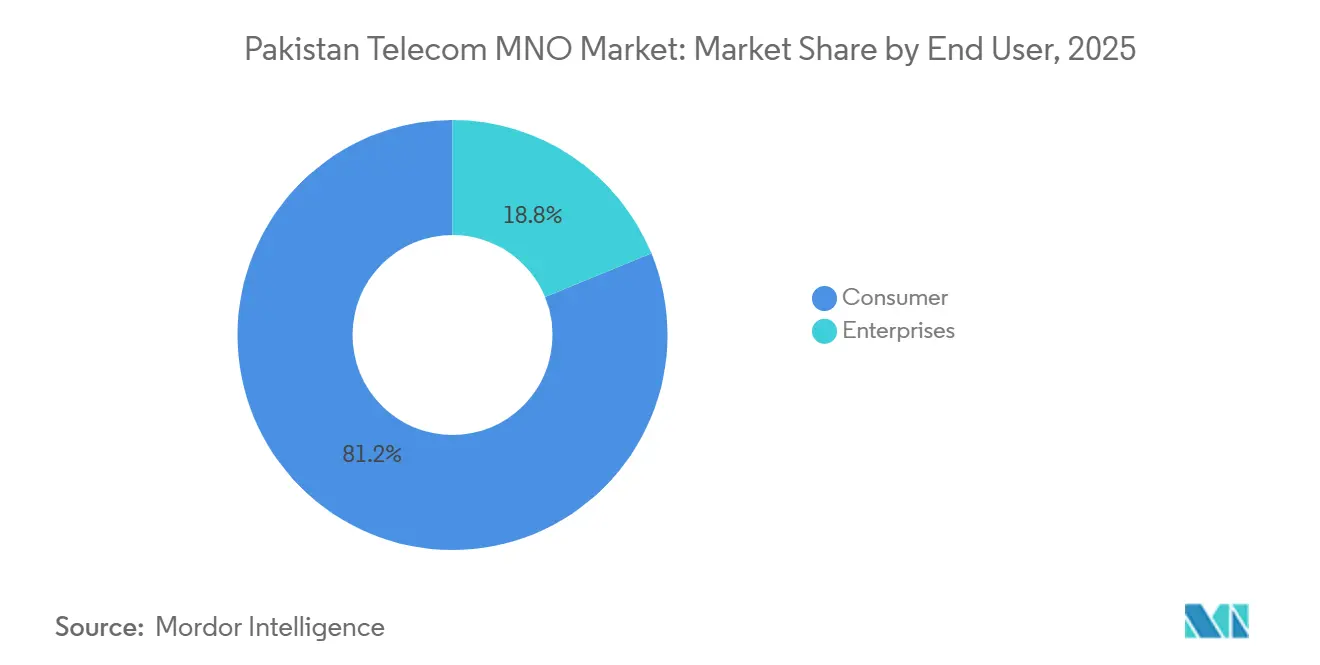
- Nach Endnutzer hielten Verbraucheranschlüsse im Jahr 2025 einen Anteil von 81,20 % am Marktvolumen des Pakistan Telecom MNO-Markts, während Unternehmensabonnements über den Prognosehorizont mit einer CAGR von 4,59 % wachsen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Pakistan Telecom MNO-Markttrends und Erkenntnisse
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf den CAGR- Ausblick | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Schnelles Refarming und Rollout-Verpflichtungen für 4G/5G-Spektrum | +1.2% | National, mit früher Bereitstellung in Karachi, Lahore, Islamabad | Mittelfristig (2–4 Jahre) |
| Anstieg des mobilen Breitbandkonsums und der Akzeptanz digitaler Zahlungen | +1.5% | Urbane Zentren, die sich auf Städte der zweiten Reihe ausweiten | Kurzfristig (≤ 2 Jahre) |
| PTA-getriebene Durchsetzung von Qualitätssicherungsstandards (QoS), die die Netzwerk-CAPEX steigert | +0.8% | Nationale Versorgungsgebiete, Schwerpunkt auf Netzwerk- qualitätskennzahlen | Mittelfristig (2–4 Jahre) |
| Unternehmensförderung für private LTE/5G- und IoT- Konnektivität in Produktionskorridoren | +0.6% | Industriezonen im Punjab, Produktionszentren in Sindh | Langfristig (≥ 4 Jahre) |
| Wachsender Diaspora-Verkehr, der internationale Sprach- und OTT-Pakete stimuliert | +0.4% | Große urbane Zentren mit Diaspora- Verbindungen | Kurzfristig (≤ 2 Jahre) |
| Nationales Glasfaser-bis-zum-Turm-Programm, das Backhaul-Engpässe beseitigt | +0.7% | Ländliche und halbstädtische Gebiete, nördliche Regionen über den CPEC | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Refarming und Rollout-Verpflichtungen für 4G/5G-Spektrum
Jazz schloss im November 2024 die landesweite 3G-Abschaltung ab und gab damit 900-MHz- und 2100-MHz-Blöcke für 4G frei, während das Ministerium für IT und Telekommunikation einen kommerziellen 5G-Start im Juni 2025 genehmigte, der die Bänder 700 MHz, 2300 MHz, 2600 MHz und 3500 MHz mit einem Wert von USD 831,8 Millionen umfasst [1]. Das koordinierte Refarming erhöht die Spektraleffizienz, senkt die Kosten pro Bit und beschleunigt die landesweite 4G-Bevölkerungsabdeckung in Richtung des PTA-Ziels von 98 %.
Anstieg des mobilen Breitbandkonsums und der Akzeptanz digitaler Zahlungen
Der durchschnittliche monatliche Datenverbrauch stieg im GJ 2024–25 auf 4,3 GB je Teilnehmer, ein Anstieg von 68,9 % gegenüber dem Vorjahr, während mobile Banktransaktionen im selben Zeitraum 1,69 Milliarden erreichten [2]. JazzCashs 48 Millionen registrierte Wallets bestätigen, wie die Integration von Zahlungen in Konnektivität die Kundenbindung stärkt und den kombinierten ARPU über die Branchenbasis von USD 1 hebt.
PTA-getriebene Durchsetzung von Qualitätssicherungsstandards, die die Netzwerk-CAPEX steigert
Die Pakistan Telecommunication Authority veröffentlicht regelmäßig stadtbezogene KPIs und hat Betreiber für unzureichende Gesprächsabbruchraten mit Bußgeldern belegt, wodurch die Kapitalintensität im Jahr 2024 auf über 30 % des Dienstleistungsumsatzes gestiegen ist. Die PTA zeichnete zudem Zong als besten Anbieter in Sprache und Daten aus und förderte damit einen positiven Investitionswettbewerb, der die landesweite Netzzuverlässigkeit steigert.
Unternehmensförderung für private LTE/5G- und IoT-Konnektivität in Produktionskorridoren
Jazz Business hat industrielle Router, NB-IoT-Tracker und Edge-Cloud-Analyselösungen für Exporteure in den Clustern rund um Lahore und den Karatchi-Hafenzonen eingeführt. Edge-Konnektivität ermöglicht Echtzeit-Qualitätskontrolle und vorausschauende Wartung und führt zu messbaren Produktivitätssteigerungen, die Premiumtarife und mehrjährige Verträge rechtfertigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf den CAGR-Ausblick | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Rupien-Volatilität, die dollarbezogene Spektrumsgebühren verteuert | -1.1% | Nationale Auswirkungen auf alle lizenzierten Betreiber | Kurzfristig (≤ 2 Jahre) |
| Energiekostensteigerungen, die EBITDA-Margen von Turm-/Edge-Standorten belasten | -0.9% | National, mit besonderem Einfluss auf ländliche Turmoperationen | Mittelfristig (2–4 Jahre) |
| Verzögerte USF-Auszahlungen, die ländliche Versorgungsziele verlangsamen | -0.3% | Ländliche und unterversorgte Gebiete landesweit | Mittelfristig (2–4 Jahre) |
| Grau-Routing über OTT-Sideloading, das internationale Anrufeinnahmen senkt | -0.5% | Urbane Zentren mit hoher OTT-Akzeptanzrate | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energiekostensteigerungen, die EBITDA-Margen von Turm- und Edge-Standorten belasten
Die durchschnittlichen Stromtarife stiegen im GJ 2024–25 um 29 %, und die Dieselkosten erhöhten sich um weitere 16 %, was die Netzwerk-OPEX der vier Lizenznehmer um rund PKR 18 Milliarden erhöhte. Hybrid-Solar-Batterie-Nachrüstungen sind in Arbeit, verursachen jedoch hohe Vorabkosten, verlangsamen den Break-even und belasten Bilanzen, die bereits durch Fremdwährungsverbindlichkeiten belastet sind.
Rupien-Volatilität, die dollarbezogene Spektrumsgebühren verteuert
Die Rupie verlor im Jahr 2024 gegenüber dem USD 17 % an Wert und zwang die Betreiber, zusätzliche PKR 44 Milliarden aufzubringen, um die jährlichen Lizenzerneuerungsraten zu erfüllen, die an den Greenback gebunden sind [3]. Betreiber warnen, dass der ARPU auf mindestens USD 1,5 steigen muss, um die Capex-Anforderungen für den 5G-Rollout zu erfüllen, ohne Schuldenvereinbarungen zu gefährden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Datendienste behaupten ihre Dominanz, während IoT an Dynamik gewinnt
Daten- und Internetdienste kontrollierten im Jahr 2025 einen Anteil von 51,15 % am Pakistan Telecom MNO-Markt und werden bis 2031 die Umsatzgrundlage bleiben. Sprachdienste leisten trotz rückläufiger Nutzung weiterhin bedeutende Cashflows, da Betreiber auf diasporaorientierte internationale Pakete setzen, die in Hartwährung bepreist sind. IoT- und M2M-Verbindungen machen heute nur 1,3 % der SIMs aus, wachsen jedoch am schnellsten mit einem CAGR von 4,18 %. Die Agrarkältekette, intelligente Messgeräte und Flottentracking-Bereiche sind frühe Anwender, und regulatorisch genehmigte eSIM-Rahmenwerke sollten die Bereitstellungseffizienz verbessern. Messaging-Einnahmen schrumpfen, da kostenlose OTT-Anwendungen SMS ersetzen, dennoch erzeugen gebündelte A2P-Unternehmensdienste wie die Einmalpasswort-Zustellung weiterhin belastbare Margen. OTT- und PayTV-Gewinne spiegeln Betreiberplattformen wider, die lokale Dramen und Sportrechte aggregieren und Upselling-Möglichkeiten jenseits der Konnektivität schaffen. Diese Verschiebungen bestätigen, dass Datenmonetarisierung, IoT-Aktivierung und Inhaltsbündelung die drei Säulen für die Aufrechterhaltung des Umsatzwachstums in einem Niedrig-ARPU-Umfeld darstellen.
Die IoT-Möglichkeit erhöht auch die Bedeutung von Edge Computing und Schmalband-Spektrumszuweisungen. Betreiber, die in der Lage sind, Konnektivität, Geräte und Analysen zu integrieren, haben einen First-Mover-Vorteil bei exportorientierten Herstellern, die strengen ISO-Rückverfolgbarkeitsstandards unterliegen. In diesem Zusammenhang könnte die Marktgröße des Pakistan Telecom MNO-Markts für IoT-Dienste bis 2031 USD 191 Millionen übersteigen, wenn auch von einer kleinen Basis ausgehend. Unterdessen erhöht die anhaltende Rupien-Schwäche den Druck auf die Betreiber, Gerätewertschöpfungsketten zu lokalisieren, um das Währungsrisiko zu mindern, was den strategischen Wert inländischer Montagekooperationen stärkt.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Verbraucherbasis bleibt Fundament, während Unternehmen an Dynamik gewinnen
Verbraucher machten im Jahr 2025 einen Marktanteil von 81,20 % am Pakistan Telecom MNO-Markt aus, was 193 Millionen aktiven SIMs entspricht. Die Smartphone-Durchdringung übersteigt mittlerweile 56 %, und 4G-Nutzer stellen fast 60 % aller Abonnenten. Dennoch wachsen Unternehmensanschlüsse mit einer CAGR von 4,59 % und übertreffen damit das Wachstum der Gesamtabonnentenbasis. Die Nachfrage kommt von Herstellern, Logistikdienstleistern und Finanzinstituten, die garantierten Durchsatz, dedizierte SLAs und sichere IoT-Überlagerungen benötigen. Der Universal Service Fund (USF) hat PKR 141,66 Milliarden (0,51 Milliarden USD) ausgezahlt, um die ländliche Glasfaser- und LTE-Abdeckung auszubauen, was indirekt Unternehmenskunden zugute kommt, die in Sekundärstädten und Exportverarbeitungszonen tätig sind.
Die digitale Transformation von Unternehmen steigert zudem die Nachfrage nach Rechenzentren und Cloud-Colocation und erweitert die Möglichkeiten für Betreiber mit integrierten Konnektivitäts- und Cloud-Angeboten. Das Unternehmenssegment von Jazz erzielt bereits EBITDA-Margen im mittleren Zehnerbereich, die deutlich über dem Verbraucherdurchschnitt der Gruppe liegen. Im Prognosezeitraum wird der Unternehmens-ARPU voraussichtlich auf rund 21 USD pro Monat steigen und damit den chronisch niedrigen Verbraucher-ARPU, der knapp unter 1 USD liegt, ausgleichen. Der Pakistan Telecom MNO-Markt betrachtet die Unternehmensausrichtung daher nicht nur als Diversifizierung, sondern als margensteigernde Notwendigkeit.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Provinzen Punjab und Sindh generieren fast 69,20 % des Branchenumsatzes, dank dichter städtischer Cluster und vergleichsweise hoher verfügbarer Einkommen. Punjab allein beherbergt 33 % aller Mobilfunkstandorte, und die durchschnittliche 4G-Downlink-Rate von 19,9 Mbit/s im ersten Halbjahr 2024 ist die höchste im ganzen Land. Faisalabad verzeichnete Spitzengeschwindigkeiten von 22 Mbit/s, was die Korrelation zwischen fasergestütztem Backhaul und Durchsatz unterstreicht. Karachi verfügt über die größte Teilnehmerbasis, kämpft jedoch mit Verzögerungen bei der Wegeeinräumung, die den Turmbau verlangsamen und Effizienzgewinne beim Spektrum begrenzen.
Khyber Pakhtunkhwa und Belutschistan machen zusammen nur 11,20 % des Branchenumsatzes aus, repräsentieren jedoch die größte unerschlossene ländliche Bevölkerung. Das 400-Kilometer-Glasfaser-bis-zum-Turm-Programm des USF, das im Dezember 2024 abgeschlossen wurde, lieferte Backhaul für 646 abgelegene Standorte, reduzierte die Dieselabhängigkeit um 18 % und ermöglichte den LTE-Ausbau. Betreiber setzen weiterhin Solar-Hybrid-Stromsysteme in unwegsamem, netzfernem Gelände ein, obwohl Sicherheitsbedenken die Versicherungsprämien erhöhen und Projektzyklen verlängern.
Die 820 Kilometer lange grenzüberschreitende Glasfaserverbindung mit China hat die Konnektivität in der nördlichen Region verbessert, die Latenz für den E-Commerce-Verkehr in Gilgit-Baltistan gesenkt und Redundanz gegenüber Unterwasserkabel-Ausfällen geschaffen. Der bevorstehende Starlink-Dienst, der für Dezember 2025 geplant ist, könnte Satelliten-Backhaul für Bergregionen bieten, obwohl die monatliche Gebühr von PKR 25.000 (USD 146) die Massennutzung einschränkt. Folglich behalten terrestrische MNOs einen Preisvorteil in dünn besiedelten Gebieten, sofern sie weiterhin USF-Subventionen und Shared-Tower-Modelle nutzen, um die Bereitstellungskosten zu begrenzen.
Regulatorisches Umfeld
Der Pakistan Telecom MNO-Betrieb wird von der Pakistan Telecommunication Authority (PTA) gemäß dem Pakistan Telecommunication (Re-organization) Act von 1996 reguliert, wobei Lizenzierung, Spektrumverwaltung und Dienstqualitätsaufsicht die Investitionsausgaben und Rollout-Prioritäten der Betreiber bestimmen. Im Januar 2025 legte die PTA den Zeitplan für die 5G-Auktion fest, der auf einen kommerziellen Startplan im Juni 2025 ausgerichtet ist und die Investitionsentscheidungen der Betreiber rund um die Frequenzbänder 700 MHz, 2300 MHz, 2600 MHz und 3500 MHz verankert.
Im Jahr 2026 weitete sich die politische Agenda über das Spektrum hinaus auf Infrastruktur und Verbraucherschutz aus. Das Pakistan Telecommunication (Re-organization) (Amendment) Bill von 2026 wurde mit Schwerpunkt auf Wegerechtsbestimmungen vorangetrieben, um den Einsatz von Glasfaser und Masten zu erleichtern, während die PTA neue Instrumente wie die Subscribers Antecedents Verification (Amendment) Regulations von 2026 und die Local Peering and Internet Exchange Point Regulations von 2026 herausgab. Die PTA führte auch aktive Durchsetzungsmaßnahmen durch, darunter Anweisungen vom März 2026 für einen kostenlosen Guthaben-Sicherungsdienst zur Begrenzung unbeabsichtigter Datengebühren sowie Maßnahmen Mitte 2026 gegen den illegalen Verkauf von Telekommunikationsbenutzerdaten, was die Compliance-Anforderungen im Bereich Kundenschutz und Datenverwaltung erhöht.
Wettbewerbslandschaft
Marktkonzentration
Pakistans Telekommunikationssektor ist eine konzentrierte Arena mit vier Akteuren, in der Jazz 66,4 Millionen Teilnehmer hält, Zong rund 26 % hält und Ufone und Telenor den Rest unter sich aufteilen. Die geplante PTCL-Telenor-Integration, finanziert durch eine IFC-geführte Tranche von USD 400 Millionen, würde die mobilen Aktiva von Ufone mit Telenors 45 Millionen Kunden und 13.000 Türmen zusammenführen und die Anzahl der nationalen Lizenznehmer auf drei reduzieren. Jazz' kumulativer Kapitaleinsatz von USD 9,6 Milliarden seit 2016 unterstreicht die erforderliche Investitionsschwelle für die Marktführerschaft, während VEONs Einführung von ROX, einer auf Lifestyle ausgerichteten Marke, einen Kurswechsel hin zu digitalem Engagement signalisiert, das auf Pakistans unter 30-jährige demografische Gruppe zugeschnitten ist.
Der Wettbewerb dreht sich zunehmend um Spektrumtiefe, Netzwerkqualitätsbewertungen und wertschöpfende Ökosysteme. Zongs 10×10-MHz-Bestände sowohl im 1800-MHz- als auch im 2100-MHz-Band untermauern seinen von der PTA verliehenen „Nr. 1 in Sprache und Daten”-Award, während Jazz seine Mobile-Money-Skalierung nutzt, um Kredite und Anlagen kreuzweise zu vermarkten. Die PTCL Group setzt auf Glasfaser-Backhaul und Cloud-Hosting, um durchgängige digitale Dienste für KMU zu bündeln. Vor diesem Hintergrund treiben Energiekostensteigerungen und Währungsverbindlichkeiten die gemeinschaftliche Turm-Nutzung voran; Jazz und Zong teilen sich bereits 6.200 Standorte, und neue passive Infrastruktur-Joint-Ventures werden geprüft.
Die Regulierungsaufsicht wird nach der Fusion zunehmen, um den Verbraucherschutz zu gewährleisten. PTAs Entwurf der Cybersicherheitsstrategie 2023–2028 schreibt ISO-27001-Zertifizierung, zentralisiertes Bedrohungsintelligenz-Sharing und Härtung der Netzwerkfunktionsvirtualisierung vor, was allesamt den Compliance-Aufwand erhöht. Betreiber, die diese Kosten internalisieren und gleichzeitig den Capex für 5G und die ländliche Abdeckung aufrechterhalten können, sind besser aufgestellt, um ihren Marktanteil zu verteidigen.
Führende Unternehmen der Pakistan Telecom MNO-Branche
-
Jazz (Pakistan Mobile Communications Ltd)
-
Zong (CMPak)
-
Telenor Pakistan
-
Ufone (PTCL Group)
-
Special Communications Organization (SCO)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Marktchancen und Zukunftsaussichten
Die Netzwerkkonsolidierung schafft kurzfristig einen Freiraum für eine integrationsgetriebene Netzwerkmodernisierung und differenzierte Bündelangebote. Der Abschluss der Fusion von Telenor Pakistan mit Ufone (PTML) am 1. Juli 2026, nach behördlicher und gerichtlicher Genehmigung, bildete einen skalierten Herausforderer mit integrierter Reichweite, der überlappende Standorte rationalisieren und Spektrum in Richtung höherkapazitiver 4G/5G-Schichten umwidmen kann. Diese Verschiebung erhöht die Anforderungen für qualitätsgetriebene Marktanteilsgewinne und unterstützt die Nachfrage nach Backhaul-Faserausbau und Automatisierung, die den bereits von der PTA betonten strengeren QoS-Kennzahlen entspricht.
Eine Reihe von regulatorischen und ökosystembezogenen Schritten deutet zudem auf Monetarisierungswege über die grundlegenden Verbraucherdaten hinaus hin. PTA-Konsultationen zu neuen Lizenzierungsregimen, einschließlich MVNOs und Inflight-Telekommunikationssatellitendiensten, deuten auf Spielraum für zusätzliche Servicemodelle und Großhandelspartnerschaften hin, die die Abdeckung der Mobilfunknetzbetreiber, Kernnetzwerk-Assets und Enterprise-SLAs monetarisieren können. Auf der Infrastrukturseite unterstützt der Fokus der Regierung auf die Beseitigung von Wegerechtsbeschränkungen durch das Änderungsgesetz von 2026 einen schnelleren Ausbau von Sendemasten und Glasfaser, während PTA-Anweisungen zur Beschleunigung des 5G-Rollouts die Dringlichkeit erhöhen, Gerätebestände umzuwandeln und Premium-Tarife einzuführen; die Aktivierung von 5G auf iPhones durch Zong (Mai 2026) veranschaulicht, wie die Bereitschaft des Endgeräte-Ökosystems in eine breitere adressierbare 5G-Nachfrage und erweiterte Bündelung über Inhalte, Fintech und Unternehmenskonnektivität umschlagen kann.
Aktuelle Branchenentwicklungen
- Juli 2026: Der Islamabad High Court genehmigte formell die Fusion von Telenor Pakistan mit Pak Telecom Mobile Limited (PTML), wobei Telenor Pakistan am 1. Juli 2026 als eigenständige juristische Einheit aufhörte zu existieren. Die regulatorisch geprägte Konsolidierung eines großen Betreibers stärkt die Marktposition und schafft einen stärkeren kombinierten Herausforderer mit einem Anteil von ~35,9 %, wodurch Skaleneffekte und Netzwerksynergien die Einführung von 5G und digitalen Diensten beschleunigen können.
- Mai 2026: Zong gab die offizielle Aktivierung von 5G-Diensten auf iPhones in Pakistan über das iOS-26.5-Update bekannt. Die Beschleunigung des 5G-Geräteökosystems unterstützt eine breitere 5G-Akzeptanz und Monetarisierung durch smartphonegetriebene Kundenmigration und Bündelangebote.
- März 2026: Jazz führte offiziell 5G-Dienste nach der PTA-Lizenzvergabe ein, mit 180 aktiven Standorten in Großstädten. Die First-Mover-5G-Einführung unter den Mobilfunknetzbetreibern nach der Lizenzvergabe stärkt die Führungsposition von Jazz und ermöglicht neue Umsatzströme aus digitalen Diensten.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Im Rahmen dieser Methodik umfasst der Markt Telekommunikationsdienste, die von Mobilfunknetzbetreibern in Pakistan erbracht werden, gemessen am Dienstleistungsumsatz aus der Konnektivität für Verbraucher und Unternehmen. Dazu gehören Sprache, mobile Daten, Nachrichten und zelluläre IoT-Konnektivität.
Ausschlüsse: Nicht enthalten sind Geräteumsätze, unabhängige Turmvermietung und reine Inhalts-Streaming-Umsätze, die nicht als Telekommunikationsdienst abgerechnet werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Zur Erstellung der Grundstruktur beginnen wir mit öffentlichen Telekommunikationsstatistiken und regulatorischen Offenlegungen, die die Sektorentwicklung im Zeitverlauf beschreiben. Wichtige Eingaben stammen aus Quellen wie den Jahresberichten der Pakistan Telecommunication Authority, Veröffentlichungen des Pakistan Bureau of Statistics, ITU-Indikatoren und Publikationen der State Bank of Pakistan (insbesondere zu Währungstrends und Investitionskontext).
Ergänzend dazu verwenden wir Unternehmensberichte, Investorenpräsentationen, Betreiberankündigungen und seriöse Presseberichte, die Tarifänderungen, Netzausbauten und Abonnentenbewegungen dokumentieren. In einigen Fällen nutzen wir auch kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene, hauptsächlich zur Überprüfung ungewöhnlicher Schwankungen und zur Schließung fehlender Jahresaufteilungen. Die hier aufgeführten Quellen sind nur illustrativ; für die Datenerhebung, Validierung und Klärung wurden zusätzliche öffentliche und kostenpflichtige Referenzen herangezogen.
Primärinterviews und Umfragen
In Pakistan führen wir Interviews mit Betreibern, Infrastruktur- und Kanalspezialisten, Unternehmensnutzern sowie Regulierungs- und Politikfachleuten durch. Interviews und Umfragen testen Abonnentenzuwächse, durchschnittlichen Umsatz je Nutzer, Datennutzung, Dienste-Bündelung, Spektrum-Timing und den vom Betreiber abgerechneten Umfang. Widersprüchliche Angaben werden anhand von Umsatz- und Abonnentennachweisen überprüft, bevor die endgültige Triangulation erfolgt.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 15 % |
| Mittlere Ebene: 45 % | Funktions-/Bereichsleiter: 30 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 55 % |
Marktgrößenbestimmung und Prognose
Die Marktgrößenbestimmung erfolgt mittels einer Top-down-Nachfragerekonstruktion. Abonnentenbasis, SIM-Verbindungen und Dienstdurchdringung werden mithilfe von ARPU und nutzungsbasierten Preispunkten in Umsatzpools umgerechnet. Das Kernmodell basiert auf Telekommunikationsumsatzsignalen und wird anschließend mithilfe betreiberspezifischer Hinweise verfeinert, sodass das Gesamtergebnis an dem bleibt, was der Markt realistischerweise ausgeben kann.
In der Praxis werden Eingaben wie Gesamtabonnenten, Breitbandverbindungen (Mobilfunk und Festnetz als Kontextprüfung), 3G- und 4G-Bevölkerungsabdeckung, ARPU-Trends und durchschnittlicher Datenverbrauch je Abonnement als die wichtigsten Indikatoren behandelt, die die jährliche Umsatzveränderung erklären. Wenn öffentliche Daten in Landeswährung gemeldet werden, erfolgen Umrechnungen unter Verwendung konsistenter Periodendurchschnittswechselkurse, gefolgt von einer Inflations- und Preisplausibilitätsprüfung für denselben Zeitraum.
Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch Trendanpassung bei ARPU und Abonnentenwachstum. Adoptions- und Preispfade werden vor der Finalisierung des Basisszenarios mit Primärexperten überprüft. Bottom-up-Näherungen werden selektiv eingesetzt, beispielsweise durch Multiplikation von Stichprobenplanpreisen mit geschätzten aktiven Nutzervolumina, unterstützt durch Kanalprüfungen zum Aufladeverhalten, und dann zur Anpassung der Gesamtwerte verwendet, wenn gemeldete Aufteilungen Lücken aufweisen.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation über unabhängige Signale validiert, darunter vom Regulierer gemeldete Sektorumsätze, Abonnenten- und Breitbandentwicklungen sowie Netzinfrastrukturindikatoren wie 4G-fähige Standorte und Abdeckung. Wenn eine Abweichung auftritt, analysieren wir zunächst den Treiber nach Preis, Nutzung und Abonnentenmix, bevor wir ihn in das Modell übernehmen.
Eine zweite Analystenprüfung wird für die Annahmenlogik, die Jahresausrichtung und die Währungsbehandlung durchgeführt, gefolgt von einem abschließenden Durchgang vor der Freigabe, um kurzfristige Änderungen zu erfassen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere Tarifanpassungen, politische Entscheidungen, die Spektrum und Rollout betreffen, oder starke Währungsbewegungen, die die USD-Perspektive verändern.
Marktgröße des Pakistan Telecom-Markts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Es ist üblich, unterschiedliche Marktwerte für den Pakistan Telecom-Markt zu sehen, da Studien nicht immer dieselbe Umsatzgrenze, denselben Dienstleistungsumfang oder dasselbe Jahreszeitfenster verwenden. Unterschiede treten auch auf, wenn Annahmen zur ARPU-Entwicklung und Abonnentenaktivität nicht mit den Regulierungsgesamtwerten abgeglichen werden.
Durch die Verfolgung von Sektorumsatzsignalen, Abonnenten- und Breitbandentwicklungen sowie die Aktualisierung von Währungszeitannahmen hält Mordor Intelligence die Schätzung auf den Telekommunikationsbetreiber-Dienstleistungsumsatz ausgerichtet und nicht auf angrenzende digitale Inhalte oder Infrastrukturumsätze, die den Gesamtwert verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,40 Milliarden USD (2025) | |
| Branchenverband A | 3,10 Milliarden USD (2025) | Liegt häufig näher am gesamten Telekommunikationssektorkopfwert, der Festnetz- und breitere Ökosystemumsätze einschließen kann, und wendet möglicherweise einen einzigen Umrechnungspunkt an, der den USD-Wert in Jahren mit volatilen Währungen verstärkt. |
| Fachzeitschrift B | 2,00 Milliarden USD (2024) | Stützt sich in der Regel auf eine einjährige Betreiberumsatz-Momentaufnahme und schließt möglicherweise den Wertzuwachs durch Datennutzungswachstum und Tarifanpassungen aus, was den Übergang von sprachdominierten zu datengetriebenen Ausgaben unterschätzen kann. |
Der Vergleich zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als Telekommunikationsdienstleistungsumsatz gezählt wird und wie das Währungszeitfenster angewendet wird. Die Bindung des Modells an Abonnentenaktivität, ARPU-Richtung und vom Regulierer gemeldete Gesamtwerte macht die endgültige Zahl leichter nachvollziehbar und reproduzierbar, wenn neue Daten veröffentlicht werden.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Pakistan Telecom MNO-Markt im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf USD 2,5 Milliarden und soll bis 2031 USD 3,06 Milliarden erreichen.
Was treibt das Umsatzwachstum bei Mobilfunkbetreibern an?
Schnelles Datenwachstum, bevorstehende 5G-Dienste und expandierende Finanztechnologie-Ökosysteme sind die primären Wachstumsmotoren.
Welcher Dienstleistungstyp hält den größten Anteil?
Daten- und Internetdienste repräsentieren 51,15 % des Umsatzes im Jahr 2025.
Wann werden 5G-Dienste kommerziell eingeführt?
Das Ministerium für IT und Telekommunikation hat den Juni 2025 für den landesweiten 5G-Rollout festgelegt.
Wie wird die PTCL-Telenor-Fusion den Wettbewerb beeinflussen?
Die Fusion wird die nationalen MNOs auf drei reduzieren und die Marktkonzentration auf rund 62 % erhöhen.
Welche Herausforderungen bedrohen die Rentabilität der Betreiber?
Dollarbezogene Spektrumsgebühren, Energiepreisinflation und Cybersicherheits-Compliance-Kosten belasten die Margen.