
Größe und Marktanteil des neuseeländischen Telekommunikations-MNO-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 4.09 Milliarden US-Dollar |
| Marktgröße (2026) | 4.21 Milliarden US-Dollar |
| Marktgröße (2031) | 4.78 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.57 % |
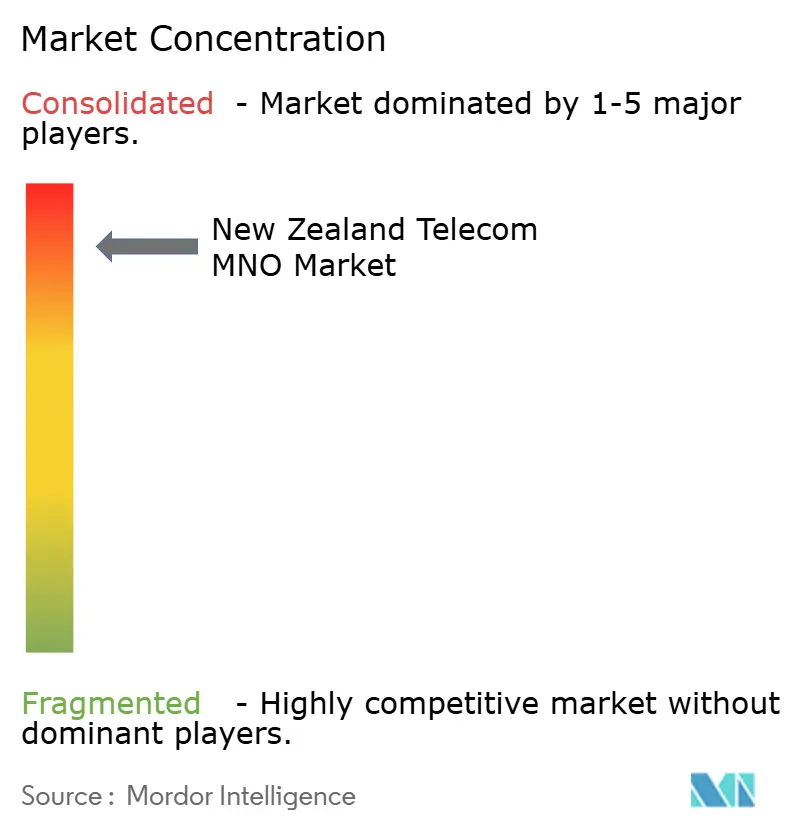
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des neuseeländischen Telekommunikations-MNO-Marktes von Mordor Intelligence
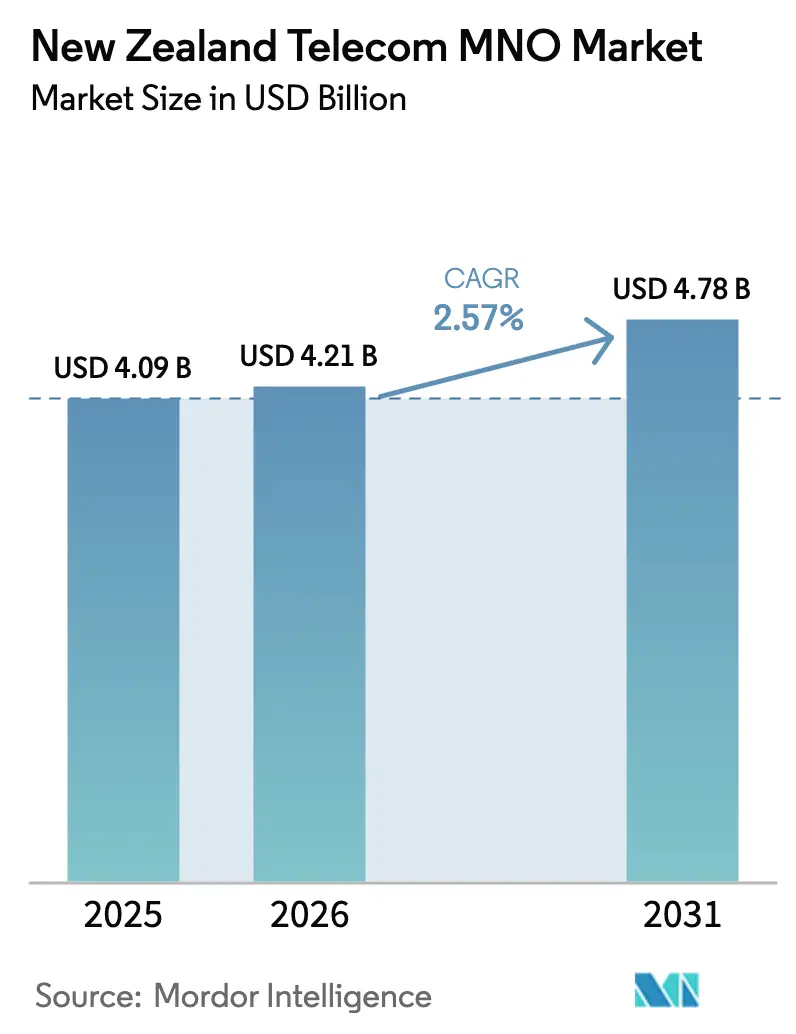
Die Größe des neuseeländischen Telekommunikations-MNO-Marktes wird voraussichtlich von 4,09 Milliarden USD im Jahr 2025 und 4,21 Milliarden USD im Jahr 2026 auf 4,78 Milliarden USD bis 2031 anwachsen, was einer CAGR von 2,57 % zwischen 2026 und 2031 entspricht. In diesem Zeitraum verlagert sich der neuseeländische Telekommunikations-MNO-Markt von sprachbasierten hin zu datenzentrierten Einnahmequellen, da 5G-Stand-alone-Kerne (SA) kommerzielle Skalierung erreichen. Etablierte Betreiber konzentrieren ihre Investitionen auf Netzwerk-Slicing, ultralatenzarme Dienste und Edge-Computing-Infrastruktur, um über standardisierte Gigabyte hinaus Preise festlegen zu können. Wholesale-Mandate senken die Eintrittsbarrieren für mobile virtuelle Netzbetreiber (MVNOs), eine Entwicklung, die neue Marktnischen fördert und den Druck auf die Legacy-Preisgestaltung erhöht. Gleichzeitig zieht die durch neue Unterseekabelkapazitäten bereitgestellte resiliente Backhaul-Verbindung Cloud-Knoten ins Inland, was die Unternehmensadoption hybrider Bereitstellungsmodelle vorantreibt. Diese Kräfte bestätigen, dass der neuseeländische Telekommunikations-MNO-Markt in eine Phase eintritt, in der Plattformfähigkeiten – nicht Teilnehmerzuwächse – den Wettbewerbsvorteil definieren.
Wichtigste Erkenntnisse des Berichts
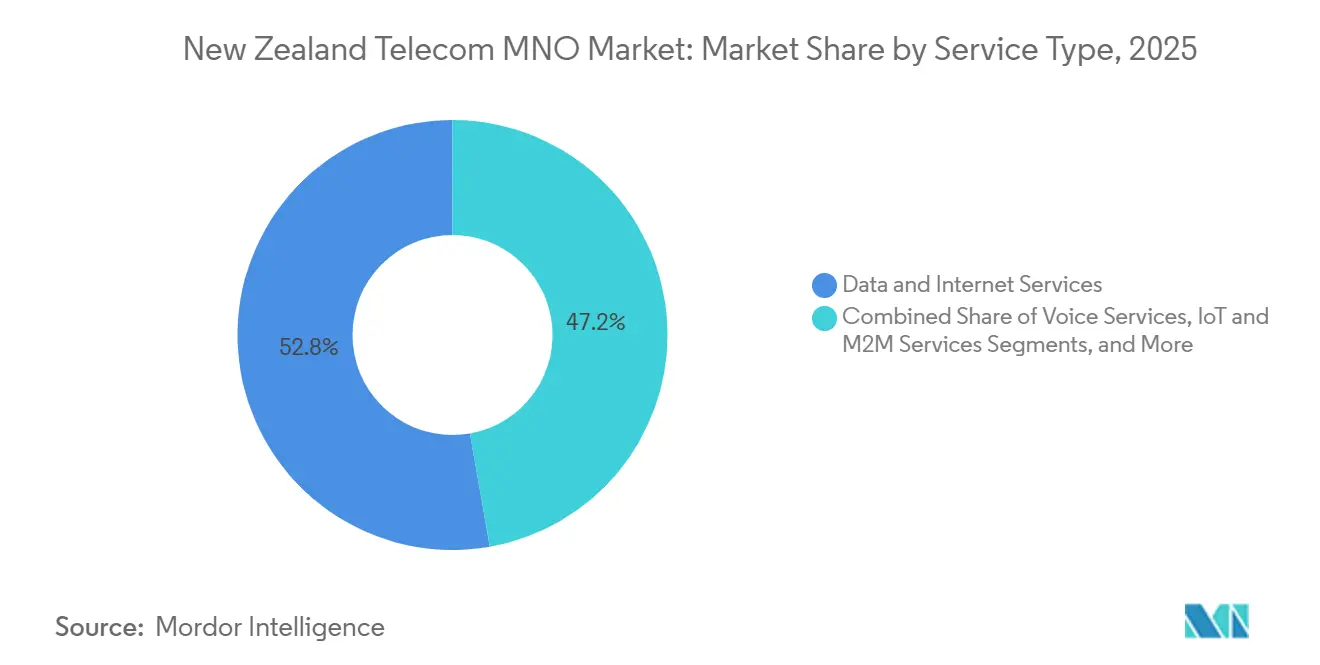
- Nach Dienstleistungstyp führten Daten- und Internetdienste im Jahr 2025 mit einem Umsatzanteil von 52,78 %, während IoT- und M2M-Dienste bis 2031 voraussichtlich mit einer CAGR von 2,89 % wachsen werden.
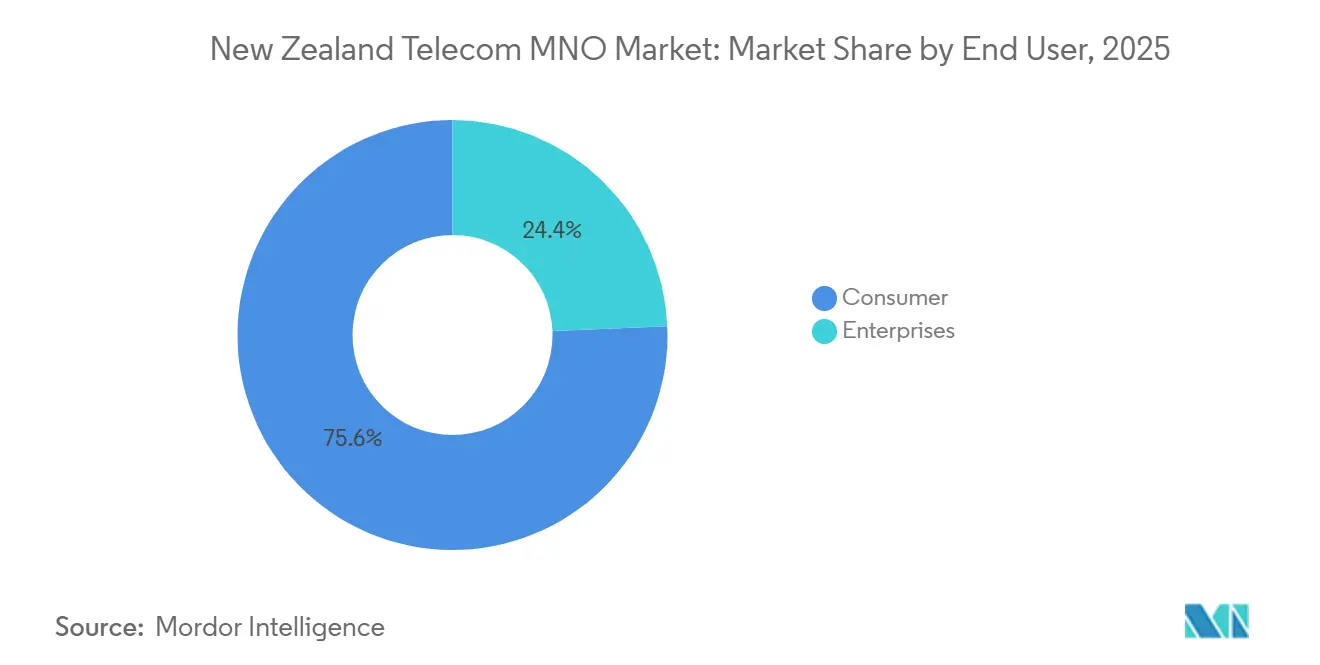
- Nach Endnutzer hielten Verbraucherkonten im Jahr 2025 einen Anteil von 75,64 % am neuseeländischen Telekommunikations-MNO-Markt, während das Unternehmenssegment bis 2031 voraussichtlich mit einer CAGR von 3,04 % wachsen wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des neuseeländischen Telekommunikations-MNO-Marktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kommerzielle 5G-Stand-alone-Kern-Einführungen beschleunigen Unternehmensanwendungsfälle | +0.6% | Auckland, Wellington, Christchurch | Mittelfristig (2–4 Jahre) |
| Abschluss der Phase 2 der Initiative für ländliches Breitband verbessert die Abdeckung | +0.4% | Northland, Waikato, Bay of Plenty, Southland | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Agritech-IoT-Bereitstellungen für Vieh- und Weidemanagement | +0.5% | Waikato, Taranaki, Canterbury Plains | Mittelfristig (2–4 Jahre) |
| Neue transpacifische Unterseekabel senken internationale IP-Transitkosten | +0.3% | National, Edge-Knoten in Auckland und Wellington | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung sicherer SD-WAN- und Edge-Dienste durch KMU | +0.4% | Geschäftsviertel Auckland und Wellington | Kurzfristig (≤ 2 Jahre) |
| Staatliche Klimaresilienzfinanzierung für Konnektivitätslösungen in abgelegenen Gebieten | +0.3% | East Cape, Westküste, Fiordland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kommerzielle 5G-Stand-alone-Kern-Einführungen beschleunigen Unternehmensanwendungsfälle
Sparks Entscheidung, seinen 5G-SA-Kern mit Ericsson aufzubauen, versetzt den Betreiber in die Lage, Latenz zu garantieren und Verkehrsslices für Fabriken, Häfen und Logistikzentren zu isolieren. CentrePort Wellington, Neuseelands frühester privater 5G-Standort, veranschaulicht den Wert dieser Architektur durch die Orchestrierung automatisierter Portalhubwagen auf 42 ha, während der Steuerungsverkehr vor Ort verbleibt.[1]CentrePort, „Bereitstellung eines privaten 5G-Netzwerks am Hafen Wellington,” centreport.co.nz SA-Kerne trennen Steuerungs- und Benutzerebenen, reduzieren die Roundtrip-Latenz um bis zu 40 % und ermöglichen Echtzeit-Augmented-Reality-Wartungsabläufe. One NZ ergänzt diese Fähigkeit durch ein selbstheilendes Netzwerk, das den Datenverkehr bei Faserunterbrechungen umleitet, und beweist damit, dass Automatisierung die Betriebskosten senken und gleichzeitig die Service-Level-Ziele von Unternehmen schützen kann. Insgesamt unterstreichen diese Maßnahmen, warum fortschrittliche Kernfunktionen zum Ankerprodukt im neuseeländischen Telekommunikations-MNO-Markt werden – und nicht die Funkabdeckung auf der letzten Meile.
Abschluss der Phase 2 der Initiative für ländliches Breitband verbessert die Abdeckung
Der Abschluss von RBI-2 erweiterte LTE- und Festfunk-Dienste auf 84.000 Haushalte und 1.200 km Staatsstraßen und beseitigte viele Konnektivitätslücken.[2]Crown Infrastructure Partners, „RBI2-Abschlussbericht,” crowninfrastructure.govt.nz Das Ergebnis war eine grundlegende Schicht, die nun Präzisionslandwirtschaftsplattformen zur Überwachung von Bodenfeuchtigkeit und Tierwohl unterstützt. Staatliche Resilienzfinanzierung im Zusammenhang mit Klimaereignissen hält den Schwung aufrecht und finanziert die Verstärkung von Türmen und Batteriesicherungen, die den Betrieb während Überschwemmungen aufrechterhalten. Betreiber verfügen daher über eine vorbereitete ländliche adressierbare Basis für das Upselling von 5G-Festfunk – eine Option, die den Daten-ARPU steigern soll, auch wenn städtische Segmente gesättigt sind. Der Einfluss des Treibers auf den neuseeländischen Telekommunikations-MNO-Markt bleibt unmittelbar, da eine heute geschlossene Abdeckungslücke morgen in inkrementellen Datenverkehr umgewandelt wird.
Anstieg der Agritech-IoT-Bereitstellungen für Vieh- und Weidemanagement
Der Milchwirtschaftssektor integriert IoT-Sensoren auf 1,9 Millionen Hektar, um Umweltziele zu erfüllen und Arbeitskräftemangel zu beheben, was ein überdurchschnittliches Wachstum bei NB-IoT- und LTE-M-Verbindungen auslöst. Sparks Plattform überträgt Daten von Halsbändern, Bodensonden und Wetterstationen und erstellt prüfbare Nachweise für die Einhaltung von Stickstoffnutzungsvorschriften.[3]Fonterra, „Exporterlöse des Milchwirtschaftssektors und IoT-Einführung,” fonterra.com Da immer mehr Betriebe autonome Bewässerungssysteme einsetzen, steigen die monatlichen Datenvolumina pro Einheit und dämpfen den Rückgang des Umsatzes pro Gigabyte. Branchenberichte zeigen die Landwirtschaft als das am schnellsten wachsende Segment bei den inländischen IoT-Ausgaben – ein Trend, der den Fußabdruck des neuseeländischen Telekommunikations-MNO-Marktes in die Wertschöpfungsketten des Primärsektors ausdehnt. Cross-Selling-Möglichkeiten in den Bereichen Cybersicherheit und Analytik verstärken den Umsatz über die Konnektivität hinaus.
Schnelle Einführung sicherer SD-WAN- und Edge-Dienste durch KMU
Kleine und mittlere Unternehmen in Auckland und Wellington rüsten ihre Zweigstellenkonnektivität mit betreiberverwalteten SD-WAN-Overlays auf, die den Datenverkehr direkt zu hyperscaligen Clouds leiten. Niedrigere internationale Transitkosten dank neuer Unterwasserkabelrouten senken die Backbone-Gebühren und machen nutzungsbasierte Abrechnung rentabel.[4]Southern Cross Cable Network, „Aktivierung von Southern Cross NEXT,” southerncrosscables.com In inländischen Rechenzentren gehostete Edge-Knoten reduzieren die Anwendungslatenz und ermöglichen es Betreibern, Rechenleistung zusammen mit Bandbreite zu bündeln. Diese Bündelung vergrößert den adressierbaren Markt für den neuseeländischen Telekommunikations-MNO-Markt, da Betreiber Anteile an IT-Budgets erschließen, die zuvor für Systemintegratoren bestimmt waren.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Gesättigte Mobilfunkteilnehmerbasis begrenzt organisches Wachstum | -0.5% | Auckland, Wellington, Christchurch | Langfristig (≥ 4 Jahre) |
| Anhaltende ARPU-Erosion durch Preiswettbewerb und Aufsicht nach dem Commerce Act | -0.6% | National | Kurzfristig (≤ 2 Jahre) |
| Hohe Backhaul-Kosten für abgelegene Glasfaser reduzieren die Marge außerhalb der Ballungsräume | -0.3% | Westküste, Fiordland, East Cape | Mittelfristig (2–4 Jahre) |
| Mangel an lizenzierten Glasfaser- und 5G-Funktechnikern verzögert Bereitstellungen | -0.2% | National, ländliche Bauzonen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltende ARPU-Erosion durch Preiswettbewerb und Aufsicht nach dem Commerce Act
Der durchschnittliche Umsatz pro Nutzer sank 2024 um 4 %, da sich Unlimited-Bundles auf 78 % der Verbrauchertarife ausbreiteten. Das Transparenz-Scoring der Commerce Commission schränkt Preiserhöhungen während laufender Verträge ein und zwingt Betreiber, sich bei der Margenwiederherstellung auf Mehrwertdienste zu verlassen.[5]Commerce Commission Neuseeland, „Telekommunikations-Überwachungsbericht 2024–2025,” comcom.govt.nz Die Umwidmung von 2G- und 3G-Frequenzen beseitigt veraltete Tarifstrukturen und macht die Preisgestaltung noch flacher. Infolgedessen erfordert die Aufrechterhaltung von Netzwerkinvestitionen Kosteneffizienz durch Automatisierung, private Netzwerkprämien und Wholesale-Vereinbarungen. Die Belastung des kurzfristigen Umsatzwachstums erklärt einen Teil der gedämpften CAGR des neuseeländischen Telekommunikations-MNO-Marktes trotz anhaltender Verkehrsexpansion.
Gesättigte Mobilfunkteilnehmerbasis begrenzt organisches Wachstum
Die SIM-Durchdringung überstieg 2025 120 %, was kaum Spielraum für verbindungsgetriebene Einnahmen lässt. Die Abwanderungsrate liegt bei etwa Mitte der Teenager-Werte, und Betreiber werben gegenseitig Kunden mit Gerätesubventionen ab, die die Rentabilität schmälern. Während der MVNO-Eintritt die Auswahl fördert, segmentiert er auch die Nachfrage und beschleunigt Rabattzyklen. Diese Reifephase verpflichtet Netzbetreiber, sich auf Unternehmens-IoT, privates 5G und Wholesale-Infrastruktur zu konzentrieren, wo das Wachstum noch inkrementell ist. Folglich wird die Gesamtexpansion im neuseeländischen Telekommunikations-MNO-Markt stärker von Verbesserungen des durchschnittlichen Umsatzes pro Verbindung als von Teilnehmerzahlen abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendominanz verdeckt den Rückgang der Sprachdienste
Daten- und Internetdienste kontrollierten 2025 52,78 % des Marktanteils des neuseeländischen Telekommunikations-MNO-Marktes, da Verbraucher in Regionen mit Abdeckungslücken Festbreitband durch 5G-Festfunk ersetzten. Die Marktgröße des neuseeländischen Telekommunikations-MNO-Marktes, die sich aus IoT- und M2M-Diensten ergibt, wird voraussichtlich schneller als das Gesamtwachstum mit einer CAGR von 2,89 % wachsen, angetrieben durch die Sensoreinführung in der Milchwirtschaft und Logistik. Der Sprachverkehr migriert weiterhin zu Over-the-Top-Apps, die in Tarifen gebündelt sind, was die Tarifunterscheidung dämpft. Die Messaging-Einnahmen schrumpfen parallel dazu, während Over-the-Top-Inhaltspakete angesichts der Verbreitung globaler Streaming-Abonnements nur begrenzten Spielraum finden.
Betreiber verfolgen daher Netzwerk-als-Dienst-Konstrukte, um ihre Relevanz zu verteidigen. Spark verkauft Backhaul an ländliche Wireless-ISPs im Großhandel und monetarisiert Kapazitäten, die sonst ungenutzt blieben. One NZs Fastter-MVNO-Plattform zielt darauf ab, 10 % des Wholesale-Verkehrs zu erfassen und überschüssige Netzverfügbarkeit in White-Label-Einnahmen umzuwandeln. Private 5G-Slices, die nach Leistung statt nach Volumen abgerechnet werden, veranschaulichen, wie der neuseeländische Telekommunikations-MNO-Markt Dienstleistungsgrenzen neu definiert, um sich an den digitalen Transformationsagenden von Unternehmen auszurichten.


Nach Endnutzer: Unternehmenswachstum übertrifft Verbrauchersättigung
Verbraucher generierten 75,64 % des Umsatzes im Jahr 2025, doch Unternehmenskonten werden voraussichtlich das Tempo des neuseeländischen Telekommunikations-MNO-Marktes mit einer CAGR von 3,04 % bis 2031 vorgeben. Private Funknetzwerke, SD-WAN und verwaltete IoT-Anwendungsfälle erzielen Premiumpreise und weisen eine geringere Abwanderungsrate auf. Sparks Programm im Wert von 925 Millionen USD priorisiert diese Dienste ausdrücklich, um die ARPU-Kompression im Verbraucherbereich abzumildern.
Regulatorische Transparenzregeln schränken Betreiber darin ein, auf der Verbraucherseite zusätzliche Margen zu erzielen, und lenken Investitionen in Geschäftsumgebungen, in denen Betriebszeitgarantien höhere Gebühren rechtfertigen. Verbraucherinnovationen wie satellitengestütztes Notfall-Texting erzeugen dennoch Spillover-Effekte für Unternehmen – beispielsweise ermöglichen sie Forstarbeitern, während Katastrophen Backup-Leitungen aufrechtzuerhalten. Diese Verwischung der Segmentgrenzen verstärkt den Übergang des neuseeländischen Telekommunikations-MNO-Marktes von Volumen zu Wert.
Geografische Analyse
Städtische Korridore in Auckland, Wellington und Christchurch absorbieren den Großteil der 5G-Investitionsausgaben, da dichte Bevölkerungen eine schnelle Amortisation bieten. Der neuseeländische Telekommunikations-MNO-Markt in diesen Ballungsräumen profitiert von hoher Gerätedurchdringung, Unternehmenszentralen und frühen 5G-Pilotprojekten für Unternehmen. Ländliche Regionen, die zuvor unterversorgt waren, holen nach RBI-2 und Klimaresilienzförderungen auf, die LTE- und Festfunk-Abdeckungen erweitert haben, sodass Betreiber höhere Geschwindigkeitsstufen anbieten können, ohne auf Glasfaserausbau warten zu müssen.
Milchwirtschaftsprovinzen auf der Nordinsel wie Waikato und Taranaki übertreffen bei der IoT-Einführung, ein Trend, der den neuseeländischen Telekommunikations-MNO-Markt stärkt, indem ARPU-arme Sensorendpunkte in hochmargige Analysepakete umgewandelt werden. Die Canterbury Plains auf der Südinsel spiegeln diese Entwicklung im Ackerbau wider, während die Westküste und Fiordland durch unwegsames Gelände herausgefordert bleiben, das die Backhaul-Kosten für Türme in die Höhe treibt.
Internationale Unterseekabel-Upgrades mit zwei Anlandestationen in Auckland beseitigen frühere Latenzbenachteiligungen gegenüber Sydney-Routen. Diese Entwicklung zieht hyperscalige Cloud-Knoten an, was wiederum in Auckland ansässige multinationale Unternehmen dazu ermutigt, inländisches Edge-Computing einzusetzen. Das Ergebnis ist eine Geografie, in der Bandbreitennachfrage und Rechenplatzierung sich gegenseitig verstärken und das Verkehrswachstum aufrechterhalten, selbst wenn die Gesamtzahl der SIM-Karten stagniert.
Regulatorisches Umfeld
Der neuseeländische MNO-Telekommunikationsmarkt wird von der Wettbewerbskommission (Commerce Commission, ComCom) im Rahmen des Telecommunications Act beaufsichtigt, wobei die wettbewerbsrechtlichen Rahmenbedingungen dem Commerce Act unterliegen. Die jährliche Überwachung prägt die Transparenz im Endkundengeschäft und das Verhalten auf Vorleistungsebene. In ihrer Regulierungsüberprüfung des Telekommunikationssektors (Abschlussbericht veröffentlicht im März 2026) legte das Ministry for Regulation ein Paket von 22 Empfehlungen zur Modernisierung der Sektorregeln vor, darunter die Vereinfachung der Berechnung der Telecommunications Development Levy (TDL) und die Reduzierung prüfungsbezogener Verpflichtungen, wobei die Regierung das Reformprogramm als Erzielung eines Nettonutzens von 35-45 Millionen NZD über das nächste Jahrzehnt darstellt.
Die regulatorischen Rahmenbedingungen im Jahr 2026 umfassen auch aktive Arbeitsstränge zur Regulierung von Altdiensten und zum Vorleistungszugang. Der Arbeitsplan 2026 der ComCom hob bevorstehende Entscheidungen zur möglichen Deregulierung des Mobile Termination Access Service (MTAS) und der Sprachdienste (vorgesehen für März 2026) sowie der PSTN-Dienste (vorgesehen für Mai 2026) hervor, neben der laufenden Überwachung von Preisgestaltungs- und Bündelungspraktiken. In der Frequenzpolitik beschloss die Regierung im Juli 2026, einen Teil der Mobilfunkfrequenzbestände von den etablierten Anbietern Spark und One New Zealand auf den Herausforderer 2degrees umzuverteilen und nutzte damit die Frequenzpolitik als Wettbewerbshebel, der die Kapazitätsökonomie und die 5G-Ausbaumöglichkeiten beeinflusst.
Wettbewerbslandschaft
Der neuseeländische Telekommunikations-MNO-Markt ist stark konzentriert, wobei Spark, One NZ und 2degrees 98,4 % der Verbindungen kontrollieren. Sparks Legacy-Glasfaseranlagen sichern seinen Anteil von 38–40 %, während One NZs Modernisierungsprogramm im Wert von 1,8 Milliarden NZD die 5G-Abdeckung erweiterte und die automatisierte Fehlerbehebung verbesserte. 2degrees konzentriert sich auf kosteneffizientes Spektrum-Refarming und schloss im Februar 2026 seine 3G-Abschaltung ab, um 850-MHz- und 2100-MHz-Schichten für Kapazitätserweiterungen neu einzusetzen.
Der Wettbewerb findet weniger bei den Einzelhandelspreisen statt, die von den Regulierungsbehörden genau beobachtet werden, sondern mehr bei den Netzwerkfähigkeiten. One NZ wirbt mit selbstheilendem Routing und KI-gesteuerten Netzwerk-Concierge-Tools, mit denen Unternehmen Slices in Echtzeit anpassen können.[6]One New Zealand, „Netzwerkmodernisierung und Innovationsinitiativen,” one.nz Spark betont Ericsson-basierte SA-Kernfunktionen und Industriepartnerschaften, die deterministische Latenz demonstrieren. 2degrees spielt eine Herausfordererrolle und bietet agile Wholesale-Deals für MVNO-Einsteiger an, was den neuseeländischen Telekommunikations-MNO-Markt indirekt erweitert, indem Mikrosegmente adressiert werden.
Satellitenanbieter in niedrigen Erdumlaufbahnen wie Starlink stellen eine externe Bedrohung dar und hielten 2025 bereits 19 % der ländlichen Breitbandleitungen. Dieser Wettbewerb beschleunigt terrestrische Ausbaupläne und treibt kollaborative Initiativen wie One NZs Satelliten-Texting-Angebot mit SpaceX voran. Folglich hängt die strategische Differenzierung nun von der Integration terrestrischer und nicht-terrestrischer Anlagen, der Automatisierung des Betriebs und der Bündelung vertikaler Lösungen ab – und nicht mehr nur von der Erweiterung der Abdeckung.
Marktführer im neuseeländischen Telekommunikations-MNO-Bereich
Spark New Zealand Limited
Two Degrees Mobile Limited
One New Zealand
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Ein kurzfristiges Whitespace-Potenzial liegt im Vorleistungsgeschäft und im von Herausforderern getriebenen Kapazitätsausbau, unterstützt sowohl durch die Frequenzpolitik als auch durch die regulatorische Vereinfachung. Die Regierungsentscheidung vom Juli 2026, 30 % der Mobilfunkfrequenzbestände von Spark und One New Zealand auf 2degrees umzuverteilen, mit Schwerpunkt auf dem 2600-MHz-Band, schafft Raum für wettbewerbsfähigere drahtlose Breitbandangebote und kapazitätsbasierte 5G-Angebote, insbesondere dort, wo feste Alternativen weiterhin eingeschränkt sind. Parallel dazu verringern die Empfehlungen der Regulierungsüberprüfung des Telekommunikationssektors vom März 2026 (einschließlich TDL-Vereinfachung und reduzierter Prüfungslasten) die Compliance-Reibung für kleinere Anbieter und MVNO-orientierte Angebote und verstärken damit die Verlagerung hin zu differenzierten Nischen statt reinem Teilnehmerwachstum.
Die Monetarisierung im Unternehmenssegment konzentriert sich zunehmend auf 5G-SA-Fähigkeiten, verwaltete Edge-Konnektivität und vertikales IoT, wo Betreiber Leistung und Ergebnisse statt austauschbarer Gigabyte verkaufen können. Spark skaliert SA-Core-basierte Angebote (auf Ericsson-Basis), die Network Slicing für Industriestandorte unterstützen, einschließlich früher privater 5G-Implementierungen wie bei CentrePort Wellington. KMU migrieren weiterhin zu betreiberverwalteten SD-WAN-Lösungen und inländischen Edge-Knoten, da zusätzliche Unterseekabelkapazität die internationalen Transitkosten senkt. Auf der Nachfrageseite hob der Telecommunications Monitoring Report 2025 der Commerce Commission (veröffentlicht im Juni 2026) die rasante Ausweitung von Telekommunikationsbündeln hervor, die von Energieversorgern verkauft werden, wobei Mercury und Contact als Anbieter genannt wurden, die zusammen über fünf Jahre einen Marktanteil von 13 % erreichten – ein Hinweis darauf, dass Partnerschaften, White-Label- und Multi-Utility-Bündelung als Vertriebsweg dienen können, ohne auf zusätzliches SIM-Wachstum angewiesen zu sein.
Aktuelle Branchenentwicklungen
- Juni 2026: Spark installierte 250 KI-fähige Sensoren von Dryad Networks im Waitangi Endowment Forest zur Früherkennung von Waldbränden, verwaltet durch seine Tochtergesellschaft Adroit. Der Einsatz erweitert die Daten- und Edge-Sensorik-Fähigkeiten für Unternehmen und kritische Infrastrukturen, ermöglicht neue Edge-to-Cloud-Dienstleistungsmöglichkeiten und erhöht die Netzwiderstandsfähigkeit. Dies stärkt Sparks Automatisierungsfähigkeiten und eröffnet potenzielle Monetarisierungsmöglichkeiten für Edge-Sensordienste.
- Mai 2026: Spark gab bekannt, einen möglichen Verkauf seines 30-prozentigen Anteils am Mobilfunkmastenbetreiber Connexa zu prüfen, um sich stärker auf seine Rechenzentrumsstrategie zu konzentrieren. Die Ankündigung verlagert Kapital hin zu Rechenzentren und Kernkonnektivität und wirkt sich auf die Wirtschaftlichkeit des Netzausbaus und die Wettbewerbsfähigkeit im Vorleistungsgeschäft aus. Sie verändert Sparks Vermögensmix zur Unterstützung des cloud-zentrierten Infrastrukturwachstums.
- April 2026: Spark führte Satelliten-zu-Mobilfunk-Dienste über Starlink ein und bietet sowohl Daten- als auch SMS-Konnektivität, um die Reichweite über traditionelle Mobilfunkmasten hinaus zu erweitern. Die Erweiterung fügt dem neuseeländischen Markt satellitengestützte Mobilitätsfähigkeiten hinzu, diversifiziert die Abdeckungs- und Fernkonnektivitätsoptionen und beeinflusst dabei die terrestrischen Investitionsmodelle.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik wird der neuseeländische Telekommunikationsmarkt als betreiberseitige Umsätze aus der Bereitstellung von Konnektivität und damit verbundenen Kommunikationsdiensten für Verbraucher und Unternehmen innerhalb Neuseelands gemessen, sowohl im Mobilfunk- als auch im Festnetzbereich.
Ausschlüsse des Geltungsbereichs: Wir schließen den Verkauf von Gerätehardware und einmalige Bauumsätze aus Netzwerkbauprojekten aus, sofern diese nicht als wiederkehrende Telekommunikationsdienstleistung abgerechnet werden.
Übersicht der Segmentierung
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Wholesale-Dienste, übrige Dienstleistungstypen)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau des Nachfrage- und Angebotskontexts für den neuseeländischen Telekommunikationsmarkt, damit das Modell an beobachtbarem Verbindungsverhalten und der Betreiberökonomie verankert bleibt. Wir ziehen typischerweise öffentliche Indikatoren wie Verbindungszahlen, Breitbandmigrationsmuster und Dienstqualitätsmessungen aus offiziellen Veröffentlichungen und regulatorischer Überwachung heran und gleichen anschließend ab, wie sich diese im Verhältnis zur berichteten Betreiberperformance entwickeln.
Für den neuseeländischen Telekommunikationsmarkt gehören zu den genutzten Quellen öffentliche Dokumente wie Telekommunikationsüberwachungsberichte der New Zealand Commerce Commission, Bevölkerungs- und Haushaltsstatistiken von Stats NZ, Veröffentlichungen des Ministry of Business, Innovation and Employment (MBIE) zu Konnektivität und digitaler Wirtschaft sowie OECD-Telekommunikationsindikatoren zum Abgleich. Wir prüfen zudem Geschäftsberichte, Investorenpräsentationen, Pressemitteilungen und Aktualisierungen zum Netzausbau der Betreiber, um Preisentwicklungen und den Teilnehmermix zu verstehen. Bei Bedarf werden kostenpflichtige Datenbankabonnements für Unternehmensfinanzdaten und Nachrichtenscreening, Patentrecherchen zur Netzwerktechnologierichtung und Prüfungen von Import- und Exportdaten auf Sendungsebene für ausgewählte Ausrüstungssignale genutzt. Die oben genannten Sekundärquellen sind beispielhaft und nicht erschöpfend, und viele weitere Referenzen werden herangezogen, um Eingaben zu sammeln, zu validieren und Lücken zu schließen.
Primärinterviews und Umfragen
Die Primärforschung dient dazu, das Sekundärmodell auf Plausibilität zu prüfen und übergeordnete Indikatoren in nutzbare Annahmen zu übersetzen. Wir sprechen mit einer Mischung aus betreiberseitigen Führungskräften, Netzwerk- und Produktmanagern sowie Unternehmenskunden, um Umsatzaufteilungen, Preisentwicklungsrichtungen und das erwartete Tempo der Migration zu höherwertigen Tarifen und 5G-Diensten in ganz Neuseeland zu bestätigen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28 % | CXOs: 15 % |
| Mittleres Segment: 53 % | Funktions-/Bereichsleiter: 36 % |
| Kleinere Akteure: 19 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt nach einem Top-down- und Bottom-up-Ansatz, bei dem die Dienstleistungsumsatzpools zunächst aus dem installierten Bestand an Verbindungen und typischen monatlichen Ausgaben rekonstruiert und anschließend, sofern verfügbar, mit bekannten Sektorgesamtwerten abgeglichen werden. Sobald die Gesamtsumme feststeht, wird sie durch selektive Bottom-up-Prüfungen bestätigt, etwa durch stichprobenartige Tarifpreise multipliziert mit geschätzten Teilnehmerzahlen sowie durch Aggregation einiger offengelegter Umsatzposten, die klar den Telekommunikationsdiensten zuzuordnen sind.
Zu den Eingabegrößen, die das Modell wesentlich beeinflussen, gehören Mobilfunkverbindungen und Nutzungsrichtung, Festnetz-Breitbandverbindungen und Tempo der Glasfasermigration, Trends beim durchschnittlichen Umsatz pro Nutzer, Zeitplan der Ausweitung der 4G-zu-5G-Abdeckung sowie der Unternehmensanteil an den Ausgaben im Vergleich zum Verbraucheranteil (zusammen mit Veränderungen bei Bündelangeboten). Wenn ein Datenpunkt nicht direkt beobachtbar ist, werden Lücken durch konservative Bandbreiten geschlossen, die anschließend anhand von Interview-Feedback und Konsistenzprüfungen über die Jahre hinweg eingeengt werden.
Für die Prognose verwenden wir Szenarioanalysen, unterstützt durch eine leichte multivariate Regression, sofern sinnvoll, da sowohl Nachfrage als auch Preisgestaltung von mehreren Faktoren beeinflusst werden. Die Annahmen richten sich danach, was die Befragten hinsichtlich Preisgestaltung, Zeitplan des Netzinvestitionszyklus und Wettbewerbsintensität erwarten, und anschließend werden Sensitivitätsprüfungen angewendet, damit eine einzelne Variable nicht den gesamten Marktverlauf verzerren kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch Abgleich der Modellergebnisse mit unabhängigen Signalen wie Verbindungswachstum, veröffentlichter finanzieller Betreiberperformance und Verschiebungen im Dienstleistungsmix, die sich im Laufe der Zeit in der Umsatzaufteilung widerspiegeln sollten. Tritt ein Ausreißer auf, wird er auf die zugrunde liegenden Annahmen zurückgeführt, und anschließend erfolgt eine zweite Analystenprüfung vor der Freigabe.
Das Modell wird zudem auf Währungskonsistenz und Jahresabgleich überprüft, damit zeitliche Diskrepanzen kein künstliches Wachstum oder einen künstlichen Rückgang erzeugen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen erfolgen bei wesentlichen Ereignissen, die Preisgestaltung, Regulierung oder Netzabdeckung verändern können. Vor der Auslieferung führen wir einen letzten Durchgang durch, um sicherzustellen, dass die Zahlen und Annahmen den aktuellsten verfügbaren Informationsstand widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für den neuseeländischen Telekommunikationsmarkt mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktwerte für den neuseeländischen Telekommunikationsmarkt können selbst dann voneinander abweichen, wenn alle dasselbe Land betrachten, da der Geltungsbereich und die erfassten Umsatzposten nicht immer identisch sind. Häufige Unterschiede ergeben sich daraus, ob nur Mobilfunknetzbetreiber einbezogen werden, ob sowohl Vorleistungs- als auch Endkundengeschäft erfasst werden und ob angrenzende digitale Dienste als Telekommunikationsumsatz behandelt werden.
Die Spannbreite spiegelt zudem methodische Entscheidungen wider, wie etwa die Verwendung von abgerechneten Umsätzen im Vergleich zu Dienstleistungsausgaben, den Umgang mit Preisänderungen bei Prepaid-Angeboten und die Umrechnung der Landeswährung anhand unterschiedlicher Jahresdurchschnittskurse. Einige Schätzungen stützen sich auf angekündigte Ziele oder ambitionierte Annahmen zur 5G-Monetarisierung, während andere konservative Adoptionskurven anwenden, ohne diese erneut mit Veränderungen bei Verbindungen und Tarifmix abzugleichen, was die Abweichungen bei den Zahlen erklärt.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 4,09 Mrd. USD (2025) | |
| Branchenverband A | 5,29 Mrd. USD (2021) | Spiegelt häufig den gesamten Einzelhandels-Telekommunikationsumsatz über Festnetz- und Mobilfunkdienste für das Jahr wider, was breitere Einzelhandelsdienstleistungskategorien umfassen kann und ein anderes Jahr sowie eine andere Währungsumrechnungszeit als eine auf MNOs fokussierte Schätzung verwendet. |
| Regionale Beratungsgesellschaft B | 3,80 Mrd. USD (2025) | Beschränkt den Geltungsbereich typischerweise ausschließlich auf Mobilfunkdienstumsätze und wendet eine konservativere ARPU-Entwicklung an, was tendenziell den Wert des Festnetz-Breitbands und die Zuordnung von Bündelumsätzen unterschätzt. |
Die Tabelle deutet darauf hin, dass die Jahreswahl und der Abdeckungsbereich der Dienste den Großteil der Abweichung erklären. Wenn Gesamtsummen an Verbindungszahlen, Verschiebungen im Tarifmix und ein konsistentes NZD-zu-USD-Umrechnungsfenster gekoppelt sind, lassen sich reine Mobilfunk- und Gesamttelekommunikationszahlen leichter in Einklang bringen, weshalb bei Mordor Intelligence die reine MNO-Betrachtung von Festnetz- und breiteren Einzelhandelsposten getrennt wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Umsatz für den neuseeländischen Telekommunikations-MNO-Markt im Jahr 2031?
Es wird prognostiziert, dass er bis 2031 4,78 Milliarden USD erreichen wird, was einer CAGR von 2,57 % entspricht.
Warum priorisieren Betreiber 5G-Stand-alone-Kerne?
SA-Kerne ermöglichen Netzwerk-Slicing und Dienste mit garantierter Latenz, die höhermargige Unternehmensverträge anziehen.
Welcher Dienstleistungstyp trägt heute den größten Anteil bei?
Daten- und Internetdienste machten 52,78 % des Umsatzes im Jahr 2025 aus.
Wie schnell wächst das Unternehmenssegment?
Unternehmenskonten werden voraussichtlich bis 2031 mit einer CAGR von 3,04 % wachsen, schneller als der Gesamtmarkt.
Welche Rolle spielen MVNOs in Neuseeland?
Wholesale-Zugangsverpflichtungen ermöglichten es MVNOs, ihren Verbindungsanteil von 1,6 % auf 2,5 % im Jahresvergleich zu steigern und damit die Wettbewerbsvielfalt zu erhöhen.
Wie profitieren ländliche Gebiete von aktuellen Initiativen?
Der Abschluss von RBI-2 erweiterte die LTE-Abdeckung auf 84.000 Haushalte und unterstützt Agritech-IoT-Dienste, die die landwirtschaftliche Produktivität verbessern.
Seite zuletzt aktualisiert am:



