
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
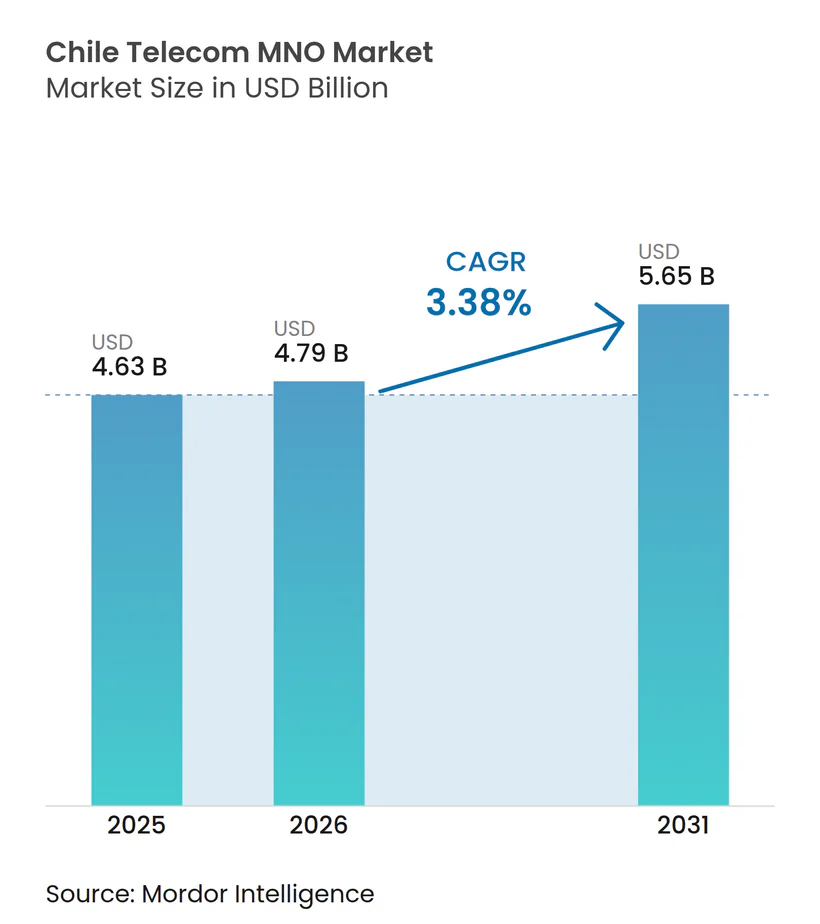
| Tamaño del mercado en el año base (2025) | 4.63 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.79 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.65 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.38 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
- Alemania
- Arabia Saudí
- Argentina
- Australia
- Bangladés
- Baréin
- Brasil
- Camboya
- Canadá
- Catar
- China
- Colombia
- Corea del Sur
- Egipto
- Emiratos Árabes Unidos
- España
- Estados Unidos
- Filipinas
- Francia
- Hong Kong
- India
- Indonesia
- Irán
- Israel
- Italia
- Japón
- Kuwait
- Malasia
- Medio Oriente y África
- México
- Myanmar
- Nepal
- Nigeria
- Nueva Zelanda
- Omán
- Pakistán
- Polonia
- Reino Unido
- Singapur
- Sri Lanka
- Sudáfrica
- Tailandia
- Turquía
- Vietnam
Análisis del Mercado de MNO de Telecomunicaciones de Chile por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Operadores de Red Móvil de Telecomunicaciones de Chile se expanda desde 4,63 mil millones de USD en 2025 y 4,79 mil millones de USD en 2026 hasta 5,65 mil millones de USD para 2031, registrando un CAGR del 3,38% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado fue valorado en 31,20 millones de suscriptores en 2025 y se espera que crezca desde 32,11 millones de suscriptores en 2026 hasta 37,08 millones de suscriptores para 2031, a un CAGR del 2,92% durante el período de pronóstico (2026-2031).
El consumo de datos móviles, la transición hacia 5G y la digitalización empresarial impulsan los ingresos, incluso cuando la competencia de precios limita el ingreso promedio por usuario. Los operadores están ampliando la capacidad de red, adoptando enlaces satelitales de respaldo e implementando modelos de compartición de infraestructura para reducir los requerimientos de capital. La demanda de los consumidores por planes de datos ilimitados sigue en aumento, mientras que las empresas buscan conectividad de baja latencia para implementaciones de IoT en minería y logística. La creciente presión financiera, ilustrada por la solicitud de quiebra de WOM y el deterioro multimillonario de ClaroVTR, impulsa ventas estratégicas de activos y acuerdos de asociación que reconfiguran el posicionamiento competitivo.
Conclusiones Clave del Informe
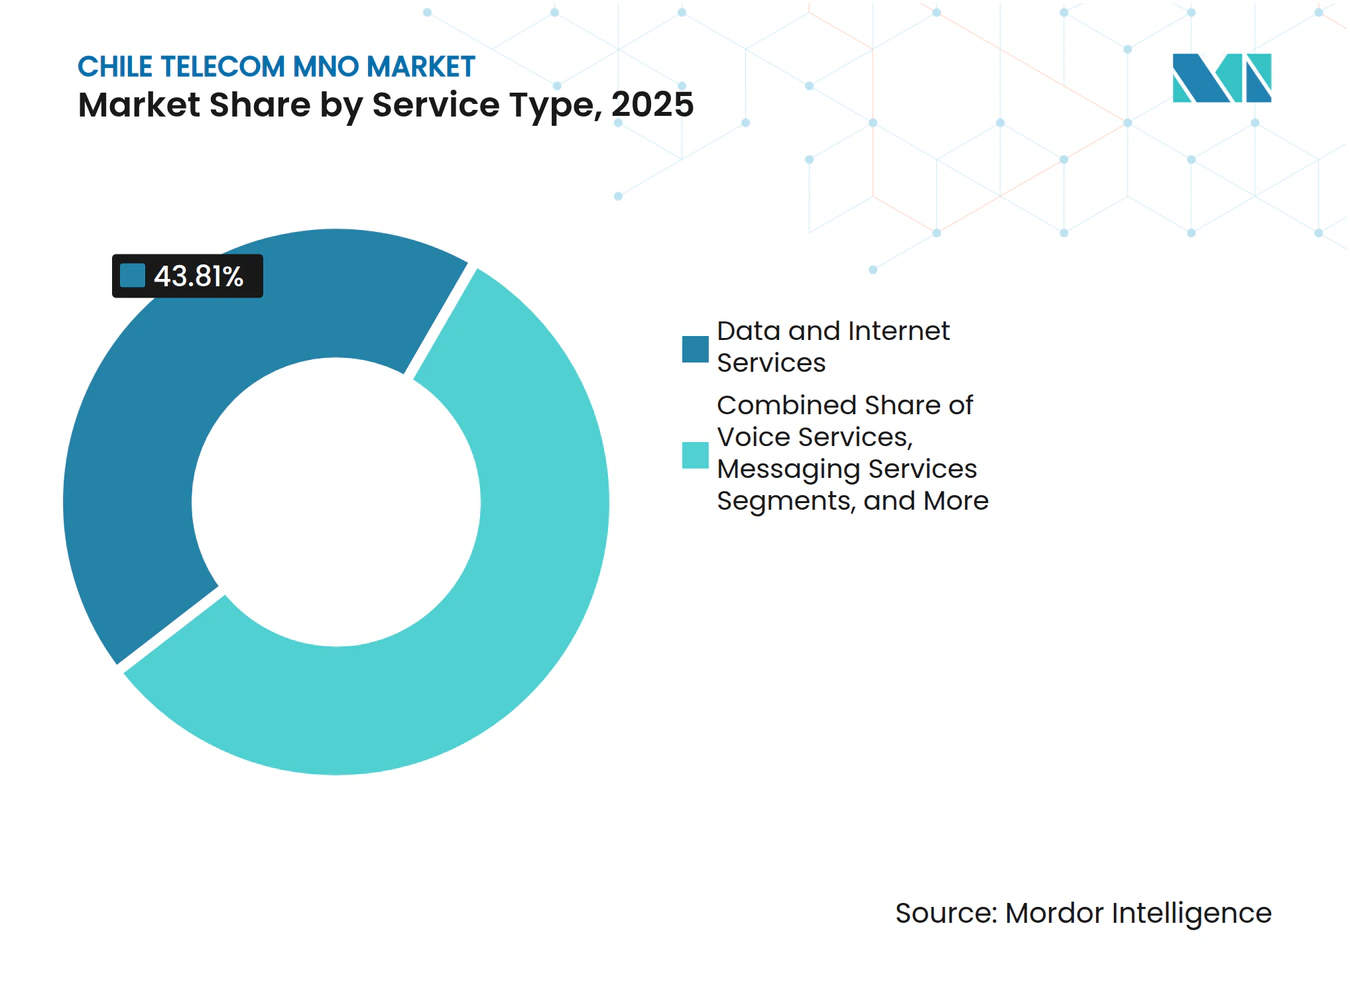
- Por tipo de servicio, los servicios de datos e internet representaron el 43,81% de la cuota del Mercado de MNO de Telecomunicaciones de Chile en 2025, y se prevé que los servicios de IoT y M2M se expandan a una CAGR del 3,55% hasta 2031.
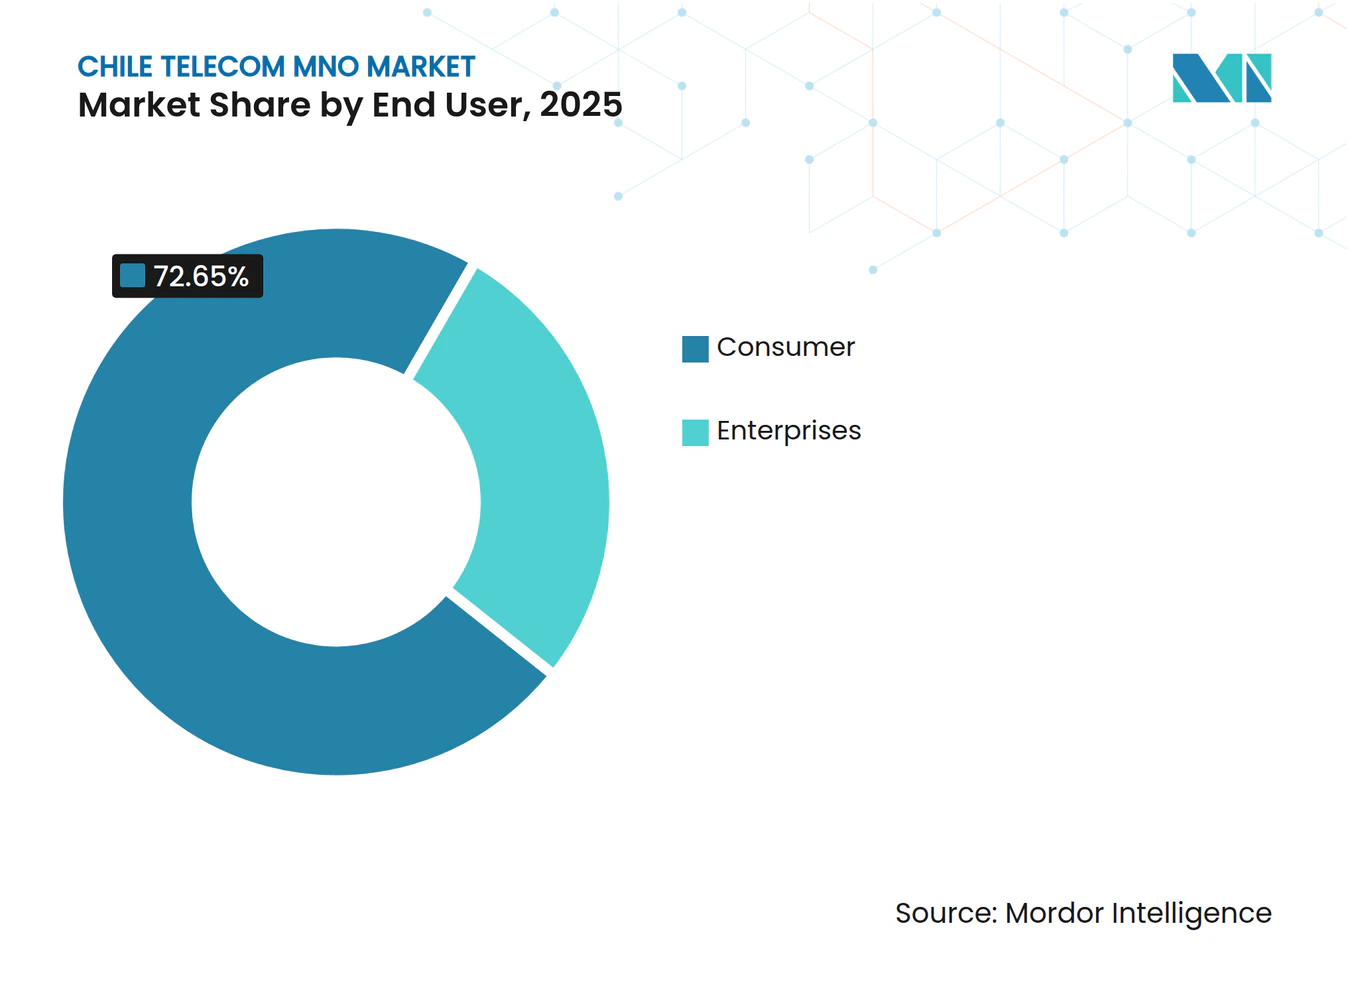
- Por usuario final, las conexiones de consumidores representaron el 72,65% del tamaño del Mercado de MNO de Telecomunicaciones de Chile en 2025, mientras que se proyecta que las líneas empresariales crezcan a una CAGR del 3,84% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de MNO de Telecomunicaciones de Chile
Análisis del Impacto de los Impulsores*
| Impulsor | (~)% de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Despliegues de 5G y ciclo acelerado de actualización de teléfonos inteligentes | +1.2% | Nacional, con beneficios tempranos en Santiago, Valparaíso, Concepción | Mediano plazo (2-4 años) |
| Explosión del consumo de datos móviles y vídeo | +0.9% | Global | Corto plazo (≤ 2 años) |
| Reformas gubernamentales de inclusión digital y precios del espectro | +0.6% | Nacional | Largo plazo (≥ 4 años) |
| Adopción empresarial de IoT en minería, servicios públicos y logística | +0.5% | Regional, concentrado en las regiones mineras del norte | Mediano plazo (2-4 años) |
| Asociaciones satelitales de "conexión directa a celular" para zonas remotas | +0.3% | Nacional, con enfoque en áreas remotas y rurales | Largo plazo (≥ 4 años) |
| Demanda impulsada por el sector fintech de conectividad móvil segura | +0.4% | Centros urbanos, con expansión nacional | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Despliegues de 5G y ciclo acelerado de actualización de teléfonos inteligentes
Una carrera de cuatro operadores cubre actualmente el 20% del total de líneas móviles con servicio 5G, liderada por los 1,5 millones de suscriptores 5G de Movistar, e impulsada por la adquisición de espectro y el lanzamiento de red de Claro. La sustitución más rápida de dispositivos empuja la penetración de eSIM hacia el 75% en 2030, mientras que Entel invierte 286 millones de USD para consolidar su huella 5G y demostrar cobertura en entornos extremos en la Antártida [1]. El elevado gasto en acceso por radio impulsa la compartición de torres y el despliegue de pequeñas celdas en campus urbanos para reducir costos. Los fabricantes de dispositivos aceleran los lanzamientos chilenos de terminales 5G de gama alta, reforzando los planes de datos de nivel superior. El ciclo virtuoso entre la velocidad de red y la disponibilidad de dispositivos amplía en última instancia el Mercado de MNO de Telecomunicaciones de Chile.
Explosión del consumo de datos móviles y vídeo
El tráfico promedio de teléfonos inteligentes está proyectado para saltar de 4 GB por mes en 2022 a 9,22 GB en 2029, reflejando el consumo de transmisión de vídeo y el uso de almacenamiento en la nube. Los operadores añaden retroenlaces de fibra densa; la velocidad de descarga 5G mediana ya alcanza los 171,6 Mbps, lo que justifica niveles de precios diferenciados. El vídeo, los juegos en línea y la colaboración en tiempo real impulsan una arquitectura de baja latencia con almacenamiento en caché en el borde de la red. A medida que el contenido de alta definición migra a las pantallas móviles, los anunciantes redirigen el gasto hacia los canales dentro de las aplicaciones, respaldando los ingresos auxiliares. Esta demanda sostenida de ancho de banda sustenta la inversión recurrente en el Mercado de MNO de Telecomunicaciones de Chile.
Reformas gubernamentales de inclusión digital y precios del espectro
El Plan Nacional de Centros de Datos de diciembre de 2024 asigna 2.500 millones de USD para incentivos regulatorios y construcción de campus con energía verde, posicionando a Chile como un centro regional de nube [2]. Las subastas de la Subtel vinculan el espectro a obligaciones de cobertura, orientando el 5G hacia zonas desatendidas y ajustando los calendarios de despliegue. Las garantías constitucionales de derechos digitales obligan a los operadores y a las entidades estatales a ampliar el servicio móvil universal. Si bien las tarifas de subasta siguen siendo significativas, los pagos escalonados y los créditos fiscales moderan el impacto en el flujo de caja. La coherencia de las políticas eleva la confianza de los inversores y sostiene el crecimiento a largo plazo en el Mercado de MNO de Telecomunicaciones de Chile.
Adopción empresarial de IoT en minería, servicios públicos y logística
Los sectores industriales despliegan redes de sensores para gestionar represas de relaves, activos energéticos y logística de flotas, impulsando los volúmenes de SIM seguras en dos dígitos anualmente. El lanzamiento de LTE-M de Movistar soporta 1,5 millones de puntos de conexión IoT para iluminación inteligente y rastreo [3]. Techint aplica dispositivos Sigfox para geolocalizar maquinaria en megaproyectos, reduciendo el tiempo de inactividad y mejorando la seguridad de los trabajadores. Las minas de cobre del norte adoptan LTE privado para automatizar camiones de carga e inspecciones con drones. A medida que las redes de baja potencia maduran, las tarifas de conectividad gestionada diversifican los ingresos de los operadores más allá de los teléfonos inteligentes de consumo, enriqueciendo el Mercado de MNO de Telecomunicaciones de Chile.
Análisis del Impacto de las Restricciones*
| Restricción | (~)% de Impacto en la CAGR Prevista | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Fuertes guerras de precios que erosionan el ARPU | -0.8% | Nacional | Corto plazo (≤ 2 años) |
| Alta carga de tarifas de espectro y obligaciones de cobertura | -0.5% | Nacional | Mediano plazo (2-4 años) |
| Dificultades financieras de WOM que limitan la competencia en 5G | -0.3% | Nacional | Corto plazo (≤ 2 años) |
| Retrasos en la cadena de suministro de equipos de retroenlace de fibra | -0.2% | Nacional, con las zonas rurales más afectadas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuertes guerras de precios que erosionan el ARPU
Entel debe pagar a WOM 2.200 millones de USD tras una sentencia judicial que consideró anticompetitivas sus promociones de recuperación de clientes, exponiendo las tácticas de descuento agresivo [4]. Los paquetes ilimitados por menos de 10 USD mensuales se han convertido en requisito básico del mercado, comprimiendo los rendimientos de voz y SMS. Las ofertas convergentes de cuádruple servicio combinan móvil, fibra y vídeo OTT, pero los descuentos de paquetes reducen el ARPU combinado. Los operadores contrarrestan con estrategias de venta adicional en financiación de dispositivos y pases de juegos en línea, pero la agresividad en precios persiste, frenando la expansión de los ingresos del Mercado de MNO de Telecomunicaciones de Chile.
Alta carga de tarifas de espectro y obligaciones de cobertura
El arbitraje ICSID de WOM por 50 millones de USD en multas relacionadas con 5G ilustra la presión de capital derivada de las obligaciones de construcción rural mandatadas. La subasta de 2024 solo atrajo a Entel y Claro, dado que Movistar se abstuvo por preocupaciones sobre las tarifas, reflejando el malestar con la valoración inicial de los bloques de 3,5 GHz en Chile. Las obligaciones agresivas obligan a densificar los emplazamientos de celdas en zonas escasamente pobladas, extendiendo los períodos de recuperación de la inversión. Los operadores más pequeños posponen las actualizaciones de red o buscan acuerdos mayoristas, reduciendo la rivalidad en el mercado. El elevado costo de las licencias pesa sobre el flujo de caja libre, lo que obliga a adoptar modelos de activos reducidos y empresas conjuntas para mantener la cobertura nacional en el Mercado de MNO de Telecomunicaciones de Chile.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: El tráfico de datos supera a la telefonía de voz heredada
Los servicios de datos e internet contribuyeron con el 43,81% de la cuota del Mercado de MNO de Telecomunicaciones de Chile en 2025, consolidando su papel como principal motor de ingresos. Los ingresos por voz disminuyen cada trimestre a medida que las llamadas OTT ganan terreno, mientras que el tráfico de mensajería migra hacia las aplicaciones de chat. Se proyecta que el tamaño del Mercado de MNO de Telecomunicaciones de Chile para las conexiones IoT y M2M crezca a una CAGR del 3,55% hasta 2031, impulsado por la telemetría minera y los contratos de ciudad inteligente. Los operadores aprovechan la división de red para ofrecer niveles de latencia premium para realidad aumentada/realidad virtual y salud electrónica. Los paquetes de PayTV enfrentan presión en los márgenes, pero las asociaciones con OTT mantienen la tasa de abandono baja entre los hogares de mayor valor. Los servicios de valor añadido, como la copia de seguridad en la nube y el seguro de dispositivos, completan la diversificación de ingresos, reforzando el crecimiento general.
Las prioridades de inversión reflejan este cambio. Las modernizaciones de acceso por radio dedican más espectro de banda media a la capacidad de enlace descendente, y la fiberización de los emplazamientos de celdas se acelera. Los nodos de borde ubicados en Santiago alojan cachés de vídeo que reducen la latencia durante los picos de transmisión. Los operadores convergentes canalizan los ahorros de los programas de desconexión del cobre hacia núcleos 5G independientes, lo que permite la división de red de calidad operadora para clientes industriales. A medida que el consumo supere el umbral de 10 GB por mes a mediados de la década, la fijación de precios por niveles de datos recupera relevancia, respaldando la monetización del Mercado de MNO de Telecomunicaciones de Chile.


Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Usuario Final: Las empresas reducen la brecha
Los consumidores representaron el 72,65% del tamaño del Mercado de MNO de Telecomunicaciones de Chile en 2025, favorecidos por una penetración móvil del 91% y teléfonos inteligentes asequibles. El prepago sigue dominando los segmentos de bajos ingresos, pero la adopción de pospago avanza al alza, impulsada por los planes de pago a plazos de dispositivos. El uso de 5G entre los consumidores supera el 20% de las SIM activas, con paquetes ilimitados que atraen a las demografías más jóvenes. Mientras tanto, las líneas empresariales se expanden a una CAGR del 3,84% a medida que las mineras, las empresas de servicios públicos y las fintechs digitalizan las operaciones de campo. Las redes LTE privadas sobre espectro licenciado aseguran los datos operativos en pozos remotos y subestaciones.
El crecimiento empresarial genera nuevas fuentes de ingresos: seguridad gestionada, computación en el borde de la red móvil e interfaces de programación de aplicaciones para flujos de pago fintech. El uso de tarjetas de débito chilenas en el 81% de las transacciones profundiza la demanda de canales móviles de baja latencia y alta seguridad. Los operadores se asocian con hiperescaladores para integrar puntos de acceso a la nube dentro de los centros de datos metropolitanos, combinando conectividad con plataformas de almacenamiento e inteligencia artificial. Las pequeñas empresas adoptan rastreadores de activos LTE-M para auditar las condiciones de la cadena de frío u optimizar las rutas de entrega, ampliando la penetración empresarial en el Mercado de MNO de Telecomunicaciones de Chile.

Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Análisis Geográfico
El desempeño regional se alinea con la densidad de población y los clústeres industriales. Santiago, Valparaíso y Concepción dominan la cobertura temprana de 5G, con velocidades de banda ancha fija mediana de 274,46 Mbps y velocidades móviles de 38,30 Mbps. El 5G alcanza el 20,83% de las líneas móviles a nivel nacional; el 2G/3G aún cubre el 99% del territorio para respaldo de voz. La fibra representa el 70,9% de los accesos fijos, liderada por Movistar con una cuota del 40,5%, seguida de Mundo Pacífico y Entel. El Mercado de MNO de Telecomunicaciones de Chile se beneficia de un acceso a internet en el hogar del 94,3%, el más alto de América Latina.
Las macrorregiones del norte albergan vastas minas de cobre que demandan enlaces ultraconfiables para camiones automatizados y sensores. Los servicios de satélite a celular que se lanzarán en agosto de 2025 con Entel y Starlink prometen una cobertura continua, eliminando puntos sin señal y apoyando la respuesta a emergencias. La Patagonia sur tiene una densidad de población menor pero alberga bases científicas que requieren retroenlaces robustos; las pruebas de 5G en la Antártida ejemplifican la resiliencia de la red. Las rutas de fibra transfronterizas atraviesan los Andes hacia Argentina, y los cables submarinos conectan con Perú, impulsando la capacidad internacional.
La ambición de Chile de convertirse en una puerta de entrada digital impulsa megaproyectos como el cable Humboldt, un enlace transpacífico valorado en 300-550 millones de USD que entrará en operación en 2026 y atrae a inversores en centros de datos. El Plan Nacional de Centros de Datos de diciembre de 2024 destina 2.500 millones de USD para construir campus de eficiencia energética que atraen a hiperescaladores, creando clústeres que estimulan el tráfico en el borde de la red y la demanda empresarial. En conjunto, estas iniciativas regionales refuerzan la capacidad, mejoran la redundancia y sostienen la expansión a largo plazo del Mercado de MNO de Telecomunicaciones de Chile.
Panorama regulatorio
El mercado móvil de Chile está regulado por la Subsecretaría de Telecomunicaciones (SUBTEL), que continúa vinculando las adjudicaciones de espectro a obligaciones de cobertura e implementación, mientras incrementa el escrutinio sobre el cumplimiento de hitos. En 2026, SUBTEL reportó que la adopción nacional de 5G superó los 10 millones de conexiones (10,37 millones para marzo de 2026) y reforzó la supervisión fiscal de los compromisos de implementación de 5G, incluyendo el monitoreo de WOM y ClaroVTR para reducir el riesgo de retrasos y hacer cumplir el cronograma de implementación por fases bajo las adjudicaciones de 5G existentes.
SUBTEL también ha avanzado en habilitadores procedimentales y de estructura de mercado para la densificación de redes. Anunció un enfoque acelerado que apunta a una reducción del 83% en los tiempos de respuesta de permisos y tomó medidas para reordenar la banda de 3,5 GHz hacia bloques más continuos para 5G. Al mismo tiempo, promovió una mayor competencia en servicios satelitales al incorporar bandas de frecuencia adicionales y apoyó la coordinación de resiliencia de infraestructura con otros ministerios (por ejemplo, para restaurar urgentemente antenas y servicios de telecomunicaciones esenciales tras eventos climáticos severos), reforzando el papel de la conectividad de respaldo, como las soluciones directas a celular para zonas remotas.
Panorama Competitivo
Concentración del Mercado
Cuatro operadores nacionales compiten por suscriptores, generando una rivalidad intensa. Entel lidera con aproximadamente el 35% de las líneas móviles, pero enfrenta presión sobre el EBITDA, lo que impulsa desinversiones de activos como la venta de fibra por 358 millones de USD a OnNet Fibra. Movistar estudia la venta de su filial chilena, lo que señala una posible consolidación y entrada de capital extranjero. Claro y Entel capturaron conjuntamente las últimas licencias de 3,5 GHz, habilitando la densificación de la red, mientras que la solicitud de protección bajo el Capítulo 11 de WOM limita su despliegue de 5G y desplaza suscriptores hacia los operadores establecidos.
Las inversiones tecnológicas distinguen a los proveedores. Entel integra enlaces Starlink en torres celulares, ofreciendo una cobertura territorial de casi el 100%; Claro pilota teléfonos con conexión directa por satélite con Anatel; y Movistar actualiza a LTE-M para IoT industrial. Los operadores también adoptan software de ahorro de energía que reduce el consumo de las estaciones base 4G en un 20%, alineándose con los objetivos ESG. La compartición de infraestructura gana impulso: América Móvil y Liberty Latin America agrupan activos bajo ClaroVTR, aunque los deterioros posteriores a la fusión de 4.700 millones de USD revelan obstáculos de integración. La competencia de precios sigue siendo el principal factor de captación, pero la calidad de la red y los paquetes convergentes impulsan cada vez más las decisiones de abandono en el Mercado de MNO de Telecomunicaciones de Chile.
Las métricas de crédito reflejan una industria bajo presión. Entel y Telefónica mantienen calificaciones BBB- con perspectivas estables a negativas tras la caída de ingresos y las obligaciones de espectro. No obstante, el flujo de caja reforzado por las escisiones de líneas fijas financia la expansión incremental de 5G. La entrada de nuevos competidores parece improbable dado los costos del espectro y las economías de escala establecidas, lo que sugiere que la industria de MNO de Telecomunicaciones de Chile podría consolidarse en torno a tres actores bien capitalizados para 2027, mejorando la disciplina de precios.
Líderes de la Industria de MNO de Telecomunicaciones de Chile
-
Entel Chile
-
Movistar Chile (Telefónica)
-
WOM Chile
-
Claro Chile (América Móvil)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La escalada del uso de 5G y la dirección centrada en fibra en el acceso fijo crean espacio para que los operadores móviles monetización más allá de los planes básicos de consumo, mediante niveles de datos premium y servicios empresariales. Las 10,37 millones de conexiones 5G reportadas por SUBTEL para marzo de 2026 indican que el 5G se está moviendo hacia la adopción masiva, y el giro del mercado fijo hacia la fibra, que alcanza el 85,3% del total de conexiones de internet fijo para marzo de 2026, respalda las necesidades de backhaul para implementaciones móviles más densas y ofertas de menor latencia.
Las oportunidades de cobertura y confiabilidad se extienden más allá de las áreas urbanas densas, donde la integración satelital se está comercializando en lugar de limitarse a pilotos. La expansión de Entel en marzo de 2026 de Starlink Direct to Cell para admitir aplicaciones como WhatsApp y Google Maps ofrece una forma más directa de mejorar la experiencia del usuario en zonas con brechas de cobertura y de respaldar la continuidad de operaciones logísticas, mineras y otras operaciones de campo en zonas remotas. En paralelo, la demanda empresarial de minería, logística, puertos y agricultura de precisión respalda la conectividad IoT empaquetada (incluyendo LTE-M/LPWAN y gestión segura de SIM) y paquetes de servicios administrados, mientras que el trámite acelerado de permisos de SUBTEL y el reordenamiento continuo de la banda de 3,5 GHz reducen la fricción para la implementación incremental de sitios y una utilización más eficiente de la banda media.
Desarrollos recientes del sector
- Mayo de 2026: WOM Chile reportó los resultados del primer trimestre de 2026, con ingresos totales que aumentaron un 5,2% interanual hasta 165.946 mil millones de CLP, y planea una inversión de hasta 200 millones de USD para 2026. La actualización se centra en el desempeño financiero empresarial y las obligaciones de implementación de 5G, lo que respalda la continuidad del financiamiento de WOM para sus compromisos de implementación de 5G.
- Abril de 2026: Entel Chile anunció una inversión planificada de 575 mil millones de CLP para 2026, dividida entre 376 mil millones de CLP para Chile y 197 mil millones de CLP para Perú, orientada a la implementación de 5G y la expansión de internet fijo. El plan apunta a un capex significativo para 5G y banda ancha fija, reforzando la posición de Entel en la expansión de redes móviles y el desarrollo de capacidad en ambos mercados.
- Marzo de 2026: Entel Chile amplió su servicio Starlink Direct to Cell para incluir aplicaciones como WhatsApp, Google Maps, AccuWeather y X. El cambio amplía la conectividad respaldada por satélite para redes móviles, extendiendo el alcance de la cobertura y el valor del servicio, con énfasis en objetivos de baja latencia y conectividad rural.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado se dimensiona como el valor total de los servicios de operadores de telecomunicaciones prestados en Chile, abarcando la conectividad móvil y fija por la que consumidores y empresas pagan a lo largo del año, expresado en USD.
Exclusiones del alcance: Se excluyen las ventas de equipos de telecomunicaciones y las construcciones de redes privadas que no operan como servicios de operadores públicos.
Descripción General de la Segmentación
- Ingresos Totales de Telecomunicaciones y ARPU
- Tipo de Servicio
- Servicios de Voz
- Servicios de Datos e Internet
- Servicios de Mensajería
- Servicios de IoT y M2M
- Servicios de OTT y PayTV
- Otros Servicios (Servicios de Valor Añadido, Itinerancia e Internacional, Empresas y Mayorista, etc.)
- Usuario Final
- Empresas
- Consumidor
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comienza con la construcción de una base de hechos sólida sobre Chile en materia de demanda y disponibilidad de servicios, para luego mapear esas señales hacia los grupos de ingresos por servicio. Habitualmente se utilizan publicaciones oficiales como los informes sectoriales de la Subsecretaría de Telecomunicaciones de Chile (SUBTEL), comunicados de estadísticas nacionales y documentos de espectro y regulación, dado que estos definen los conceptos de suscriptores y el conteo de servicios.
Para contrastar la dirección de la demanda y los precios, también se revisan fuentes como los indicadores de la Unión Internacional de Telecomunicaciones (UIT), las series macroeconómicas del Banco Mundial y las estadísticas digitales y de conectividad de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), junto con presentaciones públicas de operadores, presentaciones para inversores y cobertura de prensa confiable sobre precios y despliegues de red. Para la normalización financiera, se utilizan suscripciones de pago de forma selectiva para obtener información financiera e inteligencia de empresas, noticias y datos financieros, y bases de datos de patentes cuando es necesario determinar con precisión el momento de los cambios tecnológicos en la red. Las fuentes documentales mencionadas anteriormente son ilustrativas, y la recopilación documental general no es exhaustiva, ya que también se utilizaron muchos otros documentos y conjuntos de datos públicos para la recolección, validación y aclaración.
Entrevistas y Encuestas Primarias
El trabajo primario se utiliza para validar cómo se distribuyen los ingresos por servicios entre móvil, banda ancha fija y voz, y para verificar la dirección del ingreso promedio por usuario (ARPU), la combinación de planes y la ponderación entre empresas y consumidores. Se mantienen conversaciones con funciones del lado de los operadores, contactos de distribución y canales, y expertos de la industria en Chile, de modo que las brechas en los datos públicos puedan cubrirse con lo que realmente se está vendiendo, y los supuestos puedan alinearse con las estructuras de planes actuales y las realidades de los canales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 38% | Directores Ejecutivos (CXO): 14% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 40% |
| Actores menores: 15% | Gerentes: 46% |
Dimensionamiento y Pronóstico del Mercado
El dimensionamiento se construye reconstruyendo primero el grupo de demanda a partir de los indicadores por línea de servicio y la combinación de servicios de los operadores, para luego convertirlos en ingresos anuales utilizando la dirección de precios observada. Para Chile, los insumos incluyen el total de recuentos de servicios de telecomunicaciones reportados por el regulador, la combinación de acceso móvil versus fijo, la dirección de la penetración de banda ancha, la migración tecnológica (de 4G a 5G) y los cambios típicos en el ARPU y los paquetes observados en el mercado.
Se aplica un enfoque descendente y ascendente. La visión descendente se ancla en métricas de suscriptores y acceso, y luego se corrobora mediante consolidaciones selectivas de las divulgaciones de ingresos de los operadores y aproximaciones de ARPU por tiempo de suscriptor muestreadas. Cuando las piezas ascendentes son incompletas, las brechas se gestionan mediante proxies basados en penetración, verificaciones de rangos conservadoras y pruebas de consistencia frente a las definiciones de servicios regulados. Por ejemplo, los servicios que no se contabilizan como telecomunicaciones públicas en los informes oficiales no se incorporan forzosamente al grupo de ingresos. Los pronósticos se producen mediante análisis de escenarios respaldados por suavizamiento de corto plazo sobre los impulsores clave, como el crecimiento de suscriptores, la intensidad del uso de datos y la progresión de precios, y luego se ajustan tras la retroalimentación primaria sobre la inflación de planes y la intensidad competitiva.
Ciclo de Validación y Actualización de Datos
Los resultados se validan mediante múltiples verificaciones para que los totales permanezcan consistentes con señales independientes, como los recuentos de servicios reportados por el regulador, las divulgaciones públicas de ingresos y las tendencias macroeconómicas de asequibilidad en Chile. Los valores atípicos se identifican, los supuestos se revisan y se activa el seguimiento cuando un cambio en precios, regulación o despliegue de red podría modificar materialmente la combinación.
Antes de la aprobación final, el modelo es revisado paso a paso por otro analista para confirmar fórmulas, conversiones de divisas y alineación de años; luego se verifica la narrativa frente a los números finales. Los informes se actualizan anualmente, con actualizaciones intermedias para eventos materiales, y se realiza una revisión final previa a la entrega para que los clientes reciban la vista actualizada más reciente.
Tamaño del Mercado de Telecomunicaciones de Chile de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para las telecomunicaciones de Chile pueden verse diferentes porque la línea de alcance no se traza de la misma manera y porque los ingresos a veces se mezclan con servicios digitales adyacentes. Las diferencias también provienen de cómo se convierten los precios a USD, cómo se proyecta el ARPU de prepago y pospago, y si las cifras se actualizan después de que se revisan las definiciones regulatorias.
Algunas estimaciones externas incorporan los ingresos de televisión de pago y acceso a internet más amplio en el total, lo que naturalmente eleva la cifra. En Mordor Intelligence, el mercado se contabiliza como los ingresos por servicios de operadores de telecomunicaciones vinculados a la conectividad móvil y fija, y los servicios de transmisión por internet (OTT) y la televisión de pago solo se contabilizan cuando se reportan como parte del paquete de servicios del operador, en lugar de como un gasto mediático más amplio.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 4,63 mil millones de USD (2025) | |
| Estudio Sectorial A | 6,70 mil millones de USD (2023) | Utiliza una visión más amplia de ingresos por telecomunicaciones y acceso a internet, y está anclado a un año anterior, por lo que los cambios posteriores en la combinación de suscriptores y el momento de la conversión a USD pueden ampliar la brecha frente a una base de 2025. |
| Informe Comercial B | 4,99 mil millones de USD (2023) | A menudo refleja una instantánea de ingresos exclusivamente de telecomunicaciones vinculada a 2023 y puede no alinearse con las reglas oficiales de conteo de servicios que excluyen ciertos servicios basados en internet, lo que modifica lo que se incluye. |
En conjunto, la dispersión se debe principalmente a lo que se incluye más allá de la conectividad básica y al año utilizado para el valor base. Al mantener el modelo vinculado a métricas de servicio repetibles y reglas de inclusión claramente establecidas, la estimación permanece trazable y es más fácil de conciliar con lo que reportan los operadores y los reguladores.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de MNO de Telecomunicaciones de Chile?
El tamaño del Mercado de MNO de Telecomunicaciones de Chile se sitúa en 4.790 millones de USD en 2026, con una previsión de 5.650 millones de USD para 2031.
¿Cuál es la tasa de crecimiento esperada hasta 2031?
Se proyecta que los ingresos agregados se expandan a una CAGR del 3,38% durante el período 2026-2031.
¿Qué categoría de servicio genera más ingresos?
Los servicios de datos e internet lideran con el 43,81% de la cuota del Mercado de MNO de Telecomunicaciones de Chile en 2025, reflejando una fuerte demanda de datos móviles.
¿Cuántos suscriptores usan 5G?
Movistar por sí sola atiende a 1,5 millones de clientes 5G, y las líneas 5G representan aproximadamente el 20% del total de conexiones móviles.
¿Por qué WOM solicitó la quiebra?
El operador alegó incapacidad para refinanciar 348 millones de USD en deuda en medio de una feroz competencia de precios y obligaciones relacionadas con el espectro.
¿Qué regiones tienen prioridad en el despliegue de 5G?
Los despliegues iniciales se concentran en Santiago, Valparaíso y Concepción, con expansión planificada hacia las regiones mineras del norte.