
Deutschland Telecom MNO Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 14.25 Milliarden US-Dollar |
| Marktgröße (2026) | 14.84 Milliarden US-Dollar |
| Marktgröße (2031) | 18.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.15 % |
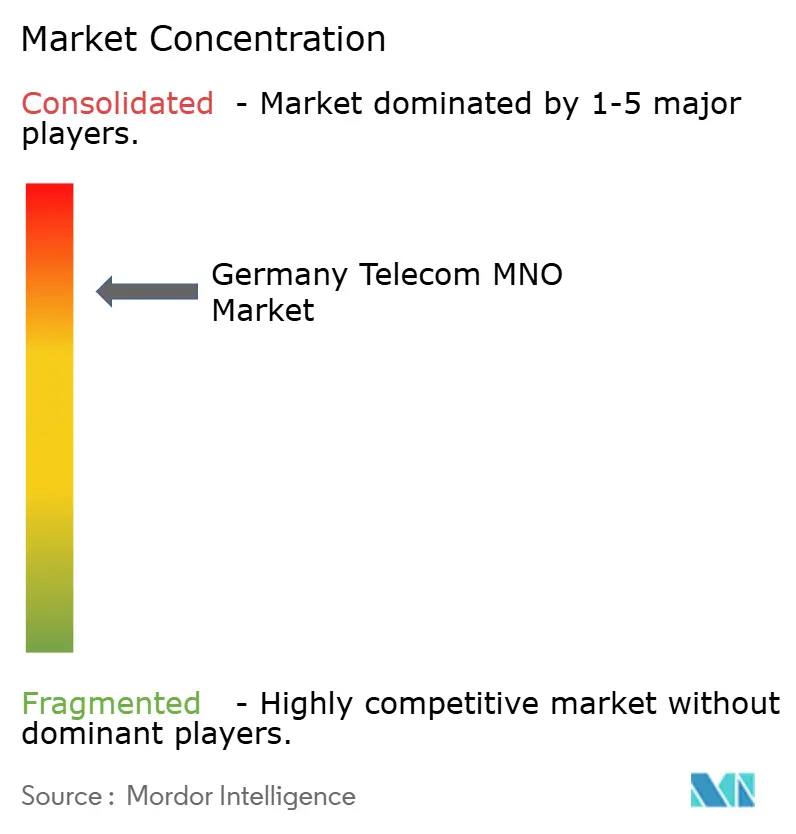
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Deutschland Telecom MNO Marktanalyse von Mordor Intelligence
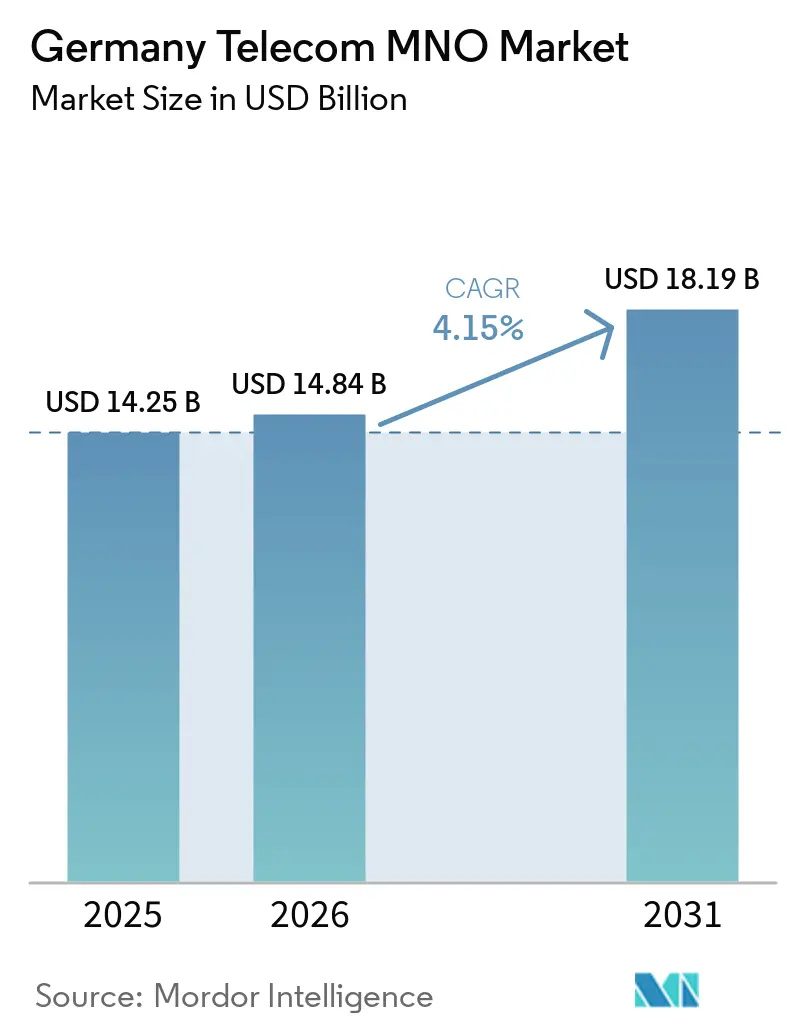
Die Marktgröße des deutschen Telekommunikation MNO-Markts wird voraussichtlich von 14,25 Milliarden USD im Jahr 2025 und 14,84 Milliarden USD im Jahr 2026 auf 18,19 Milliarden USD bis 2031 anwachsen und dabei eine CAGR von 4,15 % zwischen 2026 und 2031 verzeichnen. Gemessen am Teilnehmervolumen wurde der Markt im Jahr 2025 auf 161,98 Millionen Teilnehmer bewertet und soll von 167,45 Millionen Teilnehmern im Jahr 2026 auf 197,73 Millionen Teilnehmer bis 2031 wachsen, bei einer CAGR von 3,38 % während des Prognosezeitraums (2026–2031).
Netzwerkmodernisierungsinvestitionen von annähernd 50 Milliarden EUR bis 2030, die bundesweite Gigabitstrategie und rasche 5G-Standalone-Rollouts tragen zur Aufrechterhaltung des Schwungs bei, auch wenn sich das Wirtschaftswachstum abschwächt. Betreiber priorisieren die Glasfaser-bis-ins-Haus-Abdeckung (FTTH), Bündelangebote zur Festnetz-Mobilfunk-Konvergenz sowie KI-gestützte Netzwerkautomatisierung, um den durchschnittlichen Umsatz pro Nutzer (ARPU) zu stärken und Betriebskosten zu senken. Die Unternehmensdigitalisierung, insbesondere in Fertigungs- und Automobilclustern, beschleunigt die Nachfrage nach Premium-Konnektivität, während der Datendatenverkehr der Verbraucher aufgrund von Streaming-Diensten weiter ansteigt. Regulatorischer Druck, einschließlich strenger Energieeffizienzregeln und Spektrum-Versorgungsverpflichtungen, gestaltet die Prioritäten der Kapitalallokation um und drängt kleinere Akteure in Richtung Partnerschaft oder Marktaustritt.
Wesentliche Berichtsergebnisse
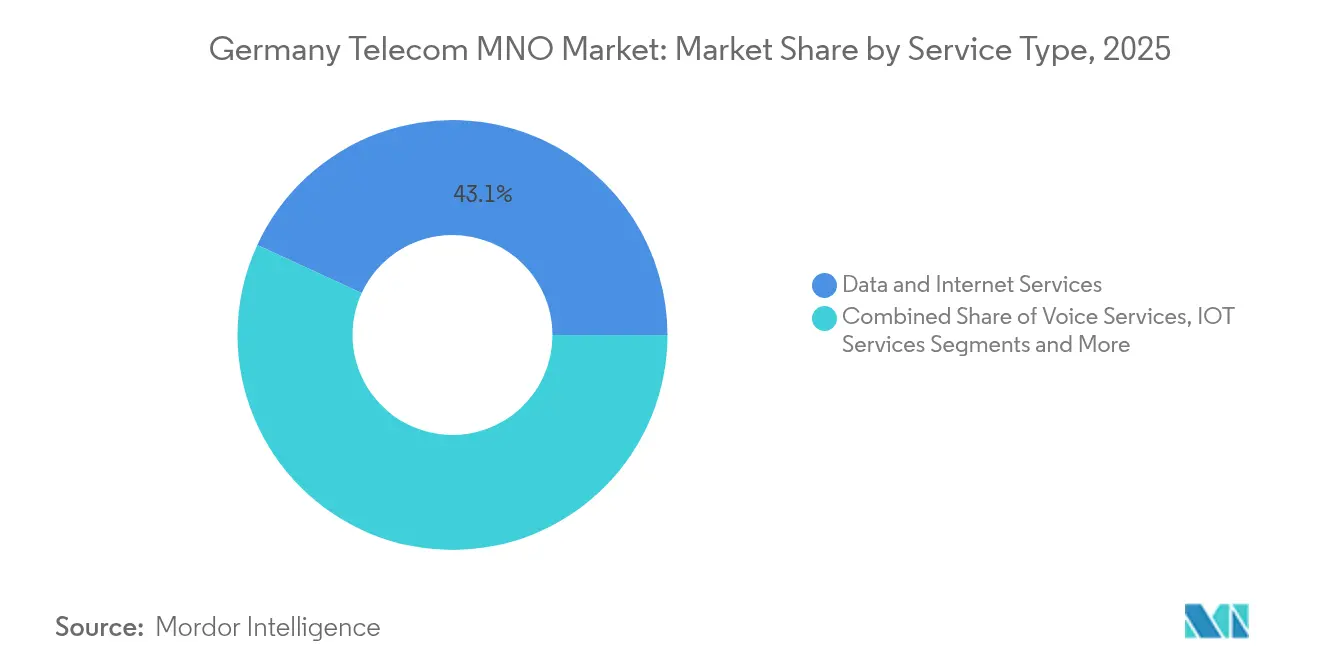
- Nach Dienstleistungstyp erfassten Daten- und Internetdienste im Jahr 2025 einen Marktanteil von 43,12% am deutschen Telekommunikationsmarkt.
- Nach Endnutzer wird erwartet, dass Unternehmensdienstleistungen zwischen 2025 und 2031 mit einem CAGR von 4,62% wachsen und damit das Wachstum im Verbrauchersegment übertreffen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Deutschland Telecom MNO Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsender FTTH-Ausbau und staatliche Gigabitziele | +1.2% | National, frühe städtische Gewinne | Mittelfristig (2-4 Jahre) |
| Rasante 5G-Standalone-Rollouts zur Förderung der eMBB-Nachfrage | +0.9% | National, Industrieregionen | Kurzfristig (≤ 2 Jahre) |
| Unternehmensdigitalisierung und Akzeptanz von Campus-Netzwerken | +0.7% | Fertigungszentren bundesweit | Mittelfristig (2-4 Jahre) |
| Festnetz-Mobilfunk-Konvergenzbündel zur Steigerung des ARPU | +0.5% | National | Kurzfristig (≤ 2 Jahre) |
| KI-basierte Netzwerkautomatisierung zur Senkung der OPEX | +0.4% | National | Langfristig (≥ 4 Jahre) |
| Zunehmende Spektrum-Sharing- und Neutral-Host-Modelle | +0.3% | Industriezonen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender FTTH-Ausbau und staatliche Gigabitziele
Deutschlands Gigabitstrategie schreibt vor, dass 50% der Gebäude bis 2025 über Glasfaser angeschlossen sein müssen und bis 2030 eine nahezu universelle Abdeckung erreicht werden soll, was aggressive Kapitalprogramme antreibt.[1] 3 Milliarden EUR an Bundessubventionen im Rahmen der Gigabitförderung 2.0 beschleunigen den Ausbau in unterversorgten Bezirken, während Deutsche Telekom bis 2030 10 Millionen zusätzliche Glasfaserleitungen anstrebt und Vodafone die Unitymedia-Assets nutzt, um 25 Millionen Haushalte zu erschließen. Betreiber mit einem größeren Glasfasernetz erzielen durch Multi-Play-Bündel und Premium-Unternehmensanbindungen einen höheren ARPU. Frühe Ausbauprojekte erzeugen eine vorübergehende Marktfragmentierung zugunsten glasfaserreicher Standorte, doch der bundesweite Ausbau bleibt eine Voraussetzung für langfristige Wettbewerbsfähigkeit. Eine erfolgreiche Umsetzung steigert unmittelbar die Umsatzentwicklung des deutschen Telekommunikationsmarktes, indem die Kapazität für datenintensive Dienste erweitert wird.
Rasante 5G-SA-Rollouts zur Förderung der eMBB-Nachfrage
Alle drei nationalen Netzbetreiber haben die anfänglichen 99%-Abdeckungsziele bis 2024 erreicht, und Deutsche Telekom plant für 2025 eine Bevölkerungsabdeckung von 99%.[2] Die Standalone-Architektur erschließt das Netzwerk-Slicing mit geringer Latenz, das für Fertigungs- und Automobilcampusse bei BMW-, Mercedes-Benz- und Volkswagen-Standorten entscheidend ist. Auch Verbraucher treiben Umsatzsteigerungen voran, da die mobile Datennutzung bei den Betreibern um 30-34% im Jahresvergleich gestiegen ist und über größere Datenpakete sowie Flatrate-Tarife monetarisiert wird. Betreiber profitieren von Effizienzgewinnen durch die Abschaltung veralteter Kernnetzwerke und die Konsolidierung von Frequenzschichten, was die Kosten pro Gigabyte senkt und gleichzeitig das Nutzererlebnis verbessert. Frühe 5G-SA-Nutzer sichern sich daher dauerhafte Wettbewerbsvorteile und regen inkrementelles Wachstum des deutschen Telekommunikationsmarktes an.
Unternehmensdigitalisierung und Akzeptanz von Campus-Netzwerken
Die industrielle IoT-Wirtschaft hat sich zwischen 2017 und 2022 auf 16,8 Milliarden EUR verdoppelt, wobei der Automobil-IoT-Bereich jährlich um mehr als 20% wächst, da Fabriken Sensornetzwerke und Plattformen für vernetzte Fahrzeuge integrieren. Private 5G-Campus-Lösungen bieten garantierten Durchsatz und Sicherheit und ermöglichen es Betreibern, Prämiengebühren zu erheben. Vodafone hat 250 Millionen EUR für B2B-Cloud-Telefonie und Unified Communications eingeplant, während die Campus-Netzwerke von Deutsche Telekom bei BMW, Mercedes-Benz und Tesla die Zahlungsbereitschaft für geschäftskritische Konnektivität verdeutlichen. Kleine und mittlere Unternehmen steigen ebenfalls auf cloudbasierte Zusammenarbeit um, wenngleich die Preissensibilität die Premium-Akzeptanz begrenzt. Dennoch stützen Unternehmensverträge margenstärkere Segmente und festigen die unternehmensgetriebene Expansionsentwicklung des deutschen Telekommunikationsmarktes.
Festnetz-Mobilfunk-Konvergenzbündel zur Steigerung des ARPU
Gebündelte Angebote, die Breitband, Mobilfunk und Entertainment integrieren, stehen im Mittelpunkt der Kundenabwanderungsreduzierung. Das im Juli 2024 in Kraft getretene Gesetz zur Abschaffung der vom Vermieter erhobenen Kabelgebühren zwang Anbieter, direkt um 12 Millionen Haushalte zu konkurrieren, was den Bedarf an attraktiven Konvergenzangeboten verschärft. Deutsche Telekom, O2, Vodafone und Sky fördern nun Rabattstrukturen und eine einheitliche Abrechnung, die den Haushalts-ARPU steigern und Akquisitionskosten senken. Durch den Wechsel von Einzeldiensten zu Triple- oder Quad-Play-Bündeln ergeben sich Cross-Selling-Möglichkeiten, die den Preisdruck in eigenständigen Segmenten mindern. Der Erfolg dieser Strategie hängt jedoch von einer nahtlosen Dienstleistungsintegration und transparenten Preisgestaltung ab, die von preisbewussten Verbrauchern als wertvoll wahrgenommen wird.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| MDU-Kabel-TV-Gesetz senkt Festnetzumsätze | −0.8% | Städtische Mietmärkte | Kurzfristig (≤ 2 Jahre) |
| Strenge Energieeffizienzregeln erhöhen Kapitalaufwendungen | −0.4% | National | Mittelfristig (2-4 Jahre) |
| Hohe Glasfaser- und 5G-Kapitalaufwandsbelastung für Herausforderer | −0.3% | National, kleinere Betreiber | Mittelfristig (2-4 Jahre) |
| OTT-Sprachmigration erodiert Legacy-Umsätze | −0.2% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
MDU-Kabel-TV-Gesetz senkt Festnetzumsätze
Die Aufhebung des Nebenkostenprivilegs im Juli 2024 beendete die automatische Aufnahme des Kabel-TV in Nebenkostenabrechnungen und setzte Vodafones MDU-Kundenstamm dem direkten Wettbewerb aus, wodurch die Kundenzahl von 8,5 Millionen auf 4 Millionen Konten sank.[3] Branchenweit sind schätzungsweise 800 Millionen EUR jährlicher Umsatz gefährdet, wobei Tele Columbus innerhalb weniger Monate 40% seiner TV-Kunden verlor. Streaming-Plattformen wie Netflix, Amazon Prime, Waipu und Zattoo konkurrieren nun um dieselben Haushalte, ohne Netzwerkkosten zu tragen, was den Preisdruck verschärft. Betreiber müssen TV im Rahmen von Konvergenzbündeln neu positionieren, um Marktanteile zu verteidigen, doch kurzfristige Abwanderungsspitzen und eine EBITDA-Kompression bleiben wahrscheinlich.
Strenge Energieeffizienzregeln erhöhen Kapitalaufwendungen
Europäische Nachhaltigkeitsrichtlinien schreiben messbare Reduktionen des Netzstromverbrauchs vor und zwingen Betreiber, in erneuerbare Energiequellen, flüssigkeitsgekühlte Funkeinheiten und fortschrittliche Energiemanagementsoftware zu investieren. Diese Ausgaben erhöhen die Pro-Standort-5G-Ausbakosten genau dann, wenn der Wettbewerbsdruck steigt und den freien Cashflow schmälert. Kleineren Netzbetreibern fehlt die Größenökonomie, um Ausgaben für die Einhaltung von Umweltvorschriften zu verteilen, was sie zu Infrastruktur-Sharing oder Konsolidierung drängt. Obwohl ein grünes Image den Markenwert steigern kann, begrenzt die kurzfristige Kapitalbelastung die Expansionskapazität des deutschen Telekommunikationsmarktes, indem Mittel von umsatzgenerierenden Projekten umgeleitet werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendienste führen die Marktentwicklung an
Daten- und Internetdienste erzielten im Jahr 2025 6,15 Milliarden USD, entsprechend 43,12% des deutschen Telekommunikationsmarktanteils, und werden bis 2031 mit einem CAGR von 4,33% auf der Grundlage des lebhaften Video-Streamings und der Cloud-Konnektivität für Unternehmen prognostiziert. Betreiber verzeichneten mobile Datensteigerungen – Vodafone um 34% auf 1,8 Milliarden GB, Deutsche Telekom um 30% auf 2,4 Milliarden GB und O2 auf über 3 Milliarden GB – während der Festnetzdatenverbrauch 121 Milliarden GB mit durchschnittlichen Haushaltsdatenmengen von 275 GB pro Monat überstieg. 5G-Standalone- und Glasfaser-Upgrades bilden die Grundlage für differenzierte Servicekategorien, die von Industrienutzern, die Netzwerk-Slicing-Garantien suchen, zu Premium-Preisen gehandelt werden. Folglich werden die Zuwächse der deutschen Telekommunikationsmarktgröße auf Segmentebene weiterhin die Legacy-Kategorien übertreffen.
Sprachdienste erzielten im Jahr 2025 noch 3,91 Milliarden USD (27,45% Anteil), doch OTT-Migration und geplante 2G-Abschaltungen bis 2028 deuten auf eine allmähliche Schrumpfung hin. Telefónica Deutschland leitet bereits 80% der Gespräche über VoLTE, und sowohl Deutsche Telekom als auch Vodafone verlagern Frequenzspektrum auf 5G. IoT- und M2M-Dienste mit einem Wert von 1,36 Milliarden USD im Jahr 2025 weisen mit 4,45% CAGR das schnellste Wachstum auf, was Deutschlands führende Rolle bei vernetzten Fabriken und Telematik im Automobilbereich widerspiegelt. Pay-TV und andere Mehrwertdienste sehen sich direktem Streaming-Wettbewerb ausgesetzt, doch Roaming- und Großhandelsverkehr erholen sich parallel zur Zunahme internationaler Reisen. Da datenorientierte Produkte die Sprachdienste überholen, verschiebt sich der Gesamtportfolio-Mix hin zu höherwachsenden, margensteigernden Kategorien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Unternehmenssegment treibt Premium-Wachstum voran
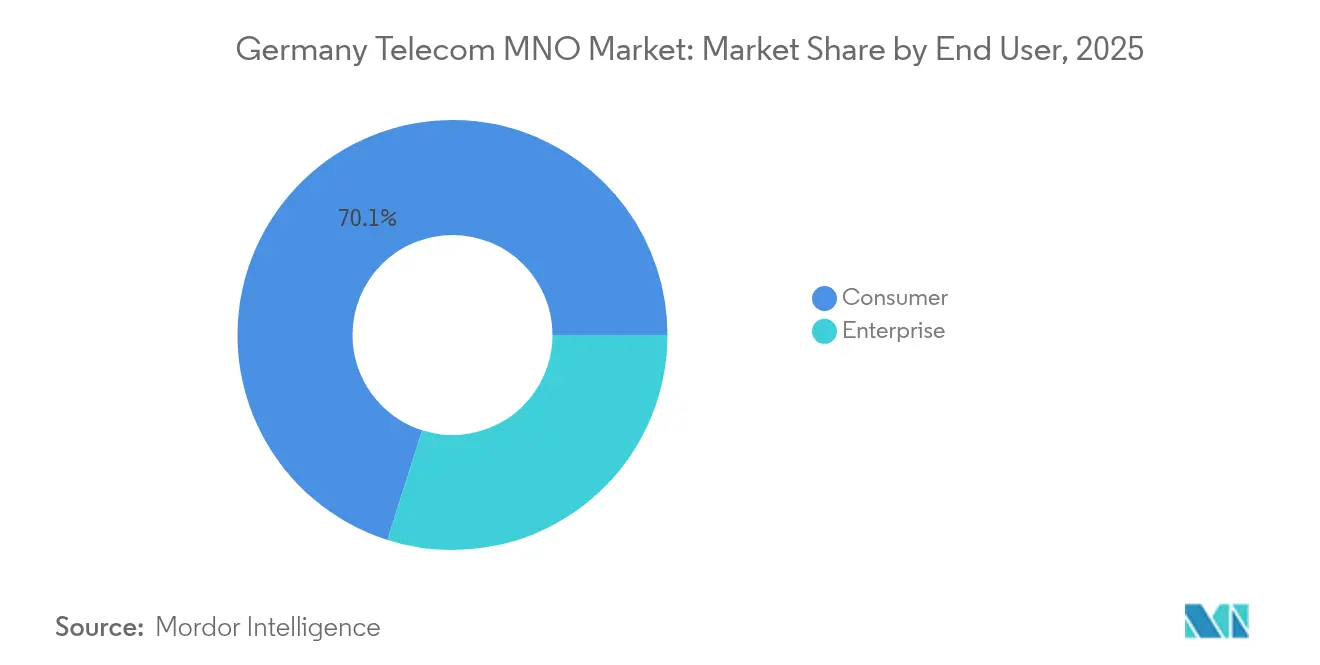
Unternehmenskonten generierten im Jahr 2025 4,26 Milliarden USD, entsprechend 29,90% des deutschen Telekommunikationsmarktes, und sollen bis 2031 auf 5,59 Milliarden USD bei einem CAGR von 4,62% anwachsen. Private 5G-Netzwerke und industrielle IoT-Projekte in den Automobil- und Maschinenbausektoren verleihen Preissetzungsmacht, da Latenzgarantien und Sicherheitszusagen geschäftskritisch sind. Die deutsche Telekommunikationsmarktgröße für Campus-Netzwerkverträge wächst, da Hersteller Produktionslinien und Testzonen für autonome Fahrzeuge digitalisieren. Vodafones 250-Millionen-EUR-B2B-Fonds und die Mehrwerksabkommen von Deutsche Telekom verdeutlichen den Fokus der Betreiber auf margenstarke Konten, die die Volatilität dämpfen. Die aggressive Akzeptanz von Cloud-Telefonie unter kleinen und mittleren Unternehmen fügt inkrementelle Ebenen hinzu, obwohl der durchschnittliche Umsatz pro Anschluss unter dem Niveau großer Unternehmenskunden bleibt.
Verbraucherdienste behielten im Jahr 2025 9,99 Milliarden USD, entsprechend 70,10% des deutschen Telekommunikationsmarktes. Der Datenverkehr stieg bei den großen Netzen im Jahresvergleich um 30-34%, doch intensiver Preiswettbewerb dämpfte den ARPU-Anstieg. Regulatorische Änderungen, einschließlich der Umstellung der Kabel-TV-Abrechnung, erodierte Legacy-Festnetzumsatzquellen und zwang Anbieter zu Cross-Selling-Angeboten für Mobilfunk und Entertainment-Bündel. Künftiges Wachstum hängt von der weitverbreiteten Akzeptanz der Festnetz-Mobilfunk-Konvergenz, Premium-5G-Datentarifen und differenzierten Inhaltspartnerschaften ab. Während die allgemeine Verbraucherakzeptanz das Volumen trägt, wird die Margenerhöhung auf disziplinierte Preisgestaltung und loyalitätsfördernde Initiativen angewiesen sein, die die Abwanderung begrenzen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Regulatorisches Umfeld
Die deutschen Mobilfunknetzbetreiber unterliegen dem Telekommunikationsgesetz (TKG 2021), wobei die Bundesnetzagentur (BNetzA) die Aufsicht über den Sektor führt. Die politische Ausrichtung wird weiterhin durch die Gigabitstrategie des Bundes und Förderinstrumente für unterversorgte Gebiete geprägt. Im Januar 2026 veröffentlichte die BNetzA einen Regulierungsansatz für die Migration von Kupfer zu Glasfaser, der einen stärker regelbasierten Prozess für die Kupferabschaltung und das Migrationsmanagement skizziert, der sich auf die Wirtschaftlichkeit des etablierten Festnetzes und den Zeitpunkt glasfasergestützter Festnetz-Mobilfunk-Konvergenzangebote auswirkt.
Im Jahr 2026 wurden die Sicherheits- und Durchsetzungsanforderungen weiter verschärft. Die Umsetzungsschritte von NIS2 verlangen von relevanten Betreibern, ihre Aktivitäten bis zum 6. März 2026 beim Bundesamt für Sicherheit in der Informationstechnik (BSI) zu registrieren, und die BNetzA hat detailliertere, risikobasierte Sicherheitspflichten für Telekommunikationsanbieter entwickelt. Darüber hinaus wurde das TKG am 12. Mai 2026 geändert, um die nationalen Vorschriften an die EU-Roaming-Verordnung (EU) 2022/612 anzupassen und die Durchsetzungsbefugnisse der BNetzA zu stärken, was die compliance-getriebenen Investitionsprioritäten neben den Frequenz- und Versorgungsauflagen weiter untermauert.
Wettbewerbslandschaft
Der bundesweite regulatorische Rahmen Deutschlands fördert eine homogene Basisabdeckung, doch regionale Unterschiede in der Glasfaserdichte und der industriellen Konzentration schaffen Umsatzpotenziale. Südliche Bundesländer wie Bayern und Baden-Württemberg beheimaten dichte Automobil- und Maschinenbauzentren, wo die Nachfrage nach Unternehmens-Campus-Netzwerken am stärksten ist und überdurchschnittliche ARPU-Werte für Deutsche Telekom und O2 unterstützt. Nördliche Bundesländer hinken bei der FTTH-Durchdringung hinterher, was die Betreiber dazu veranlasst, subventionierte ländliche Ausbauprojekte zu priorisieren, die die langfristige Expansion der deutschen Telekommunikationsmarktgröße stärken und gleichzeitig die kurzfristigen Margen dämpfen. Städtische Zentren wie Berlin, Hamburg und München verzeichnen bereits Gigabit-Klasse-Festnetzverfügbarkeit von über 80%, was eine frühe 5G-SA-Monetarisierung durch Bündelangebote und Premium-Entertainment ermöglicht.
Ländliche Breitbandlücken schließen sich, da das Gigabitförderung-2.0-Programm unterversorgte Gemeinschaften subventioniert. Glasfaser-Open-Access-Anbieter kooperieren mit Incumbent-Betreibern unter reinen Großhandelsmodellen und erweitern die Reichweite, ohne Investitionen zu duplizieren. Während Subventionsrahmen die Kapitalintensität reduzieren, verlängert die Ausführungskomplexität die Ausbauzeitpläne und erfordert robuste Projektmanagementfähigkeiten. Folglich beeinflusst die regionale Ausrollgeschwindigkeit die Wettbewerbsdynamik: Erste Marktteilnehmer können hochwertige Wohnverträge sichern, während Nachzügler Preisdruck ausgesetzt sind.
Der grenzüberschreitende Datenverkehr mit Österreich, den Niederlanden und Polen steigt, da Roaming auf das Vor-Pandemie-Niveau zurückkehrt und Großhandelsumsätze steigert. Edge-Rechenzentrum-Initiativen rund um Frankfurts Internetknotenpunkte beschleunigen die Akzeptanz latenzarmer Anwendungen und festigen Deutschlands Rolle als kontinentaler Konnektivitätsknotenpunkt. Jedoch beeinflussen Energiekostendifferenziale zwischen den Bundesländern die Standortwahl der Netzwerkinfrastruktur, wobei erneuerbare-Energie-reiche Standorte neue Ausbauprojekte anziehen. Geografisch spezifische Faktoren in ihrer Gesamtheit lenken die Investitionssequenzierung und prägen die Gesamtperformance des deutschen Telekommunikationsmarktes.
Marktführer der Deutschland Telecom MNO Branche
-
Deutsche Telekom AG
-
Vodafone GmbH
-
O2 Telefonica Germany GmbH & Co. OHG
-
1&1 AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Regeln zur Kupfer-Glasfaser-Migration und die Umsetzung der Gigabitpolitik schaffen Raum für großhandelsbasierte Glasfaser-Beteiligungsmodelle, die es MNOs ermöglichen, ihre Festnetzabdeckung auszubauen, ohne die Tiefbauarbeiten vollständig zu duplizieren. Dies zeigt sich in den langfristigen Bitstream-Einkaufsvereinbarungen der Deutschen Telekom mit den regionalen Betreibern e.discom und Wemacom (angekündigt im Mai 2026), die eine schnellere Erschließung für konvergente Bündelangebote und Unternehmenszugänge unterstützen, insbesondere außerhalb der am dichtesten besiedelten städtischen Gebiete.
Anwendungsfälle für Unternehmenskonnektivität und Resilienz gehen ebenfalls über klassisches mobiles Breitband hinaus und entwickeln sich hin zu privatnetzähnlichen Angeboten (industrielles IoT, Managed Connectivity und Redundanz). Betreiber können SLAs, Sicherheitskontrollen und Multi-Access-Optionen rund um diese Anforderungen bündeln. Die im Juli 2026 geschlossene Partnerschaft von Telefónica Deutschland mit Unsere Grüne Glasfaser (UGG) für Fibre-to-the-Site (FTTS)-Konnektivität sowie die im Juli 2026 mit Crout eingeführte resiliente Konnektivitätslösung für kritische industrielle Prozesse spiegeln die anhaltende kommerzielle Aktivität rund um glasfasergestützte Unternehmensstandorte und geschäftskritische IoT-Konnektivität wider. Gleichzeitig verwiesen Branchenverbände wie VATM und DIALOG CONSULT auf anhaltende Capex-Verpflichtungen bis 2026 für den Glasfaser- und Mobilfunkausbau, was unterstreicht, dass investitionsgetriebener Wettbewerb sowie Open-Access- oder Wholesale-Konstrukte weiterhin zentrale Differenzierungshebel bleiben, während der Markt die Kabel-TV-Abrechnungsreform nach 2024 und höhere Anforderungen an Sicherheit und Energieeffizienz-Compliance verarbeitet.
Aktuelle Branchenentwicklungen
- Juli 2026: Für kritische Industrieprozesse und -anwendungen führen Telefónica Deutschland und Crout die resiliente Konnektivitätslösung CoreSIM ein. Die Einführung zielt auf konvergente Konnektivität für industrielles IoT ab und stärkt die Angebote für Unternehmenskonnektivität sowie die IoT-Anwendbarkeit in Deutschland.
- Juni 2026: Test der Mobilfunknetzanbindung über Satellit zur digital souveränen Satelliten-Mobilfunkkommunikation mit OQ Technology. Der Test untersucht alternative Backhaul- und Abdeckungsoptionen und erweitert die Netzresilienz und Abdeckungsmöglichkeiten über traditionelle terrestrische Netze hinaus.
- Juni 2026: Ausbau-Update: 4500 Netzausbauprojekte im ersten Halbjahr 2026 umgesetzt. Das Update signalisiert ein aggressives Kapazitäts- und Abdeckungswachstum, das gebündelte Mobilfunk- und Festnetzangebote unterstützt.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst die Telekommunikationsbetreibererlöse, die in Deutschland durch die Bereitstellung von Konnektivität und damit verbundenen Telekommunikationsdiensten für Verbraucher und Unternehmen erzielt werden, sowohl im Festnetz- als auch im Mobilfunkbereich. Er spiegelt die Serviceausgaben wider, die Kunden an Betreiber zahlen, ausgedrückt in nominalen Werten für jedes Jahr.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Endgeräten und eigenständigen Netzwerkgeräten sowie nicht-telekommunikationsbezogene digitale Dienste aus, die außerhalb der Telekommunikationsdienstabrechnung der Betreiber liegen.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienstleistungstypen (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde genutzt, um die Grenzen der Telekommunikationserlöse in Deutschland zu definieren und Ankerkennzahlen für Zeitreihen zusammenzustellen. Öffentliche Quellen wie der Jahresbericht der Bundesnetzagentur zur Telekommunikation, statistische Veröffentlichungen Deutschlands und der EU (beispielsweise Eurostat und Destatis) sowie OECD-Indikatoren zu Breitband und Mobilfunk halfen uns dabei, die Terminologie abzustimmen und die Definitionen über die Zeit konsistent zu halten.
Wir haben außerdem Jahresberichte und Investorenpräsentationen der Betreiber auf Aufschlüsselungen der Dienstleistungserlöse und wichtige Betriebskennzahlen hin ausgewertet. Soweit verfügbar, haben wir Regulierungsbehörden-Veröffentlichungen zu Spektrum und Versorgung sowie Veröffentlichungen von Branchenverbänden (wie VATM und Bitkom) herangezogen, um externe Markteinschätzungen gegenzuprüfen. Patentdatenbanken wurden selektiv genutzt, um den Zeitpunkt technologischer Veränderungen zu plausibilisieren, die typischerweise Netzwerkinvestitionszyklen und den Dienstleistungsmix beeinflussen. Diese Liste ist illustrativ; wir haben zusätzliche Quellen herangezogen, um Datenpunkte zu erheben, Annahmen zu validieren und Lücken im Verlauf der Recherche zu schließen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, zu bestätigen, welche Erlöslinien als Telekommunikationsdienste gegenüber angrenzenden Positionen gelten, und anschließend die wesentlichen Treiber zu validieren, die ARPU und den Teilnehmermix von Jahr zu Jahr beeinflussen. Wir haben mit Führungskräften auf Betreiberseite, Spezialisten für Großhandels- und Unternehmenskonnektivität sowie Branchenexperten in ganz Deutschland gesprochen, um Annahmen zu Preisgestaltung, Abwanderung, Bündelmigration und dem Zeitpunkt der Glasfaser- und 5G-Einführung zu überprüfen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 26 % | CXOs: 13 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 41 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 46 % |
Marktgrößenbestimmung und Prognose
Das Marktmodell beginnt mit einem Top-down-Ansatz, der die Dienstleistungserlöse der Betreiber für Deutschland anhand von Regulierungs- und Branchengesamtwerten rekonstruiert und diese dann anhand beobachteter Mischungsindikatoren in praktische Dienstleistungskategorien aufteilt. Um den Ansatz zu erden, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, beispielsweise durch Stichproben von Erlösangaben der Betreiber, Bewegungen der Teilnehmerbasis sowie eine einfache ASP (ARPU) x Verbindungsvolumen-Logik für Festbreitband und mobile SIMs.
Wesentliche Eingangsgrößen, die die Größenbestimmung und Prognose beeinflusst haben, umfassen aktive SIM-Profile, Festbreitbandanschlüsse nach Zugangstechnologie (DSL, HFC, FTTH/FTTB), erschlossene Glasfaserhaushalte und deren Nutzungsquote, Nutzungswachstum, das typischerweise Tier-Upgrades unterstützt, sowie Investitionsniveaus, die das Ausbaustempo und die Kapazität anzeigen können. Wo Bottom-up-Näherungen Lücken aufwiesen, wurden diese durch konservative Mischungsanteile überbrückt, die aus mehreren Interviews abgeleitet wurden; anschließend wurden die resultierenden Aufteilungen gegen die offiziellen Marktgesamtwerte getestet, bevor sie akzeptiert wurden.
Prognosen wurden mittels Szenarioanalyse erstellt, die durch kurzfristige Trendindikatoren unterstützt wurde, und anschließend mit dem Expertenkonsens zu wahrscheinlichem Preisverhalten, Bündelmigration und Adoptionskurven für Glasfaser und 5G abgeglichen. Dies hält die Vorausschau nachvollziehbar, da jeder Schritt auf beobachtbare Nachfrage- und Netzsignale zurückgeführt werden kann.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgte durch Triangulation unabhängiger Signale, gefolgt von gezielten Abweichungsprüfungen sowohl auf Dienstleistungsebene als auch auf Gesamtmarktebene. Wenn die Modellausgabe nicht mit den Regulierungsgesamtwerten, den Betreiberangaben oder stabilen Kennzahlen wie dem Erlös je Anschluss übereinstimmte, wurden die Treiber erneut geprüft und Experten erneut kontaktiert, um die Abweichung zu klären.
Vor der Freigabe durchläuft die Arbeit eine mehrstufige Analystenprüfung, damit Annahmen, Umrechnungen und Wachstumslogik konsistent und nachvollziehbar bleiben. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Preisanpassungen, regulatorische Änderungen oder sprunghafte Veränderungen im Ausbaustempo. Unmittelbar vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden die aktuellste Einschätzung erhalten.
Marktgröße des deutschen Telekommunikationsmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Telekommunikationsmarktwerte für Deutschland können erheblich voneinander abweichen, da Gruppen nicht immer dieselben Erlösströme berücksichtigen und unterschiedliche Ankerjahre sowie Umrechnungszeitpunkte wählen. Abweichungen entstehen auch, wenn eine Schätzung nur Dienste umfasst, während eine andere Geräte, Vertrieb oder breitere IKT-Ausgaben einbezieht.
Durch die Verfolgung der Grenzen der Dienstleistungserlöse und des Aktualisierungsrhythmus hält Mordor Intelligence das Modell auf die Telekommunikationsdienstabrechnung der Betreiber in Deutschland ausgerichtet und vermeidet es, Endgeräte- und nicht-betreiberbezogene digitale Erlöse in denselben Gesamtwert einzubeziehen – ein häufiger Treiber für Abweichungen zwischen Veröffentlichungen.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 14,25 Milliarden USD (2025) | |
| Nationaler Regulierer A | 66,00 Milliarden USD (2024) | Verwendet externe Erlöse für den gesamten Telekommunikationsmarkt und ist nicht auf eine MNO-bezogene Betrachtung beschränkt, sodass Festnetz-, Mobilfunk- und andere Erlöskategorien in einem Aggregat zusammengefasst sein können. Das Jahr und die Währungsbasis unterscheiden sich ebenfalls, was Umrechnungs- und Zeitabweichungen hinzufügt. |
| Branchenverband B | 65,70 Milliarden USD (2025) | Deckt den breiteren Telekommunikationsdienstemarkt ab und kann angrenzende, von Betreibern verkaufte Positionen einschließen (wie inhalts- und vertriebsbezogene Erlöse), die den Gesamtwert über die Mobilfunkbetreibererlöse hinaus ausweiten. Schätzungen werden als externe Umsätze ausgewiesen, sodass der Einbeziehungsumfang und der Berichtsstichtag von einer engeren Grenze der Betreiberdiensterlöse abweichen können. |
Die Tabelle zeigt hauptsächlich eine Umfangslücke und keine einfache rechnerische Lücke, da breitere Telekommunikationsdienstgesamtwerte naturgemäß deutlich größer sind als eine MNO-fokussierte Größenbestimmung. Wenn dieselbe Grenze konsistent angewendet wird und Eingangsgrößen wie Anschlüsse, SIMs und die ARPU-Entwicklung zur Gegenprüfung der Gesamtwerte herangezogen werden, ist die resultierende Zahl von Jahr zu Jahr leichter zu replizieren und zu aktualisieren.


Im Bericht beantwortete Schlüsselfragen
Welche Auswirkungen hatte die Kabel-TV-Abrechnungsreform 2024?
Das Gesetz beendete die automatische Vermieterfakturierung für 12 Millionen Wohnungen, halbierte Vodafones MDU-TV-Kundenstamm und gefährdete branchenweit rund 800 Millionen EUR an jährlichem Umsatz.
Warum sind Unternehmen entscheidend für deutsche Betreiber?
Unternehmen zahlen Premium-Tarife für private 5G- und IoT-Konnektivität und treiben einen CAGR von 4,62% an, der das Verbrauchersegment übertrifft.
Wie managen Betreiber die 5G-Ausrollkosten?
Betreiber setzen auf Turmausgliederungen, Netzwerk-Sharing und KI-basierte Automatisierung, um die Kapitalintensität mit Effizienzgewinnen in Einklang zu bringen.
Wie ist der Ausblick für Glasfaserinvestitionen?
Betreiber planen kumulierte Glasfaser-Upgrades von nahezu 50 Milliarden EUR bis 2031 im Rahmen der bundesweiten Gigabitstrategie mit dem Ziel eines bundesweiten Gigabit-Zugangs.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

