
Größe und Marktanteil des saudi-arabischen Telekommunikations MNO Markts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
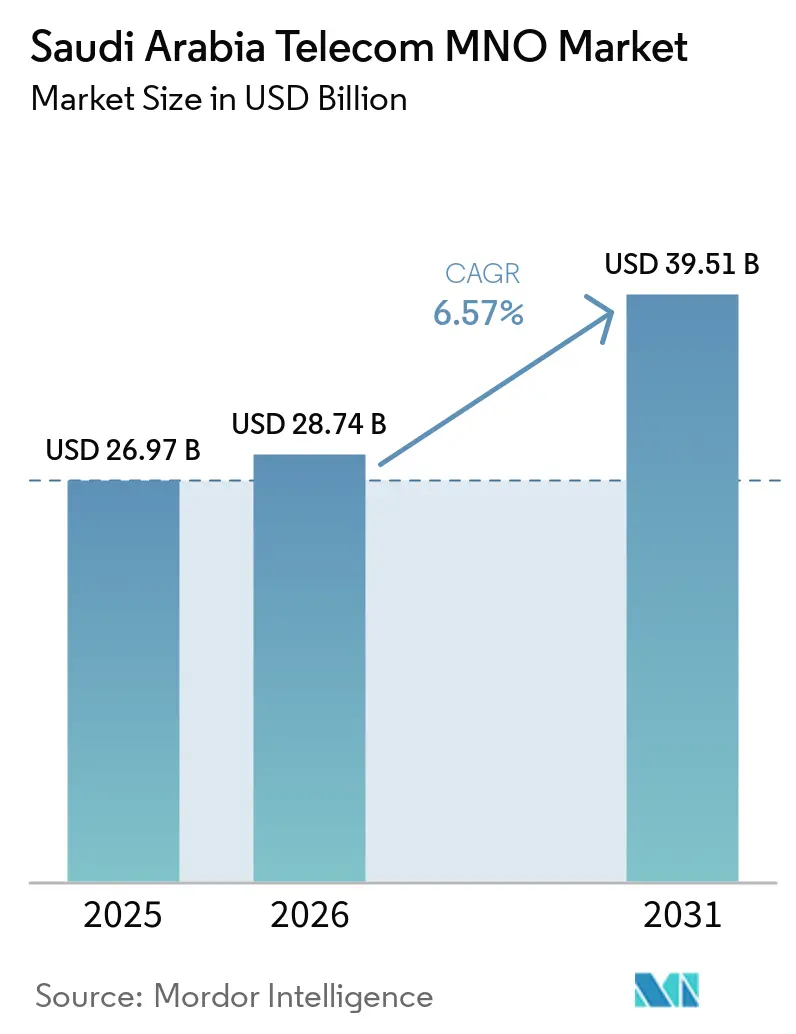
| Marktgröße im Basisjahr (2025) | 26.97 Milliarden US-Dollar |
| Marktgröße (2026) | 28.74 Milliarden US-Dollar |
| Marktgröße (2031) | 39.51 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.57 % |
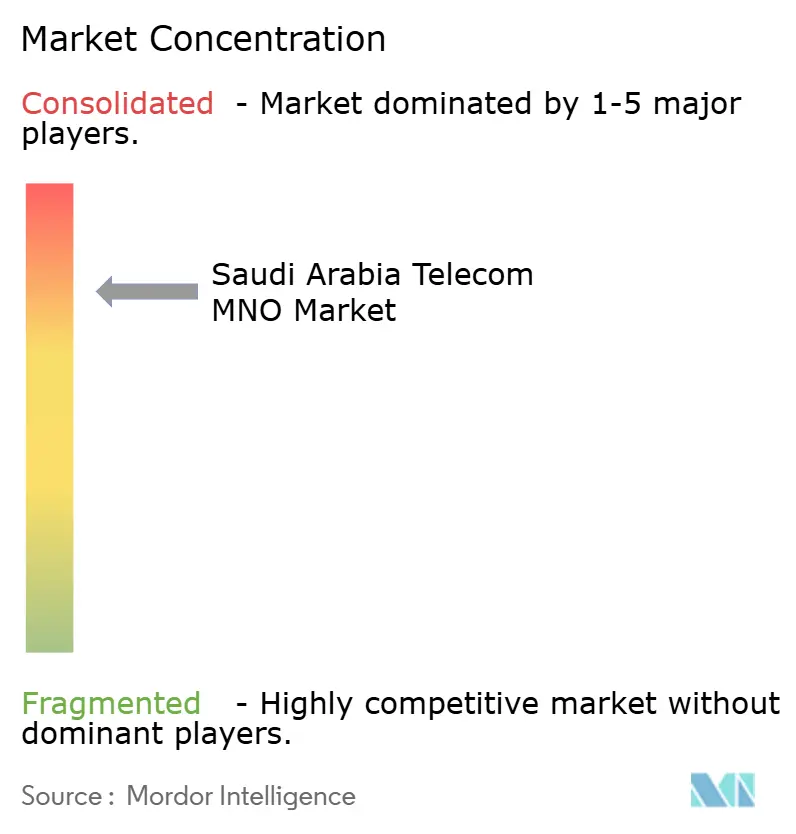
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Telekommunikations MNO Markts durch Mordor Intelligence
Die Größe des Saudi-Arabien Telecom MNO-Marktes wird voraussichtlich von 26,97 Milliarden USD im Jahr 2025 auf 28,74 Milliarden USD im Jahr 2026 steigen und bis 2031 39,51 Milliarden USD erreichen, mit einem CAGR von 6,57 % über den Zeitraum 2026–2031. In Bezug auf das Teilnehmervolumen wurde der Markt im Jahr 2025 auf 52,68 Millionen Teilnehmer geschätzt und wird voraussichtlich von 56,08 Millionen Teilnehmern im Jahr 2026 auf 76,69 Millionen Teilnehmer bis 2031 wachsen, mit einem CAGR von 6,46 % während des Prognosezeitraums (2026–2031).
Netzwerkinvestitionen, die eine 5G-Bevölkerungsabdeckung von 78 % und durchschnittliche mobile Download-Geschwindigkeiten von 322 Mbit/s unterstützen, erhöhen die Nutzererwartungen kontinuierlich, während die Politik der Vision 2030 Telekommunikationsdienste als sektorübergreifenden Enabler positioniert [1]. Neue Spektrumzuweisungen in den Bändern 600 MHz, 700 MHz und 3.800 MHz senken die Kosten pro Bit und erschließen Gewinne bei der ländlichen Abdeckung. Datengetriebene Umsatzchancen weiten sich aus, da die Smartphone-Durchdringung 95 % übersteigt, und der Vorstoß hin zu privaten 5G-Netzwerken schafft eine neue Wachstumsgrenze innerhalb von Industriezonen. Gleichzeitig zwingt eine nahezu gesättigte Teilnehmerdurchdringung die Betreiber dazu, die Steigerung des durchschnittlichen Umsatzes pro Nutzer durch Premium-Konnektivität und digitale Servicebündel zu priorisieren.
Wichtigste Erkenntnisse des Berichts
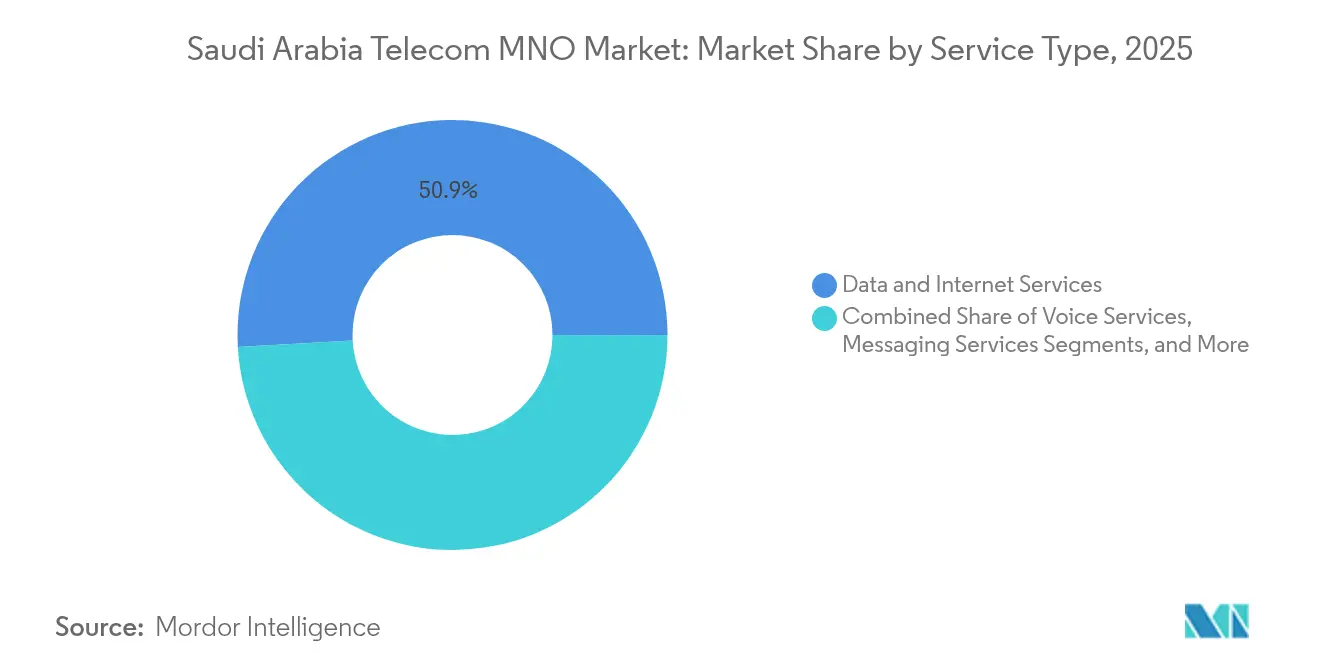
- Nach Serviceart führten Daten- und Internetdienste im Jahr 2025 mit einem Anteil von 50,88 % am Marktvolumen des saudi-arabischen Telekommunikations MNO Markts. IoT- und M2M-Dienste werden bis 2031 voraussichtlich mit einer CAGR von 6,67 % wachsen.
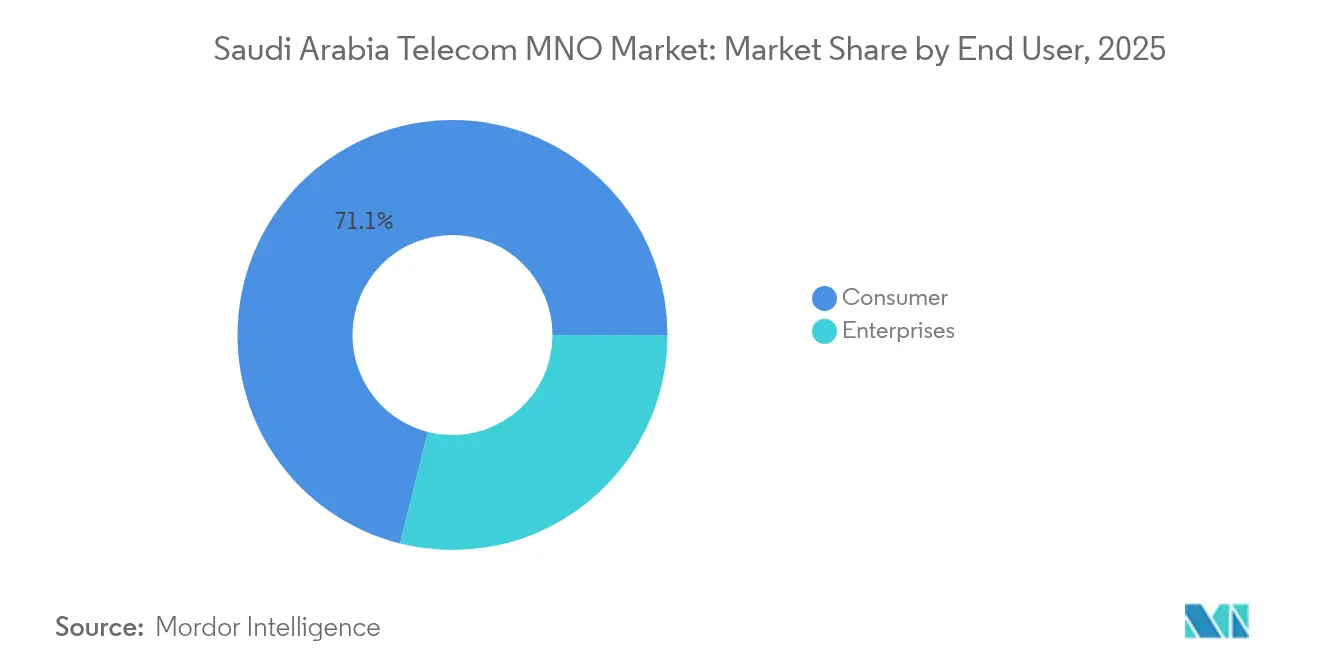
- Nach Endnutzer hielt das Verbrauchersegment im Jahr 2025 einen Anteil von 71,07 % am Marktanteil des saudi-arabischen Telekommunikations MNO Markts, während das Unternehmenssegment bis 2031 mit einer CAGR von 6,93 % wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Rasant steigender mobiler Datenverbrauch bei einer Smartphone-Durchdringung von >95 % | +1.8% | National, konzentriert in Riad, Dschidda, Dammam | Kurzfristig (≤ 2 Jahre) |
| Digitale Regierungsinitiativen und Initiativen für intelligente Städte im Rahmen der Vision 2030 | +1.5% | National, mit frühen Gewinnen in NEOM, Riad, Ostprovinz | Langfristig (≥ 4 Jahre) |
| Landesweiter 5G-Ausbau und neue Auktionen für Mittelbandspektrum | +1.2% | National, zuerst städtische Gebiete | Mittelfristig (2–4 Jahre) |
| Industrielle Private-5G-Pilotprojekte in NEOM und Fertigungszonen | +0.9% | NEOM, industrielle Cluster der Ostprovinz | Langfristig (≥ 4 Jahre) |
| LEO-Satellitenbackhaul erschließt Wirtschaftlichkeit für abgelegene Standorte | +0.6% | Abgelegene Gebiete, Grenzregionen | Mittelfristig (2–4 Jahre) |
| Fintech-Boom treibt sichere IoT-fähige Konnektivitätsbündel an | + 0.4% | Städtische Zentren, Finanzviertel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitale Regierungsinitiativen und Initiativen für intelligente Städte im Rahmen der Vision 2030
Groß angelegte E-Government-Programme erfordern hochzuverlässige Konnektivität für Bürgerdienstleistungen in Echtzeit. Die Strategie des Ministeriums für Kommunikation und Informationstechnologie aus dem Jahr 2023 zielt darauf ab, den nationalen IKT-Output um 50 % zu steigern, wodurch erhebliche Unternehmensverträge für Betreiber entstehen [2]. NEOMs auf 5G basierender Kognitiv-Stadt-Entwurf steigert den Bedarf an Network Slicing und Edge Computing weiter. Diese Projekte positionieren den saudi-arabischen Telekommunikations MNO Markt als Partner für wertschöpfende Infrastruktur statt als Anbieter von standardisierter Bandbreite, und ermöglichen einen höheren ARPU durch verwaltete Lösungen.
Landesweiter 5G-Ausbau und neue Auktionen für Mittelbandspektrum
Spektrumauktionen, die die lizenzierten Frequenzen um 27 % erhöhen, beschleunigen die 5G-Verdichtung und senken Kapazitätskosten [3]. Das 5G-Netz von stc umfasst nun mehr als 22.000 Türme, und die SuperLink-Initiative von Huawei erweitert die Abdeckung auf abgelegene Bezirke. Der steigende Datenverbrauch, der im Jahresvergleich um 19 % gestiegen ist, erfordert effiziente Mittelbandressourcen, stärkt Netzwerkinvestitionen und unterstützt die aufkommende Nutzung von Fixed-Wireless-Access.
Industrielle Private-5G-Pilotprojekte in NEOM und Fertigungszonen
Der Erwerb von 450-MHz-Spektrum durch Aramco Digital ermöglicht direkte industrielle Konnektivität außerhalb der traditionellen MNO-Infrastruktur und signalisiert neuen Wettbewerb in Premium-Unternehmenssegmenten. Pilotnetze in der Öl-, Gas- und Fertigungsindustrie veranschaulichen für die vorausschauende Wartung entscheidende Latenzreduzierungen. MNOs reagieren mit maßgeschneiderten Paketen für private Netzwerke und Edge-Dienste und sichern ihre Relevanz innerhalb des saudi-arabischen Telekommunikations MNO Markts.
Fintech-Boom treibt sichere IoT-fähige Konnektivitätsbündel an
Die Kartenzahlungsvolumina stiegen im April 2024 um 57 %, und der Markteintritt von Google Pay vertieft den Bedarf an Echtzeit-Segregation von Finanzdatenverkehr mit niedriger Latenz [4]. stc Bank nutzt die Qualität des Mutterkonzernnetzes, um die Zuverlässigkeit von Transaktionen zu gewährleisten, während Zain KSA Zahlungslösungen ausweitet. Diese Entwicklungen schaffen gebündelte Angebote, die IoT-fähige Point-of-Sale-Geräte mit verwalteter Konnektivität kombinieren und so zusätzliche Einnahmequellen erschließen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Nahezu gesättigte Teilnehmerbasis begrenzt organisches Wachstum | -1.4% | National, insbesondere städtische Gebiete | Kurzfristig (≤ 2 Jahre) |
| Hohe Spektrum- und Turm-Sharing-Kosten belasten die Margen | -1.1% | National, konzentriert in dicht besiedelten städtischen Gebieten | Mittelfristig (2–4 Jahre) |
| Geringe Gerätebereitschaft für mmWave-5G-Bänder | -0.8% | Städtische Zentren mit mmWave-Einsatz | Mittelfristig (2–4 Jahre) |
| OTT-Substitution erodiert Legacy-Sprach-/SMS-Einnahmen | -0.6% | National, vorwiegend jüngere Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nahezu gesättigte Teilnehmerbasis begrenzt organisches Wachstum
Mobilfunkverbindungen übersteigen 116 % der Bevölkerung, was zusätzliche Anschlüsse zu einem Null-Summen-Kampf macht. stc verzeichnete im ersten Quartal 2024 einen Gewinnrückgang von 5,2 % trotz höherer Einnahmen, was die Margenverengung in reifen Märkten verdeutlicht. Betreiber konzentrieren sich nun auf das Upselling von Premium-Diensten statt auf die Gewinnung neuer Anschlüsse, aber wettbewerbsfähige Preisaktionen halten den ARPU-Anstieg moderat.
OTT-Substitution erodiert Legacy-Sprach-/SMS-Einnahmen
Regulierungsbehörden schränken WhatsApp-Sprachanrufe weiterhin ein, aber genehmigte VoIP-Plattformen schmälern Einnahmen aus internationalen Anrufen. Messaging-Apps dominieren die tägliche Kommunikation und beschleunigen den SMS-Rückgang. Während der Datenverbrauch einige Verluste ausgleicht, belastet die anhaltende OTT-Migration den langfristigen Einnahmenmix des saudi-arabischen Telekommunikations MNO Markts.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Serviceart:
Datenwachstum treibt IoT-Dynamik anDaten- und Internetdienste machten im Jahr 2025 50,88 % des saudi-arabischen Telekommunikations MNO Markts aus, unterstützt von über 32 Millionen mobilen Internetnutzern und einer Durchdringungsrate von 93 %. Die mit Datendiensten verbundene Größe des saudi-arabischen Telekommunikations MNO Markts wird voraussichtlich ein mittleres einstelliges Wachstum aufrechterhalten, da 5G höhere Nutzungsraten antreibt. IoT- und M2M-Leitungen werden zwar mit kleinerem absolutem Umsatz, aber mit einer prognostizierten CAGR von 6,67 % expandieren, unterstützt durch industrielle Automatisierung und Einrichtungen für intelligente Städte. Sprachdienste bleiben für Unternehmenstelefonie und eingehende Roaming-Dienste relevant, doch jüngere Segmente verlassen sich überwiegend auf OTT-Kanäle. Der Beitrag von Messaging-Diensten schrumpft weiterhin, da Multimedia-Substitute an Popularität gewinnen, was Betreiber dazu motiviert, Rich Communication Services mit 5G-Tarifen zu bündeln.
Die Betreiberstrategien betonen differenzierte Inhalte und Cloud-Edge-Funktionen zur Steigerung des Daten-ARPU. Die unternehmenstaugliche IoT-Plattform von stc verbindet Öl- und Gassensoren mit zentralisierter Analytik und veranschaulicht das Potenzial für Premium-Preisgestaltung. Unterdessen hat Mobilys Fokus auf Fixed-Wireless-Access Teilnehmer gewonnen, die glasfaserähnliche Geschwindigkeiten ohne Tiefbauarbeiten benötigen. OTT- und PayTV-Dienste profitieren von Inhaltsbindungen mit stc tv, während regulatorische Obergrenzen für internationale Video-Apps den externen Wettbewerb einschränken und indirekt lokale Angebote unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer:
Unternehmensdynamik verändert den EinnahmenmixDie Verbraucherbasis stellte 2025 71,07 % der Größe des saudi-arabischen Telekommunikations MNO Markts bereit, aber der Umsatz pro Nutzer stagniert. Unternehmen hingegen skalieren ihre Konnektivitätsbudgets für Private 5G, Edge Computing und sichere Cloud-Interconnects. Das Unternehmenssegment wächst bis 2031 mit einer CAGR von 6,93 %, und der Umsatz von stc im Unternehmenssegment stieg im ersten Quartal 2024 um 17 %, was das Aufwärtspotenzial unterstreicht. Industriekunden in der Ostprovinz erproben Network-Slicing-Lösungen, die deterministische Latenz garantieren und sie von Verbraucherdiensten unterscheiden.
Da die Digitalisierung des öffentlichen Sektors zunimmt, schnüren Betreiber verwaltete Sicherheit, IoT-Geräteverwaltung und Unified Communications in mehrjährigen Verträgen. Zain KSA nutzt die Erlöse aus der Turmmonetarisierung zur Finanzierung von 5G-Advanced-Unternehmenskapazitäten, während Mobily seine Wholesale-Sparte als vertrauenswürdigen Transitpartner positioniert. Das Verbraucherwachstum hängt nun von Serviceinnovationen, Gaming-Pässen, Cloud-Speicher und Video-Streaming ab, statt von reiner Konnektivität, was die Verlagerung des strategischen Fokus verstärkt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Umsatzkonzentration bleibt in Riad, Dschidda und Dammam verankert, doch Megaprojekte zeichnen die Karte des saudi-arabischen Telekommunikations MNO Markts neu. Städtische Gebiete weisen die höchste Datentrafik-Dichte auf, unterstützt durch zusammenhängende 5G-Abdeckungskorridore. Die milliardenschwere Investitionspipeline von NEOM katalysiert maßgeschneiderte Netzwerkausbaumaßnahmen, während der Raffinerie-Korridor der Ostprovinz industrietaugliche private Netzwerke für sicherheitskritische Systeme erfordert. Die aus diesen hochwertigen Zonen akkumulierte Größe des saudi-arabischen Telekommunikations MNO Markts wird bis 2031 voraussichtlich die nationalen Durchschnittswerte übertreffen.
Lücken in der ländlichen Abdeckung werden durch LEO-Satellitenbackhaul und neu zugewiesenes Niederband-Spektrum verkleinert, das die Reichweite ohne kostspielige Glasfaserverkabelung erweitert. Grenzregionen, die historisch gesehen unterversorgt waren, erhalten verbesserte Konnektivität für Logistik- und Sicherheitsanwendungen. Die Nutzung von Fixed-Wireless-Access ist in stadtnahen Bezirken am stärksten, wo der Glasfaserausbau hinter dem Bedarf zurückbleibt, und entsprach 2025 20 % der privaten Breitbandverbindungen.
Tourismus-Spitzen während Hajj und Umrah erzeugen saisonale Verkehrsspitzen in der Westprovinz und treiben temporäre Kapazitätserweiterungen und Netzwerkoptimierungsprojekte voran, wie etwa den KI-gestützten MantaRay-Einsatz von stc. Internationale Unterseekabellandungen an den Küsten des Roten Meeres und des Arabischen Golfs stärken Saudi-Arabiens Rolle als Transitkorridor zwischen Europa, Afrika und Asien und diversifizieren die geografischen Einnahmequellen innerhalb des saudi-arabischen Telekommunikations MNO Markts weiter.
Regulatorisches Umfeld
Die Telekommunikationsregulierung in Saudi-Arabien wird von der Communications, Space and Technology Commission (CST) geleitet. Die CST regelt die Lizenzierung, die Frequenzzuweisung und die Aufsicht über Telekommunikations-Endkundendienste im Rahmen des Telecommunications and Information Technology Law (aktualisiert durch Königliches Dekret M/106). Der Rahmen umfasst Tarif- und Gebührenkontrollen über die CST Retail Telecom Services Tariff Regulations (Beschluss 520/1445) und die Regulations of the Fees for the Telecommunications Services (Beschluss 512/1445). Diese Kontrollen beeinflussen, wie Mobilfunkbetreiber (MNOs) ihre Pakete strukturieren und die Kosten für Netzwerkinvestitionen wieder einbringen.
Im Bereich Spektrum und Innovation steuert die CST die Planung über nationale Instrumente zur Frequenzverwaltung sowie zukunftsgerichtete Spektruminitiativen. Ihr Ansatz bezieht sich auf Prioritäten wie Fixed Wireless Access, nicht-terrestrische Netzwerke und auf 6G ausgerichtete Forschung. Lizenzierungs- und Genehmigungsprozesse für angrenzende Modelle wie MVNO und auf IoT ausgerichtete virtuelle Netzwerkdienste laufen über eine einheitliche Lizenzierungsplattform, wodurch formale Compliance-Anforderungen, einschließlich lokalisierungsbezogener Pflichten, als Voraussetzung für Betriebsgenehmigungen im Königreich gestärkt werden.
Wettbewerbslandschaft
Der saudi-arabische Telekommunikations MNO Markt ist ein Oligopol, das von drei Betreibern dominiert wird, die gemeinsam einen bedeutenden Anteil erzielen. stc führt den Markt aufgrund seiner frühen 5G-Einführung und staatlich unterstützter Infrastrukturvorteile an. Mobily ist in der Enterprise-Wholesale-Stärke verankert und wurde kürzlich mit einem regionalen Wholesale-Preis ausgezeichnet. Zain KSA strebt Differenzierung durch 5G-Advanced-Versuche und Fintech-Expansion an und verzeichnete nach der Monetarisierung von Turmvermögenswerten ein Gewinnwachstum von 154 %.
Die Infrastrukturkonsolidierung verschärft sich. Die Fusion der Turmgesellschaft des Staatsfonds (Public Investment Fund) mit stc bildet die größte Passivinfrastrukturplattform der Region, reduziert Doppelarbeit und setzt Betreiberkapital frei. Ähnliche Schritte, wie der Turmverkauf von Zain in Höhe von USD 805 Millionen an den Staatsfonds (Public Investment Fund), signalisieren eine Verlagerung hin zum Wettbewerb auf Dienstleistungsebene statt Infrastrukturausgaben.
Strategische Technologieallianzen verbreitern Wettbewerbsvorteile. Die „Fusion”-Partnerschaft von Ericsson mit stc aus dem Jahr 2025 beschleunigt die KI-gesteuerte Netzwerkautomatisierung, während der SuperLink-Ausbau von Huawei die ländliche Abdeckung verbessert. Der KI-Fonds von Aramco Digital in Höhe von USD 7,5 Milliarden und die neu erhaltene Konnektivitätslizenz führen einen gewaltigen Herausforderer im Unternehmenssegment ein und drängen bestehende MNOs dazu, ihre Industrielösungen zu verfeinern. Da Premium-Unternehmensdienste an Bedeutung gewinnen, werden Kundenerfahrungs-Analytik und Cybersicherheitsfähigkeiten zu entscheidenden Erfolgsfaktoren im gesamten saudi-arabischen Telekommunikations MNO Markt.
Marktführer der saudi-arabischen Telekommunikations MNO-Branche
-
stc (Saudi Telecom Company)
-
Mobily (Etihad Etisalat)
-
Zain KSA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Telekommunikation MNO-Markt
- stc (Saudi Telecom Company)
- Mobily (Etihad Etisalat)
- Zain KSA

Marktchancen und Zukunftsaussichten
Fiberisierung und konvergente Breitbandbündel stellen für Mobilfunkbetreiber und deren Breitbandsparten einen zentralen Weißraum dar, da sich der Wettbewerb zwischen Glasfaser und 5G Fixed Wireless Access verschärft. Ein konkreter Beleg dafür ist stc's Zusage vom Mai 2026, 2,4 Milliarden USD in ein dreijähriges Fiber-to-the-Home-Programm zu investieren, das bis 2028 auf 1,6 Millionen Haushaltsanschlüsse abzielt. Diese Expansion vergrößert die adressierbare Basis für Multi-Play-Angebote, die Mobilfunk, Heimbreitband, Entertainment und Smart-Home-Dienste kombinieren. Parallel dazu hält die Durchdringung mit Fixed Wireless Access in stadtnahen Gebieten (20 % der Breitbandanschlüsse für Privathaushalte im Jahr 2025 laut Berichtskontext) den Preis-Leistungs-Wettbewerb aktiv und zwingt Betreiber, sich über In-Home-CPE, WLAN-Qualität und Service-Level-Zusagen zu differenzieren.
Unternehmens- und Industriekonnektivität ist ein weiterer Chancenbereich, der mit privaten 5G- und Edge-nahen Einsätzen in NEOM und den Industrieclustern der Ostprovinz verbunden ist. Wo deterministische Latenz- und Sicherheitsanforderungen im Vordergrund stehen, unterstützen diese Bedingungen Premium-Managed-Services. Die regulatorische Arbeit zur Spektrumoptimierung für 5G-Advanced- und 6G-Forschung, einschließlich des von der CST angegebenen Wegs, bis 2027 bis zu 54 GHz Spektrum verfügbar zu machen (laut CST Spectrum Outlook 2025-2027), untermauert zusätzliche Kapazität, neue Frequenzbänder und spezialisierte Anwendungsfälle wie fortgeschrittenes Slicing und die Integration nicht-terrestrischer Netzwerke. Bei einer Smartphone-Durchdringung von über 95 % im Berichtskontext, der Digitalisierung von Zahlungen und den Fintech-Aktivitäten der Betreiber (einschließlich der im Berichtskontext genannten Zahlungslösungen von stc Bank und Zain KSA) können Betreiber ihre Bündelangebote für sichere Konnektivität, IoT-fähige POS-Systeme und branchenspezifische Managed-Connectivity-Pakete erweitern.
Recent Industry Developments in Saudi-Arabien Telekommunikation MNO-Markt
- Juli 2026: stc group und Huawei setzten in Riad Saudi-Arabiens erste Full-Duplex-Netzwerklösung ein und berichteten von einer Übertragungskapazität von 50 Gbps. Der Einsatz unterstreicht eine Verschiebung hin zu höherer spektraler Effizienz und Kapazitätsverbesserungen in dicht bebauten städtischen Verkehrszonen, was Premium-Mobilfunkbreitband und Durchsatzanforderungen im Unternehmensbereich unterstützt.
- Februar 2025: stc Group und Ericsson gaben eine „Fusion"-Partnerschaft bekannt, um die KI-gestützte Netzwerkautomatisierung zu skalieren. Die Zusammenarbeit unterstützt stc's Agenda zur betrieblichen Modernisierung und verknüpft den 5G-Ausbau mit automatisierungsgetriebener Effizienz, während sich die Netzwerke verdichten.
- Dezember 2024: Nokia und stc führten KI-gestützte Betriebslösungen ein, um die Netzwerkeffizienz und das Kundenerlebnis zu verbessern. Diese Einführung zeigt eine fortgesetzte Investition in KI-gestützte Assurance und Servicequalität, was die ARPU-Verteidigung in einem nahezu gesättigten Teilnehmerumfeld unterstützt.


Saudi-Arabien Telekommunikation MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt wird bemessen als Telekommunikationsanbieter-Umsätze, die innerhalb Saudi-Arabiens durch die Bereitstellung von Konnektivität und damit verbundenen Telekommunikationsdiensten für Verbraucher und Unternehmenskunden über mobile und Festnetze erzielt werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobiltelefonen und Geräten, die eigenständige Herstellung von Netzwerkausrüstung sowie reine IT-Dienstleistungen aus, die nicht als Telekommunikationsdienste abgerechnet werden.
Segmentierungsübersicht
- Gesamter Telekommunikationsumsatz und ARPU
- Serviceart
- Sprachdienste
- Daten- und Internetdienste
- Messaging-Dienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Wholesale-Dienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk Research beginnt mit der Erstellung des operativen Kontexts für die saudi-arabische Telekommunikation und der anschließenden Erfassung dessen, was von Jahr zu Jahr konsistent gemessen werden kann. Wir stützen uns auf öffentliche Veröffentlichungen der nationalen Telekommunikationsregulierungsbehörde, offizielle Statistiken aus saudi-arabischen Regierungsportalen sowie internationale Referenzen wie ITU-Datensätze für Definitionen und Querprüfungen. Wir prüfen außerdem Jahresberichte und Investorenpräsentationen der Betreiber, um die ausgewiesenen Dienstleistungsumsatzlinien, Teilnehmertrends und wesentliche Einmalposten zu verstehen, die die Laufrate verzerren können.
Um Lücken zu schließen, validieren wir Trends anhand von Quellen wie GSMA-Publikationen zur mobilen Wirtschaft, begutachteten Fachartikeln zu Telekommunikationspolitik und Spektrum sowie Pressemitteilungen zu Spektrumvergaben und Versorgungsverpflichtungen. Bei Bedarf werden kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, Import- oder Exportsendungssignale sowie Patentdatenbanken genutzt, um Unternehmensmaßnahmen, technologische Ausrichtung und den Zeitplan von Rollouts zu bestätigen. Diese Liste ist nicht abschließend; weitere öffentliche und kostenpflichtige Quellen werden zur Datenerhebung, Überprüfung von Annahmen und Klärung unklarer Punkte herangezogen.
Primärinterviews und Umfragen
Primärforschung wird eingesetzt, um das Desk-Modell einem Stresstest zu unterziehen und die Bereiche zu füllen, die in öffentlichen Daten nicht sichtbar sind – insbesondere in Bezug auf Preisbewegungen, die Verschiebung des Mix zwischen Sprache und Daten sowie die Dynamik bei Unternehmensabschlüssen. Wir sprechen mit Führungskräften auf Betreiber- und Kanalseite, Netzwerk- und Planungsteams sowie großen Nutzergruppen (Verbraucher und Unternehmen), damit die Annahmen das tatsächliche Nachfrageverhalten im Land widerspiegeln.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 34 % | CXOs: 12 % |
| Mittlere Ebene: 50 % | Funktions-/Einheitsleiter: 39 % |
| Kleinere Marktteilnehmer: 16 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung erfolgt durch eine Kombination aus Top-down- und Bottom-up-Ansatz, bei dem zunächst die nationalen Telekommunikationsumsatzpools rekonstruiert und anschließend durch selektive Zusammenfassungen auf Betreiberebene gegengeprüft werden. Im Top-down-Durchlauf ordnen wir die Dienstleistungsumsatzlinien der Betreiber den abgedeckten Telekommunikationsdiensten zu und bereinigen anschließend um zeitliche Effekte wie Einmalgewinne, buchhalterische Umklassifizierungen und ungewöhnliche ARPU-Spitzen.
Zu den im Modell erfassten Eingangsgrößen gehören mobile und Festnetz-Teilnehmerbasen, Datenwachstum, ARPU-Entwicklung nach wichtigen Dienstleistungstypen, Fortschritte bei der 4G- und 5G-Bevölkerungsabdeckung sowie das Tempo des Glasfaser-Breitbandausbaus, da diese Variablen helfen, den Umsatzmix und die Preissetzungsmacht zu erklären. Wo die öffentliche Berichterstattung zu aggregiert ist, verwenden wir interviewbasierte Bandbreiten und Kanalprüfungen, um Gesamtwerte auf Dienstleistungsbereiche aufzuteilen, und gleichen diese dann mit dem Ländertotal ab, damit die Aufteilung realistisch bleibt.
Prognosen werden mittels Szenarioanalyse erstellt, unterstützt durch kurzfristige Zeitreihenmethoden, wobei die Szenarien an erwartete Tarifänderungen, Wettbewerbsintensität und den Zeitplan von Netzwerkinvestitionen geknüpft sind. Wenn eine Variable nicht direkt beobachtet werden kann, wird die Lücke durch konservative Proxy-Annahmen geschlossen, die mit mehreren Interviewpartnern überprüft und nur dann revidiert werden, wenn dies die Übereinstimmung mit unabhängigen Prüfungen verbessert.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden validiert, indem der implizite Umsatz pro Teilnehmer und die implizite Monetarisierung des Datenverkehrs mit unabhängigen Signalen verglichen werden und indem nach Brüchen gesucht wird, die nicht mit bekannten regulatorischen oder kommerziellen Ereignissen übereinstimmen. Ausreißer werden detailliert untersucht, und das Modell wird überarbeitet, wenn eine einzelne Annahme zu viel des Ergebnisses bestimmt.
Vor der Freigabe durchläuft die Arbeit mehrstufige Analysten-Reviews, bei denen Berechnungen, Zuordnungen und Jahres-zu-Jahres-Bewegungen erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa größere Spektrumänderungen, erhebliche Preisbewegungen oder strukturelle Transaktionen. Unmittelbar vor der Lieferung führen wir einen abschließenden Überprüfungsdurchlauf durch, damit die Zahlen die neuesten verfügbaren Offenlegungen widerspiegeln.
Mordor Intelligence's Marktgröße des saudi-arabischen Telekommunikationsmarktes im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den saudi-arabischen Telekommunikationsmarkt können voneinander abweichen, selbst wenn sie scheinbar dasselbe messen, da die Abgrenzung dessen, was als Telekommunikationsumsatz gilt, nicht immer einheitlich ist. Unterschiede entstehen in der Regel dadurch, ob Pay-TV- und OTT-bezogene Telekommunikationsdienste einbezogen werden, wie Unternehmenskonnektivität und IoT-Umsätze behandelt werden und welches Jahr als Basis für Währungs- und Inflationseffekte verwendet wird.
Durch die Verfolgung von Dienstleistungsumsatzpositionen und die Normalisierung von Einmaleffekten stellt Mordor Intelligence den Marktgesamtwert auf eine Laufratenbasis, was den Wert von Schätzungen abweichen lassen kann, die stärker auf breiten Narrativen der digitalen Wirtschaft oder generischen CAGR-gesteuerten Projektionen basieren. Die Streuung weitet sich auch aus, wenn Quellen Betreiberumsätze mit angrenzenden Bereichen wie Geräten oder eigenständiger Infrastruktur vermischen oder wenn sie eine aggressive ARPU-Entwicklung anwenden, ohne Teilnehmer- und Nutzungsbeschränkungen zu prüfen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 26,97 Milliarden USD (2025) | |
| Branchenpublikation A | 16,80 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und eine breitere Kategorienaufteilung (Mobilfunk, Breitband, Festnetz), die Teile der von Betreibern abgerechneten Dienste wie IoT und M2M ausschließen kann, und wendet möglicherweise ein einfacheres Vorwärtswachstum an, ohne einmalige Umsatzschwankungen zu normalisieren. |
| Regionale Unternehmensberatung B | 18,00 Milliarden USD (2024) | Scheint den Schwerpunkt auf Mobil- und Internetdienste zu legen und stimmt möglicherweise die Definition von Telekommunikationsdiensten gegenüber angrenzenden digitalen Diensten nicht vollständig ab, was den Gesamtwert komprimieren kann, wenn Festkonnektivität und gebündelte Dienstleistungsumsätze unterschiedlich behandelt werden. |
Der Vergleich spiegelt hauptsächlich Definitionsentscheidungen wider und zeigt, wie streng Umsätze auf messbare Betreiberdienstleistungslinien zurückgeführt werden. Wenn der Umfang konsistent über Sprache, Daten, Messaging und damit verbundene Telekommunikationsdienste hinweg gehalten und dann anhand von Teilnehmer- und Versorgungssignalen überprüft wird, wird der resultierende Gesamtwert von Jahr zu Jahr leichter erklärbar und reproduzierbar.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des saudi-arabischen Telekommunikations MNO Markts im Jahr 2031?
Der Markt wird bis 2031 voraussichtlich USD 39,51 Milliarden erreichen.
Welcher Betreiber führt derzeit bei den Teilnehmeranteilen?
stc hält 55 % der Teilnehmer und ist damit Marktführer.
Wie schnell wächst das Unternehmenssegment?
Der Umsatz mit Unternehmensdiensten steigt bis 2031 mit einer CAGR von 6,93 %.
Welcher Prozentsatz der Bevölkerung wird durch 5G abgedeckt?
Aktuelle 5G-Netze decken 78 % der Bevölkerung ab.
Warum sind private 5G-Netzwerke für die saudi-arabische Industrie wichtig?
Sie liefern deterministische Latenz und Sicherheit, die für die Automatisierung in der Öl-, Gas- und Fertigungsindustrie erforderlich sind.
Welches wesentliche Hemmnis könnte das Umsatzwachstum verlangsamen?
Die nahezu gesättigte Mobilfunkdurchdringung begrenzt die Hinzugewinnung neuer Teilnehmer und belastet den ARPU.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
