
Italy Telecom MNO Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
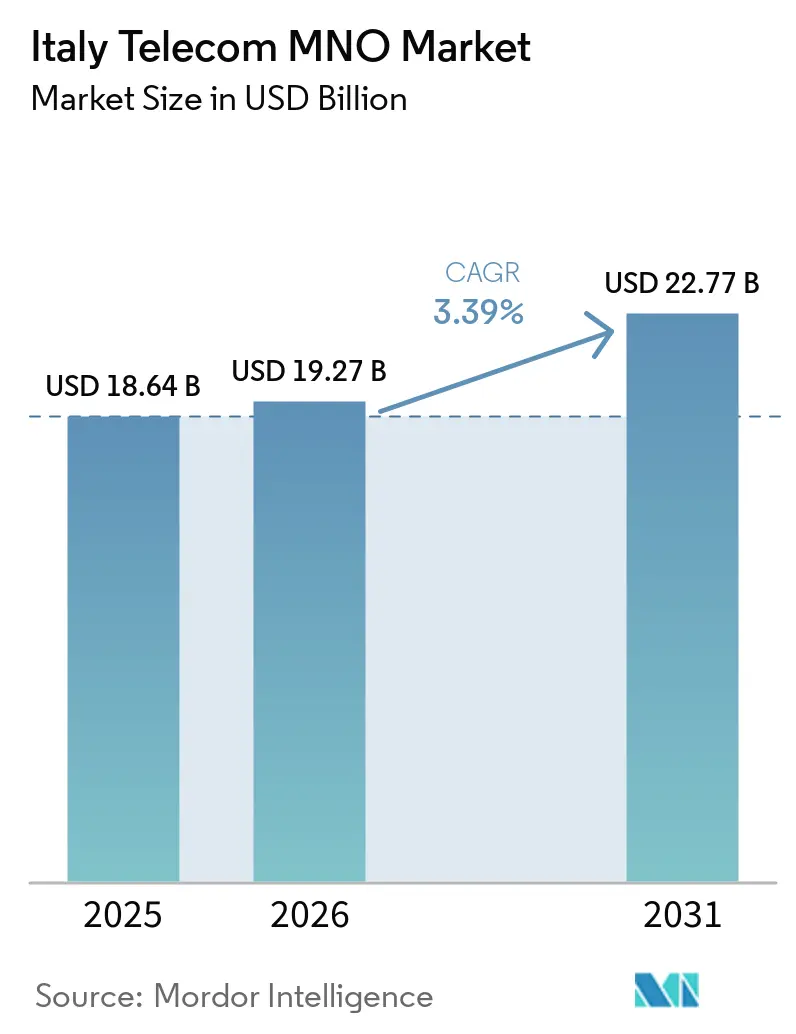
| Marktgröße im Basisjahr (2025) | 18.64 Milliarden US-Dollar |
| Marktgröße (2026) | 19.27 Milliarden US-Dollar |
| Marktgröße (2031) | 22.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.39 % |
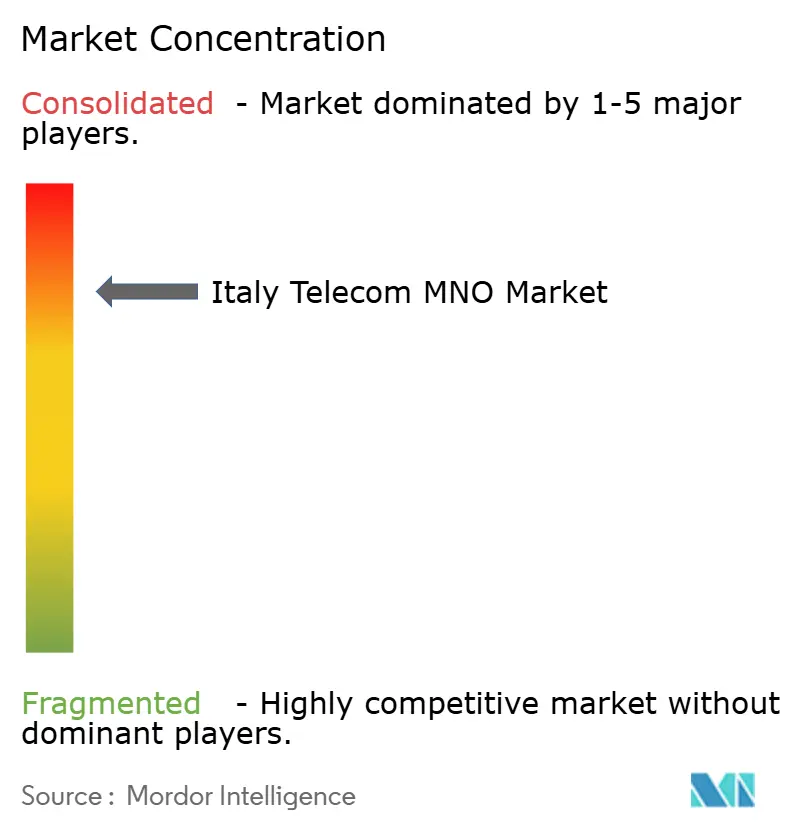
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Italy Telecom MNO Marktanalyse von Mordor Intelligence
Der Italien Telekommunikations-MNO-Markt hatte im Jahr 2025 einen Wert von 18,64 Milliarden USD und wird voraussichtlich von 19,27 Milliarden USD im Jahr 2026 auf 22,77 Milliarden USD bis 2031 wachsen, bei einer CAGR von 3,39 % während des Prognosezeitraums (2026–2031). In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 mit 67,73 Millionen Abonnenten bewertet und soll von 69,26 Millionen Abonnenten im Jahr 2026 auf 77,45 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 2,26 % während des Prognosezeitraums (2026–2031). Dieser Aufwärtstrend ist auf den steigenden Datenverbrauch, den Ausbau der 5G-Abdeckung, staatlich geförderte Glasfaserausbauprogramme und den Wandel hin zu konvergenten Festnetz-Mobilfunk-Angeboten zurückzuführen. Konsolidierungsmaßnahmen, insbesondere der Kauf von Vodafone Italia durch Swisscom für 8 Milliarden EUR (9,22 Milliarden USD) sowie die Übernahme der NetCo von TIM durch KKR für 18,8 Milliarden EUR (21,66 Milliarden USD), gestalten die Wettbewerbslandschaft neu, verbessern die Kapitaleffizienz und stabilisieren den durchschnittlichen Umsatz pro Nutzer. Daten- und Internetdienste haben den größten Umsatzanteil, während IoT-Verbindungen und die Digitalisierung von Unternehmen das inkrementelle Wachstum vorantreiben. Netzbetreiber senken ihre Energiekosten durch Turmteilung und den Einsatz erneuerbarer Energiequellen, was den Druck durch hohe Strompreise mindert. Insgesamt positioniert ein reifes, aber sich reformierendes Umfeld den Italien Telekommunikations-MNO-Markt für eine stetige, wertorientierte Expansion.
Wichtigste Erkenntnisse des Berichts
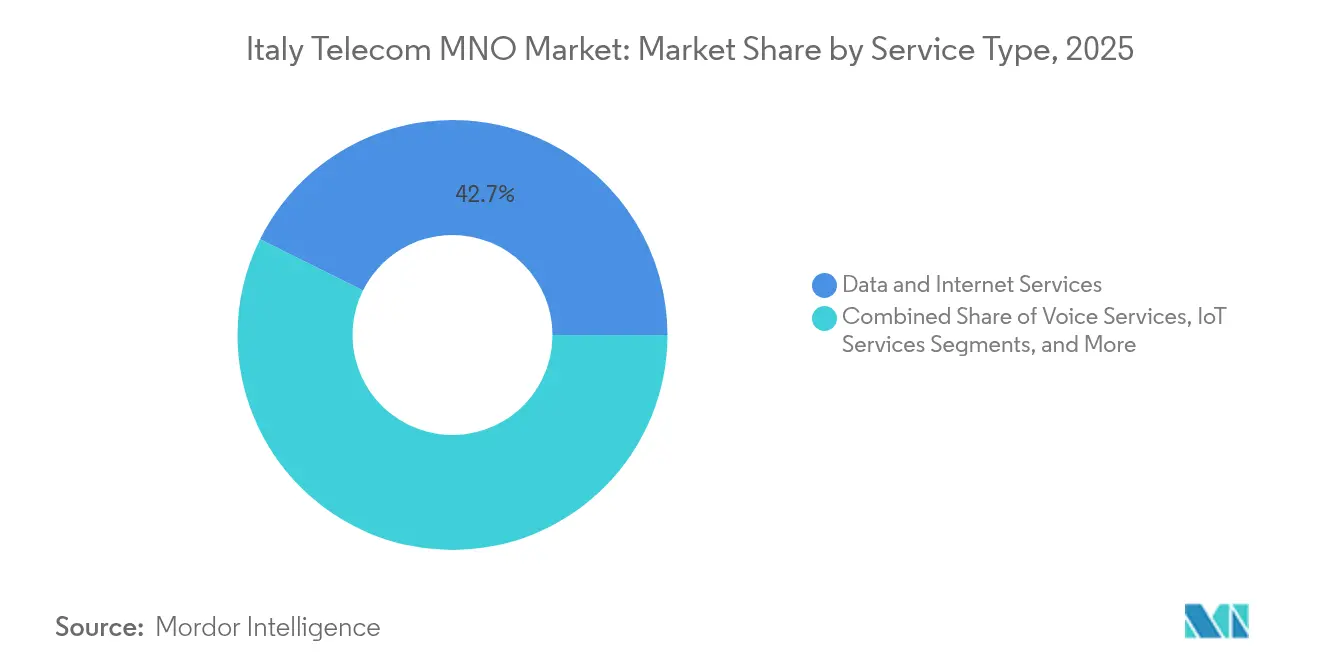
- Daten- und Internetdienste führten im Jahr 2025 mit einem Umsatzanteil von 42,65 %, während IoT- und M2M-Dienste voraussichtlich bis 2031 mit einer CAGR von 3,46 % wachsen werden, was die datenzentrierte Entwicklung des Italy Telecom MNO Marktes unterstreicht.
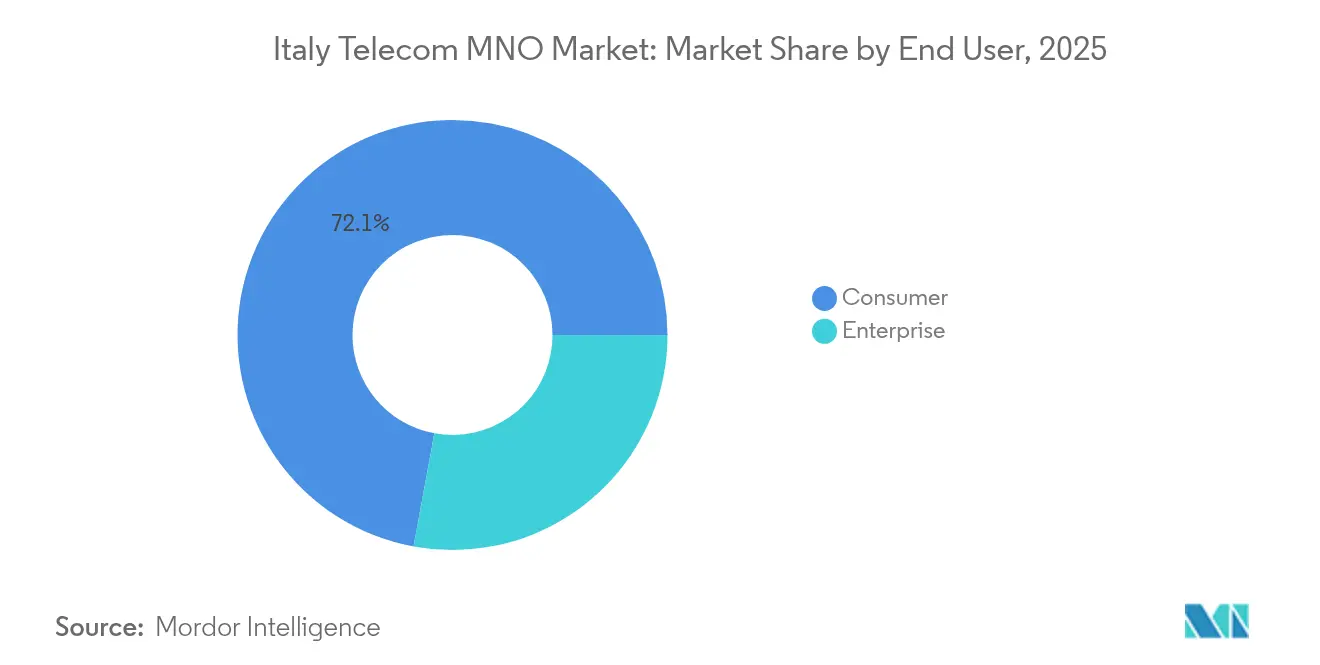
- Das Verbrauchersegment hielt im Jahr 2025 einen Marktanteil von 72,10 % am Italy Telecom MNO Markt, während das Unternehmenssegment mit einer CAGR von 3,72 % bis 2031 das schnellste Wachstum erzielen soll, begünstigt durch industrielle Automatisierung und die Einführung von Cloud-Lösungen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Akzeptanz von 5G-Abonnenten | +1.2% | National, frühe Gewinne in Mailand, Rom, Neapel | Mittelfristig (2–4 Jahre) |
| Konvergente Bündel zur Stützung des ARPU | +0.8% | National, stärker in den nördlichen Regionen | Kurzfristig (≤ 2 Jahre) |
| Staatliches Programm Italia a 1 Gbps FTTH-Förderung | +0.6% | Ländlicher Süden und unterversorgte Gebiete | Langfristig (≥ 4 Jahre) |
| Steigende Nachfrage nach IoT-Konnektivität für Unternehmen | +0.9% | Industrieller Norden, mit Ausweitung nach Zentralitalien | Mittelfristig (2–4 Jahre) |
| Anstieg der OTT-Videonutzung, der den Datenverbrauch erhöht | +0.7% | National, mit städtischer Konzentration | Kurzfristig (≤ 2 Jahre) |
| Turminfrastruktur-Sharing und NaaS zur Senkung der Investitionsausgaben | +0.4% | Bundesweite Netzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz von 5G-Abonnenten
Die 5G-Bevölkerungsabdeckung übersteigt bereits 90 % und positioniert Italien als einen der EU-Vorreiter beim Zugang der nächsten Generation. TIM plant, die Outdoor-5G-Abdeckung bis 2026 auf 95 % zu erhöhen und die Kosten pro Gigabyte im Vergleich zum 4G-Betrieb um bis zu 50 % zu senken. Mittel aus dem Nationalen Aufbau- und Resilienzplan (NRRP) in Höhe von 2,02 Milliarden EUR (2,33 Milliarden USD) subventionieren Rückkanal-Glasfaser für 21.900 Funkanlagen und schließen Lücken, bei denen die kommerziellen Renditen gering sind.[1] Private 5G-Netzwerke gewinnen in Fabriken und Häfen an Bedeutung und erhöhen die Datenintensität sowie die Dienstleistungseinnahmen. Eine breitere 5G-Einführung wird den Italy Telecom MNO Markt daher auf einem höheren Wachstumspfad halten.
Konvergente Bündel zur Stützung des ARPU
Die Bündelung von Festbreitband, Mobilfunkdiensten und Inhalten steigert die Kundenbindung und stützt das durchschnittliche Umsatzniveau, insbesondere in wohlhabenderen nördlichen Provinzen. Die Fastweb–Vodafone-Fusion verspricht bundesweite, konvergente Angebote, die die Abwanderungsrate senken und den Querverkauf fördern. Betreiber nutzen ihre Glasfaser-Reichweite, um ein Upgrade auf Premium-Mobilfunkdatentarife anzubieten und so die Tariferosion zu begrenzen. Frühe Erfolge in Mailand zeigen einen Anstieg von 10 Prozentpunkten bei der Multi-Play-Akzeptanz, wenn Glasfaser und 5G gemeinsam beworben werden. Diese Dynamik hält den Italy Telecom MNO Markt eher auf einem wertorientierten als auf einem volumenorientierten Kurs.
Staatliches Programm Italia a 1 Gbps FTTH-Förderung
Das Programm Italia a 1 Gbps zielt auf eine universelle Gigabit-Konnektivität bis 2026 ab und liegt damit vor den EU-Zielen für 2030. Open Fiber und FiberCop führen den Ausbau an, wobei 40 % der Mittel für südliche Regionen vorgesehen sind, um die digitale Kluft zu überbrücken. Nur-Großhandels-Zugangsbedingungen fördern MNOs dazu, glasfasergebundenen 5G-Zugang und Festfunk-Zugang (FWA) einzuführen. Diese langfristige Subvention erhöht die verfügbare Bandbreite und verbessert das Kundenerlebnis und stützt damit die Wachstumsaussichten für den Italy Telecom MNO Markt.
Steigende Nachfrage nach IoT-Konnektivität für Unternehmen
Der italienische IoT-Sektor erwirtschaftete im Jahr 2023 8,9 Milliarden EUR (10,25 Milliarden USD) und verzeichnete ein jährliches Wachstum von 9 % mit 41 Millionen Mobilfunkverbindungen. Industriezentren in der Lombardei und der Emilia-Romagna setzen private 5G- und NB-IoT-Lösungen für Robotik, Asset-Tracking und vorausschauende Wartung ein. TIM Enterprise strebt an, seinen IKT-Umsatzanteil bis 2026 durch die Kombination von Konnektivität mit Cloud- und Cybersicherheitsangeboten auf 21 % zu verdoppeln. Diese Welle der Unternehmensdigitalisierung steigert die Nachfrage nach margenstarken Diensten und stärkt die Gesamtresilienz des Marktes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensive MNO-Preiskämpfe, die die Margen drücken | -0.9% | National, hauptsächlich Mobilfunk | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Kürzungen der Mobilfunk-Terminierungsentgelte | -0.4% | Nationaler Rahmen | Mittelfristig (2–4 Jahre) |
| Verzögerte Glasfaserakzeptanz im ländlichen Süden | -0.3% | Südliche Regionen | Langfristig (≥ 4 Jahre) |
| Hohe Netzwerk-Energiekosten gegenüber Nachhaltigkeitszielen | -0.5% | Nationaler Betrieb | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensive MNO-Preiskämpfe, die die Margen drücken
Heftige Tarifkämpfe seit Ilials Markteintritt 2018 haben den Mobilfunk-ARPU gesenkt und die Abwanderungsrate erhöht. Obwohl die Konsolidierung direkte Rabattaktionen reduziert, bleiben Einstiegsangebote – insbesondere im Prepaid-Segment – aggressiv. Betreiber reagieren mit Upselling-Taktiken wie Inhaltsbündeln und Geschwindigkeitsstufen. Der kurzfristige Rentabilitätsdruck senkt die CAGR des Italy Telecom MNO Marktes daher um fast einen Prozentpunkt, bis ein Preisgleichgewicht erreicht ist.
Hohe Netzwerk-Energiekosten gegenüber Nachhaltigkeitszielen
Strom macht einen zweistelligen Anteil der Betriebsausgaben aus, und Italiens hohe Strompreise erschweren die Kostenkontrolle. TIM reduzierte den Energieverbrauch bis 2025 um 28 % und erhöhte den Anteil erneuerbarer Energien auf 65 %, während INWIT ein Solarenergieprogramm im Wert von 100 Millionen EUR (115,21 Millionen USD) über seine Turmstandorte hinweg startete.[2] Die Netzverdichtung für 5G erhöht den Stromverbrauch, was Netzbetreiber dazu veranlasst, effizientere Funkeinheiten und gemeinsame passive Infrastruktur einzusetzen. Dauerhaft hohe Strompreise dämpfen daher den Rentabilitätszuwachs des Italy Telecom MNO Marktes.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart:
Datennutzung dominiert, IoT beschleunigt sichDaten- und Internetdienste stellten das größte Umsatzsegment dar und machten im Jahr 2025 42,65 % des Marktanteils des Italy Telecom MNO Marktes aus. IoT- und M2M-Lösungen liefern – obwohl in absoluten Zahlen noch klein – die höchste CAGR von 3,46 %, getragen von industrieller Automatisierung und Smart-City-Projekten. Die Marktgröße des Italy Telecom MNO Marktes für datenzentrierte Dienste wird stetig wachsen, da Streaming, Cloud-Gaming und Fernarbeit den Gigabyte-Verbrauch steigern. Die rückläufige Nutzung von Sprache und SMS gibt weiterhin Netzkapazität für umfangreichere Datenpakete frei, während OTT-Messaging den Druck auf Alteinnahmen erhöht. Betreiber monetarisieren das Verkehrswachstum durch geschwindigkeitsgestufte 5G-Tarife und Inhaltskooperationen mit Netflix, Amazon und DAZN, was das durchschnittliche Ausgabenniveau stärkt. Die Festnetz-Mobilfunk-Konvergenz festigt die Datendominanz weiter, indem sie Glasfaser-Rückkanal mit 5G-Spektrum verbindet und ein robustes Nutzererlebnis über alle Geräte hinweg gewährleistet.
Die Einnahmen aus Nachrichten- und herkömmlichen Sprachdiensten sinken weiterhin, da WhatsApp, Telegram und ähnliche Anwendungen die meisten Verbraucherbedürfnisse zu vernachlässigbaren Grenzkosten decken. Dennoch nutzen Betreiber Rich Communication Services (RCS) und eigenständige 5G-Fähigkeiten, um latenzkritische Unternehmens-Sprachkommunikation über New Radio (VoNR) und missionskritische Drucktaste-Sprechfunk-Lösungen einzuführen. Die Marktgröße des Italy Telecom MNO Marktes, die mit IoT-Gewinnen übereinstimmt, wird in Sektoren wie Logistik, Smart Agriculture und Versorgungsunternehmen Dynamik erfahren, wo eine flächendeckende NB-IoT-Abdeckung eine wirtschaftliche und energieeffiziente Konnektivität bietet. Insgesamt wird die Diversifizierung der Dienstleistungen auf der Grundlage von Daten-Ökosystemen die Schrumpfung der Alteinnahmen überwiegen und einen ausgewogenen Wachstumsmix sichern.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Verbraucher dominieren weiterhin, Unternehmen gewinnen an FahrtVerbraucher machten im Jahr 2025 72,10 % des Gesamtumsatzes aus und hielten den Großteil der SIM-Basis und Breitbandabonnements. Attraktive Familienbündel, Geräte-Finanzierung und steigende Videonutzung halten die Verbraucherlinien stabil. Das Unternehmenssegment weist jedoch eine schnellere CAGR von 3,72 % auf, da die Investitionen in Industrie 4.0 zunehmen. Die Nachfrage nach verwalteten Cloud-, Cybersicherheits- und latenzkritischen privaten 5G-Lösungen treibt die inkrementellen Ausgaben unter Fertigungs-, Gesundheits- und öffentlichen Kunden an. Die dem Unternehmensbereich zugeordnete Marktgröße des Italy Telecom MNO Marktes wird durch NRRP-Anreize gestützt, die 27 % der öffentlichen Mittel für die digitale Transformation staatlicher Einrichtungen vorsehen.
Kleine und mittelständische Unternehmen nutzen 5G-Festfunk-Zugang, um die begrenzte Glasfaserverfügbarkeit zu umgehen, insbesondere in Industrieparks am Stadtrand. Verbraucher profitieren unterdessen von erweiterten FWA-Optionen, die durch Millimeterwellen-5G angetrieben werden und ländliche Versorgungslücken schließen, wo Glasfaser noch nicht praktikabel ist. Der wachsende Unternehmensanteil verbessert die Erlösqualität, da Unternehmensverträge oft mehrjährige Laufzeiten und wertschöpfende Lösungen umfassen, was die Abwanderung dämpft und den Cashflow stärkt. Infolgedessen unterstützt eine ausgewogene Aufteilung zwischen Massenmarkt-Konnektivität und spezialisierten B2B-Plattformen den nachhaltigen Fortschritt des Italy Telecom MNO Marktes.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Regionale Unterschiede bleiben ein prägendes Merkmal. Norditalien weist die dichteste Glasfaser-Reichweite und die frühesten 5G-Starts auf; Mailand, Turin und Bologna haben alle bis 2025 eine Outdoor-5G-Bevölkerungsabdeckung von über 90 % überschritten. Industriecluster in der Lombardei und der Emilia-Romagna setzen privates 5G ein, was die lokale Nachfrage nach Edge-Computing und latenzempfindlichen Anwendungen ankurbelt. Die Marktgröße des Italy Telecom MNO Marktes, die mit diesen nördlichen Provinzen verbunden ist, übertrifft daher den nationalen Durchschnitt, da Fabriken ihre Prozesse digitalisieren, um die Wettbewerbsfähigkeit zu steigern.
Zentralitalien, verankert durch Rom, profitiert von Infrastrukturkonzessionen wie INWITs 25-jährigem Smart City Roma-Plan, der flächendeckendes Wholesale-5G über Verkehrsknotenpunkte bereitstellt. Verbesserte Konnektivität unterstützt Tourismus, öffentliche Sicherheit und E-Government-Lösungen. FiberCop und Open Fiber bauen weiterhin bestehende Kupferleitungen aus und modernisieren diese, was einen Premium-Breitbandabschluss bei Haushalten und kleinen Unternehmen fördert. Folglich verzeichnen zentrale Regionen ein mittleres einstelliges Wachstum, das leicht über dem nationalen Durchschnitt liegt.
Süditalien hinkt bei den Akzeptanzkennzahlen noch hinterher, da die Bevölkerungsdichte gering und das verfügbare Einkommen niedrig ist. Das Programm Italia a 1 Gbps weist 40 % seines Budgets von 2,02 Milliarden EUR (2,33 Milliarden USD) dem Süden zu und subventioniert Glasfaserverbindungen zu Gemeinden, bei denen private Kapitalrenditeerwartungen Investitionen abschrecken. EOLOs 5G-Millimeterwellen-FWA erreicht 700.000 Haushalte und bietet Geschwindigkeiten von bis zu 1 Gbit/s in Bergregionen und Küstengebieten, wo die Verlegekosten hoch sind. Obwohl die Akzeptanz noch zurückbleibt, beschleunigen verbesserte Erschwinglichkeit und staatlich geförderter Rückkanal den Aufholprozess und erhöhen die gesamte adressierbare Nachfrage für den Italy Telecom MNO Markt.
Regulatorisches Umfeld
Der italienische Telekom-MNO-Markt unterliegt der Aufsicht der AGCOM (Autorita per le Garanzie nelle Comunicazioni), die zentrale Vorleistungs- und Zusammenschaltungsregeln festlegt, die sich auf den Wettbewerb im Endkundengeschäft auswirken. Im Festnetzzugang definierte die Delibera n. 114/24/CONS der AGCOM (30. April 2024) den Rahmen für Zugangsmärkte und stellte in Teilen des Landes erhebliche Marktmacht fest, was prägt, wie Betreiber wie TIM und FiberCop Zugang gewähren und wie konvergente Festnetz-Mobilfunk-Angebote aufgebaut werden.
Im Mobilfunkbereich verwaltet die AGCOM weiterhin die Zusammenschaltungsbedingungen und die Aufsicht über Mobilfunkterminierungsentgelte über ihren laufenden Überprüfungsrahmen (Delibera n. 599/18/CONS), was die Sprachökonomie und den preislichen Spielraum der Betreiber beeinflusst. Die wettbewerbsrechtliche Prüfung wirkt sich auch auf die Netzwerkstrategie aus: Die italienische Wettbewerbsbehörde (AGCM) hat eine Untersuchung zu der geplanten Netzwerk-Sharing-Vereinbarung zwischen TIM und Fastweb+Vodafone eingeleitet, was eine zusätzliche Compliance-Ebene rund um RAN-Sharing und spektrumsbezogene Kooperation schafft, während Betreiber durch gemeinsame Infrastruktur Kosteneffizienzen anstreben.
Wettbewerbslandschaft
Vier nationale Betreiber – TIM, Vodafone-Fastweb (unter Swisscom), WindTre und Iliad – bilden einen mäßig konzentrierten Markt. Die bevorstehende Integration von Vodafone Italia mit Fastweb wird einen konvergenten Wettbewerber schaffen, der über robuste Glasfaseranlagen und 22.000 Mobilfunkstandorte verfügt und damit den Skalierungsunterschied zu TIM verringert. TIMs Verkauf von NetCo an KKR senkt den Verschuldungsgrad in Richtung des Bereichs 1,6–1,7×, wodurch Kapital für die 5G-Verdichtung und Cloud-Expansion innerhalb seiner Verbraucher- und Unternehmenseinheiten freigesetzt wird.
Netzwerk-Sharing-Vereinbarungen helfen, die Investitionsausgaben zu begrenzen. WindTre und Iliad haben Zefiro Net gegründet, um 5G-Abdeckung in 2.500 ländlichen Gemeinden aufzubauen und zu betreiben, Doppelarbeit zu reduzieren und die Markteinführungszeit zu beschleunigen.[4] Turmunternehmen liefern kritische passive Infrastruktur. INWIT führt mit über 25.000 Standorten, gefolgt von Cellnex, und Phoenix Tower International expandiert durch Iliad-Partnerschaften. INWITs Mietverhältnisquote stieg 2025 von 2,26× auf 2,35×, was die Vorteile der Mehrbetriebs-Kolokation belegt.
Der strategische Fokus verlagert sich auf Unternehmenslösungen. TIM Enterprise strebt bis 2026 einen Cloud-Umsatz von 1 Milliarde EUR (1,15 Milliarden USD) an und nutzt dabei Allianzen mit Google Cloud, Microsoft Azure, Oracle und VMware. Vodafone-Fastweb wird integrierte Angebote vorantreiben und Fastweb's Glasfaser-Backbone nutzen, um seinen 3,4 Millionen Breitbandkunden Mobilfunkdienste als Querverkauf anzubieten. Nachhaltigkeitsagenden differenzieren die Akteure ebenfalls: INWITs Solar-Rollout im Wert von 100 Millionen EUR (115,21 Millionen USD) senkt den CO₂-Ausstoß und stabilisiert die langfristigen Betriebsausgaben. Zusammen stärken diese Strategien eine Verschiebung vom Preiswettbewerb hin zu Innovation und verbessern die Gesundheit des Italy Telecom MNO Marktes.
Marktführer im Italy Telecom MNO Sektor
-
Telecom Italia (TIM)
-
WindTre
-
Iliad Italia
-
Fastweb + Vodafone
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Italienischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Unternehmen in diesem Bericht
- Telecom Italia (TIM)
- WindTre
- Iliad Italia
- Fastweb + Vodafone
Marktchancen und Zukunftsaussichten
Investitionen in konvergente Infrastruktur schaffen Raum für Monetarisierung jenseits der Konnektivität, insbesondere dort, wo öffentliche Programme und bilanzielle Maßnahmen der Betreiber die Ausbaukapazität erweitern. Das Programm Italia a 1 Gbps und die durch den NRRP unterstützten Zuschüsse für Glasfaser-Backhaul (2,02 Milliarden EUR zur Unterstützung der Konnektivitätsziele, einschließlich Anbindungen an 21.900 Funkstandorte) verbreitern die Basis für glasfasergestützte 5G- und FWA-Angebote und unterstützen neues Bundling und Service-Staffelung in unterversorgten Gemeinden, in denen die reine Glasfasernutzung bislang hinterherhinkt.
Die Digitalisierung von Unternehmen ist ebenfalls ein klarer Chancenbereich, unterstützt durch Nachfrageindikatoren wie den italienischen IoT-Sektor, der 2023 8,9 Milliarden EUR erreichte, und 41 Millionen zellulare IoT-Verbindungen. Betreiber richten sich bereits entsprechend neu aus: TIM Enterprise hat das Ziel formuliert, seinen ICT-Umsatzanteil zu steigern (und cloudbezogene Umsätze auszubauen), indem Konnektivität mit hyperscaler-gebundenen Cloud- und Cybersicherheitsangeboten kombiniert wird, während private 5G-Anwendungsfälle in Fabriken und Häfen den adressierbaren Markt für Managed Edge, latenzarme Konnektivität und Sicherheitsdienste erweitern. Es gibt einen separaten, unmittelbareren Monetarisierungshebel im Kosten- und Betriebsspielraum durch Infrastrukturoptimierung, wobei das Solar-Rollout-Programm von INWIT (100 Millionen EUR) und breiteres Tower-Sharing die Wirtschaftlichkeit der 5G-Verdichtung verbessern und Betreibern helfen, differenzierte Datenerlebnisse aufrechtzuerhalten, statt sich nur auf Einstiegspreispunkte zu konzentrieren.
Neueste Industrielle Entwicklungen in Italienischer Telekommunikationsmarkt für Mobilfunknetzbetreiber
- Juli 2026: TIM - Das Gericht Mailand wies einen von Inwit eingereichten Antrag auf vorläufigen Rechtsschutz bezüglich der Entscheidung von TIM und Fastweb+Vodafone zur Kündigung der Tower-Master-Service-Agreements (MSA) zurück. Das Urteil könnte die Zugangsbedingungen und den zeitlichen Ablauf für turmbezogene Verhandlungen innerhalb der MNO-Landschaft beeinflussen. Der Fall unterstreicht regulatorische und vertragliche Spannungen bei Tower-Sharing-Vereinbarungen.
- Juli 2026: Agcom - Die italienische Kommunikationsbehörde hat eine Entscheidung für den 29. Juli 2026 bezüglich der Verlängerung der 2029 auslaufenden Mobilfunkfrequenzblöcke bei 900 MHz und 1800 MHz angesetzt. Diese Entscheidung prägt die Bedingungen für die Spektrumsverlängerung und beeinflusst den Kapazitätsausbau sowie den zeitlichen Ablauf des 5G-Rollouts. Die Entscheidung verdeutlicht mögliche Veränderungen bei der regulatorischen Aufsicht über Spektrumsrechte, sowohl für etablierte Anbieter als auch für Herausforderer.
- Mai 2026: AGCM - Die italienische Wettbewerbsbehörde hat eine Untersuchung zu einer geplanten Netzwerk-Sharing-Vereinbarung zwischen TIM und Fastweb+Vodafone eingeleitet und Bedenken hinsichtlich des Marktwettbewerbs geäußert, insbesondere im Hinblick auf gemeinsam genutzte RAN-Komponenten (Radio Access Network) und Spektrumsbestände. Die Untersuchung deutet auf eine verstärkte regulatorische Prüfung von Konsolidierungsschritten unter italienischen Betreibern hin. Die Untersuchung könnte künftige Kooperationsstrategien und die Wettbewerbsdynamik im Markt beeinflussen.
Italienischer Telekommunikationsmarkt für Mobilfunknetzbetreiber Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt die Telekommunikationsbetreiberumsätze, die innerhalb Italiens aus mobilen und leitungsgebundenen Konnektivitätsdiensten generiert werden, einschließlich unterstützender digitaler Kommunikationsdienste, die an Verbraucher und Unternehmen erbracht werden.
Ausschlüsse aus dem Umfang: Wir schließen den Verkauf von Mobiltelefonen und Geräten, reine Medienproduktionsumsätze sowie IT-Beratung aus, die nicht direkt mit der Erbringung von Telekommunikationsdiensten verbunden ist.
Segmentierungsübersicht
- Gesamte Telekommunikationseinnahmen und ARPU
- Dienstleistungsart
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer soliden Faktenbasis zur Netzwerkgröße und -nutzung in Italien und gleicht diese dann mit dem ab, was Betreiber realistischerweise monetarisieren können. Wir haben öffentliche Quellen herangezogen, darunter AGCOM-Kommunikationsobservatorien, ISTAT-Preis- und Haushaltsindikatoren, Eurostat-Konnektivitäts- und Breitbandreihen, ITU-Telekommunikationsindikatoren sowie OECD-Kennzahlen zur digitalen Wirtschaft.
Um die Annahmen fundiert zu halten, haben wir außerdem Jahresberichte und Investorenpräsentationen der Betreiber, Spektrum- und Regulierungsaktualisierungen sowie seriöse lokale Wirtschaftspresse zu Transaktionszeitplänen und Preisbewegungen ausgewertet. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzinformationen, Nachrichten- und Finanzscreenings, Patentrecherchen zu Netztechnologien sowie Ausschreibungsbekanntmachungen im Zusammenhang mit öffentlichen Konnektivitätsprogrammen genutzt. Die oben aufgeführten Quellen sind beispielhaft; für die Datenerhebung, Validierung und Klärung wurden auch zahlreiche weitere öffentliche Dokumente herangezogen.
Primärinterviews und Umfragen
Primärprüfungen wurden durch Experteninterviews und strukturierte Umfragen mit Betreiberteams, Vertriebspartnern, Unternehmenskunden für Konnektivität sowie Spezialisten des Telekommunikationsökosystems durchgeführt. Die Rückmeldungen der Befragten wurden genutzt, um Sekundärforschungsannahmen zu validieren und Lücken bei Preisgestaltung, Bündelzusammensetzung und Umsatzmix für Italien zu schließen. Die Gespräche wurden ausgewogen über städtische und nicht-städtische Versorgungsrealitäten sowie über Verbraucher- und Unternehmensbedarfe hinweg geführt, bevor die endgültigen Eingaben festgelegt wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 31 % | Führungskräfte (CXOs): 15 % |
| Mittlere Ebene: 50 % | Funktions- und Bereichsleiter: 36 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 49 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem nationale Telekommunikationsumsatzpools mithilfe von Regulierungs- und Makroreihen rekonstruiert und anschließend anhand von Abonnements und Nutzungsintensität auf Dienstleistungskörbe verteilt werden. Die Gesamtwerte werden dann mit selektiven Bottom-up-Näherungen abgeglichen, beispielsweise mit Stichproben zu Dienstleistungsumsatzaufteilungen der Betreiber, Preispunkten auf Tarifebene sowie Volumensignalen wie Mobilfunkabonnements und Festbreitbandleitungen, damit das Modell praktikabel und konsistent bleibt.
Zu den wichtigsten Modelleingaben zählen Trends bei der Abonnentenbasis, die Wachstumsrichtung des Datenverkehrs, die ARPU-Entwicklung nach wichtigen Dienstleistungsarten, das Migrationstempo von 4G zu 5G, die Durchdringung von Glasfaser und Festbreitband sowie inflationsbedingte Preismaßnahmen, die sich in Telekommunikationspreisindizes widerspiegeln. Wenn bei den Bottom-up-Prüfungen Lücken auftreten, werden diese durch konservative Bandbreiten aufgefangen und anschließend mithilfe von Interviewrückmeldungen zu Mixverschiebungen und Rabatten präzisiert. Für die Prognose wird eine Szenarioanalyse eingesetzt, bei der Basisfall-Nachfrage- und Preispfade an Veränderungen in der Netzausbaugeschwindigkeit und der Wettbewerbsintensität angepasst und anschließend mit Primärexperten überprüft werden, um unrealistische Sprünge zu vermeiden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert – darunter von Regulierungsbehörden gemeldete Indikatoren, Konsistenzprüfungen der Betreiberfinanzen sowie die Logik des dienstleistungsübergreifenden Mixes – bevor die Zahlen in die abschließende Prüfung übergehen. Ausreißer werden gekennzeichnet und die Treiber werden erneut getestet, was häufig eine erneute Kontaktaufnahme mit Branchenexperten auslöst, um zu bestätigen, ob die Veränderung real oder datenbezogen ist.
Jeder Bericht durchläuft mehrere Analystenprüfungen mit klaren Varianzschwellen und Freigaben für die wichtigsten Annahmen, wie Preisgestaltung, Mix und Abonnentenbewegungen. Aktualisierungen erfolgen jährlich; Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa wichtige regulatorische Maßnahmen oder deutliche Preisanpassungen. Vor der Auslieferung führen wir einen abschließenden Aktualisierungsdurchlauf durch, damit die Kunden die aktuellste Einschätzung erhalten, die durch dieselben wiederholbaren Schritte gestützt wird.
Vergleich der Schätzung von Mordor Intelligence für den Telekommunikationsmarkt in Italien mit anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen für den Telekommunikationsmarkt in Italien weichen häufig voneinander ab, da die Abgrenzung des Umfangs nicht einheitlich ist und verschiedene Studien gebündelte Dienste, Medien-Add-ons und Großhandelsumsätze unterschiedlich behandeln. Auch der Zeitpunkt spielt eine Rolle, da einige Quellen das aktuellste Regulierungsjahr verwenden, während andere ein früheres Basisjahr zugrunde legen und Prognosen dann auf Basis breiter Makrowachstumsraten fortschreiben.
Durch die Verfolgung regulierungsgeführter Umsatzpools und Abonnentenvolumensignale sowie die Aktualisierung der Abgrenzungsregeln für das, was als Betreiber-Telekommunikationsdienstleistungsumsatz gilt, reduziert Mordor Intelligence die Vermischung angrenzender Kategorien wie Geräte und breitere Medien, was ein häufiger Grund für abweichende Gesamtsummen ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 18,64 Mrd. USD (2025) | |
| Branchenverband A | 29,44 Mrd. USD (2023) | Diese Zahl basiert auf den für 2023 in Euro gemeldeten Gesamtsektorumsätzen und kann einen breiteren Umsatzperimeter über Fest- und Mobilfunk hinweg widerspiegeln, mit begrenzter Trennung von reinen Telekommunikationsdienstleistungsumsätzen gegenüber angrenzenden Positionen. |
| Regulierungszusammenfassung B | 30,86 Mrd. USD (2024) | Die Schätzung orientiert sich an einem von der Regulierungsbehörde genannten Telekommunikationsumsatzwert für 2024 in Euro und kann einen weiteren Perimeter für elektronische Kommunikation und Internetdienste umfassen; zudem können das Jahr und der Zeitpunkt der Währungsumrechnung den in USD umgerechneten Gesamtwert gegenüber einem späteren Basisjahr erhöhen. |
Insgesamt ergibt sich die Streuung hauptsächlich daraus, was als Telekommunikationsdienstleistungsumsatz gezählt wird und welches Jahr als Anker für Umrechnung und Vergleich herangezogen wird. Unser Ansatz hält die Abgrenzung an die Betreiberdienstleistungsökonomie und wiederholbare Eingaben gebunden, sodass Nutzer Veränderungen auf Abonnenten, Preisgestaltung und Mix zurückverfolgen können, anstatt auf breite Sektoraggregationen.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Italy Telecom MNO Markt im Jahr 2026?
Die Größe des Italy Telecom MNO Marktes beläuft sich im Jahr 2026 auf 19,27 Milliarden USD mit einer prognostizierten CAGR von 3,39 % bis 2031.
Welcher Dienst erzielt die höchsten Einnahmen?
Daten- und Internetdienste dominieren und nehmen im Jahr 2025 einen Umsatzanteil von 42,65 % ein und übertreffen weiterhin Sprach- und Nachrichtendienstlinien.
Was ist das am schnellsten wachsende Dienstleistungssegment?
IoT- und M2M-Dienste sollen bis 2031 mit einer CAGR von 3,46 % wachsen, angetrieben durch industrielle Automatisierung und Smart-City-Projekte.
Wie wirken sich regionale Unterschiede auf das Wachstum aus?
Der Norden und das Zentrum wachsen schneller dank früher 5G-Einführung und dichter Glasfasernetze, während staatliche Subventionen dem Süden helfen, seinen Konnektivitätsrückstand aufzuholen.
Welche Unternehmen führen die Turminfrastruktur an?
INWIT hält das größte Portfolio mit über 25.000 Standorten, gefolgt von Cellnex, und Phoenix Tower International expandiert durch Iliad-Verträge.
Wie wird die Konsolidierung den Wettbewerb beeinflussen?
Der Swisscom–Vodafone-Deal und TIMs NetCo-Verkauf werden voraussichtlich Preiskämpfe eindämmen, die Investitionskapazität verbessern und einen wertorientierten Wettbewerb fördern.