
Bahrain Telecom MNO-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.30 Milliarden US-Dollar |
| Marktgröße (2026) | 1.34 Milliarden US-Dollar |
| Marktgröße (2031) | 1.57 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.24 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bahrain Telecom MNO-Marktanalyse von Mordor Intelligence
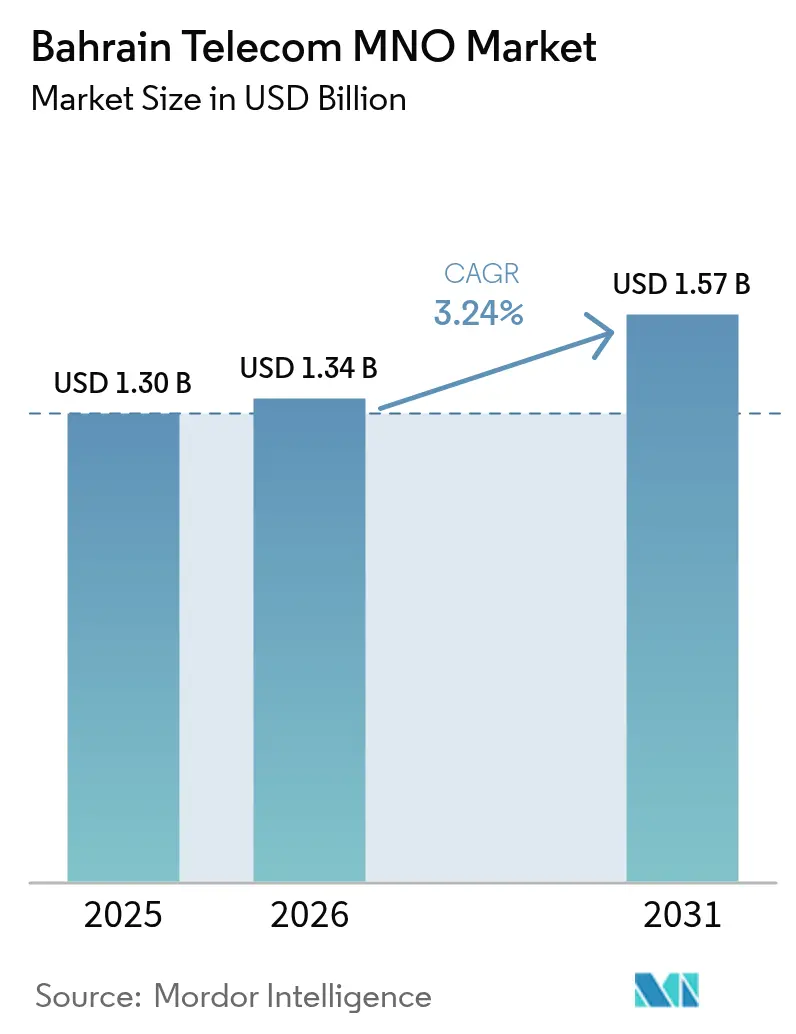
Die Bahrain Telecom MNO-Marktgröße soll von USD 1,30 Milliarden im Jahr 2025 auf USD 1,34 Milliarden im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 3,24 % über den Zeitraum 2026–2031 USD 1,57 Milliarden erreichen.
Die Prognose zeigt eine reifende Marktlandschaft, in der das Abonnentenwachstum stagniert, der Wert je Verbindung jedoch steigt, getragen vom umfassenden 5G-Ausbau des Königreichs, der flächendeckenden Glasfaser-Wholesale-Infrastruktur und einer gezielten Ausrichtung auf hochwertige digitale Dienste. Die Betreiber lenken den Großteil ihrer Investitionsausgaben von über USD 250 Millionen aus dem Jahr 2023 in Spektrum-Refarming, Massive-MIMO-Upgrades und Edge-Compute-Knoten, die die Netzwerkqualität zur Unterstützung von Cloud-Workloads und latenzarmen Unternehmensanwendungen verbessern [1]TradeArabia News Service, „Batelco, Ericsson sign MoU for next-gen 5G in Bahrain”, tradearabia.com. Eine staatlich geführte Cloud-First-Politik, die öffentliche Behörden verpflichtet, 30 % ihrer Workloads auf Cloud-Plattformen zu migrieren, erschließt wiederkehrende Rechenzentrumsnachfrage und erweitert das adressierbare IKT-Umsatzpotenzial weit über die reine Konnektivität hinaus. Gleichzeitig erhöhen mehrere neue Unterwasserkabel-Landepunkte, allen voran der 2Africa-Pearls-Zweig im Jahr 2025, die internationale Bandbreite erheblich und positionieren Bahrain als Golf-Hub für Wholesale-Transitverkehr [2]Submarine Networks, „2Africa Cable Extends to the Gulf…”, submarinenetworks.com. Diese strukturellen Rückenwinde kompensieren insgesamt Gegenwind wie eine kleine Bevölkerungsbasis, ARPU-Druck infolge des Drei-Anbieter-Wettbewerbs und gestiegene Regulierungskosten und stützen damit ein stetiges Umsatzwachstum für den Bahrain Telecom MNO-Markt.
Wesentliche Erkenntnisse des Berichts
- Nach Dienstleistungstyp entfiel auf Daten- und Internetdienste im Jahr 2025 ein Marktanteil von 47,32 % am Bahrain Telecom MNO-Markt. IoT und M2M sollen bis 2031 mit einem CAGR von 3,35 % wachsen.
- Nach Endnutzer entfiel auf das Verbrauchersegment im Jahr 2025 ein Umsatzanteil von 78,12 %, während das Unternehmenssegment bis 2031 mit einem CAGR von 3,72 % wachsen soll.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Bahrain Telecom MNO-Markttrends und -erkenntnisse
Analyse der Treiberwirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Explosionsartiger Anstieg des 5G-Datenverkehrs | +1.2% | National, mit Schwerpunkt auf Manama und Industriekorridoren | Mittelfristig (2–4 Jahre) |
| Offener Zugang zum nationalen Breitbandnetz (BNET) | +0.8% | Landesweit, mit hoher Konzentration in Geschäftszentren | Langfristig (≥ 4 Jahre) |
| Staatliche Cloud-First- und FinTech-Strategien | +0.6% | Behörden- und Unternehmensvertikalen | Mittelfristig (2–4 Jahre) |
| Anstieg des Over-the-Top- (OTT-) Videokonsums | +0.5% | Verbraucherorientiert, landesweit | Kurzfristig (≤ 2 Jahre) |
| Unternehmens-IoT-Nachfrage in der Aluminium- und Öl-und-Gas-Branche | +0.4% | Industriezonen (Alba, Energiestandorte) | Langfristig (≥ 4 Jahre) |
| Unterwasserkabel-Landung im Jahr 2025 steigert internationale Kapazität | +0.3% | National mit regionalem Übertragungseffekt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Explosionsartiger Anstieg des 5G-Datenverkehrs
Jeder große Betreiber bietet nun ein landesweites 5G-Netz an, und die durchschnittliche Downlink-Geschwindigkeit erholte sich im zweiten Quartal 2024 nach früheren Engpassproblemen auf 23,4 Mbps [3]Ookla, „Mobile Speeds in Bahrain Rise in Q2 2024”, ookla.com. Vom abgeschalteten 3G-Band zurückgewonnenes Spektrum speist breitere 5G-Träger und Massive-MIMO-Implementierungen, die Latenzzeiten unter 10 ms für Edge-Unternehmensanwendungen ermöglichen. Die Partnerschaft von Batelco mit Ericsson zu Voice over New Radio und Millimeterwellen-Tests festigt den Technologiepfad für ultrazuverlässige latenzarme Anwendungsfälle in der Robotik, der AR-Wartung und im Cloud-Gaming. Die rasche Verbreitung von Fixed Wireless Access, der bereits über 21 % der Haushalte anschließt, zeigt, wie 5G die Grenzen zwischen mobilem und festem Breitband verwischt [4]Huawei, „Leading the 5.5G Era”, huawei.com. Entscheidend ist, dass höhere Datenkontingente und eine videogetriebene Nutzung den gemischten ARPU stetig anheben und die Auswirkungen von Preisnachlässen bei den Tarifüberschriften teilweise ausgleichen.
Offener Zugang zum nationalen Breitbandnetz (BNET)
Das Wholesale-Glasfasernetz von BNET erreicht 95 % der Haushalte und 99 % der Unternehmen und zwingt Mobilfunkbetreiber (MNOs), im Wettbewerb auf Serviceerlebnis und Produkttiefe statt auf Exklusivität bei der letzten Meile zu setzen. Batelco reagierte darauf mit einer Aufspaltung in ein Infrastrukturgeschäft (Beyons NBNetco) und einen Einzelhandelsarm, was den Trennungsregeln entspricht und gleichzeitig passive Vermögenswerte durch langfristige Mietverträge monetarisiert. Eine auf Carrier-Niveau ausgelegte Umsatzsicherungsschicht, betrieben von Mobileum, ermöglicht eine granulare Kostenzuordnung und ermutigt kleinere Internetanbieter, in Wertnischen wie spezialisierte Unternehmens-VPNs einzutreten. Das Modell reduziert doppelte Investitionsausgaben, beschleunigt den Gigabit-Zugang und schafft eine fruchtbare Plattform für die Entwicklung digitaler Dienste – alles zusammen vergrößert die Umsatzaussichten für den Bahrain Telecom MNO-Markt.
Staatliche Cloud-First- und FinTech-Strategien
Über 40 Behördenservices sind bereits in Hyperscale-Clouds migriert, was den internen IT-Aufwand um bis zu 60 % reduziert und Projektzeitpläne um zwei Drittel verkürzt. Regionale AWS- und Microsoft-Zonen stärken Bahrains Positionierung als neutraler Datenknotenpunkt unter dem Cloud-Computing-Gesetz Nr. 56 von 2018 und ziehen ausländische Workloads an, die die lokale Cross-Connect- und Transitnachfrage ankurbeln. Die Betreiber monetarisieren diesen Schwung, indem sie für Ministerien und Banken sichere Konnektivität, verwaltetes SD-WAN und Edge-Sicherheitsschichten bündeln. Das Web3-Launchpad von stc Bahrain, das gemeinsam mit globalen Partnern entwickelt wurde, zeigt beispielhaft, wie Telekommunikationsunternehmen in die Blockchain-Infrastruktur zur Unterstützung tokenisierter Zahlungsschienen und dezentraler Identität einsteigen. Jede neue, der Cloud hinzugefügte Arbeitslast erhöht den Ergänzungsverkehr über MNO-Backbone-Netze und erweitert so den Bahrain Telecom MNO-Markt.
Anstieg des OTT-Videokonsums
Video macht bereits den Großteil des Downstream-Datenverkehrs aus, und Engpässe in Spitzenstunden haben die Betreiber dazu veranlasst, Edge-Caching-Knoten und CDN-Partnerschaften mit Anbietern wie Huawei einzuführen. Unlimitierte Datenpakete sind mittlerweile Standard, was den Wandel der Branche hin zur Geschwindigkeitsabstufung statt zu Nutzungsobergrenzen signalisiert. Die cloud-fähige Restaurantmanagementsoftware von Batelco zeigt, wie OTT über die Unterhaltung hinaus in den integrierten Handel ausgreift und Datentransaktionen im Gastgewerbesektor katalysiert. Die steigende Nachfrage nach 4K-Streaming und interaktiven E-Sports-Inhalten beschleunigt das Verkehrswachstum, erhöht den Ausgangspunkt für die Kapazitätsplanung und treibt den ARPU bei hochwertigen Tarifen nach oben.
Analyse der Hemmniswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont |
|---|---|---|---|
| Kleine adressierbare Bevölkerungsbasis | -0.9% | Landesweite demografische Obergrenze | Langfristig (≥ 4 Jahre) |
| Intensivierter Preiswettbewerb → ARPU-Kompression | -0.7% | Alle Kundensegmente landesweit | Kurzfristig (≤ 2 Jahre) |
| Strukturelle Trennung durch BNET begrenzt Infrastrukturdifferenzierung | -0.4% | Nationaler Rechtsrahmen | Mittelfristig (2–4 Jahre) |
| Spektrumerneuerungsgebühren und 5%-Mehrwertsteuererhöhungen | -0.3% | Nationales Steuer- und Regulierungsumfeld | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Kleine adressierbare Bevölkerungsbasis
Bahrains Bevölkerung von rund 1,7 Millionen ergibt einen von Natur aus begrenzten Abonnentenpool, und eine Mobilfunkdurchdringung von über 150 % unterstreicht die vollständige Marktsättigung. Da kaum Spielraum für Nettoneuzugänge besteht, hängt das Umsatzwachstum von der ARPU-Steigerung, dem Upselling in Premium-5G-Tarife und der Erschließung von Unternehmensbudgets ab. Die Betreiber exportieren daher Expertise ins Ausland, wie etwa Beyons Vorstoß in die VAE, und monetarisieren gleichzeitig den internationalen Transit, der durch neue Unterwassersysteme möglich wird. Im Königreich selbst konzentriert die geografische Ballung wirtschaftlicher Aktivitäten in Manama die Umsatzmöglichkeiten in den Randgebieten, was gezielte Netzwerkinvestitionen und einen Fokus auf hochmargige digitale Lösungen erfordert.
Intensivierter Preiswettbewerb und ARPU-Kompression
Das Bestreben der Telekommunikationsregulierungsbehörde nach erschwinglichen Diensten und der Nivellierungseffekt des BNET-Wholesale-Zugangs begünstigen lebhafte Tarifkämpfe. Die durchschnittlichen Mobilfunkpreise sanken zwischen 2018 und 2019 um 15 % und schufen einen Präzedenzfall, der den ARPU weiterhin erodieren lässt. Nahtlose VoIP-Apps und OTT-Messaging entziehen dem Legacy-Sprach- und SMS-Geschäft inkrementelle Umsätze und zwingen die Betreiber, ihre Pakete auf großzügige Datenkontingente und Lifestyle-Zusatzleistungen auszurichten. Während die Abonnenten davon profitieren, erschwert anhaltender Margendruck die Finanzierung von Netzwerk-Upgrades gerade dann, wenn die 5G-Investitionen ihren Höhepunkt erreichen. Die Betreiber stehen damit vor der doppelten Herausforderung, die Preisattraktivität zu wahren und gleichzeitig Investitionen in Netzleistungen der nächsten Generation zu finanzieren, die das Serviceerlebnis differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendienste treiben das Umsatzwachstum an
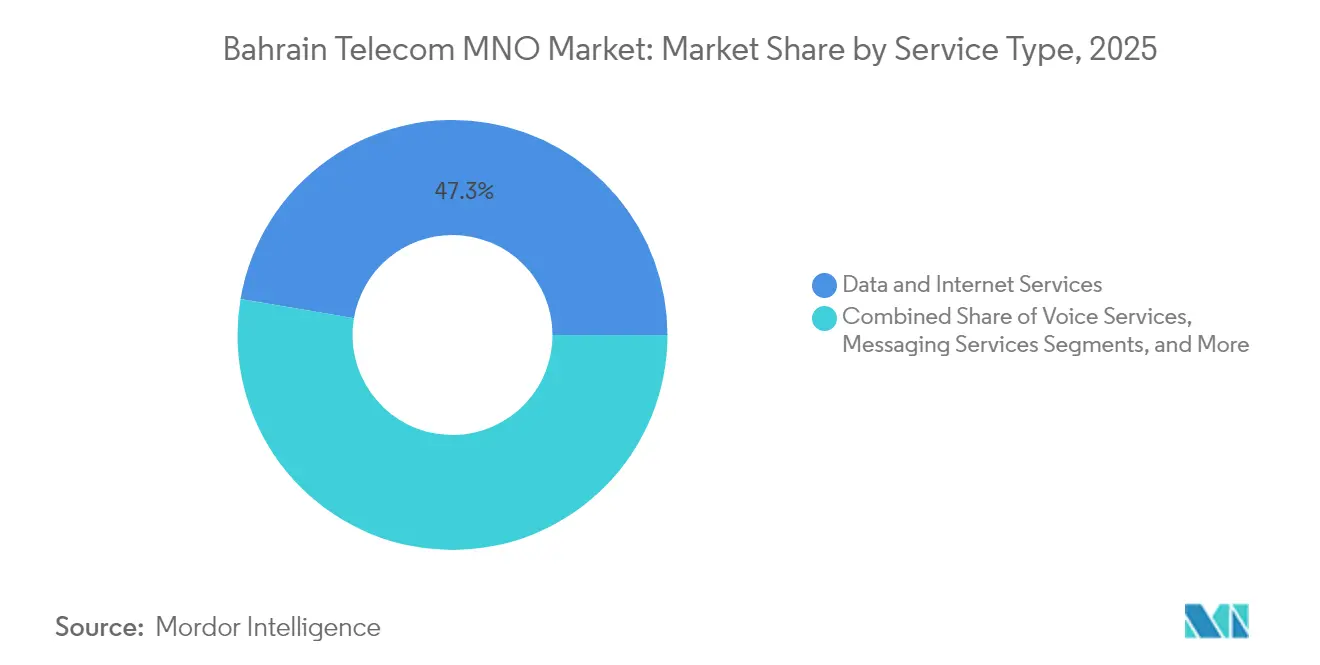
Daten- und Internetdienste lieferten im Jahr 2025 einen Marktanteil von 47,32 % am Bahrain Telecom MNO-Markt, und der Anteil dürfte sich mit zunehmendem videozentriertem Nutzungsverhalten vergrößern. Hochkapazitive 5G-Funkschichten in Kombination mit Wholesale-Glasfaser-Backhaul ermöglichen es den Betreibern, Datenpakete ohne Volumenbegrenzung zu attraktiven Preis-Leistungs-Verhältnissen anzubieten und damit den ARPU selbst in einem preissensiblen Umfeld zu stabilisieren. Der Bahrain Telecom MNO-Markt nutzt diesen Wandel, indem er Content-Partnerschaften einbettet – von regionalen SVOD-Plattformen bis hin zu gebündelten Gaming-Pässen –, die den inkrementellen Megabyte-Verbrauch ankurbeln. IoT- und M2M-Konnektivität ist zwar noch ein einstelliger Umsatzbeitrag, aber mit einem CAGR von 3,35 % bis 2031 der am schnellsten wachsende Bereich, da Aluminiumschmelzen, Raffinerien und Versorgungsnetze ihren Betrieb digitalisieren. Die Spracherlöse setzen ihren gemessenen Rückgang fort; Investitionen in Voice over New Radio stellen jedoch sicher, dass die Anrufqualität für geschäftskritische Anwendungen ausreichend bleibt.
Die Ausrichtung von Unternehmen auf vorausschauende Instandhaltung und Lieferkettentelemetrie steigert den Wert von Narrowband-IoT und schafft eine Öffnung für Geräteverwaltungsplattformen und Analyse-Add-ons. Die Betreiber beleben auch das Messaging-Geschäft mit API-basierten CPaaS-Angeboten, die Zwei-Faktor-Authentifizierung und Chatbot-Dienste für Banken und Fluggesellschaften integrieren. OTT- und Pay-TV-Abonnements profitieren von der zunehmenden 5G-Fixed-Wireless-Durchdringung, was Telekommunikationsunternehmen ermöglicht, einen Anteil an den Haushaltsausgaben für Unterhaltung zu gewinnen. Insgesamt erhöht die Weiterentwicklung des Dienstleistungs-Mix die Elastizität der Bahrain Telecom MNO-Marktgröße, da datengetriebene Umsatzquellen die Rückgänge im Legacy-Bereich mehr als kompensieren.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Das Unternehmenssegment beschleunigt die digitale Transformation
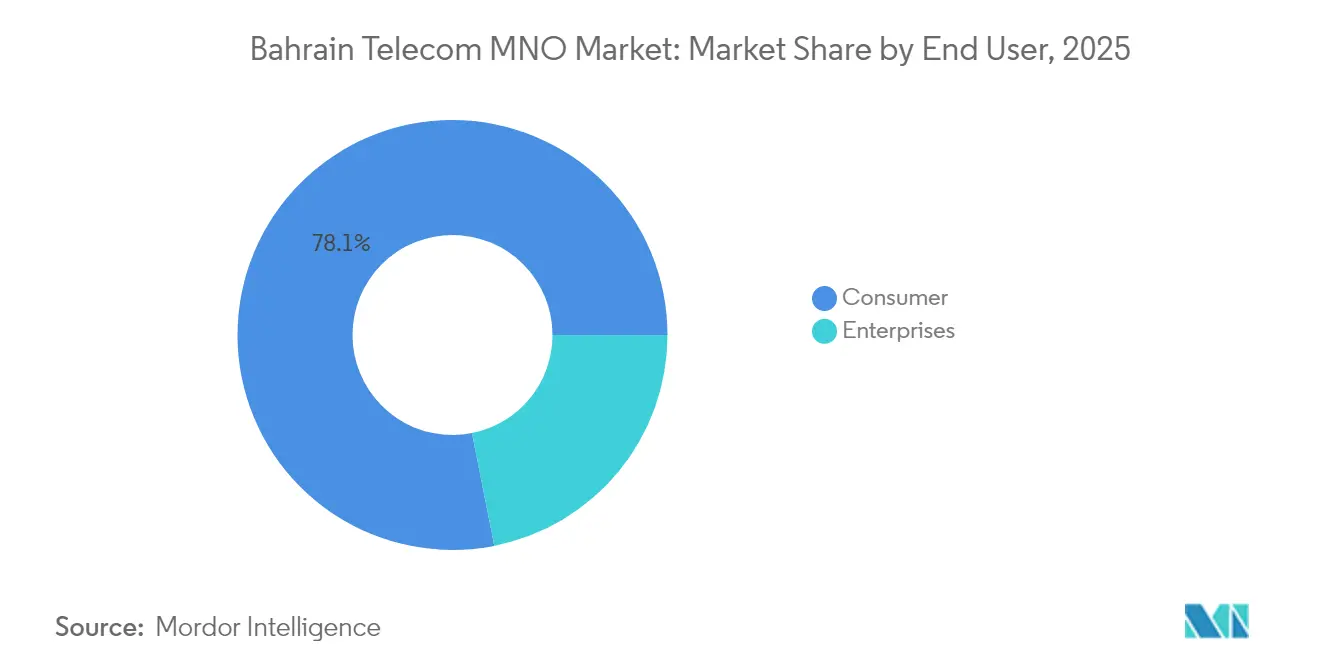
Das Verbrauchergeschäft hält im Jahr 2025 einen Umsatzanteil von 78,12 %, doch die Unternehmenslinien sollen mit einem CAGR von 3,72 % wachsen, das Haushaltswachstum übertreffen und die Bahrain Telecom MNO-Marktgröße in absoluten Zahlen steigern. Die Nachfrage entsteht durch aggressiv vorangetriebene Cloud-Adaption, die Einführung digitaler Identitäten und sektorspezifische Automatisierungsvorschriften in Behörden, dem Bankwesen und der Schwerindustrie. Unternehmen benötigen zunehmend integrierte Pakete, die MPLS- oder SD-WAN-Konnektivität, Cybersicherheitsauflagen und hybride Cloud-Orchestrierung kombinieren und so mehrdienstliche Verträge mit einem beständigeren Lebenszeitwert schaffen. Kooperationen wie die Lösung für sichere Kommunikation von Beyon Connect für Grundbuchbehörden verdeutlichen diesen Schwenk hin zu Plattformlösungen.
Auf der Verbraucherseite regen hochwertigere Pakete ohne Volumenbegrenzung, Handset-Finanzierung und Lifestyle-Super-Apps die Ausgaben in einer ansonsten gesättigten Basis an. Die BenefitPay-Integration von stc Bahrain zeigt, wie Telekommunikationsunternehmen Mobile-Apps nutzen, um Zahlungs- und Handelsströme zu erschließen, die auf der Konnektivität aufsetzen. Die Verbindung aus FinTech, Content und 5G-Heimbreitband schafft synergetische Umsätze; dennoch sind anhaltende Innovationen erforderlich, um die Abwanderung angesichts der Parität der drei Betreiber in Grenzen zu halten. Da der Unternehmensanteil wächst, schaffen die Betreiber ein gesünderes Gleichgewicht zwischen volatilem Prepaid-Verkehr und vertragsbasiertem B2B-Umsatz und stärken damit die Nachhaltigkeit der Erträge im Bahrain Telecom MNO-Markt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Eine landesweite 4G-Abdeckung von 100 % und ein nahezu allgegenwärtiges 5G ermöglichen es Bahrains Betreibern, im fünftkleinsten Land der Welt nach Landfläche eine homogene Servicequalität zu liefern. Das städtische Manama mit seinen dichten Bürotürmen, Behördengebäuden und Einkaufszentren erzeugt ein überproportional hohes Mobilfunkdatenvolumen, was die Betreiber veranlasst, Massive-MIMO-Zellen, Kleinzell-Gitter und Carrier-Aggregationsschichten einzusetzen, um in den Büro- und Abendspitzenzeiten Gigabit-Durchsatz aufrechtzuerhalten. Wohnvorstädte profitieren von Fixed Wireless Access, der mit Glasfaser um Triple-Play-Pakete konkurriert, insbesondere in neu erschlossenen nördlichen Bezirken, wo die Verlegekosten noch hoch sind.
Industriezonen in Alba und nordöstlichen Energiekorridoren stellen hochwertige Unternehmens-Nachfragebereiche dar. Das preisgekrönte private 5G-Netzwerk von Batelco im Alba-Schmelzwerk bestätigt die Bereitschaft von Schwerindustriekunden, Premium-Konnektivitätsgebühren zu zahlen, wenn latenzabhängige Fertigungs-KPIs auf dem Spiel stehen. Solche lokalen Hochwertenklaven sind entscheidend, um die landesweiten demografischen Einschränkungen auszugleichen.
International unterstützt Bahrains geografischer Mittelpunkt zwischen dem Golf und den Indischen-Ozean-Drehkreuzen die Wholesale-Transitpositionierung des Landes. Die bevorstehende Landung des 2Africa-Pearls-Kabels steigert die Ausgangskapazität und diversifiziert Routen weg von überlasteten Engpässen, sodass die Betreiber grenzüberschreitenden IP-Transit für Nachbarländer und Content-Netzwerke monetarisieren können. Dieser Wholesale-Aufwärtstrend erweitert den gesamten adressierbaren Umsatz über die heimische Verbraucherbasis hinaus und federt den Bahrain Telecom MNO-Markt gegen die lokale Sättigung ab.
Regulatorisches Umfeld
Der Telekommunikationssektor Bahrains wird von der Telecommunications Regulatory Authority (TRA) reguliert, die 2002 im Rahmen des Telekommunikationsgesetzes eingerichtet wurde. Die TRA verwaltet aktive politische Instrumente, die Lizenzierung, Tarife und Frequenzmanagement abdecken, einschließlich veröffentlichter Positionspapiere und Leitlinien wie der Anleitung zur Berechnung von Frequenzlizenzgebühren (mit Leitlinieneinträgen vom 9. Juni 2024 und 30. Dezember 2024).
Die Gebührenordnung der TRA (zuletzt 2023 im Anschluss an einen Tarifanpassungsprozess erlassen und nach Bedarf überprüft) legt zentrale Gebührenkomponenten fest, die sich auf die Kostenstrukturen der Mobilfunknetzbetreiber auswirken. Sie enthält eine nicht erstattungsfähige Antragsgebühr von 500 BD für Telekommunikationslizenzen bei Erstanträgen und Verlängerungen sowie definierte Konstrukte für jährliche und befristete Frequenzlizenzgebühren, wobei befristete Gebühren monatlich mit 1/12 der jährlichen Frequenzgebühr zuzüglich einer Antragsgebühr berechnet werden. Neben den vom Regulierer festgelegten Gebühren wird die Compliance der Betreiber zunehmend formalisiert, wobei Zain Bahrain ein ISO-konformes Regulatory Compliance Program (ausgerichtet an ISO 37301 und ISO 31000) offenlegt, das durch ein Compliance-Portal zur Nachverfolgung von Verpflichtungen unterstützt wird.
Wettbewerbslandschaft
Das Triopol aus Batelco (Beyon), stc Bahrain und Zain Bahrain schafft einen hart umkämpften Markt, in dem die Infrastrukturparität schwindet, da BNET den Wholesale-Zugang vorantreibt. Batelco führt den Marktanteil an und nutzt seine umfangreiche Glasfaserreichweite und das größte Tier-III-Rechenzentrum des Königreichs, um Cloud-Colocation und verwaltete Sicherheitspakete im Querverkauf anzubieten. stc Bahrain nutzt Wholesale- und Unterwasserkabel-Vermögenswerte, die vom saudi-arabischen Mutterkonzern geerbt wurden, um internationale Verbindungen günstiger anzubieten und länderübergreifende Unternehmensverträge zu gewinnen, und ist gleichzeitig Pionier bei Web3-Pilotprojekten in der digitalen Vermögensverwaltung und Metaverse-Enablement. Zain Bahrain differenziert sich durch Kundenerlebnis-Analysen, einschließlich Echtzeit-Servicezeitvorhersagen, die das Beschwerdemanagement verkürzen und den NPS steigern.
Die strategischen Prioritäten haben sich auf die 5G-Verdichtung, Edge-Compute-Knoten und digitale Dienstleistungsportfolios konzentriert, die über die reine Konnektivität hinausgehen. Batelcos Zusammenarbeit mit Nokia zur Ausweitung des privaten 5G in Fabriken erschließt beispielsweise einen neuen Umsatzweg in operative Technologiebudgets. Unterdessen senkt der CDN-Ausbau von stc Bahrain mit Huawei die Latenz für Video-Streaming-Partner und stärkt damit seine Position im Premium-Content-Bereich. Die Innovationsintensität bei gleichzeitig hohen Markteintrittsbarrieren ergibt einen mäßig konzentrierten, aber dynamischen Bahrain Telecom MNO-Markt.
Branchenführer im Bahrain Telecom MNO-Markt
Batelco (Beyon)
stc Bahrain
Zain Bahrain
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Internationale Kapazitäten und Wholesale-Transit bleiben ein wichtiger Weißraum, da Bahrain Unterseekabelrouten und Landeinfrastruktur ausbaut und diversifiziert. stc Bahrain schloss im Juli 2025 die Landung des Unterseekabelsystems 2Africa Pearls ab, was die Konnektivitätskapazität Bahrains um das 10-Fache erhöhen soll. Beyon (Batelco) kündigte außerdem das Unterseekabelprojekt Khaleej North mit 800 km Länge an, das Bahrain mit Saudi-Arabien, Kuwait und dem Irak verbindet, wobei der Servicestart für das 2. Quartal 2026 angegeben wurde. Parallel dazu unterzeichneten Batelco und BNET im November 2025 eine strategische Vereinbarung zum Ausbau von Land- und Binnenlandinfrastruktur für die Kabelsysteme SEA-ME-WE 6 (SMW6) und Al Khaleej, wodurch mehr Wege für Mobilfunknetzbetreiber entstehen, internationale Konnektivität durch IP-Transit, Carrier-Dienste und grenzüberschreitende Konnektivität auf Unternehmensniveau zu monetarisieren.
Ein zweites Chancenfeld liegt an der Schnittstelle von Cloud-First-Digitalisierung und latenzarmer Rechenleistung, wo Mobilfunknetzbetreiber Konnektivität mit souveränem Hosting und Edge-Hosting bündeln können, um Unternehmens-Workloads über den reinen Mobilfunkdienst hinaus zu erschließen. Das staatliche Cloud-First-Mandat (30 % der öffentlichen Workloads in die Cloud) bietet eine strukturelle Nachfragebasis, und die im Januar 2026 geschlossene Partnerschaft von Batelco by Beyon mit Qareeb Data Centers zur Eröffnung des ersten Edge-Rechenzentrums Bahrains (über eine langfristige Anmietung einer neuen Batelco-Einrichtung) deutet auf KI-taugliche, latenzarme Colocation- und Edge-Dienste hin. Auf der Monetarisierungsebene, die an die Nachfrage gekoppelt ist, werden Fintech- und digitale Handelsschienen zu einer praktischen Nebenlinie für Telekommunikationsunternehmen, verstärkt durch die Einführung von Mastercard Click to Pay durch stc Bahrain im Mai 2026, was den adressierbaren Pool für zahlungsgebundene Mobilfunkangebote und die Händleraktivierung auf Basis von Datenkonnektivität erweitert.
Aktuelle Branchenentwicklungen
- Juni 2026: Zain Bahrain erneuerte eine strategische Partnerschaft mit dem Ministerium für Verkehr und Telekommunikation zur Verbesserung der Internetdienste in Bahrain-Post-Filialen und im Small Vessels Registration Office. Die Vereinbarung stärkt die Beteiligung von Telekommunikationsunternehmen an der digitalen Diensteerbringung im öffentlichen Sektor und unterstützt eine stabile, vertragsbasierte Konnektivitätsnachfrage im Zusammenhang mit staatlichen Standorten.
- Dezember 2025: Batelco by Beyon unterzeichnete eine Vereinbarung mit Cisco zur Modernisierung seiner IP-Backbone-Infrastruktur mit Fokus auf fortschrittliches Routing, Automatisierung und intelligente Sicherstellungstools. Das Upgrade stärkt die Netzskalierbarkeit und Serviceabsicherung für höhere Datenlasten aus 5G, Cloud-Konnektivität und Unternehmensdiensten.
- Dezember 2024: BNET und Zain Bahrain schlossen eine Vereinbarung zur Übertragung von Glasfaser-Backhaul-Vermögenswerten ab, durch die Festnetz-Glasfaser-Backhaul-Netzanlagen von Zain Bahrain auf BNET übertragen wurden. Die Übertragung unterstützt Bahrains Open-Access-Glasfasermodell und verschiebt die Differenzierung der Mobilfunknetzbetreiber hin zu Service, Erlebnis und digitalen Lösungen statt zu proprietärem Backhaul-Besitz.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der in Bahrain von Mobilfunknetzbetreibern generierte Umsatz aus der Bereitstellung von Telekommunikationskonnektivität und damit verbundenen betreiberseitigen Dienstleistungen für Verbraucher und Unternehmen definiert.
Ausgeschlossen sind: Handyverkäufe, eigenständige Gerätefinanzierungen und nicht betreiberseitige digitale Dienste, die nicht über eine MNO-Umsatzlinie erfasst werden.
Übersicht der Segmentierung
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und Pay-TV-Dienste
- Sonstige Dienste (Mehrwertdienste, Roaming und internationale Dienste, Unternehmens- und Wholesale-Dienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Deskarbeit beginnt mit dem Aufbau einer sauberen Faktenbasis zu Nachfrage- und Angebotssignalen im bahrainischen Telekommunikationsmarkt, die anschließend auf den Umsatzpool der Betreiber übertragen werden. Wir stützen uns auf öffentliche Statistiken und regulatorische Veröffentlichungen, wie die Dashboards und Publikationen der Telecommunications Regulatory Authority (TRA) Bahrain, die Indikatoren der International Telecommunication Union (ITU) und makroökonomische Reihen der Weltbank, um Bevölkerung, Einkommen und Breitbandbereitschaft konsistent zu halten.
Um Dienstintensität und Netzausbau zu untermauern, prüfen wir außerdem Geschäftsberichte der Betreiber, Investorenpräsentationen und geprüfte Finanzausweise sowie vom Regulierer veröffentlichte Spektrum- und Lizenzierungshinweise. Wo verfügbar, werden Zoll- und Handelsübersichten sowie Patentdatenbanken genutzt, um das Tempo der Upgrades im Netz- und Geräteökosystem einzuschätzen, ohne sie direkt in den Umsatz einzurechnen. Zur Kreuzprüfung werden Unternehmensfinanzdaten, Intelligence-Abonnements sowie Nachrichten- und Finanzabonnements genutzt, um Berichtsperioden, Währung und Einmaleffekte zu normalisieren. Diese Desk-Research-Quellen sind beispielhaft und nicht erschöpfend; weitere öffentliche Referenzen werden ebenfalls verwendet, um Daten zu erheben, Annahmen zu validieren und offene Fragen zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wird genutzt, um zu bestätigen, welcher Anteil des Betreiberumsatzes in Bahrain an Mobilfunkdienste gebunden ist, und wie sich Preisgestaltung und Nutzung über Prepaid-, Postpaid- und Unternehmenskonten hinweg verändern. Wir sprachen mit einer Mischung aus Führungskräften auf Betreiberseite, Vertriebs- und Unternehmensstakeholdern sowie Branchenexperten und überprüften die Erkenntnisse anschließend anhand des bahrainischen Kontexts und relevanter regionaler Benchmarks, um eine Überinterpretation einzelner Datenpunkte zu vermeiden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 30 % | CXOs: 15 % |
| Mid-Tier: 51 % | Funktions-/Bereichsleiter: 38 % |
| Kleinere Akteure: 19 % | Manager: 47 % |
Marktdimensionierung & Prognose
Das Modell verwendet eine Kombination aus Top-Down- und Bottom-Up-Ansatz, bei dem regulierte Marktindikatoren und Umsatzangaben der Betreiber genutzt werden, um den Umsatzpool der Mobilfunkdienste in Bahrain zu rekonstruieren; anschließend werden die Gesamtwerte anhand ausgewählter Bottom-Up-Näherungen einem Stresstest unterzogen. In der Praxis überprüfen wir die Gesamtzahl anhand von stichprobenweise erhobenem ARPU nach Kundentyp, Teilnehmerzahlen und erwarteter Datennutzungssteigerung, was hilft, Fälle zu erkennen, in denen sich Preisgestaltung oder Mix schneller ändern als die Volumina.
Zentrale Einflussfaktoren, die Größe und Prognose prägen, umfassen Trends bei der Mobilfunkteilnehmerbasis, die Verbreitung von Smartphones und 4G/5G, das Wachstum des Datenverkehrs, Bewegungen der Haupttarife und die Nachfrage nach Unternehmensmobilität (einschließlich IoT und M2M, sofern vom Betreiber abgerechnet). Wenn ein Teildienst nicht durchgängig ausgewiesen wird, wird die Lücke mithilfe von Peer-Verhältnissen aus nahegelegenen Zeiträumen geschlossen und anschließend durch Interviewrückmeldungen validiert, bevor sie in die Gesamtsumme zurückgeführt wird. Die Prognose erfolgt mittels Szenarioanalyse, unterstützt durch kurze treiberbasierte Projektionen, wobei jeder Treiber während der Primärgespräche auf realistische Bandbreiten überprüft und anschließend zu einem einzigen Basisszenario zusammengeführt wird.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die Ergebnisse nicht von einer einzigen Quelle abhängen. Wir vergleichen die modellierten Ergebnisse mit unabhängigen Signalen wie regulatorischen Umsatzmomentaufnahmen, Teilnehmer- und Durchdringungsniveaus sowie öffentlich angegebener Betreiberleistung und untersuchen anschließend Ausreißer vor der endgültigen Freigabe.
Wenn eine Abweichung auf einen einmaligen Buchhaltungseffekt, eine Steueränderung oder eine Preisrücksetzung zurückzuführen ist, werden die Annahmen überprüft und die relevanten Experten zur Bestätigung erneut kontaktiert. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen erfolgen, wenn ein wesentliches Ereignis eintritt, wie eine größere Tarifänderung, eine Spektrummaßnahme oder ein sprunghafter Wandel bei der 5G-Abdeckung. Vor der Auslieferung führt ein Analyst eine abschließende Überprüfung durch, damit die neuesten öffentlichen Informationen in der Marktsicht berücksichtigt werden.
Bahrain-Analyse von Mordor Intelligence zur Marktgröße des Telekommunikationssektors im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für den bahrainischen Telekommunikationsmarkt stimmen nicht immer überein, da jeder Herausgeber einen anderen Umsatzpool erfassen kann und nicht alle bei Zeitpunkt und Währungsumrechnung übereinstimmen. Unterschiede treten auch auf, wenn eine Schätzung den gesamten Telekommunikationsdienstleistungsmarkt mit nur den Mobilfunkbetreiberdiensten vermischt, oder wenn Prognosen ein schnelleres Preiswachstum annehmen, als es die Tarifentwicklung stützt.
Handyverkäufe und eigenständige Gerätefinanzierungen liegen hier außerhalb des Anwendungsbereichs von Mordor Intelligence, was einer der Gründe ist, warum der Wert für 2025 im Vergleich zu Quellen, die Geräte einbeziehen, höher oder – in die andere Richtung – im Vergleich zu Quellen, die nur eine engere Definition der Dienstleistungsumsätze verfolgen, niedriger ausfallen kann. Die Spanne wird außerdem davon beeinflusst, ob Unternehmens-Wholesale, Roaming sowie betreiberseitige OTT- und Pay-TV-Bündel einbezogen werden, und ob die Zahlen auf geprüften Berichtsperioden der Betreiber oder auf gemischten Kalenderjahresannahmen basieren.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,30 Mrd. USD (2025) | |
| Global Telecom Data Publisher A | 0,54 Mrd. USD (2025) | Wird häufig als Gesamtumsatz der Telekommunikationsdienste mit einer engeren, nur dienstleistungsbezogenen Definition dargestellt, wobei betreiberseitige Bündel und einige Unternehmens- und Wholesale-Positionen ausgeschlossen sein können, die in der MNO-Berichterstattung enthalten sind. |
| Regionale Medienzitat B | 1,30 Mrd. USD (2025) | Veröffentlicht in der Regel eine Kennzahl erneut, ohne die enthaltenen Dienste, den Zeitpunkt der Währungsumrechnung oder Validierungsprüfungen im Detail darzustellen, was es schwierig macht, die Abdeckung von Teildiensten und Jahresstichtage abzugleichen. |
Der Vergleich zeigt, dass die größten Abweichungen daraus resultieren, was als Telekommunikationsumsatz gezählt wird und wie vollständig die Umsatzlinien der Betreiber im jeweiligen Jahr erfasst werden. Indem die Eingaben an die Teilnehmerbasis, die ARPU-Entwicklung und überprüfbare Dienstumfänge gebunden bleiben, bleibt unsere Schätzung nachvollziehbar, selbst wenn externe Zahlen eine andere Definition verwenden.


Im Bericht beantwortete wesentliche Fragen
Wie groß ist der Bahrain Telecom MNO-Markt im Jahr 2026?
Die Bahrain Telecom MNO-Marktgröße beläuft sich im Jahr 2026 auf USD 1,34 Milliarden mit einem prognostizierten CAGR von 3,24 % bis 2031.
Was treibt das Umsatzwachstum bahrainischer Mobilfunkbetreiber an?
Der landesweite 5G-Ausbau, staatliche Cloud-First-Vorgaben, der wachsende OTT-Videokonsum und neue internationale Unterwasserkabel weiten die hochwertige Datennutzung und die Wholesale-Transit-Erlöse aus.
Welches Dienstleistungssegment wächst am schnellsten?
IoT- und M2M-Konnektivität wächst bis 2031 mit einem CAGR von 3,35 %, da Industrie- und Versorgungskunden ihren Betrieb digitalisieren.
Warum ist die Unternehmensnachfrage in Bahrain bedeutsam?
Unternehmensservices sollen mit einem CAGR von 3,72 % wachsen, da Behörden und Unternehmen Konnektivität zunehmend mit Cloud-, Cybersicherheits- und IoT-Lösungen im Rahmen von Programmen zur digitalen Transformation bündeln.
Wie entwickelt sich der Wettbewerb zwischen Batelco, stc Bahrain und Zain Bahrain?
Die Infrastrukturparität durch BNETs Wholesale-Glasfaser zwingt die Betreiber zur Differenzierung durch 5G-Verdichtung, Kundenerlebnisplattformen, Rechenzentren und aufkommende Web3-Dienste.
Welche Herausforderungen könnten das Marktwachstum begrenzen?
Eine kleine Bevölkerungsobergrenze, anhaltende Preiskriege, die den ARPU drücken, und höhere Spektrumerneuerungsgebühren dämpfen den langfristigen Umsatzausblick.
Seite zuletzt aktualisiert am:



