
Myanmar Telecom MNO Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 1.28 Milliarden US-Dollar |
| Marktgröße (2031) | 1.44 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.38 % |
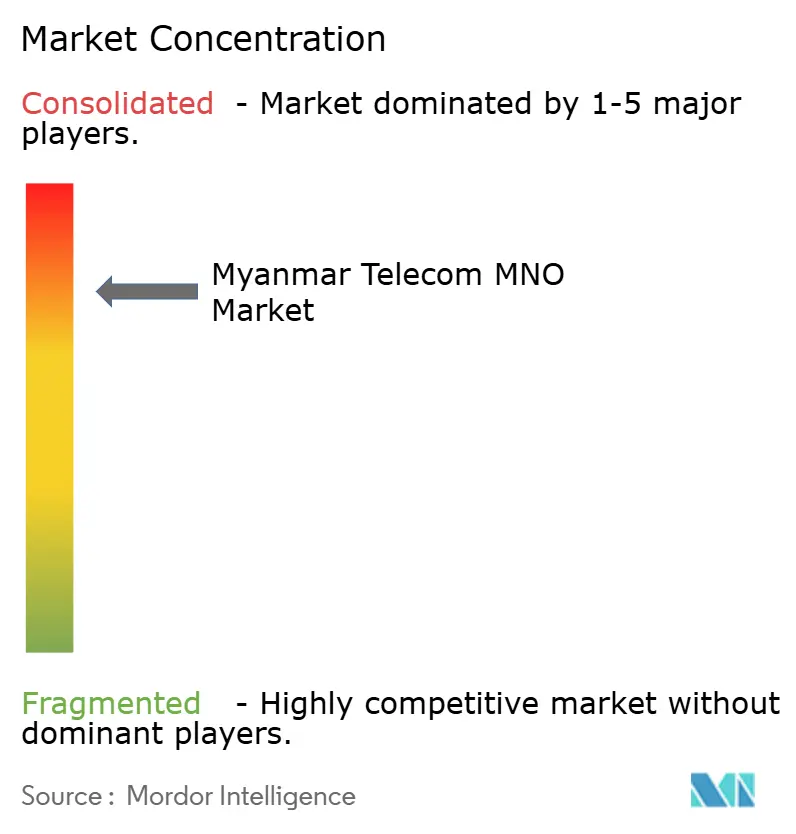
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Myanmar Telecom MNO Marktanalyse von Mordor Intelligence
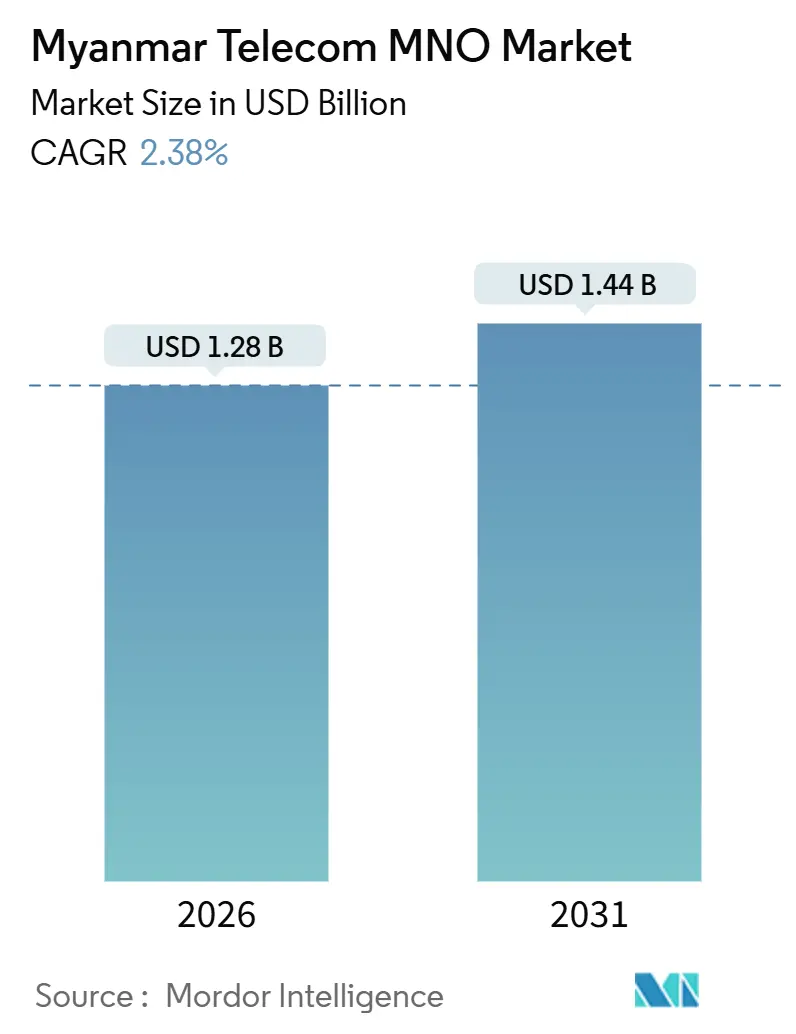
Die Größe des Myanmar Telecom MNO Marktes wird im Jahr 2026 auf 1,28 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 2,38 % während des Prognosezeitraums (2026–2031) einen Wert von 1,44 Milliarden USD erreichen. In Bezug auf das Abonnentenvolumen wird erwartet, dass der Markt von 63,81 Millionen Abonnenten im Jahr 2026 auf 71,04 Millionen Abonnenten bis 2031 wächst, bei einer CAGR von 2,17 % während des Prognosezeitraums (2026–2031).
Die anhaltende Migration zur datenzentrierten Nutzung, eine prepaid-lastige Abonnentenbasis und wallet-gesteuerte Mikrotransaktionen tragen zu einem moderaten Umsatzwachstum bei, auch wenn politische Erschütterungen den Abonnentenzuwachs dämpfen. Betreiber sichern ihre Margen, indem sie Lieferketten lokalisieren, die gemeinsame Turmnutzung vorantreiben und 4G-Advanced- sowie selektive 5G-Upgrades in verkehrsreichen Korridoren schrittweise umsetzen. Währungsabwertung und dreistellige Dieselpreisinflation erhöhen die Betriebskosten, doch disziplinierte Kostenkontrolle, Solar-Hybrid-Pilotprojekte und neu ausgehandelte Turmverträge stabilisieren den Cashflow. Die Neuausrichtung auf chinesische Ausrüstung in Verbindung mit Satelliten-Backhaul-Tests unterstreicht die taktische Agilität, die für einen profitablen Betrieb im Myanmar Telecom MNO Markt erforderlich ist.
Wichtigste Erkenntnisse des Berichts
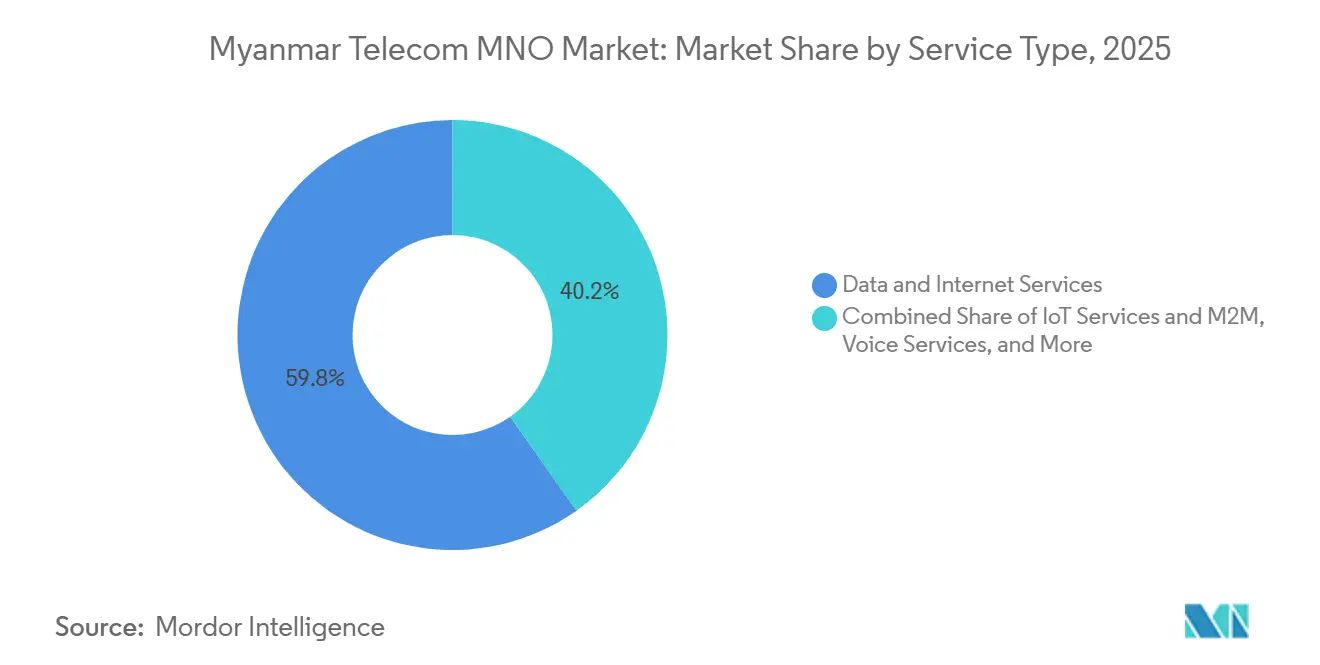
- Nach Dienstleistungstyp trugen Daten- und Internetdienste im Jahr 2025 mit 59,78 % zum Umsatz bei, während IoT- und M2M-Dienste bis 2031 voraussichtlich eine CAGR von 4,32 % verzeichnen werden.
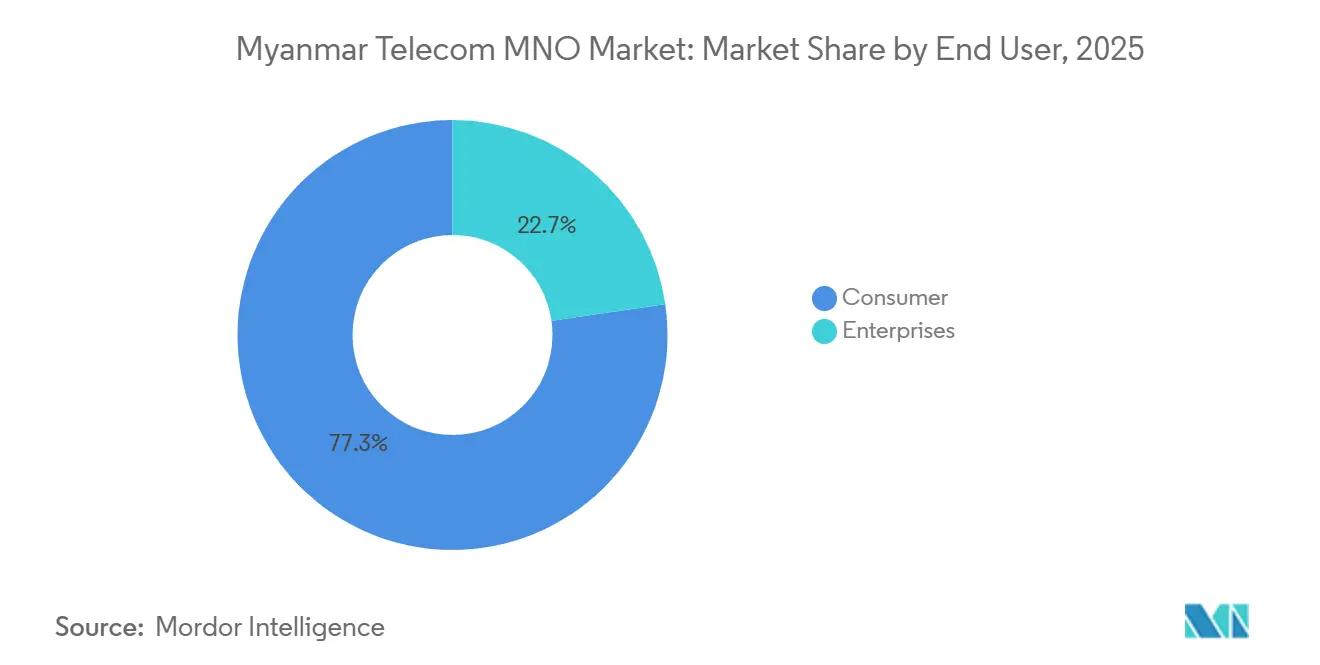
- Nach Endnutzer hielt das Verbrauchersegment im Jahr 2025 einen Umsatzanteil von 77,28 %, während das Unternehmenssegment voraussichtlich mit einer CAGR von 2,83 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Myanmar Telecom MNO Markttrends und Erkenntnisse
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Verlagerung der Nutzung von sprachzentrierten zu datenzentrierten Diensten | +0.8% | Städtische Korridore Yangon, Mandalay, Naypyidaw | Mittelfristig (2–4 Jahre) |
| Unternehmensdigitalisierung und Cloud-Adoption schaffen neue B2B-Nachfrage | +0.6% | Kommerzielles Zentrum Yangon, Sonderwirtschaftszonen | Mittelfristig (2–4 Jahre) |
| Staatliches Mandat für den landesweiten Ausbau des FTTH-Backbone | +0.5% | Hauptstädte der Bundesstaaten und Städte der zweiten Ebene | Langfristig (≥ 4 Jahre) |
| Wachstum von Mobile Money und Super-Apps zur Steigerung des ARPU | +0.7% | National, mit schneller Durchdringung im ländlichen Raum | Kurzfristig (≤ 2 Jahre) |
| Zunahme des video-geführten OTT-Konsums in ländlichen Gebieten | +0.4% | Ländliche und stadtnahe Cluster mit verbesserter 4G-Abdeckung | Mittelfristig (2–4 Jahre) |
| Satelliten-Backhaul- Partnerschaften zur Ermöglichung von Fernabdeckung | +0.3% | Konfliktbetroffene Regionen und Grenzgebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung der Nutzung von sprachzentrierten zu datenzentrierten Diensten
Datenverkehr dominiert nun die Einnahmequellen, da die Smartphone-Durchdringung 80 % der Bevölkerung übersteigt. Erschwingliche vorausbezahlte Datenpakete zu MMK 2.081 (USD 0,48) pro GB weiten die Akzeptanz aus und beleben den ARPU nach Jahren des Sprachumsatzrückgangs. Betreiber priorisieren den Ausbau von 4G-Advanced und führen 5G-Tests durch – der Pilotversuch von MPT im Juni 2024 erreichte Spitzengeschwindigkeiten von 1 Gbit/s –, um frühe Nutzer zu gewinnen. OTT-Messenger wie Telegram und Viber ersetzen das klassische SMS und verankern eine datenzentrierte Denkweise im gesamten Myanmar Telecom MNO Markt. Die SIM-Neuregistrierung, obwohl aufwändig in der Einhaltung, verknüpft digitale Identitäten mit Wallets und E-Commerce und vertieft die Datenmonetarisierung.
Unternehmensdigitalisierung und Cloud-Adoption schaffen neue B2B-Nachfrage
Die Nachfrage nach Unternehmenskonnektivität steigt, da Unternehmen das Cybersicherheitsgesetz vom Januar 2025 und den Digital Economy Roadmap 2030 einhalten müssen. [1]Mobile World Live, "Myanmar-Telekommunikationsbetreiber rüsten sich für die Folgen von Sanktionen," mobileworldlive.com Unternehmen verlagern Arbeitslasten auf Cloud-Plattformen, was Betreiber dazu veranlasst, FTTH, dediziertes Internet und verwaltete Sicherheit in einheitlichen Rechnungen zu bündeln. MPTs Kupfer-zu-Glasfaser-Migration in sieben Regionen im Juni 2025 bildet den Kern dieses Vorhabens, während ATOMs Allianz mit Myanmar Airways International branchenspezifische Mobilitätslösungen demonstriert. Trotz eines FDI-Rückgangs von 16 % im Jahr 2024 verlangen Mieter in der Sonderwirtschaftszone Thilawa nach wie vor carrier-grade Verbindungen, was den B2B-Upsell-Schwung im Myanmar Telecom MNO Markt sicherstellt.
Staatliches Mandat für den landesweiten Ausbau des FTTH-Backbone
Der E-Governance-Masterplan 2030 finanziert ein weitreichendes Glasfaser-Backbone, um die Haushalts-Festbreitbanddurchdringung über 8,1 % zu heben. MPT führt die Ausbauprojekte an und positioniert sich als Konvergenzchampion für mobile und Festnetzangebote im Myanmar Telecom MNO Markt. Der stufenweise Plan – Grundlage (2024–2026), Skalierung (2027–2029), Integration (nach 2030) – schafft mehrjährige Investitionstransparenz für Auftragnehmer. Politisches Risiko und Sanktionen verlangsamen die Zeitpläne, doch parallele Mikrowellen-Hops und Satelliten-Backhaul sichern die Dienstkontinuität bei Glasfaserverzögerungen. Nach Fertigstellung wird das Backbone die internationale Bandbreite pro Nutzer erhöhen und reichhaltigere OTT-Inhaltserlebnisse ermöglichen.
Wachstum von Mobile Money und Super-Apps zur Steigerung des ARPU
Digitale Wallets formen die Monetarisierungshebel neu. KBZPay verzeichnete im Jahr 2024 2,1 Milliarden Transaktionen, während die 61.000 Agenten von Wave Money eine geografische Abdeckung von 90 % erzielen.[2]KBZ Bank, "KBZPay-Transaktionen und Nutzerdaten," Kbzbank.com Mytels MyID-Super-App bündelt Selbstverwaltung, Wallet und Streaming und verzeichnete bis 2025 23,4 Millionen Installationen. Diese Ökosysteme verlängern die Bildschirmzeit, ermöglichen Mikrogebühren und stimulieren Daten-Add-ons, was den gemischten ARPU im gesamten Myanmar Telecom MNO Markt anhebt. Betrugsspitzen – 31 Gerätewechselvorfälle im Dezember 2024 – treiben strengere KYC-Maßnahmen voran, erhöhen die Compliance-Ausgaben, stärken jedoch das Vertrauen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Politische Instabilität und Sanktionen, die Kapitalzuflüsse einschränken | -1.2% | National, am stärksten bei militärnahen Betreibern | Kurzfristig (≤ 2 Jahre) |
| Währungsabwertung, die die Netzwerkbetriebskosten erhöht | -0.9% | National, angesichts der Importabhängigkeit | Kurzfristig (≤ 2 Jahre) |
| Chronische Stromausfälle, die die Gesamtbetriebskosten der Türme erhöhen | -0.6% | Städtische Zentren und netzferne ländliche Standorte | Mittelfristig (2–4 Jahre) |
| Risiken von Social-Media-Sperren, die den Datenverkehr unterdrücken | -0.4% | Landesweit, mit VPN-Ausweicheffekten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Politische Instabilität und Sanktionen, die Kapitalzuflüsse einschränken
Die Einschränkungen der US-amerikanischen Entity List gegenüber Mytel und frühere Strafen gegen das Ministerium für Transport und Kommunikation unterbrechen den Zugang zu westlichen Anbietern und Finanzierungsquellen.[3]Ministerium für Planung und Finanzen Myanmar, "Digitale Wirtschafts-Roadmap Myanmar 2030," Mopfi.gov.mm Ausländische Direktinvestitionen sanken 2024 um 16 % auf 1,8 Milliarden USD, was Betreiber dazu zwingt, die Expansion aufzuschieben und Instandhaltung zu priorisieren. Rebellenangriffe zerstörten zwischen 2021 und 2023 305 Türme, erhöhten die Versicherungskosten und schreckten Greenfield-Investitionen ab. Die Rückzüge von Telenor und Ooredoo unterstreichen das Reputationsrisiko und hinterlassen einen Myanmar Telecom MNO Markt, der auf chinesische Anbieterfinanzierung, begrenzte 5G-Tests und aggressives Tower-Sharing angewiesen ist, um Kapital zu strecken.
Währungsabwertung, die die Netzwerkbetriebskosten erhöht
Der Kyat fiel 2024 auf MMK 4.300 pro USD, und die Inflation erreichte im April 2025 34,1 %, was die Kosten für Ausrüstung, Diesel und Bandbreite erhöhte.[4]Ministerium für Planung und Finanzen Myanmar, "Digitale Wirtschafts-Roadmap Myanmar 2030," Mopfi.gov.mm Über 23.000 Türme werden noch immer mit Diesel betrieben, während weniger als 1.300 Solar-Hybrid-Systeme verwenden, was die Betriebskosten der Kraftstoffvolatilität aussetzt. Betreiber verhandeln Turmverträge auf Festpreismodelle um und sichern sich USD-Absicherungen, doch die Umleitung von Barmitteln verlangsamt Netzwerkupgrades. Prepaid-Strukturen und lokale Beschaffung dämpfen Schocks, doch chronischer Währungsdruck bleibt ein strukturelles Hemmnis für den Myanmar Telecom MNO Markt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: Datendynamik übertrifft veraltete Sprachdienste
Daten- und Internetdienste erzielten im Jahr 2025 einen Umsatzanteil von 59,78 % und bilden weiterhin das Rückgrat des Myanmar Telecom MNO Marktes. Der Anteil von Sprache und SMS schrumpft weiter, da OTT-Messenger die Kommunikation dominieren. IoT- und M2M-Dienste sind zwar noch im Entstehen, führen jedoch das Wachstum mit einer CAGR von 4,32 % an, unterstützt durch Logistik-Tracker und Smart-Agriculture-Pilotprojekte, die die vorhandene 4G-Abdeckung nutzen. Betreiber bündeln Datendienste mit FTTH und Wallet-Vorteilen, um den durchschnittlichen Umsatz pro Konto zu steigern und die Abwanderung zu reduzieren. Die Marktgröße des Myanmar Telecom MNO Marktes für IoT ist noch bescheiden, doch ihre Entwicklung weist auf einen strategischen Diversifizierungsweg hin.
OTT- und PayTV-Dienste stagnieren aufgrund sporadischer Plattformsperren und begrenzter lokaler Kataloge, doch die steigende Smartphone-Nutzungsdauer in stadtnahen Zonen signalisiert künftige Nachfrage, sobald regulatorische Klarheit entsteht. Betreiber evaluieren dynamisches Spektrum-Sharing, um 5G Fixed-Wireless-Access einzuführen, was die Marktgröße des Myanmar Telecom MNO Marktes durch die Erschließung von Haushalten jenseits der Glasfaser-Abdeckungsgebiete vergrößern könnte. Da klassisches Messaging dem Auslaufen entgegengeht, wird neu zugeteiltes Spektrum die Kapazität für streaming-intensive Verkehrsspitzen stärken.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar


Nach Endnutzer: Verbraucher führen, Unternehmen beschleunigen
Verbraucher generierten im Jahr 2025 einen Umsatzanteil von 77,28 %, angetrieben durch günstige Prepaid-Datenpakete und wallet-gestützte Mikrozahlungen. Super-Apps stärken die Ökosystembindung und heben den ARPU trotz intensivem Preiswettbewerb. Eine ländliche 4G-Abdeckung von 91 % der Bevölkerung erweitert die Basis, während Satelliten-Backhaul-Pilotprojekte darauf abzielen, Lücken auf der letzten Meile zu schließen. Der Marktanteil des Myanmar Telecom MNO Marktes bei Verbrauchern bleibt daher dominant, ist jedoch zunehmend an App-Engagement statt an reine SIM-Zahlen gebunden.
Unternehmenskonten machen zwar nur 22,72 % des Umsatzes aus, wachsen jedoch mit einer CAGR von 2,83 % schneller. Unternehmen setzen auf verwaltete Sicherheit, SD-WAN und dedizierte Cloud-Verbindungen, um Cybersicherheitsprüfungen zu bestehen und die Geschäftskontinuität bei Stromausfällen zu gewährleisten. ATOMs ISO 14001:2015-Zertifizierung und MPTs Glasfaserringe rund um Industrieparks zeigen Bestrebungen, höhermargige B2B-Verträge zu gewinnen. Langfristig wird erwartet, dass der Unternehmens-ARPU den Verbraucher-ARPU übersteigt und so dazu beiträgt, die Myanmar Telecom MNO Branche auf einen ausgewogenen Umsatzmix auszurichten.
Geografische Analyse
Myanmar ist ein Einzelländermarkt, doch regionale Gegensätze bestimmen die Betreibertaktiken. Die städtischen Dreieckszentren Yangon, Mandalay und Naypyidaw verfügen über den höchsten Wallet-Anteil, die dichteste Datennutzung und die meisten Unternehmensverträge. MPTs Glasfaserausbau in sieben Regionen, abgeschlossen im Juni 2025, festigt seinen Einfluss auf diese Zentren, während ATOMs 5G-Tests dort die Absicht signalisieren, beim Tempo zu konkurrieren. Kleinzell-Verdichtung und Indoor-DAS-Projekte werden nun priorisiert, um Überlastungen zu reduzieren und ein überlegenes Nutzererlebnis im gesamten Myanmar Telecom MNO Markt aufrechtzuerhalten.
Städte der zweiten Ebene wie Pathein, Mawlamyine und Taunggyi sind die nächsten für den Glasfaser-bis-zum-Haushalt-Ausbau vorgesehen. Staatliche Anreize, Spektrum-Roadmap-Ankündigungen und Tower-Sharing-Vereinbarungen senken Markteintrittsbarrieren und ermöglichen Betreibern, konvergente Mobil-plus-Festnetz-Pakete zu moderaten Investitionskosten zu testen. Ländliche und stadtnahe Gebiete liefern trotz niedrigem ARPU inkrementelles Volumen dank 4G-fähiger Feature-Phones und Wallet-Agenten. Die 90%ige Agentenabdeckung von Wave Money verdeutlicht, wie finanzielle Inklusion die Datenakzeptanz außerhalb von Ballungszentren verstärken kann.
Konfliktbetroffene Grenzstaaten wie Shan, Kachin und Rakhine kämpfen mit Turmangriffen, verlängerten Wartungszyklen und Roaming-Ausfällen. Betreiber verlassen sich auf Mikrowellenringe, VSAT-Verbindungen und Satelliten-Backhaul-Pilotprojekte für eine minimale brauchbare Abdeckung. Starlinks kurzzeitiger Anstieg auf 14 % Nutzeranteil Mitte 2025 unterstreicht die unterdrückte Nachfrage nach stabilem Breitband, obwohl anschließende Razzien das Momentum stoppten. Langfristig wird eine Kombination aus Hybridstrom, Solar-Diesel-Generatoren und sicheren Glasfaserkorridoren bestimmen, wie gleichmäßig der Myanmar Telecom MNO Markt in allen Regionen wächst.
Regulatorisches Umfeld
Die Telekommunikationsbranche in Myanmar wird vom Ministerium für Verkehr und Kommunikation (MOTC) über die Post- und Telekommunikationsabteilung (PTD) beaufsichtigt. Die Durchsetzung der Vorschriften konzentriert sich auf Lizenzierungspflichten, Berichterstattung und Gebührenzahlungen. Im Juli 2025 gab die PTD Mitteilungen an Telekommunikationslizenznehmer bezüglich verpflichtender Melde- und Gebührenzahlungspflichten heraus und warnte vor einem möglichen Lizenzentzug bei Nichteinhaltung, wodurch die betrieblichen und Governance-Erwartungen an MNOs und Vertriebspartner verschärft wurden.
Die Maßnahmen zur Geräte- und Betrugskontrolle wurden 2026 mit der Aktivierung des Central Equipment Identity Register (CEIR) im März 2026 unter dem CEIR and EIR System Project Steering Committee verschärft. Die Aktualisierung erweiterte die verpflichtenden Geräteregistrierungsanforderungen, unter anderem für internationale Reisende (Pass- und Flugdaten) bis Juli 2026. Parallel dazu verlangt das Anti-Online Scam Bill 2026 von Telekommunikationsbetreibern und ISPs, sich per API mit einem zentralen Überwachungszentrum zu verbinden, um SIM-Karten und damit verbundene Finanztransaktionen in Echtzeit zu verfolgen. Dies erhöht den Integrations- und KYC-Aufwand und verstärkt zugleich die Formalisierung der SIM- und Wallet-gebundenen Nutzung.
Wettbewerbslandschaft
Der Myanmar Telecom MNO Markt weist eine moderate Konzentration auf. MPT führt mit 29,6 Millionen Abonnenten und integriert landesweites FTTH in sein mobiles Angebot. Mytel bedient 13 Millionen Nutzer und verfügt über eine umfangreiche 4G-Reichweite, doch US-amerikanische Sanktionen behindern die Anbietervielfalt und Finanzierung. ATOMs 18 Millionen starke Basis untermauert seine agile Herausfordererpositionierung, verankert durch digital-first-Branding, ISO-Zertifizierungen und eingebettete Finanzgeschäfte.
Der Preiswettbewerb bleibt intensiv, doch die Netzwerkqualitätslücken weiten sich aus, da MPT und ATOM die 5G-Bereitschaft beschleunigen. Mytel war Vorreiter bei einer 3,5-GHz-Demo im Jahr 2019, steht aber nun vor Finanzierungsengpässen. Steigende Co-Lokalisierungsquoten auf über 23.000 gemeinsam genutzten Türmen dämpfen Investitionskosten und erweitern die ländliche Abdeckung. Over-the-Top-Ökosysteme kannibalisieren weiterhin Legacy-Umsätze und drängen alle Betreiber zu datengébündelten Super-Apps und Enterprise-Cloud-Gateways.
Strategische Allianzen prägen die Wettbewerbsvorteile. ATOM integriert Mikroversicherungen mit KBZ Microfinance Services, während MPT mit lokalen Internetdienstanbietern zusammenarbeitet, um die FTTH-Durchdringung in Mehrfamilienhäusern zu vertiefen. Mytel nutzt chinesische Anbieter-Lieferketten als Kostenvorteil, riskiert jedoch geopolitische Gegenreaktionen. Compliance-Disziplinen wie SIM-Neuregistrierung und Umweltzertifizierungen errichten neue Wettbewerbsbarrieren und systematisieren das Kundenvertrauen im Myanmar Telecom MNO Markt.
Führende Unternehmen der Myanmar Telecom MNO Branche
MPT Myanmar
ATOM Myanmar
Mytel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Maßvolle Netzmodernisierungsaktivitäten und die Einführung digitaler Kanäle schaffen Freiräume für Monetarisierung über die reine Konnektivität hinaus, insbesondere dort, wo Betreiber Daten mit Self-Care- und angrenzenden Diensten bündeln können. Im Jahr 2026 unterstützen die Maßnahmen von MPT im Feld, darunter die Inbetriebnahme von 27 neuen Mobilfunkbasisstationen und die Aufrüstung von 9 Standorten auf 4G LTE in acht Regionen und Staaten, Chancen im Bereich Servicequalitätsdifferenzierung, Traffic-Offload und lokalisiertem Kapazitätsausbau in unterversorgten Korridoren, ohne sich ausschließlich auf den Ausbau der Neuabdeckung zu verlassen.
Da sich die Compliance- und Betrugskontrollen durch die Aktivierung von CEIR (März 2026) und die Anforderungen des Anti-Online Scam Bill 2026 verschärfen, konzentrieren sich die umsetzbarsten Chancen auf vertrauenswürdige digitale Onboarding- und Geräte-Compliance-Abläufe sowie auf Wallet-gebundenes Engagement, das in Betreiber-Apps und Einzelhandelsprozesse eingebettet werden kann. Der Launch von ATOM Store App 2.0 durch ATOM im Mai 2026 und die Partnerschaft mit der uab bank im März 2026 zur Bereitstellung von digitaler Versicherung in der App (uab Thaw Ka Kinn Way TelcoCare) zeigen kurzfristige Wege für MNOs, die App-Bindung zu stärken und die Einnahmen durch eingebettete Finanz- und Versicherungsprodukte zu diversifizieren, während die Customer Journeys an strengere Identitäts- und Geräteregistrierungsnormen angepasst werden.
Aktuelle Branchenentwicklungen
- Juli 2026: Abschluss der Migration vom Kupfernetz zu Hochgeschwindigkeitsglasfaser in der Region Bago (Ost). Das Glasfaser-Upgrade verbessert die landesweite Qualität von Festnetz- und Mobilfunkdiensten. Die Infrastrukturmodernisierung stärkt die Netzstabilität und die Wettbewerbsposition auf dem myanmarischen Telekommunikationsmarkt.
- Juni 2026: MPT Myanmar führte A Kyite Kyi-Datenpakete mit flexiblem Zugang zu sozialen Medien ein. Die Datenpakete steigern den Daten-ARPU durch erweiterten Zugang zu sozialen Medien. Sie verbessern die datengetriebenen Wertversprechen und unterstützen die Kundenbindung im Netz von MPT.
- Juni 2026: ATOM Myanmar Co-Sponsoring der Myanmar National League Saison 2026-27. Das Sponsoring ist mit nationaler Markenpräsenz verknüpft. Es verschiebt das Konsumentenengagement und den Sponsoring-Hebel zur Stärkung der Marktpräsenz.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als die Umsätze definiert, die durch Telekommunikationsbetreiberdienste in Myanmar erzielt werden. Die Nachfrage wird bei Privat- und Geschäftskunden über Mobilfunkkonnektivität und damit verbundene, von Betreibern angebotene Leistungen erfasst.
Ausschlüsse vom Umfang: Wir schließen Geräteverkäufe von Nicht-Betreibern sowie die meisten nicht-konnektivitätsbezogenen digitalen Plattformumsätze aus, die nicht als Telekommunikationsdienstumsatz abgerechnet werden.
Übersicht der Segmentierung
- Gesamter Telekommunikationsumsatz und ARPU
- Dienstleistungstyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming- und internationale Dienste, Unternehmens- und Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Desk Research wurde genutzt, um die Faktenbasis des Modells zu erstellen, insbesondere für Teilnehmertrends, den zeitlichen Ablauf des Abdeckungsausbaus und makroökonomische Signale, die Erschwinglichkeit und Nutzung beeinflussen. Wir bezogen uns auf öffentliche und offizielle Quellentypen, darunter ITU-Indikatoren, makroökonomische Reihen der Weltbank, GSMA-Statistiken sowie Regierungs- oder Regulierungsveröffentlichungen, soweit verfügbar, und ergänzten diese durch Ankündigungen von Betreibern und seriöse Presseberichterstattung.
Um Aktivität in Umsatz zu übersetzen, prüften wir zudem Offenlegungen von Betreibern und investorenähnliche Materialien, die die ARPU-Entwicklung, den Datenverbrauch und Preismaßnahmen erörtern, und verknüpften diese Eingaben mit nationalen Nachfragesignalen. Wir nutzten ausgewählte kostenpflichtige Abonnements hauptsächlich für Unternehmensfinanzdaten sowie für Analysen und Nachrichten, damit die historische Umsatzentwicklung über die Jahre hinweg konsistent gegengeprüft werden konnte. Diese Liste ist beispielhaft, und es wurden auch andere öffentliche Quellen zur Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
In Myanmar nutzen wir Experteninterviews und Umfragen mit CXOs, Funktions- und Bereichsleitern sowie Managern von Betreibern, Distributoren und Unternehmensnutzern. Ihr Feedback hilft, berichtete Teilnehmertrends, ARPU-Annahmen, Veränderungen bei der Sprach- und Datennutzung sowie die Nachfrage nach von Betreibern abgerechneten Diensten zu klären. Widersprüchliche Antworten führen zu Nachprüfungen, bevor das Modell finalisiert wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 12% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 33% |
| Kleinere Akteure: 25% | Manager: 55% |
Marktdimensionierung & Prognose
Die Dimensionierung begann mit einem Top-down-Ansatz, bei dem der Telekommunikationsdienstumsatz über Teilnehmervolumina und nutzungsbasierte Monetarisierungssignale rekonstruiert und dann anhand der beobachteten Tarif- und Paketstrukturen in Myanmar gefiltert wird. Nach der Formung des Nachfragepools wurden selektive Bottom-up-Prüfungen mit stichprobenartigen Eingaben von Betreibern und Vertriebskanälen durchgeführt, einschließlich implizierter ARPU-Bandbreiten, aktivem Teilnehmermix und Preispunkten auf Tarifebene. Dies half, die Gesamtsummen anzupassen, wenn der erste Entwurf zu hoch oder zu niedrig erschien.
Wichtige Eingaben, die als Modelltreiber verwendet wurden, umfassten die Anzahl der Mobilfunkteilnehmer, den Mix aus aktiven und Gesamt-SIM-Karten, den Fortschritt der 4G-Bevölkerungsabdeckung, die Richtung der Smartphone-Verbreitung, die ARPU-Entwicklung sowie den zeitlichen Einfluss von Steuern oder politischen Maßnahmen, die das Aufladeverhalten verändern. Für die Prognose wandten wir eine Szenarioanalyse an und verankerten diese anschließend in Expertenmeinungen darüber, wie sich Preisgestaltung, Datennutzung und Netzinvestitionen voraussichtlich entwickeln werden, da Schocks in Myanmar die Ergebnisse stärker verändern können, als es eine glatte Trendlinie vermuten lässt. Wo Bottom-up-Eingaben für kleinere Anbieter oder ländliche Abdeckungsgebiete fehlten, wurden Lücken mit konservativen Proxy-Verhältnissen aus vergleichbaren Versorgungsgebieten gefüllt, gefolgt von einer Überprüfung anhand der landesweiten Durchdringungs- und Erschwinglichkeitssignale.
Datenvalidierung & Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über unabhängige Indikatoren überprüft, und ungewöhnliche Sprünge wurden für eine zweite Überprüfungsrunde markiert, bevor die Zahlen finalisiert wurden. Wir führten außerdem Abweichungsprüfungen über impliziten ARPU, Teilnehmerwachstum und Umsatz pro Anschluss durch, damit das Modell konsistent mit der Art und Weise blieb, wie Telekommunikationsdienste in Myanmar monetarisiert werden.
Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, darunter größere politische Änderungen, Preisrücksetzungen oder Veränderungen bei Eigentümerschaft und Investitionsplänen der Betreiber. Vor der Auslieferung führen Analysten eine erneute Überprüfung durch, damit die veröffentlichten Zahlen die aktuellsten verfügbaren Signale widerspiegeln.
Vergleich der Marktschätzung von Mordor Intelligence für den myanmarischen Telekommunikationsmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für die Telekommunikation in Myanmar unterscheiden sich häufig, und die Abweichungen ergeben sich in der Regel daraus, was jede Quelle als Telekommunikationsumsatz zählt, welches Jahr für die Währungsumrechnung verwendet wird und wie stark jede Quelle eine Preiserholung in den Prognosejahren annimmt.
Einige externe Zahlen scheinen eine breitere Telekommunikationssumme auszuweisen, die angrenzende IKT- oder digitale Dienstleistungssparten einschließt, und diese wird dann mit einer einzigen Wachstumsannahme fortgeschrieben. Bei Mordor Intelligence wird der Markt auf den Wert der myanmarischen Telekommunikations-MNOs beschränkt, und die Gesamtsummen werden auf Teilnehmervolumen und Monetarisierungsprüfungen zurückgeführt, einschließlich der für 2026 ausgewiesenen Schätzung von 63,81 Millionen Teilnehmern, sodass Umsätze von Nicht-Betreibern nicht in denselben Pool eingemischt werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,28 Mrd. USD (2026) | |
| Regionale Beratungsgesellschaft A | 1,90 Mrd. USD (2024) | Verwendet ein früheres Basisjahr und eine breitere Telekommunikationsdefinition, die Festnetzbreitband-, Turm- oder IKT-nahe Umsatzlinien einschließen kann, und der Zeitpunkt der Umrechnung kann die USD-Sicht während Wechselkursschwankungen aufblähen. |
| Fachpublikation B | 2,30 Mrd. USD (2030) | Veröffentlicht einen Prognosewert mit begrenzter Transparenz hinsichtlich Teilnehmeraktivität und ARPU-Logik, und die Prognose tendiert dazu, eine einzelne Wachstumsrate fortzuschreiben, ohne Steuer-, Preis- und Nachfrageschocks erneut zu prüfen. |
Die Spanne in der Tabelle erklärt sich hauptsächlich durch den Umfang und die Mechanismen zur Übersetzung von Nutzung in abrechenbaren Umsatz, gefolgt von unterschiedlichen Basisjahren und dem Zeitpunkt der Wechselkursumrechnung. Indem das Modell auf Teilnehmer- und ARPU-ähnliche Signale rückführbar gehalten und die Gesamtsummen anschließend gegen praktische Marktbeschränkungen überprüft werden, erhalten wir eine Marktgröße, die Käufer nachvollziehen und in ihrer Planung wiederverwenden können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Myanmar Telecom MNO Markt im Jahr 2026?
Die Größe des Myanmar Telecom MNO Marktes beträgt 1,28 Milliarden USD im Jahr 2026 und soll bis 2031 einen Wert von 1,44 Milliarden USD erreichen.
Was treibt das Wachstum in Myanmars Mobilfunknetzen an?
Eine entschiedene Verlagerung zur datenzentrierten Nutzung, angetrieben durch eine Smartphone-Durchdringung von über 80 % und kostengünstige Prepaid-Daten, ist der wichtigste Wachstumstreiber.
Welches Dienstleistungssegment wächst am schnellsten?
IoT- und M2M-Dienste führen mit einer CAGR von 4,32 % bis 2031, angetrieben durch Logistik- und Smart-Agriculture-Einsätze.
Wie wirken sich Sanktionen auf lokale Betreiber aus?
Sanktionen schränken den Zugang zu westlichen Anbietern und Finanzierungsquellen ein und erzwingen die Abhängigkeit von chinesischer Ausrüstung, was groß angelegte 5G-Ausbauprojekte verzögert.
Warum sind Stromausfälle für Telekommunikationskosten bedeutsam?
Stromausfälle von bis zu 20 Stunden täglich erhöhen den Dieselverbrauch für über 23.000 Türme und treiben die Gesamtbetriebskosten in die Höhe.
Welche Rolle spielen Mobile-Money-Super-Apps bei den Einnahmen?
Wallet-Plattformen wie KBZPay, Wave Money und MyID generieren Mikrogebühren und Daten-Upsell-Möglichkeiten und steigern den ARPU trotz Preisdruck.
Seite zuletzt aktualisiert am:


