
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
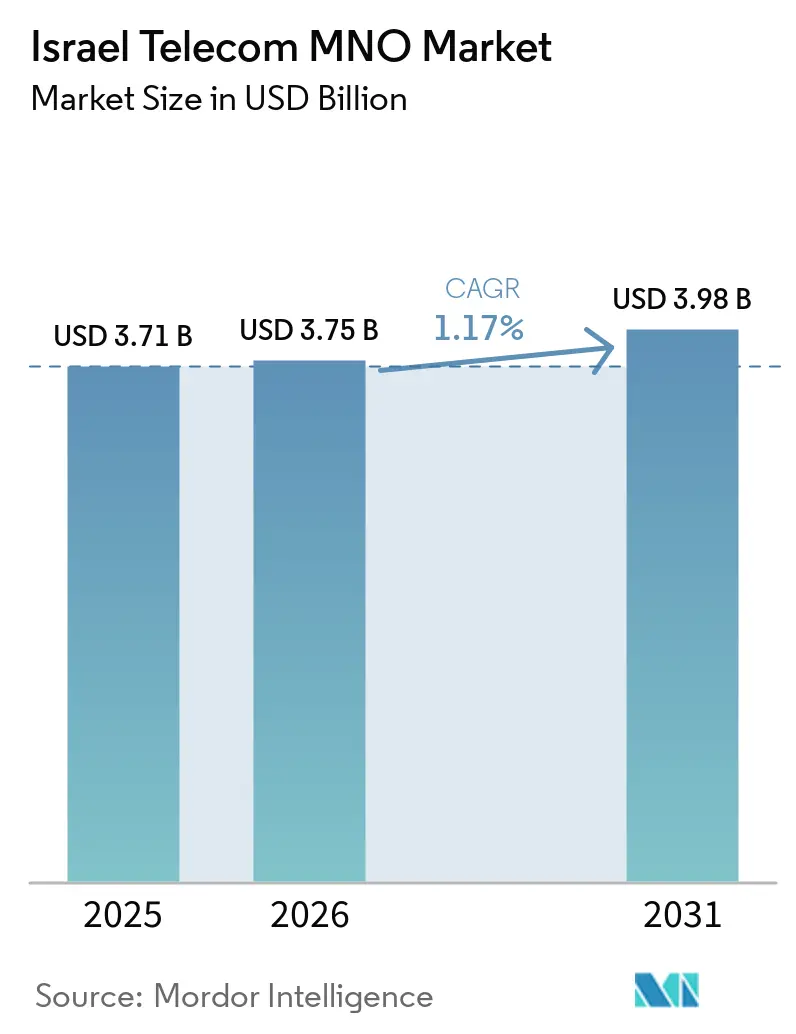
| Marktgröße im Basisjahr (2025) | 3.71 Milliarden US-Dollar |
| Marktgröße (2026) | 3.75 Milliarden US-Dollar |
| Marktgröße (2031) | 3.98 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 1.17 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
- Ägypten
- Argentinien
- Australien
- Bahrain
- Bangladesch
- Brasilien
- Chile
- China
- Deutschland
- Frankreich
- Hongkong
- Indien
- Indonesien
- Iran
- Italien
- Japan
- Kambodscha
- Kanada
- Katar
- Kolumbien
- Kuwait
- Malaysia
- Mexiko
- Myanmar
- Naher Osten und Afrika
- Nepal
- Neuseeland
- Nigeria
- Oman
- Pakistan
- Philippinen
- Polen
- Saudi-Arabien
- Singapur
- Spanien
- Sri Lanka
- Südafrika
- Südkorea
- Thailand
- Türkei
- Vereinigte Arabische Emirate
- Vereinigte Staaten
- Vereinigtes Königreich
- Vietnam
Israel Telecom MNO Marktanalyse von Mordor Intelligence
Der Israel Telekommunikations-MNO-Markt hatte im Jahr 2025 einen Wert von 3,71 Milliarden USD und wird voraussichtlich von 3,75 Milliarden USD im Jahr 2026 auf 3,98 Milliarden USD bis 2031 wachsen, bei einer CAGR von 1,17 % während des Prognosezeitraums (2026–2031). In Bezug auf das Abonnentenvolumen wurde der Markt im Jahr 2025 mit 9,32 Millionen Abonnenten bewertet und wird voraussichtlich von 9,48 Millionen Abonnenten im Jahr 2026 auf 10,30 Millionen Abonnenten bis 2031 wachsen, bei einer CAGR von 1,68 % während des Prognosezeitraums (2026–2031). Anhaltende Glasfaserausbauten, vorgeschriebene Abschaltungen von Legacy-Netzwerken und ein strikter Fokus auf unternehmenstaugliche 5G-Lösungen verändern die Umsatzzusammensetzung, da Betreiber ihre Abhängigkeit von Sprache und SMS reduzieren. Der Konsum von Hochbreitbandenanwendungen, insbesondere Streaming, mobiles Gaming und Remote-Work-Lösungen, treibt das Datenverkehrsvolumen weiter an und fördert differenzierte Konnektivitätsstufen sowie Premium-Monetarisierungsmodelle. Die regulatorische Erleichterung für neue Infrastrukturentitäten sowie Israels Politik zur Abschaltung von 2G und 3G bis Dezember 2025 erschließt Mittelband-Spektrum für die 5G-Verdichtung. Geopolitische Erfordernisse und der Bedarf des Verteidigungssektors nach robusten, hochsicheren Netzwerken halten private 5G-Möglichkeiten fest auf den Roadmaps der Betreiber. Unterdessen dämpfen Lieferkettenvolatilität und anhaltender Preiswettbewerb die Aussichten auf Margenausweitung.
Wichtigste Erkenntnisse des Berichts
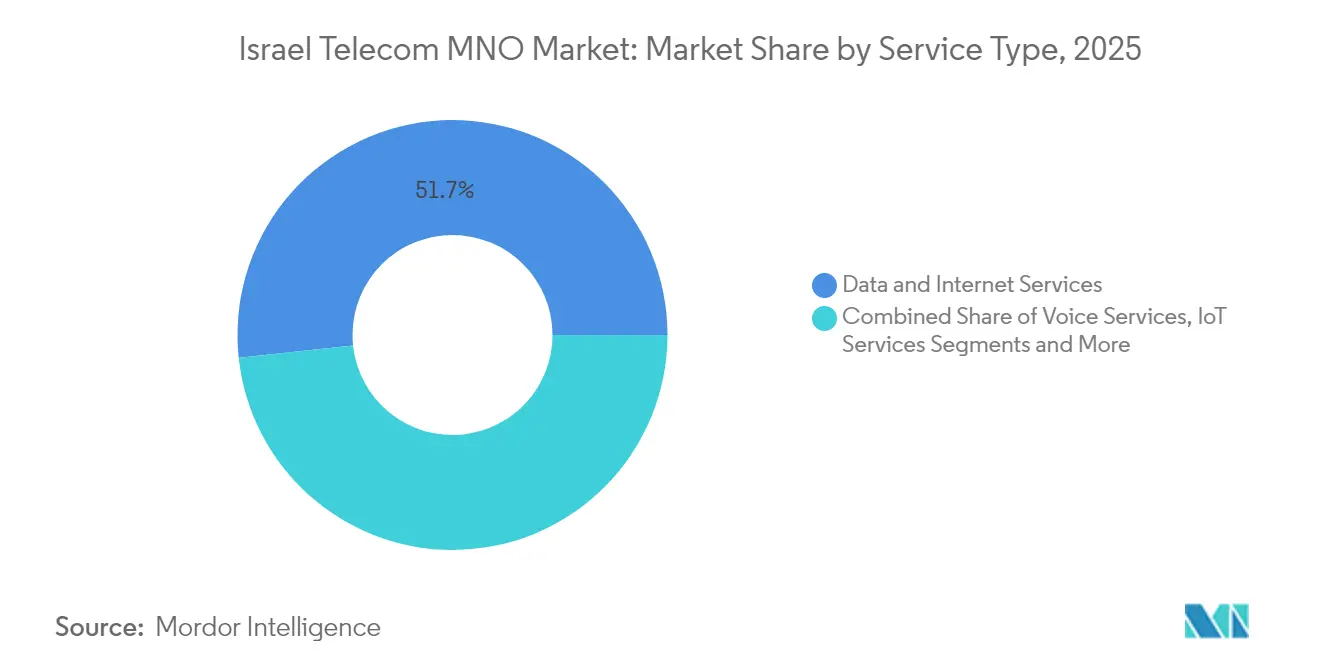
- Nach Servicetyp erfassten Daten- und Internetdienste im Jahr 2025 einen Anteil von 51,68 % am Israel Telecom MNO Marktanteil, während IoT- und M2M-Dienste bis 2031 mit einem CAGR von 1,45 % am schnellsten wachsen dürften.
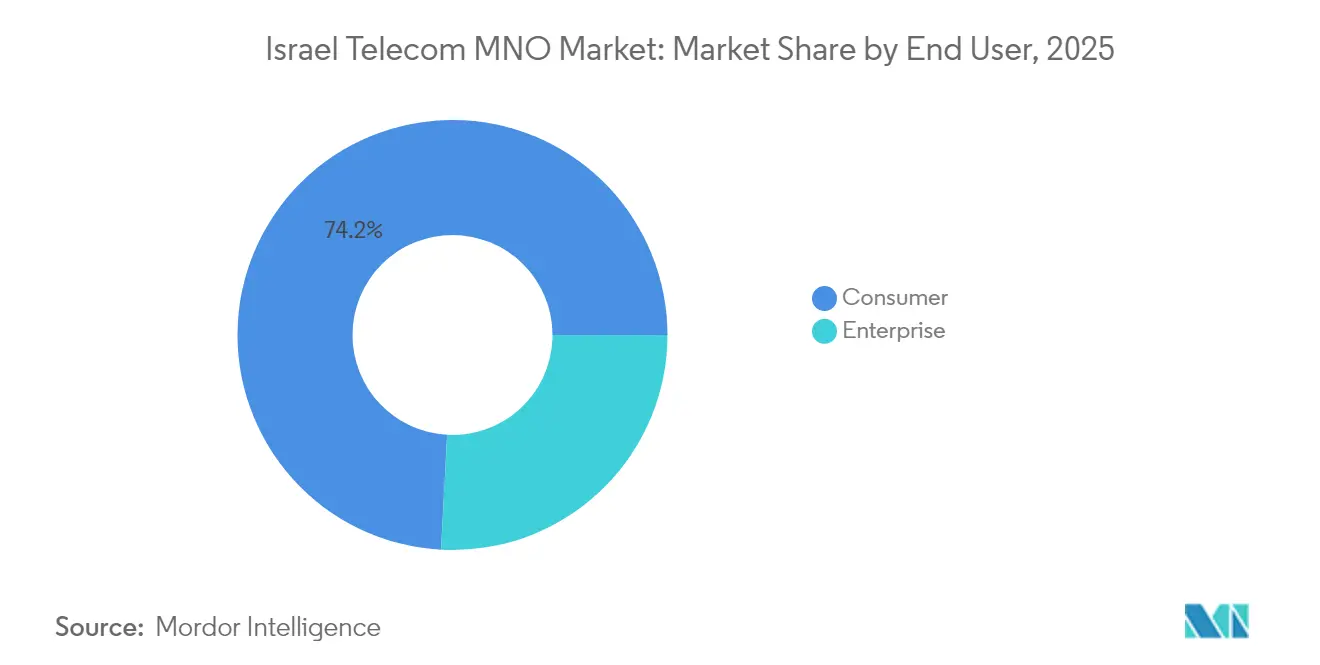
- Nach Endnutzer dominierte das Verbrauchersegment im Jahr 2025 mit 74,15 % der Israel Telecom MNO Marktgröße; das Unternehmenssegment entwickelt sich bis 2031 mit einem CAGR von 1,27 %.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Wachsende 5G-Netzabdeckung und frühe SA-Bereitstellungen | +0.4% | Tel Aviv, Jerusalem, Haifa-Korridore | Mittelfristig (2–4 Jahre) |
| Anstieg des Datenkonsums durch Streaming & Gaming | +0.3% | Städtische Zentren im ganzen Land | Kurzfristig (≤ 2 Jahre) |
| Glasfaser- Festnetzausbau zur Förderung hochrangiger ARPU-Bündel | +0.2% | National; über 90 % Haushaltsdurchdringung | Mittelfristig (2–4 Jahre) |
| Schnittstelle Verteidigungs- und Technologiesektor als Treiber für private 5G-Nachfrage | +0.2% | Industrieparks und Verteidigungscluster | Langfristig (≥ 4 Jahre) |
| Beschleunigter Alija-Zustrom vergrößert die Abonnentenbasis | +0.1% | Wichtige Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Regulierung des Glasfaser-Vorleistungszugangs ermöglicht MVNO-Weiterverkauf | +0.1% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende 5G-Netzabdeckung und frühe SA-Bereitstellungen
Das vollständige Umwidmen von Legacy-Spektrum, zusammen mit Infrastruktur-Sharing-Vereinbarungen und einem regulatorischen Anstoß, der neuen Entitäten ermöglicht, passive Netze auf den Frequenzen der Incumbents zu betreiben, komprimiert die Rollout-Kosten und verkürzt die Abdeckungszeitpläne. Bezeq und Cellcom überschritten Anfang 2025 jeweils 35 % 5G-Bevölkerungsabdeckung, während Partner Communications seinen ersten eigenständigen Kern aktivierte und damit Netzwerk-Slicing für latenzempfindliche Verteidigungs- und industrielle IoT-Arbeitslasten ermöglichte. Dezember 2025 markiert die Abschaltung der 2G- und 3G-Dienste, wodurch 900-MHz- und 1800-MHz-Bestände für die 4G/5G-Schichtung freigegeben und die Betriebskosten für den Dual-Stack-Betrieb beseitigt werden. Frühe Anwender berichten bereits von Downlink-Spitzenwerten von über 1,2 Gbit/s in dichten städtischen Korridoren, die immersive AR/VR- und Cloud-Gaming-Anwendungsfälle unterstützen. Das unterstützende Ökosystem, das von Smallcell-Anbietern bis hin zu Cybersicherheits-Start-ups reicht, stärkt die Dynamik des Israel Telecom MNO Marktes in Richtung differenzierter 5G-Service-Stufen.
Anstieg des Datenkonsums durch Streaming und Gaming
Der monatliche mobile Datenverbrauch in Israel ist im Jahresvergleich um 17 % gestiegen, parallel zum Glasfaserdurchsatzwachstum infolge der von Bezeq und Partner angebotenen WiFi-7-Router-Upgrades. Eine Ericsson ConsumerLab-Umfrage aus dem Jahr 2024 ergab, dass 35 % der inländischen 5G-Nutzer bereit wären, einen Aufpreis für störungsfreies Streaming während der Hauptsendezeit zu zahlen. Generative-KI-fähige Smartphones dürften den Uplink-Datenverkehr durch On-Device-Modelltraining und Echtzeit-Inhaltserstellung weiter intensivieren. Betreiber bündeln nun priorisierte Netzwerk-Slices mit Cloud-Gaming-Pässen und wandeln damit die reine Datennachfrage in margenstarke ARPU-Zusatzleistungen um. Diese Dynamik trägt zur Umsatzsteigerung bei, selbst wenn sich die Haupttarife stabilisieren, und verdeutlicht, wie die Akteure des Israel Telecom MNO Marktes historische Preiserosionen durch Servicequalitätsdifferenzierung ausgleichen.
Glasfaser-Festnetzausbau zur Förderung hochrangiger ARPU-Bündel
Mehr als 90 % der Haushalte haben Zugang zu Glasfaser bis zur Gebäudeeinheit (Fiber-to-the-Premises), was Israel einen der weltweit dichtesten optischen Netzfußabdrücke verleiht[1]. Bezeqs symmetrischer 25-Gbit/s-Pilotbetrieb, der über Nokias Lightspan MF-14-Plattform realisiert wird, unterstreicht den anhaltenden Kapazitätsspielraum, der Multi-Gigabit-Tarife ermöglicht, die auf Prosuming-Nutzer und KMU ausgerichtet sind. Das Kommunikationsministerium konsultiert über eine Lockerung der Preisobergrenzen für die Glasfaser-Vorleistungsvermietung – ein Schritt, der wahrscheinlich eine aggressivere MVNO-Paketierung fördern und Service-Level-Experimente anregen wird. Konvergenz-Bündel, die Premium-Breitband, 5G-SIMs und OTT-Video integrieren, machen nun etwa 28 % der Verbrauchererlöse aus, und die Abwanderungsraten für konvergierte Abonnenten sind 40 % niedriger als bei reinen Mobilfunkverträgen. Da sich WiFi-7-Mesh-Systeme verbreiten, verringern sich die Erlebnislücken im Heimbereich und stützen die Zahlungsbereitschaft für ultraschnelle Angebote, die den Lifetime-Value des Israel Telecom MNO Marktes steigern.
Schnittstelle Verteidigungs- und Technologiesektor als Treiber für private 5G-Nachfrage
Israels Dual-Use-Forschungs- und Entwicklungskultur verbindet zivile Telekommunikationsinnovation mit militärischen Anforderungen und schafft eine beträchtliche Pipeline für campusweite private 5G-Installationen in der Luft- und Raumfahrt, bei unbemannten Systemen und in Cyber-Range-Anlagen.[2] Communication Towers, der einzige Towerco, richtet neutrale Host-Standorte auf Unternehmens-Netzwerk-Slicing-Möglichkeiten aus und senkt die Investitionshürden für industrielle Akteure, die ultrazuverlässige, latenzarme Verbindungen einsetzen möchten. Minimale Einschränkungen bei der IoT-SIM-Aktivierung vereinfachen das Geräte-Onboarding in den Bereichen Fertigung, Logistik und Smart City. Private 5G-Verträge bündeln häufig Edge-Computing-Knoten und verwaltete Cybersicherheit, was es Betreibern ermöglicht, über die reine Konnektivität hinaus zu diversifizieren. Diese hochwertigen, churnresistenten Verträge bilden das Fundament langfristiger Umsatzresilienz für den Israel Telecom MNO Markt.
Intensiver Preiswettbewerb hält den ARPU stagnieren
Die regulatorische Liberalisierung ab 2013 führte disruptive Neueinsteiger wie HOT Mobile und Golan Telecom ein und löste Tarifeinstürze aus, die den gemischten ARPU innerhalb von fünf Jahren um fast 40 % reduzierten.[3] Obwohl Cellcom und HOT die Paketpreise im Januar 2025 anhoben – Maßnahmen, die einen Anstieg des Cellcom-Aktienkurses um 12,1 % auslösten –, begrenzt der Wettbewerbsdruck die Fähigkeit der Betreiber, diese Erhöhungen aufrechtzuerhalten. Die historisch hohe monatliche Abwanderungsrate von rund 15 % zeigt, dass preissensible Verbraucher schnell wechseln, wenn Sonderangebote auftauchen. Die Betreiber setzen dagegen auf Loyalitäts-Apps, Inhaltsbündel und Mehrfachservice-Rabatte, doch die Margenerholung bleibt fragil. Solange die Konsolidierung nicht beschleunigt wird oder die Servicedifferenzierung sich nicht vertieft, wird der ARPU-Zuwachs hinter dem Datenverkehrswachstum zurückbleiben und die Ertragsmomentum des Israel Telecom MNO Marktes dämpfen.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungs- zeitraum |
|---|---|---|---|
| Intensiver Preiswettbewerb hält den ARPU stagnieren | -0.3% | National | Kurzfristig (≤ 2 Jahre) |
| Lieferketten- verzögerungen für Funk- und Glasfaserausrüstung | -0.2% | Landesweite Auswirkungen | Mittelfristig (2–4 Jahre) |
| Sicherheitsbedingte Beschränkungen für chinesische Anbieter | -0.1% | National | Langfristig (≥ 4 Jahre) |
| Begrenzter ländlicher ROI verlangsamt die 5G-Mittelband-Verdichtung | -0.1% | Randgebiete und ländliche Bezirke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Lieferkettenverzögerungen für Funk- und Glasfaserausrüstung
Globale Halbleiterknappheit und verlängerte Versandzeiten haben die Vorlaufzeiten für 32T32R-5G-Massive-MIMO-Funkmodule und hochdichte OLT-Ports verlängert und verursachen Rollout-Verzögerungen von drei bis sechs Monaten. Anbieterdiversifizierung in Verbindung mit größeren Sicherheitsbeständen mindert das Risiko teilweise, erhöht jedoch den Bedarf an Umlaufkapital. Sicherheitsbedingte Verbote bestimmter chinesischer Anbieter schränken alternative Bezugsquellen ein und erhöhen die Stückkosten gelegentlich um 10–12 %. Verzögerungen beeinträchtigen die Netzwerkverdichtungspläne und gefährden die Servicequalitätsziele in überlasteten Vierteln von Tel Aviv und Jerusalem. Die Betreiber haben damit begonnen, ihre Investitionsausgaben vorrangig auf softwaredefinierte RAN-Upgrades auszurichten – weniger hardwareintensiv, aber nach wie vor von der globalen Chipsatz-Verfügbarkeit abhängig –, was die systemische Anfälligkeit des Israel Telecom MNO Marktes gegenüber internationalen Versorgungsschocks verdeutlicht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Datendominanz verankert UmsatzstabilitätDaten- und Internetdienste erfassten im Jahr 2025 einen Anteil von 51,68 % am Israel Telecom MNO Marktanteil, was den Aufstieg von Video-Streaming, Cloud-Kollaboration und mobilem Gaming in der Verbraucherbasis widerspiegelt. Der Umsatzanteil der Sprachdienste von 21,62 % nimmt weiter ab, da sich OTT-Anrufanwendungen verbreiten, während IoT- und M2M-Dienste mit einem CAGR von 1,45 % bis 2031 das schnellste Einheitenwachstum erzielen. Die Israel Telecom MNO Marktgröße für Daten- und Internetdienste soll 2031 2,15 Milliarden USD erreichen, was bei aktuellen Wechselkursen einem schrittweisen Umsatzzuwachs von 125 Millionen USD über sechs Jahre entspricht. Die Betreiber nutzen die Elastizität des Segments durch Stufenpläne auf Basis garantierter Downlink-Geschwindigkeiten und latenzarmer Gaming-Boosts – eine Taktik, die den gemischten ARPU selbst unter Preiswettbewerb aufrechtzuerhalten hilft.
Die Betreiber nutzen ihre nahezu flächendeckenden Glasfaserbackbones, um Multi-Gigabit-Festbreitband, Pay-TV und Streaming-Zusätze zu bündeln. Bezeqs WiFi-7-Router-Markteinführung im Jahr 2025 verbesserte den Heimdurchsatz um bis zu 40 %, trieb den durchschnittlichen Haushalts-Datenkonsum auf über 1,1 TB pro Monat und steigerte die Durchdringung von Premium-Bündeln auf 28 %. OTT- und PayTV-Dienste machen nun 7,96 % des Umsatzes aus, wobei lokale Plattformen wie Cellcom TV ihre Inhaltsbibliotheken bereichern, um gegen globale Einsteiger zu konkurrieren. Messaging-, VAS- und Roaming-Dienste halten gemeinsam einen Anteil von 12,96 %, gestützt durch unternehmensgerechte Unified-Communications-Abonnements, die mobile Nebenstellen, Festnetztelefonie und Kollaborationstools in einer einzigen Rechnung integrieren.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Nach Endnutzer:
Unternehmensmomentum beschleunigt sichVerbraucherangebote machten im Jahr 2025 74,15 % der Israel Telecom MNO Marktgröße aus, doch der Unternehmensumsatz steigt mit einem schnelleren CAGR von 1,27 % und strebt bis 2031 einen Anteil von 25,90 % an. Die Nachfrage kommt von Hochtechnologieherstellern, Verteidigungsbetrieben und cloud-nativen Start-ups, die deterministische Konnektivität, Edge-Analysen und Zero-Trust-Sicherheitsebenen benötigen. Die neue globale Unternehmensabteilung von Partner Communications zielt mit Dark-Fiber-grenzüberschreitenden Verbindungen und verwaltetem SD-WAN auf dieses Kundensegment ab und erweitert damit die Unternehmenspipeline. Private 5G-Pilotprojekte auf Luft- und Raumfahrt-Campussen liefern bereits Sub-10-Millisekunden-Latenzen und unterstützen das Testen autonomer Fahrzeuge sowie die Forschung und Entwicklung zur Fernroboterchirurgie, was die Ausrichtung des Israel Telecom MNO Marktes auf Mehrwert-Unternehmensdienste zementiert.
Der Verbraucherbereich hingegen sieht sich einer Sättigung gegenüber, mit einer Smartphone-Durchdringung von über 150 % und rückläufigen Prepaid-Leitungen. Die Betreiber versuchen, den Anteil am Geldbeutel durch Gerätefinanzierung, Cloud-Speicher-Bündel und Esports-Sponsoring zu erweitern. Die Tariferhöhungen vom Januar 2025 deuten auf eine erneute Preisdisziplin hin, doch Elastizitätsrisiken bleiben bestehen, sollte ein Unterbietungswettbewerb wieder aufflackern. Die langfristige Umsatzdiversifizierung setzt daher auf Unternehmensgewinne, wobei Analysten erwarten, dass der Unternehmens-ARPU den Verbraucher-ARPU bis 2028 übersteigen wird, unterstützt durch cybersichere Service-Stufen, die den Exportbestimmungen für Verteidigungsgüter entsprechen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf erhältlich
Geografische Analyse
Die Ballungsräume Tel Aviv, Jerusalem und Haifa konzentrieren zwei Drittel des Umsatzes, was auf höhere verfügbare Einkommen und dichte Unternehmenscluster zurückzuführen ist. Mediane Downlink-Geschwindigkeiten in zentralen Bezirken überschreiten 250 Mbit/s im 5G-Netz und 1 Gbit/s auf Glasfaser und ermöglichen Early-Adopter-Tests von Cloud-Gaming und immersiven Konferenzlösungen. Periphere nördliche Zonen, einschließlich des Galiläa und der Golanhöhen, kämpfen mit rauem Gelände, das Mikrowellenrelais und Satellitenredundanz erfordert. Staatliche Subventionen, die an das universelle Glasfaserziel 2025 geknüpft sind, zielen darauf ab, den Zugang auszugleichen, wobei die Betreiber gemeinsam damit beauftragt sind, die optische Reichweite auf 92 % der Haushalte auszudehnen.
Sicherheitssensible Grenzregionen erfordern gehärtete Shelter, doppelte Stromversorgung und verschlüsselte Mikrowellenstrecken. Jüngste Feindseligkeiten haben die Strategie bestätigt: Bezeqs gehärtetes Backbone verzeichnete während der Raketenbeschüsse im Jahr 2024 eine vernachlässigbare Ausfallzeit. Arabische Kommunen, in denen 25 % der Einwohner in erster Linie auf mobiles Internet angewiesen sind, profitieren von gezielten 4G/5G-Kleinzellen-Infill-Maßnahmen und kommunalen WLAN-Programmen zur Überbrückung der digitalen Kluft. Südliche Gebiete wie das Negev ziehen IoT-Pilotprojekte für die Präzisionslandwirtschaft an.
Regulatorisches Umfeld
Der israelische Telekom-MNO-Markt wird vom Ministerium für Kommunikation (MoC) überwacht, das die Wettbewerbsdynamik durch Vorschriften zum Großhandelszugang und Vorgaben zum Technologiewechsel neu gestaltet. Im Jahr 2026 brachte das MoC eine Reform der Glasfaserzugangs- und Infrastrukturpreisgestaltung voran, die Bezeq verpflichtet, anderen Anbietern, einschließlich HOT, Glasfaserzugang zu gewähren, wodurch die Verknüpfung zwischen den Bedingungen des Festnetz-Großhandels und mobilfunkorientierten Bündelungsstrategien enger wird. Daneben wird die landesweite Abschaltung von 2G- und 3G-Diensten bis Dezember 2025 durch Compliance-Anforderungen nach der Abschaltung operationalisiert, einschließlich MoC-Vorschriften, die den Anschluss von Geräten verhindern, die keine VoLTE-basierte Notrufanrufe unterstützen.
Umfassendere kommunikationspolitische Änderungen sorgen zudem für zusätzliche Compliance- und regulatorische Unsicherheit bei Marktteilnehmern mit konvergenten Positionen in Mobilfunk, Breitband und Medien. Im Juli 2026 verabschiedete die Knesset das Kommunikationsgesetz (Rundfunk), das die Medienregulierung überarbeitet und den Governance-Rahmen für eine neue Medienaufsichtsbehörde neu gestaltet, während das MoC etwa zur gleichen Zeit bestimmte Anforderungen zur Zahlung von Rundfunklizenzgebühren erleichterte. Zusammen erhöhen diese Schritte den Bedarf an betrieblicher Vorbereitung in den Bereichen Mobilfunknetzbetrieb, Großhandelsinfrastrukturzugang und rundfunknahe Verpflichtungen, die die Strategien von Betreibergruppen beeinflussen können.
Wettbewerbslandschaft
Marktkonzentration
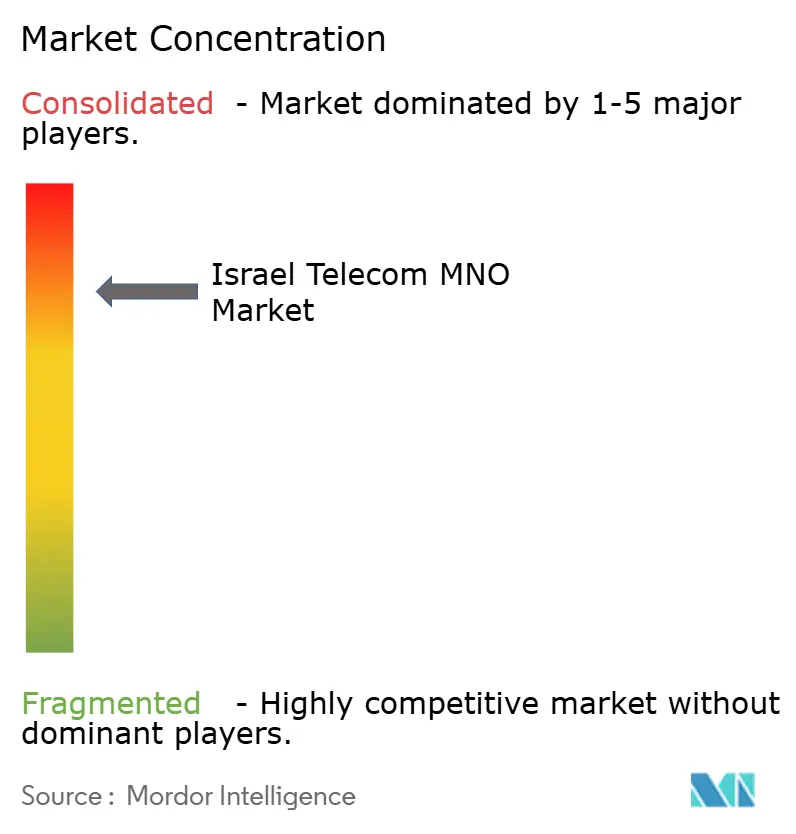
Vier Mobilfunknetzbetreiber – Bezeq (Pelephone), Cellcom, Partner Communications und Hot Mobile – dominieren die nationale Funkinfrastruktur, während rund ein Dutzend MVNOs sich auf preissensible Nischen konzentrieren. Cellcoms Akquisition von Golan Telecom für 172 Millionen USD konsolidierte Spektrumanteile und fügte 900.000 Abonnenten hinzu, was die Skaleneffekte angesichts des Betriebskostendrucks stärkt. Die Betreiber teilen zunehmend Türme und passive Infrastruktur: Communication Towers verwaltet neutrale Host-Standorte, die an mehrere Betreiber vermietet werden, verbessert die Kapitaleffizienz und beschleunigt den Rollout im ländlichen Raum.
Technologie-Roadmaps differenzieren die Anbieter. Bezeq führt im Festbreitband mit 25-Gbit/s-Tests, während Partner globale Konnektivität und Unternehmens-SD-WAN betont. Cellcom und Hot richten sich an mittlere Marktsegmente der Verbraucher durch aggressive Bündel und Gerätefinanzierung. MVNOs wie Rami Levy bedrohen Incumbents beim Preis, bleiben aber aufgrund begrenzter Netzkontrolle unter einem Marktanteil von 5 %. Regulatorische Diskussionen über Glasfaser-Vorleistungspreise könnten Wettbewerbshebel neu ausrichten und servicebasierte Herausforderer in die Lage versetzen, ohne hohen Infrastrukturaufwand zu innovieren.
Strategische Allianzen mit Hyperscalern und Verteidigungsintegratoren prägen die nächste Wachstumswelle. AT&Ts Beteiligung in Höhe von 650 Millionen USD an DriveNets signalisiert Vertrauen in israelisches cloud-natives Routing und bietet lokalen Betreibern einen Weg zu disaggregierten Kernnetzen. Die Betreiber kooperieren auch mit AWS und Microsoft Azure, um Multi-Access-Edge-Computing-Knoten innerhalb lokaler Vermittlungsstellen zu betreiben und ultralatenzarme Zonen für Fintech- und Gaming-Studios bereitzustellen. Somit wird die Breite der Innovationspartnerschaft, mehr als reine Abonnentenzahlen, die Führungspositionen im Israel Telecom MNO Markt bis 2030 definieren.
Israel Telecom MNO Branchenführer
-
Pelephone
-
Cellcom
-
Partner Communications
-
Hot Mobile
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Israel Telecom MNO-Markt Unternehmen in diesem Bericht
- Cellcom
- Partner Communications
- Pelephone
- Hot Mobile
Marktchancen und Zukunftsaussichten
Die Reform des Großhandelszugangs zu Glasfaser und der Preisgestaltung schafft Raum für Multi-Play-Angebote und stärker dienstleistungsbasierten Wettbewerb jenseits reiner Preisdiskontierung. Im Jahr 2026 ordnete das Ministerium für Kommunikation den Bezeq-Glasfaserzugang für alle Unternehmen, einschließlich HOT, an, zusammen mit einer Glasfaser- und Infrastrukturpreisreform, die laut dem Update die Bezeq-Großhandelsinfrastrukturkosten im Jahr 2026 um 30 % senkt, mit einem angegebenen zweijährigen Pfad zu tieferen Senkungen. Dieses Umfeld unterstützt differenzierte Konvergenzbündel, Enterprise-Konnektivitätspakete und MVNO-Upselling-Modelle, die von einer verbesserten Großhandelsökonomie profitieren, anstatt den Last-Mile-Ausbau zu duplizieren.
Die erste Phase der 2G/3G-Abschaltung bis Februar 2026, kombiniert mit dem vorgeschriebenen Auslauftermin bis Dezember 2025, schafft zudem kurzfristigen Raum für die Überlagerung und Verdichtung von 4G/5G unter Nutzung von umgewidmeten Frequenzen, während sie eine Modernisierung der Geräteflotte durch Compliance-Vorschriften für VoLTE-Notrufe erfordert. Daneben bietet die Konsolidierung einen Weg zu Skalen-, Spektrum- und Vertriebsgewinnen, unterstützt durch unverbindliche Absichtserklärungen (MoUs) rund um Übernahmen von Mobilfunk- und Telekom-Vermögenswerten unter Beteiligung von Bezeq-Gruppenunternehmen. Zusammen mit unternehmenstauglichen privaten 5G-Netzen und verteidigungsgetriebenen Anforderungen an sichere Netzwerke, die bereits auf den Roadmaps der Betreiber stehen, unterstützt dies Chancen im Bereich Managed Connectivity, Slicing-fähige SLAs und cybergehärtete Service-Tiers, deren Umsatz weniger an die Konsumentenabwanderung gekoppelt ist.
Neueste Industrielle Entwicklungen in Israel Telecom MNO-Markt
- Juli 2026: Keystone Infrastructure unterzeichnete eine Vereinbarung mit Delek Israel und Leumi Partners zum Erwerb von Hot Mobile von der Altice Group für ca. 1,88 Milliarden NIS. Die Konsolidierung zentraler Mobilfunkinfrastruktur-Vermögenswerte erweitert die Skalierung innerhalb des israelischen MNO-Ökosystems und unterstützt eine effizientere Kapazitätsplanung, während Betreiber Multi-Marken-Strategien verfolgen.
- Juli 2026: Pelephone (Bezeq-Gruppe) unterzeichnete eine unverbindliche Absichtserklärung zum Erwerb von Wecom Mobile für ca. 265 Millionen NIS. Der Deal erweitert das Netzwerkportfolio von Bezeq und verbessert dessen Fähigkeit, feste und mobile Angebote für die Nachfrage im mittleren Marktsegment zu bündeln.
- Juli 2026: Bezeq Israel Telecom Absichtserklärung zum Erwerb von Exelera Telecom (ehemals Tamares Telecom) für ca. 160 Millionen USD, Due Diligence innerhalb von 75 Tagen. Die Übernahme erweitert Bezeqs hybride Fest- und Mobilfunk-Präsenz und stärkt die Spektrum- und Infrastrukturskalierung für die sich entwickelnde 5G- und Glasfaserlandschaft Israels.
Israel Telecom MNO-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diesen Bericht wird der Markt als der jährliche Umsatz gemessen, der durch Telecom-MNO-Dienste in Israel erzielt wird, und umfasst die Kernkonnektivität sowie damit verbundene Dienstleistungserlöse, die Verbraucher- und Unternehmensnutzern in Rechnung gestellt werden.
Ausschlüsse aus dem Umfang: Nicht in dieser Größenbestimmung enthalten sind reine Netzwerkausrüstungsverkäufe, Einzelhandelsumsätze mit Mobilgeräten sowie eigenständige IT-Dienstleistungen, die nicht als Dienstleistungserlöse von Telekommunikationsbetreibern abgerechnet werden.
Segmentierungsübersicht
- Gesamtumsatz der Telekommunikation und ARPU
- Servicetyp
- Sprachdienste
- Daten- und Internetdienste
- Nachrichtendienste
- IoT- und M2M-Dienste
- OTT- und PayTV-Dienste
- Sonstige Dienste (VAS, Roaming & internationale Dienste, Unternehmens- & Großhandelsdienste usw.)
- Endnutzer
- Unternehmen
- Verbraucher
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research wurde verwendet, um die Ausgangsstruktur für das Modell aufzubauen und es an realen, wiederholbaren Länderkennzahlen zu verankern. Wir stützten uns hauptsächlich auf öffentliche Telekommunikationsstatistiken und politische Aktualisierungen, um Trends bei der Teilnehmerbasis, den Netzausbau und die Preisentwicklung zu verstehen, die vor der Umsatzschätzung erforderlich sind.
Zu den wichtigsten öffentlichen Quellen gehörten Materialien wie Veröffentlichungen und Datensätze des israelischen Ministeriums für Kommunikation, ITU-Indikatoren zu Abonnements und Breitbandnutzung, OECD-Digital- und Kommunikationsindikatoren, makroökonomische Weltbank-Reihen zur Normalisierung sowie öffentliche Spektrum- und Lizenzbekanntmachungen. Wir haben auch Jahresberichte und Investorenpräsentationen von Betreibern auf Planänderungen und Tarifbewegungen geprüft und anschließend ausgewählte Unternehmensfinanz- und Patentinformationsabonnements herangezogen, wenn eine öffentliche Einzelposition unklar war. Diese Liste ist nicht erschöpfend, und es wurden auch andere Quellen für die Erhebung, Gegenprüfung und Klärung verwendet.
Primärinterviews und Umfragen
Wir sprechen mit Betreibern, Infrastrukturspezialisten, Unternehmenskunden sowie regulatorischen und kommerziellen Führungskräften in Israel. Ihr Feedback prüft Teilnehmertrends, ARPU, Glasfaser- und 5G-Ausbau, Turmeinnahmen und Unternehmensnachfrage, hilft uns, Lücken zu schließen, Annahmen zu triangulieren und endgültige Schätzungen zu validieren.
Verteilung der Befragten der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 29 % | CXOs: 15 % |
| Mittlere Ebene: 46 % | Funktions-/Einheitsleiter: 31 % |
| Kleinere Marktteilnehmer: 25 % | Manager: 54 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung begann mit einem Top-down-Aufbau, bei dem nationale Abonnements und Nutzungsindikatoren nach Dienstleistungslinie rekonstruiert und dann mithilfe beobachteter ARPU- und Bündelpreismuster in Umsatz umgerechnet wurden. Um die Gesamtsummen realistisch zu halten, haben wir die Ergebnisse mit selektiven Bottom-up-Annäherungen abgeglichen, wie z. B. der Stichprobenerhebung von Planpreispunkten, der Überprüfung gemeldeter Dienstleistungserlösbänder aus öffentlichen Einreichungen und der Validierung des impliziten Umsatzes pro Teilnehmer anhand von Interview-Feedback.
Die wichtigsten Eingangsgrößen umfassten die Anzahl der Mobil- und Festnetzteilnehmer, den Mix aus Postpaid und Prepaid, Trends beim Datenverbrauch, den Zeitpunkt des Übergangs von 4G zu 5G sowie den Anteil der von Glasfasernetzen abgedeckten Haushalte, da dies die Einführung von Breitbandgeschwindigkeitsstufen und die Preisgestaltung beeinflusst. Wo eine Datenreihe für ein Teilsegment fehlte, wurden Lücken mithilfe kurzer, nachvollziehbarer Brücken wie der Interpolation über benachbarte Jahre geschlossen und anschließend anhand von Betreiberkommentaren und Regulierungsaktualisierungen erneut überprüft.
Für die Prognose wurde eine Szenarioanalyse für die wenigen Variablen verwendet, die den Umsatz in Israel am stärksten beeinflussen, insbesondere die Intensität des Preiswettbewerbs und das Tempo der Migration zu Premium-Tarifen. Diese Szenarien wurden mithilfe eines in primären Gesprächen gesammelten Expertenkonsenses auf einen Basisfall eingegrenzt. Die endgültige Entwicklung wurde anhand makroökonomischer Rahmenbedingungen wie Haushaltsausgaben und Konnektivitätsnachfrage von Unternehmen auf Plausibilität geprüft.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation über drei Ebenen validiert: Modellmathematikprüfungen, unabhängige Marktsignale (Abonnements, Netzabdeckung und Preisbewegungen) sowie interviewgestützte Plausibilitätsprüfungen. Wenn ein Segment schneller wuchs als das zugehörige Nachfragesignal, wurden die Annahmen erneut geöffnet und der Analyst überprüfte Stückvolumina, Preisgestaltung und Zeitplanung, bis die Abweichung sich verringerte.
Vor der Freigabe durchläuft das Modell mehrstufige interne Überprüfungen, bei denen Anomalien gekennzeichnet, abgeglichen und dokumentiert werden. Befragte können erneut kontaktiert werden, wenn sich ein bestimmter Treiber ändert oder einer anderen Quelle widerspricht. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen, und ein abschließender Aktualitätsdurchlauf wird unmittelbar vor der Lieferung abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße des israelischen Telekommunikationsmarktes von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Unterschiedliche veröffentlichte Marktgrößen für den israelischen Telekommunikationsmarkt können weit auseinanderliegen, da die Abgrenzungslinie unterschiedlich gezogen wird und weil der Umsatz auf Betreiberebene gezählt oder auf angrenzende digitale Dienste ausgeweitet werden kann. Der Zeitpunkt spielt ebenfalls eine Rolle, da einige Herausgeber ältere Basisjahre verwenden, während andere aggressivere Annahmen zur Preisentwicklung in einem Markt anwenden, in dem Tarife schnell zurückgesetzt werden können.
Umsätze aus dem Wiederverkauf von Mobilgeräten und Endgeräten werden im Umfang von Mordor Intelligence hier nicht berücksichtigt. Dies ist einer der Hauptgründe, warum einige umfassendere Telekommunikationszahlen größer erscheinen, selbst wenn die Teilnehmerzahlen ähnlich aussehen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 3,75 Milliarden USD (2026) | |
| Global Consultancy A | 4,60 Milliarden USD (2026) | Verwendet eine breitere Telekommunikationsdefinition, die Betreiberdienstleistungserlöse mit gerätebezogenen Erlösen und bestimmten IKT-Zusatzleistungen vermischt, und wendet eine schnellere ARPU-Erholungsannahme nach Preisänderungen an. |
| Industry Association B | 3,20 Milliarden USD (2025) | Stützt sich auf eine Erlösbasis des Vorjahres und betont veraltete Sprach- und grundlegende Mobilfunkzugangsdienste, was zu einer Unterschätzung neuerer Monetarisierung aus schnelleren Breitbandstufen und Mehrwertdiensten führen kann. |
Ein Blick über die Tabelle hinweg zeigt, dass die Streuung größtenteils dadurch erklärt wird, was als Telekommunikationsumsatz gezählt wird und welches Jahr als Ausgangspunkt für Preis- und Mixtrends behandelt wird. Indem die Eingaben an beobachtbare Abonnements, Planpreise und Konsistenzprüfungen der Dienstleistungserlöse gebunden werden, bleibt die Schätzung auf klare Schritte zurückführbar, die ein anderer Analyst wiederholen kann.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Israel Telecom MNO Marktgröße?
Die Israel Telecom MNO Marktgröße beträgt 3,75 Milliarden USD im Jahr 2026 und soll im Prognosezeitraum (2026–2031) einen CAGR von 1,17 % verzeichnen.
Wer sind die Hauptakteure im Israel Telecom MNO Markt?
Bezeq, Pelephone, Cellcom, Golan Telecom und AT&T sind die wichtigsten Unternehmen, die im Israel Telecom Markt tätig sind.
Welche Jahre deckt dieser Israel Telecom MNO Marktbericht ab?
Der Bericht deckt die historische Marktgröße des Israel Telecom MNO Marktes für die Jahre 2019, 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Israel Telecom MNO Marktgröße für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.